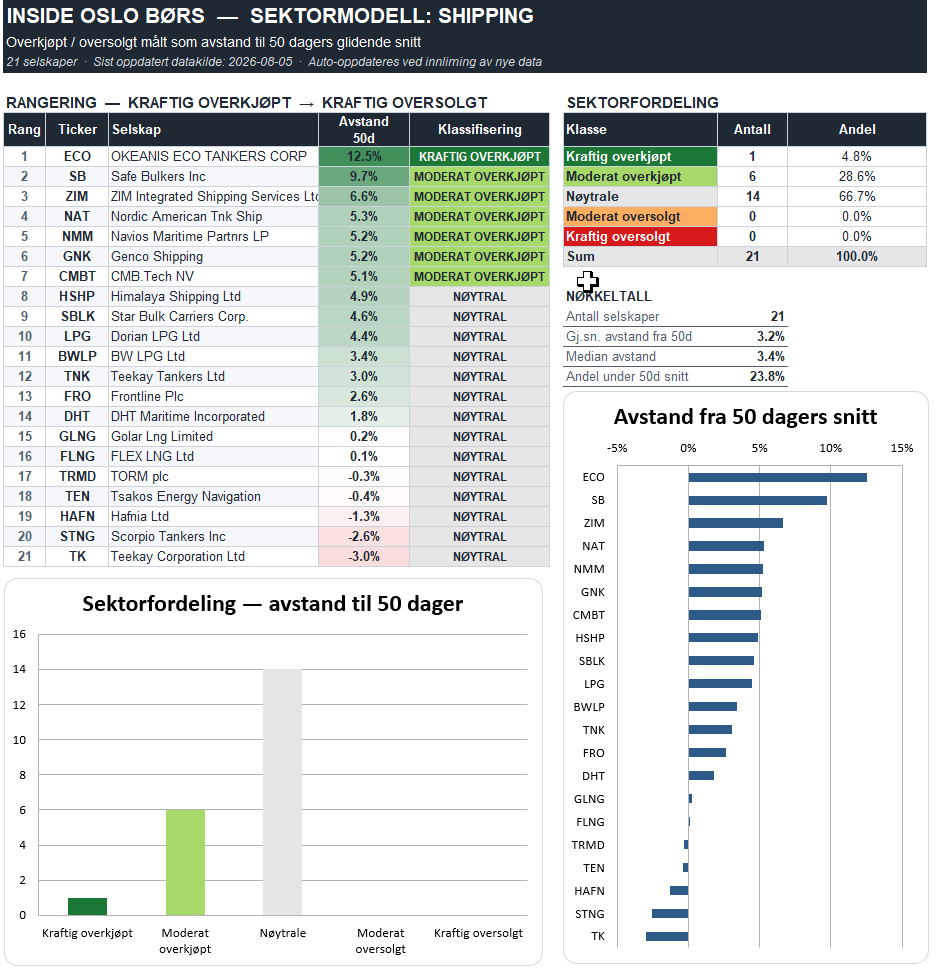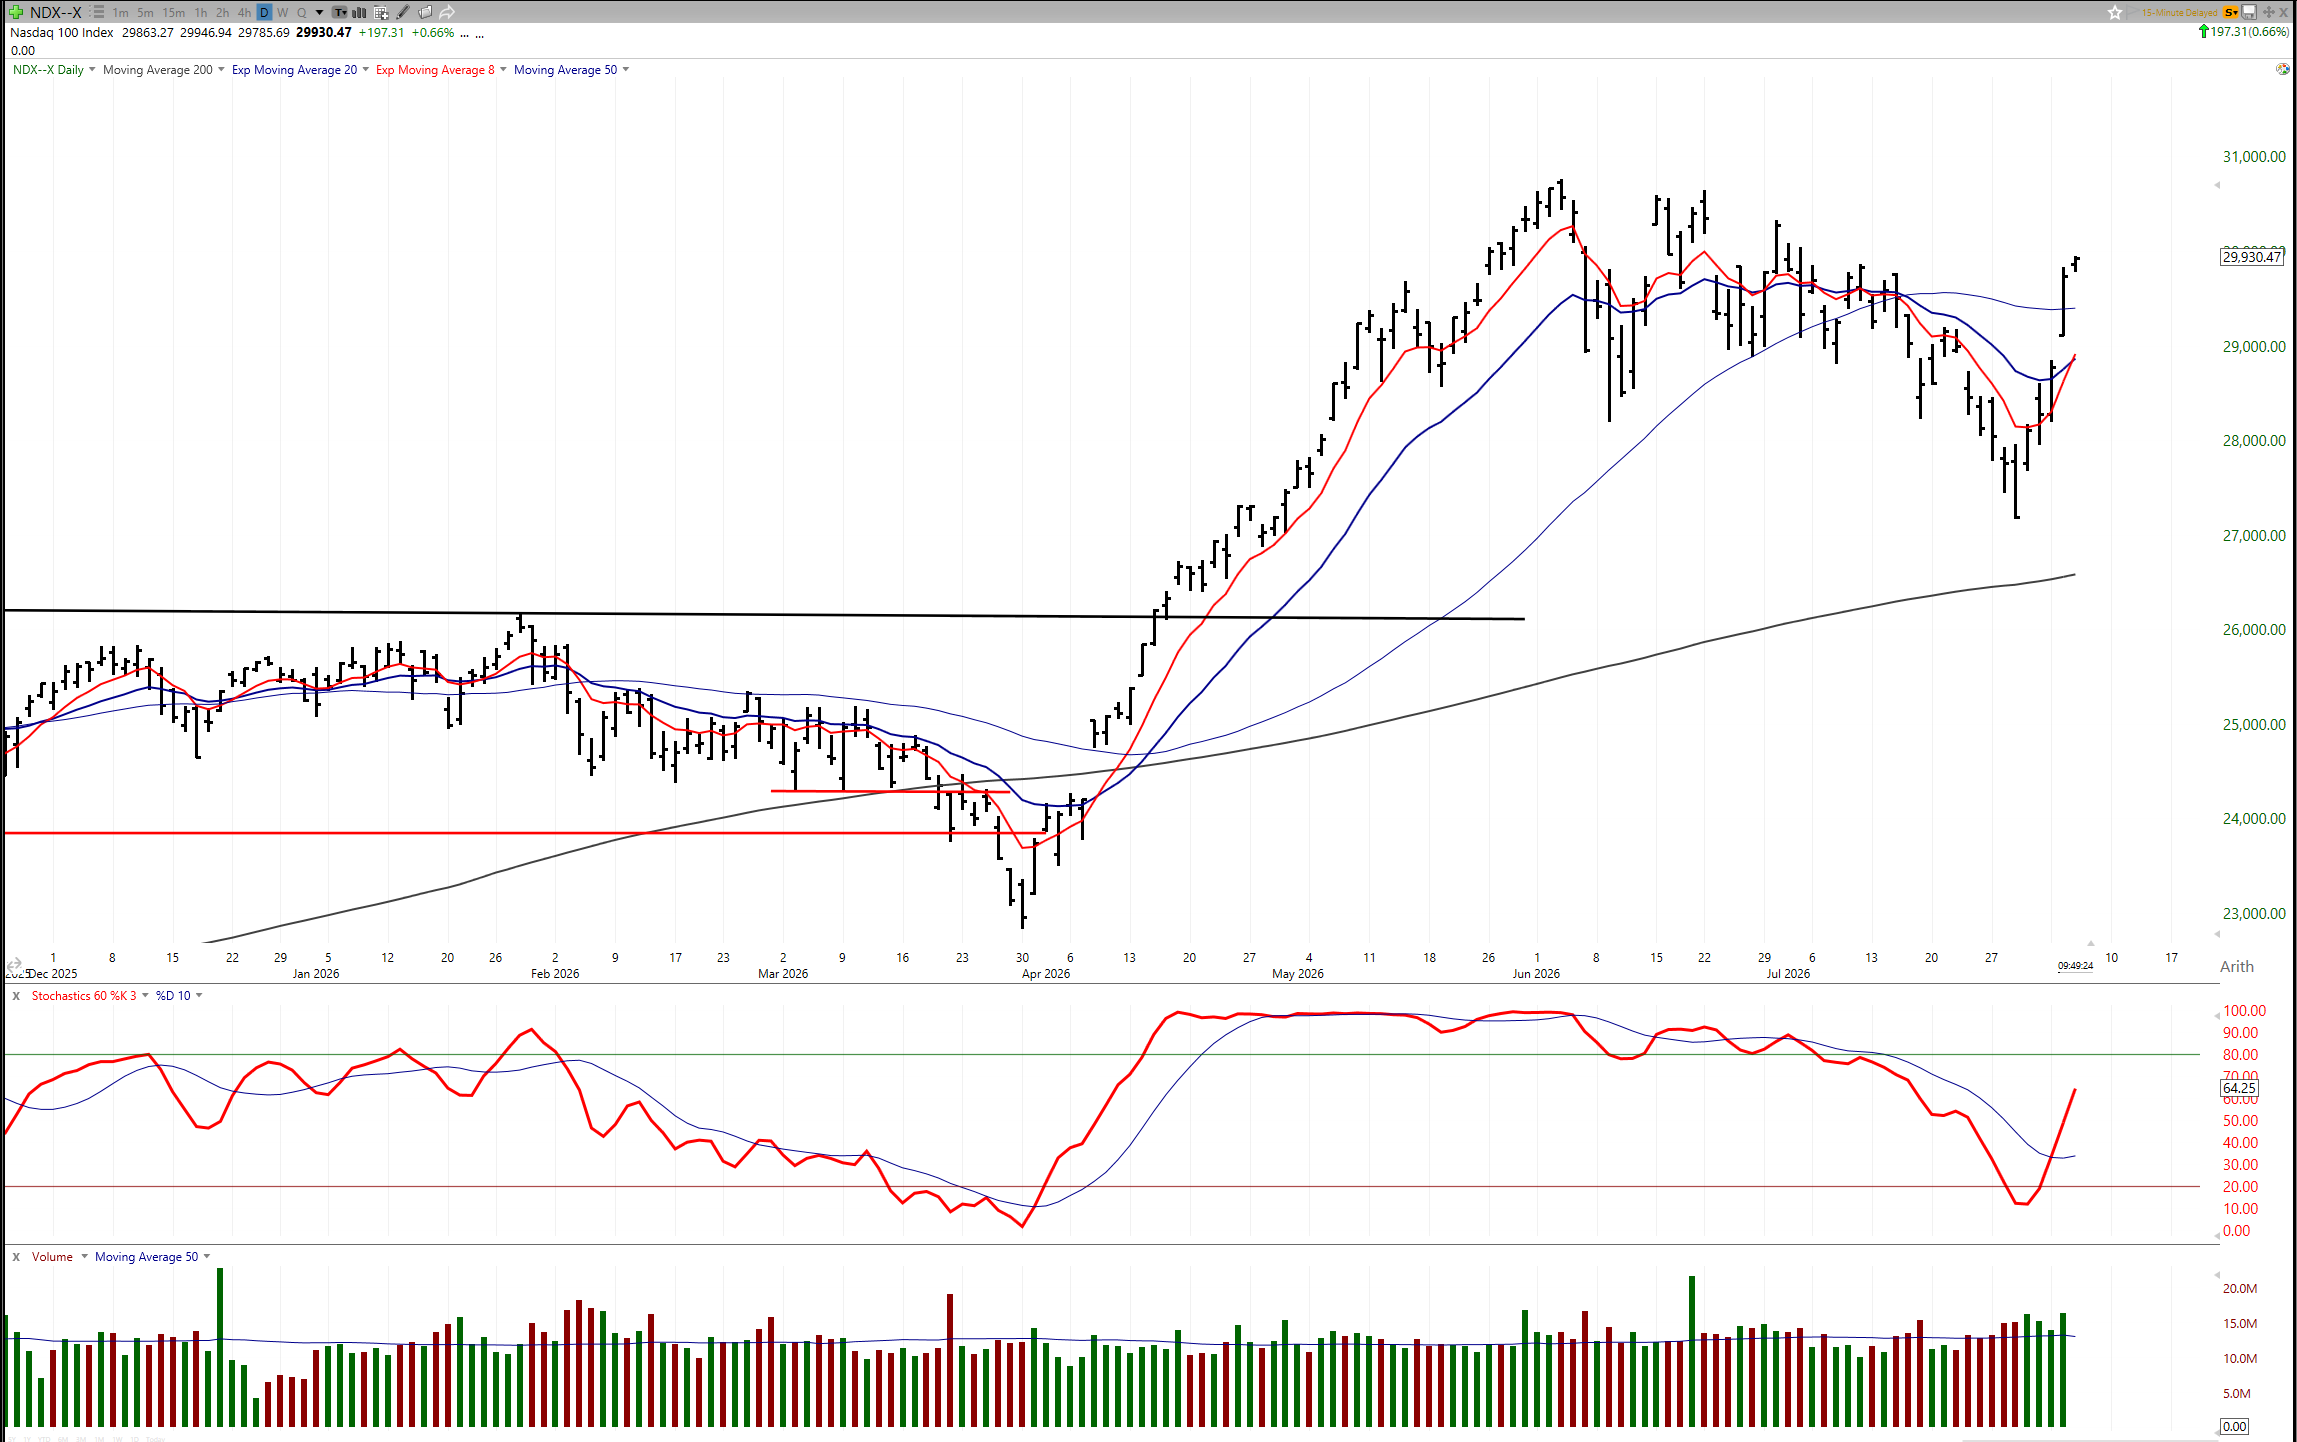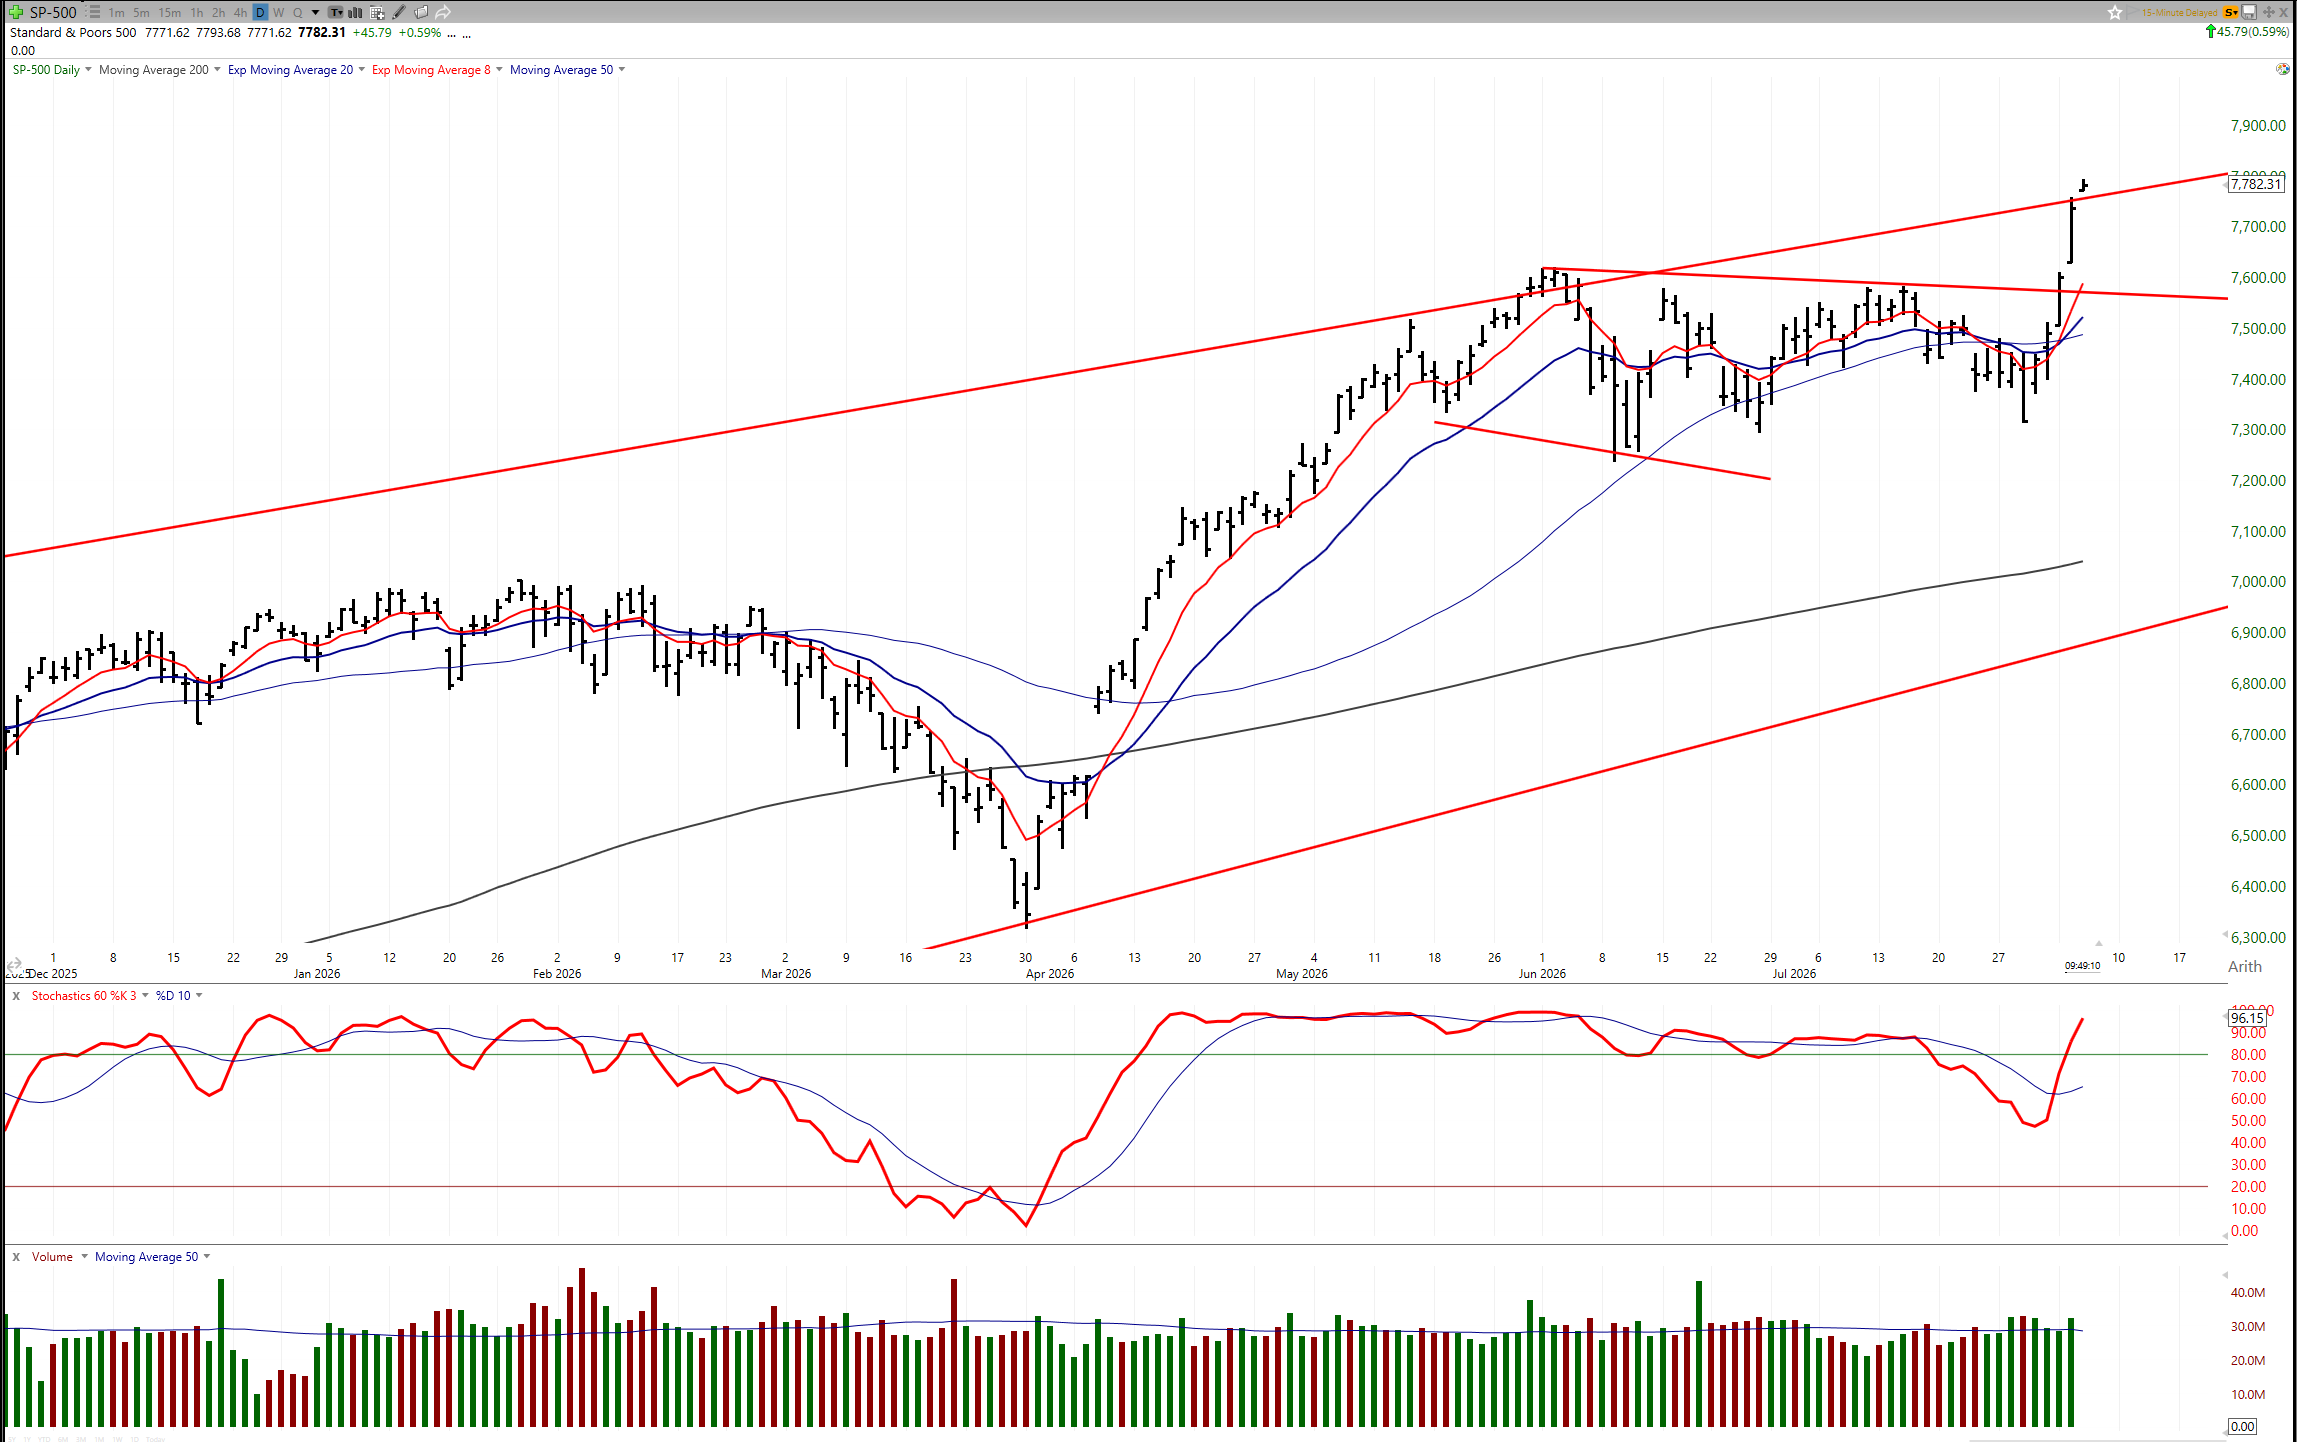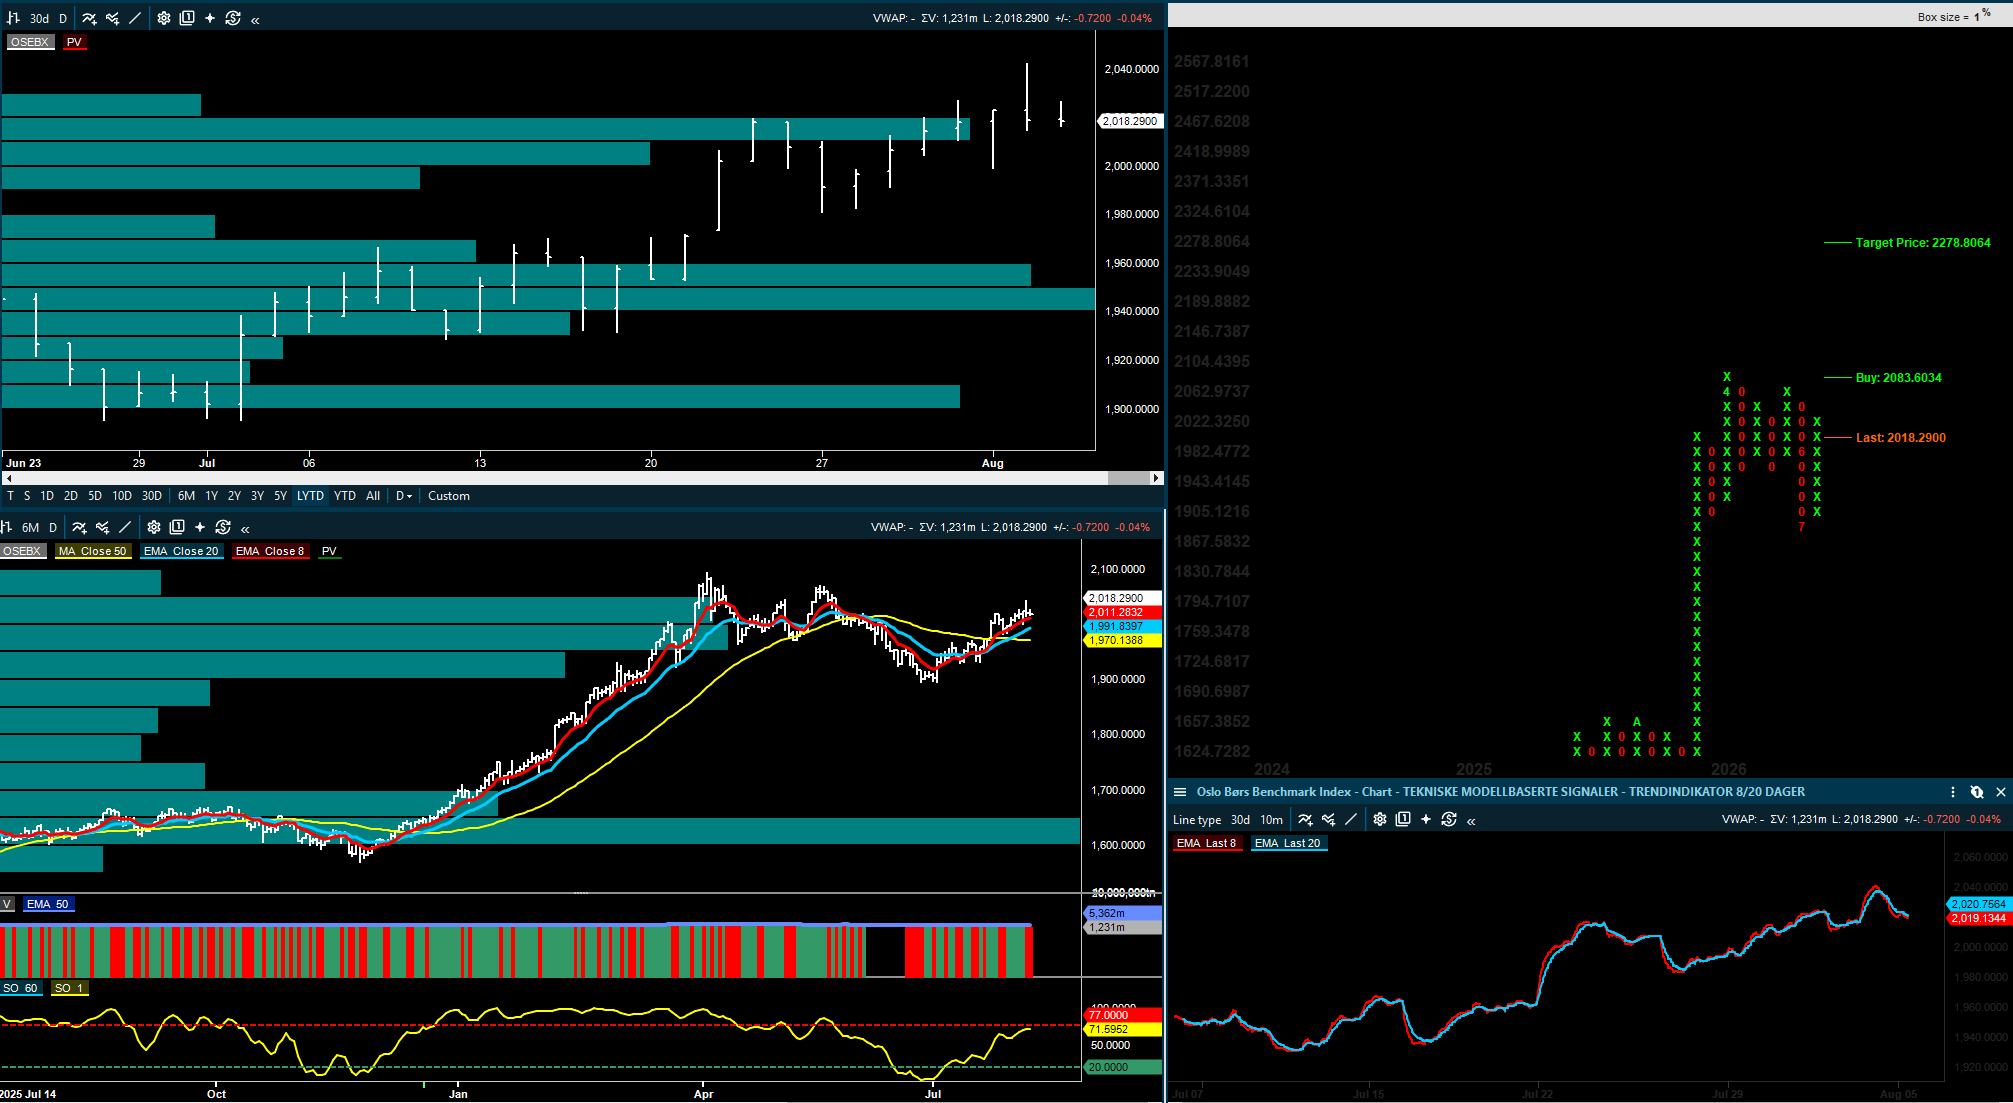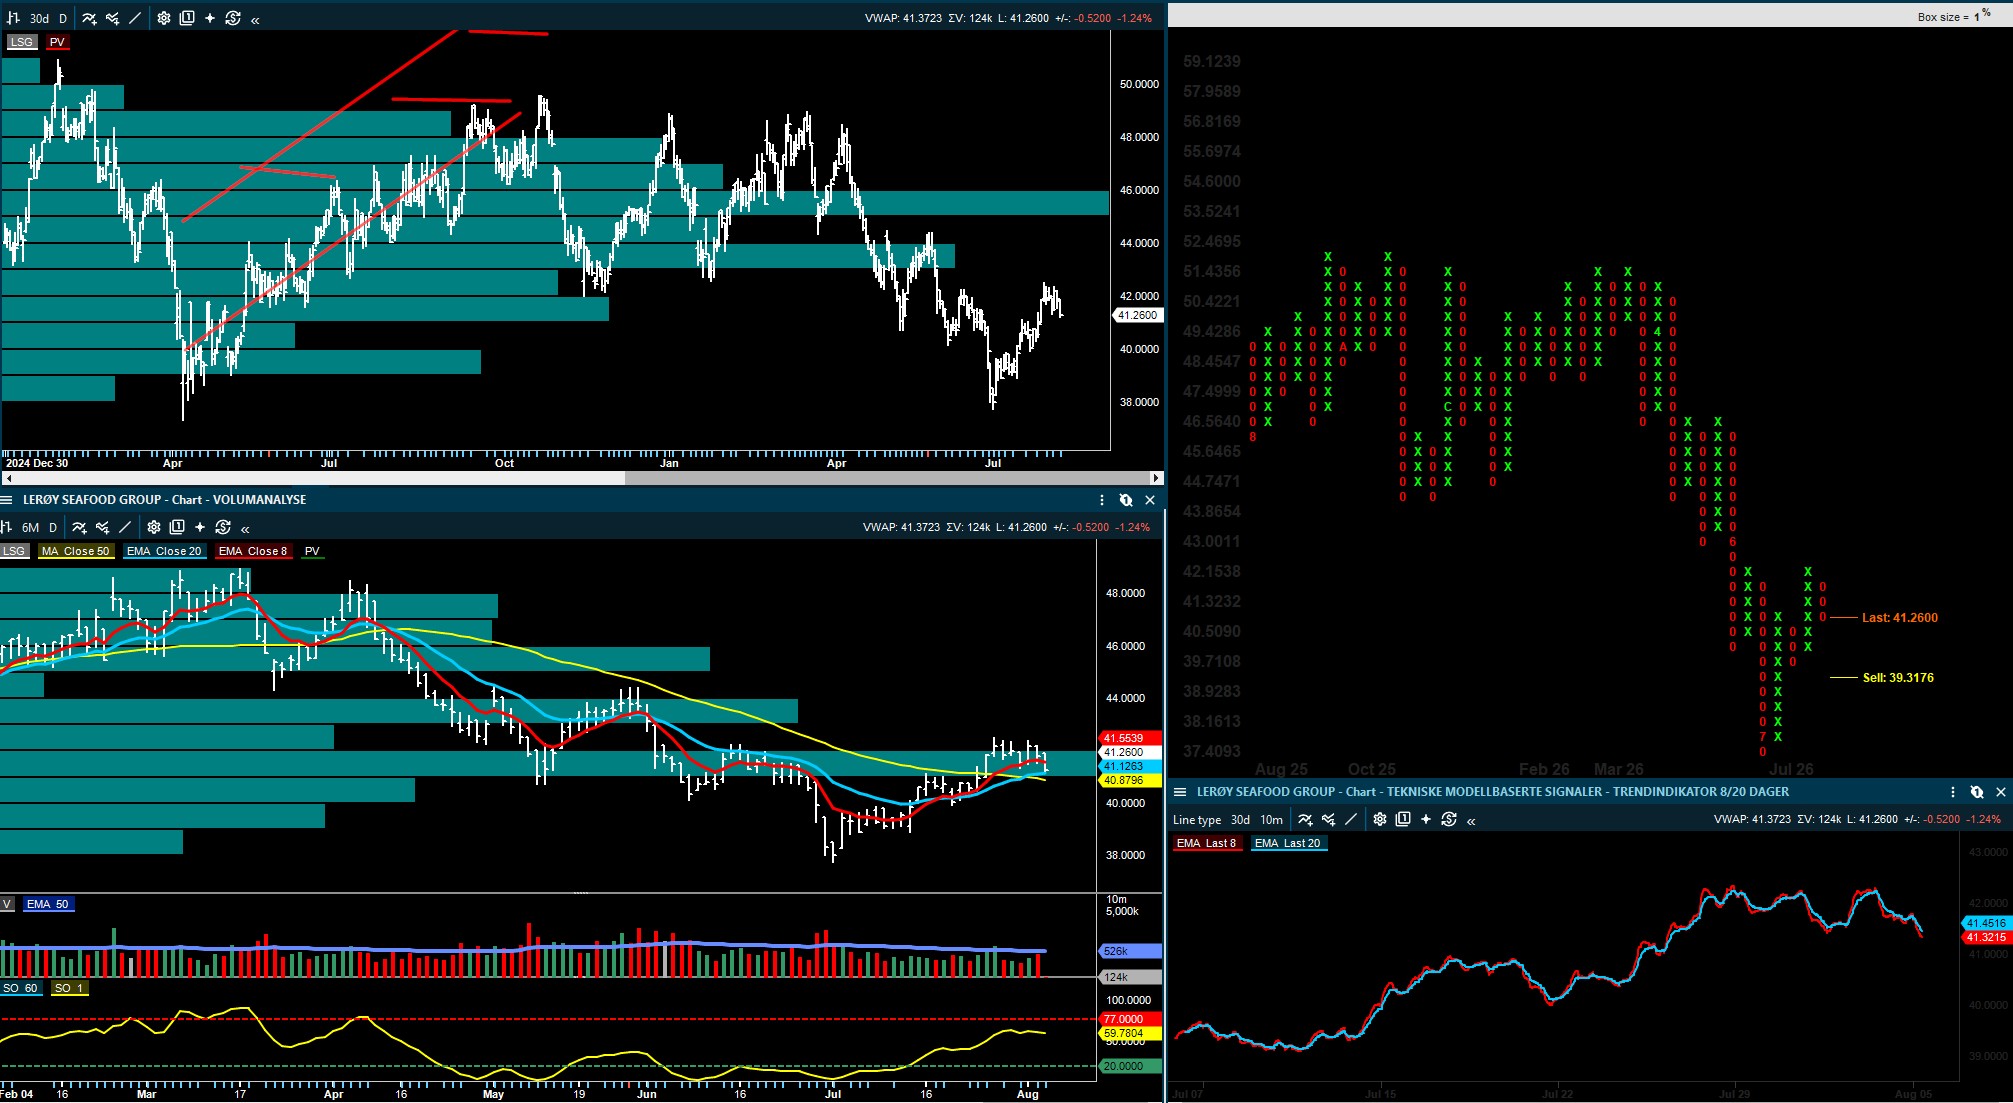
Pinned posts

Hei, og velkommen inn i vårt investor-fellesskap!Her samles investorer og tradere – både nybegynnere og erfarne – som vil forstå markedet bedre, dele kunnskap og bygge trygghet i beslutningene. Målet er å øke kompetansen og forbedre prosessene våre – ikke å love resultater.Inside Oslo Børs handler om fire ting:🔹 Opplæring – Du lærer å tolke markedet med teknisk analyse, sentiment og disiplin.🔹 Innsikt – Vi filtrerer bort støyen og fremhever det som faktisk betyr noe.🔹 Fellesskap – Sammen lærer vi mer: still spørsmål, del analyser og oppfatninger, legg ved tekniske charts for å visualisere poenger – både fundamentalt og teknisk.🔹 Erfaring – Moderator Roger Kristiansen bidrar med erfaringsbasert teknisk analyse og enkle, effektive verktøy.Våre verktøy (integrert i appen)📊 INSIDE Trader – daglige PDF-analyser med objektive nivåer (støtte/motstand, modell-signaler) og metode for risikohåndtering (inkl. stop-loss-disiplin). Tabellen Stock Watch følger utviklingen metodisk.🎥 INSIDE TV – videoanalyser som gjør komplekse forhold lettere å forstå. Bred gjennomgang av markedet, trender og erfaringsbasert teknisk analyse – inkl. globale nøkkel- og sektorindekser.💬 INSIDE Chat – diskusjoner, spørsmål og erfaringsdeling mellom medlemmer; moderator Roger Kristiansen fasiliterer læring og metodebruk.📱 INSIDE App – alt samlet på ett sted, med push-varsler og offline-tilgang. Varsler brukes til informasjon og opplæring når det skjer noe relevant i enkeltaksjer, råvarer, sektorer eller markedet.Slik bruker du fellesskapet best✅ Still spørsmål – ingen er for enkle eller for avanserte.✅ Del tanker og analyser – andre lærer av ditt perspektiv.✅ Diskuter respektfullt – vi bygger et miljø basert på læring og tillit.✅ Husk: Alt innhold er opplæring og generell informasjon – ikke investeringsråd. Egen vurdering er alltid nødvendig.Til sluttDette fellesskapet er for deg. Jo mer aktiv du er, desto mer får du igjen i læring og innsikt.La oss gjøre markedet mer forståelig – og bygge smartere beslutninger.Velkommen inn 🚀HilsenRoger KristiansenInside Oslo Børs
Sorted by
Newest posts Popular Latest activity
August 06
Image from Roger K.'s post
1 / 7
Image from Roger K.'s post
2 / 7
Image from Roger K.'s post
3 / 7
Image from Roger K.'s post
4 / 7
Image from Roger K.'s post
5 / 7
Image from Roger K.'s post
6 / 7
Image from Roger K.'s post
7 / 7

Morgenrapport 6. august: Nordic Semiconductor overrasker, Hexagon løfter guidingen og Okeanis leverer sterk inntjening

Inside Oslo Børs / INSIDE tv

Kort oppdatering

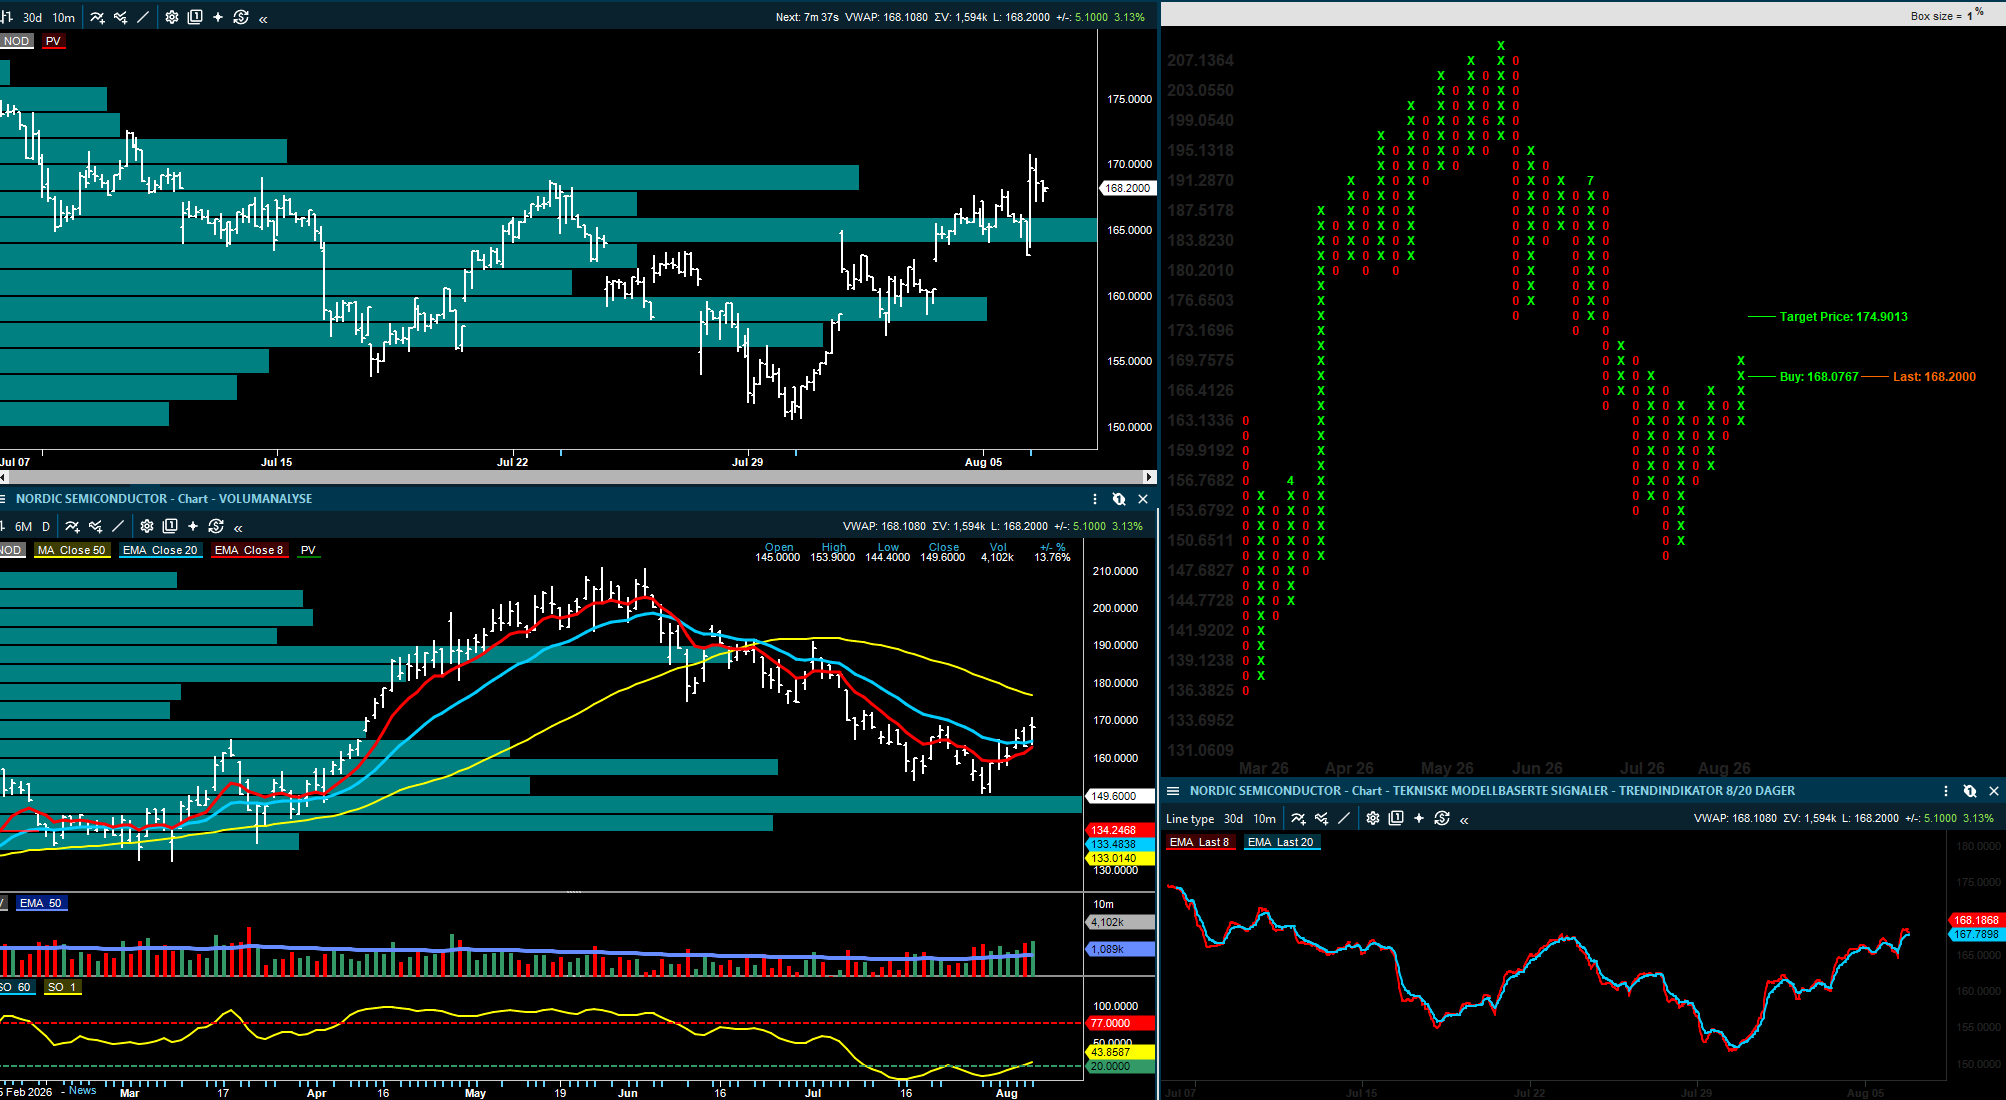
Nordic Semiconductor leverer et sterkt Q2. Veksten er bredere enn markedet fryktet, og både Pareto og ABG peker på at guidingen for Q3 ligger foran konsensus på midtpunktet. Stiger 3,3 % på tallene.

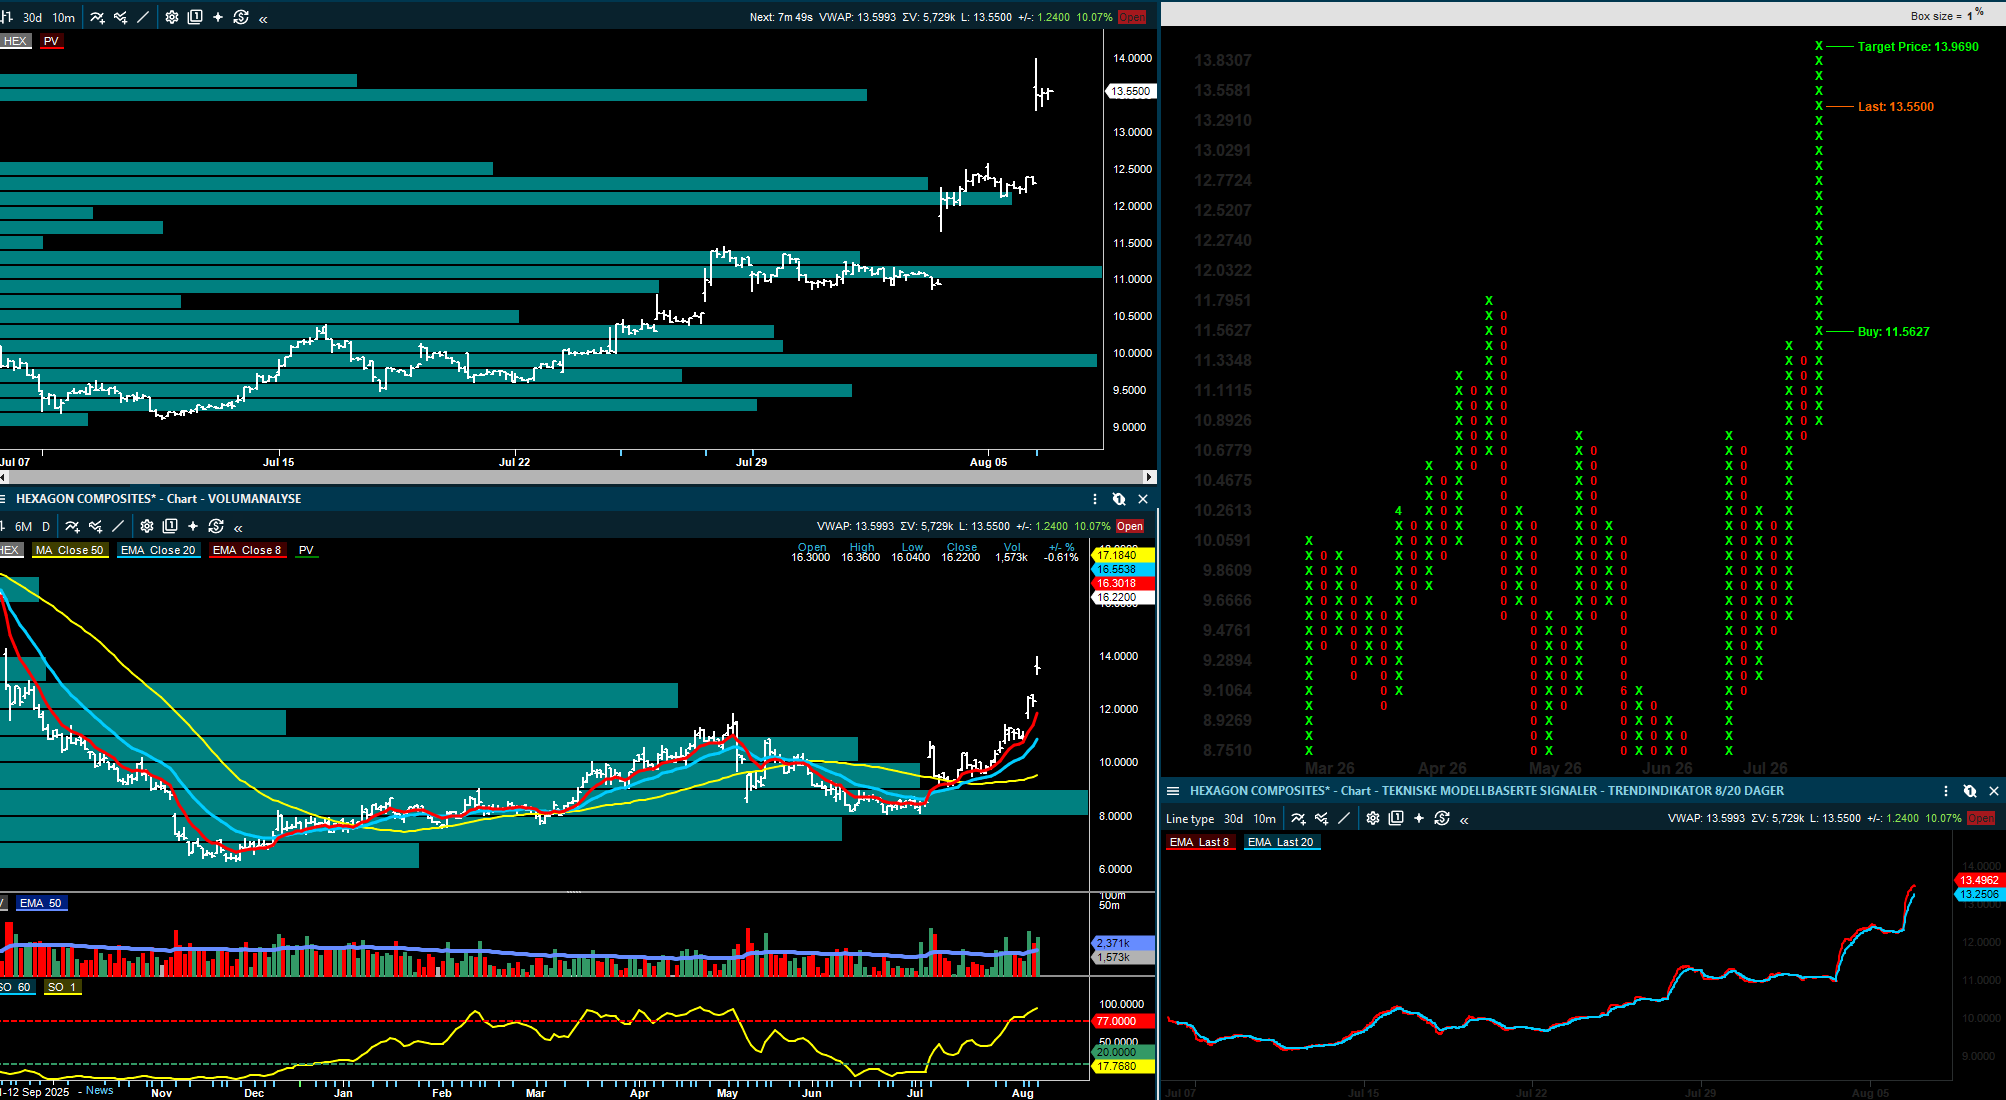
Hexagon Composites hadde svakere omsetning enn ventet, men marginene var klart bedre. Det viktigste i rapporten er at selskapet løfter EBITDA-guidingen for 2026 til rundt 300 millioner kroner.

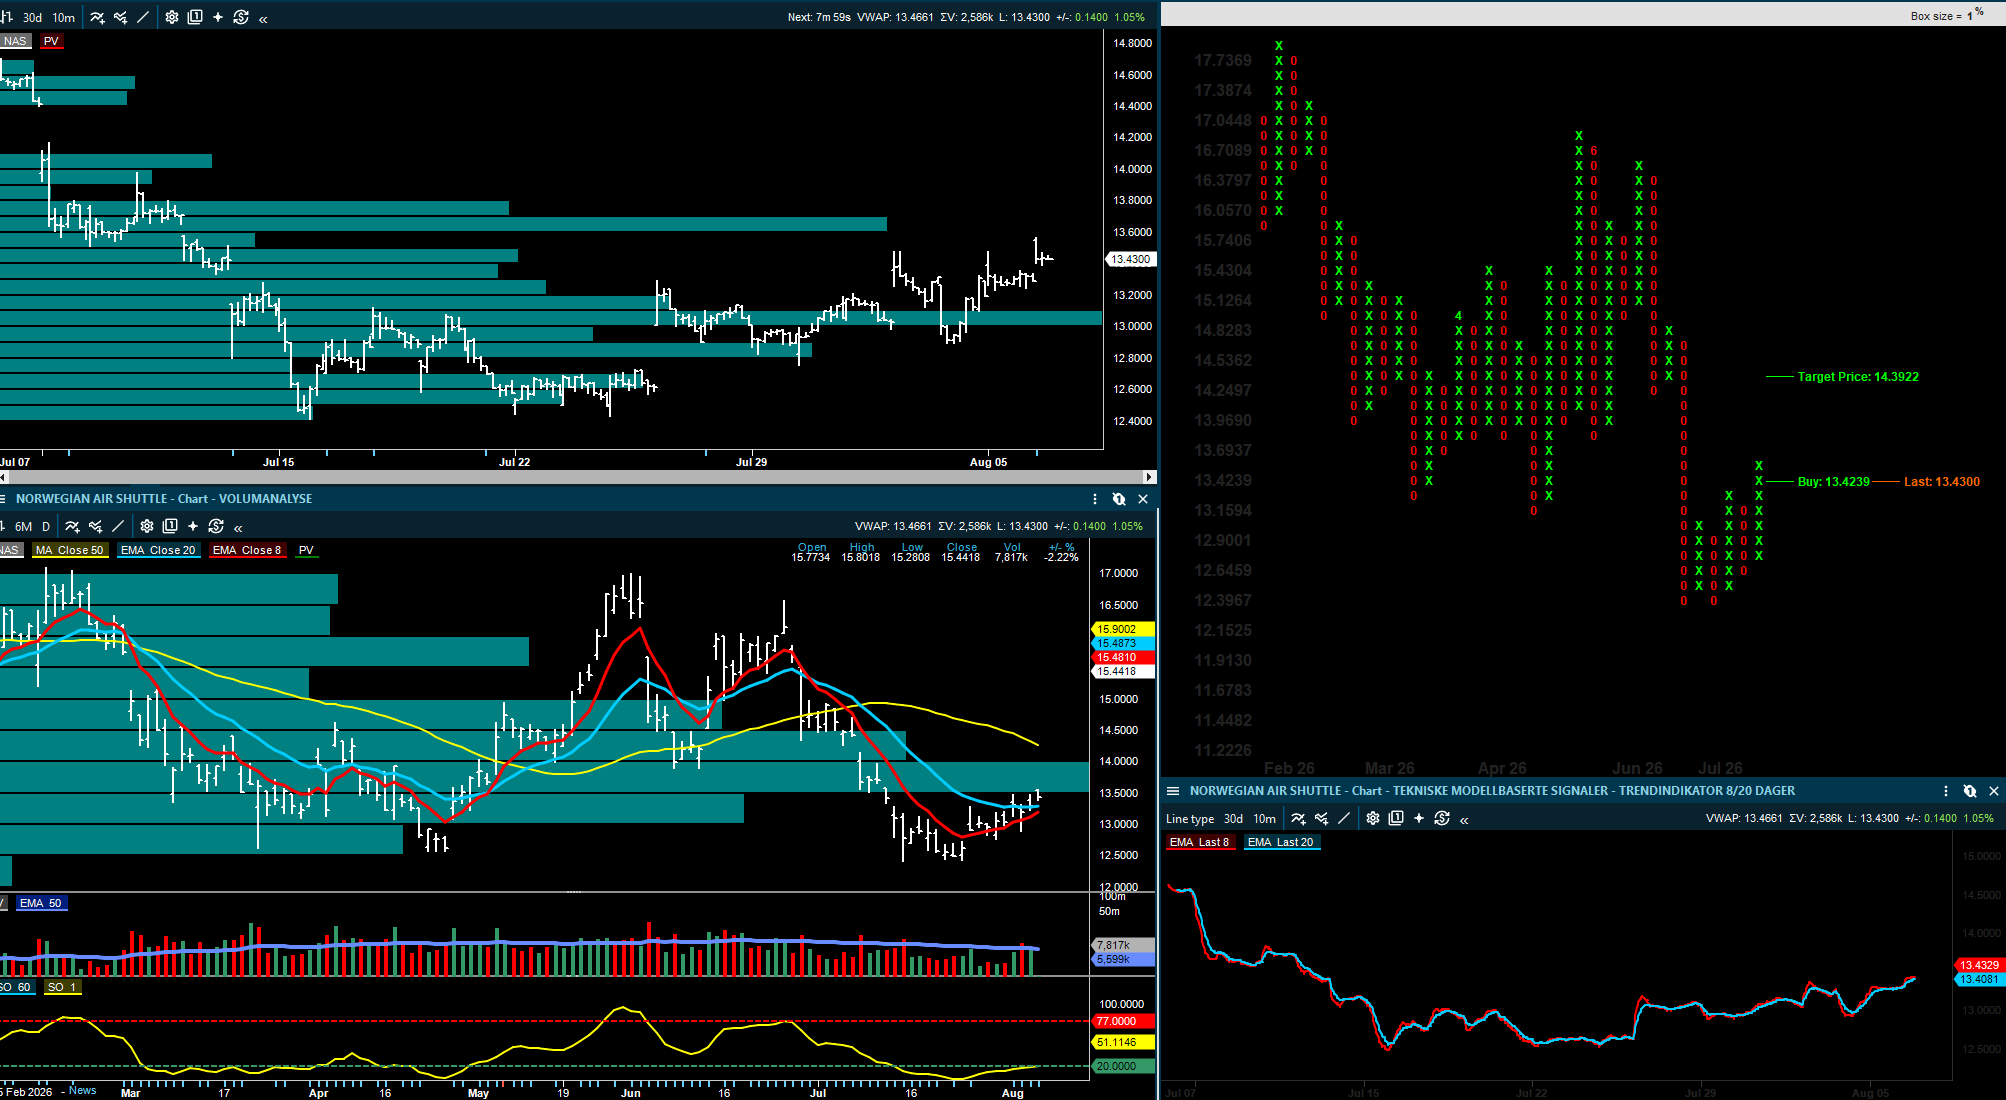
Norwegian Air Shuttle la frem julitrafikk som var bedre enn fryktet. Kapasiteten økte, belegget holdt seg høyt, og bookingkommentarene inn i august er bedre. Samtidig er yielden fortsatt ned fra i fjor.

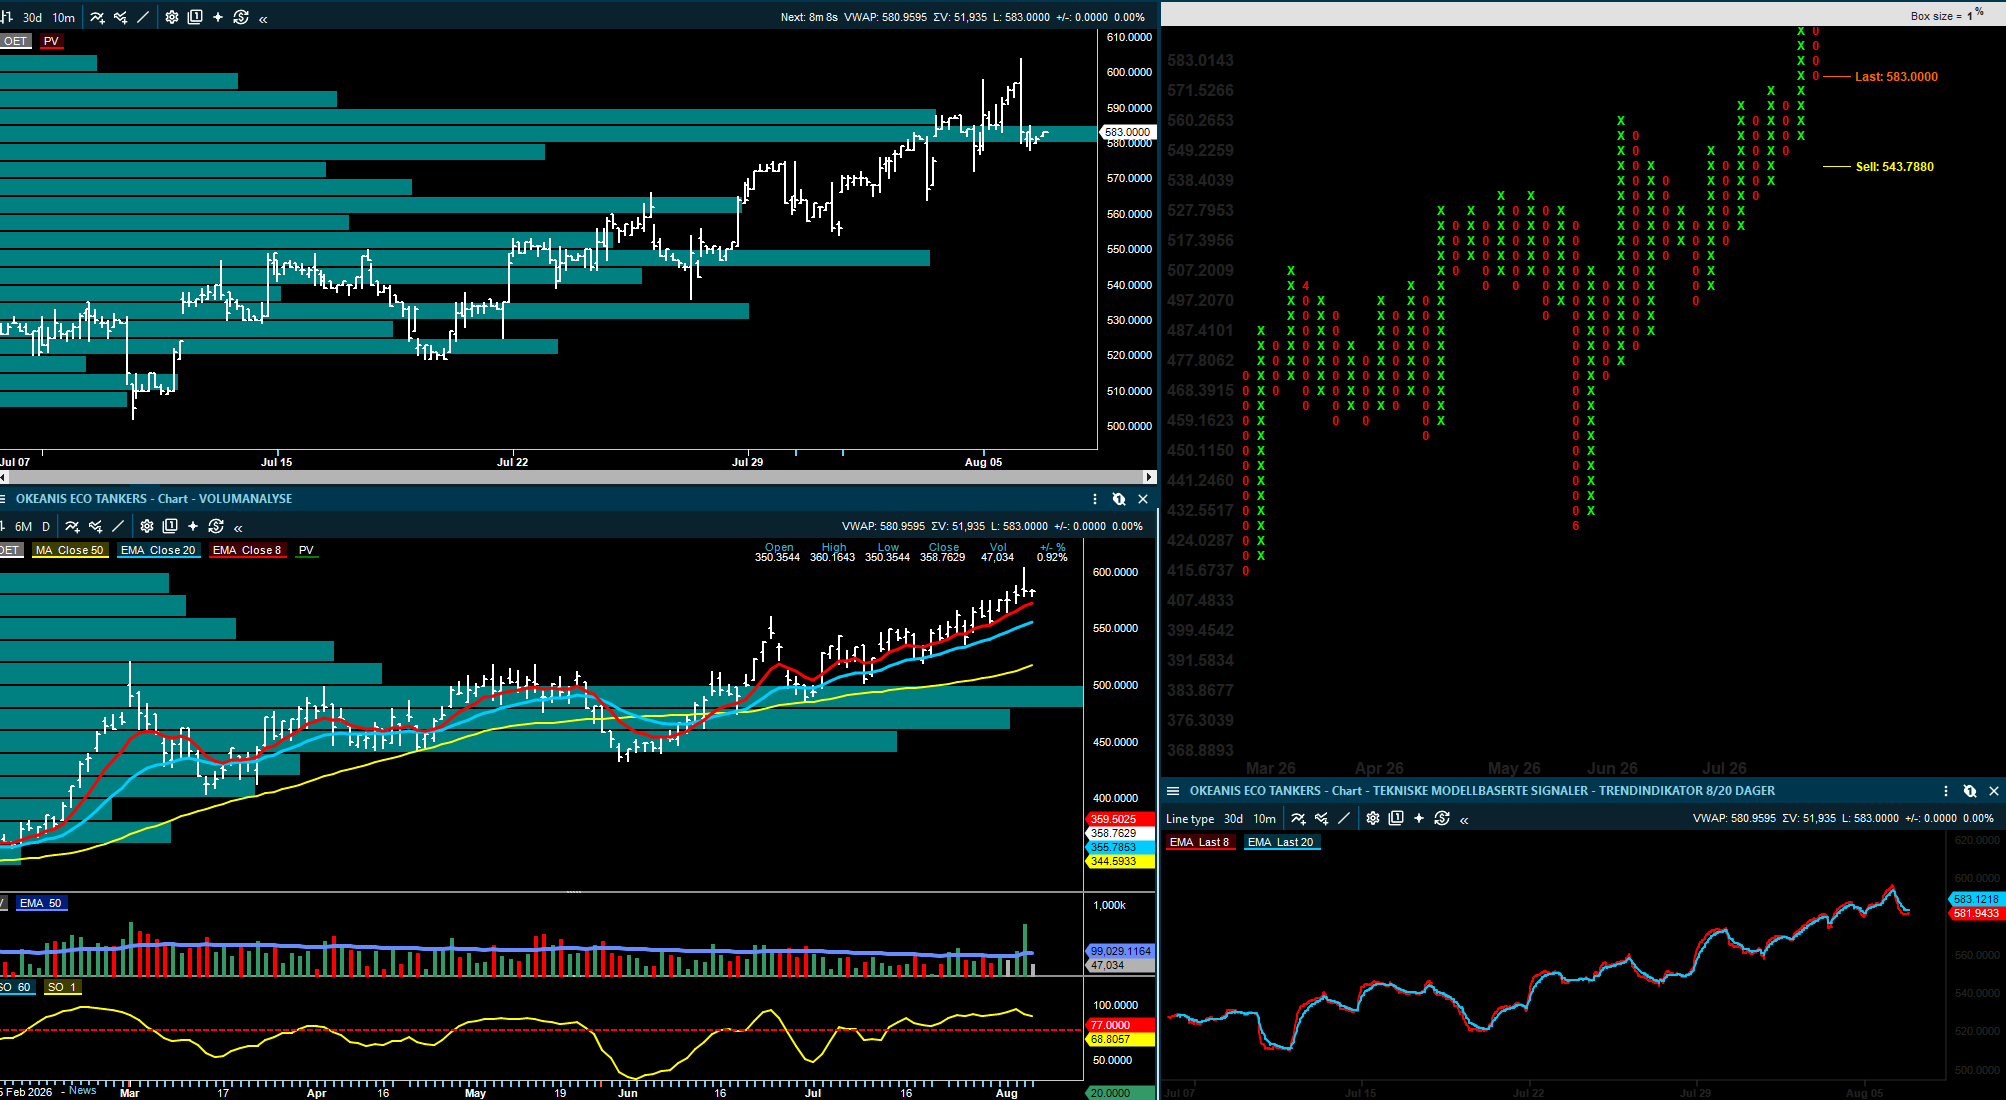
Okeanis Eco Tankers leverer ekstrem inntjening og sterke Q3-bookinger. Her er ikke spørsmålet om kvartalet var sterkt. Spørsmålet er hvor mye av superinntjeningen aksjen allerede priser inn.

Inside Oslo Børs: Fikk en negativ key-reversal på onsdagens sesjon og når slike kommer langt ut i en moden trend signaliserer dette i mange tilfeller en viktig toppformasjon. Ikke alltid, men som en tommelfinger-regel.

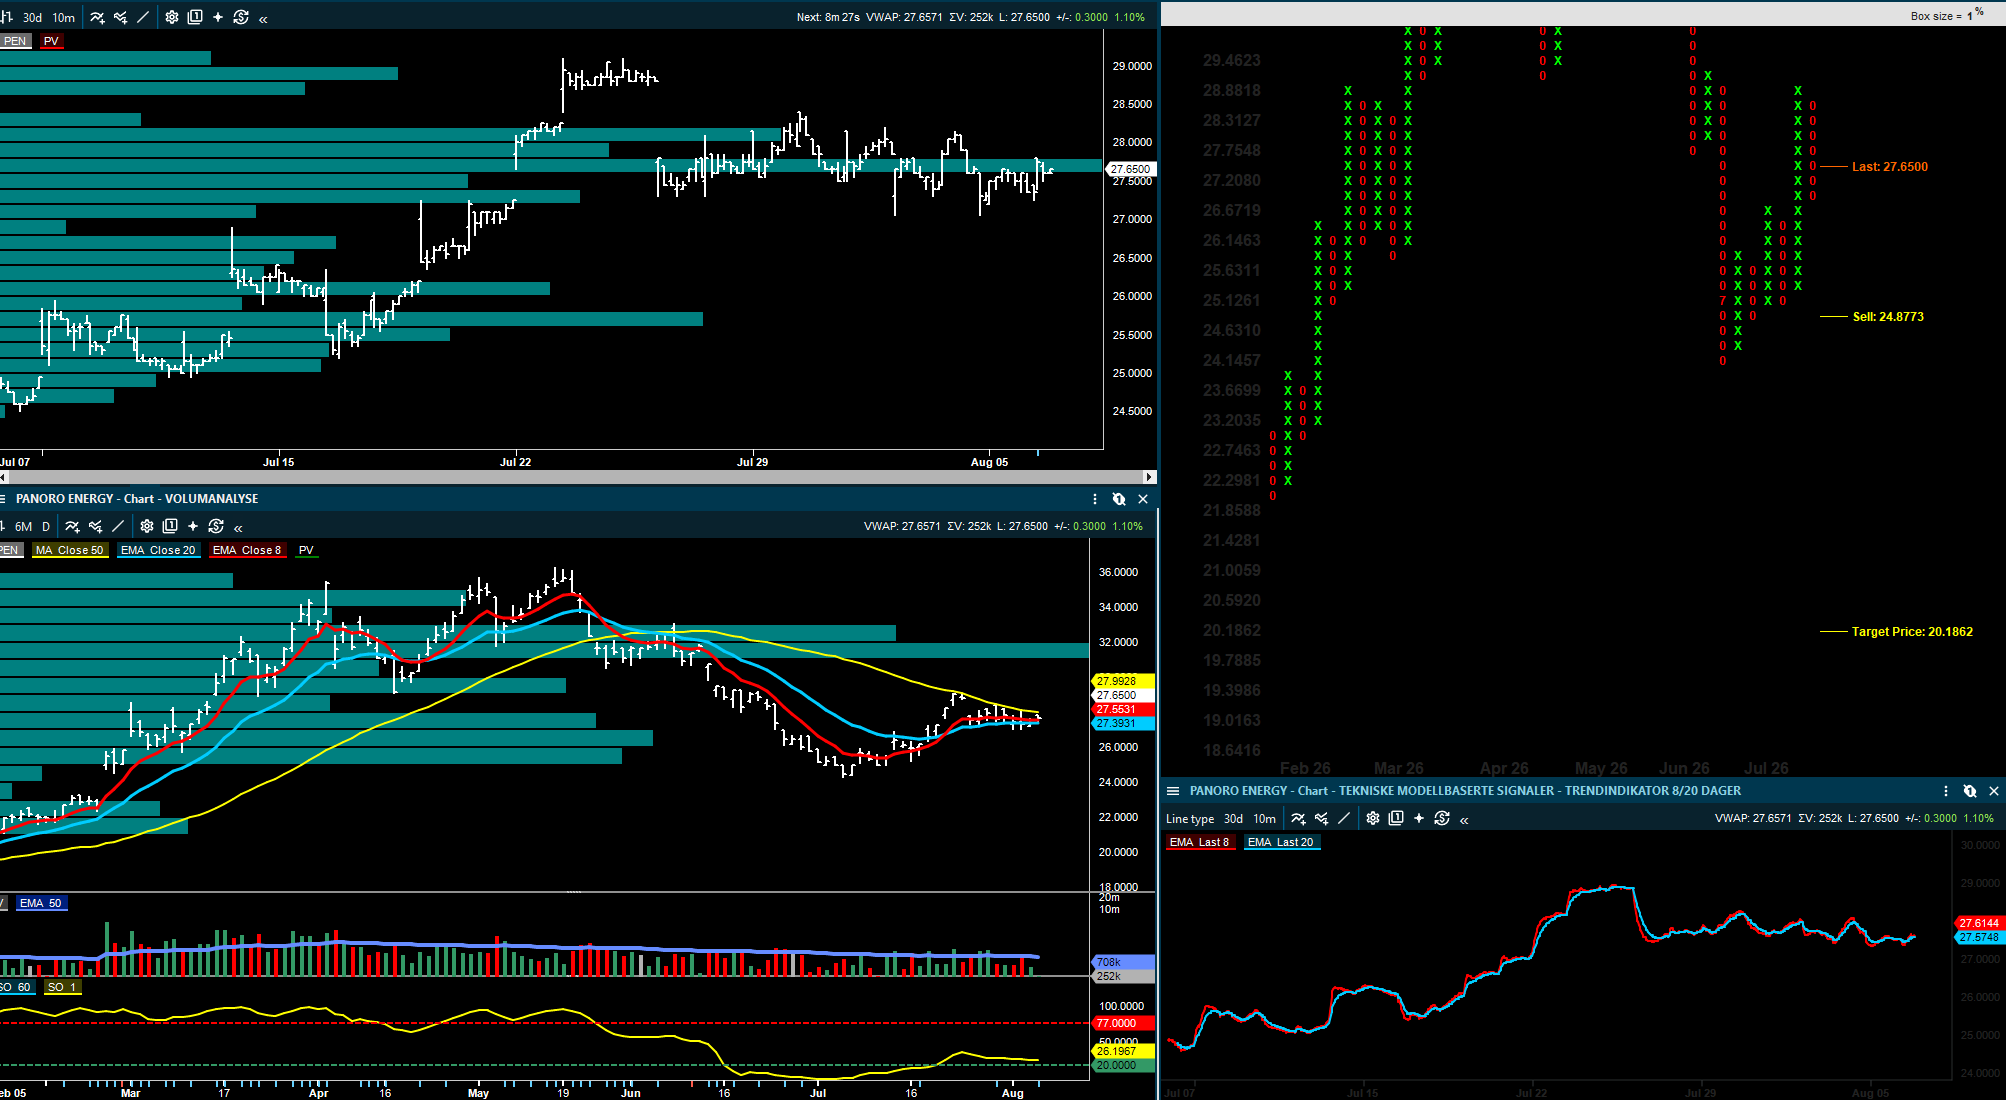
Panoro viser høy realisert oljepris og god proforma-produksjon, men rapportert IFRS-omsetning kan bli preget av lave lift volumer.

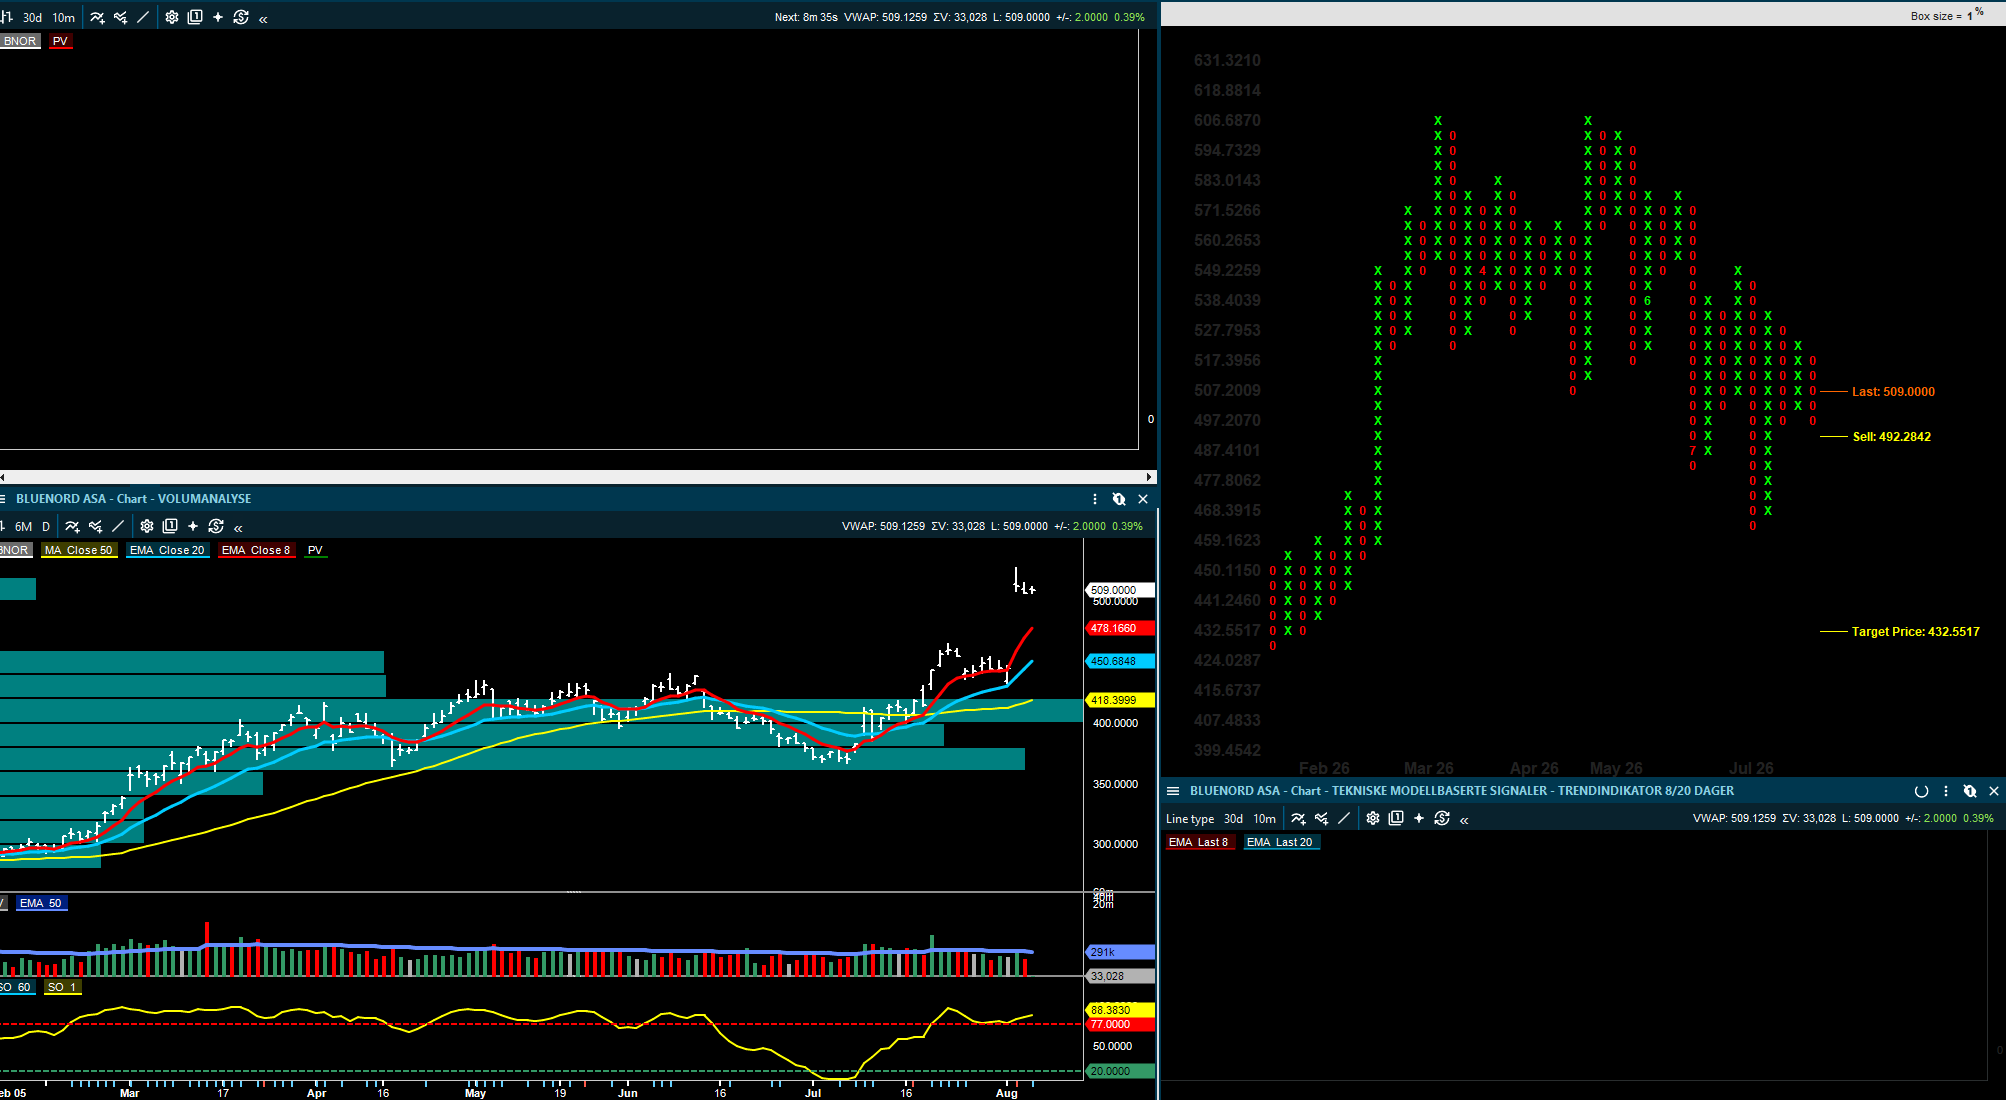
BlueNord viser at Tyra er tilbake etter vedlikehold, mens basefeltene fortsatt gir noe støy.

Oljeprisen rundt 80 dollar fatet, mens Hormuz-forhandlinger, Houthi-angrep og sterke tankrater fortsatt dominerer risikobildet for energi og shipping.

Innledning

Dagens rapport viser at teknologi får et løft fra Nordic Semiconductor, der Q2-tallene viser at etterspørselen er bredere for flere produktområder. For det andre får investorer et mer positivt marginbilde i Hexagon Composites, selv om omsetningen isolert sett var svakere. For det tredje er shipping igjen dominert av tankmarkedet, der Okeanis Eco Tankers viser hvor ekstrem inntjeningen kan bli når logistikk, geopolitikk og høy utnyttelse treffer samtidig.

Samtidig er det viktig å skille mellom gode tall og god risk/reward. Flere av dagens oppdateringer peker på sterke kvartaler, men også på høyere verdsettelse, større svingninger og mer usikre forutsetninger. Det gjelder særlig tank, offshore drilling og selskaper som allerede har steget mye.

Det fremkommer tydelig at kommentarene er basert på meglerselskapenes fundamentale oppdateringr og tekniske kommentarer er merket med «Inside Oslo Børs». Hovedvekten av fokus er på hva som faktisk endrer bildet for investorene: estimater, guiding, kontantstrøm, balanse, etterspørsel, risk/reward kombinert med teknisk analyse.

Nordic Semiconductor: bredere vekst enn markedet fryktet

Pareto Securities oppgir Kjøp og kursmål 235 kroner for Nordic Semiconductor.

ABG Sundal Collier beholder kursmålet for Nordic Semiconductor på 230 kroner, Kjøp.

Nordic Semiconductor leverte et Q2 som tydelig reduserer usikkerheten rundt etterspørselen. Pareto peker på inntekter på 219 millioner dollar, opp 33 prosent fra året før. Det var i øvre del av selskapets guiding på 200–220 millioner dollar og rundt tre prosent foran konsensus og Pareto sitt eget anslag.

Det viktigste er at veksten ikke bare kommer fra ett område. Consumer vokste 25 prosent, mens Industrial & Healthcare steg 45 prosent. Short-range nådde 200 millioner dollar, opp 29 prosent, mens Long-range nesten doblet seg til 15 millioner dollar. Pareto peker også på at nRF54-sertifiseringene nå utgjør mer enn 20 prosent, noe som gir bedre støtte til det langsiktige vekstcaset.

ABG er også positiv. Meglerhuset viser til justert EBITDA på 36,3 millioner dollar, 12 prosent over konsensus, og en bruttomargin på 53,1 prosent mot konsensus på 51,9 prosent. Samtidig var kostnadene noe høyere enn ventet. Det gjør kvaliteten i kvartalet todelt: sterkere salg og marginer, men fortsatt behov for kostnadskontroll.

Q3-guidingen blir viktig for aksjen. Nordic Semiconductor guider inntekter på 220–240 millioner dollar. Midtpunktet ligger rundt to prosent over konsensus. Det er ikke et dramatisk løft, men det er nok til å redusere frykten for at etterspørselen skulle svekkes etter et sterkt Q2.

For investorene er konklusjonen at Nordic Semiconductor får bedre oversikt over vekstbildet. Det er særlig viktig etter svak kursutvikling inn mot rapporten. Når både salget, bruttomarginen og guidingen peker i riktig retning, blir det vanskeligere å argumentere for at oppgangen bare er midlertidig.

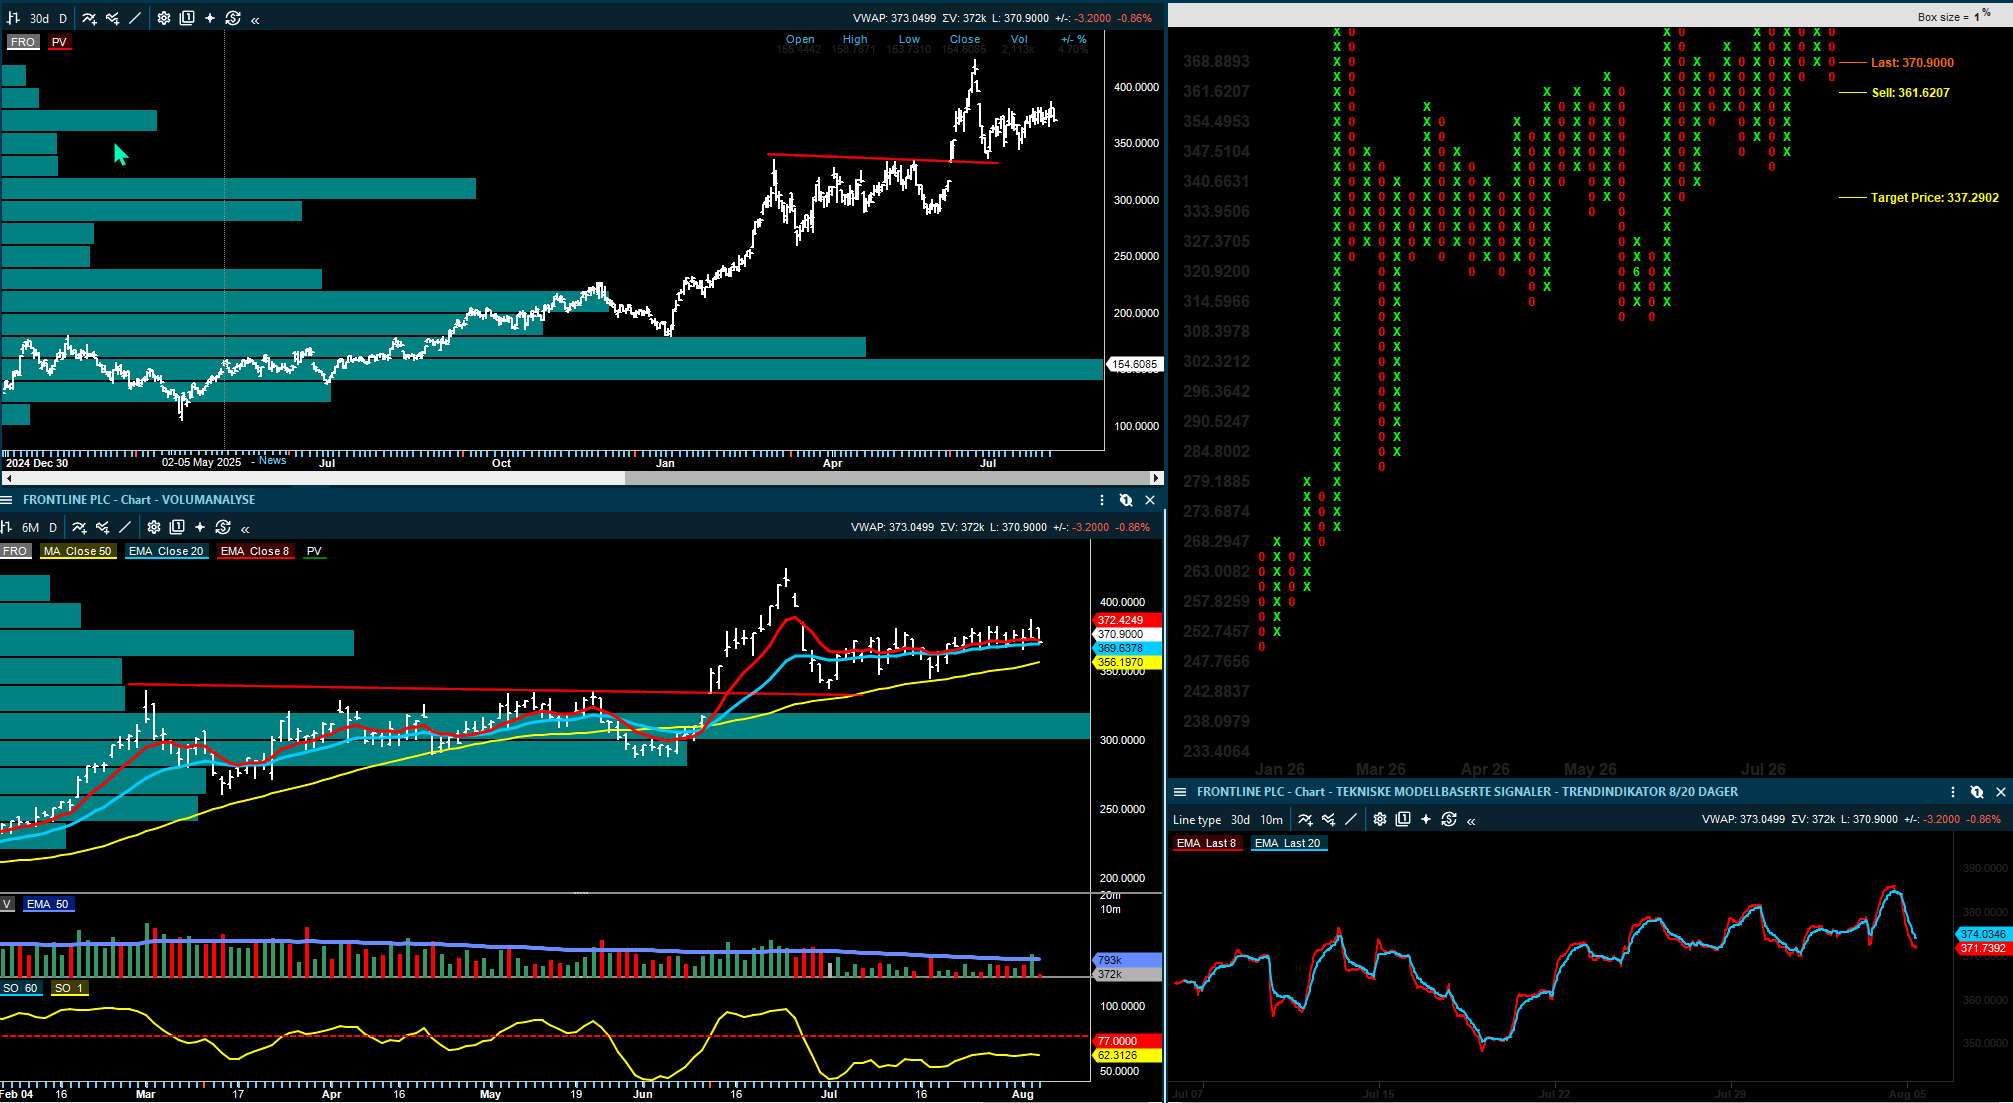
Inside Oslo Børs: NOD kursen gapper ikke kraftig opp slik at det fundamentale bildet er nyansert og skaper ikke et meget kraftig momentum med gap opp. Kursen har ligget i en kortsiktig nedtrend siden toppene i juni og har trendet ned under 20 dager siden. Det kom ett forsøk på brudd over 20 dager, men den var kun over i noen timer før selgerne kom på igjen.

Det kan nærme seg et trendkjøp hvis kursen klarer å ligge over 20 dager i ett par dager til. I PF modellen tester kursen kjøpssignalet ved 168-nivået, hvor det indikative kursmålet kun er 174,90. Formasjonen, slik den fremtrer i dag, gir altså ikke noen spesielt god risk/reward. 50 dager kommer inn rett over PF kursmålet og ved 176-nivået. Det kompliserer oppsideberegningen. Nå skal det sies at volumprofilen ikke har noen sterkere overliggende motstand før oppe ved 185-190 intervallet. Hvordan den slutter i dag kan bli viktig for utviklingen inn i neste uke. Det er viktig at den slutter positivt og at kjøperne har kontrollen.

I morgen kommer dag to effekten med oppgraderte kursmål og avisoverskrifter. Taktisk trendindikator er fortsatt ikke sterk og det er naturlig siden den går over 60 dager, men likevel har den steget over 20 nivået, som kan indikere at aksjen er i en rekylfase. Så lenge denne indikatoren holder seg under 50-nivået er det snakk om rekyler, stiger den over kan aksjene gå over en mer sterkere trendutvikling.

Totalt sett har det tekniske styrket seg, men det er ikke snakk om at den fyrer på alle 4 sylindrene. Avventer og ser om PF kjøpssignalet blir bekreftet, men 50 dager motstanden kommer inn rett over og kompliserer.

Hexagon Composites: salget skuffer, men marginene endrer bildet

Pareto Securities beholder kursmålet for Hexagon Composites på 17 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Hexagon Composites på 13,50 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Hexagon Composites på 17 kroner, Kjøp.

Hexagon Composites er et eksempel på at topplinjen ikke alltid forteller hele historien. Omsetningen kom inn lavere enn ventet. Pareto skriver at salget var 12 prosent under FactSet-konsensus, mens ABG viser til inntekter på 627 millioner kroner, 11 prosent under konsensus.

Likevel var rapporten positiv. Årsaken er marginene. EBITDA kom inn på 69 millioner kroner. ABG skriver at det var 60 prosent over konsensus, mens DNB peker på at EBITDA var rundt 31 millioner kroner over Bloomberg-konsensus. Pareto trekker frem at Fuel Systems-marginen nådde 17 prosent, hele 9 prosentpoeng over konsensus.

Selskapet løftet også 2026-guidingen. Tidligere ventet Hexagon Composites EBITDA over 200 millioner kroner. Nå guider selskapet rundt 300 millioner kroner. Det er den viktigste endringen i morgenens rapporter. Det gjør at estimatene for 2026 skal betydelig opp, selv om meglerhusene ikke nødvendigvis gjør store endringer i 2027 og 2028 ennå.

For investorene handler dette om to spørsmål. Det første er hvor mye av marginløftet som skyldes varige kostnadskutt og bedre drift. Det andre er når lastebil- og Mobile Pipeline-etterspørselen virkelig tar seg opp igjen. DNB mener den sterkere guidingen og marginene bør dempe gjenstående bekymringer rundt balansen. SEB peker samtidig på at konsensus for 2026-EBITDA kan komme opp rundt 30 prosent.

Rapporten er derfor ikke et bekreftet vekstsignal. Den er et signal om bedre lønnsomhet og bedre kontroll. Det kan være vel så viktig for en aksje der balanse og kontantstrøm har vært sentrale spørsmål.

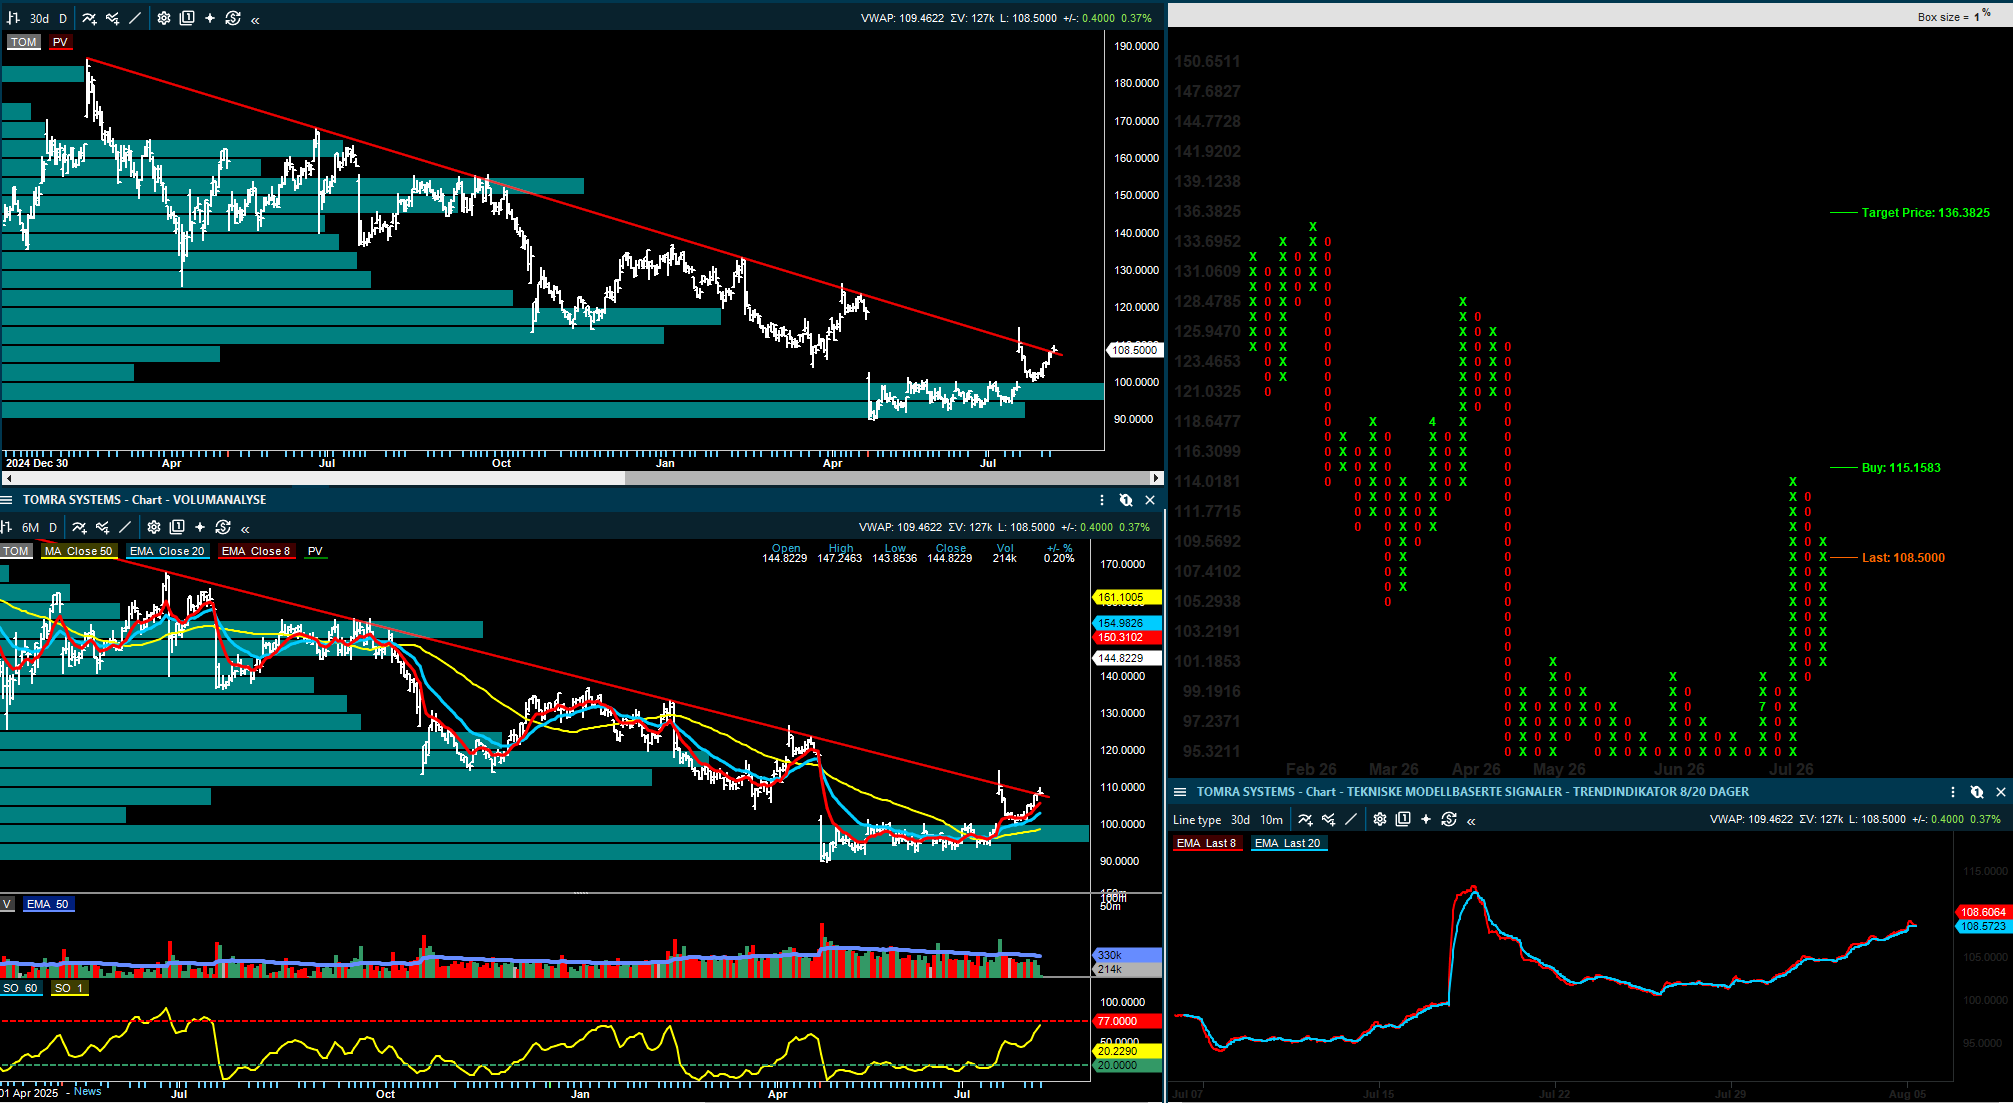
Inside Oslo Børs: Hexagon får sitt andre kraftige kurs gap opp og er å betrakte som kraftig overkjøpt. Det indikative kursmålet til PF modellen ved 13,96 er blitt innfridd og kombinert med en kraftig overkjøpt situasjon hvor taktisk trendindikator er på 95 gjør det vanskelig å løpe etter slike aksjer. Avventer en korreksjonsfase for et nytt setup siden PF modellen er blitt innfridd.

Norwegian: bedre enn fryktet, men prisingen er fortsatt nyansert

Pareto Securities beholder kursmålet for Norwegian Air Shuttle på 18 kroner, Kjøp.

Arctic Securities beholder kursmålet for Norwegian Air Shuttle på 17 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Norwegian Air Shuttle på 14 kroner, Hold.

Norwegian Air Shuttle leverte julitrafikk-tall som i hovedsak var bedre enn fryktet. Kapasiteten økte seks prosent, i tråd med Q3-guidingen. Belegget holdt seg høyt på 92 prosent, mens yielden falt to prosent fra året før. Pareto omtaler rapporten som en oppdatering som gir mer komfort rundt estimatene.

Arctic kaller rapporten solid. Meglerhuset peker på fem prosent passasjervekst, bedre regularitet og punktlighet, og et sterkere utsyn for andre halvår. Bookingtrendene forbedret seg i juli sammenlignet med juni, og selskapet melder at bedringen fortsatte inn i august.

ABG er mer forsiktig. Meglerhuset mener rapporten var noe bedre enn fryktet, men peker samtidig på at konsensus for Q3 fortsatt kan være for høyt. ABG ligger fire til fem prosent under markedet på Q3-estimatene. SB1 peker også på at passasjerinntektsveksten i juli på 3,8 prosent ligger under konsensusforventningen for Q3-omsetningen på 5,7 prosent.

Forskjellen mellom meglerhusene handler derfor ikke om tallene var svake. Det handler om hvor mye tallene indikerer for resten av kvartalene. Norwegian viser at kapasiteten blir fylt og at etterspørselen bedrer seg. Men yielden er fortsatt ned. Det gjør at høstens bookingbilde blir viktigere enn juli tallene isolert.

For investorer blir vurderingen enkel: trafikken gir mindre nedsiderisiko enn fryktet, men ikke full trygghet for marginene. Aksjen trenger fortsatt bevis på at bedre etterspørsel også kan gi bedre inntektskvalitet.

Inside Oslo Børs: Norwegian chartet er vanskelig å tolke siden det er så mye overliggende motstand. Kursen kan komme til å måtte kjempe for hver 50-øring oppover. Volumprofilen kommer inn med det mest omsatte nivået fra dagens nivåer og opp til 14-nivået. Fra 14 overtar det nest mest omsatte nivået kombinert med at 50 dager motstanden kommer inn ved 14,25. Taktisk trendindikator tester 20-nivået og således understøtter ikke denne en sterkere rekyl foreløpig. Kursen tester imidlertid et PF kjøpssignal ved 13,42-nivået, hvor det indikative kursmålet er opp mot 14,39. Altså oppe innenfor det sterkere motstandsbeltet. Det tekniske fremstår ikke som helt klarlagt og trenger å se økt volum og momentum. Formasjonen ser nesten ut som et bear-flagg, hvilket kan gå over til en sidelengs konsolideringsboks inntil markedet mottar sterkere impulser.

Okeanis Eco Tankers: ekstrem inntjening møter høy verdsettelse

Pareto Securities hever kursmålet for Okeanis Eco Tankers til 590 kroner, gjentar Hold.

SB1 Markets hever kursmålet for Okeanis Eco Tankers til 600 kroner (590), senker anbefalingen til Nøytral.

DNB Carnegie hever kursmålet for Okeanis Eco Tankers til 610 kroner (570), gjentar Hold.

ABG Sundal Collier hever kursmålet for Okeanis Eco Tankers til 597 kroner (554), gjentar Hold.

Arctic Securities hever kursmålet for Okeanis Eco Tankers til 72 dollar (70), gjentar Kjøp.


Okeanis Eco Tankers leverte et kvartal som alle meglerhusene beskriver som svært sterkt. Pareto kaller Q2 spektakulært. Justert resultat per aksje var 5,9 dollar, mot Pareto sitt anslag på 4,8 dollar og konsensus på 4,6 dollar. Utbyttet på 5,25 dollar per aksje var om lag 25 prosent over forventningene.

Q3 ser også svært sterkt ut. Pareto viser til at 48 prosent av VLCC-dagene er booket til 206.600 dollar dagen, og 42 prosent av suezmax-dagene til 133.000 dollar dagen. Arctic estimerer Q3-resultat på 4,84 dollar per aksje dersom de åpne dagene prises til 170.000 dollar for VLCC og 100.000 dollar for suezmax.

Uenigheten handler om aksjen, ikke om driften. Arctic mener det fortsatt ikke er slutt på tankfesten og gjentar Kjøp. DNB, Pareto, ABG og SB1 er mer forsiktige. De peker på at Okeanis Eco Tankers allerede prises med premie til verdijustert egenkapital, samtidig som VLCC-ordreboken er høy og inntjeningen er uvanlig syklisk.

SB1 senker anbefalingen fra Kjøp til Nøytral etter sterk kursoppgang. Meglerhuset mener mye av oppsiden nå er tatt ut. DNB løfter kursmålet, men gjentar Hold fordi verdsettelsen allerede krever svært høye rater over tid. Pareto peker også på at markedet kan normaliseres når friksjonene i Hormuz, Rødehavet og CPC etter hvert avtar.

Dette er dagens tydeligste eksempel på forskjellen hva selskapet leverer og hvor kursen ligger. Selskapet leverer svært høy kontantstrøm. Aksjen priser allerede inn en god del av dette. Dermed blir spørsmålet ikke om inntjeningen er sterk, men hvor lenge den varer.

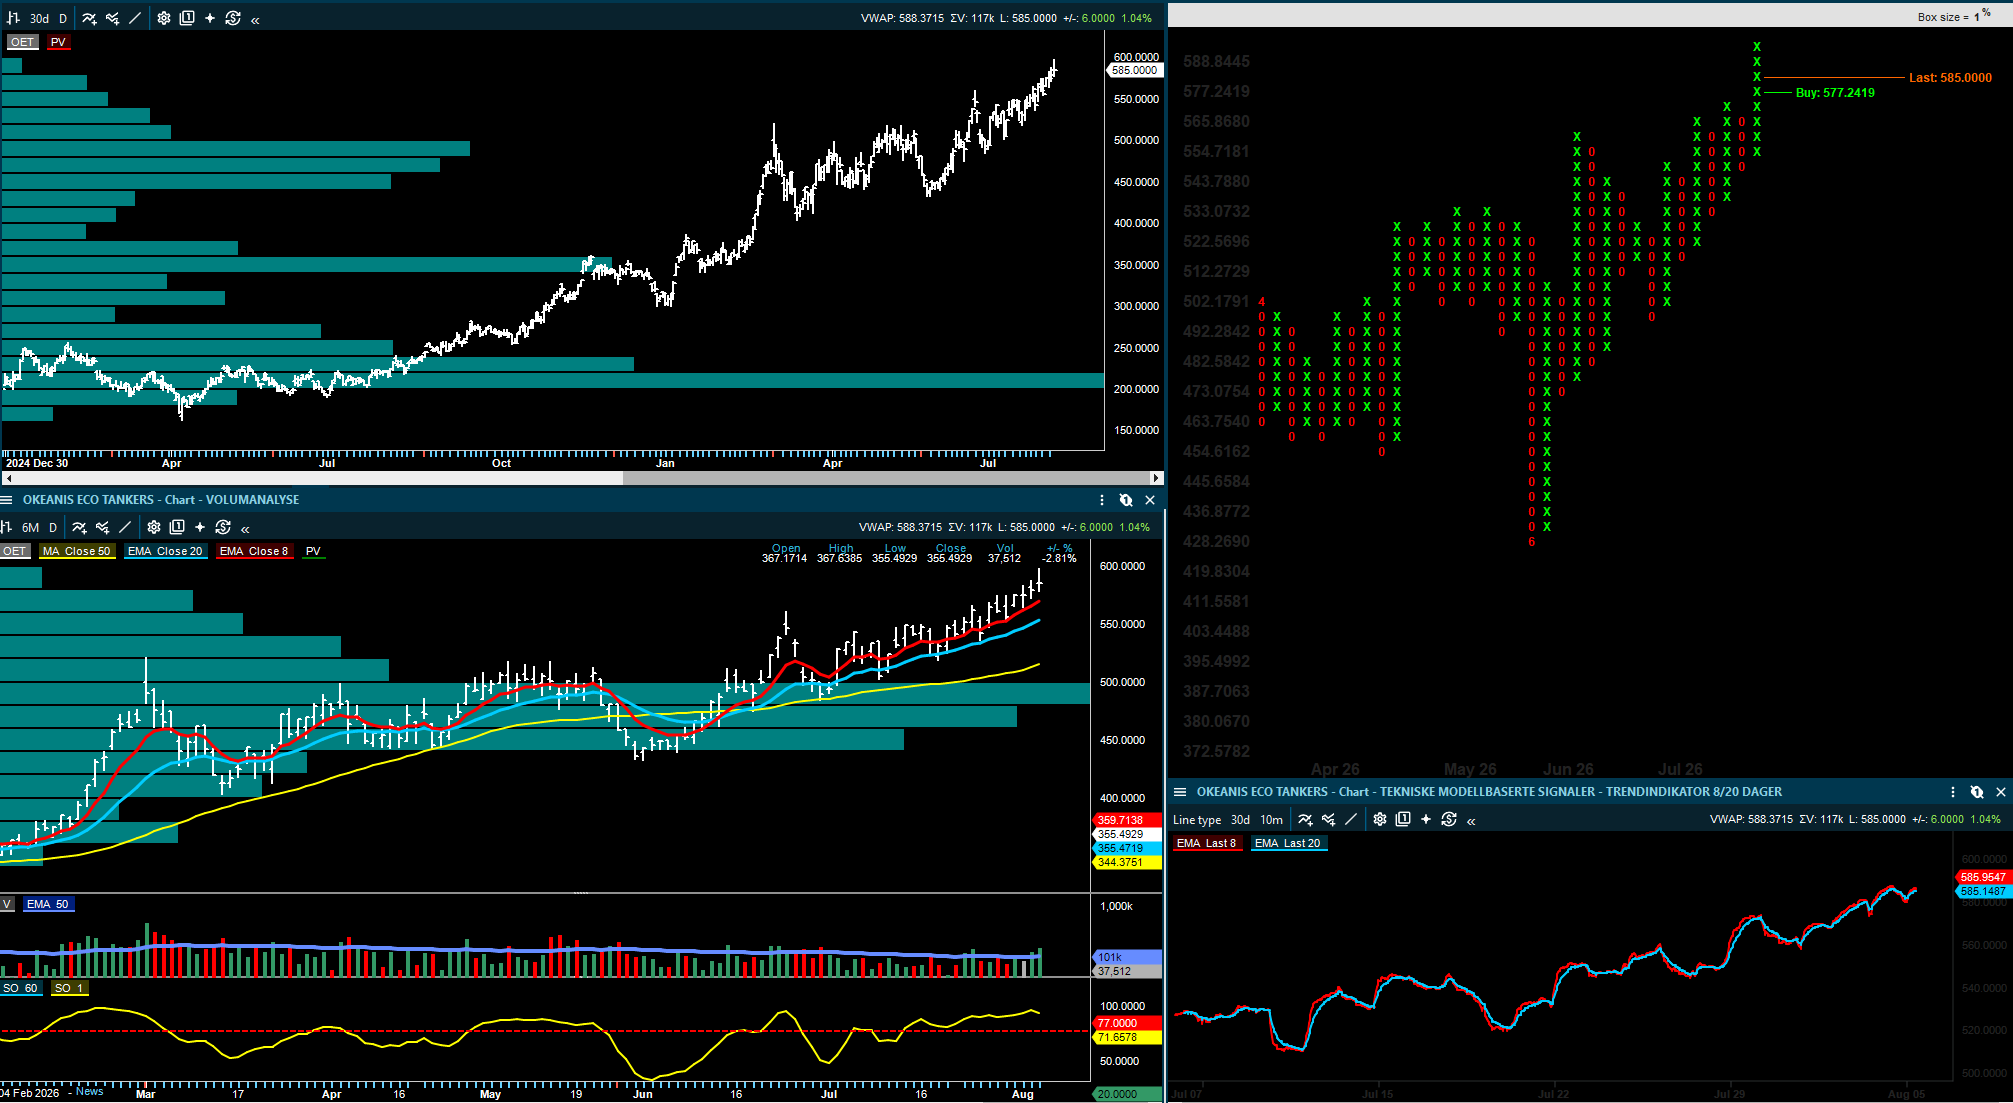
Inside Oslo Børs: Kursen handles i nærheten av en rekke av kursmålene kombinert med at aksjen fikk i går en negativ key-reversal på et kraftig tiltakende volum. Dette kan indikere at større investorer, som har sittet en stund, overførte aksjer til sent ankomne investorer. Har ikke noe rent teknisk å utsette på trendutviklingen, men kombinasjonen av key-reversal i en moden trend og sterke tall er i mange tilfeller et klassisk toppsignal. Når kursene ikke stiger videre på gode og spektakulære tall sier markedet at mange er inne i aksjen og at neste fase kan være distribusjonsfase/korreksjonsfase.

Shipping: sterke tankrater, men geopolitikken kan snu bildet raskt

Shippingoppdateringene viser fortsatt et svært sterkt tankmarked. Arctic peker på at asiatisk etterspørsel ser bedre ut, samtidig som usikkerheten rundt Hormuz fortsetter å binde opp tonnasje. Fearnley viser til høye VLCC-rater, sterke Q2-tall fra DHT og solide bookingnivåer inn i Q3.

ABG er likevel mer forsiktig på tankaksjene. Meglerhuset beregner at shippinggruppen handles til 1,06 ganger verdijustert egenkapital, og at tankaksjene samlet ligger rundt 1,01 ganger. For råoljetank mener ABG at dagens aksjeprising krever at de høye ratene varer lenge nok til å forsvare svært høye skipsverdier.

I tørrbulk er bildet bedre enn tidligere i sommer. Capesize-ratene steg til rundt 42.700 dollar dagen i flere av morgenens oppdateringer, mens Panamax lå rundt 20.000 dollar dagen. LPG-ratene er fortsatt høye, men noe ned på dagen. Samlet er dette et sterkt markedsbilde, men et bilde som er avhengig av geopolitikk, flaskehalser og distribusjonsproblemer.

For norske shippinginvestorer blir dette et marked der kontantstrømmen er kraftig, men der nyhetsrisikoen er uvanlig høy. Samtidig som trendene har vedvart lenge og casene er over en lengre periode blitt akkumulert. En reell løsning i Hormuz kan gi bedre volumflyt, men samtidig redusere deler av risikopremien i ratene. Derfor er retningen i shipping fortsatt tett knyttet til politikk, ikke bare klassisk tilbud og etterspørsel.

Panoro, BlueNord og Vår: produksjon, priser og Tyra i fokus

Pareto Securities beholder kursmålet for Panoro Energy på 45 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Panoro Energy på 42 kroner, Kjøp.

Fearnley Securities beholder kursmålet for BlueNord på 694 kroner, Kjøp.

Arctic Securities beholder kursmålet for BlueNord på 620 kroner, Kjøp.

Panoro Energy kom med en Q2-oppdatering der hovedbildet er bedre produksjon og sterk realisert oljepris, men med rapporteringsstøy. Pareto peker på proforma-produksjon på 15.500 fat per dag, i tråd med meglerhusets anslag og 13 prosent foran konsensus på rapportert IFRS-basis. Selskapet gjentar guidingen for 2026 på 15.000–17.000 fat per dag, og nåværende produksjon ligger over 17.500 fat per dag.

Prisen var sterk. Pareto viser til realisert oljepris på 108,9 dollar fatet, rundt fem dollar over Dated Brent og rundt 12 dollar over ICE Brent. Fearnley peker samtidig på at løftede volumer på IFRS-basis var lave. Det betyr at den rapporterte kvartalsomsetningen kan se svakere ut enn den underliggende produksjonen tilsier.

For Panoro blir det derfor viktig å skille mellom kontantstrømspotensial og regnskapsmessig timing. Selskapet gjentar målet om 20.000 fat per dag i første halvår 2027. Arbeidene i Ekvatorial-Guinea og Gabon blir viktige for å gjøre den planen mer synlig.

Inside Oslo Børs: Ikke noe spesielt sterkt teknisk bilde for Panoro, hvor kursen konsoliderer nedover langs 50 dager snittet. Taktisk trendindikator er fallende/sidelengs og på 26, hvilket indikerer en svak trend. Ingen signaler i PF modellen og 8 dager befinner seg marginalt over 20 dager, men begge går sidelengs. Inntil 50 dager motstanden blir tatt ut er det tekniske å betrakte som nøytralt.

BlueNord viser samtidig at Tyra er tilbake etter vedlikehold. Produksjonen i juli var 42.700 fat oljeekvivalenter per dag, opp fra juni og innenfor Q3-guidingen. Tyra bidro med 25.400 fat per dag og satte ny dagsrekord på 28.400 fat per dag. Basefeltene var svakere, og august blir påvirket av vedlikehold på Halfdan A og arbeid på Dan.

Inside Oslo Børs: Bluenord har gappet opp på tirsdag og det at den har to lav momentumsdager i etterkant kan enten signalisere en kortsiktig topp eller forberedelser for en videre oppgang. Tatt i betraktning at det er nedsiderisk i Brent, som følge av tilsynelatende positive Hormuz-nyheter øker risken for at det kan bli en kortsiktig topp siden PF modellen ikke understøtter.

For Vår Energi er dette relevant fordi BlueNord-transaksjonen fortsatt handler om produksjonsprofil og kontantstrøm etter gjennomføring. Tyra ser bedre ut, mens basefeltene minner investorene om at en månedlig produksjonsrapport kan inneholde mye støy.

Offshore drilling: bedre tall, men ikke alle signaler er like sterke

SB1 Markets beholder kursmålet for Transocean på 7 dollar, Nøytral.

Arctic Securities beholder kursmålet for Valaris på 104 dollar, Hold.

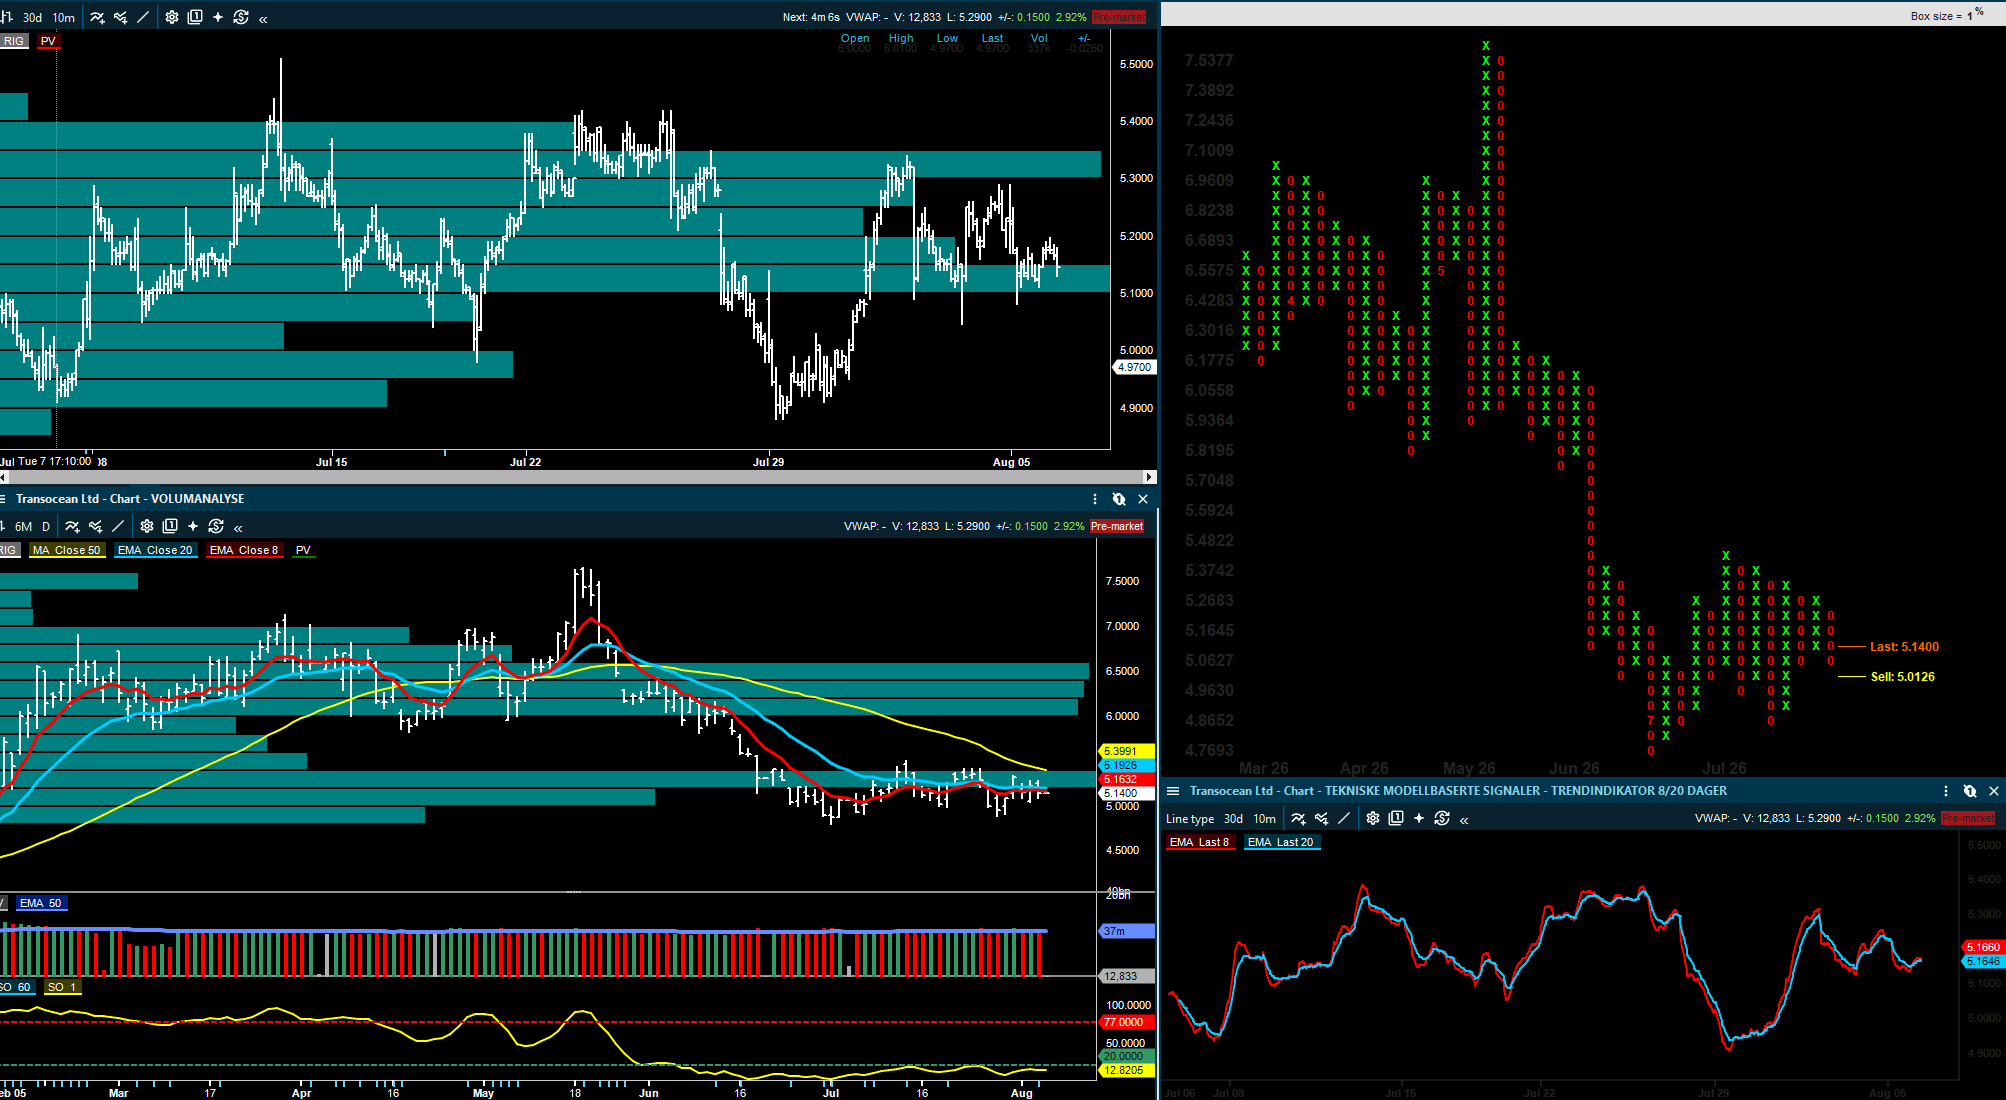
Offshore drilling hadde flere positive rapporter. Transocean leverte inntekter på 966 millioner dollar og justert EBITDA på 312 millioner dollar, ifølge ABG. Det var klart foran konsensus. Selskapet løftet samtidig midtpunktet i 2026-guidingen for EBITDA til 1,4 milliarder dollar.

SB1 peker på at Transocean har lagt til fem nye kontrakter siden forrige flåteoppdatering, tilsvarende rundt 1,7 års arbeid til en gjennomsnittlig dagrate på 461.000 dollar. Det gir bedre kontraktsdekning og støtter bildet av et strammere marked for høykapasitetsrigger.

Valaris leverte også bedre tall enn ventet. Arctic viser til justert EBITDA på 97 millioner dollar, 17 prosent over konsensus, og at sammenslåingen med Transocean fortsatt ventes sluttført i fjerde kvartal. Samtidig var det kostnader knyttet til Midtøsten, men selskapet venter at denne effekten dempes i andre halvår.

For Akastor er HMH-rapporten mer blandet. HMH hadde justert EBITDA på 33,9 millioner dollar, under konsensus, men marginene bedret seg og ordreinngangen var 205 millioner dollar. Book-to-bill på 1,2 ganger gir støtte til aktiviteten, men rapporten gir ikke et like rent positivt signal som Transocean og Valaris.

Hovedbildet er at offshore drilling er i bedring, men at markedet fortsatt skiller mellom selskaper med høy kontraktsdekning, sterk drift og sterkere kontantstrøm, og selskaper der veien til høyere inntjening tar lenger tid.

MPC Energy Solutions, Selvaag og Gigante: mindre selskaper med tydelige signaler

Fearnley Securities senker kursmålet for MPC Energy Solutions til 16 kroner (17), gjentar Kjøp.

ABG Sundal Collier beholder kursmålet for Selvaag Bolig på 41 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Gigante Salmon på 13 kroner, Kjøp.

MPC Energy Solutions er blitt ett utbyttecase. Fearnley skriver at selskapet har levert på salgsplanen. San Patricio nådde COD i juli, Project Merlin ble sluttført til 28,3 millioner dollar, og selskapet har signert salg av Los Girasoles i Colombia. Selskapet planlegger et utbytte på rundt 29 millioner dollar i tredje kvartal, tilsvarende omtrent 12,6 kroner per aksje.

Det betyr at investeringscaset i MPC Energy Solutions i liten grad handler om ny vekst. Den handler om hvor mye kontantene og gjenværende eiendeler faktisk blir verdt for aksjonærene, og hvor raskt selskapet kan betale ut verdiene.

Selvaag Bolig leverte et svakere Q2 enn ventet på marginer. ABG peker på EBIT på 114 millioner kroner, under både ABGs anslag og konsensus. Problemet er lavere prosjektmarginer på to prosjekter. Det kan gi kutt i estimatene for 2026 og også for 2027–2028, fordi de samme prosjektene fortsatt utgjør en del av kommende leveranser.

Samtidig er ikke alt negativt i Selvaag Bolig. Salget de siste 12 månedene er betydelig bedre enn ved inngangen til året, og selskapet har flere enheter klare for salg dersom markedet tillater det. Fornebu-salget til høsten blir derfor viktig.

Gigante Salmon er fortsatt i en tidlig fase. DNB venter at Q2 vil vise driftsmessig break-even, med operasjonelt EBIT på rundt 2 millioner kroner. Slaktevolumet var 653 tonn, og realisert pris var 62,4 kroner kiloen. For investorer handler rapporten mer om biologi, kostnadskontroll og videre oppskalering enn om selve Q2-resultatet.

Ørsted, Vestas og fornybar: mer blandet bilde

Fornybarbildet er mer delt. ABG har Ørsted på Hold og venter at Q2 påvirkes av regnskapseffekter. Meglerhuset estimerer justert EBITDA 11 prosent under konsensus, en regnskapseffekt på rundt 200 millioner danske kroner fra gassmarkedet og nedskrivninger på rundt 1,5 milliarder danske kroner.

Dette står i kontrast til mer positive Ørsted-oppdateringer fra andre meglerhus tidligere i sommer. SB1 hadde Kjøp og kursmål 220 danske kroner, mens SEB hadde Kjøp og kursmål 190 danske kroner. Forskjellen ligger i tidshorisonten. De positive vurderingene handler om gjennomføring, capex-kontroll og kontantstrøm i 2027–2028. ABGs kortsiktige bekymring handler om svakere Q2 og få nærliggende positive triggere.

For Vestas er ABG mer positiv. Meglerhuset venter et nytt greit kvartal, med justert EBIT omtrent på linje med Bloomberg-konsensus, men ligger høyere enn markedet for andre halvår. Det betyr at ordrefasing og marginutvikling i andre halvår blir viktigere enn Q2 alene.

For fornybar aksjene er derfor bildet fortsatt todelt. Kraftpriser og langsiktige rammevilkår har bedret seg på noen områder, men investorer belønner først og fremst selskaper som kan vise kontroll på capex, prosjektgjennomføring og fri kontantstrøm.

Markedet: olje, Hormuz og produktlagre styrer dagsformen

Oljeprisen ligger rundt 80-79 dollar fatet i morgenens oppdateringer. Det er ikke selve oljeprisen som dominerer nyhetsbildet, men hvordan markedet priser risikoen rundt Hormuz, Rødehavet og regionale angrep på energiinfrastruktur.

Pareto og Fearnley peker på at forhandlingene mellom Iran og Oman kan gi en løsning for skipsfart gjennom Hormuz, men detaljene virker politisk vanskelige. Flere rapporter peker på at Iran kan få større kontroll over trafikken gjennom stredet. SEB omtaler situasjonen som noe investorene bør se bli bekreftet før de legger til grunn en varig gjenåpning.

I USA viste lagertallene et råoljelagerbygg på 2,5 millioner fat, mens bensin og destillater falt. Det demper noe av oljeprisbildet, men produktmarkedet er fortsatt stramt. Samtidig bidrar Houthi-angrepene mot saudiske tankskip til at shippingrisikoen holder seg høy.

For Oslo Børs betyr dette at energi- og shippingaksjer fortsatt får støtte fra geopolitikk og høye rater, men også at nyhetsstrømmen kan snu raskt.

Kursmål og anbefalinger jeg har fått med meg

Pareto Securities oppgir Kjøp og kursmål 235 kroner for Nordic Semiconductor.

ABG Sundal Collier beholder kursmålet for Nordic Semiconductor på 230 kroner, Kjøp.

Pareto Securities beholder kursmålet for Hexagon Composites på 17 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Hexagon Composites på 13,50 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Hexagon Composites på 17 kroner, Kjøp.

Pareto Securities beholder kursmålet for Norwegian Air Shuttle på 18 kroner, Kjøp.

Arctic Securities beholder kursmålet for Norwegian Air Shuttle på 17 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Norwegian Air Shuttle på 14 kroner, Hold.

Pareto Securities hever kursmålet for Okeanis Eco Tankers til 590 kroner, gjentar Hold.

SB1 Markets hever kursmålet for Okeanis Eco Tankers til 600 kroner (590), senker anbefalingen til Nøytral.

DNB Carnegie hever kursmålet for Okeanis Eco Tankers til 610 kroner (570), gjentar Hold.

ABG Sundal Collier hever kursmålet for Okeanis Eco Tankers til 597 kroner (554), gjentar Hold.

Arctic Securities hever kursmålet for Okeanis Eco Tankers til 72 dollar (70), gjentar Kjøp.

Pareto Securities beholder kursmålet for Panoro Energy på 45 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Panoro Energy på 42 kroner, Kjøp.

Fearnley Securities beholder kursmålet for BlueNord på 694 kroner, Kjøp.

Arctic Securities beholder kursmålet for BlueNord på 620 kroner, Kjøp.

Fearnley Securities senker kursmålet for MPC Energy Solutions til 16 kroner (17), gjentar Kjøp.

ABG Sundal Collier beholder kursmålet for Selvaag Bolig på 41 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Gigante Salmon på 13 kroner, Kjøp.

SB1 Markets beholder kursmålet for Transocean på 7 dollar, Nøytral.

Arctic Securities beholder kursmålet for Valaris på 104 dollar, Hold.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
August 05
Image from Roger K.'s post
1 / 3
Image from Roger K.'s post
2 / 3
Image from Roger K.'s post
3 / 3

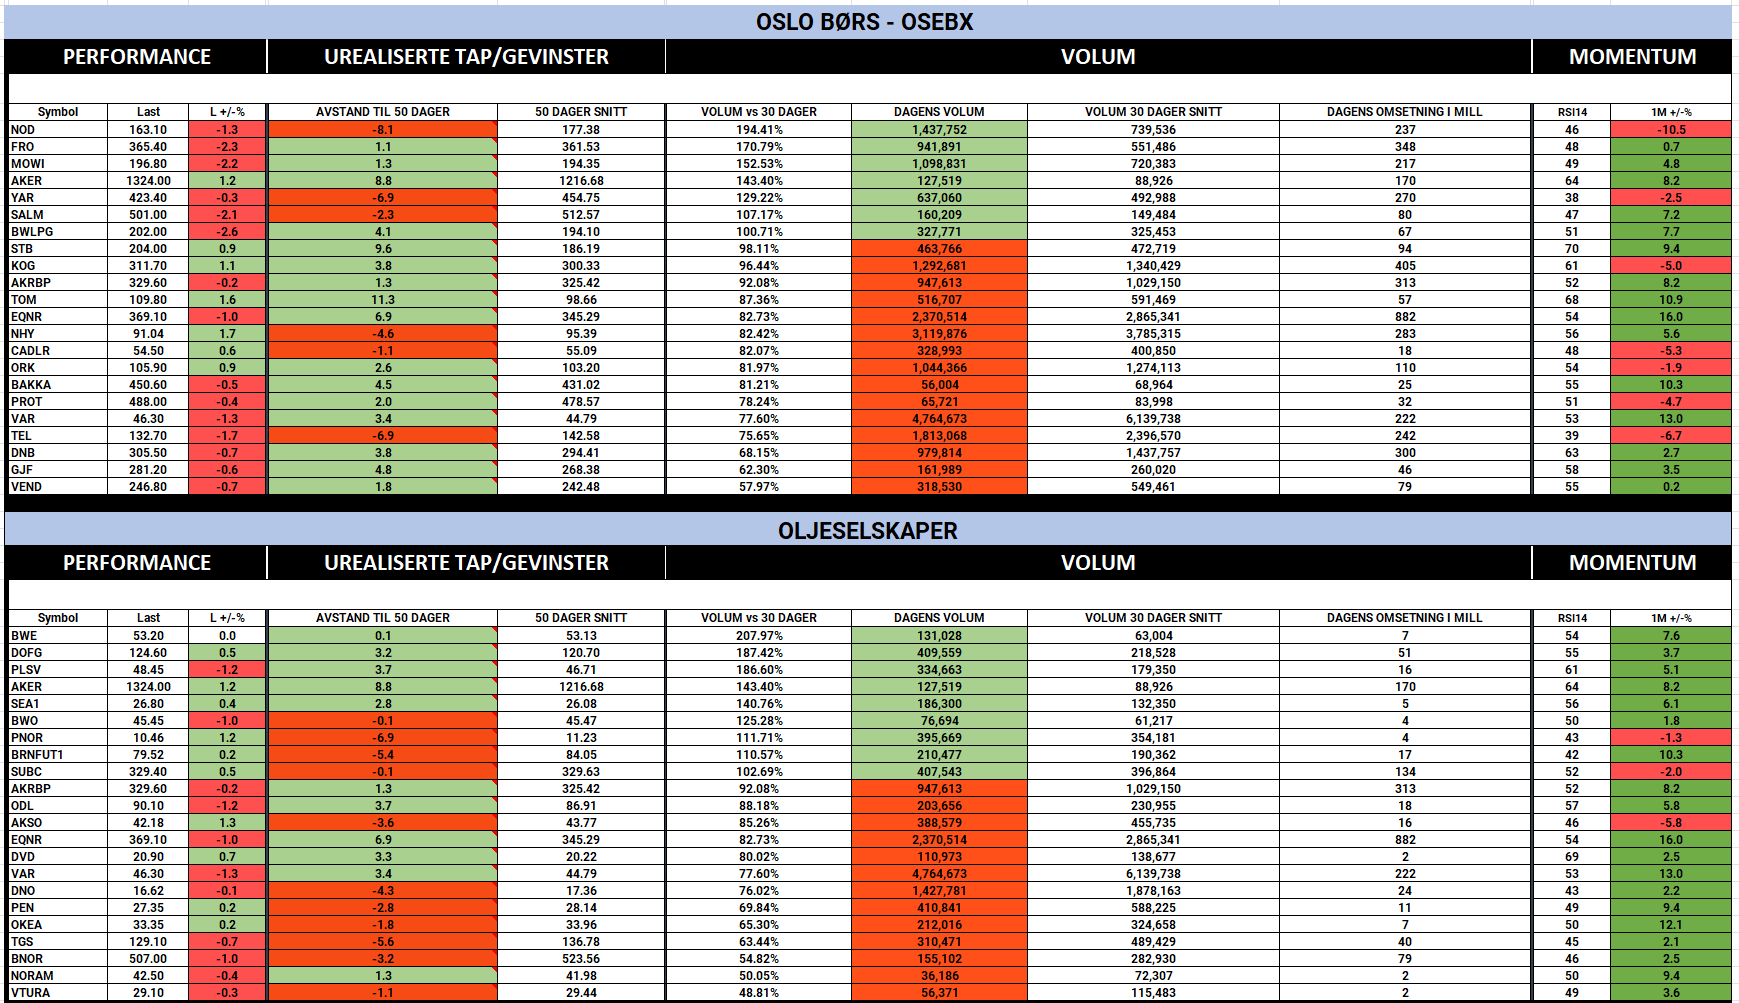
Inside Oslo Børs:

Selskaper sortert på volum vs 30 dager snittet

August 05
Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

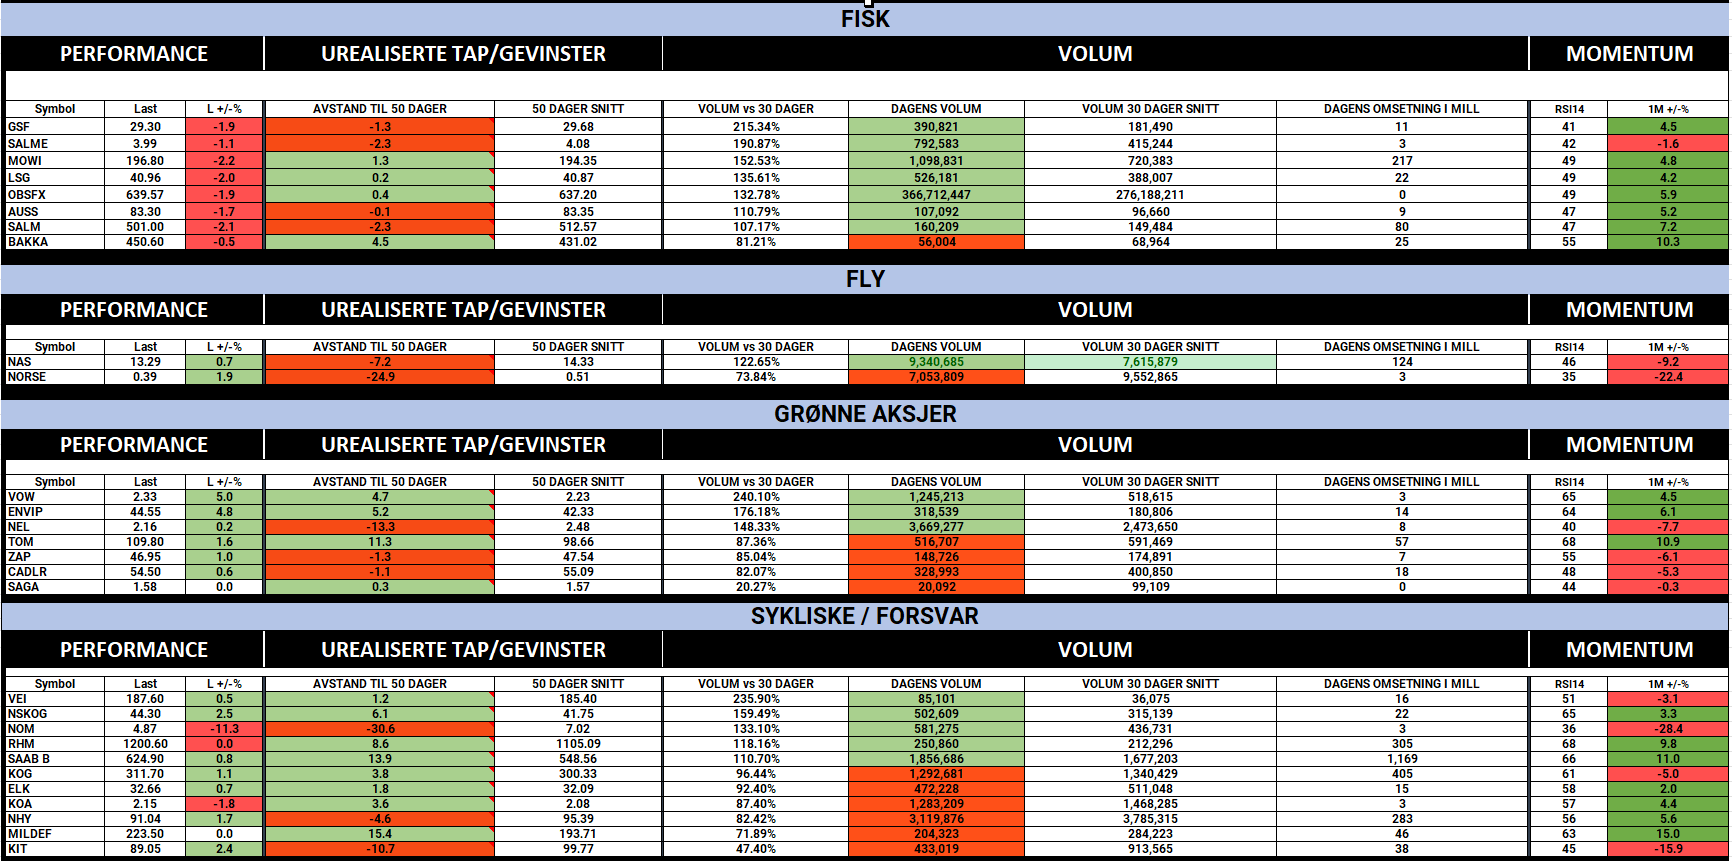
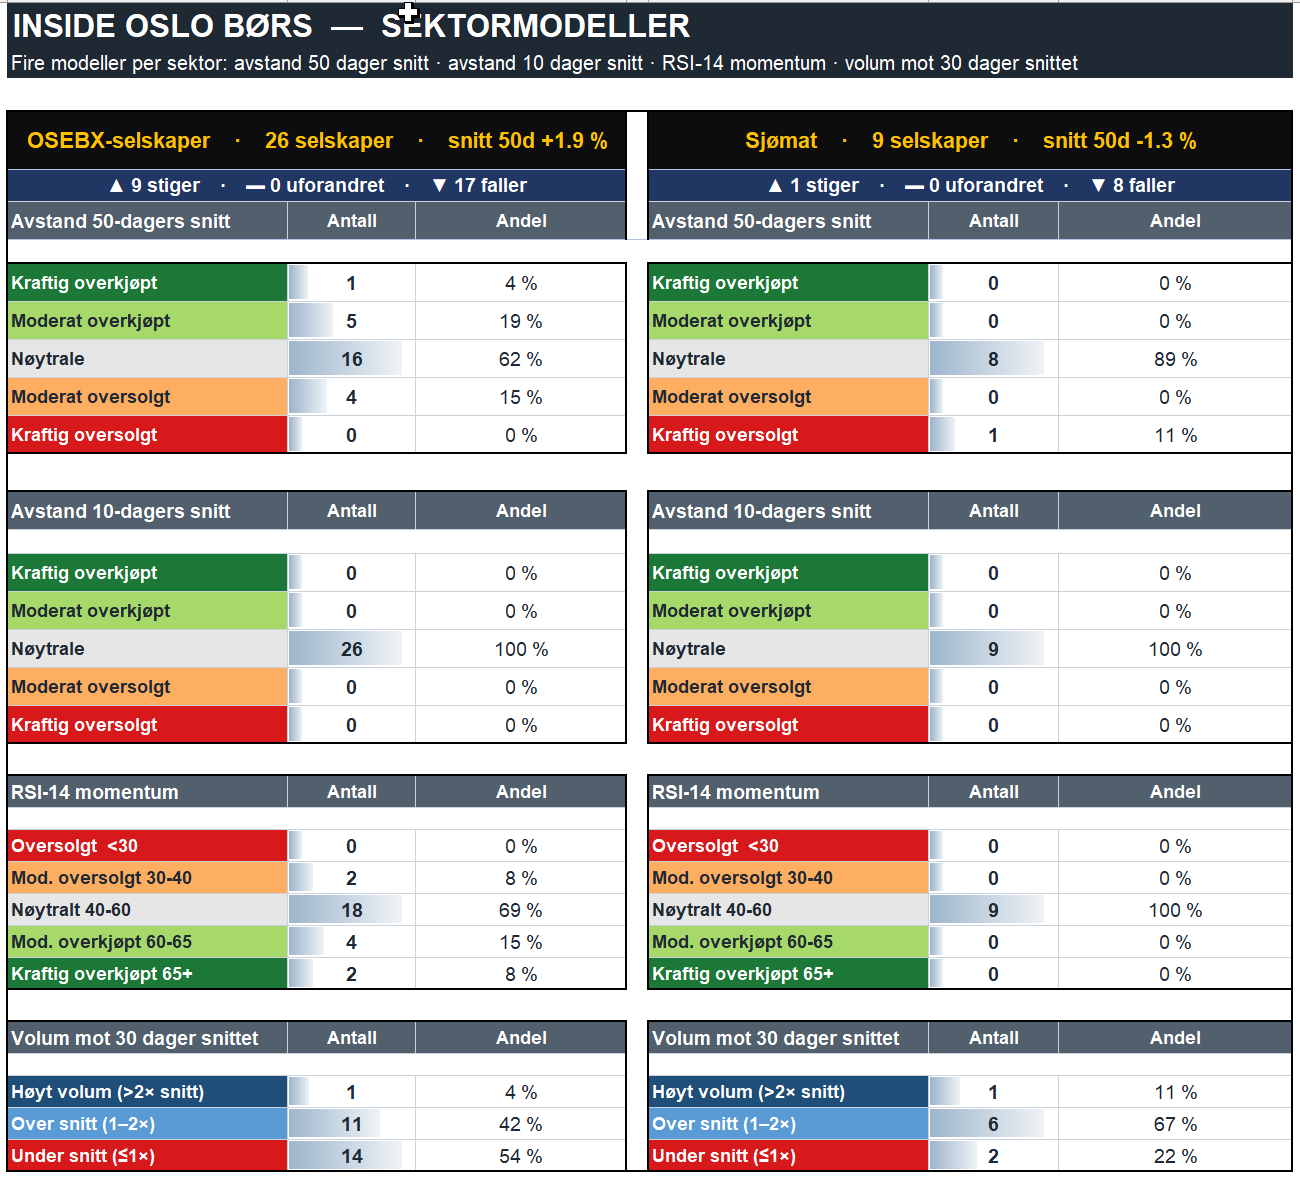
Inside Oslo Børs:

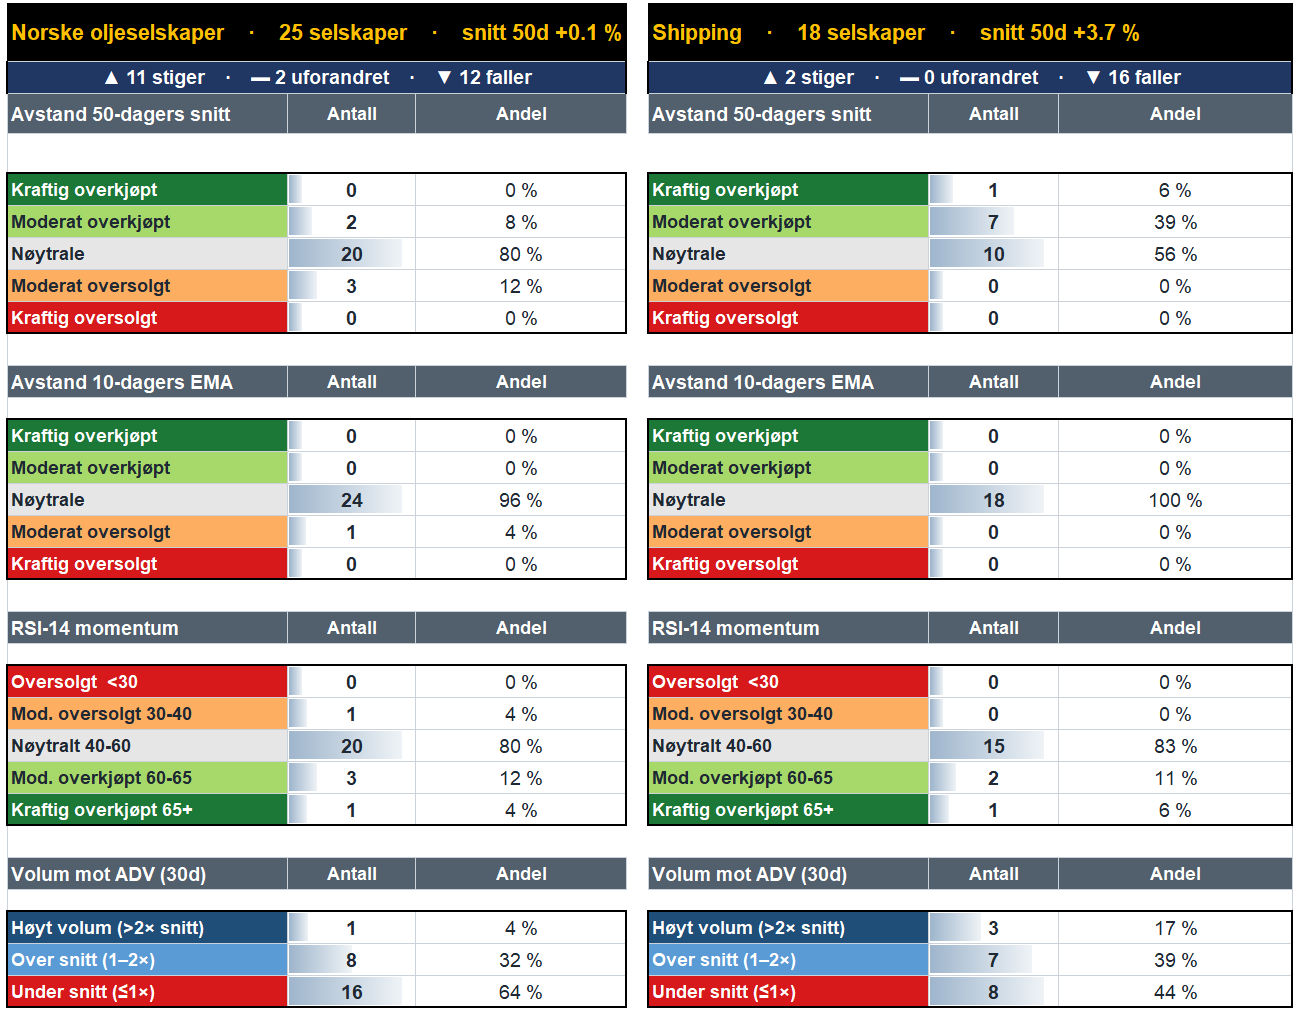
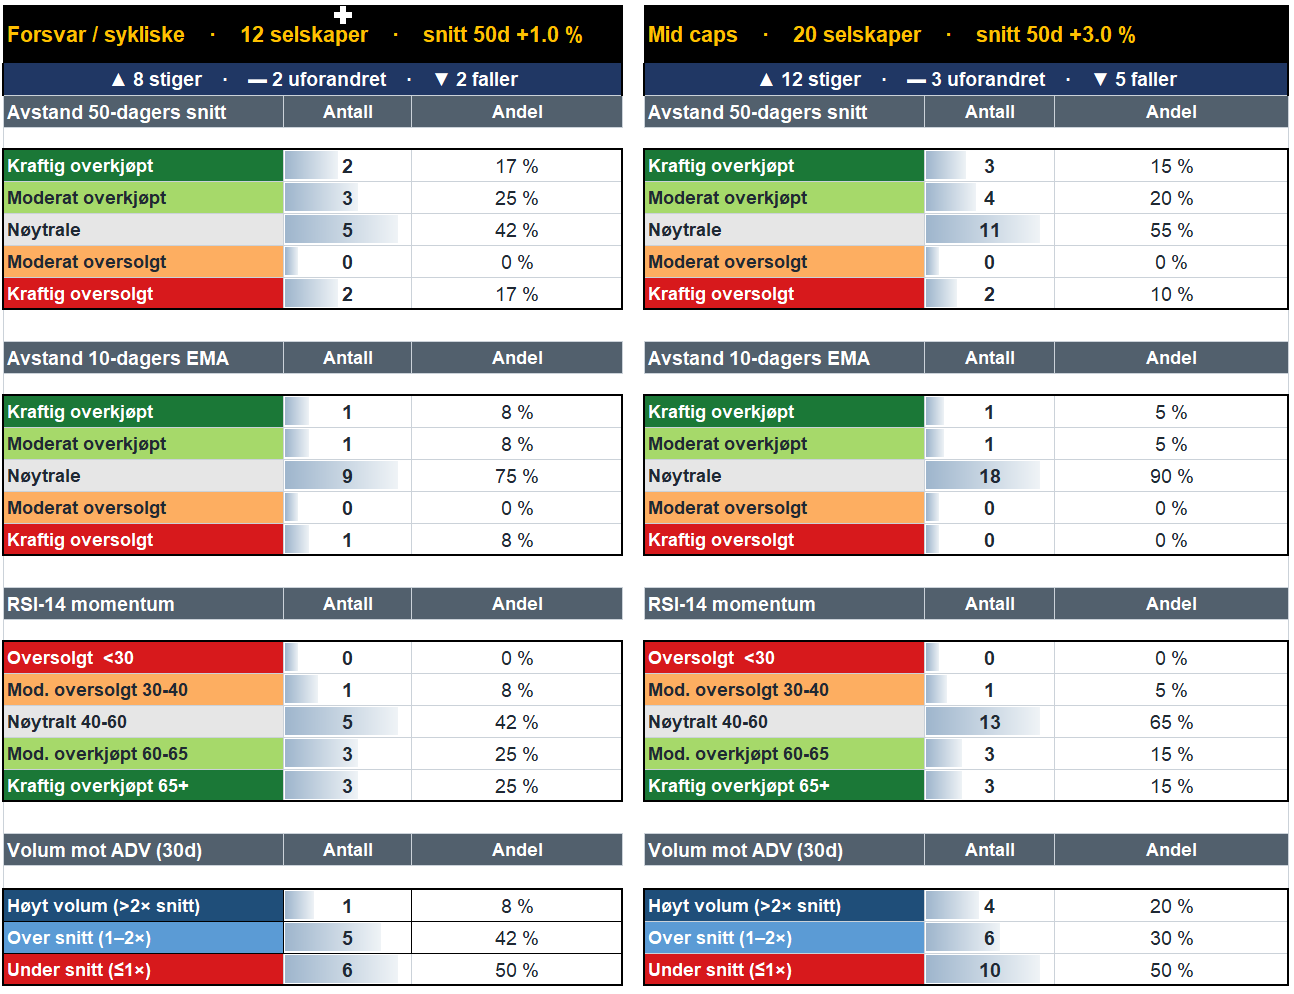
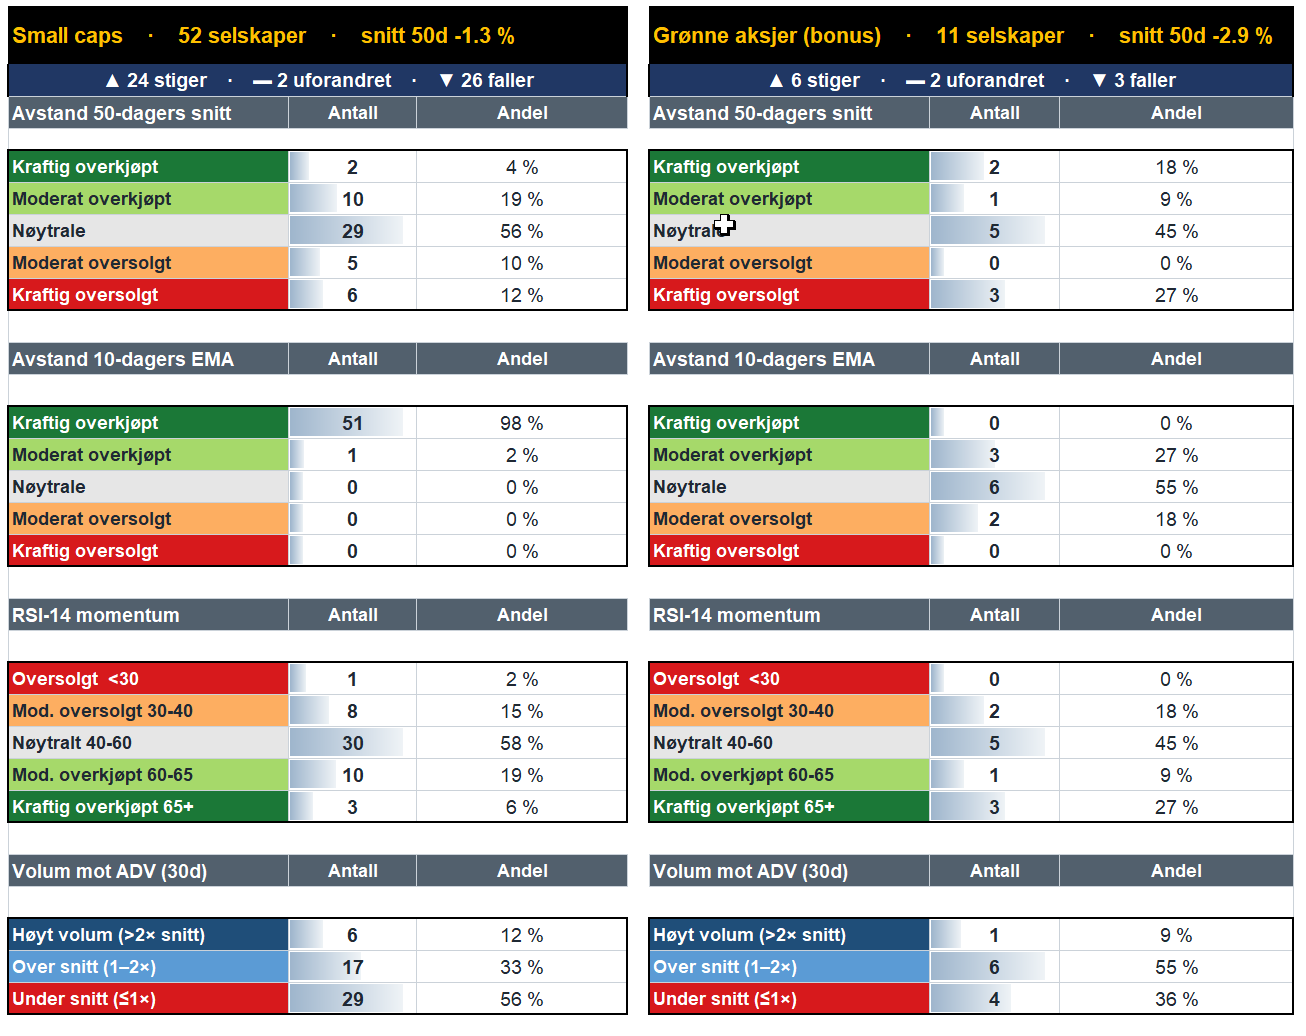
Teknisk tilstand til aksjer og sektorer på Oslo Børs

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
August 05
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

BTIG Teknisk Markedskommentar:

Ikke bli brent to ganger, Inneværende markedsrekyl møter sin første store test!


BTIG har et meget positivt renommé innen tekniske- og markedsanalyser, der de blir sett på som en profesjonell aktør som kombinerer tradingorientert innsikt med mer tradisjonell fundamental- og makroanalyse. Det gjør BTIG relevante for investorer som ønsker kortsiktige markedsanalyser, momentumvurderinger og konkrete markedssignaler. Jeg har fulgt BTIG med stor interesse i en årrekke.

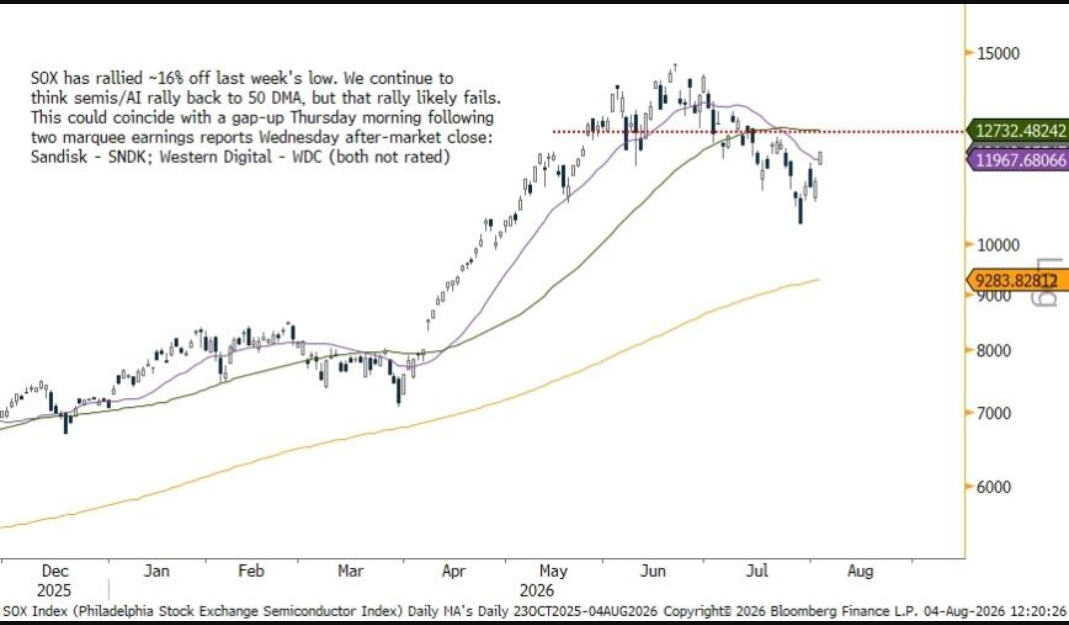
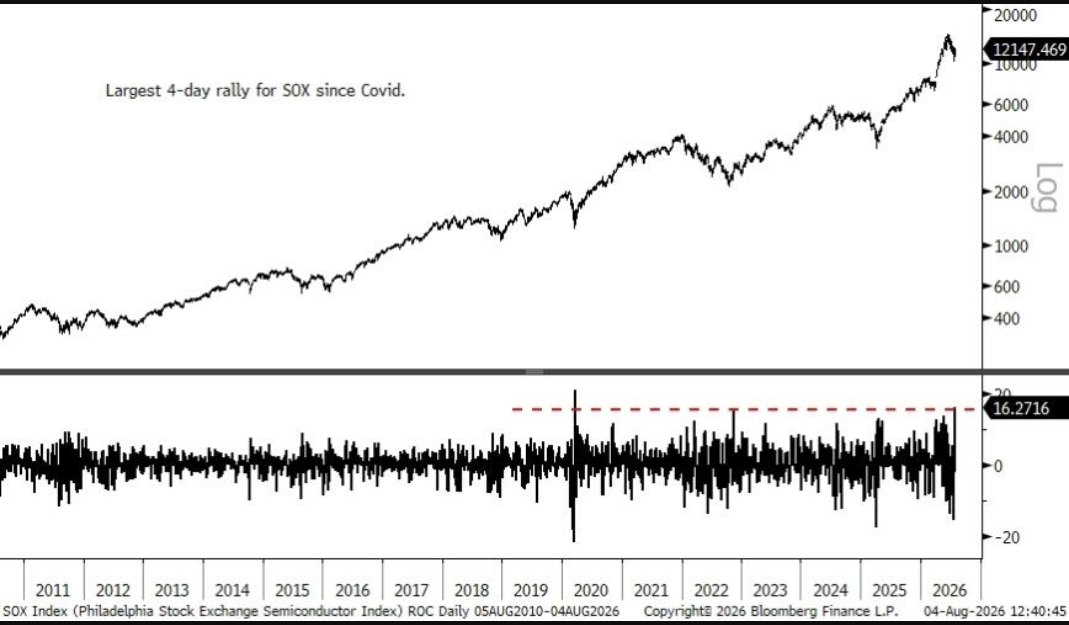
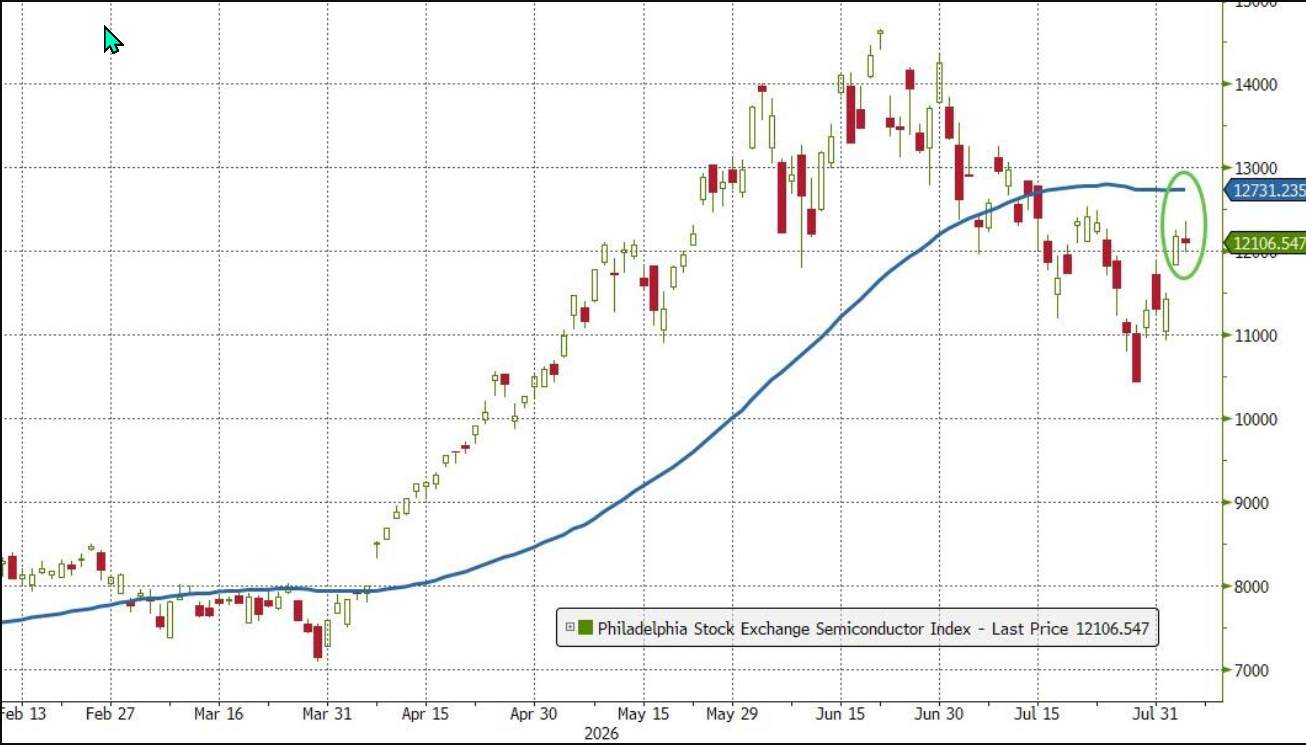
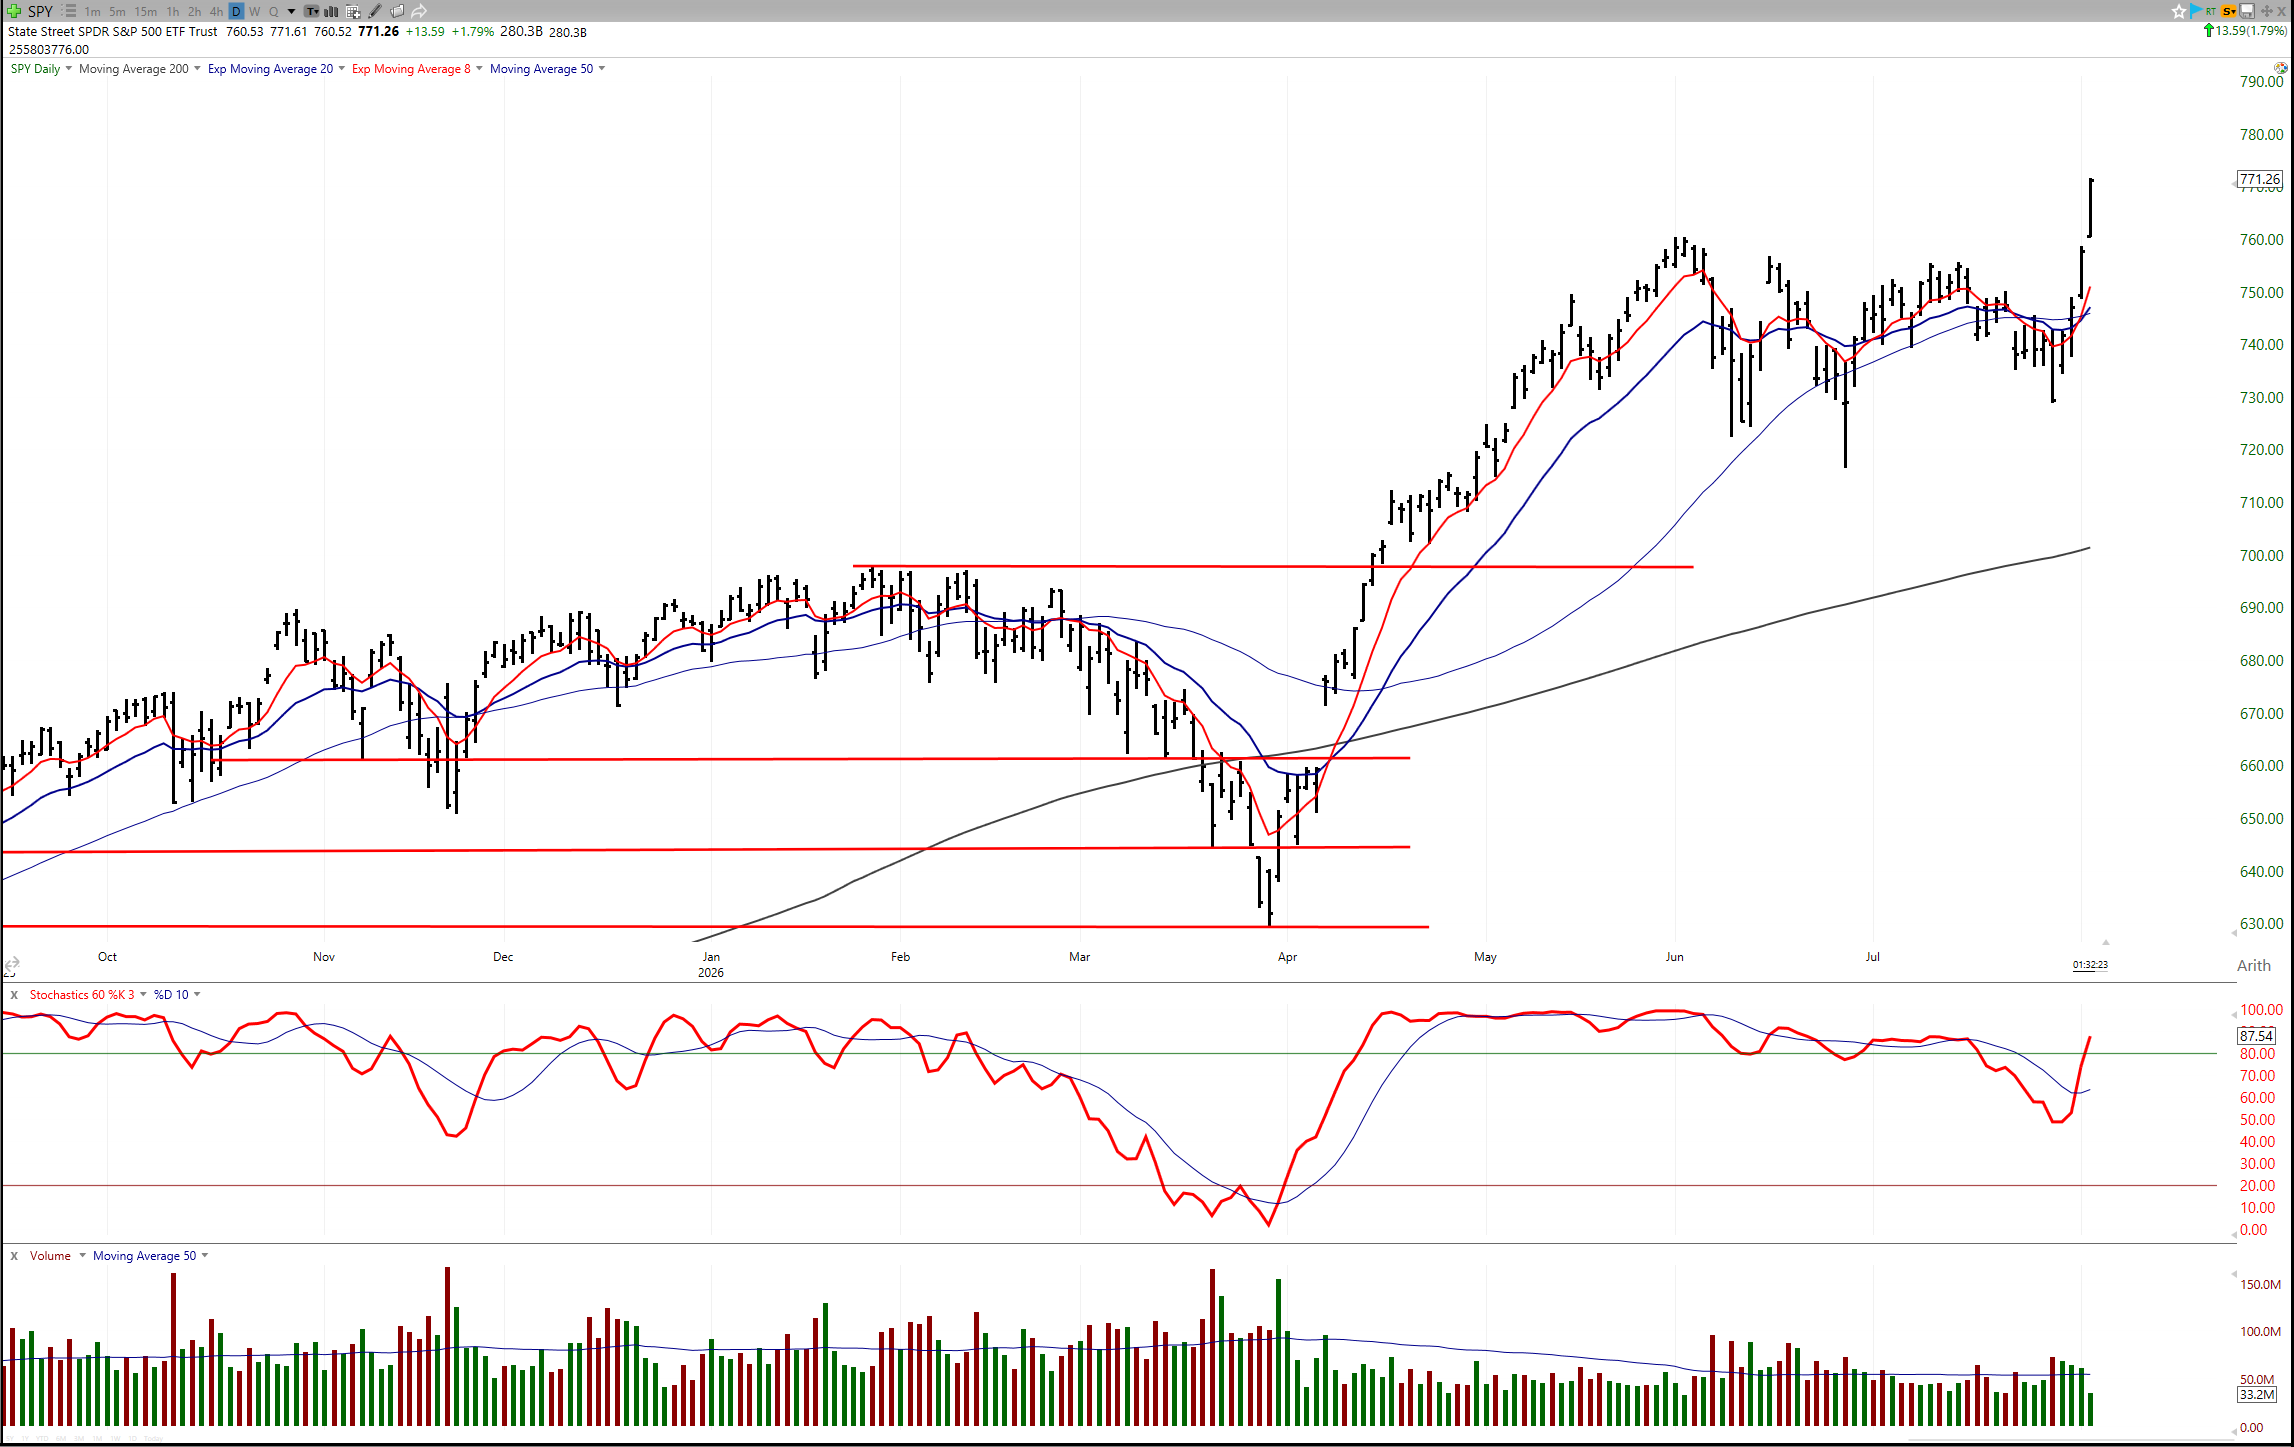
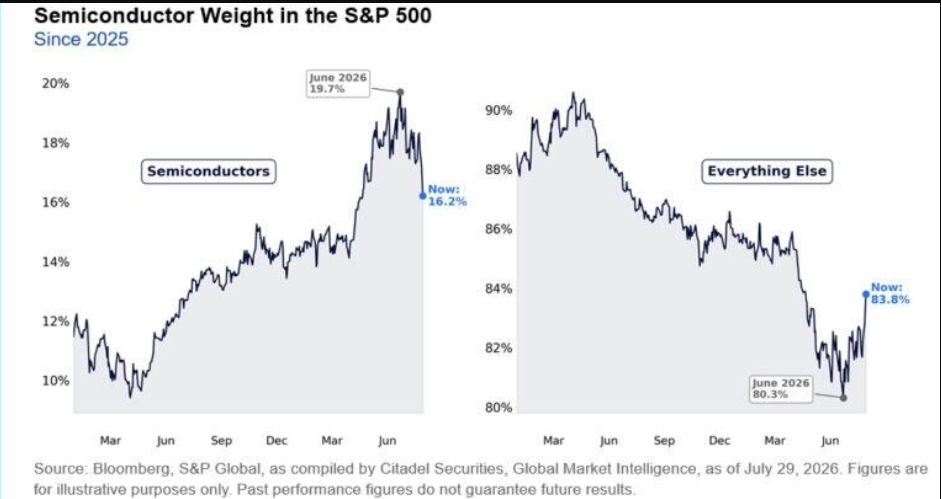
 Det har skjedd mye på få dager. Forrige uke var halvlederne i en kraftig korreksjon, og SOX-indeksen var ned rundt 30 % fra toppen. Nå har samme indeks steget 16 % på fire dager, hvilket er den sterkeste fire-dagers rekylen siden covid.

Det høres i utgangspunktet bullish ut, men det er nettopp her BTIGs Jonathan Krinsky advarer. Han mener rekylen kan fortsette litt til, men at den trolig møter betydelig motstand rundt 50-dagers glidende snitt. Det betyr i klartekst at markedet kan ha fått en kraftig motreaksjon etter et brutalt nedsalg, uten at den underliggende korreksjonen nødvendigvis er ferdig.

Dette er et klassisk teknisk problem: De største rekylene kommer ofte i de mest skadde trendene.

Historien fra 2000 rimer nesten litt for godt

BTIG trekker frem paralleller til dotcom-perioden. Det betyr ikke at vi står foran en kopi av 2000, men historien har noen trekk som rimer.

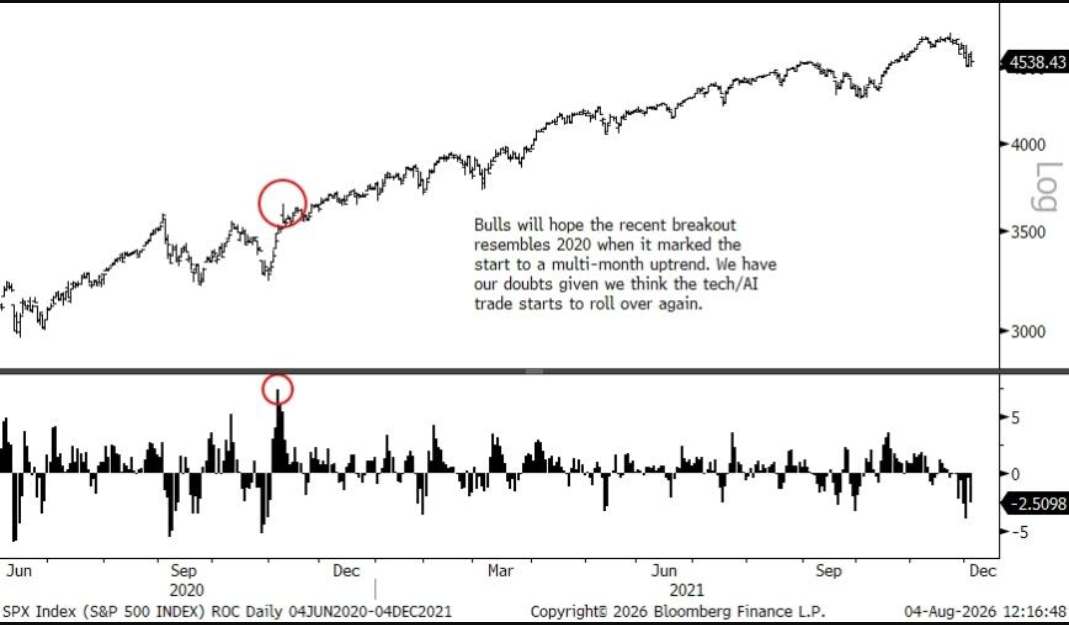
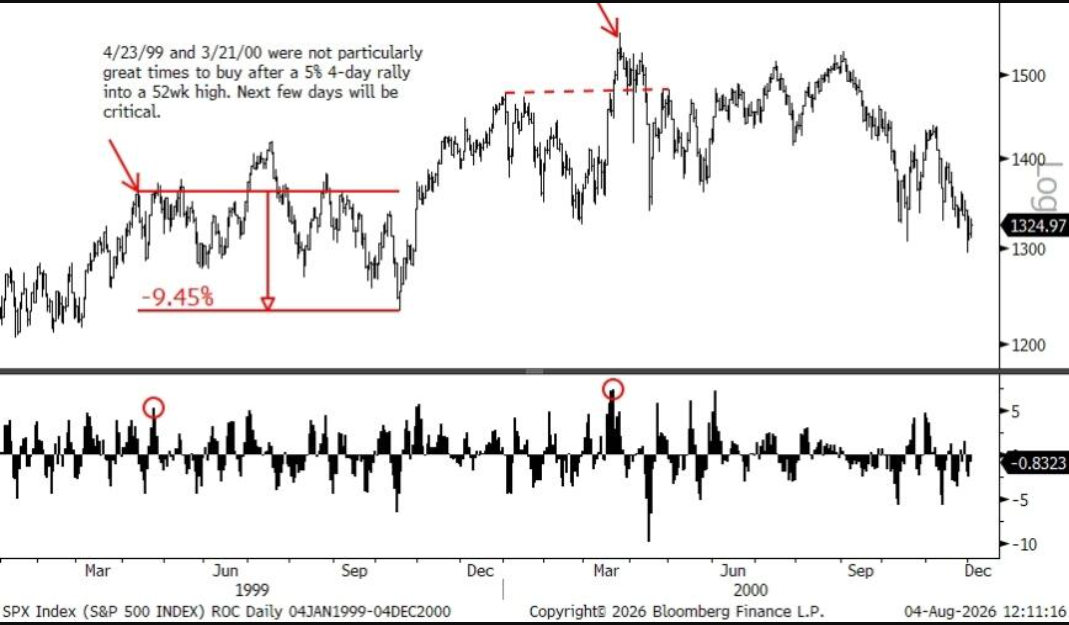
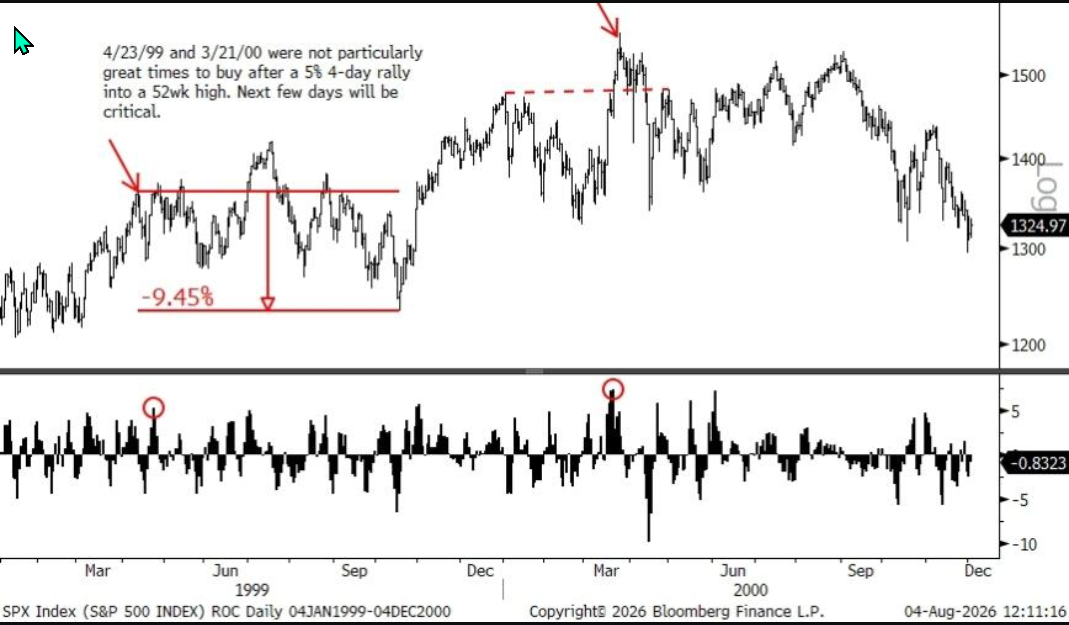
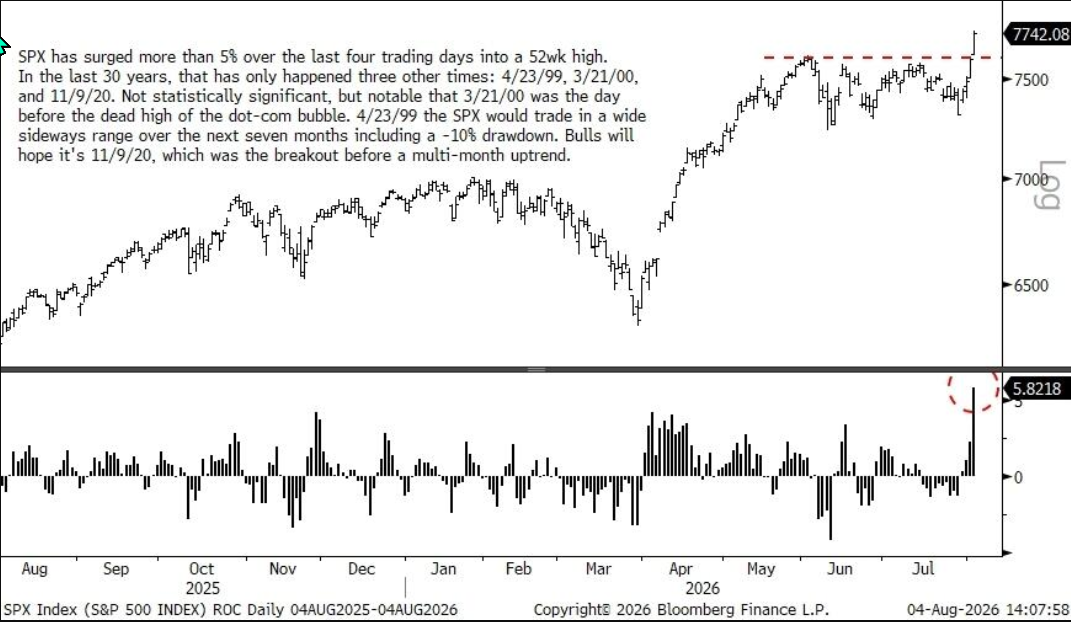
S&P 500 har nå steget mer enn 5 % på fire handelsdager og gått inn i en ny 52-ukers topp. Ifølge BTIG har dette bare skjedd tre andre ganger de siste 30 årene:

·       23. april 1999,

·       21. mars 2000 og

·       9. november 2020.

Det siste tilfellet, i november 2020, ble starten på en sterk multi-måneders oppgang. Det er mange investorers håp nå eller frykt hvis man ligger undervektet markedet fra juli.

Problemet er at de to andre tilfellene ikke var like hyggelige. I april 1999 gikk S&P 500 inn i en bred sidelengs fase de neste syv månedene, med en korreksjon på nær 10 %. Og 21. mars 2000 kom signalet dagen før den endelige toppen i dotcom-boblen. Nasdaq toppet i mars 2000 og falt deretter kraftig gjennom de neste årene, med et fall på rundt 77 % frem til bunnen i oktober 2002.

Dette betyr ikke at dagens marked skal falle som i 2000. Men det minner oss om at en ekstremt sterk rekyl inn i en ny topp ikke alltid er et rent teknisk styrketegn. Noen ganger er det siste fase til en sterk trend.

Microsoft-eksemplet er verdt å merke seg

BTIG bruker også Microsoft som et eksempel på hvordan sterke rekyler kan lure investorene.

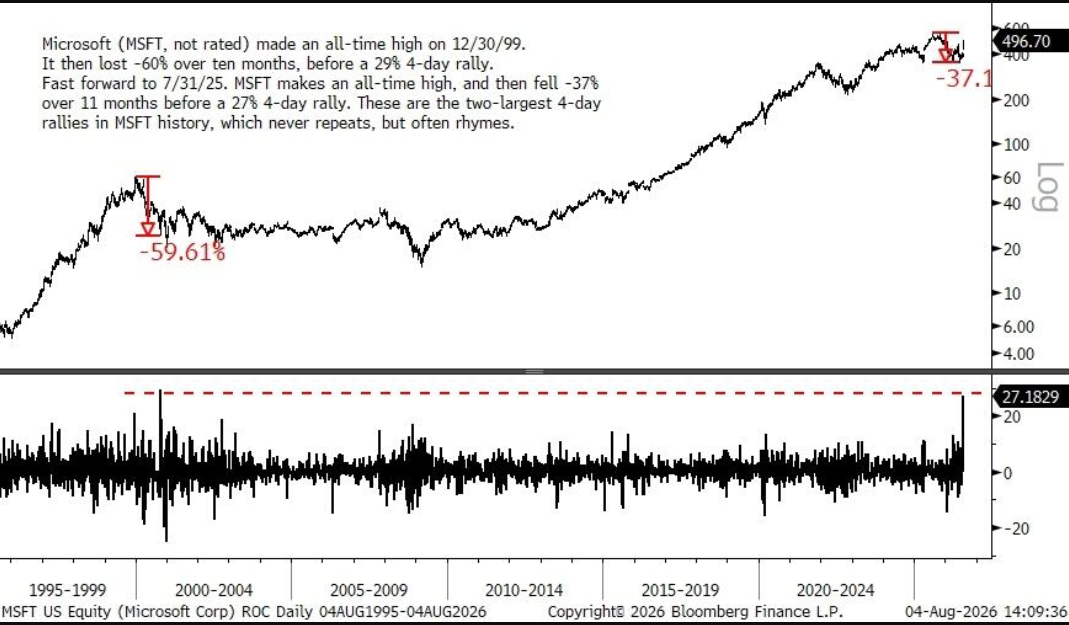
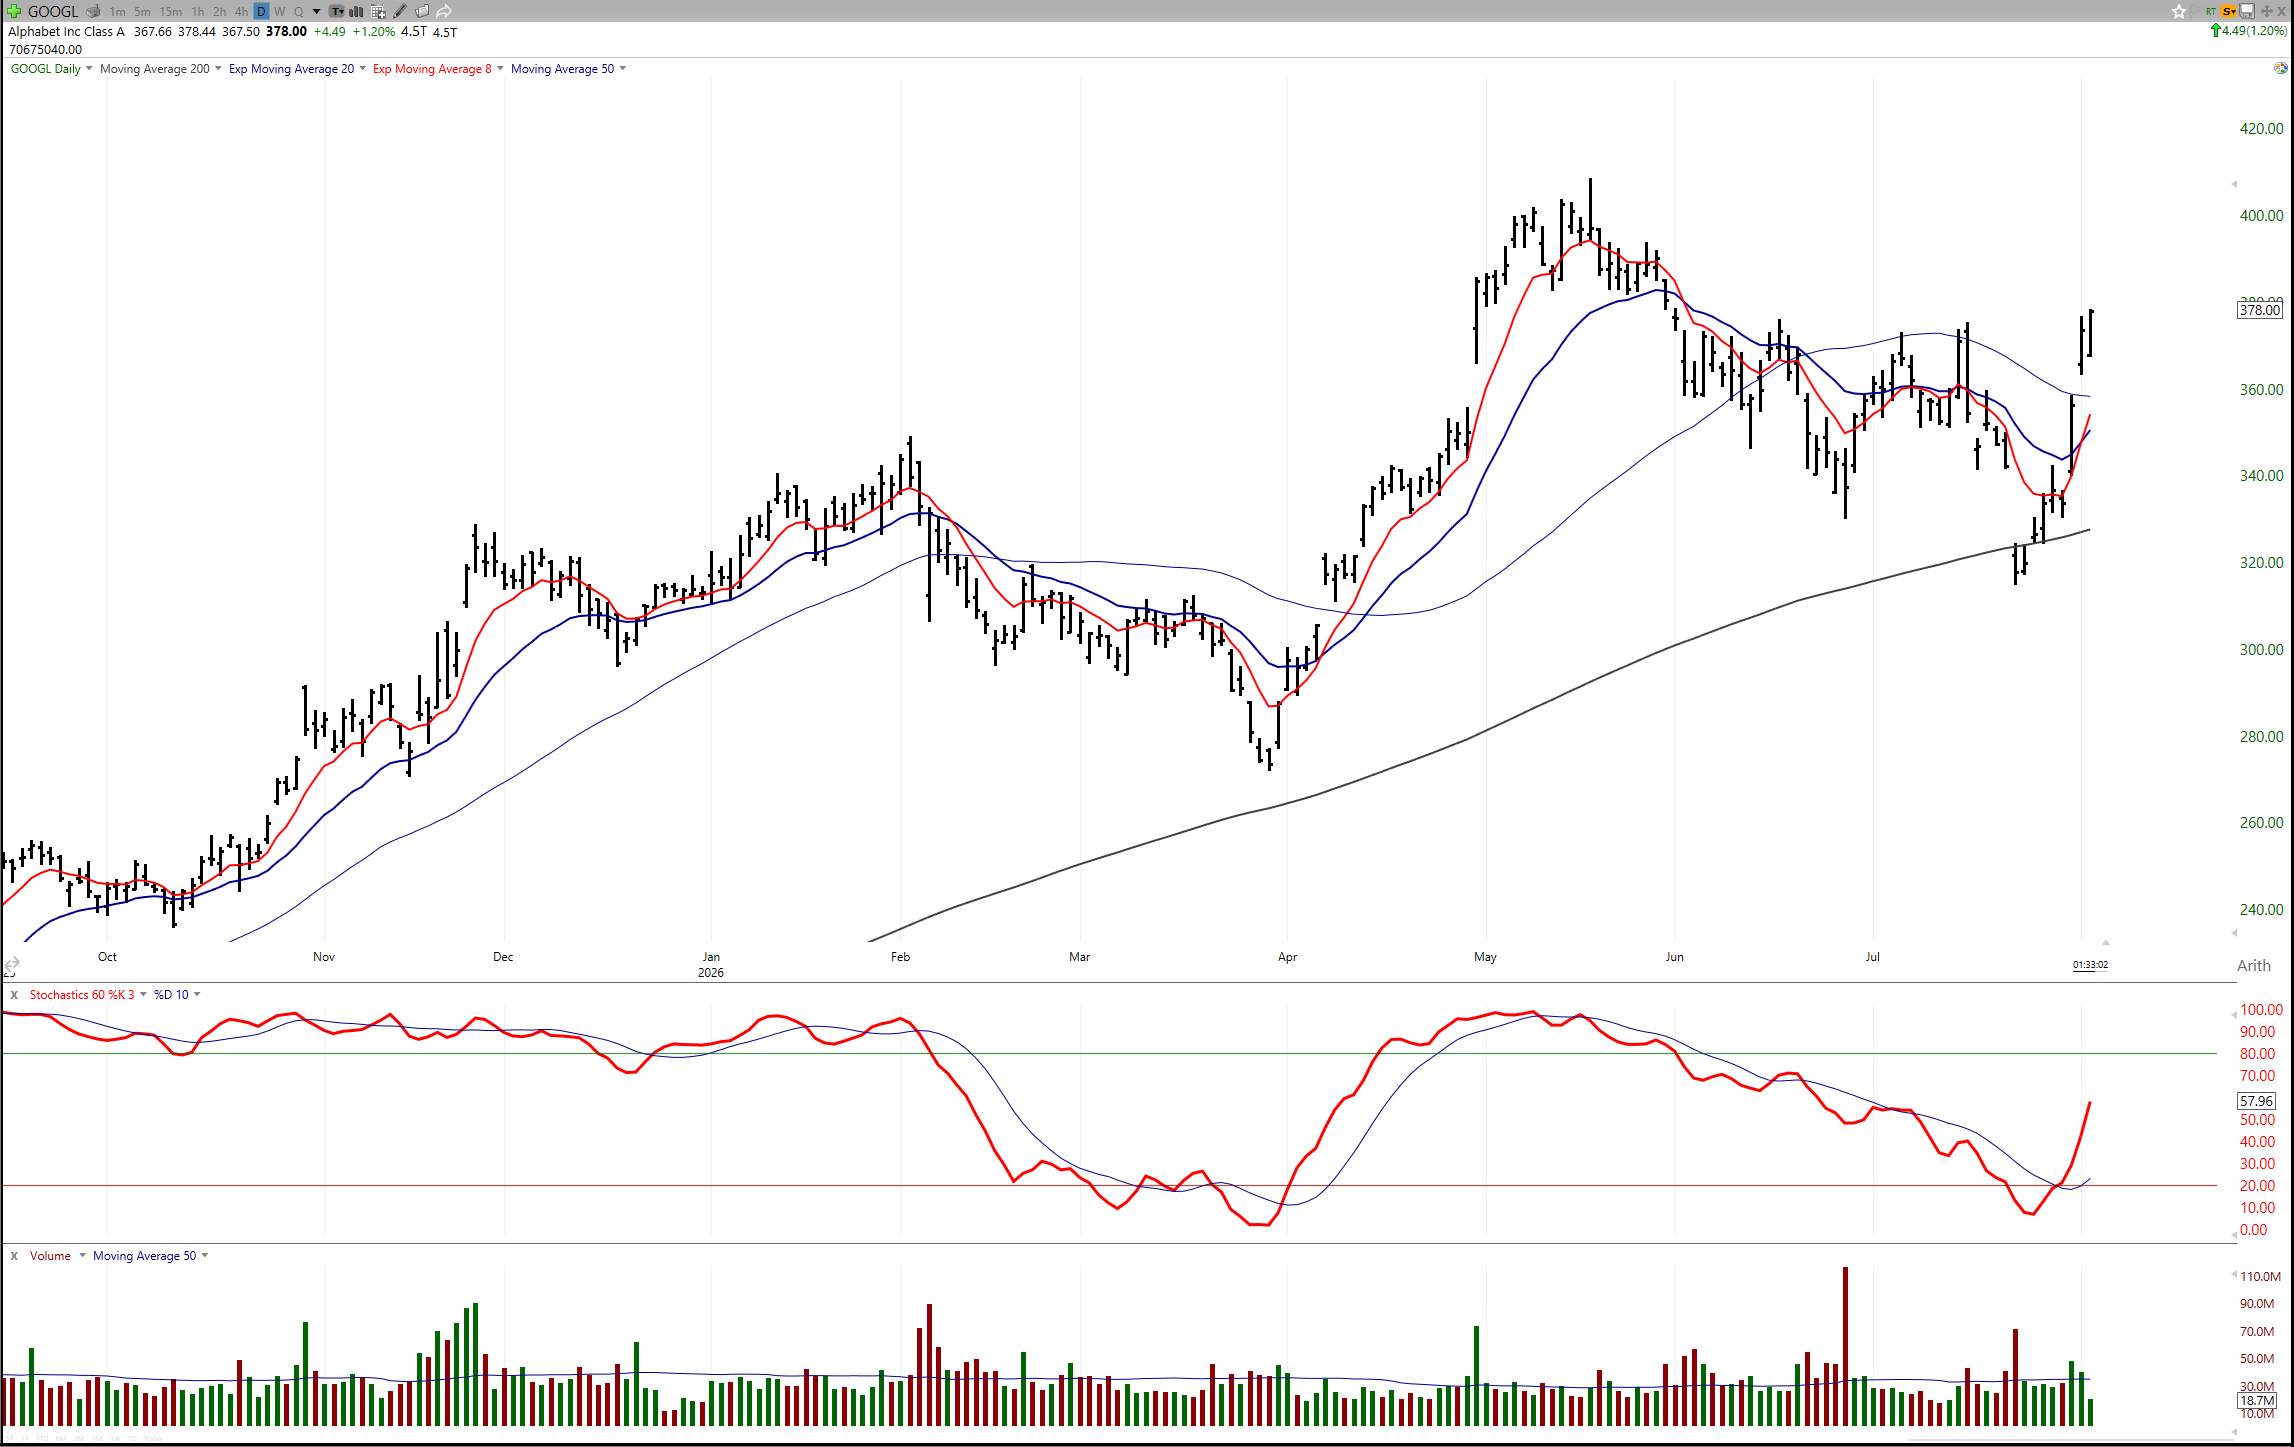
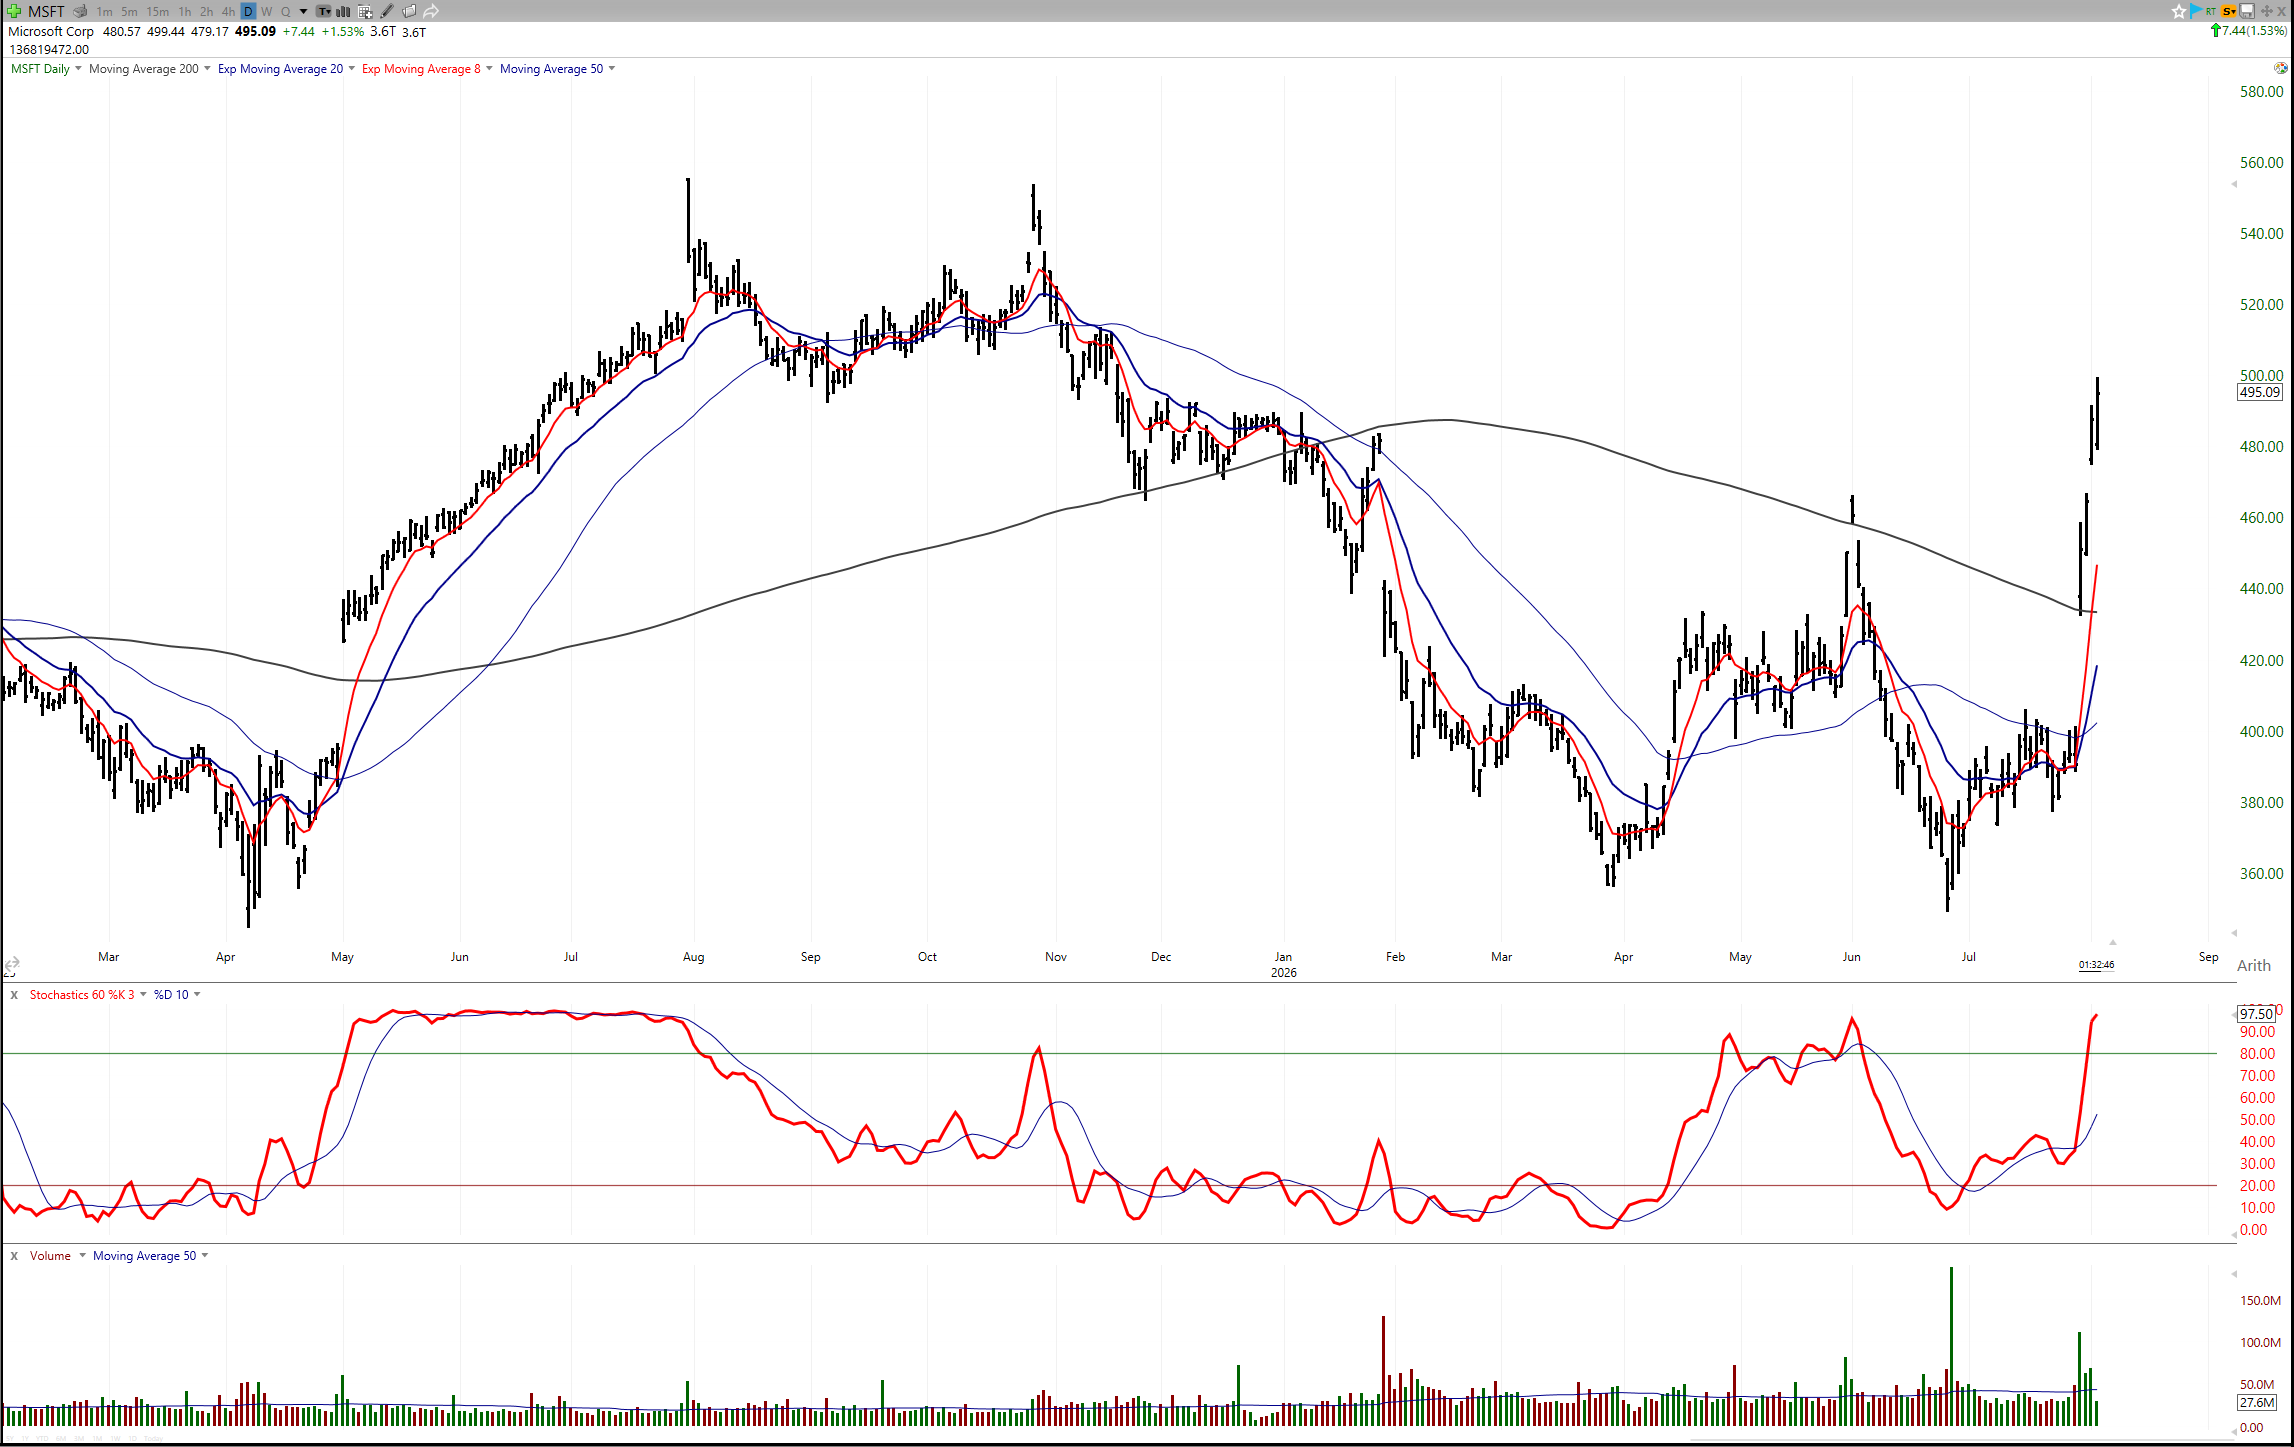
Microsoft satte all-time-high 30. desember 1999, falt deretter rundt 60 % over ti måneder, før aksjen steg 29 % på fire dager. I den nåværende perioden satte Microsoft ny topp 31. juli 2025, falt deretter 37 % over elleve måneder, før aksjen steg 27 % på fire dager.

Dette er ikke en perfekt sammenligning, men den er interessant. De to største fire-dagers rekylen i Microsofts historie kom etter store fall, ikke nødvendigvis i starten av nye varige bullfaser.

Det er her uttrykket «history never repeats, but often rhymes» passer godt. Det er ikke datoene som er viktige, men det er markedspsykologien. Frykt og grådighet og derigjennom markedspsykologien er konstanter i markedet, hvilket også er derfor teknisk analyse fungerer så godt i sterke og trendende markedet; både opp og ned.

Når en stor bjellesau faller kraftig over mange måneder, blir mange investorer sittende med smerte og store tap. Når aksjen deretter får en kraftig rekyl, vil en del av disse investorene bruke oppgangen til å selge seg ut, redusere tap eller ta ned risiko, det er klassisk teknisk analyse. Det er dette BTIG mener kan skje i halvledere og high-beta momentum nå.

50-dagers snitt blir første store testen

Teknisk sett er dette ganske enkeltsiden SOX (semis) har fått en kraftig rekyl, og nærmer seg 50-dagers glidende snitt. BTIG tror fortsatt at halvlederne kan stige opp mot dette nivået, men at rekylen sannsynligvis feiler omkring dette nivået.

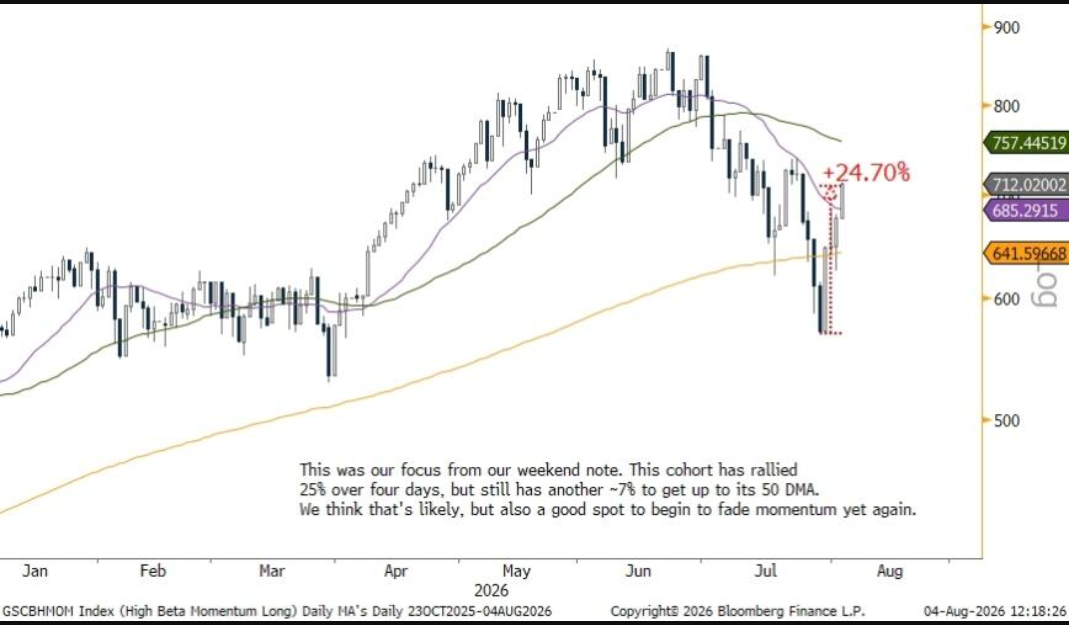
Det samme gjelder for high-beta momentum aksjen. Denne gruppen er opp rundt 25 % på fire dager, men har fortsatt litt igjen opp til 50-dagers snitt. BTIG mener også denne gruppen kan møte selgere når den kommer inn i dette området. Det er altså flere viktige tekniske nivåer som disse sektorene står ovenfor.

Dette er viktig fordi 50-dagers snitt ofte fungerer som et skille mellom en vanlig rekyl, en reell teknisk reparasjon og ny trend. Hvis kursen bare stiger tilbake til 50-dagers snitt og avvises der, er det typisk en bear-market rally eller en teknisk motreaksjon innenfor en svekket trend. Hvis kursen derimot konsoliderer rundt 50-dagers snitt og ikke faller tilbake, begynner det tekniske bildet å bli bedre.

Det er også her BTIG selv sier de kan ta feil. Hvis semis og momentum ikke blir avvist ved 50-dagers snitt, men i stedet klarer å bygge base rundt nivået, stige videre vil dette svekke bear-caset.

«Ikke bli brent to ganger»

Den viktigste markedspsykologien i analysen ligger i setningen: Ikke bli brent to ganger.

Mange investorer ble tatt hardt i juli da AI-, minne- og momentumaksjene falt raskt. Når markedet nå får en kraftig og rask rekyl, er det naturlig at mange ikke ønsker å oppleve samme smerte én gang til. Derfor kan de bli opportunistiske selgere når aksjene kommer tilbake mot motstand og spesielt når de ser at nivåene blir avvist.

Dette er ofte slik en skadet trend oppfører seg. Første rekyl blir solgt fordi investorene fortsatt husker tapene. Det trengs tid for å bygge ny tillit siden en fire-dagers oppgang er sjelden nok til å reparere en hel måned med teknisk skade.

Det er også verdt å huske regnestykket BTIG trekker frem: Etter et fall på 35 % kreves det en oppgang på 52 % for å komme tilbake til start. Det sier sitt om hvor mye som må til før en stor korreksjon faktisk er reparert.

Når musikken stopper i sektorrotasjonen

Krinsky beskriver markedet som en runde hvor momentumet stopper og starter igjen. Kapitalen har flyttet seg fra momentum til tryggere value selskaper og nå tilbake til momentum. Så lenge musikken spiller, fungerer dette. Men på et tidspunkt kan musikken stoppe, og da er spørsmålet om det finnes nok kjøpere igjen.

Dette er relevant for dagens marked. Fra 30. juni til 28. juli var S&P 500 omtrent flat, men fem sektorer steg mer enn 4 %, mens teknologi og consumer discretionary falt 5 % eller mer. Etter 28. juli har det snudd kraftig. Teknologi og discretionary er opp henholdsvis 7,2 % og 8,7 %, mens REITs, staples, utilities og healthcare er ned 2 % eller mer.

Det betyr at indeksen skjuler store underliggende rotasjoner. Det er ikke et rolig marked, men det er et marked hvor kapitalen flytter seg aggressivt mellom faktorer og sektorer. Det er blitt tilført en del psykologi til dette markedet.

Det viktige spørsmålet er derfor enkelt: Hvis tech, beta og momentum-rekylen stopper, hva skal da løfte markedet videre?

Sentiment og giring er også en del av 2000-parallellen

Når man ser på 2000, var ikke faresignalet bare høye kurser. Det var kombinasjonen av ekstreme forventninger, høy giring, smalt lederskap og troen på at en ny teknologi skulle endre alt. Rundt dotcom-toppen var bruk av giring/margin i markedet svært høy. San Francisco Fed skrev i mars 2000 at margingjelden relativt til markedsverdien hadde steget til det høyeste nivået på 29 år, og til og med over det tidligere toppnivået fra 1987.

Det er blant annet dette som gjør historikken relevant i 2026. Ikke fordi AI er dotcom, men mange av dagens AI-selskaper har reelle inntekter, store kontantstrømmer og faktisk infrastruktur, hvilket er en viktig forskjell. Men den tekniske markedsmekanikken kan likevel ligne: mye kapital inn i samme tema, høy gearing, sterke rekyler etter nedsalg og investorer som jager de samme lederaksjene.

I 2000 var problemet at forventningene ble for store i forhold til hva selskapene kunne levere. I dag er spørsmålet mer nyansert: AI er reelt, men er for mye priset inn i aksjene og for raskt?

VIX gir et lite varsel

BTIG peker også på VIX, som steg samtidig med S&P 500. Det er ofte et tidlig varsel. Normalt faller VIX når aksjemarkedet stiger. Når både indeks og VIX stiger samtidig, kan det bety at investorene kjøper oppside, men samtidig fortsatt betaler for beskyttelse. Det kan også være et tegn på at opsjonsmarkedet ikke helt tror på rolig videre oppgang. Men vi så i forrige kommentar at andelen kjøpsopsjoner i går var på all-time-high – 4 millioner kontrakter.

Dette trenger ikke være negativt alene, men i kombinasjon med kraftig rekyl, motstand rundt 50-dagers snitt og store faktorrotasjoner, er det verdt å følge med på.

Konklusjon

BTIGs budskap er ikke at AI-handelen er ferdig og det er heller ikke at markedet nødvendigvis skal kollapse. Poenget er mer praktisk rettet: Etter et stort teknisk nedsalg er den første kraftige rekylen ikke alltid til å stole på.

SOX er opp 16 % på fire dager, high-beta momentum er opp 25 %, og S&P 500 har steget mer enn 5 % på fire dager til en ny 52-ukers topp og all-time-high. Historisk har slike bevegelser noen ganger vært starten på en ny sterk trend, som i 2020, men de har også dukket opp nær viktige topper, som i 1999 og 2000.

Det gjør de neste dagene viktige. Hvis semis og momentum blir avvist ved 50-dagers snitt, vil BTIGs advarsel få mer tyngde. Hvis de derimot klarer å konsolidere rundt 50-dagers snitt og holde nivåene, må man respektere at rekylen kan være mer enn bare short-covering og FOMO kjøp.

Hovedpoenget er derfor enkelt: Markedet har fått en imponerende rekyl, men den kommer faktisk etter en brutal utvaskelse. Mange investorer er fortsatt brent fra juli, og det kan gjøre dem til selgere når kursene kommer tilbake mot motstand eller momentumet stopper opp omkring viktige og naturlige motstandsnivåer. Derfor er dette ikke en fase hvor man blindt skal stole på styrken, men man må se om styrken faktisk holder.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
August 05
• Edited (Aug 05, 2026)
Image from Roger K.'s post

U.S. REPORTEDLY REMOVES IRAN-RELATED SANCTIONS FROM THE TREASURY DEPARTMENT’S WEBSITE

Vi får snart beskjed om dette får en negativ effekt for olje- og shipping aksjer og Brent futures. 

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
August 05
Image from Roger K.'s post
1 / 2
Image from Roger K.'s post
2 / 2

Wall Street – Investorer jager oppsiden igjen

Gjennomgangen av tirsdagens og dagens Wall Street sesjon viser at investorene plutselig føler behov for å måtte kjøpe seg inn igjen. Det kan gi muligheter for at det skapes en selvforsterkende spiraleffekt.

Etter en vanskelig juli, hvor det var kraftig de-risking, nedsalg i teknologi og store bevegelser i AI-aksjene, har bildet snudd raskt i starten av august. Goldman Sachs’ flows-strateg Lee Coppersmith peker på at opsjonsmarkedet nå sender et klart signal: investorene forsøker å bygge opp igjen eksponeringen mot oppsiden.

Det betyr i klartekst at markedet ikke bare stiger fordi investorene er litt mer optimistiske. Det stiger fordi mange har for små posisjoner og dermed for lite risiko etter juli-korreksjonen, og nå må de jakte etter markedet høyere.

Opsjonsmarkedet viser full jakt på oppsiden

Det sterkeste signalet kommer fra SPX-opsjonene. Ifølge Goldman ble det handlet over 4 millioner call-kontrakter på S&P 500 tirsdag, hvilket er det høyeste nivået som noen gang er registrert.

Samtidig hadde SPX put/call-skew, altså selskapsvolatiliteten, sitt største fall sett over to dager på nesten ti år. Det betyr at investorene i langt mindre grad betalte for nedsidesikring, mens etterspørselen etter oppsideeksponering eksploderte.

Dette er et viktig skifte siden for kun kort siden handlet mye av markedet om beskyttelse, redusert eksponering og usikkerhet rundt AI, olje og renter. Nå handler det plutselig om å ikke bli stående utenfor dersom markedet bryter videre opp.

Det er klassisk FOMO, Fear-of-missing-out - men med en viktig forskjell: denne gangen kommer den rett etter en stor posisjoneringsreset, hvilket kan skape et kraftig momentum.

“Spot up, vol up” er et sterkt signal

Goldman peker også på at markedet de siste to dagene har hatt en tydelig “spot up, vol up”-bevegelse. Normalt faller volatiliteten når aksjemarkedet stiger. Når både indeksene og volatiliteten stiger samtidig, betyr det ofte at investorene kjøper calls aggressivt for å få oppsideeksponering. Det så vi klart i fra all-time-high antall calls i S&P opsjonene. Dette betyr at investorer igjen er blitt stående på samme side av båten igjen, og det akkurat som de ble i AI, semis og memory aksjene.

Dette skjer ofte når investorer har redusert risiko for mye, og markedet plutselig begynner å stige uten dem. Når investorer føler at de blir stående igjen på plattformen blir oppgangen selvforsterkende. Høyere kurser skaper mer press på dem som ikke er med, og det kan igjen tvinge frem mer kjøp. Det er slik en selvforsterkende spiral kan utvikles.

Og fondsforvalterne er paradoksalt mer tjent med å kjøpe og eventuelt bli med ned igjen enn å bli tatt med for lite aksjer på en oppgang.

Det er dette Goldman omtaler som at “buyers live higher”. Kjøperne kommer ikke nødvendigvis inn på svakhet. De kommer inn når markedet allerede har gått opp, fordi smerten ved å være underinvestert øker.

Juli ryddet opp i posisjoneringen

Bakgrunnen til hva som nå inntreffer på Wall Street er viktig. Juli var en av de mest krevende månedene i året for teknologi- og AI-relaterte aksjer. Det var store nedsalg, særlig i semiconductors, memory og andre områder som hadde vært mest crowded tidligere i år.

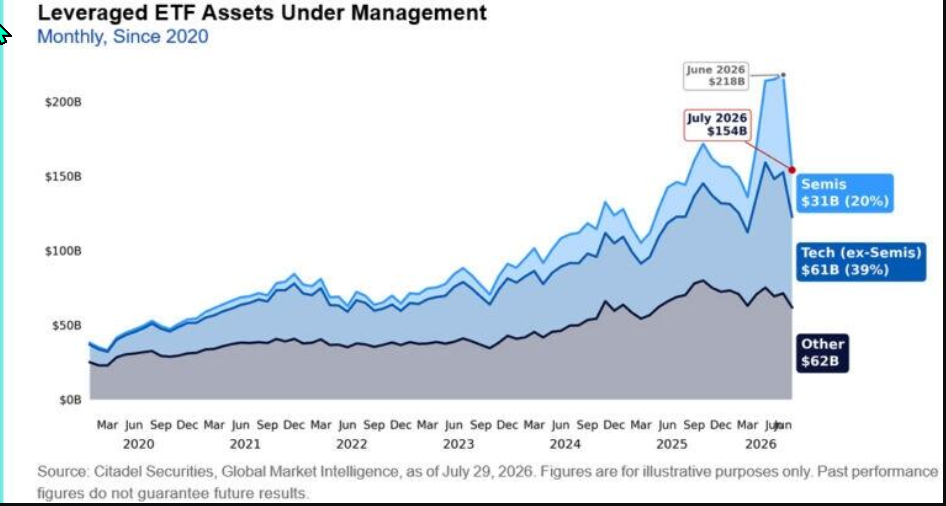
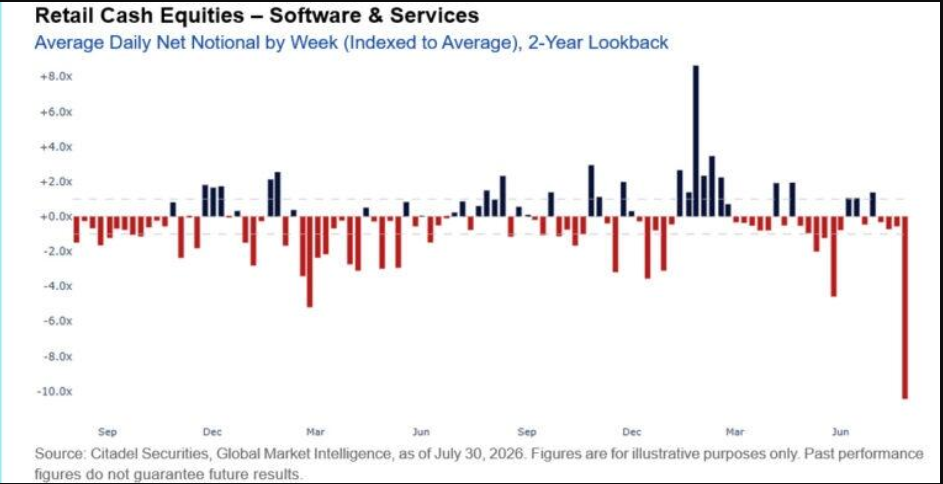
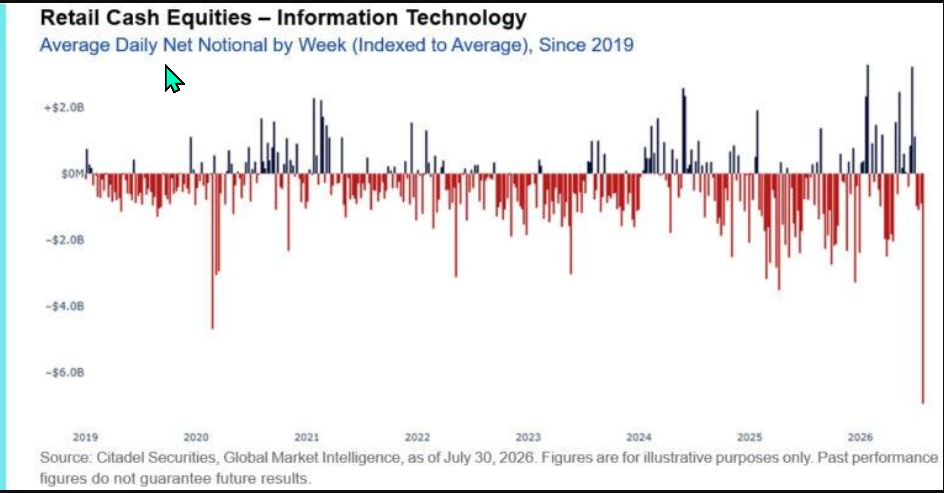
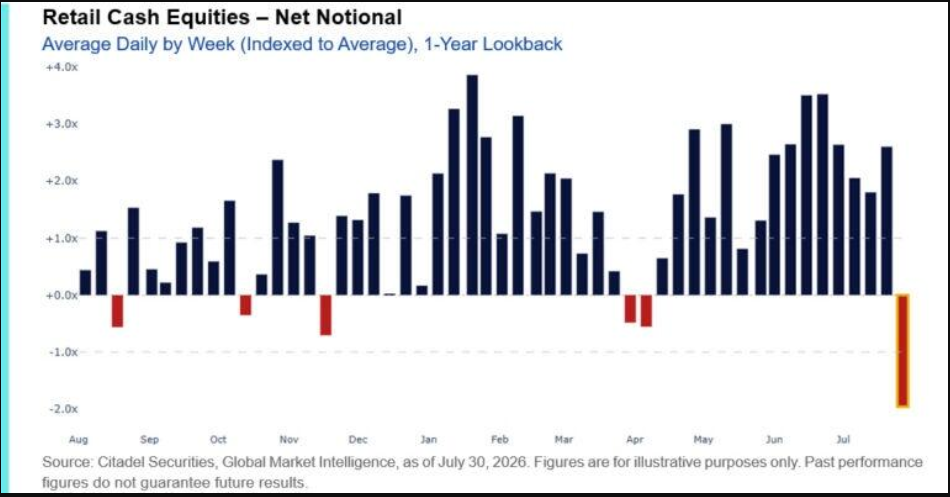
Mange fond reduserte både brutto- og nettoeksponering. Retail tok ned risiko. Girede ETF-er ble redusert. Det betyr at markedet gikk inn i august med en langt renere posisjonering enn det hadde inn i juli.

Når markedet da får gode nyheter, og investorene allerede har solgt, blir reaksjonen kraftigere. Det var dette vi så tirsdag. S&P 500 hadde en forventet dagsbevegelse på rundt pluss/minus 40 basispunkter, men endte opp 179 basispunkter. Det er mer enn fire ganger den prisede bevegelsen, og hele overraskelsen kom på oppsiden.

Det sier sitt om hvor feil-posisjonert mange var.

Fundamentale forhold gir markedet en grunn til å kjøpe

Det er lett å avfeie dette som bare en teknisk squeeze, men det blir for enkelt. Goldman peker på at det fundamentale bildet fortsatt er vanskelig å argumentere mot.

Resultatveksten ligger klart over forventningene. Hyperscalerne fortsetter å løfte capex-planene, og flere selskaper viser at AI-investeringene faktisk begynner å gi inntekter, bedre monetisering og høyere avkastning på kapitalen.

I tillegg har Atlanta Fed sin GDPNow-modell løftet estimatet for veksten i tredje kvartal til nesten 6 %. Det tallet kan selvsagt vise seg å være for høyt, men kombinasjonen er likevel kraftig: økonomien akselererer, selskapsinntjeningen stiger, og Fed har nettopp holdt renten uendret. Dette er en vanskelig kombinasjon å være tungt bearish mot.

Olje og renter roer seg samtidig

En annen viktig del av bildet er at volatiliteten i olje og renter har avtatt. Det betyr at to av de største makrotruslene fra juli ikke lenger presser markedet på samme måte.

Lavere oljevolatilitet demper inflasjonsfrykten, mens roligere renter gjør det lettere for vekstaksjer og lang durasjon å hente seg inn. Når dette skjer samtidig som posisjoneringen er lett og resultatene er sterke, får markedet en kraftig støtte fra flere retninger.

Det er derfor starten på august har fått et helt annet preg enn slutten av juli.

Korea trekkes frem som en interessant AI-mulighet

Goldman peker også på at mulighetene ikke bare ligger i USA. Korea trekkes frem som et av de mer interessante markedene utenfor USA, særlig fordi det er en renere måte å få eksponering mot en mulig AI-hardware-rekyl.

KOSPI handles rundt 4,7 ganger forward earnings, som er det laveste nivået siden 2001 og under nivåene fra finanskrisen, samtidig som avkastningen på egenkapitalen ligger nær 25 %. Det er en uvanlig kombinasjon av lav verdsettelse og høy lønnsomhet.

Memory-bildet ser også mer konstruktivt ut. DRAM-prisingen ventes å stige med tosifret sekvensiell vekst, HBM-etterspørselen er fortsatt sterk, og langsiktige avtaler binder opp stadig mer kapasitet.

Etter et historisk nedsalg og rekordhøyt salgspress i memory-aksjene, kan Korea derfor bli et av de viktigste markedene dersom AI-hardware får en mer varig rekyl.

Metaller og mining kan bli neste runde

Goldman trekker også frem metaller og mining som en indirekte vinner av AI-infrastruktur. Det er logisk siden AI handler ikke bare om software og chips. Det handler også om kraft, strømnett, datasentre, kobber, aluminium, kjøling, bygg og infrastruktur.

Hvis markedet igjen begynner å prise inn at AI-utbyggingen fortsetter, kan effektene i andre rekke bli viktigere. Da kan kapitalen begynne å lete etter selskaper som ikke nødvendigvis er rene AI-aksjer, men som leverer innsatsfaktorer til hele investeringssyklusen.

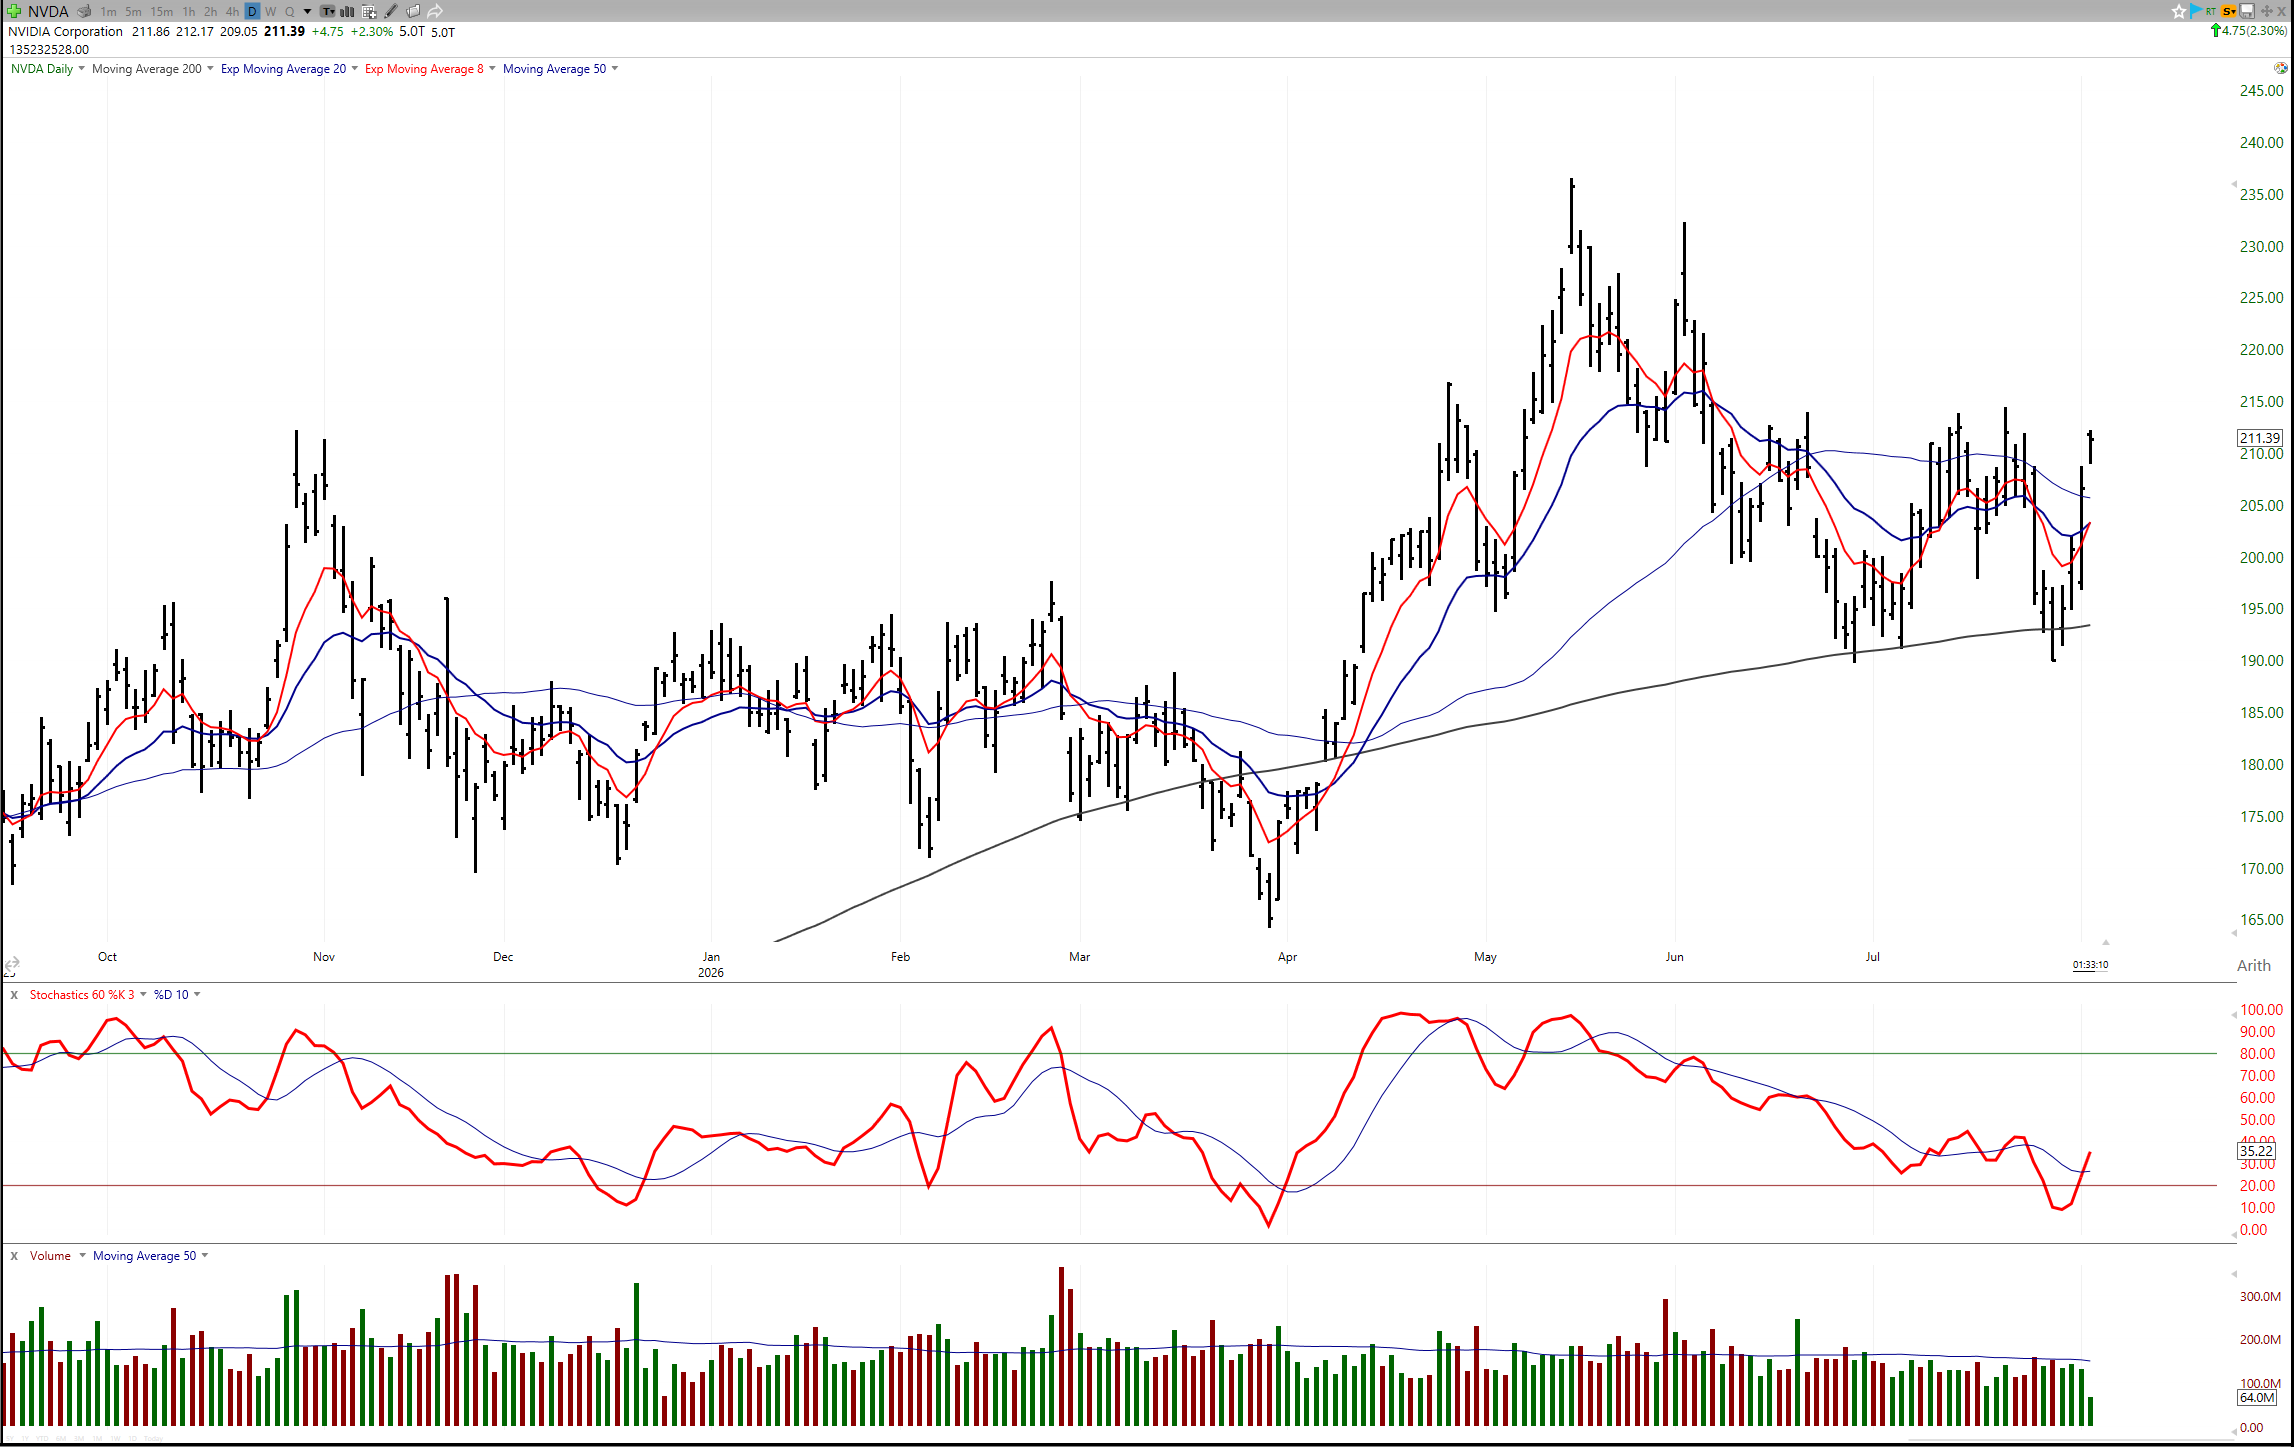
Dette er viktig for investorer som ønsker å forstå bredden i AI-temaet. Første fase var Nvidia og semiconductors. Neste fase kan i større grad handle om energi, metaller, infrastruktur og selskaper som muliggjør utbyggingen.

Konklusjon

Goldmans hovedpoeng er at juli ikke ødela den fundamentale historien. Juli ryddet opp i posisjoneringen og Nå ser vi konsekvensen av det.

Investorene brukte juli på å redusere risiko i teknologi, AI, semiconductors og crowded posisjoner. Når markedet så snudde opp i starten av august, var mange for lett posisjonert. Det har skapt en kraftig jakt på oppside, synlig gjennom rekordhøyt SPX call-volum, kraftig fall i put/call-skew og “spot up, vol up”-bevegelse.

Det betyr ikke at markedet er uten risiko, men etter en kraftig oppgang blir det å finne inngangsnivåene mer krevende, og dersom olje, renter eller resultater skuffer, kan rekylen raskt bli testet. Men så lenge inntjeningen holder, AI-monetiseringen bedres, veksten er sterk og posisjoneringen fortsatt ikke er fullt gjenoppbygd, er det vanskelig å avvise at markedet kan presses videre opp.

Hovedpoenget er enkelt: Investorene solgte risiko i juli. Nå bruker de august på å kjøpe den tilbake.

Kilde: Goldman Sachs, Lee Coppersmith.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
August 05
Image from Roger K.'s post

Inside Oslo Børs: mange trender er modne og teknisk strukket

Det er få store tekniske endringer på dagens sesjon. Jeg sliter med å finne temaer som ikke allerede er strukket, eller som ikke har vært spekulert på over en lengre tidsperiode. Fortsatt er olje, shipping og forsvar preget av geopolitiske meldinger, hvor vi har en situasjon der Trump og en ayatolla skal bli enige. Det sier seg selv at dette vil skape en rekke overskrifter, som igjen kan gi økt volatilitet.

Utfordringen er at disse meldingene ikke er helt til å stole på, og det gjelder fra begge sider.

I tillegg er markedet fortsatt inne i resultatsesongen, og det gjør at vi i større grad må være forsiktige med å bruke teknisk analyse før tallene er levert.

Det å spekulere på tall er stort sett alltid forbundet med usikkerhet og økt risiko, siden vi ikke vet hva markedet faktisk ender opp med å fokusere på i resultatoverskriftene og konferansesamtalene med ledelsen.

Det begynner imidlertid å bli lenge siden det har vært en større korreksjon på Oslo Børs. Det har imidlertid vært en rekke rotasjoner mellom sektorene, og det har gitt relativt store bevegelser i flere enkeltaksjer.

Når trendene er modne, kan aksjene fortsatt fortsette å trende, men det representerer en økt teknisk risiko for nye investorer å kaste seg på slike bevegelser. Vi kan ha kjøpssignaler i både trendmodellen og PF-modellen, men siden trenden er moden, øker risikoen for at det også kan komme falske signaler.

Det topper i mange tilfeller når det tekniske ser meget sterkt ut, og det nesten virker «garantert» at aksjen skal stige videre. Det gjør at kjøpssignaler som kommer langt ut i en moden trend, ofte er av lavere kvalitet enn de foregående signalene. Akselerasjoner i en moden trend er i mange tilfeller et signal på at investorer kapitulerer og kjøper. Det kan ofte skape mellomlangsiktige topper.

Bare trekk frem 10 vilkårlige aksjer med sterke trender og observer hvordan de topper. De topper vanligvis med kjøpssignaler i alle modellene, sterkt momentum og «teknisk blue-sky». Det er nettopp derfor man må være mer kritisk til nye kjøpssignaler når trenden allerede har gått langt.

Jeg vil løpende fremover vurdere sektorer og enkeltselskaper opp mot både tekniske modeller og fundamentale kursmål. Det vil komme en rekke muligheter når den geopolitiske usikkerheten blir mer normalisert.

For en tekniker ville det faktisk vært ønskelig med en større korreksjon, som kan vaske ut spekulanter, gjøre aksjene billigere og få kursene ned mot den nedre delen av trendene. Slike korreksjoner er ofte krevende mens de pågår, men de skaper også bedre innganger og mer pålitelige tekniske signaler.

Det er fortsatt et vanskelig og volatilt marked, og det er ikke gitt hvilke tekniske signaler som er «the real deal», eller hvilke som kommer til å vise seg å være falske etter en dag eller to. Det gjør at modeller som fungerer meget bra i et normalisert marked, er beheftet med mer risiko i dagens meldingsstyrte marked.

Trendene og signalene blir nesten kontinuerlig «forstyrret» av ukjente eksterne faktorer. Aksjene blir kjørt opp og ned av meldinger, og i mindre grad av fundamentale langsiktige signaler og kursmål.

Alle aksjene på Oslo Børs vil i perioden fremover bli vurdert opp mot de tekniske modellene, og de som kommer gjennom nåløyet skal vi bruke som gode eksempler.

Det viktigste nå blir å skille mellom sterke trender som fortsatt har kvalitet, og modne trender hvor nye kjøpssignaler først og fremst kan være et uttrykk for sen kapital som kommer inn etter en lang oppgang.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
August 05
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

Morgenrapport 5. august: oljeprisen faller på Hormuz-håp, Okeanis leverer monsterkvartal og Tomra får et nytt mindre estimat løft

Redaksjonell gjennomgang av nye analyser og markedsoppdateringer jeg har fått lest gjennom fra etter gårsdagens oppdatering.

Det viktigste denne morgenen er at markedet prøver å prise to ting samtidig. På den ene siden har olje- og tankermarkedet vært ekstremt sterkt fordi krigen og usikkerheten rundt Hormuz har strammet inn logistikken. På den andre siden trekker oljeprisen ned når det kommer meldinger om en mulig avtale som kan åpne stredet igjen. Det gir et mer nyansert bilde for investorer: høye inntjeningstall nå, men større usikkerhet rundt hvor lenge de kan vedvare.

Det har kommet flere selskapsoppdateringer. Okeanis Eco Tankers leverer et kvartal langt over forventningene og varsler svært sterke Q3-bookinger. Dette gir fokus på utbytte. Frontline selger to VLCC-er til gode priser og legger opp til et ekstraordinært utbytte. DNO får støtte fra Nordsjø-produksjonen og en sterk kontantstrøm. Tomra får hevet kursmålet hos Fearnley etter Q2, og MPC Energy Solutions tar et nytt steg mot kontantutbetaling til aksjonærene.

Kort oppdatering

Olje/Hormuz

Brent er tilbake rundt 79/80 dollar fatet etter meldinger om mulig avtale. Det demper krigspremien, men gjør bildet mer urolig for olje- og tankerselskaper.

DNO

DNB Carnegie mener Nordsjøen mer enn veier opp for stans i Kurdistan. Kontantstrømmen fremstår sterk hvis olje- og gassprisene holder seg.

Tank

Okeanis leverer svært sterke tall og høyt utbytte. Frontline selger skip og varsler spesialutbytte. Samtidig kan en åpning av Hormuz presse risikopremien ned.

Tomra

Fearnley hever kursmålet etter Q2. Hovedpoenget er bedre kapitaldisiplin, lavere Horizon-bruk og høyere anslag for 2027-28.

MPC Energy Solutions

Selskapet selger siste colombianske solpark. Det støtter den varslede utbetalingen på rundt 29 millioner dollar i tredje kvartal.

Sjømat

DNB Carnegie gjør små modellendringer i SalMar og Lerøy. Forventningene inn mot rapportene blir viktigere enn selve justeringene.

Olje og geopolitikk: fra krigspremie til avtalehåp

De siste ukene har usikkerheten rundt Hormuz gitt olje- og fraktmarkedene en risikopremie. Nå prøver markedet å prise muligheten for at deler av denne premien ikke lenger er nødvendig. Det er positivt for inflasjonsbildet og for mange importører av energi, men mer blandet for selskaper som har fått direkte støtte fra høye oljepriser eller svært høye fraktrater.

Samtidig er ikke bildet avklart. Pareto beskriver et mulig midlertidig oppsett der inngående trafikk til Gulfen går gjennom iransk farvann og utgående trafikk gjennom omansk farvann, mens miner ryddes. Iran har samtidig ikke bekreftet en endelig avtale. Det betyr at markedet fortsatt vil reagere raskt på overskrifter fra Midtøsten.

I tillegg kom API-tall som viste en overraskende økning i amerikanske råoljelagre på rundt 2,7 millioner fat. Det står i kontrast til forventninger om lagertrekk. For oljeaksjene betyr det at de får mindre drahjelp fra både geopolitikk og lagerdata denne morgenen.

DNO: Nordsjøen er sterk mens Kurdistan fortsatt er stengt

DNB Carnegie beholder kursmålet for DNO på 23 kroner, Kjøp.

DNB Carnegie mener Q2-oppdateringen var solid. Nordsjø-produksjonen kom inn på 84,9 tusen fat oljeekvivalenter per dag, over meglerhusets anslag på 82,4. Samtidig var netto produksjon fra Kurdistan null, fordi Tawke fortsatt er stengt ned som følge av konflikten i regionen.

Det viktige er likevel ikke bare at Kurdistan mangler. Det viktige er at DNB Carnegie mener Nordsjøen nå er stor nok til å bære investeringscasetn. Meglerhuset anslår at Nordsjøen står for rundt tre firedeler av DNOs entitlement-produksjon. Høyere olje- og gasspriser i Nordsjøen mer enn veier derfor opp for bortfallet fra Kurdistan i deres modell.

Kontantstrømmen er hovedpoenget. DNB Carnegie anslår fri kontantstrøm på 544 millioner dollar i 2026, tilsvarende en kontantstrømavkastning på 32 prosent. Over de neste tre årene venter de i snitt rundt 363 millioner dollar i fri kontantstrøm per år. Det skal redusere gjeldsgraden og kan gi rom for høyere utbytte dersom prisbildet holder seg sterkt.

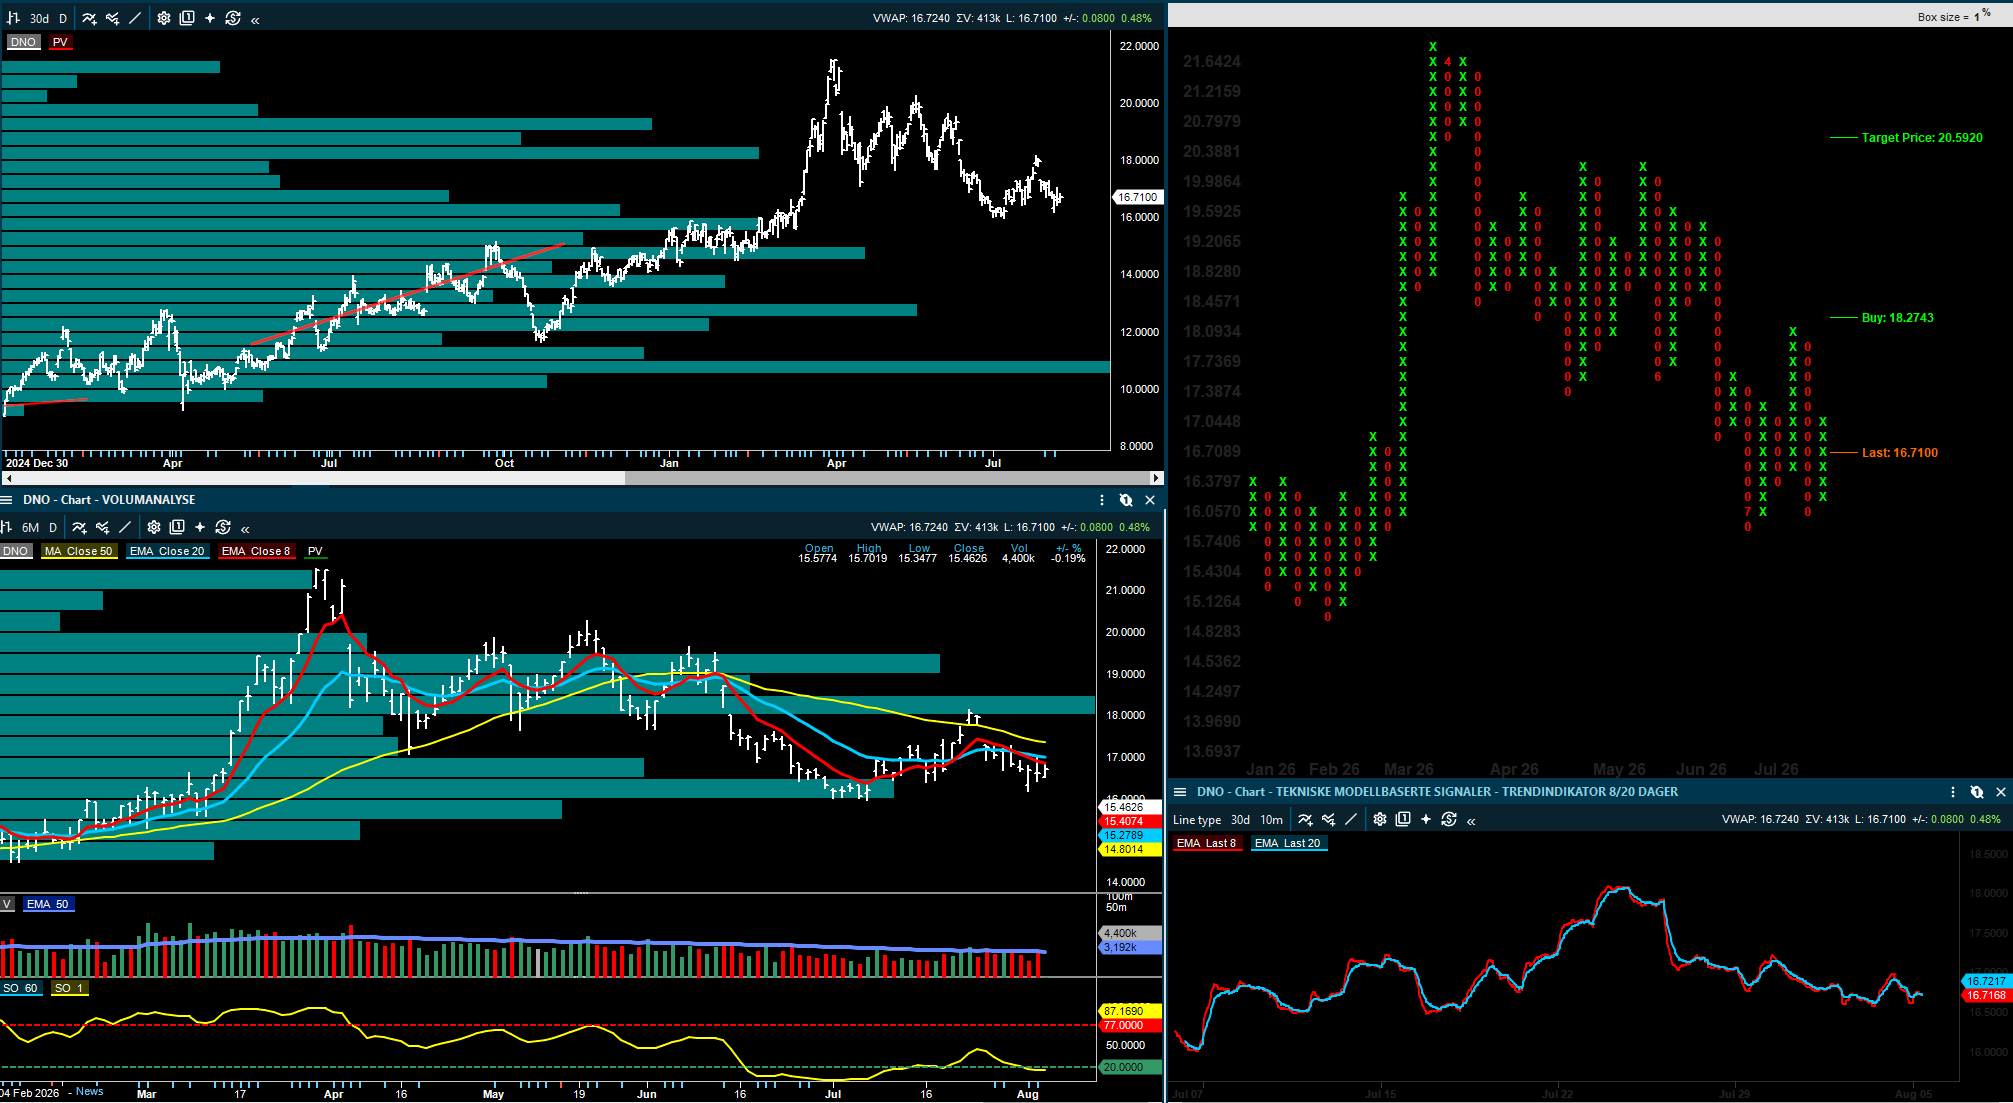
For investorer blir det viktig å se om DNO klarer å gjøre dette til en Nordsjø-historie, og ikke bare en aksje som alltid trekkes tilbake til usikkerheten i Kurdistan. Q2-rapporten 13. august blir neste test.

Shipping: høye rater, store utbytter og en ny risiko i samme bilde

Okeanis Eco Tankers leverer et kvartal som ligger langt over forventningene, og Frontline viser hvor sterke skipsverdiene er blitt gjennom sine salg av to VLCC-er. Men samtidig er mye av styrken knyttet til den samme uroen som nå kan avta dersom Hormuz åpnes igjen.

ABG skriver at en full åpning av Hormuz trolig vil fjerne noe av hastverket i markedet. Volumene kan riktignok normaliseres og støtte etterspørselen, men betalingsviljen for leveranser kan falle. Det er denne balansen investorene må forstå: bedre logistikk kan være bra for verdensøkonomien, men dårligere for den ekstraordinære risikopremien i tankratene.

Okeanis Eco Tankers: monsterkvartal, men verdsettelsen er strukket

Fearnley Securities beholder kursmålet for Okeanis Eco Tankers på 595 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Okeanis Eco Tankers på 554 kroner, Hold.

Okeanis Eco Tankers leverte et Q2 som var langt bedre enn ventet. ABG viser til TCE-inntekter på 268,1 millioner dollar, omtrent 20 prosent over konsensus, og justert EBITDA på 251,8 millioner dollar, 25 prosent over konsensus. Justert EPS kom inn på 5,9 dollar, 28 prosent over konsensus.

Utbyttet er like oppsiktsvekkende. Selskapet erklærte 5,25 dollar per aksje, tilsvarende om lag 89 prosent av justert EPS. Fearnley omtaler tallene som svært sterke og peker på at utbyttet alene tilsvarer rundt 9 prosent direkteavkastning i ett kvartal og over 35 prosent annualisert.

Det stopper ikke ved Q2. Q3-bookingene er enda sterkere enn mange ventet. Rundt 48 prosent av VLCC-dagene er booket til 206.600 dollar dagen, mens 42 prosent av Suezmax-dagene er booket til 133.000 dollar dagen. ABG anslår at selv med dagens spotrater på de åpne dagene kan Q3-EBITDA ende 68 prosent over konsensus.

Uenigheten ligger i verdsettelsen. Fearnley mener aksjen fortsatt har meningsfull oppside, særlig når høye rater og stigende skipsverdier tas med. ABG er mer nøktern og holder på Hold, nettopp fordi aksjen allerede prises høyt mot verdiene. Dette er kjernen: Okeanis leverer tallene investorene ønsker, men markedet diskuterer nå hvor mye av de gode ratene som allerede ligger priset inn i aksjen.

Frontline: selger skip på god pris og sender pengene videre

Fearnley Securities beholder kursmålet for Frontline på 45 dollar, Kjøp.

Frontline har solgt to VLCC-er bygget i 2017 for samlet 270 millioner dollar, altså 135 millioner dollar per skip. Fearnley mener dette er rundt 16 prosent over deres generiske verdianslag for tilsvarende skip. Arctic ser salgsprisen rundt 5 prosent over egne anslag.

Det viktigste for aksjonærene er at netto kontantproveny på rundt 179 millioner dollar planlegges utbetalt som et engangsutbytte på 0,80 dollar per aksje. Fearnley peker på at dette etter deres kjennskap vil være Frontlines første ekstraordinære utbytte på flere år.

Dette er et godt eksempel på hvordan rederier kan bruke sterke markeder. Selskapet realiserer verdier mens skip prises høyt, og lar aksjonærene få kontantene. Samtidig reduseres fremtidig inntjeningskapasitet noe. Arctic anslår at transaksjonen løfter 2026 EPS, men trekker noe ned i 2027. For investorene blir spørsmålet derfor om kontantutbetalingen er viktigere enn tapet av fremtidig spoteksponering.

Stainless Tankers og Navigator Gas: utbytte, tilbakekjøp og flåtesalg

Fearnley Securities beholder kursmålet for Stainless Tankers på 40 kroner, Hold.

Fearnley Securities beholder kursmålet for Navigator Gas på 26 dollar, Kjøp.

Stainless Tankers leverte et bedre Q2 enn Fearnley ventet, med justert EBITDA på 6,6 millioner dollar mot anslag på 5,1 millioner dollar. Pool-raten var 21.000 dollar dagen, opp fra 16.400 i forrige kvartal. Selskapet opprettholder utbyttet på 0,135 dollar per aksje, som Fearnley beregner til rundt 13 prosent annualisert direkteavkastning.

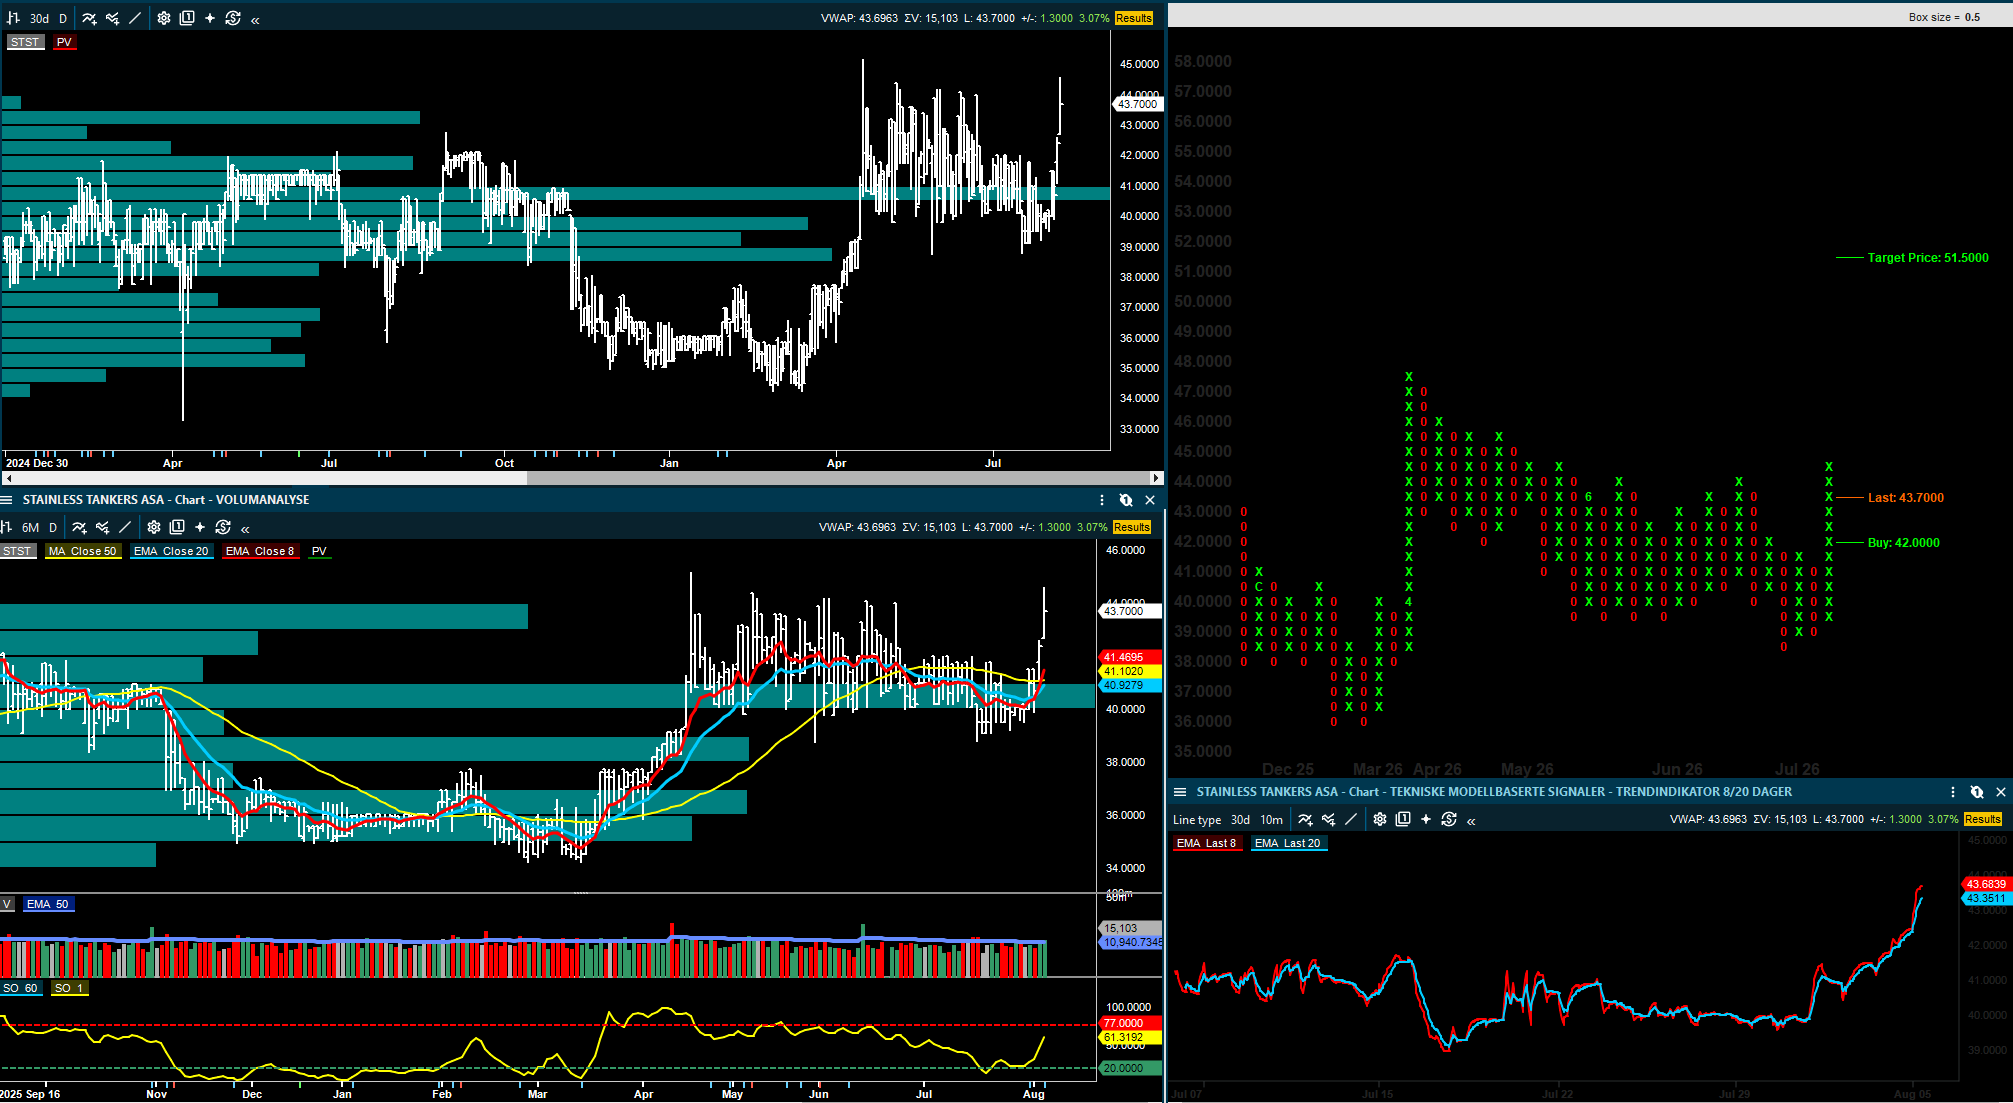
Den mest strategiske nyheten er likevel at styret vil realisere flåten på en ordnet måte over de neste 18 månedene. Dermed blir Stainless Tankers i større grad en verdirealiseringshistorie enn en vanlig veksthistorie.

Navigator Gas leverte også bedre enn ventet, men her er signalet mer balansert. Fearnley peker på en mindre resultatforbedring og økt fast kontantutbytte fra 7 til 8 cent per aksje fra Q3. Arctic peker samtidig på at Q2 var et eksepsjonelt marked, og at deler av inntjeningstoppen kan ligge bak dersom arbitrage og logistikk normaliseres.

Tomra: ny støtte etter Q2 - nå handler det mer om retning enn resultatene fra et enkelt kvartal

Fearnley Securities hever kursmålet for Tomra til 124 kroner (118), gjentar Kjøp.

Tomra får en ny positiv oppdatering fra Fearnley. Meglerhuset mener Q2 var et klart steg i riktig retning. Det handler ikke bare om tallene i kvartalet, men om at selskapet viser bedre kapitaldisiplin. Prosessen med å selge Tomra Mining, som utgjør rundt 2 prosent av inntektene, har begrenset finansiell effekt, men sender et signal. Samtidig reduseres pengebruken i Horizon.

Fearnley legger særlig vekt på den installerte basen i Collection. Den gir service- og erstatningsinntekter med høy margin. For 2027 anslår meglerhuset Collection-inntekter fra eksisterende markeder på 742 millioner euro, og ser disse som gjentakende inntekter som kan vokse rundt 7 prosent årlig.

I tillegg peker Fearnley på en RVM-mulighet på rundt 3 milliarder euro i nye markeder som Storbritannia, Spania, Frankrike og Italia. I Recycling skal kostnadsprogrammet på 16 millioner euro materialiseres gjennom 2026, med full effekt fra 2027. Fearnley løfter derfor justert EBITA for 2027 og 2028 med henholdsvis 2 og 5 prosent.

Tomra er ikke lenger bare et spørsmål om når neste store pantebølge kommer. Det handler også om selskapet kan vise bedre kostnadskontroll, mer disiplinert kapitalbruk og bedre marginer.

MPC Energy Solutions: fra prosjektutvikling til kontantutbetaling

Fearnley Securities beholder kursmålet for MPC Energy Solutions på 17 kroner, Kjøp.

MPC Energy Solutions har inngått avtale om å selge Los Girasoles, en solpark på 12,3 MWp i Colombia. Dette er selskapets siste eiendel i landet. Prisen er ikke offentliggjort, men Fearnley anslår at den ligger rundt 5 millioner dollar når den ses opp mot tidligere guiding.

Det viktigste er at salget støtter den varslede utbetalingen på rundt 29 millioner dollar i tredje kvartal. Selskapet guider fortsatt fri kontantbeholdning ved årsslutt på 33 millioner dollar, som Fearnley omregner til rundt 14,3 kroner per aksje.

Dermed er investeringshistorien i MPC Energy Solutions blitt enklere siden den handler mindre om langsiktig vekst i fornybarprosjekter, og mer om selskapet klarer å selge gjenværende eiendeler og betale ut kontanter. Etter Colombia-salget sitter selskapet hovedsakelig igjen med Los Santos i Mexico og en liten eierandel i en amerikansk microgrid-utvikler.

Bonheur: gassprisen løfter verdiene igjen

ABG Sundal Collier hever kursmålet for Bonheur til 381 kroner (380), gjentar Kjøp.

Bonheur får en liten kursmålsheving fra ABG etter ny oppgang i europeiske gasspriser. Meglerhuset peker på at TTF-gassen er opp rundt 25 prosent siden Q2-rapporten. Det løfter deres kraftprisforutsetninger i Storbritannia og gir høyere anslag for inntjeningen.

ABG løfter EPS-estimatene for 2026 og 2027 med henholdsvis 8 og 4 prosent. Samtidig mener de aksjen fortsatt prises lavt mot underliggende verdier, med rundt 0,60 ganger deres beregnede cNAV. Kursmålet løftes marginalt til 381 kroner.

Dette er ikke den største nyheten i rapportbunken, men den er verdt å merke seg. Bonheur er følsom for kraftprisforventninger, og når gassprisen løfter de lange kraftprisene, blir verdsettelsen mer støttende.

Sjømat: små justeringer, men forventningsnivået er viktig

DNB Carnegie beholder kursmålet for SalMar på 630 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Lerøy Seafood Group på 55 kroner, Kjøp.

DNB Carnegie gjør bare mindre modellendringer i SalMar og Lerøy Seafood Group etter Q2-handelsoppdateringene og endelig spotpris for kvartalet. For SalMar venter meglerhuset operasjonell EBIT i Q2 på 1.497 millioner kroner, rundt 1 prosent over Bloomberg-konsensus. De har ennå ikke tatt inn den mulige kjøpsavtalen om 70 prosent av Måsøval i modellen.

For Lerøy mener DNB Carnegie at konsensus for Q2 ser høy ut. Bloomberg-konsensus ligger på 767 millioner kroner i operasjonell EBIT, omtrent 15 prosent over DNBs anslag på 650 millioner. DNB peker samtidig på at avviket i stor grad ser ut til å ligge i konsernkostnader og elimineringer, mens divisjonsnivået bare ligger rundt 1 prosent over deres egne anslag.

Det betyr at sjømataksjene ikke får noen store hevinger av kursmålene, men de får et viktig signal om hvilket forventningsnivå investorer har inn mot rapportene 19. august for Lerøy og 25. august for SalMar. Reaksjonen kan bli styrt like mye av hvor konsensus faktisk ligger, som av selve tallene.

Oljeservice og subsea: flere kontrakter, men Brasil skaper usikkerhet

DNB Carnegie beholder kursmålet for Seadrill på 45 dollar, Kjøp.

Arctic Securities beholder kursmålet for Seadrill på 55 dollar, Kjøp.

DNB Carnegie beholder kursmålet for HMH på 30 dollar, Kjøp.

I oljeservice er bildet mer nyansert. Seadrill får støtte av en ny ettårig kontrakt for West Vela i Mexicogulfen med Talos Energy fra midten av 2027. DNB Carnegie anslår dagraten til 425.000-450.000 dollar, trolig inkludert MPD-tjenester. Arctic omtaler kontrakten som positiv fordi den reduserer usikkerheten i 2027 og 2028.

Samtidig er det et negativt signal for subsea-selskaper fra Brasil. DNB Carnegie viser til at Petrobras-prosjektene SEAP 1 og 2 kan bli forsinket som følge av regulatorisk usikkerhet rundt gass. Det kan skyve på tildelinger og gjennomføring. DNB peker på at Subsea7, DOF og Paratus er blant navnene med størst Brasil-eksponering i dekningen.

I oljeservicesektoren har vi kontraktsnyheter og bedre langsiktig etterspørsel på den ene siden, men prosjektforsinkelser og regulatorisk risiko på den andre.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
August 04
• Edited (Aug 04, 2026)
Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

Wall Street tilbake på all-time-high: Dette skyldes mer enn bare gode resultater

Wall Street er tilbake på all-time-high, men det mest interessante er ikke bare at indeksene brøt opp, men hvorfor at bevegelsen er blitt så kraftig.

Dette er ikke en vanlig oppgang drevet av litt bedre sentiment. Det er en kombinasjon av opsjonsmarkedet, girede ETF-er, short-covering, lavere oljepris, sterkere hyperscalers og gode selskapsresultater. Når flere slike drivere treffer samtidig, kan markedet plutselig gå fra å være tungt og nervøst til å bli tvunget høyere.

Det er egentlig hovedpoenget i Nomura-kommentaren: Markedet hadde bygget opp nok teknisk “fuel” til at et brudd opp kunne bli langt kraftigere enn hva mange er posisjonert for.

Opsjonsmarkedet presset markedet høyere

I opsjonsmarkedet lå det mye negativ gamma. Det betyr i praksis at dealerne kan bli tvunget til å kjøpe mer aksjer når markedet stiger, og selge mer når markedet faller. Når markedet først bryter opp gjennom viktige nivåer, kan denne mekanikken forsterke bevegelsen.

Samtidig viste dataene at girede ETF-er kunne måtte kjøpe betydelig i sluttfasen av dagen for å rebalansere. Nomura viste en estimert levered ETF-rebalansering på rundt 22,6 milliarder dollar, hvilket ble omtalt som den sjette største av slike kjøpsimpulser, som noen gang har inntruffet.

Det betyr i klartekst at markedet ikke bare stiger fordi investorer er blitt mer positive. Deler av markedet må kjøpe fordi modellene og produktene krever det.

Når slik kapitalflyt møter et marked hvor mange allerede har redusert nettoeksponeringen, kan bevegelsen bli veldig kraftig.

Skew ble knust – og investorer jager oppgangen

Et annet interessant signal var utviklingen i skew. S&P 500-skew falt kraftig samtidig som call-skew skjøt opp til ekstreme nivåer. Det viser at investorene i større grad begynte å jage oppsiden igjen, i stedet for å betale for nedsidesikring.

Dette minner om bevegelsene vi så tidligere i vår, hvor markedet kunne få “spot up, vol up”. Normalt faller volatiliteten når markedet stiger. Men i perioder hvor investorene plutselig må kjøpe calls for å komme seg inn igjen, kan både aksjemarkedet og enkelte deler av volatiliteten stige samtidig.

Det er et tegn på stress på oppsiden. Ikke negativt stress, men FOMO-stress – fear of missing out.

AI-rotasjonen snudde brutalt

Den viktigste underliggende bevegelsen var likevel rotasjonen i AI-temaet. Gjennom sommeren hadde mange investorer vært long AI-, som halvledere via DRAM, memory og infrastruktur, samtidig som de var short hyperscalers (mega caps). Tanken var enkel: De som selger kapasiteten skulle tjene mer enn de som finansierer den.

Den handelen ble for crowded.

Siden Nomuras varsel 26. juni har den markedsnøytrale traden “long AI enablers / short hyperscalers” falt rundt 20 %. DRAM mot Mag10 er ned over 33 %. Samtidig er S&P 500 opp 3,7 %, hyperscalers har steget 16 %, mens de tidligere crowded long-posisjonene i enablers og bottlenecks er ned 7,7 %.

Det viser at rollene er byttet fullstendig om og det gjør at mange investorer kommer på feil fot. Resultatet blir at mange av disse investeringene skal reverseres, hvilket igjen skaper et meget høyt momentum siden det er snakk om mye penger.

Hyperscalerne gikk fra å være finansieringsproblemet i AI-temaet til igjen å bli indeksmotoren. Når short-siden i en crowded handel plutselig stiger kraftig, må mange fond dekke inn. Da blir oppgangen selvforsterkende.

Dette er klassisk momentum-unwind, men denne gangen i motsatt retning av det mange fryktet.

Korrelasjonen er fortsatt ekstremt lav

Til tross for store bevegelser i enkeltaksjer og sektorer holdt indeksvolatiliteten seg relativt rolig. Årsaken er lav korrelasjon. S&P 500-korrelasjonen ligger fortsatt nær de laveste nivåene på mange år.

Det betyr at aksjene beveger seg svært ulikt. Noen deler av markedet faller kraftig, mens andre stiger like kraftig. For indeksene demper dette utslagene, men for porteføljer kan det skape store bevegelser.

Dette forklarer hvorfor markedet kan se roligere ut på indeksnivå enn det føles for mange investorer. Volatiliteten i enkeltaksjer er fortsatt høy, mens indeksvolatiliteten er lav. Det er et marked hvor det kan være store bevegelser under overflaten, uten at VIX nødvendigvis eksploderer.

Resultatene gir fundamental støtte

Det tekniske forklarer hvorfor bevegelsen ble så kraftig, men det er ikke hele bildet. Resultatsesongen har også gitt markedet støtte.

Ifølge Nomura har 85 % av S&P 500-selskapene, som har rapportert så langt levert EPS over konsensus, mens 74 % har slått konsensus på omsetning. Det er sterke tall, og det gjør at oppgangen ikke bare kan avfeies som en mekanisk squeeze.

Hadde markedet kun steget på gamma, short-covering og ETF-rebalansering, ville oppgangen vært mer sårbar. Men når resultatene samtidig støtter inntjeningsbildet, blir det vanskeligere å være for negativ. Det er derfor denne bevegelsen har mer substans enn en vanlig teknisk rekyl.

Høyere renter har ikke stoppet aksjemarkedet

Et annet viktig poeng er at høyere renter foreløpig ikke har vært en tydelig motvind for aksjer. Normalt kan stigende realrenter og høyere policy rate-forventninger presse vekstaksjer. Men denne gangen tolker markedet mye av renteoppgangen som et tegn på bedre vekst.

AI-capex sprer seg ut i økonomien. Det gir etterspørsel etter datasentre, kraft, bygg, halvledere, infrastruktur og industriproduksjon. Nomura viser også til sterke amerikanske industritall, med Manufacturing PMI på 53,9, ISM Manufacturing på 55,6, New Orders på 56,7 og ISM Employment på 52,8.

Det betyr at markedet foreløpig ser renteoppgangen som et uttrykk for “stigende vekst”, ikke bare “stigende inflasjon”, hvilket betyr en stor forskjell.

Så lenge høyere renter skyldes bedre vekst og sterkere inntjening, kan aksjer tåle det. Hvis rentene derimot stiger på grunn av inflasjon, olje eller økt risikopremie i statsobligasjoner, blir bildet mer krevende.

Oljeprisfallet fjernet altså en viktig frykt for aksjer/bonds

Olje var også en viktig del av bevegelsen. Meldinger om mulig gjenåpning av Hormuz og lavere geopolitisk stress sendte oljeprisen kraftig ned. Det ga støtte til aksjer og statsobligasjoner, fordi lavere olje reduserer inflasjonsfrykten og demper risikoen for en mer aggressiv Fed.

Dette var en viktig del av “alt går riktig vei”-følelsen i markedet. Lavere olje, sterkere teknologilederskap, bedre resultater og mekaniske kjøpsstrømmer traff samtidig. Da blir det langt vanskeligere for short-siden å stå imot.

Konklusjon

Wall Street er tilbake på all-time-high, men dette var ikke bare en vanlig sterk børsdag. Det er en teknisk- og fundamental koordinert bevegelse skapt at flere drivere kom inn samtidig.

Negativ gamma, stor giret ETF-rebalansering, knust skew volatilitet short-covering i hyperscalers, lavere oljepris og sterke resultater skapte en situasjon hvor markedet nesten ble tvunget høyere. Samtidig viser den lave korrelasjonen at det fortsatt skjer store bevegelser under overflaten, selv om indeksene ser sterke ut.

Det viktigste poenget er at AI-handelen har skiftet karakter igjen. De tidligere vinnerne i enablers og bottlenecks har blitt solgt ned, mens hyperscalerne har tatt tilbake lederskapet. Det har gitt S&P 500 det markedet trengte for å bryte til nye topper.

Dette betyr ikke at risikoen er borte. Høyere renter, olje, Fed, posisjonering og fortsatt høy volatilitet i enkeltaksjer kan skape nye korreksjoner tilbake. Men så lenge resultatene holder, olje ikke presser inflasjonen opp igjen, og hyperscalerne leder an oppgangen, er det vanskelig å argumentere for at bullmarkedet er ferdig.

Hovedpoenget er enkelt: Markedet steg ikke bare fordi investorene ble mer optimistiske. Det steg fordi mange måtte kjøpe samtidig som fundamentale nyheter ga dem en grunn til å gjøre det.

Kilde: Nomura, Charlie McElligott

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
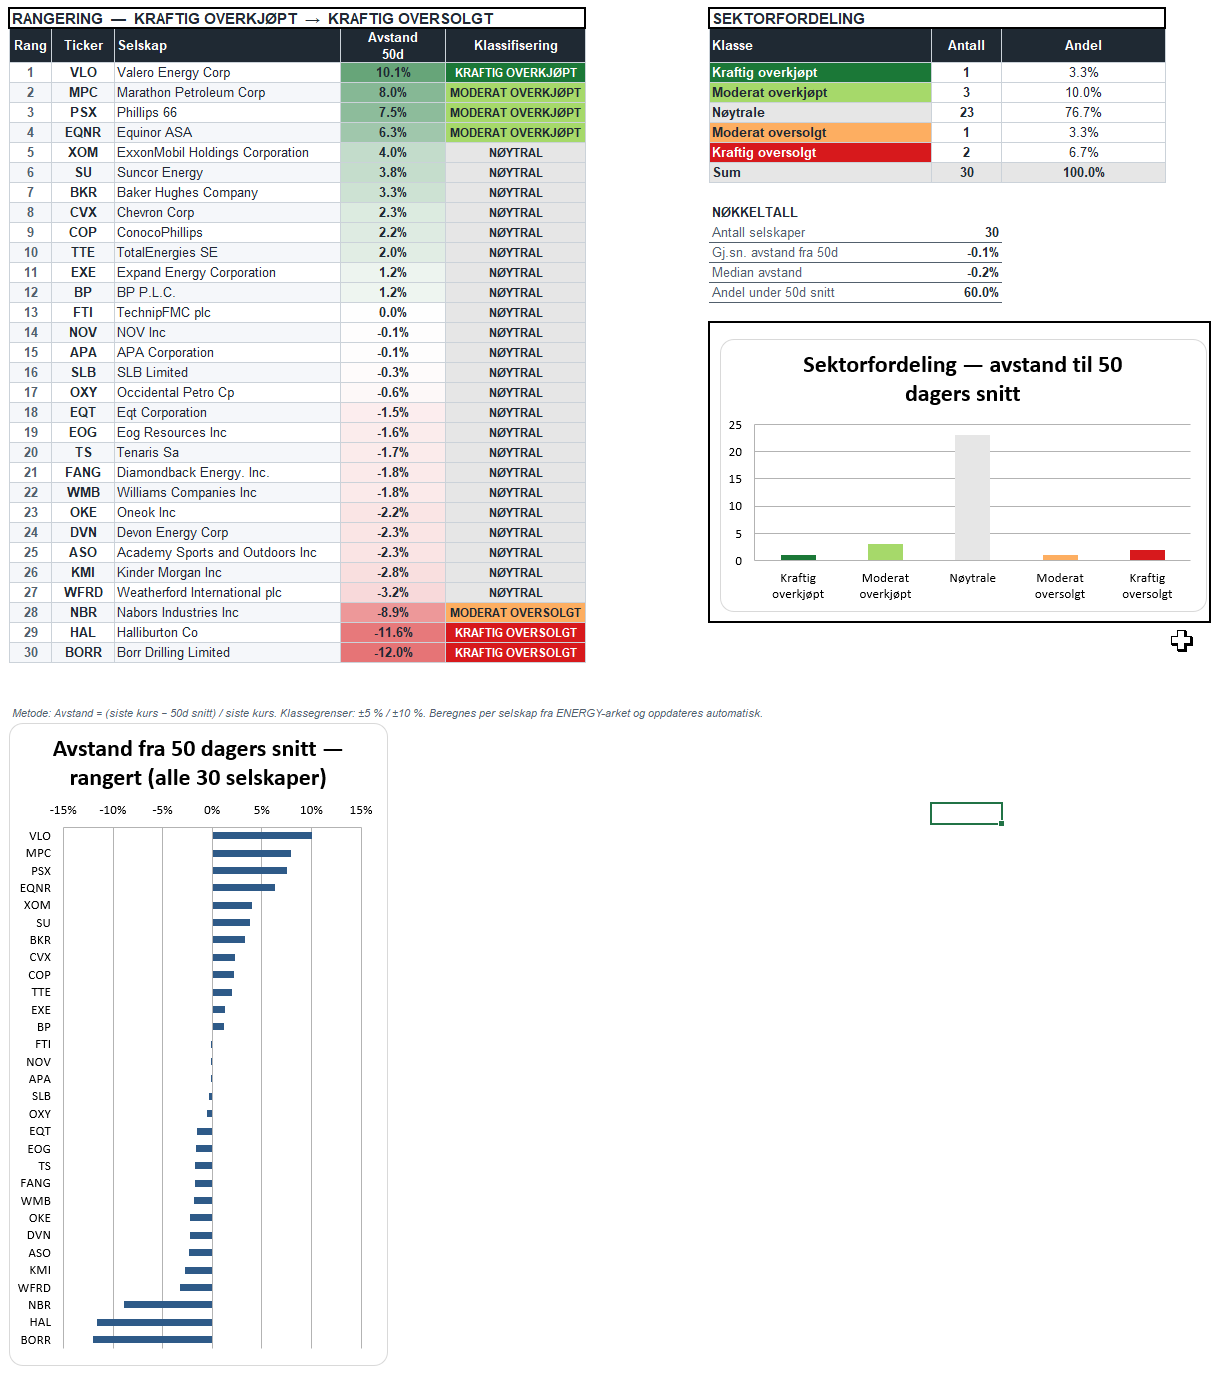
August 04
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

Citadel kommentar: Juli ødela ikke bullmarkedet – det ryddet opp i det

Scott Rubner har jeg fulgt over mange år og synes han er meget dyktig  ettersom han er kjent for å være en dyktig teknisk- og fundamentalanalytiker. Det viktigste poenget fra Citadel Securities denne gangen er at juli ikke nødvendigvis endret det strukturelle bullmarkedet, men at måneden tok ned mye av den mest krevende posisjoneringen som hadde bygget seg opp gjennom våren og forsommeren.

Markedet hadde blitt tungt lastet i de samme temaene: AI, halvledere, memory, mega caps og girede ETF-er. Når mange sitter i de samme posisjonene, skal det ikke mye til før et normalt nedsalg utvikler seg til en teknisk wash-out. Det var i stor grad det som skjedde i juli. Ikke fordi makrobildet brøt sammen, men fordi for mye kapital lå på samme side av markedet.

Scott Rubner i Citadel mener derfor at mye av det globale tekniske reset nå er bak oss. Retail har redusert risiko, giringen har falt, konsentrasjonen i markedet er lavere, og flere av de tekniske motvindene som preget tidlig sommer har begynt å avta. Det betyr i klartekst at investorene gradvis kan bruke mindre tid på å bekymre seg for posisjonering, og mer tid på inntjening, guiding og fundamentale forhold.

Retail gikk fra dip-buying til salg

Det mest interessante i juli var ikke at retail forsvant fra markedet. Aktiviteten var fortsatt høy. Den var ned rundt 20 % fra rekordnivåene i juni, men lå fortsatt an til å bli den fjerde mest aktive måneden i Citadels dataserie. Det viktige var at adferden endret seg.

I mai og juni kjøpte retail svakhet i AI-aksjene, slik de ofte har gjort i sterke markeder. I juli begynte de i stedet å redusere eksponering. Mot slutten av måneden ble dette tydeligere, og uken ligger an til å bli den største uken med retail-salg av aksjer siden 2022.

Salgspresset var mest markert i teknologi, og spesielt i de semiconductor- og memory-aksjene retail hadde kjøpt mest aggressivt tidligere på sommeren. Dette er viktig rent markedsmessig siden den tidligere støtten fra retail ikke lenger var like ubetinget. Når retail går fra å kjøpe fallene til å selge rekyler, forteller det at risikoviljen har endret karakter.

Men det er ikke nødvendigvis negativt på litt sikt. Det betyr også at mye av den mest spekulative kapitalen er tatt ut av de mest crowded områdene.

Giringen er tatt betydelig ned

Retail-salget bidro samtidig til en rask deleveraging. Forvaltningskapitalen i girede ETF-er har falt med mer enn 60 milliarder dollar fra toppen i juni. Teknologi-relaterte girede ETF-er er ned rundt 40 %, mens semiconductor-relaterte produkter er ned nær 55 % den siste måneden, hvilket ikke er små tall.

Girede ETF-er har vært en av de viktigste forsterkerne på bevegelsene i markedet. Når kursene stiger, må disse produktene kjøpe mer. Når kursene faller, må de selge. Dermed kan de gjøre både oppganger og nedganger kraftigere enn de ellers ville vært.

Når denne eksponeringen nå er tatt ned, blir markedet mindre mekanisk sårbart og ikke minst volatilt. Det betyr ikke at aksjer ikke kan falle, men det betyr at en viktig kilde til tvangsmessig salg og kjøp er blitt mindre.

Samtidig har semiconductor-selskapene i S&P 500 mistet rundt 1.500 milliarder dollar i markedsverdi, og sektorens vekt i indeksen har falt fra nær 20 % til rundt 16 %. Det betyr at markedet fortsatt er teknologitungt, men mindre ekstremt konsentrert enn for noen uker siden. Dette gjør strukturen i markedet sunnere.

Indeksene skjulte mye uro under overflaten

En av grunnene til at juli var vanskelig, var at indeksene ikke alltid viste hvor store bevegelsene faktisk var i enkeltaksjer og sektorer. Volatiliteten i enkeltaksjer var høy, mens indeksvolatiliteten ble holdt nede grunnet en lav korrelasjon og kraftige sektorrotasjoner.

Det betyr at enkelte aksjer og sektorer kunne falle kraftig, samtidig som S&P 500 holdt seg relativt godt. Citadel peker på at på dager hvor SOX-indeksen falt mer enn 3 %, falt S&P 500 i snitt bare 0,8 % i år, mot 2,4 % historisk de siste 20 årene. Software har til og med vært positivt i snitt på slike dager, hvilket er første gang siden minst 2001.

Dette forklarer mye av markedet. Halvlederne fikk en kraftig korreksjon, men svakheten ble motvirket av styrke i andre deler av teknologi og i resten av markedet. Det er derfor hovedindeksene kunne se rolige ut, mens mange porteføljer opplevde betydelig mer uro.

Dette er også grunnen til at juli var teknisk krevende for både investorer og forvaltere. Det var ikke ett marked. Det var flere markeder samtidig.

Nå betyr resultatene mer igjen

Det viktigste skiftet Citadel nå peker på, er at fundamentale forhold igjen er i ferd med å ta over styringen. Når posisjoneringen er renere, gir det mer rom for at markedet kan handle på resultater fremfor flyt og tvangsmessig opp- og nedvektninger.

Og resultatsesongen hittil har vært sterk, hvor 71 % av S&P selskapene hadde levert sine tall per fredag, ytterligere 15 % kommer denne uken.

Forventningene til S&P 500-inntjening i andre kvartal har steget fra 22,4 % vekst ved starten av resultatsesongen til rundt 45 % nå(ikke justert for noen av de store økningene til mega caps). Dette er en av de sterkeste resultatsesongene utenom store post-resesjonsperioder.

Det viktige er ikke bare at selskapene slår forventningene. Det viktige er at de slår forventninger som allerede var høye. Det gir en annen kvalitet på resultatsesongen. Markedet var ikke priset for svake tall, men selskapene har likevel klart å levere bedre enn ventet.

Dette er grunnen til at bull-caset fortsatt har støtte.

Verdsettelsen har faktisk kommet ned

Et annet viktig poeng er at bedre resultater ikke har kommet sammen med høyere multipler. Tvert imot har juli-korreksjonen gitt en tydelig kompresjon i verdsettelsene.

S&P Information Technology handles nå rundt 20 ganger forward earnings, nær ettårsbunn og godt under tiårs-gjennomsnittet på rundt 23 ganger. Det betyr at teknologisektoren ikke nødvendigvis har blitt billig i absolutt forstand, men den er blitt klart mindre dyr målt mot egen historikk.

Dette er viktig fordi markedet nå har fått en bedre kombinasjon enn tidligere i sommer: lavere posisjonering, lavere giring, mindre konsentrasjon, sterkere inntjening og lavere multipler.

Det er ofte et langt bedre utgangspunkt enn når alle er fullt investert og verdsettelsene samtidig er strukket.

Buybacks kan bli neste støtte

En annen viktig støttefaktor kommer fra selskapskjøpene. Citadel anslår at bare rundt 45 % av S&P 500 målt etter markedsverdi nå er ute av blackout og kan kjøpe tilbake egne aksjer. Dette ventes å stige til 75 % ved slutten av neste uke og nær 85 % i midten av august.

Det betyr at etterspørselen fra selskapene kan øke akkurat når posisjoneringen er blitt lettere.

Dette kan bli viktig. August er normalt en aktiv måned for tilbakekjøp, og hvis selskapene igjen kommer inn som kjøpere samtidig som hedgefond, retail og girede ETF-er allerede har redusert risiko, får markedet en bedre tilbuds- og etterspørselsbalanse.

I klartekst: juli tok ned mye av tvangssalget, mens august kan få mer støtte fra selskapenes tilbakekjøp.

Hva betyr dette for markedet?

Citadels analyse er ikke et argument for at markedet skal rett opp i en ny V-formet bevegelse. Tvert imot peker Rubner på at risikobudsjetter og fondenes posisjonering trolig vil bygges opp gradvis. Det taler mer for en roligere stigende utvikling enn en eksplosiv rekyl.

Det er egentlig mer konstruktivt. Et marked som stiger saktere, med mindre giring og bedre bredde, er ofte mer robust enn et marked som presses opp av samme crowdede posisjoner.

Det betyr heller ikke at risikoen er borte. Samtidig er det fortsatt usikkerhet rundt AI-capex, marginer, renter og makrobildet. Men forskjellen fra tidligere i sommer er at markedet nå har ryddet opp i flere av de tekniske overdrivelsene. Oljeprisen har kommet kraftig ned igjen hvilket er positivt for markedet.

Kilde: Citadel Securities, Scott Rubner.

 DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
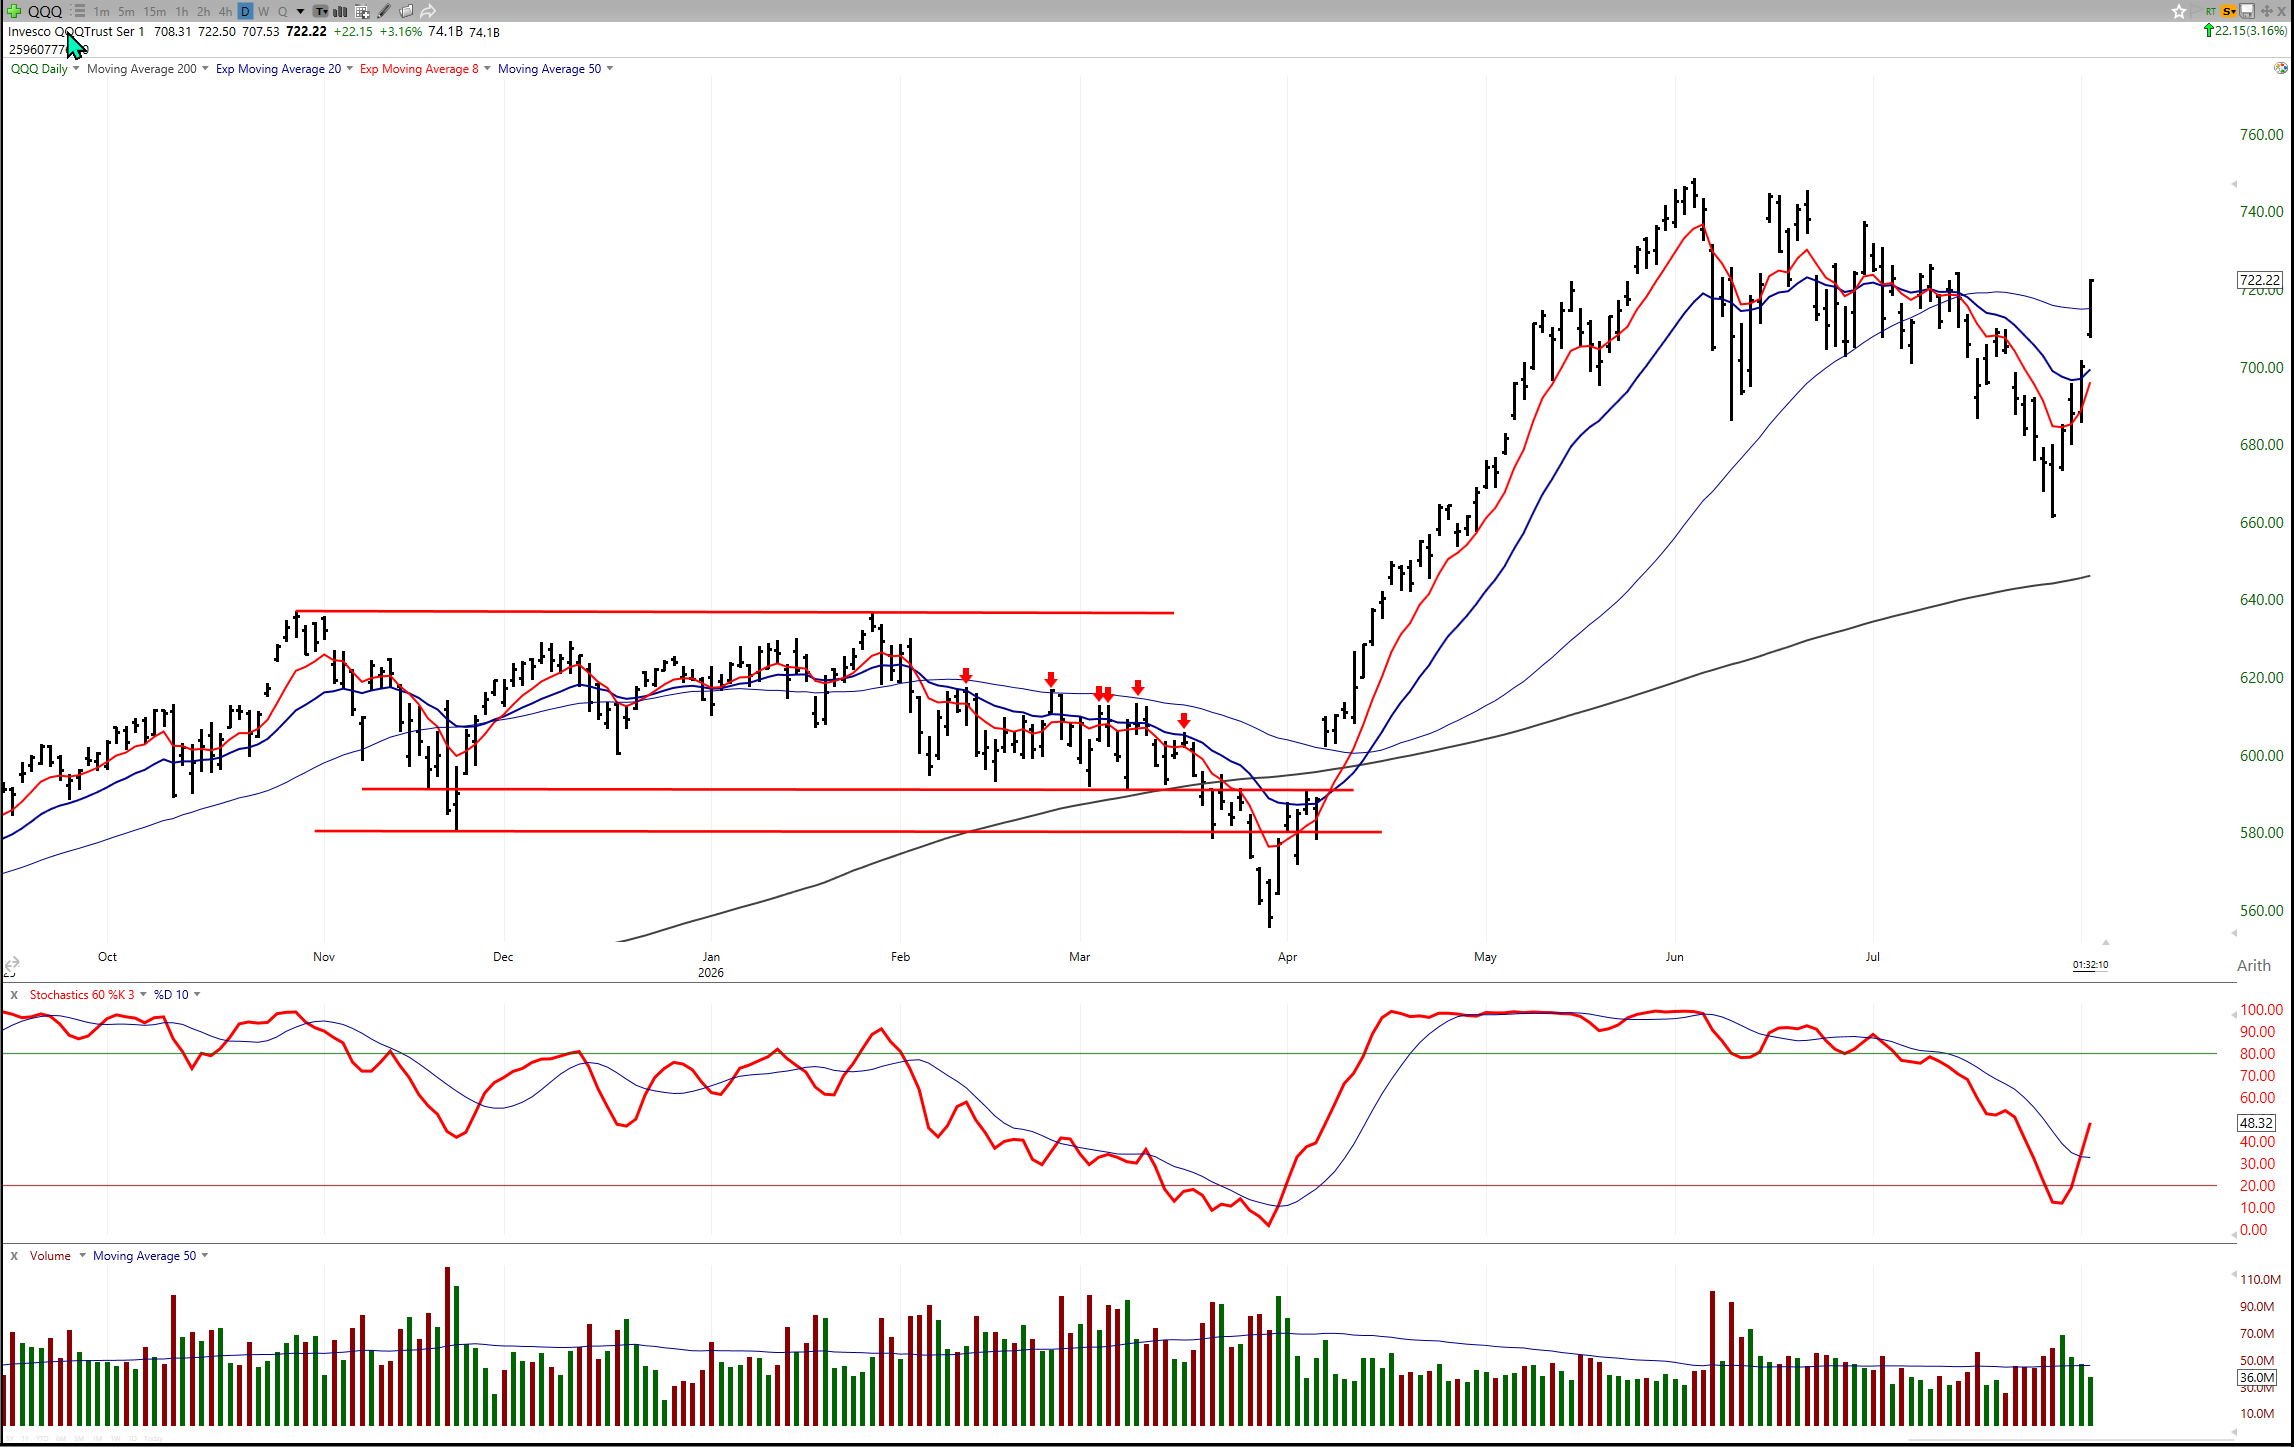
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. 
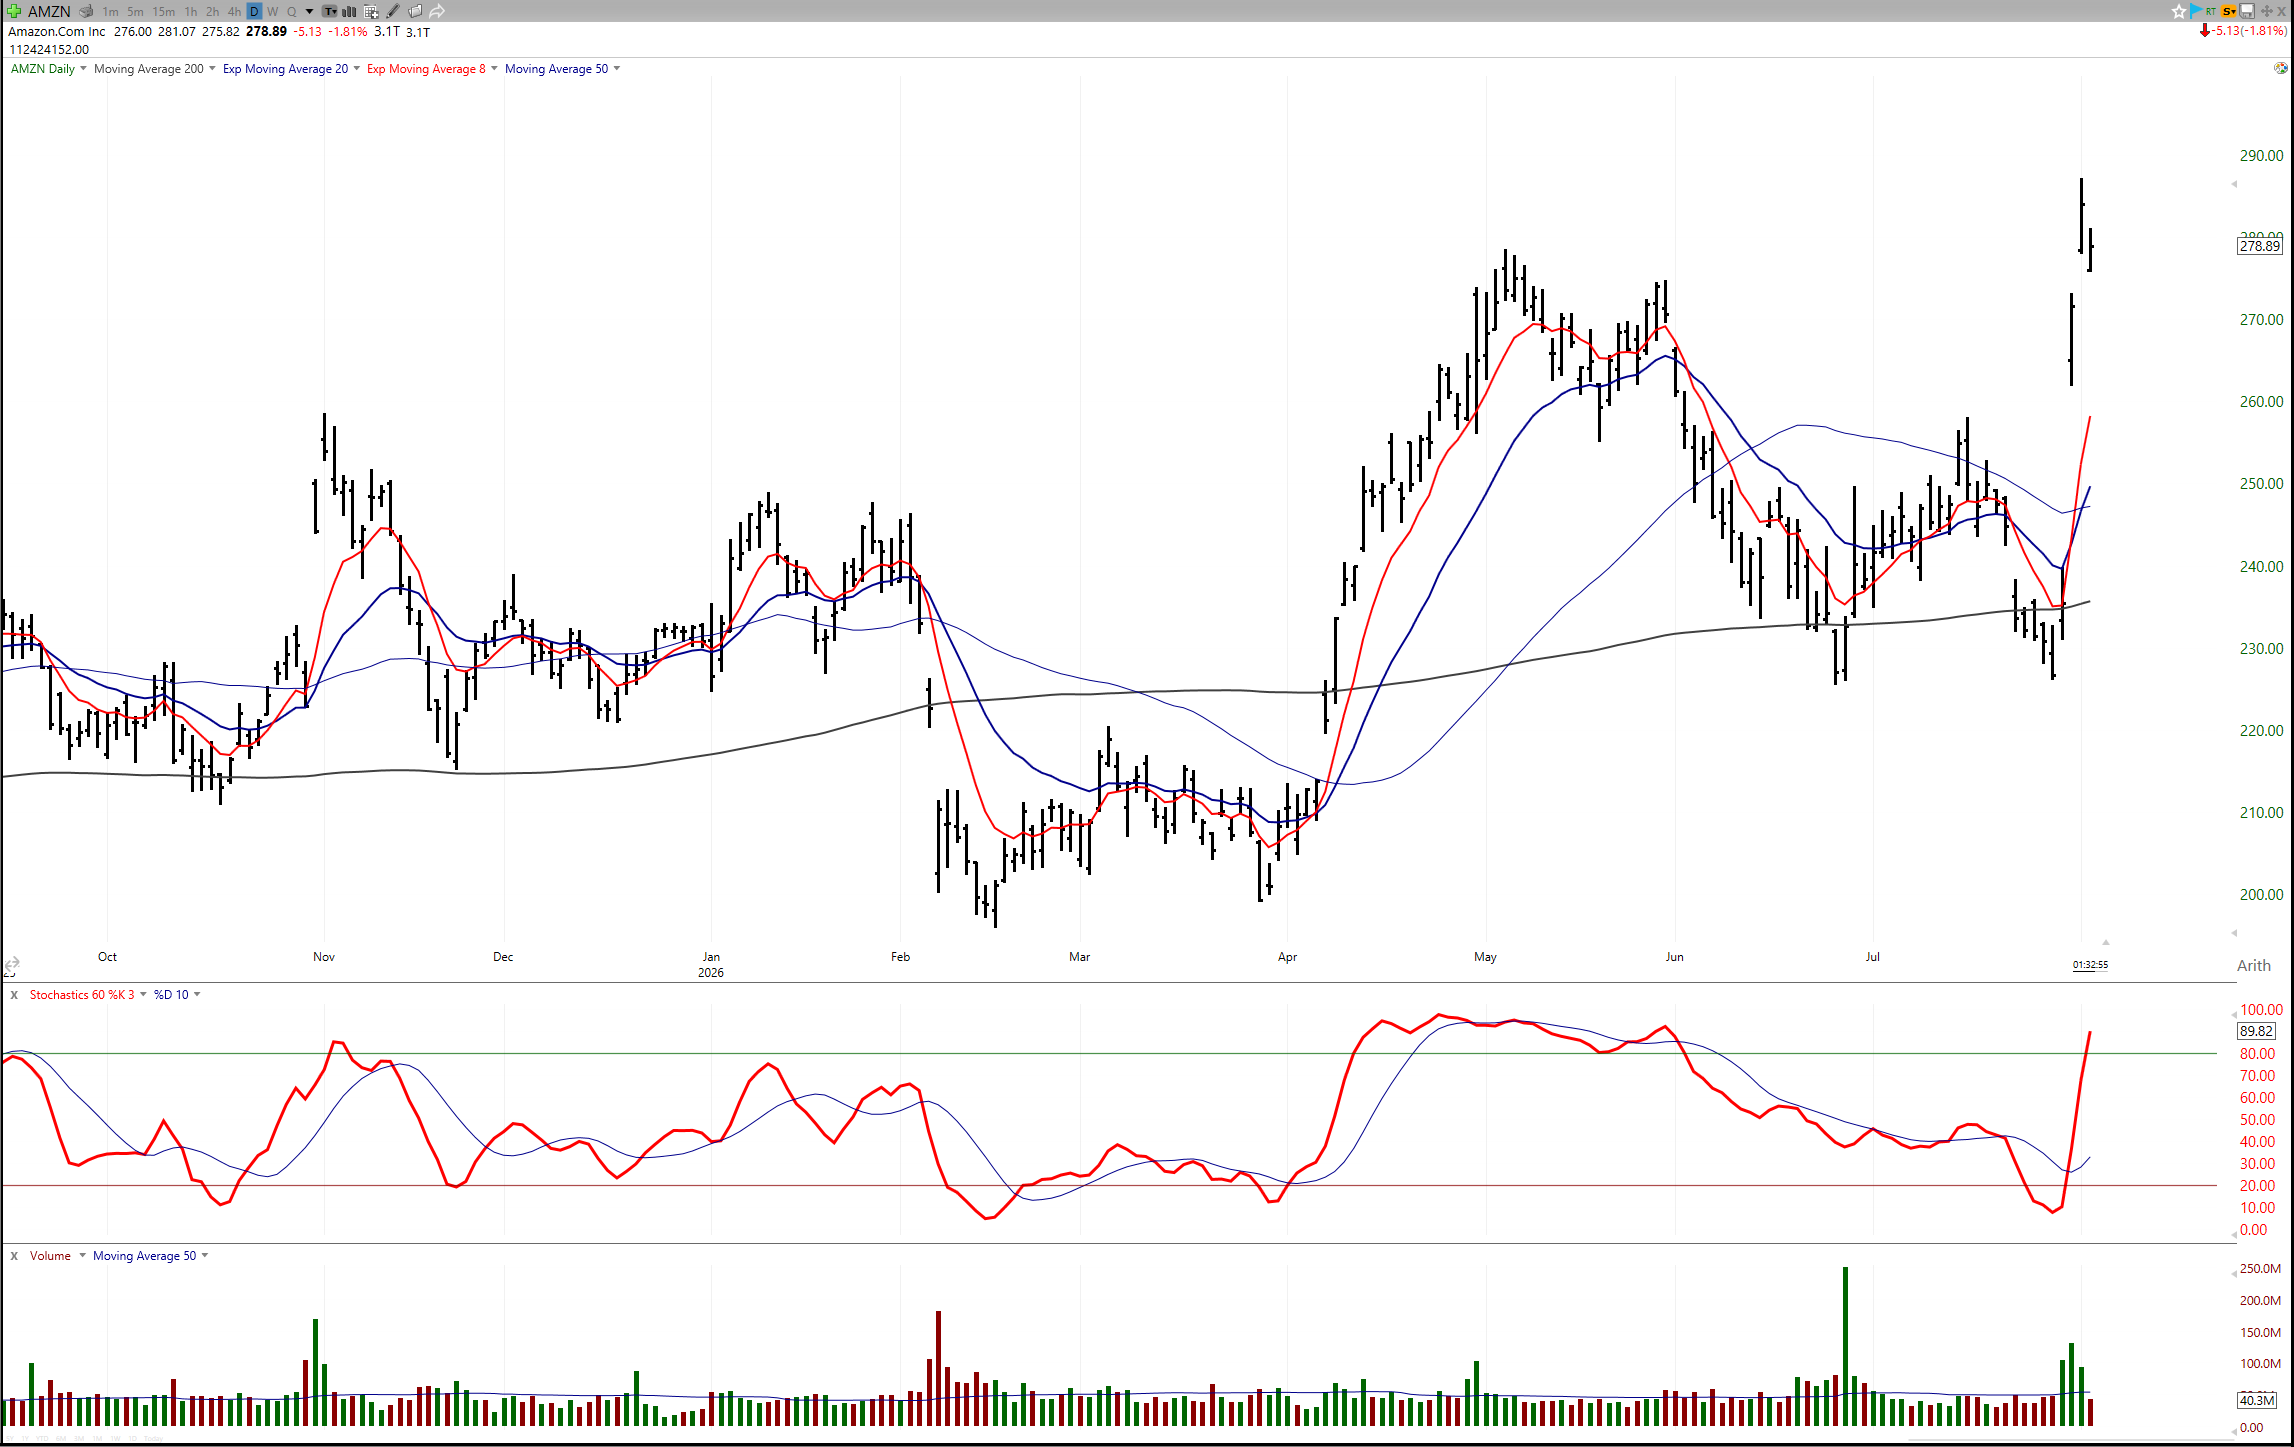
Historisk utvikling er ingen garanti for fremtidig avkastning.