Pinned posts

Hei, og velkommen inn i vårt investor-fellesskap!Her samles investorer og tradere – både nybegynnere og erfarne – som vil forstå markedet bedre, dele kunnskap og bygge trygghet i beslutningene. Målet er å øke kompetansen og forbedre prosessene våre – ikke å love resultater.Inside Oslo Børs handler om fire ting:🔹 Opplæring – Du lærer å tolke markedet med teknisk analyse, sentiment og disiplin.🔹 Innsikt – Vi filtrerer bort støyen og fremhever det som faktisk betyr noe.🔹 Fellesskap – Sammen lærer vi mer: still spørsmål, del analyser og oppfatninger, legg ved tekniske charts for å visualisere poenger – både fundamentalt og teknisk.🔹 Erfaring – Moderator Roger Kristiansen bidrar med erfaringsbasert teknisk analyse og enkle, effektive verktøy.Våre verktøy (integrert i appen)📊 INSIDE Trader – daglige PDF-analyser med objektive nivåer (støtte/motstand, modell-signaler) og metode for risikohåndtering (inkl. stop-loss-disiplin). Tabellen Stock Watch følger utviklingen metodisk.🎥 INSIDE TV – videoanalyser som gjør komplekse forhold lettere å forstå. Bred gjennomgang av markedet, trender og erfaringsbasert teknisk analyse – inkl. globale nøkkel- og sektorindekser.💬 INSIDE Chat – diskusjoner, spørsmål og erfaringsdeling mellom medlemmer; moderator Roger Kristiansen fasiliterer læring og metodebruk.📱 INSIDE App – alt samlet på ett sted, med push-varsler og offline-tilgang. Varsler brukes til informasjon og opplæring når det skjer noe relevant i enkeltaksjer, råvarer, sektorer eller markedet.Slik bruker du fellesskapet best✅ Still spørsmål – ingen er for enkle eller for avanserte.✅ Del tanker og analyser – andre lærer av ditt perspektiv.✅ Diskuter respektfullt – vi bygger et miljø basert på læring og tillit.✅ Husk: Alt innhold er opplæring og generell informasjon – ikke investeringsråd. Egen vurdering er alltid nødvendig.Til sluttDette fellesskapet er for deg. Jo mer aktiv du er, desto mer får du igjen i læring og innsikt.La oss gjøre markedet mer forståelig – og bygge smartere beslutninger.Velkommen inn 🚀HilsenRoger KristiansenInside Oslo Børs
Sorted by
Newest posts Popular Latest activity
October 07
Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

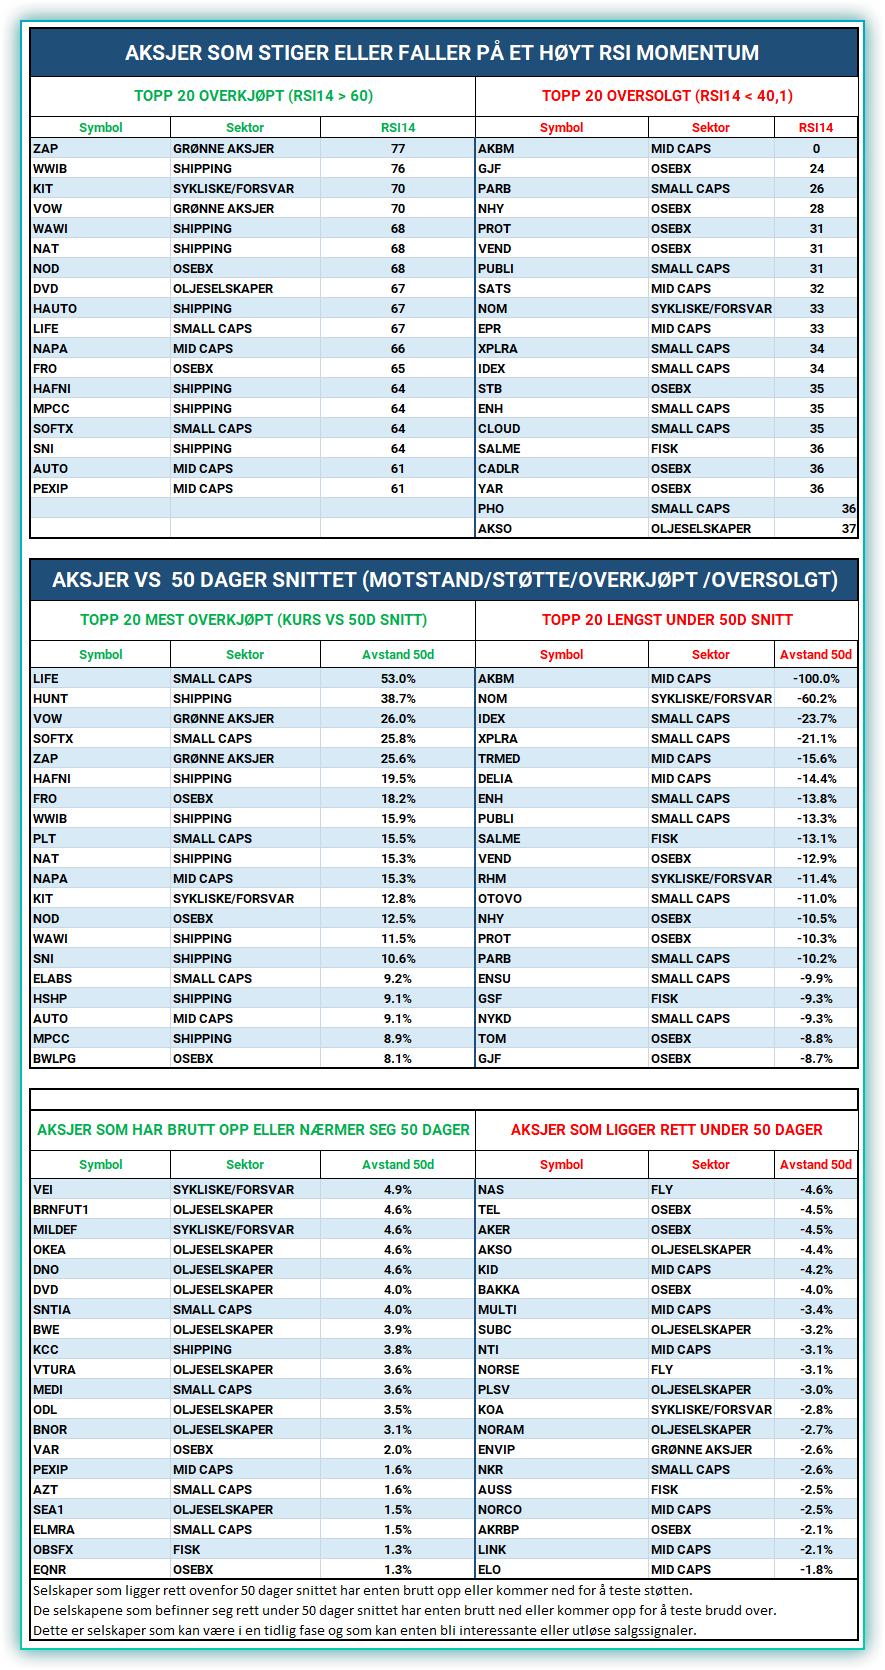
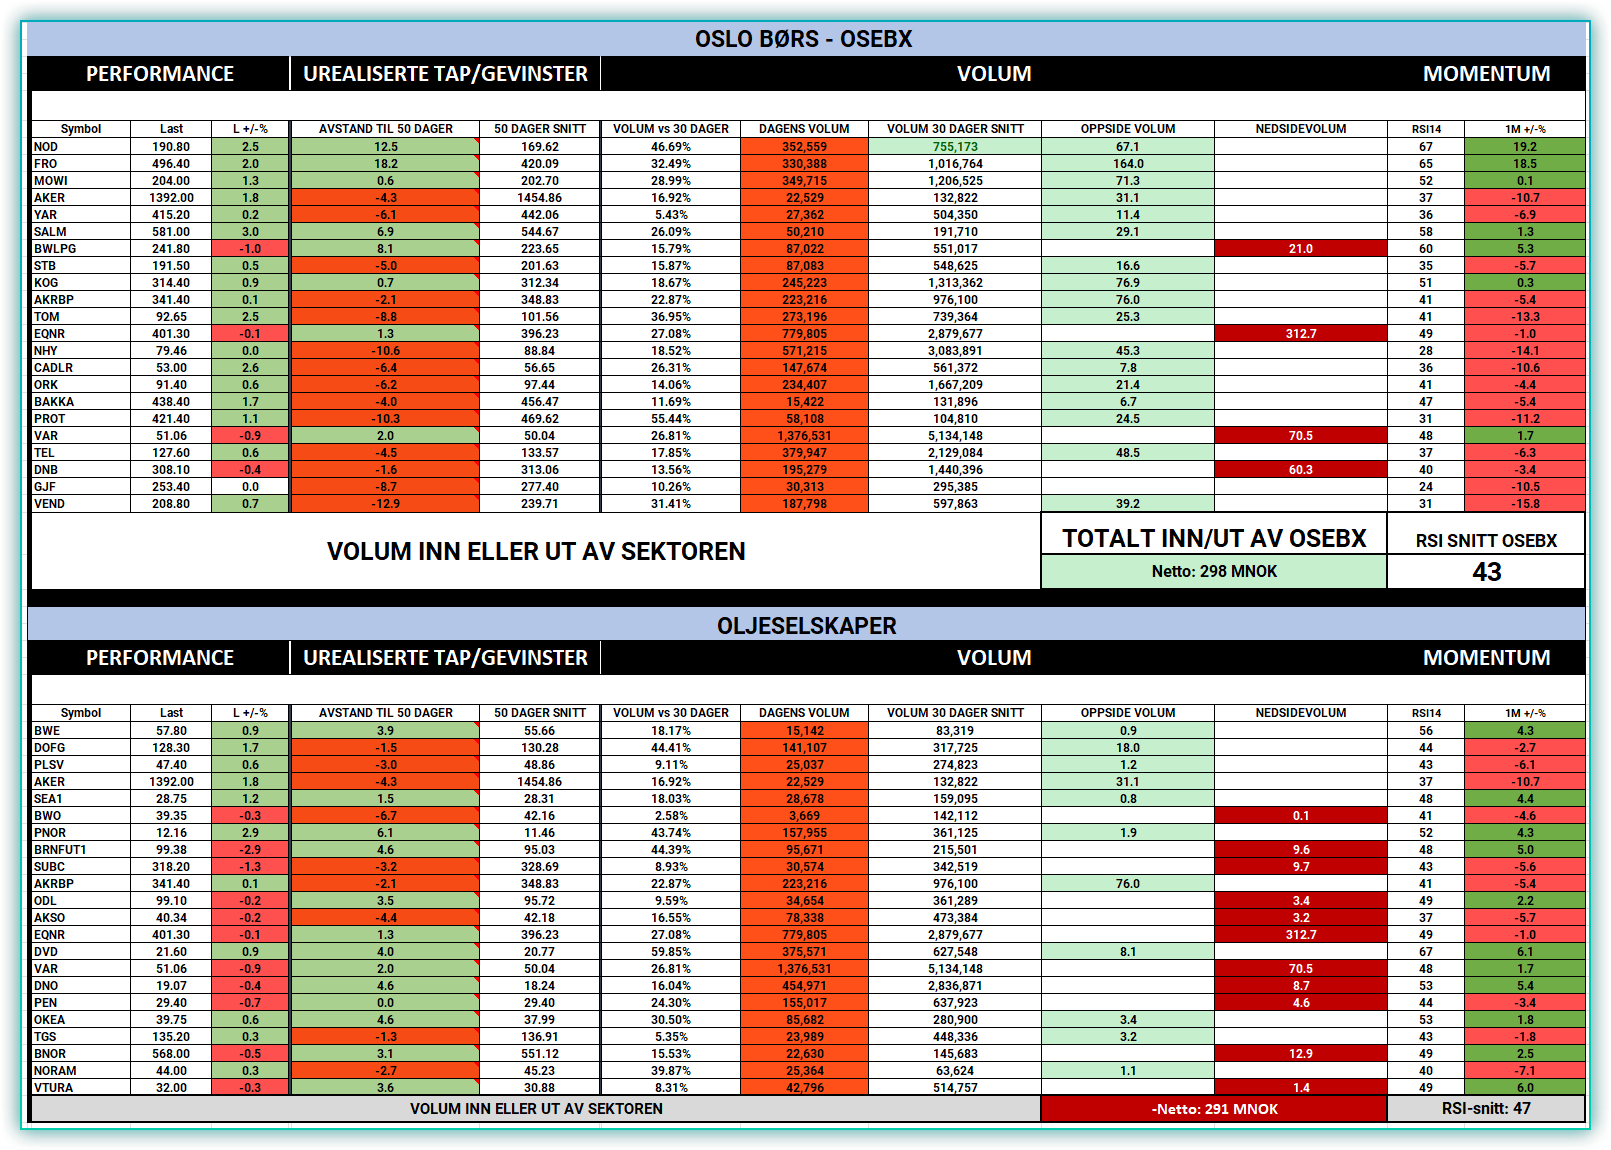
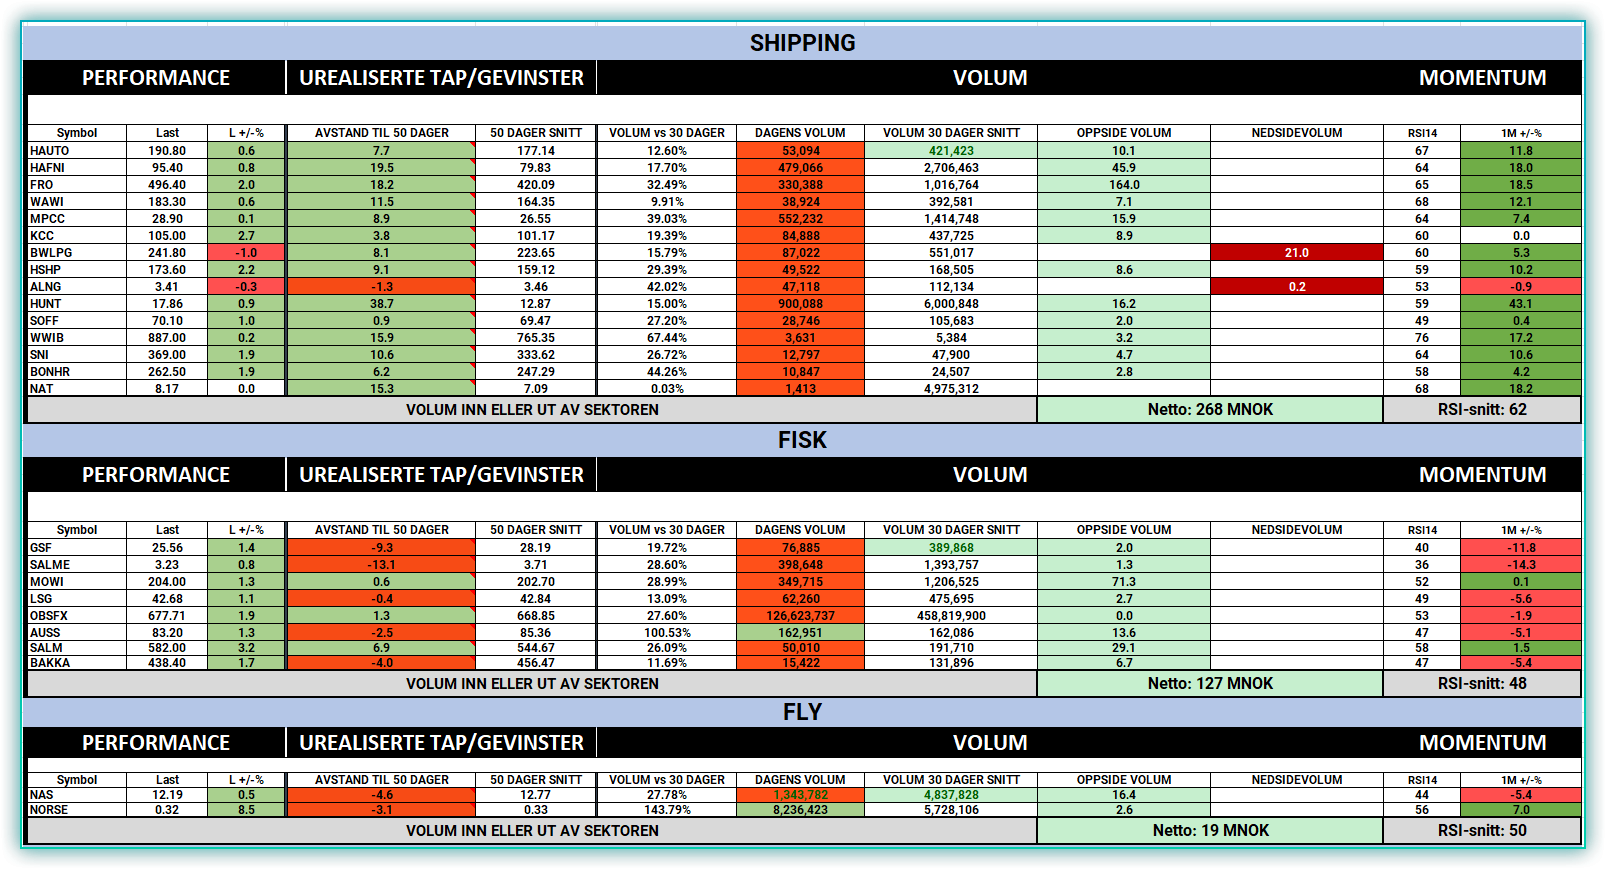
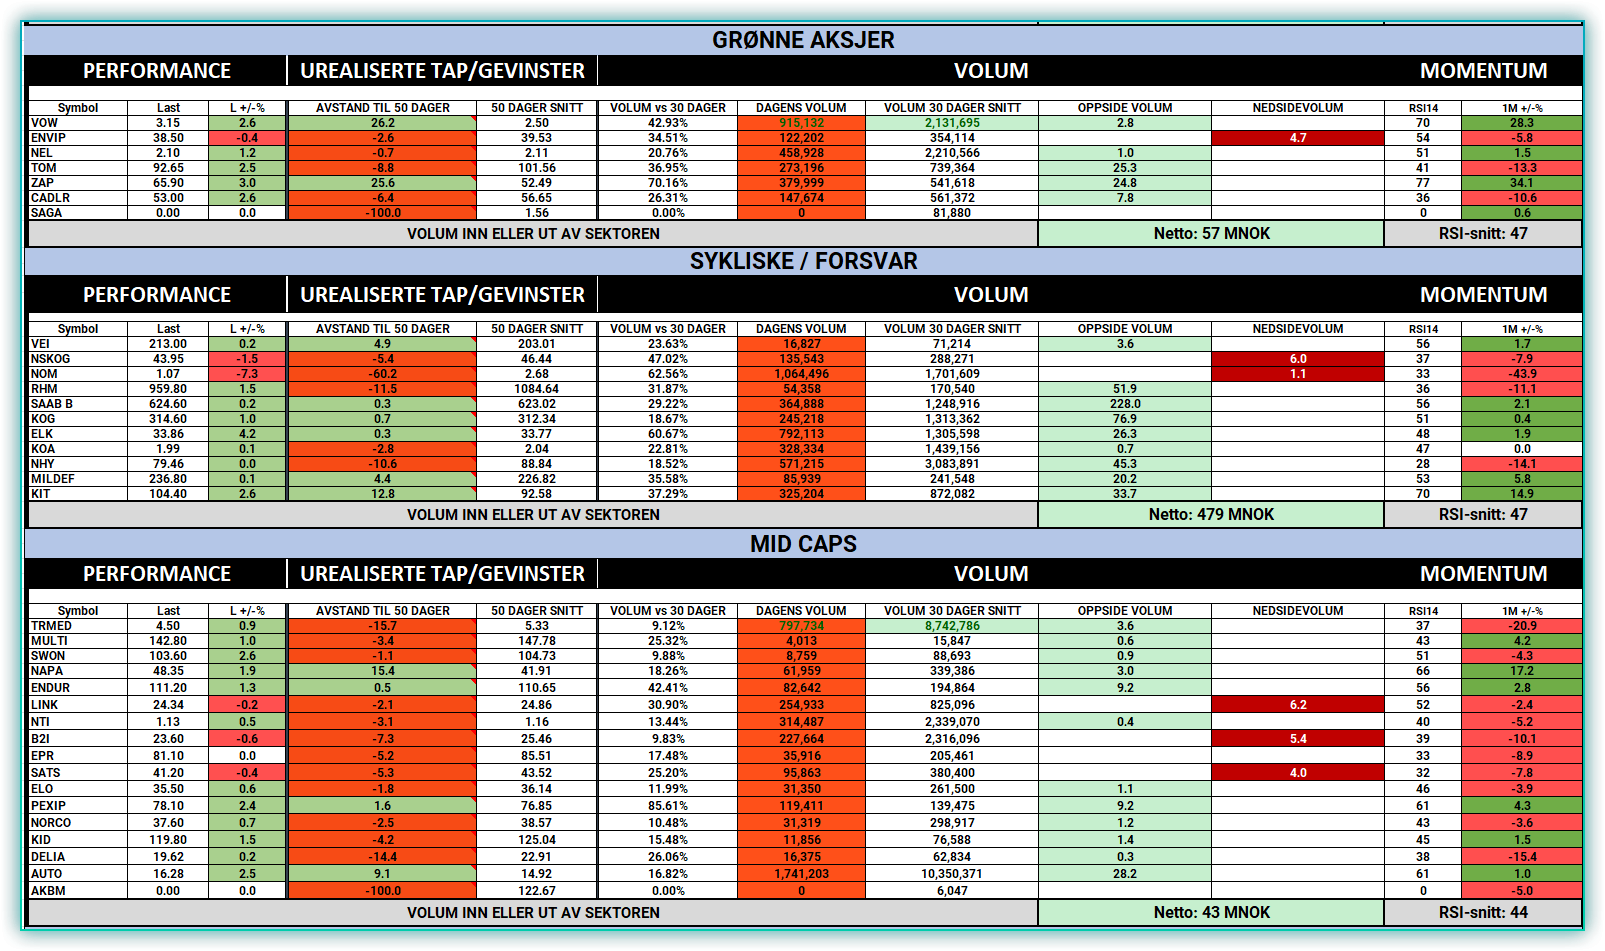
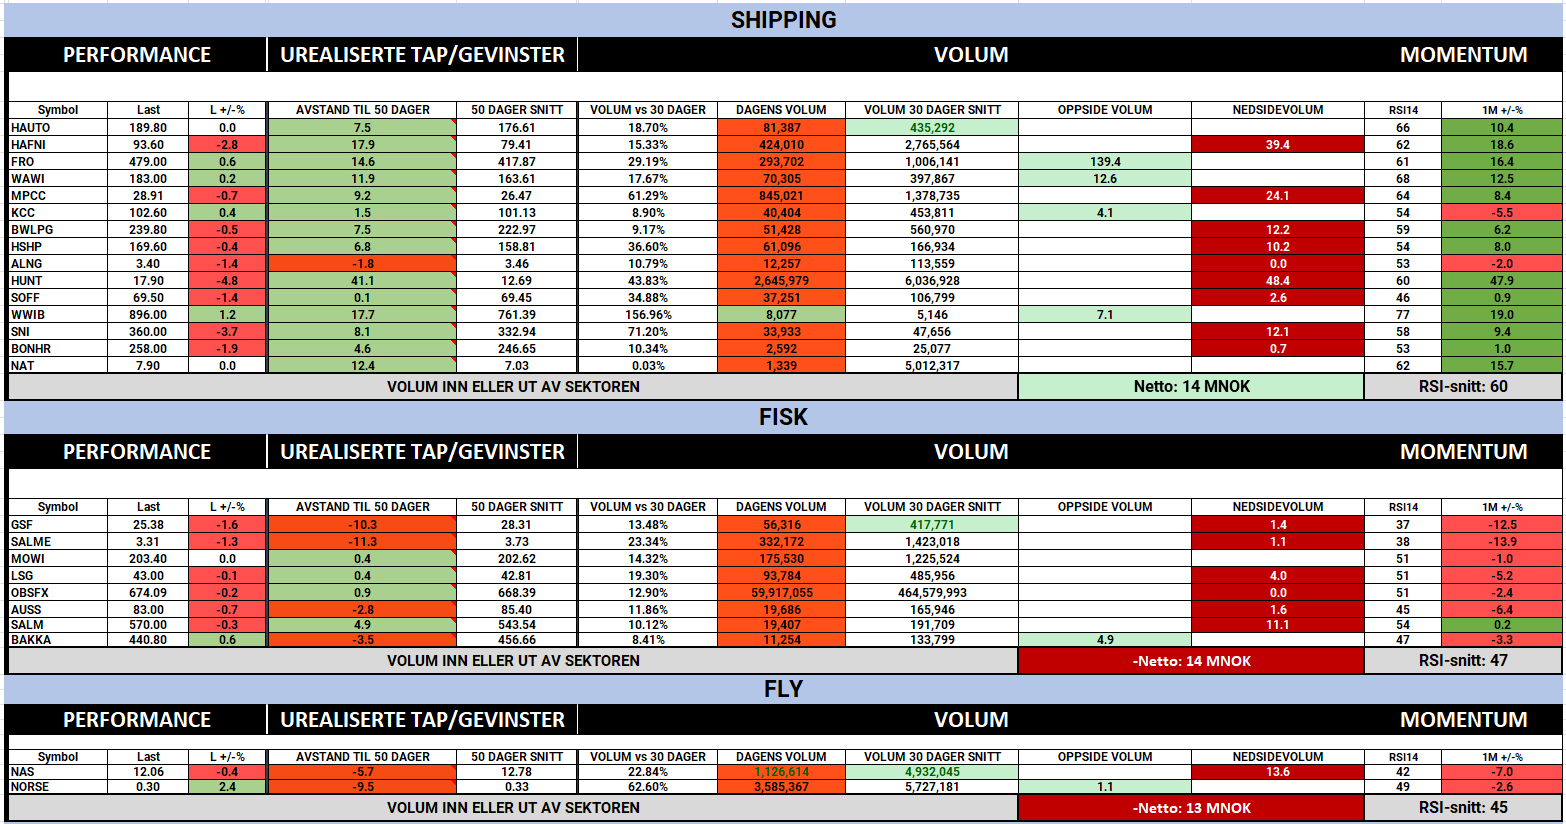
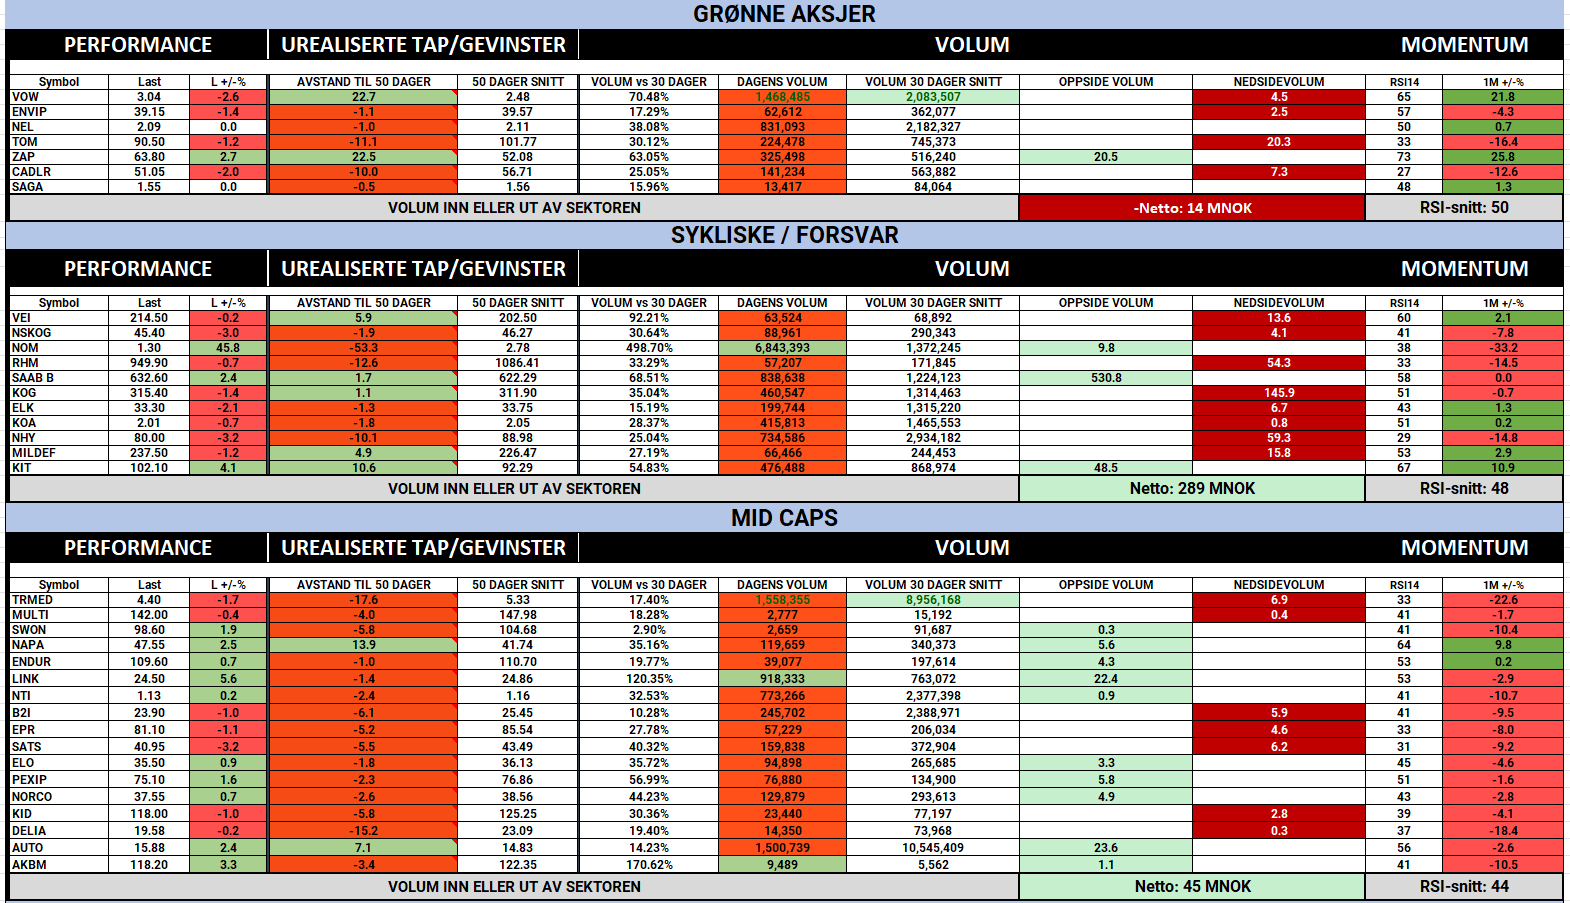
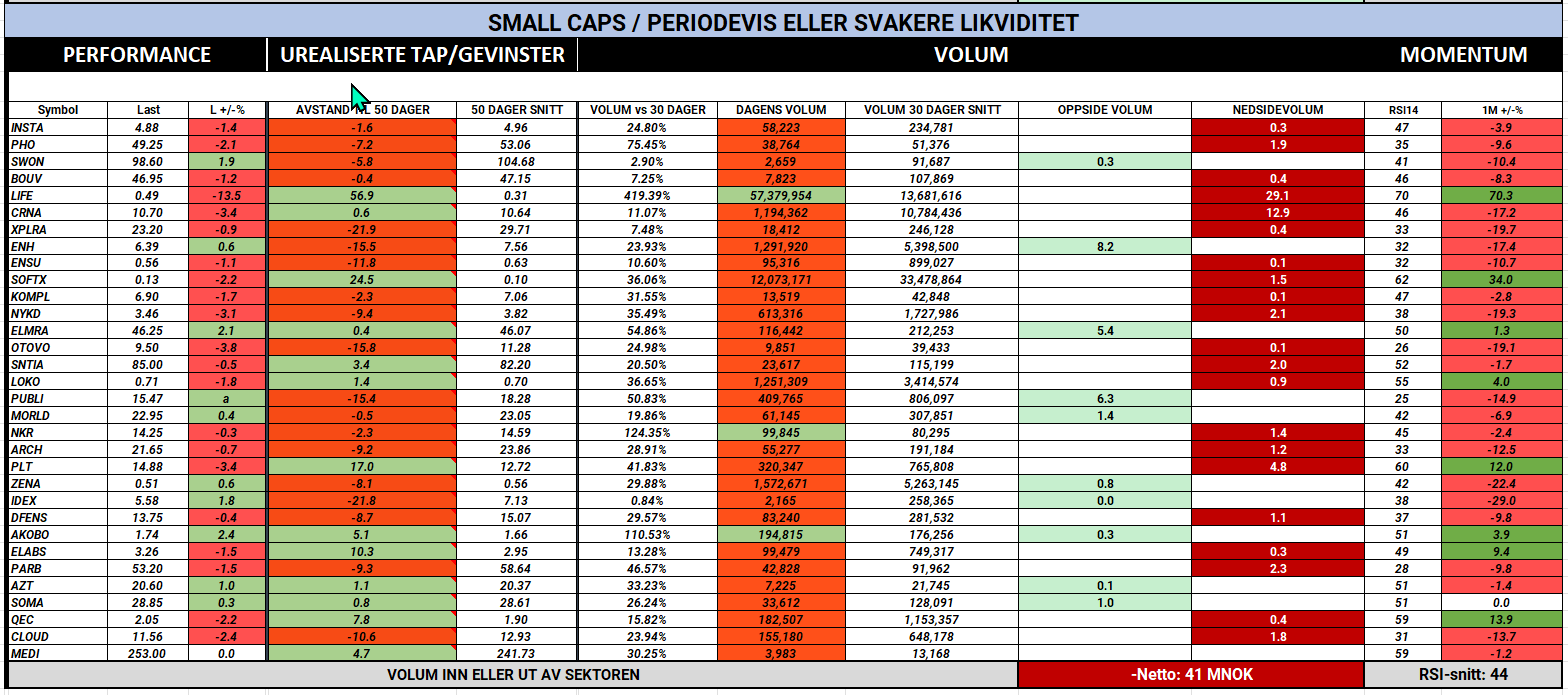
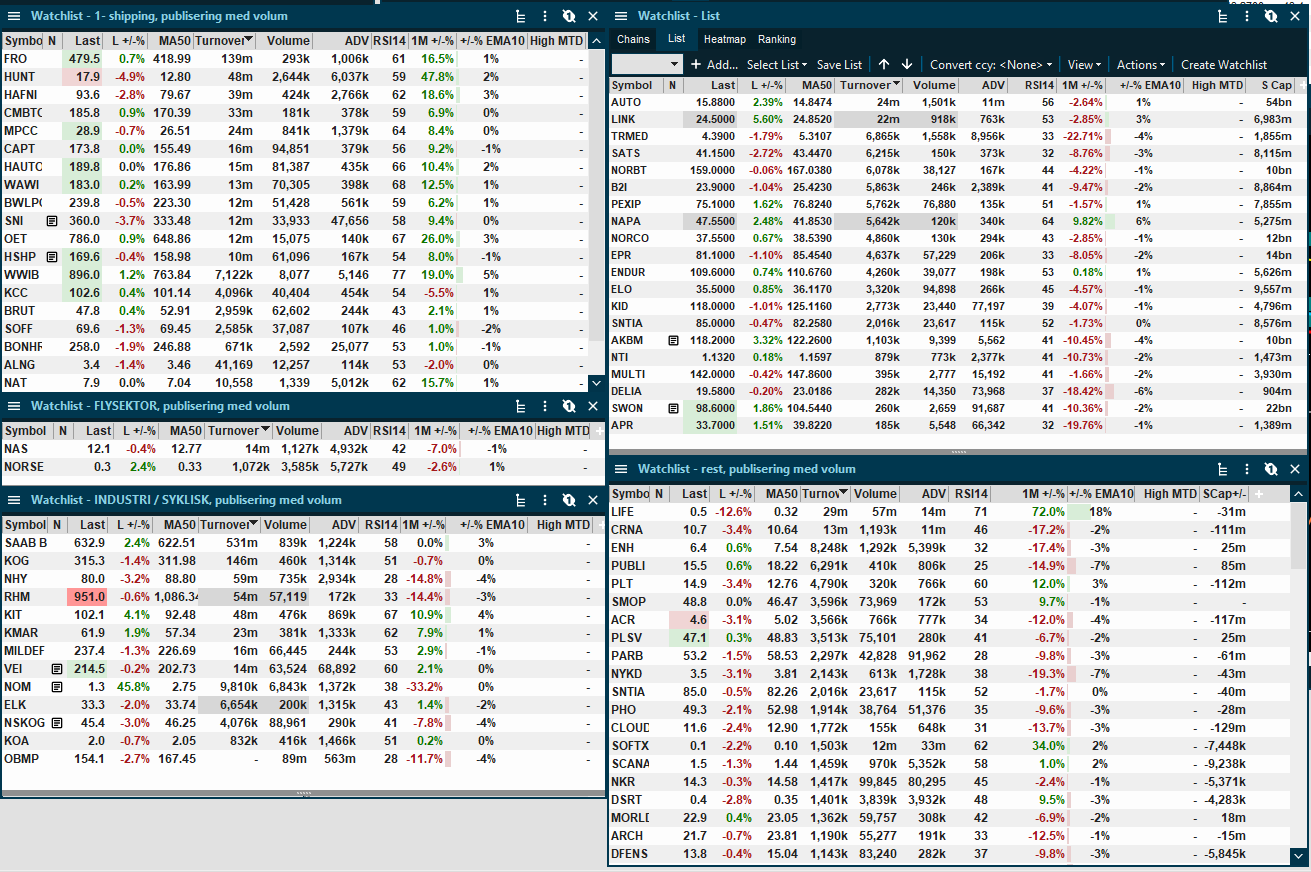
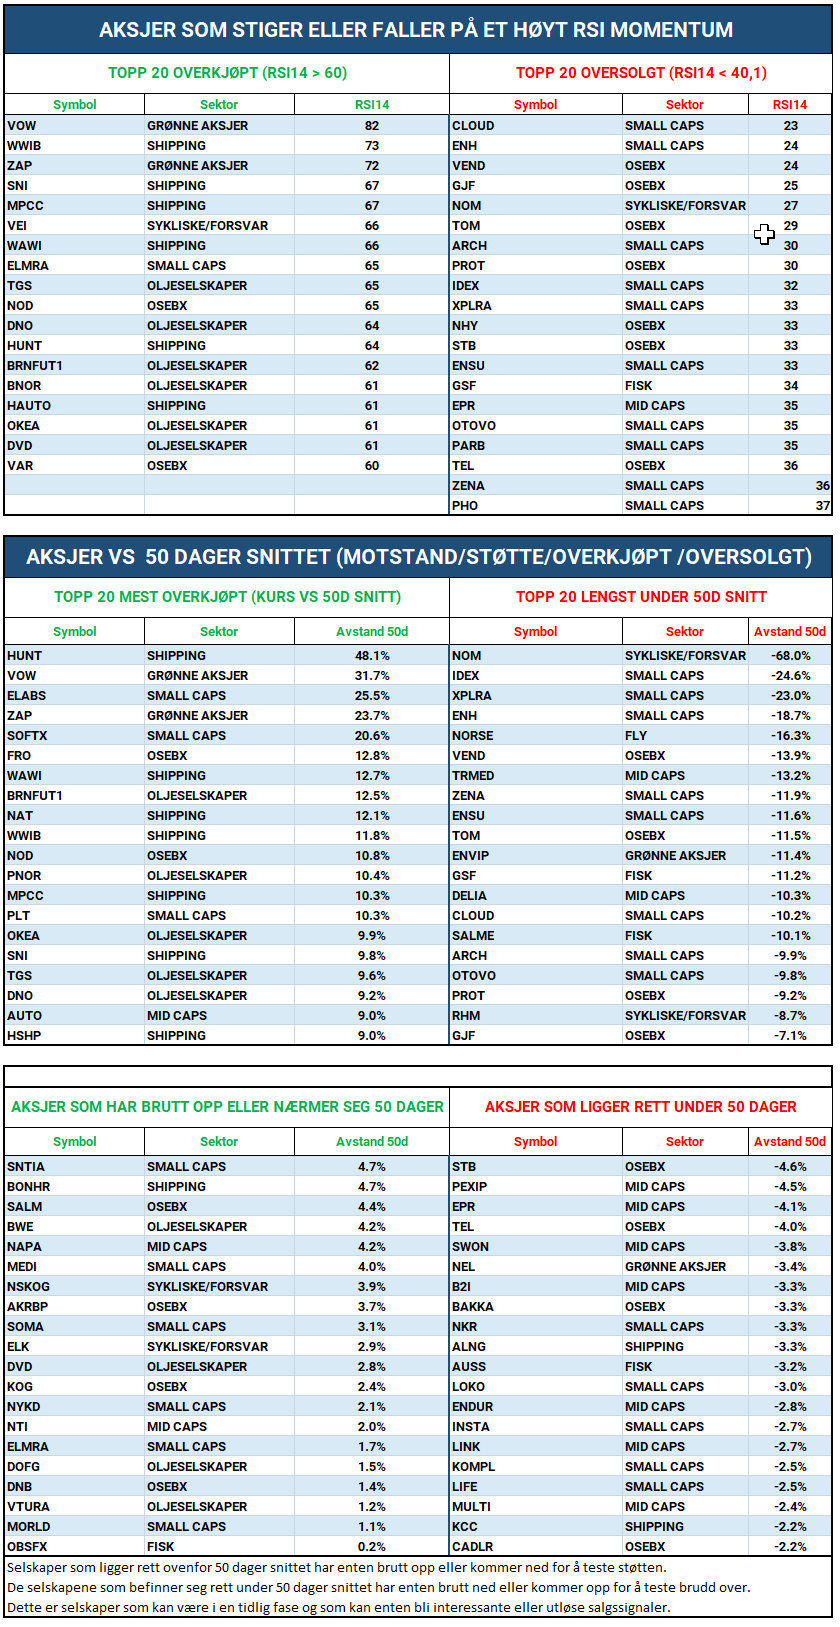
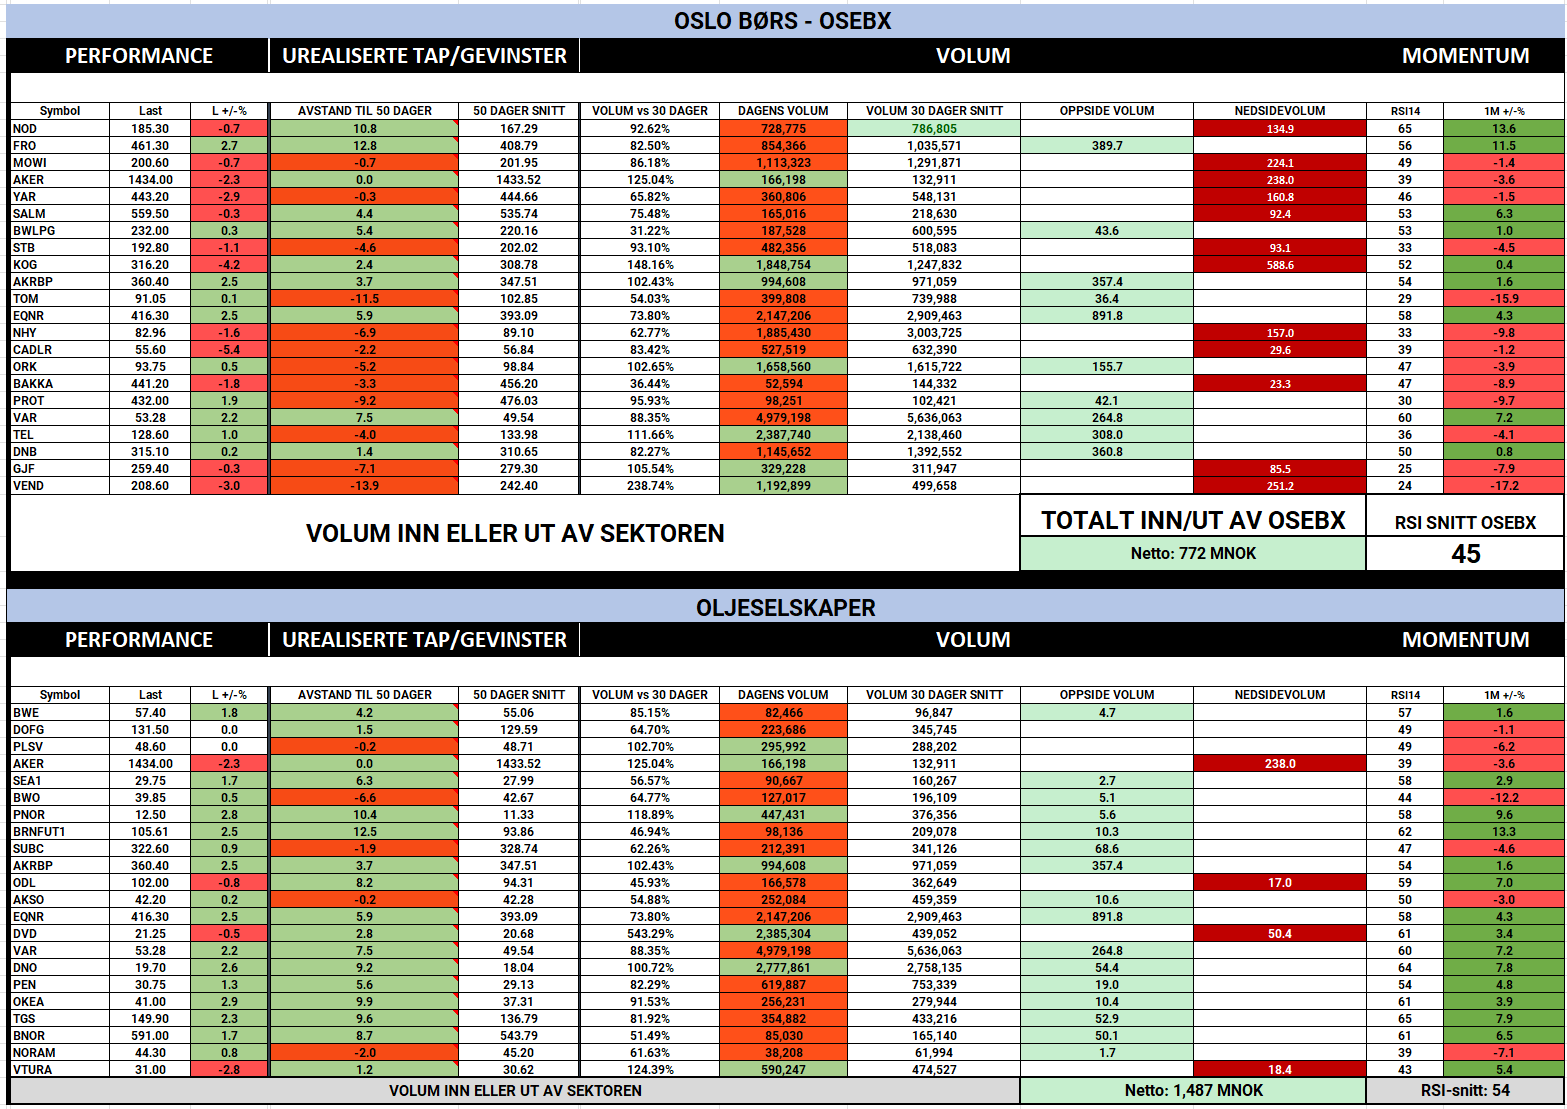
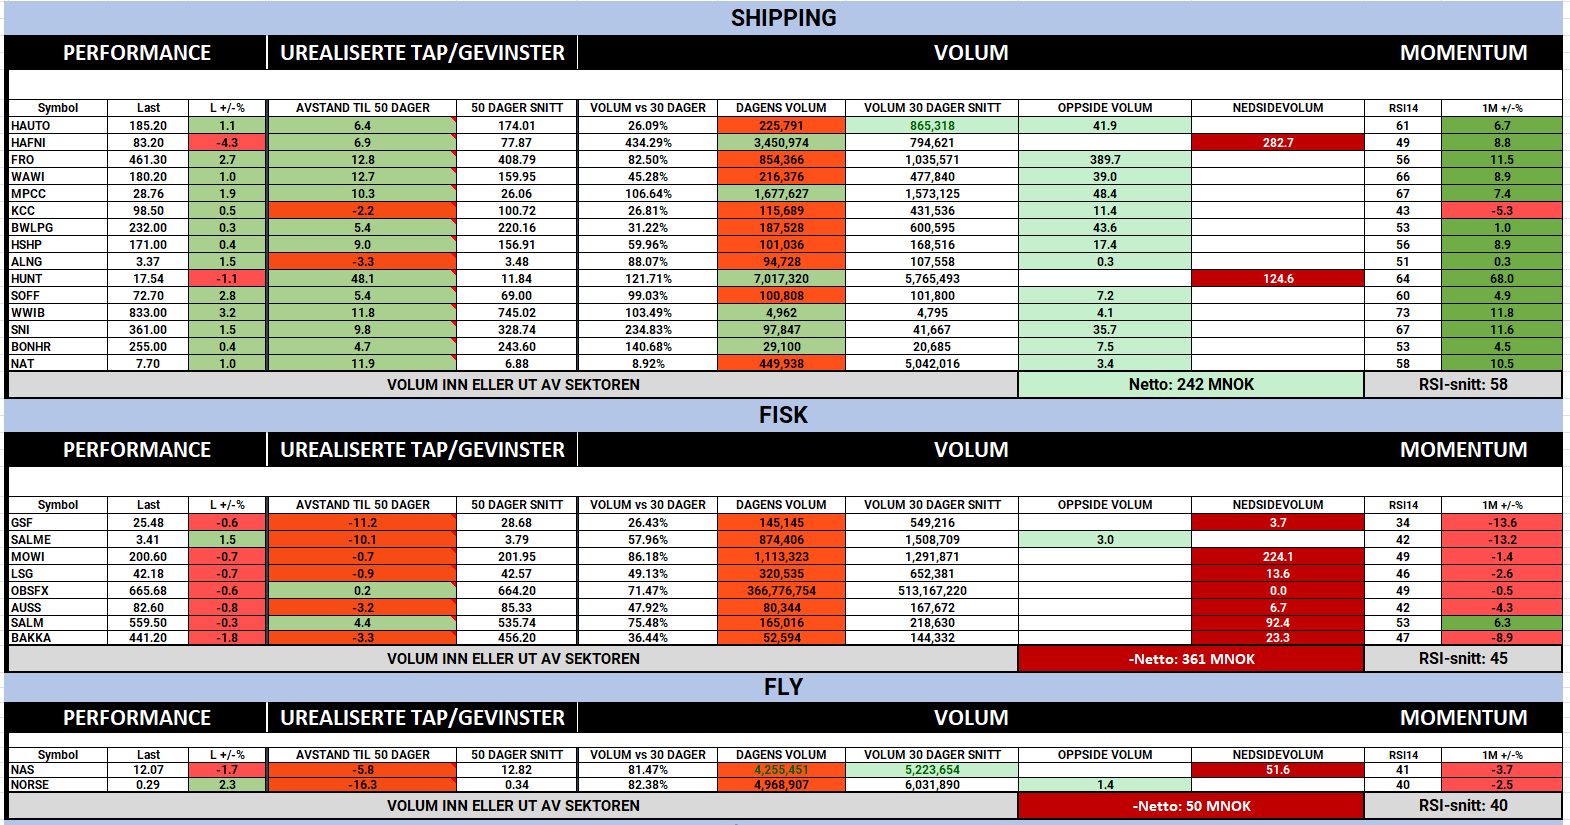
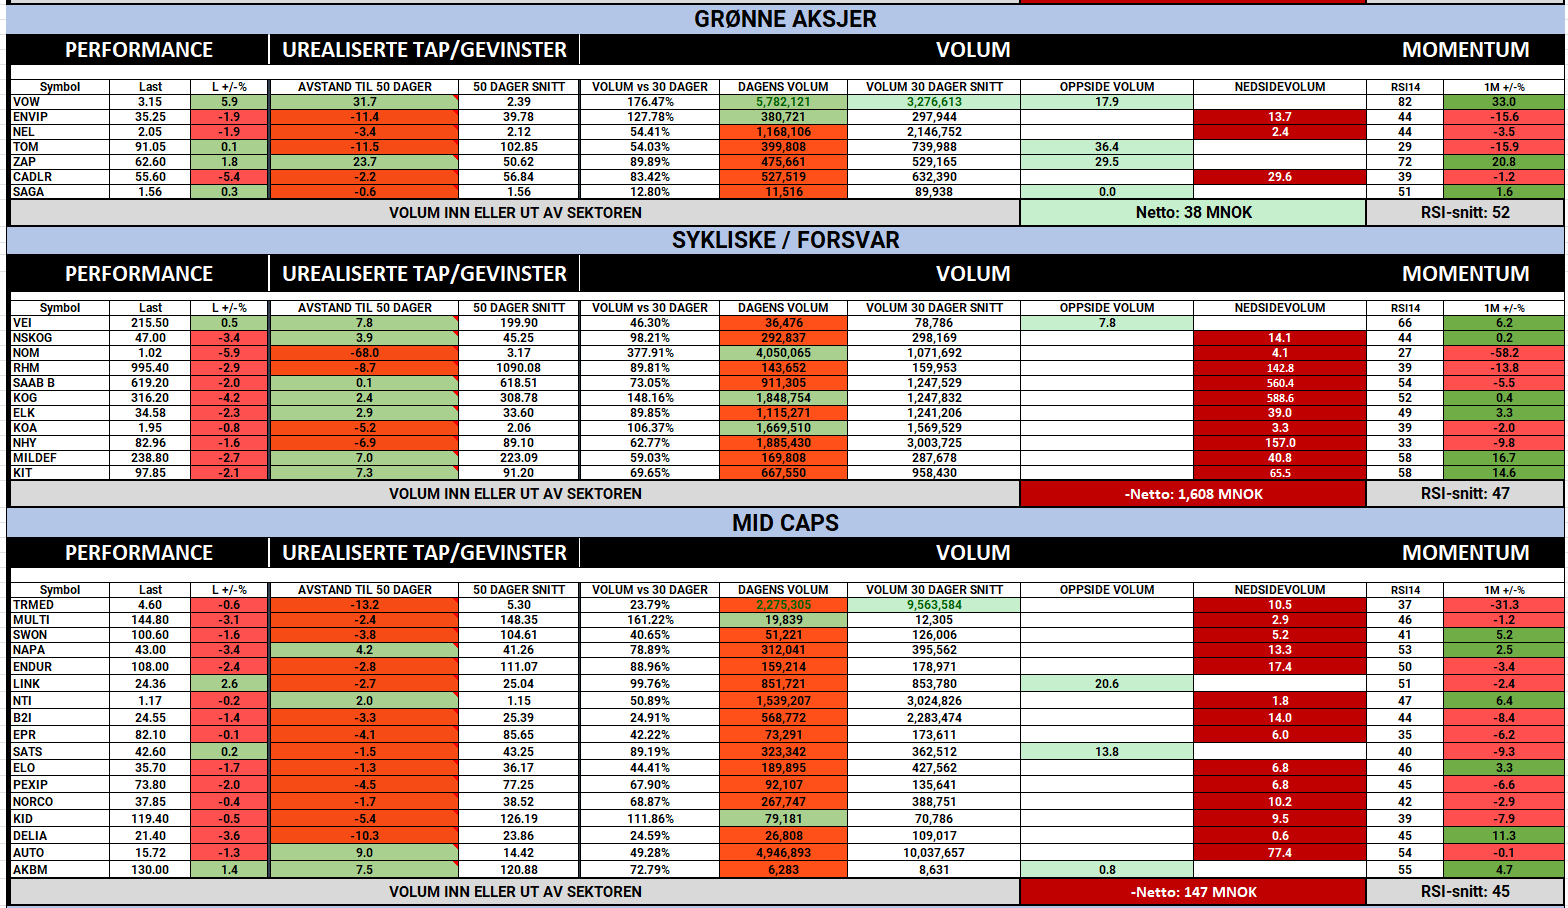
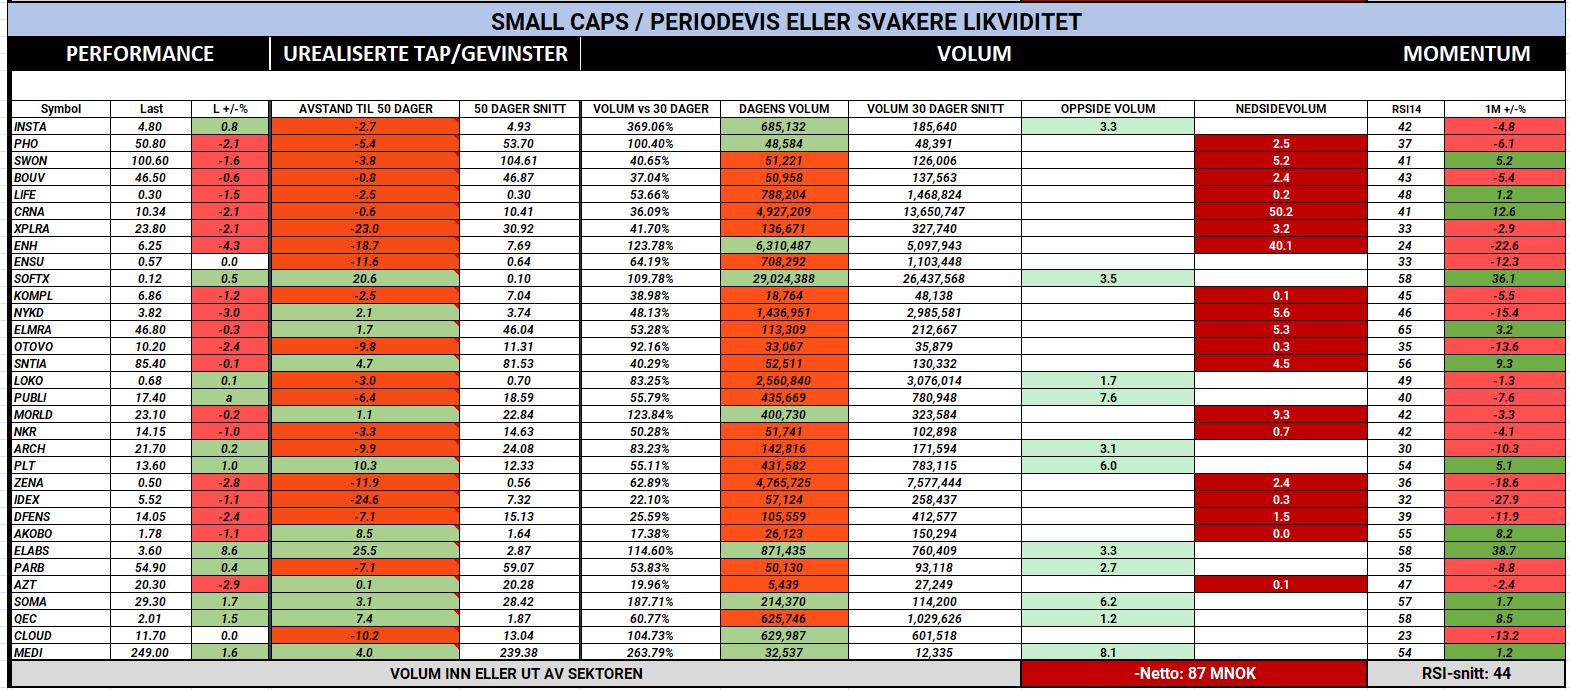
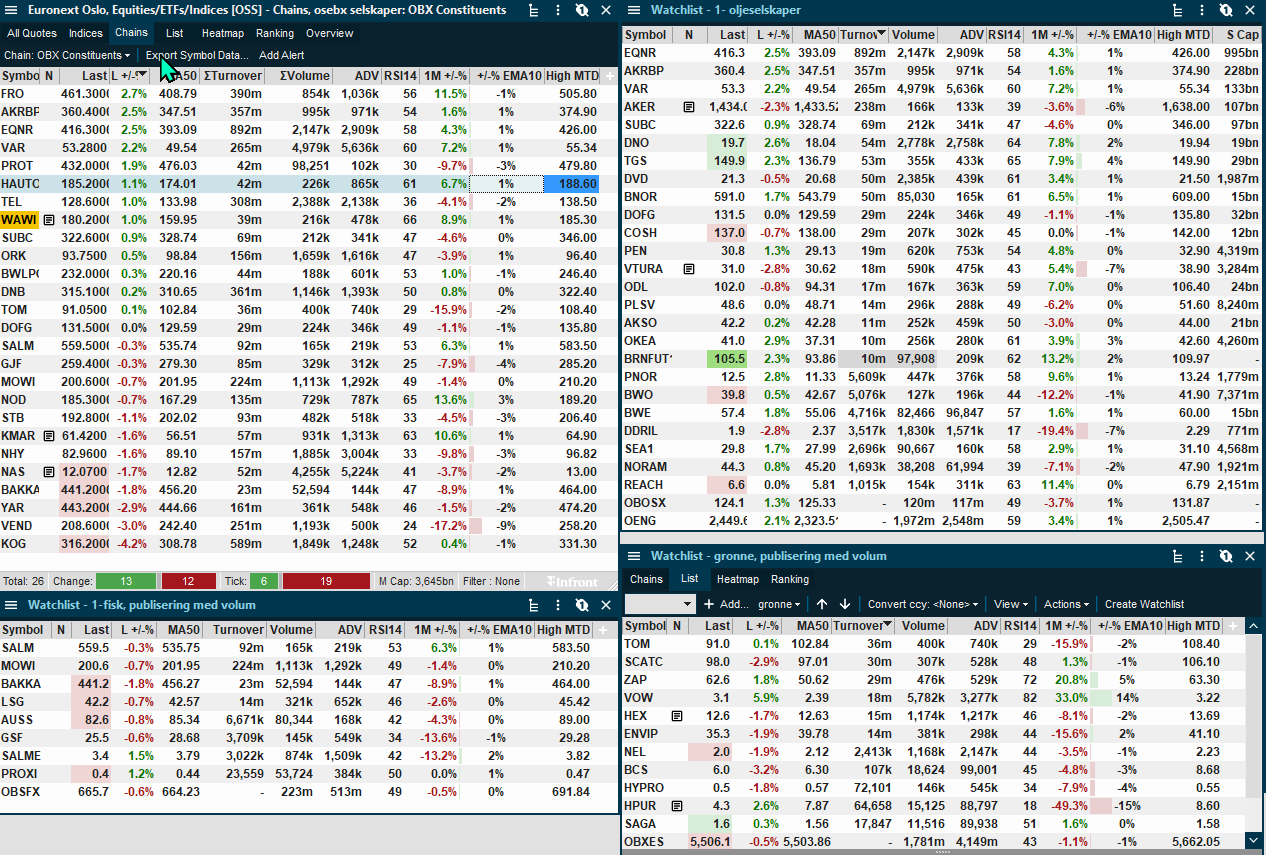
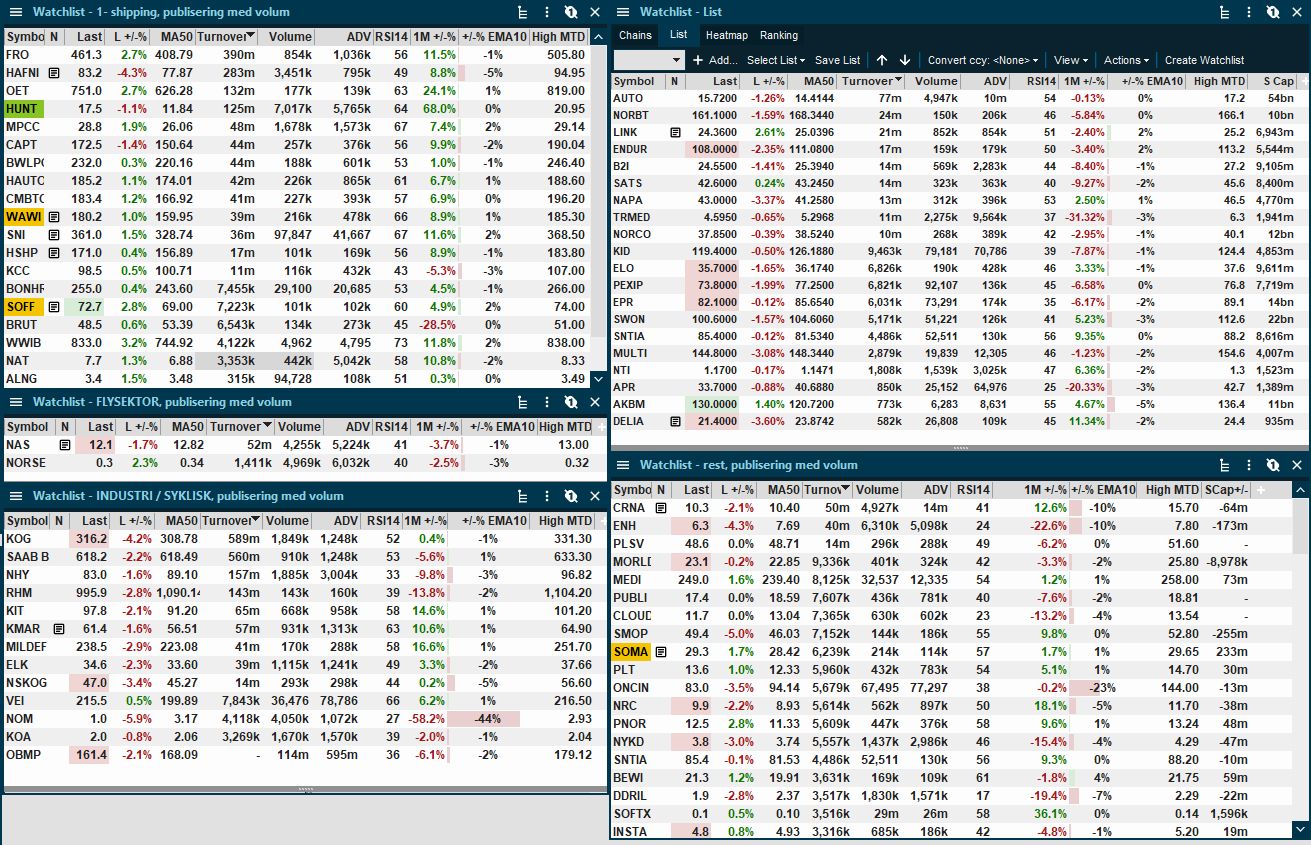
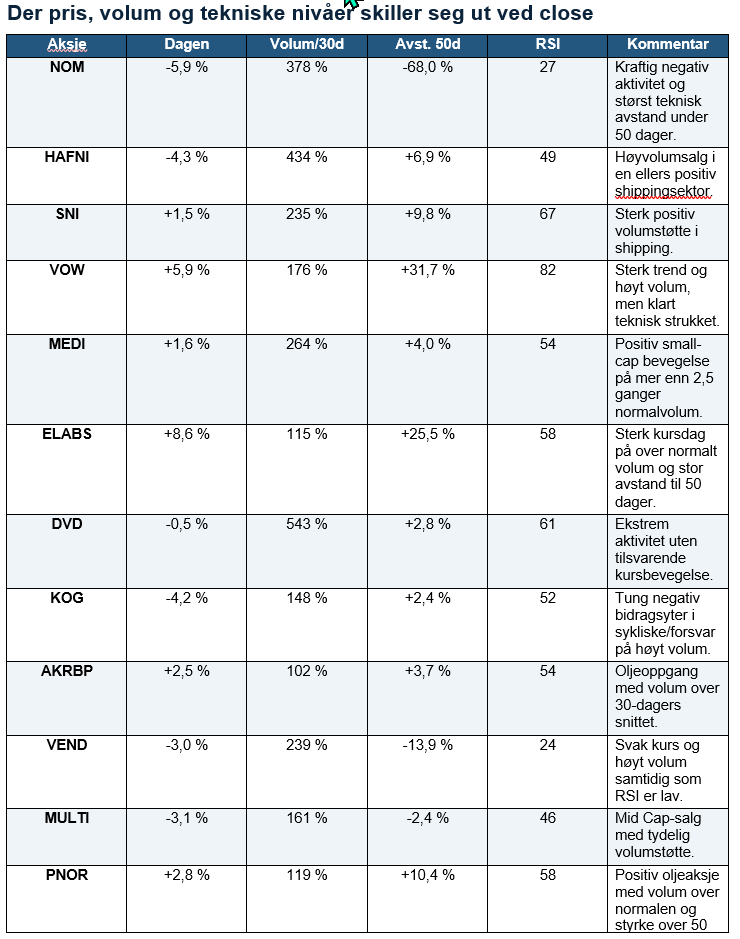
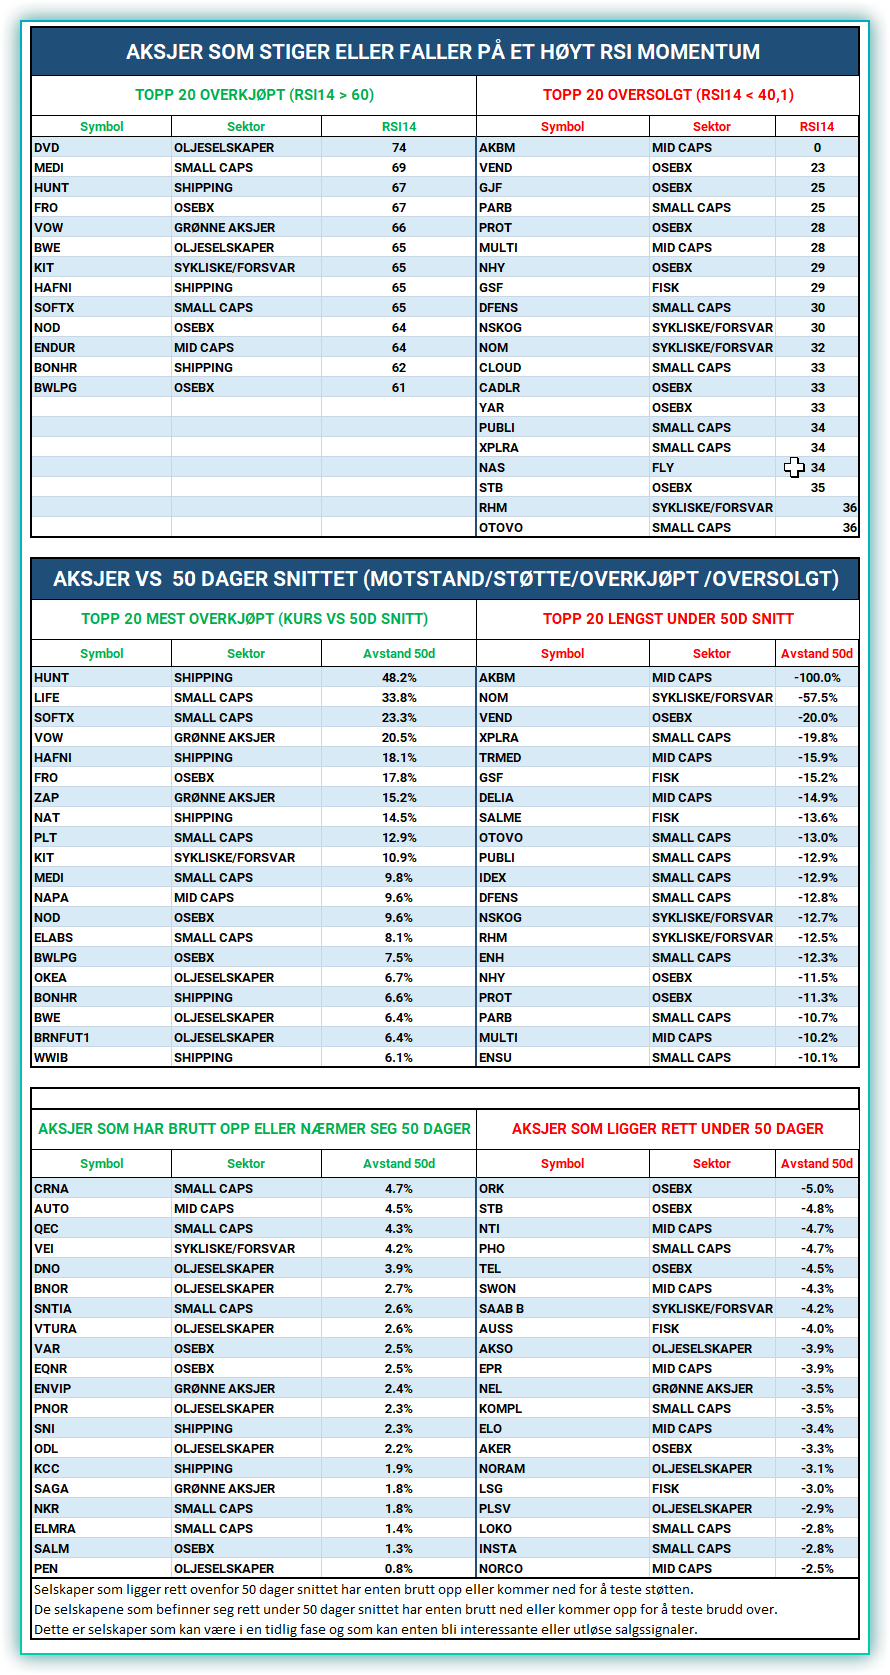
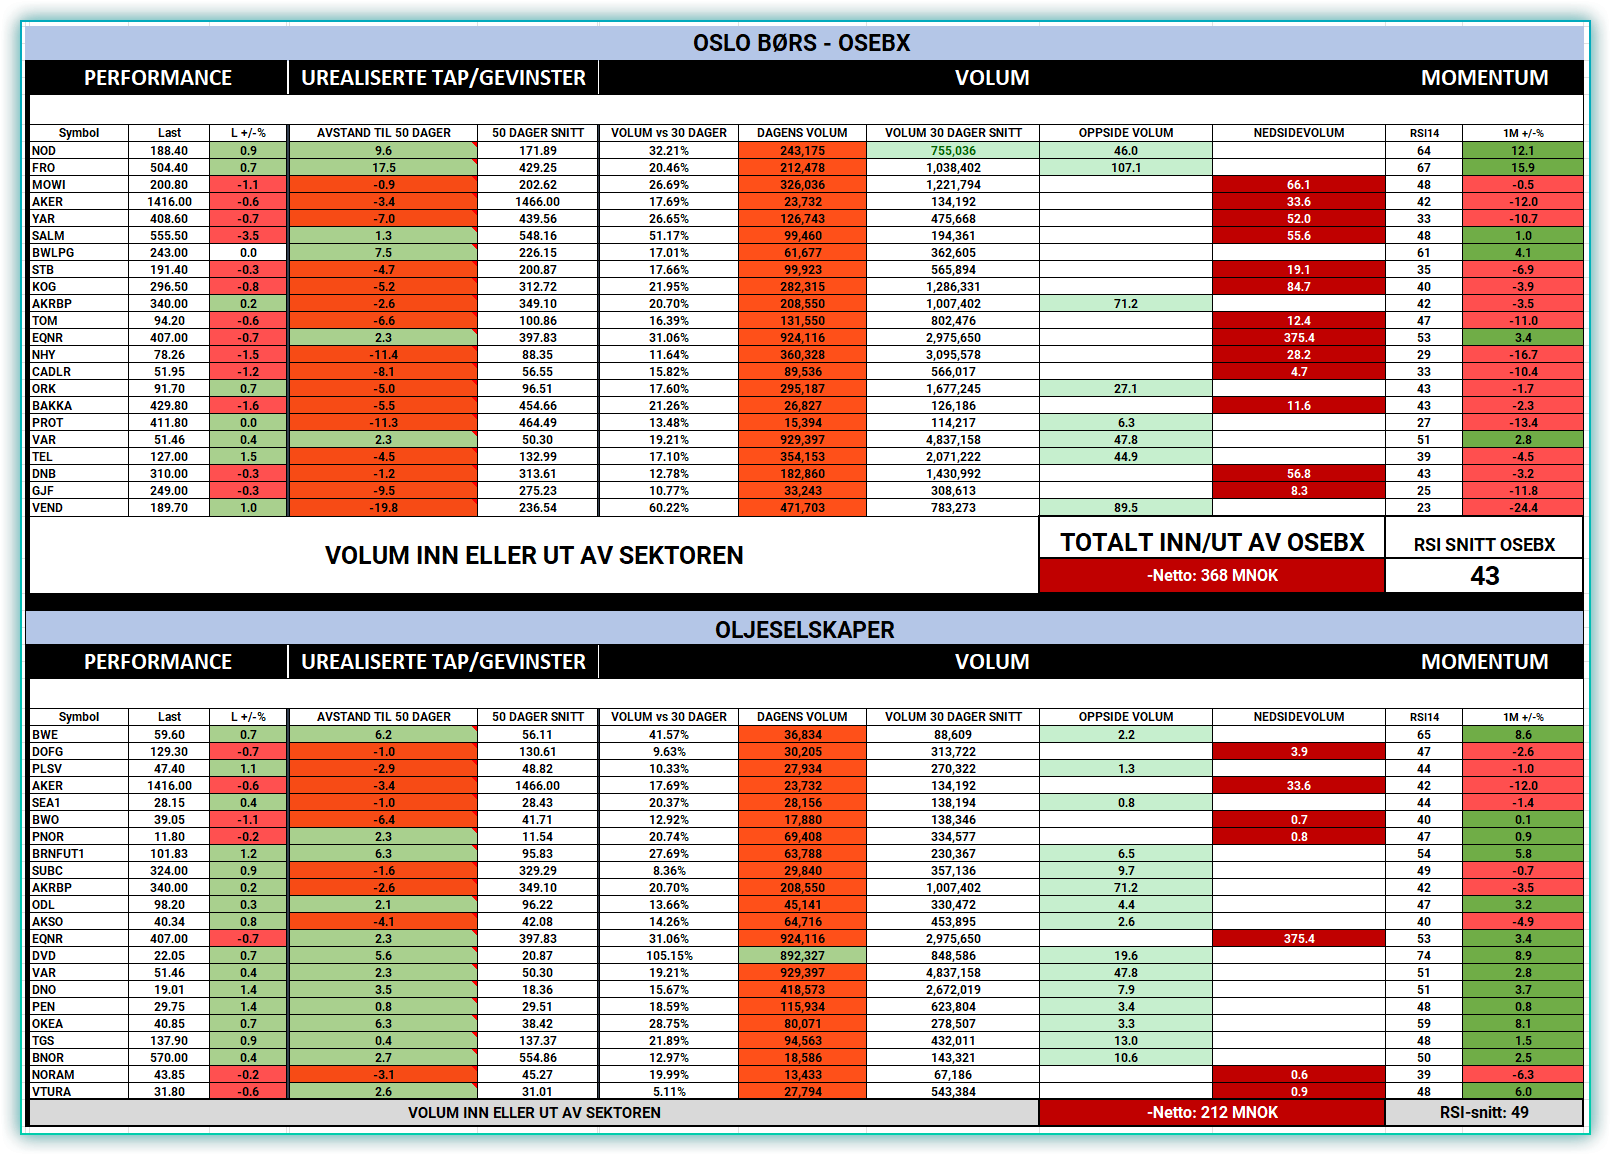
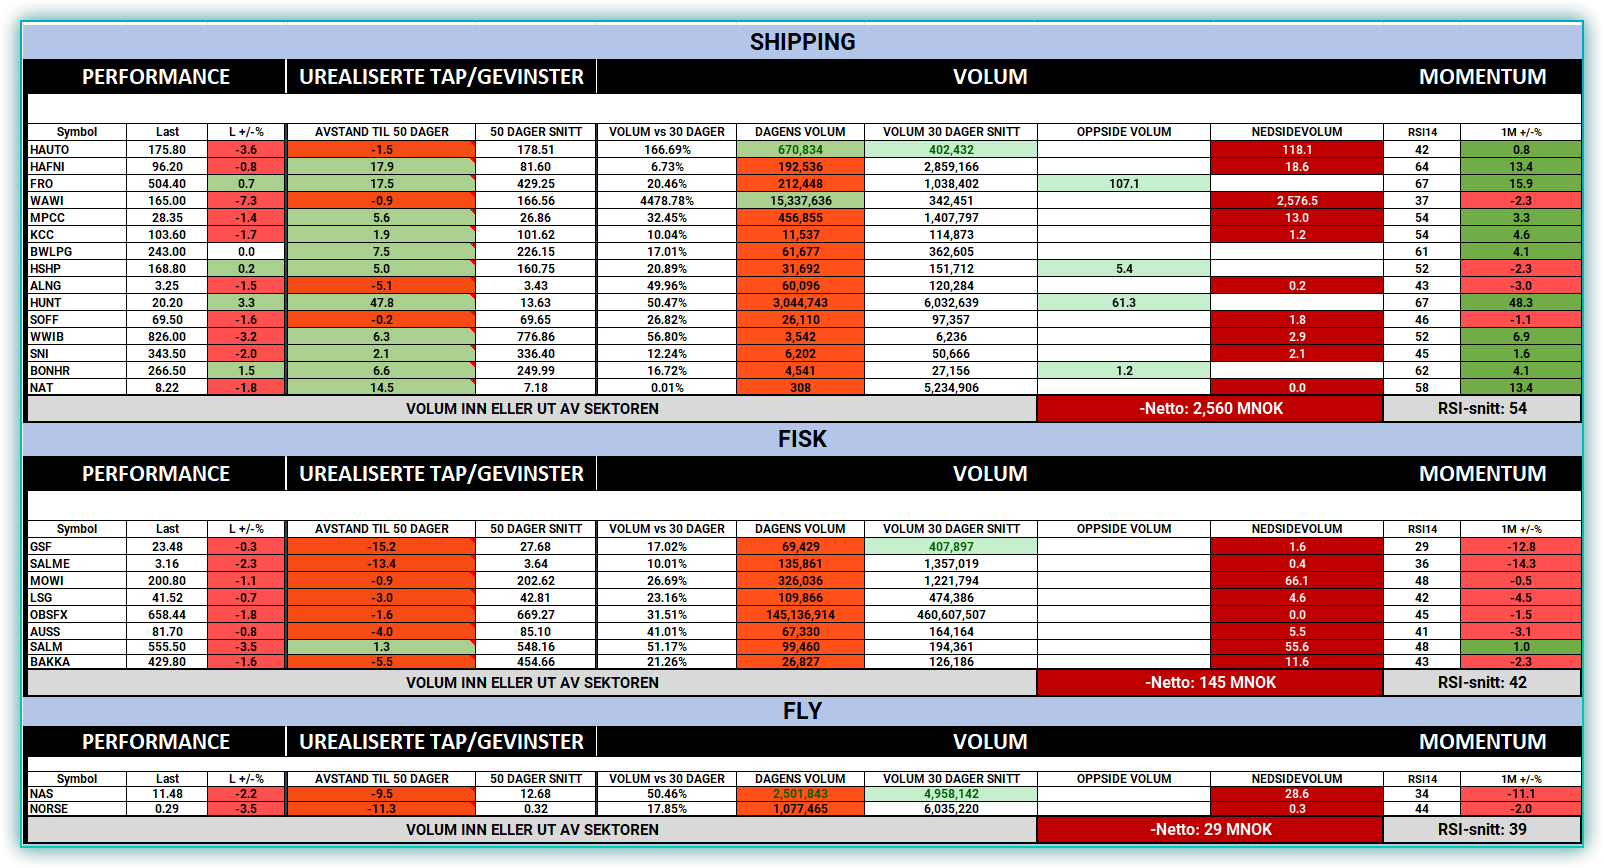
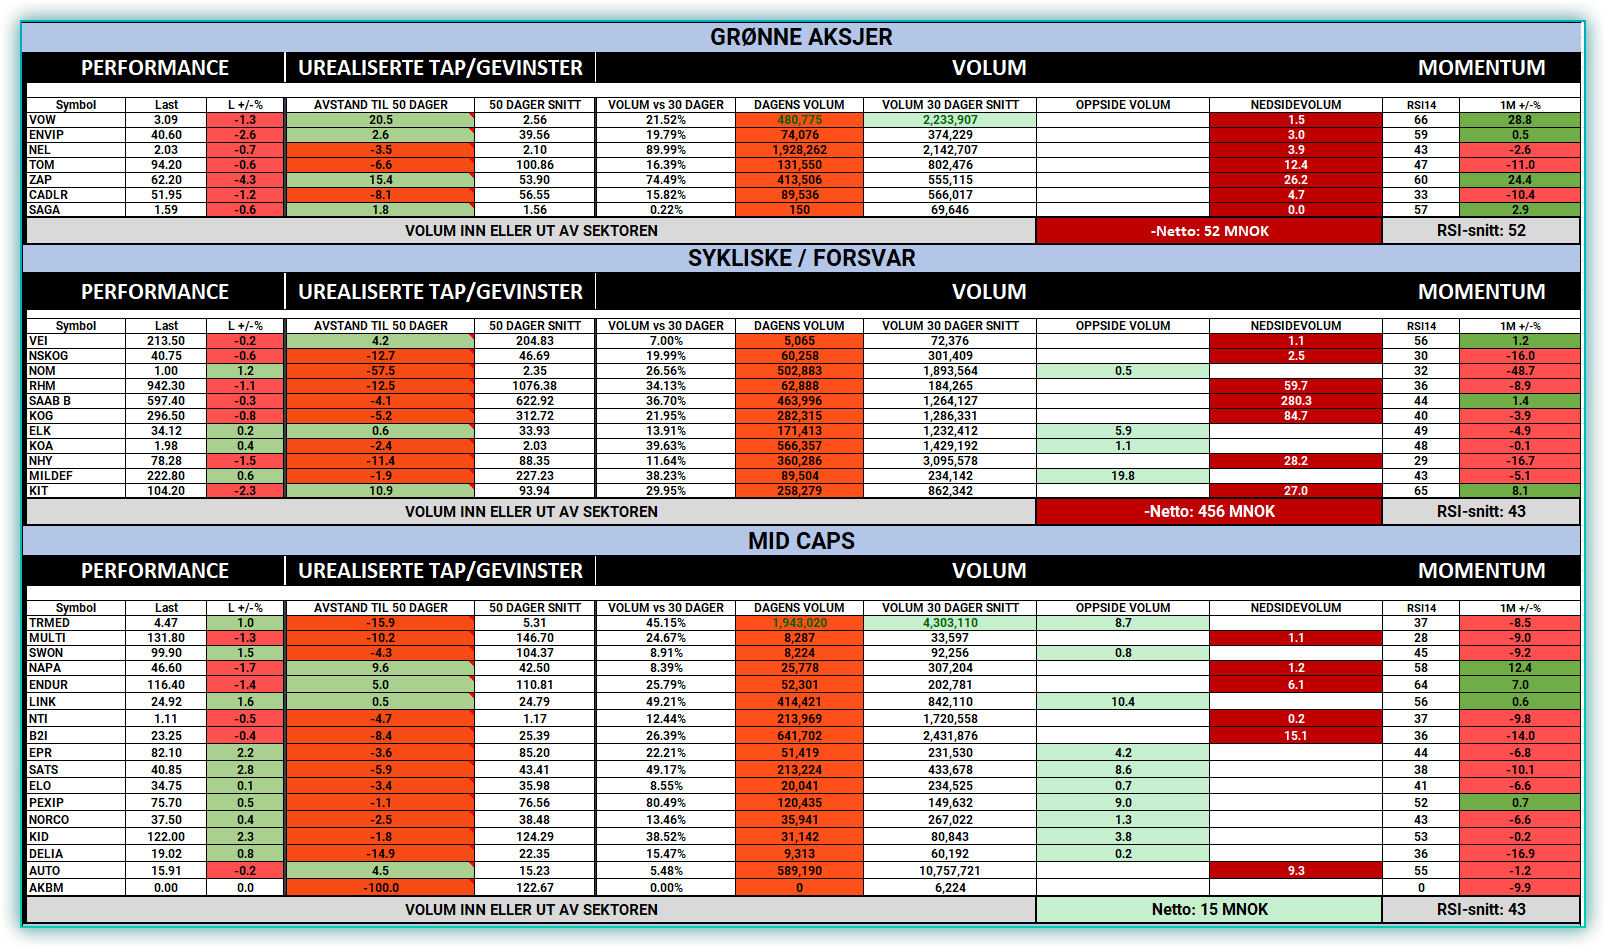
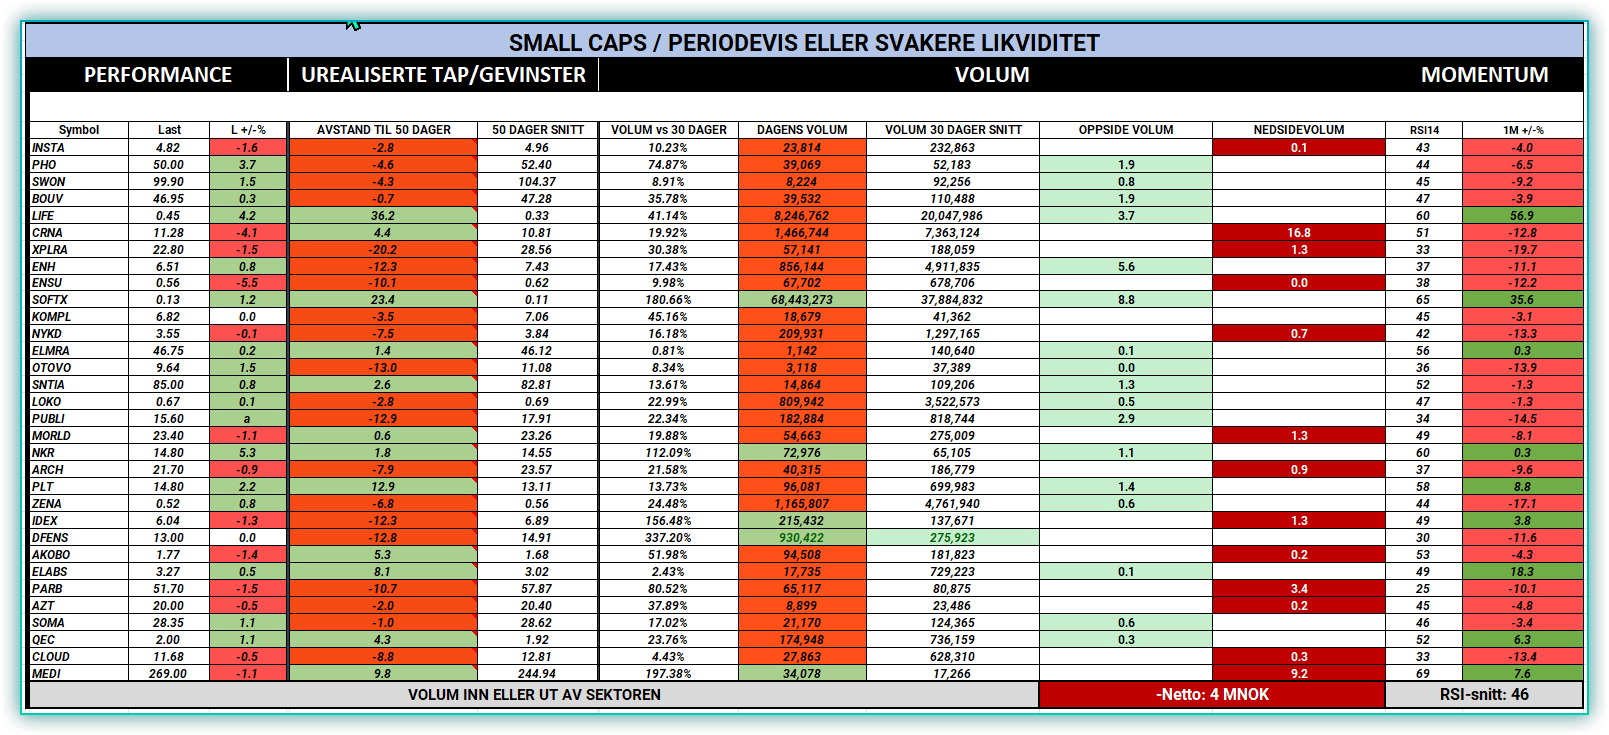
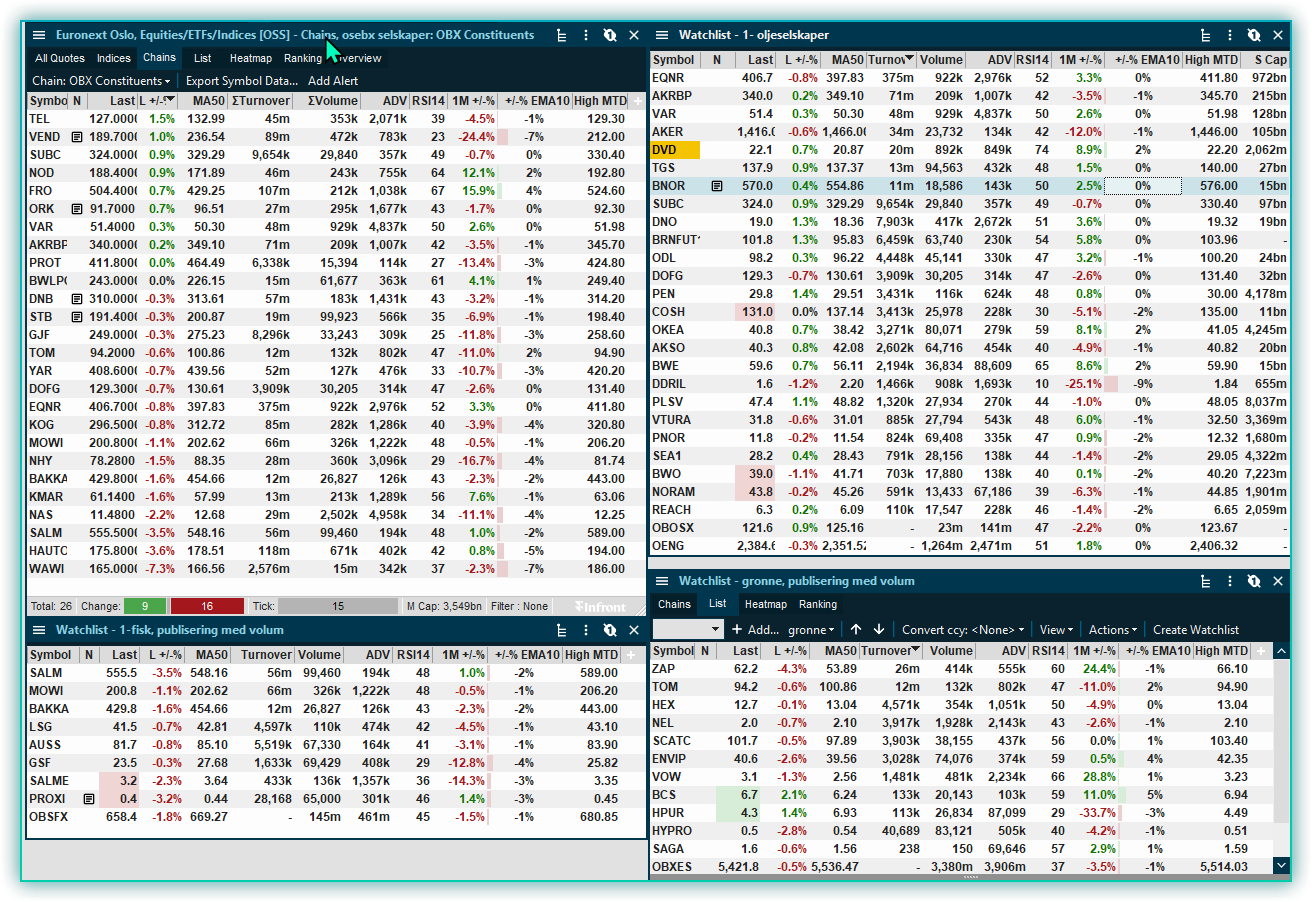
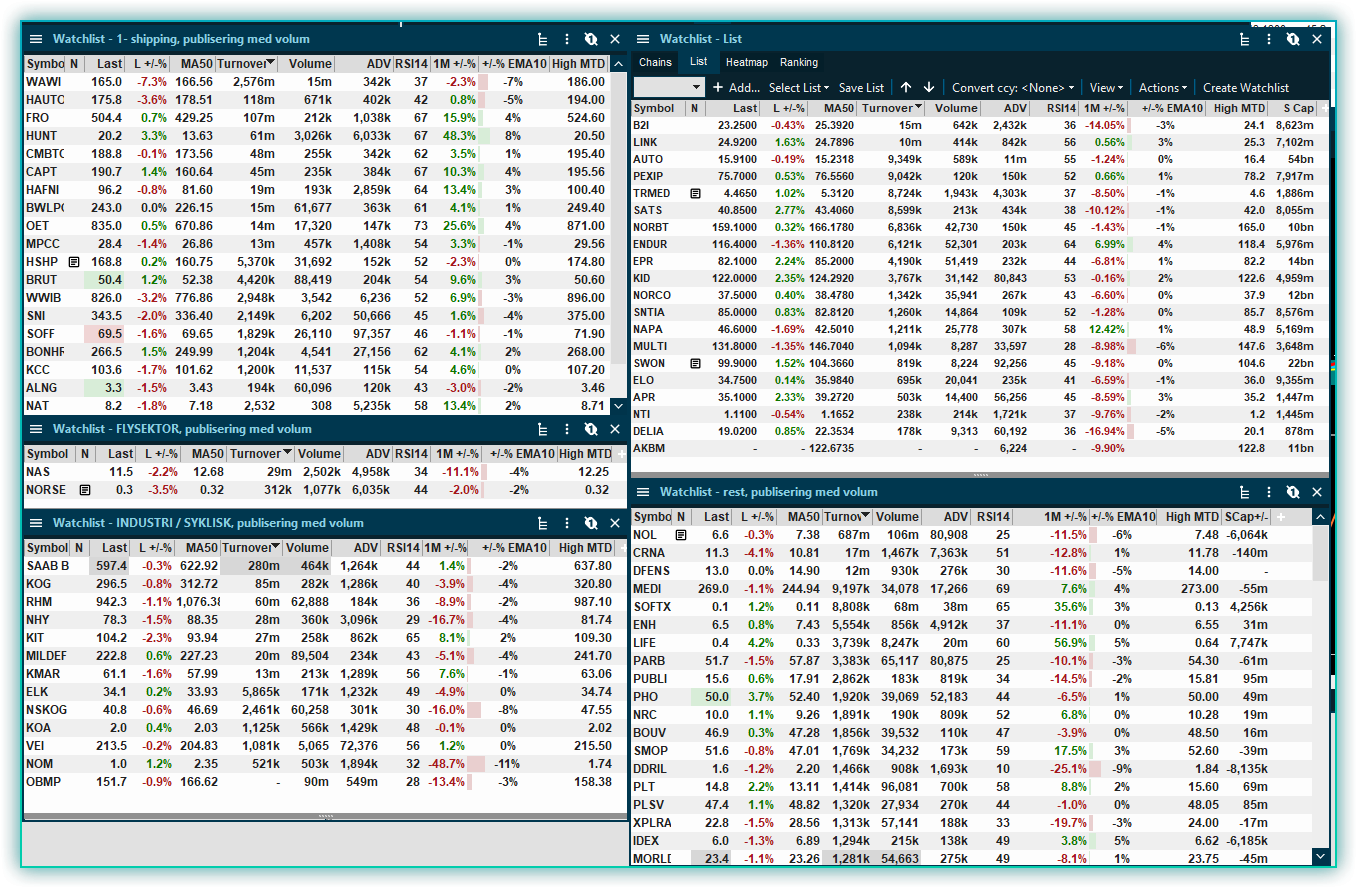
INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Onsdag 7 oktober 2026

Intra-dag oppdatering

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning
October 02
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

INSIDE OSLO BØRS – MARKEDSRAPPORT

Fredag 2. oktober 2026

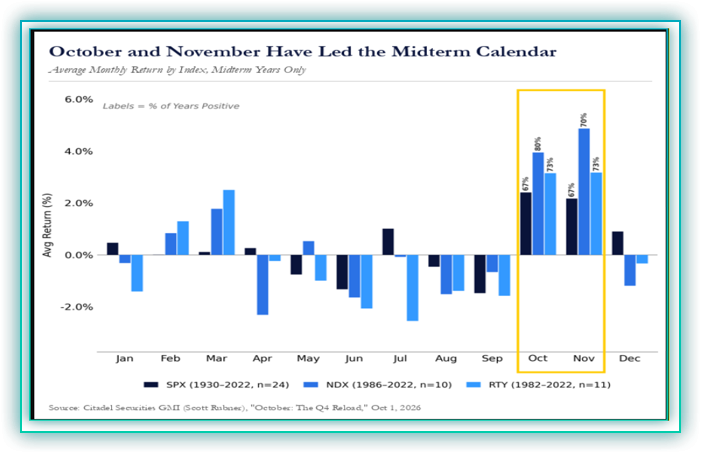
Basert på Citadel Securities analysen fra Scott Rubner.

KAPITALFLYT, EARNINGS & Q4

Rubner snur igjen: September ryddet ut risikoen – nå kan kjøperne komme tilbake i Q4

Scott Rubner gikk inn i september med et klart budskap om å redusere risiko og kjøpe billig sikring, men etter en måned hvor posisjoneringen er blitt kraftig redusert, retail aktiviteten har kjølnet, systematiske strategier har solgt og verdsettelsen har kommet ned, mener han at balansen i kapitalflyten er blitt vesentlig bedre inn i fjerde kvartal. Det betyr ikke at oktober nødvendigvis starter med en rett linje opp, men Rubners poeng er at flere av de store marginale kjøperne igjen har kapasitet til å vekte opp samtidig som earnings vender tilbake som den viktigste driveren etter en september måned dominert av olje, renter og geopolitikk.

Det er etter min mening denne kombinasjonen som gjør analysen til Rubner interessant, og ikke minst aktuell. September fungerte som en reset i posisjonering og leverage, men markedet er samtidig langt fra teknisk reparert ser vi på hva som har inntruffet under overflaten, hvilket gjør at Rubner kan være mer konstruktiv uten å bli ukritisk bullish. Han forventer fortsatt volatilitet og åpner eksplisitt for at oktober kan gi en bedre inngang før det kan komme en sterkere Q4-bevegelse, men forskjellen fra september er at svakhet nå kan møte langt flere potensielle kjøpere enn den gjorde for noen uker siden.

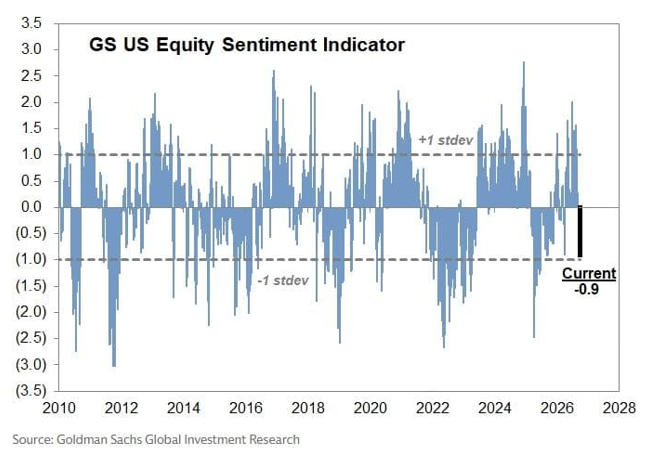
Inside Oslo Børs - observasjon: Det mest interessante med Rubners skifte er ikke kun det svake sesongmønsteret, men at mange har vektet seg kraftigere ned i forkant hvilket betyr at flere store kjøpergrupper går inn i Q4 med større muligheter for å vekte opp porteføljene etter september re-sett. Det kan endre kapitalflyten raskt dersom markedet stabiliseres, og investorer ser grunner til å kjøpe. Skulle indeksene nå bryte opp etter konsolideringen gjennom september kan dette trigge en kraftig FOMO (Fear-of- missing-out) siden mange av fondene ikke lenger er overvekt aksjer. Derfor vil rentene fortsatt være en av nøkkelkomponentene for hvordan fjerde kvartal kan utvikle seg.

S&P 500 representerer fortsatt ikke den gjennomsnittlige aksjen

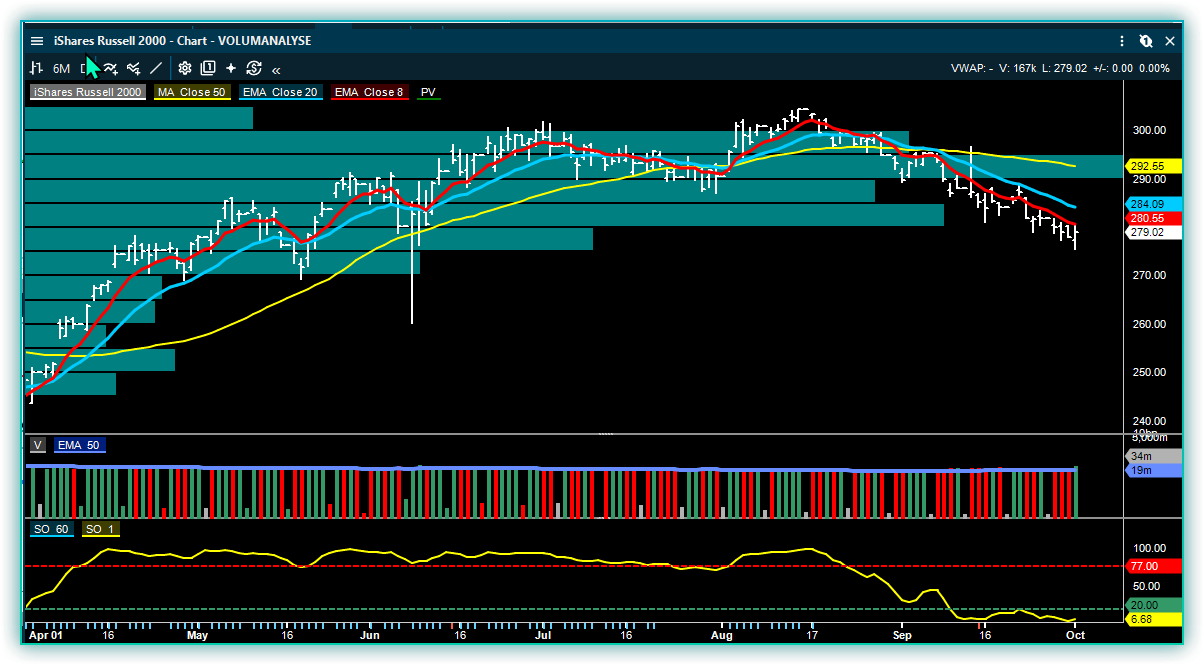
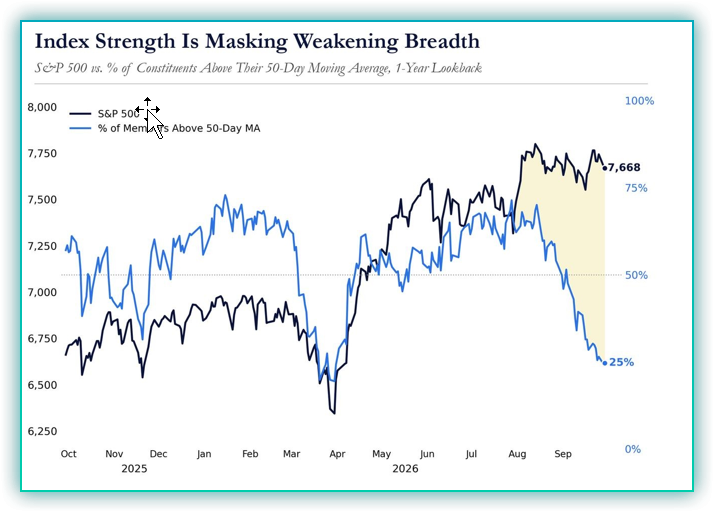
Det første man må ha i bakhodet er at den sterke hovedindeksen fortsatt skjuler et langt svakere marked under overflaten. S&P 500 ligger bare rundt 2 prosent under all-time-high, mens kun omtrent 25 prosent av selskapene ligger over 50 dager snittet. I tredje kvartal steg S&P 500 omkring 2 prosent, men den likevektede indeksen falt 2 prosent, Russell 2000 falt 7 prosent og halvlederne falt 11 prosent, samtidig som Magnificent Seven steg 11 prosent. Det er derfor fullt mulig at hovedindeksen fortsetter å se sterk ut selv om den gjennomsnittlige aksjen fortsatt har et svakere teknisk bilde.

Konsentrasjonen forsterker dette bildet siden for hver dollar som investeres i S&P 500 går rundt 41 cent til de ti største selskapene, 35 cent til Mag 7 og 19 cent til halvledere, mens Nvidia alene representerer mer enn de 256 minste selskapene til sammen. Når passive ETF-strømmer samtidig er på rekordnivåer, blir dette en viktig mekanisme fordi ny indekskapital automatisk kanaliseres mest til selskapene som allerede har de største vektene. Det bidrar til å forklare hvorfor hovedindeksen har tålt både den globale renteoppgangen og svakheten i small caps langt bedre enn den svake bredden skulle tilsi.

Det fundamentale bildet gir markedet mer støtte enn i september

Rubner legger samtidig større vekt på earnings fordi resultatbildet igjen begynner å overta fra makro. Amerikanske selskapsresultater steg 22,8 prosent år over år i andre kvartal til rekordhøye 4.830 milliarder dollar, og det mer interessante er at Q3-estimatene faktisk har blitt løftet med 2,2 prosent de siste to månedene. Historisk blir estimatene normalt redusert med omkring 1,9 prosent gjennom denne samme perioden før resultatsesongen, slik at markedet går inn i Q3 med en høyere resultatbar enn vanlig og ikke en kunstig lav forventning som det er lett å slå.

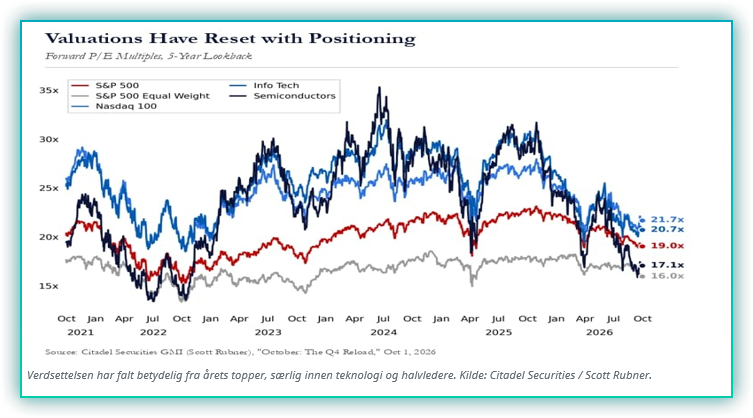
Dette blir viktigere fordi multiplene samtidig har falt. S&P 500 handler rundt 19 ganger forward earnings, Nasdaq 100 omkring 21,7 ganger, teknologi rundt 20,7 ganger og halvlederne omkring 17,1 ganger, hvilket betyr at semis nå prises billigere enn S&P 500 selv etter den kraftige AI-oppgangen tidligere i syklusen. Markedet er derfor ikke billig i absolutt forstand, men risk/reward er bedre når earnings-estimatene stiger samtidig som P/E-multiplene har kommet ned, og dette er en vesentlig forskjell fra et marked hvor kursene stiger fordi investorene bare er villige til å betale stadig mer for den samme inntjeningen. 

Q4 kan i større grad bli et marked for selskapsinteresse enn for indeksfutures

September var i stor grad et makromarked hvor olje, renter og geopolitikk flyttet hele sektorer samtidig, men Rubner mener at resultatsesongen kan flytte oppmerksomheten tilbake mot selskapene. I siste uke av oktober rapporterer rundt 44 prosent av S&P 500 og 38 prosent av Nasdaq 100, og innen månedsslutt vil nesten to tredeler av indeksen ha levert tall. Samtidig har volatiliteten til enkeltselskapene og den ekstreme dispersjonen fra sommeren kommet ned mot mer normale nivåer, før historikken tilsier at forskjellene mellom enkeltaksjene igjen ofte øker gjennom oktober og november.

Det betyr i praksis at det kan bli langt viktigere hva man eier enn bare om man eier aksjer. Selskaper som leverer bedre earnings, høyere guiding eller dokumenterer avkastning på AI- og capex-investeringene kan få langt sterkere reaksjoner enn markedet som helhet, mens selskaper hvor estimatene fortsatt må ned kan bli hengende etter selv om S&P 500 stiger. Det passer også godt med det vi allerede har sett gjennom året, hvor brede indeksbevegelser har skjult svært store forskjeller mellom sektorene og enkeltaksjene.

Noe av det viktigste i analysen: De store kjøperne har fått kapasitet til å kjøpe

Dette er etter min mening kjernen i Rubners Q4-case. Selskapenes tilbakekjøps-vindu begynner å åpne igjen fra omkring 15. oktober og pleier å tilta gjennom resultatsesongen, før november historisk er den sterkeste måneden for faktiske tilbakekjøp. Amerikanske selskaper hadde per 29. september autorisert tilbakekjøp for rundt 1.300 milliarder dollar, hvilket er rekord for denne delen av året og 8 prosent over rekordtempoet fra 2025. Når selskapenes bid kommer tilbake samtidig som markedet har hatt en måned med svakere posisjonering, kan dette gi en helt annen balanse mellom tilbud og etterspørsel enn vi hadde gjennom september.

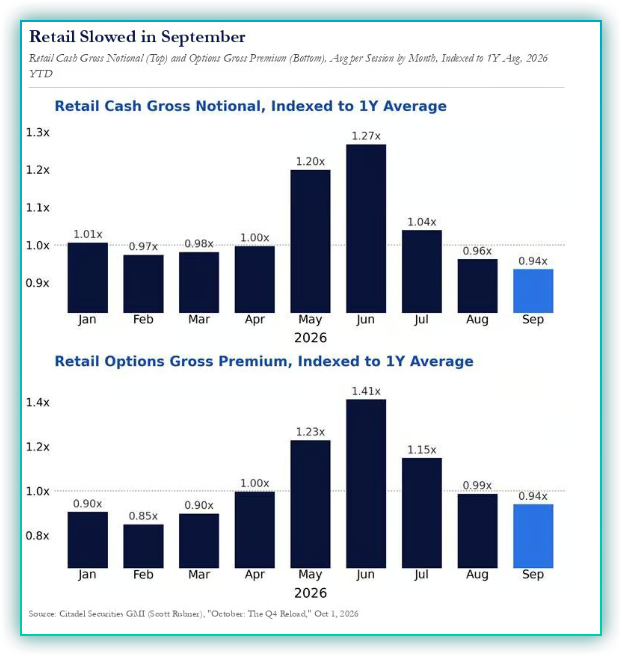
Retail har også tatt ned aktiviteten. Kontantomsetningen i september falt til 0,94 ganger ettårssnittet, det laveste nivået i 2026, mens opsjonspremien falt fra 1,41 ganger normalnivået i juni til 0,94 i september. Historisk har aktiviteten imidlertid tatt seg opp igjen fra september til oktober de siste årene, hvilket betyr at retail ikke nødvendigvis må være aggressivt bullish for å bli en større marginal kjøper enn den var forrige måned.

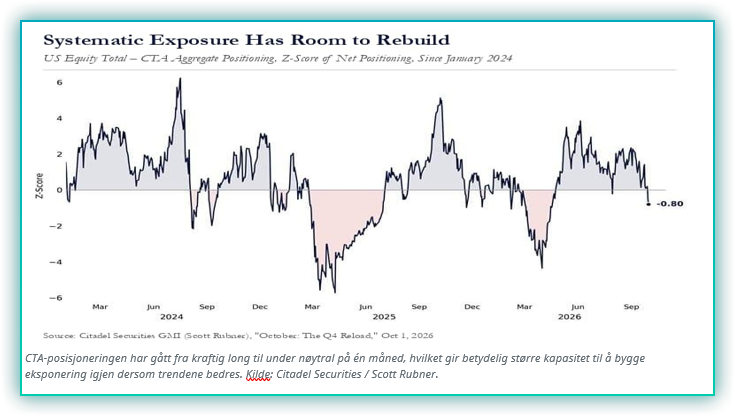
Den største endringen har likevel kommet fra CTA-ene (maskinene), hvor US equity CTA-posisjoneringen gikk fra +2,35 standardavvik ved utgangen av august til -0,80 nå, hvilket er en bevegelse på mer enn tre standardavvik på bare én måned. Det betyr at de systematiske strategiene allerede har gjennomført mye av salget som tidligere hang over markedet, og dersom trendene stabiliseres eller begynner å styrke seg igjen, flyttes asymmetrien gradvis fra nye mekaniske salg mot potensiell re-eksponering.

Inside Oslo Børs - observasjon: Rubners viktigste poeng er at mye av den mekaniske nedsiderisikoen allerede er tatt ut av markedet. Hvis indeksene holder seg og trendene bedres, kan kjøperne komme høyere opp i markedet gjennom buybacks, retail og systematisk re-eksponering.

Sesongmønsteret støtter Q4, men oktober kan fortsatt bli urolig

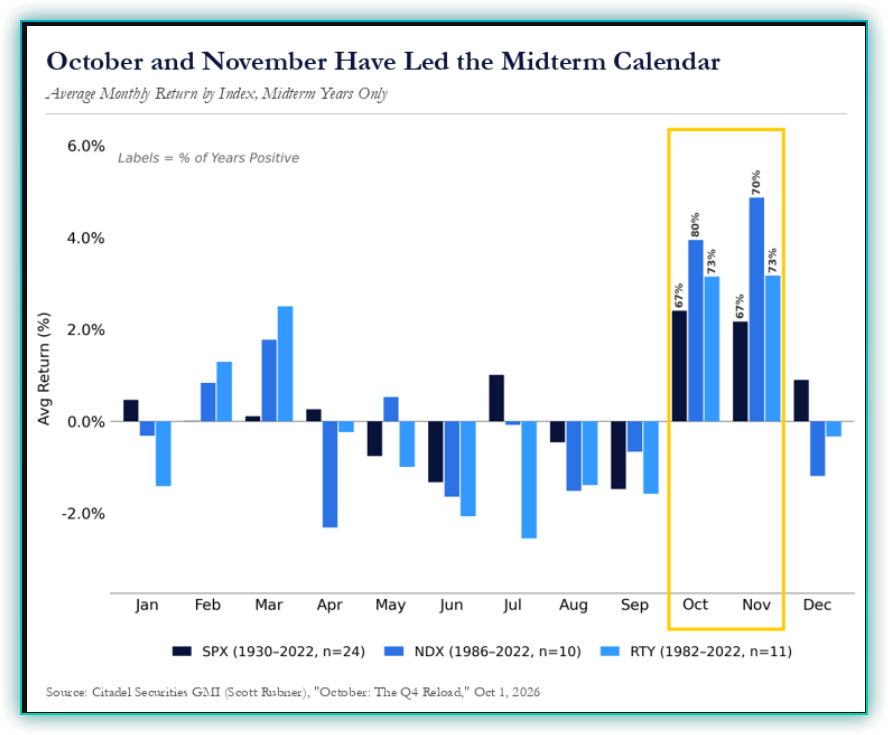
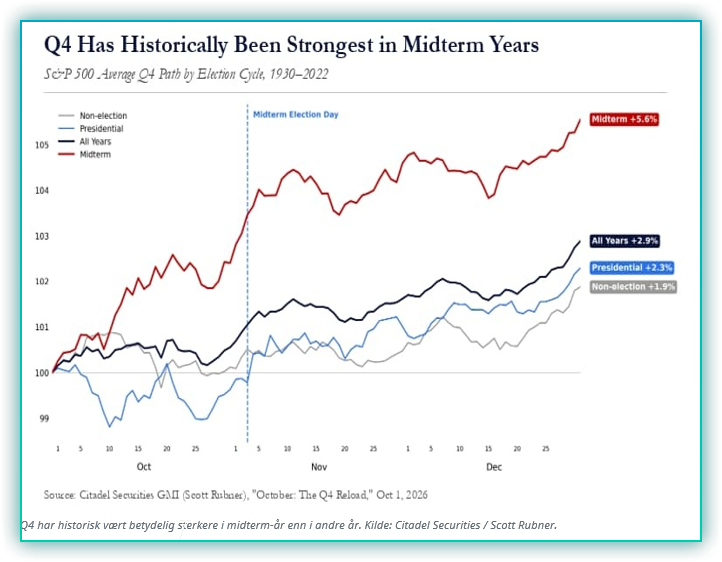
Sesonghistorikken passer godt med kapitalflytbildet, men den bør slett ikke leses som et automatisk kjøpssignal. Siden 1930 har S&P 500 i gjennomsnitt steget 5,6 prosent i fjerde kvartal i midterm-år, nesten dobbelt så mye som gjennomsnittet på 2,9 prosent for alle år. Oktober og november har også vært de klart sterkeste månedene i midterm-kalenderen for S&P 500, Nasdaq 100 og Russell 2000, hvilket gir Rubner enda en medvind dersom earnings og kapitalflyt utvikler seg i riktig retning. 

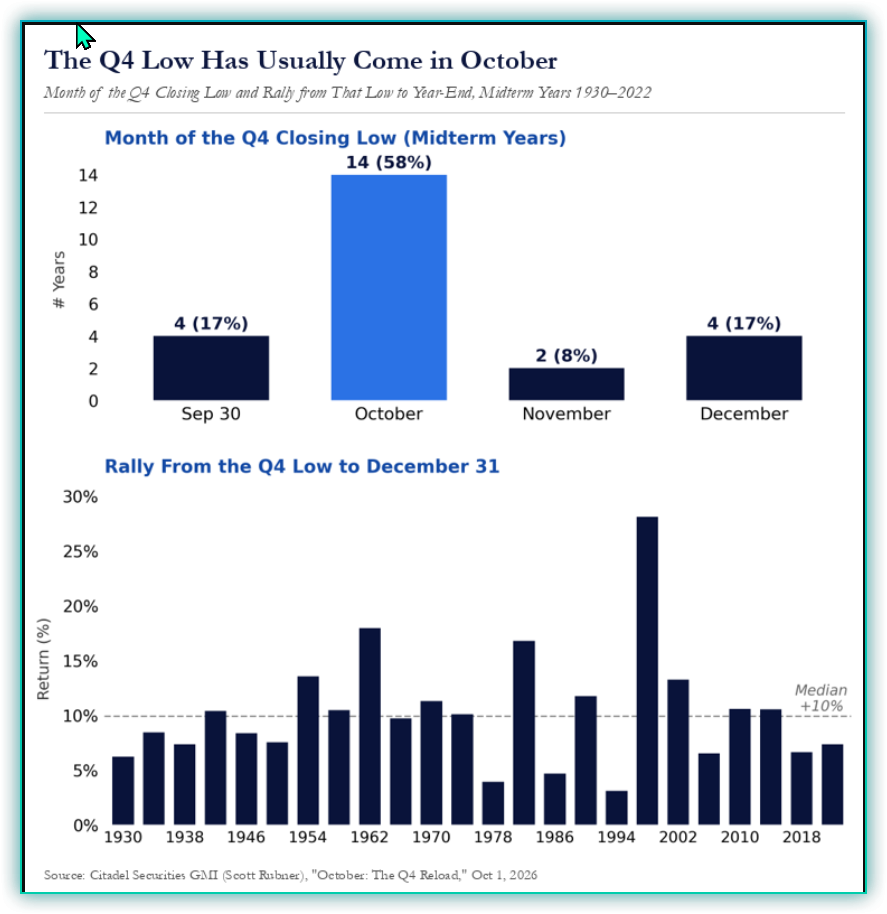
Men veien har sjelden vært helt rett. I 14 av 24 midterm-år siden 1930, tilsvarende 58 prosent, ble kvartalets laveste nivå satt i oktober, og medianoppgangen fra dette bunnpunktet og frem til årsslutt var omkring 10 prosent. Det er derfor fullt mulig at Rubner får rett i begge deler samtidig: Q4 kan bli sterkt, men oktober kan først gi en ny volatilitetsperiode og et bedre inngangspunkt før de store kjøperstrømmene for alvor kommer tilbake. 

Hva betyr dette for markedet – og for Oslo Børs?

For det brede markedet er Rubners analyse mer konstruktiv enn den han hadde gjennom september, men den er ikke et argument for å ignorere den svake bredden i markedet, høye lange renter eller geopolitisk risiko. Tvert imot kan en ny renteimpuls høyere eller en forverring i energimarkedet igjen ramme small caps og sykliske aksjer langt hardere enn mega caps, siden det er nettopp den gjennomsnittlige aksjen som fortsatt har det svakeste tekniske bildet.

For Oslo Børs er dette også relevant fordi en bredere amerikansk risk-on-bevegelse normalt gir bedre kapitalflyt til small og mid caps, sykliske selskaper og råvarer enn en oppgang som nesten utelukkende bæres av amerikanske mega caps. Dersom S&P 500 fortsetter høyere samtidig som bredden begynner å repareres, CTA-ene bygger eksponering, retail og buybacks kommer tilbake, vil dette være et langt bedre globale forhold for Oslo Børs enn den smale indeksoppgangen vi har hatt gjennom deler av september.

Det jeg synes er mest interessant med Rubners skifte er derfor ikke at han nå er bullish på Q4, men hvorfor han er blitt mer konstruktiv. September tok leverage og posisjonering ut av markedet, verdsettelsen kom ned, earnings holder seg langt sterkere enn mange ventet, og flere av de største kjøpergruppene går inn i kvartalet med mer kapasitet for å kjøpe. Dette gir en klart bedre flow-asymmetri dersom markedet stabiliseres, samtidig som den svake bredden og de høye rentene gjør at vi fortsatt må være forberedt på at oktober kan bli urolig før en eventuell sterkere bevegelse inn mot årsslutt.

Rubner er med andre ord konstruktiv uten å jage markedet, hvilket etter min mening er den riktige måten å lese analysen på. Det er fortsatt flere forhold som kan skape en korreksjon, men forskjellen fra september er at den neste svakheten i langt større grad kan møte kjøpere som allerede har redusert risikoen og nå trenger en grunn til å komme tilbake.


DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.

October 02
Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Fredag 2 oktober 2026

Intra-dag oppdatering

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning
October 02
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

INSIDE OSLO BØRS – MORGENRAPPORT

Fredag 2. oktober 2026

Rapporten dekker relevante markeds-, sektor- og selskapsoppdateringer som jeg har funnet og lest etter torsdagens morgenrapport.

MARKEDSRAPPORT

Wall Street tåler fortsatt 5,3 prosent for tiårsrenten bedre enn Europa – men kredittmarkedet sender et tydelig varselsignal

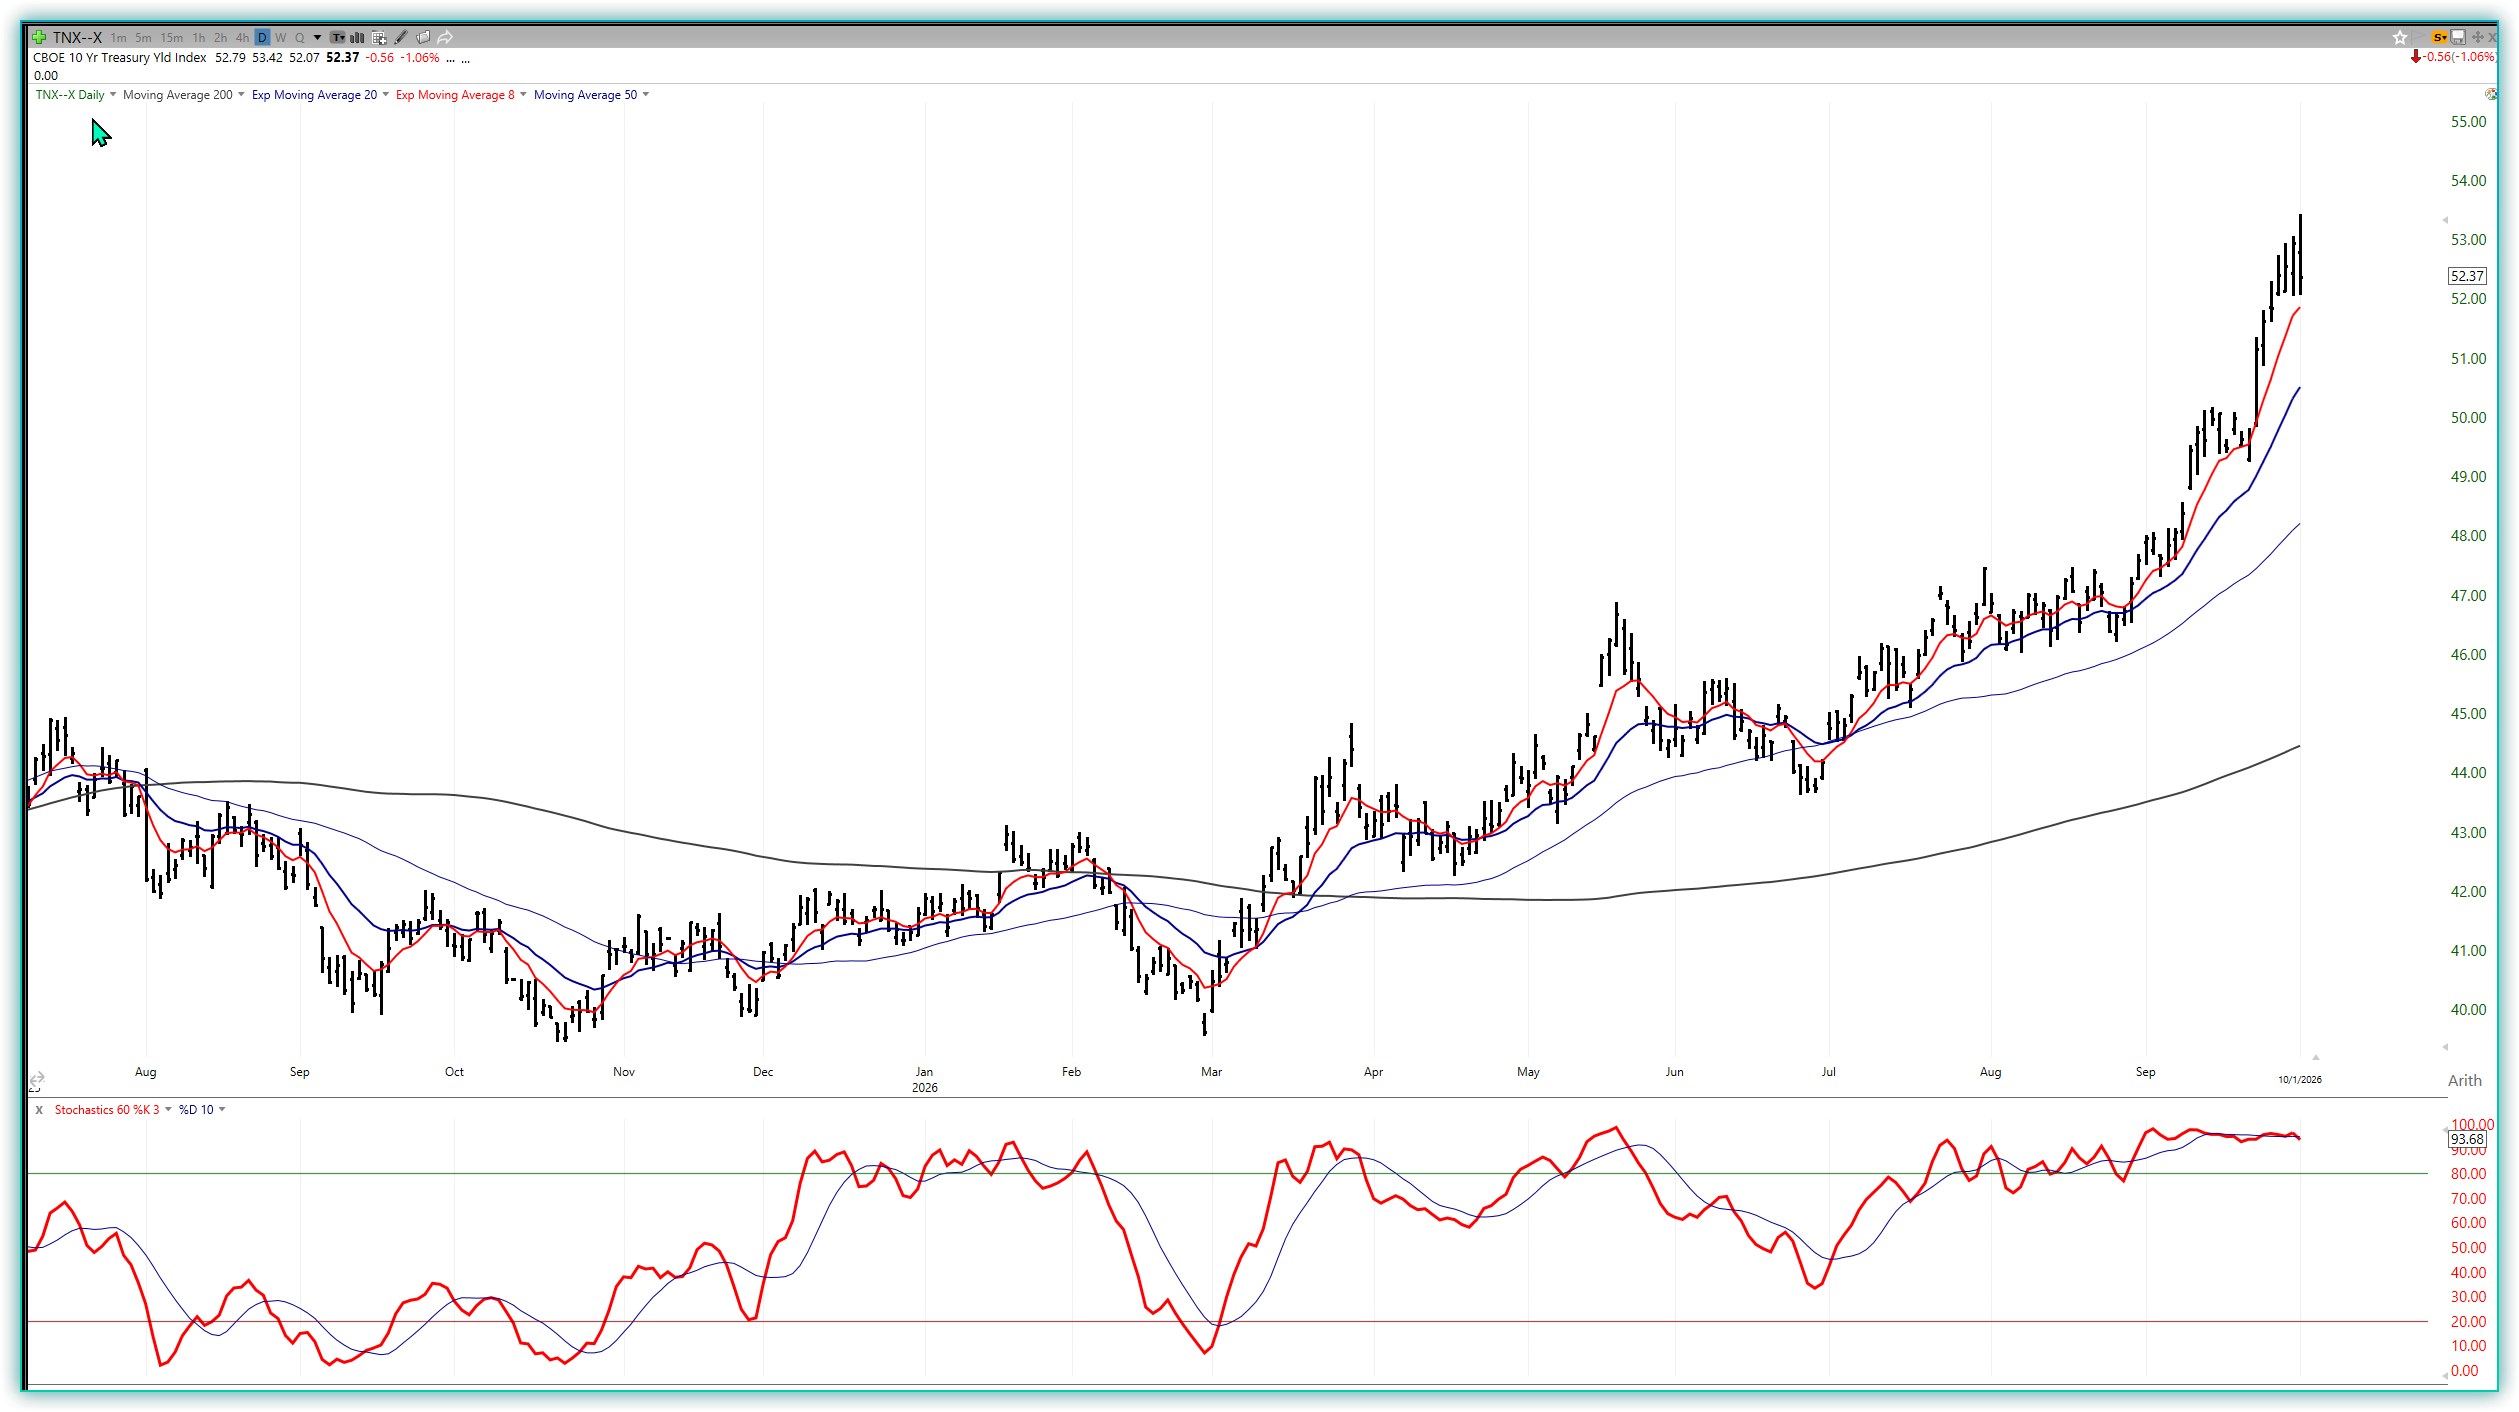
Amerikansk tiårsrente var torsdag oppe i 5,34 prosent, det høyeste nivået på mer enn 20 år, før renten falt noe tilbake og ga aksjemarkedet litt pusterom. S&P 500 endte rundt 0,2 prosent høyere og Nasdaq omtrent uendret, hvilket igjen viser at Wall Street foreløpig klarer å absorbere et historisk høyt avkastningskrav bedre enn mange andre markeder. Det skyldes etter min vurdering ikke at renten har sluttet å være viktig, men at den amerikanske inntjeningen og veksten fortsatt er sterk nok til at investorene ikke tvinges til å redusere risiko så lenge rentene stabiliserer seg i stedet for å fortsette rett opp. Det kom en negativ reversal i ti-åringen i går, hvilket kan være det første tekniske signalet på at en topp kan være under bearbeidelse.

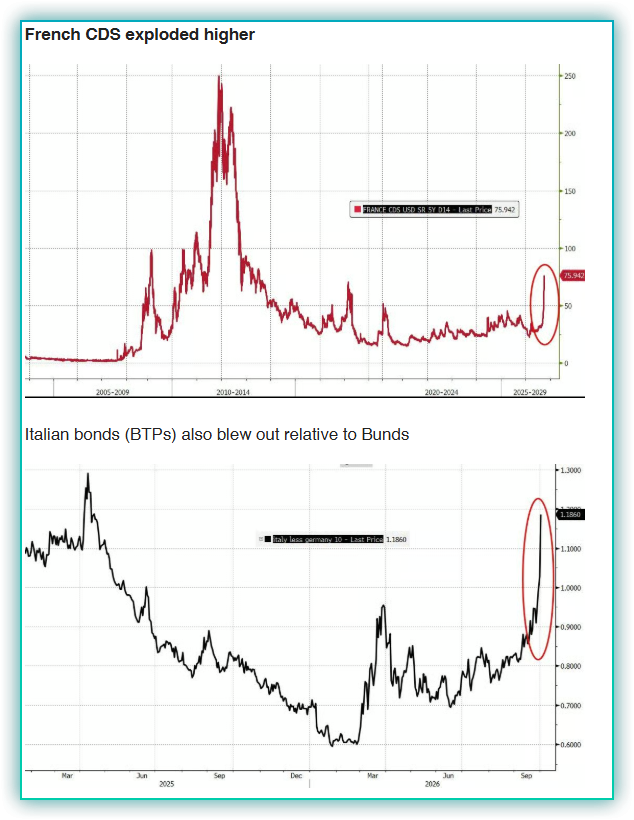
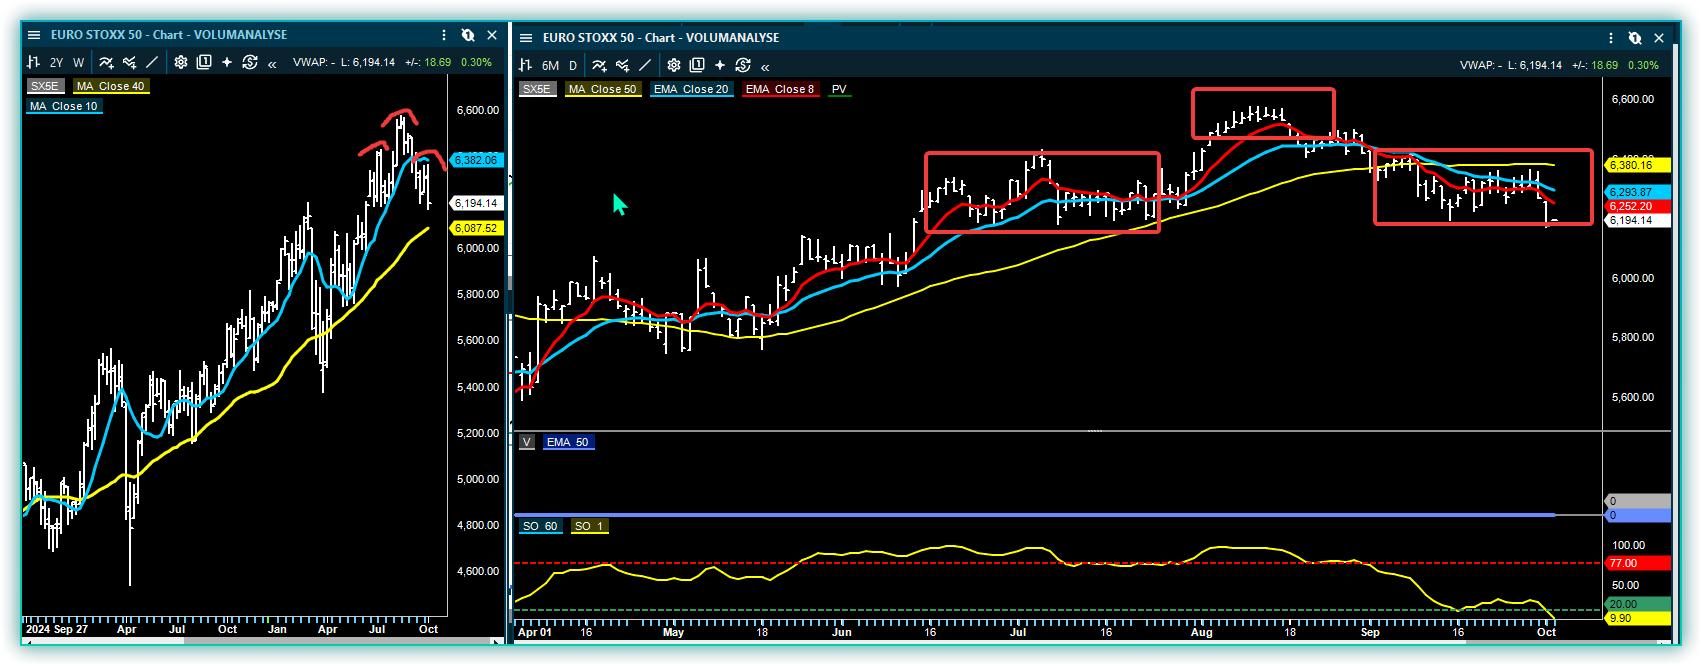
Europa ser langt svakere ut under overflaten. Euro Stoxx 50 har fått to markerte negative dager og tester området rundt 6.200 for futures, samtidig som indeksen har brutt under 100 dager og nærmer seg en langsiktig stigende trendlinje. I tillegg ser konturene av en mulig negativ hode-skulderformasjon i chartet, hvilket er en formasjon som signaliserer at et stort antall investorer vil komme i tapsposisjon hvis den bryter ned fra formasjonen. Det er også interessante iTraxx Main volatilitet for bonds har reagert langt kraftigere enn europeisk aksjevolatilitet, hvilket betyr at kredittinvestorene allerede priser større stress enn V2X gjør. Dette minner om utviklingen vi har sett i USA de siste ukene, hvor kreditt og obligasjoner ofte har reagert før de store aksjeindeksene.

Europa har fått økt renterisiko – euroen er på mest oversolgte nivåer siden 2015

Presset i europeiske statsobligasjoner har samtidig spredd seg fra Frankrike til flere land, og forskjellen mellom franske og tyske renter er tilbake på nivåer vi ikke har sett siden eurokrisen. Euroen har reagert tilsvarende og er på det mest oversolgte siden 2015. Dette er viktig fordi Europa nå får en annen type renteproblem enn USA: amerikanske renter stiger først og fremst fordi økonomien er sterk, mens deler av Europa også må betale en høyere risikopremie, hvilket gjør at samme rentenivå får en langt mer negativ effekt på aksjer og kreditt siden Europa har langt lavere vekst. 

Samtidig er ikke alt entydig negativt. Russell 2000 har blitt kraftig presset av renteoppgangen, men profesjonelle investorer begynte allerede i september å kjøpe svakheten, etter at posisjoneringen gikk inn i måneden på et så lavt nivå vi ikke har sett på flere år.

Data fra Goldman viser rundt USD 3 mrd. i nettokjøp av Russell 2000-futures fra hedgefondene frem til 22. september, hvor kapitalforvaltere sto for mesteparten. Det kan være starten på en contrarian-vending, men bare dersom kreditten samtidig slutter å svekke seg.


INSIDE OSLO BØRS – OBSERVASJON

Det mest interessante er å registrere forskjellen mellom USA og Europa, hvor Wall Street fortsatt har inntjeningsvekst nok til å absorbere svært høye renter, mens Europa i tillegg har fått en høyere kreditt- og risikopremie uten å ha den samme veksten som understøttelse.

OSEBX har korrigert tilbake under 50 dager snittet og trendmodellen 8/20 dager har utløst et kortsiktig salgssignal samtidig som Taktisk trendindikator har falt under 77 og gitt kortsiktig salg.

OSEBX-indeksen tester nå nivået 2.035–2.070, som er under 2 av de mest omsatte nivåene i volumprofilen. Neste støtte er det mest omsatte nivået som befinner seg nede ved 2000-2023 nivået. Indeksen har nå sterkere overliggende motstand representert ved volumprofilen og 8/20/50 dager snittene.

En korrigering ned mot 2000 er å betrakte som en helt normal teknisk korreksjon på ca. 50 % av oppgangen fra juli. Og en ytterligere korrigering for oljeselskapene kan være det som rent teknisk bringer indeksen ned mot den underliggende støtten.

RENTER & MAKRO

Dagens arbeidsmarkedsrapport blir testen på om 5,34 prosent var en kortsiktig topp – eller bare en liten pause før videre oppgang

Den amerikanske tiårsrenten var torsdag oppe i 5,34 prosent før den falt noe tilbake, og akkurat den intra-dag reversalen gav aksjemarkedet et pusterom mot slutten av dagen. Dagens arbeidsmarkedsrapport får derfor større betydning enn normalt siden; hvis sysselsettingen fortsatt holder seg sterk og lønnsveksten ikke avtar, vil markedet få enda mindre grunn til å prise inn en rask rentenedgang, mens svakere tall kan bli det første argumentet for at de lange rentene har strammet inn nok. Forskjellen er viktig fordi aksjemarkedet så langt har tålt høye renter langt bedre enn kreditt- og obligasjonsmarkedet.

SEB peker samtidig på at amerikanske renter fortsatt påvirkes av energikostnadene og usikkerheten i Midtøsten, men torsdagens rentefall etter intradags-toppen viser at markedet begynner å bli mer følsomt for svakere makrodata. Det er også verdt å merke seg at aksjemarkedet bare trengte en relativt liten rentekorreksjon for å stabilisere seg. Det kan indikere at fondene nå har en lav posisjonering etter den siste månedens salg, og at en ytterligere korrigering for rentene kan få større effekt på aksjer enn den hadde tidligere i september.

Europa har fått en annen type renteproblem – kredittspreadene stiger samtidig som vekstforventningene svekkes

I Europa er utfordringen mindre komfortabel siden vi ser at europeiske kredittspreader har utvidet seg langt mer enn aksjevolatiliteten, samtidig som de franske statsrentene trekker med seg andre europeiske land. Når rentene stiger fordi investorer krever høyere risikopremie samtidig som veksten svekkes, blir det en langt dårligere kombinasjon for banker, eiendom og andre konjunkturfølsomme selskaper enn den amerikanske renteoppgangen, som i stor grad fortsatt kan forklares med sterk aktivitet.

En annen faktor som kan bli viktigere er Japan. Japanske statsrenter har steget til nivåer hvor valutasikrede plasseringer hjemme igjen kan konkurrere med amerikanske og europeiske obligasjoner. Hvis japanske institusjoner gradvis tar tilbake kapital, kan det legge ytterligere press på lange vestlige renter selv uten nye inflasjonsoverraskelser. Dette er foreløpig mer en strukturell risiko, men den passer godt inn i et marked hvor tilbudet av statsobligasjoner allerede er stort.

Norge: arbeidsledigheten er fortsatt lav – men et høyere internasjonalt rentegulv gjør norske kutt mindre sannsynlige

Også norske arbeidsledighetstall publiseres i dag, men den viktigste impulsen for norske renter kommer fortsatt utenfra. Norges Bank har allerede hevet til 4,50 prosent og signalisert at renten trolig må ligge høyt lenge. Når amerikanske og europeiske langrenter samtidig stiger, blir terskelen for å prise inn en norsk rentenedgang enda høyere. Det er positivt for renteinntektene i bankene, men betyr fortsatt motvind for eiendom, konsum og selskaper hvor verdsettelsen er avhengig av kapital.

INSIDE OSLO BØRS – OBSERVASJON

Det interessante er at aksjemarkedet nå i stor grad handler om hastigheten i renteendringen, ikke bare nivået. Wall Street har vist at 5,2–5,3 prosent til 10-åringen kan absorberes dersom renten stabiliserer seg og inntjeningen holder, mens Europa reagerer langt svakere når stigende renter samtidig kommer med kombinasjonen høyere kredittrisikopremie og lavere vekst. Dagens arbeidsmarkedsrapport blir derfor viktig fordi den kan avgjøre om torsdagens intra-dag korreksjon den amerikanske 10-åringen kan bli starten på en pause, eller bare en liten pause innenfor en fortsatt stigende trend.

OLJE & SHIPPING

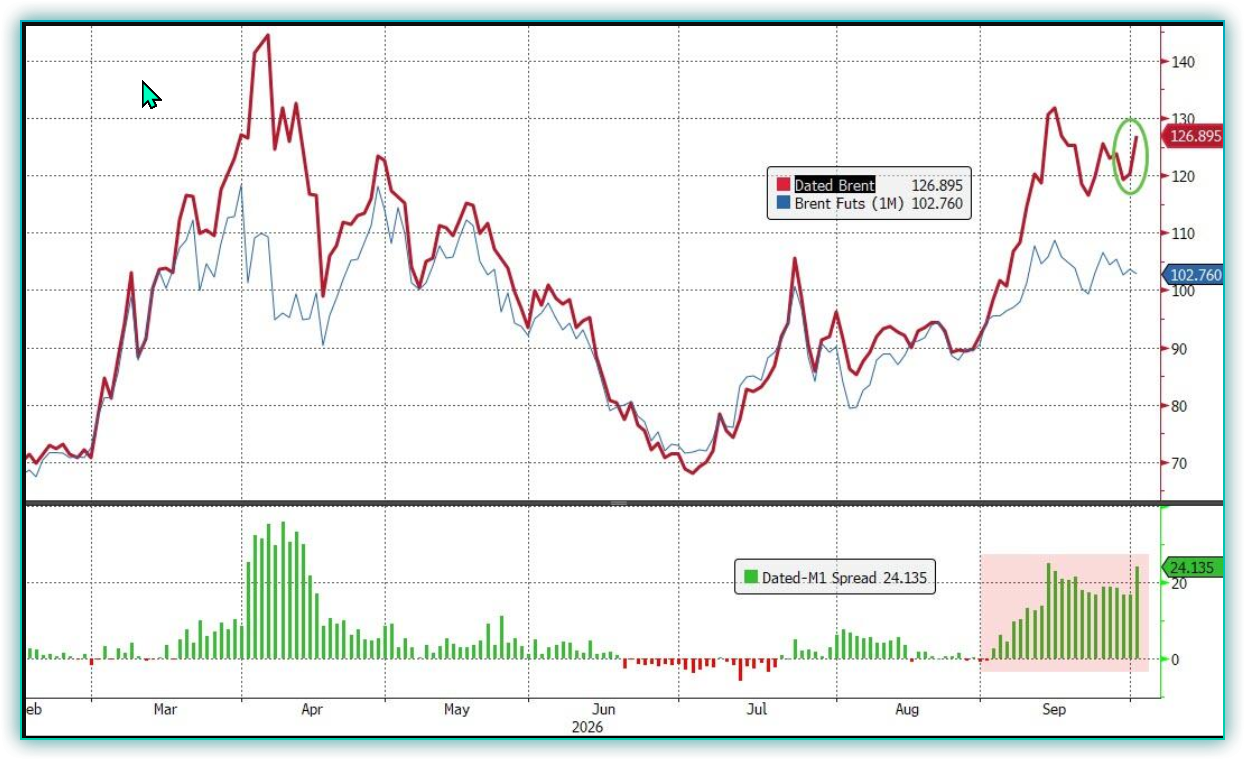
Brent rundt USD 102 – men Dated Brent nær USD 127 viser at den fysiske knappheten fortsatt er langt større enn hva futuresmarkedet tilsier

Oljeprisen steg kraftig torsdag etter nye tegn til økt geopolitisk risiko, og Brent desember endte rundt USD 102,3 per fat og handles fredag morgen rundt USD 100–102. Det interessante er likevel forskjellen mellom råoljelogistikk og den fysiske prisen, og ABG viser til at samlet Gulf-eksport utenom Iran var tilbake rundt 16 mill. fat per dag i september, omtrent på nivå med før krigen, mens Arctic oppgir at Dated Brent likevel ble handlet nær USD 127 sent torsdag. Flere fat finner altså veien ut, men kvalitet, lokasjon og leveringssikkerhet prises fortsatt med en stor premie.

Flaskehalsen ligger nå lenger ned i verdikjeden, og ABG anslår at produktflyten gjennom Hormuz bare ligger rundt 0,6 mill. fat per dag mot omtrent 3,6 mill. før krigen, samtidig som Russland fortsatt begrenser dieseleksport og kinesiske raffinerier har stanset eksport av flere oljeprodukter utenfor Hongkong og Macau. Arctic peker i tillegg på bedre etterspørsel: amerikansk oljeforbruk har de siste tre ukene i september ligget rundt fire prosent over fjoråret, mens indiske statlige raffinerier rapporterte rundt åtte prosent høyere bensin- og dieselsalg. Råoljelogistikken normaliseres altså raskere enn produktmarkedet, hvilket forklarer hvorfor raffinerimarginer og produkttank fortsatt er ekstremt sterke.

Suezmax over USD 400.000/dag – når redere forsøker å erstatte VLCC-kapasitet flyttes knappheten bare til neste segment

Tankmarkedet tok et nytt steg torsdag, og for Suezmax var det rater rundt USD 402.000 per dag etter en dagsoppgang på nær USD 150.000, mens Arctic viser at benchmarkruten fra Vest-Afrika til kontinentet steg omtrent 50 prosent på én dag. Det er et godt eksempel på hvordan et ekstremt marked fungerer: befrakterne har forsøkt å bruke flere Suezmaxer i stedet for VLCC-er for å redusere fraktkostnaden, men når mange gjør det samtidig flyttes knappheten bare til Suezmax-markedet. Resultatet er at Suezmax på enkelte ruter nå tjener mer enn VLCC fra US Gulf til Asia.

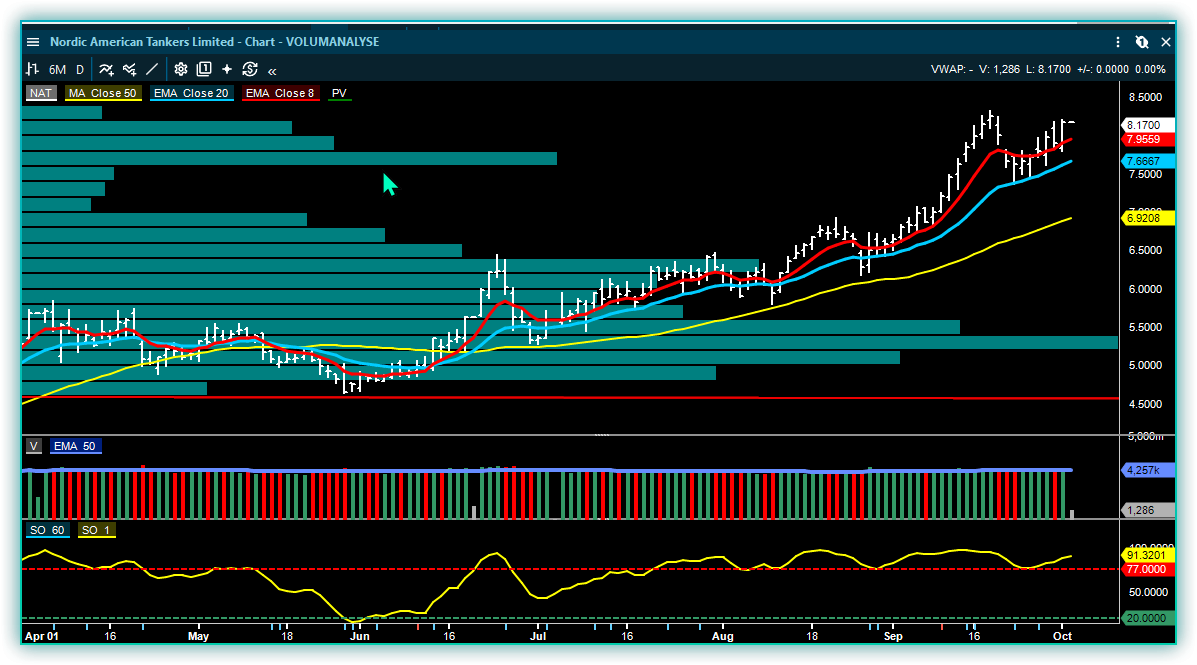
Nordic American Tankers – Flåte bestående av Suezmax

VLCC-markedet er samtidig fortsatt ekstremt, med US Gulf–Asia rundt USD 400.000 per dag, mens Midtøsten–Kina gjennom Hormuz fortsatt prises omkring USD 1,2 mill. per dag. Suezmax ligger nå rundt USD 408.000 og LR2 rundt USD 269.000. Produkttank holder også momentumet, med Baltic MR nær USD 79.000 per dag fredag morgen. Det betyr at styrken ikke lenger er begrenset til én fartøysklasse; både råolje og clean petroleum products bruker stadig mer av den tilgjengelige flåten.

Klaveness Combination Carriers – styrken i både tørrbulk og produkttank begynner å slå inn i 2027-estimatene

Pareto løfter kursmålet på Klaveness Combination Carriers til NOK 125 fra 115 og beholder Kjøp. Q3 er omtrent ferdig priset fordi nær 90 prosent av kvartalet var sikret allerede ved Q2-rapporten, og Pareto venter EBITDA rundt USD 41 mill., på linje med konsensus. Det interessante ligger derfor i Q4 og 2027. Meglerhuset løfter Q4 EBITDA til USD 49 mill. fra 45 og 2027 til USD 163 mill. fra 144, rundt 10–15 prosent over konsensus, fordi både tørrbulk og produkttank er blitt sterkere enn markedets estimater tilsier.

KCC har samtidig hengt klart etter shipping-peers i år, med rundt 43 prosent totalavkastning i dollar mot omtrent 87 prosent i gjennomsnitt for tørrbulk- og produkttankaksjene Pareto følger. I tillegg viser SEBs ferske data at Simandou eksporterte rundt 4,8 mill. tonn jernmalm i september, 47 prosent mer enn i august og langt foran den opprinnelige ramp-planen. Når dokkingsperioden samtidig går mot slutten og tre nybygg tilfører flere inntjeningsdager i 2027, mener Pareto at konsensus på både resultat og utbytte ser konservativt ut.

BW LPG – det tekniske bildet er sterkt, men verdsettelsen forutsetter at dagens ekstremrater vedvarer

BW LPG er et godt eksempel på hvorfor et sterkt chart og sterk inntjening ikke nødvendigvis betyr at prisingsrisikoen er lav. Aksjen handles ifølge ABGs fundamentale shippinganalyse rundt 1,37 ganger NAV, mot et historisk snitt nær 0,8 ganger, mens skibsverdiene ligger på rekordnivåer. Spotratene rundt USD 196.000 per dag er omtrent fem ganger det langsiktige snittet.

INSIDE OSLO BØRS – OBSERVASJON

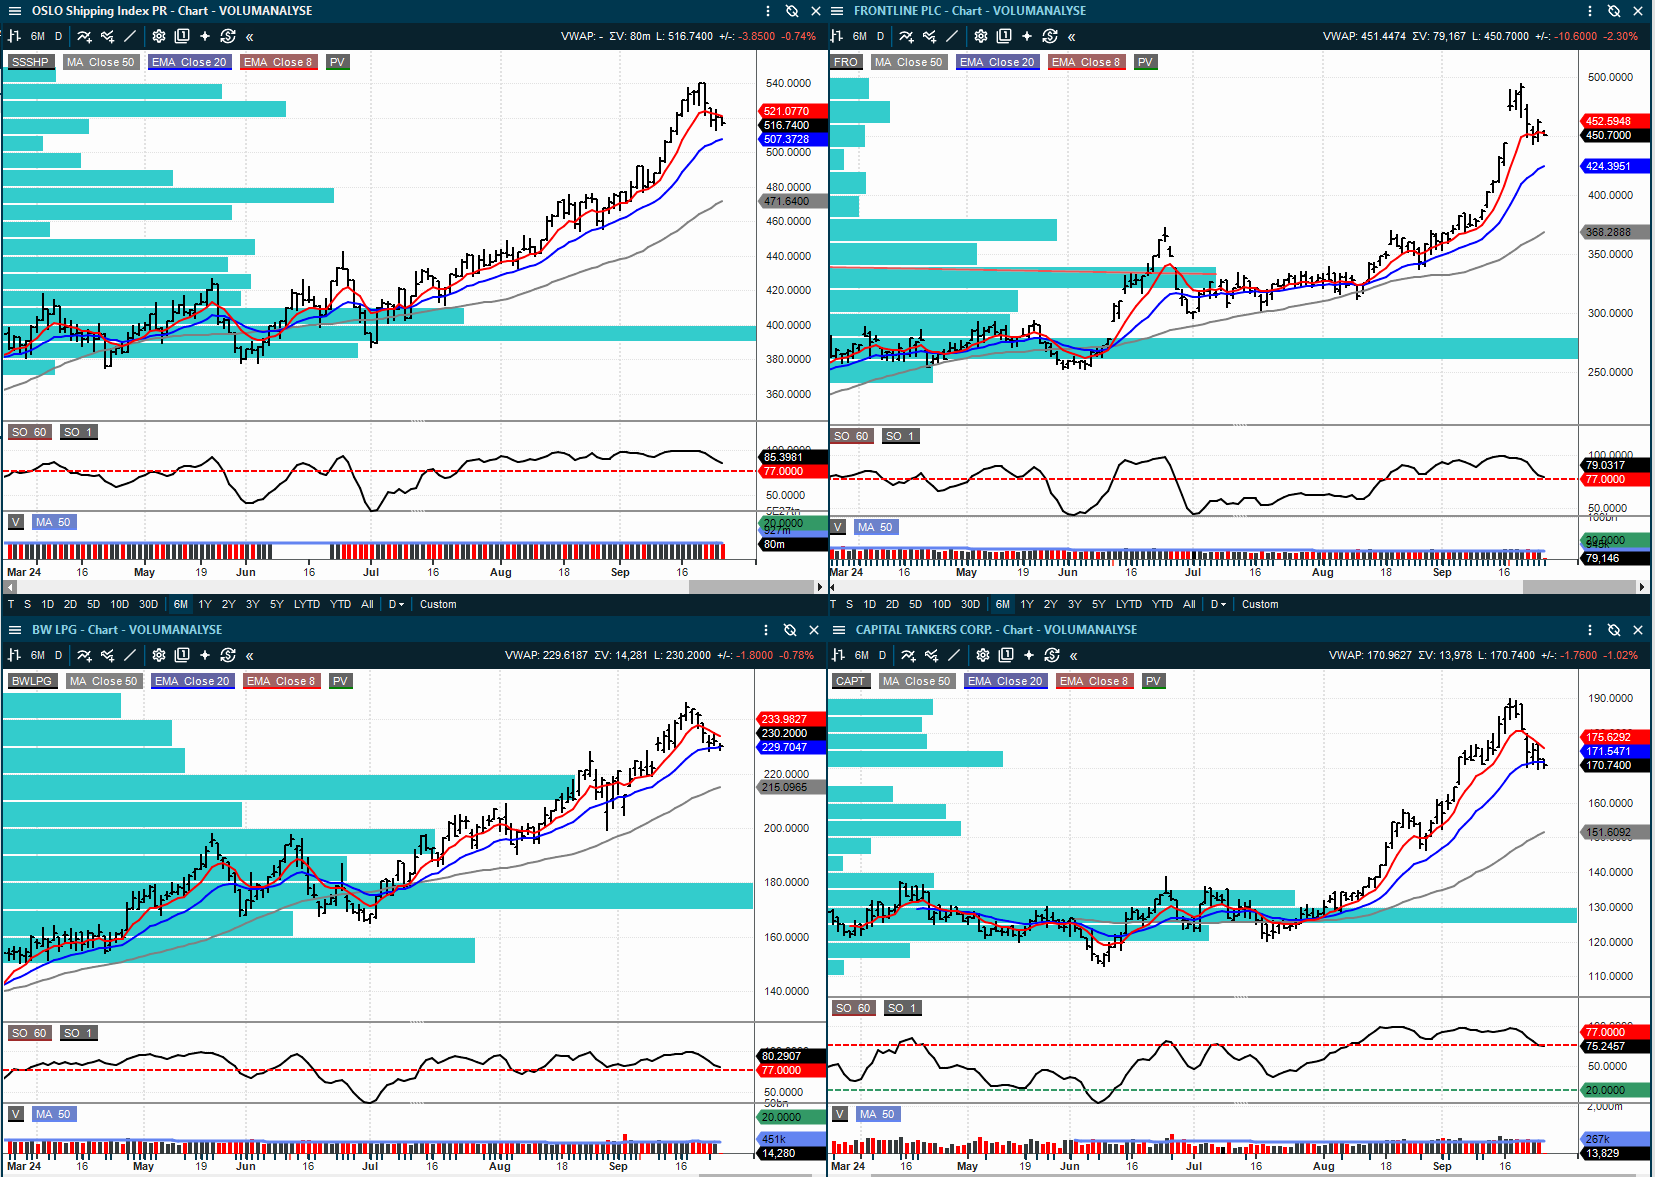
Shippingmarkedet er nå så sterkt at investorene må skille mellom tre forskjellige ting: løpende kontantstrøm, verdien på skipene og hvor mye av ekstremratene aksjene allerede priser inn.

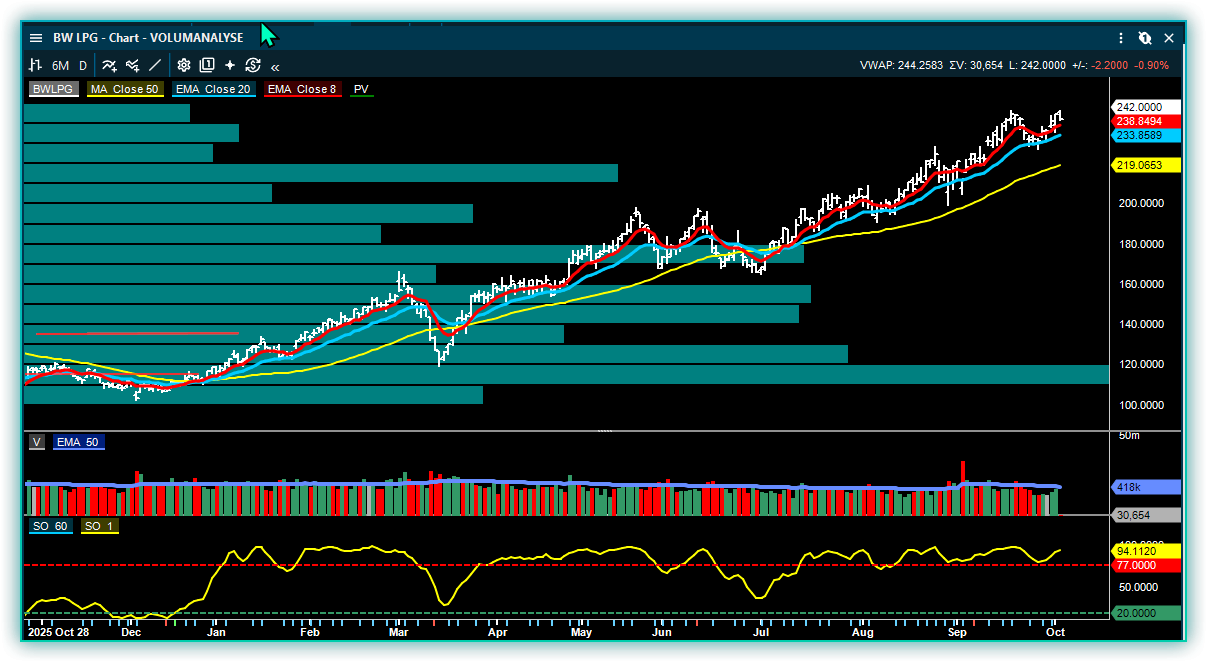
De tekniske modellene til BWLPG er i kjøpssignaler, men det er en klar økende risiko for at det siste løftet kan etablere en dobbel-topp formasjon, som kan trigge en ny korrigering. Er det fundamentale sterkt er ikke en dobbel-topp ensbetydende med at det er stor nedside, men at kursen også i en bekreftet dobbel-topp kan korrigere tilbake til september bunnen og etablere en konsolideringsboks.

Rent fundamentalt viser analytikernes regneark at det kreves svært høye rater for å forsvare premien mot NAV (net-asset-value).

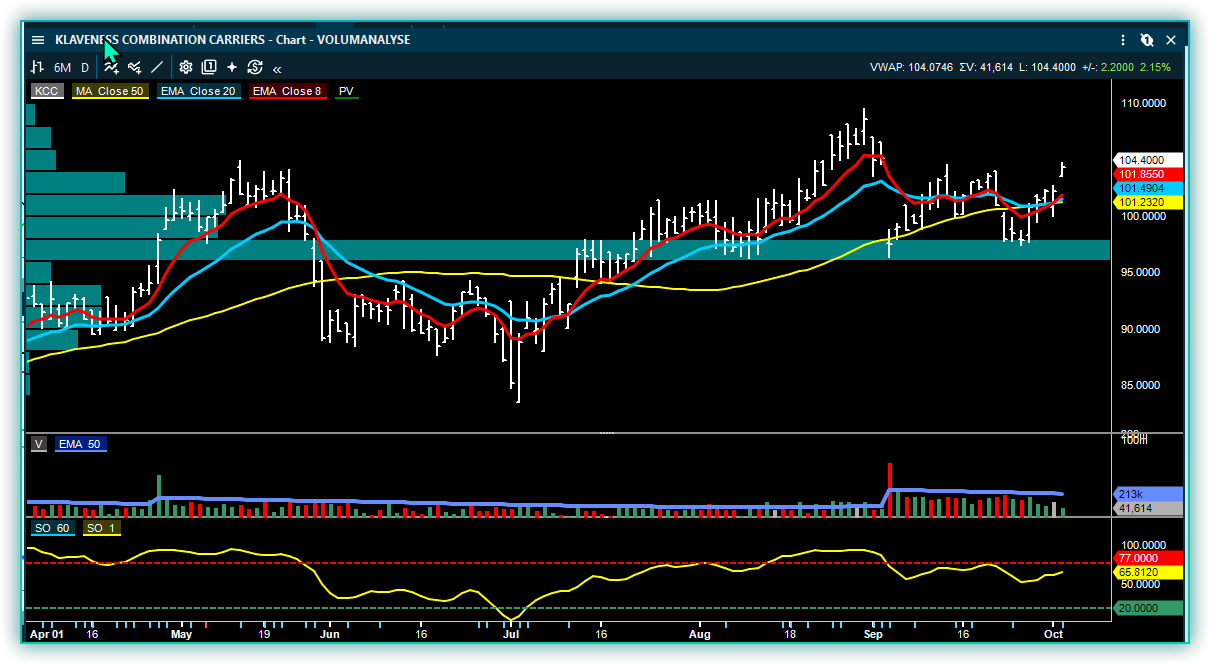
I KCC er situasjonen nesten motsatt; selskapet har hengt etter de sammenlignbare selskapene (peers) samtidig som 2027-estimatene nå løftes. Det er nettopp slike relative forskjeller som blir viktigere når sektoren er i en moden fase. KCC tester brudd over de to foregående september toppene, hvor kursen ble stoppet. Klarer den å bryte videre opp gjennom disse toppene vil det bli utløst et nytt PF kjøpssignal ved 104,50, hvor det indikative kursmålet er opp mot 117. Taktisk trendindikator er stigende og 65, slik at den mellomlangsiktige trenden foreløpig mangler en klar understøttelse. Trendmodellen 8/20 dager tester et kjøpssignal i dag. 


KURSMÅL OG ANBEFALINGSENDRINGER

Gjensidige

SB1 Markets

Kjøp fra Nøytral

NOK 280 fra 300

Sterkt Q3 underwriting; lavere avkastningskrav

Norsk Hydro

ABG Sundal Collier

Selg

NOK 77 fra 82

Alunorte og tilbudsvekst i aluminium

Zaptec

Clarksons Securities

Kjøp

NOK 70 fra 58

2026–28 EBITDA-estimater ~20% opp

Vow

Clarksons Securities

Kjøp

NOK 3,80 fra 3,30

Høyere mål tross lavere 2027-estimater

Klaveness Combination Carriers

Pareto Securities

Kjøp

NOK 125 fra 115

Q4/2027-estimater løftet

Stolt-Nielsen

DNB Carnegie

Kjøp

NOK 435 fra 410

Chemical tank / verdsettelse

Stolt-Nielsen

SEB

Hold

NOK 382 fra 338

Bedre STC, men begrenset rerating

Scatec

SEB

Kjøp

NOK 130

Shadwan løfter 2027–28 EBITDA

Yara

SB1 Markets

Nøytral

NOK 480

Run-rate EPS opp USD 0,3/w

MPC Energy Solutions

Fearnley Securities

Kjøp

NOK 3,20

Etter NOK 12,2/aksje utbetaling

Europris

Pareto Securities

Kjøp

NOK 106

ÖoB-turnaround / lavere verdsettelse

Tabellen viser meglerhusenes vurderinger. Kursmål og anbefalinger er deres analyser, ikke anbefalinger fra Inside Oslo Børs. På Stolt-Nielsen er forskjellen mellom DNB Carnegie og SEB særlig interessant: begge løfter kursmålet, men DNB ser verdsettelsesoppside fra en mulig ny chemical-tank-oppgang, mens SEB mener nye skip og svakere rater begrenser behovet for en rerating.

SELSKAPSOPPDATERINGER – HOVEDSAKER

Gjensidige – SB1 oppgraderer til Kjøp etter kursfallet, selv om kursmålet samtidig kuttes

SB1 Markets oppgraderer Gjensidige fra Nøytral til Kjøp, men kutter samtidig kursmålet til NOK 280 fra 300. Det kan virke selvmotsigende, men forklaringen er trolig ganske enkel: kursfallet etter AI-frykten har gjort den relative prisingen bedre, mens høyere renter samtidig har løftet avkastningskravet og derfor trukket selve kursmålet ned. SB1 mener den kortsiktige risikoen for at AI-agenter skal forstyrre skadeforsikringens forretningsmodell er liten, selv om de ikke avviser at dette kan bli mer relevant på lengre sikt.

Det operative Q3-bildet ser samtidig sterkt ut. SB1 venter et forsikringsresultat på NOK 2,74 mrd., omtrent 14 prosent over siste Bloomberg-konsensus, og en combined ratio på 77,4 prosent. Den underliggende skadefrekvensen ser fortsatt bedre ut enn i fjor, samtidig som tidligere prisøkninger fortsatt slår inn i premieveksten. Investeringene trekker motsatt vei fordi de høyere rentene gir negative mark-to-market-effekter, slik at SB1 faktisk ligger godt under konsensus på rapportert EPS selv om den operative forsikringsdriften er bedre.

INSIDE OSLO BØRS – OBSERVASJON

Gjensidige er et godt eksempel på hvorfor rapportert EPS kan gi feil signal i et forsikringsselskap når rentene beveger seg kraftig. Høyere renter kan gi et svakt investeringsresultat i kvartalet fordi obligasjonsporteføljen må markeres ned, samtidig som de samme rentene over tid gir høyere løpende avkastning på nye investeringer. Derfor er utviklingen i combined ratio og premie mot skadeinflasjon viktigere enn selve kvartals-EPS dersom målet er å forstå den underliggende lønnsomheten. Rent teknisk er utviklingen klassisk og har foreløpig ikke noen tekniske bunnsignaler.

Norsk Hydro – den fundamentale og tekniske risikoen peker nå samme vei

ABG venter justert EBITDA på rundt NOK 9,0 mrd. i Q3, klart under FactSet-konsensus nær NOK 9,7 mrd., og kutter kursmålet til NOK 77 fra 82 med Selg. Den største kortsiktige usikkerheten ligger i Alunorte, hvor energikostnadene nå i større grad er koblet mot europeisk gass i stedet for amerikansk gass. Med dagens prisnivå anslår ABG at energikostnaden i Q4 kan øke med NOK 1,2–1,3 mrd. fra Q3. Samtidig mener meglerhuset at markedet ennå ikke fullt ut har tatt inn den tidligere resultatadvarselen i Bauxite & Alumina.

Lenger frem er utfordringen tilbudssiden, hvor midtøsten produserte rundt 6,8 mill. tonn aluminium i 2025, og ABG anslår at opptil 2,5 mill. tonn redusert produksjon kan komme tilbake dersom Hormuz normaliseres, samtidig som rundt 3 mill. tonn ny kapasitet er under bygging. Det betyr at det som i dag gir støtte til aluminiumspremiene kan bli motsatt problem i 2027–28 dersom tilbudet vender raskere tilbake enn etterspørselen vokser. ABG mener derfor at dagens verdsettelse rundt 1,5 ganger EV/CE, omtrent 34 prosent over tiårssnittet, er vanskelig å forsvare. Det tekniske bildet bekrefter foreløpig den samme risikoen.

INSIDE OSLO BØRS – OBSERVASJON

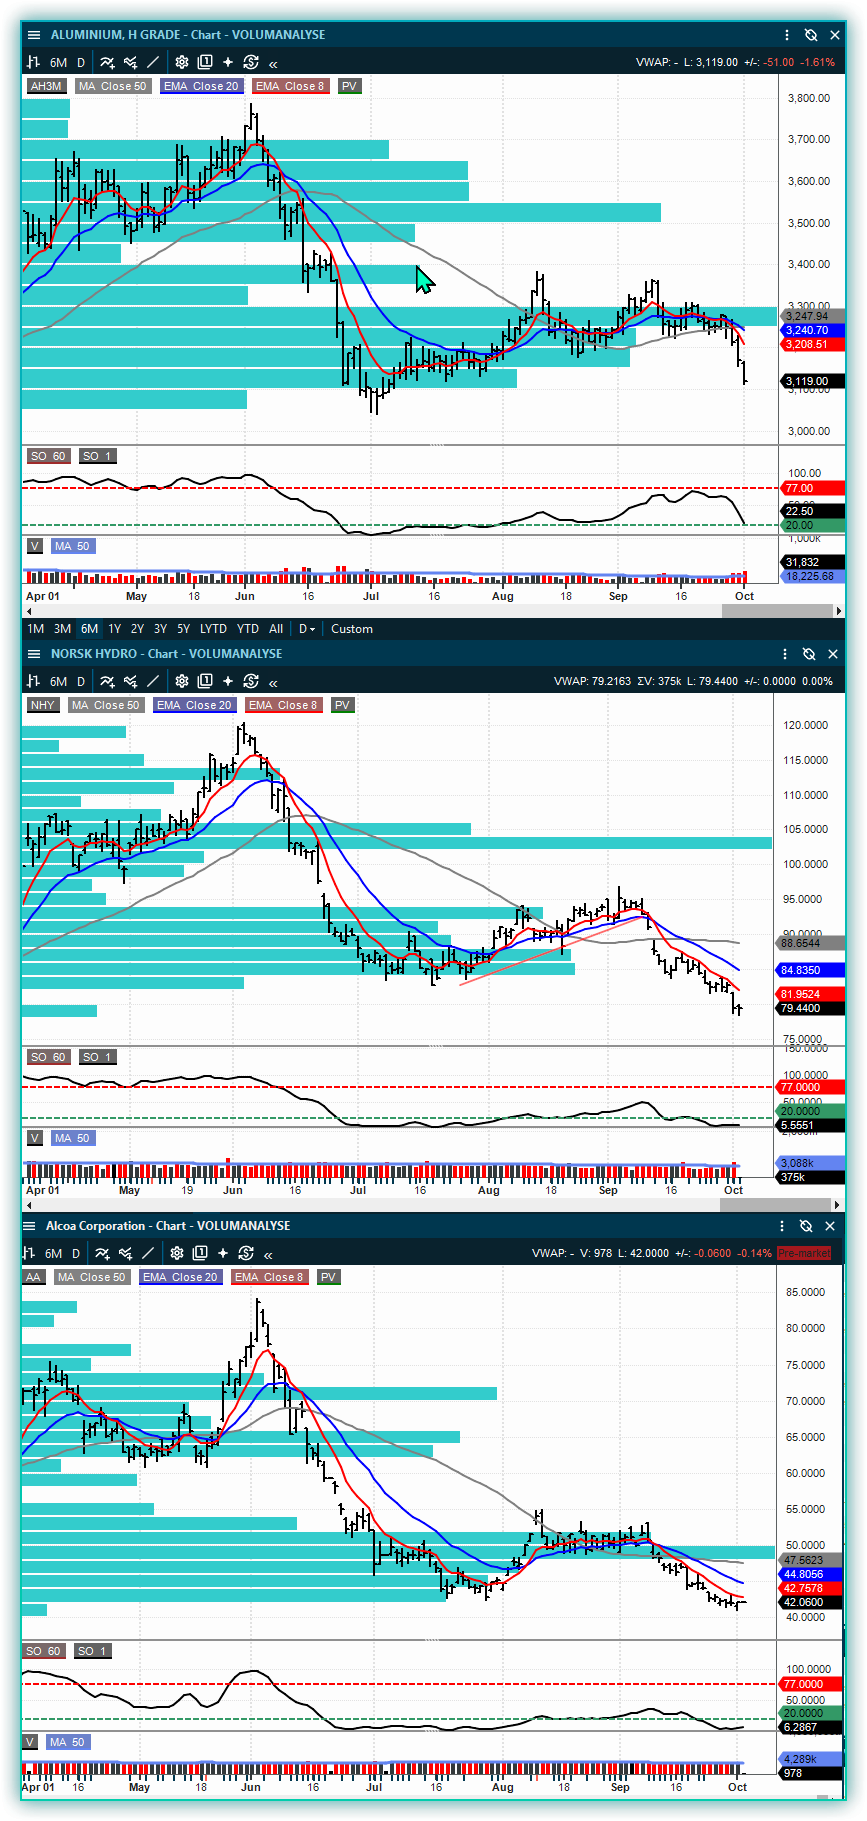
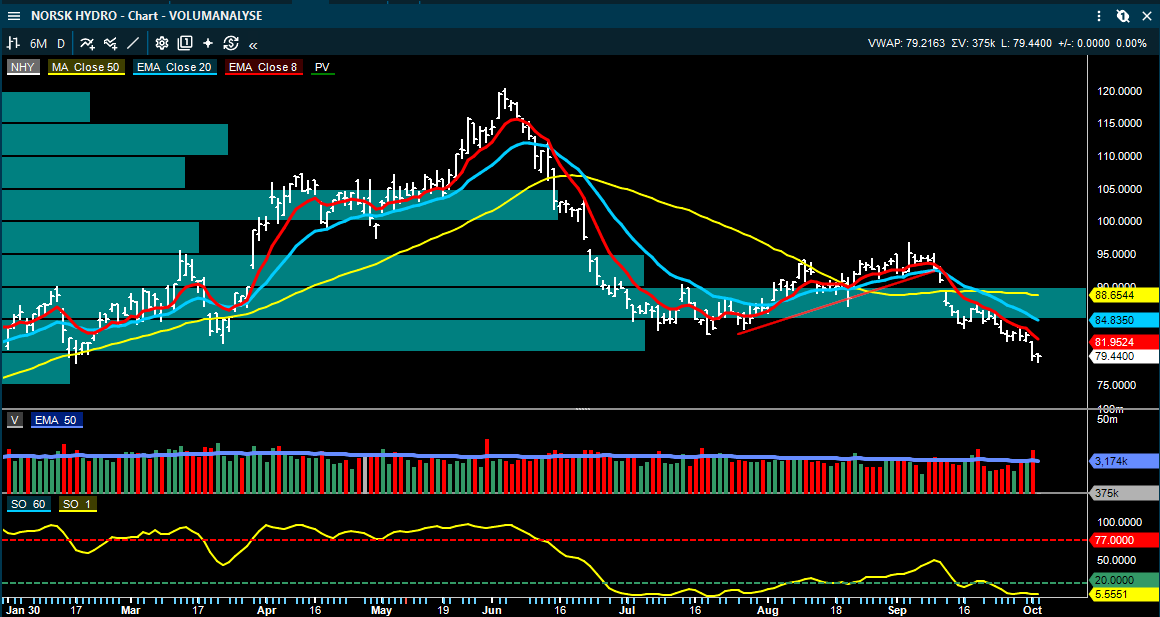
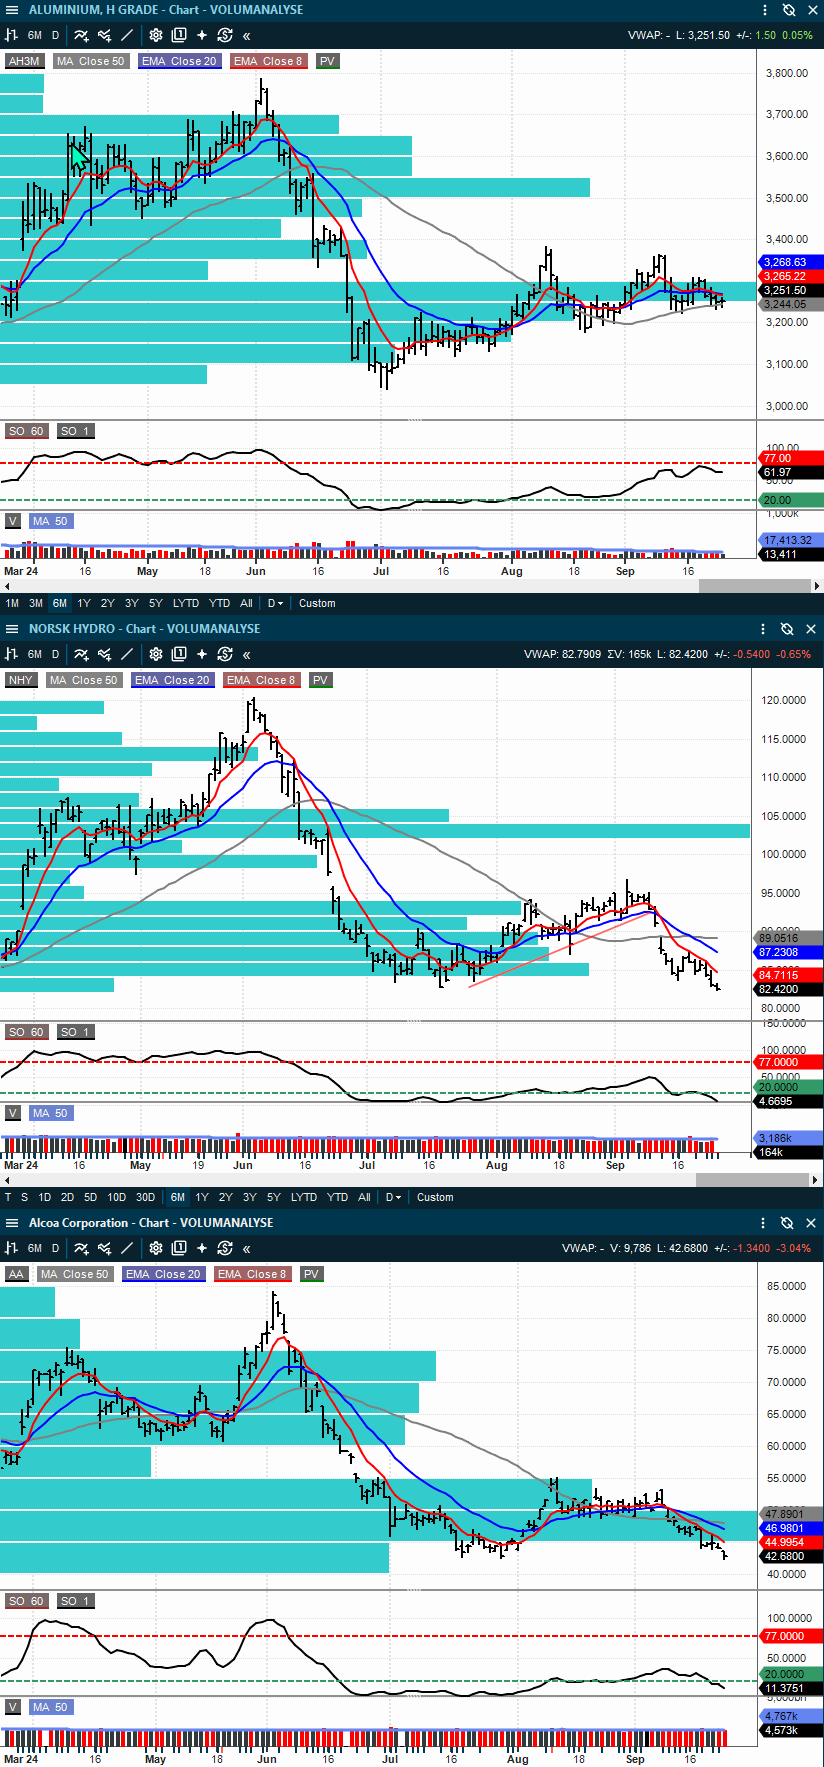
Hydro er derfor et av de tilfellene hvor det ikke er nok å si at aksjen er oversolgt. Oversolgt kan være interessant når det fundamentale stabiliseres, men her kommer svakere Q3-estimater, høyere Alunorte-kostnader og risiko for sterk tilbudsvekst samtidig som aluminiumsfutures har brutt ned, Hydro og Alcoa har brutt sin juli bunn. En teknisk rekyl kan fortsatt komme, men den vil bli møtt av investorer som har kjøpt høyere opp og som nå får stadig mindre støtte fra de fundamentale estimatene. Ingen av de tekniske modellene vi følger understøtter aluminiumsprisen, Norsk Hydro eller Alcoa. Sektoren har nå en kraftig teknisk svakhet, befinner seg i nedtrender samtidig som den fundamentale motvinden øker.

Zaptec – Clarksons løfter 2026–28 EBITDA-estimatene rundt 20 prosent og kursmålet til NOK 70

Zaptec får en ny fundamental oppjustering fra Clarksons, som løfter kursmålet til NOK 70 fra 58 og gjentar Kjøp. Bakgrunnen er sterkere europeisk elbilsalg, bedre operasjonell gjennomføring og raskere marginforbedring enn meglerhuset tidligere la til grunn. Omsetningsestimatene for 2026–28 løftes rundt 6–8 prosent, mens EBITDA-estimatene økes med omtrent 20 prosent. Etter det sterke Q2-kvartalet mener Clarksons at oppsettet også inn mot Q3 er godt, med rekordhøy ordreinngang og backlog som nesten er doblet fra året før.

Elbilmarkedet er den viktigste driveren. Clarksons viser til rundt 52 prosent høyere europeisk BEV-salg år over år i juli–august og enda sterkere vekst i flere av Zaptecs viktigste markeder. De aller siste september tallene styrker bildet ytterligere: ABG viser til rundt 30 prosent høyere elbilsalg i Norge og 46 prosent vekst i Sverige, hvor Q3 samlet var opp rundt 41 prosent. Samtidig skal produksjonsopptrappingen i Ungarn gi mer operasjonell gearing etter hvert som volumene vokser. På Clarksons-estimatene handles Zaptec rundt 13 ganger 2027 EV/EBITDA og 18 ganger inntjening, under relevante peer-multipler.

INSIDE OSLO BØRS – OBSERVASJON

Det mest interessante med Zaptec er at oppjusteringen ikke bare skyldes høyere markedsmultippel; selve resultatestimatene flyttes markert opp. Risikoen ligger fortsatt i hvor jevnt elbilveksten fordeler seg mellom landene og hvor raskt Ungarn gir forventede kostnadsfordeler, men den fundamentale retningen er klart bedre enn den var før Q2.

Og kursen tester et nytt PF kjøpssignal ved 64, hvor det indikative kursmålet er opp mot 69,30. Kursen er allerede å betrakte som kraftig overkjøpt med en Taktisk Trendindikator på 96 og både 8/20 dager er sterkt stigende. Den stiger på fundamentale signaler, det tekniske er sterkt, det er høyt momentum og volumutviklingen var i går godt over 50 dager snittet, hvilket indikerer at det ikke kan utelukkes at den klarer å gå videre mot det indikative kursmålet.

Scatec – Shadwan gjør en stor del av 2027-veksten langt mer synlig, og prosjektet kan i praksis finansiere egenkapitalbehovet selv

Scatec har startet byggingen av Shadwan, et 900 MW landbasert vindprosjekt i Egypt. SEB løfter stegvis EBITDA-estimatene med 9 prosent for 2027 og 6 prosent for 2028, mens SB1 tidligere anslo at prosjektet alene kan løfte NAV med rundt NOK 8 per aksje. Det viktigste er at prosjektet nå går fra backlog til faktisk bygging. Scatecs D&C-omfang er rundt USD 601 mill., nær NOK 5,8 mrd., mot D&C-backlog på NOK 3,8 mrd. ved utgangen av Q2.

Finansieringen er også interessant, men meglerhusene bruker litt forskjellige eierforutsetninger etter den planlagte farm-down. SEB modellerer rundt 35 prosent eierskap, mens ABG bruker 29 prosent basert på den siste prosjektoppdateringen. Poenget er uansett det samme: egenkapitalbehovet blir begrenset i forhold til Scatecs D&C-omfang, og D&C-marginene kan dekke en stor del av kapitalinnskuddet. Scatec har i tillegg sikret en equity bridge på USD 50 mill. til Shadwan og USD 100 mill. til Energy Valley. Prosjektet legger dermed langt mindre press på balansen enn brutto capex på USD 716 mill. kan gi inntrykk av.

INSIDE OSLO BØRS – OBSERVASJON

Scatec-caset har lenge vært preget av stor teoretisk prosjektpipeline, hvor markedet har gitt begrenset verdi før FID og finansiering faktisk er på plass. Shadwan er derfor viktigere enn bare størrelsen på prosjektet siden når et stort backlog-prosjekt går over i bygging, flyttes verdien fra mulighet til mer synlig D&C-inntekt og fremtidig kraftproduksjon. Hvis Energy Valley følger samme vei før årsslutt, blir det langt vanskeligere å bruke samme store rabatt på vekst-NAV som tidligere.

Rent teknisk bryter kursen over sin siste topp i september, men den viktige er nok toppen i starten på september, hvor et løft over denne toppen vil kunne utløse et langt sterkere momentum. Trendmodellen tester kjøp i dag, Taktisk trendindikator er 64 og stigende og kursen tester et nytt PF kjøpssignal ved 102.20, hvor det indikative kursmålet er 112.88. PF signalet er imidlertid beheftet med usikkerhet siden dette kommer under 106.10 toppen.

Trenger å se et tiltakende volum og at PF kjøpssignalet bekreftes, men Scatec vil ikke være ute av skogen før også 106.10 blir tatt ut. Det kommer inn positive fundamentale signaler og det etter at kursen har foretatt en konsolidering, hvor investorer som har kjøpt seg inn innenfor denne nå har gevinster. Altså investorer fra juni har nå urealiserte gevinster, hvilket kan øke momentumet. Modellene er ikke samlet bekreftende foreløpig, men PF- og Trendmodellen tester kjøpssignaler i dag. Trenger å se at den slutter positivt og at det kommer inn volum som bekrefter de mer positive tekniske modellene. Formasjonen i chartet ser imidlertid interessant ut, samtidig som sektorutviklingen til TAN – Invesco Solar indikerer at Scatec ikke får noen støtte herfra!

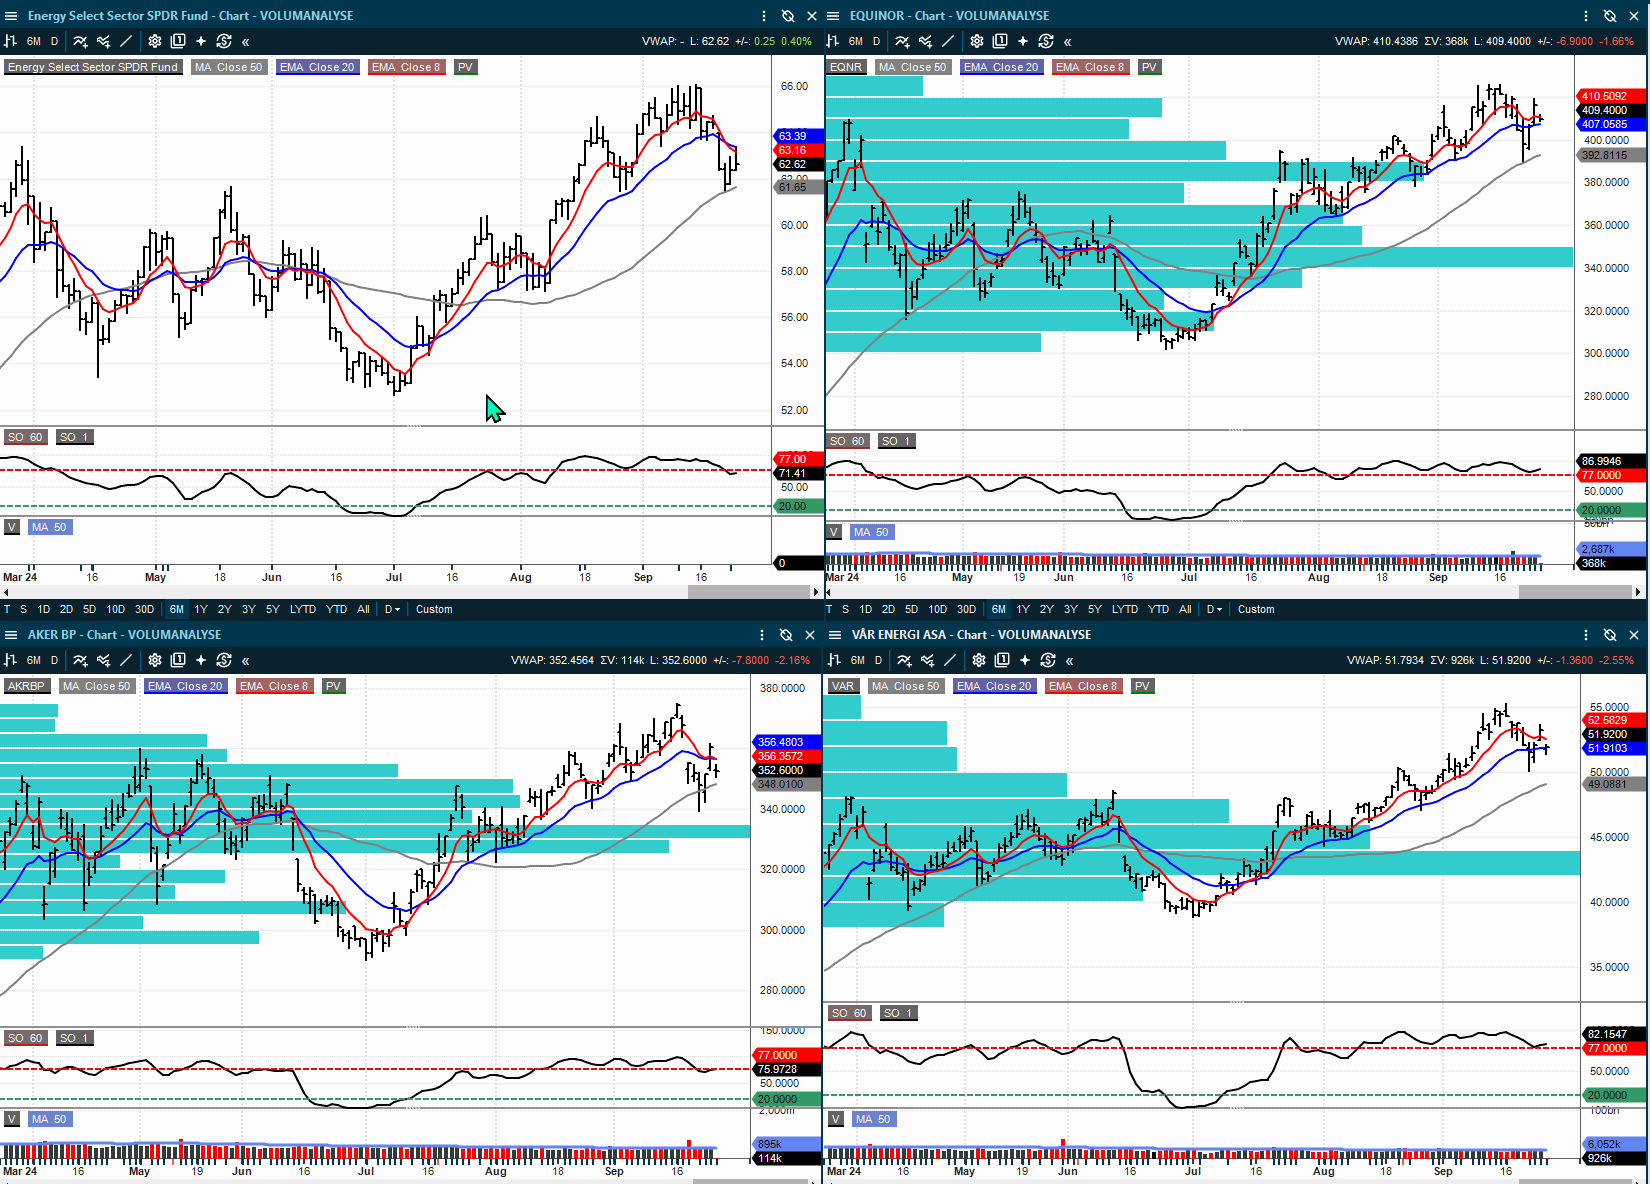
ConocoPhillips vurderer å selge Norge – Aker BP og Vår Energi peker seg ut, men meglerhusene er langt fra enige om prisen

ConocoPhillips har mottatt et uoppfordret bud på den norske virksomheten og vurderer et salg av både NCS-porteføljen og Teesside-terminalen. Dette kan bli en av de største norske E&P-transaksjonene på flere år. DNB Carnegie anslår rundt 300 mill. fat oljeekvivalenter i 2P-reserver og cirka 115.000 fat per dag i produksjon og mener en rimelig verdi ligger rundt USD 4–5 mrd. SB1 bruker andre reserveforutsetninger og kommer til USD 2,7–3,3 mrd., mens Arctic ligger mellom de to på rundt USD 3,5 mrd. med langsiktig Brent USD 75–80. Spriket viser hvor følsom verdien er for reservegrunnlag, prisbane og synergier.

Begge mener Vår Energi og Aker BP er naturlige kandidater, men DNB ser disse som de klareste frontrunnerne, mens SB1 også trekker frem DNO dersom porteføljen deles opp. DNBs regnestykke viser at Conoco-porteføljen kan øke normalisert fri kontantstrøm per aksje med rundt 21–27 prosent i Vår Energi og 11–14 prosent i Aker BP ved en transaksjon på USD 4–5 mrd., mens effekten for Equinor bare er rundt 2 prosent. Det betyr at de industrielle synergiene er størst i de rendyrkede norske E&P-selskapene, men også at prisdisiplin blir helt avgjørende.

INSIDE OSLO BØRS – OBSERVASJON

At to meglerhus kan lande på verdier som avviker med mer enn USD 1 mrd. viser hvor stor usikkerheten er i en moden Nordsjøportefølje. Verdien avhenger av reservegrunnlag, decommissioning, skatteposisjoner, gassandel, synergier og ikke minst hvilket normalisert råvareprisnivå som brukes. Derfor vil det være mer interessant å se hvilken pris en kjøper faktisk er villig til å betale enn å konkludere med at større produksjon automatisk er positivt. En disiplinert transaksjon kan løfte fri kontantstrøm per aksje betydelig; en budkamp kan gjøre det motsatte.

Stolt-Nielsen – samme kvartal gir to svært forskjellige konklusjoner om hva aksjen er verdt

Stolt-Nielsen er interessant fordi DNB Carnegie og SEB ser omtrent de samme resultatene, men trekker ulike konklusjoner. DNB løfter kursmålet til NOK 435 fra 410 og beholder Kjøp, mens SEB løfter til NOK 382 fra 338 og står på Hold. Q3 justert EBITDA på USD 194 mill. var omtrent på konsensus, og Stolt Tank Containers sto for den positive overraskelsen etter at Suttons-integrasjonen begynte å gi bedre skala og marginer.

Uenigheten ligger i hva som skjer videre i chemical tank. DNB mener de ekstreme olje- og produkttankmarkedene begrenser swing-tonnasje og dermed kan holde chemical-markedet stramt nok til at ratene igjen får fart. Selskapet handles på deres estimater rundt 4,5 ganger 2027 EV/EBITDA mot rundt 9 ganger for tankerpeers. SEB legger større vekt på at chemical-ratene allerede har falt fra toppen og at nye skip leveres inn i 2027, slik at de ikke ser en tydelig re-rating-katalysator til tross for bedre Tank Containers.

INSIDE OSLO BØRS – OBSERVASJON

Dette er et nyttig eksempel på hvordan samme resultat kan gi forskjellig aksjesyn uten at noen av analysene nødvendigvis er inkonsistente. DNB har høyere kursmål siden de ser en  opsjon for at chemical tank igjen følger resten av tankmarkedet opp, mens SEB verdsetter dagens mer stabile inntjening og krever et tydeligere rateskifte før de vil betale mer. For Stolt blir derfor den relative utviklingen i chemical-rater mot råolje- og produkttank viktigere enn små endringer i neste kvartals EBITDA.

MINDRE NORSKE OPPDATERINGER

·       Sjømat: prisbildet spriker uvanlig mye. ABG venter NOK 67–68/kg neste uke, mens SEB ligger på NOK 62–63/kg etter svakere kinesisk etterspørsel og høye norske slaktevolumer. Q3 endte ifølge ABG rundt NOK 66,2/kg, mens lavere planlagte slaktevolumer om to–tre uker kan gi ny prisstøtte.

·         Yara: SB1 anslår at lavere gass og valuta har løftet løpende EPS med rundt USD 0,3 til USD 3,9. Nitratprisene holder seg faste, mens urea er mer blandet etter ny kinesisk eksportkvote. Nøytral og kursmål NOK 480.

·         Vow: Clarksons løfter kursmålet til NOK 3,80 fra 3,30 og beholder Kjøp, selv om 2027-omsetning og EBITDA kuttes rundt 6 og 20 prosent. Maritime-backlog gir god inntektssynlighet, men refinansieringen som er skjøvet til Q4 er fortsatt det viktigste risikopunktet.

·         MPC Energy Solutions: etter utbetalingen på rundt NOK 12,2 per aksje står i praksis Los Santos, Enernet-posten og kontanter igjen. Fearnley setter kursmål NOK 3,20 og øker risikorabatten på Los Santos; caset er nå i hovedsak en avviklingshistorie hvor realiserte salgsverdier avgjør restverdien.

·       Borr Drilling: Norve har fått 245 dagers fast arbeid i Vest-Afrika med opsjoner, Natt får én ekstra brønn i Nigeria og Joro settes i accommodation-arbeid i Storbritannia. DNB anslår rundt USD 130.000/dag for Norve, USD 180.000/dag for Natt og USD 70–80.000/dag for Joro, hvilket bekrefter de store regionale rateforskjellene.

·       SB1 Markets legger Pexip, Elkem og Tomra inn i oktoberporteføljen og tar ut Aker BP. Dette er meglerhusets modellportefølje, men endringen illustrerer en rotasjon bort fra olje og mot selskaper med egne Q4-resultat- eller selskapsdrivere.

·       Europris: Pareto beholder Kjøp og kursmål NOK 106. ÖoB trekker fortsatt ned, men 28 butikker er modernisert og rundt 60 gjenstår gjennom 2026–27. Pareto mener Norge gir god verdsettelsesstøtte, mens videre oppside avhenger av at svensk marginbedring materialiseres.

·         Otovo: september viste 3.137 arbeidsordre mot 2.766 i august, høyere inntekt per ordre og bruttomargin på 49 prosent mot 46 prosent. Det er en klar forbedring, men annualisert omsetningstakt er fortsatt bare rundt USD 28 mill. mot målet på USD 105–115 mill. ved årsslutt.

·         Kongsberg Maritime: Berg Propulsion-kjøpet er fullført. Fearnley anslår transaksjonsverdien til rundt NOK 3,1 mrd. og hadde først lagt inn konsolidering fra Q1 2027, slik at oktober-gjennomføring gir ett kvartal tidligere resultatbidrag. Kjøp og kursmål NOK 72.

·         Golden Energy: Energy Swan har sikret to nye kontrakter med rundt 320 faste dager. Fast kontraktsverdi er anslått til USD 8,7 mill., stigende til USD 23,5 mill. med alle opsjoner, mens gjennomsnittlig fast dagrate er nær USD 27.000.

·         Aker/Nscale: Nscale har satt rundt 24.000 GPU-er i drift siste måned og over 50.000 så langt i år. ABG mener Ward County ser ut til å følge tidsplanen, hvilket er positivt for IPO-caset, men den store fremtidige backlogen krever fortsatt betydelig finansiering og gjennomføring.


KILDER OG VIKTIG INFORMASJON

Rapporten bygger på relevante oppdateringer mottatt fra ABG Sundal Collier, Arctic Securities, DNB Carnegie, Fearnley Securities, Pareto Securities, SB1 Markets, SEB, Clarksons Securities og The Market Ear. Gmail er gjennomgått på tvers av innboks, arkiverte meldinger og Gmail-kategorier etter torsdagens morgenrapport, inkludert de siste energi- og shippingoppdateringene mottatt rundt kl. 08:54–08:55 CEST. Ferske tekniske datapunkter for OSEBX, BW LPG og Norsk Hydro er hentet fra ABG Sundal Colliers chartkommentarer datert 2. oktober.

Denne rapporten er generell markedsinformasjon og opplæring, ikke personlig investeringsråd. Inside Oslo Børs gir ingen egne kjøps- eller salgsanbefalinger. Meglerhusenes anbefalinger, kursmål og estimater er deres vurderinger og kan endres. Referanser til tekniske kjøps- og salgssignaler er objektive, regelbaserte modellsignaler eller tydelig attribuerte eksterne tekniske vurderinger. Historiske data, tekniske signaler og modellberegninger er ingen garanti for fremtidig utvikling. Inside Oslo Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen.

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning
 

October 01
Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Torsdag 1 oktober 2026

Intra-dag oppdatering

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning
September 28
Image from Roger K.'s post
1 / 9
Image from Roger K.'s post
2 / 9
Image from Roger K.'s post
3 / 9
Image from Roger K.'s post
4 / 9
Image from Roger K.'s post
5 / 9
Image from Roger K.'s post
6 / 9
Image from Roger K.'s post
7 / 9
Image from Roger K.'s post
8 / 9
Image from Roger K.'s post
9 / 9

INSIDE OSLO BØRS – MARKEDSRAPPORT

Mandag 28. september 2026

Basert på Goldman Sachs, BTIG analyse.

TEKNISK MARKEDSBREDDE & RISIKO

Wall Street: Rekordhøye indekser – men det tekniske under overflaten blir stadig svakere

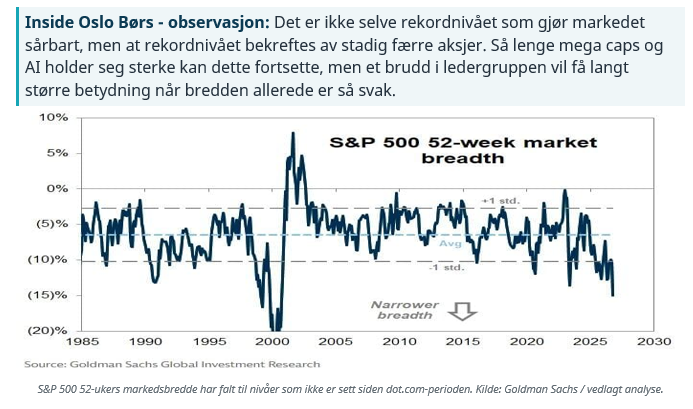
Som vi tidligere har gått gjennom er at Nasdaq 100 handles omkring nye all-time-high noteringer samtidig som det blir færre aksjer som deltar i oppgangen. Indeksen har steget i syv av de siste åtte sesjonene, samtidig som median aksjen i S&P 500 ligger rundt 16 prosent under sin 52-ukers topp og den langsiktige markedsbredden over 200 dager har falt til de svakeste nivåene siden dot com perioden. Det er ikke ensbetydende med at markedet automatisk står foran et større fall, men det betyr at kvaliteten på oppgangen er blitt svakere og at de største teknologi- og AI-aksjene må stadig gjøre mer av jobben med å holde momentumet til hovedindeksene.

Dette er et teknisk bilde som bør tas på alvor, fordi en sterk indeks normalt er mer robust når oppgangen bekreftes av et bredt antall selskaper, sektorer og nye topper. Når indeksen derimot stiger samtidig som færre aksjer holder seg over 50 og 200 dager snittene, og når antallet nye 52-ukers bunner overstiger antallet nye topper, får vi en klassisk divergens mellom indeks og underliggende marked. Den kan bestå lenge, særlig når de største indeksvektene fortsetter å stige, men jo lenger divergensen varer, desto mer avhengig blir markedet av at ledergruppen ikke mister momentum.

Inside Oslo Børs - observasjon: Det er ikke selve rekordnivået som gjør markedet sårbart, men at rekordnivået bekreftes av stadig færre aksjer. Så lenge mega caps og AI holder seg sterke kan dette fortsette, men et brudd i ledergruppen vil få langt større betydning når bredden allerede er så svak.

Indeksen stiger, men færre aksjer gjør jobben

Goldman peker på at den market cap vektede S&P 500 har slått likevektindeksen i 18 av de siste 21 sesjonene, samtidig som Nasdaq 100 har slått S&P 500 fire uker på rad. Det er i praksis et uttrykk for at kapitalen igjen konsentreres mot de største teknologi- og AI-selskapene, mens den gjennomsnittlige aksjen ikke får den samme drahjelpen. Det er ikke nødvendigvis negativt på kort sikt, siden sterke ledergrupper ofte kan holde hovedindeksen oppe lenge, men det gjør markedet mer sårbart dersom kapitalflyten inn i de største aksjene snur.

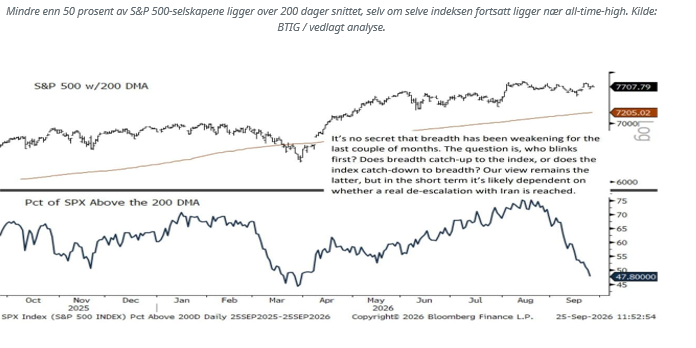
Det tekniske varselsignalet blir tydeligere når vi ser på 200-dagers snittet. Mindre enn halvparten av S&P 500-selskapene handler nå over sitt eget 200 dager snitt, samtidig som selve indeksen ligger nær rekordnivå. Når en aksje handles over 200 dager befinner aksjen seg i en sterkere mellomlangsiktig trend. For meg er dette viktigere enn en isolert svak dag i S&P 500, fordi 200 dager sier mer om den mellomlangsiktige trendkvaliteten i den enkelte aksje. Når indeksen er sterk, mens flertallet av selskapene ikke lenger er i en positiv mellomlangsiktig trend, betyr det at hovedindeksene i stadig større grad skjuler svakheten under overflaten.

Nye bunner overstiger nye topper – det er et mer alvorlig breddesignal

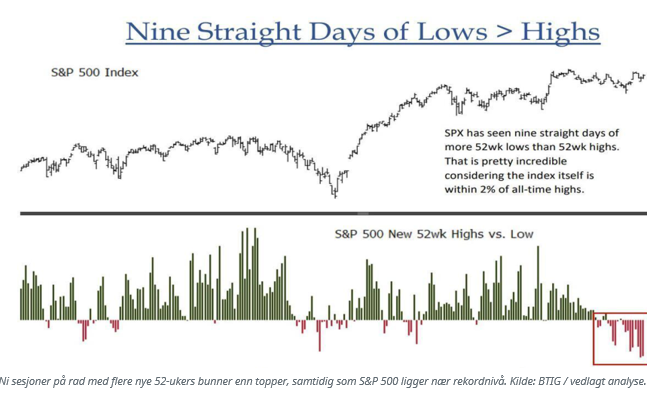
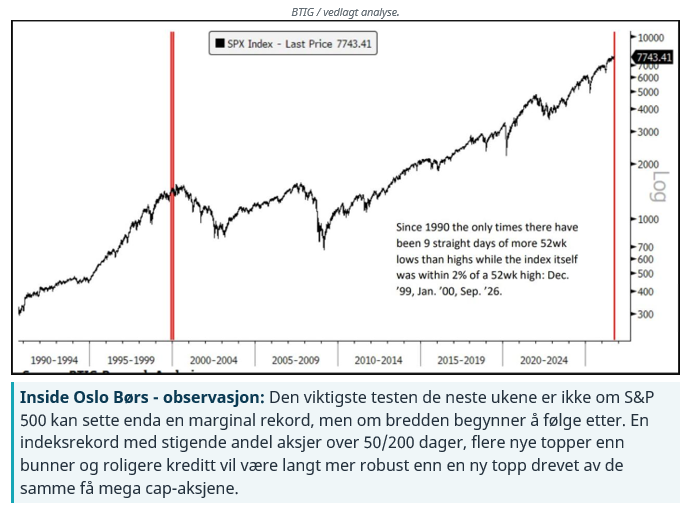
Enda mer uvanlig er at S&P 500 har hatt ni sesjoner på rad hvor flere aksjer har satt nye 52-ukers bunner enn nye 52-ukers topper, samtidig som indeksen selv ligger innenfor rundt to prosent av all-time high. Normalt forventer vi det motsatte når en indeks befinner seg nær toppen, nemlig at et stort antall aksjer bekrefter oppgangen gjennom nye topper. Her får vi i stedet et marked hvor de største aksjene holder indeksen oppe, mens en stadig større del av universet beveger seg i motsatt retning.  Dette er et godt eksempel på hvorfor markedsbredde fungerer som en slags teknisk røntgenbilde av indeksen. Prisgrafen til S&P 500 viser hva de største indeksvektene gjør, mens bredden forteller hvor mange aksjer som faktisk støtter bevegelsen. Når disse to utvikler seg i motsatt retning, skal vi ikke nødvendigvis selge bare på grunn av divergensen, men risk/reward blir dårligere fordi indeksen har færre aksjer som kan ta over dersom ledergruppen begynner å korrigere.

Sammenligningen med 2000 er relevant – men den er ikke en fasit

Det er fristende å se på dagens bredde og konkludere med at vi står foran en gjentakelse av 2000, men det blir for enkelt.

Siden 1990 har det bare vært 25 andre dager hvor mindre enn halvparten av S&P 500-selskapene lå over 200 dager snittet samtidig som indeksen var så nær en 52-ukers topp, og samtlige tilfeller kom mellom 1998 og 2000. 1998-observasjonene kom imidlertid etter et fall på rundt 22 prosent, mens signalene sent i 1999 og tidlig i 2000 kom i en mer moden oppgang og var derfor langt mer ubehagelige.

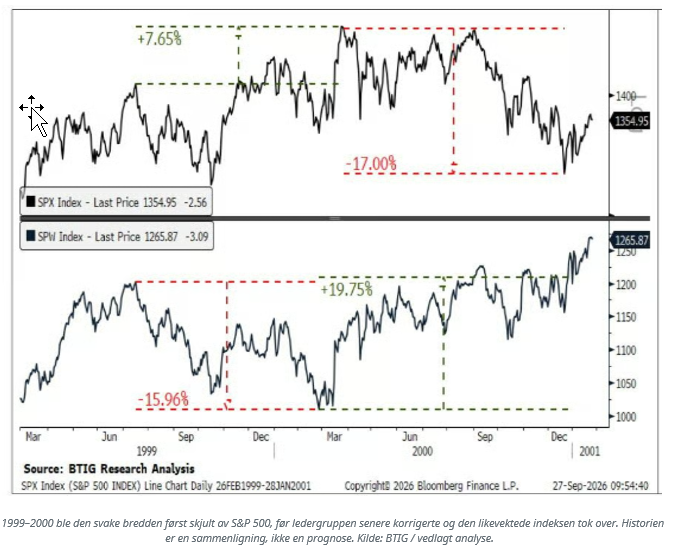
Det interessante fra 1999–2000 er at bredden ikke nødvendigvis reparerte seg ved at hele markedet falt samtidig. Først steg S&P 500 rundt 8 prosent mens den likevekt indeksen falt omkring 16 prosent, før rollene senere ble snudd og S&P 500 falt rundt 17 prosent samtidig som likevektindeksen steg nær 20 prosent.

Poenget er derfor ikke at dagens marked skal kopiere 2000, men at ekstrem konsentrasjon til slutt må normaliseres på en eller annen måte: enten må etternølerne begynne å ta igjen lederne, eller så må de største aksjene komme ned mot resten av markedet.

Halvlederne viser hvorfor dette fortsatt ikke er et enkelt bearish marked

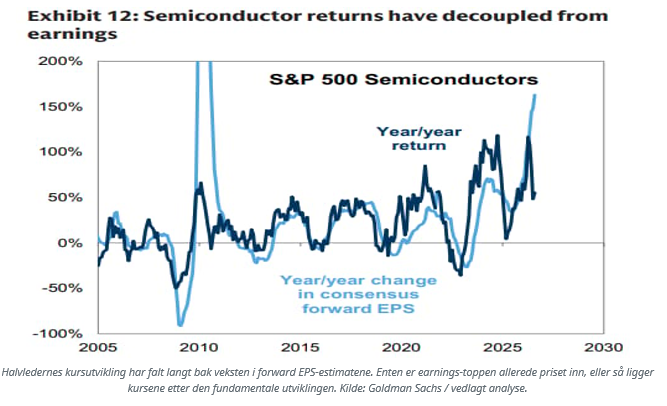
Det som gjør dagens oppsett vanskelig, er at den fundamentale utviklingen i deler av teknologisektoren fortsatt er meget sterk. Goldman viser at årsveksten i konsensusestimatene for forward EPS i S&P 500-halvlederne ligger over 150 prosent, mens kursavkastningen det siste året ligger langt lavere. Teknisk har SOX samtidig steget fire uker på rad og er opp rundt 10 prosent i september etter et svakt tredje kvartal, hvilket betyr at sektoren igjen viser relativ styrke selv om markedet som helhet har svak bredde.

Dette kan tolkes på to måter. Enten har markedet rett i å prise inn at dagens ekstremt sterke earningsvekst ikke er bærekraftig, eller så har kursutviklingen blitt liggende for langt etter estimatene og at halvlederne har mer å gå på. Det er nettopp denne motsetningen som gjør det farlig å bruke den svake bredden alene som et salgssignal. Dersom semis, AI og mega caps fortsetter å bryte opp, kan indeksene holde seg sterke langt lenger enn bredden isolert skulle tilsi, men dersom disse gruppene mister momentum samtidig som resten av markedet allerede er teknisk svakt, har vi en helt annen situasjon.

Kredittmarkedet sender et annet signal enn VIX

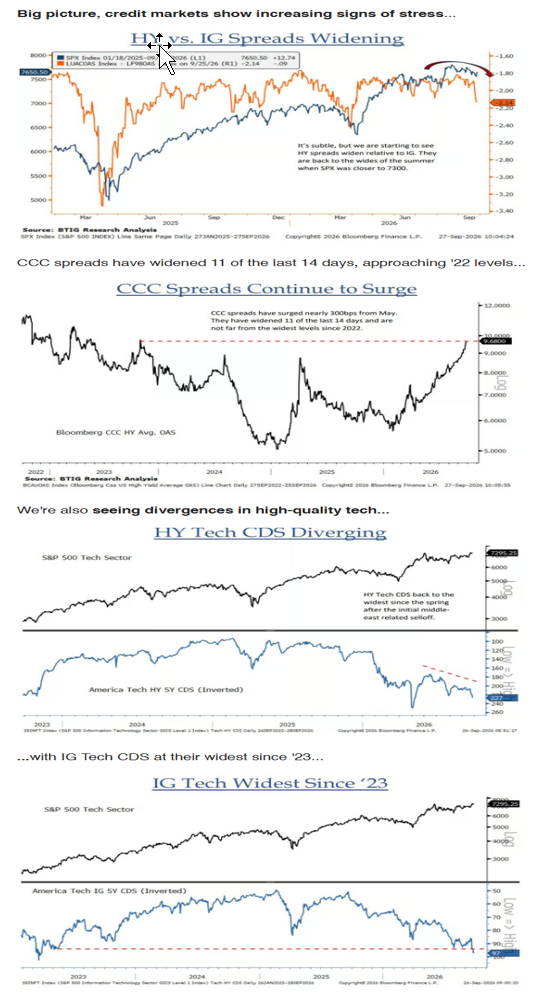
Et annet forhold jeg ville fulgt tett er at kreditt og obligasjonsvolatilitet viser mer stress enn aksjeindeksene. High yield-teknologi sine CDS-spreader har beveget seg ut, investmentgrade tech ligger på de bredeste nivåene siden 2023, og CCC-spreadene har utvidet seg i 11 av de siste 14 sesjonene. Samtidig handler VIX fortsatt på et lavt historisk nivå, hvilket betyr at aksjemarkedet foreløpig ikke priser den samme uroen som vi ser i kreditt og renter.

Slike divergenser kan vedvare, men de blir interessante når de opptrer samtidig med svak aksjebredde. Hvis kredittmarkedet roer seg samtidig som andelen aksjer over 50 og 200 dager snittene begynner å stige, vil det være en klar teknisk forbedring og øke sannsynligheten for at hovedindeksene har rett. Dersom CDS-spreadene fortsetter å vide seg ut samtidig som lederaksjene begynner å miste momentum, kan derimot kredittmarkedet ha vært tidlig ute med å varsle at finansielle forhold er blitt for stramme.

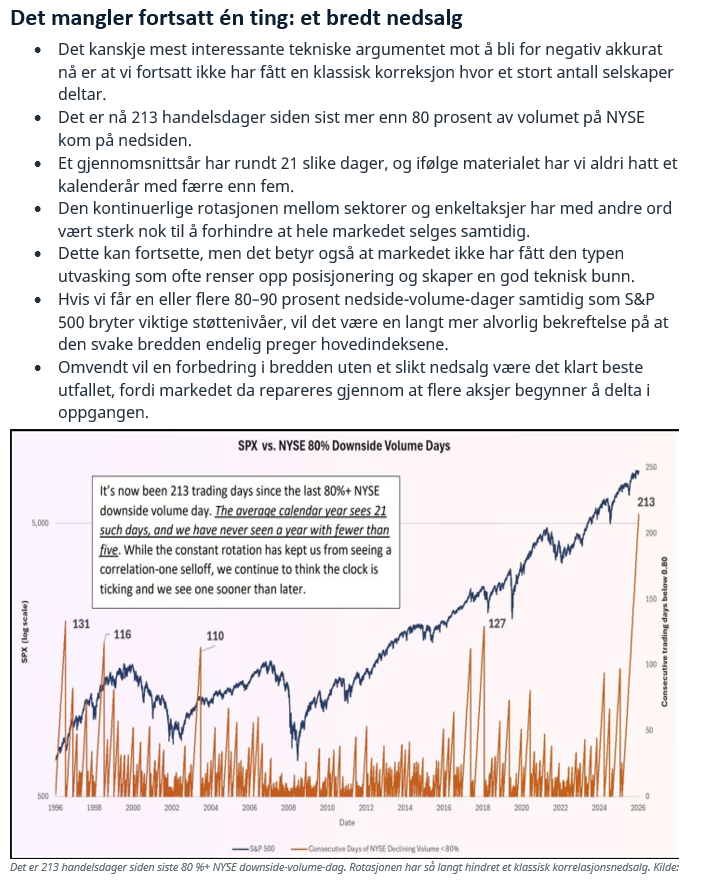
Det mangler fortsatt én ting: et bredt nedsalg

·         Det kanskje mest interessante tekniske argumentet mot å bli for negativ akkurat nå er at vi fortsatt ikke har fått en klassisk korreksjon hvor et stort antall selskaper deltar.

·         Det er nå 213 handelsdager siden sist mer enn 80 prosent av volumet på NYSE kom på nedsiden.

·         Et gjennomsnittsår har rundt 21 slike dager, og ifølge materialet har vi aldri hatt et kalenderår med færre enn fem.

·         Den kontinuerlige rotasjonen mellom sektorer og enkeltaksjer har med andre ord vært sterk nok til å forhindre at hele markedet selges samtidig.

·         Dette kan fortsette, men det betyr også at markedet ikke har fått den typen utvasking som ofte renser opp posisjonering og skaper en god teknisk bunn.

·         Hvis vi får en eller flere 80–90 prosent nedside-volume-dager samtidig som S&P 500 bryter viktige støttenivåer, vil det være en langt mer alvorlig bekreftelse på at den svake bredden endelig preger hovedindeksene.

·         Omvendt vil en forbedring i bredden uten et slikt nedsalg være det klart beste utfallet, fordi markedet da repareres gjennom at flere aksjer begynner å delta i oppgangen.

Inside Oslo Børs - observasjon: Den viktigste testen de neste ukene er ikke om S&P 500 kan sette enda en marginal rekord, men om bredden begynner å følge etter. En indeksrekord med stigende andel aksjer over 50/200 dager, flere nye topper enn bunner og roligere kreditt vil være langt mer robust enn en ny topp drevet av de samme få mega cap-aksjene.

Hva jeg ville fulgt teknisk nå

For meg er det seks indikatorer som vil avgjøre om dagens oppgang blir mer robust eller om den svake internstrukturen til slutt tar igjen indeksene:

·         andelen S&P 500-selskaper over 50 og 200 dager snittene,

·         forholdet mellom nye 52-ukers topper og bunner,

·         utviklingen i den likevektede S&P 500 mot den kapitalvektede indeksen,

·         om SOX og de store AI-aksjene klarer å holde de siste bruddene,

·         om kredittspreadene begynner å falle tilbake,

·         og til slutt om vi får den første brede 80 %+ downside-volume-dagen på svært lang tid.

Det positive scenariet er at renter og olje roer seg, kredittspreadene trekker inn og etternølerne begynner å ta igjen lederne, hvilket vil gi en bedring i bredden uten at S&P 500 trenger å korrigere nevneverdig.

Det negative scenariet er at mega caps og halvlederne mister momentum før bredden har rukket å reparere seg, siden markedet da mangler en ny ledergruppe som kan absorbere salget. Det er i dette scenariet dagens historisk svake bredde får en langt større teknisk betydning.

Konklusjon – indeksene er sterke, men det er behov for en teknisk bekreftelse

Wall Street er derfor ikke teknisk svakt på den måten vi normalt forbinder med et etablert bear-marked, siden Nasdaq 100 setter nye rekorder, halvlederne har fått tilbake momentum og de største AI-selskapene fortsatt absorberer kapital. Problemet er at denne styrken ikke bekreftes av resten av markedet, og når medianaksjen ligger 16 prosent under sin 52-ukers topp, mindre enn halvparten av S&P 500 ligger over 200 dager, kun 18.6 % av NYSE selskapene som handles over 40 dager snittet og nye bunner har dominert nye topper i ni sesjoner på rad, er det vanskelig å beskrive oppgangen som bred og robust.

Jeg ville derfor ikke brukt 2000-sammenligningen som en prognose om at markedet skal kollapse, men som en påminnelse om hva som kan skje når hovedindeksen og det underliggende markedet beveger seg i hver sin retning over lang tid. På et eller annet tidspunkt «must something give in».

Så lenge ledergruppen holder, kan indeksene fortsette høyere og tvinge defensivt posisjonerte investorer tilbake inn i markedet, men dersom ledergruppen bryter ned før bredden har snudd, vil den tekniske støtten under markedet være langt svakere enn rekordnoteringene gir inntrykk av.


DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning
September 25
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

INSIDE OSLO BØRS – MORGENRAPPORT

Fredag 25. september 2026

MARKEDSRAPPORT

10 åringen i USA har brutt opp mot 5,2 prosent – men aksjemarkedet følger ikke med obligasjonene ned

Det viktigste som har skjedd siden gårsdagens rapport er ikke i aksjemarkedet, men i obligasjoner. Den amerikanske tiårsrenten var torsdag oppe i 5,23 prosent og ligger fredag morgen rundt 5,19 prosent, mens 30-åringen har vært nær 5,50 prosent. Markedet priser nå omtrent 70 prosent sannsynlighet for en ny renteøkning fra Federal Reserve allerede neste måned, mot rundt 50 prosent tidligere i uken.

Det spesielle er at aksjemarkedet foreløpig har absorbert dette overraskende godt, med S&P 500 omtrent uendret torsdag, Nasdaq var også marginalt negativ og Russell 2000 som er den mest rentesensitive falt bare svakt. Det betyr ikke at renteoppgangen er et fremtidig problem, men det viser at kjøperne i de store amerikanske indeksene fortsatt er villige til å absorbere et langt strammere diskonteringsrente enn for bare noen få dager siden.

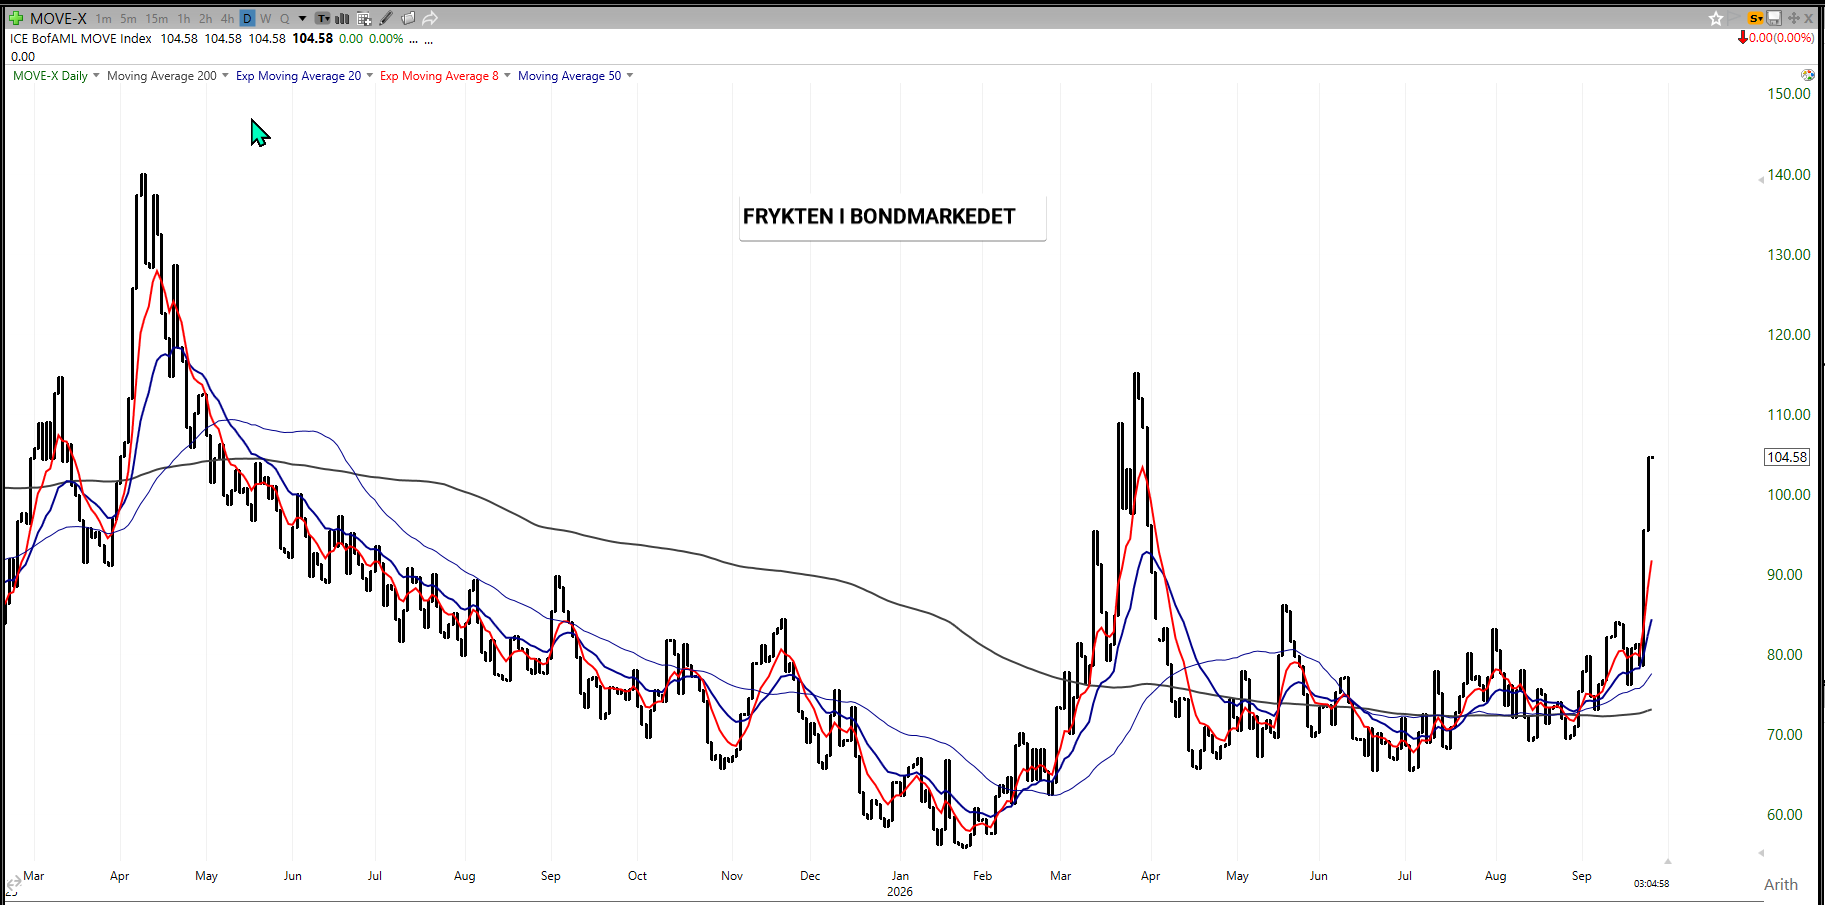
Tiårsrenten nå har brutt opp av en tre år lang konsolidering samtidig som MOVE-indeksen, som måler volatiliteten/frykten i obligasjonsmarkedet, har steget kraftig. Det er etter min vurdering viktigere enn å se på selve 5-prosentnivået. En rente på 5,1–5,2 prosent som beveger seg rolig kan markedet gradvis prise inn, mens en rask bevegelse i lange renter tvinger investorer til å justere verdsettelse og risiko på langt kortere tid.

Småselskapene viser allerede denne forskjellen sett mot de store teknologiselskapene, hvor den relative utviklingen mellom Russell 2000 og Nasdaq er blitt svakere i takt med renteoppgangen.

AI holder indeksene oppe – men bredden blir viktigere når selskapenes tilbakekjøp går inn i blackout

Det er fortsatt de store teknologi- og AI-selskapene som gjør mesteparten av jobben på Wall Street. Samtidig kommer markedet inn i en periode hvor en stadig større del av S&P 500-selskapene ikke kan kjøpe egne aksjer før kvartalsrapportene. Goldman viser at om lag 64 prosent av S&P 500-selskapene allerede var i blackout 21. september, og andelen kan nærme seg 85 prosent mot helgen.

Og dette betyr at markedet mister en stor og prisuavhengig kjøper akkurat samtidig som obligasjonsvolatiliteten øker. Derfor blir bredden og utviklingen utenfor de største AI-aksjene viktigere enn om Nasdaq klarer enda en marginal rekord.

Asia er todelt: Japan stiger bredt, mens Hongkong svekkes på høyere globale renter

Asia gir heller ikke noe entydig risk-on-signal fredag morgen. Japan skiller seg positivt ut med Nikkei og TOPIX opp rundt 1,2 prosent, hvor både halvledere og banker bidrar. Det er en bedre sammensetning enn et rent chip-rally, fordi høyere japanske renter samtidig løfter finans. Hongkong faller derimot rundt 1,7 prosent, og Australia er svakere, mens Kina, Taiwan og Sør-Korea var stengt. Brent ligger fortsatt rundt USD 105–106 per fat og dollaren er sterk, slik at kombinasjonen av høy olje, høy amerikansk rente og sterk dollar fortsatt er problematisk for store deler av Asia.

INSIDE OSLO BØRS – OBSERVASJON

Det interessante er at aksjemarkedet foreløpig oppfører seg langt roligere enn rentemarkedet. Det kan bety at investorene fortsatt har stor tro på AI-inntjeningen og den sterke amerikanske økonomien, men forskjellen kan ikke øke ubegrenset. Hvis tiårsrenten etablerer seg over 5,2 prosent samtidig som MOVE fortsetter opp, vil vi måtte følge bredden langt tettere. En Nasdaq som holder seg, samtidig som Small-caps selskaper, finansieringsfølsomme aksjer og stadig flere sektorer svekkes, er et langt mer sårbart marked enn en indeksoppgang hvor det er stor deltakelse. Fortsatt befinner 80 % av selskapene til den bredere NYSE indeksen seg under 40 dager snittet.

RENTER & NORSK MAKRO

Norges Bank hevet til 4,50 prosent – men signaliserer samtidig at terskelen for enda en heving er høy

Norges Bank hevet torsdag styringsrenten med 25 basispunkter til 4,50 prosent, og reverserte dermed de to rentekuttene fra 2025. Selve hevingen var delvis priset inn, men rentebanen ble løftet mer enn mange hadde ventet lenger ut i prognoseperioden. SEB beregner at banen innebærer rundt 25 prosent sannsynlighet for en ny heving i desember og omtrent 40 prosent samlet sannsynlighet innen mars. Samtidig var protokollen tydelig på at beslutningen ikke var opplagt, og flere medlemmer argumenterte for å holde renten uendret for å unngå å stramme økonomien mer enn nødvendig.

Norges Bank sier at renten trolig må holdes høy en stund og at den kan heves videre dersom inflasjonsutsiktene forverres, men SEB tolker kommunikasjonen som at rentetoppen sannsynligvis er nådd. Norges Bank har samtidig løftet sitt anslag for den nøytrale renten til 3,2 prosent fra 3,0 prosent, og rentebanen ligger nå betydelig høyere i 2027–29 enn tidligere. Det betyr at markedet ikke nødvendigvis skal vente mange flere hevinger, men må forholde seg til at normaliseringen nedover kan bli langt tregere.

Høyere for lengre er positivt for bankenes renteinntekter – men konkurransen begrenser hvor mye som faller på bunnlinjen

SB1 Markets peker på at den høyere rentebanen isolert sett er positiv for norske banker i 2027 og 2028, fordi både netto rentemargin og netto renteinntekter kan bli høyere enn tidligere estimert. Det gjelder både DNB og sparebankene. Samtidig er effekten mindre mekanisk enn under innstrammingen i 2021–23, fordi konkurransen om boliglån og innskudd er betydelig hardere og boliglånsmarginene allerede er blitt presset. Et vedvarende høyt rentenivå kan i tillegg dempe kredittveksten hos både husholdninger og bedrifter.

Det mest interessante for Oslo Børs er derfor at renteeffekten blir todelt. Bankene får en mer inntjening dersom rentene holder seg høye, mens eiendom, konsum og andre finansieringsfølsomme selskaper får motsatt effekt. Samtidig betyr den sterke globale renteoppgangen at Norges Bank heller ikke får mye hjelp utenfra. Når den amerikanske tiåringen ligger rundt 5,2 prosent og Riksbanken samtidig har åpnet for nye svenske hevinger, blir en rask norsk rentenedgang enda vanskeligere å prise inn.

INSIDE OSLO BØRS – OBSERVASJON

Det viktigste etter gårsdagens møte er ikke at styringsrenten ble 4,50 prosent, men at markedet må venne seg til et høyere rentegulv. Norges Bank kan godt være ferdig med å heve, men en rentebane som ligger 20–40 basispunkter høyere i 2027–28 betyr at verdsettelsen av rentesensitive aksjer fortsatt må tåle høye diskonteringsrenter. For bankene er dette en støtte, mens resten av markedet må vise at inntjeningen er sterk nok til å kompensere for et høyere avkastningskrav.

OLJE & SHIPPING

Brent holder seg rundt USD 105–106 – mer diplomati, men samtidig nye signaler om at konflikten kan eskalere raskt

Oljeprisen har roet seg noe fredag morgen etter å ha vært over USD 108 i løpet av torsdagen, men Brent holder seg fortsatt rundt USD 105–106 per fat. Det som driver prisen er trolig ikke én enkelt nyhet, men at markedet må prise to helt forskjellige forløp samtidig. Iran har lagt frem en syvdagers plan hvor kamphandlingene skal stanses, amerikanske sanksjoner og blokaden lettes, Hormuz åpnes på dag syv og atomforhandlinger deretter starter. Samtidig har iranske myndigheter gitt USA bare fire–fem dager til å akseptere betingelsene og varslet at konflikten kan utvides dersom det ikke skjer. Det er med andre ord et mer konkret diplomati, men også en kortere tidsfrist som øker risikoen dersom partene ikke nærmer seg hverandre.

ABG peker samtidig på at produktmarkedet fortsatt er stramt, hvor USA eksporterte rekordhøye rundt 1,6 mill. fat diesel per dag i august, hvor omtrent 0,5 mill. gikk til Europa. Energiminister Chris Wright har sagt at et fullstendig eksportforbud er uaktuelt, men kortvarige restriksjoner eller frivillige reduksjoner vurderes fortsatt. Selv en mindre reduksjon i amerikansk dieseltilførsel vil derfor prege et marked hvor russisk eksport allerede er begrenset og leveransene fra Midtøsten er forstyrret. Det forklarer hvorfor Brent-WTI-spreaden har økt til rundt USD 12–13 per fat og hvorfor produkttank har begynt å reagere langt sterkere enn tidligere i måneden.

Råoljetank er fortsatt ekstremt sterkt – men produkttank kommer etter

VLCC-ratene fra US Gulf mot Asia ligger fortsatt over USD 400.000 per dag, mens Suezmax holder seg rundt USD 225–230.000. Samtidig har LR2-ratene steget til rundt USD 250.000 og MR-markedet i Atlanterhavet fortsetter opp. SEB oppgir Baltic MR rundt USD 54.000 per dag, mens ABGs Atlantic-basket ligger lavere fordi metodikken er annerledes, men retningen er den samme: produkttank forbedres. Dette er viktig fordi mye av den sterke shipping-utviklingen hittil har vært drevet av råolje og ineffektivitet rundt Hormuz. Når produkttank også begynner å få bedre rateutvikling, blir inntjeningsbredden i sektoren langt bedre.

Fearnleys siste ratebilde viser samtidig hvor ekstrem forskjellen mellom rutene er blitt. En moderne VLCC fra Midtøsten mot Asia prises teoretisk rundt USD 1,24 mill. per dag, mens Oman–Asia ligger rundt USD 870.000. I LPG ligger moderne US Gulf–Japan rundt USD 199.000 per dag, og Fearnley beskriver fortsatt stram tonnasjetilgang i vest. Disse nivåene kan ikke uten videre legges inn som normaliserte inntjeningsestimater, men de illustrerer hvor stor kontantstrøm som genereres så lenge flåteineffektiviteten og handelsforstyrrelsene vedvarer.

ABG viser samtidig til at amerikansk råoljeeksport falt kraftig forrige uke, fra 4,8 til 3,3 mill. fat per dag. Det er isolert negativt for råoljetank, men amerikanske raffinerikjøringer går normalt ned de neste ukene og kan frigjøre mer olje til eksport igjen. Siden amerikanske laster har vært spesielt viktige etter Iran-krigen – de erstatter kortere Midtøsten-volumer med seilinger som er to til tre ganger mer tonnmil-intensive – blir utviklingen i amerikansk eksport en av de viktigste operative indikatorene for VLCC-markedet de neste ukene.

Qatar øker LNG-trafikken gjennom Hormuz – fortsatt langt under normalen

Qatar har de siste dagene økt LNG-trafikken gjennom Hormuz til det høyeste nivået på mer enn to måneder. Minst fire lastede LNG-skip har forlatt sundet den siste uken og to har gått inn, men trafikken er fortsatt langt under nivået før krigen på rundt tre laster per dag. Dette er et positivt signal for fysisk energitilgang, men ennå ikke en normalisering. For LNG- og gassmarkedet er forskjellen viktig: noen flere transporter reduserer den akutte knappheten, mens en full åpning av Hormuz vil kunne endre hele risikopremien langt raskere.

INSIDE OSLO BØRS – OBSERVASJON

Olje og shipping må fortsatt leses som to sider av samme konflikt. En avtale som faktisk åpner Hormuz vil være klart negativ for deler av råoljetank fordi flåten blir mer effektiv og seilingsmønstrene normaliseres, men den kan samtidig lette inflasjons- og renterisikoen for hele aksjemarkedet. Hvis forhandlingene derimot bryter sammen, kan høyere olje og enda mer ineffektiv transport holde ratene ekstreme, men samtidig gjøre makrobildet dårligere. Det er derfor ikke nok å se at olje- og shippingaksjer tjener mye akkurat nå; varigheten på flaskehalsene er fortsatt den viktigste variabelen.

Equinor

DNB Carnegie

Hold

NOK 420 fra 370

Kursmål kraftig løftet

Aker BP

DNB Carnegie

Hold fra Kjøp

NOK 370 fra 360

Nedgradert

Vår Energi

DNB Carnegie

Selg fra Hold

NOK 46 fra 44

Nedgradert

Norsk Hydro

SEB

Selg

NOK 75 fra 80

Kursmål kuttet

Norsk Hydro

Pareto Securities

Hold

NOK 90 fra 94

Kursmål kuttet

Mowi

DNB Carnegie

Kjøp

NOK 246

Uendret anbefaling

Pexip

Pareto Securities

Kjøp

NOK 100

Uendret

Envipco

Pareto Securities

Kjøp

NOK 92

Ny UK-oppdatering

Envipco

SB1 Markets

Selg

NOK 35

Samme nyhet, motsatt vurdering

Nordic Semiconductor

Arctic Securities

Kjøp

NOK 230

Ny Q3-/produktgjennomgang

Bonheur

ABG Sundal Collier

Kjøp

NOK 387 fra 381

Kursmål løftet

Ventura Offshore

Fearnley Securities

Kjøp

NOK 37

Catarina-forlengelse

Ventura Offshore

Arctic Securities

Kjøp

NOK 45

Sektorsyn gjentatt

Odfjell Drilling

Arctic Securities

Kjøp

NOK 110

Sektorsyn gjentatt

Borregaard

SB1 Markets

Kjøp

NOK 180

Anti-dumping-oppdatering

Yara

SB1 Markets

Nøytral

NOK 480

Fertiliser Weekly – uendret

Tabellen viser de viktigste nye eller oppdaterte meglerhusvurderingene mottatt etter torsdagens morgenrapport. Anbefalinger og kursmål er meglerhusenes vurderinger, ikke anbefalinger fra Inside Oslo Børs.

SELSKAPSOPPDATERINGER – HOVEDSAKER

Equinor, Aker BP og Vår Energi – forskjellig selskapsspesifikk risiko inn mot Q3

DNB Carnegie kommer med tre store norske E&P-oppdateringer, og forskjellen mellom selskapene er mer interessant. Equinor får den klart mest positive estimatrevisjonen. DNB venter justert EBIT på USD 12,4 mrd. i Q3, rundt 14 prosent over Bloomberg-konsensus, drevet av høye europeiske gasspriser, bedre internasjonal produksjon og et godt miljø for MMP og trading. Samtidig nærmer nettogjelden seg null, og DNB mener ekstraordinære utbytter og høyere tilbakekjøp igjen kan komme på agendaen. Meglerhuset modellerer USD 0,80 per aksje i ekstraordinært utbytte i 2027 i tillegg til ordinært utbytte og ser mulighet for at tilbakekjøpene økes fra USD 3 til 5 mrd. Kursmålet løftes kraftig til NOK 420 fra 370, mens Hold beholdes.

Aker BP får en helt annen vurdering. DNB ligger rundt tre prosent under konsensus på Q3-produksjonen og venter om lag 370.000 fat oljeekvivalenter per dag, blant annet fordi Johan Sverdrup ser svakere ut gjennom kvartalet og bidraget fra Skarv-satellittene kommer sent ut i kvartalet. Høy realisert oljepris gjør at EBITDA likevel kan bli rundt åtte prosent over konsensus, men DNB mener selskapet trolig vil prioritere gjeldsreduksjon fremfor ekstraordinære utbytter, samtidig som investeringsrisikoen på de store prosjektene fortsatt er høy. Anbefalingen kuttes derfor fra Kjøp til Hold, mens kursmålet løftes til NOK 370 fra 360.

Vår Energi får den svakeste oppdateringen av de tre. DNB anslår Q3-produksjon rundt 365.000 fat per dag, fem–seks prosent under både selskapets egne forventninger og konsensus, etter planlagt og uplanlagt nedetid på blant annet Balder, Castberg og Ormen Lange. Meglerhuset tror dette kan tvinge frem en liten nedjustering av års prognosen og dermed vekke spørsmål om den langsiktige produksjons- og utbyttekapasiteten. Kontantstrømmen i 2026 er fortsatt svært sterk, men DNB peker på at høy skatt og lavere priser kan redusere fri kontantstrøm kraftig i 2027. Aksjen nedgraderes til Selg fra Hold, mens kursmålet løftes til NOK 46 fra 44 på høyere råvarepriser.

INSIDE OSLO BØRS – OBSERVASJON

Dette er et godt eksempel på hvorfor høy oljepris ikke automatisk betyr samme risk/reward i alle oljeaksjene. Equinor får en sterkere balanse og større mulighet for ekstraordinær kapitaldistribusjon, mens Aker BP og Vår Energi må besvare flere produksjons- og investeringsspørsmål. Når sektoren samtidig fikk rundt 1,5 mrd. i kapitalinngang torsdag, blir det interessant å se hvor mye som går ut igjen i dag.

Rent teknisk signaliserer chartet at det er flere elementer som samsvarer med at aksjene bygger toppformasjoner. Rekyler blir solgt, stigningstakten er svekket, brudd ut av de kortsiktige trendene og brudd av kortsiktige snitt. Ikke nødvendigvis at nedsiden er så stor, men at de kan gå over i en konsolideringsboks. Men siden momentumet og stigningstakten har avtatt signaliserer dette at det kan bli langt vanskeligere for aksjene å bryte forbi sine topper. Vi har sett at flere av meglerhusene signaliserer at prisingen begynner å bli høy og at mye positivt er priset inn i aksjene.

Norsk Hydro – to meglerhus peker på samme utfordring

Både Pareto og SEB kommer med ny Hydro-analyse, og begge mener markedet undervurderer hvor vanskelig kostnads- og tilbudsbildet kan bli dersom aluminiumsmarkedet normaliseres i 2027. Den kortsiktige balansen i metallmarkedet er fortsatt stram fordi Hormuz-forstyrrelsene støtter europeiske premier, samtidig som alumina har steget, men tilbudssiden utenfor Hormuz bygger seg raskt opp. Kina arbeider seg gjennom produksjonstaket, europeiske smelteverk starter opp igjen og både indonesiske og mellomøstlige prosjekter ligger foran plan. Pareto mener rundt 3 mill. tonn ny kapasitet kan komme i 2027, hvilket krever mer enn tre prosent etterspørselsvekst bare for å unngå overskudd.

Den kortsiktige risikoen ligger i Alunorte. Pareto legger inn rundt USD 80 mill. negativ Q3-effekt fra gassproblemet i Brasil, mens SEB anslår at den løpende kostnadseffekten kan være NOK 4–5 mrd. på årsbasis dersom Hydro må kjøpe dyr LNG i spotmarkedet over tid. SEB ligger derfor nesten fem prosent under konsensus på Q3-EBITDA, kutter kursmålet til NOK 75 fra 80 og beholder Selg. Pareto er mindre negativ, men kutter 2027 EPS med fem prosent og kursmålet til NOK 90 fra 94, og med Hold. Begge analysene peker dermed i samme retning: dagens priser gir fortsatt god inntjening, men aksjen har liten margin for at både energikostnader og aluminium skal bevege seg feil vei samtidig.

INSIDE OSLO BØRS – OBSERVASJON

Det tekniske til aluminium går sidelengs, og det siste forsøket på brudd over forrige topp feilet. Det har gitt en lavere topp for både Norsk Hydro og Alcoa. Hydro handles i salgssignaler fra trendmodellen 8/20 dager og Taktisk trendindikator. Kursen har også falt lengre under 50 dager snittet og det kan utløses et nytt PF salgssignal ved kurser under 82, hvor det indikative kursmålet er 75. Alcoa kan vise til de samme salgssignalene samtidig som den utløste et PF salgssignal ved 48.90, hvor kursmålet er 39. Kursen tester nå støtten ved forrige bunn. Hydro og Alcoa kan vise til samme trend, aktive salgssignaler og samtidig som aluminiumsprisen beveger seg sidelengs. Samlet sett ser det tekniske svakt ut.  

Mowi – volumet kan bli klart bedre enn selskapets egen guiding

DNB Carnegie anslår operasjonelt EBIT på EUR 202 mill. i Q3, rundt fem prosent over konsensus, og peker særlig på volum. Meglerhusets brønnbåttracker indikerer slaktevolum på rundt 127.500 tonn, omtrent ti prosent over selskapets guiding på 116.000 tonn. Samtidig kom spotprisen inn noe bedre enn DNB tidligere hadde lagt til grunn, selv om margin per kilo fortsatt ventes litt under konsensus. DNB løfter derfor EPS-estimatene for 2026–28 med to–tre prosent og gjentar Kjøp med kursmål NOK 246.

Dette kommer samtidig som lakseprisen for neste uke ventes rundt NOK 68–69 per kilo og store størrelser fortsatt har betydelig premie. Fundamentalt er kombinasjonen av høyere volum og en pris som ikke kollapser under økt slakting positiv. Kapitalflyten torsdag var riktignok negativ i fisk, og sektoren hadde bred kursnedgang, men uten unormalt høyt volum. Det gjør det vanskeligere å lese torsdagens salg som en ny institusjonell trendendring; fredagens reaksjon på Mowi-rapporten kan derfor gi mer informasjon om hvor mye av den fundamentale bedringen markedet allerede har priset inn.

INSIDE OSLO BØRS – OBSERVASJON

Det er på kort sikt vanskelig å bli spesielt bull på Mowi siden inneværende oppgang kun kan være en refleks-rekyl på en kortsiktig oversolgt situasjon skapt av den siste momentum nedgangen. Vi har en dobbel-toppformasjon i det korte perspektivet, som indikerer at det ikke var nok kjøpere til å ta den over den forrige toppen og kursen har kommet opp til det mest omsatte nivået slik at det fortsatt en risk tilstede for at inneværende rekyl kan feile. Det tekniske fremstår som uavklart inntil videre.

Envipco – samme UK-nyhet gir to nesten motsatte fundamentalvurderinger

Envipco er et eksempel på hvor forskjellig samme informasjon kan tolkes siden Pareto mener selskapet nå har sikret rundt 7.200 RVM-er i Storbritannia, tilsvarende omtrent 14 prosent av det totale markedet og 46 prosent av offentlig kjente tildelinger. Meglerhuset anslår at Envipco allerede kan ha rundt EUR 99 mill. i sikrede UK-ordrer og ser mulighet for 40–50 prosent markedsandel når de resterende Tier 1-kontraktene fordeles. Med ytterligere potensial fra USA, Hellas og andre europeiske markeder mener Pareto at konsensus for 2027 på EUR 247 mill. i omsetning ser svært oppnåelig ut og gjentar Kjøp med kursmål NOK 92.

SB1 Markets tolker deler av den samme UK-avtalen langt mer forsiktig. Deres analyse av grossistavtalen legger til grunn at butikkene må bestille maskinene individuelt, og de anslår at avtalen isolert kan gi rundt 400–1.700 installasjoner avhengig av adopsjon og markedsandel. SB1 beregner netto nåverdi til NOK 0,3–1,2 per aksje og mener kursreaksjonen etter annonseringen var for sterk. De står derfor på Selg med kursmål NOK 35. Uenigheten handler med andre ord mindre om at Envipco faktisk vinner kontrakter, og mer om hvor stor del av annonserte rammer som til slutt blir reelle installasjoner.

INSIDE OSLO BØRS – OBSERVASJON

For Envipco er det nå viktigere å følge konverteringen enn antall pressemeldinger. Hvis de annonserte rammeavtalene faktisk materialiserer seg i bestillinger med høy markedsandel, vil Paretos volumscenario gradvis få støtte i tallene. Hvis utrullingen går tregere eller butikkene velger andre leverandører, vil SB1s mer forsiktige verdsetting se mer relevant ut. Dette vil kunne gi en god fundamental test gjennom de neste kvartalene.

Og teknisk sett handles aksjen i en nedtrend og den siste oppgangen ser i lys av dette mer som et forsøk på en stabilisering enn starten på en ny opptrend. Klarer den å gå sidelengs, bygge en konsolideringsboks og det kommer et fremtidig brudd opp fra denne kan det tekniske endre karakter. Inntil videre er den tekniske trendutviklingen uavklart med tanke på endring av mønsteret. Envipco handles fortsatt innenfor en aktiv nedtrend i både uke og dag chartet.  

Pexip og Nordic Semiconductor – to vekstcase hvor neste kvartal må bekrefte at momentumet faktisk holder

Pareto beskriver Pexips Q3 som relativt ukomplisert og venter ARR rundt USD 144 mill., helt i øvre del av selskapets guiding. Den viktigste delen av rapporten blir derfor ikke Q3-tallet, men guidingen for Q4 etter at forrige kvartals guiding var litt svakere enn markedet ventet. Pareto ser ingen tegn til at den operative veksten har avtatt, og fremhever kombinasjonen av rundt 14 prosent ARR-vekst, høy kontantstrømkonvertering og en verdsettelse som har blitt billigere relativt til amerikanske cybersikkerhetsaksjer. Kjøp og kursmål NOK 100 gjentas.

Arctic er samtidig positiv til Nordic Semiconductor inn mot Q3 og peker på at flere langsiktige kommersielle bevis begynner å komme på plass. Garmin har tatt i bruk nRF9151, mens Iridium, Deutsche Telekom og Toyota har demonstrert talemeldinger over Iridium NTN Direct på samme chip.

Industrial & Healthcare vokste 45 prosent år over år i Q2 og har løftet bruttomarginen, slik at Arctic ligger over konsensus på EBITDA de neste årene. Meglerhuset mener også Nordic fortsatt handles med betydelig rabatt mot Silicon Labs og gjentar Kjøp med kursmål NOK 230. Det viktige blir om kommersialiseringen nå begynner å gi samme løft i omsetning som pipelinehistorien lenge har lovet.

Bonheur – svakere Q3 enn konsensus, men høyere kraftpriser løfter 2027–28

ABG venter Q3-EBITDA på NOK 909 mill., åtte prosent under konsensus, hovedsakelig fordi Wind Service og Cruise ser svakere ut i kvartalet. Blue Tern har hatt lav aktivitet gjennom store deler av Q3, og ABG legger også inn noe høyere kostnader i Cruise relatert til Midtøsten-konflikten. Samtidig har kraft terminene steget nok til at meglerhuset løfter EBIT-estimatene for 2027–28 med rundt seks prosent. Kjerne-NAV økes til NOK 387 per aksje fra 381, og ABG gjentar Kjøp med kursmål 387.

·         Yara: SB1 Markets anslår at ukens endringer i gjødselmarkedet har løftet selskapets løpende EPS med rundt USD 0,4 per aksje til omtrent USD 3,6. Den viktigste driveren er 5–6 prosent lavere europeisk gasspris gjennom uken, samtidig som nitratprisene fortsetter opp fordi flere europeiske nitrogenanlegg kjører med redusert kapasitet. Yara handles etter SB1s sensitiviteter rundt 12,9 ganger løpende inntjening. Meglerhuset står med Nøytral og kursmål NOK 480.

INSIDE OSLO BØRS – OBSERVASJON

Det tekniske kartet til Yara har svekket seg betydelig med gårsdagens negative intra-dag vending ned, hvor den sluttet på laveste notering og at den får ny sterkere follow-through i dag. Det gjør at det spøker for den positive potensielle omvendte hode-skulder formasjonen. Det utløses et nytt PF salgssignal ved 432,50, hvor det indikative kursmålet er ned mot 411. Taktisk trendindikator peker nedover og ligger i salg/korreksjon samtidig som trendmodellen 8/20 dager har gått i salgssignal. Det gir oss både en negativ chart-formasjon kombinert med at to av våre modeller indikerer at PF salgssignalet også kan bli utløst.   

·         Ventura Offshore: Catarina har fått én ekstra brønn fra Searah i Indonesia, verdt rundt USD 22 mill., og riggen er dermed sysselsatt inn i desember 2026. Forlengelsen var tidligere indikert av selskapet og er derfor ingen stor estimatendring, men den øker synligheten. Fearnley har Kjøp med kursmål NOK 37, mens Arctic står med Kjøp og NOK 45.

·         Odfjell Drilling og Constellation: Arctic kommer tilbake fra Brasil med et fortsatt positivt syn på de selskapene som har høy kontraktsdekning inn i 2027–28. Meglerhuset trekker frem Odfjell Drilling, Ventura og Constellation som relativt godt beskyttet av backlog samtidig som flere nye floater-kontrakter prises over USD 450.000 per dag. Arctic gjentar Kjøp og NOK 110 på Odfjell Drilling og NOK 200 på Constellation.

·         DNO: Genel har løftet budet på Capricorn til USD 436 mill., rundt ti prosent over DNOs tidligere tilbud, og Capricorn-styret har trukket sin anbefaling av DNO-budet. ABG mener det vil være positivt dersom DNO går bort fra prosessen, mens et nytt motbud vil måtte bli minst rundt 20 prosent høyere enn DNOs opprinnelige bud og dermed øke risikoen for overbetaling.

·         Orkla/Jotun: Jotuns rapport for andre tertial viser at omsetningen i juli–august var rundt to prosent høyere enn året før, mens EBIT falt rundt 11 prosent. Det er en klar avmatning fra veksten tidligere i året, men utviklingen ser ikke nødvendigvis verre ut enn markedet allerede har lagt til grunn for Q3. Utsiktene ble ikke endret.

·         Wallenius Wilhelmsen og Höegh Autoliners: kinesisk eksport av elbiler steg 33 prosent år over år i august, mens europeiske elbilregistreringer steg 52 prosent. Det støtter volumgrunnlaget for bilfrakt, men den langsiktige diskusjonen om mer lokal kinesisk produksjon i Europa står fortsatt ved lag. Arctic har Hold med kursmål NOK 149 på Wallenius Wilhelmsen og NOK 168 på Höegh Autoliners.

·        Otovo: nytt samarbeid med InCharge Energy i USA gir tilgang til en installert base på rundt 40.000 ladepunkter, men Arctic understreker at dette først og fremst øker tilgangen på potensielle nye kunder og ikke betyr 40.000 nye Otovo-kunder. Avtalen gjelder markedsføring og kryssalg av sol- og lagringstjenester, mens neste månedlige serviceoppdatering blir viktigere for å vurdere om Q4-målet for annualisert EBITDA nærmer seg.


KILDER OG VIKTIG INFORMASJON

Rapporten bygger på relevante oppdateringer mottatt fra Arctic Securities, ABG Sundal Collier, Pareto Securities, DNB Carnegie, SEB, SB1 Markets og Fearnley Securities, i tillegg til markeds- og selskapsdata gjengitt i disse rapportene. Gårsdagens kapitalflyt er hentet fra Inside Oslo Børs sin sluttkursrapport for 24. september.

Denne rapporten er generell markedsinformasjon og opplæring, ikke personlig investeringsråd. Inside Oslo Børs gir ingen egne kjøps- eller salgsanbefalinger. Meglerhusenes anbefalinger, kursmål og estimater er deres vurderinger og kan endres. Referanser til tekniske kjøps- og salgssignaler er objektive, regelbaserte modellsignaler. Historiske data, modellberegninger og tekniske signaler er ingen garanti for fremtidig utvikling. Inside Oslo Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen.

September 25
Image from Roger K.'s post
1 / 9
Image from Roger K.'s post
2 / 9
Image from Roger K.'s post
3 / 9
Image from Roger K.'s post
4 / 9
Image from Roger K.'s post
5 / 9
Image from Roger K.'s post
6 / 9
Image from Roger K.'s post
7 / 9
Image from Roger K.'s post
8 / 9
Image from Roger K.'s post
9 / 9

INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Fredag 25 september 2026

Olje løftet Oslo Børs torsdag – sykliske/forsvar får en kraftig negativ rotasjon

Torsdagens sluttkurser viser en tydelig sektorrotasjon, hvor dashboardet summerer sektorgruppene til 285 mill. positiv netto kapitalflyt. Oljeselskapene står alene for 1,49 mrd. kapitalinngang og OSEBX for 772 mill., mens shipping bidrar med 242 mill. På motsatt side får sykliske/forsvar 1,61 mrd. kapitalutgang, fisk 361 mill. og Mid Caps 147 mill.

Endringen fra onsdag close er markant.

·         Olje går fra 126 mill. kapitalutgang til 1,49 mrd. inngang

·         OSEBX fra 170 mill. utgang til 772 mill. inngang.

·         Shipping snur fra 189 mill. utgang til 242 mill. inngang.

·         Samtidig går sykliske/forsvar fra 325 mill. kapitalinngang onsdag til 1,61 mrd. kapitalutgang torsdag.

·     Olje har den bredeste positive kursutviklingen. Equinor, Vår Energi, Aker BP, DNO, OKEA, TGS, PNOR og flere andre avslutter dagen høyere. RSI-snittet løftes fra 49 til 54, og flere av de større aksjene holder seg godt over 50-dagers snittet.

·     Shipping avslutter også positivt med 242 mill. kapitalinngang og på RSI-snitt 58. SNI, WWIB, MPCC, Frontline, Höegh Autoliners og flere andre stiger, men HAFNI og Hunter faller på høyt volum og svekker bredden.

·     Sykliske/forsvar er dagens klare svakhet. Kongsberg, Saab, RHM, MilDef, KIT, NOM, Norske Skog, KOA og Norsk Hydro faller samtidig. Kapitalutgangen er derfor bred, og RSI-snittet faller fra 51 onsdag til 47 torsdag.

·     Fisk går fra 185 mill. kapitalinngang onsdag til 361 mill. kapitalutgang torsdag.

·     Mid Caps og small caps avslutter også negativt, mens grønne aksjer holder en liten positiv netto.

·     Fly forblir svak med RSI-snitt 40.

·     Hovedbildet ved close er derfor todelt: energi og deler av shipping trekker kapital inn, mens industrien/forsvar og flere av de svakere sektorene får fornyet selgerpress.

·     OSEBX får positiv kapitalflyt, men RSI-snittet står fortsatt på 45, slik at den brede momentumforbedringen foreløpig er begrenset.

Inside Oslo Børs: Olje og OSEBX snur tydelig opp ved torsdagens close, mens sykliske/forsvar får den klart største kapitalutgangen. Markedet får dermed positiv netto kapitalflyt, men styrken er konsentrert og det kollektive OSEBX-momentumet er fortsatt moderat.

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning
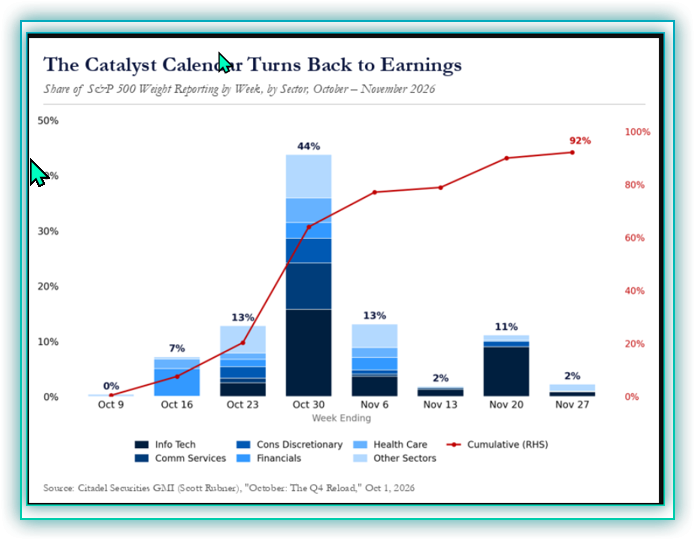
September 24
Image from Roger K.'s post
1 / 4
Image from Roger K.'s post
2 / 4
Image from Roger K.'s post
3 / 4
Image from Roger K.'s post
4 / 4

INSIDE OSLO BØRS – MARKEDSRAPPORT

Torsdag 24. september 2026

Basert på JPMorgan, Meta, Sensor Tower.

META MUSE, hva er faktisk Muse?

Meta Muse: AI går fra å svare på spørsmål til å gjøre jobben for deg

Det mest interessante med Meta Muse er ikke at selskapet har kommet med enda en AI-modell, siden markedet allerede har mer enn nok av dem, men at vi nå begynner å se overgangen fra AI som svarer på spørsmål til AI som faktisk utfører oppgaver på vegne av brukeren. Dette kan høres ut som en liten forskjell, men markedsmessig er den stor fordi verdien gradvis flyttes fra hvem som har den beste modellen til hvem som kontrollerer forholdet mellom brukeren, dataene og resten av internett.

Muse ble lansert 8. september og den første markedsreaksjonen har vært voldsom. Den vedlagte analysen viser at Meta-aksjen steg rundt 21 prosent de første to ukene etter lanseringen, mot rundt 1 prosent for S&P 500, samtidig som Muse raskt klatret til førsteplass blant gratisappene i amerikanske App Stores. Dette er fortsatt en meget tidlig fase, men reaksjonen sier mye om hva investorene tror kan stå på spill dersom Meta klarer å flytte AI fra en chatbot på siden av hverdagen til en agent som faktisk blir en del av hverdagen.

Inside Oslo Børs – observasjon: Hvis AI-agenten faktisk kan gjøre oppgaver, gjennomføre bestillinger og bytte leverandører på vegne av brukeren, endres ikke bare AI-markedet. Da kan også verdien av switching costs, abonnementstreghet og direkte kundekontakt bli utfordret. Vi ser allerede effekten på forsikring og for VEND.

Muse er ikke enda en chatbot – den skal faktisk gjøre jobben

Forskjellen mellom en vanlig chatbot og en AI-agent er viktig å forstå. En chatbot kan forklare hvordan du bestiller et hotell, finner et billigere mobilabonnement eller avslutter et abonnement, mens en agent i teorien kan logge seg inn, sammenligne alternativene, gjøre valget og gjennomføre selve oppgaven. Meta forsøker med andre ord ikke bare å bygge en bedre samtalepartner, men et system som kan handle på dine vegne gjennom handel, reiser, restaurantbestillinger, e-post, organisering og andre flertrinnsoppgaver.

Dette er grunnen til at Muse kan bli langt mer interessant enn enda en modelloppdatering i rekken av mange. Hvis brukeren kan si at han ønsker en helgetur til New York innenfor et bestemt budsjett, med et sentralt hotell, et bestemt flytidspunkt og en restaurantreservasjon fredag kveld, og agenten faktisk ordner hele kjeden, forsvinner mye av den friksjonen som i dag gjør at vi selv må gå innom flere nettsider og apper. Da begynner AI å flytte seg fra informasjon til handling, hvilket også gjør at det å tjene penger på dette kan komme langt nærmere selve transaksjonen.

Meta sin virkelige fordel kan være distribusjon – ikke nødvendigvis modellen

Den tidlige adopsjonen er kanskje den mest interessante delen av historien. I sammenligningen i analysematerialet ligger Muse foran ChatGPT sine tidlige nedlastingstall, både samlet og på iOS, samtidig som antall daglige aktive brukere i USA også ligger høyere enn ChatGPT gjorde på tilsvarende tidspunkt. Det betyr ikke at Muse automatisk blir større enn ChatGPT, men det illustrerer den viktigste fordelen Meta har: selskapet trenger ikke å lære verden hvor den skal finne produktet, siden det allerede sitter på Facebook, Instagram, WhatsApp og Messenger.

JPMorgan peker nettopp på kombinasjonen av produktkvalitet, en generøs gratisversjon og Meta sin enorme distribusjon som forklaringen på den raske starten. Det er et meget viktig poeng for hele AI-sektoren, fordi teknologiutviklingen gang på gang har vist at selskapet som oppfinner en teknologi ikke nødvendigvis er det som tjener mest på den.

Den økonomiske vinneren kan like gjerne være den som fjerner friksjonen og gjør teknologien tilgjengelig for vanlige mennesker uten servere, API-nøkler eller komplisert konfigurering.

Inside Oslo Børs – observasjon: I AI-kappløpet kan distribusjon bli like viktig som kvaliteten til modellen/produktet. Meta kan i teorien legge Muse direkte inn i plattformene milliarder av mennesker allerede bruker, hvilket er en helt annen startposisjon enn for en ny aktør som først må skaffe brukerne.

Hvis agenten gjør jobben, forsvinner verdien av treghet

Det mest interessante markedssignalet etter lanseringen kom faktisk ikke bare i Meta-aksjen, men i selskaper hvor deler av forretningsmodellen bygger på at kunden blir værende fordi det er tungvint å bytte. Goldman beskrev dette som “Consumer Inertia”-aksjer, altså selskaper hvor kundelojaliteten delvis støttes av adferdsmessige, operasjonelle, kontraktsmessige eller finansielle byttekostnader, og bankens aksje kurv falt 2,58 prosent på én dag mens investorer begynte å diskutere hva agentisk AI kan faktisk gjøre med denne typen forretningsmodeller.

Mekanismen er ganske enkel. Hvis en agent kan gå gjennom abonnementene dine, finne det du ikke bruker, reforhandle forsikringen, flytte bankkontoen, finne et billigere mobilabonnement og faktisk gjennomføre byttet, blir det langt mindre verdifullt for selskapene at kunden tidligere ikke orket å gjøre jobben selv. Produktet trenger ikke å bli dårligere; det blir bare mye enklere å forlate og å finne det. Det er derfor agentisk AI potensielt kan bli en strukturell endring for bank, forsikring, abonnementstjenester, reise og andre områder hvor høy friksjon historisk har vært en del av kundelojaliteten.

Den neste internettporten kan bli agenten, ikke nettleseren

JPMorgan sitt langsiktige scenario går enda et steg videre og er kanskje den mest spennende delen av hele analysen. Banken ser for seg at millioner av selskaper etter hvert bygger egne agenter på Muse, slik at stadig flere transaksjoner skjer agent mot agent. Din personlige agent kan da kontakte hotellets agent, flyselskapets agent eller bankens agent direkte, mens du selv i mindre grad trenger å navigere gjennom nettsider, apper og kundeservice.

Hvis dette faktisk utvikler seg slik, kan Meta i prinsippet sitte mellom brukeren og store deler av den digitale økonomien. Monetiseringen kan da komme gjennom take-rate eller provisjon på handel, hotell- og flybestillinger, reservasjoner og lead generation, i tillegg til abonnementer for tyngre brukere. Det ligner på mange måter den posisjonen Meta allerede har bygget i annonsering, men med den viktige forskjellen at selskapet denne gangen kan komme enda nærmere selve transaksjonen.

Sikkerhet og personvern kan bli den største bremsen

Det er samtidig her problemet blir langt mer alvorlig enn ved en vanlig chatbot. For at Muse skal være virkelig nyttig, må agenten få tilgang til kontoer, e-post, kalender, filer, nettleser, betalingsinformasjon og i enkelte tilfeller andre ressurser på enheten. Jo bedre agenten skal bli til å arbeide på dine vegne, desto mer må du i praksis stole på at den faktisk klarer å behandle tilgangene riktig.

Den vedlagte analysen viser til rapporterte sikkerhets- og personvernhendelser, blant annet en zero-day-sårbarhet og eksempler hvor brukere har opplevd at Muse hadde tilgang til informasjon de ikke mente å ha gitt agenten tilgang til. Amazon har også blokkert Muse fra sin handelsplattform.

Dette er viktige advarsler, men også et mer generelt poeng for hele agentmarkedet: agentisk AI trenger ikke bare intelligens og gode modeller, men svært høy tillit. Mange kan være komfortable med at en AI lager et sammendrag av en rapport, men terskelen er langt høyere før den får lov til å disponere bankkontoen, lese e-post eller foreta kjøp på egen hånd.

Og så kommer regningen

Det andre store spørsmålet er hva det koster å gi hundrevis av millioner mennesker hver sin personlige agent. Materialet beskriver en modell hvor en Muse-instans kan kjøre i en isolert virtuell maskin med blant annet 2 virtuelle CPU-er, 8 GB RAM og 100 GB lagring. Dersom denne arkitekturen skaleres bokstavelig til 100 millioner brukere, blir regnestykket voldsomt, med et grovt scenario på rundt 1,6 millioner server-CPU-er, 800 petabyte RAM og omkring 1,6 GW kraftbehov.

Disse tallene er et estimert kostnadsestimat, siden Meta naturligvis kan dele CPU-kapasitet, fryse inaktive virtuelle maskiner og effektivisere infrastrukturen betydelig, men de viser hvorfor neste fase av AI ikke bare blir en GPU-historie. Personlige agenter som skal være tilgjengelige hele tiden kan kreve enorme mengder CPU, minne, lagring, datasenterkapasitet og strøm, og dermed flyttes en større del av AI-investeringshistorien fra trening av modeller til kontinuerlig inference og persistent compute.

Inside Oslo Børs – observasjon: Muse kan derfor bli en ny test av AI-økonomien: høy brukervekst er positivt, men dersom hver aktiv bruker samtidig krever mye compute, minne, lagring og strøm, må Meta bevise at inntektene kan vokse raskere enn kostnaden ved å levere tjenesten.

Hva betyr dette for AI-handelen?

Muse illustrerer etter min mening hvordan AI-temaet nå begynner å flytte seg inn i en ny fase. Den første fasen handlet om modeller og GPU-er, den neste om hyperscalers, datasentre, strøm og enorme capex-planer, mens agentisk AI kan bli fasen hvor teknologien faktisk begynner å operere inne i økonomien på vegne av brukerne. Da blir ikke spørsmålet bare hvem som har den beste modellen, men hvem som har distribusjonen, tilliten, infrastrukturen og forretningsmodellen som gjør at agenten kan brukes hver dag.

Dette kan også endre hvilke selskaper markedet følger. GPU-etterspørselen forsvinner ikke, men dersom millioner av personlige agenter skal kjøre kontinuerlig, blir CPU, DRAM, lagring, nettverk og kraft enda viktigere deler av regnestykket.

Samtidig kan software- og tjenesteselskaper som i dag lever av høy kundetreghet få en helt annen type konkurranse dersom agenten senker terskelen for å bytte leverandør.

Konklusjon – den viktigste testen er ikke hvor mange som laster ned Muse, men hva de lar den gjøre

Det er lett å bli revet med av de første nedlastingstallene og den sterke Meta-kursen, men den virkelige testen kommer først når nysgjerrigheten fra lanseringen har lagt seg.

Muse må vise at brukerne faktisk lar agenten utføre oppgaver som sparer tid eller penger, at de stoler nok på systemet til å gi det nødvendige tilganger, og at Meta kan levere tjenesten uten at compute-kostnaden spiser opp økonomien.

Hvis Meta klarer alle tre, kan Muse bli langt mer enn en ny app, siden selskapet da kan sitte mellom milliarder av mennesker og store deler av den digitale økonomien. Hvis selskapet ikke klarer kombinasjonen av tillit, kostnad og monetisering, kan vi i stedet få enda et eksempel på at enorm AI-adopsjon ikke nødvendigvis betyr at den økonomiske avkastningen blir like imponerende som teknologien.

Det er derfor Muse er interessant nå, siden dette kan bli en av de første store testene på om agentisk AI faktisk kan gå fra en imponerende demonstrasjon til en tjeneste som mennesker lar styre deler av hverdagen sin, og dersom svaret blir ja, kan konsekvensene for både Meta, AI-infrastruktur og selskaper som lever av at kunden ikke gidder å bytte bli langt større enn dagens kursreaksjon gir inntrykk av.

Det vi bør følge videre

Adopsjon etter lanseringsfasen

Om nedlastingene omsettes i stabilt daglig bruk når den første nysgjerrigheten avtar.

Agent-to-agent og transaksjoner

Om Muse faktisk begynner å gjennomføre handel, bestillinger og andre oppgaver i stor skala, hvilket er avgjørende for take-rate-modellen.

Sikkerhet og tillit

Om Meta klarer å redusere personvern- og sikkerhetsrisikoen nok til at brukerne vil gi agenten tilgang til sensitive kontoer og data.

Compute-kostnaden

Om infrastrukturen kan skaleres effektivt nok til at sterk brukervekst også gir attraktiv økonomi, og ikke bare enda høyere capex.

Kilde: JPMorgan, Meta, Sensor Tower, TechCrunch / Loop Capital.. Tall og scenarier er gjengitt fra kildematerialet og er ikke selvstendig verifisert.

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning
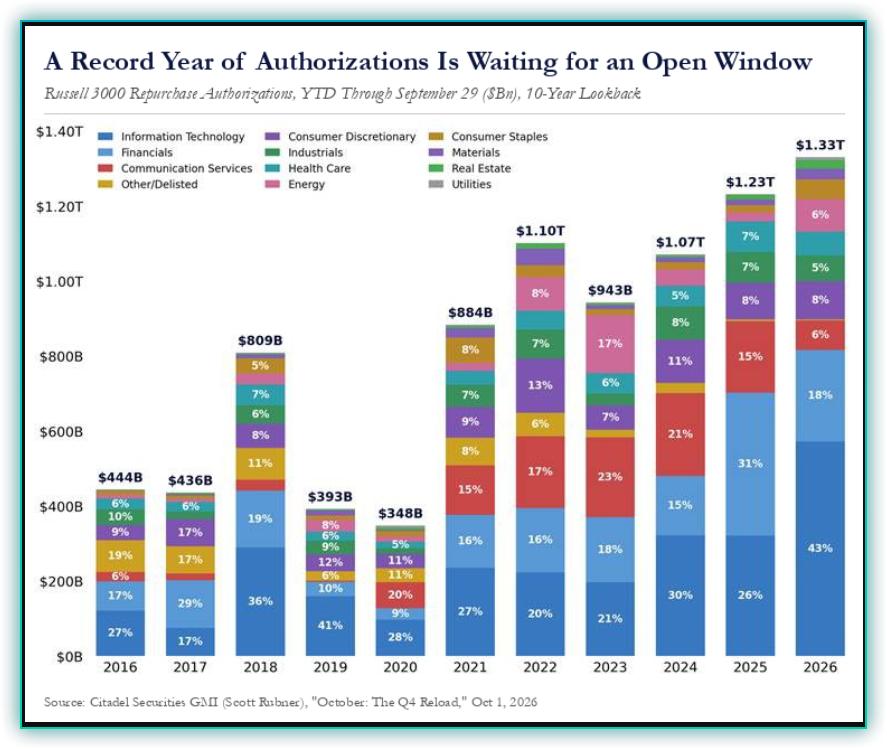


September 22
Image from Roger K.'s post
1 / 7
Image from Roger K.'s post
2 / 7
Image from Roger K.'s post
3 / 7
Image from Roger K.'s post
4 / 7
Image from Roger K.'s post
5 / 7
Image from Roger K.'s post
6 / 7
Image from Roger K.'s post
7 / 7

INSIDE OSLO BØRS
TEKNISK SELSKAPSRAPPORT

Tirsdag 22. september 2026

Oppdateringen sammenligner dagens chart med helgerapportene fra søndag 20. september og mandagens dashboard. Fokus er på faktiske endringer i Trendmodellen 8/20 dager, Taktisk trendindikator, Point & Figure, 50 dager og price-action. Formasjoner og investorpsykologi er tatt med der de gir mer informasjon enn kun de tekniske signalene. Denne chart-batchen inneholder Large- og Mid-Cap-selskaper som skiller seg ut på tirsdagens sesjon.

VIKTIGSTE TEKNISKE ENDRINGER

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
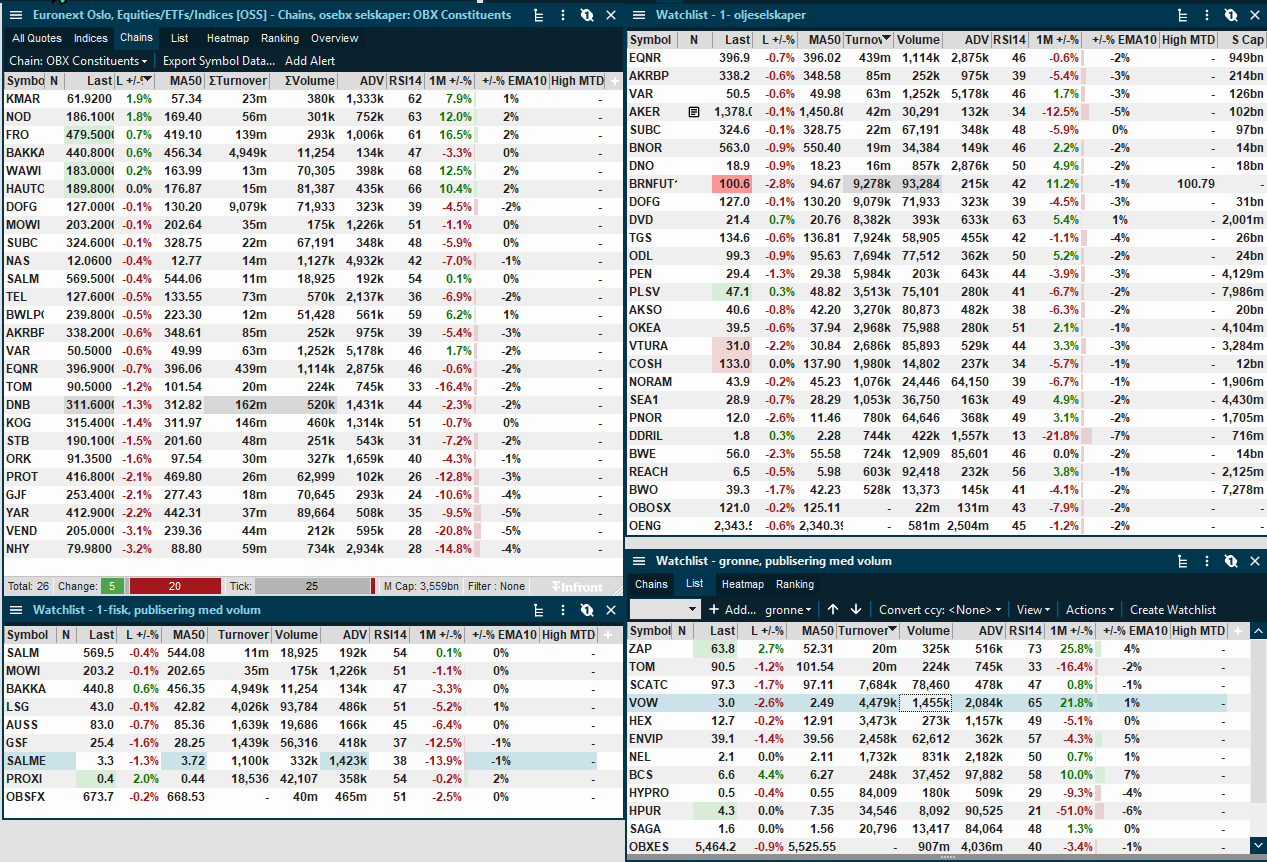
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning