Pinned posts

Hei, og velkommen inn i vårt investor-fellesskap!Her samles investorer og tradere – både nybegynnere og erfarne – som vil forstå markedet bedre, dele kunnskap og bygge trygghet i beslutningene. Målet er å øke kompetansen og forbedre prosessene våre – ikke å love resultater.Inside Oslo Børs handler om fire ting:🔹 Opplæring – Du lærer å tolke markedet med teknisk analyse, sentiment og disiplin.🔹 Innsikt – Vi filtrerer bort støyen og fremhever det som faktisk betyr noe.🔹 Fellesskap – Sammen lærer vi mer: still spørsmål, del analyser og oppfatninger, legg ved tekniske charts for å visualisere poenger – både fundamentalt og teknisk.🔹 Erfaring – Moderator Roger Kristiansen bidrar med erfaringsbasert teknisk analyse og enkle, effektive verktøy.Våre verktøy (integrert i appen)📊 INSIDE Trader – daglige PDF-analyser med objektive nivåer (støtte/motstand, modell-signaler) og metode for risikohåndtering (inkl. stop-loss-disiplin). Tabellen Stock Watch følger utviklingen metodisk.🎥 INSIDE TV – videoanalyser som gjør komplekse forhold lettere å forstå. Bred gjennomgang av markedet, trender og erfaringsbasert teknisk analyse – inkl. globale nøkkel- og sektorindekser.💬 INSIDE Chat – diskusjoner, spørsmål og erfaringsdeling mellom medlemmer; moderator Roger Kristiansen fasiliterer læring og metodebruk.📱 INSIDE App – alt samlet på ett sted, med push-varsler og offline-tilgang. Varsler brukes til informasjon og opplæring når det skjer noe relevant i enkeltaksjer, råvarer, sektorer eller markedet.Slik bruker du fellesskapet best✅ Still spørsmål – ingen er for enkle eller for avanserte.✅ Del tanker og analyser – andre lærer av ditt perspektiv.✅ Diskuter respektfullt – vi bygger et miljø basert på læring og tillit.✅ Husk: Alt innhold er opplæring og generell informasjon – ikke investeringsråd. Egen vurdering er alltid nødvendig.Til sluttDette fellesskapet er for deg. Jo mer aktiv du er, desto mer får du igjen i læring og innsikt.La oss gjøre markedet mer forståelig – og bygge smartere beslutninger.Velkommen inn 🚀HilsenRoger KristiansenInside Oslo Børs
Sorted by
Newest posts Popular Latest activity
July 28
Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

Rapport 27. juli: KID nedgraderes, Hexagon får datasenterstøtte og Subsea 7 påvirkes av Saipem

Kort oppdatering

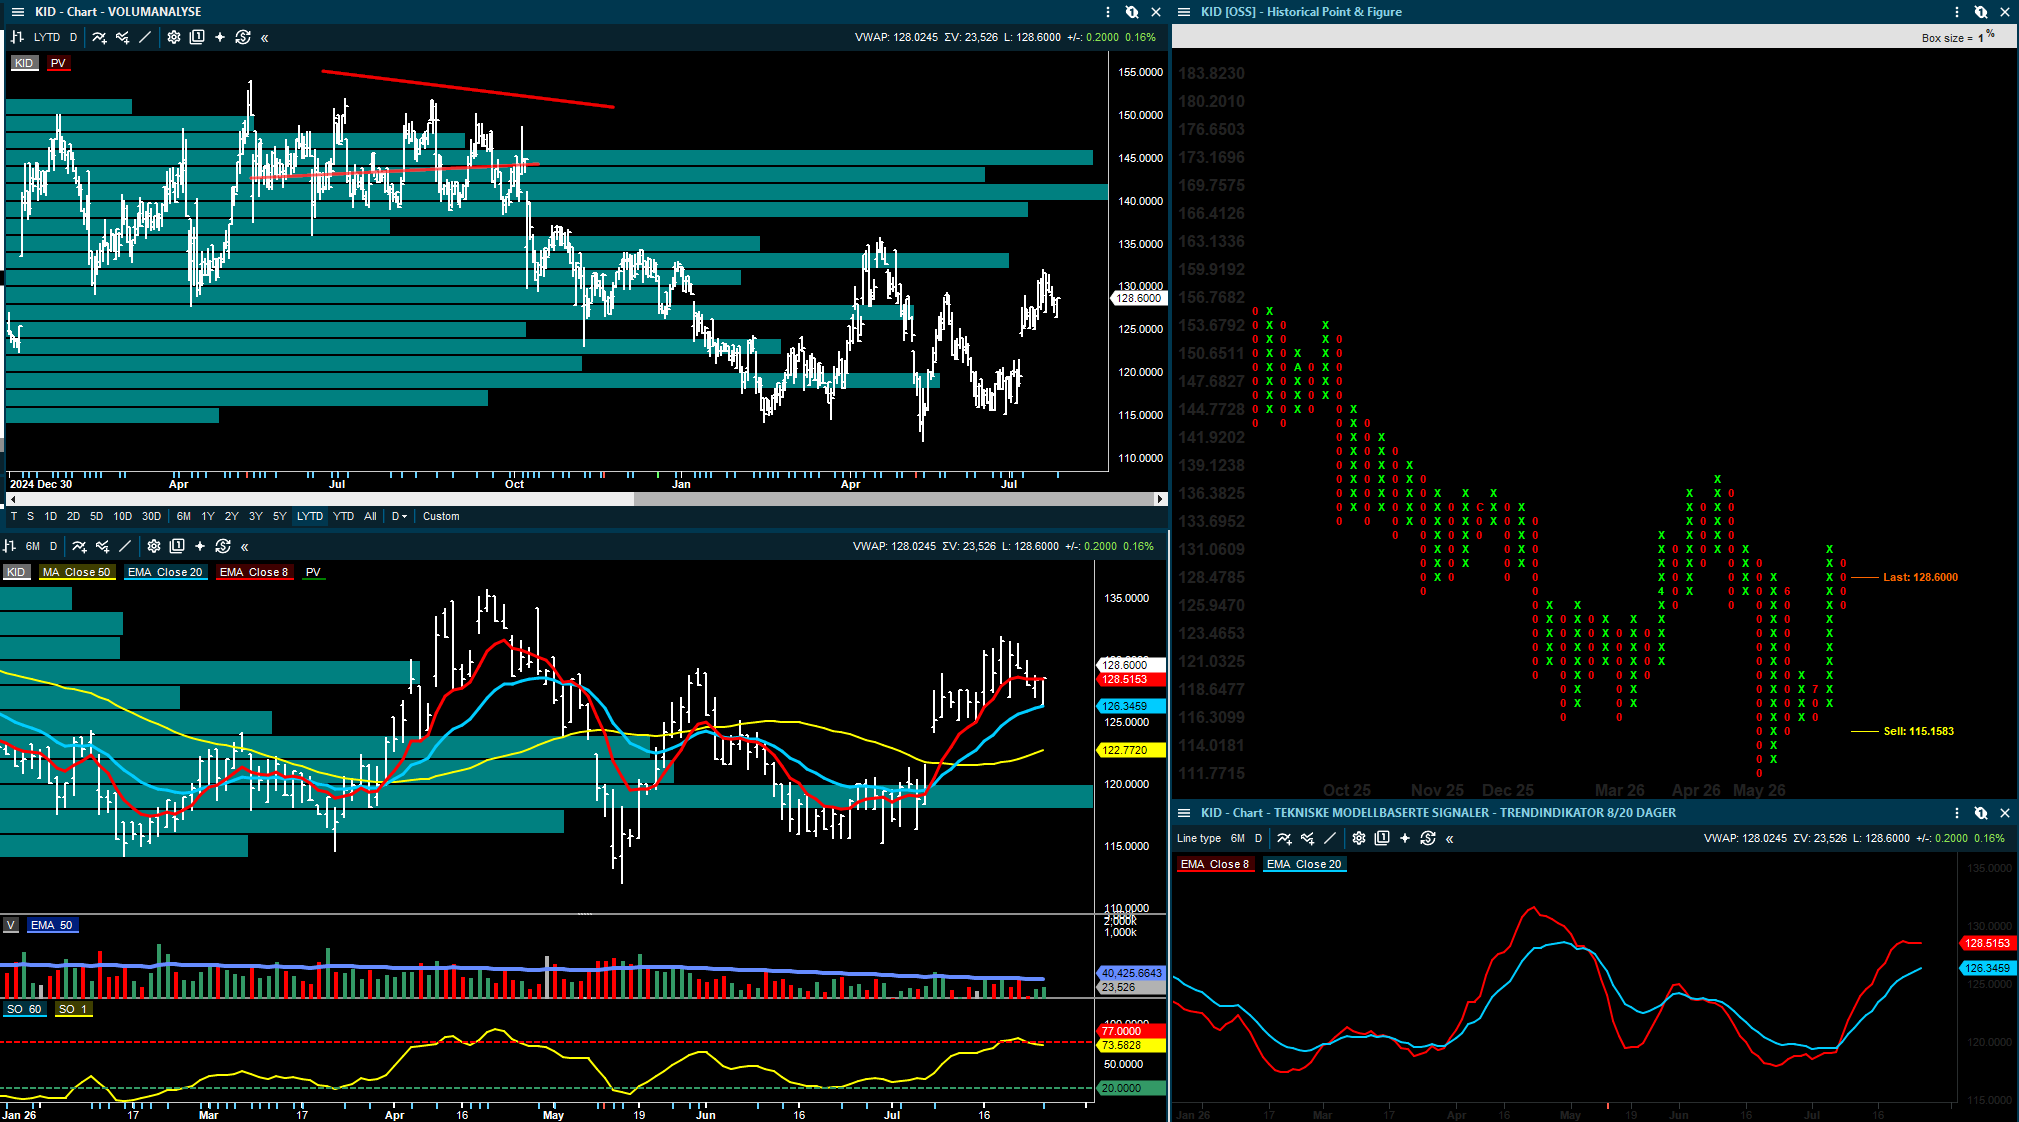
KID: Salget er tilbake, men SB1 Markets mener kostnadsbildet gjør oppsiden mer balansert. Meglerhuset senker både sin anbefaling og kursmål.

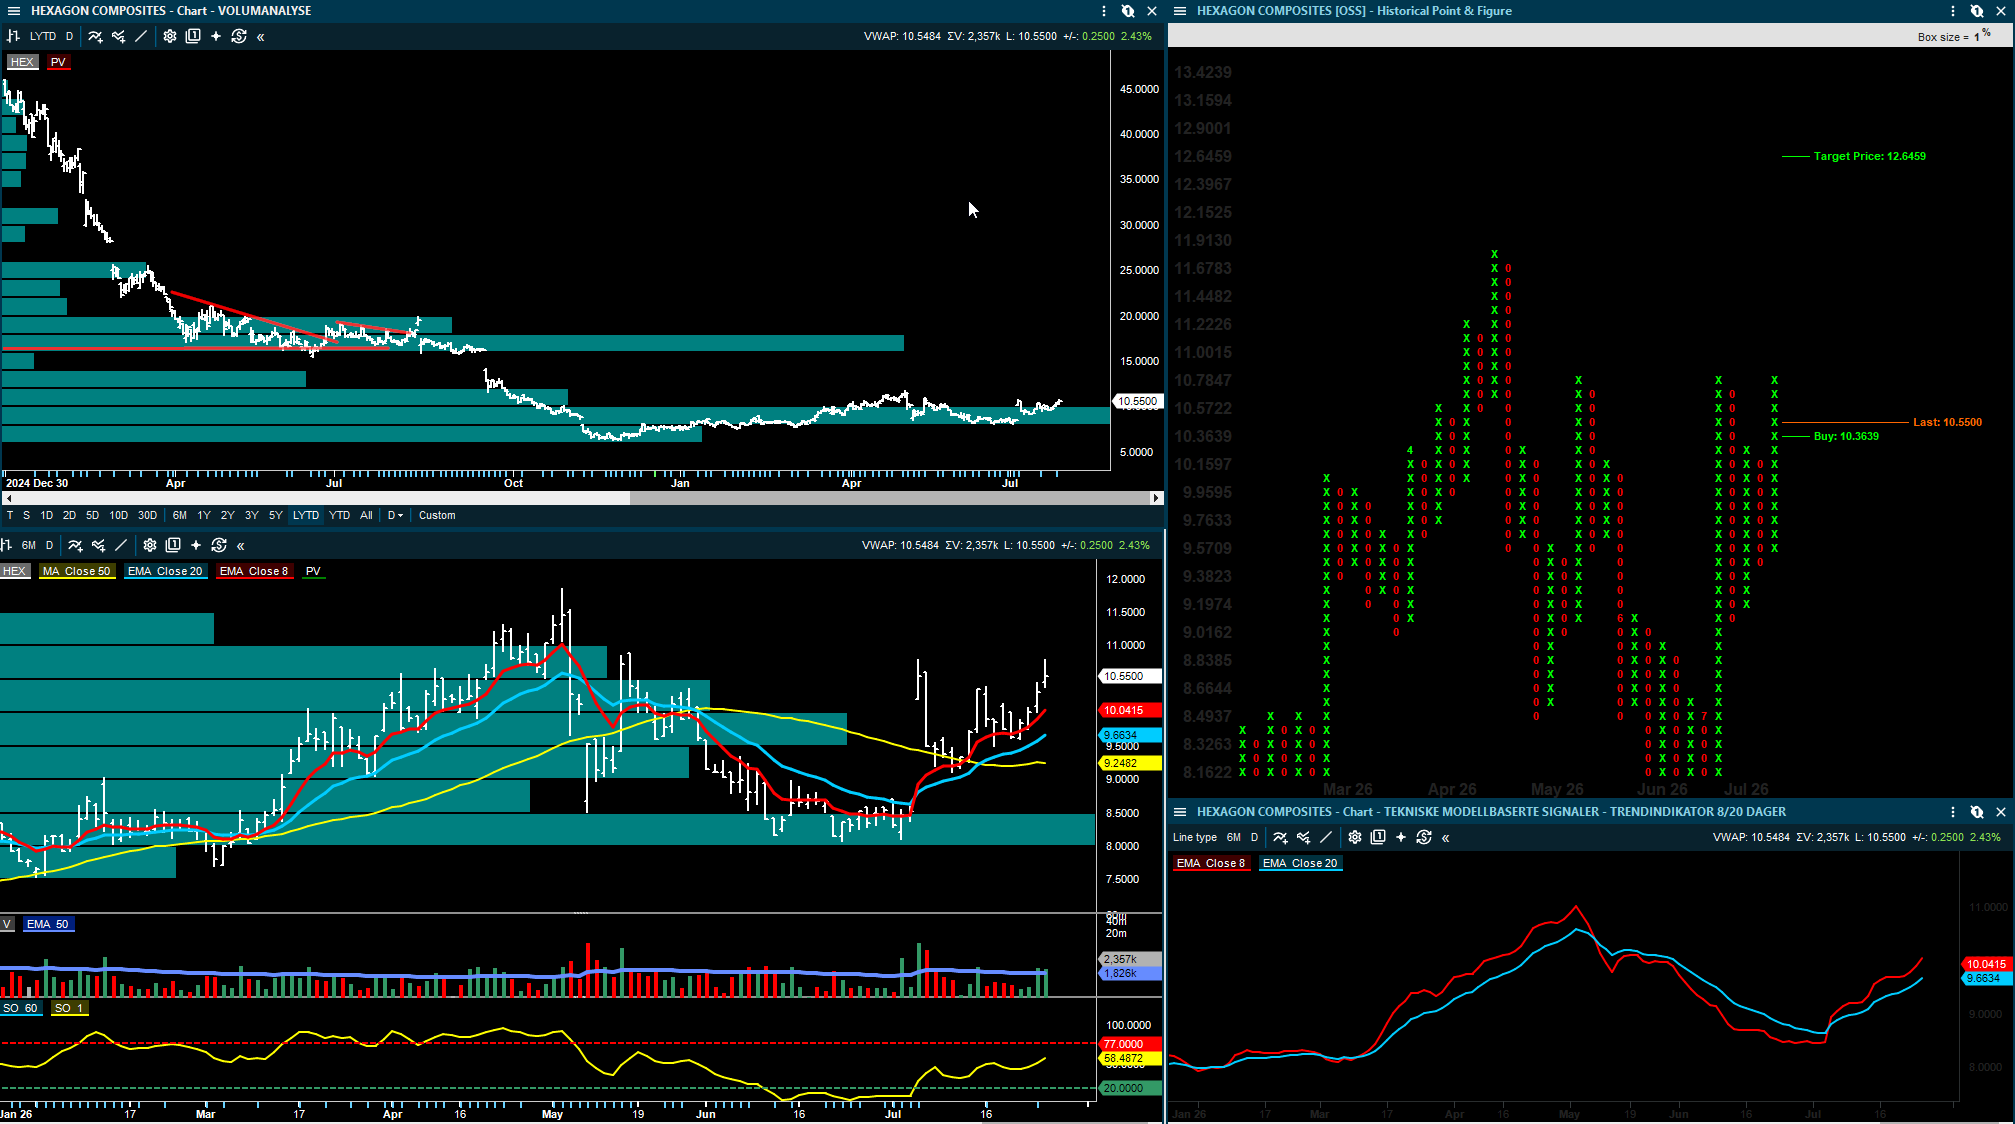
Hexagon Composites: SB1 Markets peker på bedre økonomi i CNG-løsninger, høyere energipriser og datasentre som ny etterspørselskilde.

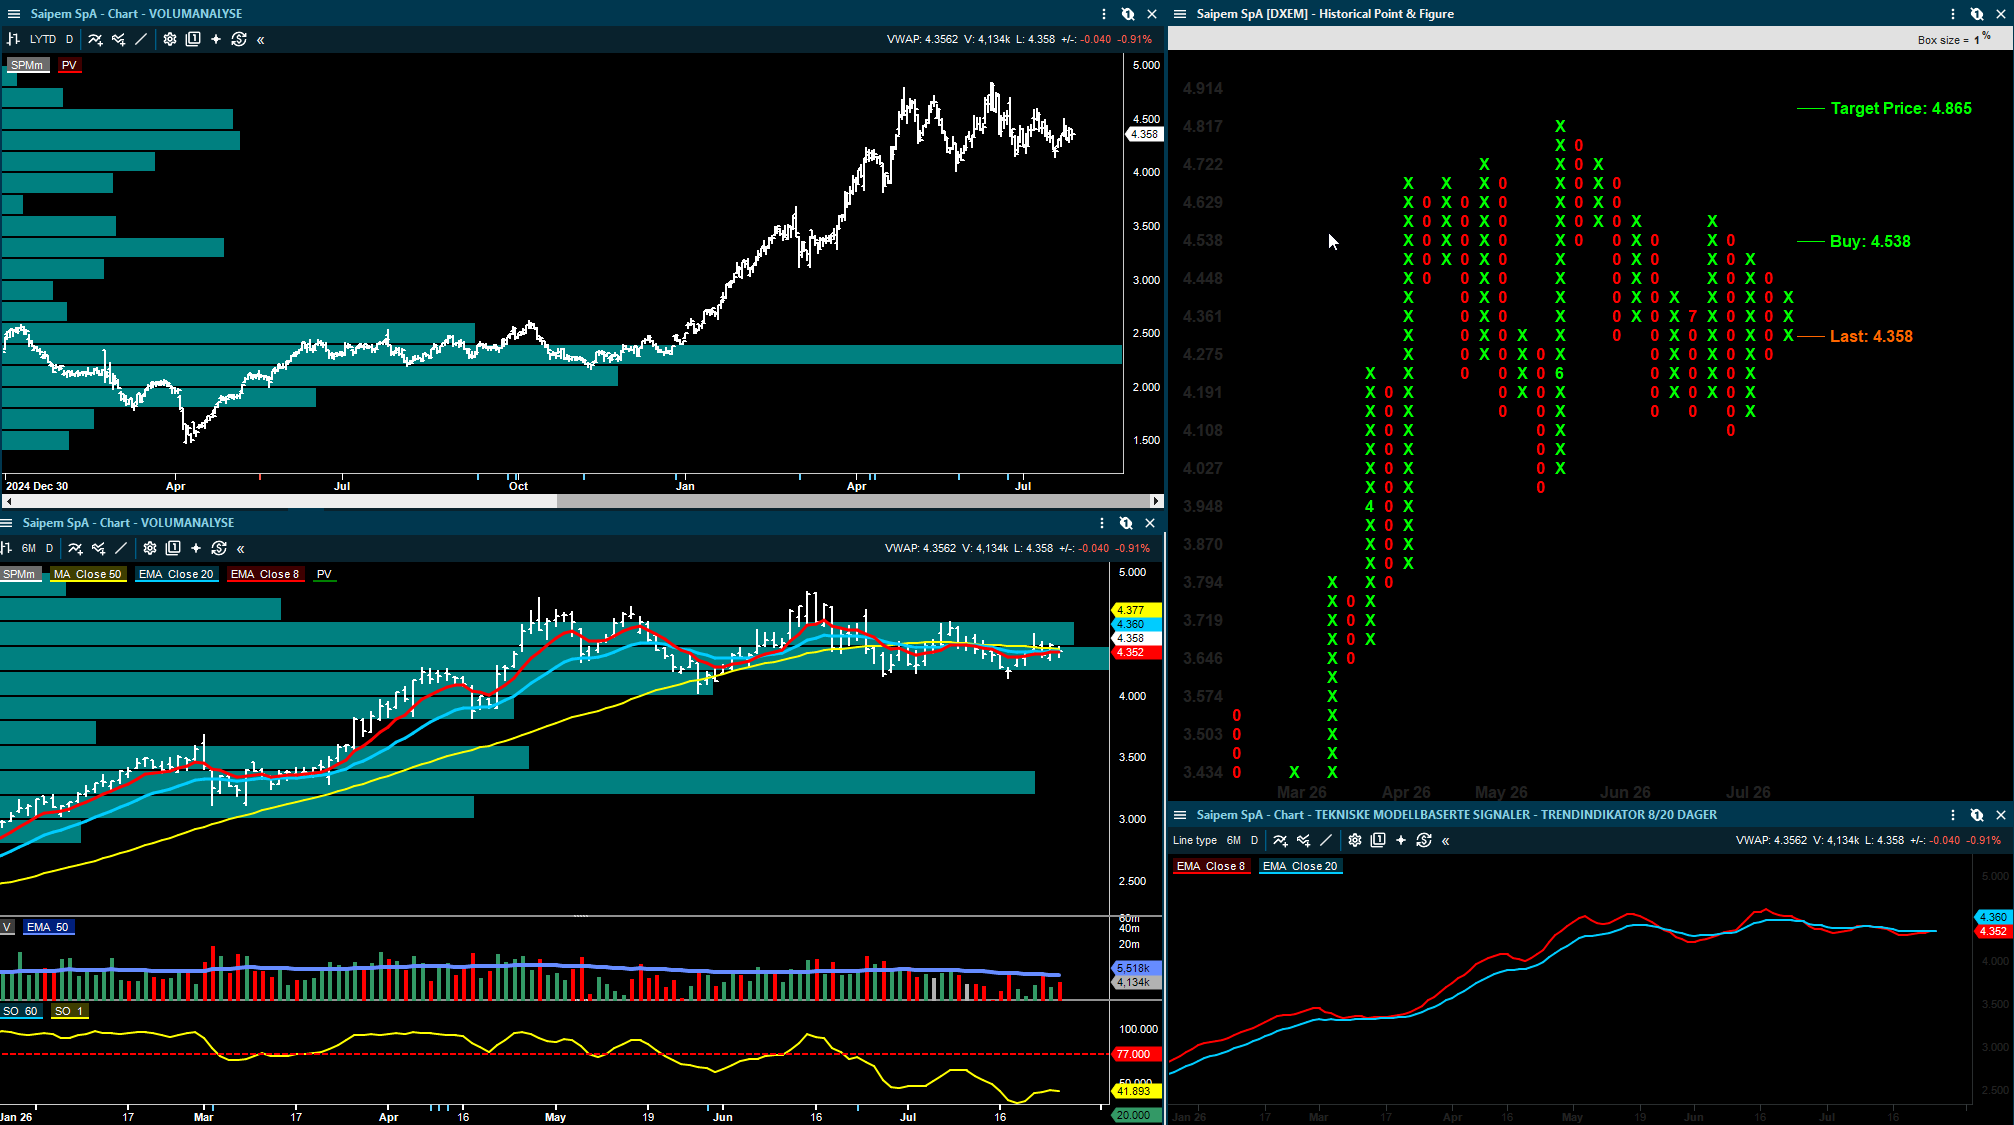
Subsea 7: Saipem skuffer på marginer og kutter EBITDA-guidingen for 2026. Det får betydning fordi Subsea 7-aksjen nå i stor grad verdisettes gjennom den planlagte fusjonen.

TGS og Aker Solutions: DNB Carnegie kutter kursmålet i TGS og holder fast på Selg. Samtidig kan OneSubsea gi Aker Solutions et positivt bidrag i Q3.

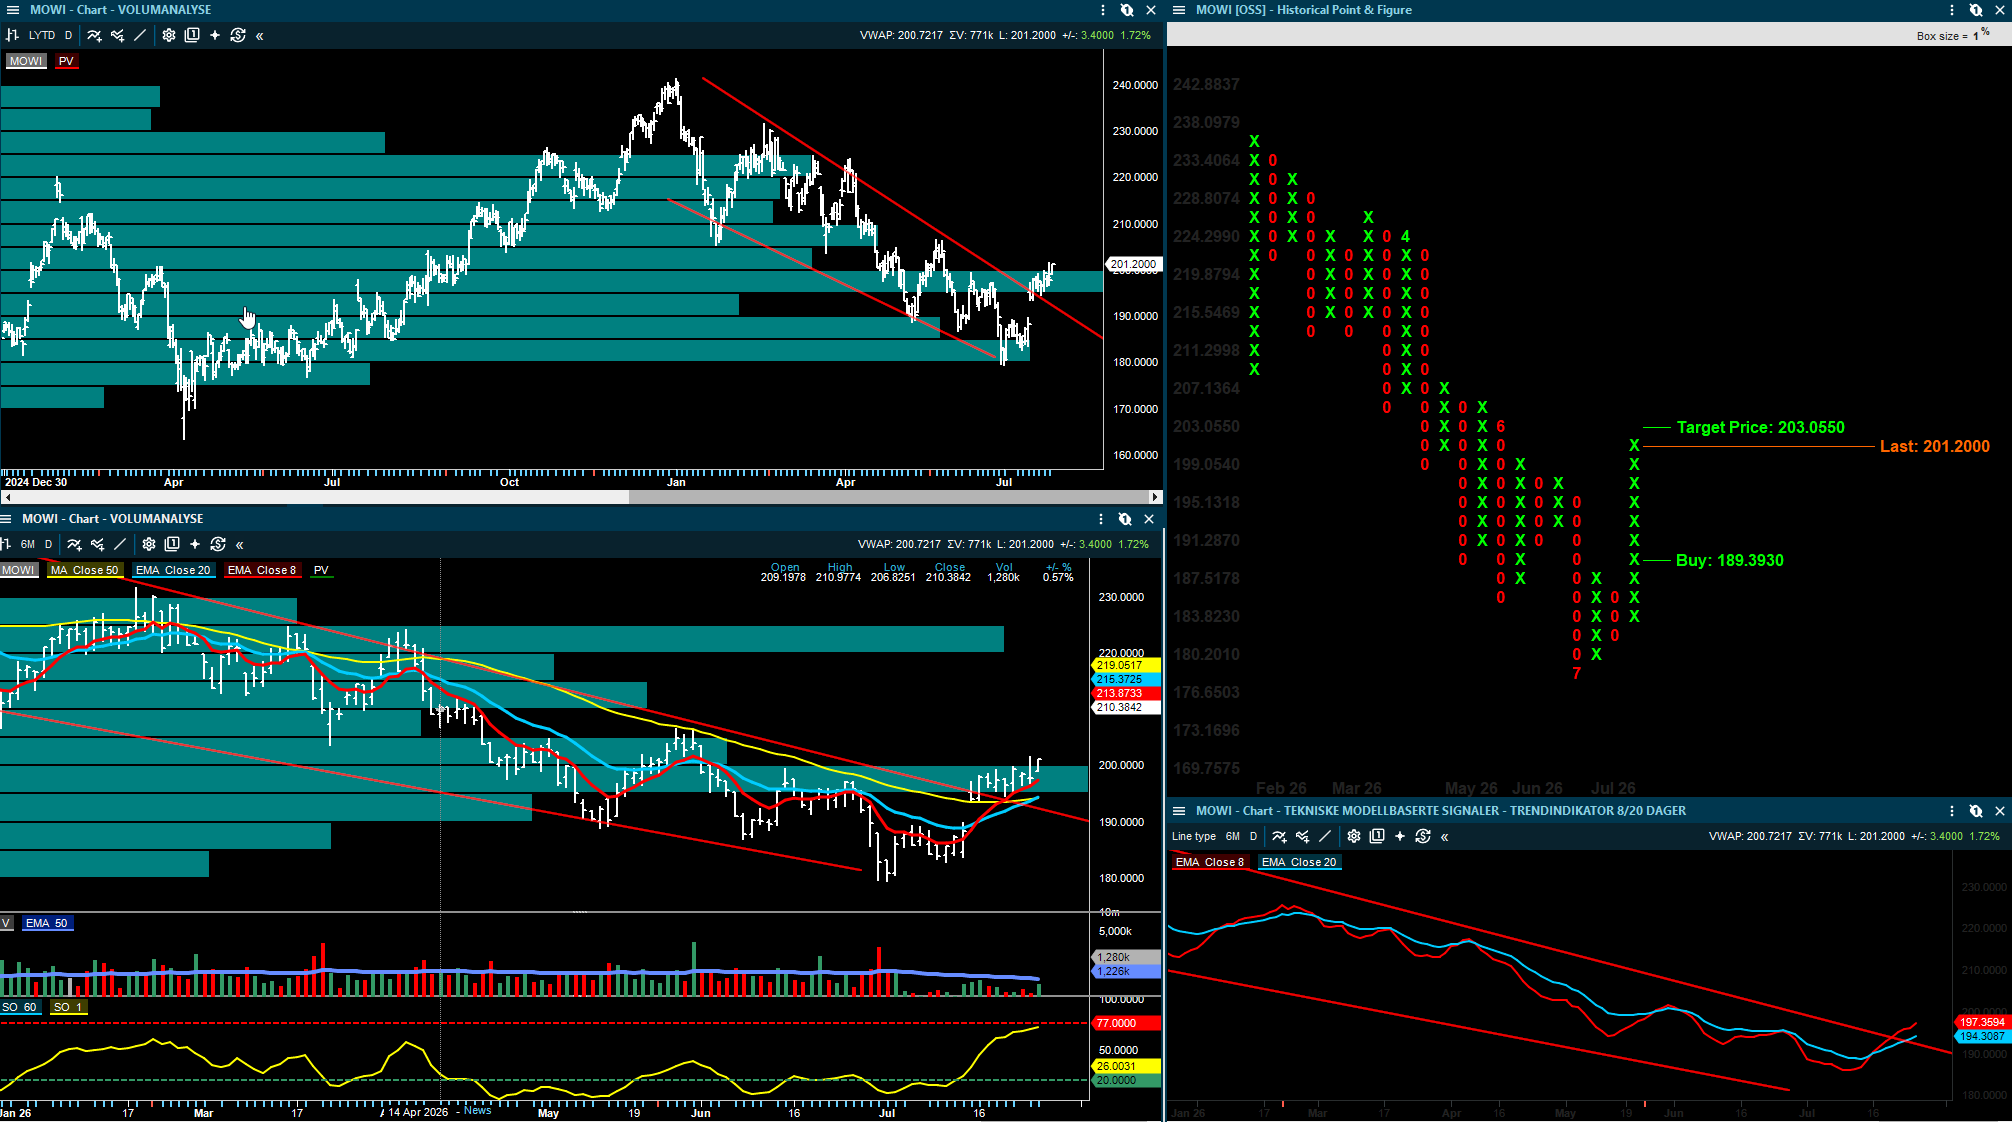
Sjømat: Chile strammer til på tilbudssiden. Det er positivt for europeiske oppdrettere, men høy norsk høsting kan fortsatt holde prisforventningene nede på kort sikt.

Innledning

Denne rapporten bygger kommentarer som jeg har fått med meg siden forrige oppdatering. Det viktigste denne gangen er at flere norske aksjer får tydeligere signaler inn i resultatperioden. KID får bedre salgstall, men også høyere kostnadsforventninger. Hexagon Composites får støtte fra et mer konkret datasenterløft. Subsea 7 påvirkes av svakere tall og lavere guiding hos Saipem, mens TGS fortsatt møter skepsis fra DNB Carnegie. I sjømat er bildet delt: lavere biomasse i Chile er positivt for tilbudsbalansen, men høy norsk produksjon gjør at prisoppgangen kan ta tid.

KID: salget er tilbake, men kostnadene tar glansen av oppdateringen

KID har fått en ny gjennomgang fra SB1 Markets etter salgsoppdateringen for Q2. Det første inntrykket er positivt. Omsetningen i kvartalet ble 915 millioner kroner, opp 9,1 prosent fra året før. Det er et klart bedre bilde enn i fjor, da selskapet var preget av forsinkede leveranser og engangskostnader i vareflyten.

Det er likevel ikke nok til at SB1 vil være like positive som før. Meglerhuset nedgraderer aksjen til Hold og senker kursmålet. Forklaringen er enkel: salget ser bedre ut, men kostnadene ser også høyere ut. Sterk vekst på nett gir bedre inntekter, men også mer kostnader i logistikk og drift. I tillegg trekker SB1 frem at lavere bonusavsetninger i 2025 trolig snur til høyere kostnader i 2026. Dersom bare halvparten av dette kommer tilbake, kan det alene legge rundt to prosentpoeng på kostnadsveksten i andre halvår.

For investorer er dette et viktig skille. KID er ikke lenger først og fremst et spørsmål om salget har kommet tilbake. Det har det. Spørsmålet er om marginene følger etter. SB1 venter fortsatt kraftig resultatbedring fra fjoråret, med beregnet Q2-EBIT på 84 millioner kroner mot 33 millioner kroner i samme kvartal i fjor. Samtidig kuttes EPS-estimatene for 2026 og 2027 med 5 prosent. Dermed blir aksjen mer avhengig av at selskapet faktisk viser kostnadskontroll i rapporten.

Det positive er at selskapet fortsatt prises lavere enn flere nordiske handelsaksjer, og at balansen bedres. SB1 venter at netto rentebærende gjeld mot EBITDA, eksklusive IFRS 16, faller fra 2,0 ganger i Q1 til 1,1 ganger ved utgangen av 2026. Det gir rom for utbytte og lavere finansiell risiko. Men etter kursoppgang og bedre forventninger mener meglerhuset at forholdet mellom risiko og oppside er blitt mer balansert.

SB1 Markets senker kursmålet for KID til 140 kroner (145), senker til Hold.

Hexagon Composites: datasentre gjør investeringsbildet lettere å forstå

Hexagon Composites har fått en ny analyse fra SB1 Markets, og her er tonen klart mer positiv. Meglerhuset gjentar Kjøp og kursmål 25 kroner. Hovedpoenget er at de to viktigste delene av selskapet nå får støtte fra flere forhold samtidig.

I Fuel Systems er forskjellen mellom dieselpriser og CNG-priser blitt større. Det gjør det mer lønnsomt for flåteeiere å bruke CNG-løsninger, fordi tilbakebetalingstiden på investeringen blir kortere. SB1 peker også på EPA27-reguleringen i USA. Den kan gjøre nye dieseltrucker dyrere, og dermed styrke konkurransekraften til CNG-løsninger.

I Mobile Pipeline er det datasentrene som gjør oppdateringen interessant. Hexagon Composites har nylig fått en ordre fra Certarus på rundt 100 millioner dollar, med opsjoner på ytterligere 25 millioner dollar frem mot 2028. Ordren er større enn hele Mobile Pipeline-omsetningen i 2025. SB1 legger til grunn at omtrent en fjerdedel av kontrakten tas i 2026, mens resten kommer i 2027.

Hvorfor betyr datasentre noe for Hexagon? Fordi strømnettet i USA ikke alltid bygges ut raskt nok. SB1 viser til at køen for nettilknytning i USA ofte ligger på fire til fem år. Nye datasentre kan derfor trenge midlertidige eller supplerende energiløsninger. Naturgass fraktet med trailere kan bli en del av svaret. Det gjør Mobile Pipeline mindre avhengig av bare tradisjonell olje- og gassaktivitet.

SB1 beskriver et normalisert scenario der aksjen kan dobles. Det bygger på antatt midtsyklisk omsetning på 1,5 milliarder kroner i Mobile Pipeline, 2,0 milliarder kroner i Fuel Systems og 500 millioner kroner i Aftermarket. Dette er et ambisiøst scenario, men det gjør også bildet mer konkret: investorer må følge om datasenteretterspørselen blir varig, og om CNG-økonomien faktisk gir nye ordre utover den store Certarus-kontrakten.

SB1 Markets beholder kursmålet for Hexagon Composites på 25 kroner, Kjøp.

Subsea 7: fusjonsbildet følger Saipem – og Saipem skuffet

Subsea 7 er igjen i fokus, men denne gangen kommer nyhetene gjennom Saipem. Det er naturlig etter den foreslåtte fusjonen. Når aksjonærene i Subsea 7 etter planen skal motta Saipem-aksjer og kontantutbytte, blir Subsea 7-aksjen i større grad påvirket av hvordan markedet vurderer Saipem.

Saipem rapporterte justert EBITDA på 402 millioner euro i Q2. Det var klart under konsensus. Selskapet kuttet også EBITDA-guidingen for 2026 til 1,75 milliarder euro, fra 1,9 milliarder euro. Kostnader knyttet til konflikten i Midtøsten og salget av den grunne offshore drilling-virksomheten forklarer mye av kuttet. Den frie kontantstrømguidingen ble likevel beholdt på 600 millioner euro.

Dette gir et blandet bilde. På den ene siden var marginene svakere enn ventet, og guidingen ble kuttet. På den andre siden var ordreinngangen sterk. Saipem fikk ordre på 4,1 milliarder euro i Q2, og nye kontrakter på rundt 2,3 milliarder euro i juli. SEB peker også på at Saipem fikk nye Eni-kontrakter på rundt 800 millioner euro, blant annet knyttet til Baleine fase 3 utenfor Elfenbenskysten og et prosjekt ved et bioraffineri i Italia.

For Subsea 7 er hovedspørsmålet ikke bare om Saipem leverer ett svakt kvartal. Spørsmålet er hva dette sier om marginene i det kombinerte selskapet. Dersom kostnadspresset i Midtøsten blir midlertidig, kan sterk ordreinngang og kontantstrøm dempe bekymringen. Dersom marginpresset varer lenger, blir fusjonsbildet svakere.

Regulatorisk risiko er fortsatt en del av bildet. SEB viser til at brasilianske konkurransemyndigheter først godkjente fusjonen, men at godkjennelsen er anket av Petrobras og en brasiliansk bransjeorganisasjon. EU-prosessen er også flyttet til fase II, med endelig avklaring ventet før november 2026. Dermed er det fortsatt flere mulige utfall: godkjenning, godkjenning med krav om tiltak eller et mer krevende regulatorisk løp.

SEB beholder kursmålet for Subsea 7 på 315 kroner, Selg.

DNB Carnegie beholder kursmålet for Subsea 7 på 325 kroner, Hold.

TGS og Aker Solutions: dypvann ser bedre ut, men seismikk må fortsatt bevise økt kontantstrøm

TGS får en ny negativ oppdatering fra DNB Carnegie. Meglerhuset kutter kursmålet og gjentar Selg. DNB mener Q2-resultatet bekrefter hovedbekymringen: aksjen prises høyere enn hva kontantstrømmen forsvarer. Meglerhusets frie kontantstrømestimater for 2026–2028 ligger rundt 60 prosent under konsensus. Det betyr at DNB mener markedet fortsatt venter for mye av både seismikkmarkedet og fremtidig utbyttevekst.

Dette er en viktig påminnelse. TGS kan vise bedre aktivitet og sterkere enkelttall, men for DNB er ikke det nok. Aksjen må vise at bedre inntekter faktisk blir til kontanter. Det er ofte her seismikkaksjer blir vanskelige å vurdere: inntektene kan svinge, investeringene i biblioteket kan være store, og kontantstrømmen blir mer avgjørende enn overskriftene i kvartalsrapporten.

For Aker Solutions er meldingen mer nyansert. DNB Carnegie peker på at OneSubsea, der Aker Solutions eier 20 prosent, ser ut til å ha levert et solid Q2 basert på tallene og kommentarene fra SLB. DNB mener dette kan gi en positiv regnskapseffekt på 50–100 millioner kroner i Q3 for Aker Solutions, omtrent som i fjor da selskapet bokførte en etterjustering på 95 millioner kroner.

Samtidig er ikke dette nok til å endre DNBs hovedsyn på Aker Solutions. Meglerhuset har fortsatt Selg. Den praktiske lærdommen er at oljeservicebildet nå er todelt. Dypvann og internasjonal aktivitet ser bedre ut, men enkeltaksjene må fortsatt vurderes på marginer, ordrebok, kapitalbinding og verdsettelse.

SB1 Markets, SEB og Fearnley Securities trekker alle frem at de amerikanske oljeserviceselskapene begynner å snakke mer positivt om dypvann og internasjonale markeder. Baker Hughes leverte bedre EBITDA enn ventet og oppjusterte tonen rundt 2026. SLB peker på økt leteaktivitet, mer dypvann og flere investeringsbeslutninger. Dette er positivt som bransjesignal. Men Midtøsten er fortsatt den store usikkerheten, og Nord-Amerika beskrives mer som balansert enn sterkt.

For Borr Drilling er SEBs kommentar om Dorra-anbudet som er verdt å merke seg. SEB skriver at Arabian Drilling ser ut til å være best an til å vinne fire jack-up-rigger i området mellom Kuwait og Saudi-Arabia, foran blant andre Borr Drilling. Det sier ikke nødvendigvis mye om Borr alene, men viser at konkurransen i deler av jack-up-markedet fortsatt er hard.

DNB Carnegie senker kursmålet for TGS til 110 kroner (115), gjentar Selg.

DNB Carnegie beholder kursmålet for Aker Solutions på 37 kroner, Selg.

Sjømat: Chile strammer til, men Norge holder tilbudet oppe

Sjømatoppdateringene peker i to retninger samtidig. Det gjør sektoren mer vanskelig å lese. På kort sikt er norsk tilbud fortsatt høyt. På litt lengre sikt ser Chile svakere ut, og det kan støtte prisene for europeiske oppdrettere.

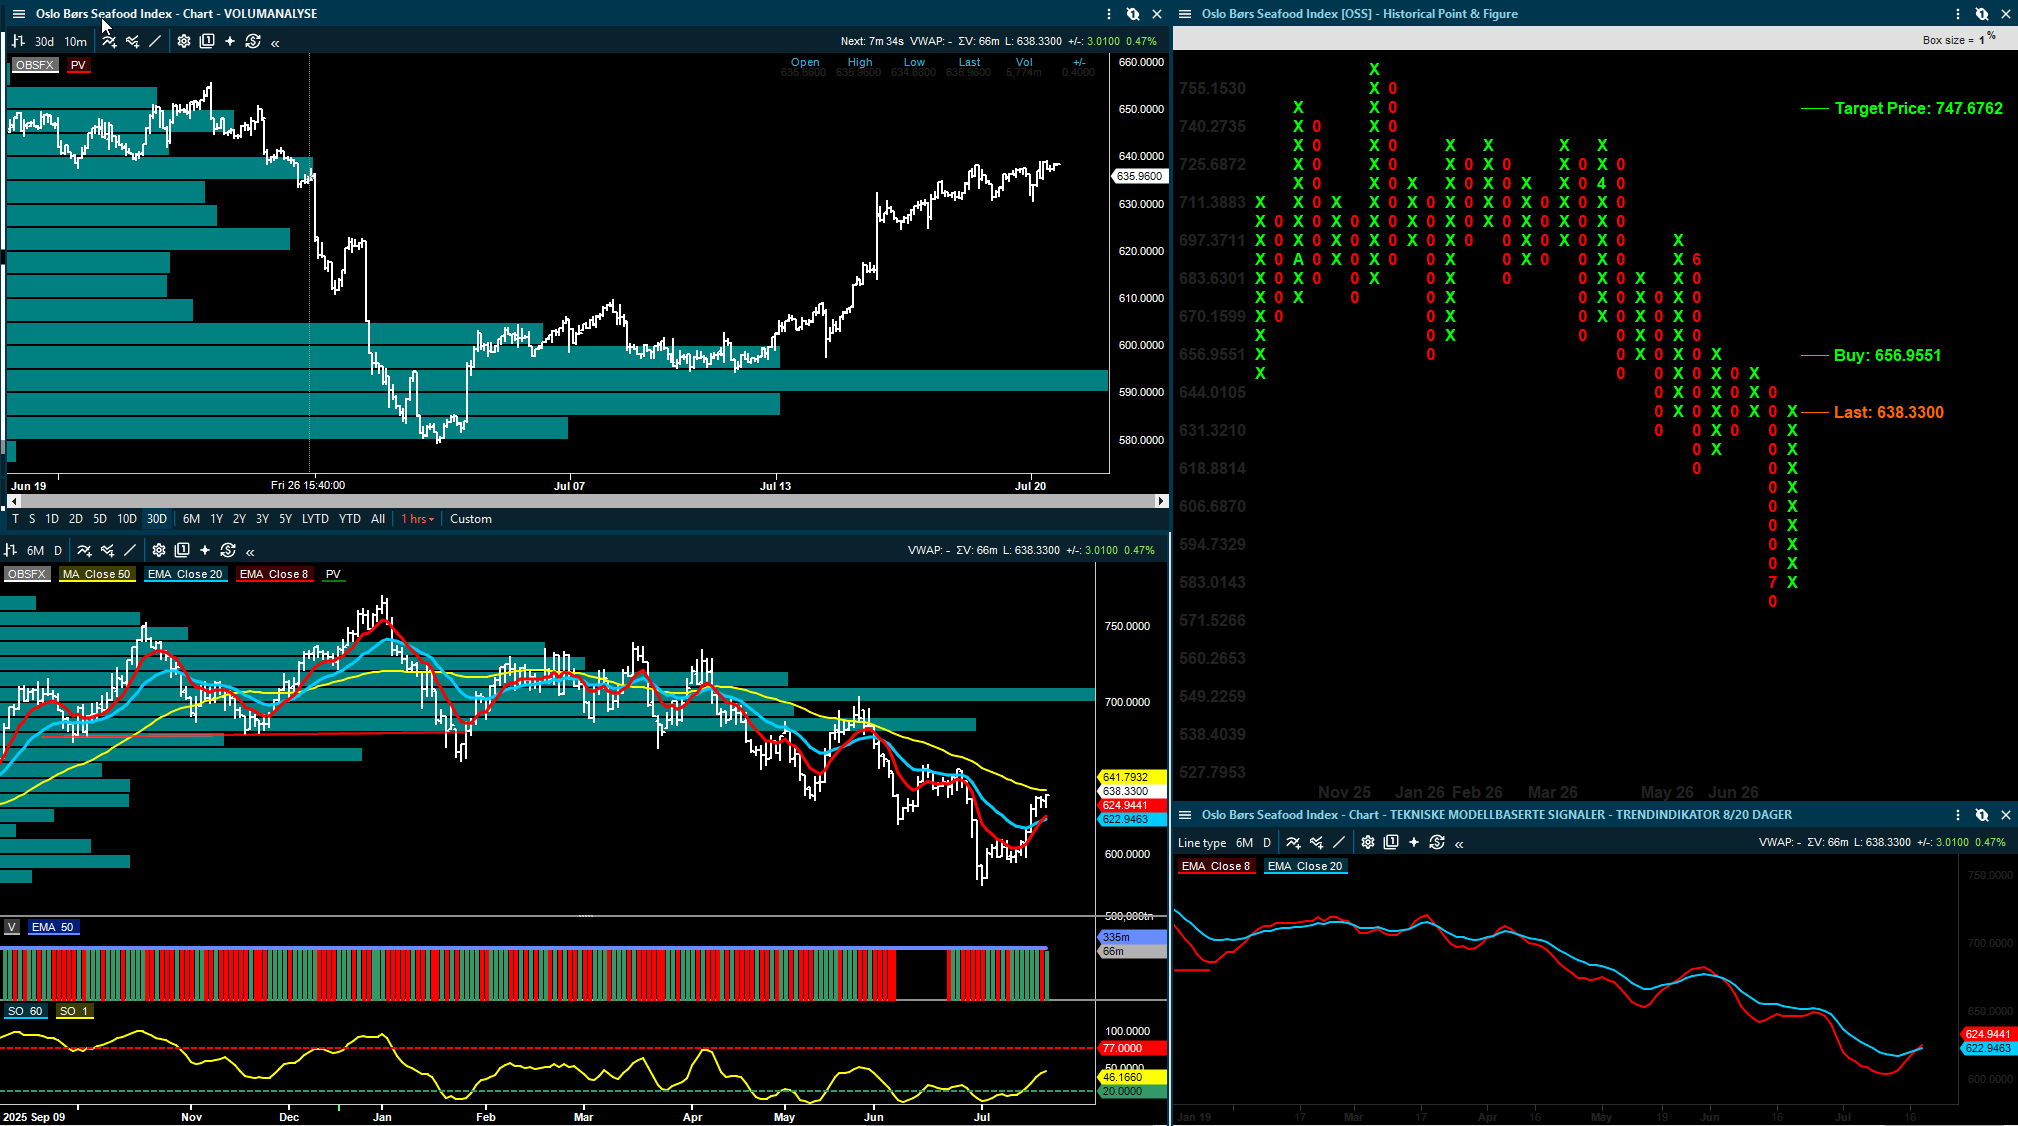
Pareto Securities venter laksepris rundt 65 kroner kiloen i uke 31, omtrent uendret fra uken før. Norsk laksebiomasse var opp 1,5 prosent fra året før i juni, samtidig som høstingen var opp 13 prosent. Det skyldes god biologi og lav dødelighet. Når det står mye fisk i sjøen og høstingen er høy, kan prisoppgangen bli utsatt. Det er grunnen til at Pareto omtaler det norske biomassetallet som negativt for aksjene på kort sikt.

Chile gir et annet signal. Både DNB Carnegie, Fearnley Securities og Pareto Securities peker på at chilensk atlantisk laksebiomasse var ned 6,1 prosent fra året før ved utgangen av juni. Høstingen falt 11,7 prosent, fôrforbruket var ned 9,7 prosent, og smoltutsettet falt kraftig i juni. Dette peker mot lavere chilensk tilbud fremover. Det er positivt for norske og europeiske oppdrettere, fordi lavere chilensk tilbud kan ta noe press ut av det globale markedet.

Fearnley mener Mowi og Bakkafrost er gunstig posisjonert. Bakkafrost får også støtte av geografien. Pareto skriver at Norge og Chile ser ut til å møte samme tollsats på 12,5 prosent inn til USA, mens Færøyene og Island går klar. Det gjør Bakkafrost relativt bedre stilt enn rene norske oppdrettere. Mowi er mindre sårbar enn flere norske aktører fordi selskapet har bredere global produksjon.

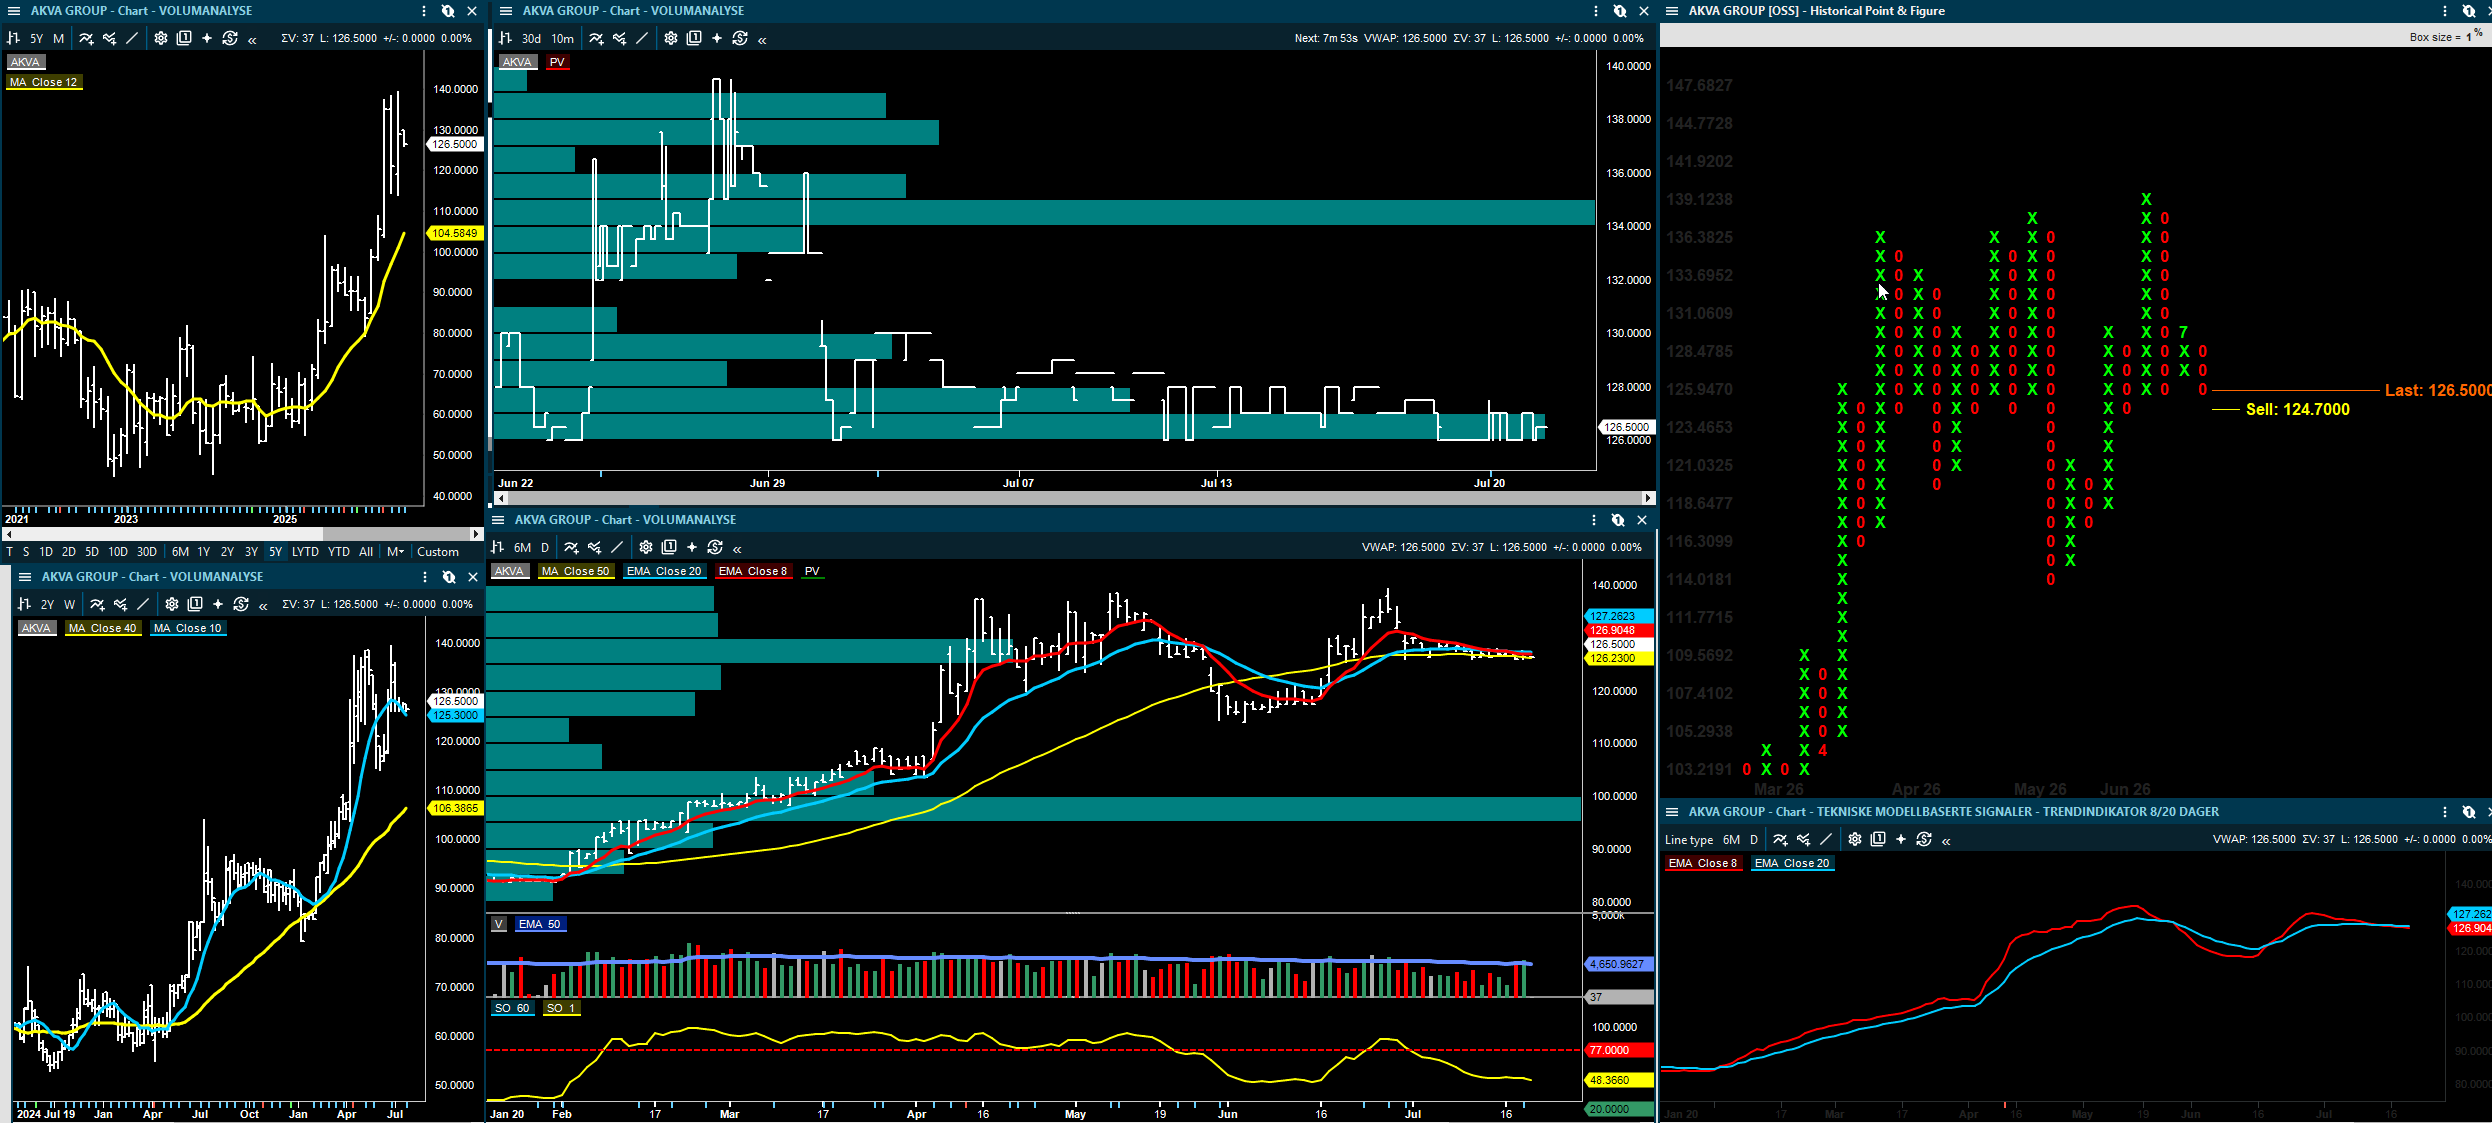
For AKVA Group var meldingen mer direkte selskapsdrevet. Pareto skriver at Q2 var bedre enn ventet, med justert EBIT på 111 millioner kroner, 14 prosent over Paretos estimat. Land Based-inntektene var klart høyere enn ventet, og ordreboken økte til 2.997 millioner kroner. Det løfter 2027-estimatene noe. Samtidig holder Pareto fast på Hold, fordi verdsettelsen allerede tar høyde for mye av fremgangen.

Fearnley Securities beholder kursmålet for Mowi på 225 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Bakkafrost på 540 kroner, Kjøp.

Pareto Securities beholder kursmålet for AKVA Group på 145 kroner, Hold.

Finans: fondsstrømmer gir støtte til kapitalforvaltningsinntekter

Arctic Securities har kommet med en bred finansoppdatering. Det viktigste norske poenget er at fondsinnskuddene er svært sterke. Tall fra Verdipapirfondenes forening viser netto tegning på 154 milliarder kroner i første halvår 2026. Det er mer enn dobbelt så mye som i samme periode i fjor. Privatpersoner stod alene for 38,2 milliarder kroner, fordelt omtrent likt mellom aksje- og rentefond.

Dette er positivt for banker og finansaktører med kapitalforvaltningsinntekter. Arctic trekker særlig frem DNB, som rapporterte rekordhøy netto inngang i kvartalet. DNBs netto inngang på 66,7 milliarder kroner hittil i år tilsier ifølge Arctic en markedsandel på 43 prosent av den samlede nettoinngangen i første halvår. For aksjemarkedet er dette ikke en enkel kursmålsnyhet, men det forklarer hvorfor kapitalforvaltning kan bli en viktigere resultatstøtte for finanssektoren.

Arctic viser også til at konkurstallene i Norge fortsatt er håndterbare. Det ble registrert 950 konkurser i Q2, litt opp fra forrige kvartal, men ned fra 1.144 i samme kvartal i fjor. Det er viktig fordi bankmarkedet følger eiendom, bygg og kredittap tett. Et mer stabilt konkursbilde demper noe av frykten for at kredittproblemene skal spre seg raskt.

Shipping og olje: høye rater, men mindre geopolitisk usikkerhet

Det rapporteres fortsatt om høye spotrater i flere segmenter. VLCC-raten ligger på rundt 110.400 dollar dagen, Capesize på 34.600 dollar dagen, MR på 31.800 dollar dagen, VLGC på 186.100 dollar dagen og LNGC på 90.100 dollar dagen.

ABG Sundal Collier beskriver shippingbildet som blandet. Tank og tørrbulk er ikke entydige, mens LPG, LNG og container er litt svakere. Samtidig er verdsettelsen i shippinggruppen fortsatt høyere enn tidligere i sommer, med ABG som peker på P/NAV rundt 1,12 ganger for gruppen.

I oljemarkedet har det kommet en tydelig reaksjon etter at den geopolitiske frykten avtok noe. SEB skriver at Brent har falt mer enn 14 dollar fatet fra toppen forrige torsdag, etter tegn til pause i angrep og nye forhandlinger mellom USA og Iran. Fearnley Securities peker samtidig på at bildet fortsatt er urolig. Houthi-angrep mot saudisk oljeinfrastruktur, ukrainske droneangrep mot russiske energianlegg og lavere produksjon i Kasakhstan gjør at risikopremien ikke er borte. Det er mindre enn på toppen, men foreløpig har vi ikke et normalt oljemarked.

Kursmål og anbefalingsendringer i de nye e-postene

SB1 Markets senker kursmålet for KID til 140 kroner (145), senker til Hold.

SB1 Markets beholder kursmålet for Hexagon Composites på 25 kroner, Kjøp.

SEB beholder kursmålet for Subsea 7 på 315 kroner, Selg.

DNB Carnegie beholder kursmålet for Subsea 7 på 325 kroner, Hold.

DNB Carnegie senker kursmålet for TGS til 110 kroner (115), gjentar Selg.

DNB Carnegie beholder kursmålet for Aker Solutions på 37 kroner, Selg.

Fearnley Securities beholder kursmålet for Mowi på 225 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Bakkafrost på 540 kroner, Kjøp.

Pareto Securities beholder kursmålet for AKVA Group på 145 kroner, Hold.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel.
Historisk utvikling er ingen garanti for fremtidig avkastning.

July 27
Image from Roger K.'s post

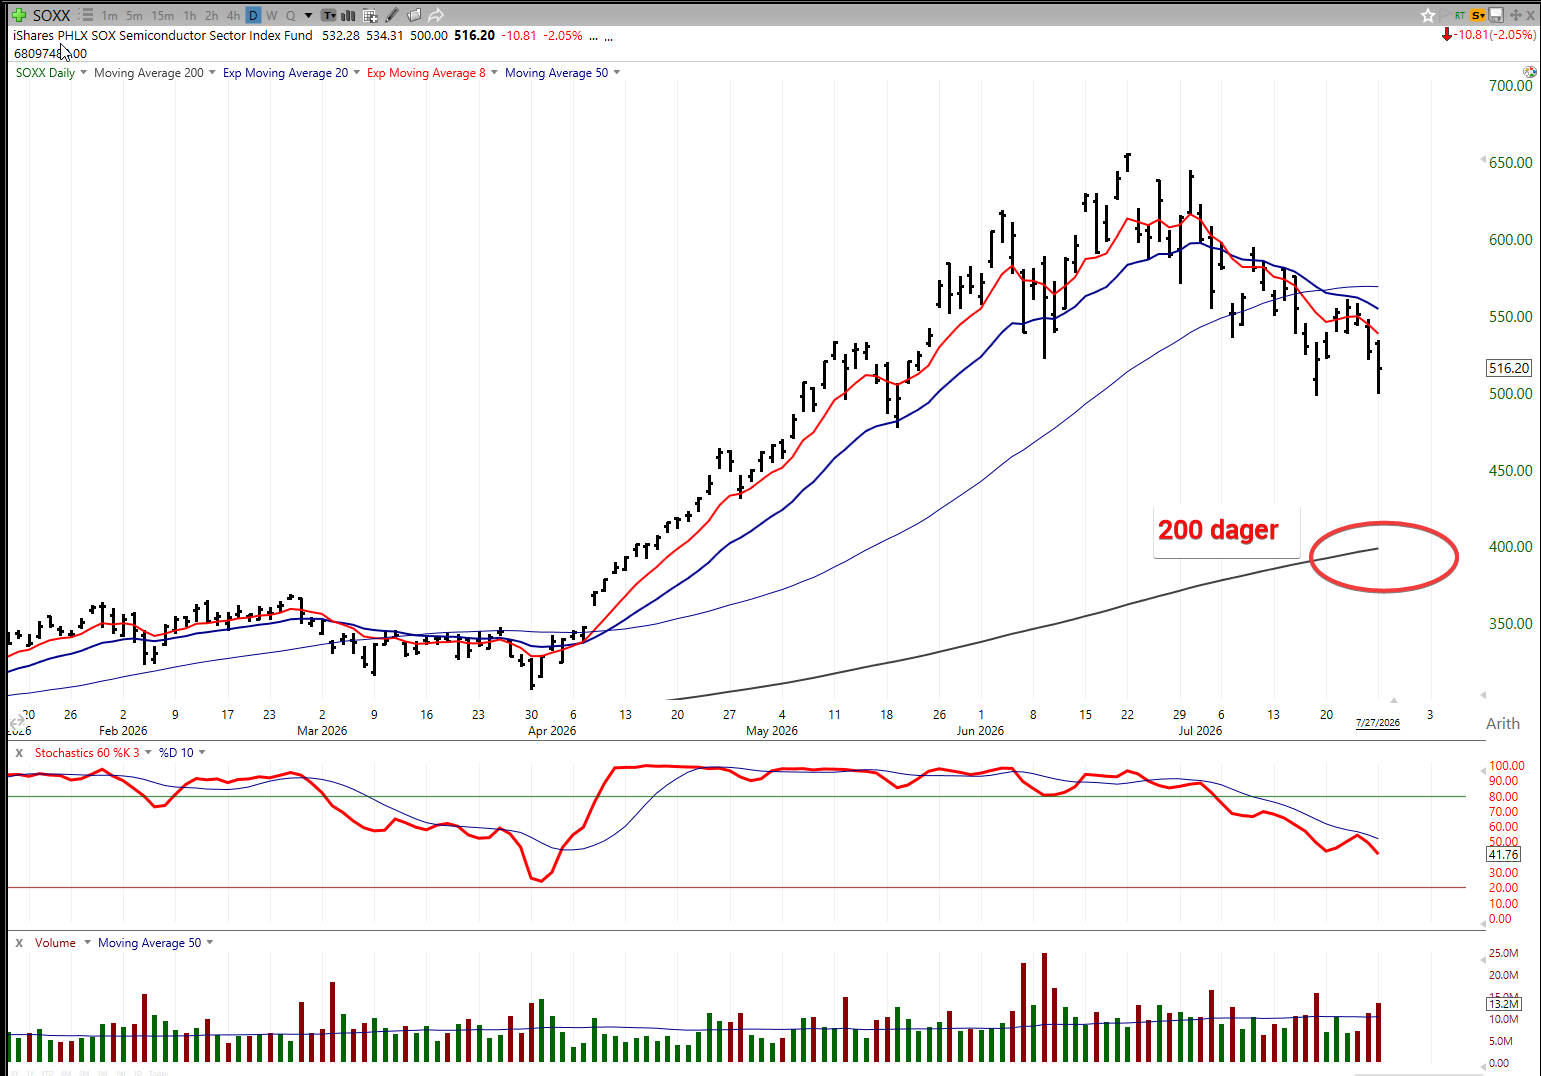
AI-korreksjonen kan ha mer å gå på mot 200 dager snittet til semiconductors

Nvidia skal ifølge rapporter være i samtaler med OpenAI om å garantere 250 milliarder dollar i finansiering til datasentre. I utgangspunktet burde dette vært positivt for AI-aksjene. Det bekrefter at investeringene i AI-infrastruktur fortsatt er enorme, og at etterspørselen etter datasentre, chips, strøm og kapasitet ikke ser ut til å stoppe opp.

Likevel snudde halvlederaksjene fra oppgang til et fall på nesten 4 prosent. Det er akkurat dette BTIGs tekniske strateg Jonathan Krinsky reagerer på. Han er mindre opptatt av selve nyheten og mer opptatt av hvordan markedet handler på nyheten. Når en sektor faller på det som normalt burde vært en støttende nyhet, er det ofte et tegn på at kjøperne ikke lenger har kontroll.

Gode nyheter blir solgt

I en sterk trend blir gode nyheter kjøpt. Da bruker investorene enhver positiv overskrift som en grunn til å øke eksponeringen. Det har vært slik i store deler av AI-temaet. Nvidia, halvledere, minneaksjer og datasenterrelaterte selskaper har fått stadig høyere multipler fordi markedet har vært villig til å prise inn mer vekst langt frem i tid. Nå ser bildet annerledes ut.

Når markedet får en stor positiv AI-nyhet, men halvlederne likevel snur ned, forteller det at posisjoneringen, sentimentet og at det tekniske har endret seg. Investorer bruker ikke lenger nyheten til å kjøpe. De bruker styrke til å selge, hvilket kan representere et viktig regimeskifte.

I klartekst betyr det at AI-sektoren ikke bare trenger gode nyheter. Den trenger gode nyheter som er sterke nok til å endre kursbildet. Det fikk den ikke her.

Kina skaper ny strukturell motvind

Samtidig kom det to nyheter fra Kina som kan ha bidratt til presset i sektoren.

Den første var at den kinesiske minneprodusenten CXMT steg kraftig etter børsnoteringen. Det er interessant fordi det styrker inntrykket av at Kina blir mer selvforsynt innen DRAM. Hvis Kina i større grad dekker eget behov, fjernes en viktig kilde til etterspørsel fra det globale minnemarkedet. Samtidig kommer det mer innenlandsk tilbud.

Det er ikke positivt for globale minnepriser.

Den andre nyheten var at et kinesisk selskap skal ha startet masseproduksjon av hjemlige immersion DUV-litografimaskiner. Også dette peker i samme retning: Kina forsøker å redusere avhengigheten av vestlig og asiatisk teknologiimport.

Det kan skape et mer strukturelt overheng for halvleder- og minnemarkedet. Hvis Kina klarer å øke egen produksjon, kan det presse marginer, priser og forventninger i deler av verdikjeden.

Goldmans Rich Privorotsky peker nettopp på at dette kan bli et strukturelt overheng for prisingen av minne.

SOXX kan måtte teste 200-dagers snitt

BTIG mener det fortsatt er betydelig nedside igjen i halvledergruppen. Krinsky peker på at en test av 200-dagers glidende snitt i SOXX fremstår som et sannsynlig utfall. Det tilsvarer omtrent 22 prosent nedside fra dagens nivåer.

Som vi vet fra tidligere representerer 200-dagers glidende snitt ofte den langsiktige trendlinjen mange institusjonelle investorer følger. Så lenge en sektor holder seg godt over 200-dagers snitt, er den langsiktige trenden intakt. Når kursen blir for langt strukket over dette snittet, kan en korreksjon ned mot snittet være en normalisering.

Problemet er at mange teknologiinvestorer trolig ikke er forberedt på en slik bevegelse. Et fall mot 200-dagers snitt trenger ikke bety at AI-temaet er over, men det vil bety at den tekniske overkjøpt situasjonen må vaskes ut. En sektor som har gått for langt, for raskt, må ofte tilbake til et nivå hvor langsiktige kjøpere igjen kan vurdere risikoen mer balansert.

Momentum nærmer seg sitt eget kritiske nivå

High-beta momentum nærmer seg også 200-dagers glidende snitt. Dette er aksjene som har hatt mest fart, høyest beta og sterkest tilknytning til AI-narrativet. BTIG tror ikke dette nivået holder.

Dersom 200-dagers snitt brytes, åpner det teknisk for en videre bevegelse ned mot mars-bunnene. Det vil innebære rundt 23 prosent nedside fra dagens nivåer.

Dette er viktig fordi momentum er noe mange fond er eksponert mot. Når momentum bryter, kan det utløse et mer systematisk salg. Fond som har eid vinnere og shortet tapere, kan måtte redusere bruttoeksponering. Da kan salget bli mer mekanisk.

Det er dette som gjør AI-korreksjonen vanskelig. Det handler ikke bare om Nvidia, OpenAI eller én enkelt nyhet. Det handler om en bredere rotasjon hvor tidligere vinnere ikke lenger blir belønnet på samme måte.

Healthcare holder seg bedre

Mens halvledere og momentum svekkes, holder healthcare seg klart bedre. XLV forsøker å bryte opp, og sektoren har begynt å opptre mer defensivt.

Dette passer godt med et marked hvor investorene reduserer risiko i høy-beta teknologi, men ikke nødvendigvis forlater aksjemarkedet helt.

Når kapitalen roterer fra semis og AI-momentum til healthcare, forteller det at investorene søker mer stabil inntjening, lavere syklisk risiko og mindre avhengighet av AI-capex.

Hvis kapitalen bare roterer internt i aksjemarkedet, kan indeksene holde seg bedre enn svakheten i AI-aksjene skulle tilsi. Hvis kapitalen derimot begynner å forlate aksjer bredt, blir bildet langt mer alvorlig.

Foreløpig ser dette mer ut som rotasjon enn full risikoreduksjon.

Kredittmarkedet må følges tett

BTIG peker også på kredittspreadene. IG Tech Sector OAS er nesten tilbake på nivåene fra mars, da teknologisektoren var rundt 25 prosent lavere. Dette er kanskje det viktigste signalet man har fått på kort sikt.

Når kredittspreadene i teknologi utvider seg, betyr det at obligasjonsmarkedet krever mer betalt for å eie gjeld i sektoren. Det trenger ikke bety at investorene frykter mislighold hos de store teknologiselskapene. Men det betyr at de krever høyere kompensasjon for varighet, kapitalbehov og usikkerhet rundt AI-investeringene.

Dette henger direkte sammen med hyperscaler-debatten. Hvis AI-utbyggingen krever stadig mer gjeld og stadig høyere capex, må markedet tro at avkastningen på investeringene blir god nok.

Hvis kredittmarkedet begynner å tvile, blir det en varsellampe for aksjene.

Det er derfor hyperscaler-gjeld er blitt til en kanarifugl i gruven. Den kan varsle problemer før aksjemarkedet fullt ut velger å prise dette inn i kursene.

Lav korrelasjon skjuler hva som inntreffer under overflaten

Goldmans Privorotsky mener markedet fortsatt er mer i en hakkete og rotasjonspreget fase enn i en ren trend nedover. Årsaken er at implisitt korrelasjon fortsatt ligger nær de laveste nivåene på flere tiår.

Det betyr at aksjene beveger seg forskjellig. Noen sektorer faller kraftig, mens andre holder seg godt, hvilket demper indeksbevegelsene.

Det er derfor S&P 500 og Nasdaq ikke nødvendigvis viser hvor mye smerte som finnes under overflaten. Halvledere kan være i en teknisk korreksjon, momentum kan bryte ned, og kredittspreadene kan utvide seg, samtidig som hovedindeksene ikke faller dramatisk.

Men lav korrelasjon er også en risiko. Dersom stresset sprer seg og flere sektorer begynner å falle samtidig, kan korrelasjonen stige raskt. Da vil indeksene i større grad begynne å reflektere svakheten som allerede finnes i enkeltaksjer og faktorer.

VIX-calls som beskyttelse

Privorotsky peker på VIX-calls som en mulig måte å beskytte porteføljen på. Det er logisk i et marked hvor indeksvolatiliteten fortsatt er lav relativt til uroen i enkeltaksjer og sektorer.

Hvis korrelasjonen holder seg lav, kan S&P 500 fortsatt bevege seg relativt kontrollert. Men hvis korrelasjonen stiger, og svakheten i semis og momentum sprer seg bredere, kan VIX reagere kraftig.

Det er dette VIX-calls forsøker å beskytte mot. Ikke nødvendigvis en vanlig svak børsdag, men et scenario hvor markedet går fra rotasjon til bred risikoreduksjon.

For investorer betyr dette at risikoen ikke bare ligger i enkeltaksjene. Den ligger i overgangen fra uro i noen sektorer til en bredere markedsnedgang.

Hva dette betyr noe for markedet

Den tekniske kommentaren fra BTIG handler egentlig om et enkelt prinsipp: Se på kursreaksjonen, ikke bare på nyheten.

Nvidia/OpenAI-nyheten burde i utgangspunktet støttet AI-temaet. I stedet ble halvlederne solgt. Det forteller at markedet ikke lenger er villig til å prise inn enhver AI-relatert nyhet som positiv.

Samtidig viser Kina-nyhetene at konkurransebildet i minne og halvledere kan bli mer krevende. SOXX kan fortsatt ha betydelig nedside til 200-dagers snitt. High-beta momentum står foran et kritisk teknisk nivå. Healthcare bryter relativt bedre. Kredittspreadene i teknologi er på vei ut. Og korrelasjonene er fortsatt så lave at indeksene kan skjule det som skjer under overflaten.

Dette er et marked hvor den tekniske analysen får større betydning. Når fundamentale nyheter ikke lenger løfter aksjene, må investorene følge nivåer, trendlinjer, 200-dagers snitt, spreader og sektorrotasjon tettere. PF-Modellen, Trendmodellen og Taktisk trendindikator vil nå kunne gi early warning signaler.  

Relevans for investorer

For profesjonelle investorer er dette først og fremst et spørsmål om posisjonering og risikostyring. Hvis SOXX og high-beta momentum bryter 200-dagers snitt, kan det utløse mer systematisk salg og mer press i AI-relaterte faktorer. Da er det ikke nok å se på enkeltselskapene. Man må se på hele faktoreksponeringen.

For private investorer er lærdommen enklere, men like viktig. En god nyhet er ikke alltid positiv hvis aksjen faller på nyheten. Når markedet selger en sektor på en nyhet som egentlig burde vært støttende, er det et tegn på at stemningen har endret seg.

Det betyr ikke at man skal konkludere med at AI-temaet er ferdig. Men det betyr at man ikke skal undervurdere hvor langt en teknisk korreksjon kan gå når en sektor har vært ekstremt overkjøpt og veldig crowded.

Konklusjon

BTIGs tekniske kommentar peker på at AI-korreksjonen trolig ikke er ferdig. Den viktigste grunnen er ikke én negativ nyhet, men selve kursreaksjonen. Halvlederne klarte ikke å holde oppgangen etter en stor Nvidia/OpenAI-relatert overskrift. I stedet snudde sektoren ned og falt kraftig, hvilket er svakt.

Samtidig bygger det seg opp flere tekniske og strukturelle risikopunkter. Kina blir mer selvforsynt innen minne og litografi. SOXX kan måtte teste 200-dagers glidende snitt, rundt 22 prosent lavere. High-beta momentum nærmer seg samme tekniske nivå, og BTIG tror ikke det holder. Et brudd kan åpne for en test av mars-bunnene.

På den andre siden ser vi at healthcare holder seg bedre, og det viser at kapitalen ikke nødvendigvis forlater aksjemarkedet helt. Den roterer mot mer defensive områder. Det kan holde indeksene oppe en stund, spesielt så lenge korrelasjonene er lave.

Hovedpoenget er derfor at markedet fortsatt kan se roligere ut på indeksnivå enn det faktisk er i AI-relaterte aksjer. Så lenge semis, momentum og tech-kreditt er under press, er det for tidlig å friskmelde AI-temaet.

Når gode nyheter blir solgt, forteller markedet at trenden har endret karakter. Da er det ofte lenger igjen av korreksjonen enn investorene ønsker å tro.

Kilde: BTIG, Jonathan Krinsky, Goldman Sachs


DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel.
Historisk utvikling er ingen garanti for fremtidig avkastning.

July 26
Image from Roger K.'s post
1 / 2
Image from Roger K.'s post
2 / 2

WALL STREET - Viktige signaler fra Mega Caps til neste uke!

Er det en analyse du bør lese denne søndagen kan det være denne!

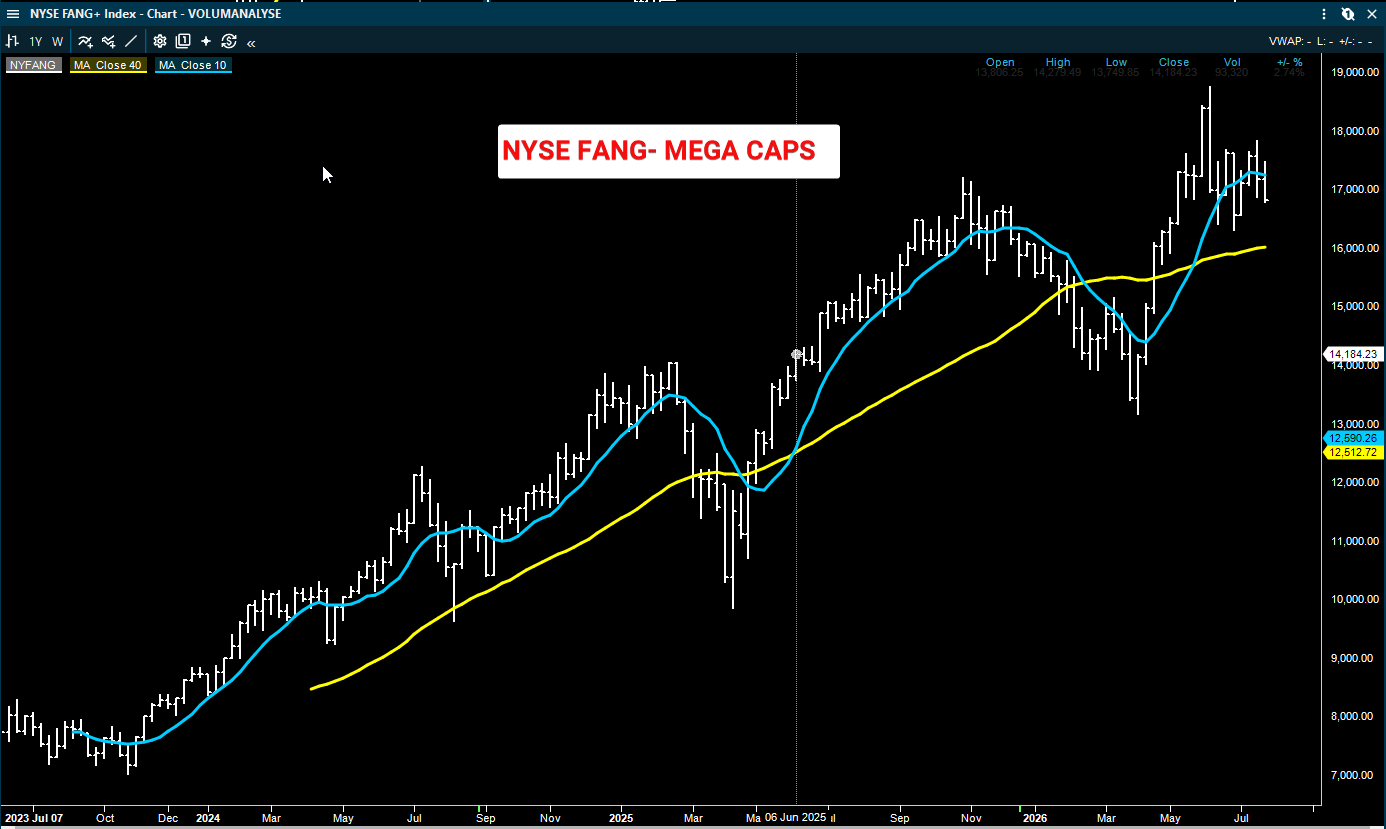
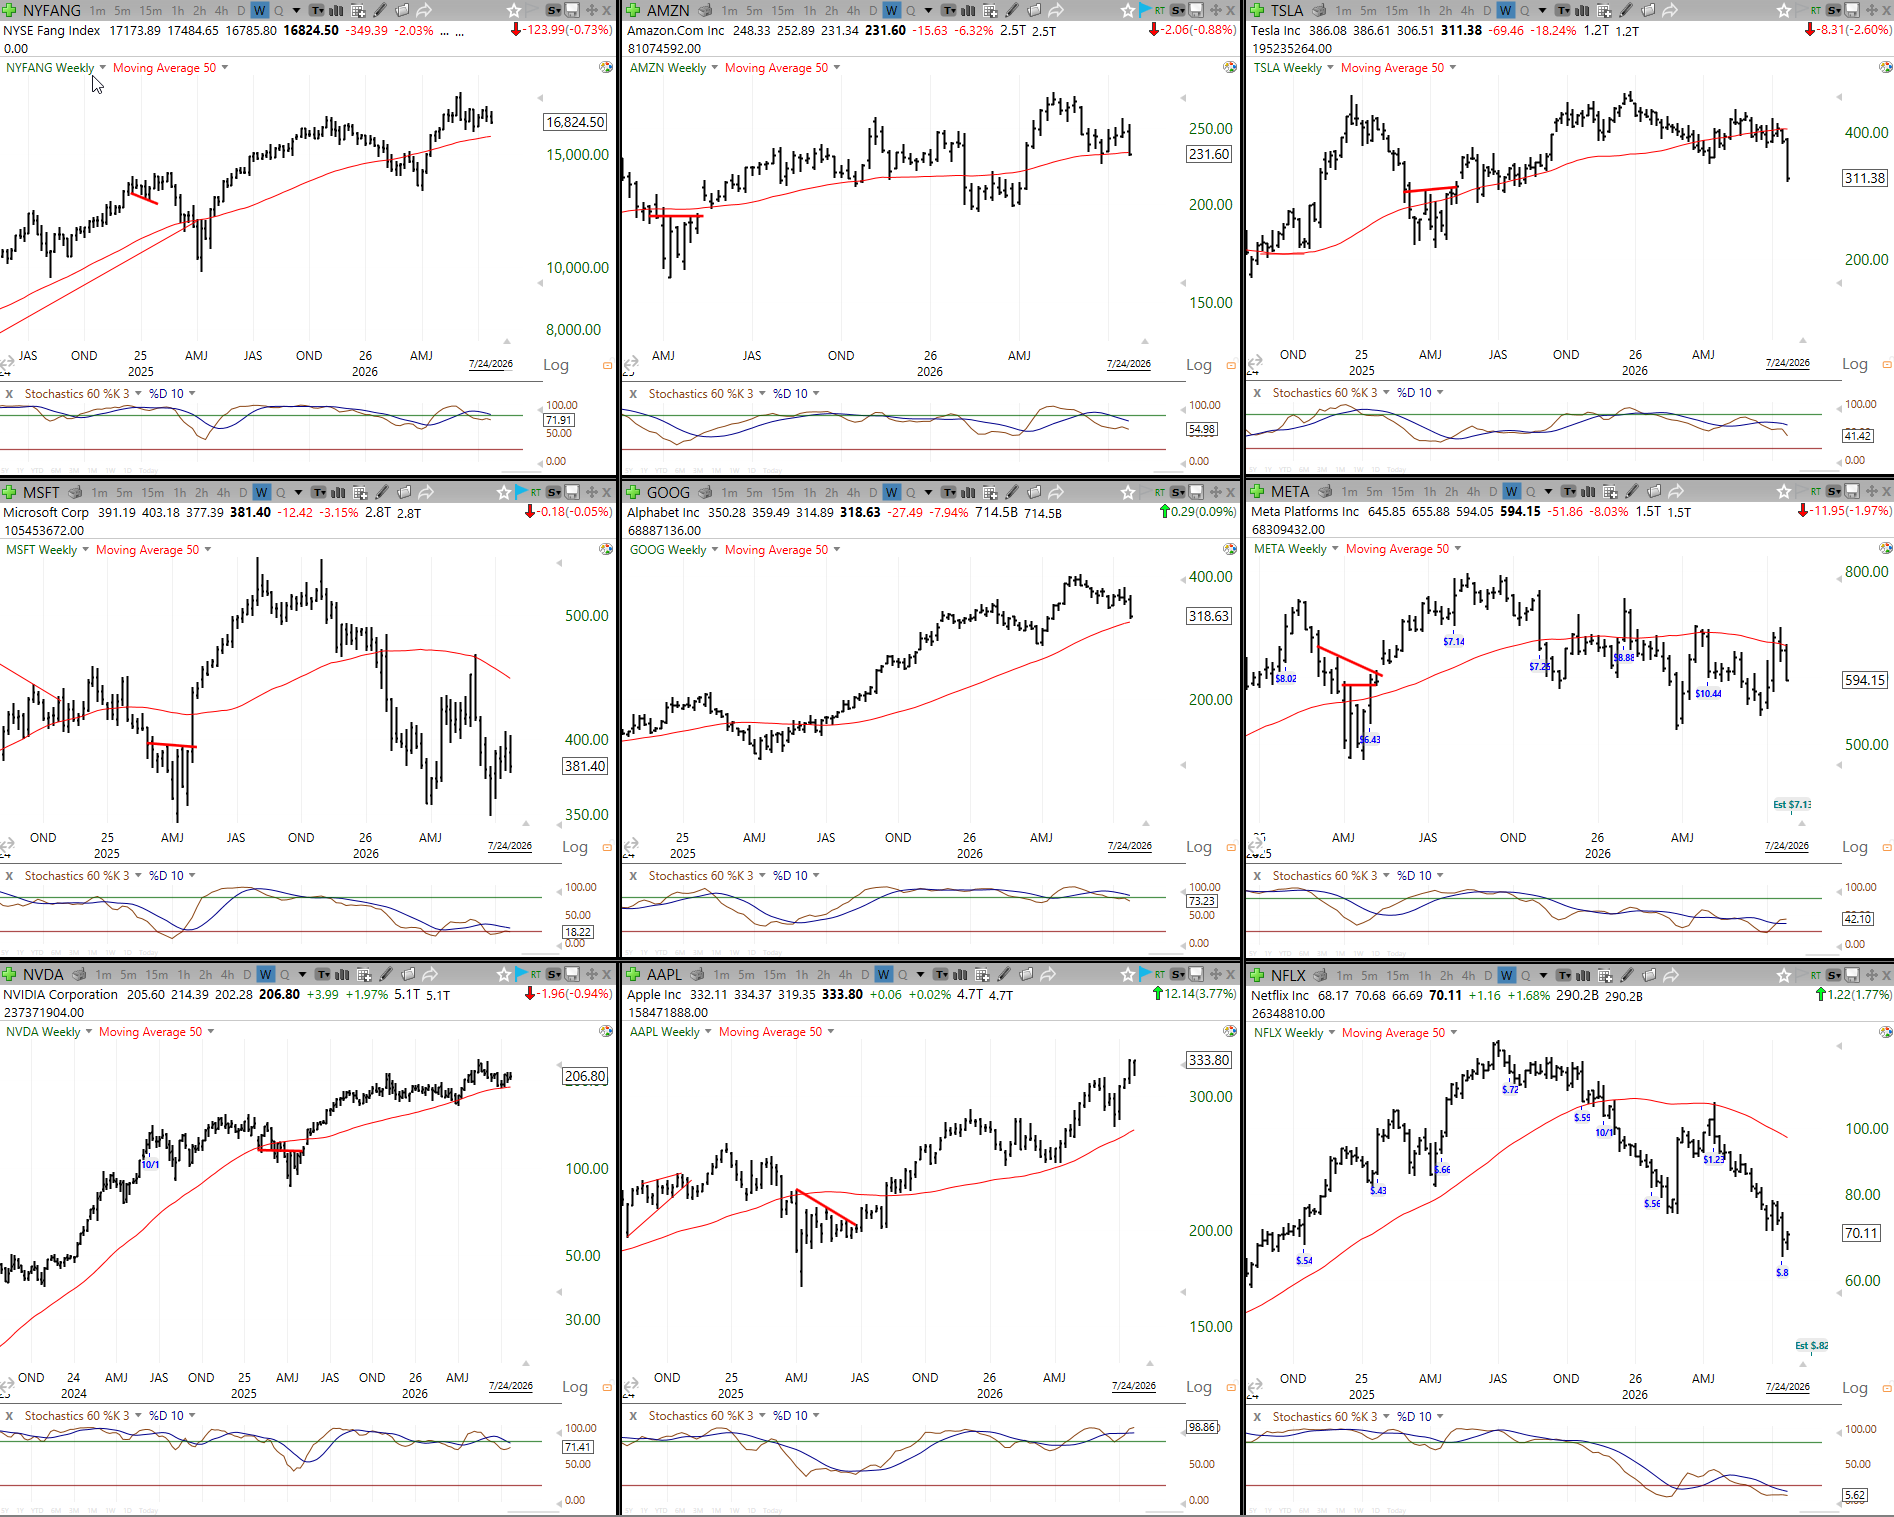
Etter Alphabet og Tesla leverte tall falt Magnificent 7 med 787 milliarder dollar i samlet markedsverdi, og Nasdaq hadde sin svakeste dag siden april 2025. Rent teknisk ser dette alvorlig ut, men flere av de store teknologiselskapene har falt ned mot viktige langsiktige trendlinjer og støtteområder. Alphabet falt rett inn i et område aksjen som kursen teknisk sett bør holde. Amazon har ikke lenger en like klar mellomlangsiktig trend. Tesla tester på sin side trendlinjen som har ligget under aksjen siden bunnen i 2024.

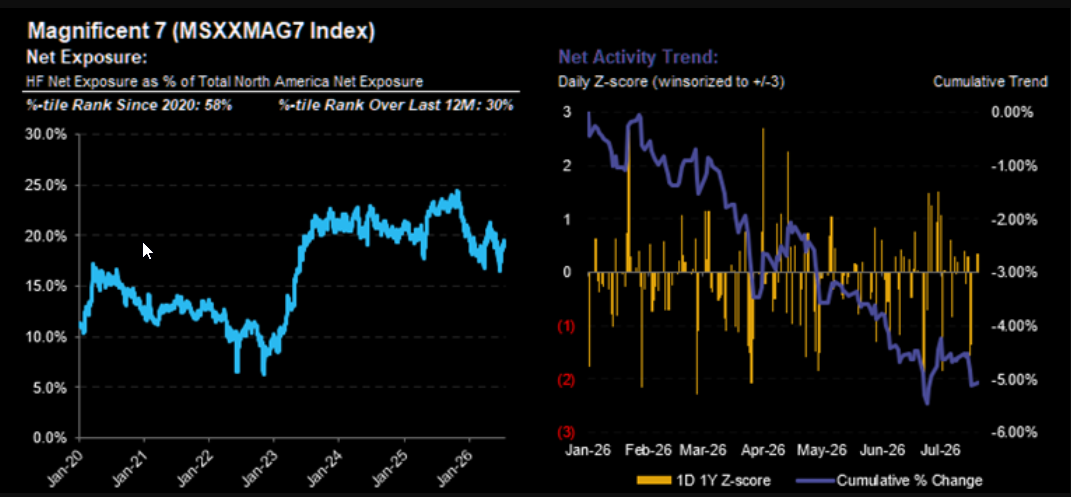
I forkant hadde Hedgefondene allerede redusert Mag7-eksponeringen kraftig før resultatsesongen. Long/short-forholdet i gruppen var nede rundt sitt 25.prosentil siden 2018, hvilket sier sitt. Nettoeksponeringen var tatt ned, og bruttoeksponeringen var også redusert.

Det betyr at mye av den kortsiktige kapitalen allerede hadde forlatt mega caps selskapene. Det gjør det vanskeligere å si at det står en stor hedgefond-kø igjen som må selge.

Men det er en viktig hake siden kursnedgangen etter Alphabet og Tesla resultatfremleggelsen kom til tross for at posisjoneringen allerede var mindre crowded. Det betyr at selgerne i større grad kan ha vært long-only-fond, retail og ETF-fond. Det er alltid vanskelig å vurdere aksjene når gruppen ser teknisk sårbar ut, men på samme tid ikke er crowded basert på posisjonering.

Den gamle avtalen med markedet er revurdering

AI-handelen har bygget på en slags stilltiende avtale mellom selskapene og investorene. Selskapene fikk lov til å bruke enorme summer i dag, fordi markedet trodde at de senere ville dominere AI-økonomien og tjene pengene tilbake med god margin.

Den avtalen fungerte så lenge investorene trodde at etterspørselen etter AI-compute ville vokse raskt nok til å absorbere nesten all kapasitet som ble bygget. Det var dette som løftet chips, datasentre, kraft, kjøling, fiber, hyperscale cloud og egenutviklede chips. Denne avtalen er nå under revurdering.

På et tidspunkt må investeringene begynne å løfte marginene, ikke bare ta ned den frie kontantstrømmen. Alphabet viste hva markedet frykter: Kvartalsvis capex på 44,9 milliarder dollar mot operasjonell kontantstrøm på 39,1 milliarder dollar. Fri kontantstrøm ble negativ for første gang siden børsnoteringen i 2004.

Tilbakekjøpene har vært null i to kvartaler etter en lang periode med jevnlige tilbakekjøp. I tillegg har selskapet hentet egenkapital.

Dette er ikke slik markedet vanligvis priser et programvareselskap. Det minner mer om kapitalintensiv infrastruktur.

Software-multippel eller utility-multippel?

Dette er kanskje det viktigste punktet vedrørende verdsettelsen i hele analysen.

Software-selskaper får høye multipler fordi ekstra inntekter normalt kan skaleres med lave marginalkostnader. Når produktet først er utviklet, koster det relativt lite å selge mer av det.

Et datasenter fylt med hundretusener av strømkrevende GPU-er er noe helt annet. Det krever kapital, strøm, kjøling, eiendom, nettverk, vedlikehold og kontinuerlig oppgradering. Det er mer fysisk, mer kapitalintensivt og mindre lettskalert enn ren programvare.

Hvis markedet begynner å se de største AI-plattformene mer som kapitalintensive infrastrukturselskaper enn som software-selskaper, kan multiplene til selskapene endre seg, som igjen betyr økt risiko for aksjene.

Det betyr ikke at selskapene blir dårlige, men et godt selskap kan være verdt mindre dersom kapitalbehovet viser seg å bli langt høyere enn hva investorene tidligere har lagt til grunn.

Meta blir den neste testen

Meta blir en av de viktigste rapportene til uken fordi selskapet kan vise en mer direkte retning fra AI-investeringer til inntekter.

Meta har skapt flere mulige inntektskilder fra AI. Det gjelder abonnementer for forbrukere og innholdsskapere, samtaler mellom brukere og bedriftsagenter i meldingstjenestene, og mulig salg av compute eller tilgang til egne modeller. Dersom Meta kan vise at AI-infrastrukturen ikke bare forbedrer annonsemotoren, men også skaper nye direkte inntektsstrømmer, kan markedet reagere positivt. Hvilket er forskjellen på indirekte og direkte monetisering av forrretningsmodellen.

Indirekte monetisering betyr at AI gjør eksisterende virksomhet bedre. Direkte monetisering betyr at kundene faktisk betaler for AI-produktet, compute-kapasiteten eller modelltilgangen, og markedet er nå inne i fasen hvor det vil ha mer av det siste.

 Alle leier av alle

Samtidig er det en merkelig side ved utviklingen. Anthropic skal være i tidlige samtaler om å leie compute for rundt 10 milliarder dollar fra Meta. Google planlegger på sin side å leie tredjepartskapasitet, blant annet fra SpaceX, som nå eier xAI og datasentre i Memphis.

Det betyr at selskapene i AI-økosystemet gradvis blir både utleiere og leietakere.

·       Alle bygger kapasitet.

·       Alle trenger kapasitet.

·       Alle forsøker å sikre seg tilgang.

·       Og alle forsøker å utnytte eventuell overskuddskapasitet.

Det kan være rasjonelt. Hvis man kan leie ut kapasitet til høy pris, gir det bedre kapitalutnyttelse.

Men det kan også være et tegn på at bildet er mer nyansert enn hva markedet liker. Dersom store deler av AI-etterspørselen kommer fra AI-selskaper som leier kapasitet av hverandre, må investorene spørre hvor mye av dette som er reell sluttetterspørsel, og hvor mye som er intern kapasitetsbygging i samme økosystem. Dette kommer nok til å bli et sentralt spørsmål fremover.

2027 blir det alle kommer til å fokusere på

Investorene kommer til å høre nøye etter når selskapene snakker om 2027-capex. Etter Alphabets kapitalinnhenting har meglerselskapene forventninger for 2027-capex steget til 325–350 milliarder dollar. Amazon ligger rundt 300 milliarder dollar. Meta ventes i området 200–225 milliarder dollar. Dette er enorme tall, og markedet kan stille seg spørsmål om hvordan de skal få dette tilbake.

Det vanskelige for selskapene er at begge retninger kan være problematiske. Hvis de guider capex for lavt, kan markedet frykte at AI-etterspørselen ikke er så sterk som antatt. Hvis de guider capex for høyt, kan markedet frykte at fri kontantstrøm og balansen blir presset.

Det betyr i klartekst at selskapene må balansere dette meget godt via resultatfremleggelsene.

Selskapene må vise at de investerer nok til å vinne AI-kappløpet, men ikke så mye at aksjonærene føler at de finansierer et ubegrenset byggeprosjekt uten at det er noen synlig avkastning.

Forpliktelsene er større enn capex viser

Et annet viktig poeng er at de selve capex-tallene ikke viser hele bildet. En økende del av kapasiteten finansieres gjennom partnere, og egne chips kan etter hvert redusere kostnaden per enhet compute. Det gjør at belastningen blir mindre synlig på balansen.

Men motsatt vei trekker Alphabets kjøpsforpliktelser. De var på 811 milliarder dollar ved utgangen av juni, opp nesten 500 milliarder dollar på ett kvartal. Rundt 200 milliarder dollar forfaller innen ett år.

Dette er viktig fordi slike forpliktelser ligger utenfor den vanlige capex-beregningen. Markedet må derfor ikke bare spørre hvor mye selskapene investerer i år. Det må også spørre hvor mye de allerede har bundet seg til.

I klartekst: Regningen er stor uansett. Spørsmålet er hvordan den finansieres, og hvor raskt den gir avkastning.

IBM viser den andre siden av problemet

IBM fikk sitt største dagsfall siden 1968 etter å ha skuffet på omsetningen. Det spesielle var at forklaringen ikke var svak AI-etterspørsel. Tvert imot. Kundene brukte budsjettet på servere, lagring og minne for å sikre seg AI-kapasitet før prisene steg. Store avtaler ble skjøvet ut, og infrastrukturinntektene falt.

IBM ble altså straffet fordi kundene brukte penger på AI-infrastruktur i stedet for IBM.

Setter man dette ved siden av Alphabet, får man et interessant bilde. Alphabet falt fordi selskapet bruker for mye på AI. IBM falt fordi kundene bruker pengene sine på AI-hardware i stedet for andre teknologiprosjekter.

Det betyr i klartekst at markedet nå kan finne en grunn til å selge nesten uansett kapitaldisiplin. Bruker du for mye, blir kontantstrømmen et problem. Bruker du for lite, risikerer du å bli hengende etter. Står du utenfor hardware-syklusen, kan kundene prioritere andre leverandører. Det gjør at markedet nå er meget vanskelig og det er ikke gitt å vite retningen.

Nvidia er fortsatt midtpunktet i AI

Selv om Nvidia rapporterer senere, vil nesten alle teknologirapporter denne uken bli vurdert gjennom Nvidia og halvlederkjeden. Hver dollar Microsoft, Meta, Amazon eller Alphabet investerer i AI-infrastruktur, blir i praksis et etterspørselssignal for Nvidia, minne, nettverk, kjøling, strøm og datasentre.

Det motsatte gjelder også. Dersom hyperscalerne antyder at de vil roe ned tempoet, vil det slå direkte inn i forventningene til chip-produsenter, utstyrsleverandører, kraftselskaper, datasenterutviklere og hele AI-infrastrukturen.

Det er derfor denne uken betyr mer enn bare resultatene til noen store teknologiselskaper. Den er en test av den største investeringssyklusen i moderne tid!

Hva markedet egentlig vil høre

Ledelsen til mega caps kommer til å få de samme spørsmålene, bare formulert på ulike måter:

·       Hvor mye mer capex kommer i 2027?

·       Når blir AI-produktene store nok til å påvirke inntektene?

·       Betaler bedriftskundene nok til å forsvare infrastrukturen?

·       Hvor raskt kan marginene hente seg inn?

·       Holder etterspørselen tritt med kapasiteten som bygges?

·       Hvordan skal dette finansieres?

·       Når kommer fri kontantstrømmen tilbake?

Dette er ikke spørsmål som kan besvares med store visjoner alene. Markedet vil ha konkrete tall, timing og troverdighet.


Hvorfor dette kan bli kursdrivende

Hvis Microsoft, Meta, Amazon og Apple leverer gode tall, god guiding og bedre forklaring på AI-avkastning, kan det gi en kraftig rekyl. Posisjoneringen er lettere enn før, og mange hedgefond har redusert Mag7-eksponeringen. Det betyr at gode nyheter kan tvinge investorer tilbake i aksjene.

Hvis rapportene derimot bekrefter at capex bare fortsetter å stige uten at inntekter og kontantstrøm følger etter, kan markedet gå inn i en ny reprising. Da vil ikke bare hyperscalerne rammes. Da kan halvledere, datasentre, kraft, kjøling, minne og hele AI-verdikjeden få mer salgspress.

Det er derfor inneværende resultatsesong er så viktig. Den skal avgjøre om AI-temaet kan gå videre med nytt lederskap, eller om markedet begynner å prise inn at «growth at any cost» har nådd grensen.

Relevans for aksjemarkedet

For det brede markedet er dette avgjørende fordi Mag7 fortsatt har enorm indeksvekt og ca. 40 % av S&P 500. Dersom disse aksjene stabiliserer seg, kan S&P 500 og Nasdaq holde seg langt bedre enn svakheten i enkelte mindre AI-underleverandører skulle tilsi. Hvis de store plattformene derimot faller samtidig med semiconductors, blir det vanskeligere for indeksene å skjule uroen.

Dette er også viktig for sektorer utenfor teknologi. AI-capex påvirker kraft, industri, eiendom, bygg, råvarer, kredittmarkedet og lange renter. Hvis kapitalbruken fortsetter å øke, kan det løfte investeringsaktiviteten i økonomien, men også presse kredittspreader og finansieringskostnader.

AI er dermed ikke lenger bare en isolert veksthistorie, men det er faktisk blitt så stort at det styrer faktisk retningen til markedet.

Kilde: Big Tech AI Earnings Preview.


DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel.
Historisk utvikling er ingen garanti for fremtidig avkastning.

July 26
• Edited (Jul 26, 2026)
Image from Roger K.'s post

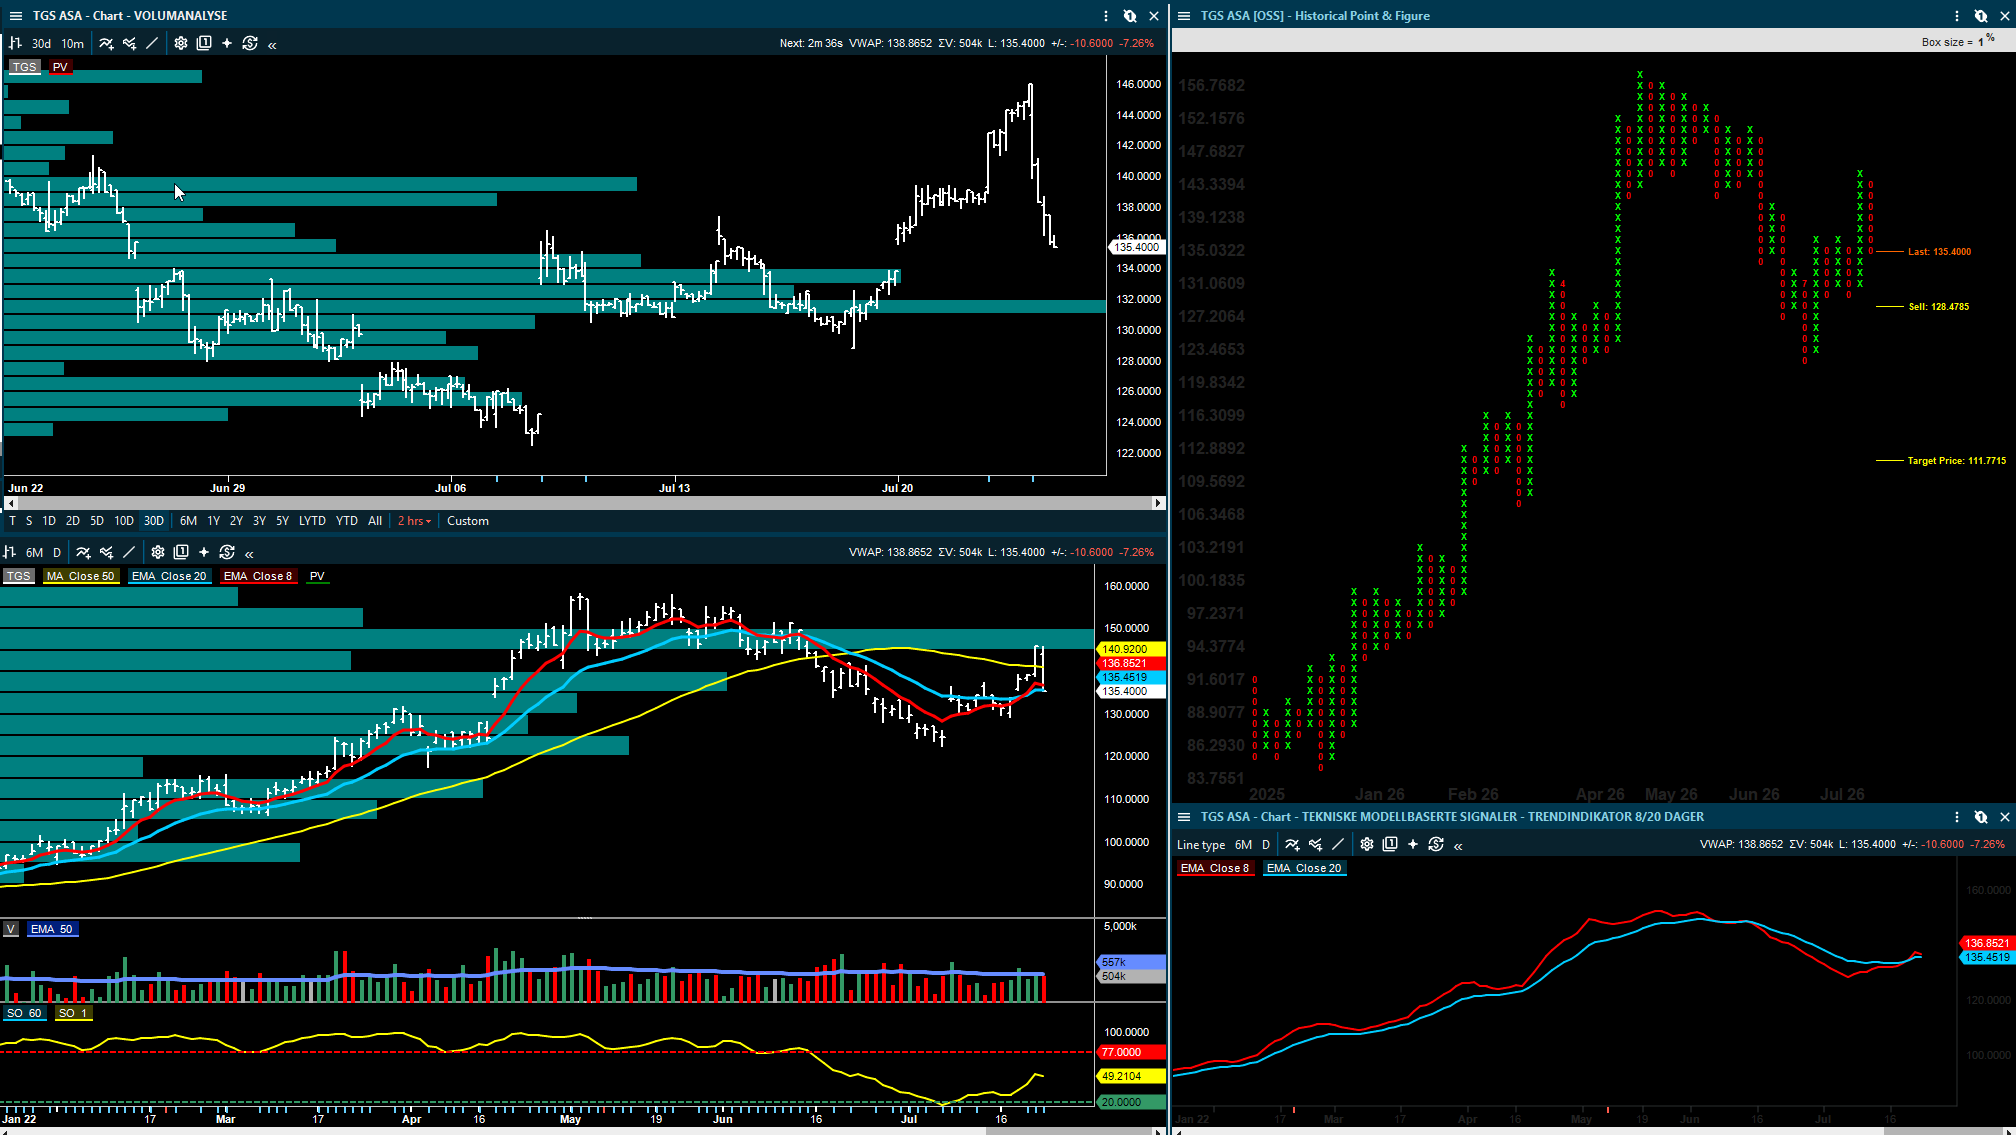
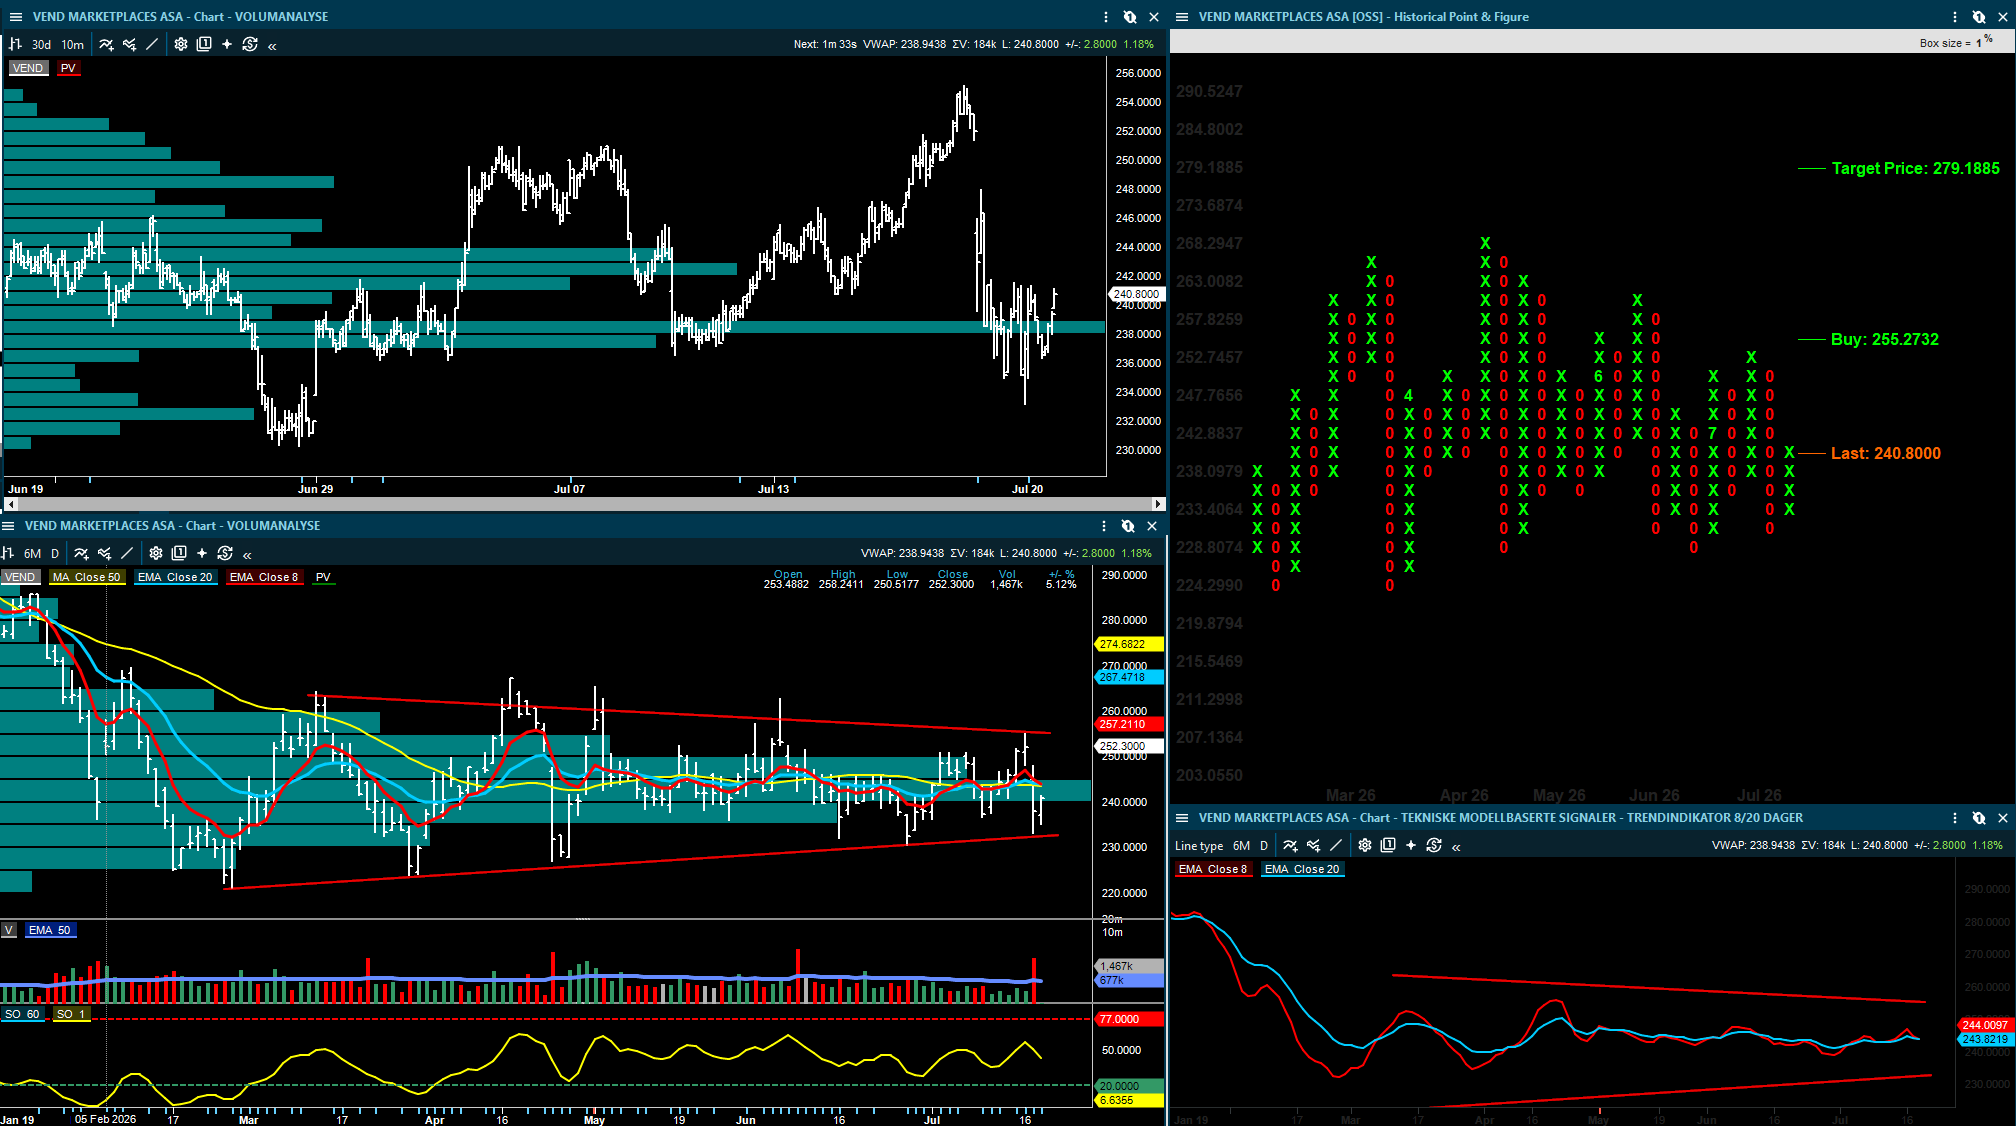
VEND MARKETPLACES ASA – Bekreftet PF-salgssignal ved 228.80, med indikativt kursmål 209 og svekket momentum i alle tidsperspektivene

Jeg stoppet opp ved Vend Marketplaces etter dagens tekniske gjennomgang av det norske markedet. Trekker frem aksjen siden det vil bli interessant å følge VEND siden alle de 4 tekniske modellene vi følger har utløst salgssignaler.

Kursen sluttet meget svakt og på fredagens laveste etter en ytterligere nedgang på til 225,00, ned 5,00 kroner eller -2,17 prosent.

Nedgangen kommer etter en lengre periode med fallende kurs, og det tekniske bildet viser at alle de fire modellene nå peker i samme retning. Når modellene konvergerer på denne måten, øker den tekniske sannsynligheten for follow-through på nedsiden.

Trendmodellen (8/20 dager)

Den korteste trendmodellen viser at EMA 8 dager (236,42) ligger under EMA 20 dager (240,30), og krysset mellom de to snittene har allerede skjedd i den negative retningen. Begge snittene faller noe som bekrefter at investorene ikke lenger er villige til å betale stadig høyere priser for å posisjonere seg i aksjen. Kursen på 225 kroner ligger under begge disse gjennomsnittene, som markerer en klar svekkelse i momentumet. Salgssignalet til trendmodellen understøttes av at dette også inntreffer under 50 dager snittet. Det bringer enda flere investorer, sett over de siste 2,5 mnd. over i en tapsposisjon.

Point & Figure – strukturell bekreftelse

Den historiske Point & Figure-grafen viser et spredt tre bunn salgssignal, som er et av de sterkeste signalene modellen kan generere. Utløsernivået lå ved 228,80, og med kursen nå notert til 225,00 er signalet utløst og bekreftet rent teknisk. Et slikt brudd under en tidligere bunn er i mange tilfeller en fundamental sentimentendring. Investorer som tidligere satt med urealisert gevinst fra de høyere nivåene lenger opp i formasjonen, er nå brakt over i en tapsposisjon, noe som øker sannsynligheten for at flere vil selge for å begrense videre tap.

Dette bygger oppunder et potensielt overheng av selgere. Det indikative kursmålet, beregnet ut fra formasjonens bredde og høyde, peker mot 209,21. Det at kursen har falt under kileformasjonen betyr i klartekst at mange investorer har kommet i en tapsposisjon, hvilket øker den tekniske risikoen.

Taktisk trendindikator (Slow Stochastics 60/3)

Den mellomlangsiktige trendindikatoren, som går over 60 dager, er nå omkring 37, hvilket er godt under 50-nivået, men fortsatt over 20-nivået. Dette bekrefter at aksjen befinner seg i et negativt trendregime, samtidig som den fortsatt ikke er nede i det mest oversolgte territoriet ennå. En stigningskoeffisient over 50 ville bekreftet reell akkumulering fra de store investorene, men dette er foreløpig ikke tilfellet, og indikatoren har ikke klart å etablere seg over dette nivået i den siste perioden. Dette igjen kan indikere at selgerne har tatt over kontrollen på kort sikt.

Volumprofil

Volumanalysen i dag chartet viser et tydelig høyt omsatt nivå rundt 240/245-nivået, hvor det historisk har vært stor omsetning. Kursen har nå brutt ned under dette nivået, og det som tidligere fungerte som et akkumuleringsområde, fremstår nå som et potensielt motstandsnivå på vei opp igjen. Under dagens kursnivå er det lite med underliggende støtte igjen i profilen, ettersom de mest omsatte nivåene i hovedsak befinner seg høyere opp i chart strukturen. Dette betyr at en eventuell videre nedgang har begrenset teknisk støtte fra tidligere akkumuleringsnivåer.

Chart strukturen og markedspsykologi

Ser man på de lengre tidsperspektivene, bekrefter både den ukentlige og den månedlige grafen samme bilde. I uke chartet ligger kursen under både det 40 ukers glidende snittet (260,32) og det 10 ukers glidende snittet (240,74), etter et kraftig fall fra toppen. Det er samtidig bygget en kileformasjon, og et brudd ned fra en slik gir kraftigere understøttelse for andre tekniske salgssignaler. Brudd ned fra en slik formasjoner skaper i mange tilfeller sentimentendringer ettersom dette betyr at mange investorer, som har bygget posisjoner gjennom konsolideringen, nå sitter i en tapsposisjon.

En slik situasjon og formasjon øker det psykologiske presset i markedet, ettersom investorer som ønsker å begrense tapene sine, kan bidra til ytterligere salgspress. Samtidig som dags-rekyler da kan brukes til å selge på.

Totalbildet

Alle de fire tekniske modellene vi bruker peker i samme negative retning for Vend Marketplaces. Trendmodellen viser negativ momentumutvikling på kort sikt, Point & Figure-modellen har generert og bekreftet et av sine sterkeste salgssignaler med et indikativt kursmål mot 209,21, den taktiske trendindikatoren bekrefter et regime uten positiv trend understøttelse, og volumprofilen viser redusert underliggende støtte etter brudd under det mest omsatte nivået.

Chart strukturen på både ukentlig og månedlig basis underbygger det samme bildet. Dette er imidlertid modellobservasjoner basert på objektive nivåer, skal ikke brukes som en fasit. Utviklingen kan snu selv med tekniske signaler i den ene eller andre retningen.


DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
July 26
Image from Roger K.'s post
1 / 7
Image from Roger K.'s post
2 / 7
Image from Roger K.'s post
3 / 7
Image from Roger K.'s post
4 / 7
Image from Roger K.'s post
5 / 7
Image from Roger K.'s post
6 / 7
Image from Roger K.'s post
7 / 7

Posisjoneringen i markedet har bedret seg, men er ikke friskmeldt

Det mest interessante med dagens marked er at mye av den mest ekstreme posisjoneringen allerede er tatt ned, samtidig som det fortsatt ikke føles som at markedet rent tekniske har kommet ned mot en trygg bunn. Det er nettopp denne motsetningen som gjør investeringsbildet vanskelig på kort sikt.

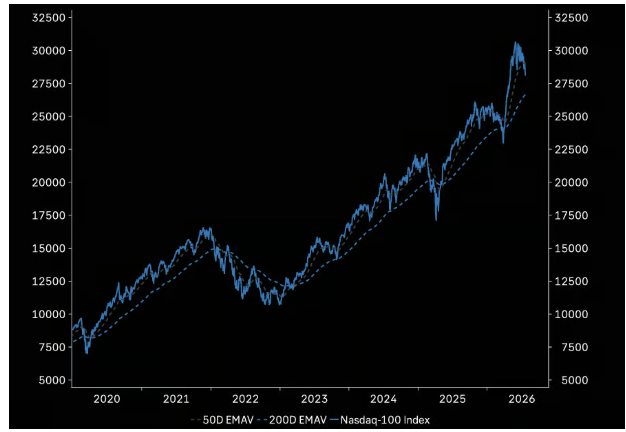
Nasdaq 100 er ned rundt 7 prosent i juli og ligger an til sin svakeste juli-måned på 22 år. Det er en kraftig reaksjon, spesielt siden dette kommer etter en periode hvor AI, halvledere, minne og de store teknologiselskapene har vært selve motoren i markedet. Samtidig har oljeprisen og rentene steget på grunn av Iran-risikoen. Det betyr at markedet ikke bare har fått en teknisk korreksjon, men har også fått mer makromotvind.

På overflaten kan man argumentere for at det snart bør komme en rekyl. Flere sentiment- og posisjoneringsindikatorer er blitt langt mindre strukket. Men det store spørsmålet er om denne utvaskelsen er nok, eller om Nasdaq først må ned mot 200-dagers glidende snitt før markedet finner en mer troverdig bunn.

Hedgefondene har solgt Mag7

Et av de tydeligste signalene er at hedgefondene har solgt Mag7 gjennom året. Ifølge Morgan Stanley Prime Brokerage er long/short-forholdet i Mag7 nå nede rundt 10. prosentil det siste året. Det betyr at hedgefondene nesten ikke har vært mindre long denne gruppen de siste tolv månedene.

Dette er viktig av to grunner.

·       For det første betyr det at mye av den mest åpenbare hedgefond-risikoen i Mag7 allerede er redusert. Det gir mindre brennstoff for videre tvangssalg fra akkurat denne investorgruppen.

·       For det andre viser det at de profesjonelle aktørene har begynt å skille mellom AI-temaet og aksjene som har båret temaet. Det er ikke lenger nok å eie de største teknologinavnene ukritisk. Markedet krever mer bekreftelse på inntjening, fri kontantstrøm og avkastning på AI-investeringene.

Det er altså ikke bare et teknisk nedsalg, men det er en reprising av tillit.

Retail har trukket seg kraftig tilbake

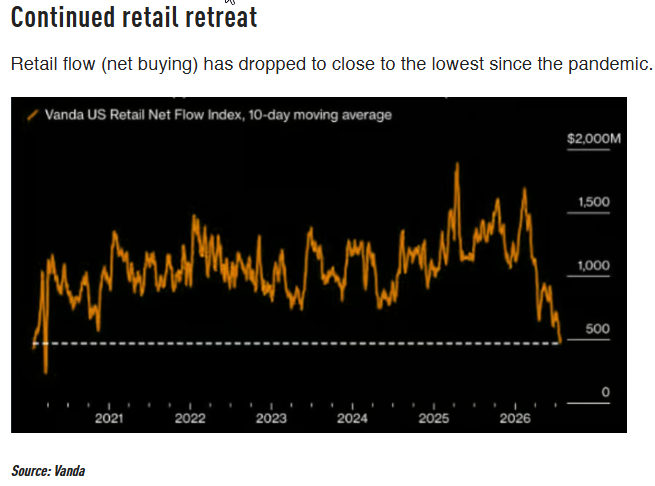
Den andre viktige observasjonen er retail-flow. Vanda-dataene viser at private investorers nettokjøp har falt ned mot de laveste nivåene siden pandemien.

Dette er et stort skifte. Gjennom mye av oppgangen har private investorer vært en stabil kjøperbase. De har kjøpt dippene, kjøpt momentum og bidratt til at korreksjoner raskt har blitt reversert. Når denne kjøpergruppen trekker seg tilbake, mister markedet en viktig støtdemper.

Samtidig kan dette også tolkes positivt på kort sikt. Når retail ikke lenger jager markedet på samme måte, er sentimentet mindre euforisk. Det kan gjøre en rekyl lettere dersom det blir mindre makro motvinder.

Men det er en forskjell på lavere eufori og kapitulasjon. Retail kjøper mindre, men det betyr ikke nødvendigvis at markedet har fått en klassisk bunn. Det betyr bare at den ukritiske kjøpsviljen er svekket.

Girede ETF-er har mistet mye kapital

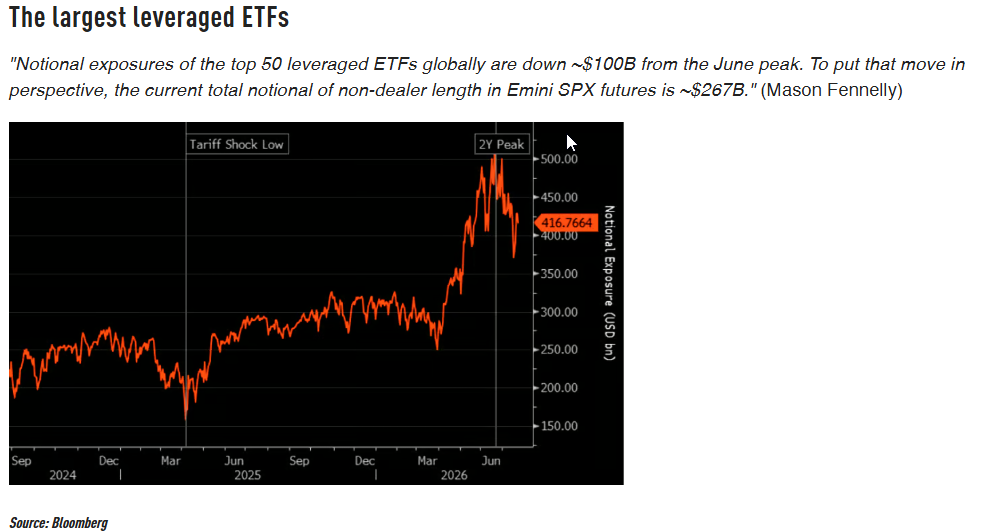
Et av de sunnere trekkene i markedet er at dollar-eksponeringen i de 50 største girede ETF-ene globalt er ned rundt 100 milliarder dollar fra toppen i juni, hvilket er en betydelig reduksjon.

For å sette dette i perspektiv er samlet ikke-dealer long-eksponering i E-mini S&P-futures anslått til rundt 267 milliarder dollar. En reduksjon på 100 milliarder dollar i girede ETF-er er derfor ikke småpenger. Dette er kapital som tidligere kunne forsterket både oppganger og nedganger.

Girede ETF-er er viktige fordi de må justere eksponeringen daglig. Når markedet stiger, kjøper de mer. Når markedet faller, selger de. Jo større produktene er, desto mer mekanisk flyt skaper de.

Når denne eksponeringen nå er kraftig redusert, blir markedet mindre mekanisk. Det betyr ikke at risikoen er borte, men det reduserer faren for at girede produkter alene presser frem nye store bevegelser.

I klartekst: noe av brennstoffet er tatt ut av markedet.

Halvlederne er vasket ut, men er ikke billige sett mot posisjoneringen

Semiconductor-posisjoneringen er også kraftig ned fra toppene, men den er fortsatt høy, hvilket er en viktig nyanse.

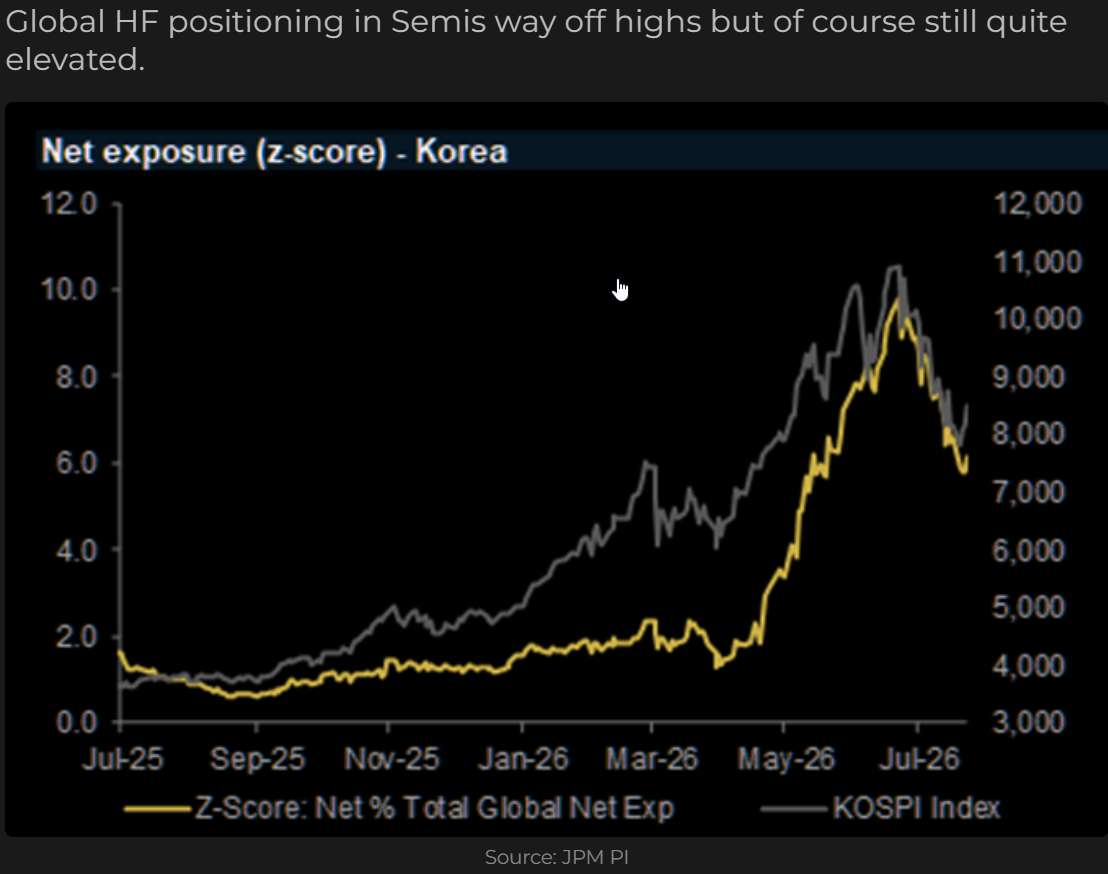
Markedet har fått et stort fall i halvledere, men det betyr ikke at alle har gitt opp sektoren. JPM-dataene viser at hedgefond-posisjoneringen er langt under toppen, men fortsatt ganske høy. Det samme gjelder Korea, som har vært en viktig proxy for minne, halvledere og global AI-risiko.

Dette betyr at vi ikke har en ren kapitulasjon. Vi har mer en kraftig reduksjon fra ekstreme nivåer. Det er markedsmessig viktig fordi halvledere fortsatt kan være sårbare hvis resultatene, capex-guidingen eller kredittmarkedet skuffer. Når posisjoneringen fortsatt er høy, er det flere investorer igjen som kan måtte redusere risiko dersom neste nyhet blir negativ.

Samtidig betyr den store reduksjonen fra toppen at risk/reward er mindre ensidig negativ enn for noen uker siden. Det er ikke lenger samme ekstreme eufori.

Hyperscalerne går sin egen vei

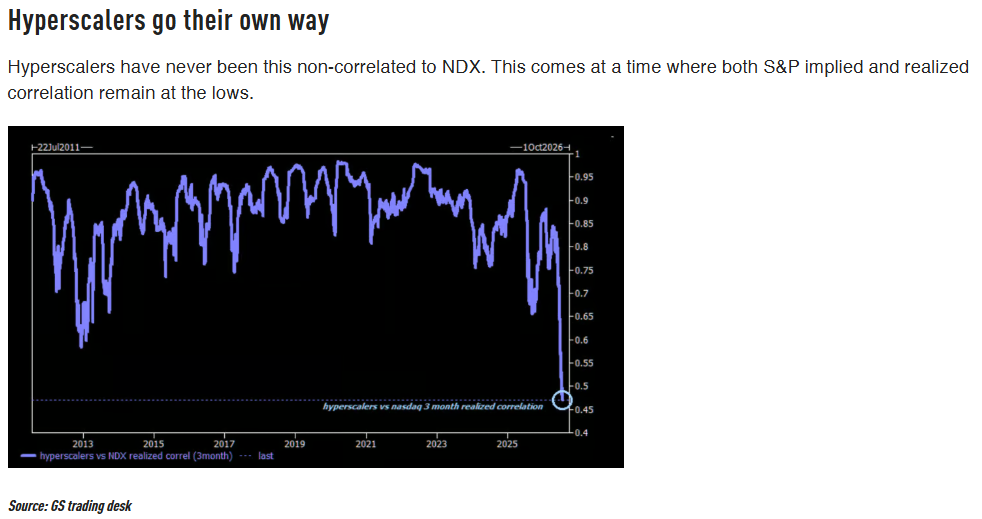
En av de mest interessante grafene i analysen er at hyperscalerne aldri har vært mindre korrelert med Nasdaq 100. Det skjer samtidig som både realisert og implisitt korrelasjon i S&P 500 ligger nær lave nivåer.

Dette forteller mye om markedet akkurat nå. Kapitalen behandler ikke lenger teknologi som én samlet gruppe. Hyperscalere, halvledere, minne, software, datasentre og AI-infrastruktur prises mer ulikt.

Det er et tegn på at markedet er blitt mer selektivt.

Dette kan være positivt for indeksene. Hvis halvledere faller, men hyperscalerne holder seg bedre, kan Nasdaq og S&P 500 stabiliseres. Hyperscalerne har stor markedsverdi og høy indeksvekt. De kan derfor dempe svakheten i andre AI-relaterte områder.

Men det kan også være et varsel. Når korrelasjonene blir ekstremt lave, kan indeksene skjule store bevegelser under overflaten. Hvis korrelasjonen plutselig stiger, kan flere aksjer begynne å falle samtidig. Da vil S&P 500 og Nasdaq i større grad reflektere uroen som allerede finnes i enkeltaksjer og sektorer.

JPMs posisjoneringsmodell blinker mer positivt

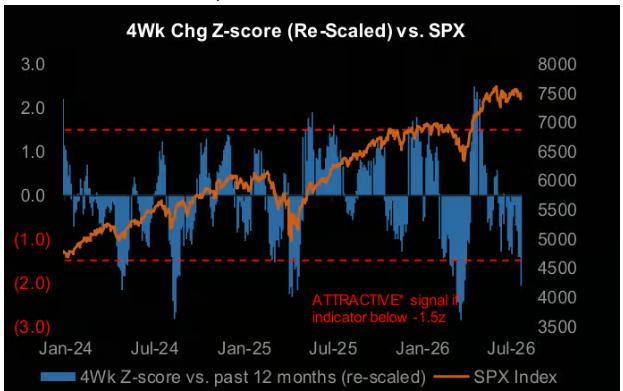
JPM peker på at den fire ukers endringen i deres Tactical Positioning Monitor har trigget terskelen på minus 1,5 standardavvik, som historisk har vært et mer attraktivt område. Aggregert posisjonering er lavere, og USA ligger rundt 19. prosentil.

Når posisjoneringen er kommet så langt ned, betyr det at markedet ikke lenger er like overfylt. Det gir bedre mulighet for en rekyl hvis nyhetsbildet stabiliseres. Det betyr også at dårlige nyheter kan få mindre effekt enn tidligere, fordi mange allerede har redusert risiko.

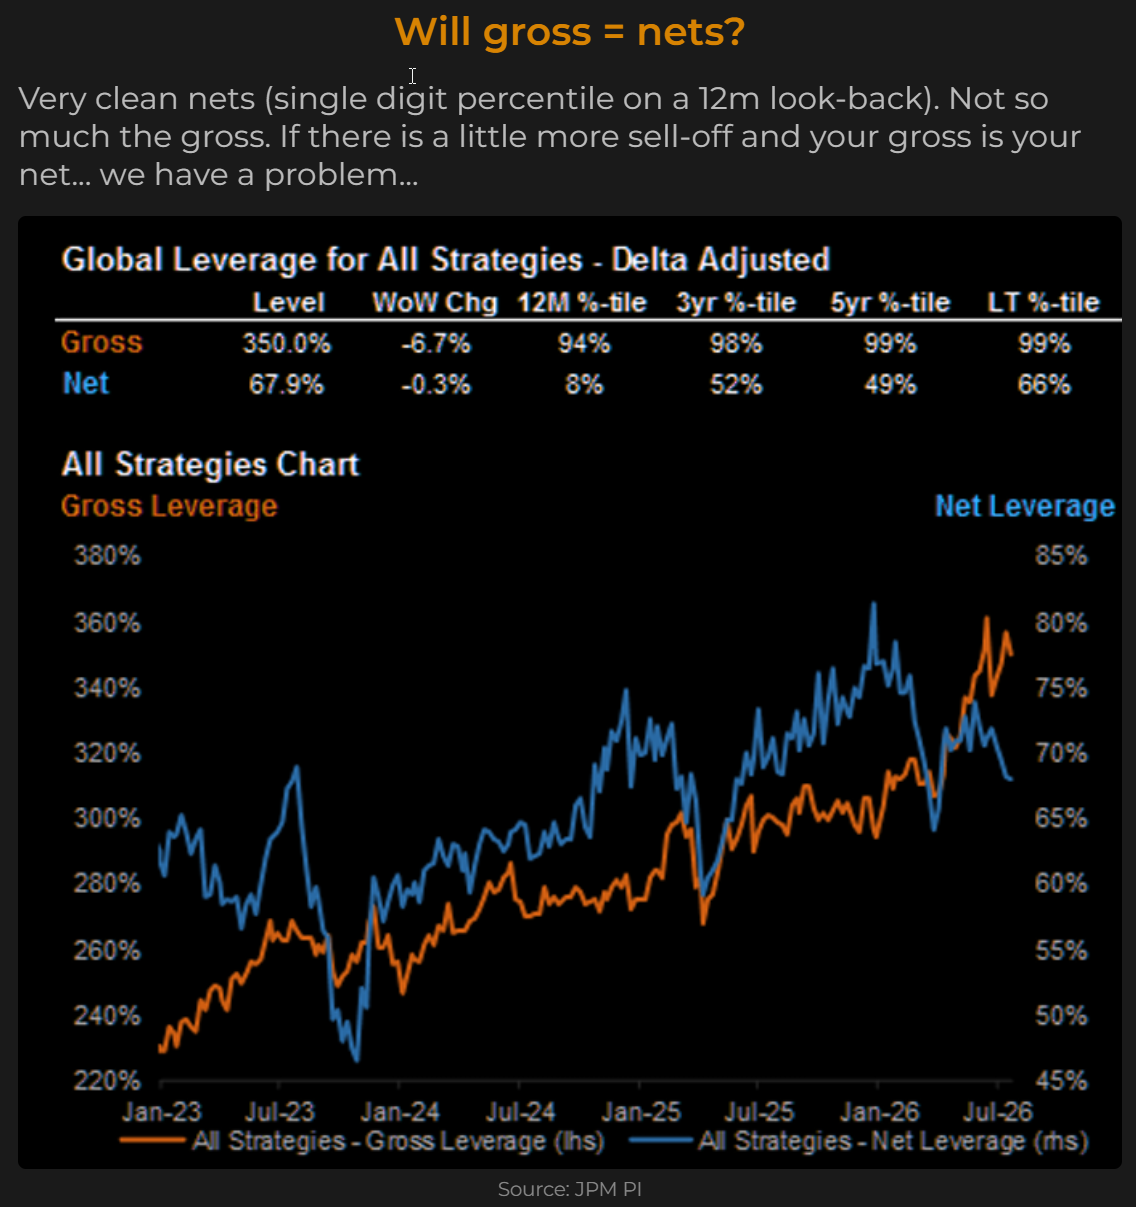
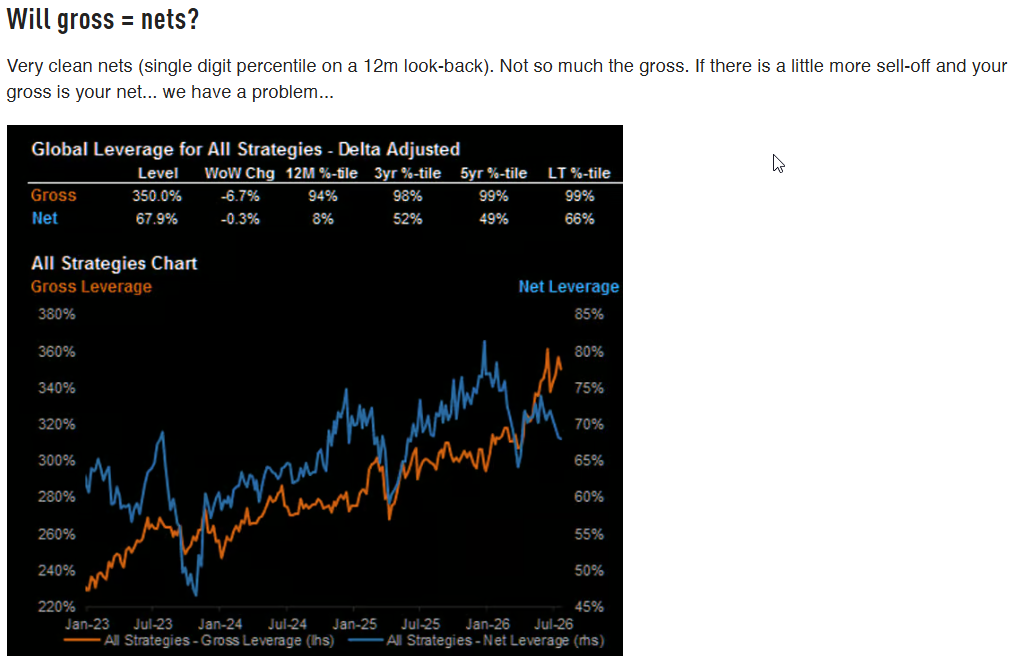
Men dette må ses sammen med de andre grafene. Nettoeksponeringen er renere, men bruttoeksponeringen er fortsatt høy. Det er her risikoen ligger.

Netto er ryddet opp, men brutto kan bli problemet

Dette er kanskje det viktigste poenget i hele posisjoneringsbildet. Nettoposisjoneringen ser renere ut. Mange fond har tatt ned long-eksponering og redusert risiko. Men bruttoeksponeringen er ikke like ryddig.

Hvis markedet faller videre, kan brutto bli netto.

Det betyr i klartekst at en portefølje som ser balansert ut på papiret, kan få problemer dersom både longs og shorts beveger seg feil vei samtidig. I en momentum-unwind kan de tidligere vinnerne falle, mens de aksjene som er shortet også stiger. Da fungerer ikke markedsnøytralitet slik den skal.

Dette er typisk for perioder hvor markedsfaktorene snur kraftig og samtidig. Fondene kan være lavt nettoeksponert, men fortsatt ha store posisjoner på begge sider. Hvis begge bøkene taper, må brutto reduseres. Da får markedet mer salgspress.

Derfor er det ikke nok å se på nettoeksponering alene, hvis det oppstår en situasjon hvor hedgefondene taper på aksjer og shorts samtidig.

Goldman viser fortsatt høy long/short-ratio

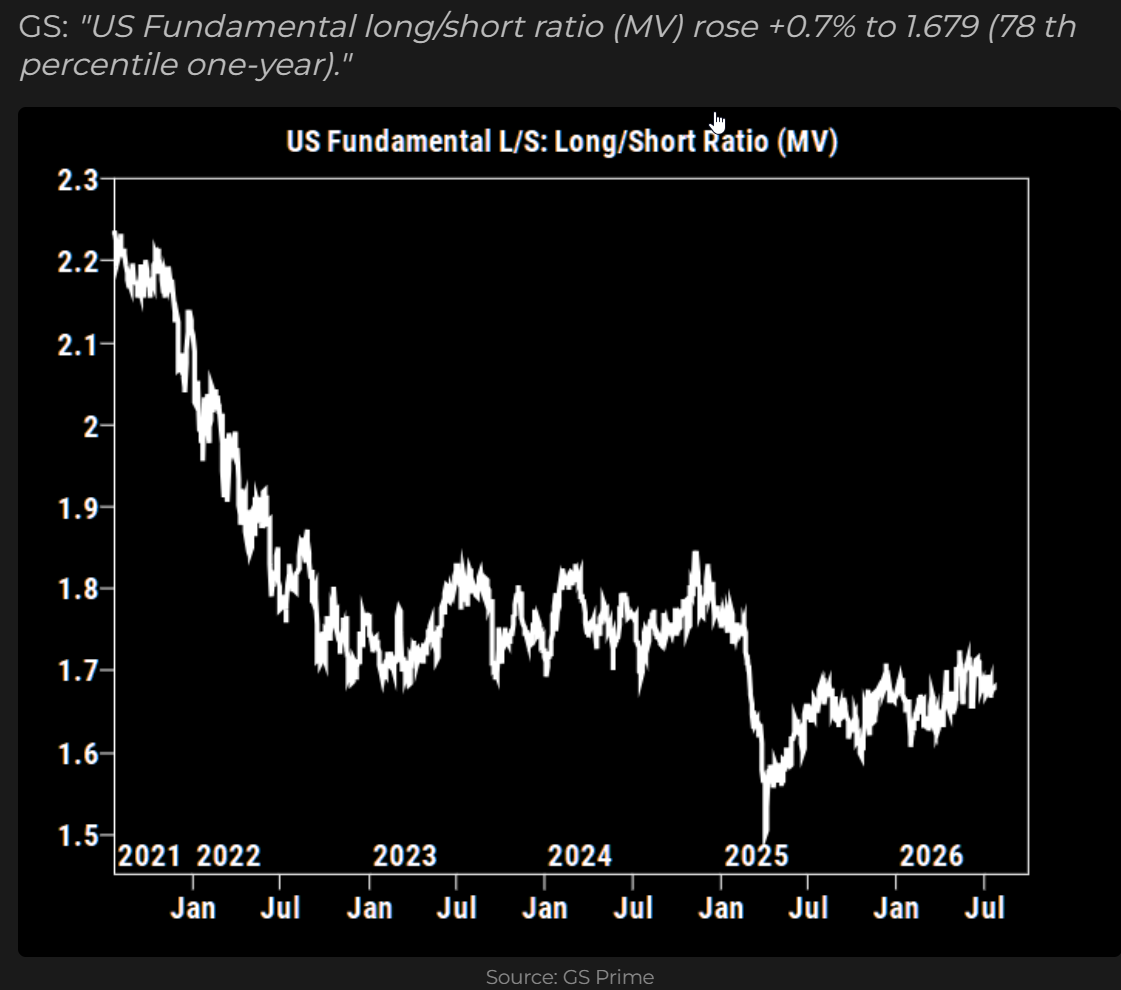
Goldman Prime viser at US Fundamental long/short-ratioen steg til 1,679, som er i den 78. prosentil det siste året. Dette passer ikke helt med bildet om at alle har de-risket.

Det forteller at posisjoneringen er blandet. Noen indikatorer viser utvaskelse, mens andre viser at fondene fortsatt har betydelig long-bias. Det gjør markedet vanskeligere å tolke.

Det betyr at man ikke kan konkludere med at alt er clean. Det riktige bildet er mer nyansert: mye av den ekstreme AI- og momentumrisikoen er tatt ned, men systemet er ikke lavt posisjonert overalt.

Dette er grunnen til at markedet kan få en rekyl, men fortsatt være sårbart for et nytt nedsalg.

Lock-up-utløp kan gi ny aksjetilførsel

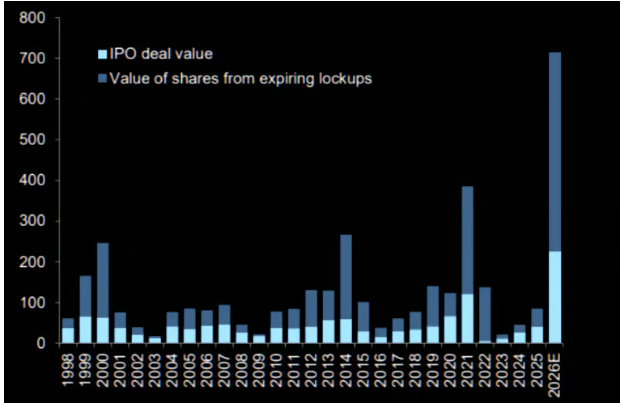
Den mest negative grafen i rapporten handler om lock-ups. Goldman peker på at IPO aksjer sammen med kommende lock-up utløper, kan dette øke tilbudet av aksjer betydelig.

Dette er en annen type risiko enn vanlig posisjonering. Her handler det ikke om hedgefond som må redusere risiko. Det handler om ny aksjetilførsel fra eiere som endelig får lov til å selge.

Dette kan bli viktig i selskaper hvor private eiere, ansatte, tidlige investorer eller venturefond sitter med store gevinster. Når lock-up-perioder utløper, kan en del av disse aksjene komme ut i markedet. SpaceX-prisaksjonen trekkes frem som et eksempel på hvor sensitivt markedet kan være for slik supply.

Dette er markedsmessig bearish fordi det kommer på et tidspunkt hvor risikoviljen allerede er svakere. Et marked med sterk etterspørsel kan absorbere ny aksjetilførsel. Et marked hvor retail trekker seg tilbake, hedgefond reduserer risiko og tech er under press, kan få større problemer med å absorbere samme tilbud.

Det betyr ikke at alt kommer ut på én gang. Men det betyr at markedet må prise inn tilførsel av mer aksjer.

Hvorfor kan det likevel komme en rekyl

Til tross for alle risikopunktene i denne analysen finnes det argumenter for at en kortsiktig rekyl kan nærme seg.

Nasdaq er allerede kraftig ned i juli. Mag7-eksponeringen hos hedgefond er lav. Retail har trukket seg tilbake. Girede ETF-er er redusert. JPMs posisjoneringsmodell er i et mer attraktivt område. Semis og Korea er betydelig ned fra toppene.

Dette er normalt ingredienser som kan gi en kontra-bevegelse opp, spesielt hvis oljeprisen roer seg, rentene faller litt eller resultatsesongen gir bedre signaler enn fryktet. Markedet trenger ikke mye for en rekyl når mange allerede har redusert risiko.

Hvorfor markedet likevel kan falle videre

Problemet er at dette ikke bare er en posisjoneringshistorie. Det finnes fortsatt fundamentale og strukturelle risikofaktorer.

Olje og renter stiger på grunn av Iran. AI-kredittmarkedet er under press. Hyperscaler-capex må finansieres. Semis-posisjoneringen er lavere, men fortsatt høy. Bruttoeksponeringen i fond kan bli et problem. Lock-up-utløp kan øke aksjetilbudet. Og Nasdaq kan fortsatt trekkes mot 200-dagers glidende snitt hvis flere tekniske nivåer brytes. Det er derfor bildet ikke er entydig bullish, selv om posisjoneringen er lettere. En rekyl kan komme, men det betyr ikke nødvendigvis at korreksjonen er ferdig.

Hva er det viktigste å følge?

·       Det første er om Nasdaq klarer å stabilisere seg før 200-dagers glidende snitt. Hvis den ikke gjør det, kan flere trendfølgende modeller og risikobaserte fond redusere eksponering.

·       Det andre er om hyperscalerne fortsetter å skille seg positivt fra resten av Nasdaq. Hvis de gjør det, kan indeksene stabiliseres. Hvis de også begynner å falle, blir bildet raskt langt svakere.

·       Det tredje er semis og Korea. De har vært kjernen i AI- og minne momentum. Hvis de ikke klarer å bygge en solid bunn, er det vanskelig å friskmelde AI-temaet.

·       Det fjerde er retail-flow. Dersom retail-kjøpene kommer tilbake på svakhet, får markedet en støtdemper. Hvis retail fortsetter å trekke seg unna, blir det mindre naturlig dipp-kjøping.

·       Det femte er lock-up-supply. Ny aksjetilførsel inn i et svakt marked kan forlenge presset, særlig i tidligere høyvekst- og private-marked-favoritter.

Konklusjon

Posisjoneringsbildet er blitt klart bedre enn det var i juni. Hedgefond har solgt Mag7, retail-kjøpene har falt kraftig, girede ETF-er er redusert med rundt 100 milliarder dollar i notional eksponering, og JPMs modell viser lettere samlet posisjonering. Dette gjør at markedet kan være nærmere en kortsiktig rekyl.

Men det er ikke det samme som at markedet er friskmeldt.

·       Halvleder- og Korea-posisjoneringen er fortsatt høy.

·       Bruttoeksponeringen i fond er fortsatt høy.

·       Goldman viser at long/short-ratioen fortsatt ligger i øvre del av ettårsintervallet.

·       Hyperscalerne går sin egen vei, hvilket kan stabilisere indeksene, men også skjule stor uro under overflaten.

·       I tillegg kan lock-up-utløp gi ny aksjetilførsel i et marked som allerede er mer nervøst.

Dette er derfor et marked hvor man kan få en teknisk bounce, men hvor det fortsatt er for tidlig å konkludere med at bunnen er solid og trygg. Posisjoneringen er ikke lenger ekstremt bullish, og det er positivt. Men markedet har fortsatt ikke fått en ren kapitulasjon. Derfor er risikoen mindre enn på toppen, men langt ifra borte. En rekyl kan komme, men hvis olje, renter, AI-kreditt eller lock-up-supply fortsetter å presse markedet, kan Nasdaq fortsatt måtte teste lavere tekniske støttenivåer før en mer solid bunn er på plass.

Kilde: Morgan Stanley Prime Brokerage, Vanda, JPMorgan Positioning Intelligence, Goldman Sachs Prime Brokerage og Goldman trading desk.

 DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
July 26
Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

Energi og AI-gjeld styrer fortsatt markedet og vil trolig gjøre dette på kort sikt

Markedet er tilbake i en fase hvor disse to temaene styrer markedet: energi og finansieringen av AI-utbyggingen.

Det første handler om olje, gass, raffinerte produkter og risikoen for at energiprisene igjen løfter inflasjonsfrykten. Det andre handler om den enorme kapitalen som kreves for å bygge datasentre, kjøpe chips, sikre strøm, bygge nettverk og finansiere hele AI-infrastrukturen.

Dette er egentlig to forskjellige historier, men de møtes i samme punkt: kapitalkostnaden. Hvis energiprisene stiger, øker inflasjons- og renterisikoen. Hvis AI-utbyggingen krever stadig mer gjeld, øker presset i kredittmarkedet. Begge deler kan gjøre finansieringen dyrere, og begge deler kan få direkte betydning for aksjemarkedet.

Det er derfor Goldman peker på at markedet igjen må følge energiprisene tick for tick, samtidig som kredittmarkedet begynner å prise inn kostnaden av AI-boomen.

Energi er tilbake som makrodriver

De siste ukene har markedet forsøkt å avgjøre om stresset i energi er alvorlig nok til å tvinge frem en politisk respons fra Trump-administrasjonen. Svaret avhenger av hvilket marked man ser på.

Energiprisene sier ja. Aksjemarkedet sier foreløpig nei.

S&P 500 ligger fortsatt nær toppnivåene, selv om det har vært betydelig uro under overflaten. Det gjør situasjonen vanskelig å tolke. På indeksnivå ser markedet fortsatt robust ut, men i energi, kreditt, enkeltselskaper og sektorrotasjon er stresset langt tydeligere.

Det mest påfallende er fraværet av de-eskalerende nyheter. Så lenge markedet ikke får tegn til politisk eller militær nedtrapping, må prisene selv gjøre jobben. Det betyr at olje, gass, dollar og renter blir de viktigste kanalene for å prise risiko.

Gulf-strømmene er langt under normalen

Goldman peker på at energiflyten fra Gulfen nå ligger under 50 prosent av nivåene før krigen. Det er markedsmessig viktig. Det betyr ikke nødvendigvis at verden mangler olje i dag, men det betyr at logistikken er blitt langt mindre robust.

Dersom forstyrrelsene fortsetter i Hormuz, Rødehavet eller gjennom angrep på energiinfrastrukturen, kan oljeprisene fortsatt ha oppsiderisiko. Men Goldman er også tydelige på at olje allerede har steget mye, og at en betydelig risikopremie nå ligger inne i prisen.

Det gjør olje vanskelig å handle. Vi så i juni hvor raskt oljeprisen kunne falle tilbake da markedet begynte å prise inn normalisering. Når olje først prises med geopolitisk premie, kan den falle like raskt som den steg dersom flyten bedres eller overskriftene roer seg.

I klartekst: olje kan være riktig som makrorisiko, men vanskelig som ren posisjon.

Etterspørselen tåler mer enn markedet trodde

Et annet viktig poeng er at etterspørselselastisiteten ser høyere ut enn mange tidligere har antatt. Markedet ser ut til å tåle lavere lagre lenger før det kreves en mer brutal etterspørselsødeleggelse.

Dette er en viktig nyanse. Tidligere ville lave lagre og geopolitisk uro raskt utløst forventninger om en kraftig etterspørselsbrems. Nå virker markedet mer komfortabelt med stramme balanser, så lenge fysisk forsyning ikke bryter sammen.

Kina er også en viktig stabilisator. Landet har fortsatt oljelagre, og kan i noen grad erstatte oljeetterspørsel med kull og kraft. Det gir en buffer som reduserer risikoen for at oljeprisen alene løper helt ukontrollert.

Men dette fjerner ikke energirisikoen. Det flytter bare det mest sårbare punktet.

Europeisk naturgass er den største bekymringen

Goldman er mer bekymret for europeisk naturgass enn for olje akkurat nå. Det er et viktig poeng, fordi markedet ofte bruker Brent som målet for etterspørsel og tilbud, men det kan bli for snevert.

Hvis LNG-eksporten fra Persiabukta normaliseres innen oktober, er gassmarkedet rimelig priset. Men dersom normaliseringen forsinkes, kan Europa nærme seg et punkt hvor lagrene blir for stramme inn mot vinteren.

Da kan prisene begynne å oppføre seg mer konvekst. Det betyr at prisen ikke bare stiger litt når balansen strammes. Den kan begynne å stige mye, fordi markedet må tvinge frem lavere etterspørsel eller høyere import.

Dette er ofte slik gassmarkedet fungerer. Så lenge lagrene er komfortable, kan prisene være rolige. Når lagrene nærmer seg kritiske nivåer, kan små endringer i flyt få store prisutslag.

Det er derfor europeisk naturgass kan bli mer kursdrivende enn olje utover høsten.

Korrelasjonene til olje er tilbake

En annen viktig observasjon er at andre makroaktiva igjen beveger seg mer i takt med olje. Goldman peker på at korrelasjonene til Brent er tilbake på høye nivåer.

Dette gjør markedet vanskeligere. Når olje begynner å påvirke renter, valuta, aksjer og kreditt samtidig, blir det mindre rom for uavhengige temaer. Aksjer kan falle på høyere olje fordi markedet priser mer inflasjon. Obligasjoner kan svekkes fordi rentekutt blir mindre sannsynlig. Valuta kan bevege seg på energibalanser. Kreditt kan få press hvis energikostnader rammer marginer.

Det betyr at markedet igjen er i en fase hvor energiprisen ikke bare er en sektorvariabel, men er blitt til en makrovariabel.

I klartekst: hvis energimarkedet blir mer urolig, blir alt annet vanskeligere å prise.

AI-utbyggingen må finansieres

Samtidig, som energien igjen styrer makrobildet, kommer den andre store historien: AI-capex.

Hyperscaler-resultatene så langt har vist at AI-investeringene ikke bremser. Tvert imot. Capex-toget fortsetter. Problemet er at investeringene nå er så store at operasjonell kontantstrøm ikke lenger er nok alene. Stadig mer må finansieres i kredittmarkedet.

Tallene er svært store. AI-relaterte sektorer innen investment grade, high yield og leveraged loans har globalt utstedt 489 milliarder dollar hittil i år. Det er allerede klart mer enn 322 milliarder dollar for hele 2025.

Det har også vært 10 enkelttransaksjoner på 20 milliarder dollar eller mer hittil i år. Til sammenligning var det bare 11 slike transaksjoner i de foregående syv årene samlet. Ni av de ti største transaksjonene i år har vært innen TMT.

Dette er ikke et lite skift. AI-finansiering har blitt en av de største drivkreftene i global kredittutstedelse.

Dette er større enn hyperscalerne

Det er lett å tro at dette bare handler om Microsoft, Google, Amazon, Meta og de andre hyperscalerne. Det gjør det ikke.

Bare rundt 40 prosent av årets AI-relaterte tilbud kommer direkte fra hyperscalerne. Resten kommer fra datasenterprosjekter, halvledere, kraft, energi, utilities og andre selskaper som bygger rundt AI-infrastrukturen.

Det betyr at AI-capex nå sprer seg gjennom hele kapitalmarkedet. Det er ikke lenger bare én sektor som henter penger. Det er en hel verdikjede.

AI-relatert utstedelse utgjør nå 23 prosent av brutto tilbud i amerikansk investment grade og 20 prosent av amerikansk high yield. Det er høyt. Når ett tema begynner å ta en så stor andel av kredittmarkedet, blir spørsmålet ikke bare om selskapene er solide. Spørsmålet blir om markedet har kapasitet til å absorbere alt.

Det er her presset begynner å vises.

Kredittspreadene begynner å spre seg

Goldman peker på at tyngden av all utstedelsen nå begynner å merkes. Kredittspreadene sprer seg mer ut og fra stramme nivåer, særlig i teknologi og i den lange enden av rentekurven, hvor utstedelsen er størst.

Det mest interessante er 30-årig hyperscaler-gjeld. Goldman viser at deres 30-årige hyperscaler credit basket har utvidet seg med mer enn tre standardavvik siden starten av måneden, hvilket er viktig for markedet.

Når lange kredittspreader beveger seg slik, betyr det at investorene krever mer betalt for å binde kapital lenge i AI-relatert risiko. Det handler ikke nødvendigvis om at markedet tror på mislighold hos de store teknologiselskapene. Det handler om varighet, tilbudspress og konkurranse om kapital.

Det betyr i klartekst at AI-boomen begynner å møte prisen på penger.

Privat sektor konkurrerer med staten

Dette er kanskje det viktigste punktet i hele analysen. Den private sektoren konkurrerer nå med offentlig sektor om den samme kapitalen i lange obligasjoner.

Stater har store underskudd og må utstede mye gjeld. Samtidig trenger hyperscalere, datasentre, energiselskaper og AI-infrastruktur enorme mengder finansiering. Begge grupper vil ha investorens kapital. Begge vil ha lang durasjon.

Men kjøperbasen er ikke ubegrenset.

Når både staten og AI-sektoren trenger mer langsiktig kapital samtidig, blir det vanskeligere for lange renter å falle kraftig. Goldman mener derfor at dette kan sette et tak på oppganger i den lange enden av rentemarkedet, med mindre vi får et konjunktursjokk eller en tydelig brems i AI-capex.

Foreløpig viser ikke resultatsesongen noen slik brems.

Dette er viktig for aksjer. Hvis lange renter ikke faller, blir det vanskeligere for verdsettelsene å ekspandere videre. Det rammer særlig vekstaksjer, lang durasjon og selskaper hvor mye av verdien ligger langt frem i tid.

AI kan være positivt for vekst, men negativt for kapitalkostnad

Dette er paradokset i dagens marked.

AI-capex støtter vekst, aktivitet, arbeidsplasser, industri, strømnett, datasentre, chips og investeringer. Det er positivt for økonomien på kort sikt.

Men den samme investeringsbølgen kan presse kapitalkostnaden opp dersom den krever for mye finansiering-. Da blir AI både en vekstdriver og en kilde til høyere renter og bredere kredittspreader.

Det er dette markedet nå begynner å forstå. AI er ikke bare en inntjeningshistorie. Det er også en finansieringshistorie.

Så lenge finansieringen er billig, kan markedet prise inn fremtidig vekst. Når finansieringen blir dyrere, må aksjene i større grad vise til fri kontantstrøm og avkastning på kapitalen.

Fed-møtet i juli er mer usikkert enn normalt

Det tredje store temaet er Fed. Markedets prising for juli-møtet har gått en full runde og ligger nå rundt 8,5 basispunkter. Goldman mener hovedscenarioet fortsatt er at Fed holder renten uendret.

Argumentet er at dataene siden juni-møtet har vært ryddige. Inflasjon og arbeidsmarked har ikke gitt nok grunnlag til å heve. Hvis Fed ønsket å heve på dagens datasett, kunne de gjort det allerede i juni.

Men usikkerheten er høyere enn normalt, fordi markedet fortsatt prøver å forstå Kevin Warshs reaksjonsfunksjon. Under et regime med mindre fremoverguiding må markedet selv prise mer usikkerhet rundt hvert inflasjonstall.

Det er ikke lenger nok at inflasjonen ikke er dramatisk. Nå må den være tydelig lavere for at markedet skal føle seg trygg på at hevinger ikke kommer, hvilket er en viktig endring.

Waller har definert terskelen

Goldman legger vekt på FED - Christopher Wallers taler. Først understreket han betydningen av en troverdig reaksjonsfunksjon. Deretter definerte han terskelen mer konkret: en hot KPI-rapport vil kunne gjøre en renteheving nødvendig.

Dette betyr at markedet nå må følge inflasjonstallene med langt større presisjon. Før september-møtet kommer det to nye inflasjonsrapporter, og volatiliteten rundt disse kan bli høy.

Markedet er altså ikke nødvendigvis priset for en juli-heving, men det må fortsatt prise risiko for senere møter. Fed-retorikken har generelt vært haukete de siste ukene, og narrativet har endret seg.

Tidligere måtte markedet se flere stigende inflasjonstall for å tro på hevinger. Nå må markedet se flere avtakende inflasjonstall for å bli trygg på at hevinger ikke trengs.

En eventuell hevesyklus blir trolig begrenset

Goldman mener likevel at dersom Fed hever i år, blir det sannsynligvis en mindre hevingssyklus. Det vil i så fall mer være en reversering av noen av fjorårets forsikringskutt enn starten på en mer kraftig innstrammingsrunde, hvilket gir mening ettersom de rentefølsomme delene av amerikansk økonomi, som boligmarkedet, er ikke i noen boomfase. Forbrukerbildet ser svakere ut inn i andre halvår, særlig når den finanspolitiske impulsen avtar. Samtidig drives mye av veksten av AI-capex, og det er usikkert hvor mye noen få rentehevinger faktisk vil bremse akkurat den investeringsbølgen.

Warsh har også antydet at AI på lengre sikt kan være disinflasjonært. Det gjør bildet mer komplisert. På kort sikt kan AI byggeaktiviteten løfte etterspørsel etter kapital, kraft, materialer og arbeidskraft. På lengre sikt kan teknologien øke produktiviteten og dempe prispresset.

Fed må derfor vurdere både kortsiktig inflasjon og langsiktig produktivitet. Det er ikke et enkelt reaksjonsmønster.

Hvorfor dette er viktig for aksjemarkedet

For aksjemarkedet handler alt dette om tre spørsmål.

·       For det første: Blir energiprisene høye nok til å løfte inflasjons- og renterisikoen igjen?

·       For det andre: Kan kredittmarkedet absorbere AI-finansieringen uten at spreadene fortsetter å utvide seg?

·       For det tredje: Kommer Fed til å holde seg rolig, eller må markedet prise inn flere hevinger utover høsten?

Dersom oljemarkedet roer seg, kredittmarkedet stabiliserer seg og Fed holder renten uendret, kan aksjemarkedet leve videre med dagens høye verdsettelser. Da kan AI-capex fortsatt bli tolket som en vekstdriver.

Men dersom både olje- og kredittmarkedet presser samme vei, blir bildet langt mer krevende. Høyere energipriser kan løfte inflasjonen. Bredere kredittspreader kan løfte finansieringskostnaden. En mer usikker Fed kan holde rentepremien oppe. Da blir verdsettelsene vanskeligere å forsvare, og det er derfor dette kan bli kursdrivende.

Hvilke sektorer rammes først?

Teknologi og AI-relaterte aksjer er mest følsomme for kredittdelen av historien. Hvis hyperscaler- og AI-relatert gjeld blir dyrere, vil markedet se mer kritisk på capex, fri kontantstrøm og avkastning på investeringene. Da kan halvledere, datasentre, kraftrelatert infrastruktur og høyt prisede vekstaksjer få mer motvind.

Energisektoren kan få støtte av høyere olje og gass, men bare til et visst punkt. Dersom oppgangen skyldes geopolitisk stress og gir høyere renter, kan den brede risikoviljen svekkes. Da blir oljeoppgangen mer todelt for aksjemarkedet.

Rentefølsomme sektorer som eiendom, biotech, small caps og enkelte vekstaksjer vil reagere på om lange renter holder seg høye. Hvis privat og offentlig sektor konkurrerer om samme langsiktigkapital, blir det vanskeligere å få den rentenedgangen disse sektorene ofte trenger.

Finans kan i utgangspunktet dra nytte av høyere renter, men dersom energistress og kredittspreader begynner å peke mot bredere økonomisk risiko, kan bankene raskt gå fra vinner til risikosektor.

Relevans for Oslo Børs

For Oslo Børs er dette en svært relevant analyse. Energi betyr mye for indeksen, men effekten er ikke entydig ettersom høyere olje og gass kan støtte produsentene, men geopolitisk energistress kan samtidig svekke global risikovilje.

Oljeservice, shipping og energi kan få økt interesse dersom markedet priser høyere energipremie. Men dersom gass- og oljeprisene gir høyere inflasjonsfrykt og rentepress, kan det ramme sykliske aksjer bredere.

Norske investorer bør også følge kredittmarkedet rundt AI, selv om Oslo Børs ikke er en AI-indeks. AI har vært en av de viktigste driverne for global risikovilje. Hvis finansieringen av AI-utbyggingen blir dyrere, kan det påvirke hele den globale aksjerisikoen – også markeder som i utgangspunktet er mer olje- og industridrevne.

I klartekst: Oslo Børs påvirkes både av energiprisen direkte og av AI-finansieringen indirekte.

Konklusjon

Goldman-kommentaren viser et marked hvor energi og AI-gjeld igjen styrer de store makrobølgene. På den ene siden er energimarkedet tilbake som inflasjons- og renterisiko. Gulf-strømmene er langt under normalen, olje har fått inn en betydelig risikopremie, og europeisk naturgass kan bli det mest sårbare punktet dersom LNG-normaliseringen forsinkes.

På den andre siden fortsetter AI-capex-toget. Hyperscaler-resultatene viser ingen tydelig brems, men finansieringsbehovet vokser raskere enn kontantstrømmen. AI-relatert kredittutstedelse er allerede 489 milliarder dollar hittil i år, langt over hele 2025. Kredittmarkedet begynner nå å prise dette gjennom bredere spreads, særlig i lang hyperscaler-gjeld.

Dette gjør kapitalkostnaden til nøkkelvariabelen. Energien kan løfte renter gjennom inflasjon. AI-utbyggingen kan løfte renter og spreads gjennom enormt kapitalbehov. Samtidig er Fed mer uforutsigbar under Warsh, og markedet må prise mer usikkerhet rundt hvert inflasjonstall.

Markedet trenger derfor tre ting for å holde seg stabilt: lavere energistress, roligere kredittspreader og inflasjonstall som gjør at Fed kan holde seg i ro.

Hvis én av disse svikter, kan aksjemarkedet tåle det. Hvis flere svikter samtidig kan det bli større utfordringer.

Hovedpoenget er enkelt: AI og energi er nå de to store driverne for kapitalkostnaden. Og når kapitalkostnaden begynner å stige, blir det vanskeligere for aksjemarkedet å leve videre på høye forventninger.

Kilde: Goldman Sachs

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
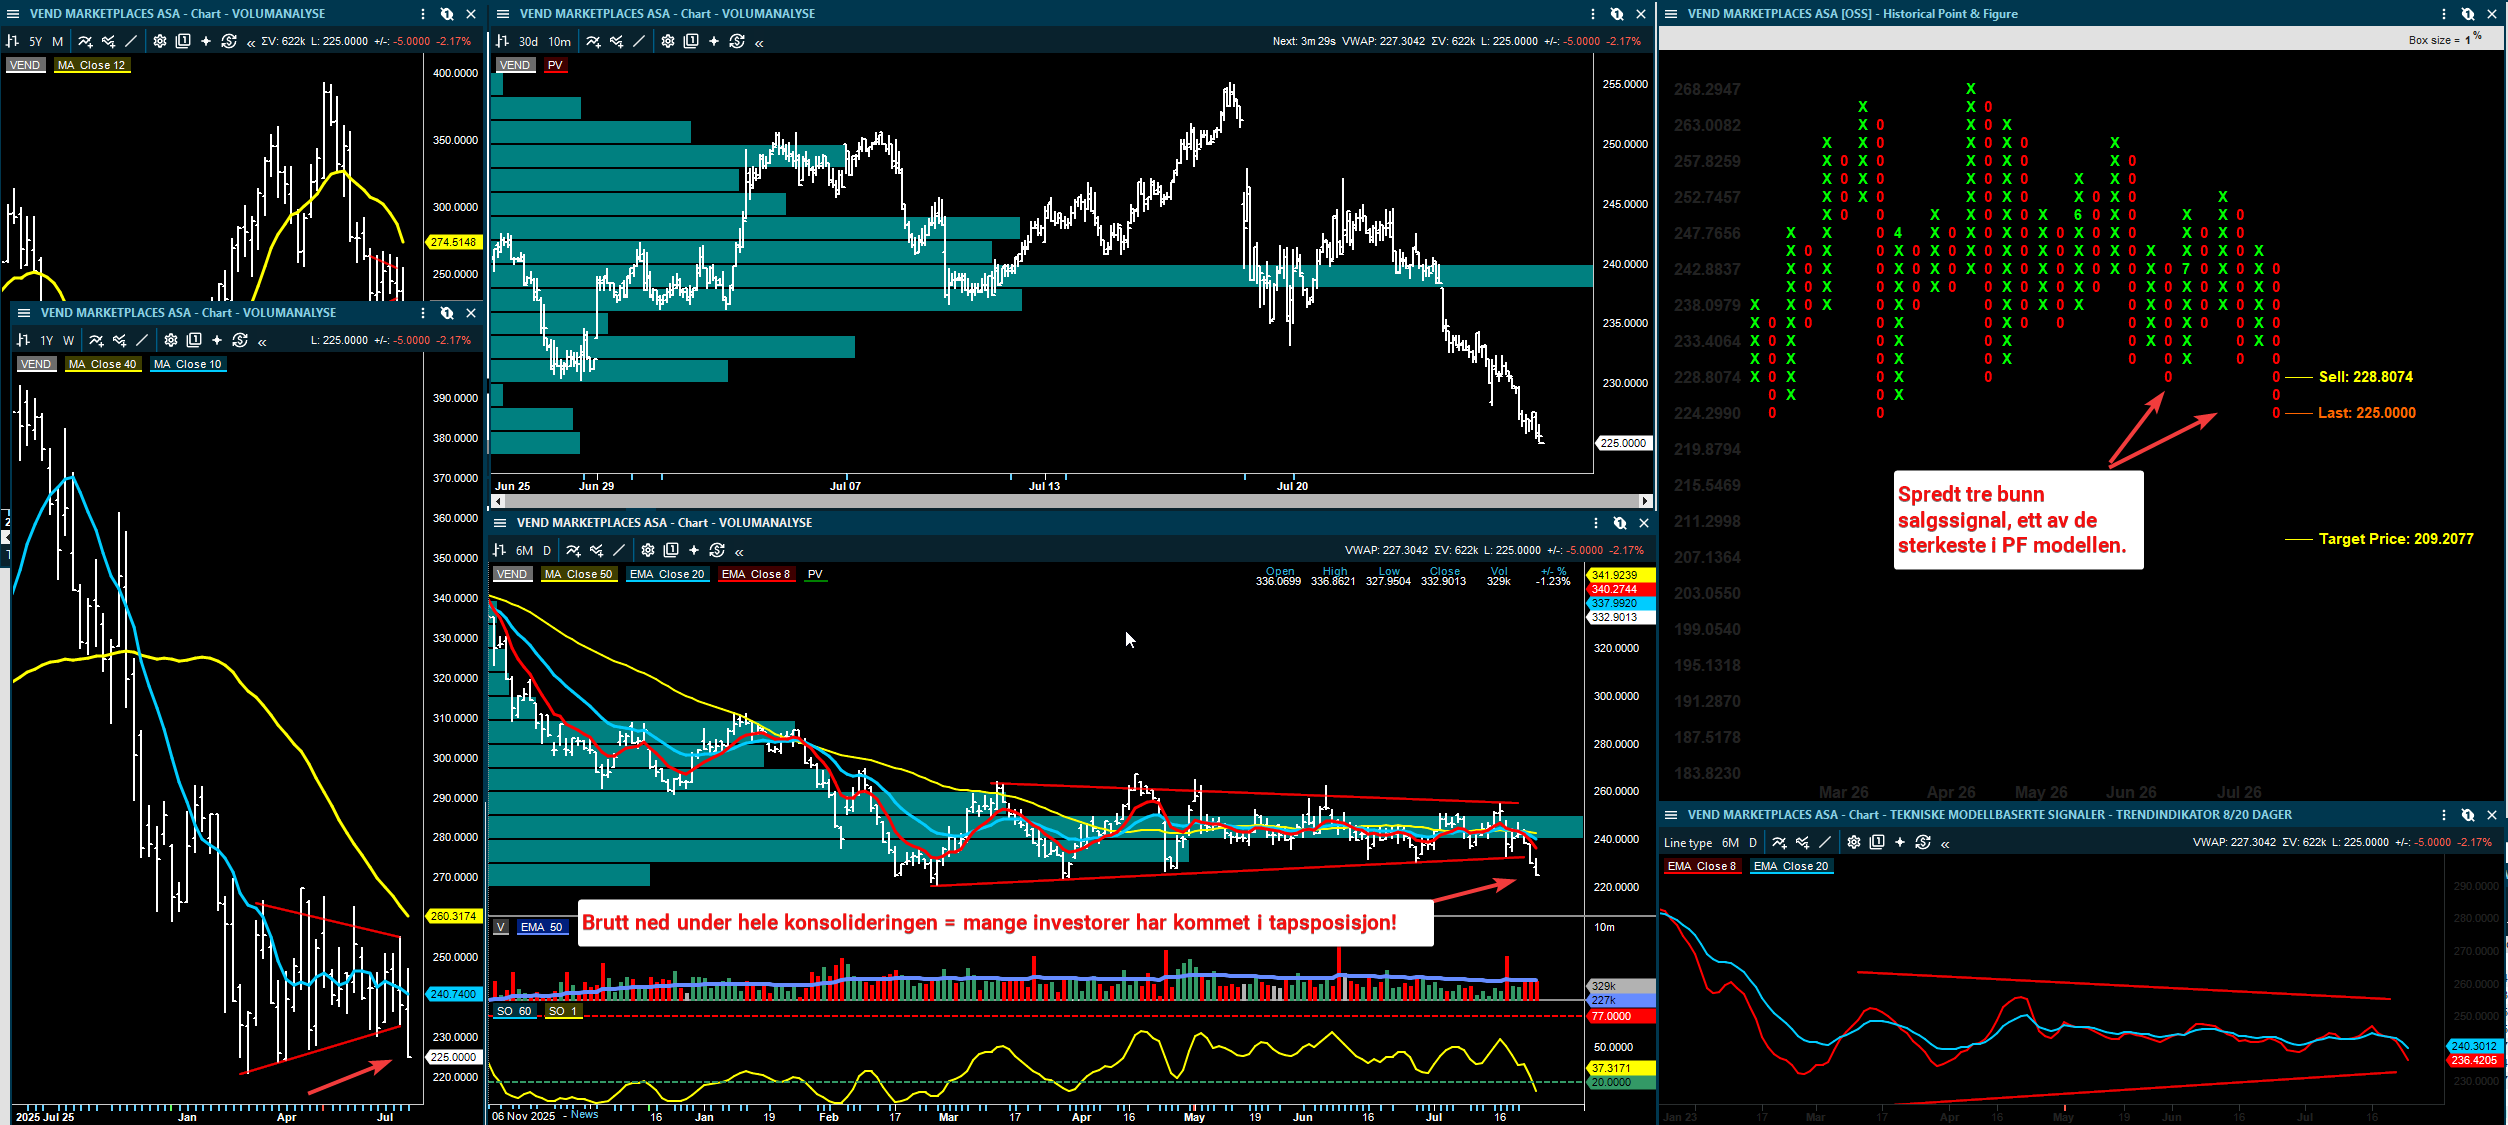
July 23
• Edited (Jul 23, 2026)
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

Markedsrapport 23. juli: TGS splitter meglerhusene, Equinor løftes av kontantstrømmen og DOF rydder i flåten

Denne rapporten bygger på nye meglerkommentarer jeg har fått lest etter forrige oppdatering. Selskapsstoffet er prioritert og markedsdelen er bare tatt med der den forklarer hvorfor aksjer og sektorer kan bevege seg.

Det viktigste denne morgenen kommer fra TGS hvor meglerselskapene er mest delt. Noen meglerhus ser en svak rapport med for høye kostnader og svakere kontantstrøm. Andre mener ordreboken og signalene for 2027 er viktigere. Equinor får støtte av den sterke kontantstrømmen, men meglerhusene er uenige om hvor mye som allerede er priset inn. DOF bruker flåtemarkedet aktivt og bytter eldre PSV-tonnasje mot høyere spesifiserte subsea-fartøy. Norsk Hydro leverer bedre enn ventet, men spørsmålet er om aluminiumprisen holder når markedet normaliseres. I Subsea 7 blir fusjonsprosessen med Saipem et viktigere tema enn selve kvartalstallene.

Kort oppdatering

TGS: Q2 viser et tydelig skille mellom aktivitet og kvalitet. Inntektene var allerede kjent, men miksen var svakere. Mer kontraktsarbeid og mindre MultiClient betyr lavere marginer. Samtidig er ordreboken sterkere enn i fjor, og flere meglerhus peker på bedre utsikter for leting i 2027.

Equinor: Resultatet var solid, men kontantstrømmen var viktigst. DNB Carnegie løfter kursmålet etter en sterk fri kontantstrøm. Fearnley er mer positiv og løfter kursmålet kraftig. ABG mener derimot at aksjen allerede priser inn mye av de økte olje- og gassprisene.

DOF: Selskapet selger eldre PSV-er, kjøper to nye CSV-er fra Geveran og får et høyere enn ventet forsikringsoppgjør etter Skandi Amazonas.

Norsk Hydro: Q2 var bedre enn ventet på priser, kostnader og drift. Likevel er meglerhusene forsiktige. Årsaken er at tilbudssiden i aluminium kan bli større enn tidligere antatt i 2027 og 2028.

Subsea 7: EU går videre til fase 2 i behandlingen av Saipem-fusjonen. Det betyr mer ventetid og større oppmerksomhet rundt regulatorisk risiko.

TGS: meglerselskapene har svært ulike konklusjoner

På overflaten ser rapporten helt grei ut. Inntektene på rundt 400 millioner dollar var allerede varslet. Problemet ligger i hva inntektene består av, og hva de koster å skape.

For investorer er dette viktig. TGS tjener normalt bedre på MultiClient-biblioteket enn på kontraktsarbeid. Når mer av kvartalet kommer fra kontrakter, OBN og site characterisation, kan aktiviteten se høy ut, mens lønnsomheten og kontantstrømmen blir svakere. Det er akkurat denne forskjellen flere meglerhus legger vekt på.

DNB Carnegie og SB1 Markets er tydelig negative. DNB peker på at EBITDA var 11–14 prosent under konsensus, og at fri kontantstrøm bommet kraftig. Netto rentebærende gjeld var rundt 503 millioner dollar var klart over selskapets langsiktige mål. SB1 mener høyere kostnader kan presse kontant-EBITDA-estimatene for 2026 ned med inntil rundt 10 prosent.

SEB og Pareto er mer balanserte. De beskriver rapporten som blandet. Kostnadene og kontantstrømmen skuffer, men ordreinntaket på 377 millioner dollar og en ordrebok på 756 millioner dollar gir samtidig bedre synlighet enn for ett år siden. Pareto trekker også frem bedre tenderaktivitet i Asia-Stillehavsområdet og mer disiplin i OBN-markedet.

Fearnley, Arctic og ABG leser rapporten mer positivt. Fearnley ser et EBIT-beat drevet av lavere MultiClient-avskrivninger og bedre aktivitet i MDA. ABG mener den svake inntektsmiksen veies opp av sterk ordrebok og positive kommentarer fra selskapet om leting. Arctic lander mer nøytralt: EBITDA og kontantstrøm var svake, men EBIT og ordrebok var bedre.

Poenget for investorer er derfor enkelt: TGS handler nå mindre om omsetningen i ett kvartal og mer om kvaliteten på inntektene. Et sterkere letemarked i 2027 kan gi aksjen støtte, men markedet må først se at høyere aktivitet også gir bedre kontantstrøm.

Equinor: kontantstrømmen var sterkere enn resultatlinjen

Equinor leverte et Q2 der justert EBIT var omtrent som ventet, men der kontantstrømmen var langt bedre. Det er grunnen til at flere meglerhus løfter kursmålene, selv om anbefalingene fortsatt spriker.

DNB Carnegie peker på organisk fri kontantstrøm på 6,1 milliarder dollar. Det var klart over både DNBs eget estimat og Bloomberg-konsensus. En viktig del av avviket var arbeidskapital, men effekten er likevel stor: DNB løfter anslaget for organisk fri kontantstrøm i 2026 med 29 prosent, til 13,6 milliarder dollar. Lavere ventede skatter på norsk sokkel i andre halvår gir også bedre utdelingskapasitet inn i 2027.

Fearnley er mer positiv enn DNB. Meglerhuset mener Equinor fortsatt har et sterkt kontantstrømbilde i et stramt olje- og gassmarked. De trekker særlig frem MMP, altså handel, midstream og prosessering. Dette området leverte langt bedre enn ventet, og Fearnley løfter verdien av denne delen av selskapet betydelig. De peker også på at norsk sokkel ikke har ledig gassvolum å sende ut dersom markedet mister gass fra Midtøsten eller Russland. Det kan holde europeiske gasspriser oppe.

ABG Sundal Collier er mer forsiktig. De er enige i at driften er solid, men mener aksjen allerede har gått langt. Etter sterk kursutvikling handles Equinor ifølge ABG på en høyere ressursmultippel enn historisk. Da blir spørsmålet ikke om selskapet er bra, men om aksjen allerede reflekterer oljepris, gasspris og kontantstrøm.

Dette er en nyttig forskjell. DNB og Fearnley ser sterkere kontantstrøm og bedre utdelingsrom. ABG ser en god virksomhet, men en aksje der mye av det gode allerede kan være priset inn.

DOF: flåten blir mer spisset

DOF kom med en omfattende flåteoppdatering. Selskapet kjøper to nye CSV-er fra Geveran, John Fredriksens investeringsselskap, med levering i fjerde kvartal 2027 og første kvartal 2028. Samtidig selger DOF en majoritetsandel i fire eldre PSV-er og får et forsikringsoppgjør på 115 millioner dollar etter at Skandi Amazonas er erklært som totalhavari.

DOF bytter ut eldre, mindre kjernepreget tonnasje med mer avanserte subsea-fartøy. Det passer bedre med det selskapet vil være: et prosjekt- og subsea-selskap med høyere inntjeningsevne per fartøy.

Pareto mener nybyggene trolig koster rundt 120 millioner dollar per stykk, selv om prisen ikke er offentliggjort. Det meste av kjøpesummen betales først ved levering. Det betyr at DOF får tilgang til ny kapasitet uten å binde all kapital med én gang. Pareto peker også på at forsikringsoppgjøret og PSV-salget mer enn dekker egenkapitalbehovet til nybyggene.

Fearnley og ABG vurderer oppdateringen som positiv. Fearnley legger særlig vekt på at forsikringsoppgjøret for Skandi Amazonas er høyere enn deres verdsettelse av fartøyet. ABG mener transaksjonene støtter selskapets strategi om å løfte kvaliteten på flåten, samtidig som gjeldsgraden holdes innenfor målet. Det er viktig fordi DOF-caset ikke bare handler om vekst, men også om evnen til å betale ut kapital til aksjonærene over tid.

Kort sagt: DOF rydder i flåten. Det kan gjøre selskapet mer forståelig for investorer, med mindre eksponering mot eldre PSV-tonnasje og mer mot subsea-prosjekter der etterspørselen ser sterkere ut.

Norsk Hydro: sterkt kvartal, men 2027-spørsmålet står igjen

Norsk Hydro leverte et Q2 som var bedre enn ventet. Både Arctic og SEB peker på at justert EBITDA på 8,9 milliarder kroner var klart over forventningene. Hovedforklaringen var sterk prisrealisering, lavere råvarekostnader og bedre drift i flere enheter.

Arctic trekker frem Aluminium Metal, Bauxite & Alumina og Extrusions som bedre enn ventet. I Aluminium Metal hjalp høyere realiserte priser, god drift og rekordhøy støperiproduksjon. I Extrusions var det særlig amerikansk resirkulering som bidro. Arctic løfter derfor 2026-estimatet, men holder anbefalingen på Hold. Begrunnelsen er verdsettelsen.

SEB er mer negativ. De erkjenner at kvartalet var sterkt, og at kortsiktig risiko/avkastning er bedre enn på lenge på grunn av Midtøsten-uroen. Likevel mener SEB at normalisering i Midtøsten og ny kapasitet kan gi overskudd i aluminiumsmarkedet i 2027 og 2028. Da kan dagens høye priser bli vanskelige å forsvare.

Pareto har også et forsiktig syn. Meglerhuset peker på at det som for få måneder siden så ut som et flerårig underskudd i aluminium, nå ser mer balansert ut gjennom 2027. Produksjonen fra Midtøsten, Kina og Indonesia har vært mer robust enn ventet. Pareto kutter derfor 2027-estimatene og senker kursmålet tydelig.

For investorer er hovedspørsmålet om Norsk Hydro nå får betalt for et stramt marked som varer, eller for et midlertidig markedsløft. Q2 var sterkt. Neste etappe avgjøres av aluminiumpris, tilbudsvekst og hvor mye av resirkuleringsforbedringen som viser seg varig.

Subsea 7: fusjonen møter den krevende delen av løpet

Subsea 7 har fått en ny regulatorisk oppdatering knyttet til den planlagte fusjonen med Saipem. EU-kommisjonen går videre til fase 2, med frist 26. november. Det var ventet, men betyr likevel at markedet må leve med usikkerhet i flere måneder til.

DNB Carnegie skriver at EU særlig vil se på SURF-markedet, altså undervannsinstallasjon og tilhørende tjenester. Dette er kjerneområdet for både Subsea 7 og Saipem. Når to av de største aktørene vil slå seg sammen i et allerede konsentrert marked, er det naturlig at konkurransemyndighetene bruker mer tid.

Samtidig er ikke alt negativt. DNB peker på at EU foreløpig ser fusjonen som mer komplementær innen offshore vind og konvensjonelle offshoreprosjekter. Risikoen virker først og fremst å ligge i SURF. DNB ser også mindre regulatorisk risiko i CCS, trunkline og dekommisjonering.

Investorene må derfor følge tre mulige utfall: godkjenning, godkjenning med krav om avhjelpende tiltak eller blokkering. Brasil, EU, USA og Australia er alle viktige jurisdiksjoner. DNB mener Brasil og EU fortsatt ser ut som de mest krevende områdene.


Sjømat: prisene holder bedre enn volumene skulle tilsi

Sjømatoppdateringen fra Pareto er viktig for Mowi, SalMar, Lerøy, Bakkafrost, Grieg Seafood og resten av sektoren. Pareto venter laksepris på rundt 63 kroner kiloen neste uke, ned om lag 2 kroner fra denne uken.

Det interessante er at prisene holder seg ganske godt selv om volumene er høye. Eksportverdien i euro var opp rundt 23 prosent fra året før i uke 29, mens volumene var opp 14 prosent. Det tyder på at etterspørselen fortsatt tar unna mye av den sterke biologiske produksjonen.

For sektoren er dette et todelt bilde. Høy høsting kan dempe prisene på kort sikt. Samtidig viser tallene at markedet ikke kollapser under volumveksten. Pareto venter at prisene vanligvis bunner i uke 34–40, men minner om at bunnpunktet i fjor kom allerede i uke 31. Det gjør de neste ukene viktige for prissynet inn i tredje kvartal.

Shipping: rater løftes når lastene går lengre, ikke hvis de stopper

Markedsdelen er også kort i dag, men shippingbildet er viktig for norske investorer. Flere meglerhus peker på at angrep mot tankere i Rødehavet og fortsatt uro rundt Hormuz løfter risikopremien i fraktmarkedet. Brent handles rundt 98.70 dollar fatet, og gassprisen i Europa har også steget.

For tankmarkedet er mekanikken enkel, men viktig: Det er positivt dersom lastene fortsatt går, men må seile lengre ruter. Det binder opp flere skip og løfter tonn-mil. Det er negativt dersom lastene stopper helt. Da forsvinner volumet, og flere skip kan bli stående uten arbeid.

ABG peker på nettopp dette skillet. Dersom Saudi-eksport må gå nordover gjennom Suez i stedet for sørover gjennom Bab el-Mandeb, kan seilasene bli betydelig lengre og støtte tankratene. Men dersom eksporten fra vestkysten faktisk blokkeres, blir effekten motsatt. SEB peker også på at faktiske treff mot Saudi-tilknyttet tonnasje kan øke forsikringskostnader og presse mer last over på lengre ruter.

I LPG-markedet er ratene fortsatt høye. Arctic og SEB viser til US Gulf–Japan-rater rundt 169.000 dollar dagen, mens DNB peker på VLGC-rater over 180.000 dollar dagen. Samtidig har amerikanske propanlagre steget kraftig. Det betyr at ratene støttes av arbitrage og geopolitikk nå, men også at lagersituasjonen må følges nøye.

Kursmål og anbefalingsendringer

ABG Sundal Collier beholder kursmålet for TGS på 200 kroner, Kjøp.

Fearnley Securities beholder kursmålet for TGS på 170 kroner, Kjøp.

Pareto Securities beholder kursmålet for TGS på 150 kroner, Hold.

SEB beholder kursmålet for TGS på 137 kroner, Hold.

Arctic Securities beholder kursmålet for TGS på 135 kroner, Kjøp.

DNB Carnegie beholder kursmålet for TGS på 115 kroner, Selg.

SB1 Markets beholder kursmålet for TGS på 100 kroner, Selg.

DNB Carnegie hever kursmålet for Equinor til 370 kroner (350), gjentar Hold.

Fearnley Securities hever kursmålet for Equinor til 440 kroner (400), gjentar Kjøp.

ABG Sundal Collier hever kursmålet for Equinor til 360 kroner (340), gjentar Hold.

Pareto Securities beholder kursmålet for DOF på 134 kroner, Kjøp.

Fearnley Securities beholder kursmålet for DOF på 152 kroner, Kjøp.

DNB Carnegie beholder kursmålet for DOF på 140 kroner, Hold.

DNB Carnegie beholder kursmålet for Subsea 7 på 325 kroner, Hold.

Arctic Securities beholder kursmålet for Norsk Hydro på 90 kroner, Hold.

SEB beholder kursmålet for Norsk Hydro på 80 kroner, Selg.

Pareto Securities senker kursmålet for Norsk Hydro til 94 kroner (117), gjentar Hold.

DNB Carnegie beholder kursmålet for Constellation Oil Services på 180 kroner, Kjøp.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
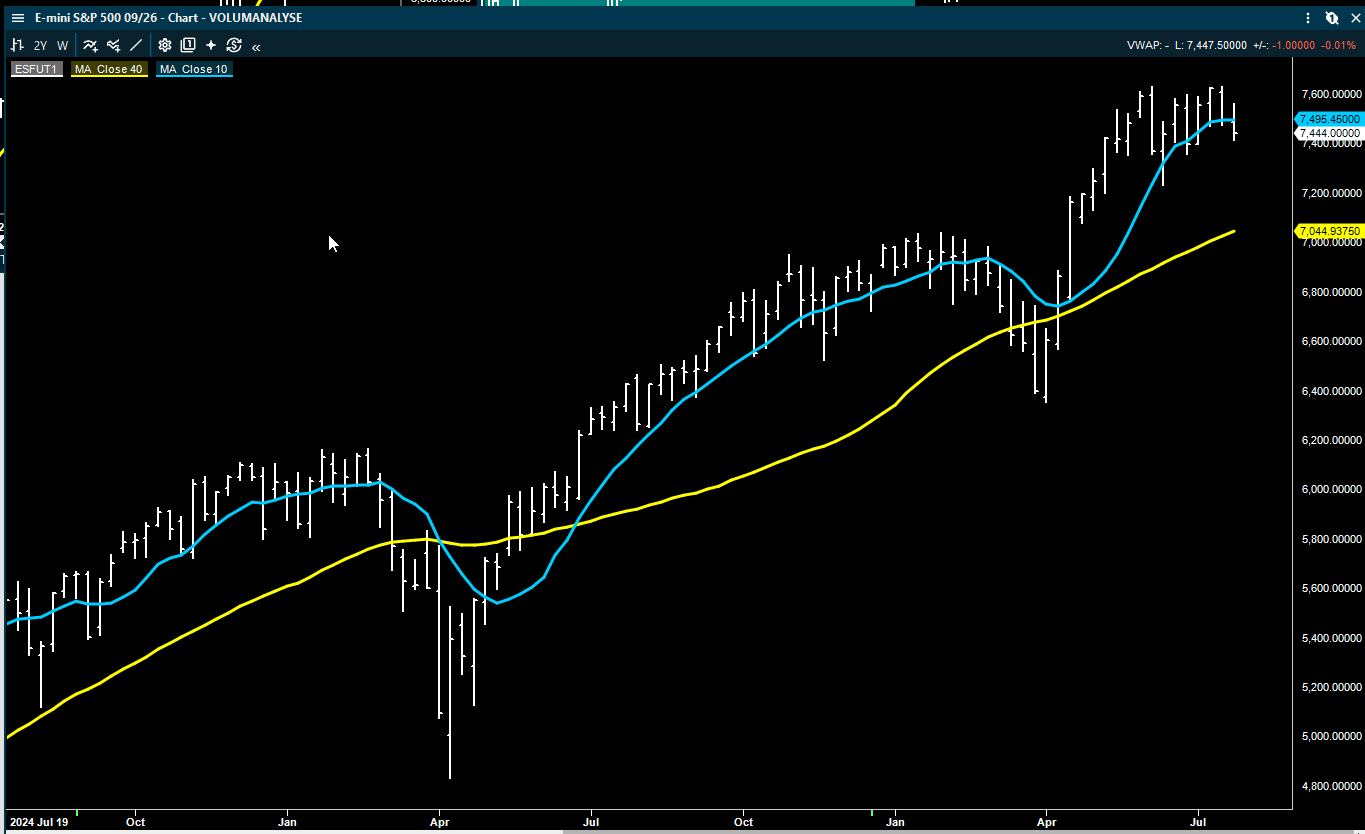
July 22
Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

Morgenrapport 22. juli: Vår stiger videre på BlueNord, Equinor leverer positiv kontantstrøm og Hydro slår forventningene

Kort oppdatering

Equinor leverte et solid Q2. Tallene var litt bedre enn ventet, men mye av kontantstrømmen kom fra arbeidskapital og trading i MMP. Det gjør rapporten god, og stiger 1.8% på tallene. SB1 Markets senker anbefalingen etter sterk kursoppgang, ikke fordi kvartalet var svakt.

Norsk Hydro slo forventningene og det var særlig bedre realiserte priser, sterkere Bauxite & Alumina og bedre resirkuleringsmarginer som løftet tallene. Likevel er flere meglerhus fortsatt forsiktige. De mener mye av løftet kommer fra prisene og råvareendringer, ikke nødvendigvis fra en varig bedring i etterspørselen.

Norbit får støtte for 2027-estimatene gjennom en ny Toll4Europe-kontrakt. Napatech vurderes som mer attraktiv etter kursfallet. Goodtech trekkes frem for kontantstrøm, netto kontantbeholdning og mulig utbyttekapasitet.

På markedssiden er bildet fortsatt dominert av olje, shipping og geopolitikk. Men i denne rapporten er hovedpoenget resultatfremleggelsene, kursmålsendringer og hva meglerhusene faktisk legger vekt på.

Innledning

Vår Energi og BlueNord handler om struktur og langsiktig kontantstrøm. Equinor handler om et solid kvartal, men også om en aksje som allerede har gått mye. Norsk Hydro handler om sterke tall, men også om hvor mye av løftet som kan gjentas. I de mindre selskapene handler det mer om enkelthendelser: kontrakt i Norbit, opsjon på større ordre i Napatech og kontantstrøm i Goodtech.

Vår Energi og BlueNord: riktig retning, men prisen er diskutabel

Som nevnt i går vil Vår Energi kjøpe BlueNord. Oppgjøret består av nye Vår Energi-aksjer og et kontantbeløp. BlueNord-aksjonærene skal etter planen få 9,7153 nye Vår Energi-aksjer og 76,83 kroner kontant per aksje. Det verdsetter BlueNord til om lag 500 kroner per aksje, avhengig av hvordan man regner på utbytte og Vår Energi-kursen.

Dette er en klassisk transaksjon der begge sider kan ha rett, men av ulike grunner. For Vår Energi gir kjøpet mer produksjon, mer gass, lengre ressurslevetid og bedre kontantstrøm i årene etter 2026. For BlueNord gir det eierskap i et større og mer likvid selskap. Samtidig mister BlueNord-aksjonærene noe av den rene eksponeringen mot DUC-feltene, og premien er ikke spesielt høy.

Arctic Securities er klart positiv. Meglerhuset mener kjøpet passer godt strategisk og finansielt. De legger særlig vekt på at Vår Energi får bedre fri kontantstrøm i 2027-2029, en periode der det frittstående bildet ellers så svakere ut. Arctic anslår at transaksjonen kan løfte fri kontantstrøm per aksje med rundt 30 prosent i 2027-2029 og med rundt 13 prosent i snitt for 2027-2032. Dette er årsaken til at de hever kursmålet.

Arctic Securities hever kursmålet for Vår Energi til 50 kroner (48), gjentar Kjøp.

Pareto Securities er også positiv til Vår Energi. De peker på at kjøpet gir mer størrelse, mer europeisk gassproduksjon og mulige synergier fra lavere finansieringskostnader og mindre behov for kontantstillelse knyttet til fremtidig nedstengning. Pareto mener transaksjonen styrker evnen til å betale utbytte, og at kvartalsutbyttet økes til 350 millioner dollar.

Pareto Securities beholder kursmålet for Vår Energi på 55 kroner, Kjøp.

SEB ser det annerledes. De mener kjøpet er strategisk forståelig, men ikke nok til å endre caset. Meglerhuset skriver at BlueNord tilfører størrelse og langsiktig utbyttegrunnlag, men at verdien i hovedsak er nøytral når man regner på normalisert inntjening. SEB holder derfor fast ved sitt negative syn.

SEB beholder kursmålet for Vår Energi på 37 kroner, Selg.

ABG Sundal Collier og DNB Carnegie er mer nøkterne. ABG peker på at budpremien for BlueNord er lav når man justerer for utbytte. DNB mener transaksjonen kan være positiv for NAV og fri kontantstrøm, men at den også kan trekke ned porteføljekvaliteten. Grunnen er at BlueNord-porteføljen ikke er operatørstyrt, har hatt produksjonsutfordringer og har høyere kostnader per fat enn Vår Energi.

ABG Sundal Collier beholder kursmålet for Vår Energi på 43 kroner, Hold.

DNB Carnegie beholder kursmålet for Vår Energi på 43 kroner, Hold.

For BlueNord er reaksjonen mer sammensatt. Fearnley Securities mener prisen er litt lav for BlueNord-aksjonærene. De viser til at transaksjonen verdsetter selskapet til 1,33 milliarder dollar, men fortsatt rundt 20 prosent under deres justerte NAV. Fearnley mener en høyere kontantdel ville gjort prisen mer balansert for selgerne. ABG er mindre kritisk, og viser til at verdsettelsen ligger rundt 20 prosent over deres NAV før synergier.

Fearnley Securities beholder kursmålet for BlueNord på 694 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for BlueNord på 515 kroner, Hold.

Vår Energi kjøper ikke bare produksjon. Selskapet kjøper mer kontantstrøm og mer levetid i porteføljen. Men investorene må samtidig vurdere om den ekstra kontantstrømmen er nok til å forsvare mer utstedelse av aksjer, mer kompleksitet og en portefølje som flere meglerhus mener har lavere kvalitet enn Vår Energi alene.


Equinor: godt kvartal, men aksjen har allerede priset inn mye

Equinor leverte et Q2 som i hovedsak var litt bedre enn ventet. Justert driftsresultat endte på 11,5 milliarder dollar. Flere meglerhus peker på samme forklaring: sterk produksjon i Norge og USA, og et godt kvartal i MMP, som omfatter trading, optimalisering og midstream-virksomhet. Samtidig var E&P International svakere, blant annet på grunn av porteføljeendringer og operasjonelle forhold.

Kontantstrømmen var sterk. Her er det likevel viktig å skille mellom det som kan gjentas, og det som kan være timing. Både SB1 Markets, ABG Sundal Collier, Arctic Securities og Fearnley Securities peker på at arbeidskapital og MMP bidro mye. Det gjør kvartalet bedre, men ikke nødvendigvis til en rapport som endrer hele inntjeningsbildet.

Selskapet gjentok guidingen. Produksjonen ventes fortsatt opp rundt 3 prosent i 2026, organisk capex ligger rundt 13 milliarder dollar, og utbytte og tilbakekjøp står ved lag. Flere meglerhus åpner likevel for at produksjonsguidingen kan være forsiktig etter et sterkt første halvår.

Den mest interessante endringen kommer fra SB1 Markets. Meglerhuset senker anbefalingen fra Kjøp til Hold/Nøytral, samtidig som kursmålet løftes litt. Det er ikke et svakere kvartal de reagerer på. Det er kursen. Siden SB1 oppgraderte aksjen, har Equinor steget kraftig og gjort det bedre enn både norske oljeaksjer og internasjonale majors. Da blir det mindre oppside igjen til kursmålet.

SB1 Markets hever kursmålet for Equinor til 365 kroner (360), senker anbefalingen til Hold.

ABG Sundal Collier beholder kursmålet for Equinor på 340 kroner, Hold.

Pareto Securities beholder kursmålet for Equinor på 400 kroner, Hold.

Fearnley Securities beholder kursmålet for Equinor på 400 kroner, Kjøp.

Arctic Securities beholder kursmålet for Equinor på 380 kroner, Kjøp.

For investorer kan spørsmålet være: Er Equinor fortsatt en billig kontantstrømsaksje, eller har aksjen allerede priset inn mye av oljepris, utbytte og tilbakekjøp? Dagens rapporter gir støtte til kvaliteten i selskapet, men ikke et entydig signal om at alle estimater skal kraftig opp.


Norsk Hydro: tallene var sterke, men meglerhusene skiller mellom resultat og kvalitet

Norsk Hydro leverte et klart bedre Q2 enn markedet ventet. Underliggende EBITDA var 8,9 milliarder kroner. Det var over både selskapets egen konsensus og flere meglerhusestimater. Justert resultat per aksje kom også klart over forventningene.

Det viktigste er likevel hva som løftet tallene. Hydro fikk hjelp av bedre realiserte aluminiumspriser, bedre alumina-priser, sterkere Bauxite & Alumina, gode marginer i resirkulering og lavere kostnader enn ventet i enkelte deler av konsernet. Dette er gode tall, men de er ikke like enkle å prise inn som en ren volum- eller marginforbedring i en mer stabil virksomhet.

Derfor er meglerhusene fortsatt delte. Pareto Securities mener 2026-estimatene for EBITDA bør opp 3-4 prosent etter rapporten. De peker særlig på Bauxite & Alumina, Aluminium Metal og bedre resirkuleringsmarginer. Arctic Securities venter også positive estimatendringer, men understreker at mye av forbedringen kommer fra realiserte priser og poster som ikke nødvendigvis sier mye om 2027.

Pareto Securities beholder kursmålet for Norsk Hydro på 117 kroner, Hold.

Arctic Securities beholder kursmålet for Norsk Hydro på 90 kroner, Hold.

De mer negative meglerhusene legger vekt på det samme, men trekker en annen konklusjon. SEB, ABG Sundal Collier og SB1 Markets ser et sterkt Q2, men mener ikke at dette alene gjør aksjen attraktiv nok. ABG skriver at mark-to-market EBITDA for 2026 ligger rundt dagens konsensus, og at aksjen handles nær historisk gjennomsnittlig EV/EBITDA. SEB mener 2026-estimatene kan løftes, men holder likevel fast ved Selg.

SEB beholder kursmålet for Norsk Hydro på 80 kroner, Selg.

ABG Sundal Collier beholder kursmålet for Norsk Hydro på 82 kroner, Selg.

SB1 Markets beholder kursmålet for Norsk Hydro på 80 kroner, Selg.

Poenget er at et godt kvartal ikke alltid betyr et bedre aksjecase. Hvis resultatet kommer fra høye priser, god timing og råvareforhold, må investor spørre hvor mye som kan gjentas. Hvis forbedringen derimot kommer fra varige kostnadskutt, sterkere markedsposisjon og bedre marginer, er den verdt mer. I Hydro er det fortsatt denne vurderingen meglerhusene diskuterer.


Norbit, Napatech og Goodtech

I de mindre selskapene er oppdateringene mer konkrete. Norbit har meldt en kontrakt på 325 millioner kroner med Toll4Europe for GNSS-baserte on-board units. Produksjonen starter i fjerde kvartal 2026, men mesteparten av leveransene kommer i 2027. SB1 Markets leser kontrakten som en støtte til 2027-estimatene, men hever ikke estimatene. Grunnen er at selskapet allerede hadde fått større kontrakter fra samme kunde tidligere.

For Norbit er dette likevel viktig. Det bekrefter at Connectivity-delen har et solid aktivitetsnivå inn i 2027. Når et selskap får gjentatte kontrakter fra samme kunde, blir spørsmålet mer om hvor stabil inntektsbasen kan bli.

Napatech får en ny oppdatering fra SB1 Markets etter et kursfall på rundt 20 prosent den siste måneden. Meglerhuset beholder Kjøp og kursmål 60 kroner. Caset handler fortsatt om mulige ordre fra D-Matrix og/eller Dell. SB1 forventer ikke nødvendigvis store nyheter i selve Q2-rapporten, men mener formuleringene rundt disse kundene blir viktige.

SB1 Markets beholder kursmålet for Napatech på 60 kroner, Kjøp.

Poenget i Napatech er risiko og sannsynlighet. Etter kursfallet mener SB1 at markedet priser inn lavere sannsynlighet for større ordre. Hvis ordre kommer, kan estimatene endres mye. Hvis de ikke kommer, blir 2026 fortsatt et år med tidlig opptrapping og svake marginer. Det gjør aksjen mer hendelsesstyrt enn mange andre små teknologiselskaper.

Goodtech er et annet type case. Her handler det ikke om én stor ordre, men om marginløft, kontantstrøm og balanse. SB1 Markets peker på at selskapet kan ha netto kontanter tilsvarende nær 40 prosent av dagens børsverdi ved utgangen av 2028. Når et selskap har lav kapitalbinding og sterk balanse, blir utbyttekapasitet en viktigere del av aksjecaset.

SB1 Markets hever kursmålet for Goodtech til 18 kroner, gjentar Kjøp.

Nordic Semiconductor nevnes også i en mer uformell markedsoppdatering. Future Electronics, som ifølge kommentaren står for rundt 10 prosent av Nordic Semiconductors inntekter, skal ha sett økte ledetider og høyere BLE-prising siden juni. Det er ikke nok til å løfte estimatene, men det er et positivt signal før Q3-bookingene. Her må investor likevel være forsiktig: distributørdata kan også skyldes lagerbygging, ikke bare bedre slutt etterspørsel.


TGS, oljeservice og norsk sokkel: aktivitetsbildet holder seg godt

TGS har startet to nye 3D-reprosesseringprosjekter, ett offshore Norge og ett offshore Canada. Prosjektet på norsk sokkel dekker mer enn 23.000 kvadratkilometer i Norskehavet. Begge prosjektene er industrifinansierte. Dette er ikke en dramatisk nyhet, men det viser at oljeselskapene fortsatt betaler for bedre seismikk der geologien er krevende.

For TGS er denne typen prosjekter viktig fordi de gir aktivitet uten at selskapet tar like mye egenfinansieringsrisiko som ved rene multiklientinvesteringer. Det passer godt i et marked der investorene fortsatt er opptatt av kontantstrøm og balanse etter flere svake år i seismikk.

Oljeservicebildet får også støtte fra Halliburton. Selskapet melder om vekst i internasjonale markeder og venter nå lav tosifret vekst utenfor Midtøsten i 2026. SB1 Markets trekker frem dette som en positiv sektorindikasjon. For norske investorer er det særlig relevant for subsea, offshore drilling og leverandører med internasjonal eksponering.

DNB Carnegie peker samtidig på at produksjonen på norsk sokkel i juni var 3 prosent over prognosen fra direktoratet. Gassproduksjonen var særlig sterk, og lå 5,1 prosent over prognosen. Dette støtter bildet av en sokkel som fortsatt leverer godt, selv om de enkelte selskapene hadde mer blandet utvikling i mai på grunn av vedlikehold.

For Aker BP, Vår Energi, OKEA, DNO og Equinor betyr dette at sektorbildet fortsatt er brukbart. Men igjen er det forskjell på sektor og aksje. Høy produksjon og høy oljepris hjelper, men verdsettelse, kostnader, utbytteevne og prosjektgjennomføring avgjør hvor stor effekt det får i aksjekursene.


Cadeler, BW Energy og Constellation

I DNB Carnegies energimorgen trekkes også flere mindre selskapsnyheter frem. BW Energy får en nøytral vurdering etter handelsoppdateringen for Q2. Produksjonen var 25.300 fat oljeekvivalenter per dag, og realisert oljepris var 104 dollar fatet. DNB mener investeringscaset fortsatt handler om å redusere risikoen i Maromba-prosjektet, der første olje er ventet mot slutten av 2027.

DNB Carnegie beholder kursmålet for BW Energy på 74 kroner, Kjøp.

Cadeler nevnes etter en hendelse med Wind Orca i en britisk havn. DNB mener den finansielle effekten trolig er ingen eller begrenset. For Cadeler er prosjektgjennomføring og flåteutnyttelse avgjørende, og derfor følges slike hendelser tett selv når den økonomiske virkningen ser liten ut.

DNB Carnegie beholder kursmålet for Cadeler på 80 kroner, Kjøp.

Constellation Oil Services trekkes frem i forbindelse med refinansiering. DNB mener en ny obligasjon kan gi lavere finansieringskostnader og bedre fleksibilitet til å betale utbytte. Selskaper med kontraktsdekning og refinansieringsmuligheter blir vurdert mer på kontantstrøm og utbytte enn bare på vekst.

DNB Carnegie beholder kursmålet for Constellation Oil Services på 180 kroner, Kjøp.


Shipping og marked

Markedsdelen holdes også kort i dag, men shippingbildet er fortsatt viktig. ABG Sundal Collier beskriver tank- og tørrbulkmarkedet som blandet, mens LPG-ratene er sterke. VLGC-raten fra US Gulf til Japan ble notert rundt 150.000 dollar per dag. Samtidig handles shippingselskapene som ABG dekker rundt 1,07 ganger NAV, med tørrbulk på 0,87 ganger og tank på 1,03 ganger NAV.

Den viktigste makrorisikoen er fortsatt Midtøsten. ABG skriver at en mulig maritim blokade fra Houthiene mot Saudi-Arabia kan være positiv for tankbalansen dersom trafikken må gå lengre ruter. Men effekten er ikke entydig. Hvis lastene fortsatt går, men rutene blir lengre, øker etterspørselen etter skip. Hvis lastene stopper helt, blir det negativt. Det er derfor shippingaksjer nå reagerer sterkt på små endringer i den geopolitiske risikoen.

På energisiden stiger Brent videre i dag med 3 % til 93.75, mens TTF-gass lå nær 20 dollar per mmbtu. Dette gir støtte til olje- og oljeserviceselskapene, men det gjør likevel ikke alle aksjer billige. Dagens rapporter viser nettopp det: Equinor, Vår Energi og Norsk Hydro får støtte fra resultatene, men meglerhusene er moderate i sin verdsettelse.


Kursmål og anbefalinger i de nye rapportene

Arctic Securities hever kursmålet for Vår Energi til 50 kroner (48), gjentar Kjøp.

Pareto Securities beholder kursmålet for Vår Energi på 55 kroner, Kjøp.

SEB beholder kursmålet for Vår Energi på 37 kroner, Selg.

ABG Sundal Collier beholder kursmålet for Vår Energi på 43 kroner, Hold.

DNB Carnegie beholder kursmålet for Vår Energi på 43 kroner, Hold.

Fearnley Securities beholder kursmålet for Vår Energi på 41 kroner, Hold.

Fearnley Securities beholder kursmålet for BlueNord på 694 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for BlueNord på 515 kroner, Hold.

SB1 Markets hever kursmålet for Equinor til 365 kroner (360), senker anbefalingen til Hold.

ABG Sundal Collier beholder kursmålet for Equinor på 340 kroner, Hold.

Pareto Securities beholder kursmålet for Equinor på 400 kroner, Hold.

Fearnley Securities beholder kursmålet for Equinor på 400 kroner, Kjøp.

Arctic Securities beholder kursmålet for Equinor på 380 kroner, Kjøp.

Pareto Securities beholder kursmålet for Norsk Hydro på 117 kroner, Hold.

Arctic Securities beholder kursmålet for Norsk Hydro på 90 kroner, Hold.

SEB beholder kursmålet for Norsk Hydro på 80 kroner, Selg.

ABG Sundal Collier beholder kursmålet for Norsk Hydro på 82 kroner, Selg.

SB1 Markets beholder kursmålet for Norsk Hydro på 80 kroner, Selg.

SB1 Markets beholder kursmålet for Napatech på 60 kroner, Kjøp.

SB1 Markets hever kursmålet for Goodtech til 18 kroner, gjentar Kjøp.

DNB Carnegie beholder kursmålet for BW Energy på 74 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Cadeler på 80 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Constellation Oil Services på 180 kroner, Kjøp.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
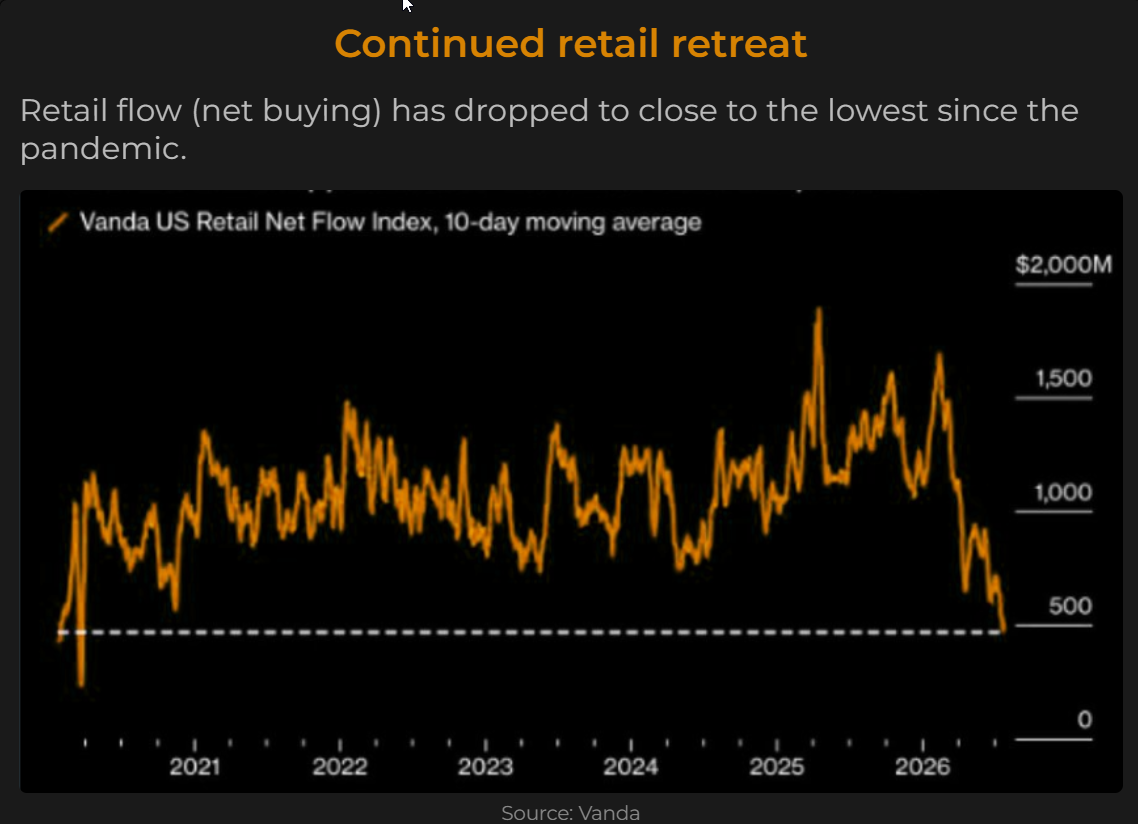
July 21
Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

Morgenrapport 21. juli: Vår Energi byr på BlueNord, AKVA bygger ordrereserver og BW Energy er avhengig av Maromba

Redaksjonell morgenrapport basert på ny markedsinformasjon som har oppstått etter forrige rapport. Som alltid under resultatsesonger er det begrenset med tekniske signaler og de som kommer i forkant av tallene kan i mange tilfeller ikke helt stoles på. Resultatfremleggelsene fremskaffer ny informasjon og signaler i etterkant kan gi nye sterkere trendsignaler som kan brukes av våre tekniske modeller. 

Kort oppdatering

Vår Energi er klart viktigst denne morgenen. Q2-tallene var ikke det mest spennende. Det store poenget er at selskapet vil kjøpe BlueNord, samtidig som kvartalsutbyttet løftes til 350 millioner dollar. Meglerhusene er enige om at transaksjonen øker produksjon, reserver og kontantstrøm. Uenigheten ligger i prisen, eiendelskvaliteten og om BlueNord-aksjonærene får godt nok betalt.

AKVA Group leverte bedre enn Pareto ventet. Høyere marginer, god produktmiks og en større ordrereserve gjør at rapporten ser bedre ut enn selve aksjekursen skulle tilsi. Strategisk gjennomgang pågår fortsatt, og det holder interessen oppe.

BW Energy kom med en nøytral Q2-oppdatering. Produksjonen var omtrent som ventet, men hovedspørsmålet handler fortsatt mest om Maromba. Det er der den store verdien ligger, og det er der gjennomføringsrisikoen også ligger.

Equinor rapporterer i morgen. Meglerhusene venter ikke bare på Q2-tallene. Det viktige blir hva selskapet sier om produksjonsguidingen for 2026, og om den sterke olje- og gassprisen kan gi mer støtte til kontantstrømmen utover høsten.

Shipping får fortsatt støtte av geopolitikk, men bildet er todelt. Høyere risiko rundt Rødehavet og Saudi-Arabia kan gi mer tonnasjeetterspørsel dersom skip må seile lengre ruter. Stopper lastene helt, blir virkningen den motsatte.

Innledning

Jeg har i denne rapporten valgt ut den informasjonen som kan ha størst vekt på norske selskaper og nordiske signaler som har tydelig betydning for Oslo Børs.

Det viktigste denne morgenen er ikke oljeprisen, selv om Brent fortsatt ligger høyt. Det viktigste er at Vår Energi bruker aksjen og balansen til å kjøpe BlueNord. Det gjør selskapet større, mer kontantstrømssterkt og mer eksponert utenfor norsk sokkel. Samtidig blir BlueNord-aksjonærene i praksis med videre som aksjonærer i ett større Vår Energi.

Resten av bildet er mer selskapsspesifikt. AKVA Group viser bedre marginer og bygger ordrereserve. BW Energy leverer som ventet, men investeringsbildet ligger fortsatt i fremtidig produksjonsvekst. Equinor står foran rapportering, og shipping får ny geopolitisk risikopremie.

Vår Energi: oppkjøpet er viktigere enn Q2

Vår Energi rapporterte Q2 omtrent rundt forventningene, men kvartalet blir likevel stående i skyggen av én stor nyhet: selskapet vil kjøpe BlueNord. Spørsmålet er ikke bare om Q2 var litt over eller litt under konsensus, men er hva Vår Energi blir etter transaksjonen.

Tilbudet innebærer at BlueNord-aksjonærene får 9,7153 nye Vår Energi-aksjer og 76,83 kroner kontant per aksje. Det verdsetter BlueNord til rundt 500 kroner per aksje. Premiumen oppgis normalt til rundt 5 prosent mot siste sluttkurs, men ABG peker på at BlueNord-aksjonærene ikke får Vår Energis Q2-utbytte. Justert for dette mener ABG at reell premie er nærmere 2,2 prosent.

For Vår Energi er begrunnelsen lett å forstå. Selskapet får mer produksjon, flere reserver og mer kortsiktig kontantstrøm. BlueNord bidrar med dansk sokkel, en sterk gassprofil og betydelige kontantstrømmer fra DUC-feltene. Pareto peker på at transaksjonen er positiv for Vår Energis kontantstrøm på kort og mellomlang sikt. Arctic mener avtalen ser verdiskapende ut målt på NAV, fri kontantstrøm, utbyttekapasitet og reserver.

Samtidig er dette ikke en ren kvalitetsforbedring. DNB Carnegie er mer nøktern. De mener transaksjonen kan være svakt positiv på P/NAV og kontantstrøm, men samtidig svekke eiendelskvaliteten noe. Forklaringen er at BlueNords portefølje er ikke-operatør basert, har hatt perioder med lavere produksjon enn guidet og har høyere kostnader per fat enn Vår Energi.

Utbyttet er en kortsiktig støtte. Vår Energi løfter kvartalsutbyttet til 350 millioner dollar fra 300 millioner dollar. Fearnley omtaler dette som et klart positivt signal, og beregner annualisert direkteavkastning på over 12 prosent basert på den nye utbetalingen.

For investorer blir hovedspørsmålet todelt. Vår Energi-aksjonærene må vurdere om mer produksjon og kontantstrøm veier opp for en bredere og mer sammensatt portefølje. BlueNord-aksjonærene må vurdere om prisen er god nok, eller om de heller burde fått mer av verdien i et selskap som allerede har vært en sterk utbyttehistorie.

Pareto Securities gjentar Kjøp på Vår Energi med kursmål 55 kroner, men setter kursmålet til vurdering.

Arctic Securities beholder kursmålet for Vår Energi på 48 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Vår Energi på 43 kroner, Hold.

ABG Sundal Collier beholder kursmålet for Vår Energi på 43 kroner, Hold.

Fearnley Securities beholder kursmålet for Vår Energi på 41 kroner, Hold.

SEB beholder kursmålet for Vår Energi på 37 kroner, Selg.

BlueNord: en utgang, men ikke en stor premie

For BlueNord er budet en mulig slutt på en svært sterk aksjehistorie. Aksjonærene får en kombinasjon av kontanter og aksjer, og blir dermed med videre i det sammenslåtte selskapet. Det gir fortsatt eksponering mot kontantstrømmen fra BlueNord-eiendelene, men i en større portefølje.

Poenget er at dette ikke er et klassisk kontantbud der aksjonærene tar gevinst og går videre. De får i hovedsak Vår Energi-aksjer. Verdien av tilbudet vil derfor bevege seg med Vår Energi-aksjen frem til gjennomføring. ABG skriver også at BlueNord-aksjen trolig vil handles noen prosent under tilbudsverdien.

Dette gjør budet mer vanskelig å vurdere. På den ene siden får aksjonærene en vei ut av et selskap med store kontantstrømmer, men også fremtidige nedstengningsforpliktelser. På den andre siden er premien lav, og BlueNord har vært priset på høy utbyttekapasitet. Det er derfor naturlig at spørsmålet blir om de største aksjonærene ser nok verdi i å bli med videre i Vår Energi.


AKVA Group: bedre marginer og større ordrereserve

AKVA Group leverte en rapport som var bedre enn hva Pareto ventet. Justert EBIT kom inn på 111 millioner kroner, 14 prosent over Pareto-estimatet. Justert EBITDA ble 179 millioner kroner, 12 prosent over estimatet. Det viktigste var ikke bare at tallene var bedre. Det var hvor avviket kom fra.

Sea Based hadde en gunstig produktmiks, mens Land Based leverte langt høyere inntekter enn Pareto hadde lagt til grunn. Land Based-inntektene ble 326 millioner kroner mot Paretos estimat på 231 millioner. Det er en betydelig forskjell, og den viser at prosjektaktiviteten fortsatt kan gi utslag i kvartalstallene.

Ordreboken økte til 2,997 milliarder kroner fra 2,829 milliarder i Q1. Det gir bedre synlighet inn i de neste kvartalene. Pareto løfter derfor 2027-estimatene noe, men lar marginforventningene stå omtrent uendret fordi produktmiksen trolig normaliseres.

For investorer er dette en rapport som handler om mer enn ett sterkt kvartal. AKVA Group er inne i en strategisk gjennomgang. Når selskapet samtidig viser bedre marginer og bygger ordrereserve, blir det lettere å forstå hvorfor markedet følger selskapet tett. Spørsmålet er om dette er starten på en mer stabil inntjeningsfase, eller om kvartalet først og fremst var hjulpet av en god miks.

Pareto Securities beholder kursmålet for AKVA Group på 145 kroner, Hold.

BW Energy: kvartalet er nøytralt, Maromba er saken

BW Energy kom med en Q2-oppdatering som DNB Carnegie beskriver som nøytral. Produksjonen var 25.300 fat oljeekvivalenter per dag, omtrent midt i guidingen på 24.000 til 27.000 fat. Realisert oljepris var 104 dollar fatet, på linje med Brent. Det var derfor lite i selve kvartalet som endrer investeringsbildet.

Det som fortsatt betyr mest, er Maromba. DNB Carnegie mener hovedsaken er å redusere risikoen i dette prosjektet. Første olje er ventet mot slutten av 2027, og DNB venter at produksjonen kan øke kraftig frem mot 2028 dersom prosjektet leveres etter plan.

Det er også her usikkerheten ligger. Fri kontantstrøm ventes å være negativ gjennom 2026 og 2027. Først fra 2028 venter DNB Carnegie en klart sterkere kontantstrøm. Meglerhuset beregner at gjennomsnittlig fri kontantstrøm i 2028-2030 kan bli 797 millioner dollar, tilsvarende en svært høy kontantstrømavkastning mot dagens markedsverdi.

For investorer er poenget enkelt: BW Energy handler ikke først og fremst om Q2. Aksjen handler om gjennomføring. Lykkes selskapet med Maromba på tid og budsjett, kan verdien bli vesentlig høyere. Blir prosjektet forsinket eller dyrere, vil bildet raskt bli mer krevende.

DNB Carnegie beholder kursmålet for BW Energy på 74 kroner, Kjøp.


Equinor: rapporten handler om mer enn tallene for Q2

Equinor rapporterer Q2 i morgen. Både ABG og SB1 peker på at investorene vil se etter mer enn selve kvartalstallene. Det viktigste spørsmålet er om produksjonsguidingen for 2026 kan løftes, eller om selskapet velger å holde igjen til tross for et sterkt første halvår.

SB1 skriver at tallene trolig er omtrent på linje med konsensus. De peker samtidig på at Markedsføring, midstream og prosessering kan overraske positivt, fordi kvartalet har vært volatilt og slike perioder ofte gir bedre handels- og prosesseringsinntjening. SB1 minner også om at aksjen har steget betydelig siden meglerhuset oppgraderte til Kjøp. Det betyr at det kan bli vanskeligere å forsvare et sterkt positivt syn uten nye energiprisestimat eller bedre selskapsutsikter.

ABG Sundal Collier gjentar Hold på Equinor inn mot rapporten.


Constellation, Cadeler og TGS

Constellation Oil Services trekkes frem av DNB Carnegie etter at selskapet varslet en obligasjonsprosess. Planen er å utstede et senior usikret lån på 625 millioner dollar og bruke provenyet sammen med kontanter til å innfri eksisterende sikret gjeld med høyere rente. Det viktigste for aksjen er ikke bare lavere finansieringskostnad, men større frihet til å betale utbytte. DNB Carnegie mener refinansieringen kan gi mer klarhet om langsiktig utbytteevne.

Cadeler nevnes også i DNBs energimorgen. Installasjonsfartøyet Wind Orca har vært involvert i en hendelse ved en britisk havn, men DNB Carnegie vurderer den finansielle effekten som liten eller begrenset.

TGS har fått to mindre operasjonelle nyheter i SEBs energimorgen. Selskapet har inngått avtale om 2D-cubed seismikk i Ghana og fått tillatelser for tre undersøkelser i Mexicogulfen. Dette er ikke store estimatnyheter i seg selv, men det er positivt at ordreflyten og prosjektaktiviteten fortsatt kommer inn etter en periode der markedet har vært opptatt av om etterspørselen i seismikk faktisk tar seg opp.

DNB Carnegie beholder kursmålet for Constellation Oil Services på 180 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Cadeler på 80 kroner, Kjøp.

SEB beholder Hold på TGS.


BW LPG og shipping: sterk LPG, men geopolitikken kan slå begge veier

BW LPG har solgt BW Levant, et VLGC-fartøy fra Avance-transaksjonen i 2024. Arctic peker på at salget gir en bokført gevinst på 17 millioner dollar, mens SEB skriver at netto kontantproveny ventes rundt 38 millioner dollar. Fartøyet skal leveres senest i midten av november, og selskapet beholder derfor eksponeringen mot det sterke fraktmarkedet frem til levering.

Selskapet selger et fartøy med gevinst, men får samtidig utnyttet dagens sterke VLGC-marked før levering. Arctic peker på at ruten US Gulf til Japan ligger svært høyt, med Baltic-notering rundt 151.600 dollar per dag. Det gjør at faktisk verdi av salget kan bli bedre når inntjeningen frem til levering tas med.

Shippingmarkedet ellers styres fortsatt av geopolitikk. ABG og SEB peker på at Houthi-trusselen mot saudisk skipsfart og eksport gjennom Bab el-Mandeb kan bli positiv for tankmarkedet dersom lastene fortsatt går, men må ta lengre ruter. Da øker behovet for skip. Hvis trusselen derimot stopper lastene, blir effekten negativ. Det er derfor feil å se all uro som automatisk positivt for shipping.

ABG oppgir VLCC-rater på 106.126 dollar per dag for TD22, Suezmax på 104.032 dollar per dag og VLGC US Gulf til Japan på 150.074 dollar per dag. SEB har et tilsvarende bilde, med sterk LPG og fortsatt høye tankrater, men med blandet utvikling fra dag til dag.


Kongsberg Maritime: nordiske industrisignaler peker fortsatt mot marine styrke

ABGs saleskommentar trekker frem Wärtsilä og Alfa Laval som viktige nordiske signaler. For norske investorer er dette mest relevant som et indirekte signal til Kongsberg Maritime og Kongsberg Gruppen.

Wärtsilä leverte sterk ordreinngang i Marine. Utstyrsordre økte kraftig, drevet av aktivitet i handelsflåten, mens serviceordre var mer stabile i et krevende ettermarked. ABG mener dette er et positivt signal for Kongsberg Maritime, selv om veksten ikke nødvendigvis kommer i de segmentene der Kongsberg Maritime har sin største eksponering.

Poenget er at det maritime investeringsbildet fortsatt ser sunt ut. Sterk ordreinngang hos nordiske leverandører tyder på at verft, rederier og industrikunder fortsatt bruker penger. For Kongsberg Gruppen er dette ikke en direkte estimateffekt, men det støtter det brede bildet av at maritime markeder holder seg bedre enn mange hadde fryktet.

Markedet: oljepris, NOK og rente gjør situasjonen mer vanskelig

Markedsdelen er også kort i denne rapporten, men den betyr en del for energi og shipping. SB1 Markets skriver i sin makrorapport at oljeprisen har steget kraftig siden begynnelsen av juli, samtidig som europeiske gasspriser også har løftet seg betydelig. Oslo Børs har derfor klart seg bedre enn mange andre markeder, støttet av energi.

Det spesielle er at norske renter ikke har fulgt resten av Europa like tydelig opp. SB1 peker på at norske renteutsikter falt etter to inflasjonsoverraskelser, samtidig som oljeprisen støttet kronen. Dermed har NOK styrket seg selv om rentedifferansen har gått i feil retning.

For aksjemarkedet gir dette et blandet bilde. Energi og shipping får støtte fra olje og geopolitikk. Samtidig kan høyere renter, dyrere energi og mer usikkerhet i teknologiaksjer gjøre markedet mer selektivt. Det er et miljø der selskapsnyheter betyr mer, og der investorer bør være forsiktige med å trekke brede konklusjoner fra én enkelt makrofaktor.

Kursmål og anbefalinger i de nye e-postene

Pareto Securities gjentar Kjøp på Vår Energi med kursmål 55 kroner, men setter kursmålet til vurdering.

Arctic Securities beholder kursmålet for Vår Energi på 48 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Vår Energi på 43 kroner, Hold.

ABG Sundal Collier beholder kursmålet for Vår Energi på 43 kroner, Hold.

Fearnley Securities beholder kursmålet for Vår Energi på 41 kroner, Hold.

SEB beholder kursmålet for Vår Energi på 37 kroner, Selg.

Pareto Securities beholder kursmålet for AKVA Group på 145 kroner, Hold.

DNB Carnegie beholder kursmålet for BW Energy på 74 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Constellation Oil Services på 180 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Cadeler på 80 kroner, Kjøp.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
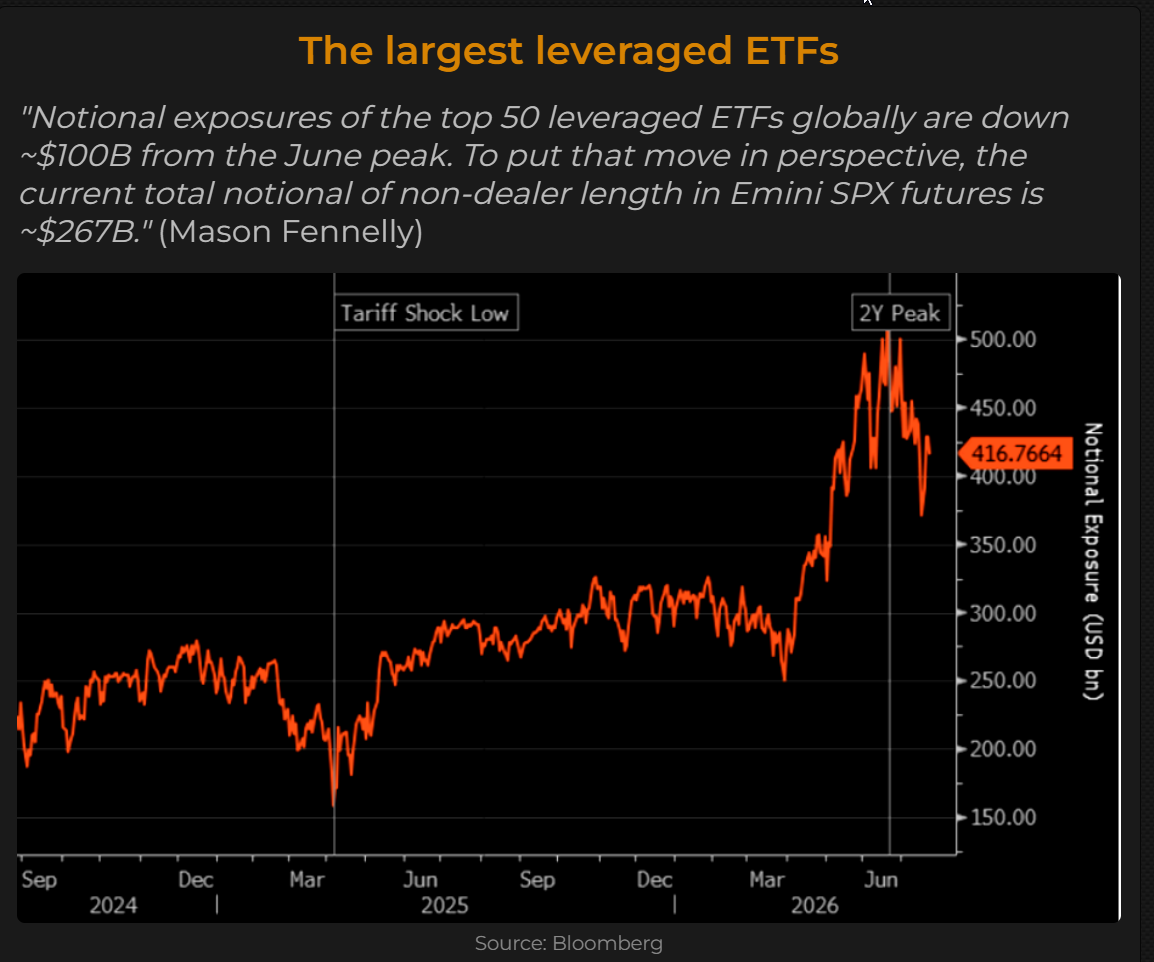
July 20
Image from Roger K.'s post
1 / 7
Image from Roger K.'s post
2 / 7
Image from Roger K.'s post
3 / 7
Image from Roger K.'s post
4 / 7
Image from Roger K.'s post
5 / 7
Image from Roger K.'s post
6 / 7
Image from Roger K.'s post
7 / 7

Inside Rapport 20. juli: Tomra får flere oppdateringer, Yara splitter meglerhusene og Solstad løftes av utbytte

Kort oppdatering:

Tomra

SEB og Arctic er positive etter Q2. Bedre 2026-synlighet, sterk Collection og Polen som viktigw signaler.

Yara

Q2 var svakt, men meglerhusene tolker det ulikt: midlertidig volumglipp eller topp i inntjening.

Solstad

DNB løfter Solstad Offshore og fremhever høy kontraktsdekning og utbyttepotensial i både SOFF og SOMA.

Sjømat

Biomassen er bare moderat opp, men høstingen har vært svært høy. Det kan dempe volumpresset senere.

Vend

Q2-miss i Mobility, men kostnadskutt og ARPA-utvikling gir fortsatt positivt meglerhusbilde.

 Innledning

Denne rapporten bygger på de siste fundamentale oppdateringene. Markedsbildet er tatt med der det forklarer hvorfor meglerhusene endrer syn på inntjening, risiko eller verdsettelse.

Det viktigste denne morgenen er ikke én enkelt makronyhet, men flere selskapsnære signaler. Tomra får mer støtte etter Q2, men med noe ulike nyanser. Yara deler meglerhusene: noen ser Q2 som et tapt kvartal i et bedre marked, mens andre frykter at inntjeningen ikke holder seg oppe når ny kapasitet kommer inn. I oljeservice løftes Solstad Offshore og Solstad Maritime av kontrakter og høyere utbytte. I sjømat viser biomassetallene at produksjonen fortsatt er høy, men at grunnlaget for videre volumvekst er mer moderat.

Tomra: bedre synlighet, men fortsatt uenighet om hvor mye som er priset inn

Tomra får nye oppdateringer fra både SEB og Arctic, og begge legger vekt på at rapporten ga bedre synlighet enn markedet fryktet. Det er viktig for aksjen når en aksje har hatt mye usikkerhet knyttet til timing i nye pantesystemer, ordreinngang og lønnsomhet i de ulike divisjonene, kan bedre guiding være nesten like viktig som selve kvartalstallene.

SEB peker på at Q2 var bedre enn ventet, og at den nye 2026-guidingen gjør det lettere å skille mellom midlertidige svingninger og den underliggende utviklingen. I Collection var omsetningen høyere enn ventet. Noe av dette skyldes timing i nye markeder, men SEB trekker også frem at eksisterende markeder igjen vokste godt etter en svakere start på året. Samtidig mener meglerhuset at bunnen i Recycling ser ut til å være passert, selv om ledetidene gjør at inntektene ikke løfter seg med én gang.

Arctic er også positiv, men nyanserer bildet. Meglerhuset omtaler Q2 som et kvalitetsmessig sterkt kvartal, særlig fordi Collection-beatet kommer fra den delen av virksomheten som markedet følger tettest. Arctic trekker frem Polen som et viktig punkt: Tomra skal ha rundt 58 prosent av de innsamlede beholderne i det polske systemet, noe Arctic ser som den beste indikasjonen på markedsandel. Samtidig er ikke estimatløftet dramatisk, fordi høyere omsetning delvis blir spist opp av høyere kostnader i Collection og Horizon.

For investorer kan hovedpoenget være at Tomra nå ser mindre uoversiktlig ut enn før rapporten. Det er positivt, men det betyr ikke at alle spørsmål er løst. Fremdriften i Storbritannia, timing i Spania, Frankrike og Italia, og marginutviklingen i nye markeder blir fortsatt avgjørende. Det er nettopp derfor meglerhusene kan være enige om at Q2 var bedre enn ventet, men likevel være uenige om hva aksjen bør være verdt.

SEB beholder kursmålet for Tomra på 145 kroner, Kjøp.

Arctic Securities beholder kursmålet for Tomra på 130 kroner, Kjøp.

Inside Oslo Børs: Rent teknisk er bildet mer vanskelig siden kursen fortsatt handles innenfor en nedtrend i uke- og dag chartet. Kursen gappet opp til 200 dager motstanden/40 uker snittet og har kommet litt ned igjen. Taktisk Trendindikator er på 46, stigende, men under 50 kan dette være en rekyl opp innenfor nedtrenden. Trendmodellen har gitt et kjøpssignal, men får foreløpig ikke understøttelse av PF modellen som nettopp har innfridd kursmålet og handles innenfor en korrektiv kolonne. Trender å se at oppsidemomentumet holdes oppe og at de siste selgerpresset ikke er fra store investorer som benytter anledningen til å selge på de positive fundamentale signalene. Avventer flere tekniske signaler.

Yara: samme kvartal, tre ulike konklusjoner

Alle ser at Q2 var svakt, men spørsmålet er hva kvartalet egentlig forteller. Er dette en midlertidig volum- og prisglipp i et urolig gjødselmarked, eller er det et varsel om at inntjeningen er nær toppen? Her er meglerhusene langt fra enige.

ABG Sundal Collier beskriver Q2 som et tapt kvartal, men mener markedsbildet ser bedre ut. Det viktigste avviket var lavere realiserte priser og klart svakere volumer. Gjødselvolumene falt 17 prosent fra året før, og Yara klarte ikke fullt ut å ta ut de høye listeprisene som preget deler av kvartalet. ABG kutter EBITDA-estimatene, men beholder likevel et positivt syn. Forklaringen er at naturgassprisene fortsatt setter et gulv for ureakostnaden i Europa, og at det kan støtte prisnivået globalt.

Arctic er mer balansert. Meglerhuset mener volumene som ble tapt i Q2 i stor grad kan komme tilbake senere i gjødselåret. Samtidig understrekes det at volatiliteten trolig blir høy. Spenningen i Persiabukta, usikkerhet rundt kinesisk eksport og utviklingen i europeiske gasspriser gjør at estimatene blir mer følsomme enn normalt. Arctic trekker også frem at Yaras kjøp av en amerikansk ammoniakkfabrikk gir mer eksponering mot amerikanske gasspriser og dermed en bedre kostnadsposisjon over tid.

SEB er klart mer negativ og meglerhuset mener Q2 viste at Yara ikke klarte å realisere pristoppene fullt ut. De har forståelse for at kunder ventet med kjøp da prisene var høye og falt raskt, men mener dette ikke endrer hovedbekymringen: betydelige kapasitetsøkninger globalt i 2027 og 2028. SEB legger derfor til grunn at inntjeningen faller til et nivå som ikke forsvarer dagens aksjekurs.

Yara er ikke bare et selskapsestimat, men ett råvare- og kapasitetscase. Kort sikt handler det om urea, gass, Midtøsten og timing i kundekjøp. Lengre sikt handler om global tilbudsvekst og hvor langt ned normalisert inntjening skal. Det er derfor spriket mellom meglerhusene blir stort.

ABG Sundal Collier beholder kursmålet for Yara på 490 kroner, Kjøp.

Arctic Securities beholder kursmålet for Yara på 470 kroner, Hold.

SEB beholder kursmålet for Yara på 400 kroner, Selg.

Inside Oslo Børs: Det tekniske bildet til Yara er uavklart, men har et negativt bias siden kursen handles under 50 dager motstanden og faller i dag tilbake under 8/30 dager. Samtidig som taktisktrendindikator er på lave nivåer og understøtter en svak trend. PF modellen handles i en opp-kolonne, men er langt unna å gi noen nye signaler. Kursen må bryte over 50 dager for å sende investorer et sterkere teknisk signal, og så lenge den handles under snittene og innenfor en kort og mellomlangsiktig nedtrend er det tekniske å betrakte som svakt.


Solstad: utbytte og kontraktsdekning blir viktigere enn kvartalet alene

DNB Carnegie har oppdatert synet på både Solstad Offshore og Solstad Maritime. Dette er blant de viktigste norske selskapsoppdateringene i oljeservice i dag, fordi de handler mer om synlighet og kapitaldisiplin enn om ett enkelt kvartal.

For Solstad Offshore var Q2 i hovedsak som ventet. Det som likevel gjør kommentaren interessant, er utbyttet og kontraktsdekningen. DNB Carnegie peker på at kvartalsutbyttet er økt, og at dette tilsvarer en annualisert direkteavkastning på rundt 9 prosent. Meglerhuset mener samtidig at rundt 90 prosent av estimert EBITDA for 2026-2028 er sikret gjennom faste kontrakter. Det gir bedre grunnlag for å tro på høyere utbytter fremover enn man ville hatt i et mer spotdrevet selskap.

DNB trekker også frem salget av den 56 prosent eide Normand Tonjer som en ikke-kjerne transaksjon. Salget ventes å gi Solstad Offshore rundt 19 millioner dollar, omtrent på linje med DNBs verdsettelse av fartøyet. Dette passer inn i et bilde der selskapet rydder i porteføljen og prioriterer kapitalallokering.

For Solstad Maritime er hovedpoenget at 2026-guidingen for justert EBITDA er løftet. DNB justerer egne estimater bare svakt opp, fordi de allerede lå nær øvre del av tidligere guiding. Likevel er signalet positivt. Utbyttet er økt til 0,10 dollar per aksje per kvartal, som tilsvarer rundt 15 prosent annualisert direkteavkastning. DNB mener nivået kan opprettholdes, støttet av høy kontraktsdekning og fortsatt nedbygging av gjeld.

DNB Carnegie hever kursmålet for Solstad Offshore til 80 kroner (75), gjentar Kjøp.

DNB Carnegie beholder kursmålet for Solstad Maritime på 30 kroner, Kjøp.

Inside Oslo Børs: Solstad offshore kommer fra en sterk kortsiktig rekyl, som har brakt krusen opp til april toppen. Det øker den tekniske risikoen siden det kan bringe en dobbel-topp inn i bildet. Taktisk trendindikator svekker seg og det er få andre tekniske signaler foruten den potensielle doble toppen. Volumprofilen indikerer at det er underliggende støtte i beltet fra dagens nivåer og ned til 60-nivået. To av de mest omsatte nivåene finnes i dette området. Avventer ytterligere tekniske signaler.


Odfjell Drilling, Paratus og Cadeler: flere små oljeserviceoppdateringer

I tillegg til Solstad-kommentarene har det kommet flere oppdateringer innen oljeservice og energi. For Odfjell Drilling viser DNB Carnegie til at Deepsea Atlantic har forlatt verft og er tilbake mot britisk sokkel. Det reduserer usikkerheten rundt varigheten av nedetiden etter BOP-hendelsen tidligere i år. SEB trekker samtidig frem at Deepsea Nordkapp har fått ett års forlengelse med Aker BP, slik at fast backlog strekker seg til utgangen av 2028.

For Odfjell Drilling er dette viktig fordi markedet har vært opptatt av operasjonell risiko og mulig inntjeningsbortfall. Når riggen er tilbake etter verftsopphold, og en annen enhet får forlenget kontrakt, styrkes synligheten. Dette er ikke signifikante nyheter, men det reduserer flere av de praktiske spørsmålene som har ligget rundt aksjen.

Inside Oslo Børs: Rent tekniske handles Odfjell drilling i en kortsiktig nedtrend, kan ha stabilisert seg viser den siste utviklingen. Utløser et nytt PF kjøpssignal ved 86,29, hvor det indikative kursmålet er 91,60. Kursen testet i dag 50 dager motstanden, har utløst et marginalt kjøpssignal i 8/20 modellen. Taktisk trendindikator er på 25, hvilket indikerer at trenden fortsatt er svak og at det er behov for noen ytterligere tekniske bekreftelser. Kursen må bryte over 50 dager snittet for å signalisere en teknisk underliggende styrke.

Paratus har fått godkjenning fra mexicanske konkurransemyndigheter for salget av Fontis, selskapets jack-up-virksomhet i Mexico, til Borr Drilling. Etter salget blir Paratus et renere subsea-pipelay-selskap gjennom sin eierandel i Seagems JV, med seks PLSV-fartøy på lange kontrakter med Petrobras i Brasil. Dette gjør investeringscaset enklere å forstå: mindre riggkompleksitet, mer rendyrket eksponering mot brasiliansk subsea-aktivitet.

Cadeler nevnes i DNBs energimorgen med en positiv gjennomføringsoppdatering fra Hornsea 3, der 35 monopæler er installert og tempoet skal ha økt. Dette er mer en prosjektoppdatering enn en estimatdriver, men det er relevant fordi offshore vind-caset i stor grad handler om gjennomføring, flåteutnyttelse og evnen til å unngå forsinkelser.

Inside Oslo Børs: Rent teknisk har Cadeler et negativt bias og så lenge kursen handles under 50 dager motstanden. Så lenge den gjør det og har et usikkert teknisk bilde i uke-chartet er det behov for tekniske bekreftelser og det første som vil måtte gjøres er at kursen etablerer seg ovenfor det fallende 50 dager snittet. Taktisk trendindikator signaliserer ikke en sterk trend.

DNB Carnegie beholder kursmålet for Odfjell Drilling på 115 kroner, Kjøp.


Equinor, Aker BP, Vår Energi og OKEA: sterk oljepris, men ikke automatisk sterkere aksjecase

Oljeprisen har fått et nytt geopolitisk løft, og Brent handles omkring 88 dollar fatet, mens ABG peker på at energimarkedet priser inn økt risiko etter ny eskalering i Midtøsten. For norske oljeselskaper er dette i utgangspunktet positivt, men meglerkommentarene er mer nøkterne enn oljeprisen alene skulle tilsi.

DNB Carnegie har en Q2-preview på Equinor. Meglerhuset ligger litt under konsensus på justert EBIT og mer under på operasjonell kontantstrøm, men ser samtidig mulig oppside i produksjonsguidingen for 2026. DNB mener dagens guiding fortsatt kan være konservativ etter et sterkt første halvår. Det viktigste for rapportdagen blir derfor ikke bare selve Q2-tallet, men hva Equinor sier om produksjonen resten av året.

ABG trekker i sin sektorkommentar frem EV/2P som et nyttig verdsettelsesmål når oljeprisen svinger mye. Poenget er at aksjer som Equinor, Aker BP og Vår Energi allerede prises på relativt høye ressursmultipler, selv om multipler er ned fra tidligere topper. Med andre ord: høyere oljepris hjelper inntjeningen, men betyr ikke nødvendigvis at verdsettelsen er lav.

ABG har fortsatt Hold på Equinor, Aker BP og Vår Energi, og Kjøp på OKEA. Dette sier en del om selektiviteten i sektoren. Meglerhuset virker mer komfortabel med mindre selskaper der verdsettelsen gir mer rom for feil, enn med de største NCS-navnene der mye allerede er priset inn.

DNB Carnegie beholder kursmålet for Equinor på 350 kroner, Hold.


Sjømat: høy høsting nå, men biomasseveksten flater ut

Sjømatoppdateringene fra DNB Carnegie, Fearnley og Pareto peker i samme retning: volumene har vært høye, men det er ikke gitt at denne veksten fortsetter i samme tempo, hvilket er et viktig skille. Høy høsting kan presse prisene på kort sikt, men lavere smolt utsetning og mer moderat biomassevekst kan støtte prisene senere.

DNB Carnegie viser til at norsk laksebiomasse var opp 1,5 prosent fra året før ved utgangen av juni. Snittvekten var opp 3,2 prosent, mens antall fisk var ned 1,7 prosent. Høstet volum i juni var rundt 142.000 tonn HOG, opp 12,5 prosent fra året før. DNB omtaler Q2 som det sterkeste kvartalet historisk, støttet av lav dødelighet og god biologi.

Fearnley nyanserer bildet ved å peke på at biomasseveksten i juni var moderat, og at fôrforbruket bare økte 1,7 prosent. Det kan bety at den sterke høstingsveksten etter hvert avtar. Fearnley mener Lerøy Seafood ser best posisjonert ut basert på relativ biomasse, særlig fordi Vestlandet hadde klart sterkest utvikling. Spotprisene omtales som flate inn i uken, rundt 61-63 kroner kiloen.

Pareto venter laksepris rundt 63 kroner kiloen i uke 30, flatt fra forrige uke. Meglerhuset trekker også frem at Mowi leverte en sterk Q2-oppdatering, med høyere volum og lavere oppdrettskost enn guidet. Pareto løfter 2026-estimatet for operasjonell EBIT med rundt 4 prosent, men mener mye av kostnadsforbedringen allerede lå inne i forventningene for andre halvår. For Atlantic Sapphire er bildet mer krevende: volumene øker, men kostnadene er fortsatt høye.

Fearnley Securities beholder kursmålet for Lerøy Seafood på 53 kroner, Kjøp.

Pareto Securities beholder kursmålet for Mowi på 200 kroner, Hold.

Pareto Securities beholder kursmålet for Atlantic Sapphire på 30 kroner, Hold.


Vend Marketplaces: svakt punkt i Mobility, men kostnadskutt og ARPA støtter caset

Vend Marketplaces har fått flere nye resultatkommentarer og fellesnevneren er at Q2 ikke var perfekt, men at meglerhusene i stor grad ser gjennom svakheten i Mobility. Både SEB, Arctic og Pareto beholder positive anbefalinger.

SEB mener effektiviseringsgevinstene veier tyngre enn investeringene. Mobility var svakere enn ventet, men SEB mener deler av dette skyldes timing og innføring av ny prismodell i Sverige. Når flere forhandlere går over til høyere prisede pakker, ventes ARPA å løfte seg gjennom andre halvår. Samtidig falt kostnadene tydelig i Q2, og SEB ser dette som bevis på at selskapet klarer å ta ut gevinster fra forenkling, teknologi og færre ansatte.

Arctic peker på samme hovedbilde. De svake volumene i Mobility hemmer kortsiktig vekst, men meglerhuset mener dette er midlertidig. Jobs-divisjonen utvikler seg bedre enn ventet, særlig på ARPA, og ledelsen kommuniserer ifølge Arctic tydelig rundt mulig AI-påvirkning. Kostnadsguidingen er også forbedret: Vend venter nå at kostnadsbasen i 2026 blir rundt 150 millioner kroner lavere enn i 2025, mot tidligere indikasjon på rundt 100 millioner.

Pareto beskriver Q2 som positivt utenom Mobility-missen. De ser fortsatt en flerårig marginhistorie, der plattformkonsolidering og kostnadskutt gir resultater. Aksjesvakhet etter rapporten omtales som en kjøpsmulighet.

SEB beholder kursmålet for Vend Marketplaces på 445 kroner, Kjøp.

Arctic Securities beholder kursmålet for Vend Marketplaces på 380 kroner, Kjøp.

Pareto Securities beholder kursmålet for Vend Marketplaces på 370 kroner, Kjøp.

Pareto Bank og norske banker: rentenettoen er under press

Inside Oslo Børs: Teknisk sett handles fortsatt VEND innenfor en kileformasjon / konsolideringsboks og har ingen støtte fra noen av de tekniske modellene. Fredagens sell-off var understøttet av et kraftig tiltakende volum og dagen i dag er en potensiell inside-day, en usikker dag som ikke gir noen nye signaler. Skulle kursen bli solgt ned igjen og under fredagens bunn øker nedsiden på kort sikt. Kursen handles under de to mest omsatte nivåene og bestemmer investorer seg for å selge kan det komme på et økt nedsidemomentum. Avventer nye tekniske signaler og understøttelse fra noen av modellene.


Arctic har kommet med en bred bankoppdatering som er relevant for norske finansaksjer. Hovedbudskapet er at de nordiske bankene samlet sett har hatt et greit kvartal, men at tidlige norske tall peker mot svakere utvikling i rentenettoen. Dette er viktig fordi rentenettoen ofte er den mest stabile og viktigste inntektskilden i bankene.

DNB skuffet svakt på rentenetto, mens SpareBank 1 Østlandet og OBOS-banken viser et tydeligere fall. Arctic peker på at banker med høy andel boliglån og lavere innskuddsdekning kan merke presset særlig godt. Dette blir et tema når sparebankene rapporterer i august.

Pareto Bank trekkes frem som har det mest negative signalet. Arctic skriver at banken hadde sin høyeste kvartalsvise utlånstapsrate noensinne i Q2. Tapene er fortsatt knyttet til bolig- og eiendomsutvikling. Pareto Securities er fortsatt mer konstruktiv på tolv måneders sikt, men kutter kursmålet og øker tapsforventningene etter rapporten. Hovedspørsmålet er om bankens problemer er selskapsspesifikke og i ferd med å tømmes ut, eller om dette er et forvarsel om at flere banker må ta høyere eiendomstap.

Pareto Securities senker kursmålet for Pareto Bank til 72 kroner (85), gjentar Kjøp.


Shipping og marked: oljeuro gir rater, men risikoen går begge veier

Markedsdelen i denne oppdateringen er kort, men viktig for shipping og energi. ABG, Arctic, SEB og Pareto peker alle på at uroen i Midtøsten og angrep mot energiinfrastruktur holder olje- og fraktmarkedene oppe. Brent rundt 90 dollar fatet gir umiddelbar støtte til energisentimentet, men bildet er mer komplisert for shipping.

ABG beskriver tanker- og tørrbulkmarkedet som blandet, med sterke nivåer i flere rater. VLGC-ratene er fortsatt svært høye, mens containerindeksen SCFI falt uke over uke. ABG peker også på at råolje på vannet er på nytt rekordnivå. Det gir støtte til tankmarkedet så lenge forstyrrelsene skaper forsinkelser og betalingsvilje for tonnasje.

Samtidig er dette ikke en risikofri positiv faktor. ABG skriver at dagens nivå av forstyrrelser er nær optimalt for tankmarkedet så lenge trafikken ikke stopper helt. En full gjenåpning av Hormuz kan redusere hastverket og dermed svekke ratene. En full stenging er på sin side negativt fordi lastene da ikke går. Det er derfor aksjemarkedet må skille mellom risikopremie og faktisk fraktvolum.

Arctic mener dagens rater kan gi oppside til Q3-estimatene for tankaksjer. De peker samtidig på at tørrbulk kan få støtte dersom høyere olje- og gasspriser fører til mer interesse for kull og økt tørrbulkaktivitet. Dette er en nyttig påminnelse om at shippingcaset nå er svært følsomt for geopolitikk og energipriser.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
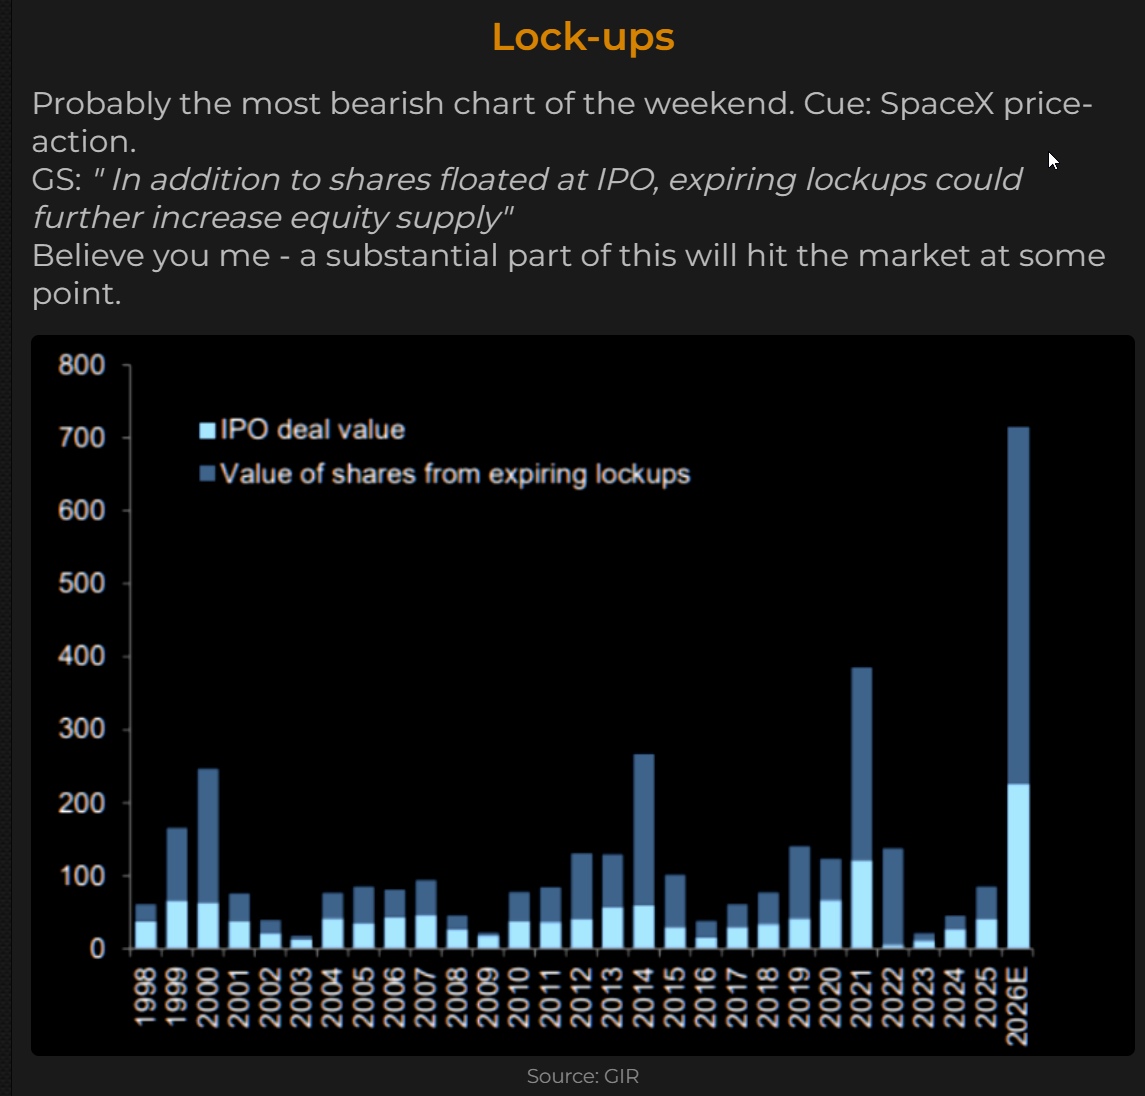
1