
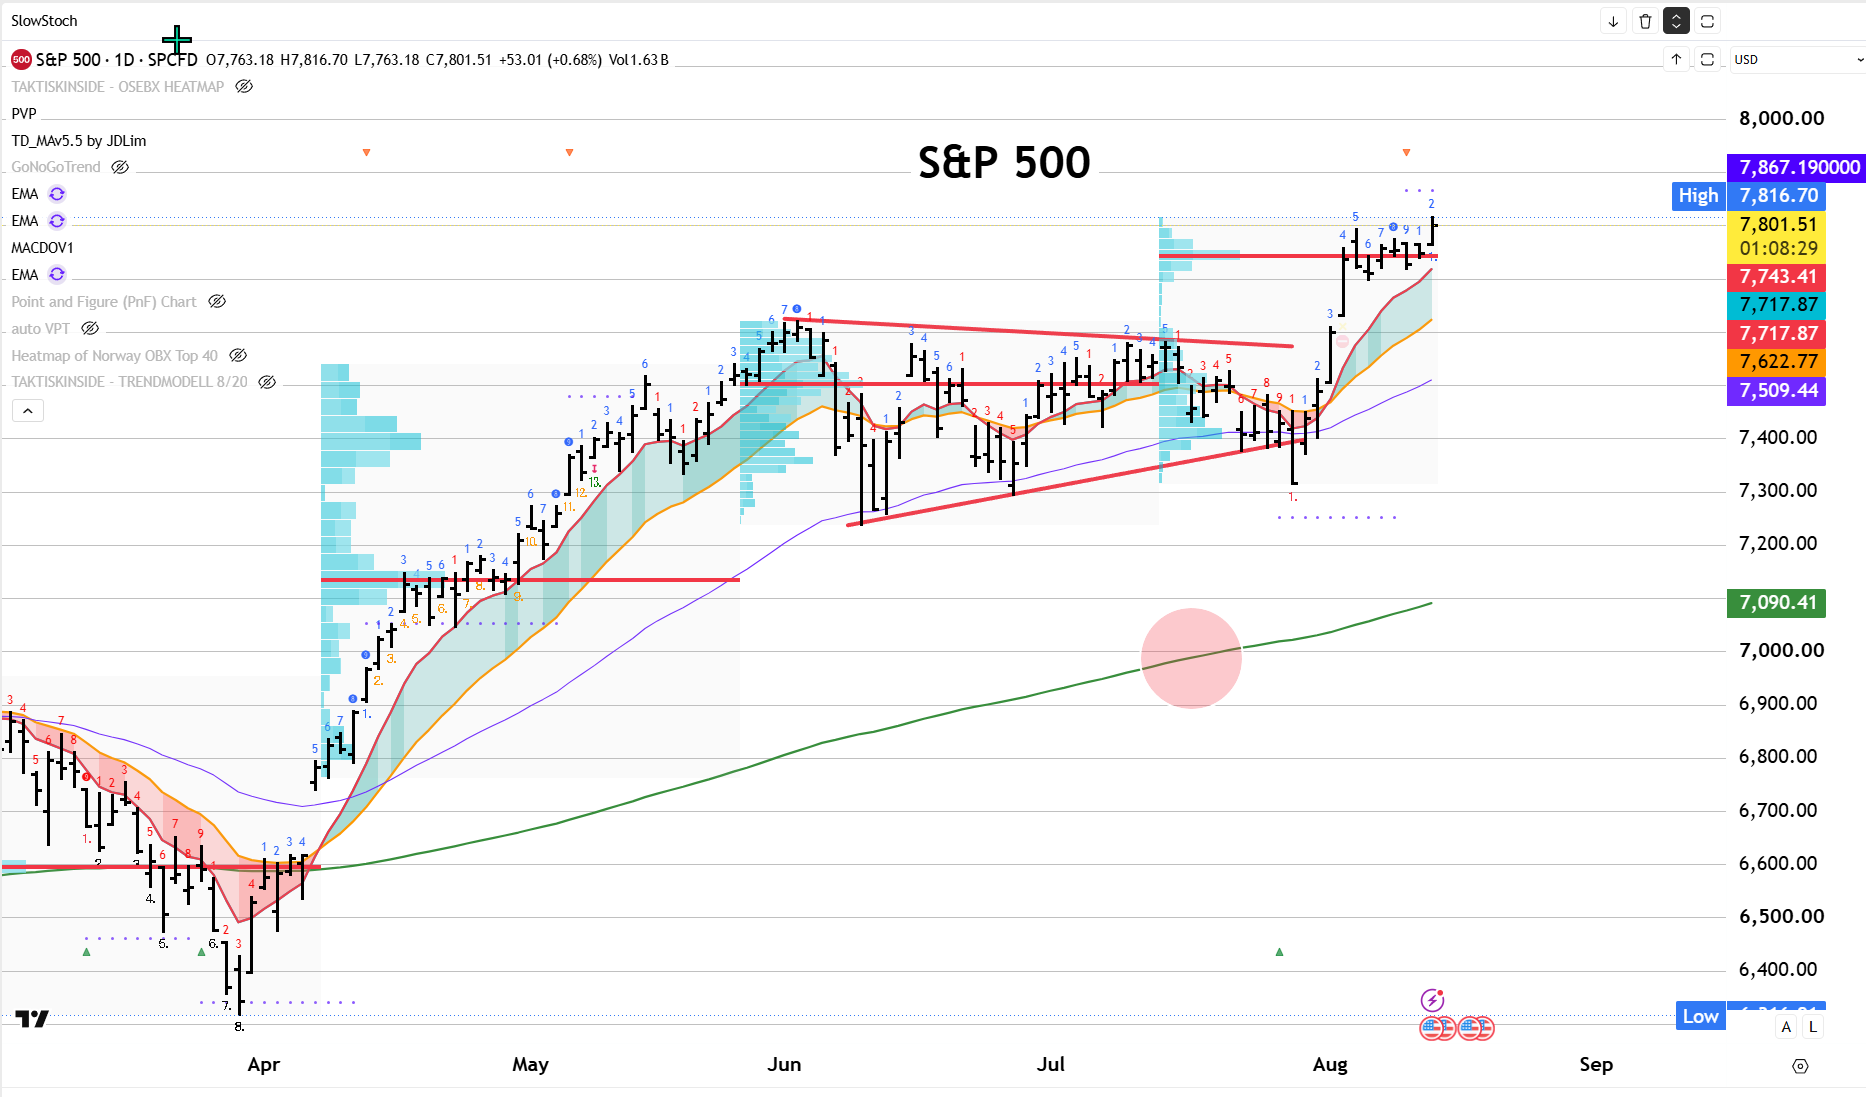

Citadel: Markedet trenger ikke at alle blir bullish – bare at kjøperne fortsetter å komme
Citadel Securities sin siste analyse er interessant fordi den angriper markedet fra en litt annen vinkel enn mange av de mer forsiktige rapportene den siste tiden. Der Hartnett og BofA har fokusert på høyt sentiment, mulig overoppheting og behovet for å rotere mer defensivt, stiller Scott Rubner et annet spørsmål: Hvem blir kjøpere høyere opp?
Dette er et viktig spørsmål fordi markedet ikke nødvendigvis trenger at alle blir optimister. Det trenger heller ikke at alle risikoer i markedet forsvinner. Det markedet trenger, er at nok kjøpere fortsetter å komme inn når prisene stiger, samtidig som salgspresset fra juli-utvaskelsen avtar.
Rubner mener nettopp det er i ferd med å skje. Inntjeningen er bedre enn ventet, retail kjøper igjen, passive flows har aldri forsvunnet, buybacks kommer tilbake, bredden er bedre, volatiliteten faller, og etterspørselen etter oppsideopsjoner har økt kraftig. Ingen av disse faktorene bestemmer markedet alene, men når flere av dem peker samme vei samtidig, endrer det balansen mellom tilbud og etterspørsel. Det er dette han kaller en mer konstruktiv flow-asymmetri.
Hva betyr flow-asymmetri?
For en profesjonell investor handler dette om kapitalstrømmer, posisjonering, volatilitet og mekaniske kjøpsprogrammer. For en privat investor kan det forklares enklere: Markedet stiger ikke bare fordi “nyhetene er gode”. Det stiger fordi det er flere grupper som kan bli kjøpere samtidig, mens mange av de som måtte selge i juli allerede har solgt.
Det er forskjellen på et marked som bare får en teknisk rekyl, og et marked hvor kjøpskapasiteten faktisk bygges opp igjen.
Tidligere i sommer var markedet preget av de-leveraging, crowded posisjonering og tvangssalg i enkelte momentum- og AI-relaterte aksjer. Nå mener Citadel at mye av dette salgspresset er tatt ut, hvilket betyr at neste mekaniske bevegelse i større grad kan bli at de legger på risiko og øker sin eksponering igjen.
Det er et viktig skifte. Når volatiliteten faller, får systematiske strategier ofte rom til å øke aksjeeksponeringen igjen. Når trendene stabiliserer seg, kommer flere modellbaserte kjøpere tilbake. Når markedet holder nivåene, blir investorene som solgte for tidlig mer presset til å kjøpe seg inn igjen.
Inntjeningen gjør mer av jobben enn multiplene
Det første positive punktet i Citadel-analysen er inntjeningen. Q2-resultatsesongen ligger an til en av de sterkeste beat-sesongene på lang tid, med S&P 500 EPS-vekst rundt 33 %, hvilket ifølge Citadel er det sterkeste nivået utenom de store post-resesjonsperiodene. Selskapene slår ikke bare lave forventninger, men de løfter også estimatene i en av de sterkeste revisjonsperiodene siden 2000.
Dette er viktig fordi markedet nå setter nye topper uten at multippelen til markedet nødvendigvis stiger. S&P 500 handles nå omkring 20,1 ganger 12 måneders forward earnings, ned fra 23,1 ganger i oktober i fjor. Indeksen er altså høyere, men forward P/E er lavere fordi inntjeningsestimatene har steget raskere enn kursene.
Det betyr ikke at markedet er billig, men det betyr at oppgangen foreløpig ikke bare er et resultat av multippel-ekspansjon siden inntjeningen gjør faktisk mye av jobben.
For markedet er dette en stor forskjell ettersom en oppgang drevet av høyere multipler alene blir mer sårbart. En oppgang hvor inntjeningsestimatene også løftes, får en bedre fundamental støtte. Det er derfor Citadel mener at verdsettelsesdiskusjonen fortsatt er legitim, men at dagens situasjon er annerledes enn 1999.
Retail er tilbake, men er ikke helt ukritisk
Retail har begynt å kjøpe igjen etter salgspresset i slutten av juni og juli. Det er i seg selv et positivt flow-signal, men Citadel peker på en viktig nyanse: Retail kjøper aksjer igjen, men betaler samtidig fortsatt for beskyttelse i opsjonsmarkedet.
Det betyr at retail-deltakelsen er tilbake, men at overbevisningen ikke nødvendigvis er helt der foreløpig. Investorene deltar, men mange vil fortsatt ha sikring mot nedside.
Dette er en interessant markedspsykologi siden i første fase etter en nedgang kjøper investorene forsiktig. De vil være med, men de er fortsatt redde for å bli brent igjen. Hvis markedet fortsetter opp, kan denne forsiktige deltakelsen etter hvert gå over til at investorer jager etter markedet. Det er ofte da kjøperne begynner å “kjøpe høyere”, fordi de ikke lenger venter på pullbacks, men kjøper når markedet bryter videre opp.
Det er dette Rubner mener kan bli viktig i august. Markedet trenger ikke at retail går all-in, men det holder at retail går fra salg til kjøp samtidig som andre kjøpsgrupperinger også styrkes.
Den passive kjøperen har aldri forlatt markedet
Den mest strukturelle støtten i markedet er passive flows og ifølge Citadel har husholdningenes passive ETF-etterspørsel drevet omtrent 1.600 milliarder dollar i nettoinnstrømning hittil i år, tilsvarende rundt 7,5 milliarder dollar per dag. Juli alene hadde nesten 350 milliarder dollar i innstrømning, hvilket var den største måneden inn i ETF, som faktisk er registrert.
Dette er viktig fordi passive flows ikke analyserer markedet på samme måte som en hedgefondforvalter. De kjøper ikke nødvendigvis fordi S&P 500 er billig eller fordi AI-capex ser fantastisk ut. De kjøper fordi kapitalen flyter inn i pensjon, ETF-er, indeksfond og langsiktige spareprodukter.
Den kjøperen er mindre sensitiv for daglige nyheter, hvilket gir markedet en kontinuerlig underliggende støtte. Det betyr ikke at markedet ikke kan falle, men det betyr at det finnes en stor strukturell kjøper som hele tiden absorberer noe av tilbudet.
Buybacks kommer tilbake med full kraft
Det neste store kapitalflyt signalet er buybacks, hvor Citadel peker på at buyback-vinduet åpnes igjen med mer enn 1.000 milliarder dollar i annonserte tilbakekjøpsautorisasjoner, det høyeste nivået noensinne på dette tidspunktet av året. August er historisk en sterk måned for gjennomføring av tilbakekjøp, og Citadel mener buybacks bør overstige nye aksjeemisjoner og fortsette å absorbere tilbudet.
Det viktige er at dette ikke bare er teknologi. Nesten 70 % av de største autoriserte tilbakekjøpene hittil i år ligger utenfor tech. Det betyr at den selskapsetterspørselen kan treffe en bredere del av markedet, og ikke bare i mega caps.
Dette er en av grunnene til at markedet kan holde seg bedre enn mange tror. Når selskapene selv kommer tilbake som store kjøpere, samtidig som retail, passiv kapitalflyt og systematiske strategier også blir mindre negative, kan det skape en ganske kraftig etterspørselsbase under markedet.
S&P 500 er ikke gjennomsnittsaksjen
Et av de viktigste punktene i analysen er at S&P 500 ikke er det samme som gjennomsnittsaksjen. Dette markedet kan føles brutalt under overflaten samtidig som hovedindeksen fortsetter å stige.
Citadel viser blant annet at på dager hvor SOX-indeksen har falt mer enn 3 % i år, har S&P 500 i snitt bare falt 0,8 %, mot 2,4 % historisk de siste 20 årene. Software har til og med vært positivt i snitt på slike dager, hvilket er første gang siden minst 2001.
Det forklarer mye av dagens marked. Semiconductors kan ha store fall, AI-aksjer kan bevege seg voldsomt samtidig som enkeltselskaper kan oppleve kraftige resultatreaksjoner, men så lenge kapitalen roterer til andre store indeksaksjer, kan S&P 500 likevel holde seg.
Dette er både en styrke og en risiko, men det er en styrke når markedet kan absorbere store sektorbevegelser. Risikoen er at dersom korrelasjonen plutselig stiger, og flere store grupper faller samtidig, kan indeksvolatiliteten komme langt raskere tilbake.
Bredden bedres samtidig som korrelasjonen faller
Citadel peker på at mer enn 70 % av S&P 500-selskapene nå handles over 200-dagers glidende snitt, hvilket er den sterkeste bredden siden desember 2024. Samtidig er én- og tre-måneders realisert korrelasjon nær historiske bunner.
Det er en spesiell kombinasjon ettersom bredden blir bedre, men aksjene beveger seg fortsatt svært forskjellig. For profesjonelle investorer betyr det et bedre miljø for stock-picking samtidig som det kan skape frustrasjon for private investorer hvis man ligger feil. Det kan altså være et godt marked for S&P 500, men et vanskelig marked for investorer som ligger i feil aksjer.
Dette er også grunnen til at resultatreaksjonene har vært så store. Når korrelasjonen er lav og dispersjonen høy, blir det å velge riktige selskaper viktigere. Det brede markedet kan stige, samtidig som feil selskap blir straffet hardt på svak guiding.
Lav volatilitet endrer flytmatematikken
Et annet sentralt punkt er volatiliteten. Lav volatilitet er vanligvis et resultat av et stigende marked, men Citadel mener at lavere volatilitet nå også blir en årsak til mer kjøpskapasitet. Når 30- og 60-dagers realisert volatilitet faller, kan systematiske strategier øke eksponeringen, hvilket igjen kan gi mer kjøp.
Dette er det faktisk viktig å forstå siden i moderne markeder er volatilitet ikke bare en temperaturmåler, men den påvirker også hvor mye risiko ulike fond og modeller får lov til å ta. Når volatiliteten faller, får de mer rom til å ta på mer risiko samtidig må de redusere sin eksponering når volatiliteten stiger.
I tillegg har implisert volatilitet i de største SOX-aksjene falt kraftig, og med rundt 20 punkter denne måneden. Det betyr at en av de store tekniske motvindene i semiconductor-markedet begynner å normaliseres. Lavere sikringskostnader og lavere volatilitet kan gjøre det lettere for investorer å bygge eksponering igjen i denne viktige sektoren.
Opsjonsmarkedet viser at investorer igjen jager etter oppside
Det siste punktet til Citadel er innen opsjonsmarkedet, og etter at implisert volatilitet har falt, har etterspørselen etter oppside akselerert kraftig. 4. august var den mest aktive dagen for SPX kjøpsopsjoner noensinne, og perioden fra 30. juli til 5. august var den største femdagersperioden for SPX call-volum i historien.
Samtidig er put/call-skew i S&P 500 på de flateste nivåene siden januar 2025, og nesten 35 % av S&P 500 handles med invertert tre-måneders call-skew, den høyeste andelen noensinne. Det betyr at investorene ikke bare betaler mindre for nedsidesikring, men i deler av markedet betaler de mer for oppside.
Dette er et psykologisk skifte ettersom investorer går fra å beskytte nedsiden til å kjøpe oppsiden, endrer markedet karakter. Det kan forsterke et rally fordi flere må kjøpe når markedet stiger, men det kan også gjøre markedet mer sårbart hvis det kommer et mislykket breakout eller en key-reversal fra en ny topp. Opsjonsmarkedet signaliserer igjen at mye kortsiktig optimisme har kommet inn i markedet.
Hvor ligger risikoen?
Citadel er ikke blind for risiko. Makrobildet er fortsatt krevende, og veien videre blir neppe rett frem. September kan også bli helt annerledes enn august, siden sesongmønsteret blir vanskeligere, posisjoneringen kan være høyere, og noe av kjøpskapasiteten som nå bygger seg opp kan allerede ha blitt brukt dersom august utvikler seg til en jakt på oppsiden.
Det er et viktig poeng siden en sterk august måned kan i seg selv gjøre september mer sårbar. Hvis retail, systematiske strategier, buybacks og opsjonskjøpere alle nå bidrar til å løfte markedet høyere, kan mye av den tilgjengelige kjøpskapasiteten falle bort i september.
Det igjen betyr at Citadel analysen ikke skal tolkes som “alt er trygt”. Og den skal heller tolkes som at den kortsiktige flow-balansen er blitt mer konstruktiv, men at markedet samtidig kan bli mer sårbart senere dersom alle nå kjøper samtidig.
Konklusjon
Citadel sitt hovedpoeng er at markedet i august ikke først og fremst handler om hva som kan gå galt. Risikoene er kjente: renter, geopolitikk, AI-finansiering, høy prising, resultatrisiko og høy single-stock volatilitet. Det mer interessante spørsmålet er hvem som faktisk kan bli kjøpere høyere oppe.
Akkurat nå blir listen over potensielle kjøpere lengre. Inntjeningen støtter kursene, multiplene har falt fordi estimatene stiger raskere enn prisene, leverage-resetten har vært bra, retail kjøper igjen, passive flows er rekordsterke, buybacks kommer nå fullt tilbake, bredden bedres, volatiliteten faller og opsjonsmarkedet viser økende etterspørsel etter oppside.
Hovedpoenget er enkelt: Markedet trenger ikke at alle blir bullish. Det trenger bare at nok kjøpere fortsetter å komme inn mens salgspresset avtar.
Det er derfor august kan ha mer oppside enn mange tror. Men dersom august blir en ren jakt på oppside, mange kommer inn kan september bli en test av hvor mye kjøpekraft som faktisk er igjen. I et slikt marked må man respektere styrken, men samtidig følge nøye med på om oppgangen blir for mye drevet av opsjoner, buybacks og systematiske kjøp fremfor nye fundamentale forbedringer.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.