

Deutsche Bank: Markedet priser inn blue-sky – men det er lite rom for feil
Det mest interessante i Deutsche Banks analyse er ikke at markedet er sterkt siden det ser alle, men det interessante er hva markedet samtidig forutsetter.
· Aksjer og kredittmarkedet priser inn en sterk vekst.
· Rentemarkedet priser inn at sentralbankene snart er ferdige med rentehevinger.
· Råvaremarkedet priser inn at oljesjokket blir midlertidig, og at Brent skal falle tilbake selv om Hormuz-stredet fortsatt ikke fungerer normalt.
Det er en svært behagelig kombinasjon, men også en kombinasjon som krever at nesten alt går riktig samtidig. Deutsche Banks Henry Allen beskriver dette som et marked med «next to no margin for error».
Markedet tror på både sterk vekst og milde sentralbanker
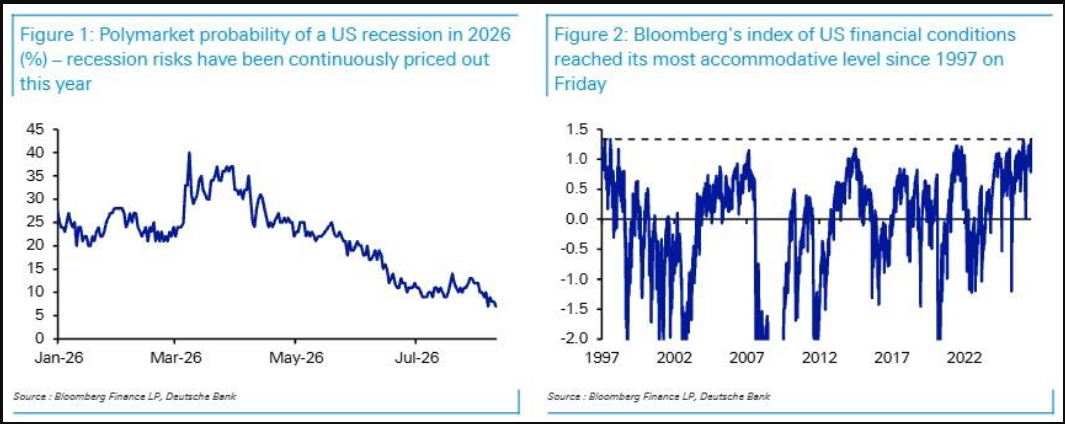
Det første store spriket ligger i USA. På den ene siden peker aksjemarkedet og kredittmarkedet på en økonomi som tåler mye. S&P 500 har vært på nye rekordnivåer, kredittspreadene er lave, finansielle forhold er svært støttende, og arbeidsmarkedet ser fortsatt solid ut. På den andre siden priser rentemarkedet fortsatt inn relativt få rentehevinger fra Fed.
Det er her risikoen ligger.
Dersom veksten holder seg sterk og inflasjonen ikke faller raskt nok, blir det vanskelig for Fed å være like mild som markedet håper. Da må enten inflasjonen falle tydelig, aksjemarkedet kjøle seg ned, eller Fed stramme mer til enn investorene har lagt til grunn. Deutsche Bank minner også om at en «én-og-ferdig» rentehevingssyklus historisk er sjelden.
For investorer betyr dette at den sterke børsen ikke nødvendigvis er problemet i seg selv. Problemet er at børsen er sterk samtidig som rentemarkedet priser inn lite innstramming. Det kan gå, men da må inflasjonen oppføre seg pent.
Historien peker mot mer rente enn markedet priser
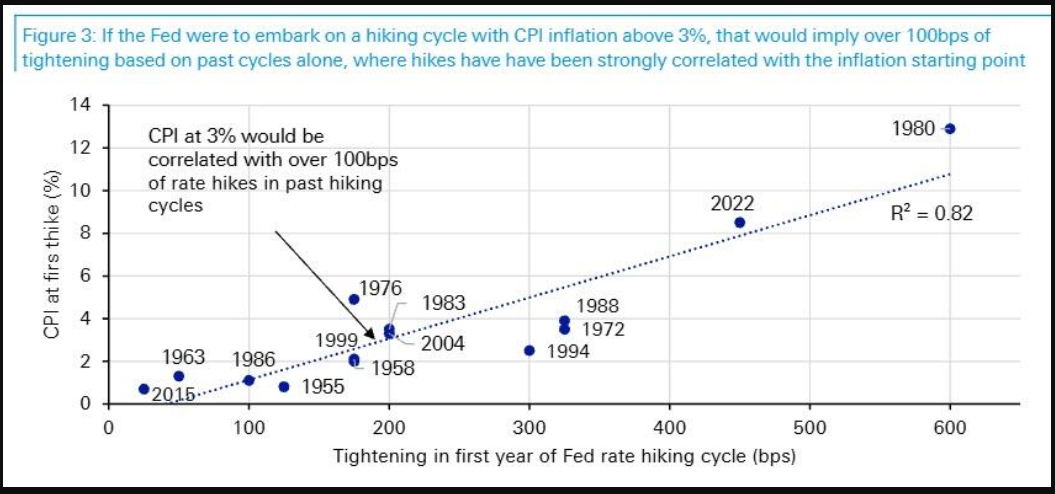
Deutsche Bank peker også på et historisk mønster: Når Fed starter en rentehevingssyklus, har tempoet i rentehevingene ofte hengt tett sammen med inflasjonsnivået ved start. Med amerikansk inflasjon rundt 3,5 prosent mener banken at historien ville pekt mot klart mer enn det markedet nå priser inn.
Dette er ikke en mekanisk regel, men det er et viktig varsel. I 2022 undervurderte markedet hvor langt Fed måtte gå, og rentehevingene ble raskere og kraftigere enn ventet. Dersom veksten nå holder seg sterk samtidig som inflasjonen ligger over målet, kan markedet igjen prise inn for få rentehevinger.
Oljeprisen forteller en annen historie enn geopolitikken
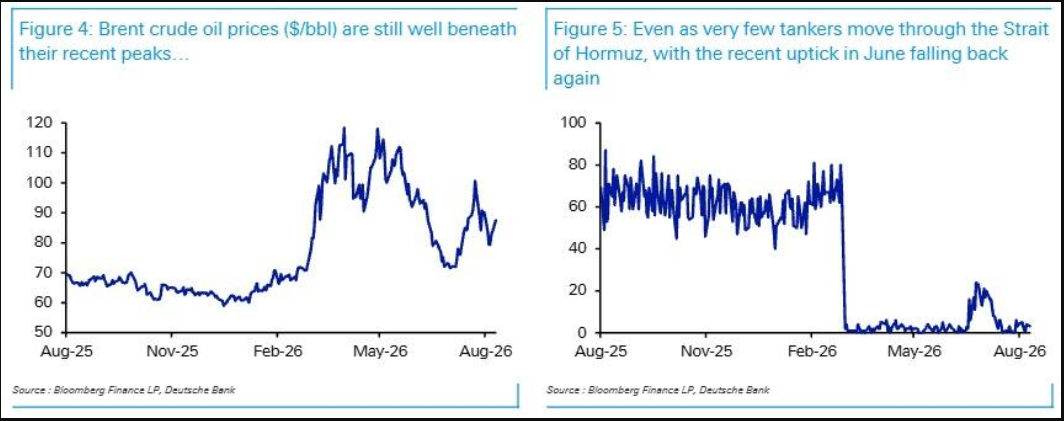
Det tredje spriket er olje. Brent har falt tilbake fra toppene, og markedet priser fortsatt inn lavere oljepriser fremover. Samtidig peker Deutsche Bank på at trafikken gjennom Hormuz-stredet ikke har normalisert seg, og at det fortsatt er angrep mot energiinfrastruktur.
Markedet oppfører seg altså som om en løsning er nær, mens den fysiske situasjonen fortsatt er uavklart. Det er viktig for Oslo Børs, fordi energi, oljeservice og shipping reagerer forskjellig på dette. Høy oljepris kan støtte energiselskapene, men hvis usikkerheten blir for stor og fysisk flyt stopper opp, kan bildet raskt bli mer komplisert. For shipping kan forsinkelser og lengre seilingsruter være positivt, mens en reell stans i laster er noe annet.
Inflasjonsrisikoen kan være undervurdert
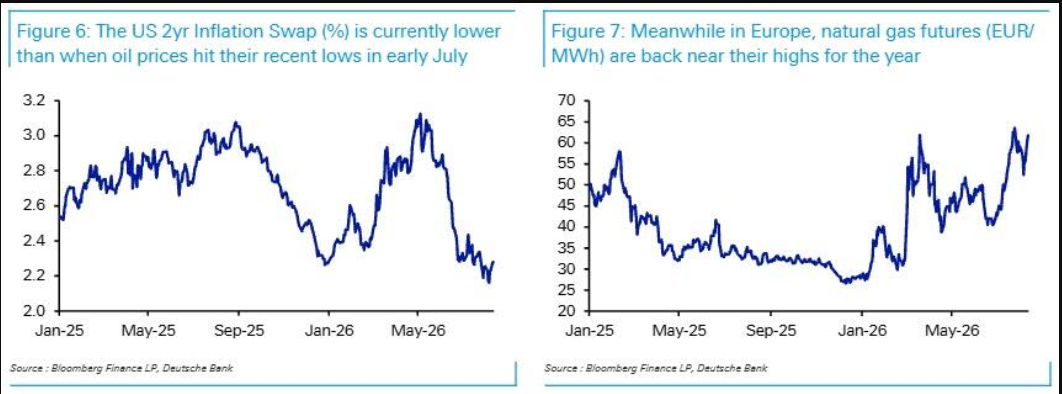
Deutsche Bank samler disse punktene i et bredere inflasjonsargument. Oljeprisen har hatt store svingninger, europeisk gass ligger høyt, tollsatser er fortsatt en del av bildet, og nye forsyningssjokk kan komme. Analysen trekker også frem risikoen for en sterk El Niño, som kan løfte mat- og energipriser.
Dette er viktig fordi markedet i praksis priser inn at inflasjonen blir håndterbar. Men dersom energi, mat og frakt igjen trekker i feil retning, kan sentralbankene få mindre handlingsrom. Da blir det vanskeligere å få både sterke aksjemarkeder, lavere renter og roligere inflasjon på én gang.
Rentemarkedet og aksjemarkedet reagerer ikke likt
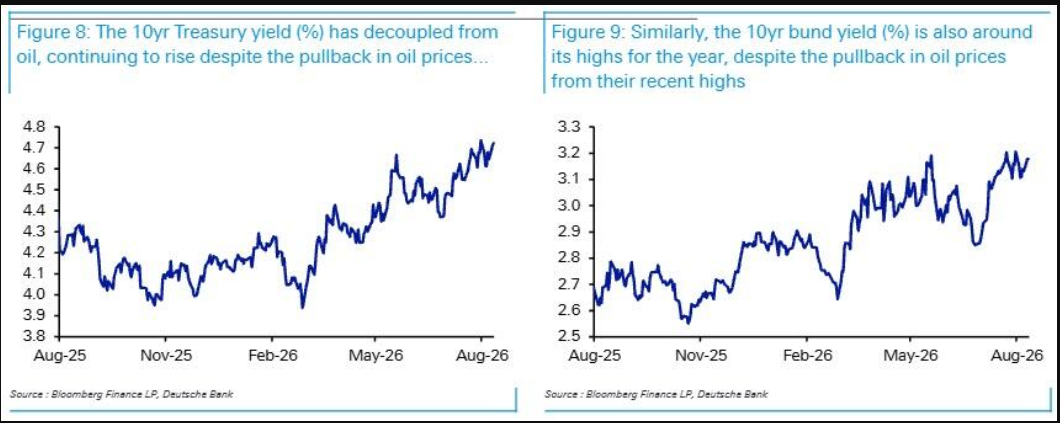
Et annet interessant poeng er at rentemarkedet og aksjemarkedet ikke sender samme signal. Aksjer har hentet seg inn etter oljeuroen, mens rentemarkedet i større grad ser ut til å prise inn mer varige konsekvenser av geopolitikken og energisjokket. Deutsche Bank beskriver dette som en bredere cross-markets ubalanse.
Dette betyr at investorer må være forsiktige med å lese aksjeoppgangen alene som et signal om at risikoen er borte. Aksjemarkedet kan prise inn lettelse, mens rentemarkedet fortsatt priser inn mer inflasjonspress og større sentralbankrisiko. Og rentemarkedet går for å være smart-money!
Hva betyr dette for norske investorer?
For Oslo Børs er analysen særlig relevant fordi flere av de viktigste sektorene er direkte koblet til energipriser, renter og global risikovilje. Equinor, Aker BP, Vår Energi, OKEA, Subsea 7, Aker Solutions, TGS, DOF og shippingaksjene påvirkes raskt dersom olje- og gassmarkedet får ny uro. Samtidig vil høyere globale renter og en mer haukete Fed kunne ramme verdsettelsen av mer vekstpregede selskaper.
Yara er også en interessant aksje i denne sammenhengen. Deutsche Banks inflasjonspoeng handler blant annet om energi, mat og forsyningssjokk. Det er nettopp disse faktorene som påvirker gjødselmarkedet. Dersom energiprisene holder seg høye og nitrogenmarkedet forblir stramt, kan det støtte Yara fundamentalt. Men dersom rentene stiger og global risikovilje faller, kan det samtidig presse verdsettelsen.
Konklusjon: Ikke negativt, men sårbart
Deutsche Banks poeng er ikke at markedet må falle. Poenget er at markedet nå priser inn en svært ryddig løsning: veksten holder seg, inflasjonen faller, sentralbankene trenger bare å stramme litt til, oljeprisen normaliseres, og geopolitikken roer seg. Det er mulig, men det er mye som må klaffe.
Den mest gunstige løsningen ville være at tilbudssiden i økonomien bedres, at geopolitikken roer seg, og at produktivitetsvekst – for eksempel fra AI – gjør det mulig å kombinere høyere vekst med lavere inflasjon. Men Deutsche Bank peker samtidig på at også AI kan skape inflasjonspress, blant annet gjennom sterk etterspørsel etter minnebrikker og kapasitet.
Markedet priser med andre ord inn «Goldilocks»: ikke for varmt, ikke for kaldt. Men akkurat nå er problemet at denne perfekte temperaturen tåler lite feil. Dersom inflasjonen blir mer seiglivet, Fed må stramme mer til, eller olje- og gassmarkedet får et nytt sjokk, kan det behagelige markedssentimentet raskt bli testet.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.