
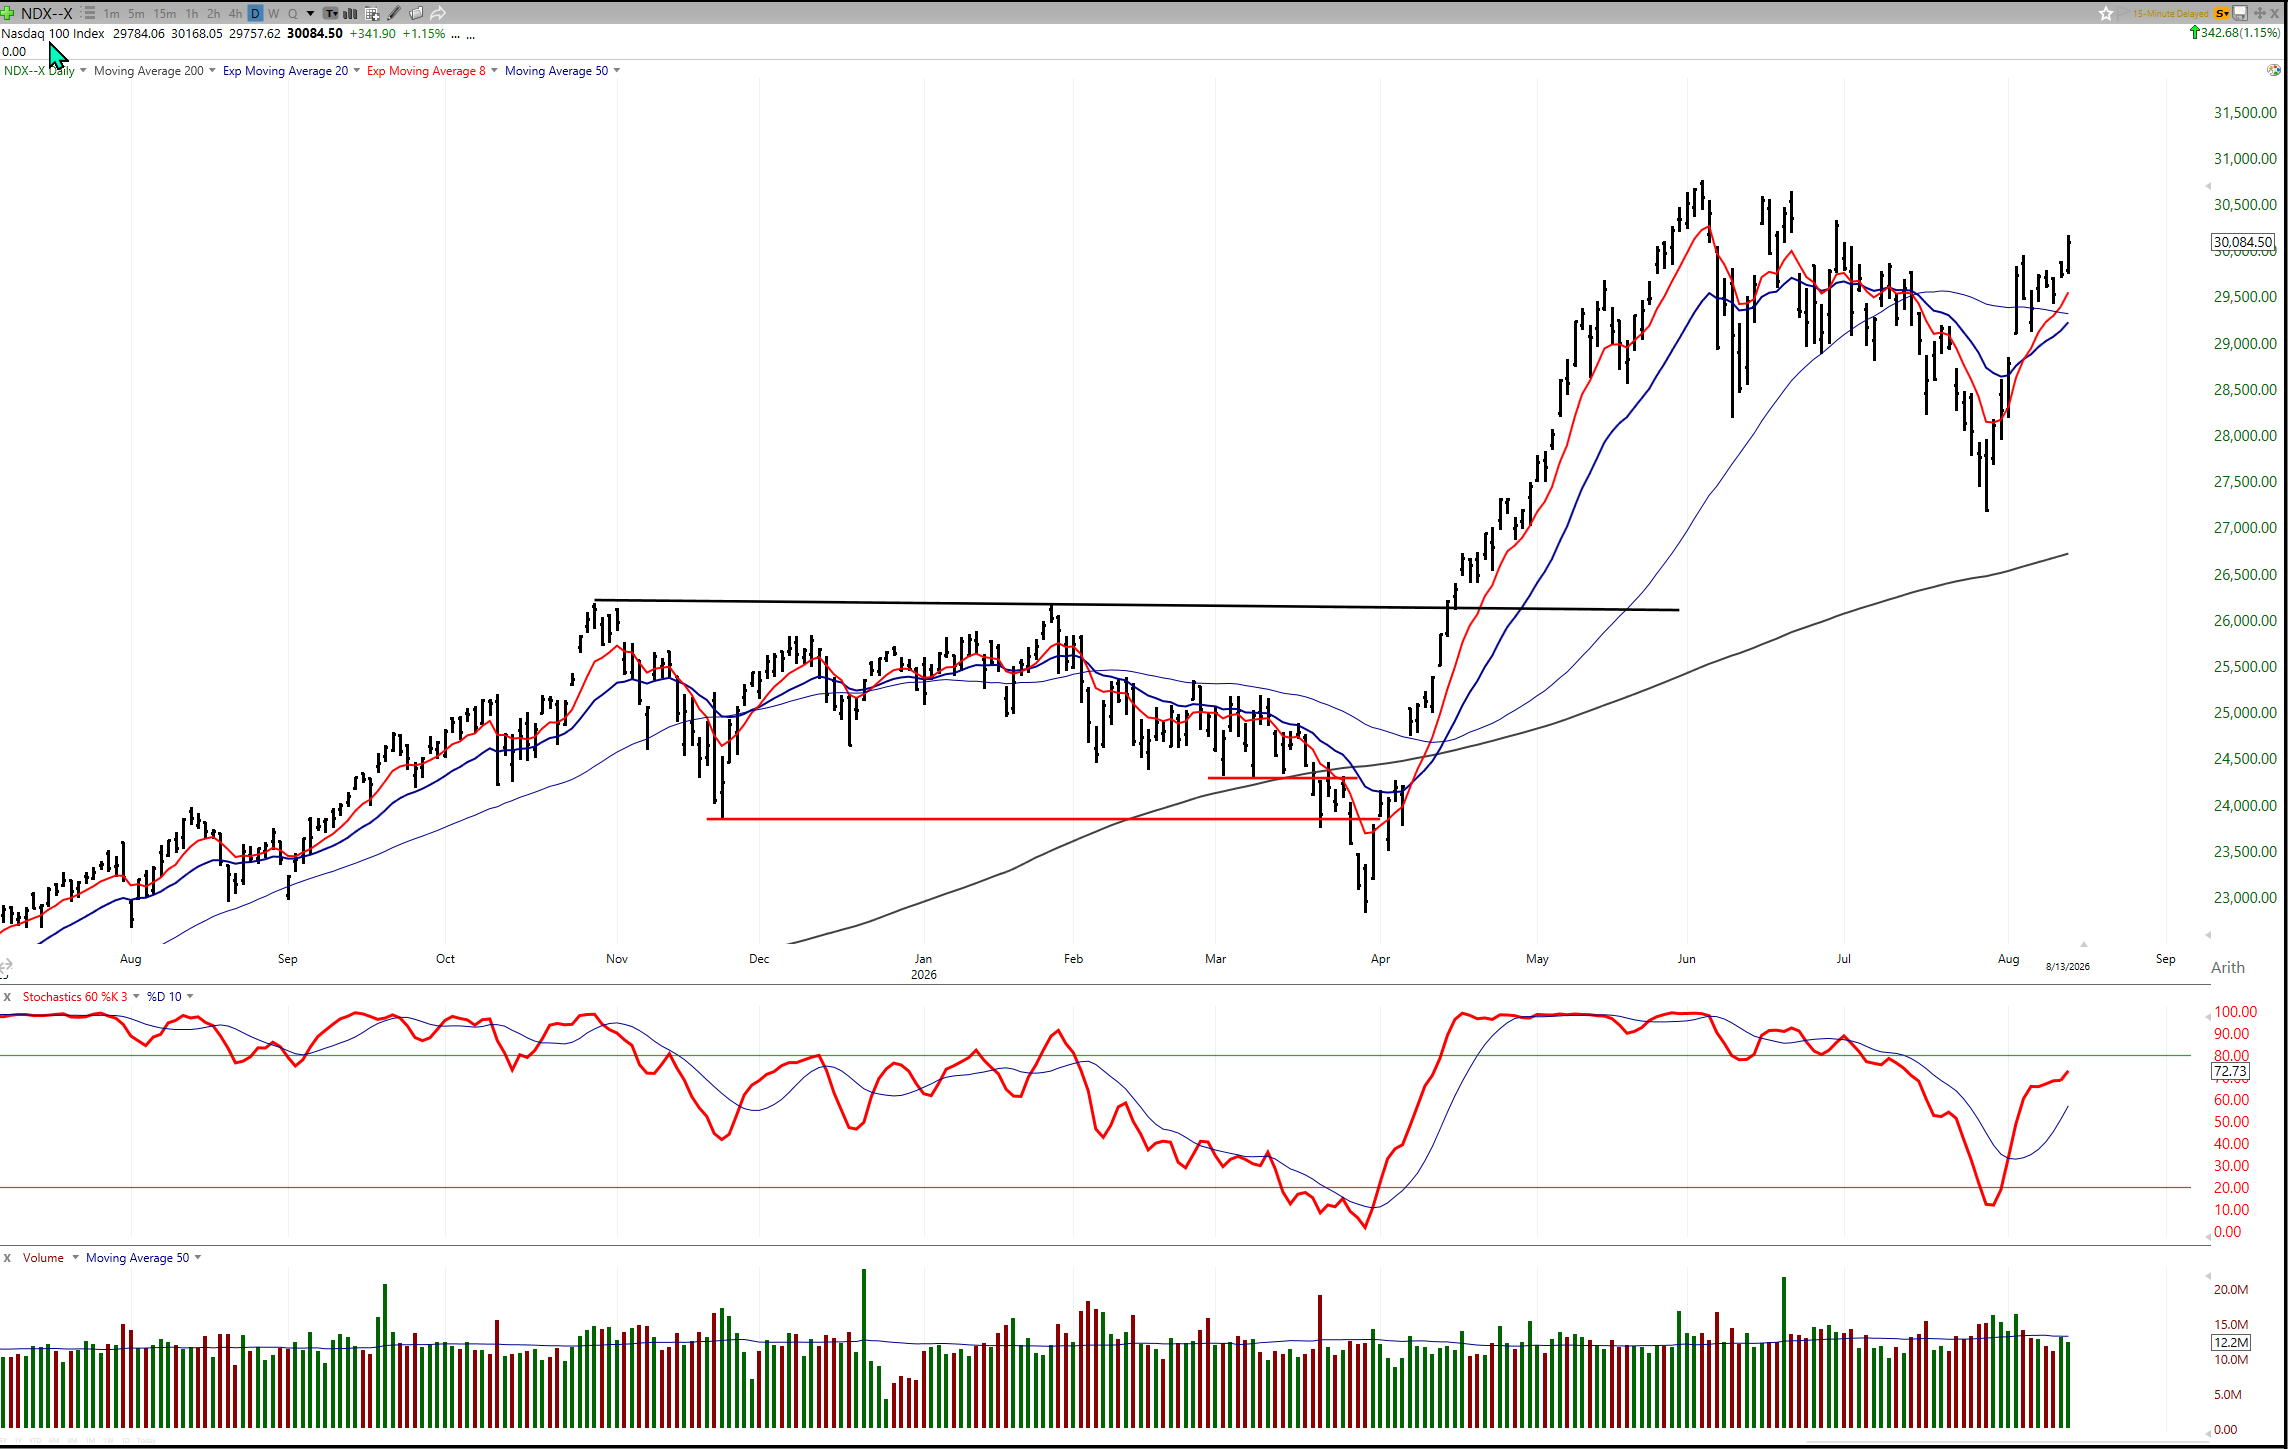

Goldman: Fortsatt er minste-motstandsvei opp, men høsten kan bli mer vanskelig
Tony Pasquariello i Goldman har et ganske balansert syn på markedet akkurat nå. Han sier ikke at risikoen er borte, men han mener fortsatt at minste motstandsvei for S&P 500 i august kan være høyere. Det interessante er at dette ikke først og fremst bygger på FOMO, opsjonsmarkedet eller kortsiktig momentum, men på at resultatsesongen har gitt markedet bedre bredde enn hva mange hadde ventet.
Det er et viktig poeng siden mange av de siste analysene har handlet om AI-gjeld, hyperscaler-capex, kredittspreader, ekstremt sentiment og hvorvidt markedet har blitt for positivt. Denne analysen er mer konstruktiv, men heller ikke ukritisk bullish. Goldman ser fortsatt et marked som kan stige videre på kort sikt, men hvor september og oktober kan bli mer hakkete fordi supply, sesongmønster og midterms kan skape mer motstand.
Det betyr i klartekst at markedet fortsatt kan gå høyere i august, men at risk/reward ikke nødvendigvis blir bedre jo høyere indeksene kommer.
Resultatsesongen har bredere kvalitet enn fryktet
Det viktigste positive poenget i analysen er bredden i inntjeningen. Pasquariello peker på at 9 av 11 sektorer har levert tosifret EPS-vekst, samtidig som medianaksjen i S&P 500 har hatt 14 % resultatvekst år over år, hvilket er det høyeste nivået siden gjenåpningen i 2021.
Dette er et sterkt argument for bull-caset, fordi en bredere resultatsesong reduserer risikoen for at markedet kun bæres av noen få mega cap-aksjer. Tidligere i år var en av de store bekymringene at S&P 500 var for konsentrert og for avhengig av AI og de største teknologiselskapene. Goldman sitt poeng er at rallyet nå har fått bredere støtte, men uten at teknologi har mistet lederskapet.
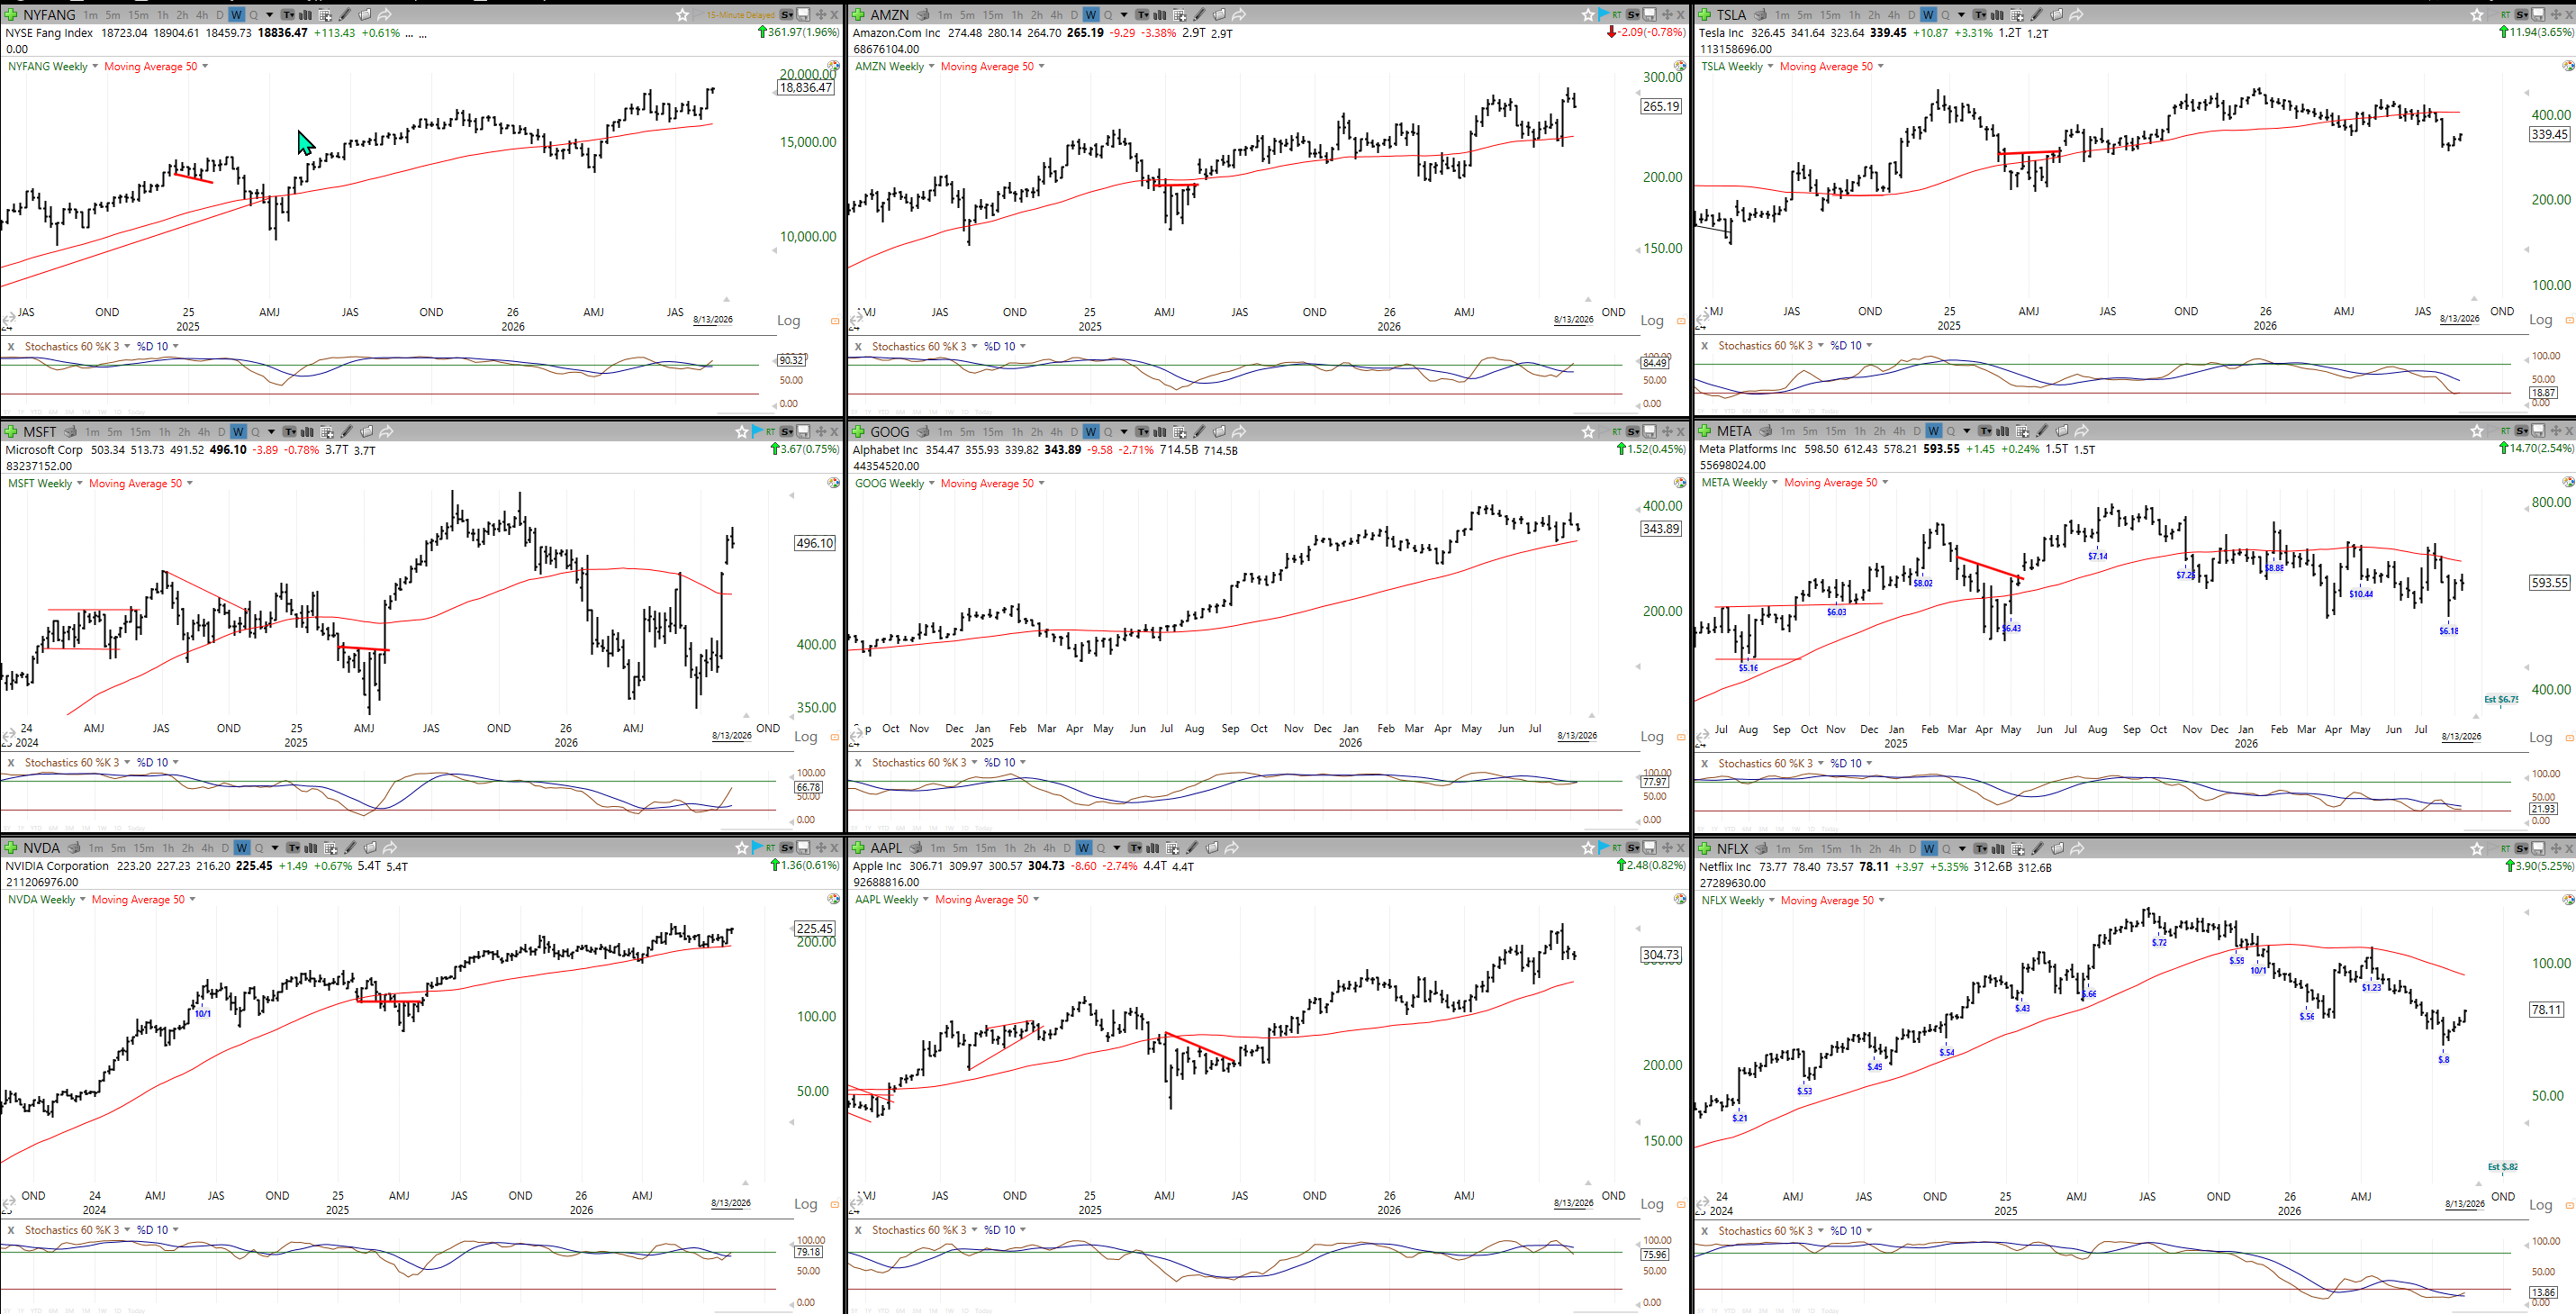
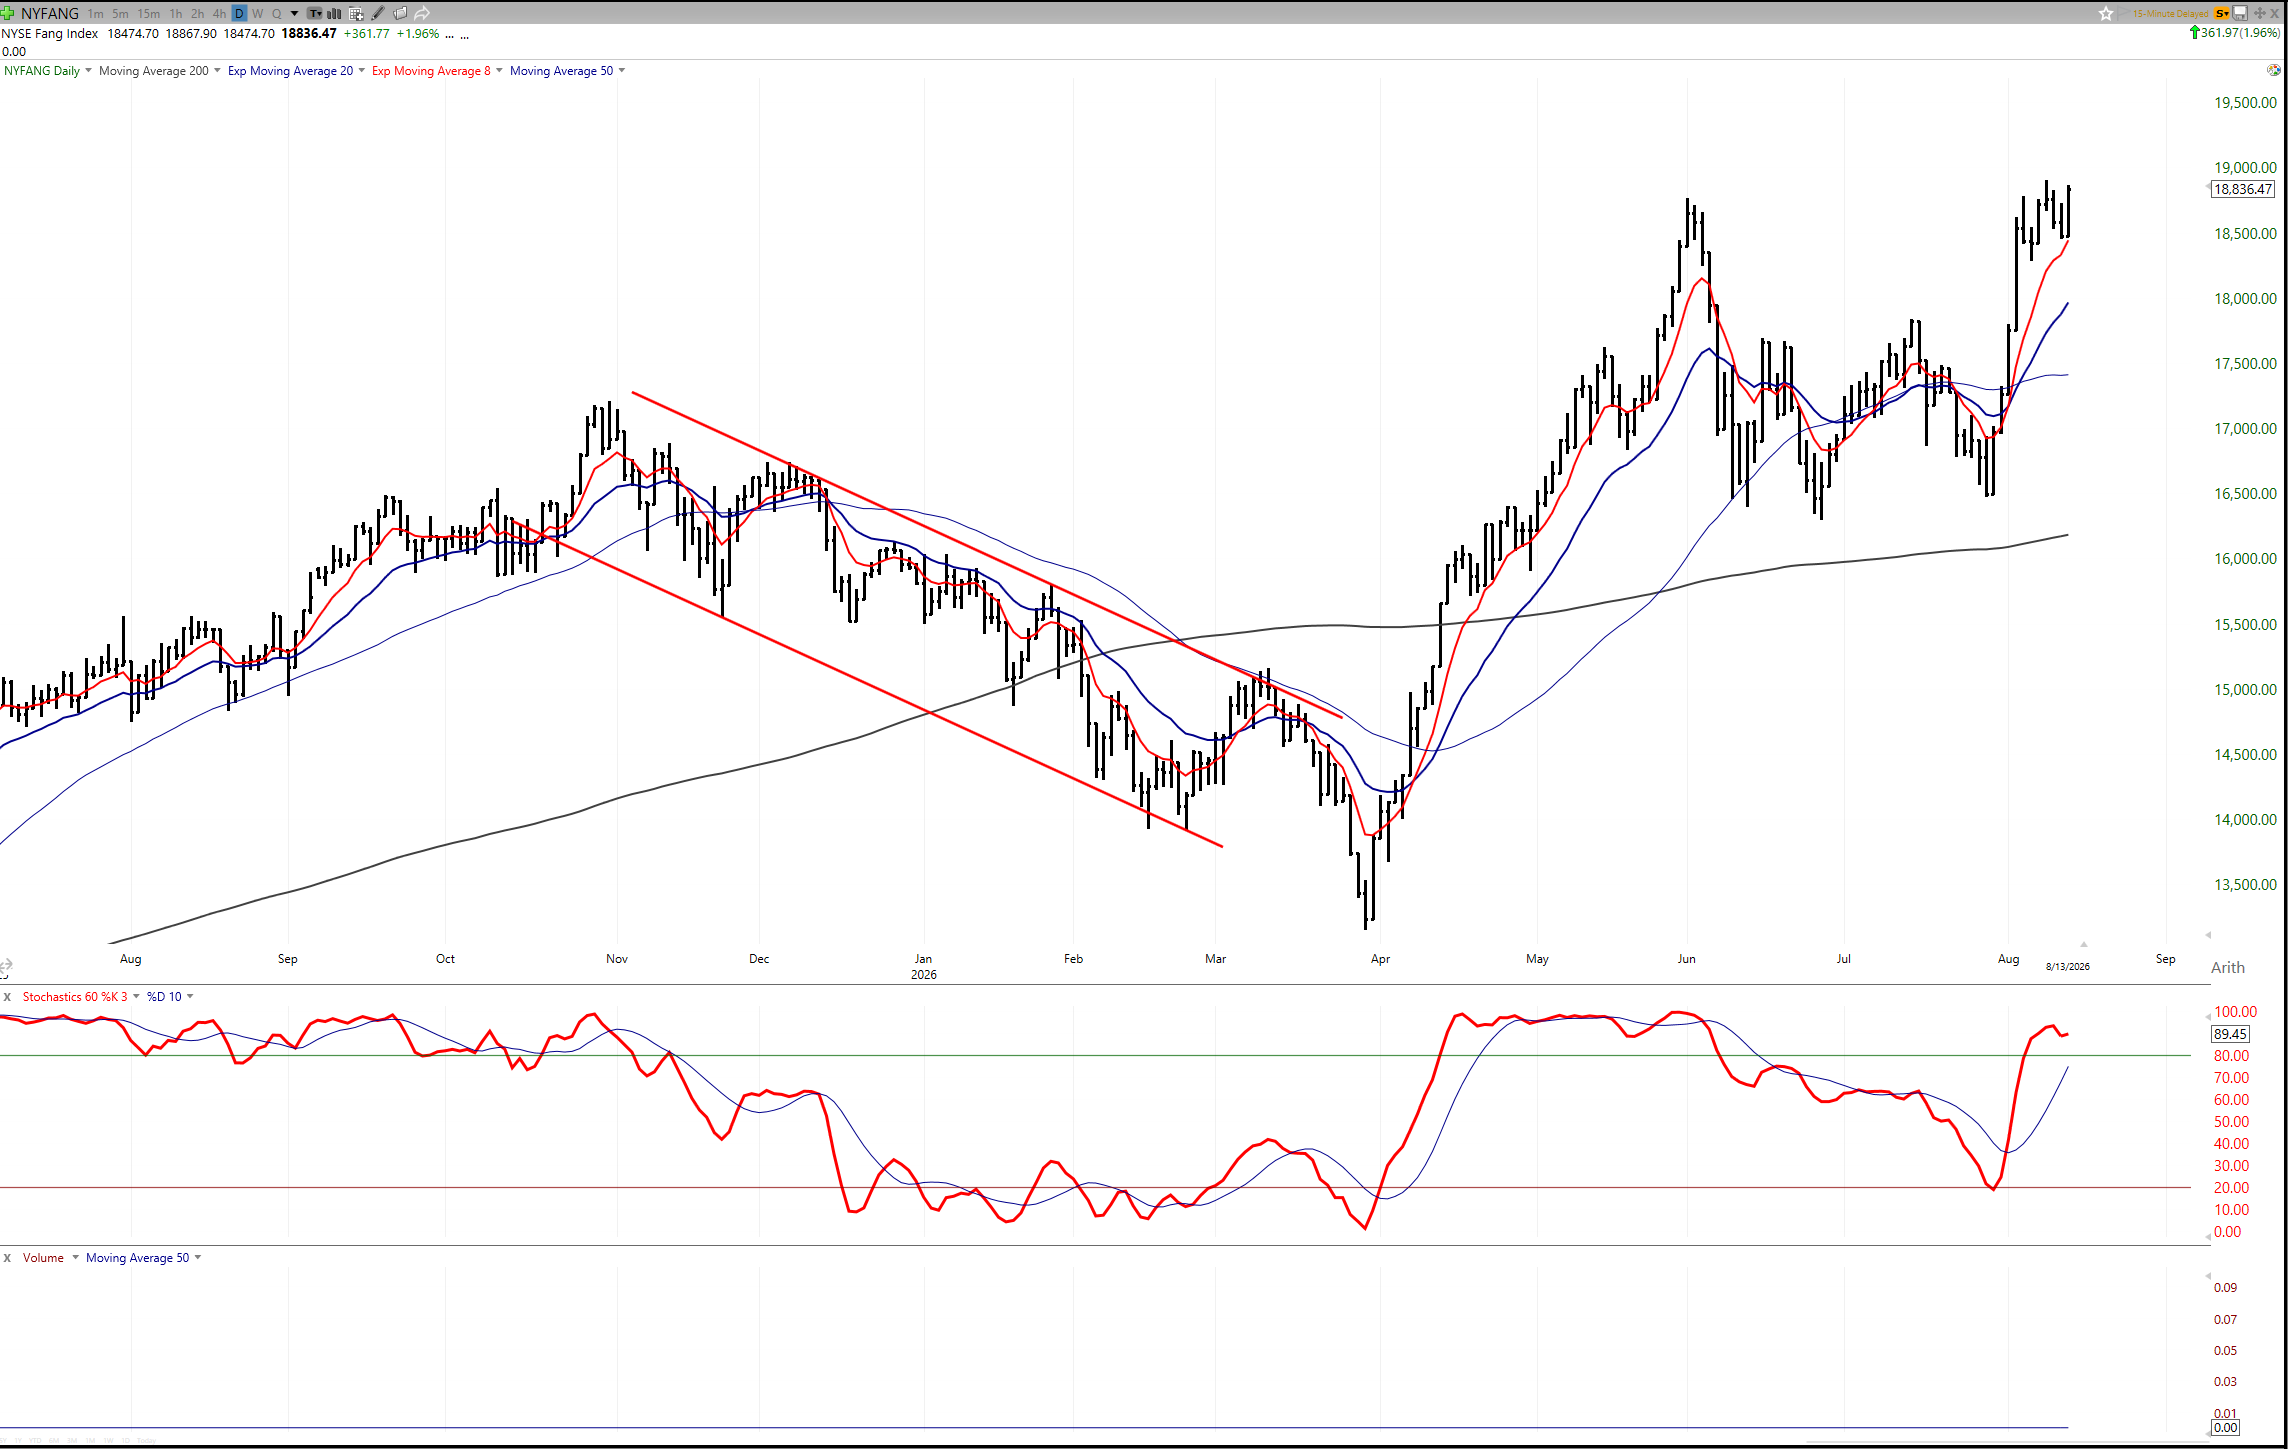
Det er egentlig den beste kombinasjonen for markedet. Bredden blir bedre, equal-weight S&P 500 er opp rundt 16 % hittil i år, og teknologi er fortsatt blant de sterkeste sektorene. Det betyr at markedet ikke har trengt å selge de største vinnerne for at resten av markedet skulle delta.
Lavere inntjeningsvekst er ikke det samme som et bear-marked
Goldman venter at S&P 500-inntjeningsveksten skal avta fra 24 % i år til 13 % neste år. Det kan høres ut som et problem, men Pasquariello er opptatt av at lavere vekst ikke automatisk betyr at bullmarkedet er over. Over de siste 30 årene har det vært 13 perioder med tosifret inntjeningsvekst, og i 11 av disse har S&P 500 steget, med en gjennomsnittlig totalavkastning på 14 %.
Markedet trenger ikke nødvendigvis akselererende vekst hele tiden, men det trenger troverdig vekst. Hvis EPS-estimatene fortsatt stiger, og flere sektorer bidrar, kan markedet tåle at veksttakten normaliseres noe.
Det betyr ikke at verdsettelsen er uten risiko, men det betyr at et fall i veksttakten fra ekstremt høy til fortsatt solid ikke alene betyr ett bear-case.
AI-capex fortsetter så lenge markedet belønner den
På teknologisiden trekker Pasquariello frem cloud-veksten hos hyperscalerne som et av de viktigste signalene fra resultatsesongen. Microsoft og Amazon har ifølge Goldman gitt markedet en tydeligere kobling mellom AI-capex og avkastning på investert kapital, og så lenge markedet belønner denne koblingen, er det vanskelig å se at selskapene frivillig bremser investeringene.
Dette er et meget viktig poeng for hele AI-verdikjeden. Hvis hyperscalerne fortsetter å se en troverdig sammenheng mellom capex, cloud-vekst og ROIC, vil de sannsynligvis fortsette å investere tungt. Det støtter infrastrukturleverandører, semiconductors, datasentre, kraft, kjøling, memory og hele den brede AI-kjeden.
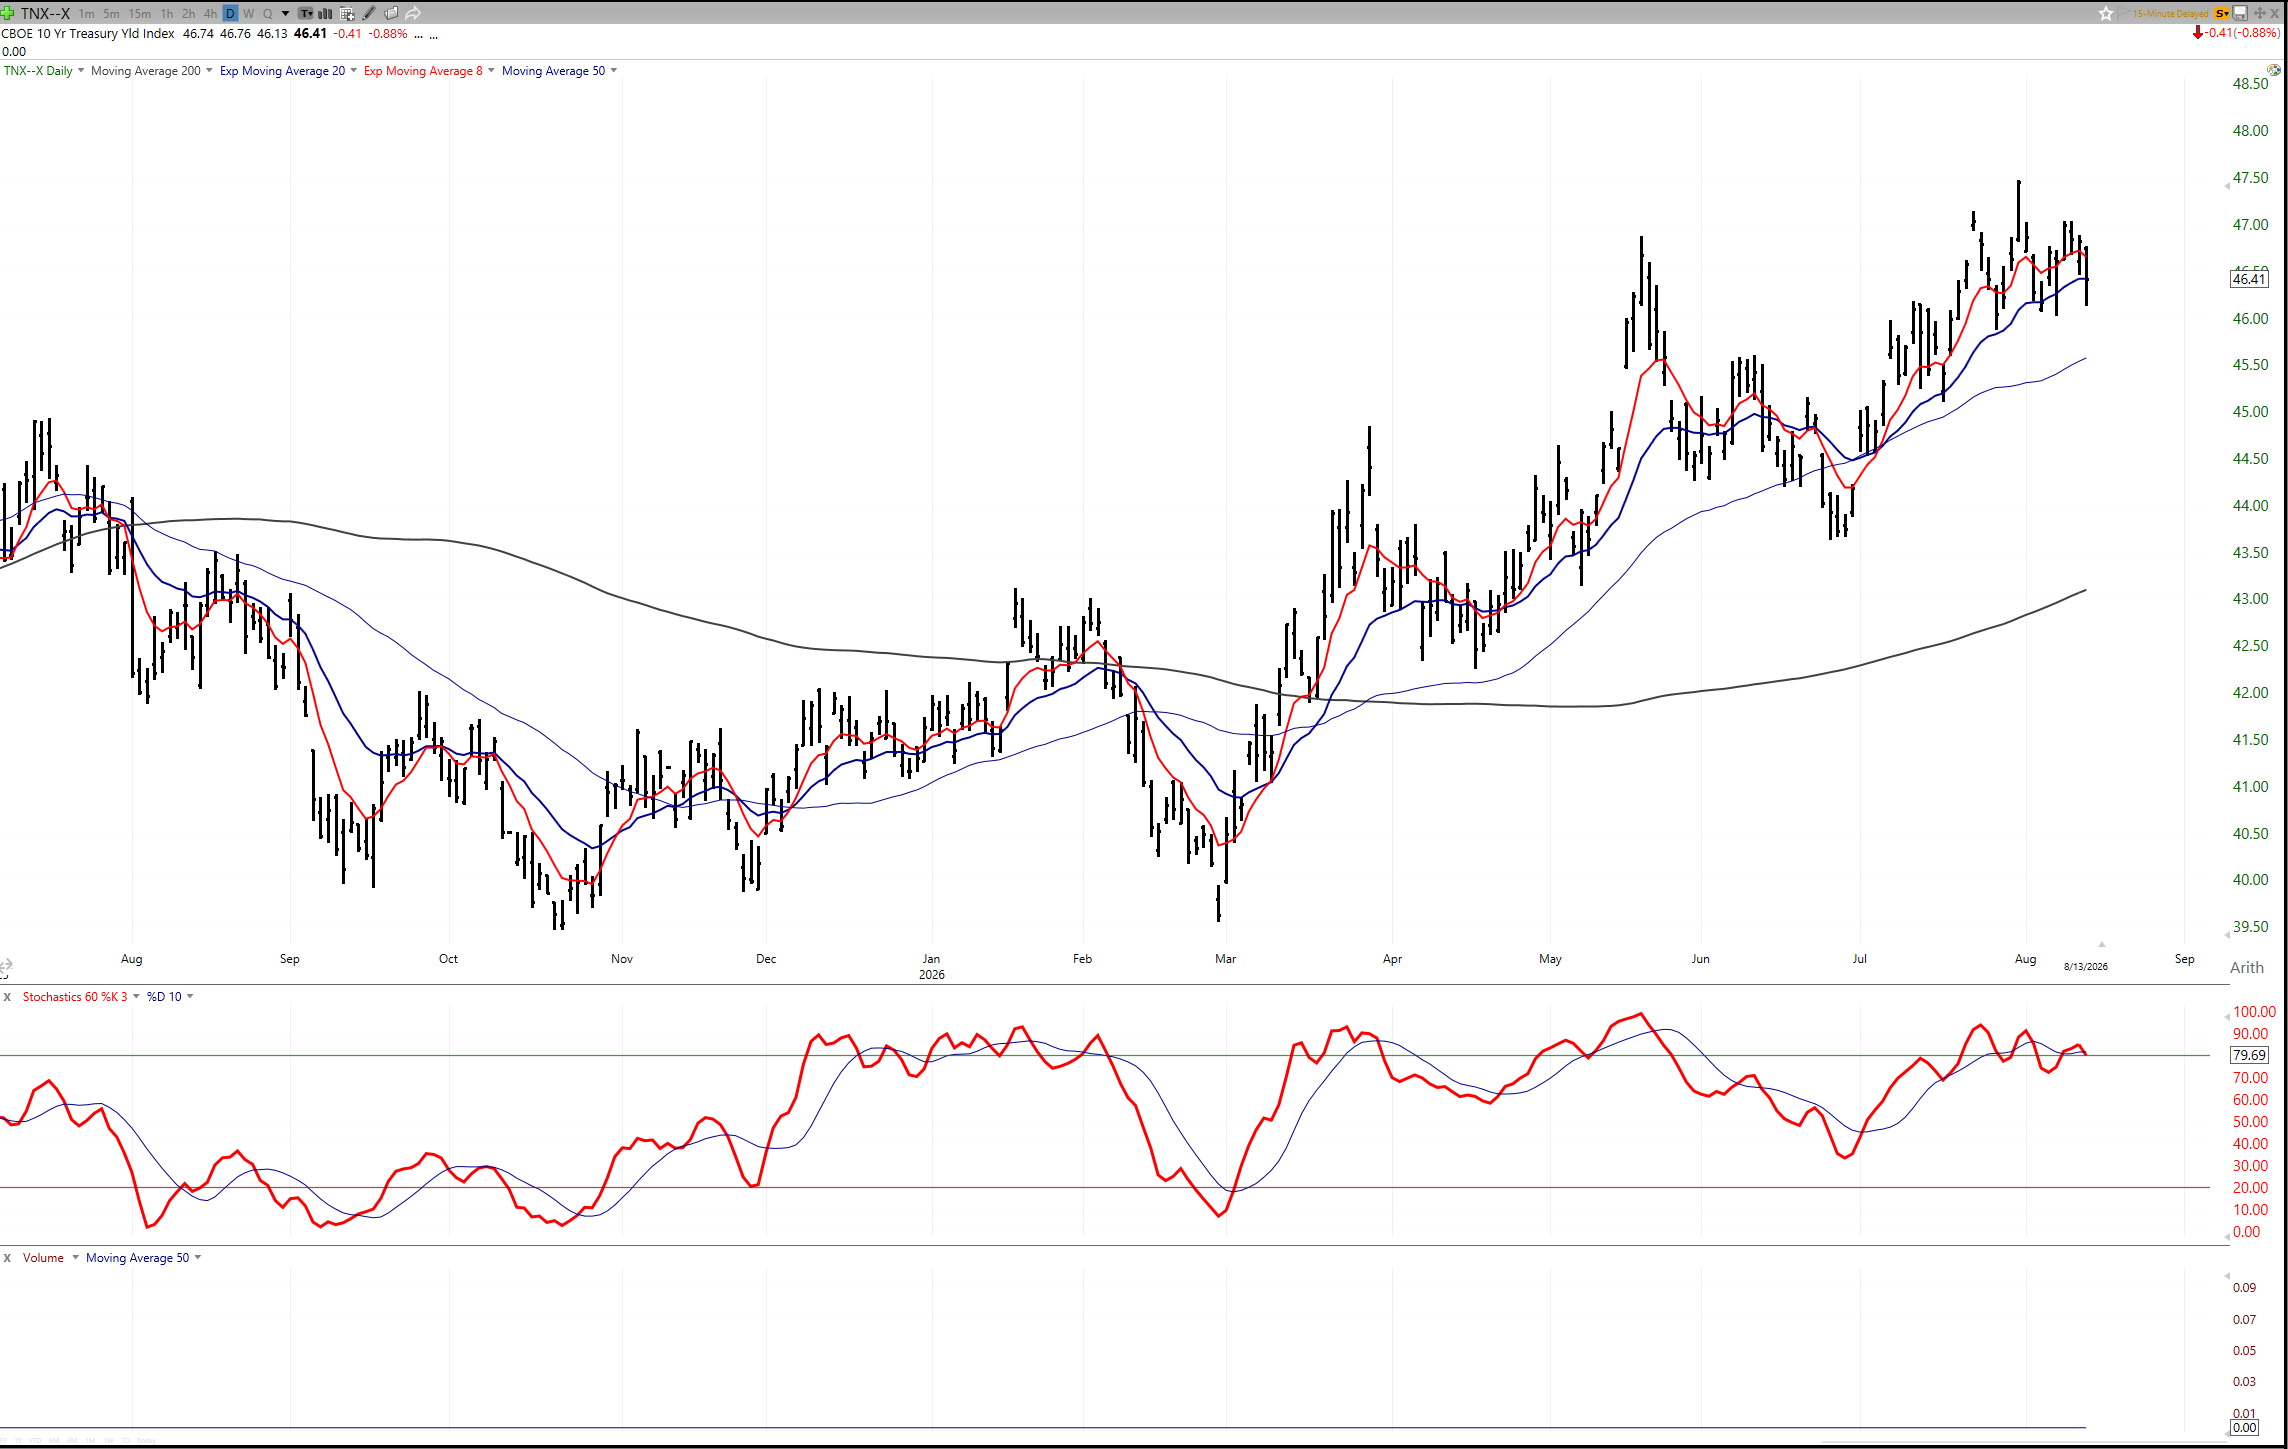
Men det betyr også at finansieringsbehovet ikke forsvinner. Goldman venter at direkte investment grade-utstedelse fra hyperscalerne kan øke fire ganger fra 2025 til 2027, og Pasquariello skriver at 250 milliarder dollar i obligasjoner i år og 400 milliarder dollar neste år er mye duration for et marked. Dette er derfor ikke bare en aksjehistorie, men AI forblir en vekstdriver samtidig som kredittmarkedet må absorbere stadig mer av finansieringen.
Equity supply ser håndterbart ut
På aksjesiden er Goldman mindre bekymret, og de venter rundt 700 milliarder dollar i amerikanske emisjoner i år, inkludert 225 milliarder dollar i IPO-er. Det høres mye ut, men i et amerikansk aksjemarked på rundt 80 billioner dollar utgjør det mindre enn 1 % av markedsverdien, hvilket er omtrent på linje med det langsiktige gjennomsnittet.
Dette passer godt med den forrige Goldman-analysen om at buybacks fortsatt kan oppveie ny aksjetilførsel, som igjen betyr at supply kan bli en motvind senere i høst, men ikke nødvendigvis at dette skaper en storm i markedet.
Det viktige spørsmålet blir ikke om det kommer mye supply i nominelle dollar, men spørsmålet er om markedet har nok etterspørsel til å absorbere det, og foreløpig mener Goldman at svaret er ja.
Hedgefondene er ikke like aggressive som før juli
En annen interessant observasjon Goldman poengterer er posisjoneringen, som etter juli-utvaskelsen, er hedgefondene fortsatt i mange av de samme konsensusposisjonene, men de er mindre aggressive enn de var ved utgangen av andre kvartal. I Goldman Prime Brokerage-boken ligger bruttoeksponeringen, nettoeksponeringen og momentum-faktor-eksponeringen alle rundt 43.–46. prosentilen sett over det siste året.
Det betyr at markedet ikke nødvendigvis er helt vasket, men det er heller ikke like strukket, som det var før momentum knekken i juli. Dette er viktig fordi en av de største nedsiderisikoene i juli nettopp var for høy gearing og for mange investorer var i de samme aksjene.
Når posisjoneringen er lavere, kan markedet få mer rom til å stige dersom nyhetene fortsetter å være gode. Men det betyr også at hvis alle bygger opp risiko igjen samtidig, kan samme problem komme tilbake senere.
Small caps har allerede fått mye av medvinden
Small caps har vært en av årets overraskelser, med Russell 2000 opp rundt 23 %. Pasquariello peker på tre forklaringer: et godt syklisk miljø, overraskende mye AI-gearing i enkelte small cap-navn, og at small caps ved inngangen til året var en populær short mot ulike tematiske long-posisjoner.
Det interessante er at han virker mer skeptisk til videre oppside herfra. Flere av driverne er nå bedre kjent, og enkelte AI-relaterte selskaper har allerede flyttet seg ut av small cap-indeksene. Det betyr at small caps fortsatt kan delta dersom rentene faller og bredden holder seg, men at mye av den opprinnelige short-covering-effekten sannsynligvis er tatt ut.
Dette er viktig for tolkningen av markedsbredden. Bredden har blitt bedre, men noen av de gruppene som har bidratt sterkt, er ikke lenger like billige eller like underposisjonerte som tidligere.
Europa og Japan viser at dette ikke bare er et USA-marked
Goldman trekker også frem Europa og Japan. Europa har overrasket positivt, til tross for svakere medvind fra AI sektoren og høyere energipriser. Goldman peker blant annet på sterkere EPS-vekst, bedre ROE, buybacks, M&A og kapitalinnstrømning. Det interessante er at Europa i år har vist at et marked kan fungere uten å være den store AI-vinneren, spesielt når det genererer kontantstrøm og ikke trenger å bruke like mye kapital på AI-utbygging.
Japan trekkes også frem som et marked med bedre struktur, sterk inntjening og at tilbakekjøpene allerede har passert hele fjorårets nivå.
Dette er relevant fordi det viser at global aksjeappetitt ikke bare handler om Nasdaq. USA leder fortsatt, men investorer finner også andre markeder hvor inntjening, kapitaldisiplin og buybacks gir støtte.
Gull har brutt opp teknisk
Gull er også verdt å merke seg. Goldman peker på at nedtrenden etter blowoff-toppen i januar er brutt, at 50-dagers glidende snitt er tatt tilbake, og at etterspørselen tar seg opp, særlig fra Kina. House view er fortsatt 4.900 dollar ved årsslutt.
Det passer godt med et marked hvor investorene fortsatt kjøper risiko, men samtidig vil ha beskyttelse mot geopolitikk, dollaruro, finanspolitiske problemer og en mulig mer urolig høst. Gullstyrken er derfor ikke nødvendigvis et rent krisesignal, men den viser at investorene fortsatt ønsker en hedge selv om aksjemarkedet står ved nye topper.
AI-volatiliteten kommer neppe tilbake til gamle nivåer
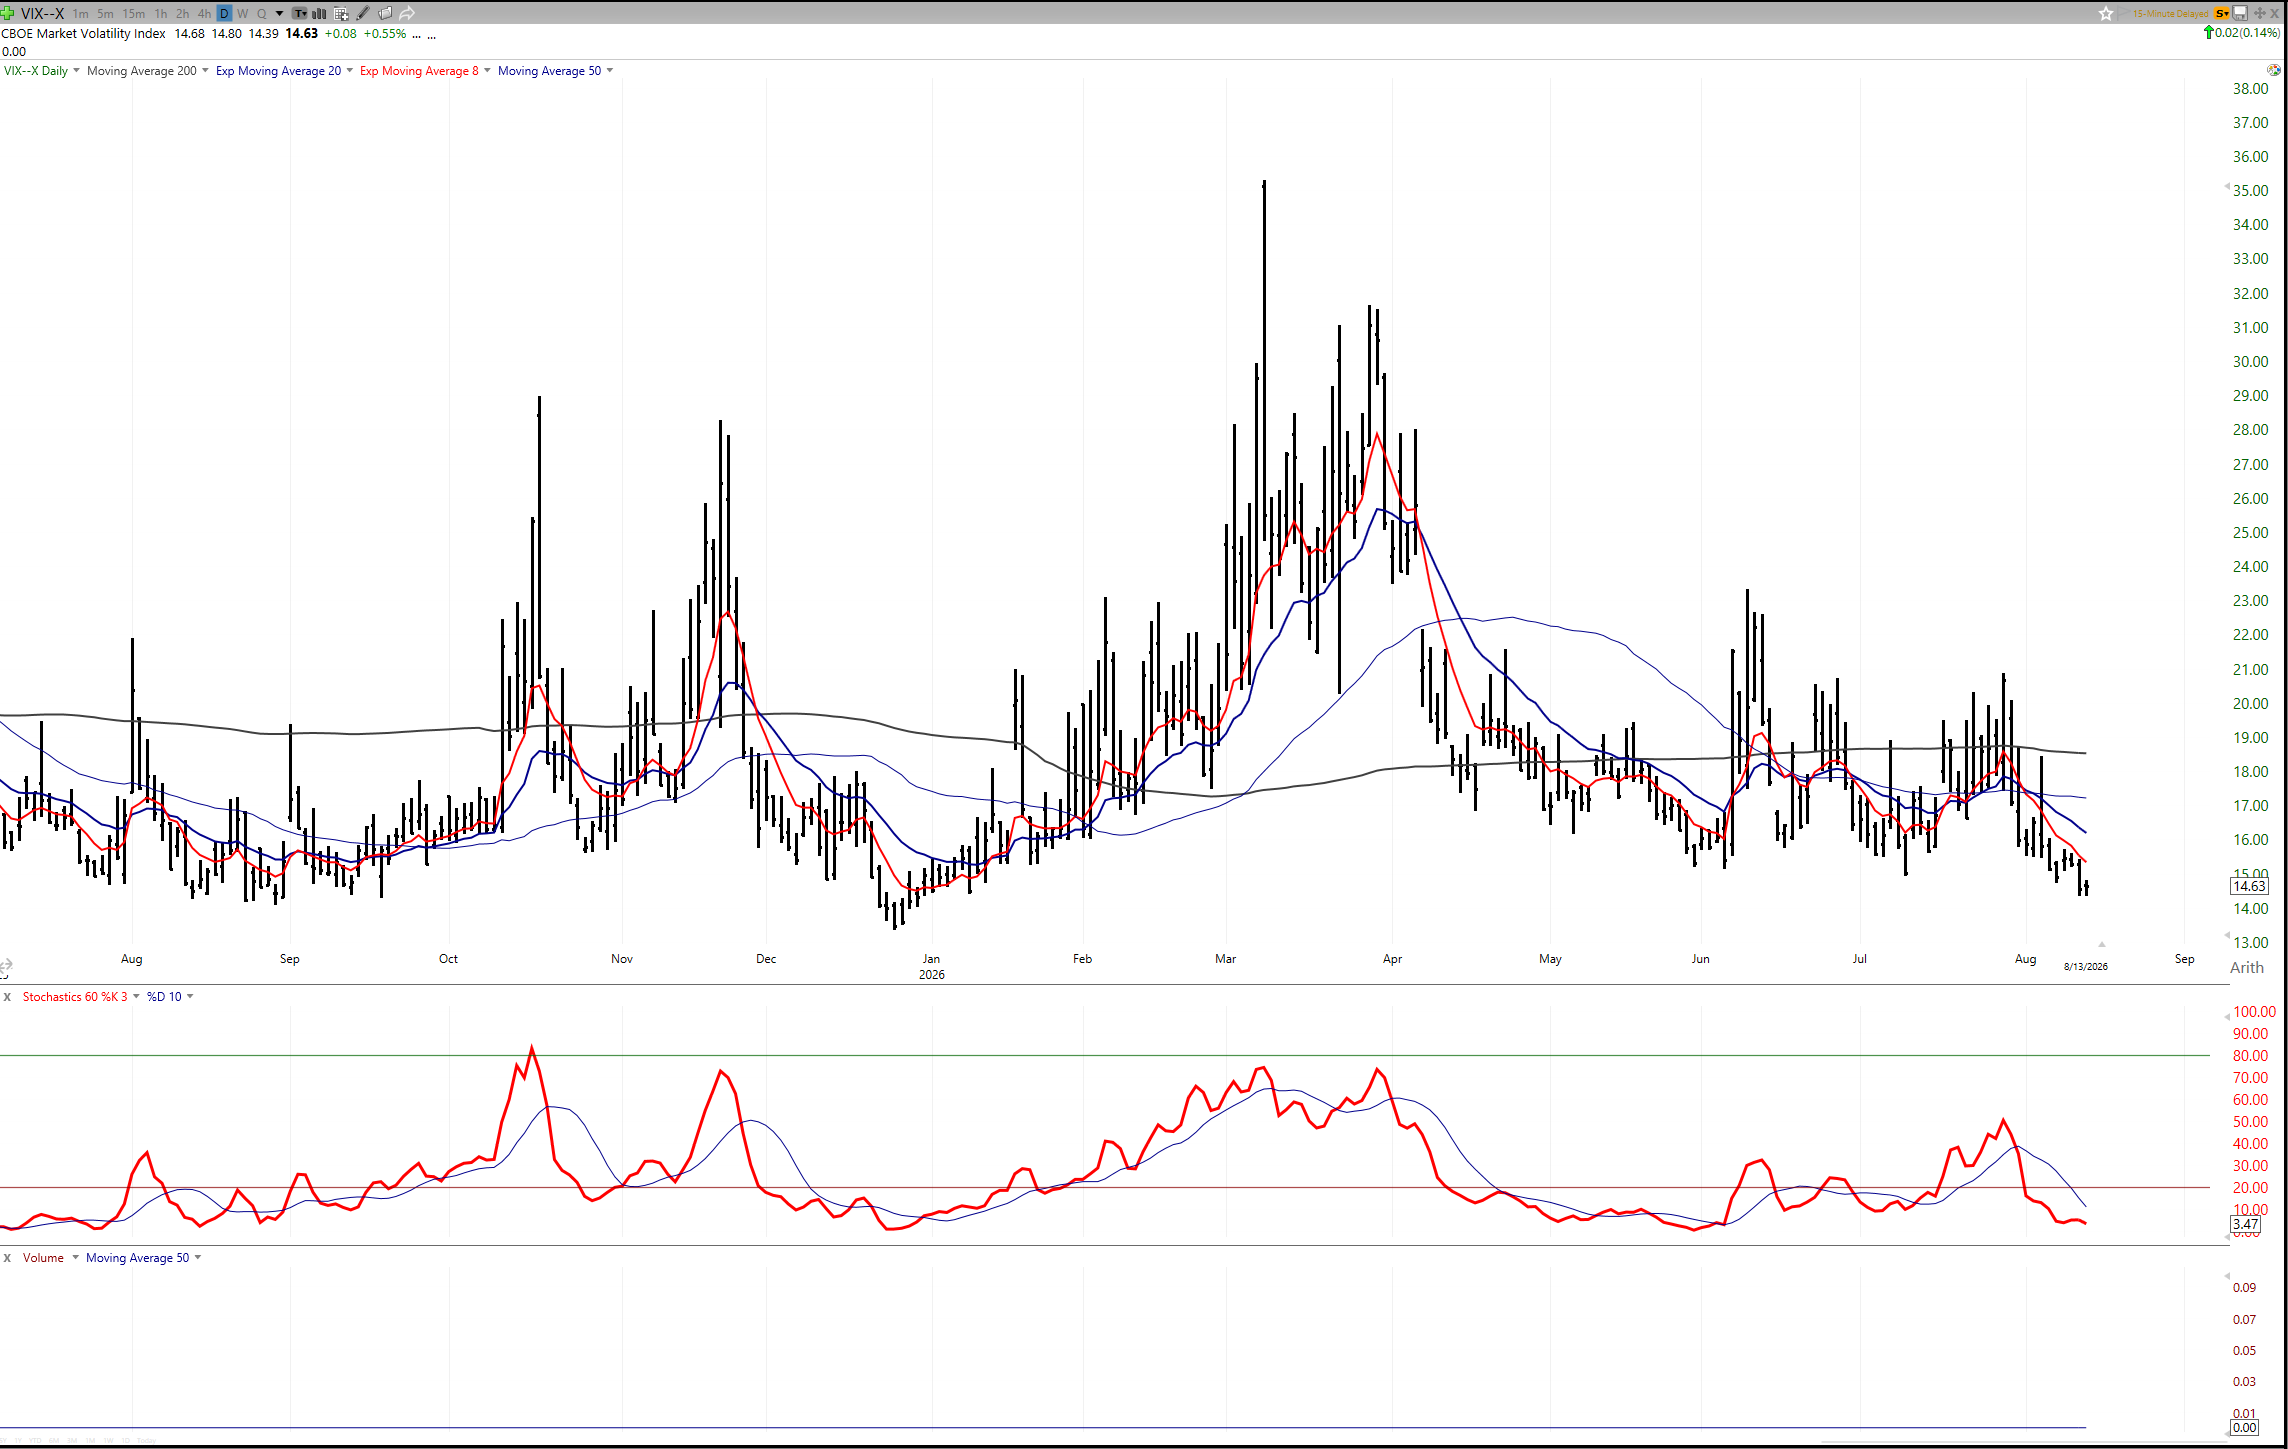
Det siste poenget er kanskje det viktigste for de neste månedene. Pasquariello mener at juli var et ekstrempunkt for realisert volatilitet i momentumfaktoren, men at basisnivået for volatilitet i AI-handelen sannsynligvis blir høyere enn tidligere. Årsakene er ganske klare: teknologien utvikler seg raskt, finansieringsbehovet vokser og begynner å teste grenser, og konkurransen mellom USA og Kina blir stadig mer intens.
Dette betyr at AI-temaet fortsatt kan være bullish, men at det ikke nødvendigvis blir uten momentum. Markedet kan få nye oppganger, men også kraftige rotasjoner, store enkeltaksjebevegelser og perioder hvor posisjoneringen må renses ut igjen.
Det er derfor investorene ikke bare må spørre om AI-historien er riktig, men om hvor mye volatilitet de tåler for å eie den.
Konklusjon
Goldman sitt budskap er at veien for S&P 500 fortsatt kan være høyere i august, men at høsten kan bli mer krevende. Den viktigste støtten kommer fra en bredere resultatsesong, hvor 9 av 11 sektorer har levert tosifret EPS-vekst og medianaksjen har hatt den sterkeste inntjeningsveksten siden 2021. Teknologi er fortsatt sterk, men oppgangen har samtidig bredt seg ut til flere sektorer og markeder.
Samtidig ligger det flere risikofaktorer under overflaten. AI-capex vil kreve mer kredittfinansiering, equity supply kan bli mer synlig inn i høsten, small caps har allerede fått mye av short-covering-effekten, og AI-volatiliteten vil trolig holde seg høyere enn før.
Hovedpoenget er enkelt: Markedet har fortsatt støtte fra inntjening, bredde og teknologi, hvilket gjør det vanskelig å bli for bearish akkurat nå. Men etter hvert som vi nærmer oss september og oktober, kan supply, sesongmønster, midterms, AI-finansiering og høyere volatilitet gjøre veien mer hakkete.
Derfor er dette ikke et marked hvor man nødvendigvis skal stå utenfor, men det er heller ikke et marked hvor man skal glemme risikoen. Veien kan fortsatt være høyere, men den blir neppe like rett frem som den har vært de siste ukene.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.