

INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM
Mandag 31. august 2026
Dagens volum- og momentum bilde sammenlignet med fredag 28. august. Fokus er på hvor kapitalen faktisk flytter seg, om momentumet bekrefter bevegelsen og hvor markedet viser tegn til rotasjon eller distribusjon.
VOLUM- OG MOMENTUMANALYSE
Kapitalflyten øker kraftig – men markedsbredden blir smalere
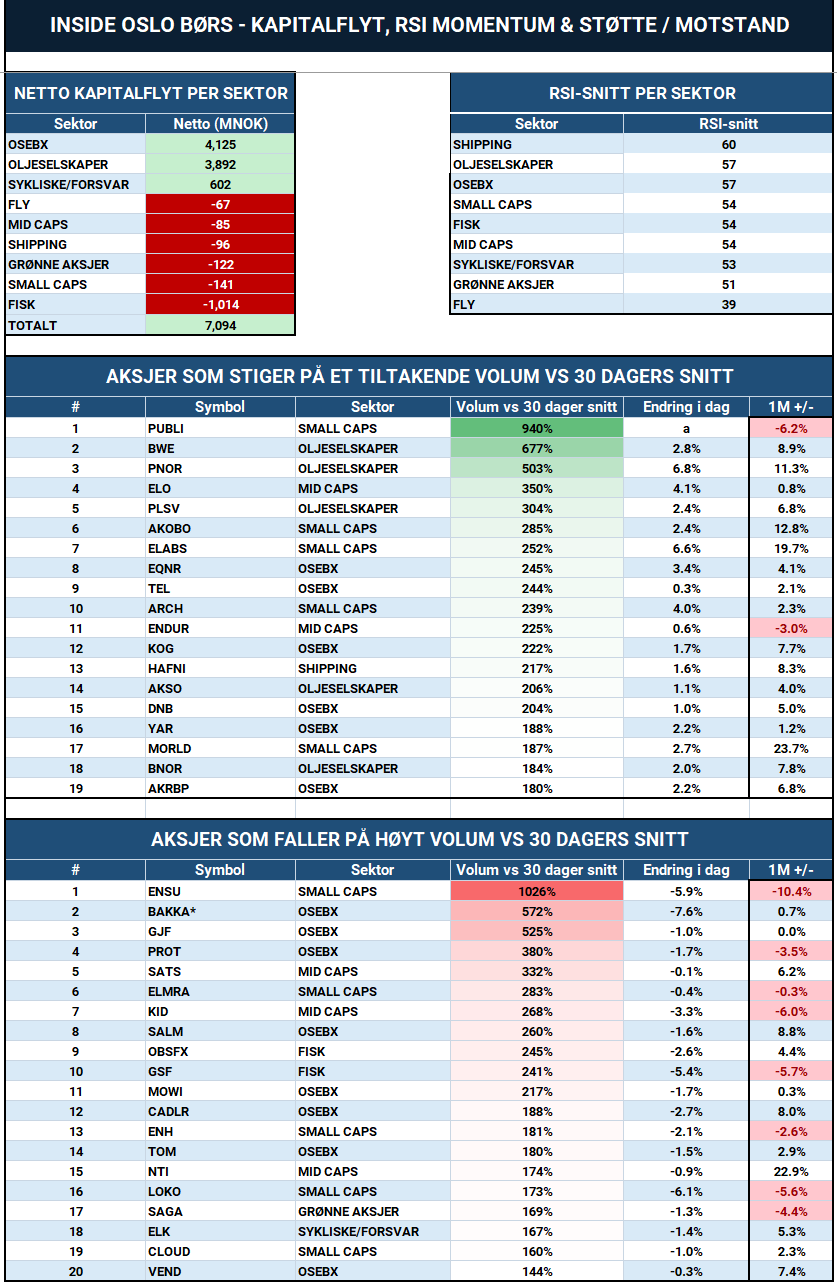
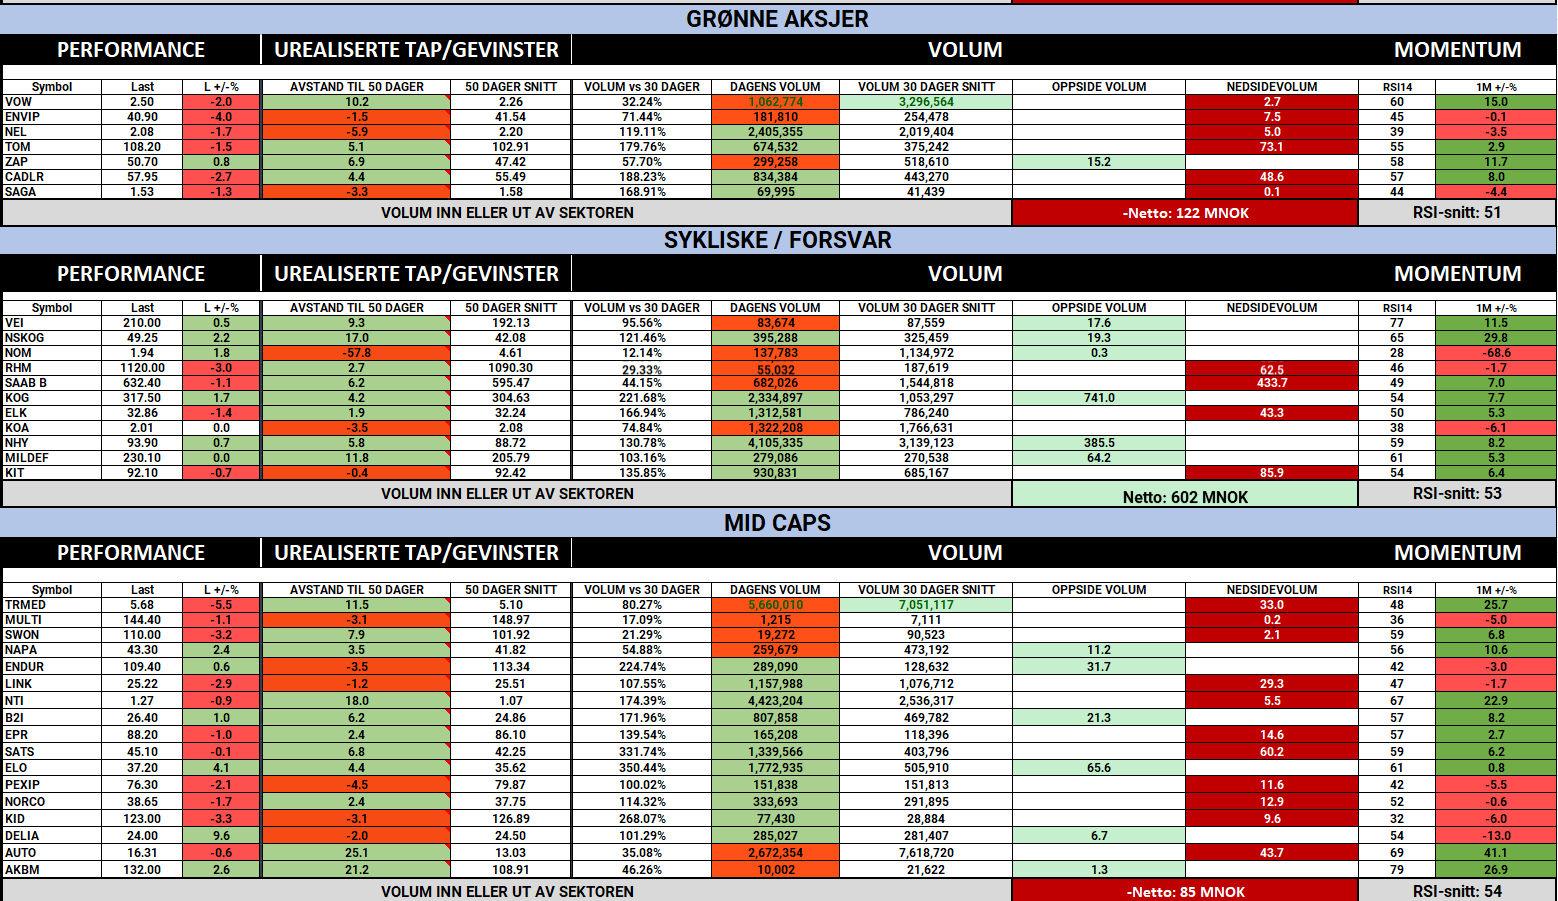
Det mest interessante i mandagens sesjon er at kapitalflyten er langt større enn på fredag, samtidig som markedsbredden faktisk er smalere. Fredag avsluttet dashboardet med rundt NOK 2,57 mrd. netto positiv kapitalflyt i OSEBX-universet. I dag er samlet nettoflyt rundt NOK 7,09 mrd., men nesten hele forbedringen ligger i OSEBX-aksjene og oljeselskapene.
Fredag var kapitalflyten fordelt mellom flere av de store sektorene: olje stod for rundt NOK 810 mill., fisk NOK 502 mill. og shipping NOK 465 mill., mens sykliske/forsvar hadde rundt NOK 260 mill. netto ut og small caps rundt NOK 310 mill. netto ut. Mandag er bildet vesentlig mer konsentrert, hvor OSEBX har rundt NOK 4,13 mrd. netto inn og oljeselskapene hele NOK 3,89 mrd., mens fisk, shipping, grønne aksjer, mid caps og small caps har netto kapital ut.
Inside Oslo Børs – observasjon: OSEBX sitt RSI-snitt er 57 mot 58 fredag, samtidig som netto kapitalflyt har økt kraftig. Det betyr at markedet samlet ikke er blitt mer overkjøpt selv om kapitaltilførselen har akselerert. Oslo Børs totalindeks sluttet opp 1,14 % og i en ny all-time-high. Det er konstruktivt, men den smale sektorbredden gjør at dette foreløpig først og fremst er et rotasjonssignal – ikke et bredt risk-on signal.
Olje: har klart sterkeste bekreftelse fra fredag
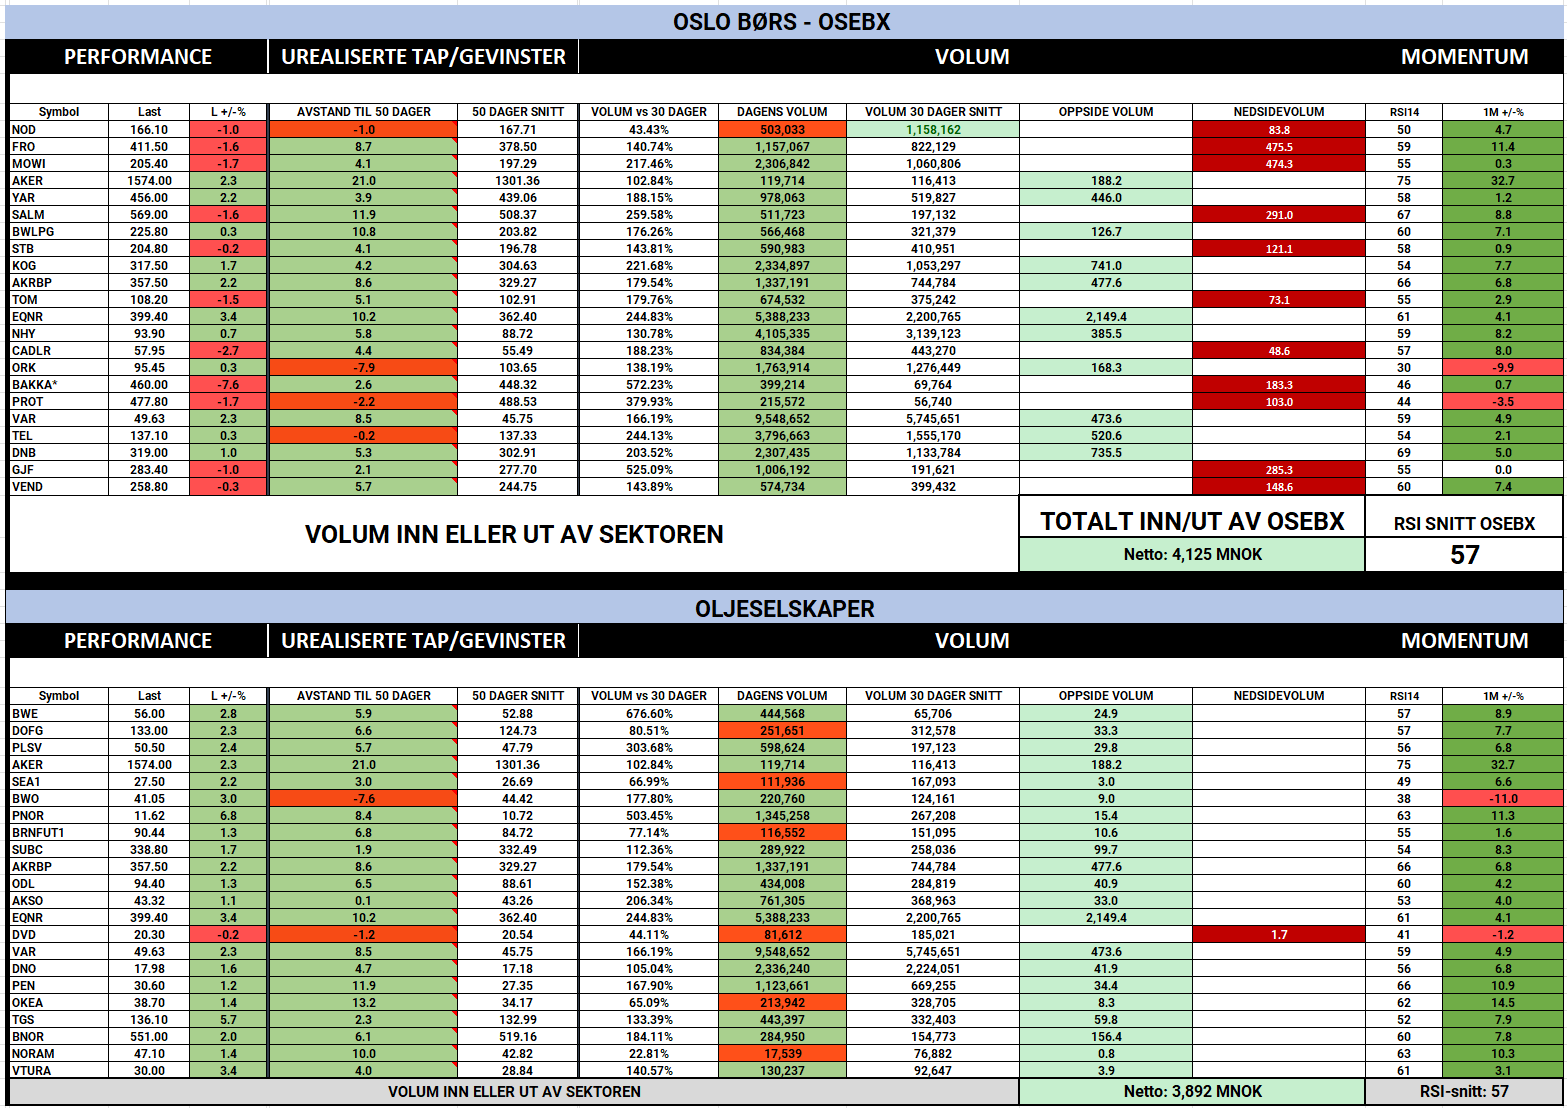
Oljeselskapene går fra rundt NOK 810 mill. positiv kapitalflyt fredag til rundt NOK 3,89 mrd. mandag, samtidig som sektorens RSI-snitt stiger fra 52 til 57. Fredag var nettopp kombinasjonen av positiv kapitalflyt og et fortsatt moderat RSI-nivå interessant, fordi den viste at kapitalen begynte å komme inn før sektoren var teknisk strukket. Mandagens utvikling følger kraftig opp fredagens utvikling, men markedet er fortsatt ikke å betrakte som overkjøpt basert på RSI-snittet til OSEBX selskapene.
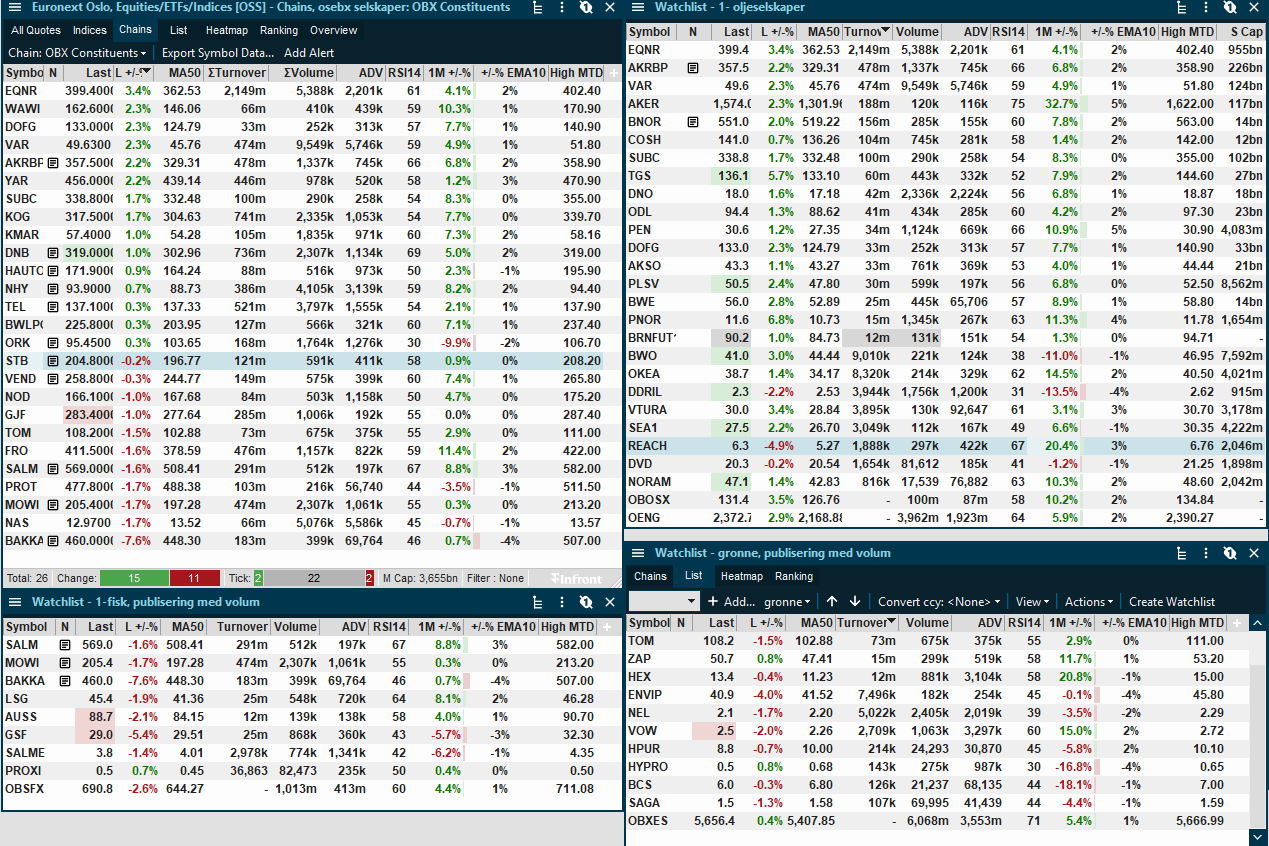
Equinor står alene for rundt NOK 2,15 mrd. positiv kapitalflyt og stiger 3,4 prosent på 245 prosent av 30-dagers normalvolum. Men bevegelsen er bredere når vi ser på volumet til BW Energy som stiger 2,8 prosent på 677 prosent av normalt volum, Panoro 6,8 prosent på 503 prosent, PLSV 2,4 prosent på 304 prosent, Aker Solutions 1,1 prosent på 206 prosent og Aker BP 2,2 prosent på 180 prosent.
Det teknisk interessante er at sektor-RSI fortsatt bare er 57. Vi har derfor fått en kraftig økning i både kapitalflyt og prisdeltagelse uten at oljesektoren samlet er blitt overkjøpt.
Fisk: fra bred oppgang fredag til sektorbasert distribusjon mandag
Den største negative endringen finner vi i sjømat. Fredag hadde fisk rundt NOK 502 mill. netto kapital inn og hadde en sektor-RSI på 64. Mandag er netto kapitalflyt rundt minus NOK 1,01 mrd., samtidig som RSI-snittet har falt til 54. Det innebærer en endring i kapitalflyten på mer enn NOK 1,5 mrd. fra én sesjon til den neste.
Bakkafrost er den viktigste utløsende faktoren og faller 7,6 prosent på 572 prosent av normalvolumet, men salget er betydelig bredere. SalMar faller 1,6 prosent på 260 prosent av normalvolumet, Mowi 1,7 prosent på 217 prosent og Grieg Seafood 5,4 prosent på 241 prosent. Det gjør at utviklingen bør tolkes som sektorbasert distribusjon, ikke bare en isolert resultatreaksjon i Bakkafrost.
Bakkafrost er samtidig et godt eksempel på hvordan volum og momentum kan endre karakter svært raskt. Fredag hadde aksjen RSI 66 og lå 11,3 prosent over 50-dagers snittet. Etter mandagens fall er RSI nede på 46 og avstanden til 50-dagers snittet redusert til rundt 2,6 prosent. 50-dagers snittet blir derfor langt viktigere som støttenivå dersom vi skal vurdere om dette bare er en resultatreaksjon eller starten på en større reprising.
Inside Oslo Børs – observasjon: Fisk går fra å ha vært blant fredagens sterkeste sektorer til den klart svakeste m.h.p. kapitalflyt på mandag. Når flere av de store oppdrettsaksjene faller samtidig på mer enn dobbelt normalvolum viser dette at signalene fra Bakkafrost ble en klar gevinstsikrings-trigger.
Shipping: momentumet er fortsatt høyt, men kapitalflyten snur negativt
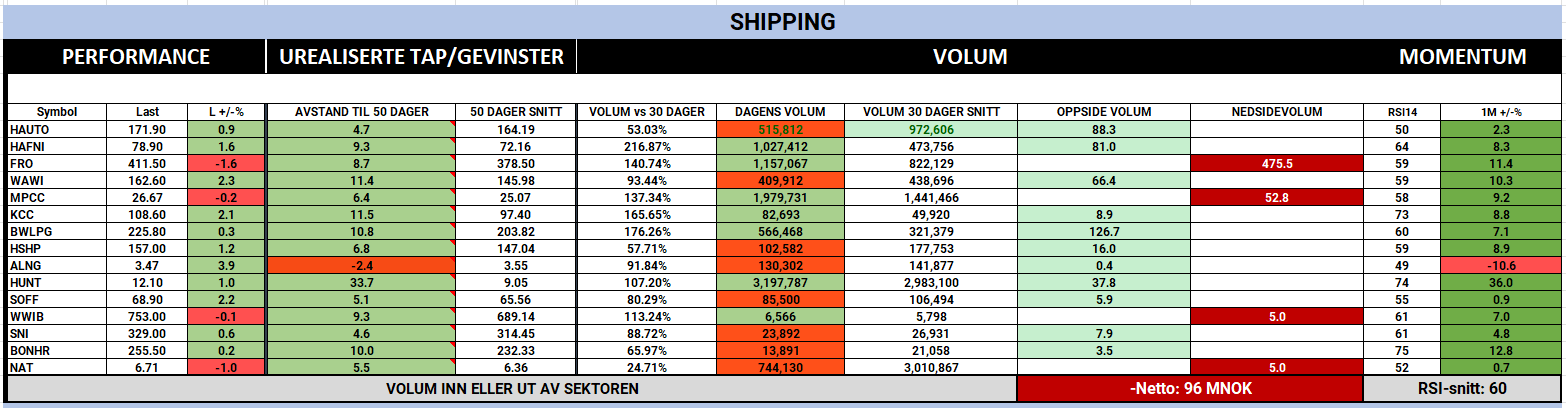
Shipping hadde rundt NOK 465 mill. netto kapital inn fredag, mens mandagens tall viser rundt NOK 96 mill. netto ut. Samtidig er shipping fortsatt sektoren med høyest RSI-snitt, på 60. Det er en interessant kombinasjon fordi pris-momentumet fremdeles er sterkt, mens kapitalflyten har begynt å svekkes. Dersom dette fortsetter over flere sesjoner, kan det være et tidlig distribusjonssignal.
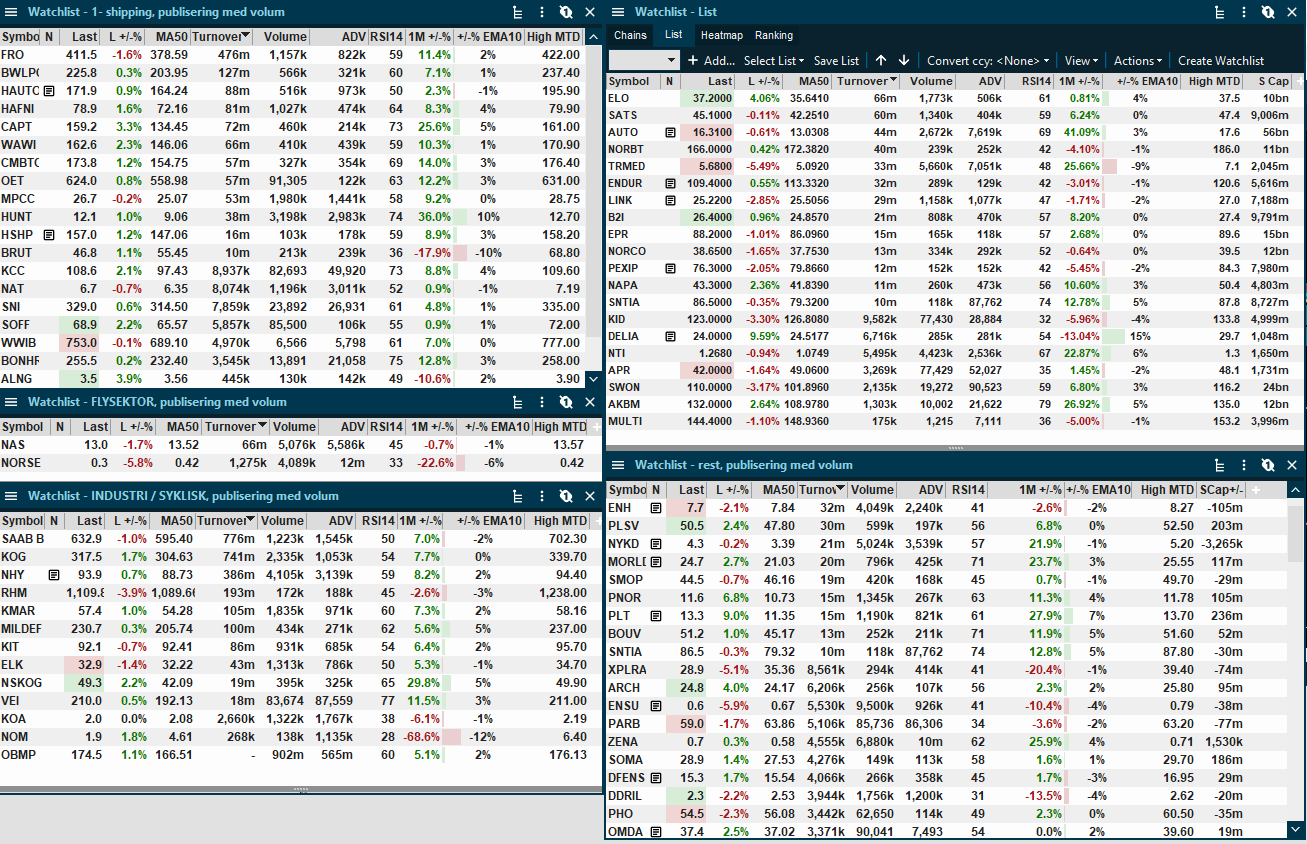
Frontline illustrerer dette tydelig. Fredag steg aksjen 2,3 prosent på 188 prosent av normalvolumet og stod for rundt NOK 595 mill. positiv kapitalflyt. Mandag faller aksjen 1,6 prosent på 141 prosent av normalvolumet, med rundt NOK 475 mill. negativ kapitalflyt. Det er en markant reversering av fredagens kjøpsinteresse.
Samtidig er det viktig å skille mellom segmentene. Hafnia stiger 1,6 prosent på 217 prosent av normalvolumet, KCC stiger 2,1 prosent på 166 prosent og BW LPG stiger svakt på 176 prosent. Det ser derfor mer ut som intern rotasjon i shipping enn en bred sektorvending, hvor kapitalen trekkes ut av deler av tank mens produkttank og LPG holder seg bedre. Som på fredag var det høyest volum i Frontline.
Sykliske/forsvar: positiv vending – men konsentrert i noen få store aksjer
Sykliske/forsvar går fra rundt NOK 260 mill. netto kapital ut fredag til rundt NOK 602 mill. netto inn mandag. Det er en betydelig forbedring, men sektorbredden er mindre overbevisende. Kongsberg Gruppen står for rundt NOK 741 mill. positiv kapitalflyt og Norsk Hydro rundt NOK 386 mill., mens blant annet Saab, Kitron og Rheinmetall har negativ flyt.
Kongsberg Gruppen er likevel teknisk interessant. Aksjen stiger 1,7 prosent på 222 prosent av normalvolumet, ligger 4,2 prosent over 50-dagers snitt og har RSI 54. Her er volumet langt mer interessant siden momentumet ikke er strukket, og dersom kjøpsvolumet fortsetter kan dette bli et tidlig signal om at aksjen igjen kan bygge relativ styrke.
Small caps: fortsatt ikke et bredt risk-on marked
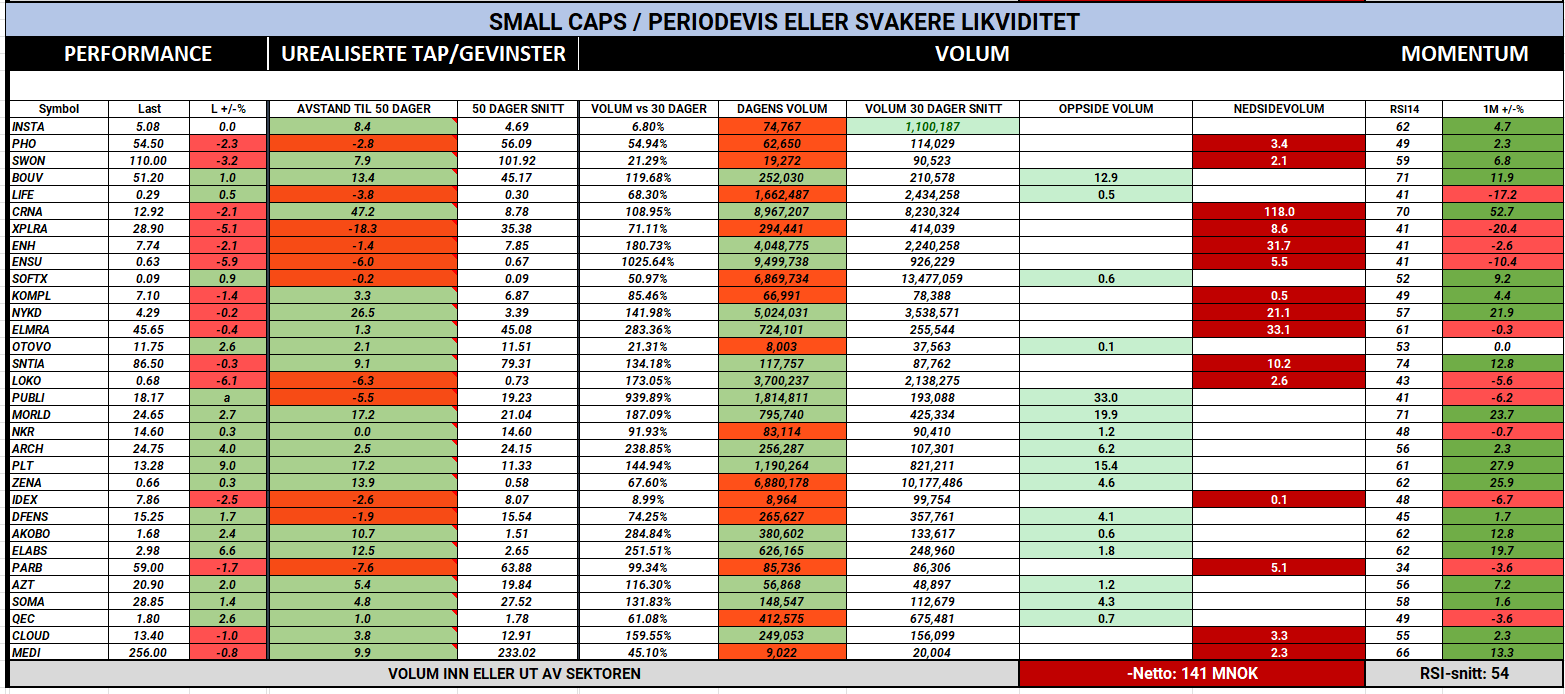
Small caps forbedres fra rundt NOK 310 mill. netto ut fredag til rundt NOK 141 mill. netto ut mandag, men kapitalflyten er fortsatt negativ og RSI-snittet er 54. Samtidig finnes det sterke enkeltaksjer, blant annet ELABS, ARCH og MORLD, mens ENSU faller 5,9 prosent på mer enn ti ganger normalvolum og flere andre mindre selskaper har betydelig negativ flyt.
Det bekrefter at risikoviljen foreløpig ikke sprer seg nedover på volumlisten. Small-cap-universet er fortsatt preget av store forskjeller mellom enkeltaksjer, og utviklingen er mer stock-picking enn generell overopphetet spekulasjon.
50-dagers snitt og RSI: fortsatt mange modne trender
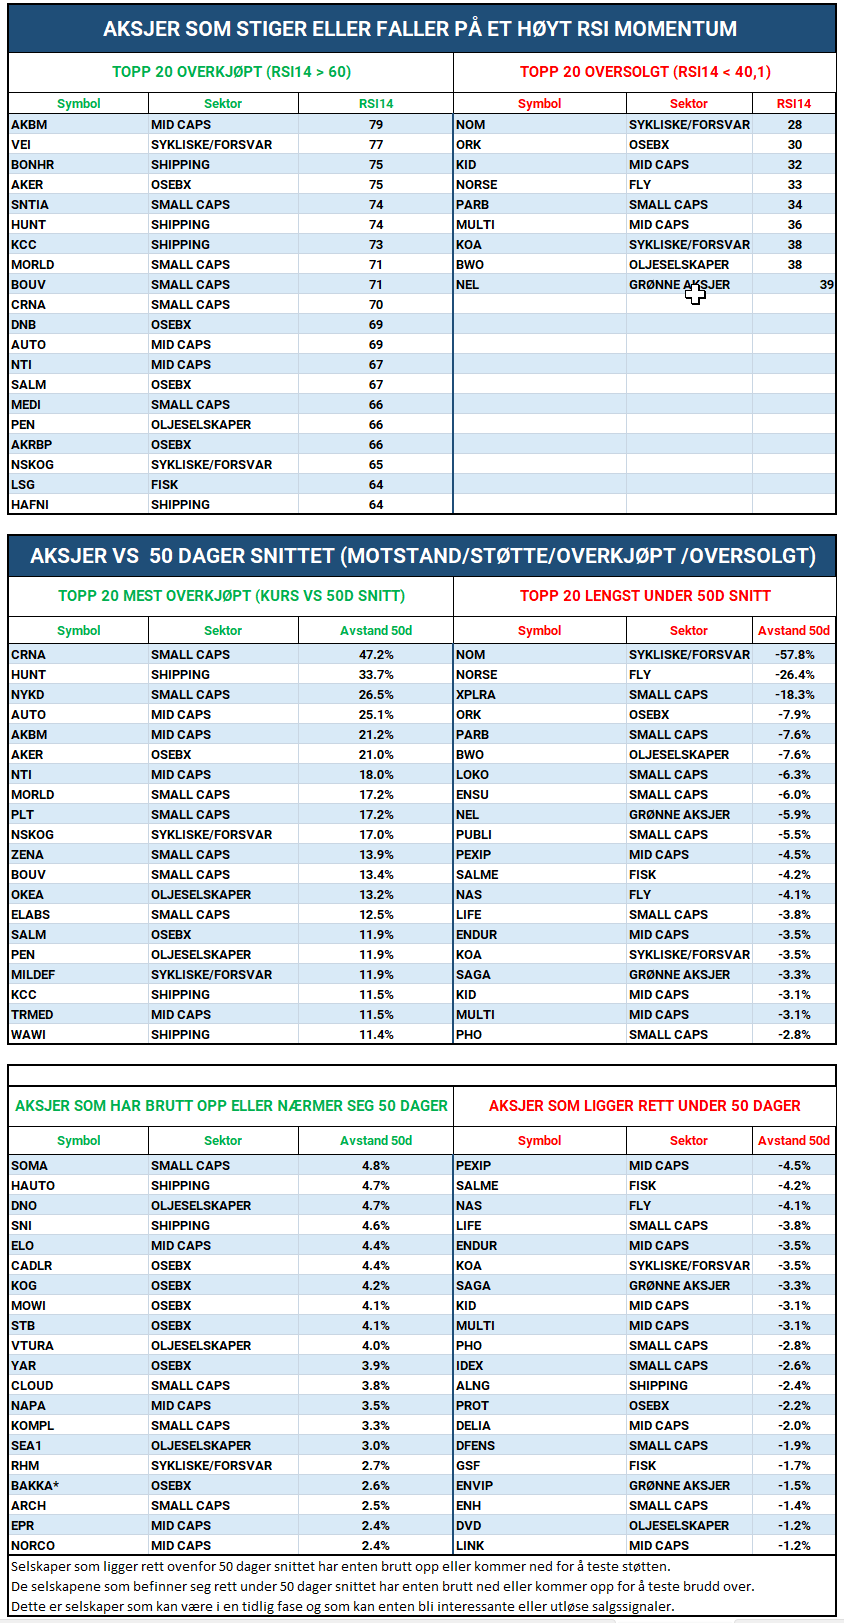
Mandagens dashboard viser fortsatt en rekke aksjer som ligger langt over 50-dagers snittet og har høy RSI, blant annet Aker, Hunter, KCC, AKBM og flere small caps.
Mer interessant fra et tidlig trendperspektiv er selskaper hvor volumet øker samtidig som kursen bare ligger noen få prosent over 50-dagers snittet. Kongsberg Gruppen ligger 4,2 prosent over, Mowi 4,1 prosent, Storebrand 4,1 prosent og Yara 3,9 prosent. Dette er ikke kjøpssignaler i seg selv, men det er områder hvor videre volum kan bekrefte at mellomlangsiktig momentum er i ferd med å styrkes eller som for Mowi at 50 dager kan vise seg å bli en viktig støtte.
KONKLUSJON
Mandagens børs er sterkere enn fredag målt på samlet kapitalflyt, men mindre bred målt på hvor pengene faktisk går. To av fredagens tre sterkeste sektorer – fisk og shipping – har snudd til negativ flyt, mens oljesektoren alene har økt fra rundt NOK 810 mill. til nær NOK 3,9 mrd. positiv kapitalflyt.
Det mest konstruktive er at OSEBX sitt RSI-snitt fortsatt bare er 57, mot 58 fredag. Kapitalflyten har altså akselerert kraftig uten at det kollektive momentumet er blitt mer overkjøpt. Samtidig er det nettopp konsentrasjonen som gjør at dette på kort sikt også kan gjøre markedet mer utsatt, siden mye av volumet kom inn i oljeselskapene, som er igjen er spesielt utsatt for overskrifter.
Inside Oslo Børs – observasjon: Det viktigste å følge tirsdag er om den sterke kapitalflyten i olje fortsetter samtidig som small caps, shipping og eventuelt fisk stabiliseres. Dersom kjøpsinteressen begynner å spre seg til flere sektorer, får vi en reell styrket bredde på Oslo Børs. Hvis olje fortsatt er nærmest alene om å ta imot kapital, er indeksstyrken langt mer konsentrert enn hovedindeksen gir inntrykk av.
KILDER OG VIKTIG INFORMASJON
Kilde: Inside Oslo Børs sitt volum- og momentum-dashboard for fredag 28. august og mandag 31. august 2026. Analysen beskriver kapitalflyt, volum, RSI14 og avstand til 50-dagers glidende gjennomsnitt. Observasjonene er redaksjonelle og beskrivende og skal ikke forstås som personlig investeringsråd eller oppfordring til kjøp eller salg av finansielle instrumenter.
Ukeoppsummeringen er basert på markeds- og selskapsoppdateringene i INSIDE OSLO BØRS-rapportene fra mandag 24. august til fredag 28. august 2026. Der anbefalinger og kursmål omtales, er dette meglerhusenes egne vurderinger. Inside Oslo Børs sine kommentarer er redaksjonelle og beskrivende og skal ikke forstås som personlig investeringsråd eller oppfordring til kjøp eller salg av finansielle instrumenter.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.