

INSIDE OSLO BØRS – KAPITALFLYT
Fredag 28. august 2026
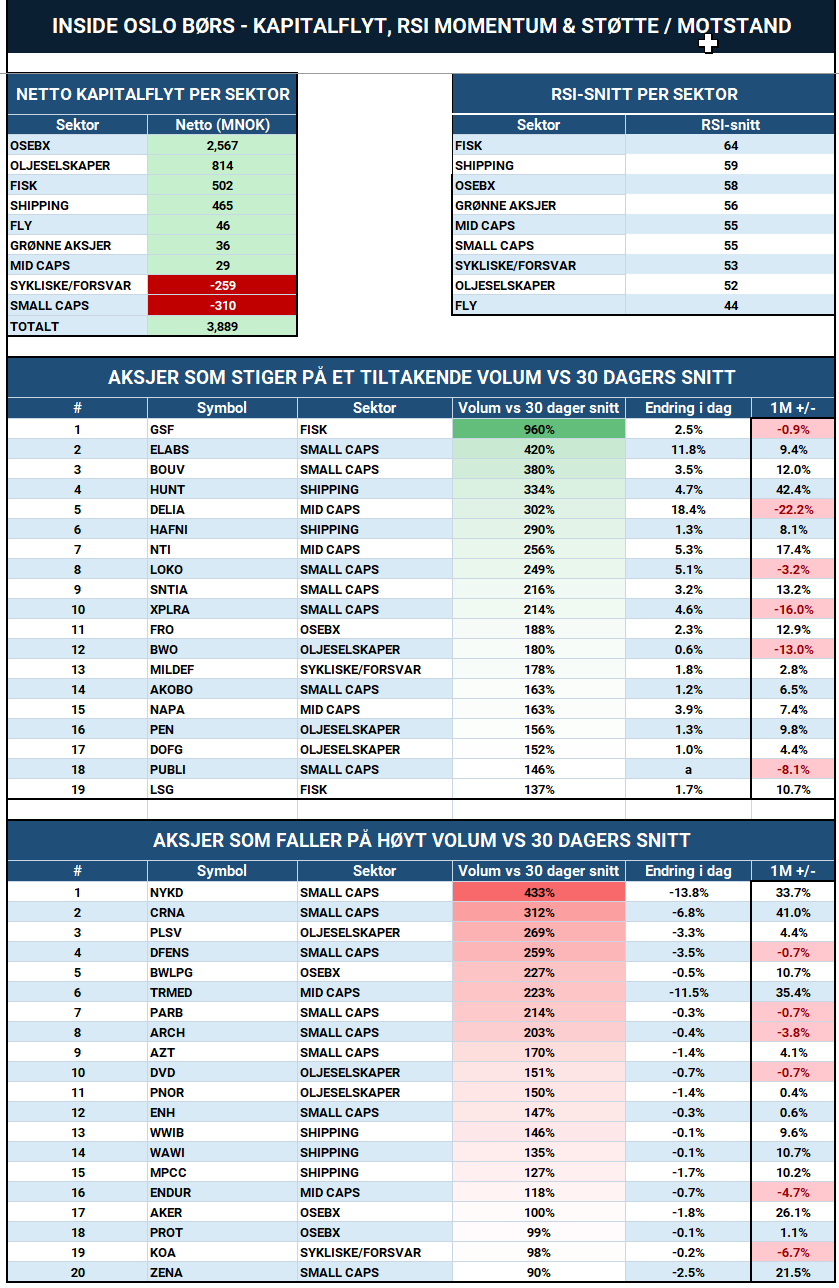
OSEBX: positiv kapitalflyt – men ikke et overopphetet momentum
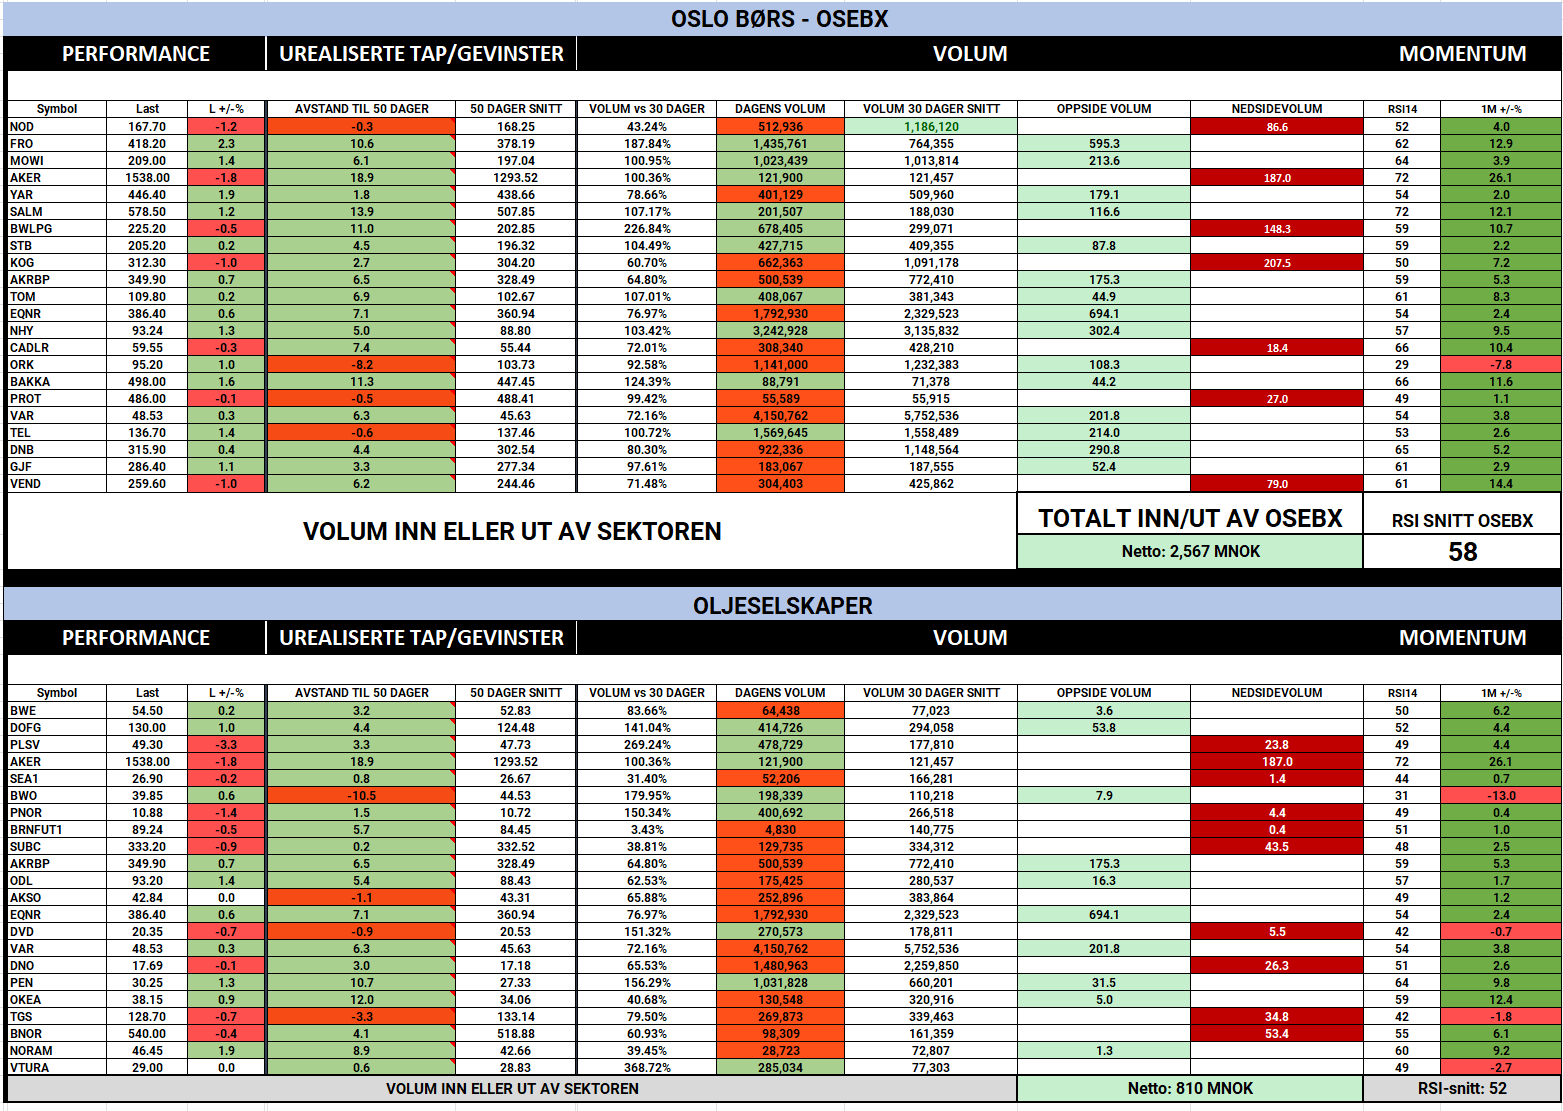
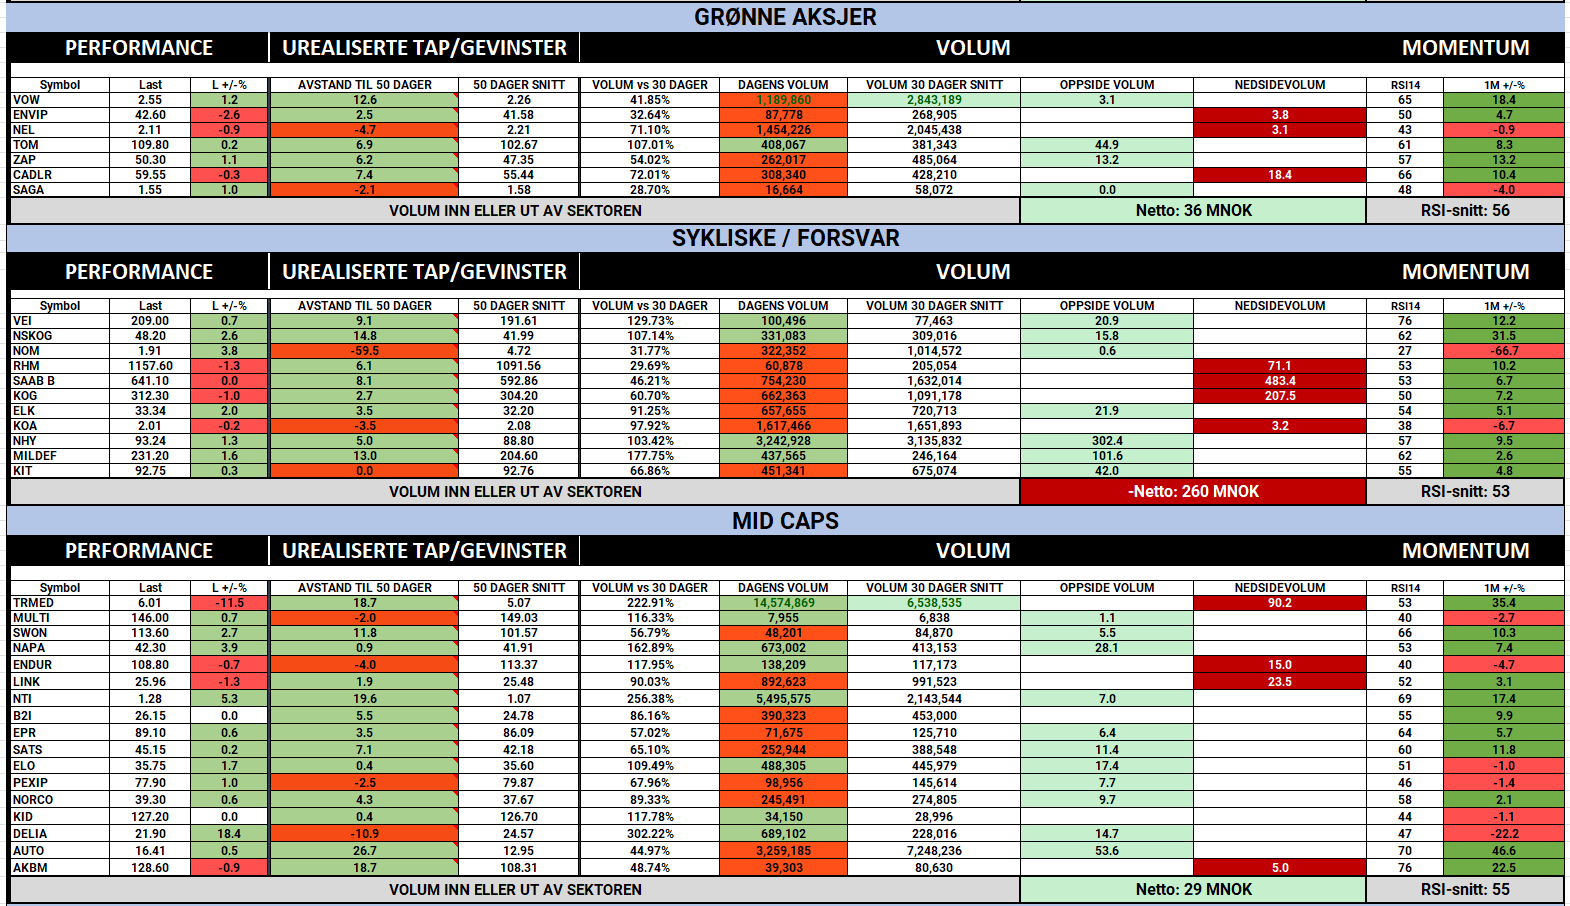
Modellen viser netto positiv kapitalflyt på rundt NOK 2,57 mrd. i OSEBX-universet, samtidig som RSI-snittet bare er 58. Det er egentlig en ganske interessant kombinasjon. Kapital kommer inn uten at indeksen +0.47 % som helhet befinner seg i en teknisk overkjøpt tilstand.
Det er særlig Equinor, Frontline, Mowi og DNB som trekker inn kapital:
Equinor: ca. NOK 694 mill. oppsidevolum.
Frontline: ca. NOK 595 mill., samtidig som aksjen stiger 2,3 prosent på 188 prosent av normalt volum.
DNB: ca. NOK 291 mill.
Mowi: ca. NOK 214 mill.
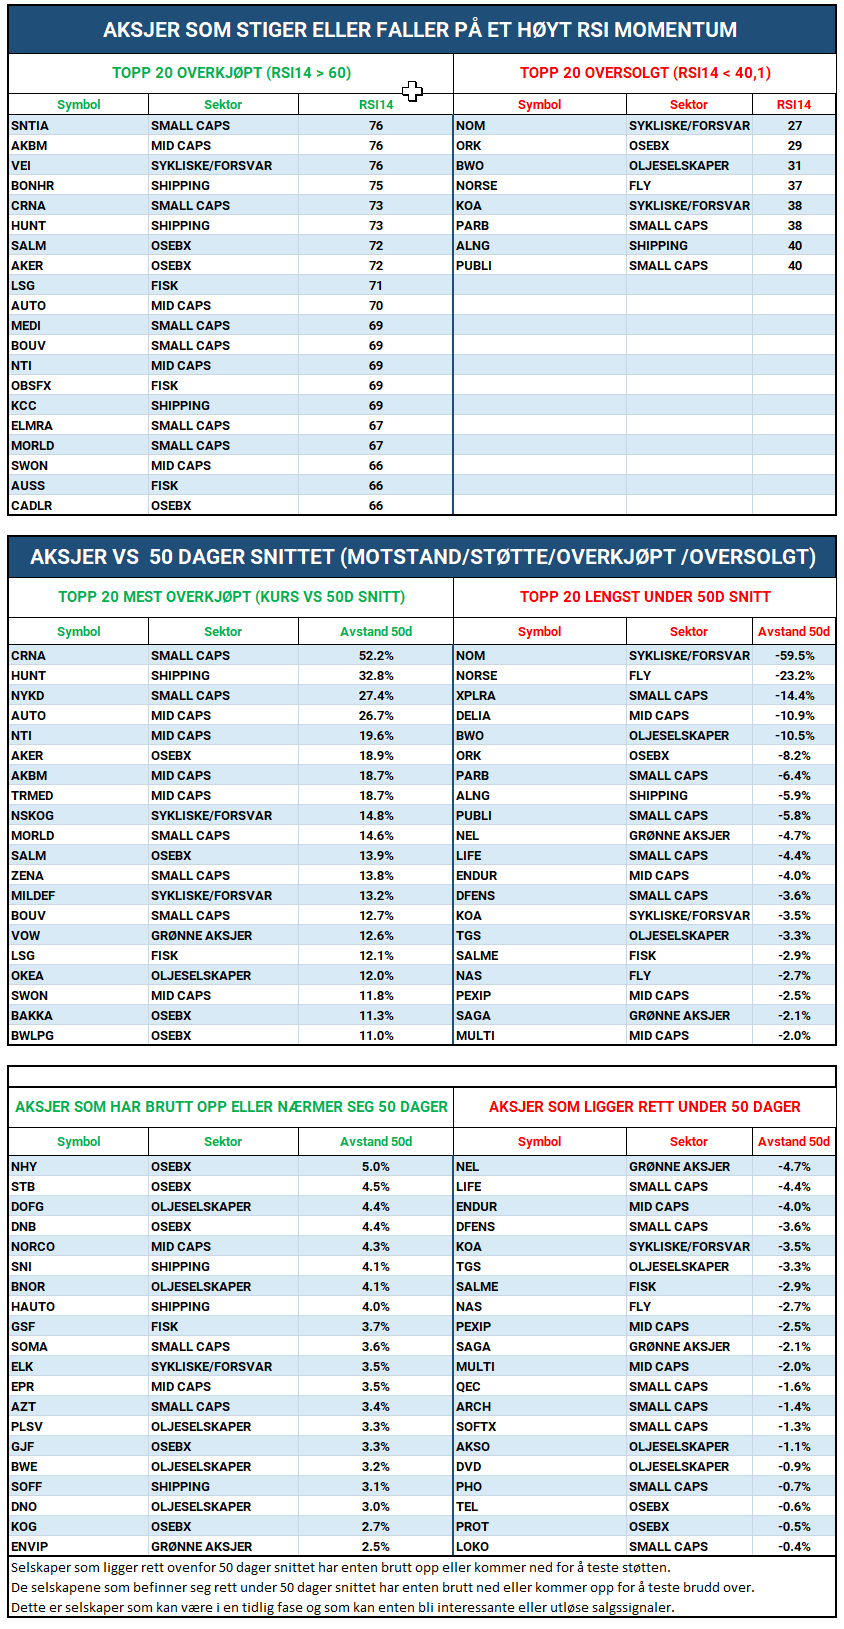
På motsatt side står blant annet Kongsberg Gruppen med rundt NOK 208 mill. nedsidesvolum og Aker med NOK 187 mill. Det siste er interessant fordi Aker samtidig har RSI 72, ligger 18,9 prosent over 50-dagers snittet og er opp 26 prosent siste måned. Det har derfor flere kjennetegn på gevinstsikring/distribusjon i en moden trend, heller enn generell svakhet i markedet.
1. Energi får den sterkeste kapitalrotasjonen – uten høy RSI
Oljeselskapene viser netto +NOK 810–814 mill., men sektorens RSI-snitt er bare 52. Det skiller seg klart fra et klassisk momentumboost. Det er etter min vurdering ett av de viktigste signalene i hele materialet. Investorer kjøper energi uten at de tekniske kartene endrer seg nevneverdig.
Equinor står for mesteparten av strømmen, men selv her er volumet 1,84 mill. aksjer sett mot 30 dager snittet på 2,33 og uten at kursen rører noe særlig på seg. Det samme gjelder for Aker BP, Vår Energi, Odfjell Drilling, PEN og DOF. De bidrar positivt, men det ser ut som sektoren rent teknisk står og «spinner». Hvilket kan signalisere modne trender, hvor et oppsidevolum ikke skaper noen store endringer i kursene.
Samtidig ser vi klare interne forskjeller. PLSV faller 3,3 prosent på 269 prosent av normalt volum, mens PNOR faller på 150 prosent, og flere mindre oljeselskaper har nedsidevolum i dag.
Det er altså teknisk interessant at energi har den sterkeste kapitalflyten uten å ha det sterkeste momentet. Dersom dette fortsetter over flere sesjoner, vil dette kunne signalisere distribusjon over til etternølerne og at trendene begynner å bli meget modne.
2. Fisk er dagens sterkeste kombinasjon av bredde, momentum og volum
Fisk skiller seg ut som den sterkeste av sektorene rent momentummessig.
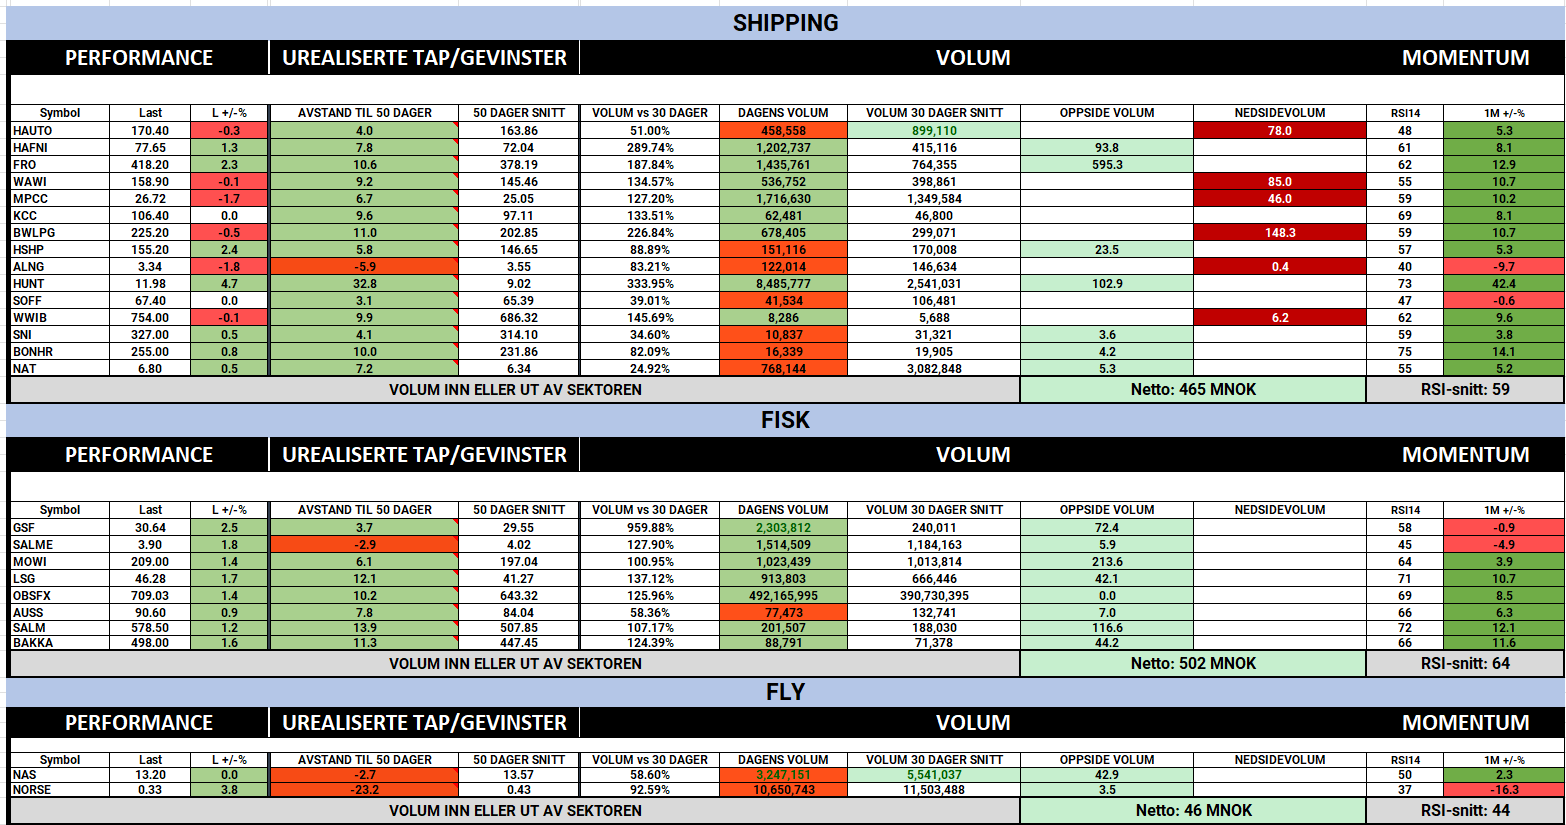
Netto kapitalflyt er rundt NOK 502 mill., RSI-snittet er 64, og nesten samtlige selskaper i tabellen stiger:
GSF +2,5 %, Mowi +1,4 %, Lerøy +1,7 %, SalMar +1,2 %, Bakkafrost +1,6 %.
Her er dessuten kapitalflyten bred:
Mowi: +NOK 214 mill.
SalMar: +NOK 117 mill.
Grieg Seafood: +NOK 72 mill.
Bakkafrost: +NOK 44 mill.
Lerøy: +NOK 42 mill.
Og Grieg Seafood handles på nesten 960 prosent av 30-dagers snittet.
GSF-volumet er naturligvis påvirket av dagens selskapsnyheter, men når vi samtidig ser positiv flyt gjennom resten av sektoren, blir signalet mer interessant.
Samtidig begynner enkelte nav selskapene å bli overkjøpte. SalMar har RSI 72 og ligger 13,9 prosent over 50 dager, mens Lerøy har RSI 71 og ligger 12,1 prosent over. Så sektoren har god styrke, men flere av selskapene befinner seg ikke tidlig i oppgangsfasen.
3. Shipping er fortsatt sterkt – men splittelsen inne i sektoren er kanskje viktigere enn nettotallet i seg selv
Shipping har netto rundt +NOK 465 mill. og RSI-snitt 59, men under overflaten er bildet svært forskjellig.
På kjøpersiden:
Frontline +2,3 %, 188 % volum, ca. NOK 595 mill. oppsidevolum.
Hafnia +1,3 %, nesten 290 % normalt volum.
Hunter +4,7 %, 334 % volum.
Himalaya +2,4 %.
På selgersiden:
BW LPG: ca. NOK 148 mill. nedsidevolum på 227 % volum.
Wallenius Wilhelmsen: ca. NOK 85 mill.
MPC Container Ships: ca. NOK 46 mill. og -1,7 %.
Dette ligner en rotasjon innad i shipping.
Markedet ser ut til å favorisere tank – spesielt Frontline og Hafnia – samtidig som penger går ut av deler av LPG, container og bilfrakt.
Men det er også teknisk risiko: Hunter ligger 32,8 prosent over 50 dager, RSI 73 og er opp 42,4 prosent siste måned. Dette gir en trend hvor momentum fortsatt er sterkt, men hvor den asymmetriske risikoen gradvis endrer seg. Frontline er langt mindre ekstrem med RSI 62, til tross for den sterke oppgangen, og er derfor teknisk mer interessant som mål på sektorens underliggende styrke enn Hunter som small caps.
4. Det mest interessante svakhetssignalet: investorer selger flere av den siste månedens vinnere
Se på listen over aksjer som faller på høyt volum:
NYKD: -13,8 %, 433 % volum, men +33,7 % siste måned.
CRNA: -6,8 %, 312 % volum, +41 % siste måned.
TRMED: -11,5 %, 223 % volum, +35,4 % siste måned.
Aker: -1,8 %, men +26,1 % siste måned.
MPCC: -1,7 %, men +10,2 % siste måned.
Selgerne angriper først og fremst flere av aksjene hvor investorene allerede sitter med store urealiserte gevinster.
Det trenger ikke bety at markedet topper, men tvert imot kan det være sunn rotasjon. Men dette er akkurat slik distribusjon begynner å vise seg: ikke nødvendigvis gjennom en bred indeksnedgang, men ved at tidligere vinnere plutselig får høyt volum på røde dager.
Dette er noe jeg ville fulgt svært nøye kommende uke.
5. Small caps bekrefter at vi ikke har en opphetet spekulasjon på Oslo Børs
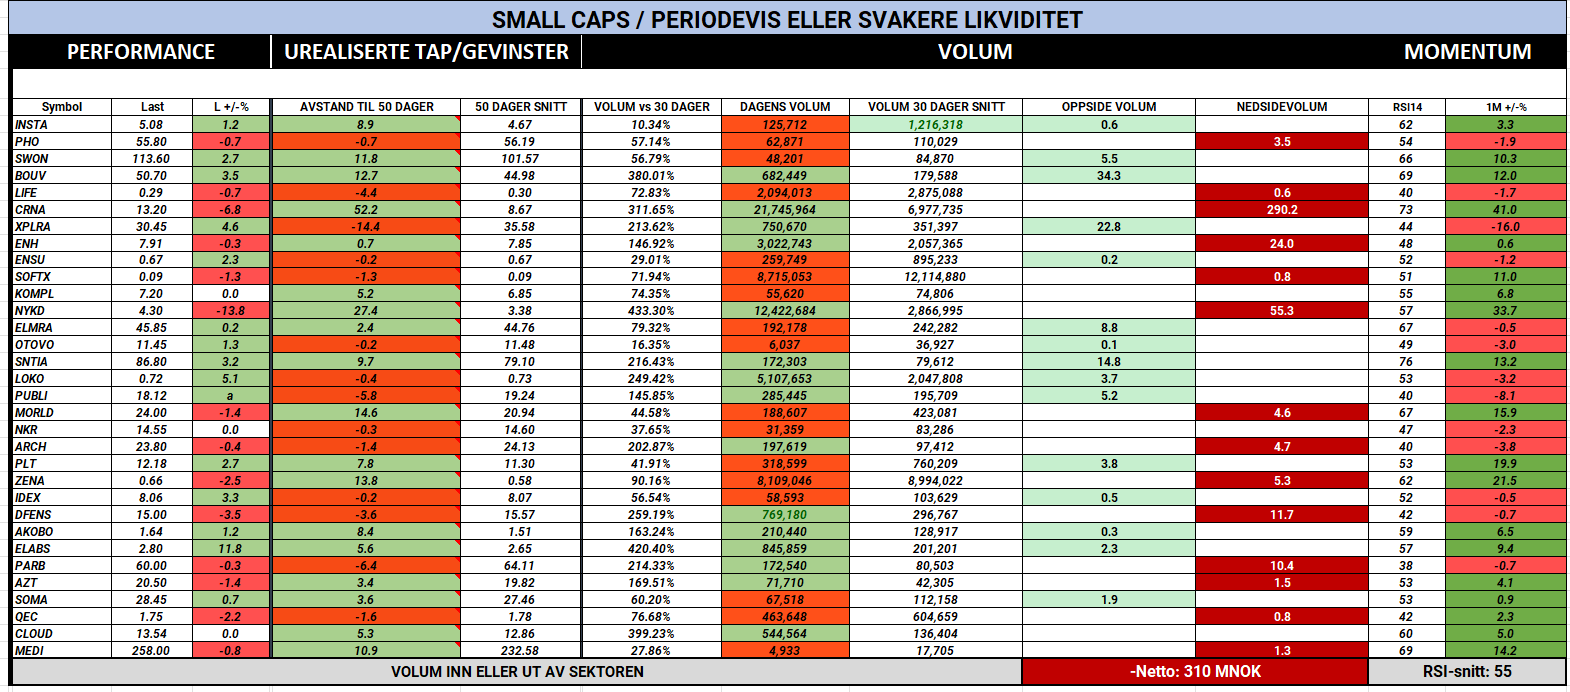
Small-cap-universet har netto ut rundt NOK 310 mill., selv om en rekke enkeltaksjer som eksploderer opp.
Eksempler:
ELABS +11,8 % på 420 % volum, BOUV +3,5 % på 380 %, Xplora +4,6 % på 273 % volum, Sentia +3,2 % på 216 %, LOKO +5,1 % på 249 %.
Men samtidig får vi de kraftige nedgangene i NYKD, CRNA, DFENS osv.
Kapitalen flyttes aggressivt mellom enkeltselskaper
NAPA stiger 3,9 prosent på 163 prosent volum og ligger bare 0,9 prosent over 50-dagers snitt.
Xplora stiger 4,6 prosent på svært høyt volum, men ligger fortsatt 14,4 prosent under 50-dagers snitt. Det betyr at dette foreløpig er en rekyl i en svak trend.
DELIA stiger hele 18,4 prosent på 302 prosent volum, men er fortsatt 10,9 prosent under 50 dager. Samme logikk: svært kraftig kjøpsinteresse, men ennå ikke en bekreftet mellomlangsiktig trendendring.
GSF er kanskje renere: +2,5 prosent, nær 10x normalvolum og samtidig 3,7 prosent over 50 dager. Her har aksjen faktisk flyttet seg over den første tekniske motstanden.
OPPSUMMERING
Kapitalflyten på Oslo Børs er klart positiv fredag, men under overflaten skjer det en rotasjon. Energi, sjømat og tank trekker til seg kapital, mens tidligere momentum vinnere innen småselskaper, forsvar og enkelte shippingsegmenter møter gevinstsikring på et høyt volum. Vi ser at oljesektoren får en betydelig kapitalflyt samtidig som kursene nesten ikke rører på seg selv med et sektor-RSI på bare 52, mens fisk har den den sterkeste sektorbredden med et RSI-snitt på 64 og oppgang over hele fjøla.
Samtidig ser vi flere eksempler på distribusjon i aksjer som allerede har steget 25–40 prosent den siste måneden. Markedet fremstår derfor ikke som spesielt spekulativt, men mer selektivt, hvor kapital flyttes fra modne vinnere og inn i sektorer og selskaper hvor momentumet fortsatt har større rom til å utvikle seg.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.