

INSIDE OSLO BØRS – MARKEDSRAPPORT
Fredag 18. september 2026
Basert på Nomura og Goldman Sachs, med tekniske charts fra LSEG Workspace og sentimentdata fra NAAIM/AAII.
WALL STREET – MAKRO & TEKNISK KOMMENTAR
Wall Street sitter fastlåst teknisk – men presset bygger seg opp i indeksene
Wall Street befinner seg i en litt uvanlig situasjon hvor indeksene verken er svake nok til å bekrefte en større korreksjon eller sterke nok til å gjenoppta den tidligere opptrenden.
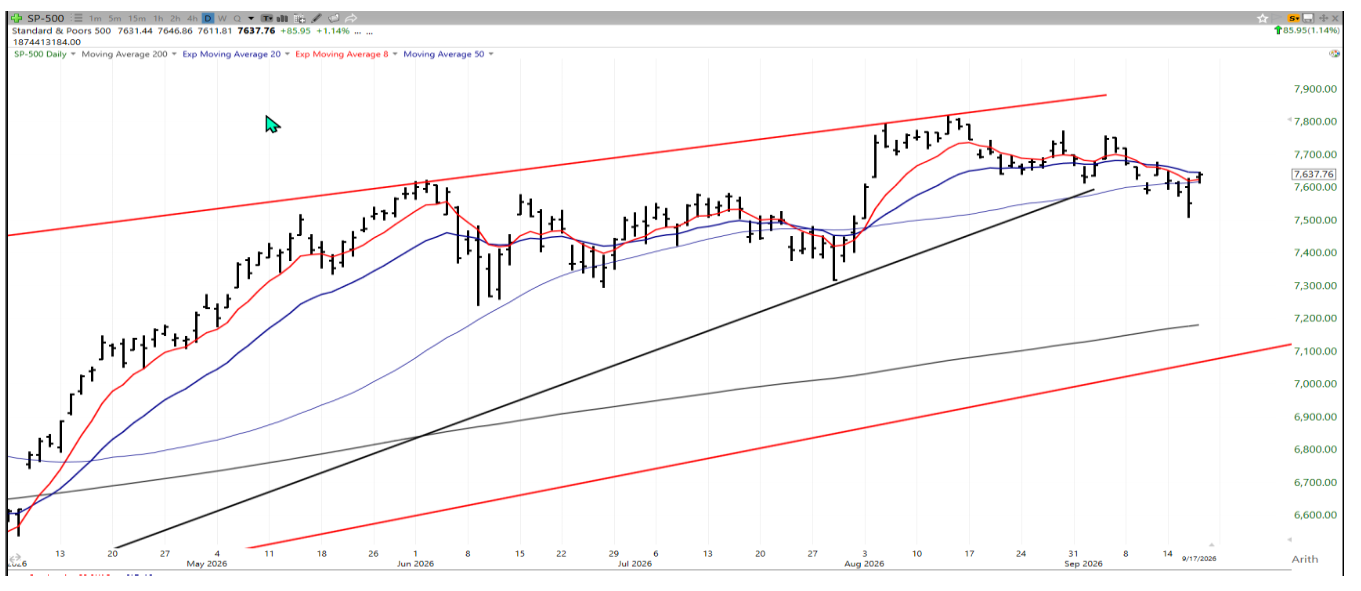
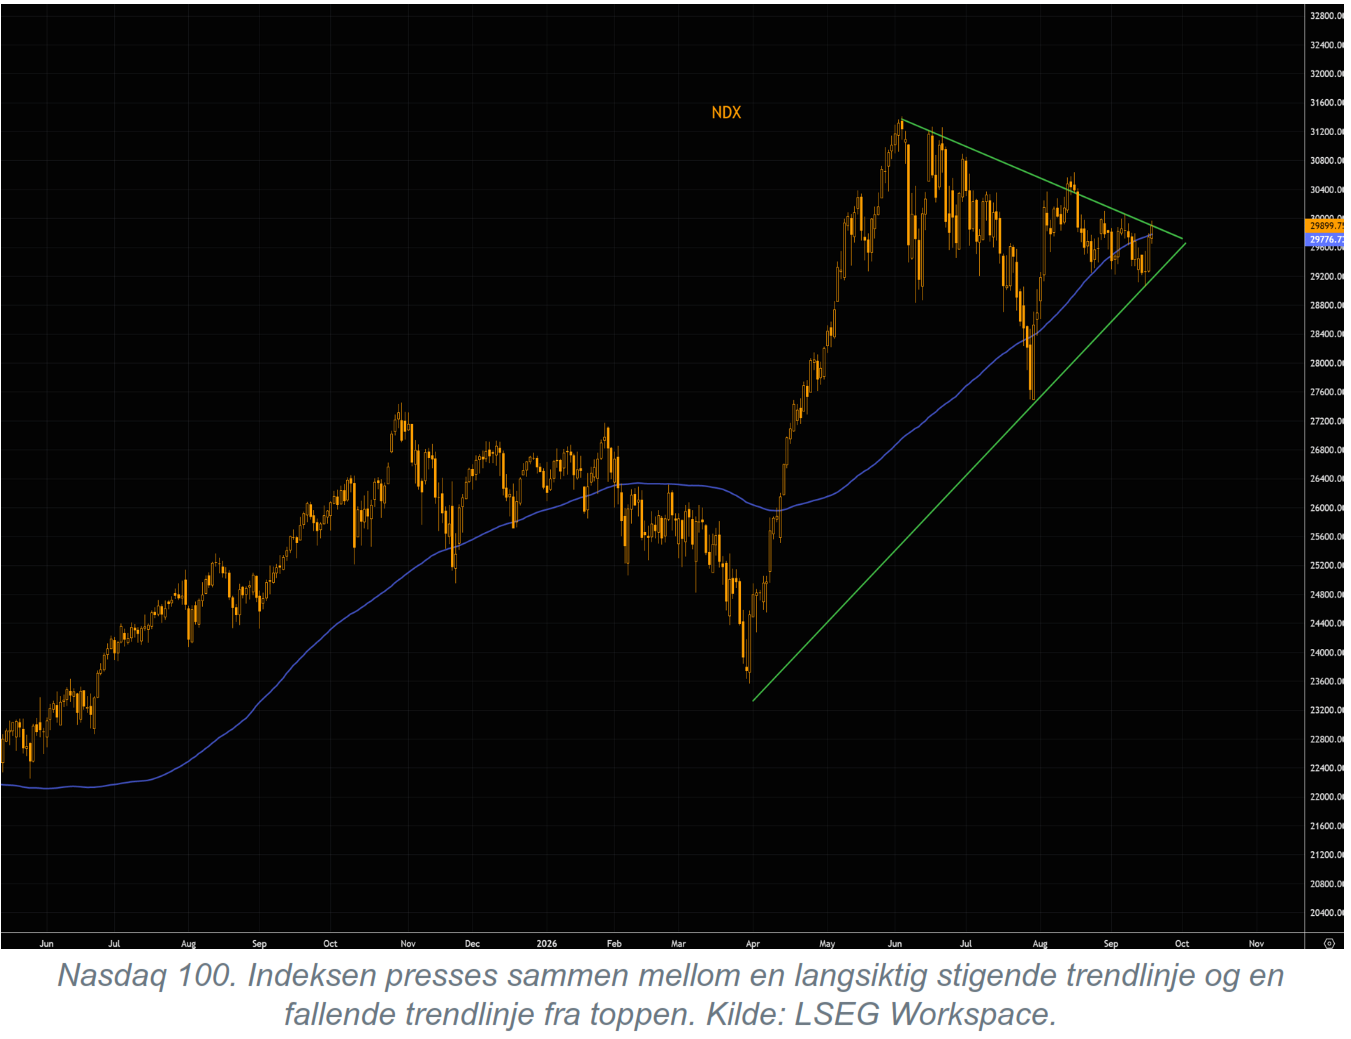
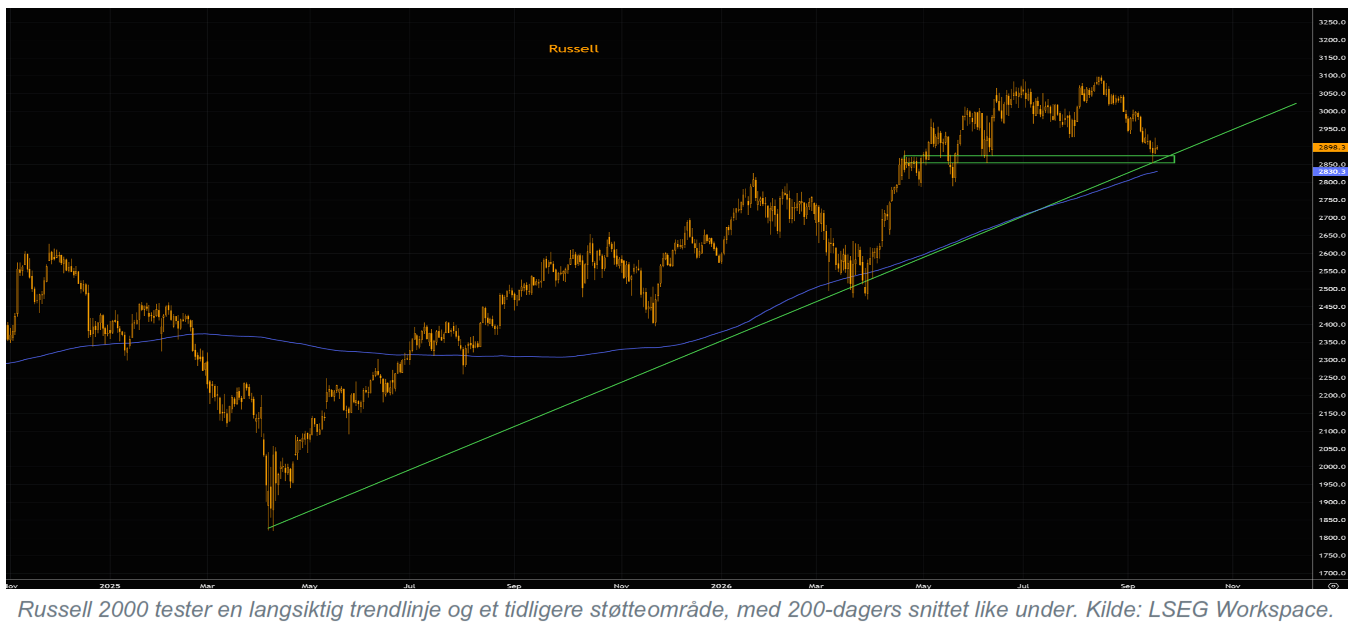
Nasdaq 100 presses stadig lenger inn i en stor triangelformasjon, S&P 500 har blitt liggende i den samme brede konsolideringen siden mai, mens Russell 2000 nå tester en langsiktig stigende trendlinje med 200-dagers snittet like nedenfor.
Når tre så forskjellige deler av markedet samtidig står ved viktige tekniske nivåer, øker betydningen av den neste større impulsen, og akkurat nå kommer den sannsynligvis fra rentemarkedet.
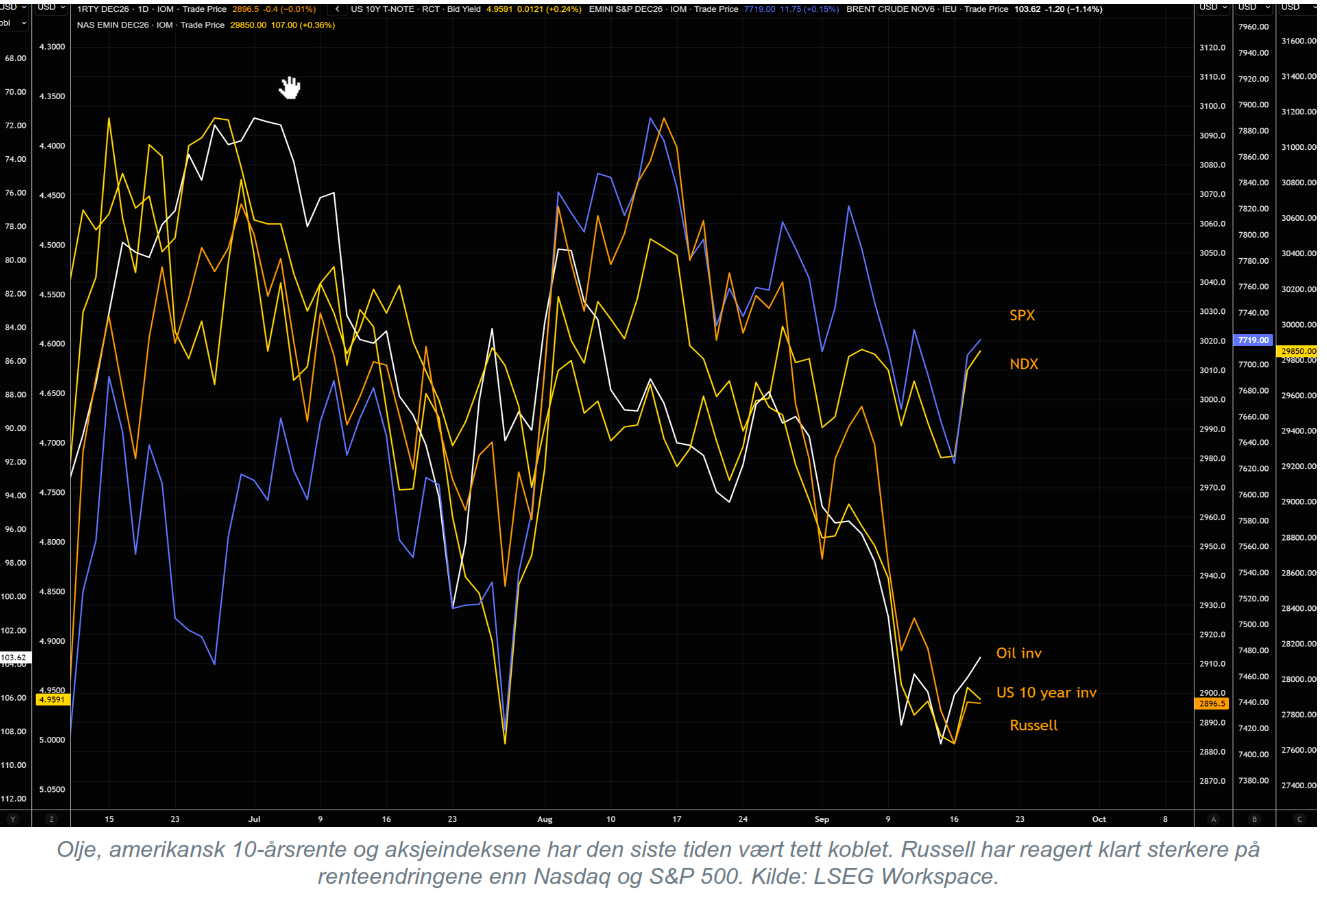
Det som binder chartene sammen er forholdet mellom olje, renter og aksjer. Oljeprisen har vært den viktigste driveren for de lange rentene, mens rentene igjen har avgjort hvilke deler av aksjemarkedet som tåler presset best. Mega caps og Nasdaq har absorbert renteoppgangen langt bedre enn small caps, og det gjør at markedet kan se relativt robust ut på indeksnivå selv om det under overflaten er store forskjeller i risk appetitt.
Inside Oslo Børs - observasjon: Markedet er ikke i et rent risk-off-regime, men det står ved et punkt hvor olje og lange renter kan avgjøre om dagens konsolidering blir en ny oppgangsfase eller utvikler seg til en bredere korreksjon. Det viktigste nå er å følge den røde tråden som bestemmes av makrobildet og om Nasdaq, Russell og rentemarkedet begynner å bekrefte samme retning.
Nasdaq: triangelformasjonen begynner å bli trang
Nasdaq 100 har holdt den langsiktige stigende trendlinjen og kommet tilbake over 100-dagers snittet, men møter samtidig en fallende trendlinje fra toppen. Når kursen presses sammen mellom en stigende støtte og en fallende motstand, blir bevegelsesrommet gradvis mindre, hvilket normalt øker betydningen av selve bruddet. Et brudd opp vil kunne trekke kapital raskt tilbake mot teknologi og AI, mens et brudd ned gjennom den stigende støtten vil gjøre den siste tids konsolidering langt mer negativ.
S&P 500 har et mindre problematisk chart, men står i praksis med det samme problemet siden indeksen fortsatt mangler en tydelig mellomlangsiktig retning. Den siste nedgangen fant kjøpere rundt 100-dagers snittet, men så lenge indeksen holder seg inne i området som har dominert siden mai, er det fortsatt for tidlig å konkludere med at den siste oppgangen er starten på en ny sterk trend. Siste topp i august ved 7772 kan bli et viktig referansenivå for om det kommer inn et økt oppsidemomentum da et brudd over her vil sørge for at indeksen vil se meget bra ut i chartet.
Russell viser hvor mye rentene betyr
Russell 2000 er den mest interessante testen av rentefølsomheten i markedet. Small caps har blitt langt hardere rammet av renteoppgangen enn mega caps, og indeksen tester nå både en langsiktig stigende trendlinje og et tidligere viktig støtteområde, mens 200-dagers snittet ligger like under. Dersom de lange rentene faller tilbake, er dette et område hvor kjøperne raskt kan komme inn igjen, men en ny renteoppgang kan utløse et brudd som får større betydning for bredden i markedet.
Vi handler egentlig olje, selv når vi handler aksjer
Den mest interessante sammenhengen i materialet er at olje, 10-årsrenten og de rentefølsomme aksjeindeksene den siste tiden har beveget seg som deler av den samme tema. Når oljeprisen stiger, løftes inflasjonsfrykten og den lange delen av rentekurven presses opp, hvilket igjen rammer Russell og andre deler av markedet med høyere finansieringsbehov. Når olje faller tilbake, får rentene et pusterom og de samme aksjene kan reagere raskt opp igjen.
Dette er grunnen til at den siste oljenedgangen har vært viktig for aksjemarkedet, men det er samtidig vanskelig å stole fullt på den så lenge de geopolitiske forsyningsproblemene ikke er løst. Kina skal ha forsøkt å bruke sin innflytelse overfor Iran for å dempe Houthi-presset, og Saudi-Arabia arbeider med å få tilbake deler av East-West-pipelinen, men dette reduserer først og fremst den akutte frykten. Det fjerner ikke risikoen for at en ny forsyningsforstyrrelse igjen sender olje og renter høyere.
Det farlige scenariet er at rentevolatiliteten våkner
Det som kan gjøre neste renteimpuls langt mer problematisk enn de foregående er at opsjonsmarkedet allerede priser økt usikkerhet i rentene. McElligott peker på at markedet hittil har klart å absorbere en relativt kontrollert oppgang i lange renter, men dersom et nytt energisjokk gjør bevegelsen raskere, kan en håndterbar renteoppgang utvikle seg til en VaR-hendelse hvor flere porteføljer må redusere risiko samtidig. Swap-volatiliteten ligger allerede over toppene sett over mange år tilbake, hvilket viser at investorene betaler stadig mer for beskyttelse mot store rentebevegelser.
Dette er også den delen av analysen som gjør den klassiske 60/40-porteføljen mer sårbar. Hvis inflasjonen drives av energi og andre tilbudssjokk, kan obligasjoner falle samtidig som aksjer faller, og da forsvinner mye av diversifiseringen investorene normalt forventer. Problemet er derfor ikke bare om 10-årsrenten ligger høyt, men om volatiliteten i rentene begynner å tvinge stadig flere aktiva til å reagere på den samme faktoren samtidig.
Sentimentet kan bli drivstoff på oppsiden
Samtidig er det viktig å få med den andre siden av markedet, siden investorene har blitt betydelig mer defensive på kort tid. NAAIM-eksponeringen har falt kraftig, AAII viser en markant økning i bears, og Fear & Greed ligger fortsatt nede i fryktområdet selv etter den siste rekylen. Historisk har så raske fall i AAII bull-bear-spreaden flere ganger kommet rett i nærheten av kraftige short-covering-bevegelser, og derfor er det ikke gitt at den neste store bevegelsen må komme på nedsiden.
Her ligger også en av de tydeligste motsetningene i markedet: investorene har blitt langt mer pessimistiske samtidig som VIX har falt tilbake. Hvis Nasdaq bryter opp av triangelen og rentene samtidig stabiliserer seg, kan redusert posisjonering og et kraftig negativt sentiment raskt bli drivstoff for en aksjesqueeze høyere. Men dersom olje og renter igjen skyter opp, kan den samme konsolideringen bryte ned og gjøre sentimentet mer selvforsterkende på nedsiden.
Inside Oslo Børs - observasjon: Den neste større markedsbevegelsen trenger ikke komme fordi det fundamentale endrer seg dramatisk. Det kan være nok at rentene bryter ut av dagens område samtidig som indeksene står ved tekniske vendepunkter og posisjoneringen er redusert. Det gjør både oppside- og nedsiderisikoen større enn den rolige utviklingen til S&P og Nasdaq de siste dagene tilsier.
Konklusjon: rentene kan avgjøre bruddet
Den røde tråden er at flere motstridende forhold har samlet seg samtidig. Teknisk står Nasdaq, S&P 500 og Russell ved viktige nivåer, investorene er blitt langt mer defensive, volatiliteten i aksjer har falt tilbake, mens rentevolatiliteten fortsatt ligger høyt.
Oljemarkedet har gitt de lange rentene et midlertidig pusterom, men uten at de underliggende forsyningsproblemene er løst, og derfor er det fortsatt vanskelig å konkludere med at den siste rekylen er starten på en ny bred oppgang.
Et videre fall i olje kombinert med stabilisering i 10-årsrenten kan være nok til at Nasdaq bryter opp, kapitalen kommer tilbake i teknologi og den bearish posisjoneringen blir drivstoff for videre oppgang.
Men dersom olje igjen skyter opp og 10-årsrenten følger etter, kan Russell bryte den langsiktige støtten samtidig som Nasdaq bryter motsatt vei ut av triangelen, og da vil markedsbildet raskt se langt svakere ut enn den siste rekylen antyder.
Så lenge olje styrer rentene og rentene styrer aksjene, er det meget vanskelig å tolke de kortsiktige trendene til markedene. Og siden olje er styrt av nyhetsflow er det ikke gitt å vite hva som kommer først av nyheter og hva markedet kommer til å velge.
Kilder:, Nomura, Goldman Sachs, LSEG Workspace, NAAIM og AAII.
DISCLAIMER
Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning