

INSIDE OSLO BØRS – MARKEDSRAPPORT
Fredag 18. september 2026
Basert på Goldman Sachs One Delta/Flow, Prime Brokerage og AAII-sentiment, med charts fra Goldman Sachs.
KAPITALFLYT & POSISJONERING
Goldman: Frykten har kommet tilbake – og kapitalflyten kan gjøre neste bevegelse større
Goldman sin siste flow-rapport er interessant fordi den viser et marked hvor frykten har økt raskere enn hva den faktiske posisjoneringen viser. Investorene bekymrer seg samtidig for Fed, renter, energi, AI og geopolitikk, mens S&P 500 fortsatt ligger tett på kortsiktige nivåer som kan avgjøre om systematiske fond blir store selgere eller om mye av salgspresset tørker opp.
På overflaten ser rapporten derfor negativ ut, men ser vi på hele bildet er det først og fremst et marked hvor det er stor asymmetri i begge retninger. Men av det jeg har lest og fått med meg i det siste er posisjoneringen mer i tråd med at det skal falle og skulle det stige vil et stort antall investorer bli avkledd som nakne når tidevannet renner ut.
På kort sikt ligger kapitalflyten fortsatt på salgssiden, siden Goldman beregner at globale CTA-er vil selge rundt 30,1 mrd. dollar dersom markedet står stille den neste uken og 55,3 mrd. dersom markedet faller. Men ser vi én måned frem, blir forskjellen langt større: i et sterkt marked kan CTA-ene bli kjøpere av nær 87,8 mrd. dollar globalt, mens et mer markert svakere marked kan utløse nesten 199,1 mrd. dollar i selgepress. Dette er imidlertid ikke en prognose for hvor markedet skal, men en beregning for hva de trendfølgende modellene må gjøre dersom prisutviklingen går i de ulike retningene, hvilket gjør de neste tekniske nivåene langt viktigere enn vanlig.
Inside Oslo Børs – observasjon: Dette er ikke en helt negativ kapitalflyt situasjon, men markedet har mekaniske selgere tett på dagens nivåer, men nettoeksponeringen hos flere investorgrupper er samtidig så lav og sentimentet så svakt at en stabilisering i olje og renter raskt kan tvinge kapital tilbake i markedet. Hormuz og tilgangen på fysisk olje er altså blitt den største risken for short- og undervektede investorer når vi går inn i den klassiske svake september perioden. Hedgefondene- og andre forvaltere/investorer ser ut som har forberedt seg på denne svake sesongperioden.
CTA-ene kan bli den viktigste kapitalflyten den neste uken
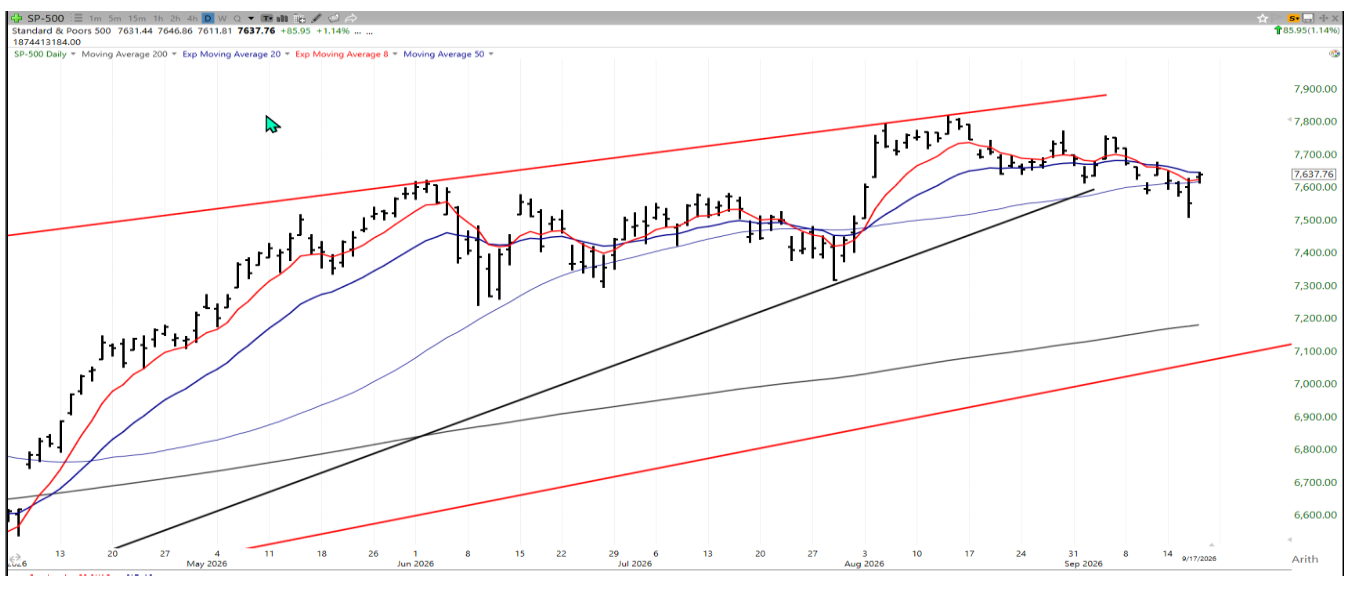
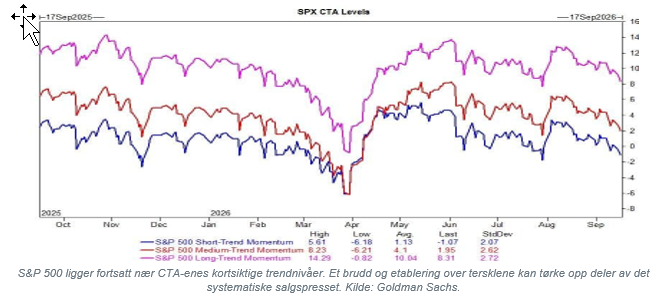
CTA-er og andre trendfølgende strategier bryr seg i liten grad om hvorvidt en enkelt makro begivenhet virker rimelig eller urimelig; de reagerer først og fremst på prisutviklingen, trender og ikke minst volatiliteten. Det gjør at et teknisk brudd i S&P 500 ikke bare blir et nytt teknisk signal i chartet, men kan faktisk utløse reelle kjøps- eller salgsordre fra store systematiske fond. Goldman peker på at S&P 500 fortsatt ligger nær kortsiktige terskler hvor et brudd opp kan redusere det beregnede salgspresset, mens et nytt fall kan trekke flere modeller over på salgssiden.
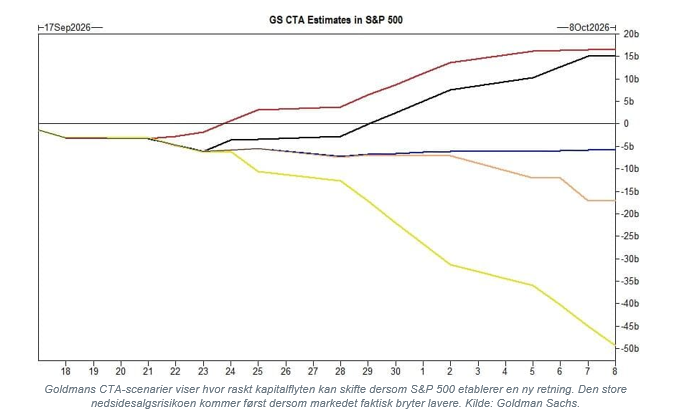
For den neste uken beregner Goldman globale CTA-salg på 30,1 mrd. dollar i et flatt marked, 55,3 mrd. ved videre nedgang og fortsatt et mindre globalt salg selv om markedet stiger. USA skiller seg litt ut, siden et positivt marked i dette scenariet faktisk kan gi rundt 3,1 mrd. dollar i kjøp av amerikanske aksjer. Det sier sitt om hvor nær markedet ligger nivåer hvor kapitalflyten kan begynne å endre karakter, samtidig som nedsiden foreløpig har klart større mekanisk salgsvolum enn for oppsiden har av kjøpsvolum.
Posisjoneringen er langt mindre positiv enn overskriftene kan gi inntrykk av
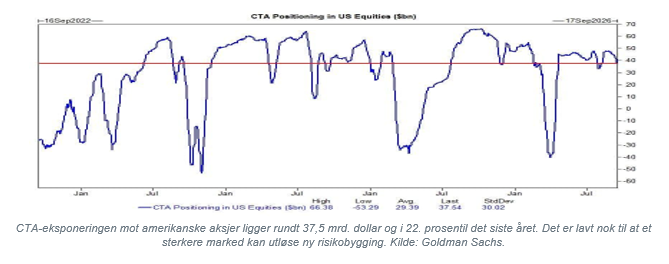
Det blir enda mer interessant når vi ser på hvor mye risiko CTA-ene allerede sitter med. Goldman anslår at CTA-ene er long rundt 37,5 mrd. dollar amerikanske aksjer, hvilket bare tilsvarer 22. prosentil sett over det siste året. Det betyr at de ikke kommer inn i denne svake sesongperioden med ekstrem aksjeeksponering, og dersom markedet faktisk klarer å bryte opp vil det derfor være rom for å bygge mer risiko i stedet for bare å forsvare en allerede lavt vektet portefølje. Men som vi ser av grafen er det et stort rom for at de kan legge på betydelig med short, hvis markedet faller.
Også hedgefondene viser den samme forsiktigheten, men på en litt annen måte. Prime Brokerage-dataene viser gross leverage på 208,8 prosent, som ikke er spesielt lavt i et femårsperspektiv, mens net leverage bare ligger på 48,8 prosent og helt nede i sitt 5. prosentil det siste året.
I klartekst betyr det at fondene fortsatt har mange posisjoner, men at forskjellen mellom long- og short eksponeringen er uvanlig liten. De har altså ikke forlatt markedet, men de har sikret seg og redusert retningsrisikoen betraktelig, hvilket gjør at positive nyheter kan utløse både short-covering og ny kjøpsaktivitet samtidig.
Én måned frem blir asymmetrien langt større
Det er først når vi ser én måned frem at størrelsen på den potensielle kapitalflyten virkelig kommer frem. Globalt estimerer Goldman 87,8 mrd. dollar i CTA-kjøp dersom markedet stiger, mot 199,1 mrd. dollar i salg dersom markedet faller. For S&P 500 isolert er beregningen rundt 17 mrd. dollar i kjøp i et opp-scenario, 5,4 mrd. i salg dersom markedet står stille og hele 54 mrd. i salg i et negativt scenario.
Markedet har med andre ord ikke like mye kjøpekraft som salgskraft dersom trendene brytes ned, men den lave utgangsposisjoneringen gjør samtidig at oppsiden kan få mer kraft enn indeksnivåene tilsier dersom investorene blir tvunget til å ta ned risiko.
Dealer-gamma gir ingen sterk sikkerhetspute
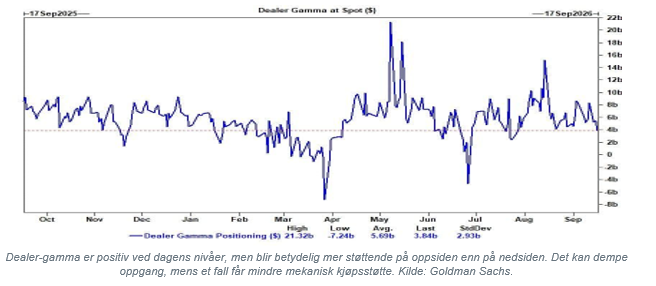
Opsjonsmarkedet er heller ikke spesielt støttende for aksjene akkurat nå. Goldman viser til et tredjepartsestimat hvor dealerne ligger rundt 3,84 mrd. dollar long gamma ved dagens spotnivå, tilsvarende omtrent 6 av 10 på Goldman skalaen. Dersom S&P 500 stiger én prosent, øker long-gammaen mot 8 av 10, mens et fall på én prosent reduserer den til omtrent 3 av 10. Det betyr i praksis at dealerne kan dempe oppgangen ved å selge mer inn i styrke, samtidig som den mekaniske kjøpsstøtten blir svakere dersom markedet faller. Gammaen er derfor mer en støtdemper enn en motor, og den gir ikke den samme beskyttelsen dersom kursene begynner å bevege seg raskt nedover.
Frykten har kommet tilbake – men frykt og posisjonering er imidlertid ikke det samme
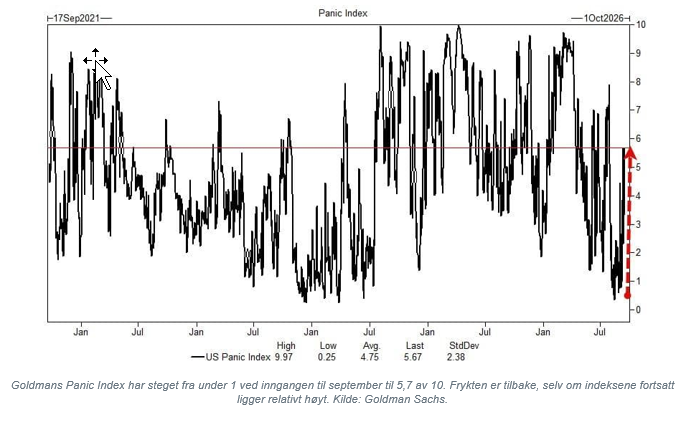
Den andre siden av markedsbildet er sentimentet, hvor endringen har vært usedvanlig rask. Goldmans Panic Index har steget til 5,7 av 10, tilsvarende sitt 66. prosentil det siste året, etter å ha ligget under 1 ved inngangen til september. Indeksen kombinerer blant annet implisitt S&P-volatilitet, volatiliteten i VIX, put/call-skew og helningen på volatilitetskurven, og den forteller derfor at investorene nå betaler langt mer for beskyttelse enn de gjorde for bare noen uker siden.
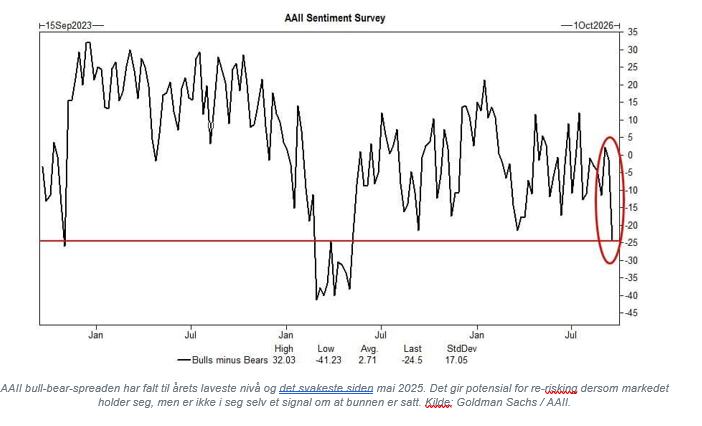
AAII viser den samme endringen fra en annen vinkel. Bull-bear-spreaden har falt til det laveste nivået i 2026 og den svakeste siden mai 2025, hvilket betyr at privat investor-sentiment nå er blant de mest pessimistiske nivåene i post-ChatGPT-perioden. Dette er viktig, men det må ikke forveksles med et automatisk kjøpssignal. Svakt sentiment blir først virkelig interessant hvis kursene holder seg, siden det da ligger mye potensiell kjøpekraft hos investorer som har redusert eksponeringen og etter hvert må kjøpe seg inn igjen dersom markedet nekter å falle.
Inside Oslo Børs – observasjon: Det som gjør dagens oppsett interessant er kombinasjonen av lav netto gearing, svak CTA-posisjonering og svært negativt sentiment. Hvis markedet stabiliseres kan disse investorene bli kjøpere, men dersom S&P 500 bryter ned vil de samme systematiske modellene kunne forsterke salget betydelig.
Energi er fortsatt bryteren som kan avgjøre hvilken flow vi får
Rich Privorotsky peker til slutt på energi som den store risikoen, og det passer godt med det vi har sett gjennom de siste ukene hvor oljeprisen har drevet de lange rentene og rentene igjen har styrt risikoviljen i aksjemarkedet. Dersom energiprisene roer seg videre og de lange rentene får et pusterom, kan S&P 500 holde de kortsiktige tersklene samtidig som det svake sentimentet gradvis tvinger investorene til å øke risikoen. Får vi derimot en ny stigende oljepris, kan renteuroen raskt komme tilbake, og da er det nettopp nedside scenarioet til CTA-modellene som blir relevant.
Rapporten trekker også frem det kommende Trump/Xi-møtet som en mulig markedsmessig katalysator, siden Kina i teorien kan få en rolle som mellomledd i en periode hvor det økonomiske insentivet for å dempe energipresset er stort. Det er selvsagt umulig å vite om geopolitikken faktisk gir en løsning, men for kapitalflyten trenger markedet heller ikke en perfekt løsning; det holder i første omgang at olje og renter stabiliseres nok til at de tekniske tersklene i aksjemarkedet ikke brytes ned.
Konklusjon: dette er et marked som kan tvinge investorene begge veier
Goldman-rapporten bør derfor ikke leses som et enkelt salgssignal bare fordi CTA-ene ligger an til å selge den neste uken. Den viser snarere et marked hvor de mekaniske selgerne fortsatt befinner seg nære sine triggernivåer, samtidig som mange diskresjonære investorer allerede har redusert nettoeksponeringen og sentimentet er blitt usedvanlig negativt.
Det gir en vanskelig kombinasjon hvor et brudd ned kan få betydelig hjelp av systematiske salg, mens et marked som nekter å falle kan tvinge både hedgefond, CTA-er og andre forsiktige investorer tilbake på kjøpssiden.
Det jeg ville fulgt tettest de neste dagene er om S&P 500 holder CTA-nivåene, om olje og 10-årsrenten fortsetter å roe seg, og om Panic Index og AAII bedres uten en ny bølge av salg. Trekker disse forholdene i samme retning, kan kapitalflyten skifte raskt; hvis ikke viser Goldmans egne scenarier at nedsiden har klart større mekanisk selgerpress. Ikke investeringsråd, men det er rene mekaniske nivåer som kan styre kapitalflyten.
DISCLAIMER
Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning