

INSIDE OSLO BØRS – MARKEDSRAPPORT
Fredag 2. oktober 2026
Basert på Citadel Securities analysen fra Scott Rubner.
KAPITALFLYT, EARNINGS & Q4
Rubner snur igjen: September ryddet ut risikoen – nå kan kjøperne komme tilbake i Q4
Scott Rubner gikk inn i september med et klart budskap om å redusere risiko og kjøpe billig sikring, men etter en måned hvor posisjoneringen er blitt kraftig redusert, retail aktiviteten har kjølnet, systematiske strategier har solgt og verdsettelsen har kommet ned, mener han at balansen i kapitalflyten er blitt vesentlig bedre inn i fjerde kvartal. Det betyr ikke at oktober nødvendigvis starter med en rett linje opp, men Rubners poeng er at flere av de store marginale kjøperne igjen har kapasitet til å vekte opp samtidig som earnings vender tilbake som den viktigste driveren etter en september måned dominert av olje, renter og geopolitikk.
Det er etter min mening denne kombinasjonen som gjør analysen til Rubner interessant, og ikke minst aktuell. September fungerte som en reset i posisjonering og leverage, men markedet er samtidig langt fra teknisk reparert ser vi på hva som har inntruffet under overflaten, hvilket gjør at Rubner kan være mer konstruktiv uten å bli ukritisk bullish. Han forventer fortsatt volatilitet og åpner eksplisitt for at oktober kan gi en bedre inngang før det kan komme en sterkere Q4-bevegelse, men forskjellen fra september er at svakhet nå kan møte langt flere potensielle kjøpere enn den gjorde for noen uker siden.
Inside Oslo Børs - observasjon: Det mest interessante med Rubners skifte er ikke kun det svake sesongmønsteret, men at mange har vektet seg kraftigere ned i forkant hvilket betyr at flere store kjøpergrupper går inn i Q4 med større muligheter for å vekte opp porteføljene etter september re-sett. Det kan endre kapitalflyten raskt dersom markedet stabiliseres, og investorer ser grunner til å kjøpe. Skulle indeksene nå bryte opp etter konsolideringen gjennom september kan dette trigge en kraftig FOMO (Fear-of- missing-out) siden mange av fondene ikke lenger er overvekt aksjer. Derfor vil rentene fortsatt være en av nøkkelkomponentene for hvordan fjerde kvartal kan utvikle seg.
S&P 500 representerer fortsatt ikke den gjennomsnittlige aksjen
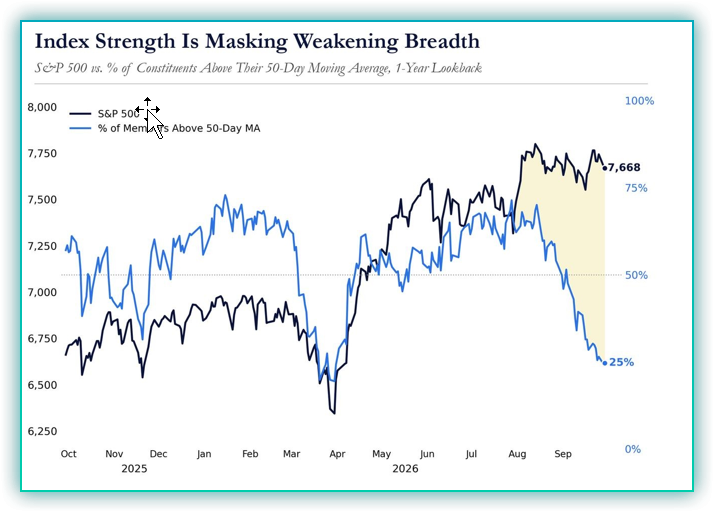
Det første man må ha i bakhodet er at den sterke hovedindeksen fortsatt skjuler et langt svakere marked under overflaten. S&P 500 ligger bare rundt 2 prosent under all-time-high, mens kun omtrent 25 prosent av selskapene ligger over 50 dager snittet. I tredje kvartal steg S&P 500 omkring 2 prosent, men den likevektede indeksen falt 2 prosent, Russell 2000 falt 7 prosent og halvlederne falt 11 prosent, samtidig som Magnificent Seven steg 11 prosent. Det er derfor fullt mulig at hovedindeksen fortsetter å se sterk ut selv om den gjennomsnittlige aksjen fortsatt har et svakere teknisk bilde.
Konsentrasjonen forsterker dette bildet siden for hver dollar som investeres i S&P 500 går rundt 41 cent til de ti største selskapene, 35 cent til Mag 7 og 19 cent til halvledere, mens Nvidia alene representerer mer enn de 256 minste selskapene til sammen. Når passive ETF-strømmer samtidig er på rekordnivåer, blir dette en viktig mekanisme fordi ny indekskapital automatisk kanaliseres mest til selskapene som allerede har de største vektene. Det bidrar til å forklare hvorfor hovedindeksen har tålt både den globale renteoppgangen og svakheten i small caps langt bedre enn den svake bredden skulle tilsi.
Det fundamentale bildet gir markedet mer støtte enn i september
Rubner legger samtidig større vekt på earnings fordi resultatbildet igjen begynner å overta fra makro. Amerikanske selskapsresultater steg 22,8 prosent år over år i andre kvartal til rekordhøye 4.830 milliarder dollar, og det mer interessante er at Q3-estimatene faktisk har blitt løftet med 2,2 prosent de siste to månedene. Historisk blir estimatene normalt redusert med omkring 1,9 prosent gjennom denne samme perioden før resultatsesongen, slik at markedet går inn i Q3 med en høyere resultatbar enn vanlig og ikke en kunstig lav forventning som det er lett å slå.
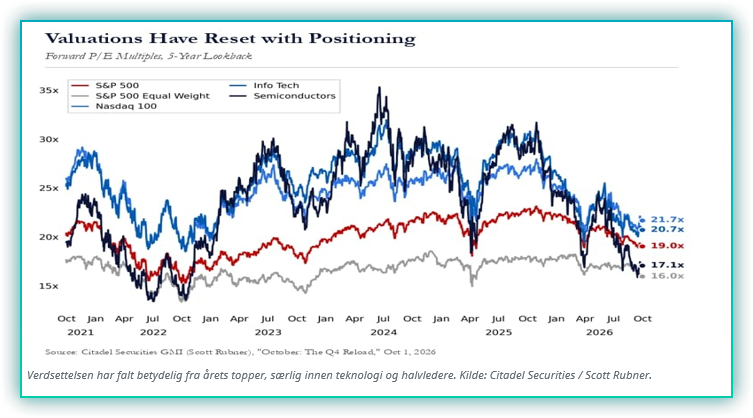
Dette blir viktigere fordi multiplene samtidig har falt. S&P 500 handler rundt 19 ganger forward earnings, Nasdaq 100 omkring 21,7 ganger, teknologi rundt 20,7 ganger og halvlederne omkring 17,1 ganger, hvilket betyr at semis nå prises billigere enn S&P 500 selv etter den kraftige AI-oppgangen tidligere i syklusen. Markedet er derfor ikke billig i absolutt forstand, men risk/reward er bedre når earnings-estimatene stiger samtidig som P/E-multiplene har kommet ned, og dette er en vesentlig forskjell fra et marked hvor kursene stiger fordi investorene bare er villige til å betale stadig mer for den samme inntjeningen.
Q4 kan i større grad bli et marked for selskapsinteresse enn for indeksfutures
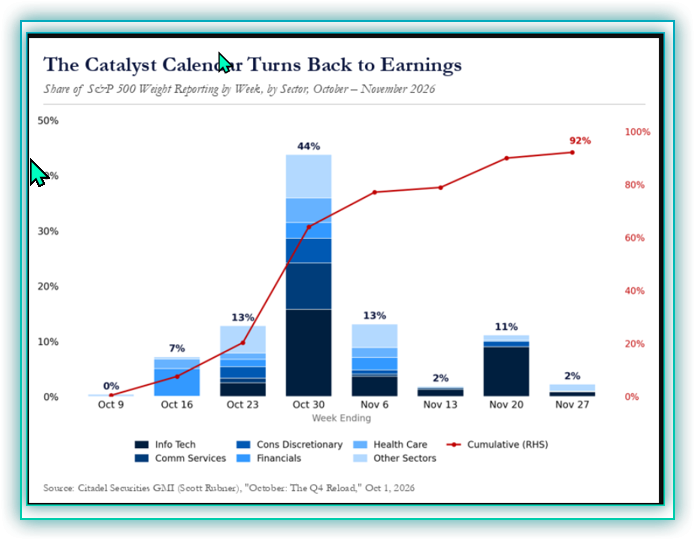
September var i stor grad et makromarked hvor olje, renter og geopolitikk flyttet hele sektorer samtidig, men Rubner mener at resultatsesongen kan flytte oppmerksomheten tilbake mot selskapene. I siste uke av oktober rapporterer rundt 44 prosent av S&P 500 og 38 prosent av Nasdaq 100, og innen månedsslutt vil nesten to tredeler av indeksen ha levert tall. Samtidig har volatiliteten til enkeltselskapene og den ekstreme dispersjonen fra sommeren kommet ned mot mer normale nivåer, før historikken tilsier at forskjellene mellom enkeltaksjene igjen ofte øker gjennom oktober og november.
Det betyr i praksis at det kan bli langt viktigere hva man eier enn bare om man eier aksjer. Selskaper som leverer bedre earnings, høyere guiding eller dokumenterer avkastning på AI- og capex-investeringene kan få langt sterkere reaksjoner enn markedet som helhet, mens selskaper hvor estimatene fortsatt må ned kan bli hengende etter selv om S&P 500 stiger. Det passer også godt med det vi allerede har sett gjennom året, hvor brede indeksbevegelser har skjult svært store forskjeller mellom sektorene og enkeltaksjene.
Noe av det viktigste i analysen: De store kjøperne har fått kapasitet til å kjøpe
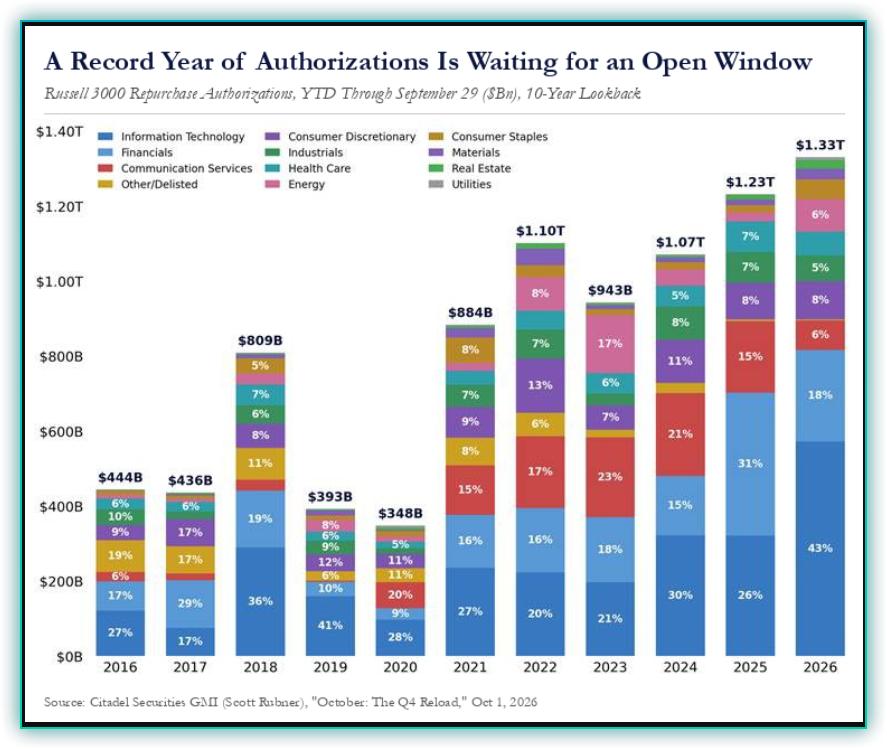
Dette er etter min mening kjernen i Rubners Q4-case. Selskapenes tilbakekjøps-vindu begynner å åpne igjen fra omkring 15. oktober og pleier å tilta gjennom resultatsesongen, før november historisk er den sterkeste måneden for faktiske tilbakekjøp. Amerikanske selskaper hadde per 29. september autorisert tilbakekjøp for rundt 1.300 milliarder dollar, hvilket er rekord for denne delen av året og 8 prosent over rekordtempoet fra 2025. Når selskapenes bid kommer tilbake samtidig som markedet har hatt en måned med svakere posisjonering, kan dette gi en helt annen balanse mellom tilbud og etterspørsel enn vi hadde gjennom september.
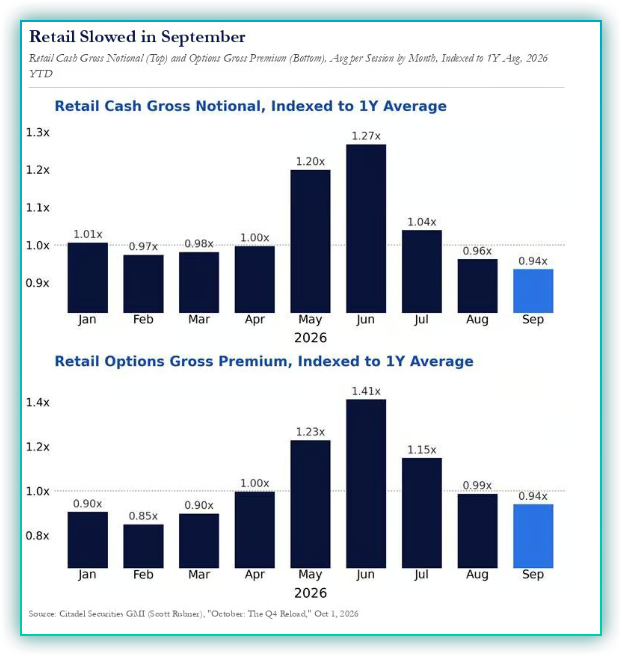
Retail har også tatt ned aktiviteten. Kontantomsetningen i september falt til 0,94 ganger ettårssnittet, det laveste nivået i 2026, mens opsjonspremien falt fra 1,41 ganger normalnivået i juni til 0,94 i september. Historisk har aktiviteten imidlertid tatt seg opp igjen fra september til oktober de siste årene, hvilket betyr at retail ikke nødvendigvis må være aggressivt bullish for å bli en større marginal kjøper enn den var forrige måned.
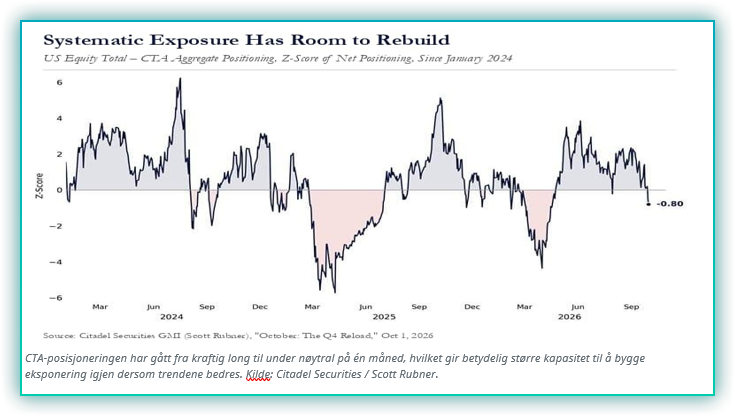
Den største endringen har likevel kommet fra CTA-ene (maskinene), hvor US equity CTA-posisjoneringen gikk fra +2,35 standardavvik ved utgangen av august til -0,80 nå, hvilket er en bevegelse på mer enn tre standardavvik på bare én måned. Det betyr at de systematiske strategiene allerede har gjennomført mye av salget som tidligere hang over markedet, og dersom trendene stabiliseres eller begynner å styrke seg igjen, flyttes asymmetrien gradvis fra nye mekaniske salg mot potensiell re-eksponering.
Inside Oslo Børs - observasjon: Rubners viktigste poeng er at mye av den mekaniske nedsiderisikoen allerede er tatt ut av markedet. Hvis indeksene holder seg og trendene bedres, kan kjøperne komme høyere opp i markedet gjennom buybacks, retail og systematisk re-eksponering.
Sesongmønsteret støtter Q4, men oktober kan fortsatt bli urolig
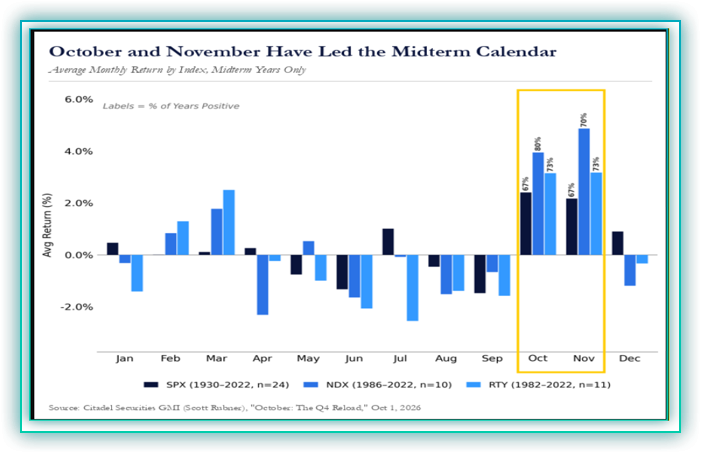
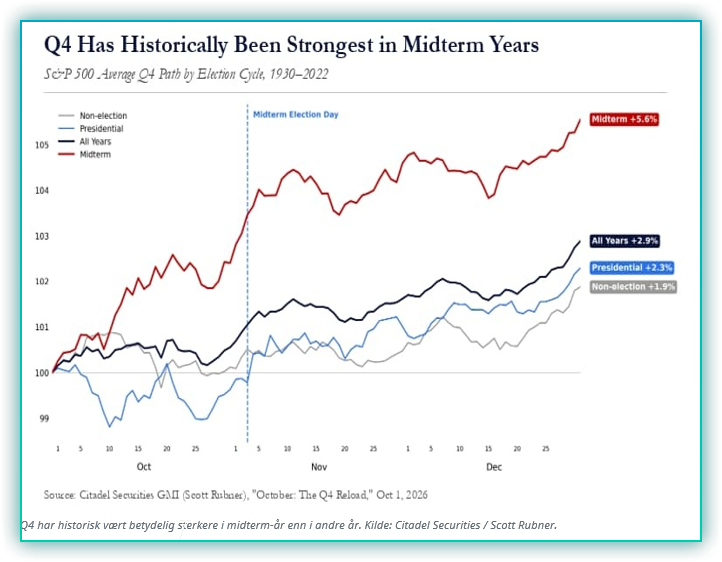
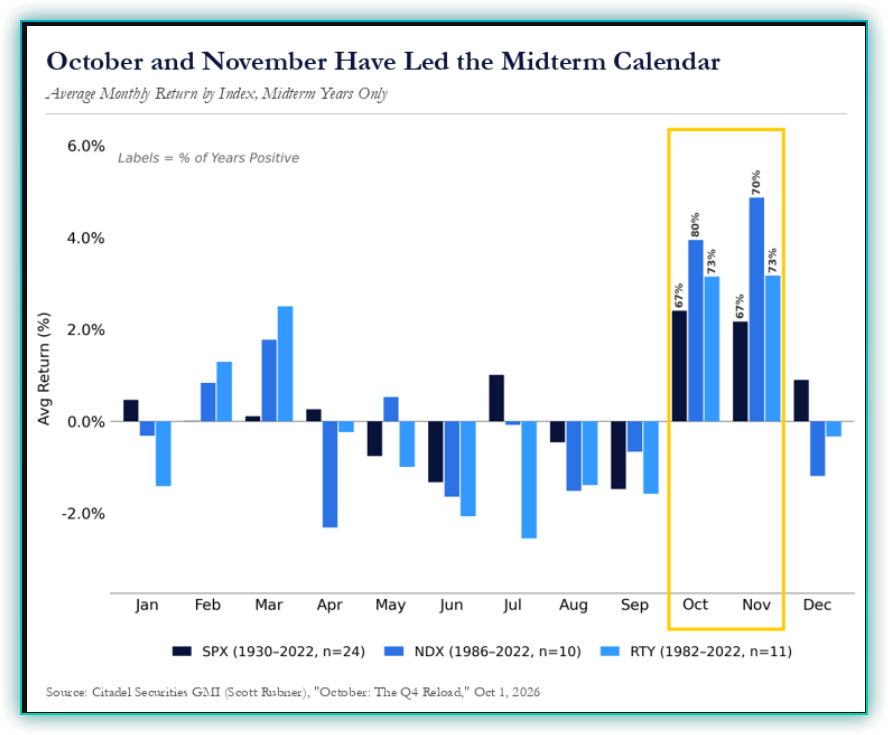
Sesonghistorikken passer godt med kapitalflytbildet, men den bør slett ikke leses som et automatisk kjøpssignal. Siden 1930 har S&P 500 i gjennomsnitt steget 5,6 prosent i fjerde kvartal i midterm-år, nesten dobbelt så mye som gjennomsnittet på 2,9 prosent for alle år. Oktober og november har også vært de klart sterkeste månedene i midterm-kalenderen for S&P 500, Nasdaq 100 og Russell 2000, hvilket gir Rubner enda en medvind dersom earnings og kapitalflyt utvikler seg i riktig retning.
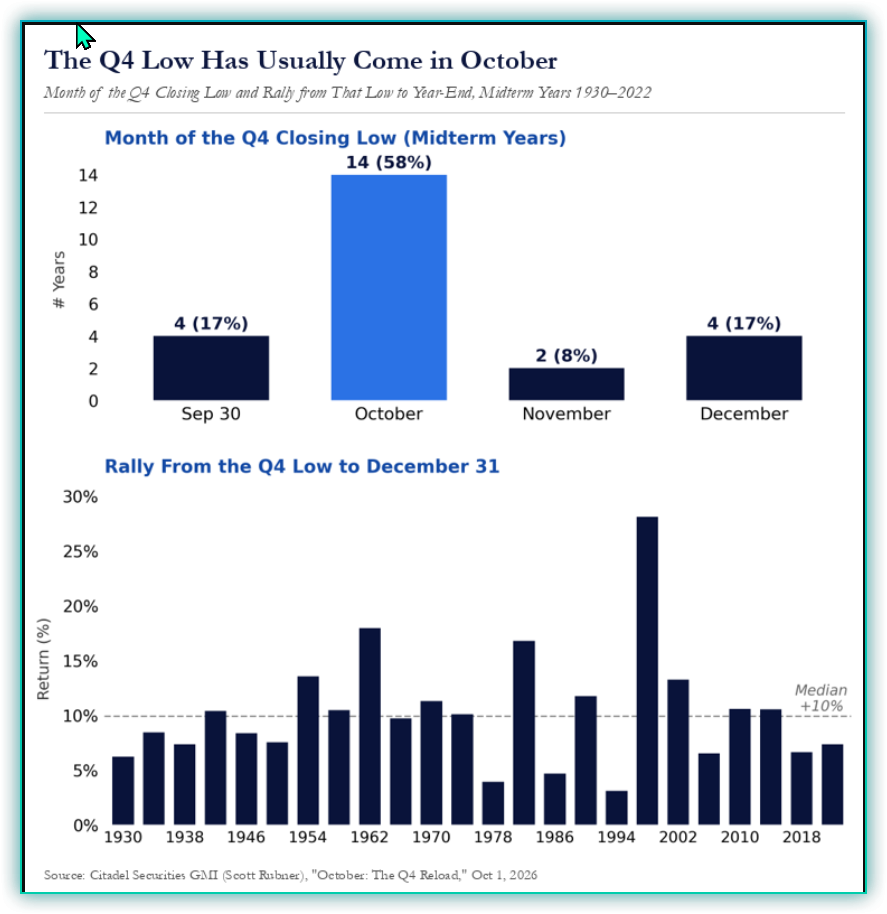
Men veien har sjelden vært helt rett. I 14 av 24 midterm-år siden 1930, tilsvarende 58 prosent, ble kvartalets laveste nivå satt i oktober, og medianoppgangen fra dette bunnpunktet og frem til årsslutt var omkring 10 prosent. Det er derfor fullt mulig at Rubner får rett i begge deler samtidig: Q4 kan bli sterkt, men oktober kan først gi en ny volatilitetsperiode og et bedre inngangspunkt før de store kjøperstrømmene for alvor kommer tilbake.
Hva betyr dette for markedet – og for Oslo Børs?
For det brede markedet er Rubners analyse mer konstruktiv enn den han hadde gjennom september, men den er ikke et argument for å ignorere den svake bredden i markedet, høye lange renter eller geopolitisk risiko. Tvert imot kan en ny renteimpuls høyere eller en forverring i energimarkedet igjen ramme small caps og sykliske aksjer langt hardere enn mega caps, siden det er nettopp den gjennomsnittlige aksjen som fortsatt har det svakeste tekniske bildet.
For Oslo Børs er dette også relevant fordi en bredere amerikansk risk-on-bevegelse normalt gir bedre kapitalflyt til small og mid caps, sykliske selskaper og råvarer enn en oppgang som nesten utelukkende bæres av amerikanske mega caps. Dersom S&P 500 fortsetter høyere samtidig som bredden begynner å repareres, CTA-ene bygger eksponering, retail og buybacks kommer tilbake, vil dette være et langt bedre globale forhold for Oslo Børs enn den smale indeksoppgangen vi har hatt gjennom deler av september.
Det jeg synes er mest interessant med Rubners skifte er derfor ikke at han nå er bullish på Q4, men hvorfor han er blitt mer konstruktiv. September tok leverage og posisjonering ut av markedet, verdsettelsen kom ned, earnings holder seg langt sterkere enn mange ventet, og flere av de største kjøpergruppene går inn i kvartalet med mer kapasitet for å kjøpe. Dette gir en klart bedre flow-asymmetri dersom markedet stabiliseres, samtidig som den svake bredden og de høye rentene gjør at vi fortsatt må være forberedt på at oktober kan bli urolig før en eventuell sterkere bevegelse inn mot årsslutt.
Rubner er med andre ord konstruktiv uten å jage markedet, hvilket etter min mening er den riktige måten å lese analysen på. Det er fortsatt flere forhold som kan skape en korreksjon, men forskjellen fra september er at den neste svakheten i langt større grad kan møte kjøpere som allerede har redusert risikoen og nå trenger en grunn til å komme tilbake.
DISCLAIMER
Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.