

INSIDE OSLO BØRS – MARKEDSRAPPORT
Mandag 28. september 2026
Basert på Goldman Sachs, BTIG analyse.
TEKNISK MARKEDSBREDDE & RISIKO
Wall Street: Rekordhøye indekser – men det tekniske under overflaten blir stadig svakere
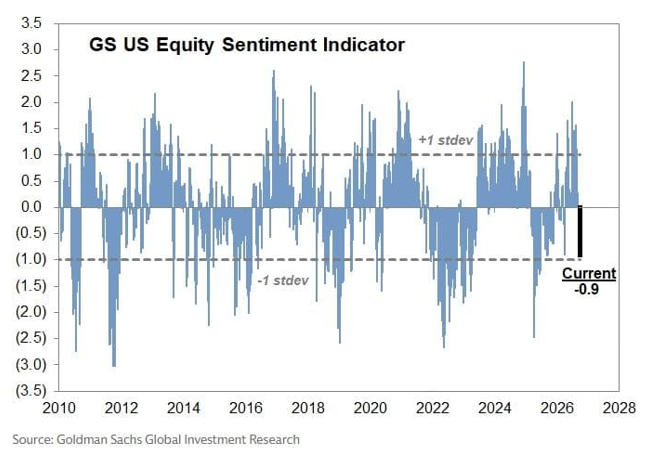
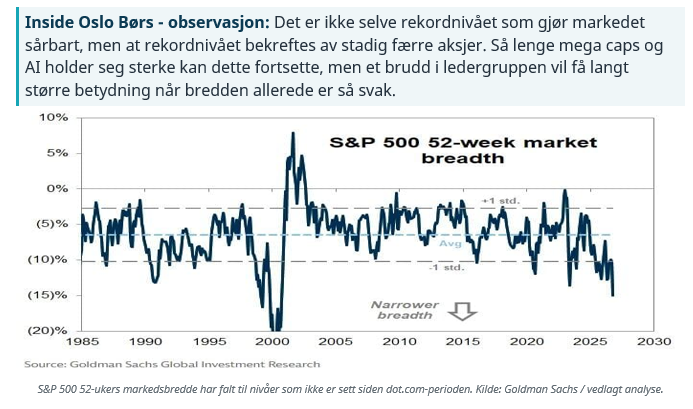
Som vi tidligere har gått gjennom er at Nasdaq 100 handles omkring nye all-time-high noteringer samtidig som det blir færre aksjer som deltar i oppgangen. Indeksen har steget i syv av de siste åtte sesjonene, samtidig som median aksjen i S&P 500 ligger rundt 16 prosent under sin 52-ukers topp og den langsiktige markedsbredden over 200 dager har falt til de svakeste nivåene siden dot com perioden. Det er ikke ensbetydende med at markedet automatisk står foran et større fall, men det betyr at kvaliteten på oppgangen er blitt svakere og at de største teknologi- og AI-aksjene må stadig gjøre mer av jobben med å holde momentumet til hovedindeksene.
Dette er et teknisk bilde som bør tas på alvor, fordi en sterk indeks normalt er mer robust når oppgangen bekreftes av et bredt antall selskaper, sektorer og nye topper. Når indeksen derimot stiger samtidig som færre aksjer holder seg over 50 og 200 dager snittene, og når antallet nye 52-ukers bunner overstiger antallet nye topper, får vi en klassisk divergens mellom indeks og underliggende marked. Den kan bestå lenge, særlig når de største indeksvektene fortsetter å stige, men jo lenger divergensen varer, desto mer avhengig blir markedet av at ledergruppen ikke mister momentum.
Inside Oslo Børs - observasjon: Det er ikke selve rekordnivået som gjør markedet sårbart, men at rekordnivået bekreftes av stadig færre aksjer. Så lenge mega caps og AI holder seg sterke kan dette fortsette, men et brudd i ledergruppen vil få langt større betydning når bredden allerede er så svak.
Indeksen stiger, men færre aksjer gjør jobben
Goldman peker på at den market cap vektede S&P 500 har slått likevektindeksen i 18 av de siste 21 sesjonene, samtidig som Nasdaq 100 har slått S&P 500 fire uker på rad. Det er i praksis et uttrykk for at kapitalen igjen konsentreres mot de største teknologi- og AI-selskapene, mens den gjennomsnittlige aksjen ikke får den samme drahjelpen. Det er ikke nødvendigvis negativt på kort sikt, siden sterke ledergrupper ofte kan holde hovedindeksen oppe lenge, men det gjør markedet mer sårbart dersom kapitalflyten inn i de største aksjene snur.
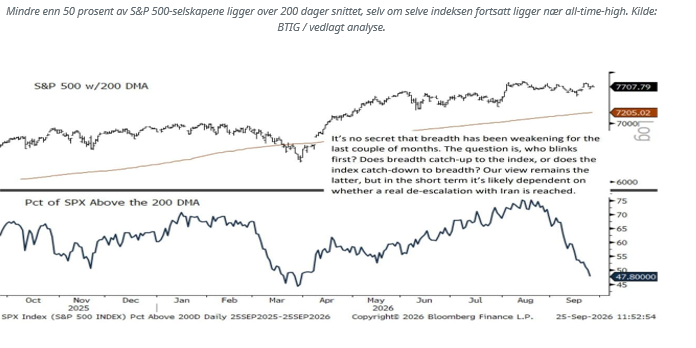
Det tekniske varselsignalet blir tydeligere når vi ser på 200-dagers snittet. Mindre enn halvparten av S&P 500-selskapene handler nå over sitt eget 200 dager snitt, samtidig som selve indeksen ligger nær rekordnivå. Når en aksje handles over 200 dager befinner aksjen seg i en sterkere mellomlangsiktig trend. For meg er dette viktigere enn en isolert svak dag i S&P 500, fordi 200 dager sier mer om den mellomlangsiktige trendkvaliteten i den enkelte aksje. Når indeksen er sterk, mens flertallet av selskapene ikke lenger er i en positiv mellomlangsiktig trend, betyr det at hovedindeksene i stadig større grad skjuler svakheten under overflaten.
Nye bunner overstiger nye topper – det er et mer alvorlig breddesignal
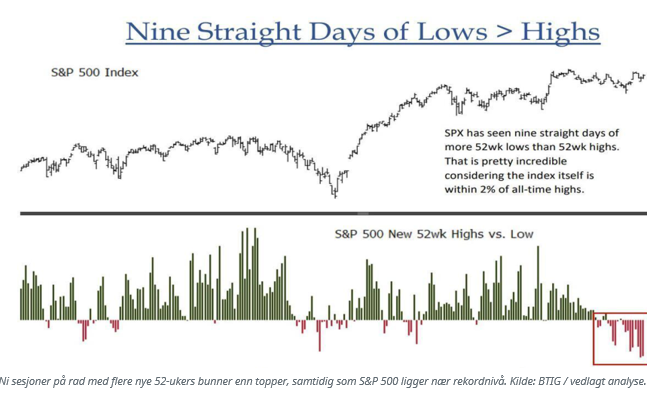
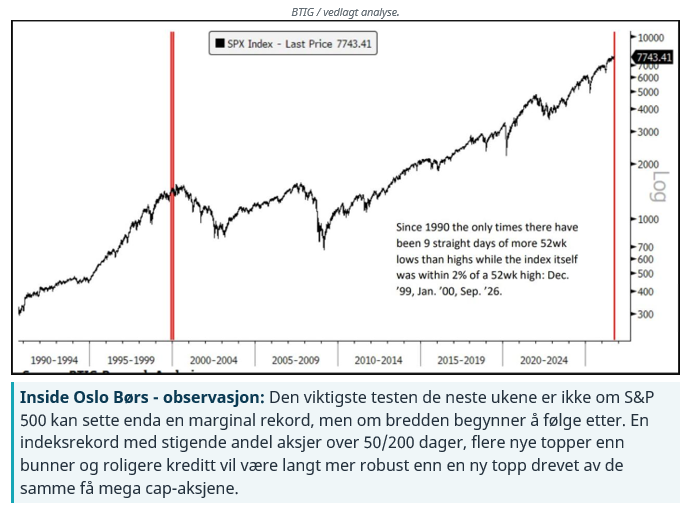
Enda mer uvanlig er at S&P 500 har hatt ni sesjoner på rad hvor flere aksjer har satt nye 52-ukers bunner enn nye 52-ukers topper, samtidig som indeksen selv ligger innenfor rundt to prosent av all-time high. Normalt forventer vi det motsatte når en indeks befinner seg nær toppen, nemlig at et stort antall aksjer bekrefter oppgangen gjennom nye topper. Her får vi i stedet et marked hvor de største aksjene holder indeksen oppe, mens en stadig større del av universet beveger seg i motsatt retning. Dette er et godt eksempel på hvorfor markedsbredde fungerer som en slags teknisk røntgenbilde av indeksen. Prisgrafen til S&P 500 viser hva de største indeksvektene gjør, mens bredden forteller hvor mange aksjer som faktisk støtter bevegelsen. Når disse to utvikler seg i motsatt retning, skal vi ikke nødvendigvis selge bare på grunn av divergensen, men risk/reward blir dårligere fordi indeksen har færre aksjer som kan ta over dersom ledergruppen begynner å korrigere.
Sammenligningen med 2000 er relevant – men den er ikke en fasit
Det er fristende å se på dagens bredde og konkludere med at vi står foran en gjentakelse av 2000, men det blir for enkelt.
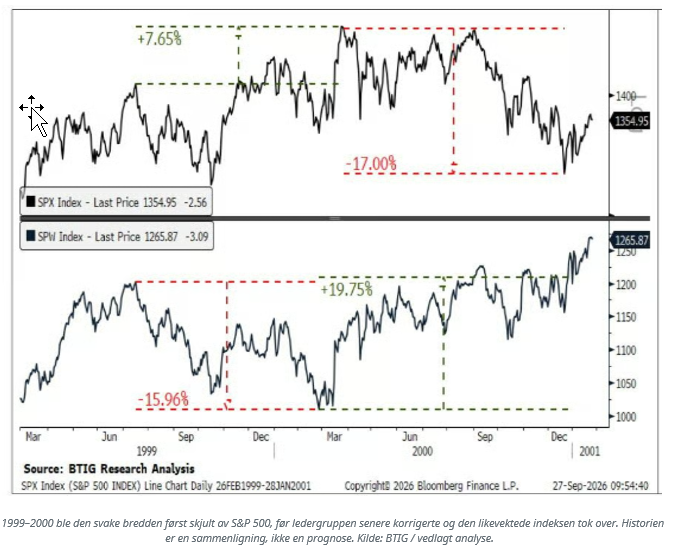
Siden 1990 har det bare vært 25 andre dager hvor mindre enn halvparten av S&P 500-selskapene lå over 200 dager snittet samtidig som indeksen var så nær en 52-ukers topp, og samtlige tilfeller kom mellom 1998 og 2000. 1998-observasjonene kom imidlertid etter et fall på rundt 22 prosent, mens signalene sent i 1999 og tidlig i 2000 kom i en mer moden oppgang og var derfor langt mer ubehagelige.
Det interessante fra 1999–2000 er at bredden ikke nødvendigvis reparerte seg ved at hele markedet falt samtidig. Først steg S&P 500 rundt 8 prosent mens den likevekt indeksen falt omkring 16 prosent, før rollene senere ble snudd og S&P 500 falt rundt 17 prosent samtidig som likevektindeksen steg nær 20 prosent.
Poenget er derfor ikke at dagens marked skal kopiere 2000, men at ekstrem konsentrasjon til slutt må normaliseres på en eller annen måte: enten må etternølerne begynne å ta igjen lederne, eller så må de største aksjene komme ned mot resten av markedet.
Halvlederne viser hvorfor dette fortsatt ikke er et enkelt bearish marked
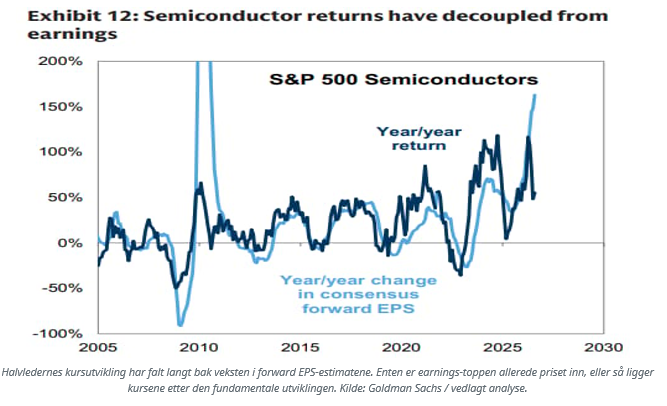
Det som gjør dagens oppsett vanskelig, er at den fundamentale utviklingen i deler av teknologisektoren fortsatt er meget sterk. Goldman viser at årsveksten i konsensusestimatene for forward EPS i S&P 500-halvlederne ligger over 150 prosent, mens kursavkastningen det siste året ligger langt lavere. Teknisk har SOX samtidig steget fire uker på rad og er opp rundt 10 prosent i september etter et svakt tredje kvartal, hvilket betyr at sektoren igjen viser relativ styrke selv om markedet som helhet har svak bredde.
Dette kan tolkes på to måter. Enten har markedet rett i å prise inn at dagens ekstremt sterke earningsvekst ikke er bærekraftig, eller så har kursutviklingen blitt liggende for langt etter estimatene og at halvlederne har mer å gå på. Det er nettopp denne motsetningen som gjør det farlig å bruke den svake bredden alene som et salgssignal. Dersom semis, AI og mega caps fortsetter å bryte opp, kan indeksene holde seg sterke langt lenger enn bredden isolert skulle tilsi, men dersom disse gruppene mister momentum samtidig som resten av markedet allerede er teknisk svakt, har vi en helt annen situasjon.
Kredittmarkedet sender et annet signal enn VIX
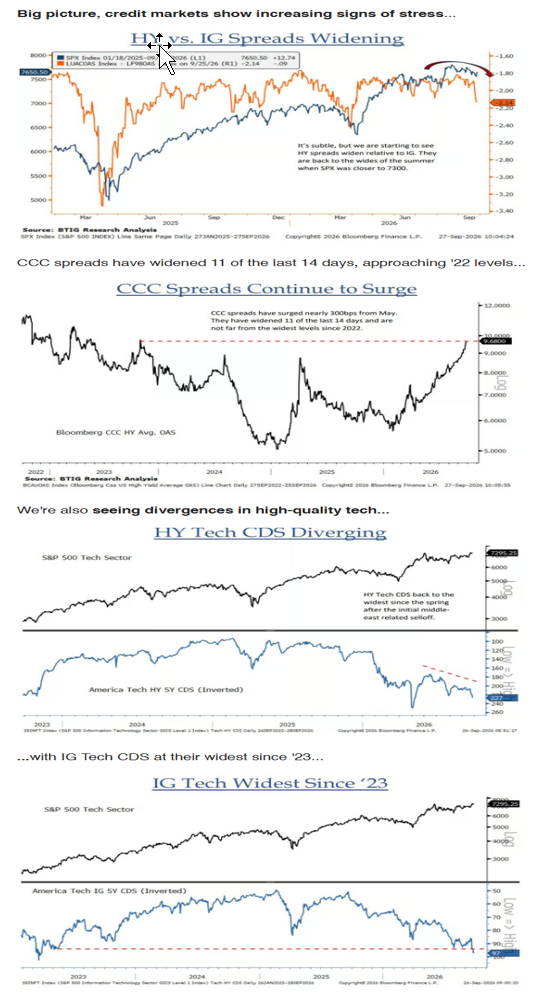
Et annet forhold jeg ville fulgt tett er at kreditt og obligasjonsvolatilitet viser mer stress enn aksjeindeksene. High yield-teknologi sine CDS-spreader har beveget seg ut, investmentgrade tech ligger på de bredeste nivåene siden 2023, og CCC-spreadene har utvidet seg i 11 av de siste 14 sesjonene. Samtidig handler VIX fortsatt på et lavt historisk nivå, hvilket betyr at aksjemarkedet foreløpig ikke priser den samme uroen som vi ser i kreditt og renter.
Slike divergenser kan vedvare, men de blir interessante når de opptrer samtidig med svak aksjebredde. Hvis kredittmarkedet roer seg samtidig som andelen aksjer over 50 og 200 dager snittene begynner å stige, vil det være en klar teknisk forbedring og øke sannsynligheten for at hovedindeksene har rett. Dersom CDS-spreadene fortsetter å vide seg ut samtidig som lederaksjene begynner å miste momentum, kan derimot kredittmarkedet ha vært tidlig ute med å varsle at finansielle forhold er blitt for stramme.
Det mangler fortsatt én ting: et bredt nedsalg
· Det kanskje mest interessante tekniske argumentet mot å bli for negativ akkurat nå er at vi fortsatt ikke har fått en klassisk korreksjon hvor et stort antall selskaper deltar.
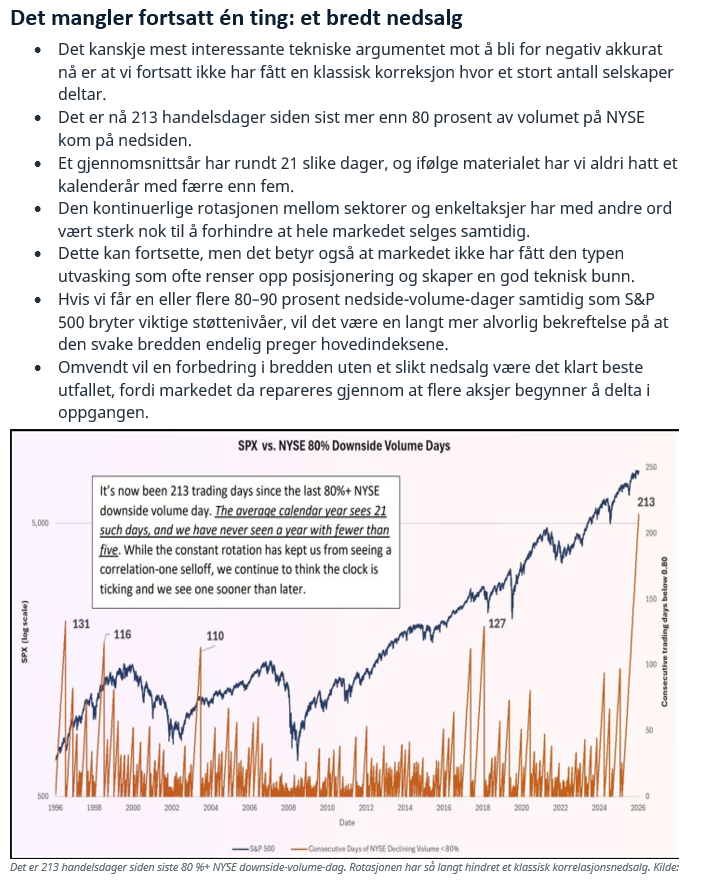
· Det er nå 213 handelsdager siden sist mer enn 80 prosent av volumet på NYSE kom på nedsiden.
· Et gjennomsnittsår har rundt 21 slike dager, og ifølge materialet har vi aldri hatt et kalenderår med færre enn fem.
· Den kontinuerlige rotasjonen mellom sektorer og enkeltaksjer har med andre ord vært sterk nok til å forhindre at hele markedet selges samtidig.
· Dette kan fortsette, men det betyr også at markedet ikke har fått den typen utvasking som ofte renser opp posisjonering og skaper en god teknisk bunn.
· Hvis vi får en eller flere 80–90 prosent nedside-volume-dager samtidig som S&P 500 bryter viktige støttenivåer, vil det være en langt mer alvorlig bekreftelse på at den svake bredden endelig preger hovedindeksene.
· Omvendt vil en forbedring i bredden uten et slikt nedsalg være det klart beste utfallet, fordi markedet da repareres gjennom at flere aksjer begynner å delta i oppgangen.
Inside Oslo Børs - observasjon: Den viktigste testen de neste ukene er ikke om S&P 500 kan sette enda en marginal rekord, men om bredden begynner å følge etter. En indeksrekord med stigende andel aksjer over 50/200 dager, flere nye topper enn bunner og roligere kreditt vil være langt mer robust enn en ny topp drevet av de samme få mega cap-aksjene.
Hva jeg ville fulgt teknisk nå
For meg er det seks indikatorer som vil avgjøre om dagens oppgang blir mer robust eller om den svake internstrukturen til slutt tar igjen indeksene:
· andelen S&P 500-selskaper over 50 og 200 dager snittene,
· forholdet mellom nye 52-ukers topper og bunner,
· utviklingen i den likevektede S&P 500 mot den kapitalvektede indeksen,
· om SOX og de store AI-aksjene klarer å holde de siste bruddene,
· om kredittspreadene begynner å falle tilbake,
· og til slutt om vi får den første brede 80 %+ downside-volume-dagen på svært lang tid.
Det positive scenariet er at renter og olje roer seg, kredittspreadene trekker inn og etternølerne begynner å ta igjen lederne, hvilket vil gi en bedring i bredden uten at S&P 500 trenger å korrigere nevneverdig.
Det negative scenariet er at mega caps og halvlederne mister momentum før bredden har rukket å reparere seg, siden markedet da mangler en ny ledergruppe som kan absorbere salget. Det er i dette scenariet dagens historisk svake bredde får en langt større teknisk betydning.
Konklusjon – indeksene er sterke, men det er behov for en teknisk bekreftelse
Wall Street er derfor ikke teknisk svakt på den måten vi normalt forbinder med et etablert bear-marked, siden Nasdaq 100 setter nye rekorder, halvlederne har fått tilbake momentum og de største AI-selskapene fortsatt absorberer kapital. Problemet er at denne styrken ikke bekreftes av resten av markedet, og når medianaksjen ligger 16 prosent under sin 52-ukers topp, mindre enn halvparten av S&P 500 ligger over 200 dager, kun 18.6 % av NYSE selskapene som handles over 40 dager snittet og nye bunner har dominert nye topper i ni sesjoner på rad, er det vanskelig å beskrive oppgangen som bred og robust.
Jeg ville derfor ikke brukt 2000-sammenligningen som en prognose om at markedet skal kollapse, men som en påminnelse om hva som kan skje når hovedindeksen og det underliggende markedet beveger seg i hver sin retning over lang tid. På et eller annet tidspunkt «must something give in».
Så lenge ledergruppen holder, kan indeksene fortsette høyere og tvinge defensivt posisjonerte investorer tilbake inn i markedet, men dersom ledergruppen bryter ned før bredden har snudd, vil den tekniske støtten under markedet være langt svakere enn rekordnoteringene gir inntrykk av.
DISCLAIMER
Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning