

INSIDE OSLO BØRS – MARKEDSRAPPORT
Torsdag 24. september 2026
Basert på JPMorgan, Meta, Sensor Tower.
META MUSE, hva er faktisk Muse?
Meta Muse: AI går fra å svare på spørsmål til å gjøre jobben for deg
Det mest interessante med Meta Muse er ikke at selskapet har kommet med enda en AI-modell, siden markedet allerede har mer enn nok av dem, men at vi nå begynner å se overgangen fra AI som svarer på spørsmål til AI som faktisk utfører oppgaver på vegne av brukeren. Dette kan høres ut som en liten forskjell, men markedsmessig er den stor fordi verdien gradvis flyttes fra hvem som har den beste modellen til hvem som kontrollerer forholdet mellom brukeren, dataene og resten av internett.
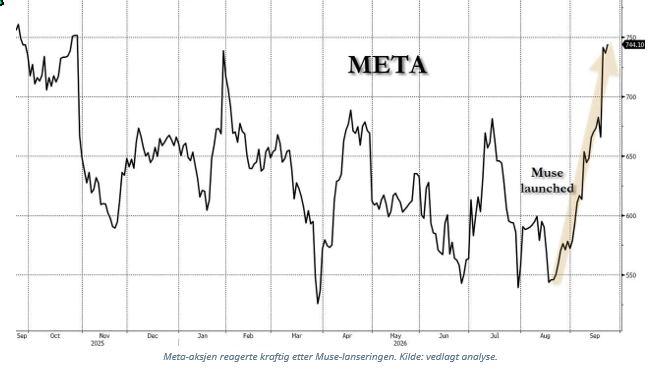
Muse ble lansert 8. september og den første markedsreaksjonen har vært voldsom. Den vedlagte analysen viser at Meta-aksjen steg rundt 21 prosent de første to ukene etter lanseringen, mot rundt 1 prosent for S&P 500, samtidig som Muse raskt klatret til førsteplass blant gratisappene i amerikanske App Stores. Dette er fortsatt en meget tidlig fase, men reaksjonen sier mye om hva investorene tror kan stå på spill dersom Meta klarer å flytte AI fra en chatbot på siden av hverdagen til en agent som faktisk blir en del av hverdagen.
Inside Oslo Børs – observasjon: Hvis AI-agenten faktisk kan gjøre oppgaver, gjennomføre bestillinger og bytte leverandører på vegne av brukeren, endres ikke bare AI-markedet. Da kan også verdien av switching costs, abonnementstreghet og direkte kundekontakt bli utfordret. Vi ser allerede effekten på forsikring og for VEND.
Muse er ikke enda en chatbot – den skal faktisk gjøre jobben
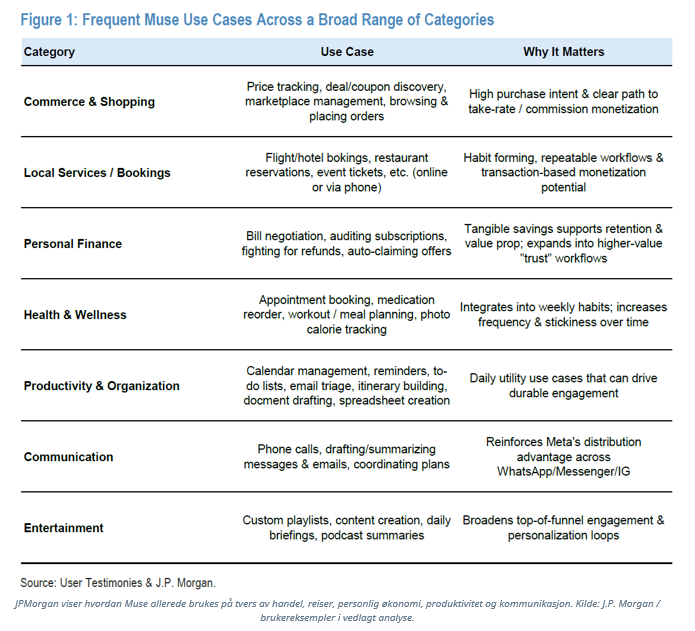
Forskjellen mellom en vanlig chatbot og en AI-agent er viktig å forstå. En chatbot kan forklare hvordan du bestiller et hotell, finner et billigere mobilabonnement eller avslutter et abonnement, mens en agent i teorien kan logge seg inn, sammenligne alternativene, gjøre valget og gjennomføre selve oppgaven. Meta forsøker med andre ord ikke bare å bygge en bedre samtalepartner, men et system som kan handle på dine vegne gjennom handel, reiser, restaurantbestillinger, e-post, organisering og andre flertrinnsoppgaver.
Dette er grunnen til at Muse kan bli langt mer interessant enn enda en modelloppdatering i rekken av mange. Hvis brukeren kan si at han ønsker en helgetur til New York innenfor et bestemt budsjett, med et sentralt hotell, et bestemt flytidspunkt og en restaurantreservasjon fredag kveld, og agenten faktisk ordner hele kjeden, forsvinner mye av den friksjonen som i dag gjør at vi selv må gå innom flere nettsider og apper. Da begynner AI å flytte seg fra informasjon til handling, hvilket også gjør at det å tjene penger på dette kan komme langt nærmere selve transaksjonen.
Meta sin virkelige fordel kan være distribusjon – ikke nødvendigvis modellen
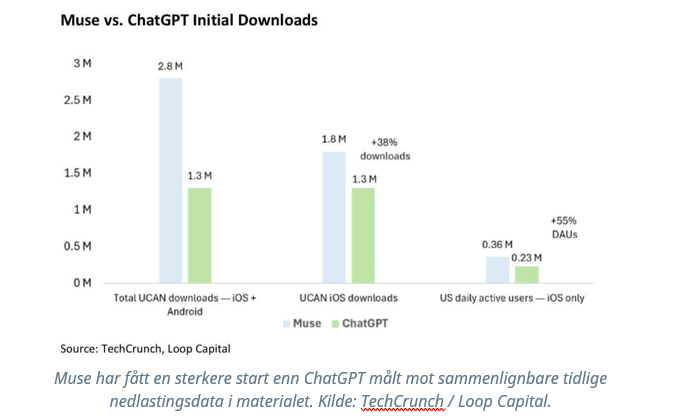
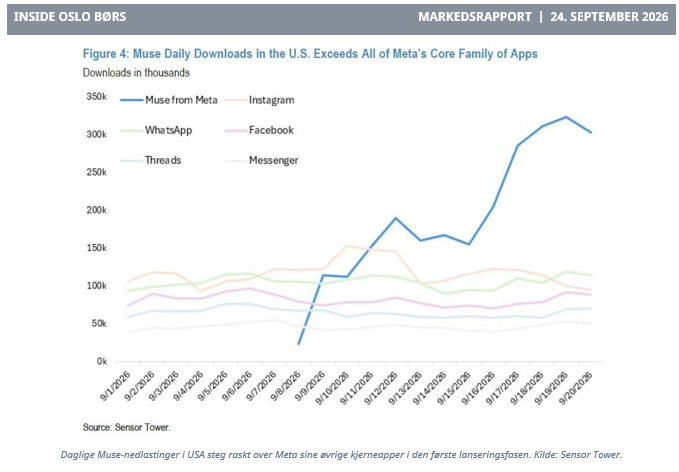
Den tidlige adopsjonen er kanskje den mest interessante delen av historien. I sammenligningen i analysematerialet ligger Muse foran ChatGPT sine tidlige nedlastingstall, både samlet og på iOS, samtidig som antall daglige aktive brukere i USA også ligger høyere enn ChatGPT gjorde på tilsvarende tidspunkt. Det betyr ikke at Muse automatisk blir større enn ChatGPT, men det illustrerer den viktigste fordelen Meta har: selskapet trenger ikke å lære verden hvor den skal finne produktet, siden det allerede sitter på Facebook, Instagram, WhatsApp og Messenger.
JPMorgan peker nettopp på kombinasjonen av produktkvalitet, en generøs gratisversjon og Meta sin enorme distribusjon som forklaringen på den raske starten. Det er et meget viktig poeng for hele AI-sektoren, fordi teknologiutviklingen gang på gang har vist at selskapet som oppfinner en teknologi ikke nødvendigvis er det som tjener mest på den.
Den økonomiske vinneren kan like gjerne være den som fjerner friksjonen og gjør teknologien tilgjengelig for vanlige mennesker uten servere, API-nøkler eller komplisert konfigurering.
Inside Oslo Børs – observasjon: I AI-kappløpet kan distribusjon bli like viktig som kvaliteten til modellen/produktet. Meta kan i teorien legge Muse direkte inn i plattformene milliarder av mennesker allerede bruker, hvilket er en helt annen startposisjon enn for en ny aktør som først må skaffe brukerne.
Hvis agenten gjør jobben, forsvinner verdien av treghet
Det mest interessante markedssignalet etter lanseringen kom faktisk ikke bare i Meta-aksjen, men i selskaper hvor deler av forretningsmodellen bygger på at kunden blir værende fordi det er tungvint å bytte. Goldman beskrev dette som “Consumer Inertia”-aksjer, altså selskaper hvor kundelojaliteten delvis støttes av adferdsmessige, operasjonelle, kontraktsmessige eller finansielle byttekostnader, og bankens aksje kurv falt 2,58 prosent på én dag mens investorer begynte å diskutere hva agentisk AI kan faktisk gjøre med denne typen forretningsmodeller.
Mekanismen er ganske enkel. Hvis en agent kan gå gjennom abonnementene dine, finne det du ikke bruker, reforhandle forsikringen, flytte bankkontoen, finne et billigere mobilabonnement og faktisk gjennomføre byttet, blir det langt mindre verdifullt for selskapene at kunden tidligere ikke orket å gjøre jobben selv. Produktet trenger ikke å bli dårligere; det blir bare mye enklere å forlate og å finne det. Det er derfor agentisk AI potensielt kan bli en strukturell endring for bank, forsikring, abonnementstjenester, reise og andre områder hvor høy friksjon historisk har vært en del av kundelojaliteten.
Den neste internettporten kan bli agenten, ikke nettleseren
JPMorgan sitt langsiktige scenario går enda et steg videre og er kanskje den mest spennende delen av hele analysen. Banken ser for seg at millioner av selskaper etter hvert bygger egne agenter på Muse, slik at stadig flere transaksjoner skjer agent mot agent. Din personlige agent kan da kontakte hotellets agent, flyselskapets agent eller bankens agent direkte, mens du selv i mindre grad trenger å navigere gjennom nettsider, apper og kundeservice.
Hvis dette faktisk utvikler seg slik, kan Meta i prinsippet sitte mellom brukeren og store deler av den digitale økonomien. Monetiseringen kan da komme gjennom take-rate eller provisjon på handel, hotell- og flybestillinger, reservasjoner og lead generation, i tillegg til abonnementer for tyngre brukere. Det ligner på mange måter den posisjonen Meta allerede har bygget i annonsering, men med den viktige forskjellen at selskapet denne gangen kan komme enda nærmere selve transaksjonen.
Sikkerhet og personvern kan bli den største bremsen
Det er samtidig her problemet blir langt mer alvorlig enn ved en vanlig chatbot. For at Muse skal være virkelig nyttig, må agenten få tilgang til kontoer, e-post, kalender, filer, nettleser, betalingsinformasjon og i enkelte tilfeller andre ressurser på enheten. Jo bedre agenten skal bli til å arbeide på dine vegne, desto mer må du i praksis stole på at den faktisk klarer å behandle tilgangene riktig.
Den vedlagte analysen viser til rapporterte sikkerhets- og personvernhendelser, blant annet en zero-day-sårbarhet og eksempler hvor brukere har opplevd at Muse hadde tilgang til informasjon de ikke mente å ha gitt agenten tilgang til. Amazon har også blokkert Muse fra sin handelsplattform.
Dette er viktige advarsler, men også et mer generelt poeng for hele agentmarkedet: agentisk AI trenger ikke bare intelligens og gode modeller, men svært høy tillit. Mange kan være komfortable med at en AI lager et sammendrag av en rapport, men terskelen er langt høyere før den får lov til å disponere bankkontoen, lese e-post eller foreta kjøp på egen hånd.
Og så kommer regningen
Det andre store spørsmålet er hva det koster å gi hundrevis av millioner mennesker hver sin personlige agent. Materialet beskriver en modell hvor en Muse-instans kan kjøre i en isolert virtuell maskin med blant annet 2 virtuelle CPU-er, 8 GB RAM og 100 GB lagring. Dersom denne arkitekturen skaleres bokstavelig til 100 millioner brukere, blir regnestykket voldsomt, med et grovt scenario på rundt 1,6 millioner server-CPU-er, 800 petabyte RAM og omkring 1,6 GW kraftbehov.
Disse tallene er et estimert kostnadsestimat, siden Meta naturligvis kan dele CPU-kapasitet, fryse inaktive virtuelle maskiner og effektivisere infrastrukturen betydelig, men de viser hvorfor neste fase av AI ikke bare blir en GPU-historie. Personlige agenter som skal være tilgjengelige hele tiden kan kreve enorme mengder CPU, minne, lagring, datasenterkapasitet og strøm, og dermed flyttes en større del av AI-investeringshistorien fra trening av modeller til kontinuerlig inference og persistent compute.
Inside Oslo Børs – observasjon: Muse kan derfor bli en ny test av AI-økonomien: høy brukervekst er positivt, men dersom hver aktiv bruker samtidig krever mye compute, minne, lagring og strøm, må Meta bevise at inntektene kan vokse raskere enn kostnaden ved å levere tjenesten.
Hva betyr dette for AI-handelen?
Muse illustrerer etter min mening hvordan AI-temaet nå begynner å flytte seg inn i en ny fase. Den første fasen handlet om modeller og GPU-er, den neste om hyperscalers, datasentre, strøm og enorme capex-planer, mens agentisk AI kan bli fasen hvor teknologien faktisk begynner å operere inne i økonomien på vegne av brukerne. Da blir ikke spørsmålet bare hvem som har den beste modellen, men hvem som har distribusjonen, tilliten, infrastrukturen og forretningsmodellen som gjør at agenten kan brukes hver dag.
Dette kan også endre hvilke selskaper markedet følger. GPU-etterspørselen forsvinner ikke, men dersom millioner av personlige agenter skal kjøre kontinuerlig, blir CPU, DRAM, lagring, nettverk og kraft enda viktigere deler av regnestykket.
Samtidig kan software- og tjenesteselskaper som i dag lever av høy kundetreghet få en helt annen type konkurranse dersom agenten senker terskelen for å bytte leverandør.
Konklusjon – den viktigste testen er ikke hvor mange som laster ned Muse, men hva de lar den gjøre
Det er lett å bli revet med av de første nedlastingstallene og den sterke Meta-kursen, men den virkelige testen kommer først når nysgjerrigheten fra lanseringen har lagt seg.
Muse må vise at brukerne faktisk lar agenten utføre oppgaver som sparer tid eller penger, at de stoler nok på systemet til å gi det nødvendige tilganger, og at Meta kan levere tjenesten uten at compute-kostnaden spiser opp økonomien.
Hvis Meta klarer alle tre, kan Muse bli langt mer enn en ny app, siden selskapet da kan sitte mellom milliarder av mennesker og store deler av den digitale økonomien. Hvis selskapet ikke klarer kombinasjonen av tillit, kostnad og monetisering, kan vi i stedet få enda et eksempel på at enorm AI-adopsjon ikke nødvendigvis betyr at den økonomiske avkastningen blir like imponerende som teknologien.
Det er derfor Muse er interessant nå, siden dette kan bli en av de første store testene på om agentisk AI faktisk kan gå fra en imponerende demonstrasjon til en tjeneste som mennesker lar styre deler av hverdagen sin, og dersom svaret blir ja, kan konsekvensene for både Meta, AI-infrastruktur og selskaper som lever av at kunden ikke gidder å bytte bli langt større enn dagens kursreaksjon gir inntrykk av.
Det vi bør følge videre
Adopsjon etter lanseringsfasen
Om nedlastingene omsettes i stabilt daglig bruk når den første nysgjerrigheten avtar.
Agent-to-agent og transaksjoner
Om Muse faktisk begynner å gjennomføre handel, bestillinger og andre oppgaver i stor skala, hvilket er avgjørende for take-rate-modellen.
Sikkerhet og tillit
Om Meta klarer å redusere personvern- og sikkerhetsrisikoen nok til at brukerne vil gi agenten tilgang til sensitive kontoer og data.
Compute-kostnaden
Om infrastrukturen kan skaleres effektivt nok til at sterk brukervekst også gir attraktiv økonomi, og ikke bare enda høyere capex.
Kilde: JPMorgan, Meta, Sensor Tower, TechCrunch / Loop Capital.. Tall og scenarier er gjengitt fra kildematerialet og er ikke selvstendig verifisert.
DISCLAIMER
Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning