

INSIDE OSLO BØRS – MORGENRAPPORT
Fredag 21. august 2026
Olje og Iran: USA velger økonomisk press – men risikoen rundt Hormuz er fortsatt høy
Oljeprisen holder seg rundt USD 93–94 fatet etter oppgangen torsdag. Det viktigste siden gårsdagens rapport er at USA foreløpig ser ut til å forsøke å presse Iran økonomisk fremfor å gå tilbake til en militær opptrapping. Finansminister Scott Bessent varsler nye tiltak som skal isolere både Iran og land som fortsetter å handle med landet. President Trump har omtalt tiltakene som en økonomisk «D-Day».
Det reduserer på kort sikt risikoen for en umiddelbar amerikansk militær eskalering, men det betyr ikke at konflikten er nærmere en løsning. Kina har allerede gjort det klart at landet ikke vil følge de amerikanske sanksjonene. Samtidig har representanter på iransk side igjen argumentert for at tidspunktet kan være riktig for en militær respons. Markedet står dermed fortsatt i en situasjon hvor begge sider kan grave seg ytterligere ned.
Det mest interessante for oljemarkedet er fortsatt trafikken gjennom Hormuz. Arctic anslår at olje- og gassflyten fra regionen ligger rundt 10 millioner fat per dag lavere enn før krigen, selv om amerikanske myndigheter opererer med et mindre bortfall. USA har etablert en beskyttet korridor via Oman, men denne er avhengig av at Iran lar trafikken fortsette. Et sammenbrudd i samtalene mellom Iran og Oman vil derfor være et klart varselsignal.
Det er også verdt å merke seg at amerikanske oljelagre har steget de siste ukene. Arctic mener imidlertid at dette i stor grad skyldes forsinkede leveranser fra den midlertidige økningen i eksporten fra Midtøsten tidligere i sommer. De mener derfor at lagerbyggingen neppe er starten på en ny trend. Raffineringsmarginene holder seg samtidig nær svært høye nivåer og terminkurven er fortsatt kraftig i backwardation. Det tyder på at det fysiske oljemarkedet fortsatt er stramt.
Tankmarkedet reagerer fortsatt på dette og ratene på US Gulf–China for VLCC har steget 34 prosent den siste uken og tilsvarer rundt USD 170.000 per dag. Markedet betaler med andre ord i økende grad for alternative transportveier dersom Hormuz forblir begrenset.
USA forsøker altså å flytte konflikten over fra militær til økonomisk krigføring. Det kan redusere den umiddelbare risikoen, men løser ikke problemet rundt Hormuz. Så lenge trafikken gjennom stredet er begrenset og partene ikke nærmer seg en avtale, er det vanskelig å argumentere for et normalisert oljemarked. Dette er fortsatt positivt for oljeprisen, raffineringsmarginer og for shippingratene.
Laks: Arctic mener tilbudsveksten i 2027 kan bli negativ
Arctic peker på at utsettelsen av ny smolt hittil i år er ned 3,6 prosent fra året før. Samtidig har etterspørselen utviklet seg langt sterkere. Den siste ukentlige etterspørselsveksten ligger ifølge meglerhuset på rundt 13 prosent, mens Arctic bruker rundt 10 prosent etterspørselsvekst inn i 2027.
Det betyr at det kan være i ferd med å oppstå et betydelig misforhold mellom etterspørsel og tilbud. Færre fisk i sjøen kan delvis kompenseres av høyere slaktevekter, men Arctic mener likevel at tilbudsveksten i 2027 i et negativt scenario kan falle under null.
Arctic trekker særlig frem Mowi. Ved en laksepris på NOK 86/kg i 2027 handles aksjen ifølge meglerhuset på rundt 10,9 ganger inntjening. Dersom tilbudet faktisk faller, mener Arctic at NOK 86/kg kan vise seg å være en forsiktig prisforutsetning og gjentar Mowi som en «high conviction»-idé.
Det interessante her er ikke bare lakseprisen. Etter flere år hvor sektoren har vært preget av kostnader, biologiske problemer og politisk risiko, kan markedet igjen begynne å rette oppmerksomheten mot den klassiske tilbud/etterspørselsbalansen. Hvis produksjonsveksten flater ut samtidig som etterspørselen fortsetter å vokse, øker prisingsmakten raskt.
Arctic ligger 15–17 prosent over konsensus på EBIT for Mowi, SalMar og Lerøy i perioden 2026–28.
Inside Oslo Børs: Dette er en viktig utvikling å følge. Et mulig skifte fra høy tilbudsvekst til flat eller negativ vekst i 2027 vil kunne endre inntjeningsbildet for hele sektoren. Mowi fremstår foreløpig som meglerhusets klare favoritt.
Hele sektoren drar seg til i dag og Mowi befinner seg i midten av konsolideringsboksen og må over 207.40 før vi har et trendbrudd. Det har dukket opp et PF kjøpssignal ved 209.20, hvor kursmålet er opp mot 219.90. Kursen har igjen løftet seg over det mest omsatte nivået og tester nå det nest høyeste. Et brudd og PF kjøpssignal vil kunne mobilisere momentum samtidig som volumprofilen indikerer at det er lite med overliggende motstand.
Vi får se om dagens styrke er preget av Artic analysen og om markedet følger opp og løfter kursen nærmere kjøpsnivået til uken. Men Mowi er definitivt en aksje vi skal følge med tanke på kjøpssignaler for flere av de tekniske modellene. Handles allerede i et marginalt kjøpssignal i trendmodellen og Taktisk trendindikator handles på 71 og rett i underkant av 77 og kjøpsnivået. Trenden er sterkere, handles over 50 dager snittet og det er redusert med overliggende motstand gitt konsolideringsboksen blir tatt ut.
Scatec: Overskriften er tilsynelatende bedre enn den underliggende driften
Scatec leverte et Q2-resultat som ved første øyekast ser klart bedre ut enn ventet. EBITDA ble NOK 1.016 millioner, henholdsvis 12 og 8 prosent over konsensus og Arctic.
Men nesten hele overraskelsen kommer fra Development & Construction. Scatec frigjorde NOK 160 millioner i tidligere avsetninger knyttet til Obelisk-prosjektet i Egypt etter at prosjektet ble ferdigstilt tidligere og billigere enn planlagt. Uten denne engangseffekten var D&C omtrent som ventet.
Den løpende kraftproduksjonen var svakere. EBITDA fra Power Production på NOK 805 millioner var 6 prosent under konsensus og 12 prosent under Arctic. Produksjonen ble rammet av svak hydrologi på Filippinene, mindre solinnstråling i Sør-Afrika og fortsatt redusert produksjon ved et anlegg i Ukraina.
Scatec reduserer produksjonsguidingen for 2026 med rundt 1 prosent til 5.050–5.350 GWh, men beholder EBITDA-guidingen på NOK 3,6–3,9 milliarder.
Også Pareto mener den underliggende EBITDA-en var svakere enn overskriften gir inntrykk av. Meglerhuset venter derfor bare små endringer i konsensus etter rapporten.
Meglerhus:
Arctic: Kjøp, kursmål NOK 140
ABG: Kjøp, kursmål NOK 134
Fearnleys: Kjøp, kursmål NOK 130
DNB Carnegie: Kjøp, kursmål NOK 120
SB1 Markets: Kjøp, kursmål NOK 120
Inside Oslo Børs: Rapporten er samlet sett nøytral. Det positive er fortsatt meget god prosjektgjennomføring og at EBITDA-guidingen opprettholdes. Men selv om resultatet så bedre ut bør dette ikke brukes ukritisk, fordi den viktigste driften var svakere enn ventet.
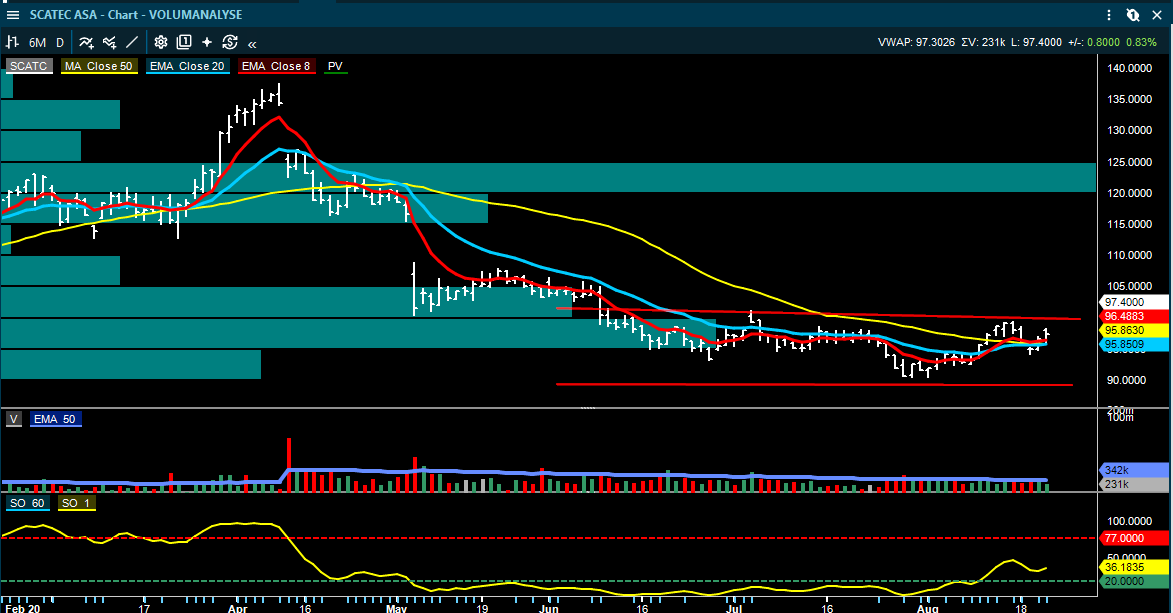
Rent teknisk har Scatec hatt en relativt lang nedtrend, som har gått over mange måneder siden toppen i april ved 135 og bunnet i juli på 90.50. Dette har nok fått ut mange av de som har vært negative eller har ønsket seg ut. Kursen har stabilisert seg og gått mer sidelengs siden og det kan han etablert en sidelengs konsolideringsboks hvor 90 er bunnen og 101.20 er toppen. Kursen har den siste uken holdt seg rundt 8/20/50 dager og kan ha etablert en litt høyere bunn på onsdag.
Men når kursen ikke går nevneverdig på tallene er det enten for at analytikerne og markedet ikke har tilstrekkelige impulser eller at de trenger mer tid for å fordøye informasjonen. Det utløses et nytt PF kjøpssignal ved 100.20, hvor kursmålet til formasjonen er 107.40. Dette gir ikke den aller beste risk/rewarden, men kommer det inn momentum kan dette bli hevet. Inntil videre er det tekniske å betrakte som nøytralt, men har muligheter for å signalisere styrke hvis det kommer inn et økt momentum, brudd opp gjennom 100 og på et tiltakende volum. Mange analytikere ligger høyere opp, og spørsmålet er om markedet har tilstrekkelig med kortsiktige impulser for å løfte den mot kursmålene.
Selskapsoppdateringer
Endúr – høy aktivitet og fortsatt sterk ordrebok
Arctic gjentar Kjøp og kursmål NOK 145 etter Q2. Justert EBITA på NOK 135 millioner var 6 prosent over konsensus, samtidig som proforma omsetningsvekst var 21 prosent og EBITDA-marginen 10,4 prosent.
Ordreboken er NOK 8,5 milliarder og gir god synlighet for resten av 2026, mens dekningen for 2027 er på vei opp. Infrastruktur står nå for rundt 90 prosent av EBITA. Det gjør også investeringscaset enklere: Endúr blir stadig mer et infrastrukturselskap og mindre avhengig av oppdrettsrelatert virksomhet.
Balansen er solid med netto rentebærende gjeld på bare 0,5 ganger EBITDA. Arctic anslår at selskapet kan ha rundt NOK 1,7 milliarder i kapasitet til oppkjøp og kapitaldistribusjon frem til 2027.
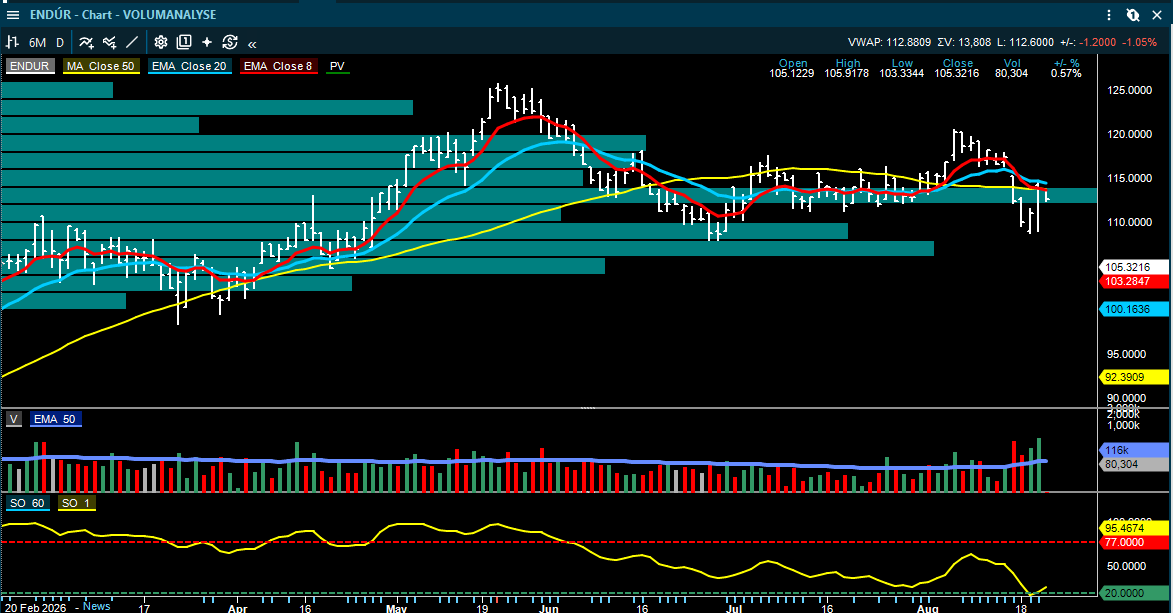
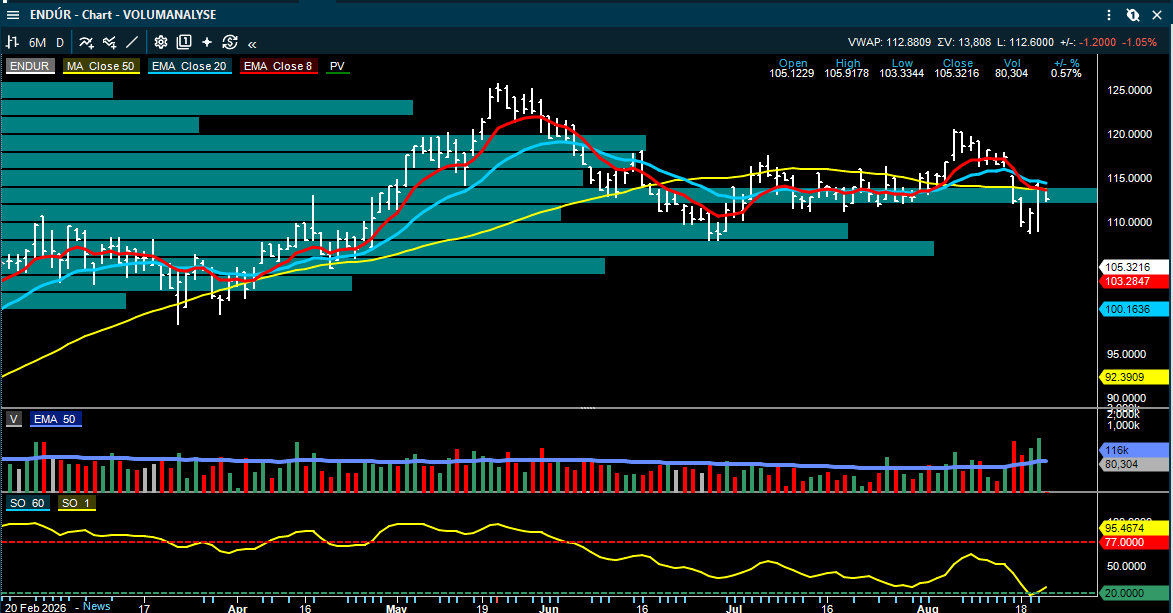
Inside Oslo Børs: Det tekniske har fortsatt et mer negativt bias og inntil videre handles kursen innenfor en kortsiktig nedtrend, siden august toppen kom inn lavere enn mai. Det tekniske kartet blir ikke langt sterkere før kursen faktisk tar ut 120.60 toppen i august.
Dro seg opp torsdag mot 8/20/50 dager motstanden og handles i dag litt ned fra disse. Handles også innenfor det mest omsatte nivået og skulle kursen bli avvist omkring snittene og det kommer inn en ny nedgang under onsdagens bunn ved 108.80 øker den tekniske risikoen siden det mest omsatte nivået befinner seg rett ovenfor.
Trendmodellen befinner seg i et salgssignal, PF chartet befinner seg i en oppgangskolonne foreløpig, men har ikke gitt noe signal og Taktisk trendindikator er nede på 26, hvilket indikerer en svakere mellomlangsiktig trend. Dette bekreftes også visuelt i chartet med nedtrenden fra mai.
Odfjell – meget sterkt Q2, men Q3 blir svakere
Odfjell leverte et svært sterkt kvartal. EBITDA på USD 111 millioner var 23 prosent over konsensus og 27 prosent over SEBs estimat. TCE-inntektene var også klart bedre enn ventet.
Problemet ligger i neste kvartal. Spotratene har falt tilbake etter den ekstraordinære perioden tidligere i sommer, og selskapet guider Q3 nærmere nivået fra Q1. SEB mener dette gir rundt 5 prosent nedside til dagens Q3-konsensus.
Det gir også en mindre positiv kortsiktig effekt for Stolt-Nielsen, hvor konsensus fortsatt forventer høyere Q3-resultat enn Q2. ABG mener Odfjells guiding isolert sett er svakt negativ for disse estimatene.
Odfjell:
SEB: Hold, kursmål NOK 121
Arctic: Hold, kursmål NOK 103
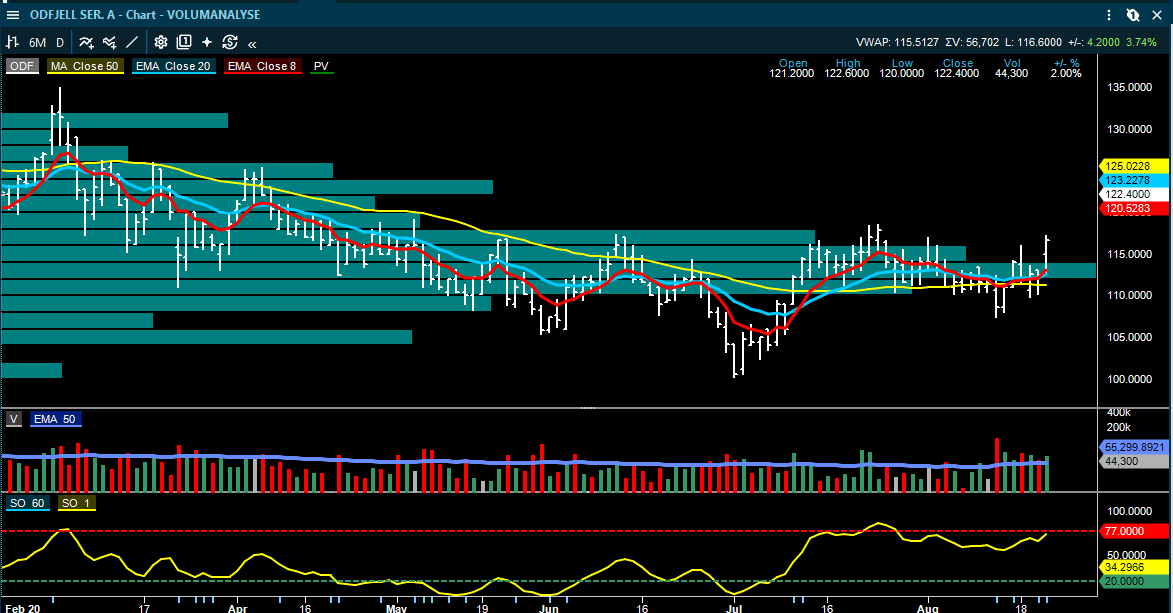
Inside Oslo Børs: Kursen handles innenfor en sidelengs konsolideringsboks, hvor den stiger opp toppen i denne og fra det mest omsatte nivået. Utfordringen med Odfjell er den relativt lave likviditeten, hvor 50 dager snittet ligger på 41k. Formasjonen er interessant og kurser gjennom 119 kan trigge nye kjøpssignaler.
Trendmodellen tester et kjøpssignal, et PF kjøpssignal vil bli utløst, men innenfor boksen på 116.3, hvor kursmålet er 124.70. Ankepunktet er litt dårlig risk/reward fra toppen av boksen, svakere guiding og må over boksen før PF kjøpssignalet blir bekreftet.
Hafnia – SB1 løfter kursmålet
SB1 Markets gjentar Kjøp og løfter kursmålet på Hafnia til NOK 85 fra NOK 80 foran Q2.
Produkttank har ikke fått den samme rateoppgangen som råoljetankerne, men produktlagrene er nå svært lave samtidig som raffineringsmarginene er på ekstreme nivåer. Det øker sannsynligheten for høyere aktivitet fremover. Hafnia handles ifølge SB1 til rundt 0,85 ganger NAV.
Inside Oslo Børs: Det å investere i forkant av tall er i mange tilfeller gambling ettersom man ikke vet hva selskapet kommer med av endringer og hva markedet velger å fokusere på. Markedet kan se gjennom svake overskrifter hvis guidingen blir god. Men slike ting vet man ikke på forhånd.
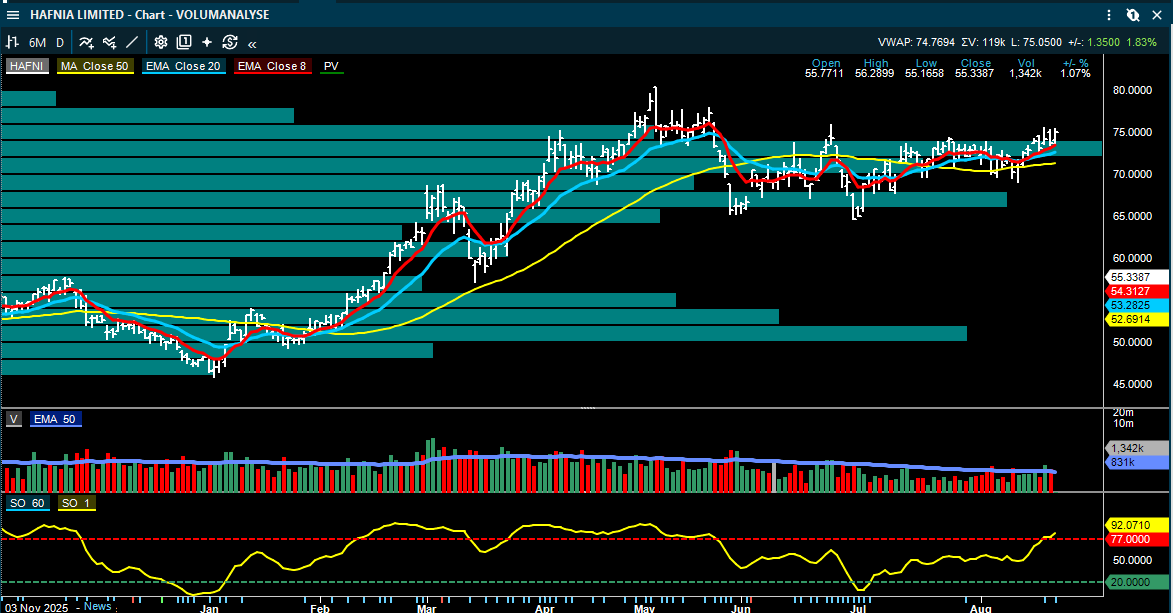
Det rent tekniske ser potent ut der kursen nå handles i en kortsiktig opptrend og har denne uken etablert seg ovenfor det mest omsatte nivået. Det at den ikke har reagert sterkere på PF kjøpssignalet fra 73,60 henger nok sammen med at markedet avventer tallene den 28.80. Taktisk trendindikator har gått i et kjøpssignal og er på 84, tester et PF kjøpssignal og har utløst et kjøpssignal i trendmodellen. Det er resultatfremleggelsen som bidrar med usikkerhet på kort sikt. Det tekniske er sterkere.
MPC Container Ships – verdsettelsen priser inn et kraftig ratefall
Fearnleys gjentar Kjøp og kursmål NOK 33.
Meglerhuset mener dagens aksjekurs implisitt priser inn rundt 75 prosent fall i charterratene på den delen av flåten som skal reforhandles. Samtidig forventes resultatvekst igjen i 2027, med et fortsatt godt bilde inn i 2028.
Panamakanalen blir dessuten en ny positiv faktor. Antall tilgjengelige daglige passeringer reduseres fra september på grunn av lite nedbør. Lengre ventetid eller omdirigering rundt Kapp det gode håp binder opp kapasitet og er isolert sett positivt for både container- og LNG-frakt.
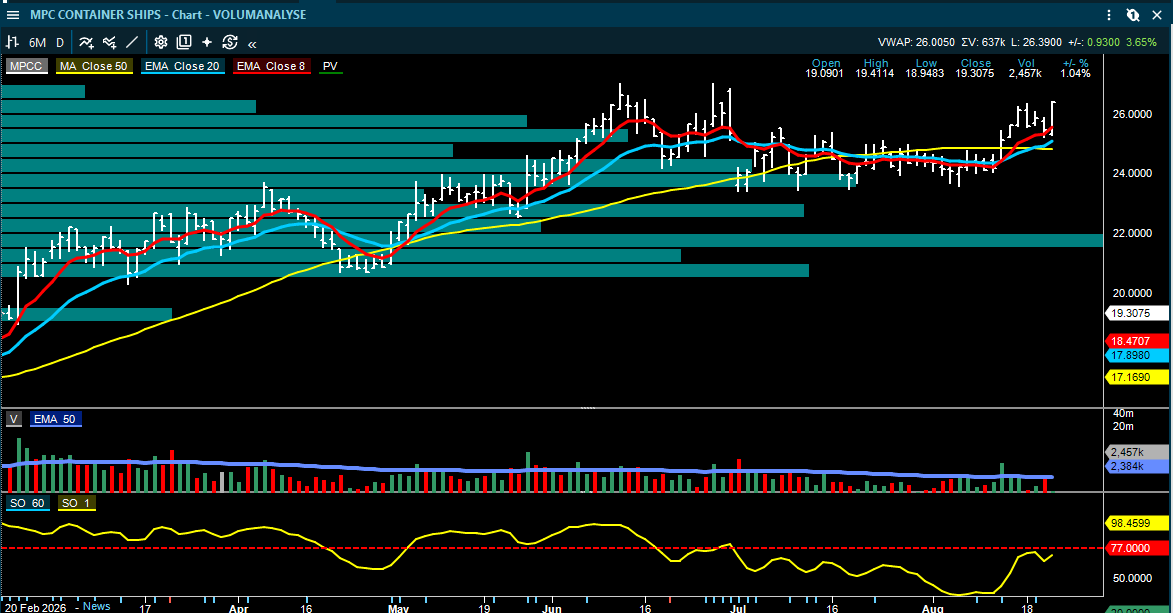
Inside Oslo Børs: Det tekniske ser sterkt ut og kursen tester grudd over de siste dagstoppene, men det er alltid en usikkerhet for at det kan bli en dobbel-topp når en slik re-test kommer etter omkring 1-3 måneder. Det utløses et nytt PF kjøpssignal ved 26,40, hvor det indikative kursmålet er 27,75, hvilket gir for dårlig risk/reward. Trendmodellen befinner seg i et kjøpssignal og Taktisk trendindikator er på 70 og rett under kjøpsnivået. Kombinasjonen at det er en risk for at det kan bli en dobbel-topp og at PF potensialet synes lite vanskeliggjør bruken av de tekniske modellene på helt kort sikt, selv om den helt kortsiktige utviklingen og formasjonen i chartet ser sterk ut.
Akastor – nytt utbytte og mer kan komme
Akastor annonserer et nytt utbytte på NOK 0,50 per aksje.
Fearnleys gjentar Kjøp og kursmål NOK 22 og mener finansielle tiltak kan legge grunnlaget for ytterligere kapitaldistribusjon.
SB1 Markets har Kjøp og kursmål NOK 19, mens Pareto ligger på NOK 18.
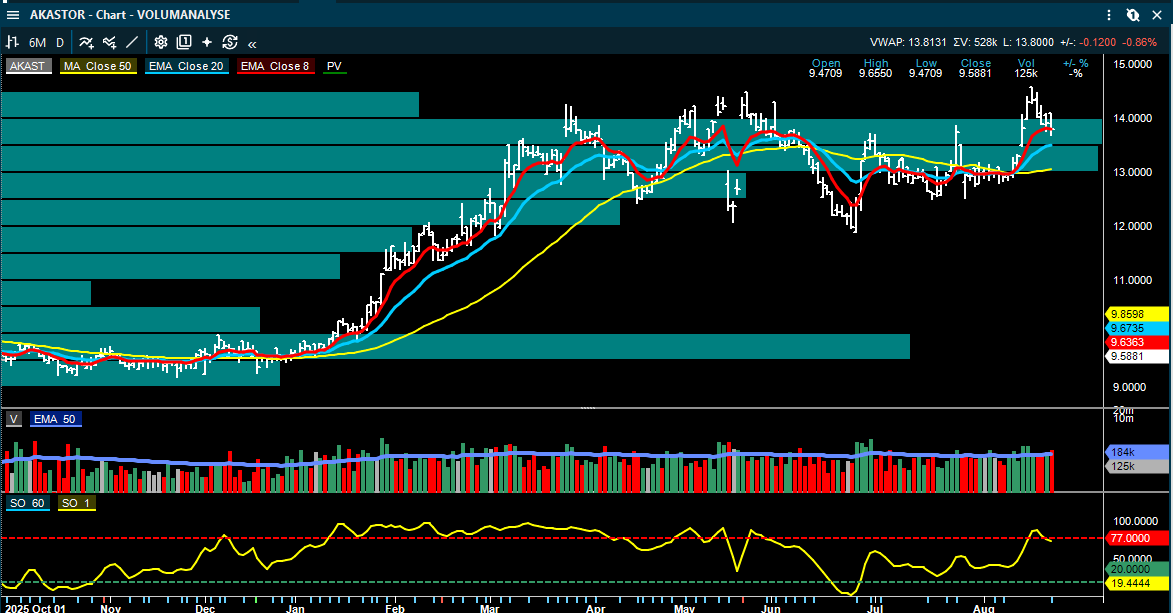
Inside Oslo Børs: Meglerhusene ligger altså godt over dagens nivå på 13.80. Kursen hadde en sterk utvikling i forrige uke og har brukt denne på å konsolidere tilbake og under utbruddspunktet. Dette behøver ikke være en teknisk svakhet, men en styrkeoppbygging for et nytt bruddforsøk mot kursmålene. Kursen har kun korrigert ned mot 8 dager, 20 dager befinner seg rett under og omkring 13,50. Holder disse og det kommer inn et nytt oppsidemomentum vil det tekniske fremstå som mer robust. Kursen har falt tilbake og inn i den mer mellomlangsiktige konsolideringsboksen, og vi får se om dette kun blir en pustepause. Følger Akastor fremover for bruk av de tekniske modellene.
Norconsult – flere meglerhus fortsatt positive
Norconsult får flere positive oppdateringer etter Q2.
Fearnleys løfter kursmålet til NOK 44 fra NOK 41 og gjentar Kjøp. Arctic ligger på NOK 43 og ABG på NOK 45.
Fearnleys mener verdsettelsen er attraktiv med justert P/E på rundt 12,9 ganger 2027 og 11,5 ganger 2028. Arctic fremhever også at aksjen handler nær historisk lave multipler, samtidig som de langsiktige vekstutsiktene fortsatt er gode.
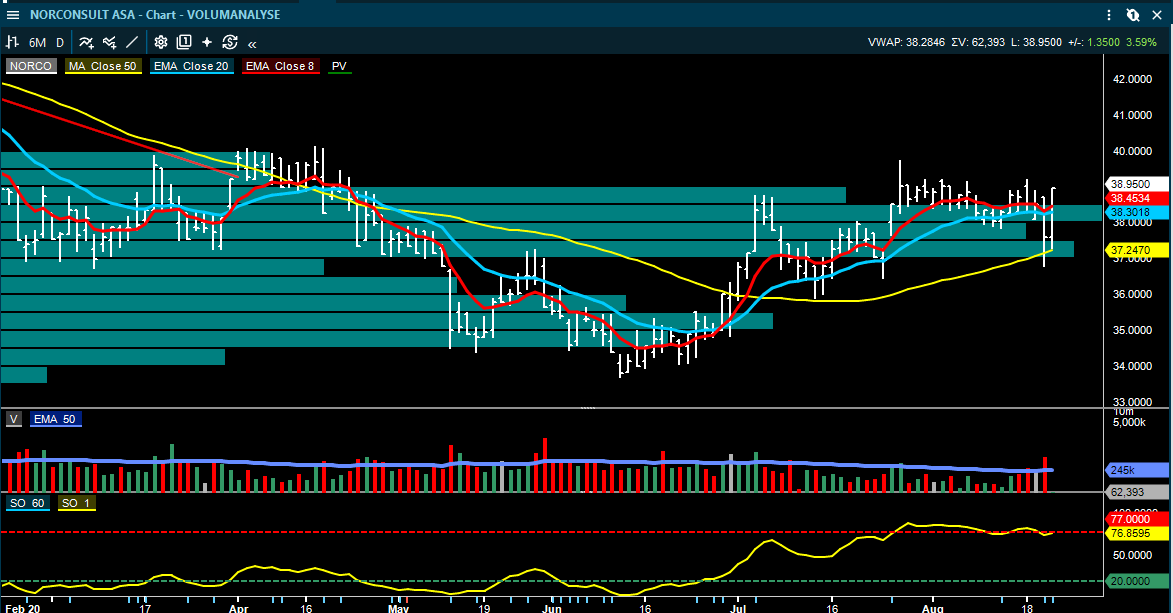
Inside Oslo Børs: Kursen fikk en liten trøkk i går på tallene, men strammer seg kraftig til igjen i dag på nye fundamentale oppdateringer. Det er imidlertid ikke så langt opp til flere av de fundamentale kursmålene, 13-15 % oppside og spørsmålet er om markedet er komfortabel med å løfte kursen helt opp til denne verdsettelsen. Det utløses et nytt PF kjøpssignal ved 40.10, hvor det indikative kursmålet er 43,90. Taktisk trendindikator flørter med 77 kjøpsnivået og er på 76,85 og trendmodellen befinner seg fortsatt i et marginalt kjøpssignal. Ser an om dagens styrke holder seg ut dagen for en bekreftelse på at det er større og stabile kjøpere i aksjen. Trenger å se flere av de tekniske modellene faller på plass.
Kid – god bruttomargin, men kostnadene spiser opp mye av forbedringen
Kid leverte en bedre bruttomargin enn ventet, men høyere kostnader ga svakere EBIT.
Pareto peker dessuten på at rapportert like-for-like-vekst på 8,3 prosent gir et for positivt bilde av utviklingen i butikkene. Netthandel bidro alene med 5,1 prosentpoeng, og justert for ombygde butikker anslår Pareto underliggende butikkvekst til rundt 1,9 prosent.
Meglerhuset kutter EPS-estimatene for 2026–28 med rundt 7 prosent og gjentar Hold med kursmål NOK 125.
Meglerhusene er uvanlig uenige:
ABG: Kjøp, NOK 155
SB1: Neutral, NOK 135
Pareto: Hold, NOK 125
Det gjør estimatutviklingen de neste kvartalene viktigere enn Q2-resultatet.
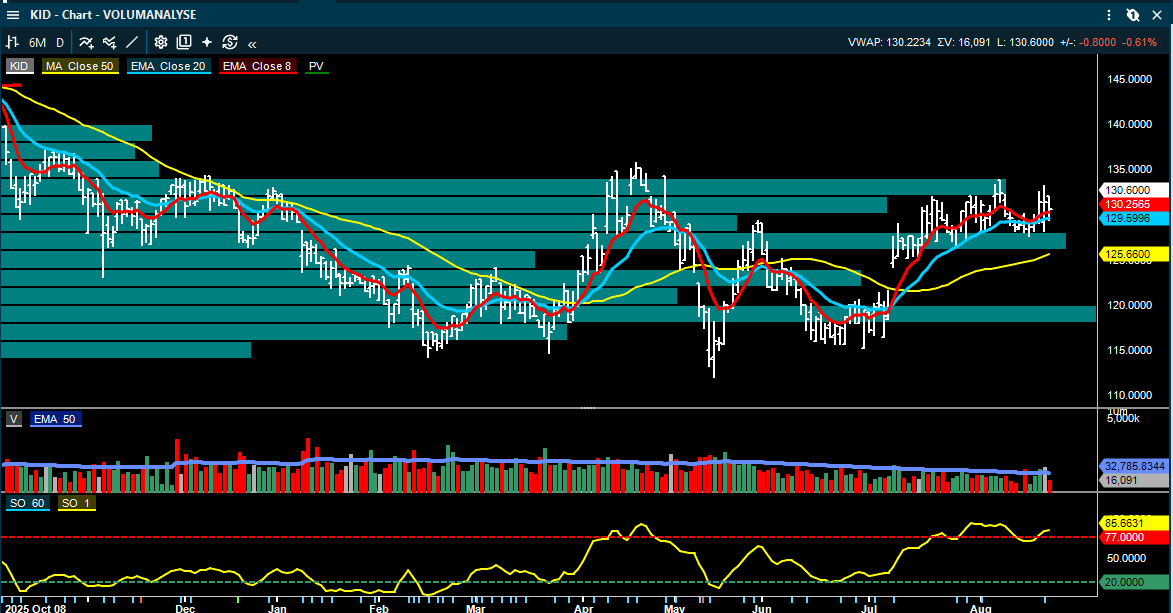
Inside Oslo Børs: Rent teknisk handles KID innenfor en konsolideringsboks etter den siste rekylen. Handles mellom to viktige nivåer i volumprofilen og det at meglerhusene fremstår så uenige kan indikere en redusert oppside på kort sikt. Dessuten er to av de kursmålene jeg fant omkring og under kursen.
Det er imidlertid lite med overliggende motstand i følge volumprofilen. Det utløses et nytt PF kjøpssignal ved 135, hvor det indikative kursmålet er opp mot 142. Taktisk trendindikator ligger i kjøp og det samme gjør trendmodellen. Uansett trenger vi å se at PF kjøpssignalet blir utløst siden dette også befinner seg i toppen av den potensielle konsolideringsboksen.
Orkla – DNB oppgraderer etter kursfallet
DNB Carnegie oppgraderer Orkla fra Selg til Hold, men beholder kursmålet på NOK 95.
Q2 var svakt. Justert EBIT på NOK 1.774 millioner var rundt 4 prosent under konsensus, hovedsakelig som følge av svakere utvikling i de konsoliderte merkevareselskapene. DNB mener likevel at kursfallet etter rapporten har vært større enn estimatkuttene tilsier og at verdsettelsen nå er mer balansert.
Den fundamentale utfordringen er fortsatt svak volumvekst. Oppgraderingen handler derfor først og fremst om pris, ikke om at Q2 har endret vekstbildet.
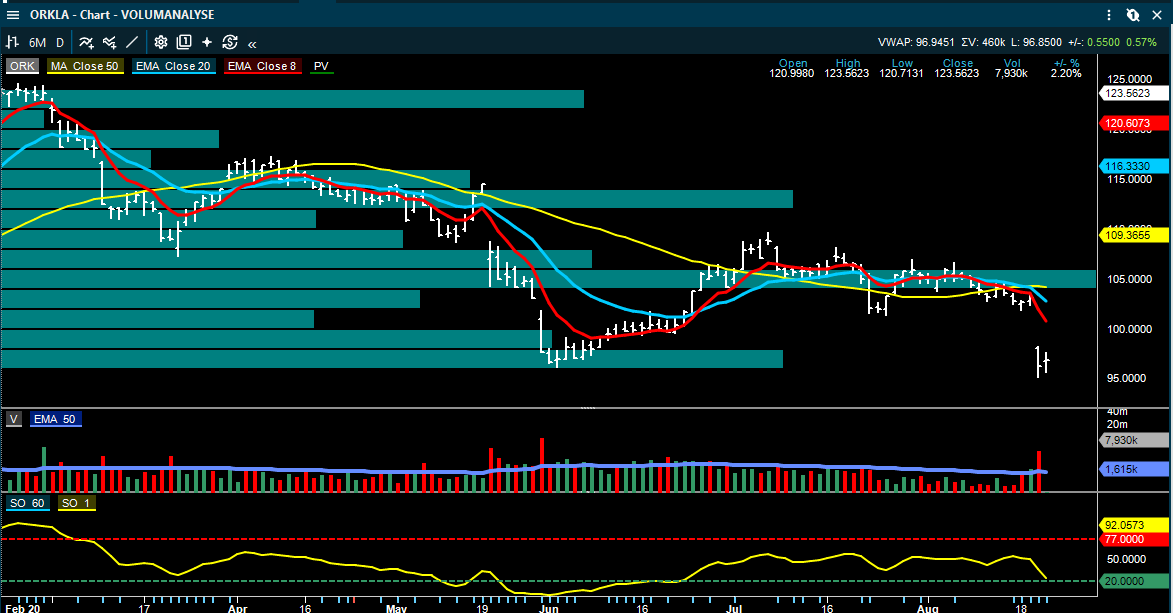
Inside Oslo Børs: Torsdagens kursfall på tallene har skapt en stor teknisk skade og brakt et stort antall investorer i et større urealisert tap. Handles i en nedtrend, brutt ned under mange av de siste dagsbunnene og det på svake fundamentale signaler. Og ingen av de tekniske modellene er i nærheten av å gi noen nye signaler. PF salgssignalet fra 100.20 har et indikativt kursmål på 91.60.
Yara – gode landbruksforhold, men gassprisen trekker feil vei
Gjødselmarkedet er fortsatt stramt. Høye kornpriser støtter bøndenes betalingsevne, men stigende europeiske gasspriser har svekket den løpende inntjeningen den siste uken.
SB1 anslår at høyere europeisk gasspris har redusert run-rate EPS med rundt USD 0,80 per aksje. Samtidig er ureaprisene kommet noe under press etter stor tilbudsrespons til Indias siste anbud.
Arctic ligger likevel over konsensus med estimert 2026 EPS på USD 4,99 mot konsensus på USD 4,59.
Arctic: Hold, kursmål NOK 465.
SB1: Neutral, kursmål NOK 480.
Inside Oslo Børs: Det tekniske fremstår som sterkere for Yara etter dagens brudd over 50 dager snittet og trendmodellen er nær ved å gi et kjøpssignal. Taktisk trendindikator er nede på 26, hvilket indikerer at inneværende bevegelse kan være en teknisk rekyl og trenger bekreftelser for at dette blir et sterkere mellomlangsiktig signal.
Sektoren understøtter utviklingen til Yara og selskapene har vært sterkere denne uken. Flere av de har fått inn sterke rekyler.
Volumprofilen indikerer reduser med overliggende motstand og vil ikke møte sterk motstand før oppe ved 500-nivået. De to siste fundamentale kursmålene holder aksjen litt igjen og gir ikke så store impulser. Det tekniske ser imidlertid sterkere ut, men det er usikkerhet omkring hvor stort potensialet er ettersom kursen allerede fra 460 vil kunne møte økt motstand fra de tre siste små toppene skapt i juli.
De tekniske modellene står ikke samlet på linje, selv om chartet i seg selv ser sterkt ut.
Grieg Seafood – 2026 ser fortsatt vanskelig ut
DNB Carnegie reduserer kursmålet til NOK 37 fra NOK 40, men gjentar Kjøp.
Meglerhuset venter et operasjonelt EBIT-tap på NOK 10 millioner i Q2 mot konsensus som ligger svakt i pluss. Lav temperatur og en slakteprofil som er tungt vektet mot slutten av perioden har påvirket resultatet.
DNB omtaler i praksis 2026 som et tapt år og kutter EPS-estimatene for 2026–28 med opptil 18 prosent. Kjøpsanbefalingen bygger derfor i større grad på en normalisering etter 2026 enn på årets resultater.
Inside Oslo Børs: Grieg handles innenfor en fallende trend og kursen er i dag under 8/20/50 dager. Trenger å se at kjøperne stepper opp og tilfører et oppsidemomentum gjennom 30.50 før det tekniske fremstår som sterkere. Ingen av de tekniske modellene har noen positive signaler per i dag.
Höegh Autoliners – Arctic nedgraderer
Arctic nedgraderer Höegh Autoliners fra Kjøp til Hold, med kursmål NOK 168.
Hovedproblemet er ikke dagens inntjening, men tilbudet av nye skip. Dersom kinesisk bileksport fortsetter å vokse sterkt, kan markedet fortsatt absorbere kapasiteten. Dersom eksportveksten flater ut, mener Arctic at markedet kan gå fra knapphet til betydelig overkapasitet gjennom andre halvår 2026 og 2027.
Inside Oslo Børs: Kursen fant støtte ved 50 dager snittet i dag og har kommet opp mot close torsdag. Torsdagens sterke kursfall, som var understøttet av fundamentale signaler, har skapt teknisk skade i det kortsiktige perspektivet. En kraftig teknisk skade kan holde de etterfølgende rekylene i sjakk ettersom en rekke investorer i en slik situasjon kan bruke rekylene til å redusere sine posisjoner. Samtidig som aksjen kommer fra en moden trend, som har fått inn mange investorer.
Dermed kan det være redusert med nye kjøpere, selv om aksjen har blitt billigere i chartet, men det er ikke sikkert at aksjen er billig på det fundamentale. Ingen av de tekniske modellene understøtter aksjen i en slik situasjon. Det klassiske rent teknisk er at rekyler fra en oversolgt posisjon kan strekke seg mot 20 dager eller 8 dager. Det er også klassisk at det kommer på selgere igjen på en rekyl. Aksjen kan ha fått en trendkiller og kan trenge tid for å justere ut de kortsiktige ubalansene.
Norwegian – streik blant flygelederne
Flygelederne i Norge har ikke kommet til enighet og streiken starter fredag. Dette ventes å føre til økende forsinkelser og kanselleringer, særlig på Gardermoen og Flesland.
Mer enn halvparten av Norwegians omsetning kommer fra Norge, slik at ABG vurderer dette som klart negativt for selskapet dersom konflikten blir langvarig.
Inside Oslo Børs: Kursen reagerer foreløpig ikke noe særlig på streiken og kursen har kommet ned mot forrige juli bunn. Det kan gi en dobbel-bunn og en konsolideringsboks. Men inntil videre er ikke boksen bekreftet og det kan komme inn et PF salgssignal ved kurser under 12,50, hvor det indikative kursmålet er ned mot 10.90. Taktisk trendindikator er på 6 og indikerer en svak trend, trendmodellen befinner seg i et salgssignal og den befinner seg nær forrige bunn og et nytt PF salgssignal. Det gjør at det tekniske bildet er uavklart.
Internasjonalt: Obligasjonsmarkedet er igjen problemet
De amerikanske lange rentene har begynt å stige igjen etter den kortvarige lettelsen som fulgte finansdepartementets signaler om økte tilbakekjøp av lange statsobligasjoner.
Bessent har samtidig varslet at administrasjonen snart skal komme med nye tiltak for finanspolitisk konsolidering. Markedet ønsker tydeligvis mer enn bare en justering av gjeldsforvaltningen.
Det er verdt å følge forholdet mellom teknologiaksjer og kredittmarkedet. Volatiliteten i teknologi og halvledere har falt kraftig, mens CDS-premiene for flere av de store hyperscalerne fortsatt ligger nær de siste toppene. Samtidig har kortsiktige investorer igjen økt eksponeringen mot momentum og halvledere.
Goldman Sachs mener fundamentale forhold og teknisk marked fortsatt taler for videre oppgang, men peker samtidig på at prisen på sikring er blitt uvanlig lav. Put-opsjoner og andre former for nedsidebeskyttelse har blitt billige sammenlignet med risikoen i kredittmarkedet.
Inside Oslo Børs: Det er ikke nødvendigvis et salgssignal. Men kombinasjonen av stigende renter, økende kredittpremier og svært lav pris på aksjevolatilitet er en ubalanse det er verdt å følge. Markedet priser i øyeblikket langt mer ro i aksjer enn i kredittmarkedet. Og det har over tid vist seg at kredittmarkedet er «smart-money».
Oppsummert
Olje og tank er fortsatt de sterkeste makrotemaene. USA går foreløpig veien om sterkere økonomisk press mot Iran, men det er fortsatt ingen løsning på Hormuz-konflikten. VLCC-ratene viser at det fysiske fraktmarkedet allerede priser inn at problemene kan bli langvarige.
Laks skiller seg samtidig ut som den mest interessante nye norske sektortemaet. Lavere smolt utsetning og sterk etterspørsel kan gjøre 2027 betydelig strammere enn markedet hittil har lagt til grunn. Markedet er en diskonteringsmaskin og ser vanligvis 6-8-12 måneder frem i tid.
Scatecs resultat har en sterk overskrift, men underliggende kraftproduksjon var svakere. Resultatet bør derfor ikke tolkes som at det kommer et bredt estimatløft.
Blant enkeltselskapene er de tydeligste positive endringene Endúr, B2 Impact, Norconsult og Akastor, mens Odfjell leverte et svært sterkt Q2, men varsler svakere Q3. Höegh Autoliners blir nedgradert av Arctic, og Orkla oppgraderes av DNB etter kursfallet snarere enn på grunn av bedre fundamentale utsikter. DNB kursmålet på 95 er blitt innfridd.
I USA er rentemarkedet igjen et viktig risikopunkt. Teknologiaksjene priser relativt lite uro, mens kredittmarkedet sender et mindre komfortabelt signal. Det gjør utviklingen i amerikanske lange rentene viktige å følge fremover.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.