

INSIDE OSLO BØRS – MORGENRAPPORT
Fredag 28. august 2026
MARKEDSRAPPORT
Nvidia blåser nytt liv i AI-temaet - men fredag ettermiddag kan få momentum fra Jackson Hole
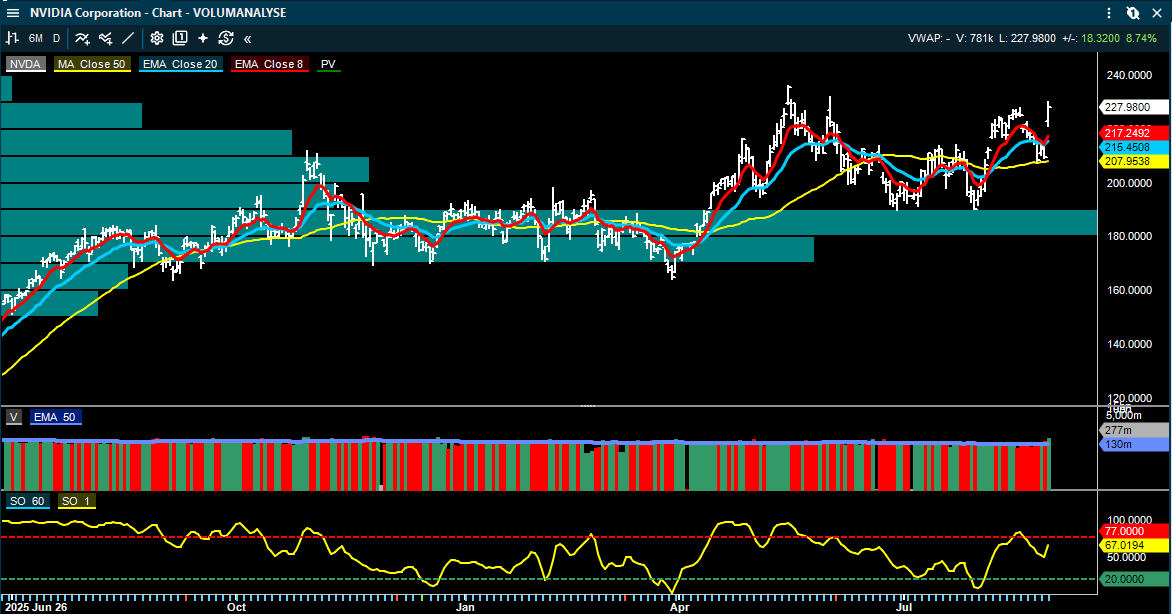
Wall Street fikk en risk-on-reaksjon torsdag. S&P 500 steg 0,8 prosent, Nasdaq 1,5 prosent og halvlederindeksen SOXX 1 prosent. Nvidia steg rundt 9 prosent etter rapporten og reduserte for øyeblikket frykten for at AI-investeringene er i ferd med å møte en brå oppbremsing. Det interessante er at bevegelsen ikke bare var konsentrert i halvledere. Softwareindeksen IGV steg kraftig, og Salesforce steg rundt 13 prosent i etterhandelen etter bedre resultat, høyere guiding og en ny Anthropic-integrasjon.
ABG peker på Salesforce som et viktig signal for den delen av softwaremarkedet som gjennom våren ble priset som tapere på AI. Selskapet løftet 2026-guidingen for abonnementsvekst og EPS, samtidig som Anthropic-samarbeidet skal integrere Claude direkte i Salesforce gjennom ferdige agentfunksjoner. Det støtter et mer nyansert syn enn at generativ AI bare skal erstatte etablerte softwareselskaper: selskaper med store kundebaser, distribusjon og kontantstrøm kan også kjøpe, integrere eller partner seg inn i AI. IGV-indeksen er nå opp rundt 12 prosent siste måned og 25 prosent siste seks måneder.
Markedet får likevel liten tid til å lene seg tilbake. Fed-sjef Kevin Warsh taler i Jackson Hole kl. 16 norsk tid, og SEB mener investorene særlig vil lytte etter tre ting: hvor stramt Fed fortsatt vurderer inflasjonsbildet, om sentralbanken er villig til å bidra til å dempe presset i de lange rentene, og om Warsh ønsker å endre hvordan Fed kommuniserer med markedet. Etter gårsdagens teknologirally er renterisikoen igjen den mest åpenbare kortsiktige testen for høyt prisede vekstaksjer.
Inside Oslo Børs - observasjon: Nvidia har tatt bort den mest akutte frykten for en knekk i AI-capex, og Salesforce viser at AI-optimismen kan spre seg tilbake til software. Men fredagens kursbilde kan raskt skifte dersom Warsh gir markedet en mer haukete rentebeskjed enn det som nå er priset inn.
Olje og Hormuz: USA avviser de iranske vilkårene - forhandlingene går et steg tilbake
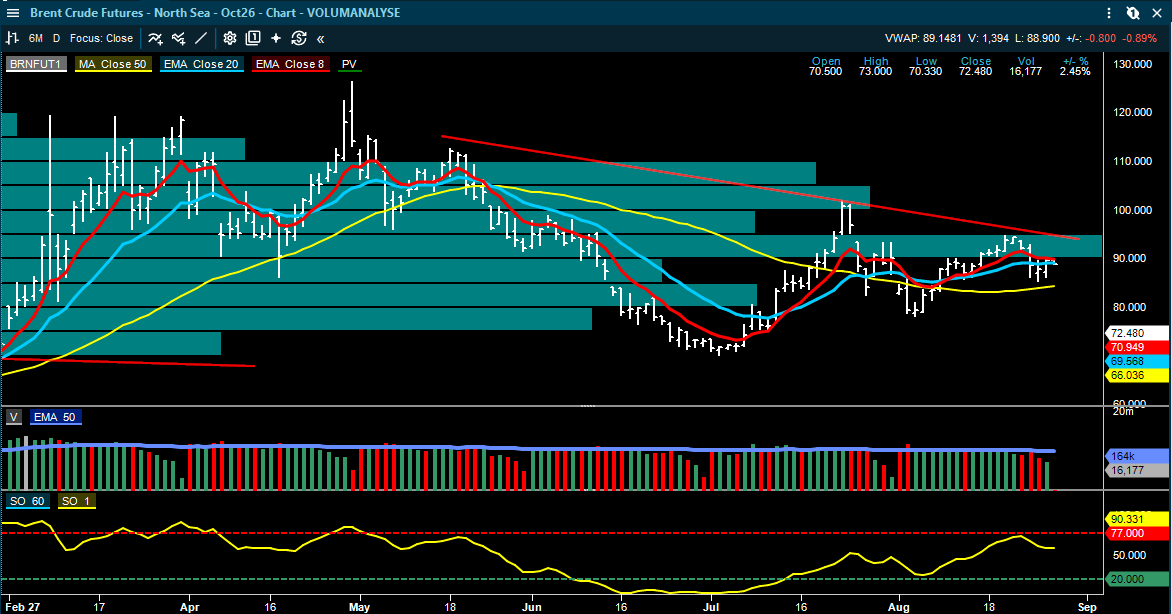
Oljen snudde opp torsdag etter tre dager med fall da president Trump avviste vilkårene i juni-avtalen med Iran. Brent steg USD 1,86 til USD 89,70 fatet torsdag, mens vi har den omkring 89 i morgentimene. Det betyr at markedet fortsatt beveger seg raskt på diplomatiske overskrifter, men den siste nyhetsstrømmen peker ikke mot en umiddelbar normalisering av Hormuz.
Pareto viser til at Trump har sagt til mellommenn at USA ikke ønsker å gå tilbake til juni-MoU-en og krever hardere vilkår. Qatar forsøker samtidig å holde samtalene i gang. Det mest interessante i den fysiske balansen er at råoljeflyten gjennom Hormuz anslås til 6-8 millioner fat per dag. Det er en klar bedring fra bunnpunktet etter de iranske angrepene på VLCC-er, men fortsatt under halvparten av nivåene før krigen. Oljemarkedet har dermed fått mer flyt, men har på ingen måte normalisert seg.
Samtidig begynner det å komme tegn til reell etterspørselsødeleggelse i Asia. Kinesiske råoljelagre er ifølge Kpler bare ned rundt 60 millioner fat siden april, langt mindre enn fallet i importen skulle tilsi dersom Kina hovedsakelig hadde erstattet import med lagertrekk. Sammen med lavere raffinerikjøring styrker dette Paretos syn om at deler av importfallet faktisk skyldes svakere etterspørsel. På den andre siden fortsetter ukrainske angrep å redusere russisk raffinerikapasitet, noe som holder produktmarkedet stramt.
Inside Oslo Børs - observasjon: Oljen står mellom to motstridende krefter: Hormuz er fortsatt en reell tilbudsrisiko, men høye priser og redusert import ser nå ut til å gi tydeligere etterspørselsreaksjoner. Det gjør energisektoren mer overskriftsdrevet og ustabilt.
Norsk økonomi: husholdningene er fortsatt forsiktige - men arbeidsmarkedet holder seg stabilt
Fredagens norske nøkkeltall gir ikke Norges Bank noen sterk ny grunn til å endre kurs. Detaljhandelen utenom bil falt 0,7 prosent fra juni til juli etter en oppgang på 1,6 prosent måneden før, mens den registrerte arbeidsledigheten holdt seg uendret på 2,1 prosent. Det er nøyaktig på Norges Banks anslag og omtrent på nivået sentralbanken betrakter som nøytralt for arbeidsmarkedet.
SEB peker på at husholdningsbildet fortsatt er blandet. Reallønnsveksten støtter kjøpekraften, men høye lånekostnader og lav forbrukertillit bremser etterspørselen. Samtidig ligger antallet nye ledige stillinger fortsatt på et relativt høyt nivå, selv om det er litt lavere enn for ett år siden. Konklusjonen er derfor ikke en økonomi som stopper opp, men heller et moderat aktivitetsnivå uten tegn til et kraftig press verken opp eller ned i kapasitetsutnyttelsen.
For Norges Bank betyr det at inflasjonstallene 10. september og Regionalt nettverk 17. september blir langt viktigere før rentemøtet 24. september. Etter gårsdagens litt svakere BNP-overskrift bekrefter dagens data at veksten er moderat, men arbeidsmarkedet er foreløpig ikke svakt nok til å tvinge frem et klart mykere rentebudskap.
Shipping: tank inntjeningen er fortsatt ekstrem - men ratene begynner å sprike mer mellom segmentene
Tankratene holder seg på nivåer som fortsatt gir svært høy kontantstrøm, men det er ikke like bred oppgang. SEB viser fredag til VLCC-rater fra US Gulf på rundt USD 171.000 dagen, omtrent uendret, mens Suezmax faller markert til rundt USD 110.700. LR2 ligger rundt USD 147.500, MR-ratene rundt USD 33.500, mens VLGC har falt til rundt USD 154.500 dagen. Capesize og Panamax fortsetter samtidig å stige.
Pareto mener det nå er tegn til at det atlantiske VLCC-markedet kan være nær en midlertidig topp, men Frontlines Q3-bookinger viser hvor mye av den ekstraordinære inntjeningen som allerede er låst inn. Det er viktig for aksjene: selv om spotratene skulle falle noe herfra, vil store deler av tredje kvartal fortsatt bli rapportert på svært høye nivåer. Dermed flyttes diskusjonen gradvis fra "hvor høye er ratene i dag" til "hvor lenge kan dette vare og hvor mye av verdien er allerede bakt inn i dagens kurser".
SELSKAPSKOMMENTARER
Frontline: Q2 var sterkt - men Q3-bookingene er det klart viktigste i rapporten
Frontline leverte en rapport som i hovedsak bekrefter hvor lønnsomt dagens tankmarked er. Meglerhusene bruker litt ulike EBITDA-definisjoner: ABG og Arctic viser til justert EBITDA rundt USD 688 mill., mens SEB rapporterer EBITDA på USD 743 mill. Budskapet er likevel det samme. Inntjeningen var solid, full EPS ble betalt ut som utbytte og selskapet går inn i Q3 med store deler av kapasiteten booket på svært høye rater.
SEB oppgir at 86 prosent av VLCC-dagene, 79 prosent av Suezmax-dagene og 70 prosent av LR2-dagene allerede er dekket til henholdsvis rundt USD 156.900, USD 117.400 og USD 81.000 dagen. Dersom de resterende dagene prises omtrent på dagens spotnivåer, anslår SEB Q3 EBITDA rundt USD 652 mill., hele 45 prosent over et FactSet-konsensus på USD 450 mill. Det er dette som kan drive de neste estimatrevisjonene, mer enn selve Q2-avviket.
Utbyttet på USD 2,61 per aksje tilsvarer rundt 24 prosent annualisert direkteavkastning etter SEBs beregning. ABG har Hold og kursmål NOK 372, under kurs rundt NOK 409, mens SEB og Arctic er mer positive og ligger på henholdsvis NOK 460 og NOK 412. Frontline er dermed et godt eksempel på at meglerhusene er enige om den operative styrken, men ikke om hvor mye av superinntjeningen som bør kapitaliseres i aksjekursen.
• SEB: Kjøp, kursmål NOK 460
• Arctic: Kjøp, kursmål NOK 412
• SB1 Markets: Kjøp, kursmål NOK 410
• ABG Sundal Collier: Hold, kursmål NOK 372
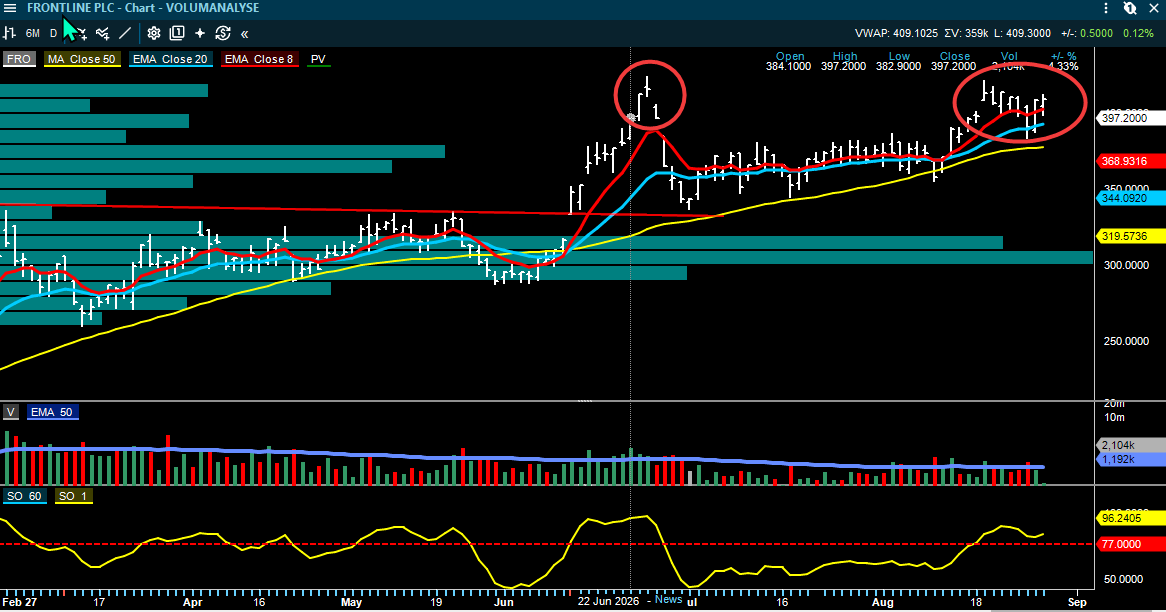
Inside Oslo Børs - observasjon: Frontline har nå langt bedre Q3-inntjeningssynlighet enn konsensusmodellene reflekterer. Risikoen ligger derfor mindre i de neste kvartalstallene og mer i hvor raskt markedet begynner å prise en normalisering i 2027 når spotratene en gang snur. Og det at kursen ikke stiger på tallene indikerer at mye kan allerede være reflektert inn i kursene. Rent teknisk sett øker dermed risken for at toppen i forrige uke kan bli en dobbel-topp sett mot momentumtoppen i juni. Generelt sett er de tekniske trendene i shipping modne, hvilket gjør det mer vanskelig å kunne stole på nye signaler.
Hafnia: Q2 litt svakere, men utbytte og Q3 redder helhetsbildet
Hafnia leverte Q2 EBITDA på USD 287 mill., rundt 5-6 prosent under forventningene hos SEB, ABG og konsensus. Justert EPS på USD 0,49 var også svakere enn ventet. Rapporten blir likevel ikke entydig negativ fordi utbyttet var solid og Q3-bookingene ligger bedre enn det markedet hadde lagt til grunn. ABG beregner at Q3-guidingen impliserer EBITDA rundt 8 prosent over konsensus.
Her er meglerhusene mer uenige om verdsettelsen enn om kvartalet. Arctic har Kjøp og kursmål NOK 92, SEB Kjøp og NOK 88, og SB1 Markets kom like før rapporten med Kjøp og NOK 85. SB1 mener Q3 isolert sett ligger omtrent på konsensus, men venter en klarere ratebedring inn mot Q4. Pareto ligger på Hold med NOK 77 og ABG på Hold med NOK 75. Det betyr at Hafnia i større grad enn Frontline trenger at den sterke rate perioden varer lenge nok til at kontantstrøm og utbytte kan forsvare dagens prising.
• Arctic: Kjøp, kursmål NOK 92
• SEB: Kjøp, kursmål NOK 88
• SB1 Markets: Kjøp, kursmål NOK 85
• Pareto: Hold, kursmål NOK 77
• ABG Sundal Collier: Hold, kursmål NOK 75
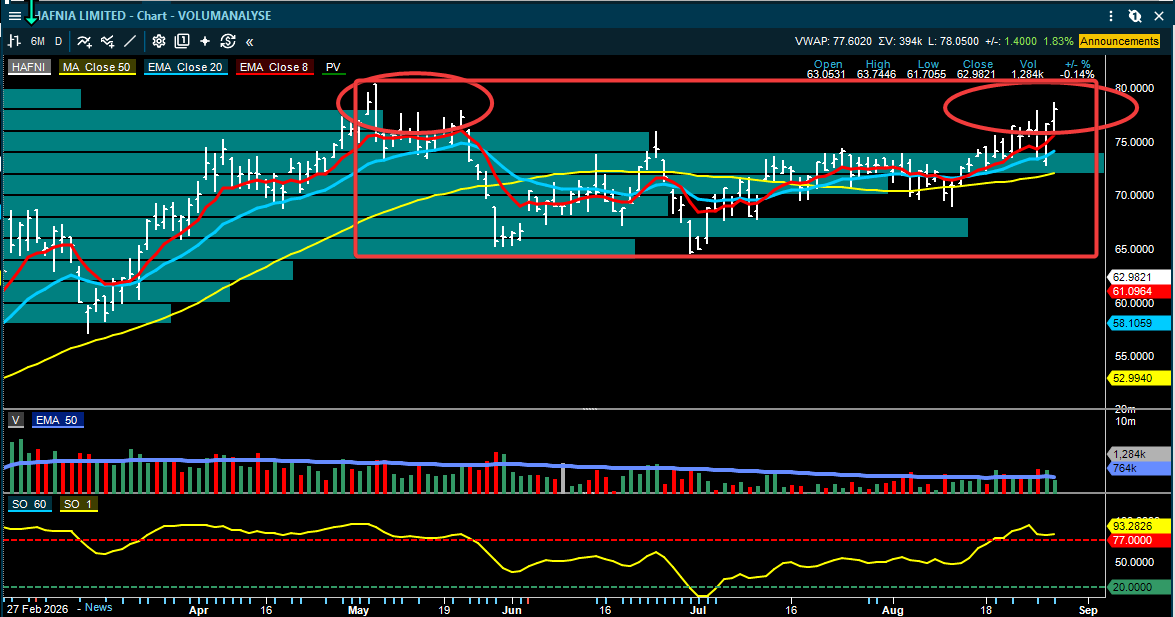
Inside Oslo Børs - observasjon: Det er teknisk sett også en løpende risk for at det kan etableres en dobbel-topp for Hafnia. Kursen er fortsatt innenfor konsolideringsboksen og resultatfremleggelsen har ikke gitt noen nye bekreftende tekniske signaler. Kursen handles i et kjøp i trendmodellen og tester et nytt PF kjøpssignal ved 77,35, hvor kursmålet er 83.75, hvilket vil plassere aksjer 3 kroner over mai toppen. Det er generelt sett vanskelig å vite hvor mye som er priset inn i de modne shipping-trendene og hvilke nye tekniske signaler som faktisk er pålitelige. Mange investorer er allerede godt plassert inne i shipping og vi får se hvor store etternølerne faktisk er.
BW LPG: svakt Q2, men markedet ser gjennom kvartalet og mot Q3
BW LPG leverte et klart svakere Q2 enn ventet. SEB viser til EBITDA på USD 198 mill., 23 prosent under konsensus, mens ABG oppgir USD 201 mill. og et avvik på 22-25 prosent. Årsaken var blant annet svakere realiserte rater, litt lavere utnyttelse og høyere kostnader. Utbyttet på USD 0,95 per aksje var også litt under forventningene.
Samtidig er Q3-bildet bedre. Både SEB, SB1, ABG og Arctic peker på at bookingene og guidingen ligger høyere enn det Q2-overskriften skulle tilsi. Dette gjør at resultatmissen i stor grad blir behandlet som bakoverskuende. Arctic ligger på Hold og NOK 227, SEB Hold NOK 225, ABG Hold NOK 221 og SB1 Nøytral NOK 200. Det er derfor liten hjelp å hente fra verdsettelsen dersom VLGC-ratene skulle svekke seg mer enn ventet.
• Arctic: Hold, kursmål NOK 227
• SEB: Hold, kursmål NOK 225
• ABG Sundal Collier: Hold, kursmål NOK 221
• SB1 Markets: Nøytral, kursmål NOK 200
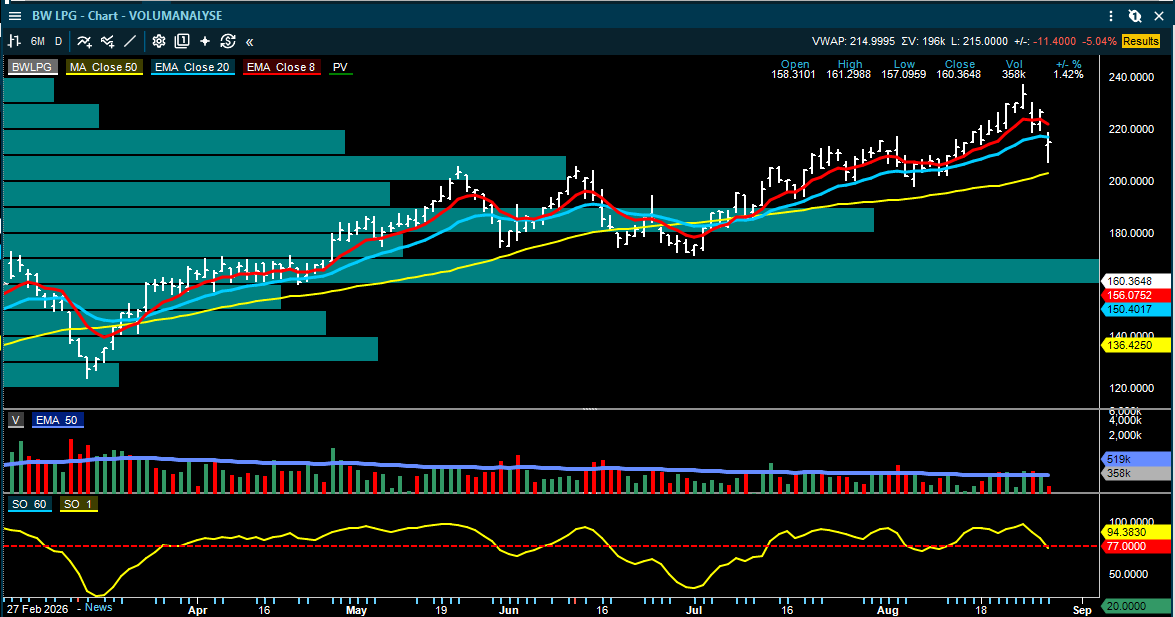
Inside Oslo Børs - observasjon: BWLPG har allerede fått en korreksjon ned fra 237,40 og har korrigert tilbake under både 8/20 dager, sistnevnte kun marginalt. 50 dager kommer inn som støtte ved 202. Rent teknisk sett er det trolig 50 dager som kan være magneten på kort sikt. Men at korreksjonen ikke helt ser ut til å være ferdig på kort sikt. Taktisk trendindikator har i dag mistet sitt kjøpssignal og kursen tester et PF salgssignal ved 215,50. Har ikke noe kursmål for dette siden formasjonen er så liten. Det at kursen faller 5 % på tallene signaliserer også at markedet kan ha priset inn mye positivt for det kortsiktige bildet. Har ingen nye tekniske signaler fra modellene til å gå imot trenden.
Grieg Seafood: ny eierstruktur impliserer NOK 47-48 per aksje - men det er ikke et bud på selskapet
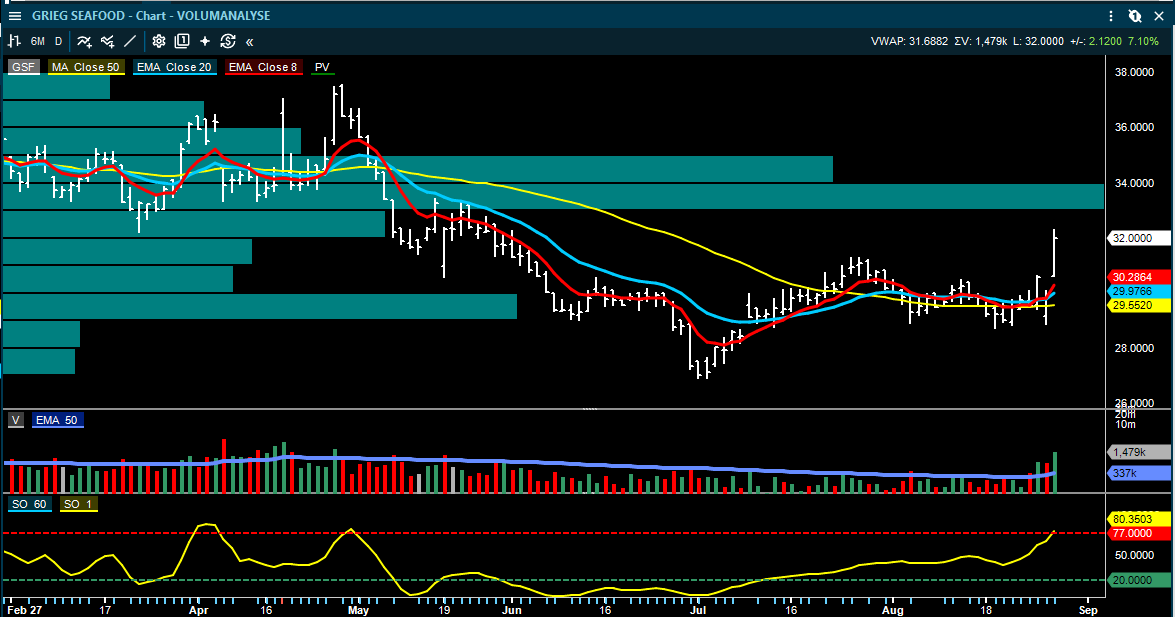
Den mest interessante selskapsnyheten i sjømat fredag morgen er endringen i Grieg-familiens eierstruktur. Willumsen Grieg-grenen tar kontroll over familiens 50,17 prosent av Grieg Seafood gjennom Grieg Aqua, samtidig som belgiske Ackermans & van Haaren kommer inn som betydelig medeier. AvH betaler EUR 93 mill. for 37,5 prosent interesse i Grieg Aqua, noe DNB Carnegie mener impliserer en verdi på rundt NOK 47-48 per Grieg Seafood-aksje. Pareto kommer til omtrent samme konklusjon med rundt NOK 47.
Det er et klart høyere nivå enn gårsdagens markedskurs rundt NOK 30, og gir en positiv kursreaksjon på 7 %. Men transaksjonen bør ikke leses som et bud på minoritetsaksjene. DNB mener den høye implisitte verdsettelsen kan indikere at AvH også kjøper andre økonomiske rettigheter eller tilfører kapital, og at den nye eierkonstellasjonen snarere kan legge til rette for en buy-and-build-strategi enn et salg av hele selskapet. En profesjonell industriell medeier er positivt, men realisering av den implisitte verdien kan ta tid.
DNB beholder Kjøp og kursmål NOK 34. Pareto har Hold og NOK 29 etter gårsdagens svakere andre kvartal. Det er derfor et uvanlig stort gap mellom verdien som kan leses ut av eiertransaksjonen og meglerhusenes operative kursmål på aksjen.
• DNB Carnegie: Kjøp, kursmål NOK 34
• Pareto: Hold, kursmål NOK 29
• Implisitt verdi i eiertransaksjonen: ca. NOK 47-48 per GSF-aksje
Inside Oslo Børs - observasjon: Eiertransaksjonen gir Grieg Seafood et nytt signal for de underliggende verdiene, men ikke nødvendigvis et kortsiktig gulv for prisen. Det avgjørende blir om AvH bidrar med kapital, strukturelle grep eller konsolidering som faktisk at gjør den høyere verdsettelsen betyr noe for minoritetsaksjonærene.
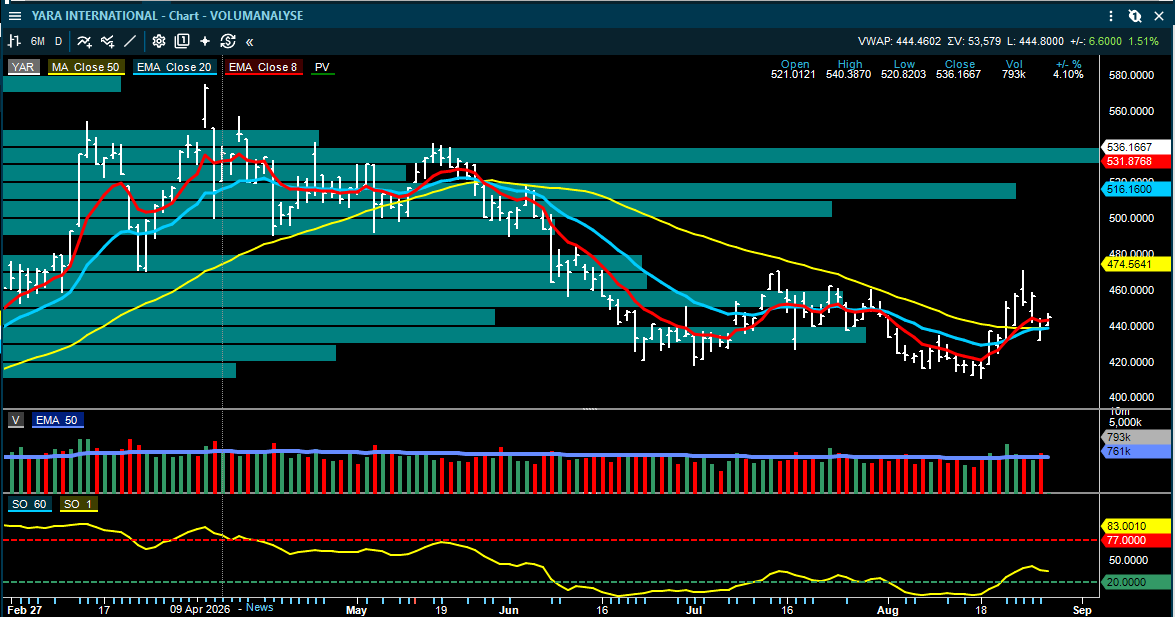
Yara: USD 2 mrd. krav skaper en ny hale-risiko rundt Gulf Coast Ammonia
SEBs ukesoppdatering på materialsektoren løfter frem en vesentlig ny usikkerhet i Yaras planlagte kjøp av Gulf Coast Ammonia. Anlegget, som Yara annonserte intensjon om å kjøpe for USD 1,3 mrd. i juli, er møtt med et voldgiftskrav på minst USD 2 mrd. knyttet til påstått urettmessig oppsigelse av en ammoniakk-avtale. Kravet er altså større enn kjøpesummen for hele anlegget.
Yara og Gulf Coast Ammonia bestrider kravet, og Yara sier at det ikke endrer den finansielle eller strategiske begrunnelsen for transaksjonen. SEB mener likevel saken kompliserer oppkjøpet betydelig. Dersom Yara overtar selskapet før tvisten er løst, kan konsernet i utgangspunktet også overta den juridiske risikoen. Alternativene er å utsette transaksjonen, forhandle en løsning med selgerne eller finne en struktur der selgerne beholder ansvaret. En kontantavtale eller egenkapitalinnsprøytning vil kunne redusere utbyttekapasiteten.
På den løpende driften er gjødselmarkedet heller ikke entydig sterkt. Ureaprisene har hentet seg inn igjen, men ligger fortsatt under europeisk kontantkost når gassprisene er høye, og SEB ser risiko for produksjonskutt dersom situasjonen varer. Meglerhusets løpende EPS-vurdering for Yara ligger fortsatt under NOK 30. Dette gjør voldgiftssaken mer relevant fordi den kommer på toppen av et allerede pressende kostnadsbilde.
Inside Oslo Børs - observasjon: Yara-saken er foreløpig en juridisk usikkerhet, ikke en bokført kostnad. Men når et krav på USD 2 mrd. henger over et oppkjøp på USD 1,3 mrd., blir transaksjonsstrukturen og hvem som faktisk bærer risikoen like viktig som selve driftsøkonomien i anlegget.
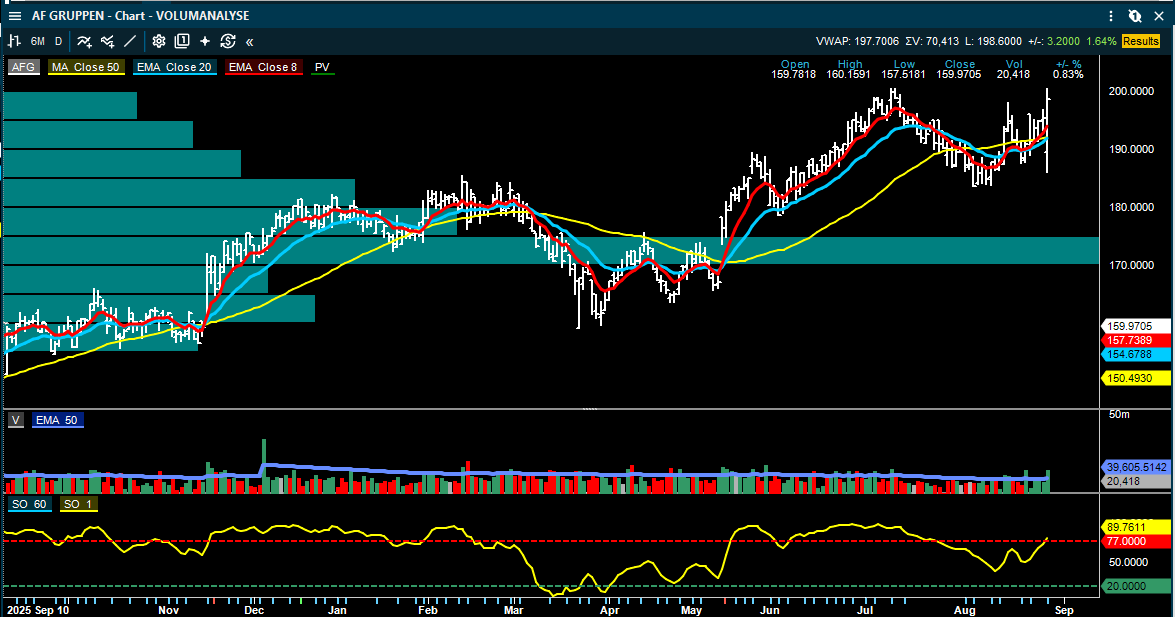
AF Gruppen: nytt sterkt kvartal - marginene er viktigere enn omsetningsveksten
AF Gruppen leverte et sterkt Q2, med EBIT på NOK 523 mill. hos SB1 og resultat før skatt på NOK 534 mill. hos ABG. EBIT-marginen på 5,8 prosent var klart bedre enn både SB1s estimat på 5,2 prosent og markedets forventninger. ABG peker særlig på sterk gjennomføring i Civil og Energy, samtidig som ordreinngangen var høy.
Dette er et kvartal hvor kvaliteten i resultatet er viktigere enn bare volumveksten. Bygg- og anleggssektoren har fortsatt et krevende aktivitetsbilde i deler av markedet, men AF viser at prosjektmiks, disiplin og marginer kan kompensere. SB1 har Kjøp og kursmål NOK 210, mens ABG ligger på Kjøp og NOK 230. Etter flere gode rapporter flyttes forventningsrisikoen gradvis opp, men Q2 gir fortsatt støtte til estimatene for resten av året.
• ABG Sundal Collier: Kjøp, kursmål NOK 230
• SB1 Markets: Kjøp, kursmål NOK 210
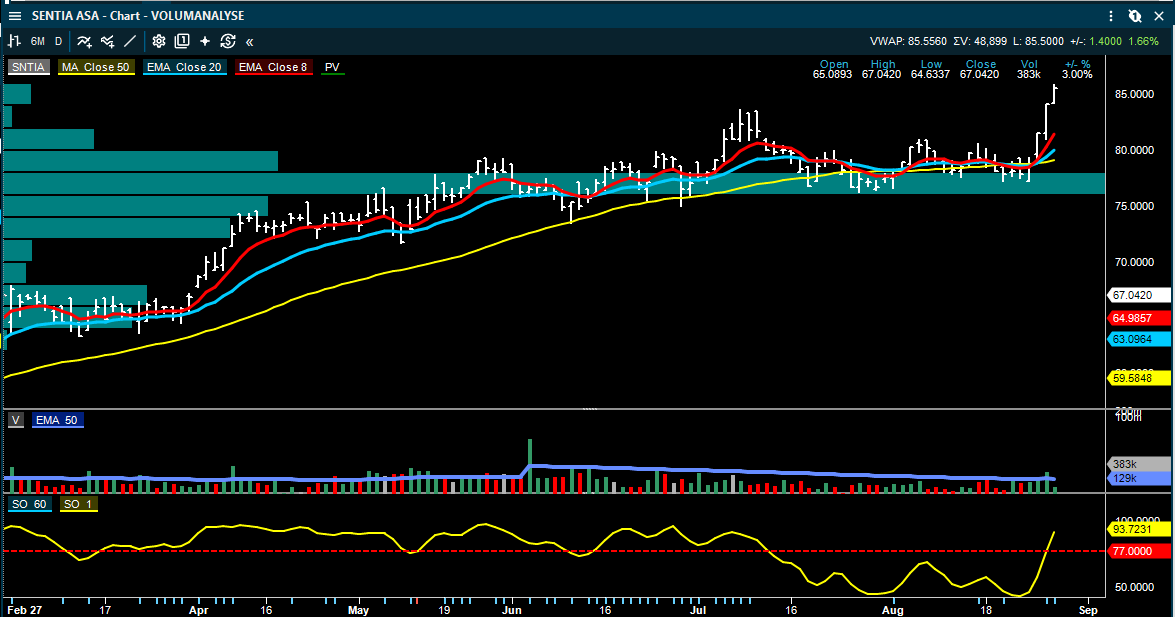
Sentia: kursmålene løftes videre etter nok et resultatbeat
Sentia var en av gårsdagens sterkere rapporter, og oppfølgingsanalysene løfter kursmålene videre. SB1 øker fra NOK 95 til NOK 100 og omtaler selskapet som ett billig kvalitetscase med særlig eksponering mot datasenterbygging. Arctic løfter fra NOK 92 til NOK 95. Begge bygger på samme hovedpoeng: Q2 EBIT var rundt 7 prosent over konsensus, Sverige utvikler seg bedre og ordreboken gir god synlighet.
SB1 har løftet EPS-estimatene rundt 3 prosent etter rapporten. Det interessante er at verdsettelsesdiskusjonen nå får en tydelig datasentervinkel. Dersom ordreinngangen knyttet til datasentre og større offentlige bygg holder seg oppe, kan markedet være villig til å betale en høyere multipel enn for et vanlig entreprenørselskap. Samtidig gjør kursoppgangen at den operative gjennomføringen må fortsette å være stabil.
• SB1 Markets: Kjøp, kursmål NOK 100 - opp fra NOK 95
• Arctic: Kjøp, kursmål NOK 95 - opp fra NOK 92
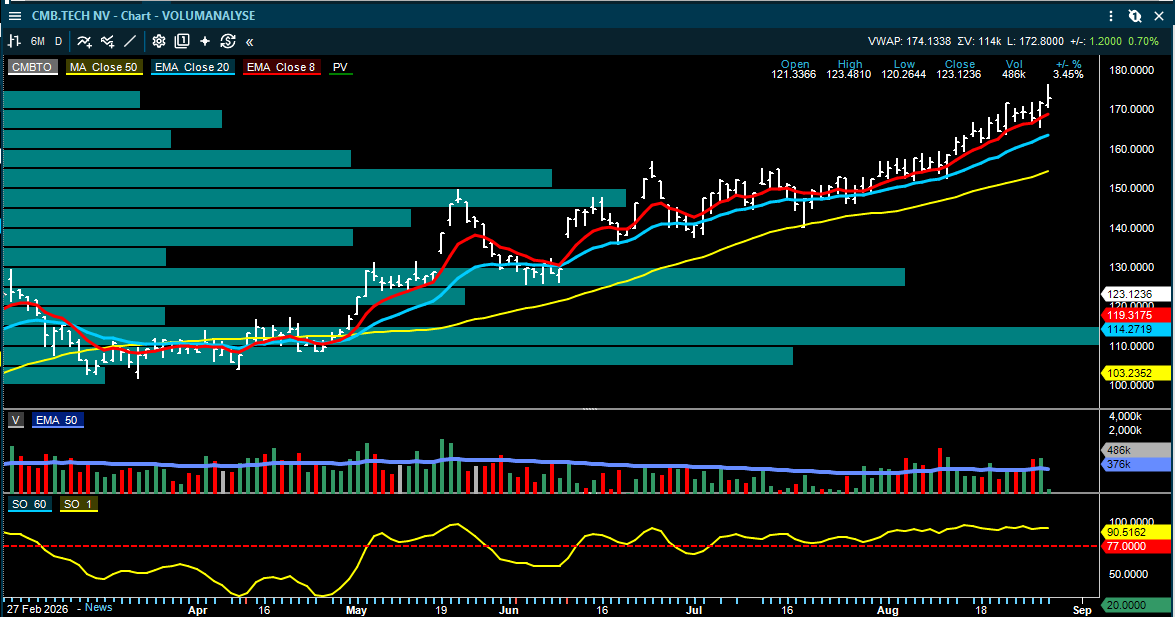
CMB TECH: meglerhusene løfter kursmålene etter Q2 - kontantstrømmen begynner å bli caset
Etter de blandede Q2-overskriftene i går kommer det nå en rekke positive oppfølgingsanalyser, hvor SB1 løfter sitt kursmål til omtrent USD 23,5/NOK 220 fra NOK 200, Arctic øker fra USD 21,7 til USD 23,9 og ABG fra USD 21,0 til USD 23,2. Alle beholder Kjøp. Fellesnevneren er at Q3-bookingene er sterke, gjelden faller og capex-behovet blir betydelig lavere mot årsslutt.
SB1 peker på en rabatt til NAV på over 20 prosent og en direkteavkastning på over 20 prosent. Arctic fremhever at gjentatte salgsgevinster og andre såkalte engangsposter i praksis har blitt en mer løpende del av kapitalallokeringen. ABG ligger rundt 10 prosent over konsensus på 2026 justert EBITDA etter å ha løftet estimatene på sterkere rater. Det innebærer at caset gradvis flyttes fra bare rateeksponering til kombinasjonen av kontantutdeling, lavere gjeld og aktiv porteføljestyring.
• Arctic: Kjøp, kursmål USD 23,9 - opp fra USD 21,7
• SB1 Markets: Kjøp, kursmål ca. USD 23,5 / NOK 220 - opp fra NOK 200
• ABG Sundal Collier: Kjøp, kursmål USD 23,2 - opp fra USD 21,0
TGS: samme Shearwater-rapport gir helt motsatte konklusjoner hos ABG og SB1
TGS leverte et svakere Q2, men selskapet var mer optimistiske på økt tenderaktivitet og flere tildelinger. ABG har Kjøp og kursmål NOK 200 og legger vekt på at markedet kan bedre seg senere i året.
SB1 leser den samme meldingen langt mer forsiktig. Meglerhuset erkjenner at tenderaktiviteten bedrer seg, men mener den ennå ikke konverteres raskt nok til å gi en vesentlig resultatbedring. SB1 beholder Selg og kursmål NOK 100. Med aksjekurs rundt NOK 131 betyr det at spennvidden mellom de to husenes kursmål er 100 prosent. Dette er ikke først og fremst uenighet om dagens marked, men om hvor raskt ordreinngangen faktisk blir til seismikkaktivitet, utnyttelse og kontantstrøm.
• ABG Sundal Collier: Kjøp, kursmål NOK 200
• SB1 Markets: Selg, kursmål NOK 100
Inside Oslo Børs - observasjon: Når to meglerhus bruker samme konkurrentrapport som argument for henholdsvis Kjøp og Selg, er det et tegn på at estimatrisikoen ligger langt frem i tid. For TGS blir ordretempoet de neste kvartalene viktigere enn enkeltdager med høy oljepris eller kortsiktige overskrifter for seismikk.
Nykode: emisjon på inntil 65 millioner aksjer - sterkere finansiering, men nær 20 prosent utvanning
Nykode lanserte torsdag et rettet emisjonsløp på inntil 65 millioner nye aksjer, tilsvarende omtrent 20 prosent av dagens utestående aksjekapital. Boken var dekket allerede ved lansering, og ble plassert på 4,40.
Kapitalen skal brukes til å styrke VB10.NEO-plattformen, akselerere abi-suva fra fase 2 mot fase 3, utforske nye indikasjoner og bringe toleranseplattformen nærmere klinisk utvikling. Dersom skattesaken ender positivt, sier selskapet at eksisterende kontanter og emisjonsprovenyet kan finansiere virksomheten godt inn i 2029. Det er en vesentlig forbedring i runway og reduserer finansieringsrisikoen før flere kliniske milepæler.
Samtidig er utvanningen stor nok til at det er naturlig å skille mellom selskapets fundamentale verdi og verdien per eksisterende aksje. ABG løftet tidligere denne uken kursmålet fra NOK 4,50 til NOK 7 etter Q2, blant annet på den sannsynlige skatterefusjonen på rundt NOK 1 per aksje og ny interesse for kreftvaksiner etter Moderna/Merck-dataene. Emisjonen gir Nykode mer tid til å realisere dette, men prisen er flere nye aksjer i nevneren.
• ABG Sundal Collier: Kjøp, kursmål NOK 7 - opp fra NOK 4,50
• Rettet emisjon: inntil 65 millioner nye aksjer, ca. 20% av eksisterende aksjekapital
• Plassert 65 mill. aksjer på 4,40.
Oljeservice: Ventura leverer - Northern Ocean får økt finansieringsrisiko
Ventura Offshore skiller seg positivt ut i fredagens oljeservicerapporter. Arctic viser til justert EBITDA på USD 22 mill., rundt 6 prosent over egne og konsensusestimatene, og fri kontantstrøm på USD 18,6 mill. Selskapet har i tillegg avsluttet diskusjonene med Petrobras om Carolina-hendelsen og forventer en kontantbetaling i Q3. Det pågår også diskusjoner om mer arbeid for Catarina med Eni i Indonesia. Arctic har Kjøp og NOK 45, Pareto Kjøp NOK 51 og ABG/SB1 Kjøp NOK 42.
Paratus leverte et mer nøytralt kvartal, men fikk godkjent en 20-årig dry-dockingordning for fem Seagems-fartøy som reduserer fremtidig capex og off-hire. Utbyttet på USD 0,22 per aksje ble opprettholdt. Meglerhusene er positive til kontantavkastningen, men mer delte på verdsettelsen: ABG ligger på Kjøp NOK 60, Arctic Kjøp NOK 53 og Pareto Hold NOK 49.
Prosafe løftet nedre del av helårs EBITDA-guidingen til USD 50-55 mill. fra USD 45-55 mill., mens Arctic allerede lå på USD 55 mill. Northern Ocean er mer krevende. Operasjonen i Q2 var omtrent som ventet, men arbeidskapital trakk USD 35 mill., selskapet måtte trekke på en receivables-fasilitet, og flere mulige 2026-kontrakter har ikke materialisert seg. Arctic mener Mira nå kan bli liggende i opplag inn i 2027 og at finansieringsbehovet ved årsslutt kan bli høyere enn tidligere antatt.
• Ventura: Pareto Kjøp NOK 51 / Arctic Kjøp NOK 45 / ABG og SB1 Kjøp NOK 42
• Paratus: ABG Kjøp NOK 60 / Arctic Kjøp NOK 53 / Pareto Hold NOK 49
• Prosafe: SB1 Kjøp NOK 5,75 / Arctic Hold NOK 4,0
• Northern Ocean: Arctic Kjøp, kursmål NOK 9 - men høyere finansieringsrisiko
Andre oppdateringer og kursmålsendringer
• Andfjord Salmon: Arctic beholder Kjøp og løfter kursmålet til NOK 39. DNB har Kjøp og NOK 130 i sin egen langsiktige modell. Biologien og veksten i fisken er fortsatt hovedpoenget, men verdsettelsesmetodene gir svært forskjellige kursmål.
• Thor Medical: AlphaOne har startet produksjon og første levering er gjennomført. ABG har Kjøp og NOK 7, mens Arctic har Kjøp og NOK 5.
• Fjord Defence: Arctic starter/oppdaterer med Kjøp og kursmål NOK 25, med forventning om sterk vekst fremover etter en svakere Q2-overskrift.
• StrongPoint: SB1 har Nøytral og kursmål NOK 10. Meglerhuset ser en vei mot bedre lønnsomhet, men mener mye av bedringen allerede er priset inn.
• Energy Holdings: ABG beholder Kjøp og kursmål NOK 12, men understreker at to av seks fartøy trenger nye kontrakter de kommende månedene. Utbyttet er høyt, men kontrakts risikoen øker når forfallene nærmer seg.
• Proximar Seafood: ABG har Kjøp og kursmål NOK 1,30. Driften bedres, men likviditeten er ifølge meglerhuset bare sikret til november/desember og finansiering er fortsatt den viktigste risikoen.
• Elliptic Laboratories: Pareto har Kjøp og kursmål NOK 4,80 etter selskapets første kontrakt i en ny vertikal. Det er strategisk positivt, men kommersiell skala må fortsatt dokumenteres.
Fredagens viktigste punkter
• AI/teknologi: Nvidia har løftet risikoviljen, Salesforce styrker software-sentimentet, men Warsh i Jackson Hole kl. 16 er dagens viktigste makrohendelse.
• Olje: Brent holder seg rundt USD 88-89 etter at USA avviste de iranske Hormuz-vilkårene. Fysisk flyt er bedre, men fortsatt under halvparten av førkrigsnivå.
• Shipping: Frontline har den klart sterkeste resultattriggeren med Q3-bookinger langt over etterslepende konsensus. Hafnia og BW LPG har svakere Q2, men bedre Q3.
• Sjømat: Grieg Seafood reagerte positivt på eiertransaksjonen som impliserer NOK 47-48 per aksje, men dette er ikke et bud på minoritetsaksjene.
• Materialer: Yaras planlagte Gulf Coast Ammonia-kjøp får en ny juridisk usikkerhet gjennom et USD 2 mrd. voldgiftskrav.
• Bygg/anlegg: AF Gruppen leverer et marginbeat. Sentia får nye kursmålsløft etter gårsdagens sterke rapport.
• Biotek: Nykode har styrket finansieringen gjennom en stor rettet emisjon, men rundt 20 prosent potensiell utvanning må inn i verdsettelsen.
• Oljeservice: Ventura er den sterkeste Q2-rapporten, mens Northern Ocean får høyere likviditets- og finansieringsrisiko.
KILDER OG VIKTIG INFORMASJON
Kilder: Pareto Securities, Arctic Securities, DNB Carnegie, SEB, ABG Sundal Collier og SB1 Markets. Rapporten er basert på megler- og analyseoppdateringer jeg har fått lest etter forrige rapport. Eventuelle ulike regnskapsdefinisjoner og kursmål er gjengitt som meglerhusenes egne vurderinger.
Informasjonen er utarbeidet for generell markedsorientering og er ikke investeringsråd, anbefaling om kjøp eller salg av finansielle instrumenter eller en individuell vurdering av risiko og egnethet.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.