

INSIDE OSLO BØRS – MORGENRAPPORT
Fredag 18. september 2026
Rapporten dekker nye markeds-, sektor- og selskapsoppdateringer jeg har fått lest etter gårsdagens morgenrapport og frem til ca. kl. 09:05 CEST fredag 18. september. Zaptec er tatt inn som en særskilt oppfølgingssak etter den nye gjennomgangen av meglerhusenes fundamentale kursmål.
MARKEDSRAPPORT
Wall Street snudde opp igjen – lavere renter og olje gir markedet pusterom, men rentebildet er fortsatt ikke avklart
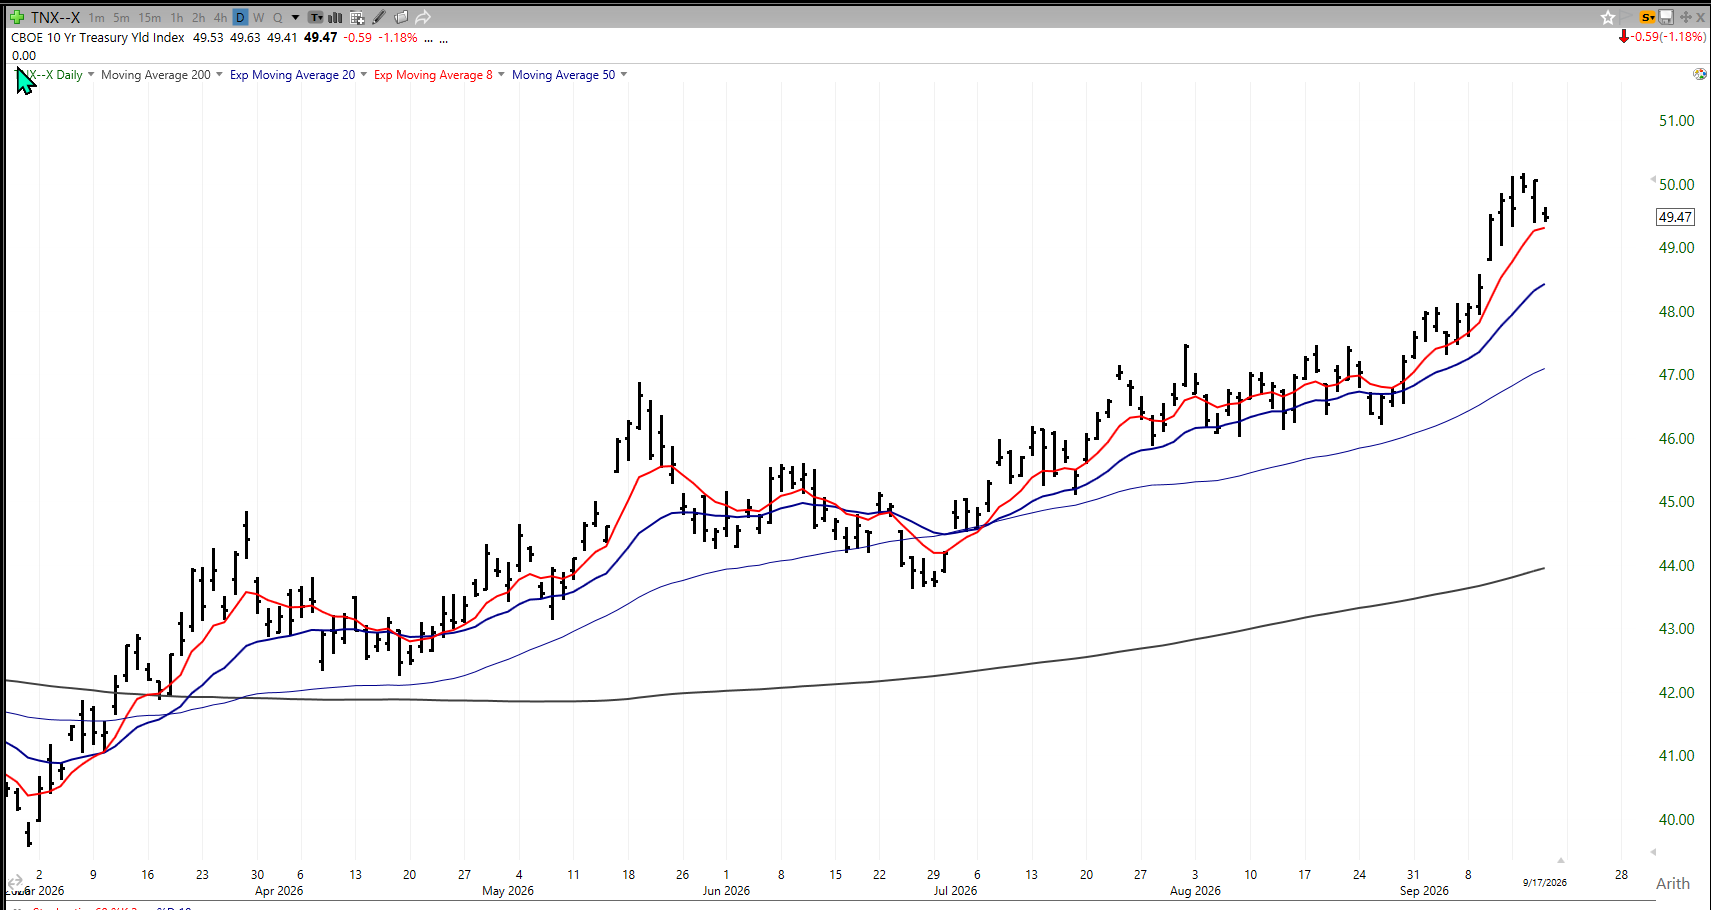
De amerikanske børsene steg markert torsdag, og S&P 500 var opp 1,1 prosent og Nasdaq 1,7 prosent, samtidig som markedsrentene falt og oljeprisen trakk videre ned. Semiconductor-indeksen steg rundt 3,1 prosent, hvilket gir en vesentlig bedre kombinasjon for teknologi og andre lange vekstaksjer enn vi så rett etter Federal Reserves renteheving. Trender å se at 10-åringen faller gjennom 8 dager støtten, men selv om den gjør dette kan den falle videre ned mot 20 dager og likevel ikke ha avklart en trendendring. Ned mot 20 dager vil kun medføre en klassisk korreksjon innenfor en sterk opptrend. Så rentespøkelset vil fortsette å henge med markedene i månedene fremover.
Oppgangen har fortsatt i Asia fredag morgen. Japan, Korea og Taiwan ledes av teknologi og halvledere, mens Bank of Japan som ventet hevet styringsrenten med 25 basispunkter til 1,25 prosent. Yen svekket seg likevel og Nikkei steg nær 2 prosent, fordi rentehevingen i stor grad var priset inn og kommunikasjonen ikke ble oppfattet som mer haukete enn ventet.
Det underliggende rentebildet er likevel ikke avklart. SEB har etter Federal Reserves møte endret prognosen og venter nå ytterligere én amerikansk renteheving i desember. I Norge viste Regionalt Nettverk litt lavere kapasitetsutnyttelse og mindre mangel på arbeidskraft, men aktiviteten holder seg stabil. SEB omtaler rentemøtet 24. september som svært åpent, men heller fortsatt mot en siste økning til 4,50 prosent.
Fredag er samtidig såkalt «triple witching», hvor et stort volum aksje-, indeks- og terminrelaterte derivater forfaller. Det kan gi uvanlig høy omsetning og større utslag mot slutten av den amerikanske handelen uten at slike bevegelser nødvendigvis sier så mye om den underliggende trenden. Det er sjelden jeg har opplevd at triple witching har skapt noen stor frykt.
OLJE & ENERGI
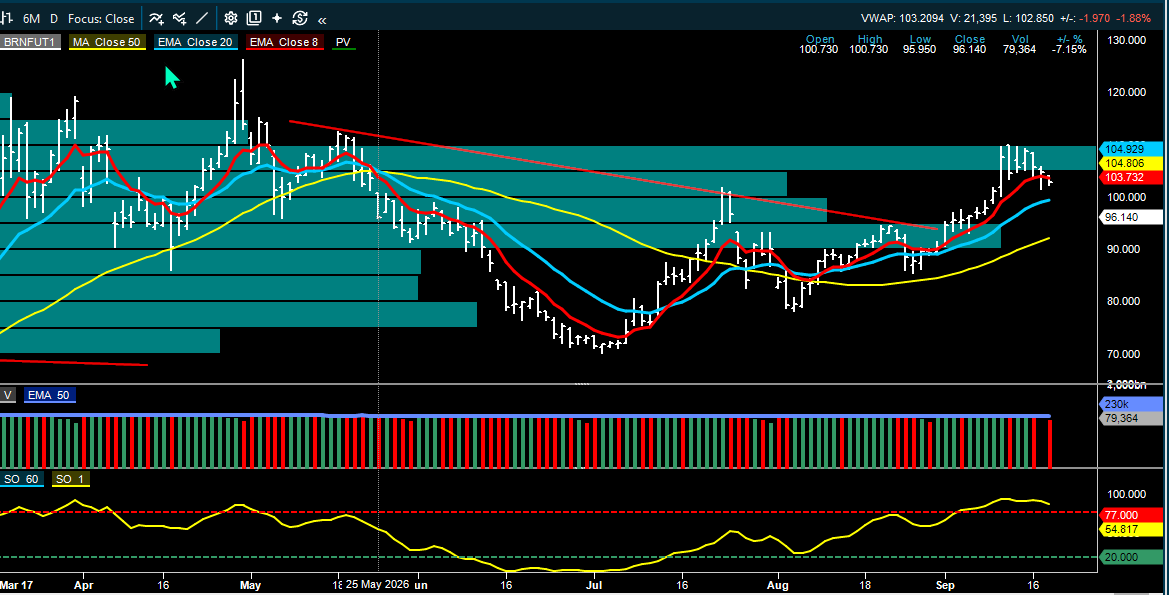
Brent tilbake rundt USD 104 – mindre risikopremie gir lettelse for markedet
Brent ble først handlet ned mot 104 og har falt videre til 102,50 dollar fatet og WTI rundt USD 101. Det er ned fra toppene tidligere i uken og reduserer noe av inflasjonspresset som har bidratt til oppgangen i lange renter. Samtidig viser den fysiske delen av markedet at lavere futurespris ikke betyr at forsyningssituasjonen er normalisert.
Oljeprisen har falt – men markedet har mindre fysisk buffer enn før krigen
ABG peker i sin nye oljeanalyse på at markedet har tilpasset seg konflikten langt raskere enn mange ventet, blant annet gjennom alternative ruter, skip-til-skip-overføringer, militær eskorte og større bruk av lagre. Før krigen gikk rundt 20 mill. fat olje og produkter daglig gjennom Hormuzstredet. Den samlede eksporten fra Gulf-regionen anslås nå til rundt 14–16 mill. fat per dag, mot om lag 24 mill. før krigen, men de faktiske volumene er vanskelige å måle fordi en betydelig del av trafikken ikke fanges opp på vanlig måte.
Det interessante er at selve bufferen samtidig er blitt mindre. ABG viser til at observerte globale oljelagre er redusert med rundt 500 mill. fat siden februar, hvorav om lag 95 mill. fat i august alene. Globale raffinerikjøringer var samtidig rundt 4,2 mill. fat per dag lavere enn året før i august, mens eksporten av diesel og gassolje fra Gulf-regionen og Russland samlet var rundt 1,6 mill. fat per dag lavere enn i februar. Disse regionene sto før konflikten for nær 45 prosent av verdens sjøbårne dieselhandel.
Det betyr ikke at oljeprisen må bli liggende permanent over USD 100 siden høye priser vil over tid dempe etterspørselen og utløse mer tilbud og nye transportløsninger. Men markedet har fått en påminnelse om at produksjonskapasitet på papiret ikke er det samme som olje som faktisk kan raffineres, transporteres og leveres. Derfor kan en del av risikopremien bli igjen også dersom konflikten avtar.
Borr Drilling – nye midlertidige Saudi-suspensjoner svekker jackup-sentimentet
Saudi Aramco skal ifølge S&P ha kontaktet flere riggselskaper om midlertidig suspensjon av opptil ti jackups. Suspensjonene knyttes til den regionale konflikten og redusert behov for produksjon når Saudi-Arabias alternative eksportkapasitet er begrenset. ABG omtaler dette som negativt for jackup-markedet på kort sikt, men understreker at Borr Drilling har begrenset direkte eksponering med bare Arabia III på kontrakt med Saudi Aramco.
Samtidig har Khafji Joint Operations kommet med et femårig anbud på to jackups i Al Khafji-feltet. Det gir et positivt motstykke og viser at etterspørselen ikke har forsvunnet helt. ABGs vurdering er derfor at Saudi-suspensjonene først og fremst er et kortsiktig tilbakeslag for sentimentet, ikke et strukturelt brudd i jackup-markedet.
Aker BP – Lundin-familien selger aksjer for rundt 5 mrd. kroner
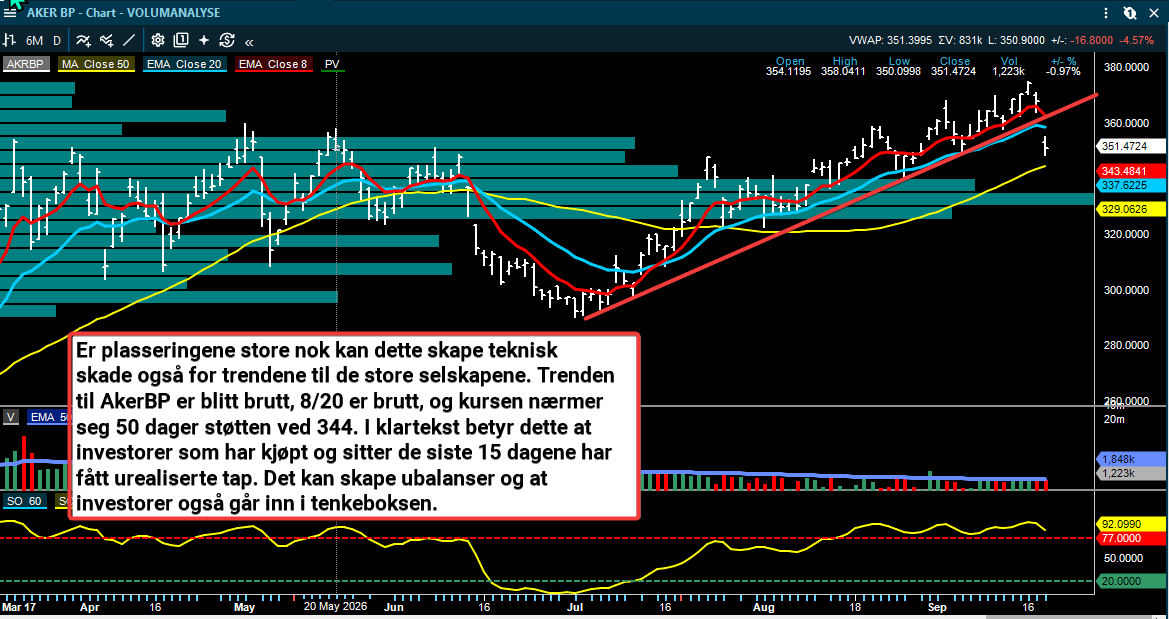
Som nevnt i gårsdagens selskapsrapport har Nemesia, Lundin-familiens investeringsselskap, har solgt 14 millioner Aker BP-aksjer til 353 kroner per aksje, tilsvarende rundt 5 mrd. kroner. Salget ble gjort med om lag 4 prosent rabatt til torsdagens sluttkurs. Etter transaksjonen sitter Nemesia igjen med 70 millioner aksjer, rundt 11 prosent av selskapet, og har inngått en lock-up på 90 dager.
SEB peker på at den relativt korte lock-up-perioden kan gjøre at markedet ser deler av den gjenværende posten som et mulig overheng. Dette er først og fremst et eier- og flytspørsmål; det endrer ikke de operative forutsetningene i Aker BP, men kan påvirke kursdynamikken på kort sikt.
• ExxonMobil forventer i sin 2026 Global Outlook at global oljeetterspørsel fortsatt ligger rundt 105 mill. fat per dag i 2050.
• Petrobras har sikret åtte leteblokker utenfor Elfenbenskysten. SEB påpeker at TGS har seismikkdata som delvis dekker flere av blokkene.
SHIPPING & TANK
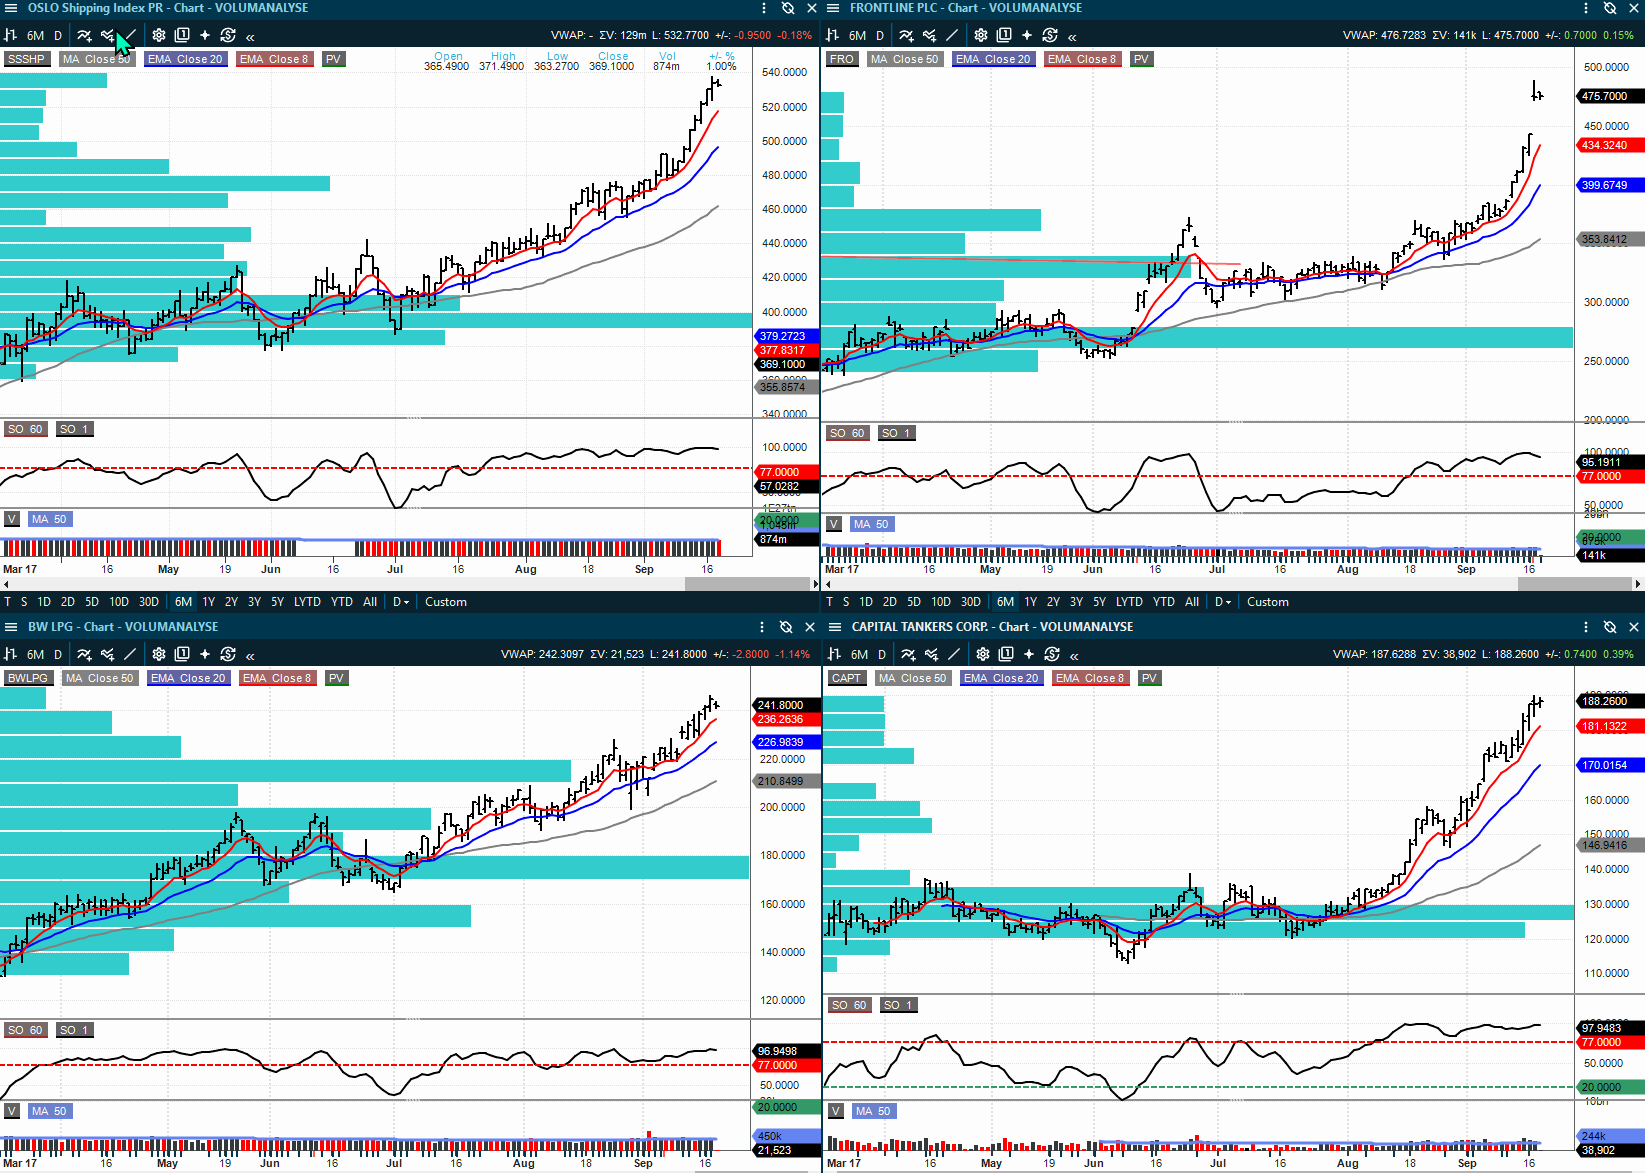
Tankmarkedet holder seg på historisk høye nivåer – men forskjellene mellom rutene er enorme
VLCC-ratene holder seg på nivåer som fortsatt er historiske og SEB viser fredag til rundt USD 388.000 per dag fra US Gulf til Kina og rundt USD 525.000 fra Vest-Afrika til Kina. Utenfor Hormuz ligger faktiske Oman-laster rundt USD 700–800.000 per dag, mens den teoretiske Middle East Gulf–Asia-raten er rundt USD 1,2 mill. per dag. Forskjellen er viktig fordi de børsnoterte rederiene i praksis må forholde seg til hvilke ruter som faktisk er tilgjengelige.
Produkttank kan bli neste del av markedet som strammes til
Arctic har kommet med en full tank oppdatering hvor hovedpoenget er at de ekstreme crude-ratene etter hvert kan smitte over på produkttank. Den effektive produkttank flåten som faktisk frakter raffinerte produkter er redusert med 5,3 prosent siden første kvartal, blant annet fordi flere LR2-skip har gått over i crude-markedet.
Samtidig har verdsettelsen mellom skipstypene kommet langt ut av historisk balanse. En fem år gammel MR er nå verdt rundt 30 prosent av en VLCC, mot et historisk gjennomsnitt på rundt 39 prosent. Dersom forholdet skulle normaliseres fullt ut, tilsvarer det isolert sett rundt 29 prosent høyere MR-verdier. Arctic mener ikke at dagens ekstreme tank-rater nødvendigvis blir kopiert over til produkter, men at avstanden er blitt for stor.
Arctic løfter derfor sitt 2027-estimat for en konvensjonell MR med 49 prosent til USD 35.000 per dag. For en moderne MR med scrubber tilsvarer det rundt USD 42.000 per dag. Ser man bort fra LR2-skipene, er ordreboken i produkttank rundt 15,3 prosent og flåteveksten ventes å falle fra rundt 4,0 prosent i 2027 til bare 0,6 prosent i 2028. Det gir et bedre tilbudsbilde enn overskriften på den samlede ordreboken kan indikere.
Kina kan også bidra mer på etterspørselssiden. SEB viser til at kinesisk eksport av raffinerte oljeprodukter steg 12,7 prosent fra året før i august. Blended MR-rater har den siste måneden steget fra midten av USD 20.000-tallet til rundt USD 46.400 per dag, hovedsakelig drevet av Asia. Det er foreløpig tank som har fått de mest ekstreme utslagene, men produkttank begynner å vise den samme retningen.
SEB illustrerer samtidig hvor voldsom inntjeningen i tank kan bli dersom dagens spotrater varer: brukt mekanisk på Frontlines 2027-flåte tilsvarer dagens spotnivåer rundt USD 34,5 i løpende EPS. Dette er ikke et 2027-estimat, men viser hvor stor resultatfølsomheten er når ratene beveger seg flere hundre tusen dollar per dag.
Pareto beskriver stemningen fra energikonferansen denne uken som svært sterk, men samtidig preget av spørsmålet om hvor lenge dagens eksepsjonelle rater kan vare. Tankrederiene har fokus på utbytter og muligheten for å sikre noe kontraktsdekning på høye nivåer inn i 2027 og 2028.
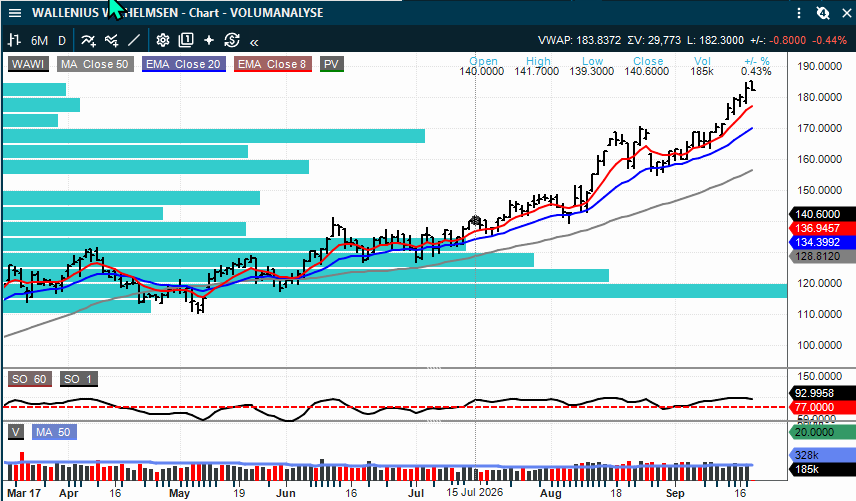
I bilfrakt er Kina fortsatt hovedtemaet. EU ønsker at Kina frivillig begrenser eksporten av hybridbiler til Europa, mens BYD samtidig planlegger mer lokal produksjon i Europa. ABG mener lokal produksjon er den viktigste langsiktige risikoen for bilfrakt, men forventer fortsatt et underskudd på kapasitet i markedet gjennom 2028. Pareto beskriver både Wallenius Wilhelmsen og Höegh Autoliners som positive til 2027, mens MPC Container Ships fortsatt får svært gode rater ved fremtidig kontrahering.
For LPG ligger VLGC-ratene fortsatt svært høyt, rundt USD 196.000 per dag, selv om de falt noe torsdag. Pareto trekker frem at BW LPG ser deler av dagens handelsmønster som mer strukturelt, mens LNG-rederiene er mer forsiktige på grunn av en større ordrebok.
SELSKAPSKOMMENTARER – HOVEDSAKER
Smartoptics – etterspørselen vokser raskere enn tilgangen på komponenter
ABG venter et nytt sterkt kvartal for Smartoptics og løfter EBIT-estimatene for 2026 og 2027 med rundt 6 prosent. Meglerhuset estimerer Q3-inntekter på USD 31 mill., opp 62 prosent fra året før. Selskapet gikk inn i andre halvår med book-to-bill klart over 1,0 og en ordrebok som gir god synlighet.
Flaskehalsen er nå komponenttilgang snarere enn etterspørsel. ABG løfter 2026-omsetningen til USD 116 mill., tilsvarende 54 prosent vekst, og venter ytterligere 27 prosent vekst i 2027. Kjøpsanbefalingen og kursmålet på 65 kroner opprettholdes.
Appear – ABG venter ny nedjustering av 2026-guidingen
ABG mener Appear sannsynligvis må kutte 2026-guidingen på nytt etter et svakt andre kvartal og krevende sammenligningstall. Meglerhuset reduserer EBITDAC-estimatene med 24 prosent for 2026 og 21 prosent for 2027, og venter 2026-omsetning på 816 mill. kroner mot selskapets guiding på 880–920 mill.
Det langsiktige synet er fortsatt positivt, fordi produktkvaliteten og posisjonen hos Tier 1-kunder vurderes som intakt. Utfordringen er en svakere distributørstruktur i EMEA og APAC og stor avhengighet av enkelte store kontrakter. ABG står med Kjøp og kursmål 70 kroner, men understreker samtidig at tilliten til estimatene må bygges opp igjen gjennom nye leveranser.
INSIDE OSLO BØRS – APPEAR - TEKNISK KOMMENTAR
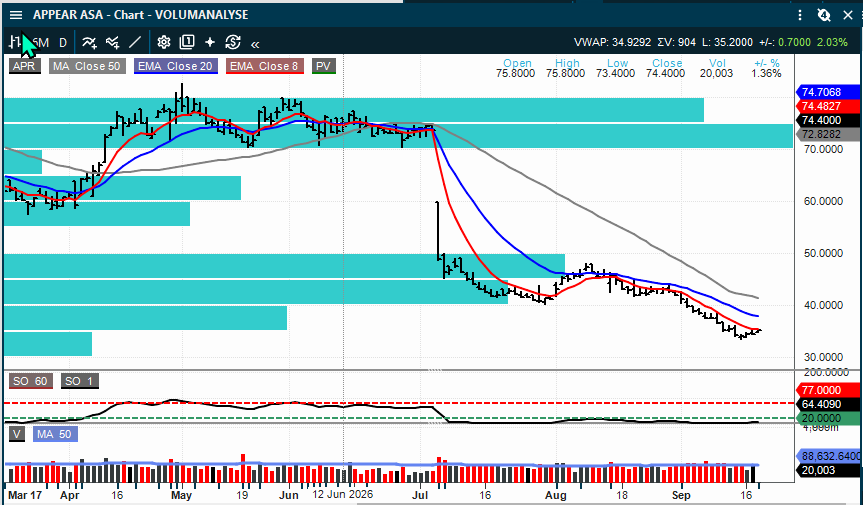
Appear gikk først sidelengs siden toppen i mai til det kraftige kursdroppet i juli, som følge av de svake tallene. Deretter har kursen ikke hatt noen nye impulser slik at kursen har trendet ned siden. Kursen har ligget under 8 dager, hvilket indikerer at det har vært et steady selgerpress. Jobbet seg litt opp mot 8 dager nå i det siste, men det er for tidlig å si om dette er støy eller noen endring i mønsteret siden den har falt en del. Uansett er ingen av de tekniske modellene understøttende og aksjen er en svak nedtrendsaksje.
NRC Group – DNB Carnegie nedgraderer til Selg
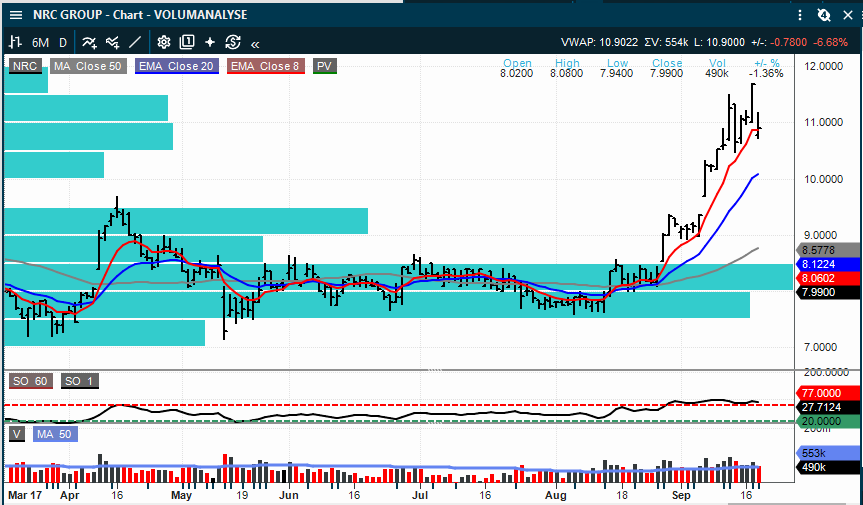
DNB Carnegie nedgraderer NRC Group fra Hold til Selg, men løfter kursmålet fra 8,40 til 10 kroner. Begrunnelsen er at kursoppgangen har priset inn en marginbedring som meglerhuset mener ennå ikke er synlig i ordreboken eller ordreinngangen.
I Norge var book-to-bill bare 0,3x i andre kvartal og ordreboken falt 33 prosent fra året før. DNB anslår et ordregap på rundt 1 mrd. kroner mot sitt omsetningsestimat for 2026. I tillegg gir en sterkere norsk krone mot euro og svenske kroner motvind fordi rundt 70 prosent av omsetningen kommer utenfor Norge.
INSIDE OSLO BØRS – SMARTOPTICS – TEKNISK KOMMENTAR
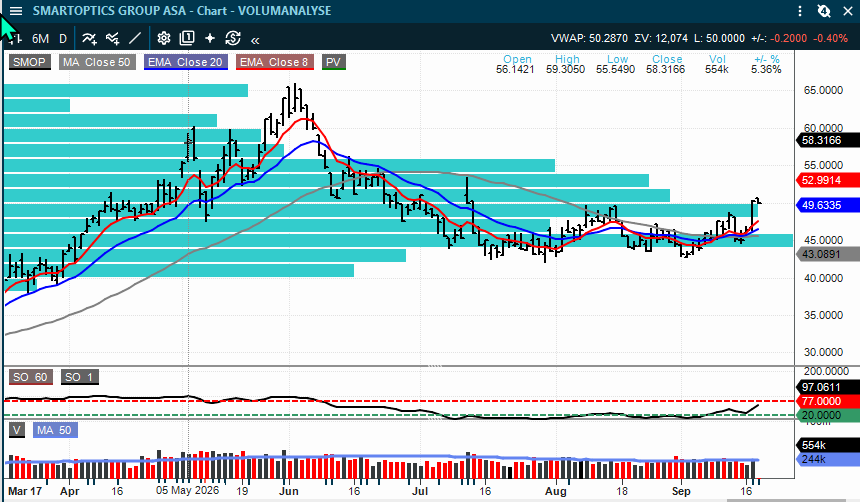
Kursen har ligget i en meget sterk kortsiktig opptrend, som trolig ble avsluttet med den siste akselerasjonen torsdag, hvor den sluttet på dagens høyeste. Salgsanbefalingen til DNB kan ha kastet kaldt vann på investorer og på et generelt teknisk grunnlag kan slike brå korreksjoner, som er større enn det man har sett ut ifra mønsteret til den siste kortsiktige trenden, betraktes dette som et kortsiktig toppsignal.
Om dette også gjelder for Smartoptics er foreløpig ikke bekreftet, men ifølge klassisk teknisk teori er muligheten tilstede. Slike uventede kursfall øker risikoen for at dette kan konvertere momentumet over til gevinstsikring og en korreksjonsfase.
Paratus Energy – mulig ny Petrobras-kontrakt gir en oppside som ikke ligger i estimatene
Petrobras har publisert deler av resultatet fra sin pågående PLSV-anbudsrunde. Paratus/Seagems' Neptune ser ut til å være tildelt en fireårig kontrakt fra midten av 2028 til en dagrate på USD 297.000. DNB Carnegie anslår at dette kan gi Paratus USD 10–15 mill. i årlig bidrag på 50-prosentbasis.
Det tilsvarer om lag 0,60–0,90 kroner per aksje per år og totalt 2,3–3,5 kroner per aksje over fireårsperioden, ifølge DNB. Bidraget ligger ikke i DNBs estimater eller, etter meglerhusets vurdering, i konsensus. DNB står med Kjøp og kursmål 65 kroner.
INSIDE OSLO BØRS – PARATUS – TEKNISK KOMMENTAR
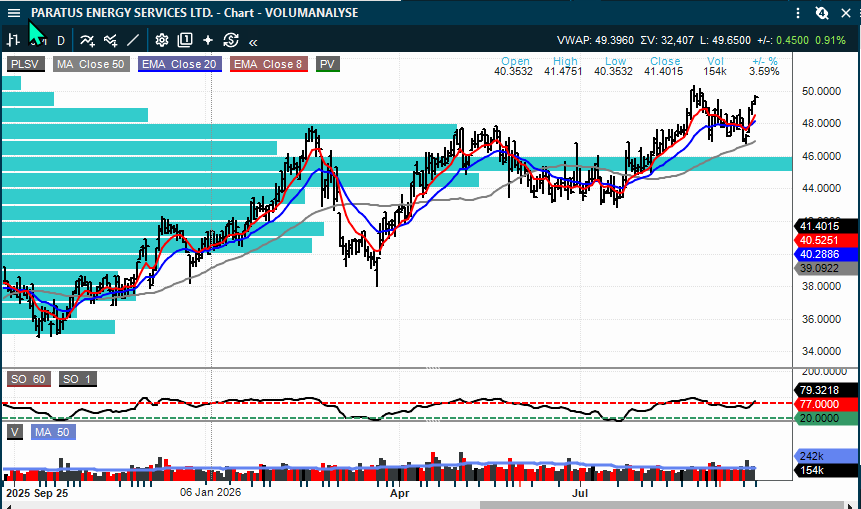
Paratus befinner seg i en sterk trend, hvor det har vært god balanse mellom oppganger og korreksjoner, selv om den i mars var i overkant kraftig. Juli korreksjonen har vært normal og kursen fikk en nedtur i august, men 50 dager støtten hold, hvilket også etablerte en høyere bunn. Kursen har steget en del slik at dynamikken kan endre seg mellom samspillet mellom kjøperne og selgerne når kursen kommer nærmere og nærmere fair value.
Det utløses et objektivt PF kjøpssignal ved 52, hvor det indikative kursmålet er opp mot 58. Trendmodellen ligger allerede et kjøpssignal samtidig som taktisk trendindikator det samme med 85 og trender. Siden forrige topp er 50.36 må kursen først over dette nivået for å signalisere villighet til brudd av forrige topp.
Aker – høyere GPU-priser er positivt for Nscale
ABGs salgsdesk viser til at Nebius skal øke prisene på GPU-kapasitet med rundt 20 prosent per GPU-time fra 1. oktober. Det tolkes som et tegn på fortsatt svært høy etterspørsel etter regnekraft og økt prisingsevne hos såkalte neocloud-aktører.
For Aker er dette interessant gjennom Nscale. Nscale har foreløpig begrenset aktiv GPU-kapasitet, men skal bygge denne kraftig opp de neste 18 månedene. Dersom høyere priser på GPU-timer vedvarer samtidig som Nscale får mer kapasitet i drift, styrker det økonomien i allerede innkjøpte GPU-er og kan løfte avkastningen på nye investeringer. Dette er foreløpig en positiv read-through, ikke en ny fundamental verdsettelse av Aker.
INSIDE OSLO BØRS – AKER – TEKNISK KOMMENTAR
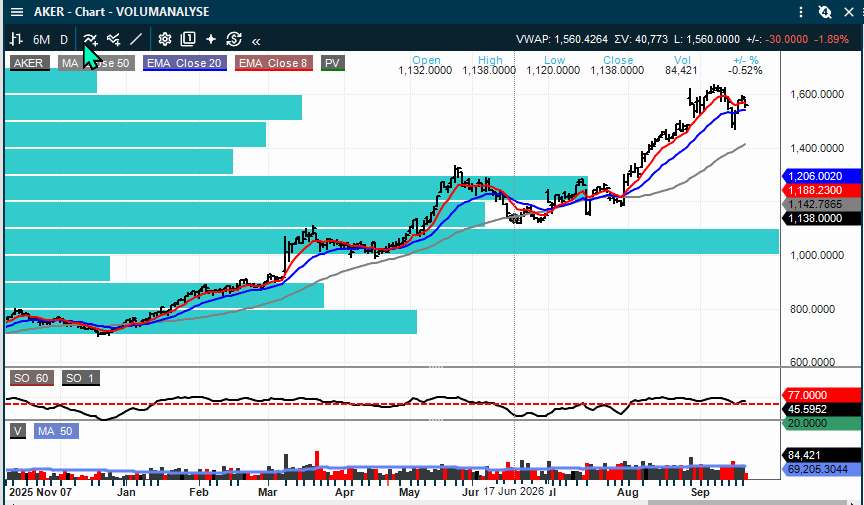
Kursen til Aker viser allerede tegn på et redusert oppsidemomentum og dette kan komme inn under tradisjonell teknisk teori om at den første dippen etter et kraftig løft vil bli kjøpt av etternølerne, men at disse ikke er sterke nok til å ta den videre forbi toppen. Det kan i mange tilfeller på et generelt grunnlag, etablere en lavere topp og videre konsolidering. Skulle Aker på ny falle under 20 dager har selgerne tatt over kontrollen samtidig som kjøpersiden er antatt svakere hvilket kan øke nedsiden rent teoretisk til 50 dager støtten nede ved 1400-nivået.
Zaptec – ABG ser Q3 over konsensus og løfter kursmålet til 70 kroner
ABGs Q3-preview fra 6. september er fortsatt den ferskeste detaljerte oppdateringen jeg har funnet. ABG venter Q3-omsetning på 498 mill. kroner, opp 35 prosent fra året før og rundt 4 prosent over konsensus. EBIT ventes på 41 mill. kroner, 16 prosent over konsensus.
ABG mener fjerde kvartal kan bli enda sterkere, med omsetning rundt 600 mill. kroner og EBIT på 74 mill. kroner. Zaptec gikk inn i andre halvår med en ordrebok over 1,1 mrd. kroner, samtidig som elbilsalget har akselerert i flere europeiske markeder. I den siste gjennomgangen av fundamentale kursmål ligger ABG høyest med 70 kroner, fulgt av Stifel på 62 kroner, Pareto Securities på 60 kroner og Clarksons på 58 kroner. ABGs analyse fra 6. september er den ferskeste av disse og løftet kursmålet fra 65 til 70 kroner.
INSIDE OSLO BØRS – ZAPTEC – TEKNISK KOMMENTAR
Det tekniske har vi allerede kommentert flere ganger, men kan oppsummert si at trendmodellen befinner seg i kjøpssignal, det samme gjør Taktisk trendindikator på 94 og PF kjøpssignalet ved 57.95 blir bekreftet gitt kursen klarer å slutte over 60. Det tekniske er sterkt, men det er stor sprik blant kursmålene til meglerhusene, hvilket også kan skape tautrekking jo lenger oppover kursen kommer.
SJØMAT
Lakseprisen ventes opp til rundt 67 kroner kiloen neste uke
SEB venter en spotpris på rundt 67 kroner kiloen neste uke, opp rundt 2 kroner fra denne uken. Det mest interessante er forskjellen mellom størrelsesklassene. ABGs markedskontakter indikerer priser rundt 63 kroner kiloen for 3–4 kg fisk, mens fisk over 6 kg kan oppnå 85–90 kroner kiloen. Knapphet på stor fisk kombinert med høy etterspørsel fra Kina og Sør-Korea foran Golden Week forklarer mye av premien.
SEB anslår at spotprisen for tredje kvartal ender rundt 67 kroner kiloen, noe høyere enn meglerhusets eget kvartalsestimat på 65 kroner. ABG ligger noe lavere på selve uke estimatet, 65–66 kroner, men begge peker på samme underliggende forhold: markedet har mye småfisk og knapphet på stor fisk. ABG har også fått den første rapporten denne sesongen om string jellyfish ved ett anlegg på Vestlandet, men én observasjon er for lite til å trekke noen bred konklusjon.
KURSMÅL OG ANBEFALINGSENDRINGER
Smartoptics
ABG Sundal Collier · 18. sep.
Kjøp
NOK 65
Appear
ABG Sundal Collier · 18. sep.
Kjøp
NOK 70
NRC Group
DNB Carnegie · 17. sep.
Selg (fra Hold)
NOK 10 (fra 8,40)
Paratus Energy
DNB Carnegie · 17. sep.
Kjøp
NOK 65
Zaptec
ABG Sundal Collier · 6. sep.
Kjøp
NOK 70 (fra 65)
Zaptec
Pareto Securities · 19. aug.
Kjøp
NOK 60
Zaptec
Stifel · 9. juni
Kjøp
NOK 62
Zaptec
Clarksons · 11. aug.
Kjøp
NOK 58
Zaptec-kursmålene er siste identifiserte fundamentale mål i vår gjennomgang. ABG er den ferskeste oppdateringen; de øvrige er tatt med for å vise spennvidden mellom meglerhusene.
ETTER ÅPNING
Markedet er preget av selgere denne fredagen. Det er kun NHY, FRO, NOD, KMAR og TOM som stiger mellom 0.6-0.1 %. Fisk er preget av selgere og rent teknisk står fisk på viktige støttenivåer og bryter aksjene videre ned til uken kan det komme inn et økt nedsidemomentum. Både Salmar og Mowi har doble topper, hvilket indikerer at kjøperne var ikke sterke nok den siste gangen til å løfte de videre. Selgere i olje og det at en større institusjonell selger i AkerBP har valgt å redusere kraftig kan sørge for at flere forvaltere går gjennom sine regneark og tar sine vurderinger. Men det kan være et viktig signal for en allerede strukket sektor. Stort sett selgere i shipping i dag, drøyer litt med kapitalflyt rapporten for å få med amerikanerne når de står opp. Blandet i forsvar og det skjer lite blant Mid- og Small caps i dag. Stort sett selgere, men på lavt momentum. NRC er aksjen med kraftigst kursfall i dag. Finner få andre som stiger på et tiltakende volum foreløpig.
KILDER
SEB, ABG Sundal Collier, DNB Carnegie, Pareto Securities og Arctic Securities. Kursmål og anbefalinger i rapporten er meglerhusenes vurderinger, ikke anbefalinger fra Inside Oslo Børs.
DISCLAIMER
Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning