

INSIDE OSLO BØRS – MORGENRAPPORT
Fredag 25. september 2026
MARKEDSRAPPORT
10 åringen i USA har brutt opp mot 5,2 prosent – men aksjemarkedet følger ikke med obligasjonene ned
Det viktigste som har skjedd siden gårsdagens rapport er ikke i aksjemarkedet, men i obligasjoner. Den amerikanske tiårsrenten var torsdag oppe i 5,23 prosent og ligger fredag morgen rundt 5,19 prosent, mens 30-åringen har vært nær 5,50 prosent. Markedet priser nå omtrent 70 prosent sannsynlighet for en ny renteøkning fra Federal Reserve allerede neste måned, mot rundt 50 prosent tidligere i uken.
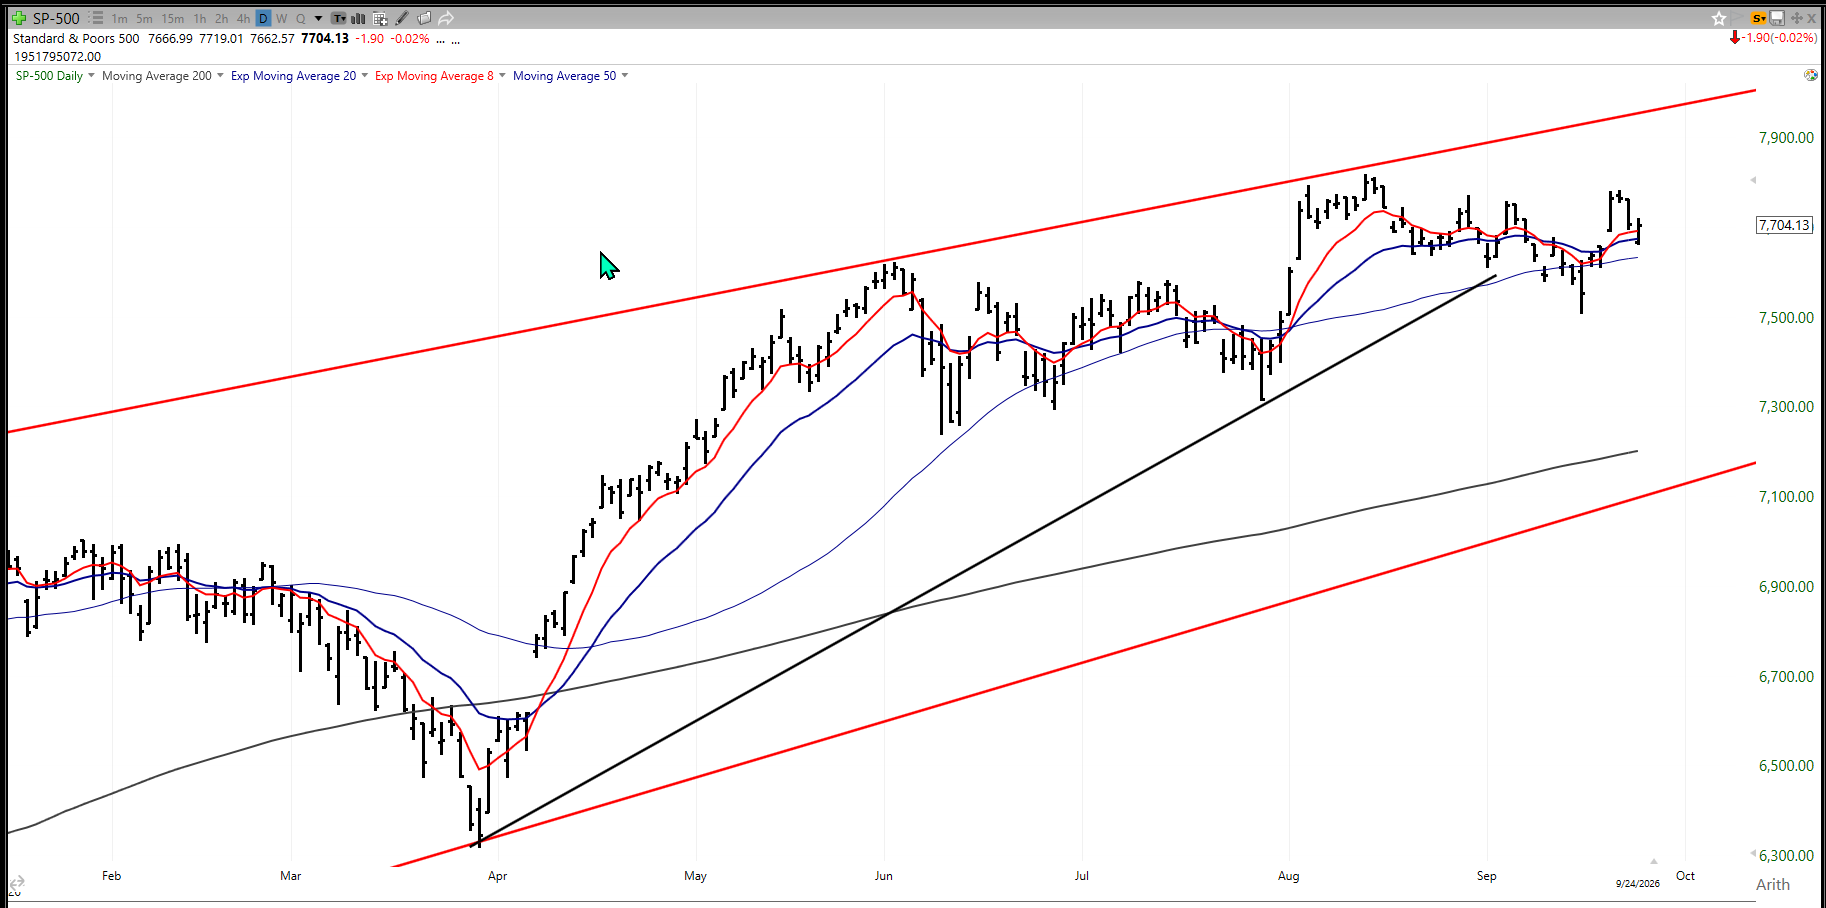
Det spesielle er at aksjemarkedet foreløpig har absorbert dette overraskende godt, med S&P 500 omtrent uendret torsdag, Nasdaq var også marginalt negativ og Russell 2000 som er den mest rentesensitive falt bare svakt. Det betyr ikke at renteoppgangen er et fremtidig problem, men det viser at kjøperne i de store amerikanske indeksene fortsatt er villige til å absorbere et langt strammere diskonteringsrente enn for bare noen få dager siden.
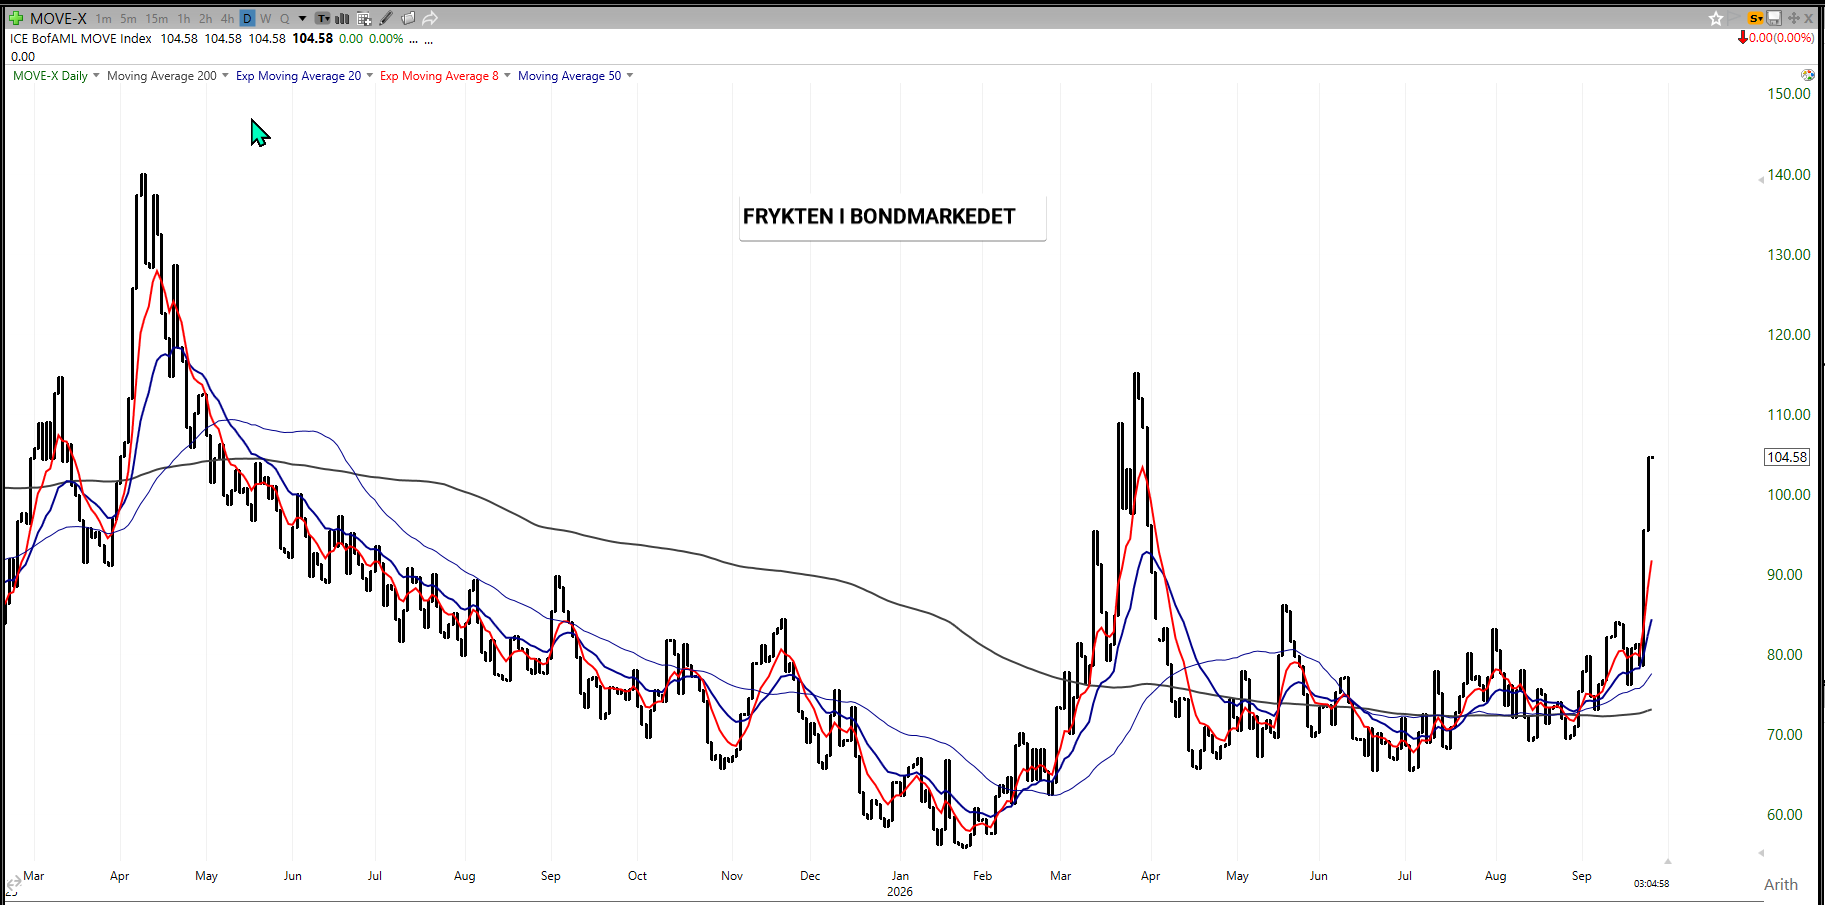
Tiårsrenten nå har brutt opp av en tre år lang konsolidering samtidig som MOVE-indeksen, som måler volatiliteten/frykten i obligasjonsmarkedet, har steget kraftig. Det er etter min vurdering viktigere enn å se på selve 5-prosentnivået. En rente på 5,1–5,2 prosent som beveger seg rolig kan markedet gradvis prise inn, mens en rask bevegelse i lange renter tvinger investorer til å justere verdsettelse og risiko på langt kortere tid.
Småselskapene viser allerede denne forskjellen sett mot de store teknologiselskapene, hvor den relative utviklingen mellom Russell 2000 og Nasdaq er blitt svakere i takt med renteoppgangen.
AI holder indeksene oppe – men bredden blir viktigere når selskapenes tilbakekjøp går inn i blackout
Det er fortsatt de store teknologi- og AI-selskapene som gjør mesteparten av jobben på Wall Street. Samtidig kommer markedet inn i en periode hvor en stadig større del av S&P 500-selskapene ikke kan kjøpe egne aksjer før kvartalsrapportene. Goldman viser at om lag 64 prosent av S&P 500-selskapene allerede var i blackout 21. september, og andelen kan nærme seg 85 prosent mot helgen.
Og dette betyr at markedet mister en stor og prisuavhengig kjøper akkurat samtidig som obligasjonsvolatiliteten øker. Derfor blir bredden og utviklingen utenfor de største AI-aksjene viktigere enn om Nasdaq klarer enda en marginal rekord.
Asia er todelt: Japan stiger bredt, mens Hongkong svekkes på høyere globale renter
Asia gir heller ikke noe entydig risk-on-signal fredag morgen. Japan skiller seg positivt ut med Nikkei og TOPIX opp rundt 1,2 prosent, hvor både halvledere og banker bidrar. Det er en bedre sammensetning enn et rent chip-rally, fordi høyere japanske renter samtidig løfter finans. Hongkong faller derimot rundt 1,7 prosent, og Australia er svakere, mens Kina, Taiwan og Sør-Korea var stengt. Brent ligger fortsatt rundt USD 105–106 per fat og dollaren er sterk, slik at kombinasjonen av høy olje, høy amerikansk rente og sterk dollar fortsatt er problematisk for store deler av Asia.
INSIDE OSLO BØRS – OBSERVASJON
Det interessante er at aksjemarkedet foreløpig oppfører seg langt roligere enn rentemarkedet. Det kan bety at investorene fortsatt har stor tro på AI-inntjeningen og den sterke amerikanske økonomien, men forskjellen kan ikke øke ubegrenset. Hvis tiårsrenten etablerer seg over 5,2 prosent samtidig som MOVE fortsetter opp, vil vi måtte følge bredden langt tettere. En Nasdaq som holder seg, samtidig som Small-caps selskaper, finansieringsfølsomme aksjer og stadig flere sektorer svekkes, er et langt mer sårbart marked enn en indeksoppgang hvor det er stor deltakelse. Fortsatt befinner 80 % av selskapene til den bredere NYSE indeksen seg under 40 dager snittet.
RENTER & NORSK MAKRO
Norges Bank hevet til 4,50 prosent – men signaliserer samtidig at terskelen for enda en heving er høy
Norges Bank hevet torsdag styringsrenten med 25 basispunkter til 4,50 prosent, og reverserte dermed de to rentekuttene fra 2025. Selve hevingen var delvis priset inn, men rentebanen ble løftet mer enn mange hadde ventet lenger ut i prognoseperioden. SEB beregner at banen innebærer rundt 25 prosent sannsynlighet for en ny heving i desember og omtrent 40 prosent samlet sannsynlighet innen mars. Samtidig var protokollen tydelig på at beslutningen ikke var opplagt, og flere medlemmer argumenterte for å holde renten uendret for å unngå å stramme økonomien mer enn nødvendig.
Norges Bank sier at renten trolig må holdes høy en stund og at den kan heves videre dersom inflasjonsutsiktene forverres, men SEB tolker kommunikasjonen som at rentetoppen sannsynligvis er nådd. Norges Bank har samtidig løftet sitt anslag for den nøytrale renten til 3,2 prosent fra 3,0 prosent, og rentebanen ligger nå betydelig høyere i 2027–29 enn tidligere. Det betyr at markedet ikke nødvendigvis skal vente mange flere hevinger, men må forholde seg til at normaliseringen nedover kan bli langt tregere.
Høyere for lengre er positivt for bankenes renteinntekter – men konkurransen begrenser hvor mye som faller på bunnlinjen
SB1 Markets peker på at den høyere rentebanen isolert sett er positiv for norske banker i 2027 og 2028, fordi både netto rentemargin og netto renteinntekter kan bli høyere enn tidligere estimert. Det gjelder både DNB og sparebankene. Samtidig er effekten mindre mekanisk enn under innstrammingen i 2021–23, fordi konkurransen om boliglån og innskudd er betydelig hardere og boliglånsmarginene allerede er blitt presset. Et vedvarende høyt rentenivå kan i tillegg dempe kredittveksten hos både husholdninger og bedrifter.
Det mest interessante for Oslo Børs er derfor at renteeffekten blir todelt. Bankene får en mer inntjening dersom rentene holder seg høye, mens eiendom, konsum og andre finansieringsfølsomme selskaper får motsatt effekt. Samtidig betyr den sterke globale renteoppgangen at Norges Bank heller ikke får mye hjelp utenfra. Når den amerikanske tiåringen ligger rundt 5,2 prosent og Riksbanken samtidig har åpnet for nye svenske hevinger, blir en rask norsk rentenedgang enda vanskeligere å prise inn.
INSIDE OSLO BØRS – OBSERVASJON
Det viktigste etter gårsdagens møte er ikke at styringsrenten ble 4,50 prosent, men at markedet må venne seg til et høyere rentegulv. Norges Bank kan godt være ferdig med å heve, men en rentebane som ligger 20–40 basispunkter høyere i 2027–28 betyr at verdsettelsen av rentesensitive aksjer fortsatt må tåle høye diskonteringsrenter. For bankene er dette en støtte, mens resten av markedet må vise at inntjeningen er sterk nok til å kompensere for et høyere avkastningskrav.
OLJE & SHIPPING
Brent holder seg rundt USD 105–106 – mer diplomati, men samtidig nye signaler om at konflikten kan eskalere raskt
Oljeprisen har roet seg noe fredag morgen etter å ha vært over USD 108 i løpet av torsdagen, men Brent holder seg fortsatt rundt USD 105–106 per fat. Det som driver prisen er trolig ikke én enkelt nyhet, men at markedet må prise to helt forskjellige forløp samtidig. Iran har lagt frem en syvdagers plan hvor kamphandlingene skal stanses, amerikanske sanksjoner og blokaden lettes, Hormuz åpnes på dag syv og atomforhandlinger deretter starter. Samtidig har iranske myndigheter gitt USA bare fire–fem dager til å akseptere betingelsene og varslet at konflikten kan utvides dersom det ikke skjer. Det er med andre ord et mer konkret diplomati, men også en kortere tidsfrist som øker risikoen dersom partene ikke nærmer seg hverandre.
ABG peker samtidig på at produktmarkedet fortsatt er stramt, hvor USA eksporterte rekordhøye rundt 1,6 mill. fat diesel per dag i august, hvor omtrent 0,5 mill. gikk til Europa. Energiminister Chris Wright har sagt at et fullstendig eksportforbud er uaktuelt, men kortvarige restriksjoner eller frivillige reduksjoner vurderes fortsatt. Selv en mindre reduksjon i amerikansk dieseltilførsel vil derfor prege et marked hvor russisk eksport allerede er begrenset og leveransene fra Midtøsten er forstyrret. Det forklarer hvorfor Brent-WTI-spreaden har økt til rundt USD 12–13 per fat og hvorfor produkttank har begynt å reagere langt sterkere enn tidligere i måneden.
Råoljetank er fortsatt ekstremt sterkt – men produkttank kommer etter
VLCC-ratene fra US Gulf mot Asia ligger fortsatt over USD 400.000 per dag, mens Suezmax holder seg rundt USD 225–230.000. Samtidig har LR2-ratene steget til rundt USD 250.000 og MR-markedet i Atlanterhavet fortsetter opp. SEB oppgir Baltic MR rundt USD 54.000 per dag, mens ABGs Atlantic-basket ligger lavere fordi metodikken er annerledes, men retningen er den samme: produkttank forbedres. Dette er viktig fordi mye av den sterke shipping-utviklingen hittil har vært drevet av råolje og ineffektivitet rundt Hormuz. Når produkttank også begynner å få bedre rateutvikling, blir inntjeningsbredden i sektoren langt bedre.
Fearnleys siste ratebilde viser samtidig hvor ekstrem forskjellen mellom rutene er blitt. En moderne VLCC fra Midtøsten mot Asia prises teoretisk rundt USD 1,24 mill. per dag, mens Oman–Asia ligger rundt USD 870.000. I LPG ligger moderne US Gulf–Japan rundt USD 199.000 per dag, og Fearnley beskriver fortsatt stram tonnasjetilgang i vest. Disse nivåene kan ikke uten videre legges inn som normaliserte inntjeningsestimater, men de illustrerer hvor stor kontantstrøm som genereres så lenge flåteineffektiviteten og handelsforstyrrelsene vedvarer.
ABG viser samtidig til at amerikansk råoljeeksport falt kraftig forrige uke, fra 4,8 til 3,3 mill. fat per dag. Det er isolert negativt for råoljetank, men amerikanske raffinerikjøringer går normalt ned de neste ukene og kan frigjøre mer olje til eksport igjen. Siden amerikanske laster har vært spesielt viktige etter Iran-krigen – de erstatter kortere Midtøsten-volumer med seilinger som er to til tre ganger mer tonnmil-intensive – blir utviklingen i amerikansk eksport en av de viktigste operative indikatorene for VLCC-markedet de neste ukene.
Qatar øker LNG-trafikken gjennom Hormuz – fortsatt langt under normalen
Qatar har de siste dagene økt LNG-trafikken gjennom Hormuz til det høyeste nivået på mer enn to måneder. Minst fire lastede LNG-skip har forlatt sundet den siste uken og to har gått inn, men trafikken er fortsatt langt under nivået før krigen på rundt tre laster per dag. Dette er et positivt signal for fysisk energitilgang, men ennå ikke en normalisering. For LNG- og gassmarkedet er forskjellen viktig: noen flere transporter reduserer den akutte knappheten, mens en full åpning av Hormuz vil kunne endre hele risikopremien langt raskere.
INSIDE OSLO BØRS – OBSERVASJON
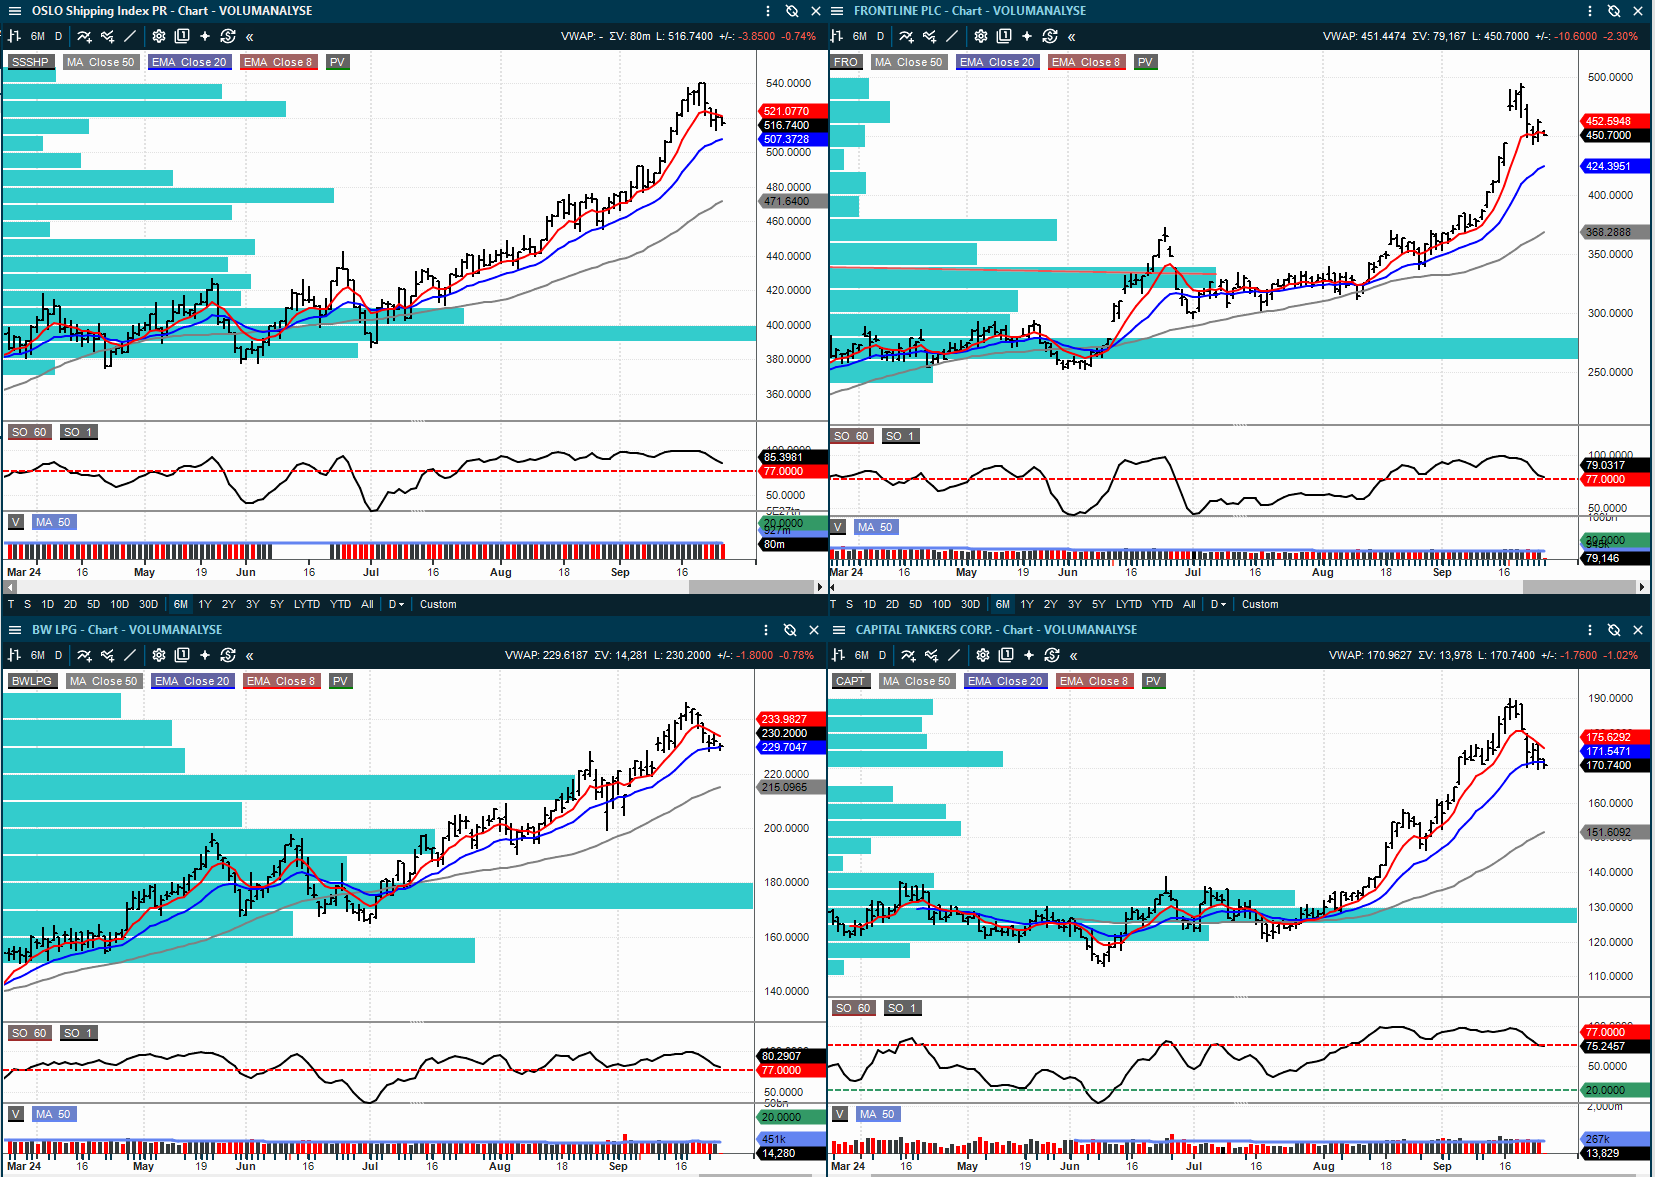
Olje og shipping må fortsatt leses som to sider av samme konflikt. En avtale som faktisk åpner Hormuz vil være klart negativ for deler av råoljetank fordi flåten blir mer effektiv og seilingsmønstrene normaliseres, men den kan samtidig lette inflasjons- og renterisikoen for hele aksjemarkedet. Hvis forhandlingene derimot bryter sammen, kan høyere olje og enda mer ineffektiv transport holde ratene ekstreme, men samtidig gjøre makrobildet dårligere. Det er derfor ikke nok å se at olje- og shippingaksjer tjener mye akkurat nå; varigheten på flaskehalsene er fortsatt den viktigste variabelen.
Equinor
DNB Carnegie
Hold
NOK 420 fra 370
Kursmål kraftig løftet
Aker BP
DNB Carnegie
Hold fra Kjøp
NOK 370 fra 360
Nedgradert
Vår Energi
DNB Carnegie
Selg fra Hold
NOK 46 fra 44
Nedgradert
Norsk Hydro
SEB
Selg
NOK 75 fra 80
Kursmål kuttet
Norsk Hydro
Pareto Securities
Hold
NOK 90 fra 94
Kursmål kuttet
Mowi
DNB Carnegie
Kjøp
NOK 246
Uendret anbefaling
Pexip
Pareto Securities
Kjøp
NOK 100
Uendret
Envipco
Pareto Securities
Kjøp
NOK 92
Ny UK-oppdatering
Envipco
SB1 Markets
Selg
NOK 35
Samme nyhet, motsatt vurdering
Nordic Semiconductor
Arctic Securities
Kjøp
NOK 230
Ny Q3-/produktgjennomgang
Bonheur
ABG Sundal Collier
Kjøp
NOK 387 fra 381
Kursmål løftet
Ventura Offshore
Fearnley Securities
Kjøp
NOK 37
Catarina-forlengelse
Ventura Offshore
Arctic Securities
Kjøp
NOK 45
Sektorsyn gjentatt
Odfjell Drilling
Arctic Securities
Kjøp
NOK 110
Sektorsyn gjentatt
Borregaard
SB1 Markets
Kjøp
NOK 180
Anti-dumping-oppdatering
Yara
SB1 Markets
Nøytral
NOK 480
Fertiliser Weekly – uendret
Tabellen viser de viktigste nye eller oppdaterte meglerhusvurderingene mottatt etter torsdagens morgenrapport. Anbefalinger og kursmål er meglerhusenes vurderinger, ikke anbefalinger fra Inside Oslo Børs.
SELSKAPSOPPDATERINGER – HOVEDSAKER
Equinor, Aker BP og Vår Energi – forskjellig selskapsspesifikk risiko inn mot Q3
DNB Carnegie kommer med tre store norske E&P-oppdateringer, og forskjellen mellom selskapene er mer interessant. Equinor får den klart mest positive estimatrevisjonen. DNB venter justert EBIT på USD 12,4 mrd. i Q3, rundt 14 prosent over Bloomberg-konsensus, drevet av høye europeiske gasspriser, bedre internasjonal produksjon og et godt miljø for MMP og trading. Samtidig nærmer nettogjelden seg null, og DNB mener ekstraordinære utbytter og høyere tilbakekjøp igjen kan komme på agendaen. Meglerhuset modellerer USD 0,80 per aksje i ekstraordinært utbytte i 2027 i tillegg til ordinært utbytte og ser mulighet for at tilbakekjøpene økes fra USD 3 til 5 mrd. Kursmålet løftes kraftig til NOK 420 fra 370, mens Hold beholdes.
Aker BP får en helt annen vurdering. DNB ligger rundt tre prosent under konsensus på Q3-produksjonen og venter om lag 370.000 fat oljeekvivalenter per dag, blant annet fordi Johan Sverdrup ser svakere ut gjennom kvartalet og bidraget fra Skarv-satellittene kommer sent ut i kvartalet. Høy realisert oljepris gjør at EBITDA likevel kan bli rundt åtte prosent over konsensus, men DNB mener selskapet trolig vil prioritere gjeldsreduksjon fremfor ekstraordinære utbytter, samtidig som investeringsrisikoen på de store prosjektene fortsatt er høy. Anbefalingen kuttes derfor fra Kjøp til Hold, mens kursmålet løftes til NOK 370 fra 360.
Vår Energi får den svakeste oppdateringen av de tre. DNB anslår Q3-produksjon rundt 365.000 fat per dag, fem–seks prosent under både selskapets egne forventninger og konsensus, etter planlagt og uplanlagt nedetid på blant annet Balder, Castberg og Ormen Lange. Meglerhuset tror dette kan tvinge frem en liten nedjustering av års prognosen og dermed vekke spørsmål om den langsiktige produksjons- og utbyttekapasiteten. Kontantstrømmen i 2026 er fortsatt svært sterk, men DNB peker på at høy skatt og lavere priser kan redusere fri kontantstrøm kraftig i 2027. Aksjen nedgraderes til Selg fra Hold, mens kursmålet løftes til NOK 46 fra 44 på høyere råvarepriser.
INSIDE OSLO BØRS – OBSERVASJON
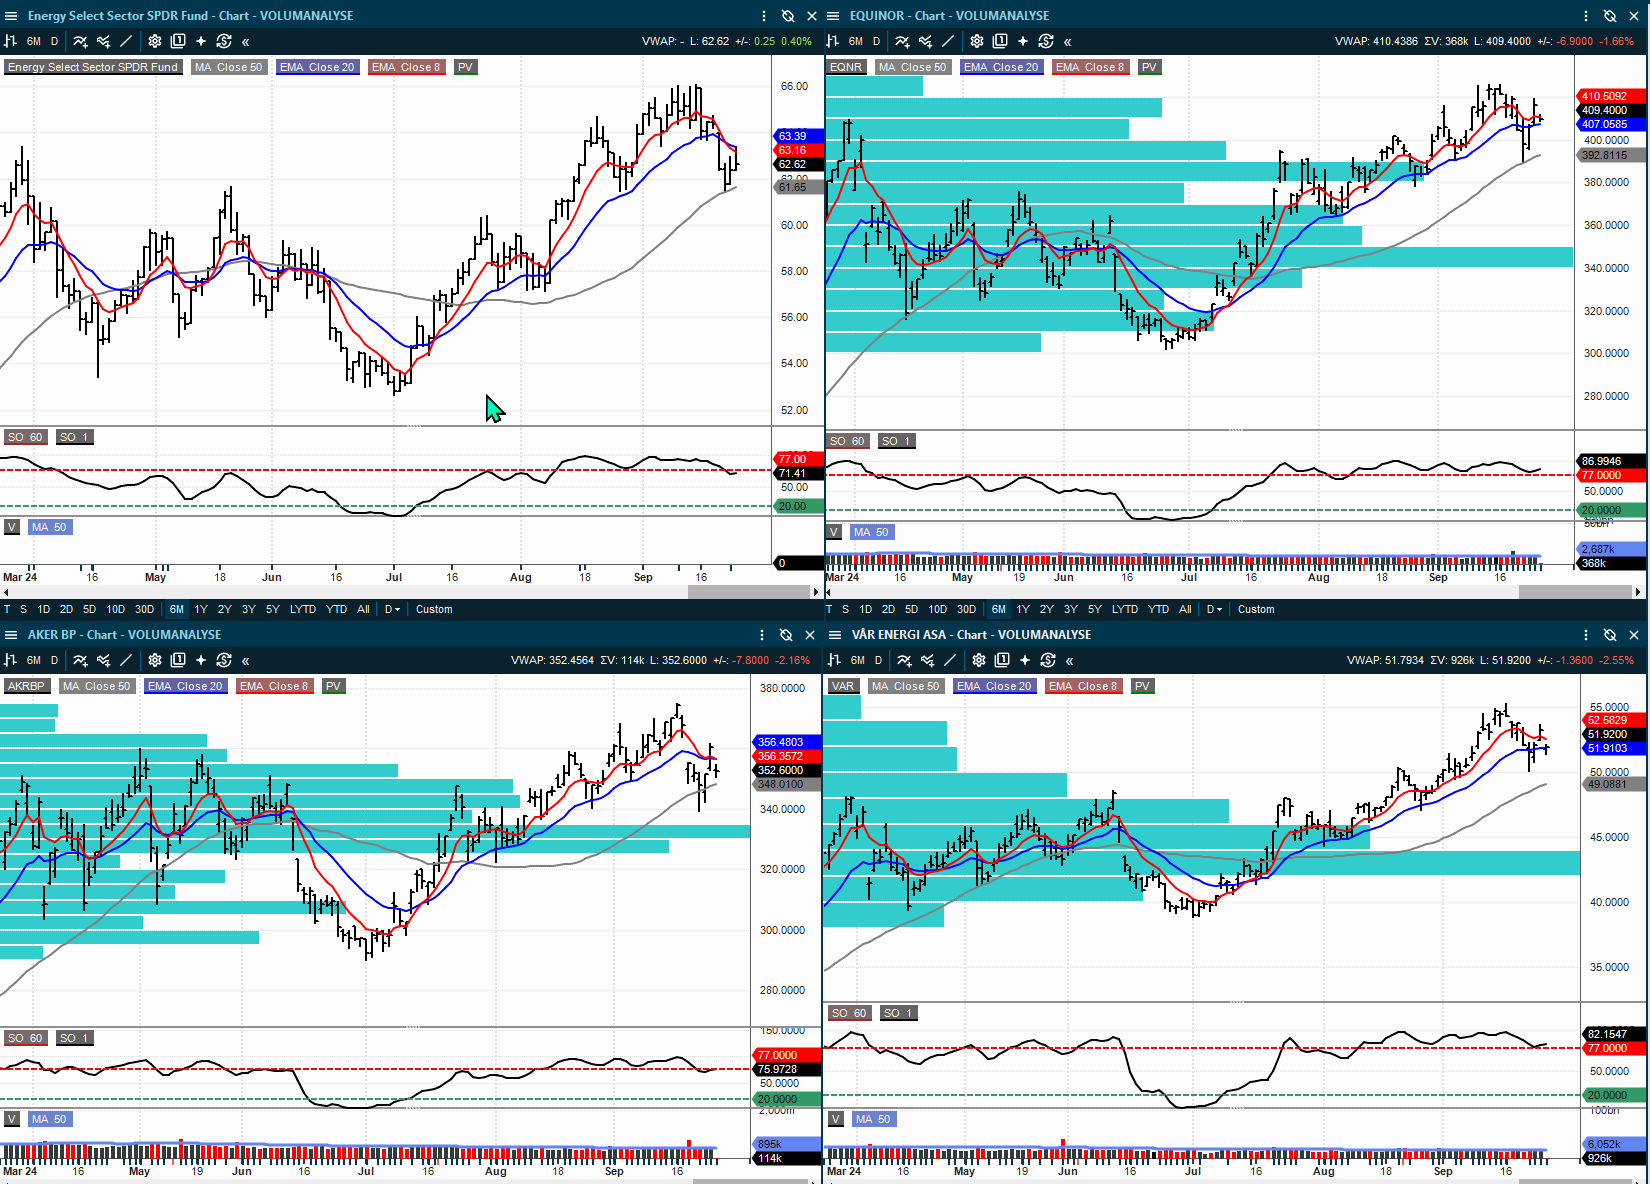
Dette er et godt eksempel på hvorfor høy oljepris ikke automatisk betyr samme risk/reward i alle oljeaksjene. Equinor får en sterkere balanse og større mulighet for ekstraordinær kapitaldistribusjon, mens Aker BP og Vår Energi må besvare flere produksjons- og investeringsspørsmål. Når sektoren samtidig fikk rundt 1,5 mrd. i kapitalinngang torsdag, blir det interessant å se hvor mye som går ut igjen i dag.
Rent teknisk signaliserer chartet at det er flere elementer som samsvarer med at aksjene bygger toppformasjoner. Rekyler blir solgt, stigningstakten er svekket, brudd ut av de kortsiktige trendene og brudd av kortsiktige snitt. Ikke nødvendigvis at nedsiden er så stor, men at de kan gå over i en konsolideringsboks. Men siden momentumet og stigningstakten har avtatt signaliserer dette at det kan bli langt vanskeligere for aksjene å bryte forbi sine topper. Vi har sett at flere av meglerhusene signaliserer at prisingen begynner å bli høy og at mye positivt er priset inn i aksjene.
Norsk Hydro – to meglerhus peker på samme utfordring
Både Pareto og SEB kommer med ny Hydro-analyse, og begge mener markedet undervurderer hvor vanskelig kostnads- og tilbudsbildet kan bli dersom aluminiumsmarkedet normaliseres i 2027. Den kortsiktige balansen i metallmarkedet er fortsatt stram fordi Hormuz-forstyrrelsene støtter europeiske premier, samtidig som alumina har steget, men tilbudssiden utenfor Hormuz bygger seg raskt opp. Kina arbeider seg gjennom produksjonstaket, europeiske smelteverk starter opp igjen og både indonesiske og mellomøstlige prosjekter ligger foran plan. Pareto mener rundt 3 mill. tonn ny kapasitet kan komme i 2027, hvilket krever mer enn tre prosent etterspørselsvekst bare for å unngå overskudd.
Den kortsiktige risikoen ligger i Alunorte. Pareto legger inn rundt USD 80 mill. negativ Q3-effekt fra gassproblemet i Brasil, mens SEB anslår at den løpende kostnadseffekten kan være NOK 4–5 mrd. på årsbasis dersom Hydro må kjøpe dyr LNG i spotmarkedet over tid. SEB ligger derfor nesten fem prosent under konsensus på Q3-EBITDA, kutter kursmålet til NOK 75 fra 80 og beholder Selg. Pareto er mindre negativ, men kutter 2027 EPS med fem prosent og kursmålet til NOK 90 fra 94, og med Hold. Begge analysene peker dermed i samme retning: dagens priser gir fortsatt god inntjening, men aksjen har liten margin for at både energikostnader og aluminium skal bevege seg feil vei samtidig.
INSIDE OSLO BØRS – OBSERVASJON
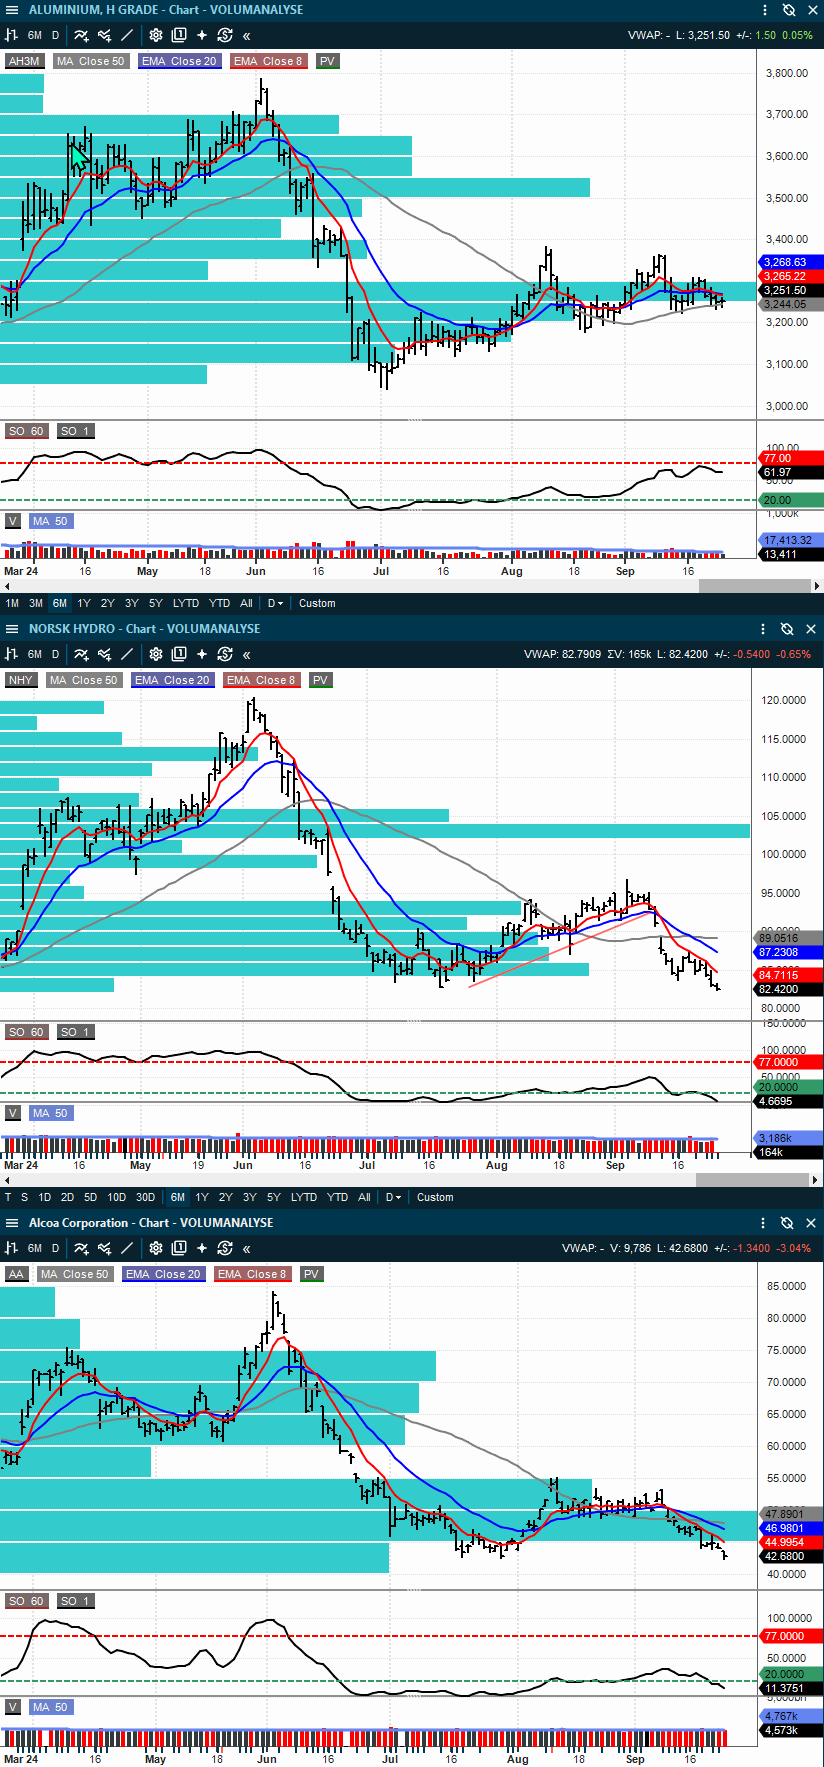
Det tekniske til aluminium går sidelengs, og det siste forsøket på brudd over forrige topp feilet. Det har gitt en lavere topp for både Norsk Hydro og Alcoa. Hydro handles i salgssignaler fra trendmodellen 8/20 dager og Taktisk trendindikator. Kursen har også falt lengre under 50 dager snittet og det kan utløses et nytt PF salgssignal ved kurser under 82, hvor det indikative kursmålet er 75. Alcoa kan vise til de samme salgssignalene samtidig som den utløste et PF salgssignal ved 48.90, hvor kursmålet er 39. Kursen tester nå støtten ved forrige bunn. Hydro og Alcoa kan vise til samme trend, aktive salgssignaler og samtidig som aluminiumsprisen beveger seg sidelengs. Samlet sett ser det tekniske svakt ut.
Mowi – volumet kan bli klart bedre enn selskapets egen guiding
DNB Carnegie anslår operasjonelt EBIT på EUR 202 mill. i Q3, rundt fem prosent over konsensus, og peker særlig på volum. Meglerhusets brønnbåttracker indikerer slaktevolum på rundt 127.500 tonn, omtrent ti prosent over selskapets guiding på 116.000 tonn. Samtidig kom spotprisen inn noe bedre enn DNB tidligere hadde lagt til grunn, selv om margin per kilo fortsatt ventes litt under konsensus. DNB løfter derfor EPS-estimatene for 2026–28 med to–tre prosent og gjentar Kjøp med kursmål NOK 246.
Dette kommer samtidig som lakseprisen for neste uke ventes rundt NOK 68–69 per kilo og store størrelser fortsatt har betydelig premie. Fundamentalt er kombinasjonen av høyere volum og en pris som ikke kollapser under økt slakting positiv. Kapitalflyten torsdag var riktignok negativ i fisk, og sektoren hadde bred kursnedgang, men uten unormalt høyt volum. Det gjør det vanskeligere å lese torsdagens salg som en ny institusjonell trendendring; fredagens reaksjon på Mowi-rapporten kan derfor gi mer informasjon om hvor mye av den fundamentale bedringen markedet allerede har priset inn.
INSIDE OSLO BØRS – OBSERVASJON
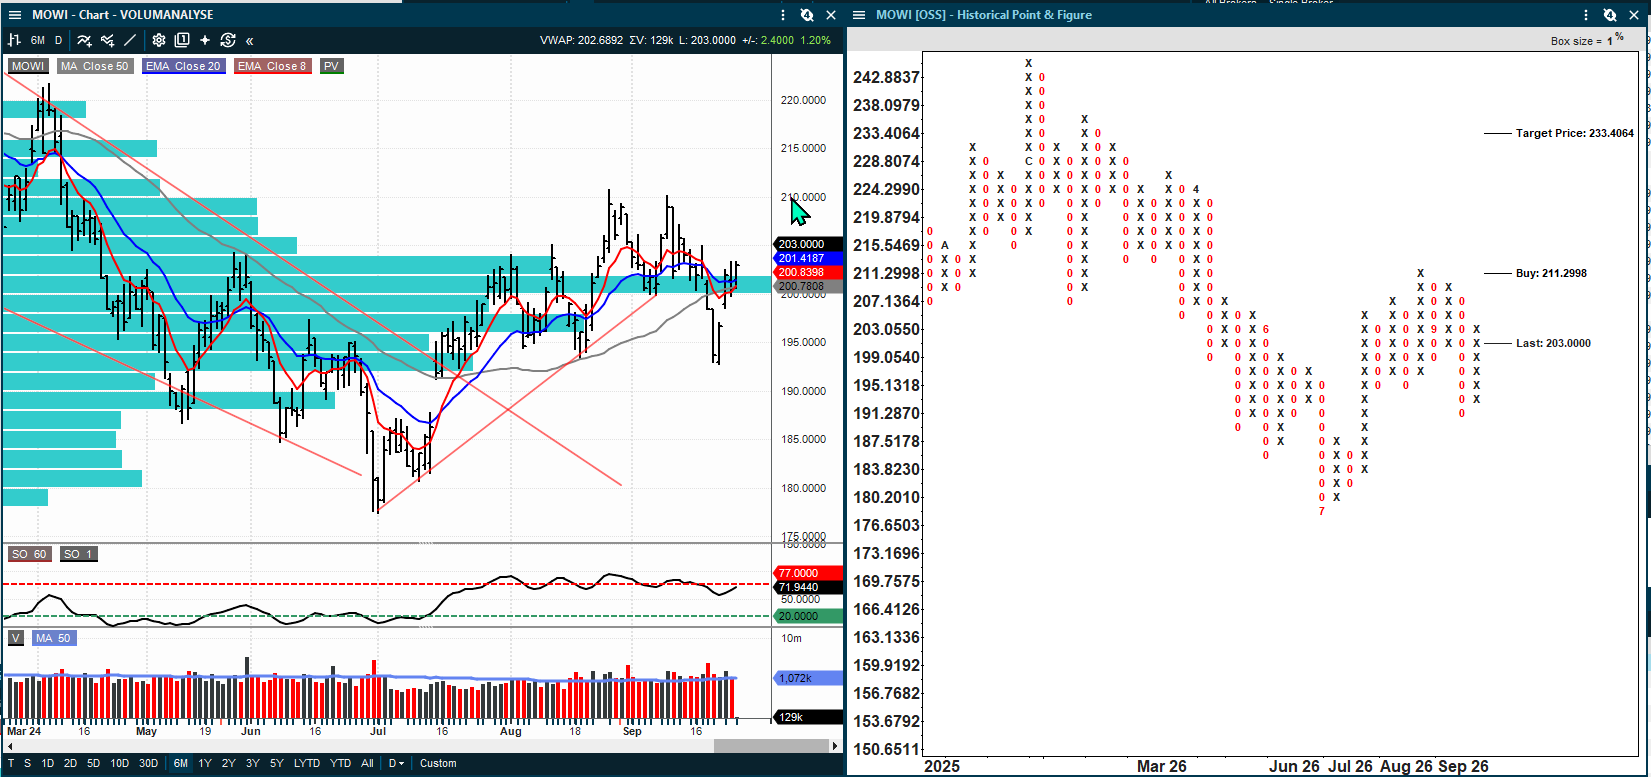
Det er på kort sikt vanskelig å bli spesielt bull på Mowi siden inneværende oppgang kun kan være en refleks-rekyl på en kortsiktig oversolgt situasjon skapt av den siste momentum nedgangen. Vi har en dobbel-toppformasjon i det korte perspektivet, som indikerer at det ikke var nok kjøpere til å ta den over den forrige toppen og kursen har kommet opp til det mest omsatte nivået slik at det fortsatt en risk tilstede for at inneværende rekyl kan feile. Det tekniske fremstår som uavklart inntil videre.
Envipco – samme UK-nyhet gir to nesten motsatte fundamentalvurderinger
Envipco er et eksempel på hvor forskjellig samme informasjon kan tolkes siden Pareto mener selskapet nå har sikret rundt 7.200 RVM-er i Storbritannia, tilsvarende omtrent 14 prosent av det totale markedet og 46 prosent av offentlig kjente tildelinger. Meglerhuset anslår at Envipco allerede kan ha rundt EUR 99 mill. i sikrede UK-ordrer og ser mulighet for 40–50 prosent markedsandel når de resterende Tier 1-kontraktene fordeles. Med ytterligere potensial fra USA, Hellas og andre europeiske markeder mener Pareto at konsensus for 2027 på EUR 247 mill. i omsetning ser svært oppnåelig ut og gjentar Kjøp med kursmål NOK 92.
SB1 Markets tolker deler av den samme UK-avtalen langt mer forsiktig. Deres analyse av grossistavtalen legger til grunn at butikkene må bestille maskinene individuelt, og de anslår at avtalen isolert kan gi rundt 400–1.700 installasjoner avhengig av adopsjon og markedsandel. SB1 beregner netto nåverdi til NOK 0,3–1,2 per aksje og mener kursreaksjonen etter annonseringen var for sterk. De står derfor på Selg med kursmål NOK 35. Uenigheten handler med andre ord mindre om at Envipco faktisk vinner kontrakter, og mer om hvor stor del av annonserte rammer som til slutt blir reelle installasjoner.
INSIDE OSLO BØRS – OBSERVASJON
For Envipco er det nå viktigere å følge konverteringen enn antall pressemeldinger. Hvis de annonserte rammeavtalene faktisk materialiserer seg i bestillinger med høy markedsandel, vil Paretos volumscenario gradvis få støtte i tallene. Hvis utrullingen går tregere eller butikkene velger andre leverandører, vil SB1s mer forsiktige verdsetting se mer relevant ut. Dette vil kunne gi en god fundamental test gjennom de neste kvartalene.
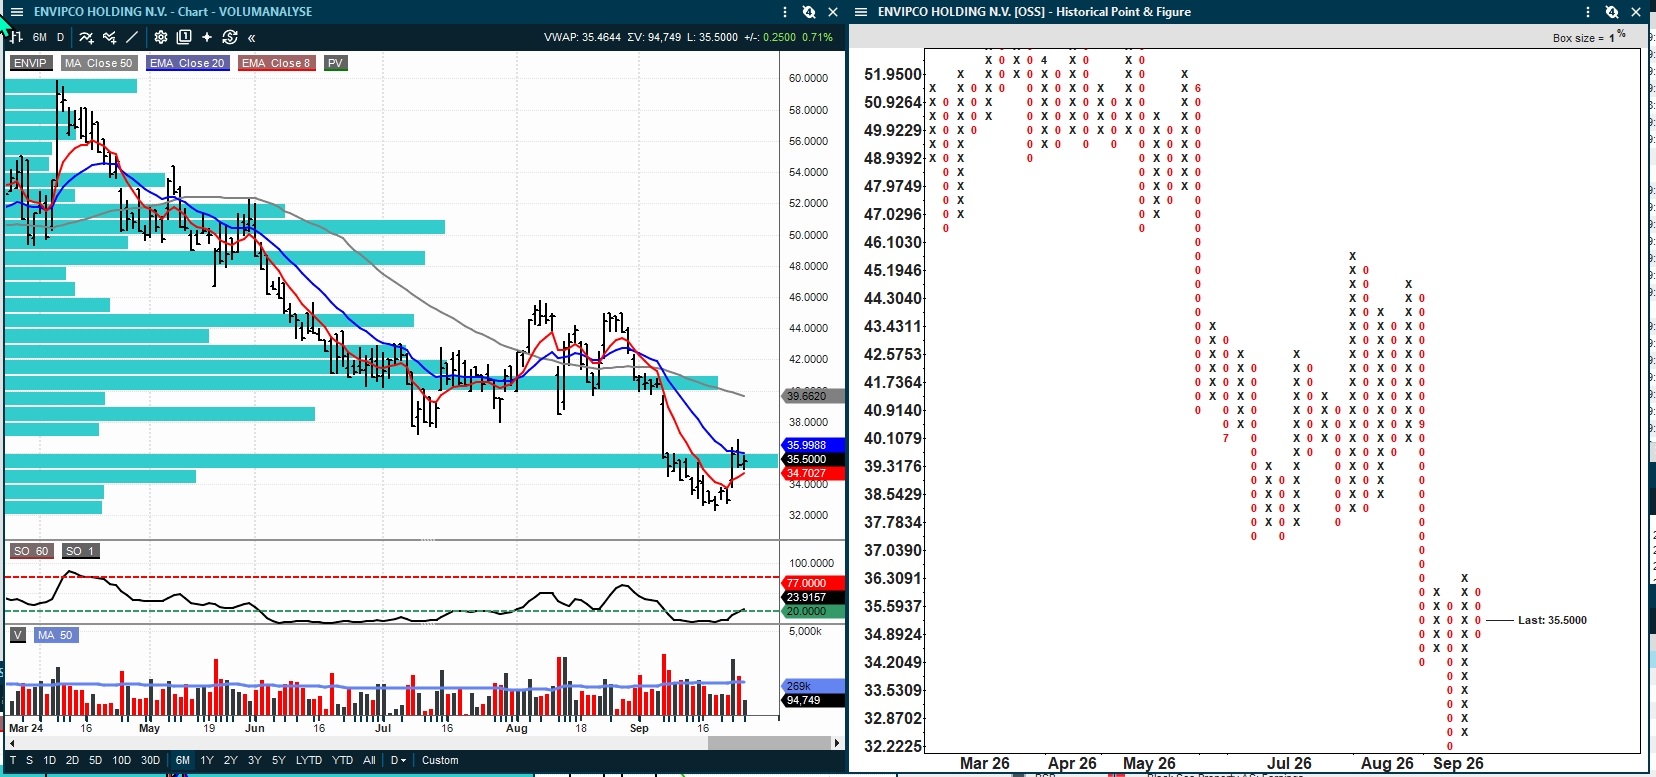
Og teknisk sett handles aksjen i en nedtrend og den siste oppgangen ser i lys av dette mer som et forsøk på en stabilisering enn starten på en ny opptrend. Klarer den å gå sidelengs, bygge en konsolideringsboks og det kommer et fremtidig brudd opp fra denne kan det tekniske endre karakter. Inntil videre er den tekniske trendutviklingen uavklart med tanke på endring av mønsteret. Envipco handles fortsatt innenfor en aktiv nedtrend i både uke og dag chartet.
Pexip og Nordic Semiconductor – to vekstcase hvor neste kvartal må bekrefte at momentumet faktisk holder
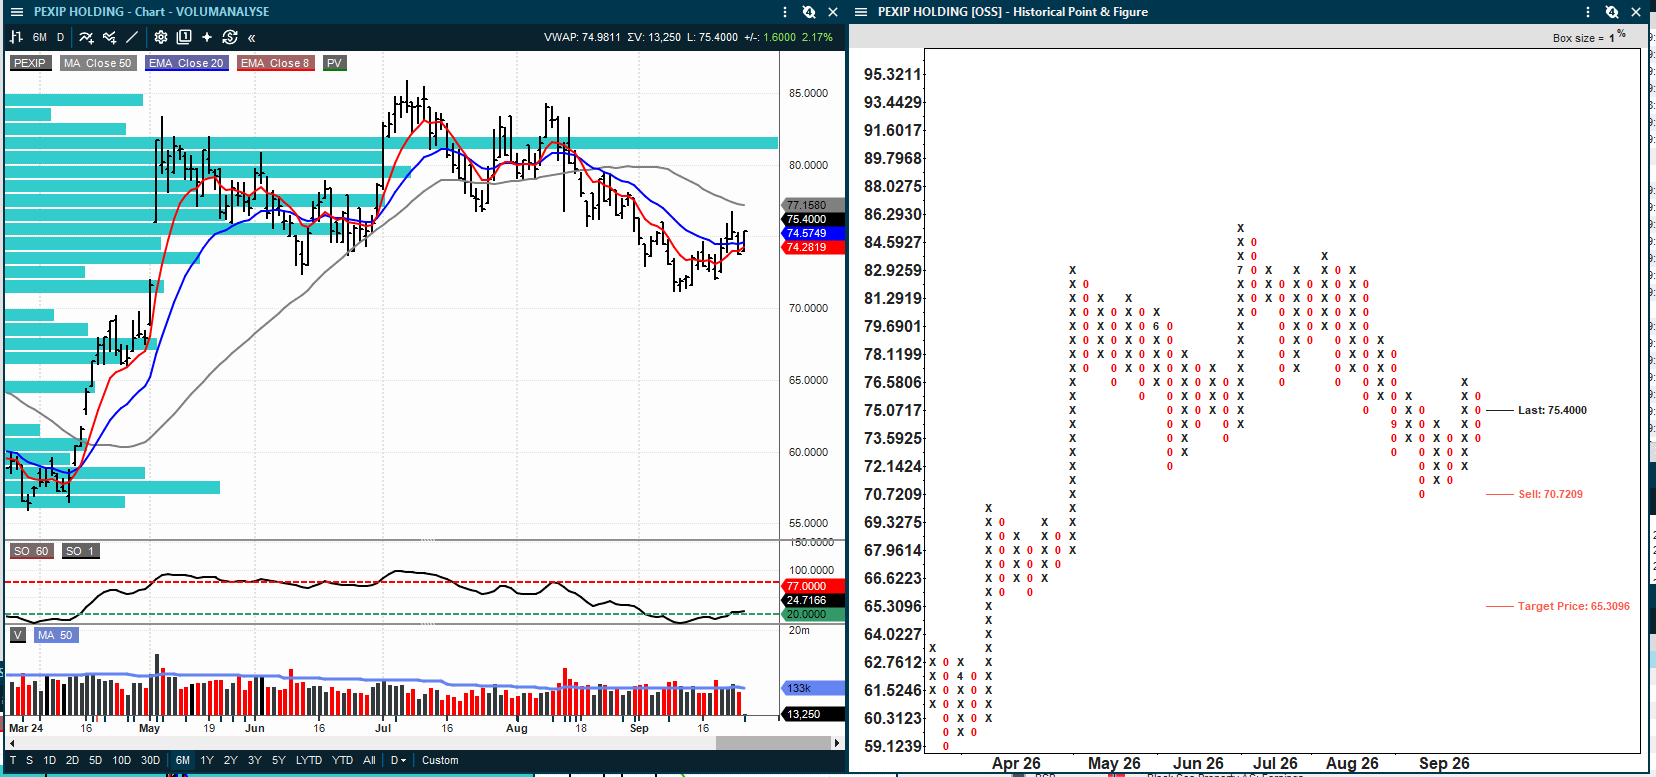
Pareto beskriver Pexips Q3 som relativt ukomplisert og venter ARR rundt USD 144 mill., helt i øvre del av selskapets guiding. Den viktigste delen av rapporten blir derfor ikke Q3-tallet, men guidingen for Q4 etter at forrige kvartals guiding var litt svakere enn markedet ventet. Pareto ser ingen tegn til at den operative veksten har avtatt, og fremhever kombinasjonen av rundt 14 prosent ARR-vekst, høy kontantstrømkonvertering og en verdsettelse som har blitt billigere relativt til amerikanske cybersikkerhetsaksjer. Kjøp og kursmål NOK 100 gjentas.
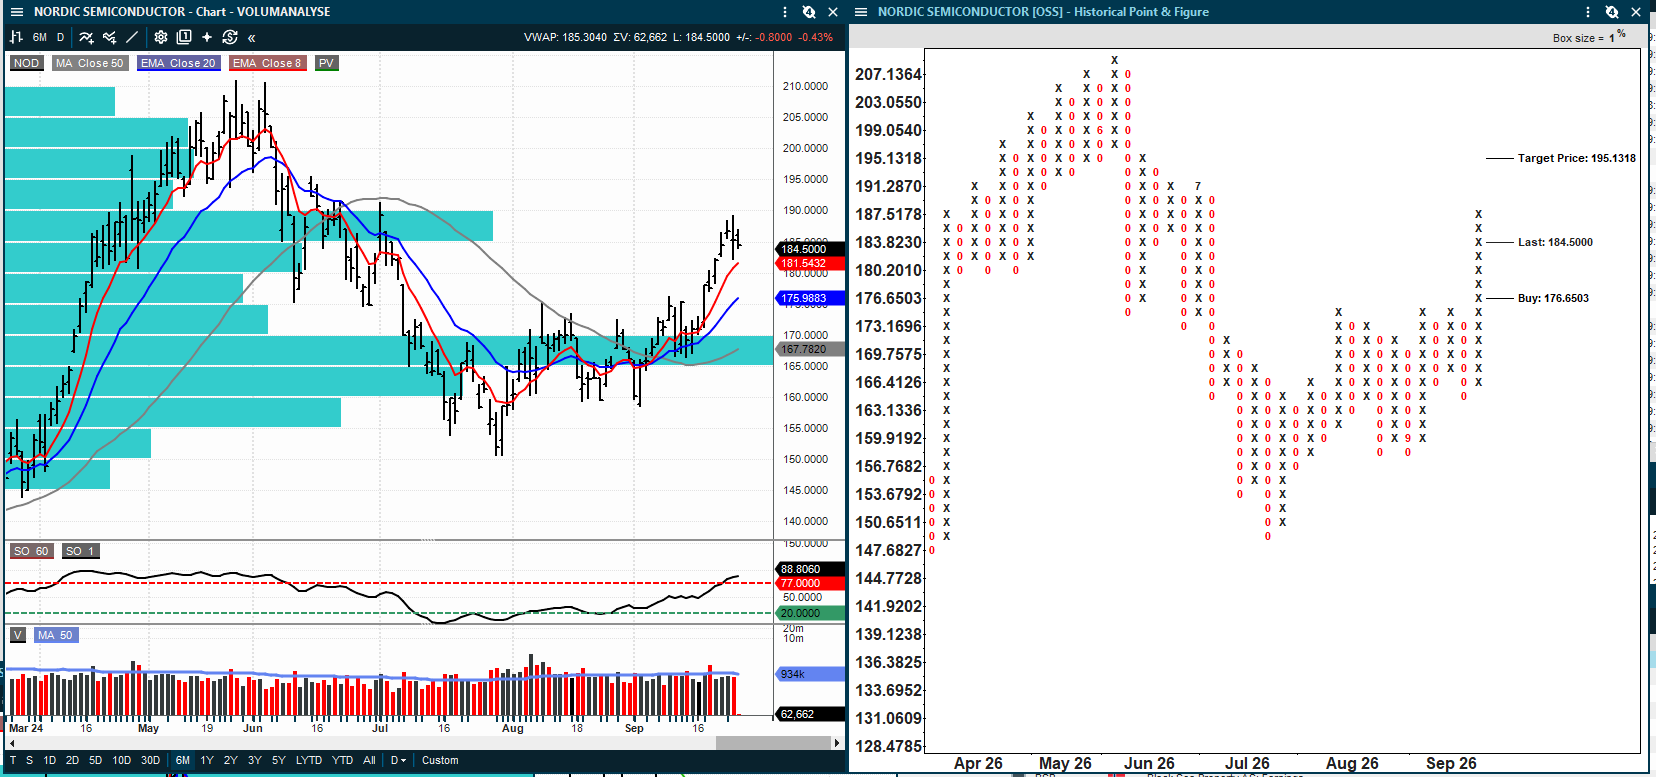
Arctic er samtidig positiv til Nordic Semiconductor inn mot Q3 og peker på at flere langsiktige kommersielle bevis begynner å komme på plass. Garmin har tatt i bruk nRF9151, mens Iridium, Deutsche Telekom og Toyota har demonstrert talemeldinger over Iridium NTN Direct på samme chip.
Industrial & Healthcare vokste 45 prosent år over år i Q2 og har løftet bruttomarginen, slik at Arctic ligger over konsensus på EBITDA de neste årene. Meglerhuset mener også Nordic fortsatt handles med betydelig rabatt mot Silicon Labs og gjentar Kjøp med kursmål NOK 230. Det viktige blir om kommersialiseringen nå begynner å gi samme løft i omsetning som pipelinehistorien lenge har lovet.
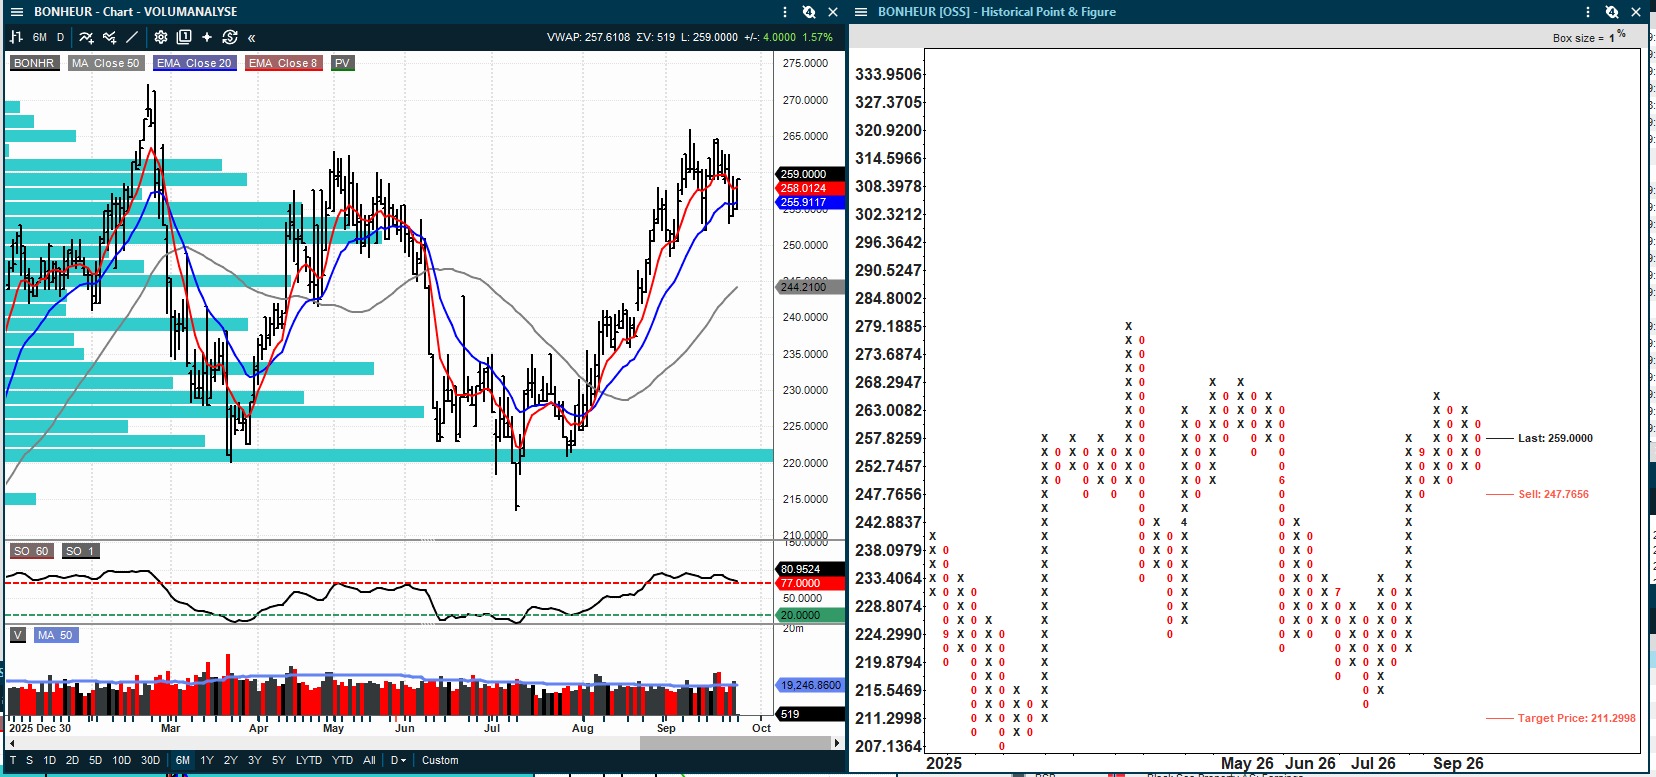
Bonheur – svakere Q3 enn konsensus, men høyere kraftpriser løfter 2027–28
ABG venter Q3-EBITDA på NOK 909 mill., åtte prosent under konsensus, hovedsakelig fordi Wind Service og Cruise ser svakere ut i kvartalet. Blue Tern har hatt lav aktivitet gjennom store deler av Q3, og ABG legger også inn noe høyere kostnader i Cruise relatert til Midtøsten-konflikten. Samtidig har kraft terminene steget nok til at meglerhuset løfter EBIT-estimatene for 2027–28 med rundt seks prosent. Kjerne-NAV økes til NOK 387 per aksje fra 381, og ABG gjentar Kjøp med kursmål 387.
· Yara: SB1 Markets anslår at ukens endringer i gjødselmarkedet har løftet selskapets løpende EPS med rundt USD 0,4 per aksje til omtrent USD 3,6. Den viktigste driveren er 5–6 prosent lavere europeisk gasspris gjennom uken, samtidig som nitratprisene fortsetter opp fordi flere europeiske nitrogenanlegg kjører med redusert kapasitet. Yara handles etter SB1s sensitiviteter rundt 12,9 ganger løpende inntjening. Meglerhuset står med Nøytral og kursmål NOK 480.
INSIDE OSLO BØRS – OBSERVASJON
Det tekniske kartet til Yara har svekket seg betydelig med gårsdagens negative intra-dag vending ned, hvor den sluttet på laveste notering og at den får ny sterkere follow-through i dag. Det gjør at det spøker for den positive potensielle omvendte hode-skulder formasjonen. Det utløses et nytt PF salgssignal ved 432,50, hvor det indikative kursmålet er ned mot 411. Taktisk trendindikator peker nedover og ligger i salg/korreksjon samtidig som trendmodellen 8/20 dager har gått i salgssignal. Det gir oss både en negativ chart-formasjon kombinert med at to av våre modeller indikerer at PF salgssignalet også kan bli utløst.
· Ventura Offshore: Catarina har fått én ekstra brønn fra Searah i Indonesia, verdt rundt USD 22 mill., og riggen er dermed sysselsatt inn i desember 2026. Forlengelsen var tidligere indikert av selskapet og er derfor ingen stor estimatendring, men den øker synligheten. Fearnley har Kjøp med kursmål NOK 37, mens Arctic står med Kjøp og NOK 45.
· Odfjell Drilling og Constellation: Arctic kommer tilbake fra Brasil med et fortsatt positivt syn på de selskapene som har høy kontraktsdekning inn i 2027–28. Meglerhuset trekker frem Odfjell Drilling, Ventura og Constellation som relativt godt beskyttet av backlog samtidig som flere nye floater-kontrakter prises over USD 450.000 per dag. Arctic gjentar Kjøp og NOK 110 på Odfjell Drilling og NOK 200 på Constellation.
· DNO: Genel har løftet budet på Capricorn til USD 436 mill., rundt ti prosent over DNOs tidligere tilbud, og Capricorn-styret har trukket sin anbefaling av DNO-budet. ABG mener det vil være positivt dersom DNO går bort fra prosessen, mens et nytt motbud vil måtte bli minst rundt 20 prosent høyere enn DNOs opprinnelige bud og dermed øke risikoen for overbetaling.
· Orkla/Jotun: Jotuns rapport for andre tertial viser at omsetningen i juli–august var rundt to prosent høyere enn året før, mens EBIT falt rundt 11 prosent. Det er en klar avmatning fra veksten tidligere i året, men utviklingen ser ikke nødvendigvis verre ut enn markedet allerede har lagt til grunn for Q3. Utsiktene ble ikke endret.
· Wallenius Wilhelmsen og Höegh Autoliners: kinesisk eksport av elbiler steg 33 prosent år over år i august, mens europeiske elbilregistreringer steg 52 prosent. Det støtter volumgrunnlaget for bilfrakt, men den langsiktige diskusjonen om mer lokal kinesisk produksjon i Europa står fortsatt ved lag. Arctic har Hold med kursmål NOK 149 på Wallenius Wilhelmsen og NOK 168 på Höegh Autoliners.
· Otovo: nytt samarbeid med InCharge Energy i USA gir tilgang til en installert base på rundt 40.000 ladepunkter, men Arctic understreker at dette først og fremst øker tilgangen på potensielle nye kunder og ikke betyr 40.000 nye Otovo-kunder. Avtalen gjelder markedsføring og kryssalg av sol- og lagringstjenester, mens neste månedlige serviceoppdatering blir viktigere for å vurdere om Q4-målet for annualisert EBITDA nærmer seg.
KILDER OG VIKTIG INFORMASJON
Rapporten bygger på relevante oppdateringer mottatt fra Arctic Securities, ABG Sundal Collier, Pareto Securities, DNB Carnegie, SEB, SB1 Markets og Fearnley Securities, i tillegg til markeds- og selskapsdata gjengitt i disse rapportene. Gårsdagens kapitalflyt er hentet fra Inside Oslo Børs sin sluttkursrapport for 24. september.
Denne rapporten er generell markedsinformasjon og opplæring, ikke personlig investeringsråd. Inside Oslo Børs gir ingen egne kjøps- eller salgsanbefalinger. Meglerhusenes anbefalinger, kursmål og estimater er deres vurderinger og kan endres. Referanser til tekniske kjøps- og salgssignaler er objektive, regelbaserte modellsignaler. Historiske data, modellberegninger og tekniske signaler er ingen garanti for fremtidig utvikling. Inside Oslo Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen.