

INSIDE OSLO BØRS – MORGENRAPPORT
Fredag 2. oktober 2026
Rapporten dekker relevante markeds-, sektor- og selskapsoppdateringer som jeg har funnet og lest etter torsdagens morgenrapport.
MARKEDSRAPPORT
Wall Street tåler fortsatt 5,3 prosent for tiårsrenten bedre enn Europa – men kredittmarkedet sender et tydelig varselsignal
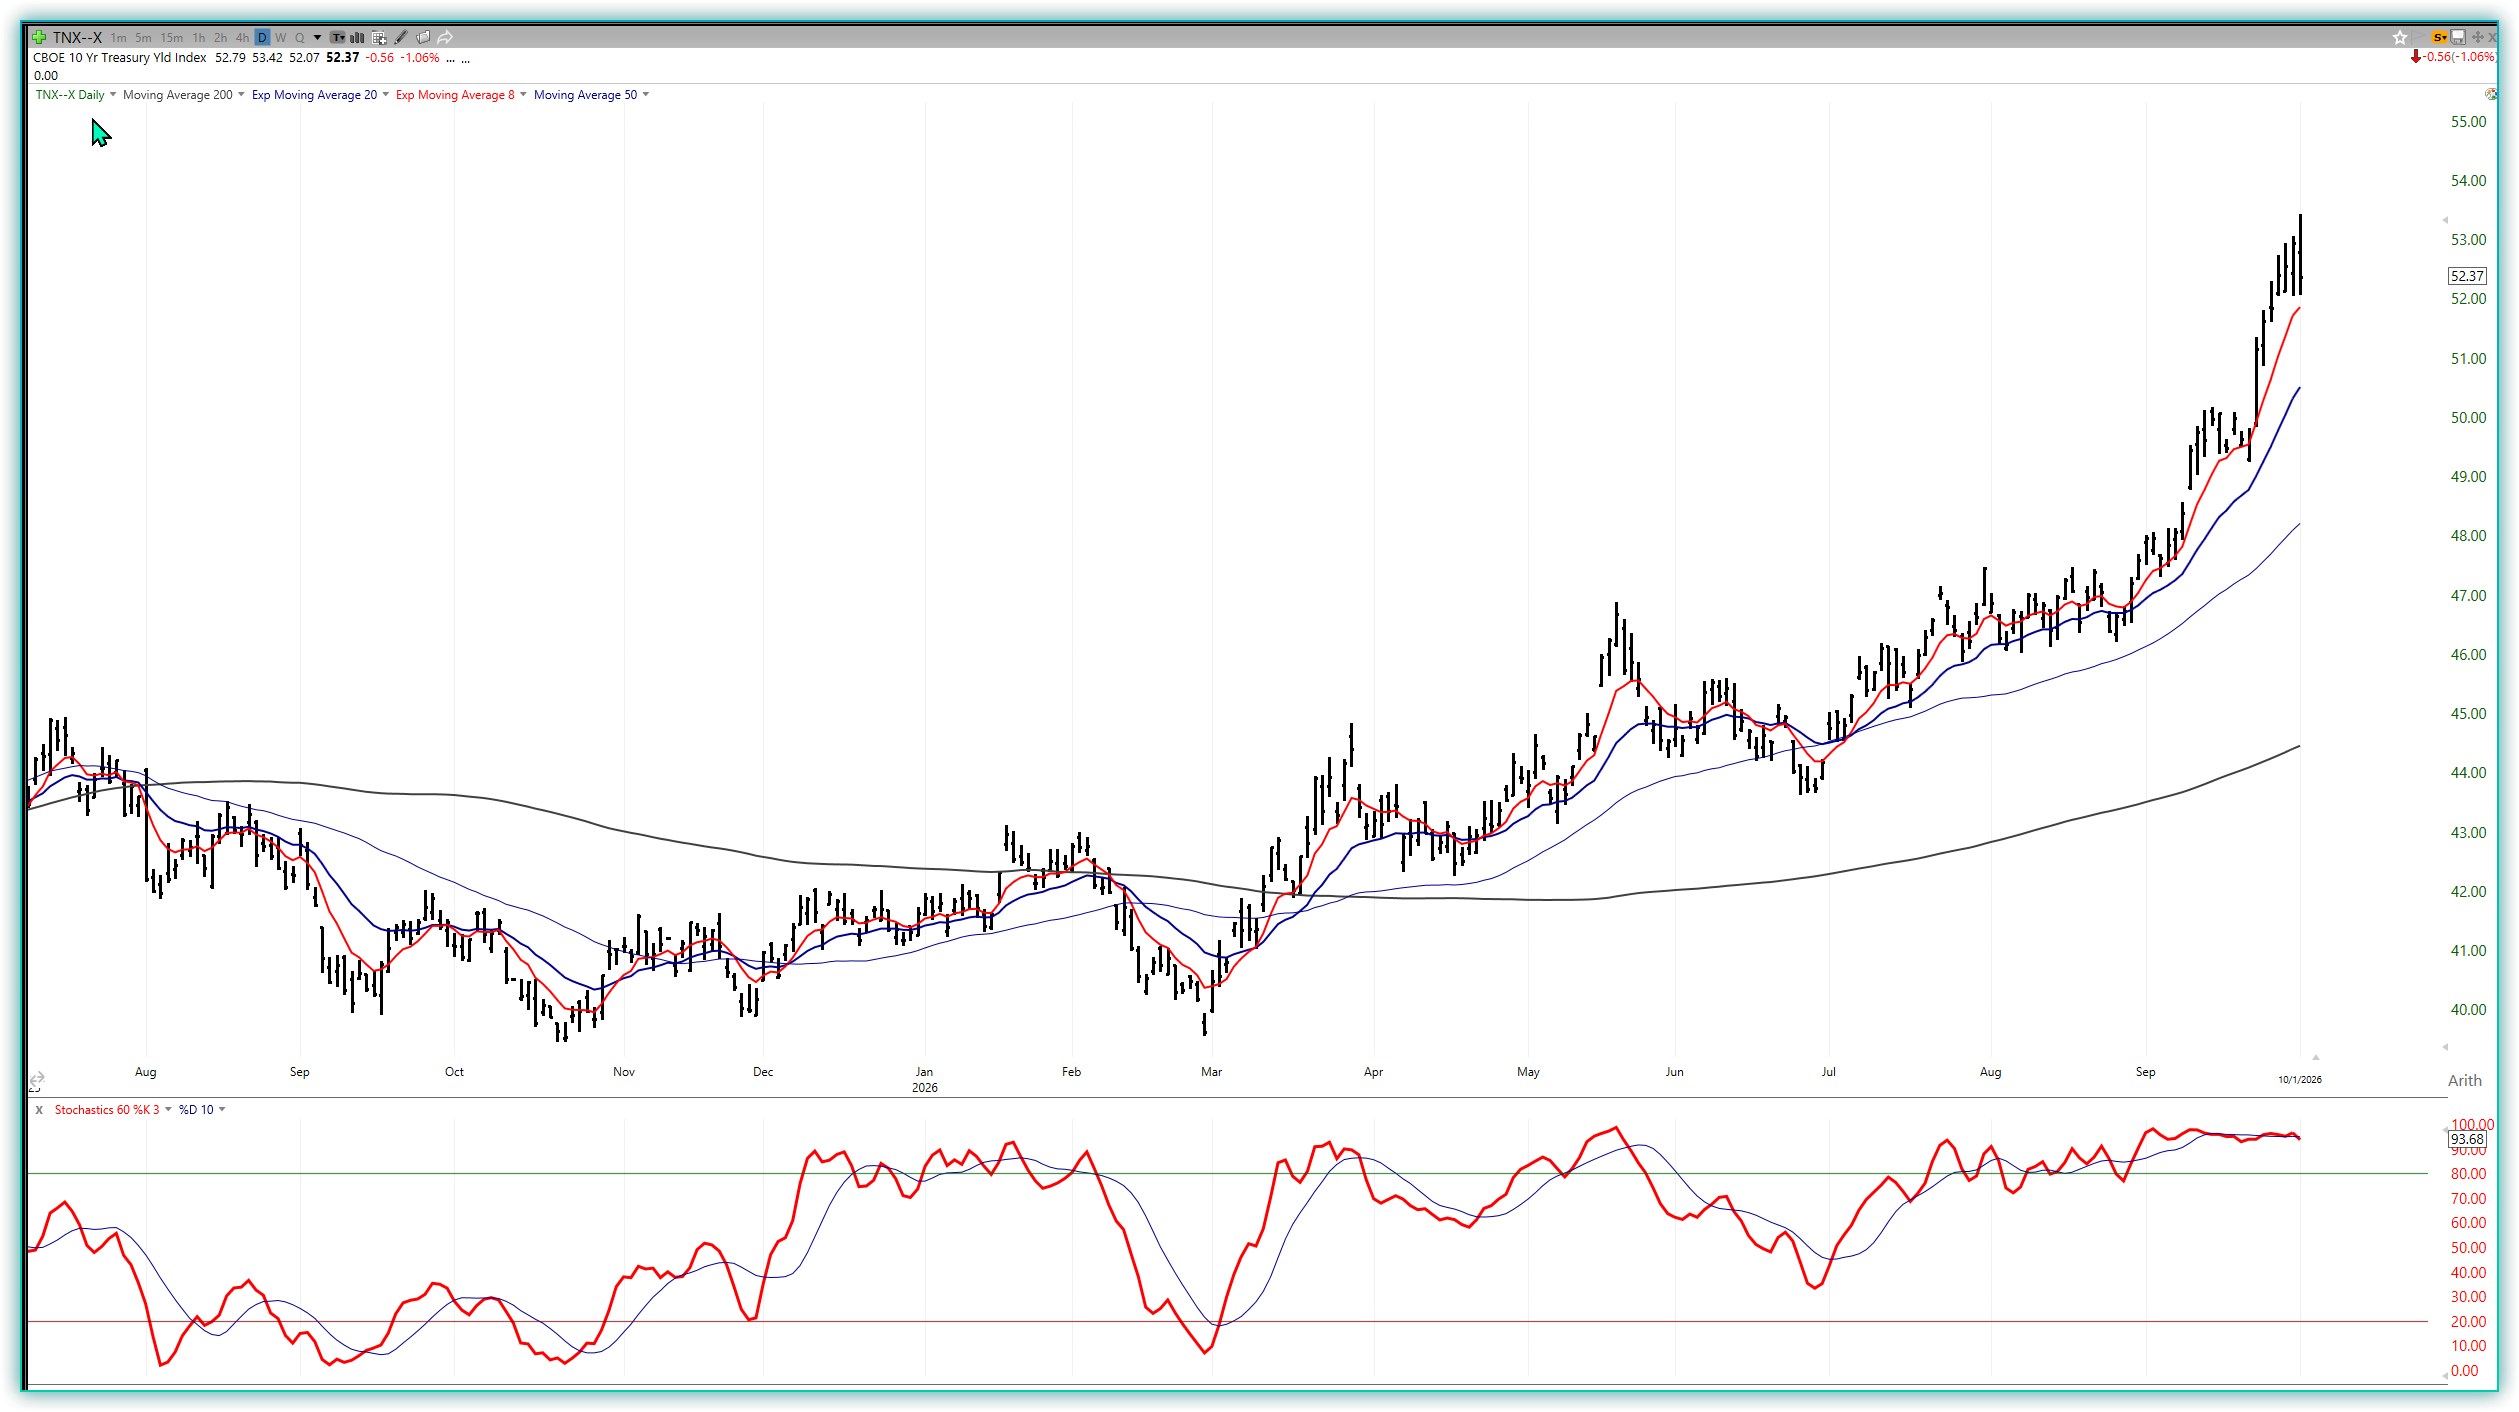
Amerikansk tiårsrente var torsdag oppe i 5,34 prosent, det høyeste nivået på mer enn 20 år, før renten falt noe tilbake og ga aksjemarkedet litt pusterom. S&P 500 endte rundt 0,2 prosent høyere og Nasdaq omtrent uendret, hvilket igjen viser at Wall Street foreløpig klarer å absorbere et historisk høyt avkastningskrav bedre enn mange andre markeder. Det skyldes etter min vurdering ikke at renten har sluttet å være viktig, men at den amerikanske inntjeningen og veksten fortsatt er sterk nok til at investorene ikke tvinges til å redusere risiko så lenge rentene stabiliserer seg i stedet for å fortsette rett opp. Det kom en negativ reversal i ti-åringen i går, hvilket kan være det første tekniske signalet på at en topp kan være under bearbeidelse.
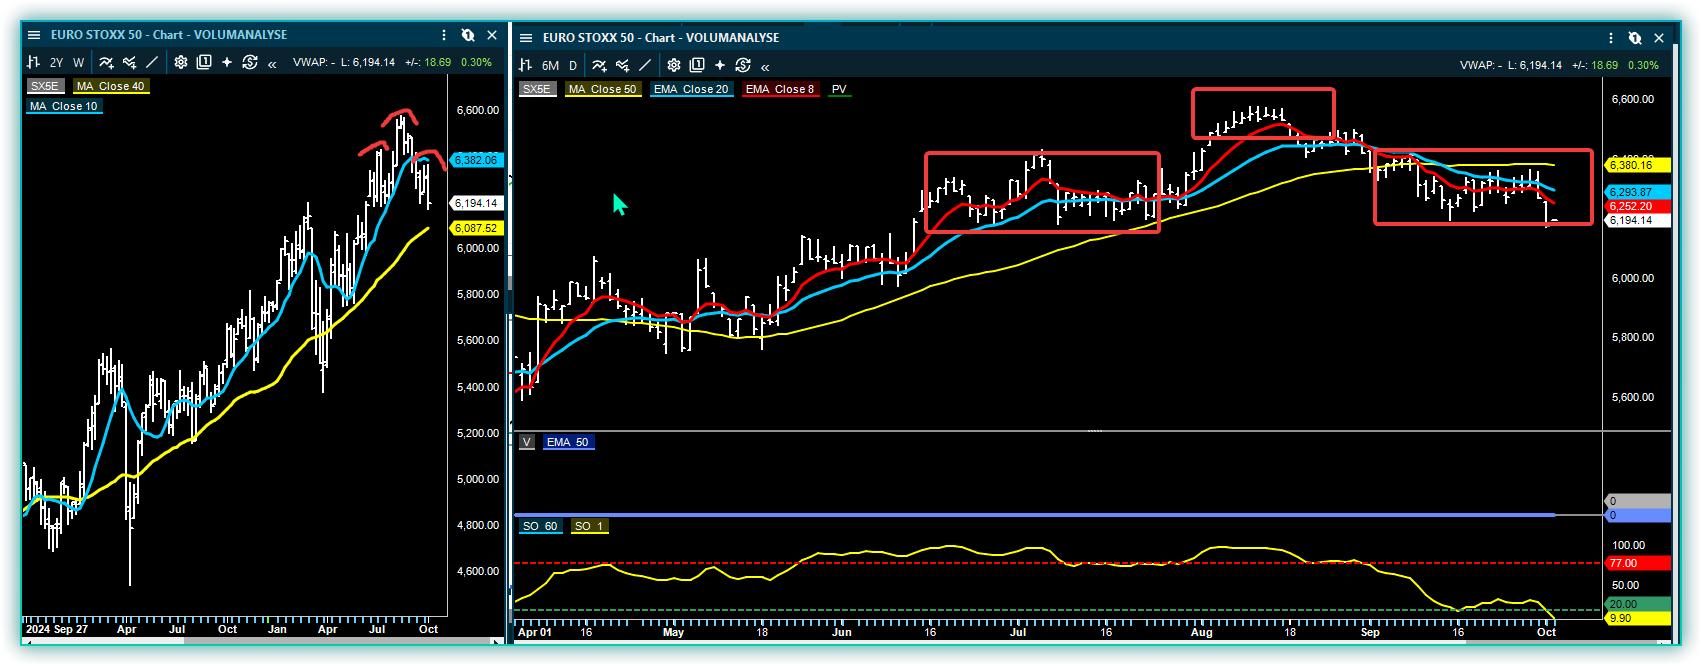
Europa ser langt svakere ut under overflaten. Euro Stoxx 50 har fått to markerte negative dager og tester området rundt 6.200 for futures, samtidig som indeksen har brutt under 100 dager og nærmer seg en langsiktig stigende trendlinje. I tillegg ser konturene av en mulig negativ hode-skulderformasjon i chartet, hvilket er en formasjon som signaliserer at et stort antall investorer vil komme i tapsposisjon hvis den bryter ned fra formasjonen. Det er også interessante iTraxx Main volatilitet for bonds har reagert langt kraftigere enn europeisk aksjevolatilitet, hvilket betyr at kredittinvestorene allerede priser større stress enn V2X gjør. Dette minner om utviklingen vi har sett i USA de siste ukene, hvor kreditt og obligasjoner ofte har reagert før de store aksjeindeksene.
Europa har fått økt renterisiko – euroen er på mest oversolgte nivåer siden 2015
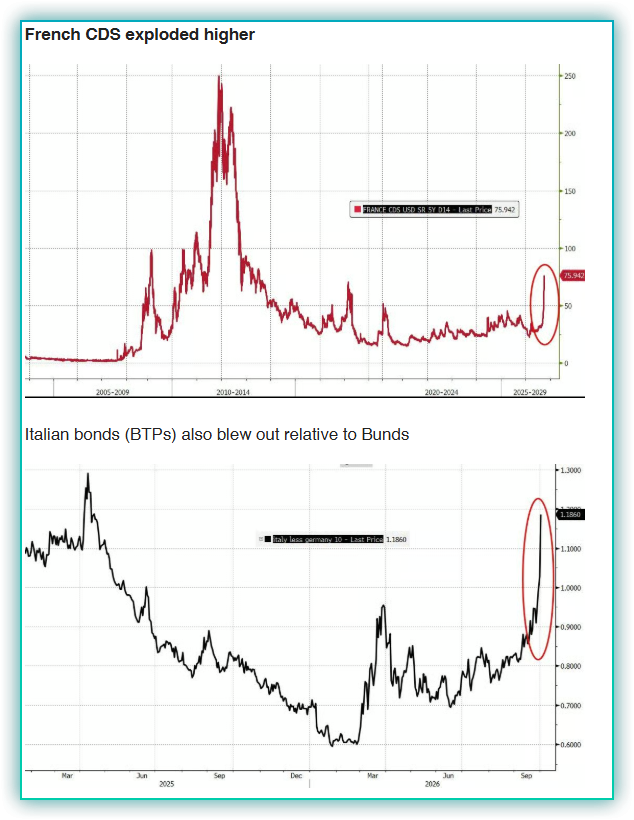
Presset i europeiske statsobligasjoner har samtidig spredd seg fra Frankrike til flere land, og forskjellen mellom franske og tyske renter er tilbake på nivåer vi ikke har sett siden eurokrisen. Euroen har reagert tilsvarende og er på det mest oversolgte siden 2015. Dette er viktig fordi Europa nå får en annen type renteproblem enn USA: amerikanske renter stiger først og fremst fordi økonomien er sterk, mens deler av Europa også må betale en høyere risikopremie, hvilket gjør at samme rentenivå får en langt mer negativ effekt på aksjer og kreditt siden Europa har langt lavere vekst.
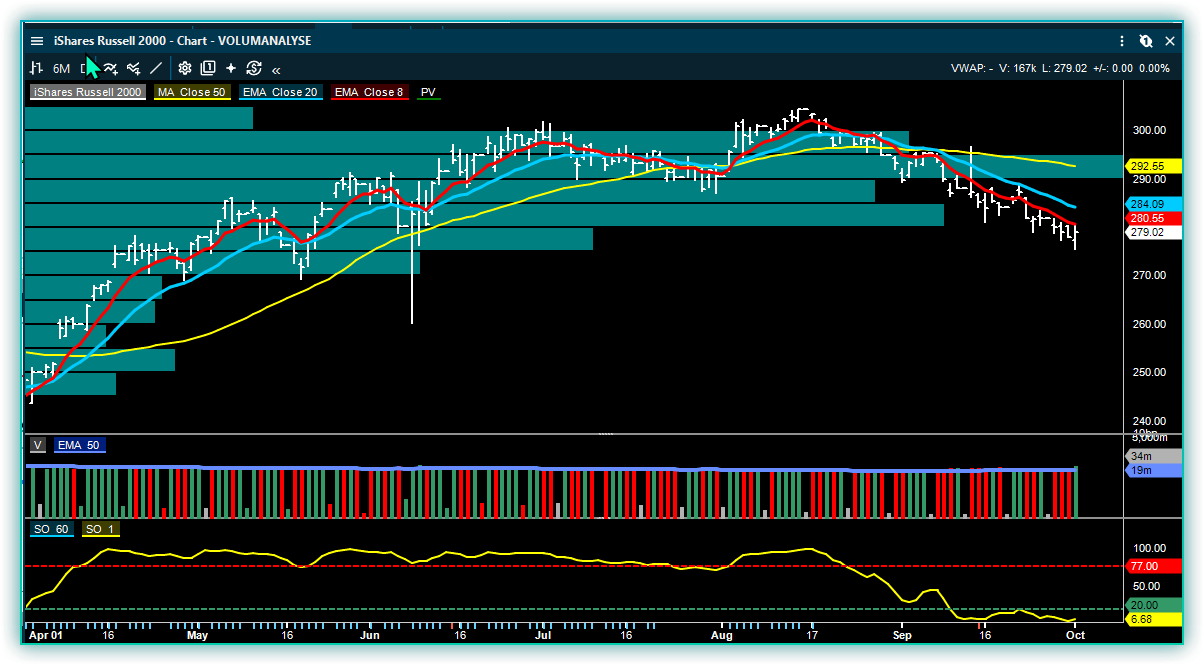
Samtidig er ikke alt entydig negativt. Russell 2000 har blitt kraftig presset av renteoppgangen, men profesjonelle investorer begynte allerede i september å kjøpe svakheten, etter at posisjoneringen gikk inn i måneden på et så lavt nivå vi ikke har sett på flere år.
Data fra Goldman viser rundt USD 3 mrd. i nettokjøp av Russell 2000-futures fra hedgefondene frem til 22. september, hvor kapitalforvaltere sto for mesteparten. Det kan være starten på en contrarian-vending, men bare dersom kreditten samtidig slutter å svekke seg.
INSIDE OSLO BØRS – OBSERVASJON
Det mest interessante er å registrere forskjellen mellom USA og Europa, hvor Wall Street fortsatt har inntjeningsvekst nok til å absorbere svært høye renter, mens Europa i tillegg har fått en høyere kreditt- og risikopremie uten å ha den samme veksten som understøttelse.
OSEBX har korrigert tilbake under 50 dager snittet og trendmodellen 8/20 dager har utløst et kortsiktig salgssignal samtidig som Taktisk trendindikator har falt under 77 og gitt kortsiktig salg.
OSEBX-indeksen tester nå nivået 2.035–2.070, som er under 2 av de mest omsatte nivåene i volumprofilen. Neste støtte er det mest omsatte nivået som befinner seg nede ved 2000-2023 nivået. Indeksen har nå sterkere overliggende motstand representert ved volumprofilen og 8/20/50 dager snittene.
En korrigering ned mot 2000 er å betrakte som en helt normal teknisk korreksjon på ca. 50 % av oppgangen fra juli. Og en ytterligere korrigering for oljeselskapene kan være det som rent teknisk bringer indeksen ned mot den underliggende støtten.
RENTER & MAKRO
Dagens arbeidsmarkedsrapport blir testen på om 5,34 prosent var en kortsiktig topp – eller bare en liten pause før videre oppgang
Den amerikanske tiårsrenten var torsdag oppe i 5,34 prosent før den falt noe tilbake, og akkurat den intra-dag reversalen gav aksjemarkedet et pusterom mot slutten av dagen. Dagens arbeidsmarkedsrapport får derfor større betydning enn normalt siden; hvis sysselsettingen fortsatt holder seg sterk og lønnsveksten ikke avtar, vil markedet få enda mindre grunn til å prise inn en rask rentenedgang, mens svakere tall kan bli det første argumentet for at de lange rentene har strammet inn nok. Forskjellen er viktig fordi aksjemarkedet så langt har tålt høye renter langt bedre enn kreditt- og obligasjonsmarkedet.
SEB peker samtidig på at amerikanske renter fortsatt påvirkes av energikostnadene og usikkerheten i Midtøsten, men torsdagens rentefall etter intradags-toppen viser at markedet begynner å bli mer følsomt for svakere makrodata. Det er også verdt å merke seg at aksjemarkedet bare trengte en relativt liten rentekorreksjon for å stabilisere seg. Det kan indikere at fondene nå har en lav posisjonering etter den siste månedens salg, og at en ytterligere korrigering for rentene kan få større effekt på aksjer enn den hadde tidligere i september.
Europa har fått en annen type renteproblem – kredittspreadene stiger samtidig som vekstforventningene svekkes
I Europa er utfordringen mindre komfortabel siden vi ser at europeiske kredittspreader har utvidet seg langt mer enn aksjevolatiliteten, samtidig som de franske statsrentene trekker med seg andre europeiske land. Når rentene stiger fordi investorer krever høyere risikopremie samtidig som veksten svekkes, blir det en langt dårligere kombinasjon for banker, eiendom og andre konjunkturfølsomme selskaper enn den amerikanske renteoppgangen, som i stor grad fortsatt kan forklares med sterk aktivitet.
En annen faktor som kan bli viktigere er Japan. Japanske statsrenter har steget til nivåer hvor valutasikrede plasseringer hjemme igjen kan konkurrere med amerikanske og europeiske obligasjoner. Hvis japanske institusjoner gradvis tar tilbake kapital, kan det legge ytterligere press på lange vestlige renter selv uten nye inflasjonsoverraskelser. Dette er foreløpig mer en strukturell risiko, men den passer godt inn i et marked hvor tilbudet av statsobligasjoner allerede er stort.
Norge: arbeidsledigheten er fortsatt lav – men et høyere internasjonalt rentegulv gjør norske kutt mindre sannsynlige
Også norske arbeidsledighetstall publiseres i dag, men den viktigste impulsen for norske renter kommer fortsatt utenfra. Norges Bank har allerede hevet til 4,50 prosent og signalisert at renten trolig må ligge høyt lenge. Når amerikanske og europeiske langrenter samtidig stiger, blir terskelen for å prise inn en norsk rentenedgang enda høyere. Det er positivt for renteinntektene i bankene, men betyr fortsatt motvind for eiendom, konsum og selskaper hvor verdsettelsen er avhengig av kapital.
INSIDE OSLO BØRS – OBSERVASJON
Det interessante er at aksjemarkedet nå i stor grad handler om hastigheten i renteendringen, ikke bare nivået. Wall Street har vist at 5,2–5,3 prosent til 10-åringen kan absorberes dersom renten stabiliserer seg og inntjeningen holder, mens Europa reagerer langt svakere når stigende renter samtidig kommer med kombinasjonen høyere kredittrisikopremie og lavere vekst. Dagens arbeidsmarkedsrapport blir derfor viktig fordi den kan avgjøre om torsdagens intra-dag korreksjon den amerikanske 10-åringen kan bli starten på en pause, eller bare en liten pause innenfor en fortsatt stigende trend.
OLJE & SHIPPING
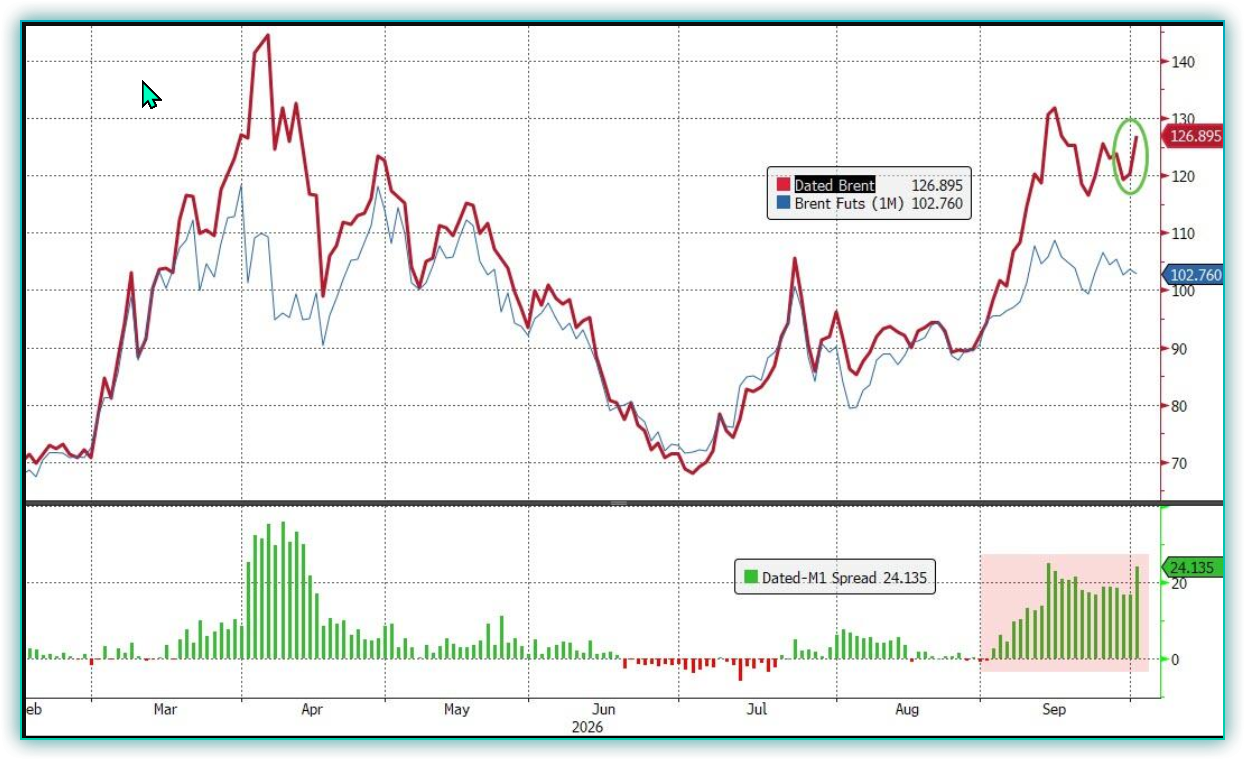
Brent rundt USD 102 – men Dated Brent nær USD 127 viser at den fysiske knappheten fortsatt er langt større enn hva futuresmarkedet tilsier
Oljeprisen steg kraftig torsdag etter nye tegn til økt geopolitisk risiko, og Brent desember endte rundt USD 102,3 per fat og handles fredag morgen rundt USD 100–102. Det interessante er likevel forskjellen mellom råoljelogistikk og den fysiske prisen, og ABG viser til at samlet Gulf-eksport utenom Iran var tilbake rundt 16 mill. fat per dag i september, omtrent på nivå med før krigen, mens Arctic oppgir at Dated Brent likevel ble handlet nær USD 127 sent torsdag. Flere fat finner altså veien ut, men kvalitet, lokasjon og leveringssikkerhet prises fortsatt med en stor premie.
Flaskehalsen ligger nå lenger ned i verdikjeden, og ABG anslår at produktflyten gjennom Hormuz bare ligger rundt 0,6 mill. fat per dag mot omtrent 3,6 mill. før krigen, samtidig som Russland fortsatt begrenser dieseleksport og kinesiske raffinerier har stanset eksport av flere oljeprodukter utenfor Hongkong og Macau. Arctic peker i tillegg på bedre etterspørsel: amerikansk oljeforbruk har de siste tre ukene i september ligget rundt fire prosent over fjoråret, mens indiske statlige raffinerier rapporterte rundt åtte prosent høyere bensin- og dieselsalg. Råoljelogistikken normaliseres altså raskere enn produktmarkedet, hvilket forklarer hvorfor raffinerimarginer og produkttank fortsatt er ekstremt sterke.
Suezmax over USD 400.000/dag – når redere forsøker å erstatte VLCC-kapasitet flyttes knappheten bare til neste segment
Tankmarkedet tok et nytt steg torsdag, og for Suezmax var det rater rundt USD 402.000 per dag etter en dagsoppgang på nær USD 150.000, mens Arctic viser at benchmarkruten fra Vest-Afrika til kontinentet steg omtrent 50 prosent på én dag. Det er et godt eksempel på hvordan et ekstremt marked fungerer: befrakterne har forsøkt å bruke flere Suezmaxer i stedet for VLCC-er for å redusere fraktkostnaden, men når mange gjør det samtidig flyttes knappheten bare til Suezmax-markedet. Resultatet er at Suezmax på enkelte ruter nå tjener mer enn VLCC fra US Gulf til Asia.
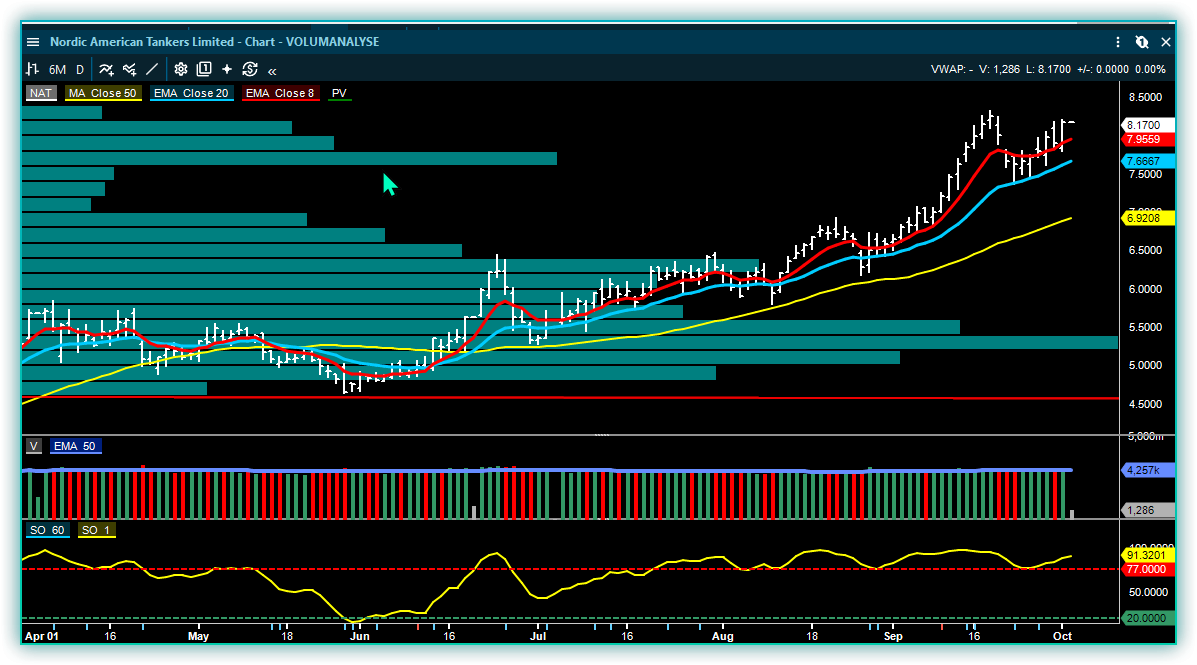
Nordic American Tankers – Flåte bestående av Suezmax
VLCC-markedet er samtidig fortsatt ekstremt, med US Gulf–Asia rundt USD 400.000 per dag, mens Midtøsten–Kina gjennom Hormuz fortsatt prises omkring USD 1,2 mill. per dag. Suezmax ligger nå rundt USD 408.000 og LR2 rundt USD 269.000. Produkttank holder også momentumet, med Baltic MR nær USD 79.000 per dag fredag morgen. Det betyr at styrken ikke lenger er begrenset til én fartøysklasse; både råolje og clean petroleum products bruker stadig mer av den tilgjengelige flåten.
Klaveness Combination Carriers – styrken i både tørrbulk og produkttank begynner å slå inn i 2027-estimatene
Pareto løfter kursmålet på Klaveness Combination Carriers til NOK 125 fra 115 og beholder Kjøp. Q3 er omtrent ferdig priset fordi nær 90 prosent av kvartalet var sikret allerede ved Q2-rapporten, og Pareto venter EBITDA rundt USD 41 mill., på linje med konsensus. Det interessante ligger derfor i Q4 og 2027. Meglerhuset løfter Q4 EBITDA til USD 49 mill. fra 45 og 2027 til USD 163 mill. fra 144, rundt 10–15 prosent over konsensus, fordi både tørrbulk og produkttank er blitt sterkere enn markedets estimater tilsier.
KCC har samtidig hengt klart etter shipping-peers i år, med rundt 43 prosent totalavkastning i dollar mot omtrent 87 prosent i gjennomsnitt for tørrbulk- og produkttankaksjene Pareto følger. I tillegg viser SEBs ferske data at Simandou eksporterte rundt 4,8 mill. tonn jernmalm i september, 47 prosent mer enn i august og langt foran den opprinnelige ramp-planen. Når dokkingsperioden samtidig går mot slutten og tre nybygg tilfører flere inntjeningsdager i 2027, mener Pareto at konsensus på både resultat og utbytte ser konservativt ut.
BW LPG – det tekniske bildet er sterkt, men verdsettelsen forutsetter at dagens ekstremrater vedvarer
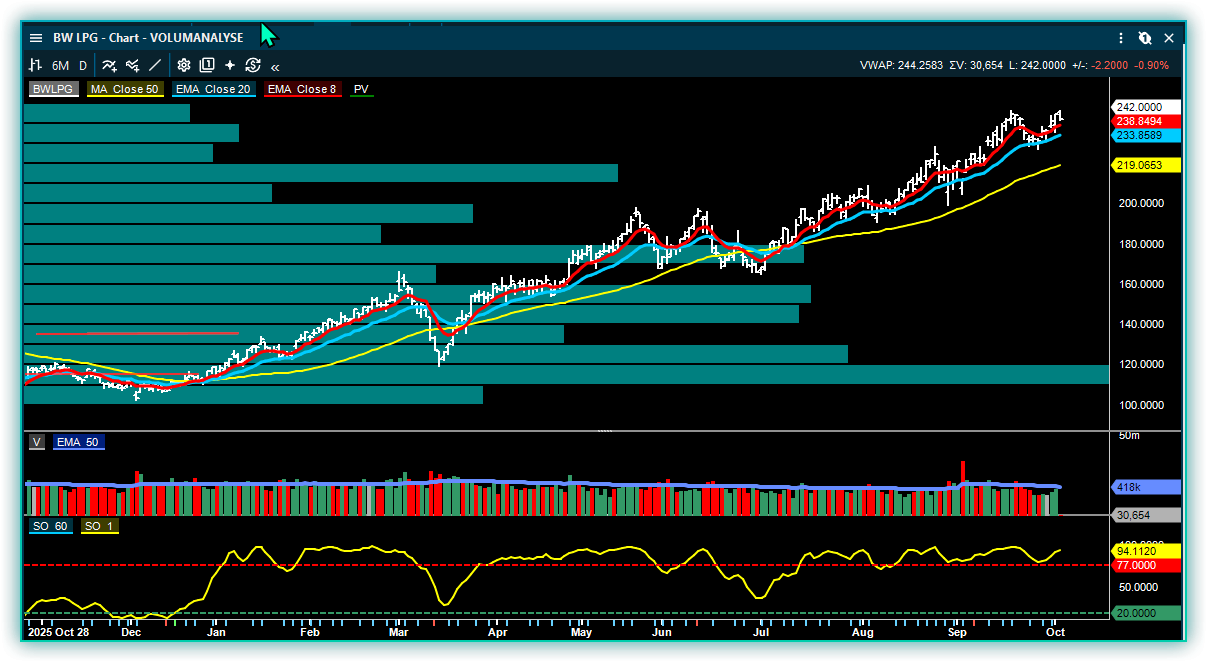
BW LPG er et godt eksempel på hvorfor et sterkt chart og sterk inntjening ikke nødvendigvis betyr at prisingsrisikoen er lav. Aksjen handles ifølge ABGs fundamentale shippinganalyse rundt 1,37 ganger NAV, mot et historisk snitt nær 0,8 ganger, mens skibsverdiene ligger på rekordnivåer. Spotratene rundt USD 196.000 per dag er omtrent fem ganger det langsiktige snittet.
INSIDE OSLO BØRS – OBSERVASJON
Shippingmarkedet er nå så sterkt at investorene må skille mellom tre forskjellige ting: løpende kontantstrøm, verdien på skipene og hvor mye av ekstremratene aksjene allerede priser inn.
De tekniske modellene til BWLPG er i kjøpssignaler, men det er en klar økende risiko for at det siste løftet kan etablere en dobbel-topp formasjon, som kan trigge en ny korrigering. Er det fundamentale sterkt er ikke en dobbel-topp ensbetydende med at det er stor nedside, men at kursen også i en bekreftet dobbel-topp kan korrigere tilbake til september bunnen og etablere en konsolideringsboks.
Rent fundamentalt viser analytikernes regneark at det kreves svært høye rater for å forsvare premien mot NAV (net-asset-value).
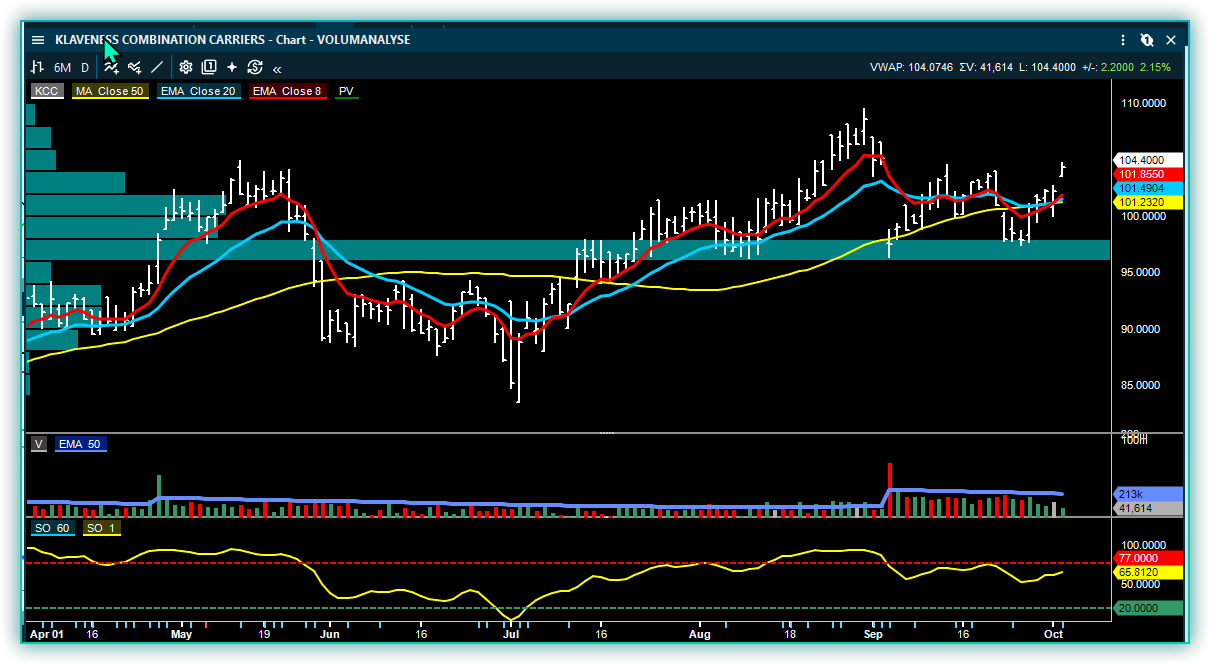
I KCC er situasjonen nesten motsatt; selskapet har hengt etter de sammenlignbare selskapene (peers) samtidig som 2027-estimatene nå løftes. Det er nettopp slike relative forskjeller som blir viktigere når sektoren er i en moden fase. KCC tester brudd over de to foregående september toppene, hvor kursen ble stoppet. Klarer den å bryte videre opp gjennom disse toppene vil det bli utløst et nytt PF kjøpssignal ved 104,50, hvor det indikative kursmålet er opp mot 117. Taktisk trendindikator er stigende og 65, slik at den mellomlangsiktige trenden foreløpig mangler en klar understøttelse. Trendmodellen 8/20 dager tester et kjøpssignal i dag.
KURSMÅL OG ANBEFALINGSENDRINGER
Gjensidige
SB1 Markets
Kjøp fra Nøytral
NOK 280 fra 300
Sterkt Q3 underwriting; lavere avkastningskrav
Norsk Hydro
ABG Sundal Collier
Selg
NOK 77 fra 82
Alunorte og tilbudsvekst i aluminium
Zaptec
Clarksons Securities
Kjøp
NOK 70 fra 58
2026–28 EBITDA-estimater ~20% opp
Vow
Clarksons Securities
Kjøp
NOK 3,80 fra 3,30
Høyere mål tross lavere 2027-estimater
Klaveness Combination Carriers
Pareto Securities
Kjøp
NOK 125 fra 115
Q4/2027-estimater løftet
Stolt-Nielsen
DNB Carnegie
Kjøp
NOK 435 fra 410
Chemical tank / verdsettelse
Stolt-Nielsen
SEB
Hold
NOK 382 fra 338
Bedre STC, men begrenset rerating
Scatec
SEB
Kjøp
NOK 130
Shadwan løfter 2027–28 EBITDA
Yara
SB1 Markets
Nøytral
NOK 480
Run-rate EPS opp USD 0,3/w
MPC Energy Solutions
Fearnley Securities
Kjøp
NOK 3,20
Etter NOK 12,2/aksje utbetaling
Europris
Pareto Securities
Kjøp
NOK 106
ÖoB-turnaround / lavere verdsettelse
Tabellen viser meglerhusenes vurderinger. Kursmål og anbefalinger er deres analyser, ikke anbefalinger fra Inside Oslo Børs. På Stolt-Nielsen er forskjellen mellom DNB Carnegie og SEB særlig interessant: begge løfter kursmålet, men DNB ser verdsettelsesoppside fra en mulig ny chemical-tank-oppgang, mens SEB mener nye skip og svakere rater begrenser behovet for en rerating.
SELSKAPSOPPDATERINGER – HOVEDSAKER
Gjensidige – SB1 oppgraderer til Kjøp etter kursfallet, selv om kursmålet samtidig kuttes
SB1 Markets oppgraderer Gjensidige fra Nøytral til Kjøp, men kutter samtidig kursmålet til NOK 280 fra 300. Det kan virke selvmotsigende, men forklaringen er trolig ganske enkel: kursfallet etter AI-frykten har gjort den relative prisingen bedre, mens høyere renter samtidig har løftet avkastningskravet og derfor trukket selve kursmålet ned. SB1 mener den kortsiktige risikoen for at AI-agenter skal forstyrre skadeforsikringens forretningsmodell er liten, selv om de ikke avviser at dette kan bli mer relevant på lengre sikt.
Det operative Q3-bildet ser samtidig sterkt ut. SB1 venter et forsikringsresultat på NOK 2,74 mrd., omtrent 14 prosent over siste Bloomberg-konsensus, og en combined ratio på 77,4 prosent. Den underliggende skadefrekvensen ser fortsatt bedre ut enn i fjor, samtidig som tidligere prisøkninger fortsatt slår inn i premieveksten. Investeringene trekker motsatt vei fordi de høyere rentene gir negative mark-to-market-effekter, slik at SB1 faktisk ligger godt under konsensus på rapportert EPS selv om den operative forsikringsdriften er bedre.
INSIDE OSLO BØRS – OBSERVASJON
Gjensidige er et godt eksempel på hvorfor rapportert EPS kan gi feil signal i et forsikringsselskap når rentene beveger seg kraftig. Høyere renter kan gi et svakt investeringsresultat i kvartalet fordi obligasjonsporteføljen må markeres ned, samtidig som de samme rentene over tid gir høyere løpende avkastning på nye investeringer. Derfor er utviklingen i combined ratio og premie mot skadeinflasjon viktigere enn selve kvartals-EPS dersom målet er å forstå den underliggende lønnsomheten. Rent teknisk er utviklingen klassisk og har foreløpig ikke noen tekniske bunnsignaler.
Norsk Hydro – den fundamentale og tekniske risikoen peker nå samme vei
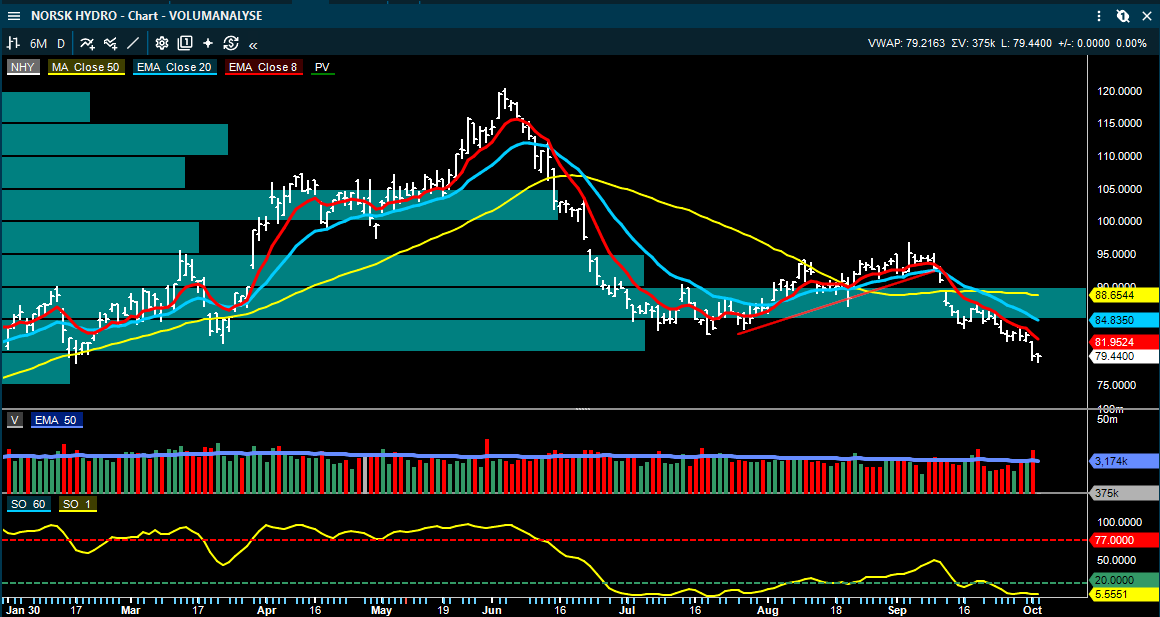
ABG venter justert EBITDA på rundt NOK 9,0 mrd. i Q3, klart under FactSet-konsensus nær NOK 9,7 mrd., og kutter kursmålet til NOK 77 fra 82 med Selg. Den største kortsiktige usikkerheten ligger i Alunorte, hvor energikostnadene nå i større grad er koblet mot europeisk gass i stedet for amerikansk gass. Med dagens prisnivå anslår ABG at energikostnaden i Q4 kan øke med NOK 1,2–1,3 mrd. fra Q3. Samtidig mener meglerhuset at markedet ennå ikke fullt ut har tatt inn den tidligere resultatadvarselen i Bauxite & Alumina.
Lenger frem er utfordringen tilbudssiden, hvor midtøsten produserte rundt 6,8 mill. tonn aluminium i 2025, og ABG anslår at opptil 2,5 mill. tonn redusert produksjon kan komme tilbake dersom Hormuz normaliseres, samtidig som rundt 3 mill. tonn ny kapasitet er under bygging. Det betyr at det som i dag gir støtte til aluminiumspremiene kan bli motsatt problem i 2027–28 dersom tilbudet vender raskere tilbake enn etterspørselen vokser. ABG mener derfor at dagens verdsettelse rundt 1,5 ganger EV/CE, omtrent 34 prosent over tiårssnittet, er vanskelig å forsvare. Det tekniske bildet bekrefter foreløpig den samme risikoen.
INSIDE OSLO BØRS – OBSERVASJON
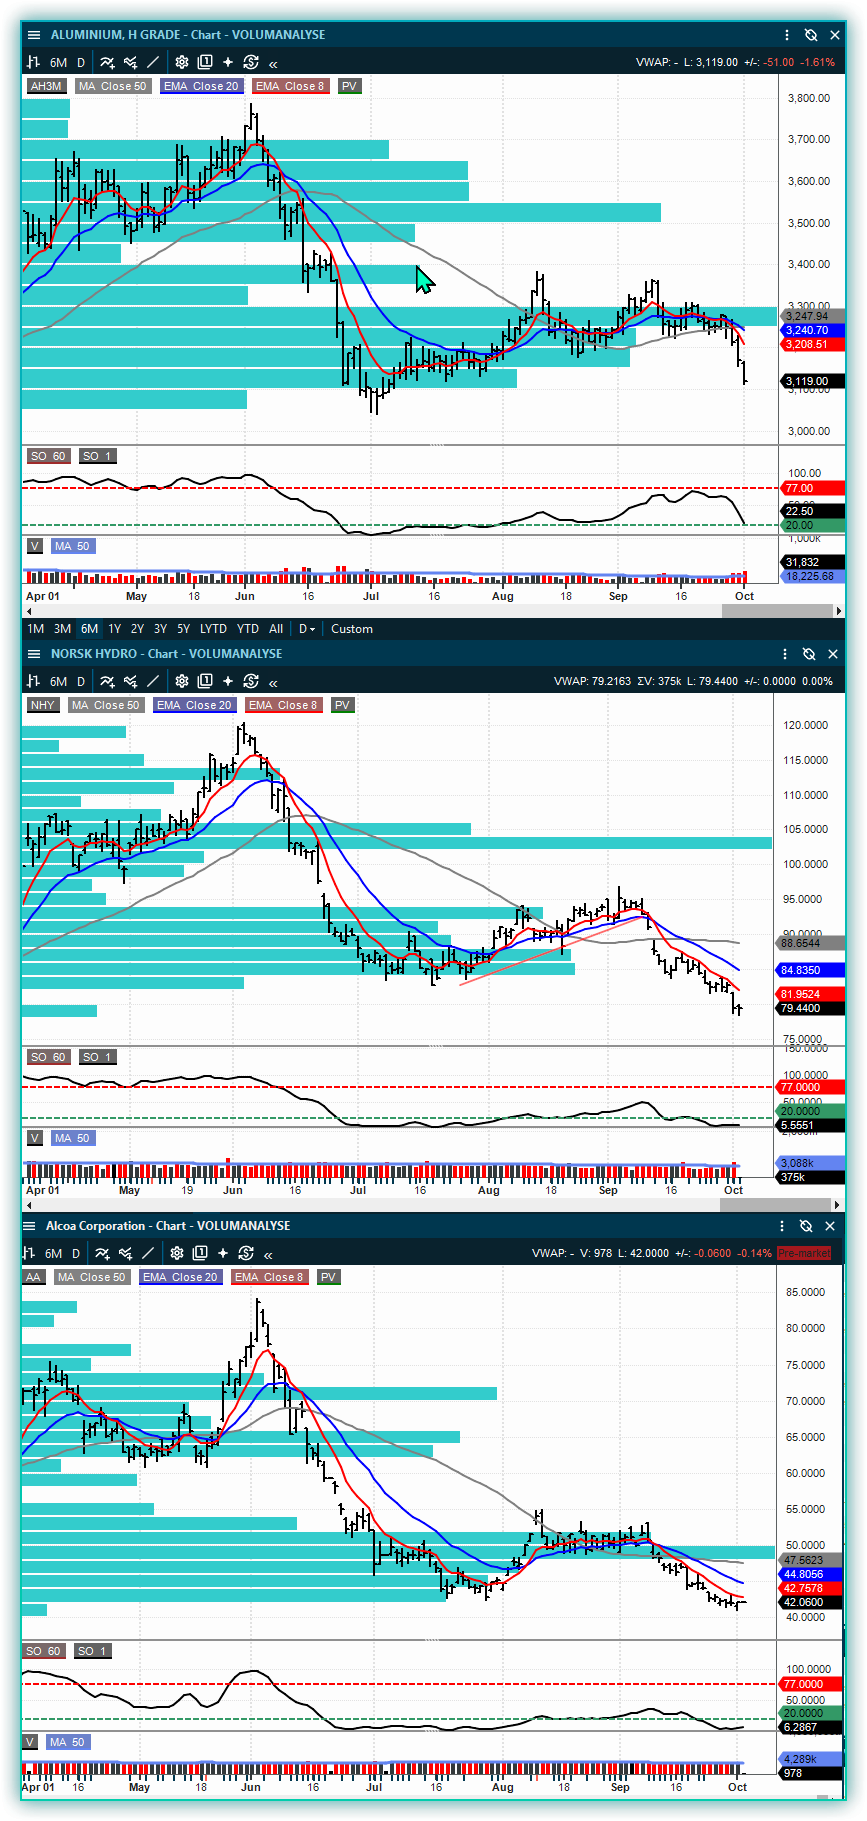
Hydro er derfor et av de tilfellene hvor det ikke er nok å si at aksjen er oversolgt. Oversolgt kan være interessant når det fundamentale stabiliseres, men her kommer svakere Q3-estimater, høyere Alunorte-kostnader og risiko for sterk tilbudsvekst samtidig som aluminiumsfutures har brutt ned, Hydro og Alcoa har brutt sin juli bunn. En teknisk rekyl kan fortsatt komme, men den vil bli møtt av investorer som har kjøpt høyere opp og som nå får stadig mindre støtte fra de fundamentale estimatene. Ingen av de tekniske modellene vi følger understøtter aluminiumsprisen, Norsk Hydro eller Alcoa. Sektoren har nå en kraftig teknisk svakhet, befinner seg i nedtrender samtidig som den fundamentale motvinden øker.
Zaptec – Clarksons løfter 2026–28 EBITDA-estimatene rundt 20 prosent og kursmålet til NOK 70
Zaptec får en ny fundamental oppjustering fra Clarksons, som løfter kursmålet til NOK 70 fra 58 og gjentar Kjøp. Bakgrunnen er sterkere europeisk elbilsalg, bedre operasjonell gjennomføring og raskere marginforbedring enn meglerhuset tidligere la til grunn. Omsetningsestimatene for 2026–28 løftes rundt 6–8 prosent, mens EBITDA-estimatene økes med omtrent 20 prosent. Etter det sterke Q2-kvartalet mener Clarksons at oppsettet også inn mot Q3 er godt, med rekordhøy ordreinngang og backlog som nesten er doblet fra året før.
Elbilmarkedet er den viktigste driveren. Clarksons viser til rundt 52 prosent høyere europeisk BEV-salg år over år i juli–august og enda sterkere vekst i flere av Zaptecs viktigste markeder. De aller siste september tallene styrker bildet ytterligere: ABG viser til rundt 30 prosent høyere elbilsalg i Norge og 46 prosent vekst i Sverige, hvor Q3 samlet var opp rundt 41 prosent. Samtidig skal produksjonsopptrappingen i Ungarn gi mer operasjonell gearing etter hvert som volumene vokser. På Clarksons-estimatene handles Zaptec rundt 13 ganger 2027 EV/EBITDA og 18 ganger inntjening, under relevante peer-multipler.
INSIDE OSLO BØRS – OBSERVASJON
Det mest interessante med Zaptec er at oppjusteringen ikke bare skyldes høyere markedsmultippel; selve resultatestimatene flyttes markert opp. Risikoen ligger fortsatt i hvor jevnt elbilveksten fordeler seg mellom landene og hvor raskt Ungarn gir forventede kostnadsfordeler, men den fundamentale retningen er klart bedre enn den var før Q2.
Og kursen tester et nytt PF kjøpssignal ved 64, hvor det indikative kursmålet er opp mot 69,30. Kursen er allerede å betrakte som kraftig overkjøpt med en Taktisk Trendindikator på 96 og både 8/20 dager er sterkt stigende. Den stiger på fundamentale signaler, det tekniske er sterkt, det er høyt momentum og volumutviklingen var i går godt over 50 dager snittet, hvilket indikerer at det ikke kan utelukkes at den klarer å gå videre mot det indikative kursmålet.
Scatec – Shadwan gjør en stor del av 2027-veksten langt mer synlig, og prosjektet kan i praksis finansiere egenkapitalbehovet selv
Scatec har startet byggingen av Shadwan, et 900 MW landbasert vindprosjekt i Egypt. SEB løfter stegvis EBITDA-estimatene med 9 prosent for 2027 og 6 prosent for 2028, mens SB1 tidligere anslo at prosjektet alene kan løfte NAV med rundt NOK 8 per aksje. Det viktigste er at prosjektet nå går fra backlog til faktisk bygging. Scatecs D&C-omfang er rundt USD 601 mill., nær NOK 5,8 mrd., mot D&C-backlog på NOK 3,8 mrd. ved utgangen av Q2.
Finansieringen er også interessant, men meglerhusene bruker litt forskjellige eierforutsetninger etter den planlagte farm-down. SEB modellerer rundt 35 prosent eierskap, mens ABG bruker 29 prosent basert på den siste prosjektoppdateringen. Poenget er uansett det samme: egenkapitalbehovet blir begrenset i forhold til Scatecs D&C-omfang, og D&C-marginene kan dekke en stor del av kapitalinnskuddet. Scatec har i tillegg sikret en equity bridge på USD 50 mill. til Shadwan og USD 100 mill. til Energy Valley. Prosjektet legger dermed langt mindre press på balansen enn brutto capex på USD 716 mill. kan gi inntrykk av.
INSIDE OSLO BØRS – OBSERVASJON
Scatec-caset har lenge vært preget av stor teoretisk prosjektpipeline, hvor markedet har gitt begrenset verdi før FID og finansiering faktisk er på plass. Shadwan er derfor viktigere enn bare størrelsen på prosjektet siden når et stort backlog-prosjekt går over i bygging, flyttes verdien fra mulighet til mer synlig D&C-inntekt og fremtidig kraftproduksjon. Hvis Energy Valley følger samme vei før årsslutt, blir det langt vanskeligere å bruke samme store rabatt på vekst-NAV som tidligere.
Rent teknisk bryter kursen over sin siste topp i september, men den viktige er nok toppen i starten på september, hvor et løft over denne toppen vil kunne utløse et langt sterkere momentum. Trendmodellen tester kjøp i dag, Taktisk trendindikator er 64 og stigende og kursen tester et nytt PF kjøpssignal ved 102.20, hvor det indikative kursmålet er 112.88. PF signalet er imidlertid beheftet med usikkerhet siden dette kommer under 106.10 toppen.
Trenger å se et tiltakende volum og at PF kjøpssignalet bekreftes, men Scatec vil ikke være ute av skogen før også 106.10 blir tatt ut. Det kommer inn positive fundamentale signaler og det etter at kursen har foretatt en konsolidering, hvor investorer som har kjøpt seg inn innenfor denne nå har gevinster. Altså investorer fra juni har nå urealiserte gevinster, hvilket kan øke momentumet. Modellene er ikke samlet bekreftende foreløpig, men PF- og Trendmodellen tester kjøpssignaler i dag. Trenger å se at den slutter positivt og at det kommer inn volum som bekrefter de mer positive tekniske modellene. Formasjonen i chartet ser imidlertid interessant ut, samtidig som sektorutviklingen til TAN – Invesco Solar indikerer at Scatec ikke får noen støtte herfra!
ConocoPhillips vurderer å selge Norge – Aker BP og Vår Energi peker seg ut, men meglerhusene er langt fra enige om prisen
ConocoPhillips har mottatt et uoppfordret bud på den norske virksomheten og vurderer et salg av både NCS-porteføljen og Teesside-terminalen. Dette kan bli en av de største norske E&P-transaksjonene på flere år. DNB Carnegie anslår rundt 300 mill. fat oljeekvivalenter i 2P-reserver og cirka 115.000 fat per dag i produksjon og mener en rimelig verdi ligger rundt USD 4–5 mrd. SB1 bruker andre reserveforutsetninger og kommer til USD 2,7–3,3 mrd., mens Arctic ligger mellom de to på rundt USD 3,5 mrd. med langsiktig Brent USD 75–80. Spriket viser hvor følsom verdien er for reservegrunnlag, prisbane og synergier.
Begge mener Vår Energi og Aker BP er naturlige kandidater, men DNB ser disse som de klareste frontrunnerne, mens SB1 også trekker frem DNO dersom porteføljen deles opp. DNBs regnestykke viser at Conoco-porteføljen kan øke normalisert fri kontantstrøm per aksje med rundt 21–27 prosent i Vår Energi og 11–14 prosent i Aker BP ved en transaksjon på USD 4–5 mrd., mens effekten for Equinor bare er rundt 2 prosent. Det betyr at de industrielle synergiene er størst i de rendyrkede norske E&P-selskapene, men også at prisdisiplin blir helt avgjørende.
INSIDE OSLO BØRS – OBSERVASJON
At to meglerhus kan lande på verdier som avviker med mer enn USD 1 mrd. viser hvor stor usikkerheten er i en moden Nordsjøportefølje. Verdien avhenger av reservegrunnlag, decommissioning, skatteposisjoner, gassandel, synergier og ikke minst hvilket normalisert råvareprisnivå som brukes. Derfor vil det være mer interessant å se hvilken pris en kjøper faktisk er villig til å betale enn å konkludere med at større produksjon automatisk er positivt. En disiplinert transaksjon kan løfte fri kontantstrøm per aksje betydelig; en budkamp kan gjøre det motsatte.
Stolt-Nielsen – samme kvartal gir to svært forskjellige konklusjoner om hva aksjen er verdt
Stolt-Nielsen er interessant fordi DNB Carnegie og SEB ser omtrent de samme resultatene, men trekker ulike konklusjoner. DNB løfter kursmålet til NOK 435 fra 410 og beholder Kjøp, mens SEB løfter til NOK 382 fra 338 og står på Hold. Q3 justert EBITDA på USD 194 mill. var omtrent på konsensus, og Stolt Tank Containers sto for den positive overraskelsen etter at Suttons-integrasjonen begynte å gi bedre skala og marginer.
Uenigheten ligger i hva som skjer videre i chemical tank. DNB mener de ekstreme olje- og produkttankmarkedene begrenser swing-tonnasje og dermed kan holde chemical-markedet stramt nok til at ratene igjen får fart. Selskapet handles på deres estimater rundt 4,5 ganger 2027 EV/EBITDA mot rundt 9 ganger for tankerpeers. SEB legger større vekt på at chemical-ratene allerede har falt fra toppen og at nye skip leveres inn i 2027, slik at de ikke ser en tydelig re-rating-katalysator til tross for bedre Tank Containers.
INSIDE OSLO BØRS – OBSERVASJON
Dette er et nyttig eksempel på hvordan samme resultat kan gi forskjellig aksjesyn uten at noen av analysene nødvendigvis er inkonsistente. DNB har høyere kursmål siden de ser en opsjon for at chemical tank igjen følger resten av tankmarkedet opp, mens SEB verdsetter dagens mer stabile inntjening og krever et tydeligere rateskifte før de vil betale mer. For Stolt blir derfor den relative utviklingen i chemical-rater mot råolje- og produkttank viktigere enn små endringer i neste kvartals EBITDA.
MINDRE NORSKE OPPDATERINGER
· Sjømat: prisbildet spriker uvanlig mye. ABG venter NOK 67–68/kg neste uke, mens SEB ligger på NOK 62–63/kg etter svakere kinesisk etterspørsel og høye norske slaktevolumer. Q3 endte ifølge ABG rundt NOK 66,2/kg, mens lavere planlagte slaktevolumer om to–tre uker kan gi ny prisstøtte.
· Yara: SB1 anslår at lavere gass og valuta har løftet løpende EPS med rundt USD 0,3 til USD 3,9. Nitratprisene holder seg faste, mens urea er mer blandet etter ny kinesisk eksportkvote. Nøytral og kursmål NOK 480.
· Vow: Clarksons løfter kursmålet til NOK 3,80 fra 3,30 og beholder Kjøp, selv om 2027-omsetning og EBITDA kuttes rundt 6 og 20 prosent. Maritime-backlog gir god inntektssynlighet, men refinansieringen som er skjøvet til Q4 er fortsatt det viktigste risikopunktet.
· MPC Energy Solutions: etter utbetalingen på rundt NOK 12,2 per aksje står i praksis Los Santos, Enernet-posten og kontanter igjen. Fearnley setter kursmål NOK 3,20 og øker risikorabatten på Los Santos; caset er nå i hovedsak en avviklingshistorie hvor realiserte salgsverdier avgjør restverdien.
· Borr Drilling: Norve har fått 245 dagers fast arbeid i Vest-Afrika med opsjoner, Natt får én ekstra brønn i Nigeria og Joro settes i accommodation-arbeid i Storbritannia. DNB anslår rundt USD 130.000/dag for Norve, USD 180.000/dag for Natt og USD 70–80.000/dag for Joro, hvilket bekrefter de store regionale rateforskjellene.
· SB1 Markets legger Pexip, Elkem og Tomra inn i oktoberporteføljen og tar ut Aker BP. Dette er meglerhusets modellportefølje, men endringen illustrerer en rotasjon bort fra olje og mot selskaper med egne Q4-resultat- eller selskapsdrivere.
· Europris: Pareto beholder Kjøp og kursmål NOK 106. ÖoB trekker fortsatt ned, men 28 butikker er modernisert og rundt 60 gjenstår gjennom 2026–27. Pareto mener Norge gir god verdsettelsesstøtte, mens videre oppside avhenger av at svensk marginbedring materialiseres.
· Otovo: september viste 3.137 arbeidsordre mot 2.766 i august, høyere inntekt per ordre og bruttomargin på 49 prosent mot 46 prosent. Det er en klar forbedring, men annualisert omsetningstakt er fortsatt bare rundt USD 28 mill. mot målet på USD 105–115 mill. ved årsslutt.
· Kongsberg Maritime: Berg Propulsion-kjøpet er fullført. Fearnley anslår transaksjonsverdien til rundt NOK 3,1 mrd. og hadde først lagt inn konsolidering fra Q1 2027, slik at oktober-gjennomføring gir ett kvartal tidligere resultatbidrag. Kjøp og kursmål NOK 72.
· Golden Energy: Energy Swan har sikret to nye kontrakter med rundt 320 faste dager. Fast kontraktsverdi er anslått til USD 8,7 mill., stigende til USD 23,5 mill. med alle opsjoner, mens gjennomsnittlig fast dagrate er nær USD 27.000.
· Aker/Nscale: Nscale har satt rundt 24.000 GPU-er i drift siste måned og over 50.000 så langt i år. ABG mener Ward County ser ut til å følge tidsplanen, hvilket er positivt for IPO-caset, men den store fremtidige backlogen krever fortsatt betydelig finansiering og gjennomføring.
KILDER OG VIKTIG INFORMASJON
Rapporten bygger på relevante oppdateringer mottatt fra ABG Sundal Collier, Arctic Securities, DNB Carnegie, Fearnley Securities, Pareto Securities, SB1 Markets, SEB, Clarksons Securities og The Market Ear. Gmail er gjennomgått på tvers av innboks, arkiverte meldinger og Gmail-kategorier etter torsdagens morgenrapport, inkludert de siste energi- og shippingoppdateringene mottatt rundt kl. 08:54–08:55 CEST. Ferske tekniske datapunkter for OSEBX, BW LPG og Norsk Hydro er hentet fra ABG Sundal Colliers chartkommentarer datert 2. oktober.
Denne rapporten er generell markedsinformasjon og opplæring, ikke personlig investeringsråd. Inside Oslo Børs gir ingen egne kjøps- eller salgsanbefalinger. Meglerhusenes anbefalinger, kursmål og estimater er deres vurderinger og kan endres. Referanser til tekniske kjøps- og salgssignaler er objektive, regelbaserte modellsignaler eller tydelig attribuerte eksterne tekniske vurderinger. Historiske data, tekniske signaler og modellberegninger er ingen garanti for fremtidig utvikling. Inside Oslo Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen.
DISCLAIMER
Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning