

INSIDE OSLO BØRS – MORGENRAPPORT
Mandag 24. august 2026
Olje og Hormuz: oljeprisen faller litt tilbake, men trafikken i stredet er fortsatt langt fra normal
Brent går inn i mandagen på et lavere nivå enn det vi så gjennom helgen, hvor Brent i morgentimene handles omkring 93.30 hvilket er ned ca. 1 dollar siden Oslo-stengningen fredag. Det endrer likevel ikke hovedproblemet i markedet som er at USA trapper opp det økonomiske presset ytterligere mot Iran samtidig som det fortsatt er stor usikkerhet om hvor mye olje som faktisk kommer gjennom Hormuz.
Finansminister Scott Bessent skal presentere nye sanksjoner senere mandag. Tiltakene skal være rettet mot kjøpere og transportører av iransk olje. Pareto peker samtidig på at den amerikanske marineblokaden allerede har presset Irans sjøbårne eksport nær null, slik at nye sanksjoner neppe fjerner store nye volumer direkte med disse sanksjonene. Hensikten ser i større grad ut til å være strengere håndheving og bredere økonomisk isolasjon.
Det mest interessante er fortsatt spriket mellom offisielle uttalelser og skipsdata. Kepler registrerte 13 tankpasseringer lørdag og fire søndag, mens amerikanske kilder har hevdet langt høyere aktivitet. UKMTO registrerte 89 fartøy ut av området i uken frem til 21. august, og AIS-baserte passeringer ligger fortsatt rundt 90 prosent under nivået før konflikten. Pareto mener at seilingene uten AIS gjør at de synlige dataene undervurderer aktiviteten, men anslår likevel faktisk gjennomstrømning til rundt 8–12 millioner fat per dag mot rundt 21 millioner før krigen.
Iran har dessuten publisert en liste over 46 fartøy som beskrives som «non-compliant» med de nye transittreglene. Fartøy som bryter reglene risikerer bøter, beslag eller konfiskering ved senere passeringer. Det øker den operative risikoen for rederier og lasteeiere selv om den fysiske trafikken gradvis skulle ta seg opp.
Inside Oslo Børs: Oljeprisen har falt tilbake, men markedet er fortsatt ikke normalisert. Det positive for oljeimportører er at mer trafikk ser ut til å komme gjennom enn under den første krisefasen. Samtidig er 8–12 millioner fat per dag fortsatt langt under nivået før krigen. Dermed kan risikopremien falle raskt på en troverdig politisk løsning, men den kan også øke dersom nye sanksjoner eller iranske mottiltak igjen reduserer trafikken.
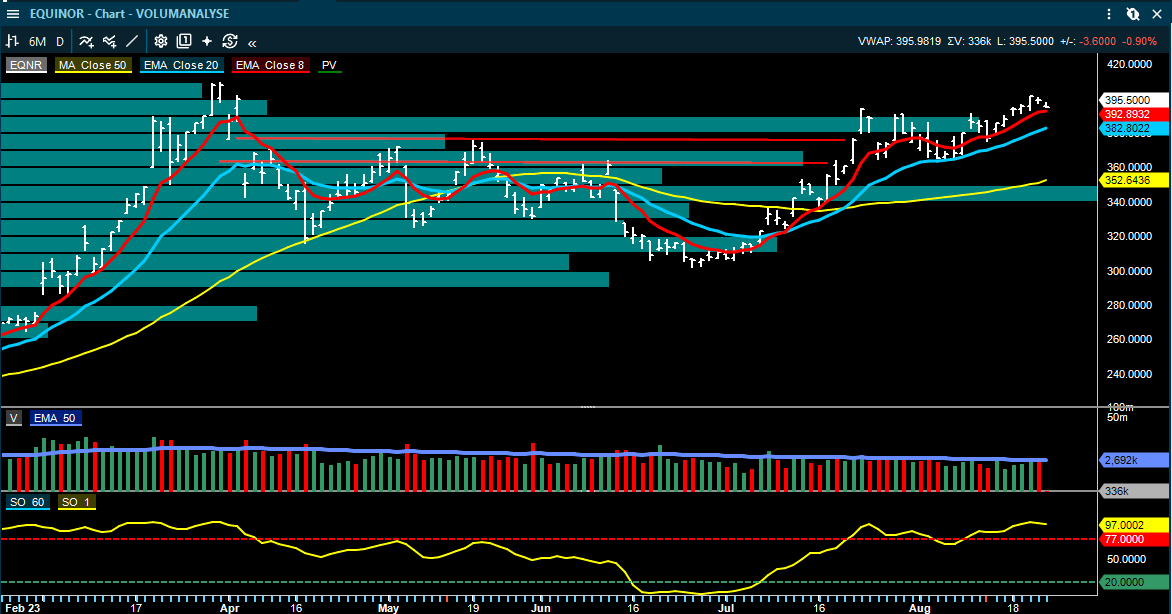
For Oslo Børs betyr dette at energisektoren fortsatt får støtte fra et stramt fysisk marked, men kursene har også rukket å løfte seg betydelig. Equinor har steget kraftig siden begynnelsen av juli, og flere meglerhus er blitt mer opptatt av hvor mye av oljeprisen som allerede ligger diskontert i oljeaksjene.
Tankmarkedet: ratene holder seg svært høye
Tank er fortsatt den klare fraktvinneren på forstyrrelsene i Hormuz og Pareto skriver at VLCC-rater fra US Gulf passerte USD 250.000 dagen på enkelte slutninger fredag, og disse slutningene dekker nå en vesentlig del av fjerde kvartal. Suezmax-markedet er også sterkt i Atlanterhavet, mens Panamakanalen med redusert vannstand allerede begynner å påvirke VLGC-markedet.
SEBs siste Baltic-data viser VLCC-rater på USD 176.600 dagen, LR2 på USD 146.400 og VLGC på USD 159.100. Arctic peker samtidig på at både tanker- og bulkverdier stiger og at NAV løftes. Så lenge sanksjoner, lengre seilingsdistanser og seilinger uten AIS binder opp kapasitet, kan ratene holde seg sterke selv om oljeprisen faller noe tilbake.
USA–Canada: handelskrigen blusser opp igjen
Helgens største nye makrosak er sammenbruddet i forhandlingene mellom USA og Canada. USA har fra 22. august lagt en ekstra toll på 50 prosent på 554 kanadiske varer. Tiltakene omfatter blant annet mat, treprodukter, kjemikalier, maskiner og enkelte papir- og masseprodukter. Canada har varslet tilsvarende mottiltak fra 8. september dersom USA ikke trekker tiltakene tilbake.
For norske selskaper ser den direkte effekten foreløpig begrenset ut. SB1 mener Elopak har den mest relevante eksponeringen. Kartongene selskapet eksporterer fra Canada til USA omfattes ikke av den nye tollen, men Montréal-fabrikken importerer liquid-packaging board fra USA. Dersom Canada legger toll på denne innsatsfaktoren, kan kostnadene øke.
Elkem sine viktigste silisium- og ferrolegeringsprodukter ligger utenfor de nye tollistene. Aluminium omfattes fortsatt av de separate Section 232-reglene. For Norske Skog vurderes de direkte berørte kanadiske volumene som små.
SSAB får på sin side ingen lettelse i ståltollen etter at forhandlingene brøt sammen. Arctic mener dette kan holde aksjen tilbake på kort sikt, selv om meglerhuset fortsatt ligger klart over konsensus på inntjening.
Inside Oslo Børs: Det viktigste på kort sikt er ikke de norske direkteeksponeringene, men om konflikten sprer seg. Markedet har foreløpig tatt de nye tollene relativt rolig. Dersom Canada svarer bredt og USA utvider tiltakene til flere produktgrupper, kan handelsrisikoen igjen bli en større faktor for industriselskaper, råvarer og inflasjonsforventninger.
Renter og verdsettelse: mindre rom for skuffelser
De lange amerikanske rentene steg gjennom forrige uke til tross for at finansminister Bessent annonserte en dobling av Treasury-programmet for tilbakekjøp av statsobligasjoner. SB1 peker på at USA fortsatt øker nettogjelden med rundt 7 prosent av BNP årlig, og markedet lot seg ikke roe ned av tilbakekjøpsplanen.
Dette kommer på et tidspunkt hvor Oslo Børs ikke lenger er spesielt billig. ABG beskriver OSEBX som på en ny syklisk topp i verdsettelsen og mener forholdet mellom oppside og risiko er blitt svakere. Fredagen i USA var riktignok bedre, og Nasdaq 100 brøt en fem dager lang tapsrekke, men denne uken får markedet flere nye tester gjennom Jackson Hole, amerikansk kjerne-PCE og Nvidia-resultatet.
For norske aksjer betyr kombinasjonen av høy oljepris, høye renter og høyere multipler at gode selskapsresultater fortsatt kan belønnes, men at markedet har mindre toleranse for svak guiding, lavere utbytter eller utsatte kontantstrømmer.
Sjømat: høy slakting presser spotprisen, men 2027-bildet er fortsatt viktig
SEB kom med en ny Seafood Weekly etter den første mandagsgjennomgangen. Meglerhuset venter laksepris rundt NOK 65/kg denne uken, om lag NOK 3 lavere enn forrige uke. Høy slaktetakt i Norge er hovedårsaken, og enkelte markedsaktører peker også på litt svakere etterspørsel i Europa som følge av ferieeffekter.
Den stående biomassen i Norge var 2,9 prosent høyere enn året før ved utgangen av juli. Produktiviteten er god, lusenivået beskrives som relativt moderat og SEB mener volumene kan holde seg høye de kommende månedene og inn i fjerde kvartal. Det kan holde spotprisen under press på kort sikt.
Samtidig er det langsiktige bildet mindre negativt. Færre fisk i sjøen og flere selskaper nær maksimal biomassegrense kan begrense veksten senere. SEB mener SalMar og Lerøy kommer best ut av juli-dataene relativt sett, mens effekten også er positiv for Mowi. Kostnadsbildet er likevel blitt svakere: etter Q2 har SEB redusert EBIT-estimatene for 2026–28 med 3–5 prosent i snitt på grunn av høyere kostnadsforventninger.
SalMar rapporterer tirsdag, og SEB ligger rundt 10 prosent over Infront-konsensus på EBIT og mener risiko/avkastning inn mot rapporten er god. For Grieg Seafood er meglerhuset fortsatt forsiktig og ser fortsatt risiko for lavere volumguiding.
Bakkafrost skiller seg positivt ut
Bakkafrost har gått fra 10 prosent til 0 prosent toll på færøysk laks solgt til USA. I tillegg har selskapet sterke lagre av fiskemel, som gir en viss beskyttelse mot den kraftige råvarekostnadsinflasjonen. Arctic mener også selskapet kan redusere andelen marine ingredienser i fôret dersom knappheten varer.
Arctic priser aksjen til rundt 10x P/E 2027, men ligger samtidig om lag 10 prosent under konsensus på justert EBIT i Q2. Det gjør rapporten 31. august viktig for å få bekreftet om den relative fordelen på toll og råvarer også slår gjennom i resultatene.
Inside Oslo Børs: Sjømat er ikke lenger et rent argument på pris da markedet kan ha diskontert dette allerede. Spotprisen kan være svak gjennom høsten fordi volumene er høye, det vet markedet, samtidig som kostnadene har kommet opp. Den mer interessante delen av caset ligger i 2027: hvis tilbudsveksten flater ut etter en periode med høy slakting, kan sektoren gå fra kortsiktig volumpress til et strammere marked relativt raskt. Spørsmålet er om når markedet velger å prise dette inn. Markedet er en diskonteringsmaskin som vanligvis ser 6/8/12 måneder frem i tid.
Selskapsoppdateringer
BW Offshore – forsinkelsen i BW Opal blir dyrere enn hva markedet ventet, ned 12 %
BW Offshore er den mest negative selskapsoppdateringen mandag. Fullføringen av BW Opal er igjen utsatt, denne gangen til Q2 2027. Det er betydelig senere enn den opprinnelige planen om oppstart i Q4 2025.
Selskapet kutter EBITDA-guidingen for 2026 fra USD 310–340m til USD 250–280m og tar en ikke-kontant nedskrivning på USD 125m. SB1 forventer at konsensus kan komme ned rundt 20 prosent for 2026 og 10–15 prosent for 2027.
DNB Carnegie kom med en enda mer negativ rapport. Selv om BW Opal allerede produserer rundt 85 prosent av kapasiteten, blir starten på den 15-årige kontrakten flyttet ut. DNB anslår en negativ kontantstrømeffekt på NOK 4–5 per aksje frem til midten av 2027 og mener forsinkelsen også kan begrense muligheten for ekstrautbytte i 2026.
Meglerhus:
• SB1 Markets: Neutral, kursmål NOK 40
• DNB Carnegie: Hold, kursmål NOK 40
• SEB: Hold, kursmål NOK 49
Inside Oslo Børs: Problemet er ikke Q2-driften alene. Det er at et prosjekt som skulle gi langvarig, synlig kontantstrøm igjen flyttes ut i tid samtidig som mer kapital bindes opp. Når markedet allerede har ventet lenge på full kontraktsstart, blir enda en utsettelse vanskelig å se gjennom. Rent teknisk reagerer markedet kontant og krusen er nå tilbake på desember nivåer.
Det igjen betyr at et stort antall investorer er samtidig kommet i en større tapsposisjon samtidig. Slike PW har en tendens til å fungere som «trendkillere» på kort sikt siden det skapes så stor teknisk skade på sentimentet og at det kan ta tid for å reparere denne skaden. Kursmålet til Point&Figure er blitt tatt ut og trendmodellen og taktisk trendindikator befinner seg i salgssignaler.
Volumprofilen er heller ikke oppmuntrende siden de mest omsatte nivåene ligger over 45 til 52 nivået og det er lite med underliggende støtte før nede på 34-nivået. Aksjer som faller kraftig på fundamentale signaler skaper ubalanser og tar bort oppside. Ingen av de tekniske modellene understøtter BWO på dagens nivåer.
Scatec – ny oppfølging gir et mer positivt estimatbilde
Q2-tallene ble gjennomgått fredag, og det nye siden da er at flere meglerhus har oppdatert estimatene. SB1 løfter kursmålet til NOK 130 fra NOK 120 og mener markedet reagerte for svakt på rapporten. Meglerhuset mener frigjøringen av NOK 160m i prosjektreserver fra Obelisk ikke bare bør behandles som en tilfeldig engangseffekt, fordi Scatec har levert tilsvarende prosjektgevinster over flere kvartaler.
SB1 mener refinansieringen av SCATC04 i tillegg kan redusere rentemarginen betydelig og løfter EBITDA-estimatene for 2026–28 med rundt 5–10 prosent. DNB Carnegie er mer forsiktig, men øker likevel 2026-estimatet med 3 prosent og 2027–28 med 3 prosent på sterkere ancillary services og Romania BESS-prosjektet.
Meglerhus:
• Arctic: Kjøp, kursmål NOK 140
• ABG: Kjøp, kursmål NOK 134
• SB1 Markets: Kjøp, kursmål NOK 130 (120)
• Fearnleys: Kjøp, kursmål NOK 130
• DNB Carnegie: Kjøp, kursmål NOK 120
Inside Oslo Børs: Fredagens førsteinntrykk var at overskriften var bedre enn den underliggende kraftproduksjonen. Mandagens oppfølging nyanserer dette. Power Production var fortsatt svakere enn ventet, men meglerhusene legger mer vekt på at prosjektgjennomføringen og finansieringen kan skape verdi over tid.
Det tekniske vil se mer potent ut gitt kursen tar ut toppen av konsolideringsboksen. Det vil utløse PF kjøpssignalet ved 100.50 og det indikative kursmålet på 107.41, som gir litt lav risk/reward. Men et økt momentum eller at den beveger seg fortsatt sidelengs kan heve dette kursmålet. Så legger foreløpig ikke så mye vekt på det reduserte indikative kursmålet.
Scatec befinner seg i et marginalt kjøpssignal i trendmodellen samtidig som taktisk trendindikator bedrer seg, men er fortsatt på 40 og over 50 som anses som å gi en bedre trendstyrkelse. Ingen særlig respons på meglerkommentarene så langt ut i sesjonen og avventer sterkere tekniske signaler, som et brudd over konsolideringsboksen + PF kjøpssignalet.
Norske banker – bedre Q2, men kredittveksten roer seg
Pareto har løftet gjennomsnittlige resultatestimater for sparebankene med rundt 3 prosent for 2026–28 og oppgradert Sparebanken Norge og SpareBank 1 Østfold Akershus til Kjøp. Reprisingen av boliglån og innskudd fra midten av juli ventes å gi medvind for marginene gjennom andre halvår, mens tapene fortsatt er svært lave.
Arctic kom senere mandag morgen med nye kredittdata. Innenlandsk kredittvekst falt til 4,3 prosent i juli fra 4,4 prosent i juni. Husholdningenes lånevekst var 4,6 prosent. Arctic mener dette tyder på at den sterke utlånsveksten enkelte sparebanker viste i Q2 i stor grad kan skyldes økte markedsandeler på bekostning av større banker, og ikke nødvendigvis at totalmarkedet har akselerert.
Samtidig fortsetter privat sparing i fond å være en viktig strukturell medvind, hvor norske privatkunder nettotegnet for NOK 7,0 mrd. i fond i juli, hvorav NOK 5,2 mrd. gikk til aksjefond. Privat kundenes fondsverdier er nå NOK 918 mrd., opp fra NOK 285 mrd. ved utgangen av 2020. Det gir bankene økende kapitalinntekter fra sparing og forvaltning.
Inside Oslo Børs: Utsiktene for banksektoren er fortsatt godt, men det er en viktig forskjell mellom bedre marginer og bedre volumvekst. Reprising kan løfte resultatene i H2, mens lavere kredittvekst gjør det vanskeligere å få samme hjelp fra balanseveksten. Dermed blir kostnadskontroll, markedsandeler og provisjonsinntekter viktigere.
Magnora Data Center – nettilknytning reduserer prosjekt-risikoen
Magnora Data Center har sikret nettilknytning til Hämeenlinna-prosjektet i Finland. Arctic og DNB vurderer avtalen som en vesentlig de-risking av selskapets viktigste prosjekt. Fysisk tilkobling er planlagt i Q1 2029, med mulighet for fremskyndelse til andre halvår 2028.
DNB Carnegie har Kjøp og kursmål NOK 17 og mener prosjektet nå i hovedsak trenger ferdigstilt konsept og design før en salgsprosess kan starte. Ved dagens markedspriser for «powered land» anslår DNB at et salg av de opprinnelige 120 MW kan gi mer enn EUR 60m, tilsvarende rundt NOK 6,8 per aksje eller 54 prosent av dagens markedsverdi.
Arctic har Kjøp og kursmål NOK 15 og kommer til omtrent samme verdi per aksje på den første 120 MW-fasen.
Selskapet arbeider samtidig med en større campus enn de opprinnelige 120 MW. Det betyr at avtalen ikke bare reduserer risikoen i ett prosjekt, men også kan bli et bedre referansepunkt for resten av porteføljen.
Inside Oslo Børs: Har for lite historikk for å kunne gi en fullverdig teknisk gjennomgang, men det helt kortsiktige utviklingen ser interessant ut hvor kursen nå utfordrer den siste konsolideringsboksen. Datasenter nyheter fortsetter å komme inn og det er trolig slike som skaper den økte interessen. Det utløses et PF kjøpssignal ved 13,60, hvor det indikative kursmålet er opp mot 16.21. Trendmodellen befinner seg i et kjøpssignal samtidig som Taktisk trendindikator ikke helt understøtter (40), men den viser en positiv bedring. Det mest omsatte nivået kommer inn mellom 14.75-15, som er fra nivået når den kom på børs. Det kan medføre økt overliggende motstand. Men poengterer på nytt at det er for lite historikk til å gi en fullverdig analyse av MDATA.
Aker/Nscale – mulig USA-notering allerede i september
Arctic sendte lørdag en oppdatering om Nscale, som gikk ut på at selskapet skal arbeide mot en amerikansk børsnotering, som kan komme allerede i september og søker å hente opptil USD 3 mrd.
Nscale oppgis å ha rundt USD 51 mrd. i samlet kontraktsfestet omsetning før noteringen og arbeider med å bygge opp 10 GW kapasitet for AI-datasentre. Goldman Sachs og JPMorgan er involvert i den potensielle børsnoteringen.
En faktisk børsnotering vil synliggjøre verdiene på AI- og datasentereksponeringen som er knyttet til Aker-systemet. Inntil en prisindikasjon foreligger er det likevel for tidlig å trekke bastante konklusjoner om hvor emisjonen blir satt og responsen til markedet.
Akastor – mer av porteføljen blir likvid
Arctic løfter kursmålet på Akastor til NOK 19 fra NOK 18 og gjentar Kjøp. Etter den amerikanske noteringen av HMH og oppgjøret av aksjonærlånet er den største investeringen i porteføljen blitt mer likvid, med lock-up som utløper i slutten av september.
Akastor har allerede distribuert NOK 2,40 per aksje hittil i år og annonserte ytterligere NOK 0,50 i Q2. Fremtidige utbetalinger vil avhenge av finansielle transaksjoner i porteføljeselskapene, men netto kontantposisjon på rundt NOK 540m gir fleksibilitet.
Inside Oslo Børs: Rent teknisk sliter fortsatt Akastor med 14 intervallet, men den handles rett ovenfor det mest omsatte nivået. Det blir utløst et PF kjøpssignal ved 14,70, hvor det indikative kursmålet er 16.05. Taktisk trendindikator har falt tilbake fra 87 til 76, men kan gå i kjøpssignal igjen hvis kursen klarer å fjerne seg fra 14-intervallet og utløse PF kjøpssignalet. Rent visuelt i chartet ser det ut som kursen sliter litt med å få inn et nytt oppsidemomentum slik at PF kjøpssignalet vil kunne være viktig for den kortsiktige retningen til aksjen.
Andre oppdateringer og kursmålsendringer
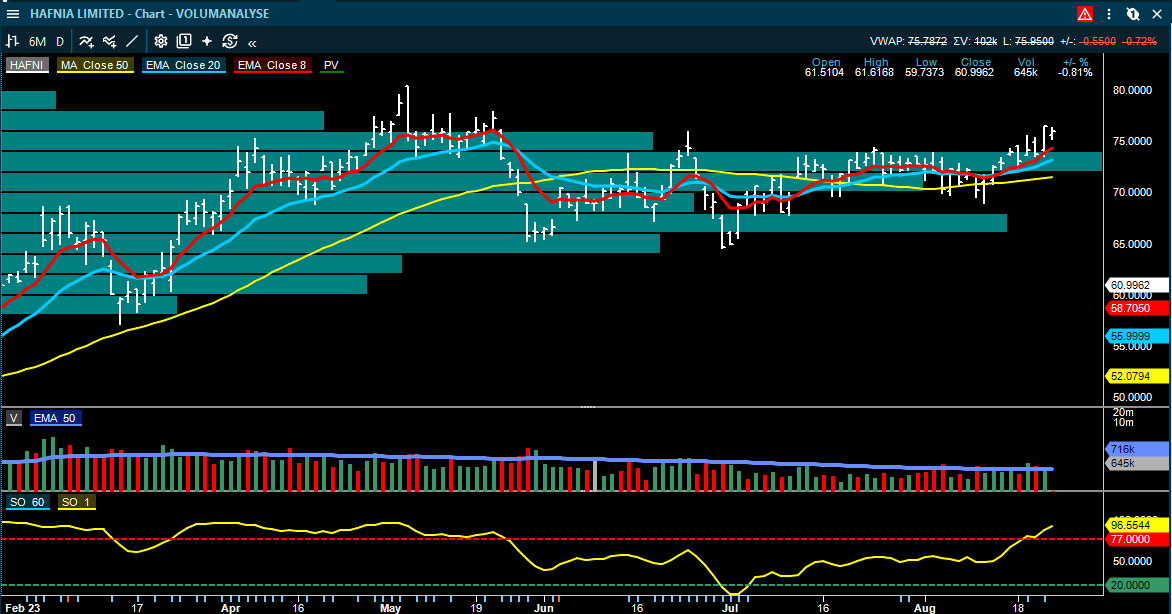
• Hafnia: SEB beholder Kjøp, men reduserer kursmålet til NOK 88 fra NOK 92 før Q2 28. august. Q2 EBITDA ventes rundt USD 302m, i tråd med konsensus. Inside Oslo Børs: Sidelengs konsolideringsboks, men kortsiktig opptrend. Har utløst et PF kjøpssignal ved 73.60, h vor kursmålet er 80.50. Taktisk trendindikator og trendmodellen understøtter med kjøpssignaler. Det tekniske ser fortsatt sterkt ut i forkant av tallene 28/8.
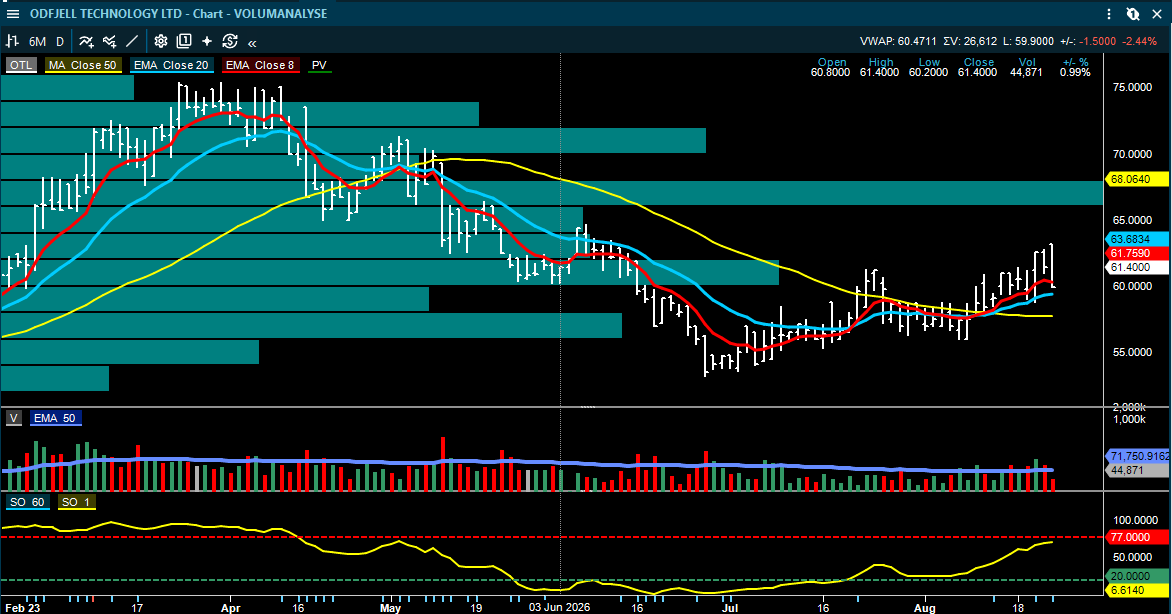
• Odfjell Technology: ABG beholder Kjøp og reduserer kursmålet marginalt til NOK 78 fra NOK 80. Q2 justert EBITDA var 1 prosent over konsensus.
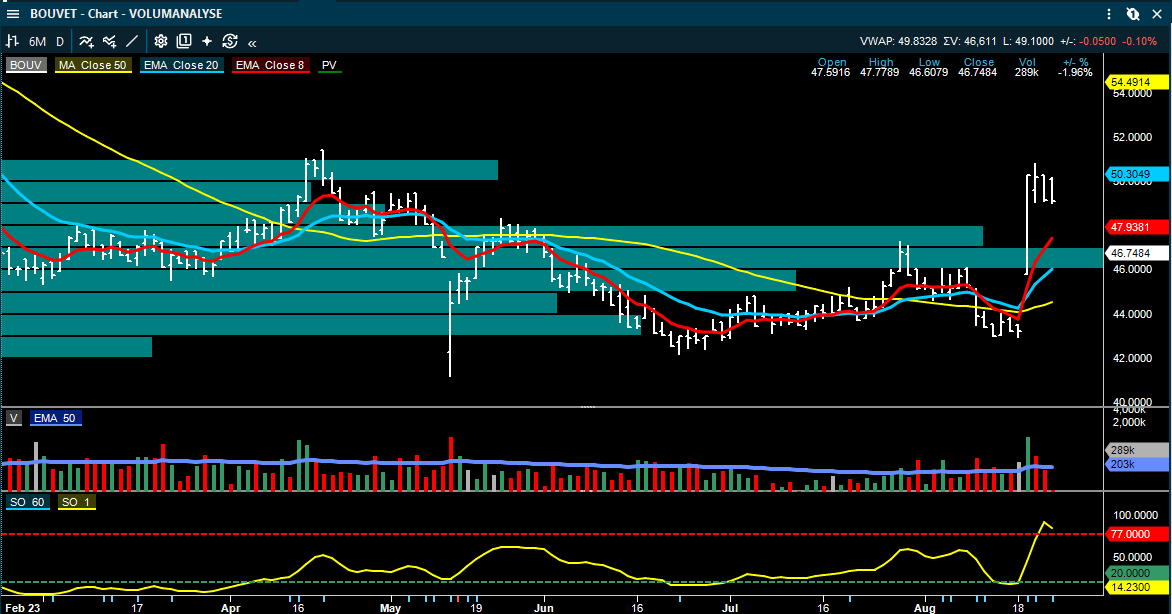
• Bouvet: ABG løfter kursmålet til NOK 50 fra NOK 45, men beholder Hold. Meglerhuset mener nøkkeltallene peker i riktig retning og at selskapet trolig har passert bunnen.
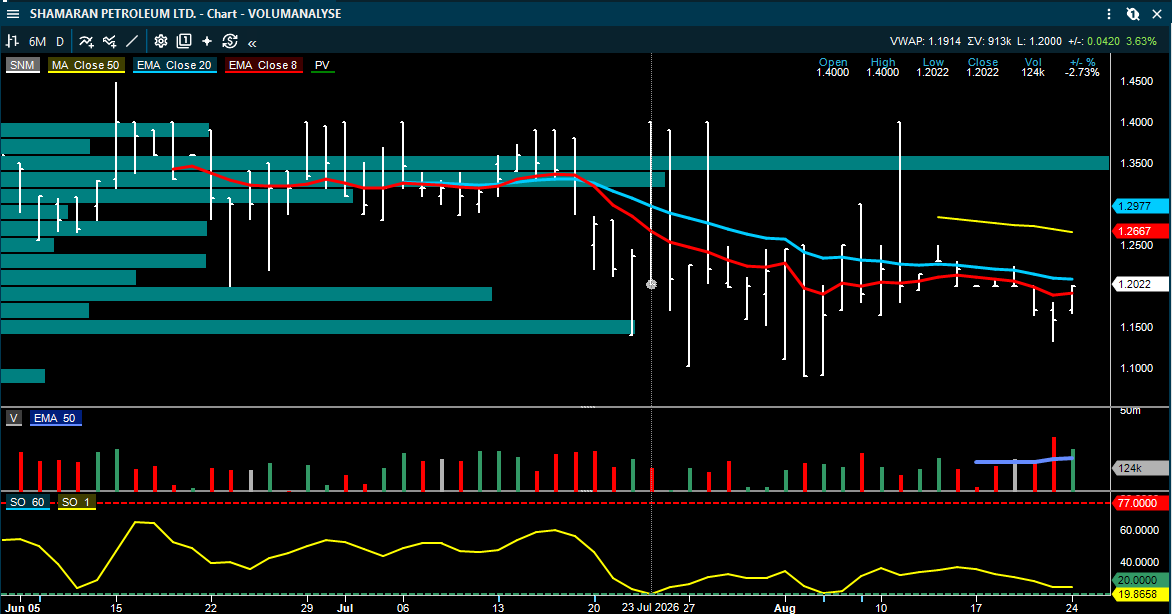
• ShaMaran Petroleum: DNB Carnegie oppgraderer til Kjøp med kursmål NOK 1,45 fordi produksjonsstart i Kurdistan nå vurderes som mer sannsynlig.
• Equinor/Aker BP: Linga-funnet i Nordsjøen er anslått til 0,6–13 millioner fat oljeekvivalenter, under midtpunktet i forventet intervall. Pareto vurderer verdibidraget som begrenset.
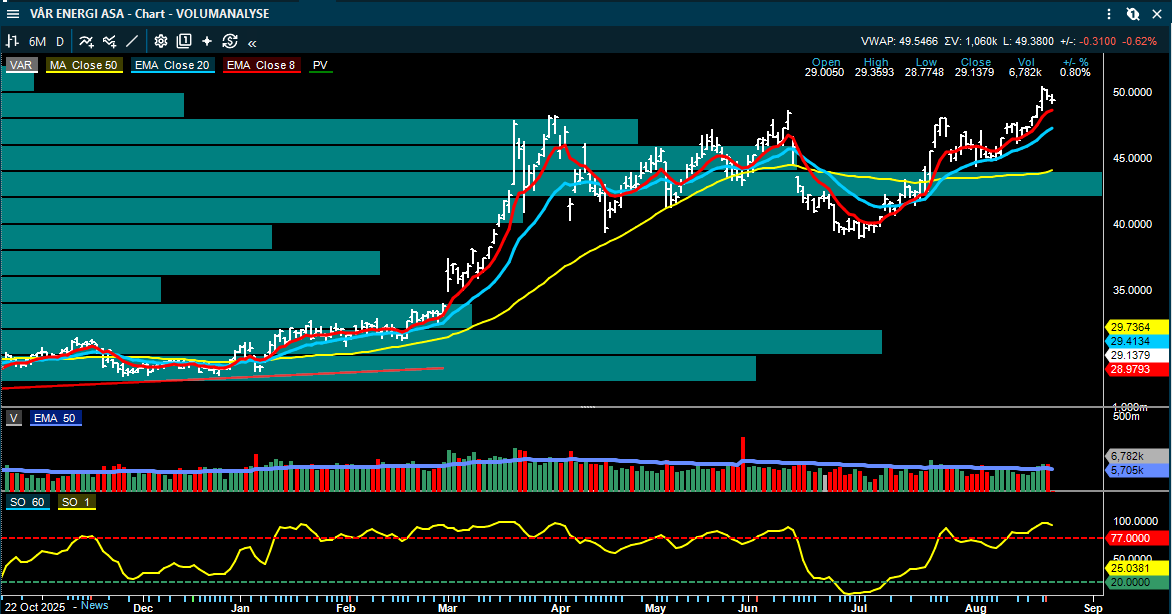
• Vår Energi/BlueNord: BlueNord-aksjonærene skal stemme over fusjonen med Vår Energi mandag. DNB beholder Hold på begge selskaper.
Norsk Hydro (oppdatering)
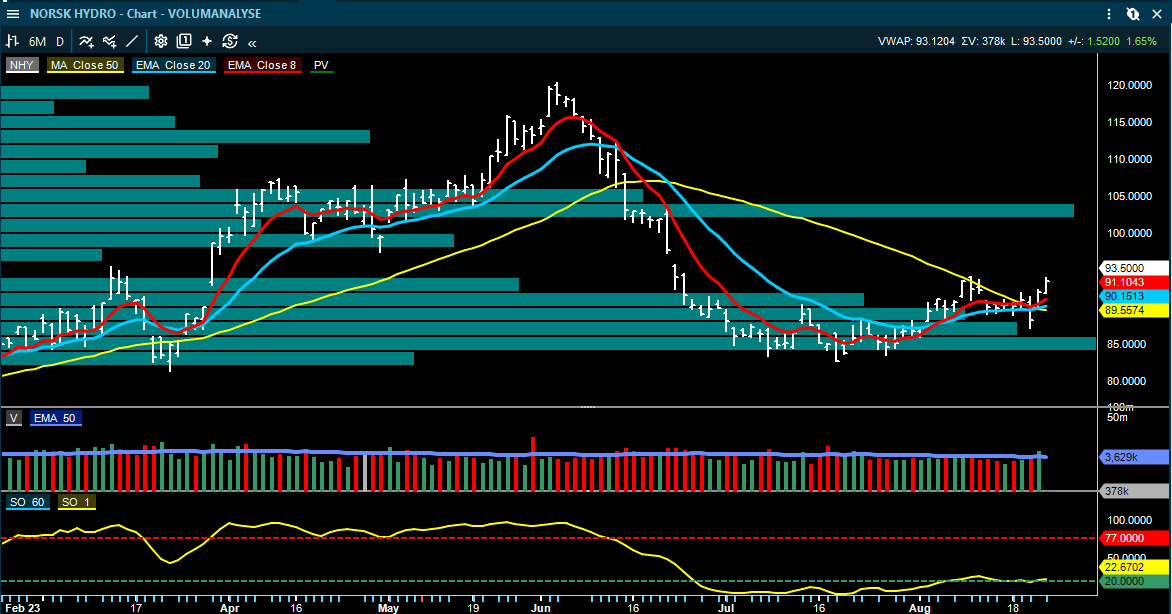
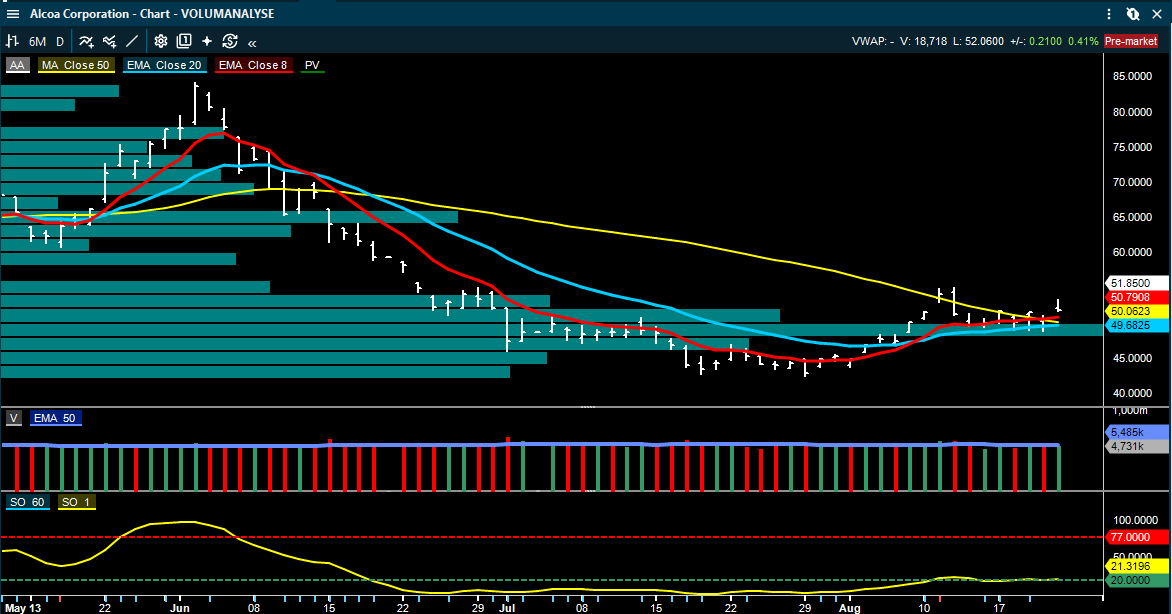
Inside Oslo Børs: Alcoa sluttet litt dårlig intra-dag på fredag og med selgerne presset kjøperne så at den sluttet ned fra pluss 5 % til 2 %. Det gir ikke den beste understøttelse for en høyere bunn, men vi får se hvordan den følger opp i dag. En dag gjør ingen trend og Hydro følger opp med videre oppgang i dag. Kjøpssignalet ved 92,50 er aktivt, men ikke fullverdig bekreftet siden kursen må over den forrige august toppen.
Vi ser av chartet at det kortsiktige bildet har bedret seg, men det kan fortsatt bli en konsolideringsboks hvis ikke kursen klarer å ta ut august toppen. Taktisk trendindikator har klart å komme seg over 20, men er kun ca. 22,50, og indikatoren peker i retning at dette er en teknisk rekyl og ikke starten på en mellomlangsiktig trendendring. Vi har altså et kjøpssignal i trendmodellen og et ikke helt bekreftet PF kjøpssignal og en Taktisk trendindikator som ikke understøtter en sterk trend men en rekyl. Volumprofilen er understøttende for en rekyl siden den viser at kursen ikke møter sterkere potensiell volummotstand før mellom 100—105. Det indikative kursmålet til PF signalet er akkurat innenfor det mest omsatte nivået og 102.
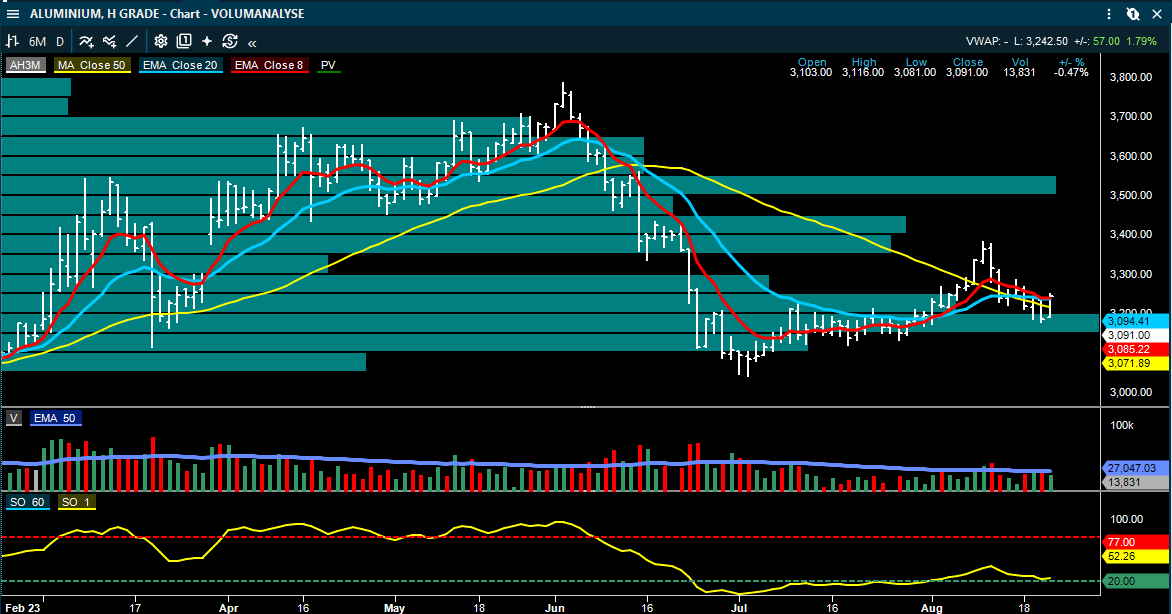
Aluminiumsfutures har også en jobb å gjøre for å understøtte en sterkere rekyl for både Alcoa og Norsk Hydro. Ser litt interessant ut, men er langt i fra å bekrefte foreløpig. Trenger å se en videre oppgang gjennom 3300 for å gi positive impulser til selskapene.
Zaptec – Tester fortsatt toppen av konsolideringsboksen
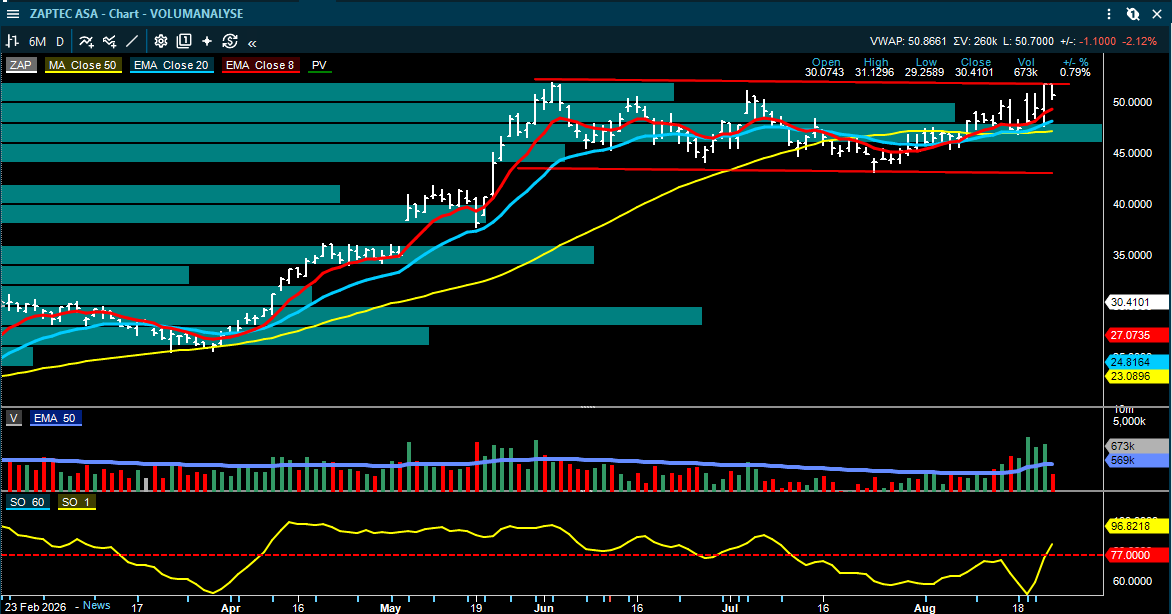
Inside Oslo Børs: Kursen har de fire siste sesjonene ligget oppunder toppen av konsolideringsboksen, hvilket kan indikere at kombinasjonen av den siste rekylen opp fra bunnen av boksen, som har sørget for en overkjøpt posisjon, at det er behov for litt mer konsolidering før det eventuelt kommer et brudd opp. Derfor kan PF kjøpssignalet ved 51 være viktig for en avklaring på den tekniske situasjonen. Kursmålet til PF signalet er opp mot 54.60. Det tekniske ser interessant ut for bruk av de tekniske modellene, men intet er foreløpig blitt bekreftet.
Oppsummering
Mandagen starter med et mer blandet risikobilde hvor Brent har falt tilbake til rundt USD 93, men trafikken gjennom Hormuz er fortsatt klart lavere enn normalt og USA forbereder nye sanksjoner mot Iran. Det betyr at oljeprisen kan bli svært overskriftsdrevet inn i denne uken.
Tankmarkedet er fortsatt svært sterkt og får støtte av lange seilingsdistanser, sanksjoner og dårligere effektivitet i flåten. Det er den tydeligste positive eksterne impulsen for Oslo Børs akkurat nå, og vi ser at HAUTO, WAWI, MPC, HUNT og SNI reagerer positivt på dette. Trendene til de nevnte selskaper er modne og kan være spesielt utsatt for nye overskrifter.
Sjømat får et litt negativt kortsiktig prisbilde med spot rundt NOK 65/kg, med fra 68 NOK/kg og høye norske volumer. Det langsiktige 2027-bildet kan fortsatt bli strammere, men kostnadene har kommet opp og meglerhusene har kuttet flere estimater etter Q2.
På selskapsnivå er BW Offshore den klart svakeste oppdateringen. Scatec, Magnora Data Center og Akastor får derimot støtte fra nye estimater, finansiering eller avrisiking av prosjekter. Nscale-saken kan bli en viktig Aker-trigger dersom USA-noteringen faktisk kommer allerede i september.
Bankene har bedre resultatmomentum inn i andre halvår, men Arctic sine nye kredittdata minner om at utlånsmarkedet ikke akselererer. Pareto sin mer positive vurdering av sparebankene handler derfor i stor grad om reprising, lave tap og bedre kostnadskontroll.
Inside Oslo Børs: Det viktigste så langt mandag er kombinasjonen av lavere Brent, fortsatt ekstreme tankrater og en Oslo Børs som handles på høye multipler. Det gjør markedet mer selektivt. Selskaper som får bedre synlighet på kontantstrøm og utbytter kan fortsatt belønnes, mens utsettelser og svak guiding kan bli straffet hardere enn tidligere i sommer.
Kilder og viktig informasjon
Rapporten er basert på meglerkommentarer og markedsoppdateringer mottatt fra blant annet Pareto Securities, Arctic Securities, DNB Carnegie, SEB, ABG Sundal Collier, SB1 Markets og Fearnleys. Kursmål og anbefalinger er meglerhusenes vurderinger og kan endres uten varsel.
Dette materialet er utarbeidet for informasjonsformål og er ikke investeringsråd eller en personlig anbefaling. Historisk avkastning er ingen garanti for fremtidig avkastning. De tekniske kommentarene og modellene til Inside Oslo Børs er tydelig merket.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.