

INSIDE OSLO BØRS – MORGENRAPPORT
Mandag 31. august 2026
Basert på hva jeg har fått med meg av nyheter og kommentarer etter fredagens rapport
MARKEDSRAPPORT
Warsh strammer til renteforventningene samtidig som Hormuz-risikoen vender tilbake
Markedet går inn i den nye uken med to viktige makroimpulser som trekker i motsatt retning av det mer komfortable risk-on-bildet vi så etter Nvidia rapporten onsdag. Fed-sjef Kevin Warsh brukte talen i Jackson Hole fredag til å korrigere den softere kommunikasjonen fra juli og la langt større vekt på at inflasjonen fortsatt er for høy, at finansielle forhold ikke er restriktive og at arbeidsmarkedet etter hans vurdering er forenlig med full sysselsetting. SEB tolker talen som klart haukete og mener septembermøtet igjen er reelt åpent for en renteøkning, mens markedet etter talen priset mer enn 50 prosent sannsynlighet for en september hevelse og ca. halvannen heving innen årsskiftet.
SB1 peker på at den amerikanske rentekurven steg 7-13 basispunkter under og etter talen, samtidig som dollaren fikk støtte og sannsynligheten for en september hevelse steg rundt 20 prosentpoeng i løpet av fredagen. Det interessante er at risk aktiva likevel holdt seg relativt godt, hvor globale aksjer avsluttet uken høyere, DAX satte ny topp og Oslo Børs nådde også nye nivåer selv om oljeprisen falt gjennom store deler av uken. Det tyder på at markedet foreløpig tolker høyere renter som et uttrykk for at veksten og arbeidsmarkedet tåler et strammere pengepolitisk regime, men det gjør samtidig denne ukens amerikanske arbeidsmarkedsdata og ISM-tall vesentlig viktigere.
Inside Oslo Børs - observasjon: Fredagens Jackson Hole-tale flytter over den kortsiktige markedsrisikoen fra Nvidia og resultatsesongen tilbake til renter og makro. Aksjemarkedet absorberte første rentehoppet godt, men dersom arbeidsmarkeds- og inflasjonsdataene gir ytterligere støtte til en september hevelse, kan høyt prisede vekstaksjer igjen få en høyere diskonteringsrente som en motvind.
Asia: svak åpning blir kjøpt - men høyere renter og olje er motvinder
Asia startet mandagen betydelig svakere etter Warsh og at det kom inn ny uro rundt Hormuz, men den første nedgangen ble i stor grad kjøpt. Nikkei var på det svakeste var ned mer enn 1 prosent og KOSPI rundt 2,6 prosent, før Japan hentet seg inn til rundt minus 0,35 prosent og Korea helt tilbake mot uendret. Taiwan og India var svakere, mens TOPIX og Singapore var mer positive.
Den nye geopolitiske impulsen kommer fra amerikanske angrep mot iranske rakett stillinger i nærheten av Hormuz, ifølge Arctics morgenoppdatering. Sammen med Warsh-talen har det løftet både olje og amerikanske korte renter, mens amerikanske og europeiske terminer peker noe lavere. Bildet viser derfor ikke et bredt risk-off-marked, men et mer selektivt marked hvor teknologi i Asia fortsatt er følsomt for renteoppgangen, samtidig som energi igjen får støtte fra geopolitisk risikopremie.
Olje og Hormuz: Brent tilbake mot USD 89-91 - den geopolitiske premien bygges opp igjen
Oljen starter mandagen klart høyere enn ved Oslo Børs-stengning fredag. Brent handles omkring 90.25, hvilket er opp 1,1 %. Prisforskjellen fra fredag understreker hvor raskt markedet beveger seg på nye Hormuz-overskrifter.
Det interessante er at den nye prisoppgangen kommer etter en uke hvor spekulative investorer faktisk reduserte oljeeksponeringen. SEB viser til at netto spekulative Brent-posisjoner falt 11,2 prosent i uken frem til 25. august, mens ABG oppgir at samlet netto long i Brent og WTI falt fra 335 til 309 millioner fat. Markedet går dermed inn i en ny geopolitisk opptrapping med mindre spekulativ long-posisjonering enn under de foregående ukene. Det kan øke kortsiktig prisfølsomhet dersom den fysiske trafikken gjennom Hormuz igjen forverres.
Samtidig er de mer langsiktige tilbudssignalene blandede. Den amerikanske oljeriggtellingen falt med fem til 447 rigger siste uke, mens gassriggene steg tilsvarende. USA annonserte dessuten i helgen en omfattende avtale med Venezuela som etter SEBs oppsummering omfatter kontroll over mer enn 65 milliarder fat påviste reserver og mulige investeringer over USD 100 mrd. Det er foreløpig for tidlig å legge dette inn som nye kortsiktige volum, men dersom avtalen faktisk materialiseres, er det en potensiell langsiktig motvekt til knappheten som geopolitikken nå skaper.
Inside Oslo Børs - observasjon: Fredag var energisektoren den sektoren som hadde mest kapitalflyt i vårt volum-dashboard, med rundt NOK 810 mill. netto positiv flyt samtidig som sektorens RSI-snitt bare var 52. Mandagens høyere oljepris kommer dermed på toppen av en sektor hvor kapitalflyten allerede bedret seg uten at det kollektive momentumet var teknisk overkjøpt.
Shipping: crude tank kjøler seg litt ned - produkttank og tørrbulk holder seg bedre
Shippingbildet er fortsatt sterkt, men spriket mellom segmentene øker. SEBs mandagsdata viser VLCC fra US Gulf rundt USD 168.500 dagen, ned USD 2.400, mens Suezmax faller ytterligere til rundt USD 95.400. På den andre siden stiger LR2 til rundt USD 153.000, MR til USD 34.300, Capesize til USD 44.900 og Panamax til USD 20.800, mens VLGC ligger rundt USD 155.700. ABG beskriver det samme bildet som svakere tank og LNG, men sterkere tørrbulk, LPG og container.
Tank har fortsatt en ekstraordinær kontantstrøm og store deler av Q3 er låst inn på svært høye rater, men spotmarkedet begynner å vise at de mest ekstreme nivåene ikke nødvendigvis kan ekstrapoleres fremover. Produkttank kan samtidig få en positiv effekt dersom høyere råoljeeksport fra Midtøsten etter hvert blir raffinert og flyttes videre som produkter. Det er nettopp dette DNB bruker som argument for at Hafnia relativt sett kan ha bedre støtte fremover enn de mest populære VLCC-aksjene.
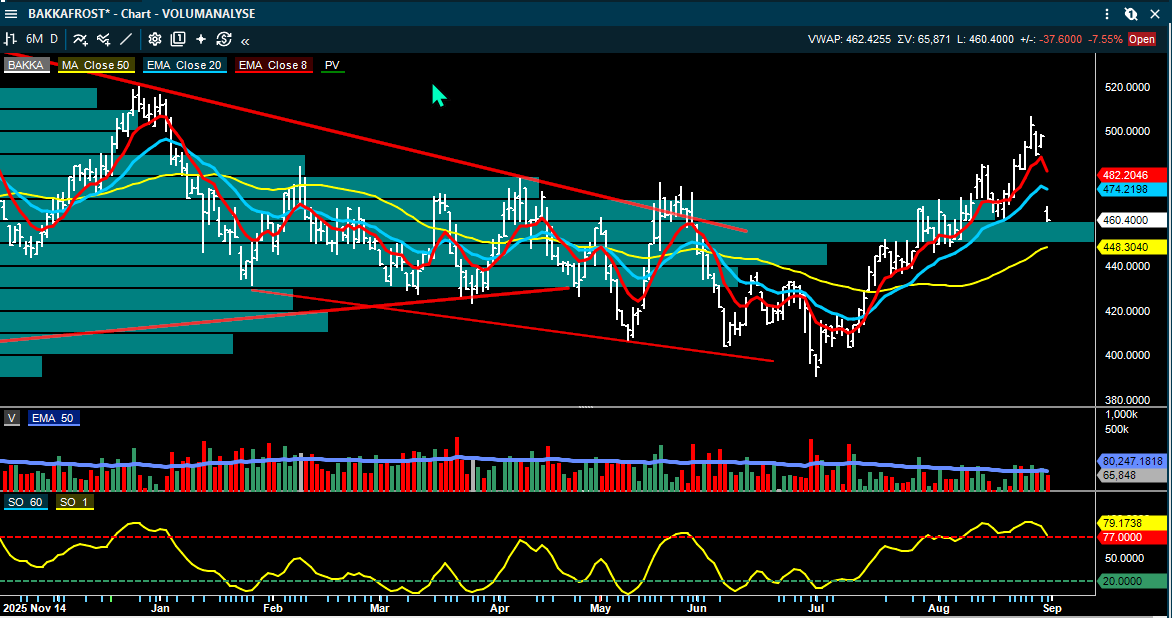
Sjømat: spotprisen faller videre - samtidig blir Bakkafrost mandagens store negative resultatcase og faller 7 %
Pareto venter en laksepris rundt NOK 63/kg i uke 36, omtrent NOK 2/kg lavere enn uken før. Det betyr at det kortsiktige prispresset fra høye slaktevolumer ikke er over, selv om etterspørselen gjennom august har vært sterk nok til å absorbere rekordhøye eksportvolumer. Fredagens kapitalflyt viste samtidig rundt NOK 502 mill. netto inn i fisk, med et sektor-RSI på 64, slik at markedet allerede hadde begynt å rotere inn i sjømat før mandagens Bakkafrost-rapport.
Fredagens kapitalflyt: positiv indeksflyt, men tydelig rotasjon under overflaten
Vårt eget volum- og momentum-dashboard avsluttet fredag med rundt NOK 2,57 mrd. netto positiv kapitalflyt inn i OSEBX-universet. Energi stod for rundt NOK 810 mill., fisk NOK 502 mill. og shipping NOK 465 mill., mens sykliske/forsvar hadde rundt NOK 260 mill. netto ut og small caps rundt NOK 310 mill. netto ut. Samtidig var RSI-snittet for OSEBX bare 58. Det viser at børsen ikke er spesielt overkjøpt basert på RSI alene, men vi registrerer likevel en rekke modne tekniske trender. Kapitalen kom inn i store, likvide sektorer, men selgerne var samtidig aktive i flere av de siste momentumvinnere sett over den siste måneden.
En høyere oljepris kan forsterke flyten inn i oljeaksjene, og kl. 09:30 stiger stort sett alle oljeaksjene, hvorav mange med over 1 %, mens shipping nå må håndtere at crude-ratene faller fra ekstreme nivåer. Sjømat hadde sterk sektorbredde fredag, men får i dag en klar negativ selskapsimpuls fra Bakkafrost. Det er derfor fortsatt sannsynlig at indeksen vil skjule store forskjeller mellom sektorer og enkeltselskaper.
SELSKAPSKOMMENTARER
Bakkafrost: stort Q2-miss - Scotland er fortsatt hovedproblemet
Bakkafrost leverer mandagens klart svakeste norske resultatoverskrift. Operasjonell EBIT på DKK 273 mill. var rundt 34-35 prosent under DNB Carnegies og konsensus sine forventninger, og både Færøyene og Skottland leverte svakere farming-marginer enn ventet. DNB peker på at den færøyske farming-virksomheten hadde EBIT/kg på bare DKK 4,06, rundt DKK 4/kg under deres estimat, mens den skotske virksomheten fikk et operasjonelt EBIT-tap på DKK 139 mill. etter høyere kostnader og ekstraordinær dødelighet ved to lokaliteter med eksternt innkjøpt smolt.
Det positive ligger utenfor farming. Fishmeal, oil and feed leverte operasjonell EBIT på DKK 119 mill., klart over forventningene, og VAP/Sales var også betydelig sterkere. Selskapet holder samtidig 2026-volumguidingen uendret på 117.000 tonn, hvor 97.000 tonn kommer fra Færøyene og 20.000 tonn fra Skottland. DNB venter at konsensus EPS for 2026 kan komme ned 5-10 prosent, selv om store fiskemellagre kan dempe deler av fôrkostnadsinflasjonen gjennom første halvår 2027.
Meglerhusene er enige om at overskriften er svak, men verdsettelsen spriker. DNB beholder Kjøp og NOK 530, Arctic har Kjøp og NOK 542, mens ABG og SEB ligger på Hold med henholdsvis NOK 488 og NOK 450. Hoved diskusjonen blir dermed hvor lenge markedet er villig til å se gjennom de gjentatte problemene i Skottland når den færøyske verdikjeden fortsatt har gode biologiske forutsetninger.
• DNB Carnegie: Kjøp, kursmål NOK 530
• Arctic Securities: Kjøp, kursmål NOK 542
• ABG Sundal Collier: Hold, kursmål NOK 488
• SEB: Hold, kursmål NOK 450
Arctics analyse står fortsatt med Kjøp og kursmål NOK 542, men meglerhusets mandagsmorgen/sales-note er langt mer negativ og omtaler Q2 som et taktisk Sell-case fordi Scotland-kostnadene igjen skuffer. Det er viktig å skille mellom den kortsiktige sales-vurderingen og den formelle aksjeanbefalingen; begge peker likevel på at Scotland er den klare svakheten i rapporten.
Inside Oslo Børs - observasjon: Bakkafrost går inn i rapporten med en aksje som fredag hadde RSI 66 og lå 11,3 prosent over 50-dagers snitt. En fundamental miss av denne størrelsen kommer dermed i kombinasjon med at mange kortsiktige investorer allerede sitter med gevinst. Det kan gjøre kursreaksjonen og momentumet større siden så mange investorer fra den siste oppgangen har kommet i minus.
Frontline: meglerhusene løfter estimatene - men uenigheten handler nå om verdsettelsen
Frontline får flere nye resultatanalyser etter fredagens Q2. SEB løfter kursmålet til NOK 465 fra NOK 460 og gjentar Kjøp etter det meglerhuset beskriver som selskapets beste kvartal noensinne, kombinert med nye VLCC-timechartere på svært høye nivåer og Q3-bookinger over egne estimater. DNB er enig i at crude-markedet er ekstraordinært sterkt og løfter 2026 justert EBITDA med 22 prosent, men kommer til en helt annen aksjekonklusjon fordi verdsettelsen etter deres syn gir lite rom for feil.
DNB løfter kursmålet til NOK 430 fra NOK 390, men beholder Hold og skriver at crude-markedet raskt nærmer seg et punkt hvor det kan bli vanskelig å bli enda bedre. Meglerhuset peker både på økende nybyggingsordrebok og at implisitt verdi på en fem år gammel VLCC er kommet opp på svært høye nivåer. ABG ligger enda mer forsiktig med Hold og kursmål NOK 384, opp fra NOK 372. Det betyr at meglerhusene i praksis er enige om den nærmeste inntjeningen, men langt mindre enige om hvor stor del av superprofitten som skal kapitaliseres i aksjekursen.
• SEB: Kjøp, kursmål NOK 465, opp fra NOK 460
• DNB Carnegie: Hold, kursmål NOK 430, opp fra NOK 390
• Arctic Securities: Kjøp, kursmål NOK 412
• SB1 Markets: Kjøp, kursmål NOK 410
• ABG Sundal Collier: Hold, kursmål NOK 384, opp fra NOK 372
Inside Oslo Børs - observasjon: Frontline steg 2,3 prosent fredag på 188 prosent av 30-dagers normalvolum og stod for rundt NOK 595 mill. positiv kapitalflyt. Det er et sterkere relativt signal enn i flere andre modne shippingaksjer, men fallende Suezmax- og VLCC-spotrater gjør at markedet nå får en direkte test på om de allerede bookede Q3-ratene er nok til å holde momentumet oppe.
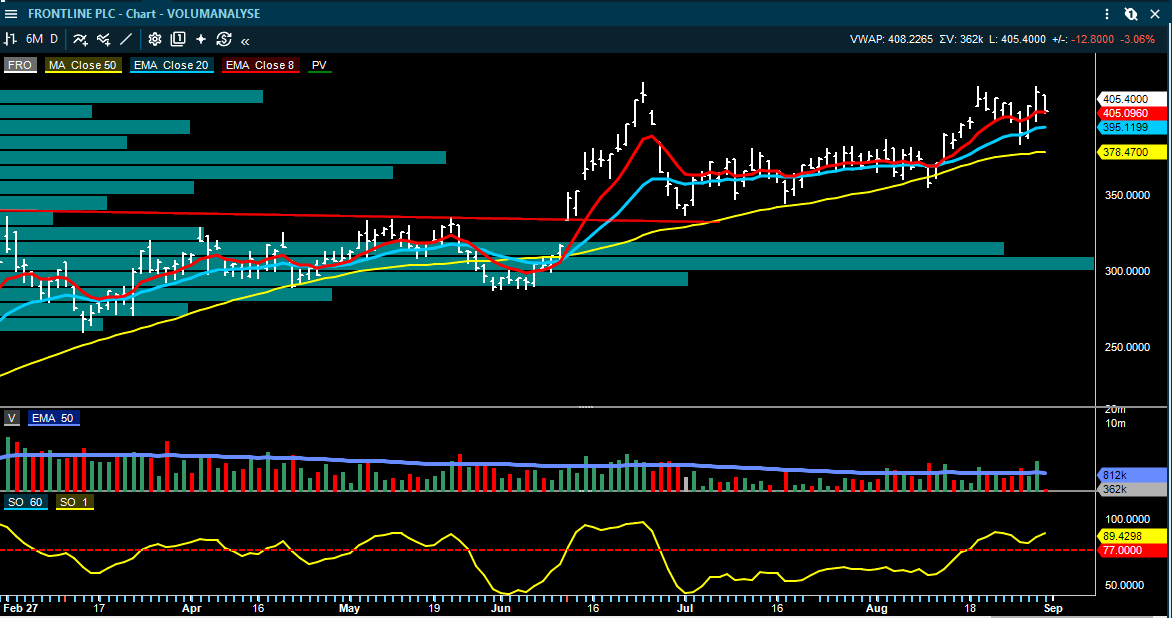
Kursen faller 3 % i dag og tester 8 dager snittet. 20 dager kommer inn som støtte omkring 395 og 50 dager ved 378. Det er altså godt med underliggende støtte, men det er fortsatt en teknisk risiko for at det kan etableres en dobbel-topp formasjon sette mot juni toppen.
Hafnia: bedre relativ verdistøtte enn crude tanker - men kursmålene spriker fortsatt
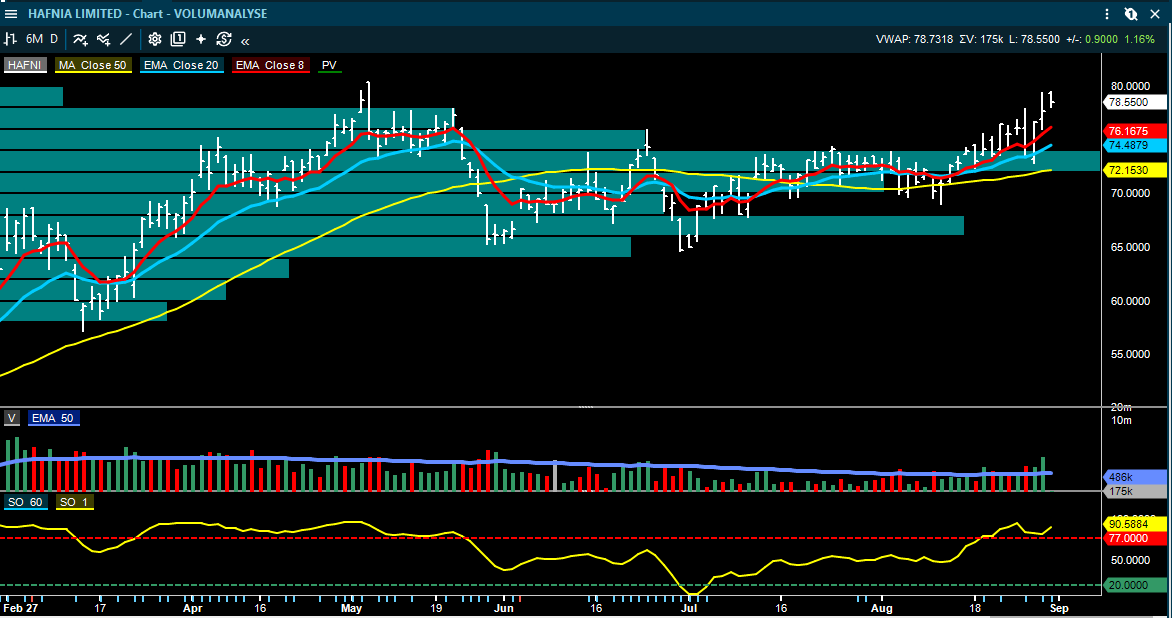
Hafnia får et mer nyansert bilde etter Q2-fremleggelsen, hvor SEB løfter kursmålet til NOK 90 fra NOK 88 og beholder Kjøp, blant annet fordi lav gearing, høy utbetalingsgrad og fastere produkttankrater gir gode signaler for kontantstrømmen. DNB løfter kursmålet til NOK 87 fra NOK 82, men beholder Hold. Deres viktigste argument er at mer råoljeeksport fra Midtøsten over tid kan gi en andreordenseffekt gjennom større handel i raffinerte produkter, og at verdsettelsen i produkttank derfor er mindre strukket enn for VLCC-segmentet.
Pareto løfter sitt kursmål til NOK 80 og beholder Hold, mens ABG løfter til NOK 79 fra NOK 75 og fortsatt er forsiktig. Det interessante er dermed at estimatene for andre halvår beveger seg opp hos flere hus uten at anbefalingene samles på Kjøp. Markedet priser allerede mye av den sterke kontantstrømmen, men den relative forskjellen mot tank har blitt mer interessant.
• Arctic Securities: Kjøp, kursmål NOK 92
• SEB: Kjøp, kursmål NOK 90, opp fra NOK 88
• DNB Carnegie: Hold, kursmål NOK 87, opp fra NOK 82
• SB1 Markets: Kjøp, kursmål NOK 85
• Pareto Securities: Hold, kursmål NOK 80
• ABG Sundal Collier: Hold, kursmål NOK 79, opp fra NOK 75
BW LPG: SEB mener mye av det gode allerede er priset inn
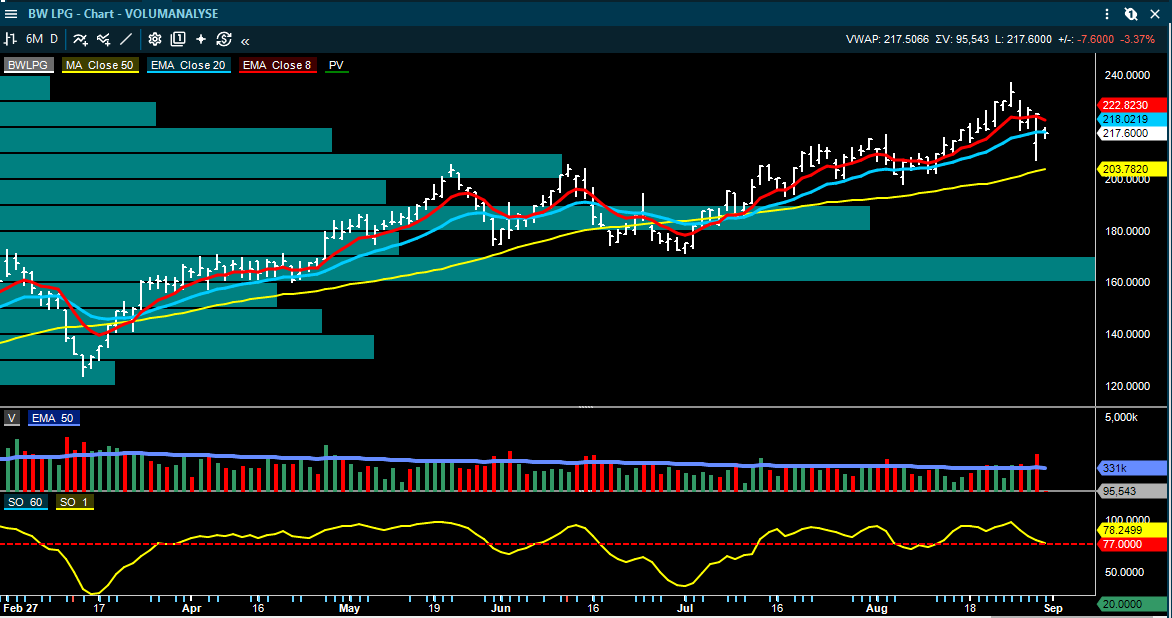
SEB følger opp det svake Q2-kvartalet med Hold og kursmål NOK 225. EBITDA på USD 198 mill. var rundt 18 prosent under SEBs forventning, og meglerhuset kutter 2026-estimatene noe etter at 88 prosent av Q3-dagene er booket på rundt USD 88.000 dagen, lavere enn de mest optimistiske antagelsene. Samtidig er det ingen dramatisk endring i den strukturelle LPG-historien; problemet er at verdsettelsen gir mindre beskyttelse dersom ratene normaliseres.
• Arctic Securities: Hold, kursmål NOK 224, ned fra NOK 227
• SEB: Hold, kursmål NOK 225
• ABG Sundal Collier: Hold, kursmål NOK 221
• SB1 Markets: Nøytral, kursmål NOK 200
Inside Oslo Børs - observasjon: BW LPG hadde fredag rundt NOK 148 mill. negativ kapitalflyt og handlet på 227 prosent av normalvolumet. Samtidig ligger aksjen fortsatt rundt 11 prosent over 50-dagers snitt. Det er et klassisk eksempel på at den mellomlangsiktige trenden kan karakteriseres som moden og strukket, hvor mye kan befinne seg priset inn i dagens nivåer.
BW Energy: Angola gir produksjonsvekst, men øker også kompleksiteten og kapitalbehovet
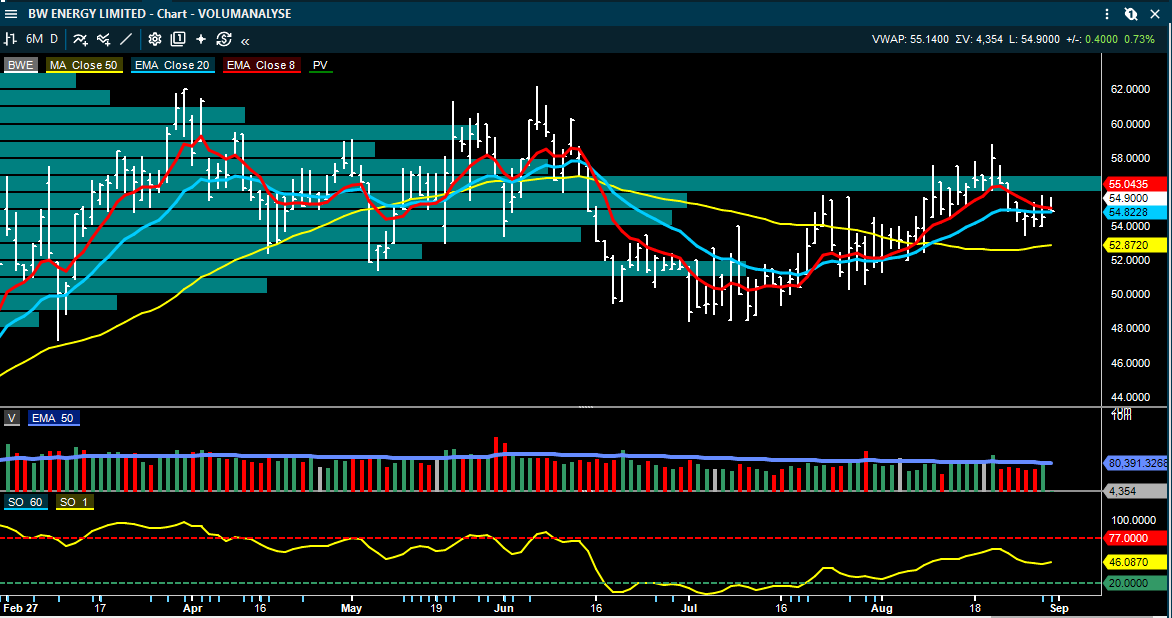
BW Energy annonserte fredag en rammeavtale med Etu som gir økonomisk eksponering mot rundt 8.000 fat oljeekvivalenter per dag og cirka 19 millioner fat 2P-reserver i Block 14 og 14K offshore Angola. Dette er i praksis en ny vei inn i de samme eiendelene BWE tidligere forsøkte å kjøpe direkte før en eksisterende partner benyttet forkjøpsretten. SEB omtaler avtalen som ny produksjonseksponering, mens ABG vurderer den som nøytral til svakt negativ for aksjen på kort sikt.
ABG anslår at en proporsjonal del av Etus kjøpesum kan tilsvare rundt USD 170 mill. upfront for BWE før kontantstrøm fra 2026 tas hensyn til, men at effektiv dato 1. januar 2026 kan redusere den reelle kontantforpliktelsen til under USD 100 mill. Produksjonsbidraget er positivt og utvider West Africa-porteføljen, men meglerhuset peker på at BW Energy allerede har relativt høy gearing og betydelig gjennomføringsrisiko i eksisterende prosjekter. Mer produksjon er derfor ikke entydig positivt dersom finansieringen samtidig blir strammere.
• ABG Sundal Collier: Hold - Angola-avtalen vurderes nøytral til svakt negativ på kort sikt
Paratus Energy Services: utbyttet ser mer robust ut - SEB kutter likevel kursmålet
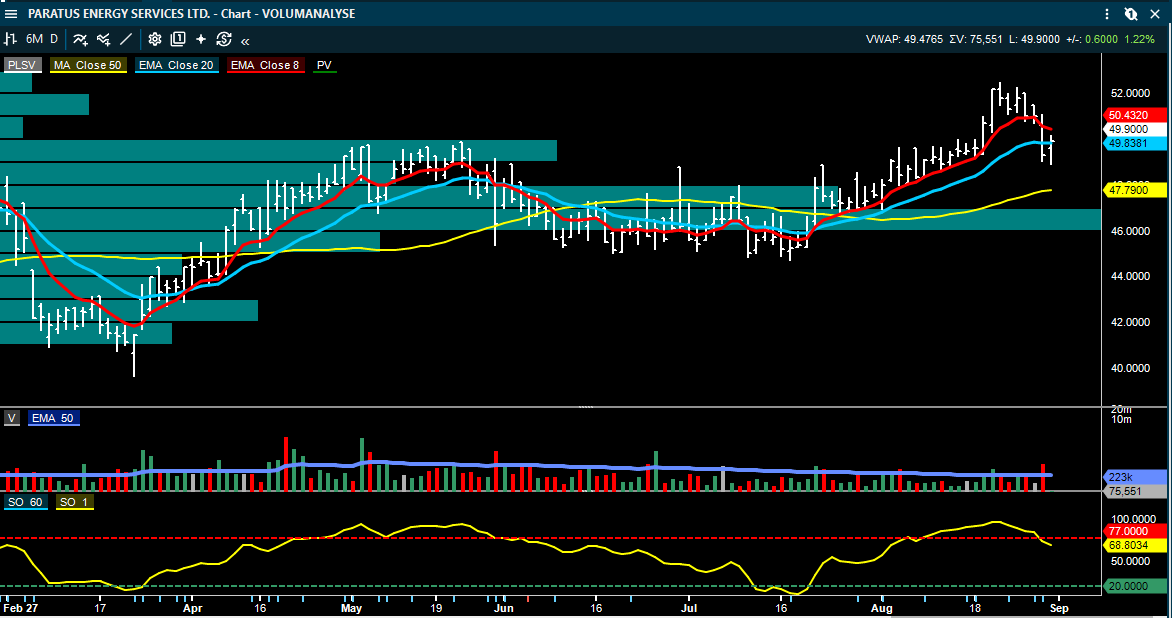
SEB beholder Kjøp på Paratus, men reduserer kursmålet til NOK 55 fra NOK 60. Meglerhuset mener kvartalsutbyttet på USD 0,22 per aksje er bærekraftig med dagens backlog og balanse, tilsvarende rundt 16,7 prosent annualisert direkteavkastning på kursen i analysen. Den nylige PLSV-tenderen indikerer samtidig oppside til dagratene når kontrakter skal reforhandles.
Det gir ett case hvor kontantutbetalingene kan være relativt synlige uten at meglerhusene er enige om hvor mye dette skal verdsettes. ABG ligger fortsatt høyest med Kjøp og NOK 60, Arctic på Kjøp/NOK 53, mens Pareto har Hold/NOK 49.
• ABG Sundal Collier: Kjøp, kursmål NOK 60
• SEB: Kjøp, kursmål NOK 55, ned fra NOK 60
• Arctic Securities: Kjøp, kursmål NOK 53
• Pareto Securities: Hold, kursmål NOK 49
AF Gruppen: samme sterke Q2 gir en kjøpsanbefaling med kursmål på NOK 230 og en salgsanbefaling med kursmål NOK 156
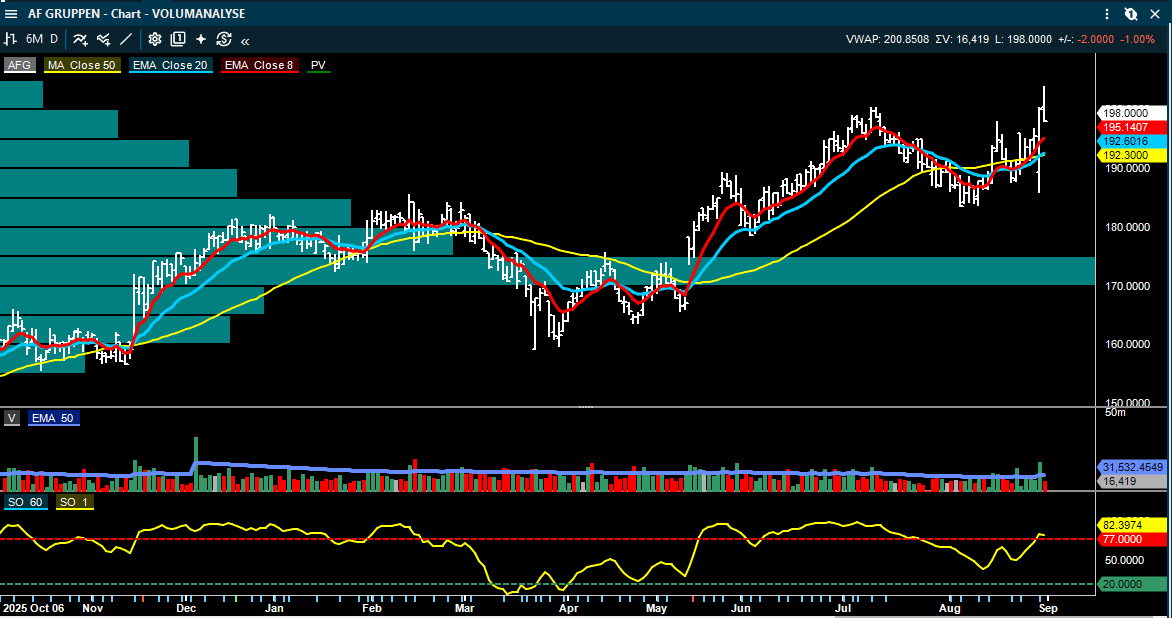
AF Gruppen får et av de største meglersprikene etter fredagens sterke rapport. SB1 løfter kursmålet fra NOK 210 til NOK 230 og gjentar Kjøp etter det de mener er enda en resultatfremleggelse som bekrefter den sterke marginutviklingen, god prosjektseleksjon og høy ordresynlighet. ABG ligger også på Kjøp og NOK 230.
DNB Carnegie løfter samtidig 2026-28 justert EPS med 2-9 prosent og øker kursmålet til NOK 156 fra NOK 150, men beholder Selg fordi verdsettelsen etter deres syn fortsatt er krevende. Dette er et godt eksempel på at uenigheten ikke lenger handler om hvorvidt Q2 var sterkt, men om hvilken multipel markedet skal betale for en entreprenør som leverer bedre marginer enn historisk samtidig som forventningene allerede er blitt løftet.
• SB1 Markets: Kjøp, kursmål NOK 230, opp fra NOK 210
• ABG Sundal Collier: Kjøp, kursmål NOK 230
• DNB Carnegie: Selg, kursmål NOK 156, opp fra NOK 150
Grieg Seafood: SEB kutter estimatene og mener eierskiftet ikke fjerner driftsproblemene
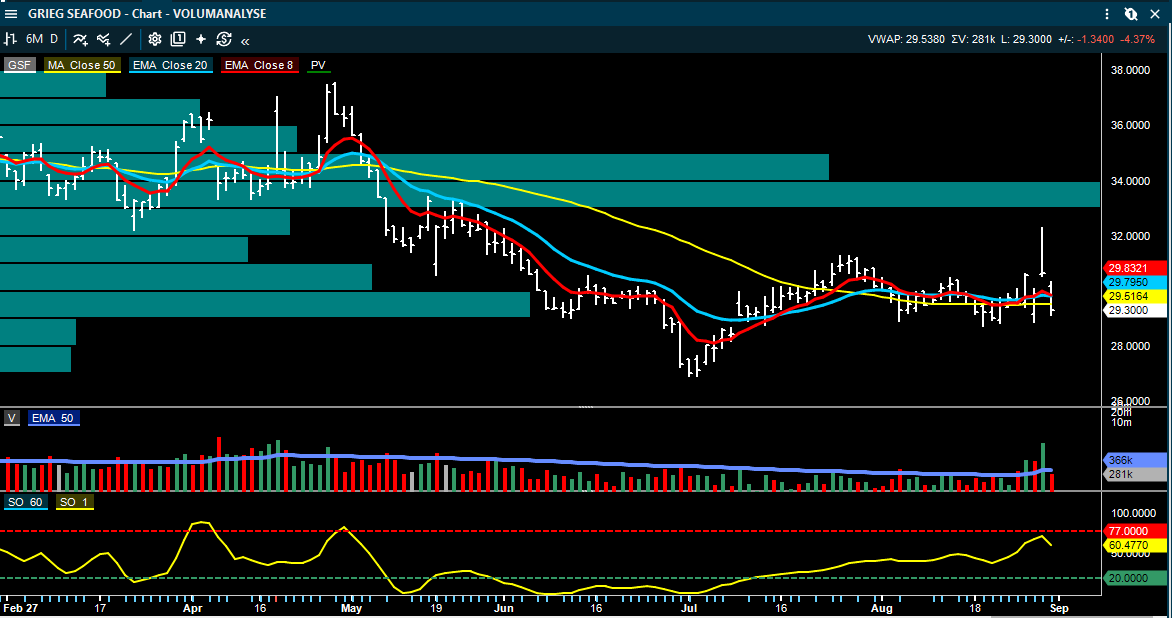
Etter fredagens kraftige interesse rundt Grieg-familiens eiertransaksjon kommer SEB med en mer forsiktig operativ gjennomgang. Meglerhuset beholder Hold og kursmål NOK 31, men gjør vesentlige negative revisjoner i 2026 og kutter også 2027-28 EBIT med 2-5 prosent etter svake kostnader og prisoppnåelse i Q2. SEB beskriver i praksis 2026 som et tapt år, selv om stående biomasse var 5,5 prosent høyere og den biologiske utviklingen viste bedring inn i Q3.
Det interessante er at SEB eksplisitt mener kursoppgangen etter rapporten i stor grad skyldes endringen i eierskapet i Grieg Aqua, hvor Ackermans & van Haaren kom inn på en høy verdsettelse, snarere enn at den underliggende driften er blitt vesentlig bedre. Dermed består gapet mellom den implisitte transaksjonsverdien rundt NOK 47-48 per aksje og meglerhusenes operative kursmål.
• DNB Carnegie: Kjøp, kursmål NOK 34
• Arctic Securities: Kjøp, kursmål NOK 34
• SEB: Hold, kursmål NOK 31
• Pareto Securities: Hold, kursmål NOK 29
Equinor: Arctic ser rundt 25 prosent estimatopp i H2 og 2027
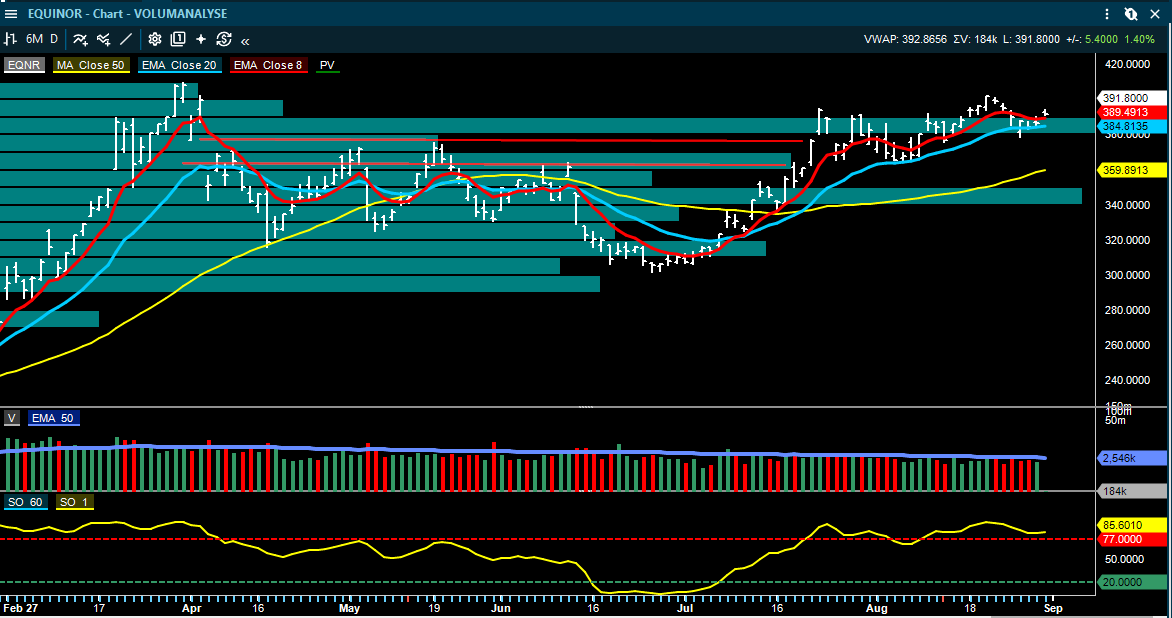
Arctic trekker mandag frem et tydelig mer positivt estimatbilde for Equinor enn det som ligger i konsensus. Med rundt USD 90 Brent og USD 23/mmbtu TTF på dagens nivåer mener meglerhuset at H2 2026-inntjeningen kan ligge omtrent 25 prosent over gjeldende markedstall. Også for 2027 ser Arctic rundt 25 prosent estimat oppside dersom Brent ligger rundt USD 80 og TTF rundt USD 15, fordi konsensus fortsatt i stor grad bygger på lavere energipriser. Dette kommer samtidig som fredagens volum-dashboard viste betydelig positiv kapitalflyt inn i Equinor, men også etter en sterk kursperiode hvor den tekniske trenden er moden.
• Arctic Securities: Kjøp - mandagsoppdateringen peker på betydelig estimat oppside; nytt kursmål er ikke oppgitt i notatet
Nordic Semiconductor: Arctic mener estimatene løper foran kursen
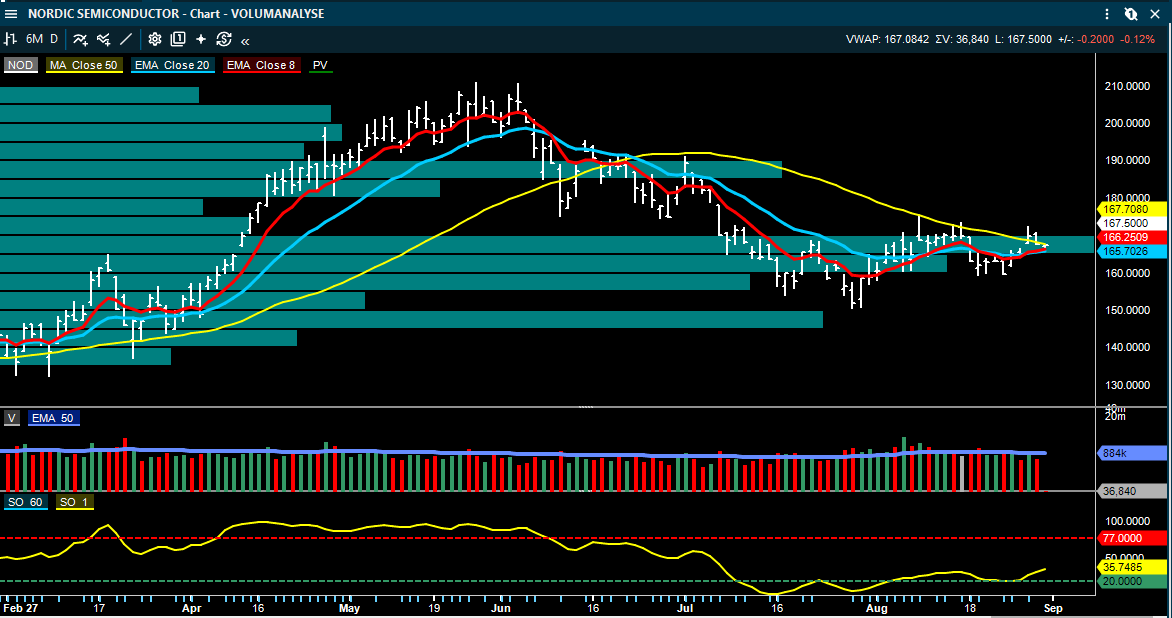
Arctic gjentar et positivt syn på Nordic Semiconductor etter at Q2 og den sterke Q3-guidingen har løftet meglerhusets 2027 EBITDA-estimat til rundt 10 prosent over deres tidligere base case, samtidig som aksjen er ned rundt 16 prosent siden 1. juni. Hovedpoenget er at meglerhuset mener markedet ennå ikke har priset inn et vendepunkt i etterspørselssyklusen, kombinert med fallende minnekostnader og en ny produktsyklus innen Bluetooth Low Energy. Arctic ligger rundt 10 prosent over konsensus på 2027 EBITDA og mener nye positive estimatrevisjoner kan komme når Q3-synligheten bedres.
• Arctic Securities: Kjøp - kursmål er ikke oppgitt i mandagens morgenoppdatering
Pexip: Arctic ser sterkere margin momentum og mer drahjelp fra Secure & Critical
Arctic fremhever at Q2 viste bedre kostnadsutvikling, men mener den viktigste endringen er sterkere momentum i Secure & Critical, hvor bruksområder utenfor tradisjonelle møterom - blant annet droner, felt-sensorer og andre sikre kommunikasjonsløsninger - får større betydning. Når denne delen av virksomheten vokser raskere, kan den både løfte marginene og fri kontantstrøm. Meglerhuset peker særlig på Connected Spaces som en viktig gjennomføringsfaktor i andre halvår og gjentar Kjøp.
• Arctic Securities: Kjøp - kursmål er ikke oppgitt i mandagens morgenoppdatering
Vend: Arctic mener verdsettelsesrabatten i classifieds kan bli en Q3-trigger
Arctic mener markedet har lagt for mye vekt på valuta- og volumskuffelsen i Q2 og for lite på lavere guidet OpEx og CapEx. Meglerhuset peker særlig på Adevinta-eksponeringen: classifieds-selskaper handles ifølge Arctic på rundt 13,4x EBITDA mot nær 24,8x for IGV, og en normalisering av sektormultiplene i tredje kvartal kan gi en betydelig oppjustering av bokført verdi i Vend. Prisøkninger i Sverige trekkes samtidig frem som en mulig støtte til annonseinntektene. Arctic gjentar Kjøp, men mandagens morgenoppdatering oppgir ikke et nytt kursmål.
• Arctic Securities: Kjøp - kursmål er ikke oppgitt i mandagens morgenoppdatering
Kongsberg Maritime: ABG løfter kursmålet på forventet marginbedring i 2027
ABG løfter kursmålet på Kongsberg Maritime til NOK 63 fra NOK 60 og beholder Kjøp. Meglerhuset ser noe svakere marginbidrag i 2026 fordi lavere reservedelssalg trekker ned, men mener Berg Propulsion-oppkjøpet er strategisk fornuftig og margin akkretivt, samtidig som bedre miks og gjennomføring kan løfte marginene i 2027. Analysen flytter dermed fokus fra den kortsiktige reservedelsmiksen til hvor raskt selskapet klarer å hente ut struktur- og margingevinster i den nye porteføljen.
• ABG Sundal Collier: Kjøp, kursmål NOK 63, opp fra NOK 60
Solstad Offshore: SB1 løfter frem økende utbyttekapasitet
SB1 beholder Kjøp og kursmål NOK 80 på Solstad Offshore etter at Normand Tonjer ble solgt klart over meglerhusets estimerte fair value og kvartalsutbyttet samtidig ble økt 50 prosent til USD 0,15 per aksje, tilsvarende rundt 8 prosent løpende yield etter SB1s beregning. Hovedpoenget er at høy aktivitet og salg av eiendeler på gode nivåer gradvis gjør mer av verdien tilgjengelig for aksjonærene, samtidig som selskapet fortsatt har operativ eksponering mot et sterkt offshoremarked.
• SB1 Markets: Kjøp, kursmål NOK 80
Aker/Nscale: IPO-tidslinjen blir stadig viktigere for substansverdien
Arctic videresendte fredag kveld en ny markedsreferanse som igjen peker mot at en Nscale-notering kan komme innen få uker. Dette er i hovedsak en bekreftelse på tidslinjen vi allerede har omtalt, hvor markedet har diskutert en mulig amerikansk børsnotering i september. Etter Anthropic-avtalen og den stadig større kontraherte inntektsbasen blir selve IPO-prisingen nå viktigere enn nye overskrifter om kapasitet, fordi en konkret emisjonsverdi vil gi markedet et langt tydeligere holdepunkt for hvor stor del av Akers substansverdi datasenterplattformen faktisk representerer.
Bouvet: konkurrenten Bekk gir et nytt signal om at konsulentmarkedet bedres
ABG beholder Hold og kursmål NOK 50 på Bouvet, men trekker frem Bekk Consultings Q2 som et positivt read-a-cross. Bekk rapporterte rundt 5 prosent omsetningsvekst og bedre faktureringsgrad, drevet av sterkere kundeaktivitet og AI-relaterte oppdrag. For Bouvet er dette interessant fordi Bekk er en av de nærmeste sammenlignbare aktørene i det norske markedet. Det er ikke i seg selv nok til å endre anbefalingen, men det er enda et datapunkt som peker mot at etterspørselsbunnen i IT-konsulentmarkedet kan være passert.
• ABG Sundal Collier: Hold, kursmål NOK 50
Akastor: SB1 mener HMH-noteringen synliggjør verdiene og kan gi flere utdelinger
SB1 beholder Kjøp og kursmål NOK 18 på Akastor. Etter børsnoteringen av HMH har den største underliggende verdien blitt mer likvid og lettere å prise, samtidig som Akastor fortsatt handles med en betydelig rabatt til meglerhusets substansverdi. SB1 trekker særlig frem muligheten for ytterligere utdelinger når lock-up-perioden og porteføljetransaksjonene gir større fleksibilitet.
• SB1 Markets: Kjøp, kursmål NOK 18
• Arctic Securities: Kjøp, kursmål NOK 19
Ventura Offshore: Pareto ser betydelig kontantstrøm fra 2027
Pareto beholder Kjøp og kursmål NOK 50 på Ventura Offshore etter et solid Q2. To av tre rigger er kontrahert til 2029 eller lenger, slik at den viktigste gjenværende variabelen er Catarina og diskusjonene med Eni om videre arbeid. Pareto mener at dersom refinansiering og kontraktsløp holder planen, kan fri kontantstrøm fra 2027 bli betydelig. Det kommer i tillegg til at Q2 viste bedre netto gjeld enn ventet, delvis på capex-timing.
• Pareto Securities: Kjøp, kursmål NOK 50
• Arctic Securities: Kjøp, kursmål NOK 45
• ABG Sundal Collier: Kjøp, kursmål NOK 42
• SB1 Markets: Kjøp, kursmål NOK 42
Omda: finansielle KPI-er bedres, men 2027-guidingen er mer moderat
SB1 beholder Kjøp og kursmål NOK 60 på Omda etter Q2. Meglerhuset mener de finansielle nøkkeltallene fortsetter i riktig retning, men peker samtidig på at selskapets 2027-indikasjoner for rundt 5 prosent organisk vekst, kombinert med omtrent 15 prosent oppkjøpt vekst, var noe mer moderate enn ventet. Caset handler derfor i større grad om at kontantstrøm og marginer gradvis forbedres enn om en umiddelbar akselerasjon i den organiske topplinjen.
• SB1 Markets: Kjøp, kursmål NOK 60
Nykode: svake BioNTech-data endrer ikke direkte sammenligningen med abi-suva
Arctic peker på at BioNTechs svake avlesning i kolorektal kreft ikke er direkte sammenlignbar med Nykodes abi-suva-program, fordi BioNTech-studien ble testet som monoterapi mens Nykode kombinerer vaksinen med Keytruda. Meglerhuset fremhever dette som den viktigste forskjellen og mener derfor at avlesningen ikke bør tolkes som en direkte negativ validering av Nykodes strategi. Samtidig er Nykode nå i en fase hvor kliniske datapunkter og finansieringsbehovet etter den nylige emisjonen er langt viktigere enn enkeltstående read-across fra konkurrenter.
Mandagens viktigste punkter
• Renter: Warsh har gjort septembermøtet i Fed reelt åpent igjen. Amerikanske arbeidsmarkedsdata, ISM og Beige Book blir derfor langt viktigere enn de ville vært før Jackson Hole.
• Olje: Brent er tilbake rundt USD 89-91 etter ny USA-Iran/Hormuz-eskalering. Energisektoren hadde allerede den sterkeste positive kapitalflyten på Oslo Børs fredag.
• Shipping: crude tanker-ratene faller fra ekstreme nivåer, mens produkttank og tørrbulk holder seg bedre. Frontline og Hafnia får samtidig høyere kursmål i flere post-resultatanalyser.
• Sjømat: lakseprisen ventes rundt NOK 63/kg. Bakkafrost leverer ett stort resultatmiss og Scotland er fortsatt hovedproblemet, mens Grieg Seafood får mer forsiktige estimater fra SEB etter fredagens eierdrevede kursoppgang.
• Bygg/anlegg: AF Gruppen illustrerer hvor viktig verdsettelsen er blitt - samme sterke Q2 gir Kjøp/NOK 230 hos SB1 og Selg/NOK 156 hos DNB.
• Oljeservice: BW Energy kjøper seg økonomisk eksponering mot Angola-produksjon, Paratus får støtte fra høy utbyttesynlighet og Ventura har fortsatt betydelig mulig kontantstrøm fra 2027.
• Markedsteknisk: fredagens positive indeksflyt var ikke bred. Small caps og sykliske/forsvar hadde netto kapitalflyt ut, mens energi, sjømat og shipping tok imot kapital. Det taler fortsatt for at markedet er selektivt.
Inside Oslo Børs - observasjon: Høyere olje gir støtte til en tung Oslo Børs-sektor, men samme geopolitikk løfter samtidig inflasjons- og renterisikoen internasjonalt. Når dette kombineres med store resultatavvik i Bakkafrost og stadig tydeligere verdsettelsessprik i shipping og bygg/anlegg, er det sannsynlig at kapitalrotasjonen fortsetter på Oslo Børs.
KILDER OG VIKTIG INFORMASJON
Kilder: Pareto Securities, Arctic Securities, DNB Carnegie, SEB, ABG Sundal Collier og SB1 Markets, samt Inside Oslo Børs sitt volum- og momentum-dashboard fra fredag 28. august. Rapporten er basert på megler- og markedsoppdateringer mottatt etter fredagens morgenrapport, inkludert relevante helge- og mandagsoppdateringer. Der anbefalinger, kursmål eller konkrete markedssyn er gjengitt, er dette de respektive meglerhusenes egne vurderinger.
Inside Oslo Børs sine kommentarer er redaksjonelle og beskrivende og skal ikke forstås som personlig investeringsråd eller oppfordring til kjøp eller salg av finansielle instrumenter. Tekniske observasjoner beskriver objektive markedsdata og modeller. Historisk utvikling og tidligere signaler er ingen garanti for fremtidig avkastning.
Oppsummeringen er basert på markeds- og selskapsoppdateringene fra en rekke megleroppdateringer. Der anbefalinger og kursmål omtales, er dette meglerhusenes egne vurderinger. Inside Oslo Børs sine kommentarer er redaksjonelle og beskrivende og skal ikke forstås som persolig investeringsråd eller oppfordring til kjøp eller salg av finansielle instrumenter.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.