

INSIDE OSLO BØRS – MORGENRAPPORT
Mandag 7. september 2026
MARKEDSRAPPORT
Uken starter med et nytt løft for AI aksjene – men Brent over USD 97 og en amerikansk tiårsrente nær 4,8 prosent kan holde markedene i sjakk
Åpningen mandag gir et ganske tydelig bilde av markedet, hvor vi ser at styrken i Asia er nesten utelukkende konsentrert i AI-hardware og halvledere: Korea er opp nær 4 prosent, Taiwan rundt 1,5 prosent og Japan nær 2 prosent, mens Hongkong, fastlands-Kina og India er svakere. Det er derfor ikke et bredt asiatisk risk-on-signal, men en ny kapitalstrøm inn i den delen av teknologimarkedet hvor etterspørselen etter compute, minne og AI-infrastruktur fortsatt fremstår som sterk.
Makrobildet er samtidig mindre komfortabelt enn kursutviklingen i halvlederne skulle tilsi. Fredagens amerikanske arbeidsmarkedsrapport viste 162.000 nye jobber mot rundt 55.000 ventet, tidligere måneder ble revidert opp og ledigheten holdt seg på 4,1 prosent. Dermed ble deler av Wallers rentelindring fra torsdag tatt tilbake, og den amerikanske tiårsrenten avsluttet uken rundt 4,78 prosent. Tjeneste-ISM på 55,4, med prisindeksen over 70, gjør at denne uken i stor grad handler om hvorvidt inflasjonen gir Fed rom til å vente eller tvinger frem en ny heving.
Det samme gjelder for Norge, hvor SB1 mener august-KPI blir avgjørende for Norges Banks septembermøte: kjerneinflasjon rundt 2,7–2,8 prosent vil tale for uendret rente, rundt 3,0 prosent åpner døren for en heving, mens et nivå nær Norges Banks egen prognose på 3,3 prosent vil gi langt sterkere støtte til en ny renteøkning. ECB ventes samtidig å heve fra 2,25 til 2,50 prosent. Vi går derfor inn i en uke hvor aksjemarkedet kan fortsette opp, men hvor både råvarer, renter og inflasjonstall kan endre diskonteringsrenten raskt.
Inside Oslo Børs - observasjon: Det mest interessante er at markedet foreløpig tåler høye renter overraskende godt, samtidig som kapitalen fortsetter inn i AI-hardware. Men når Brent igjen er over USD 97 og lange renter ligger nær 4,8 prosent, er det vanskelig å kalle dette et komfortabelt risk-on marked, og skulle motvinden bli sterkere kan denne styrken raskt bli reversert. I denne uken blir CPI viktigere enn mange enkeltstående selskapsnyheter fordi den kan avgjøre om høyere realrenter fortsetter å være motvind for høyt prisede vekstaksjer.
Olje: OPEC+ står stille – og helgen forsterker skillet mellom kortsiktig knapphet og lavere priser i 2027
OPEC+ valgte søndag å holde produksjonsmålene for oktober uendret etter at de frivillige kuttene på 1,65 millioner fat per dag er blitt faset ut tidligere i år. SB1 beskriver utfallet som omtrent som ventet, men mener signalet er viktigere enn selve beslutningen: gruppen virker nå mer opptatt av markedsstabilitet enn av ytterligere volumvekst, samtidig som månedlige gjennomganger gir fleksibilitet dersom balansen endrer seg. I praksis er oljeprisen fortsatt direkte linket til Hormuz.
Helgens analyser trekker samtidig i en mer negativ retning på mellomlang sikt. Arctic viser til at amerikanske tiltak ser ut til å ha redusert Irans eksport betydelig uten å stoppe Gulf-landenes eksport i samme grad, og peker på at det kan bety at den geopolitiske premien i dagens oljepris er større enn den fysiske tapsrisikoen tilsier.
Samtidig har USAs finansminister Scott Bessent argumentert for at olje kan falle kraftig etter konflikten dersom annonserte produksjonsøkninger møter et normalisert marked. Dette passer godt med SB1s og SEBs tidligere poeng om at dagens høye inntjening i E&P ikke nødvendigvis er representativ for 2027–28.
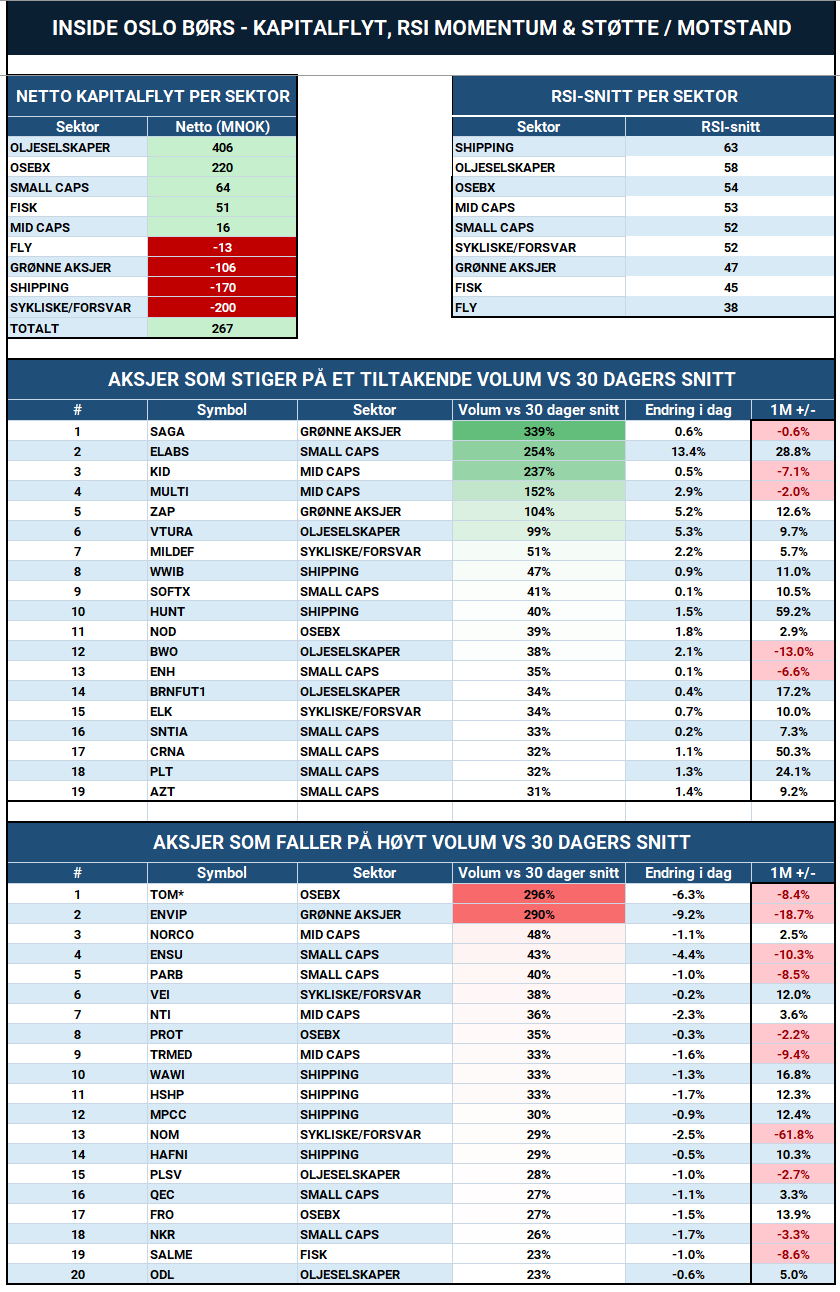
Fredagens kapitalflyt viste at oljesektoren hadde NOK 1,19 mrd. netto kapital ut og RSI snittet for sektoren falt til 50, etter at olje hadde vært den klart sterkeste kapitalstrømmen tidligere i uken. Equinor, Aker BP, Vår Energi, Panoro og OKEA var blant aksjene som falt, mens TGS holdt seg rundt null og enkelte oljeserviceaksjer viste bedre relativ styrke. Det er ennå for tidlig å konkludere med at lederskapet fra de store oljeselskapene er brutt siden de begynner mandagen med oppsidemomentum.
Inside Oslo Børs - observasjon: Hvis Brent holder seg høyt, men E&P-aksjene fortsetter å miste kapital samtidig som oljeservice og shipping holder seg bedre, vil det være et interessant tegn på at markedet allerede har begynt å prise normaliseringen i 2027. Da kan energi fortsatt være et sterkt tema uten at de store oljeprodusentene nødvendigvis er de beste relative vinnerne.
Shipping: fredag bekreftet at bredden fortsatt er sterk – og ratemarkedet støtter historien
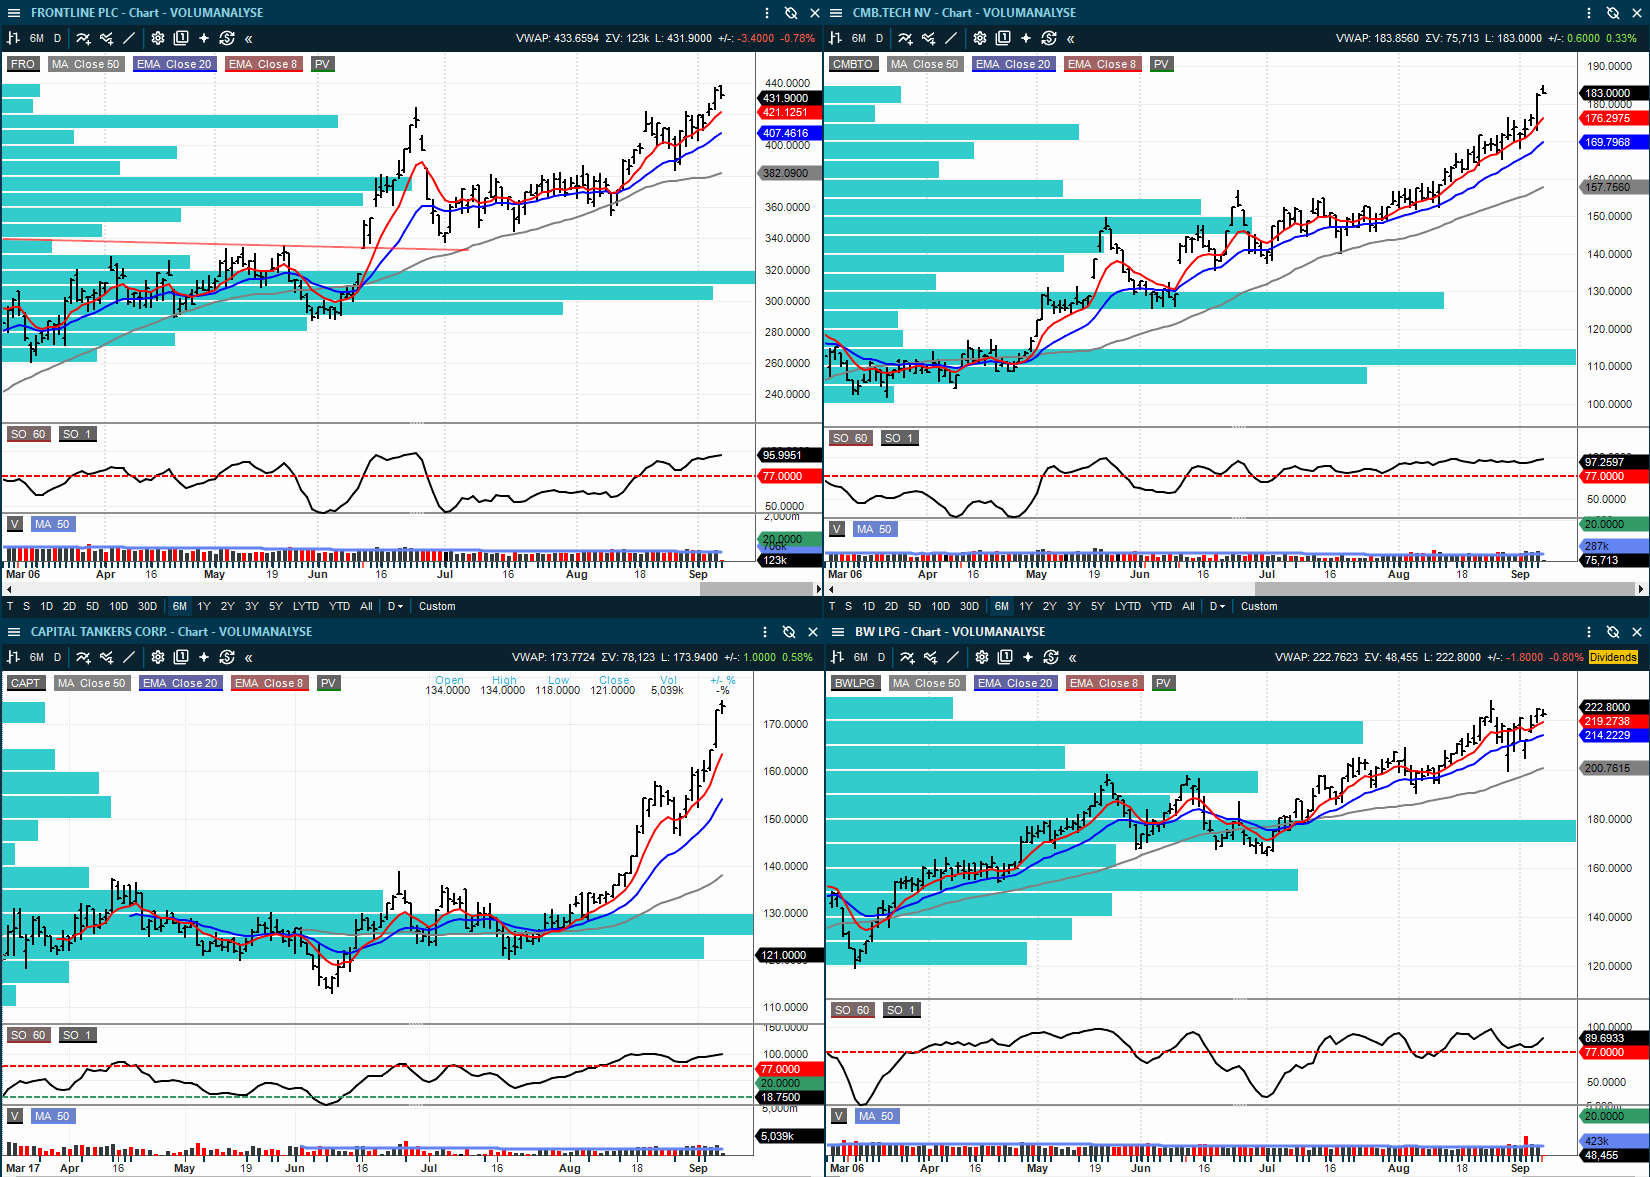
Shipping avsluttet fredag med NOK 927 mill. positiv kapitalflyt og sektor-RSI på 62, klart høyest av hovedsektorene. Det viktige er bredden: Hafnia, Frontline, Wallenius Wilhelmsen, MPC Container Ships, BW LPG, Himalaya Shipping og flere andre steg samtidig. Etter onsdagens kraftige utgang og torsdagens KCC-forstyrrede nettotall er dette en bekreftelse på at kjøperne fortsatt kommer tilbake i sektoren.
Fundamentalt er tank fortsatt sterk, og de siste rapportene fra Arctic peker ikke bare på høye spotrater, men på at ettårige timecharterrater og 2027-estimatene har flyttet seg opp. Det betyr at markedet gradvis går fra å prise et kortvarig Hormuz-sjokk til å diskutere om handelsineffektivitet, lengre seilingsdistanser og lav effektiv flåtevekst kan holde inntjeningen høy langt inn i 2027. Samtidig var Capesize-markedet sterkt inn mot helgen, noe som gjør bredden sterkere.
Inside Oslo Børs - observasjon: Shipping går inn i uke 37 som den sektoren hvor både kapitalflyt, bredde og fundamentale estimatrevisjoner peker samme vei. Risikoen er at flere av aksjene allerede er teknisk strukket, slik at korreksjoner kan bli raske. Det avgjørende er derfor ikke om sektoren får en svak dag, men om svakhet begynner å komme på høyt volum og uten at kjøperne vender tilbake.
Det er tidlig i sesjonen en litt avventende holdning og det er lite med momentum. Trendene er modne og det kan gi større korreksjoner litt «out-of-the-blue», hvis større investorer begynner å lempe ut aksjer til etternølerne.
Sjømat: første positive kapitalflyt fredag – men det fundamentale bildet gir foreløpig liten drahjelp
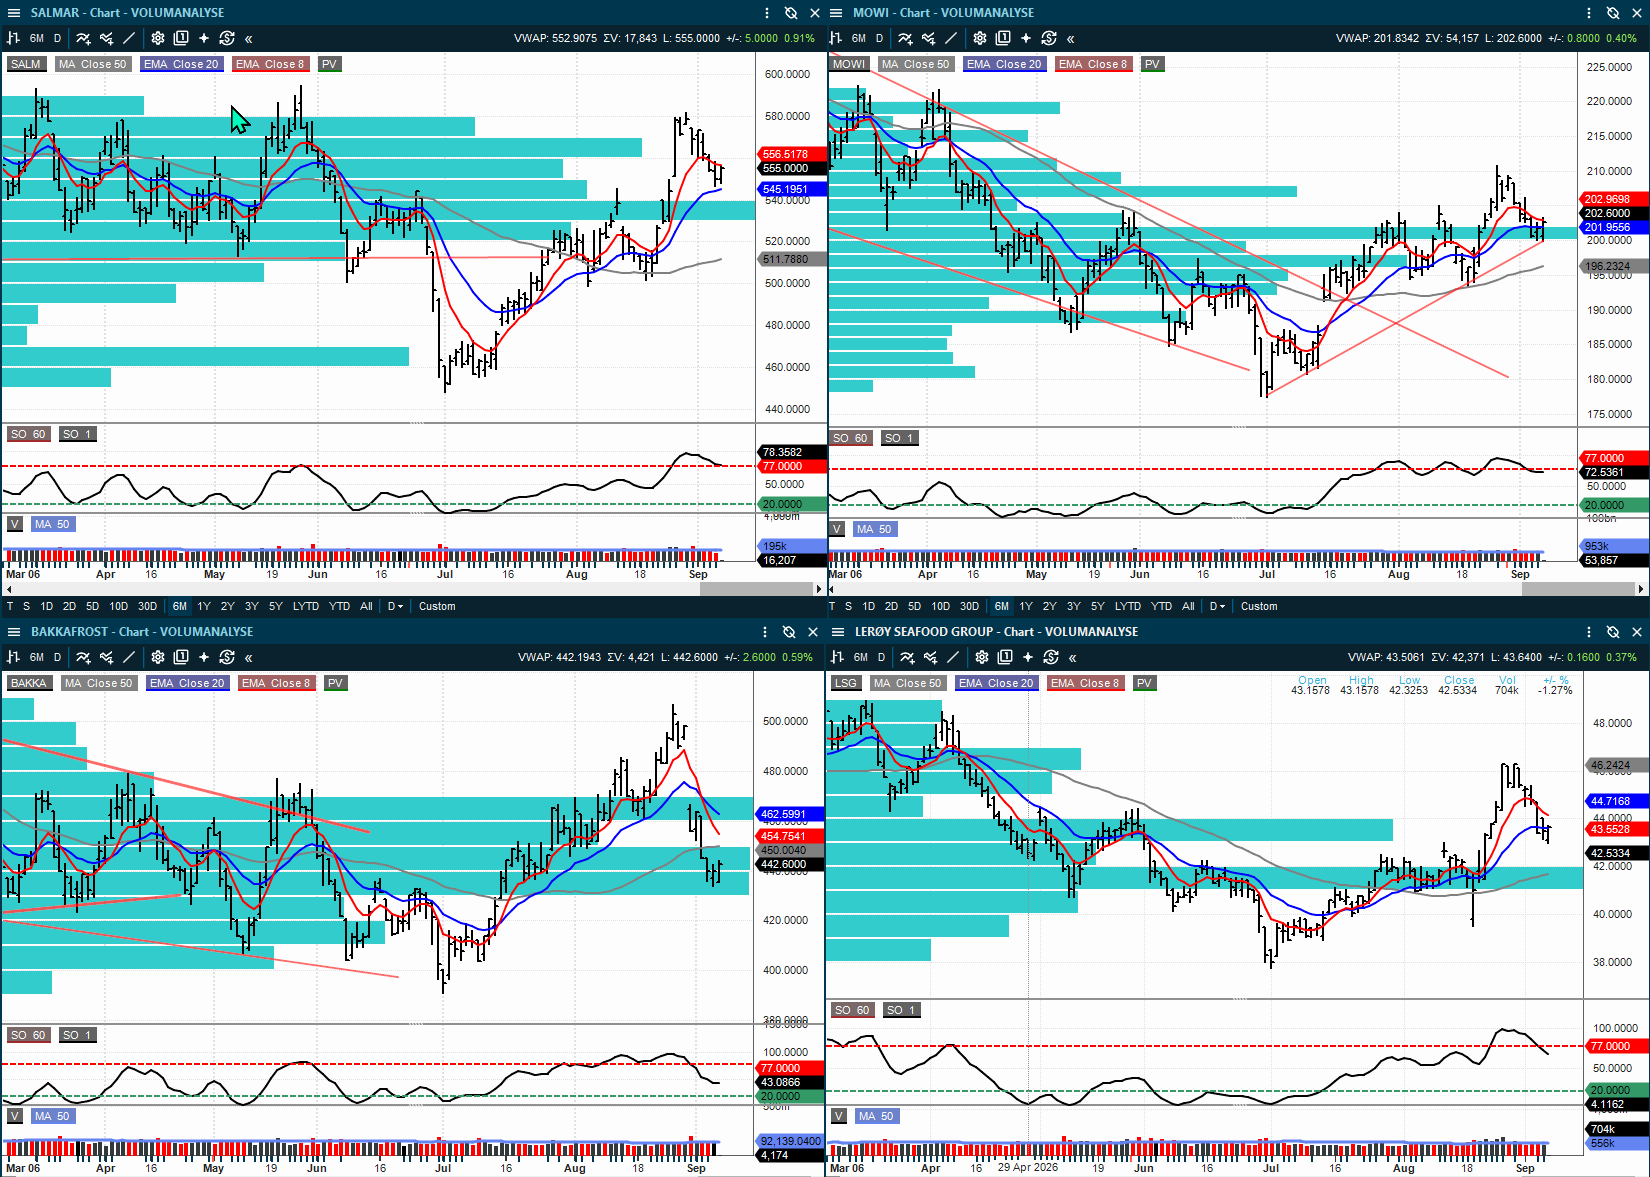
Etter fire negative sesjoner fikk fisk fredag NOK 123 mill. netto kapital inn, men sektor-RSI var fortsatt bare 44. Pareto venter laksepris rundt NOK 63/kg i uke 37, omtrent flatt fra forrige uke. Det betyr at den tekniske stabiliseringen fredag ikke foreløpig støttes av noen prisoppgang i spotmarkedet. Etter den kraftige nedgangen i Bakkafrost, Grieg Seafood, SalMar og flere av de øvrige oppdretterne kan det se ut som fredag og mandag gir noen signaler for stabilisering.
Dersom Mowi, Lerøy og de andre aksjene over 50-dagers snittet holder støtten samtidig som Bakkafrost og Grieg slutter å lage nye lavere nivåer, vil sektoren kunne bygge en potensiell kortsiktig bunn. Vi får avvente og se hvordan aksjene slutter i dag og om den initielle oppgangen fader ut eller beholdes. Fortsetter kapitalen derimot ut igjen mens spotprisen ligger flatt, vil fredagens bedring sannsynligvis bare ha vært en pause i en fortsatt svak trend. Usikkerheten nå er hvorvidt fokus på 2027 beholdes, klarer å trekke inn flere kjøpere og at det kommer inn ett nytt oppsidemomentum basert på dette eller om de lave spotprisene holder aksjene igjen.
OSEBX: verdsettelsen gjør markedsbredden viktigere
ABGs ukentlige verdsettelsesmonitor beskriver Oslo Børs ligge 25 prosent over en mid-cycle verdsettelse etter Q2-sesongen.
Det betyr at vi også denne uken bør bruke bredden som et viktigere signal enn noen få tideler opp eller ned i hovedindeksen. Dersom shipping fortsetter å være sterk, small caps får en ny positiv dag og fisk stabiliseres, vil markedsbildet bli klart bedre. Hvis olje samtidig fortsetter å miste kapital og mid caps/sykliske ikke tar over, vil hovedindeksen igjen kunne skjule en langt svakere intern utvikling.
SELSKAPSKOMMENTARER
Nordic Semiconductor: får kortsiktig drahjelp fra kapitalflyten inn i AI & Semis
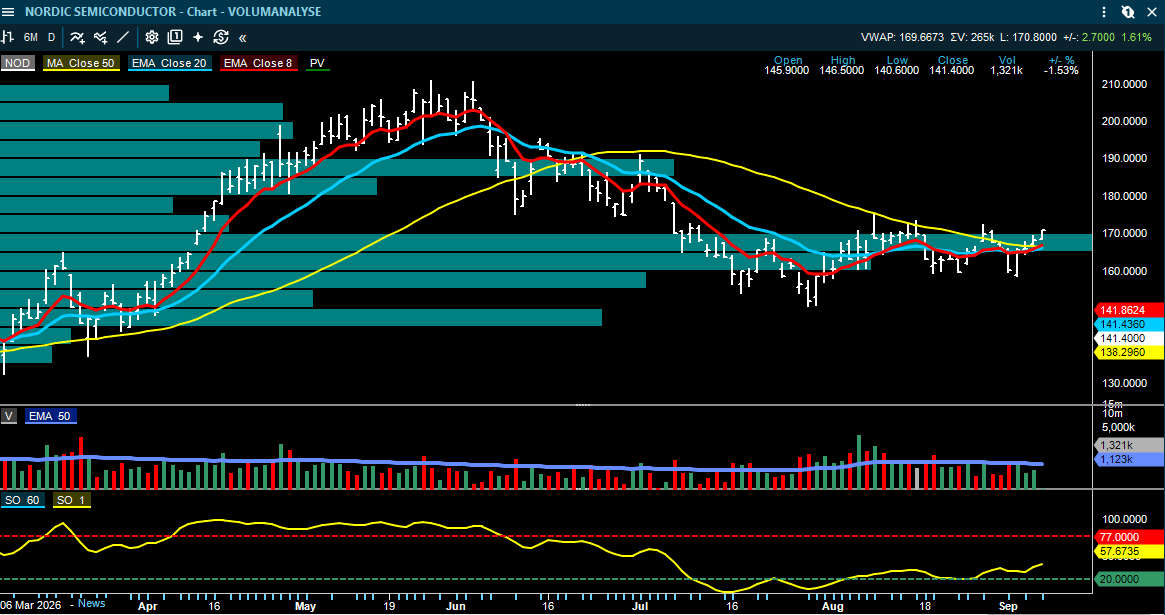
Det tekniske har styrket seg i dag gitt kursen klarer å holde styrke ut dagen. Kursen tester et brudd opp gjennom det mest omsatte nivået til volumprofilen, og vil utløse et PF kjøpssignal ved 173, hvor kursmålet er opp mot 191. Har i dag utløst et nytt kjøpssignal i trendmodellen, men siden dette inntreffer under august toppene vil dette måtte bli bekreftet av PF kjøpssignalet. Taktisk trendindikator er 39 og understøtter ikke en sterk mellomlangsiktig trend, men den har styrket seg litt i det siste.
Samlet sett ser det tekniske interessant ut for en teknisk rekyl gitt at styrke holder og ikke fader ut mot slutten av sesjonen. Observerer om PF kjøpssignalet blir utløst på et tiltakende volum og momentum. Kursen må over PF nivået for også å bryte over inneværende konsolideringsboks.
Scatec Solar: brøt opp fredag og utløste tre-topp signalet fra 100.20 med kursmålet 105.30
Kursen sluttet opp mot høyeste onsdag, torsdag og fredag og ligger an til å gjøre det samme i dag. Det indikerer at kjøperne har tatt over kontrollen. Kursen har brutt over konsolideringsboksen og det nest høyeste omsatte nivået til volumprofilen.
Det som var og er utfordringen ifølge de tidligere analysene var kursmålet på 105, hvilket er meget moderat sett mot hvilket brudd opp aksjen faktisk foretar. Formasjonen indikerer et langt høyere teknisk kursmål basert på den visuelle formasjonen. Det blir derfor interessant å observere om PF modellen har riktig kursmål eller om dette vil måtte heves. Taktisk Trendindikator befinner seg i et kjøpssignal, trendmodellen det samme og aksjen har utløst et PF kjøpssignal ved 100.20. Samlet sett ser det tekniske bildet sterkere ut enn PF modellens kursmål. Dette er imidlertid en subjektiv teknisk vurdering, og det er ikke gitt å vite hva som faktisk vil vise seg å bli det riktige. Det tekniske ser robust ut.
Zaptec: ABG løfter kursmålet – Q3 kan slå forventningene og Q4 kan bli nytt rekordkvartal
ABG gjentar Kjøp på Zaptec og løfter kursmålet til NOK 70 fra NOK 65. Meglerhuset forventer Q3-inntekter på NOK 498 mill., opp 35 prosent fra året før og rundt 4 prosent over konsensus, med EBITDA på NOK 50 mill. og EBIT på NOK 41 mill. Det mest interessante ligger likevel i Q4, hvor ABG modellerer rekordomsetning rundt NOK 600 mill. og EBIT på NOK 74 mill. etter kapasitetsopptrappingen hos Sanmina i Ungarn.
Backloggen var over NOK 1,1 mrd. ved inngangen til andre halvår, samtidig som ABGs salgsindikatorer viser rekordnivå i Norge og sterk vekst i elbilsalget i Sverige, Tyskland, Storbritannia og Benelux. Markedet er altså ikke bare drevet av backlog; sluttmarkedet har fortsatt å forbedre seg etter Q2. Med rundt 14,6 ganger forventet EV/EBIT for 2027 mener ABG at verdsettelsen fortsatt er moderat relativt til veksten.
• ABG Sundal Collier: Kjøp, kursmål NOK 70 fra NOK 65
• Q3e omsetning NOK 498 mill.; EBIT NOK 41 mill.
• Q4e omsetning rundt NOK 600 mill.; EBIT NOK 74 mill.
Inside Oslo Børs - observasjon: Det tekniske til Zaptec ser sterkere ut hvor den forsøker å teste et brudd opp fra konsolideringsboksen. Kursen er allerede over de mest omsatte nivåene til volumprofilen, hvilket indikerer at det er et positivt sentiment i aksjen.
Kursen handles over 8/20/50 dager og kursen befinner seg i et trendkjøp samtidig som PF modellen tester et kjøpssignal ved 51,95, hvor kursmålet er opp mot 56,80. Taktisk trendindikator er stigende og på 74 og ligger rett under et kjøpssignal. Formasjonen i chartet, volumprofilen, trendmodellen og PF modellen befinner seg i kjøpssignaler. Men signalene kommer under den forrige toppen og er således beheftet med en mindre usikkerhet. Det tekniske har grunnet dagens gap-opp et positivt teknisk bias samtidig som ABG peker på en sterkere fundamental utvikling. Når det tekniske og fundamentale peker mot det samme øker den implisitte risk/reward. Ikke et investeringsråd, men kun en erfaringsmessig observasjon.
Ventura Offshore: ny riggmanagement-avtale gir konkret estimatoppside
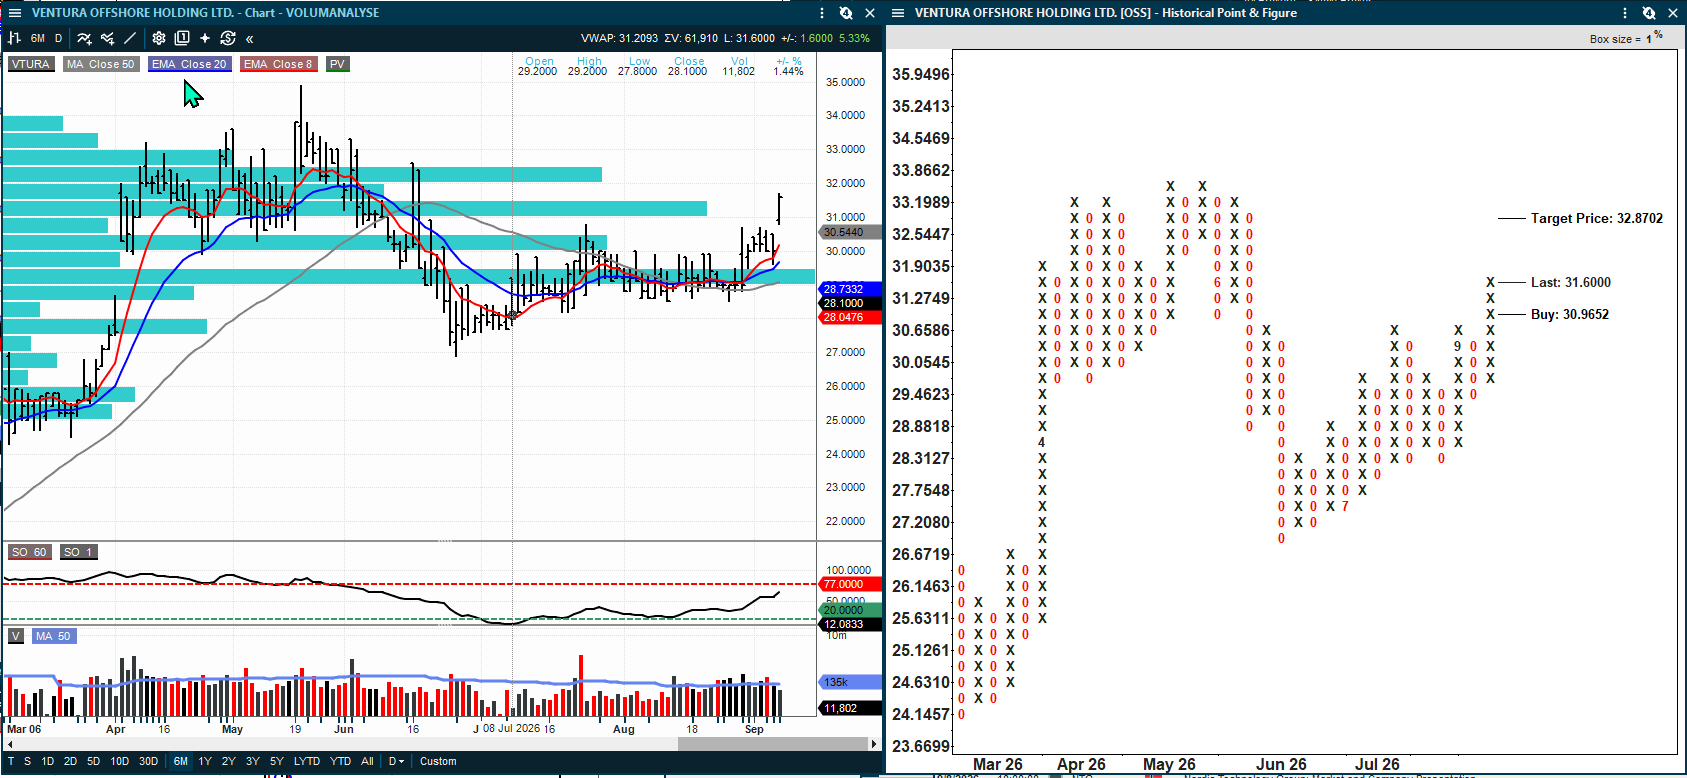
SB1 følger opp Ventura etter at selskapet inngikk en markedsførings- og driftsavtale for 7G-boreskipet Deep Value Driller, som samtidig er tildelt en én-brønns kampanje for Petronas offshore Indonesia med forventet oppstart sent i 2026 og varighet på fire til fem måneder. Meglerhuset anslår at management av riggen kan gi rundt USD 12–15 mill. i årlig EBITDA, hvor Petronas-kontrakten alene kan bidra med omtrent USD 5 mill.
Den større opsjonen ligger i et mulig Malaysia-program fra midten av 2027 med varighet på 1–1,5 år. Dersom Ventura også får management her, anslår SB1 ytterligere USD 12–20 mill. i EBITDA og mener den samlede ekstra kontantstrømmen kan tilsvare opptil rundt 7 prosent av dagens markedsverdi. Dette kommer i tillegg til ett allerede sterkt utbyttecase, hvor meglerhuset tidligere har anslått at selskapet kan returnere rundt 40 prosent av markedsverdien gjennom 2027–28.
• SB1 Markets: Kjøp, kursmål NOK 42
• Petronas-kontrakten: ca. USD 5 mill. EBITDA-bidrag
• Potensiell Malaysia-kontrakt kan løfte 2027–28-estimatene ytterligere
Inside Oslo Børs - observasjon: Det tekniske kartet til Ventura ser sterkere ut på kort sikt, hvor det i dag kommer inn oppsidemomentum. Utfordringen er den forrige konsolideringen fra april til juni som kan representere økt overliggende motstand. Tester nå brudd over et sterkere motstandsnivå fra volumprofilen og møter det neste mellom 32-32,50. I tillegg har PF kjøpssignalet fra 31 et lavt kursmål med 32,90. Men trendmodellen ligger i kjøp og Taktisk Trendindikator er stigende slik at det kan ikke utelukkes en videre oppgang opp i motstandsnivået.
Norse Atlantic: 97 prosent load factor og 30 prosent høyere unit revenue – men neste ACMI-kontrakt blir avgjørende
Arctic vurderer august-trafikken i Norse som kommersielt sterk. Load-factor i eget nett steg til 96,9 prosent fra 94,5 prosent året før samtidig som unit revenue økte 30 prosent. Kapasiteten i eget nett var redusert, mens ACMI- og charterproduksjonen var mer enn firedoblet, og ACMI-utnyttelsen lå klart over minimumsnivåene i avtalene. Det viser at kapasitetsdisiplinen begynner å gi bedre enhetsøkonomi.
Utfordringen er at ett fly skulle leveres tilbake ved utgangen av august og fem øvrige fra 1. november, uten at en erstatningskontrakt foreløpig er offentliggjort. September trafikken, nye ACMI-/charteravtaler, vinterbookingene og den strategiske prosessen blir derfor viktigere enn den sterke load-factoren isolert sett.
• Arctic Securities: Kjøp, kursmål NOK 0,80
• Eget nett: load factor 96,9 %
• Unit revenue +30 % år/år
Inside Oslo Børs: Norse er en nedtrendsaksje, hvor vi ikke har noen støtte fra de tekniske modellene per dato. Kursen har entydig holdt seg under 8 og 20 dager hvilket indikerer et klart selgerpress. Trenger å se et brudd av det inneværende tekniske mønsteret.
Life science tools: Arctic ser en ny AI-vinnergruppe utenfor de mest opplagte teknologinavnene
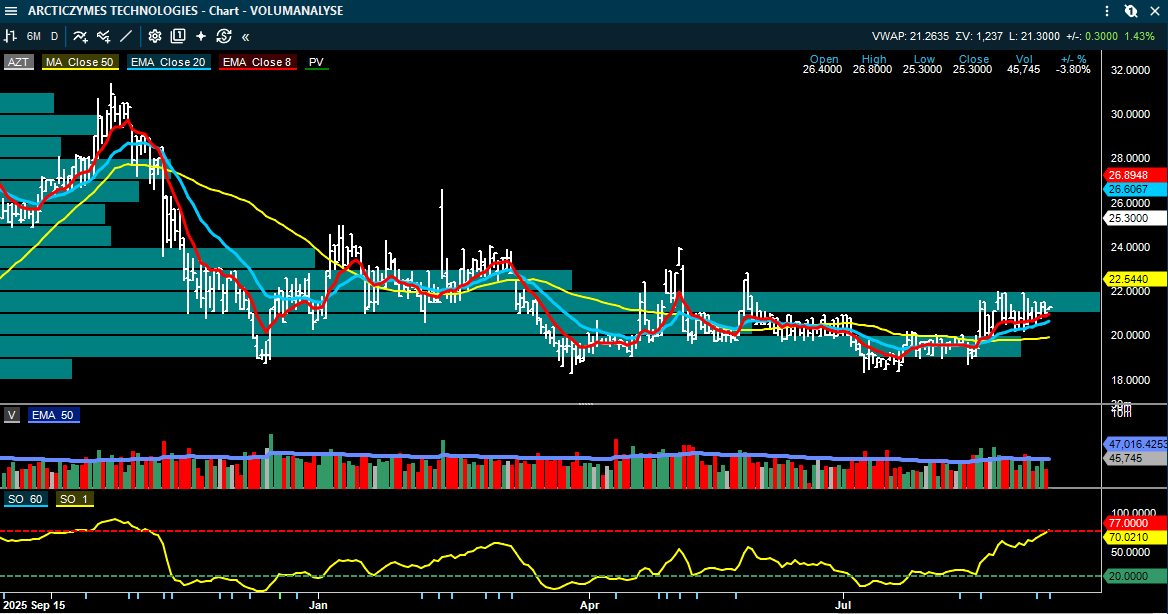
Arctic initierer dekning av fire nordiske life-science-tools-selskaper og argumenterer for at AI kan skape flere laboratorieforsøk, ikke færre. Når AI gjør det billigere og raskere å identifisere nye targets og legemiddelkandidater, øker behovet for fysisk validering, reagenter, instrumenter og laboratorieautomatisering. Samtidig bedres finansieringen av preklinisk forskning gjennom sterkere biotech-ventureaktivitet, mer pharma-M&A og høyere NIH-tildelinger.
• ArcticZymes: Kjøp, kursmål NOK 26
• ChemoMetec: Kjøp, kursmål DKK 590
• BICO Group: Kjøp, kursmål SEK 28
• Genovis: Kjøp, kursmål SEK 28
TOMRA & ENVIPCO: Frankrike skaper fundamental usikkerhet
Frankrike har fredag 4. september besluttet at landet ikke vil innføre en obligatorisk nasjonal panteordning for plastflasker nå. I stedet foreslår regjeringen en frivillig, territorial modell, hvor lokale myndigheter kan innføre pant der innsamlingsgraden er svak. Det er klart negativt relativt til forventningen om et landsdekkende DRS-marked. Den franske regjeringen bekrefter samtidig at målet fortsatt er 90 % innsamling av plastflasker innen 2029, mens dagens nivå bare er 58,3 %.
For Tomra er Arctics vurdering ganske interessant, hvor de opprettholder Kjøp og kursmål NOK 130, og mener at dersom Frankrike fjernes helt fra deres DRS-estimater, reduseres estimert EBITA i 2028 bare med rundt 1 %. Frankrike utgjør rundt NOK 6 per aksje i deres sum-of-the-parts, mot NOK 4 for Spania og NOK 5 for Italia. Arctic mener også at dette ikke endrer utsiktene for Spania og Italia, og særlig Spania ligger fortsatt an til DRS-innføring rundt 2028–29.
Det viktigste poenget for Tomra er egentlig at selskapet har en innebygget hedge som Envipco ikke har i samme grad. Hvis Frankrike forsøker å nå 90 % innsamling uten et bredt nasjonalt pantesystem, må landet sannsynligvis investere langt mer i sortering og gjenvinning, og da kan Tomras Recycling-divisjon få mer aktivitet. Arctic skriver derfor eksplisitt at Envipco bør rammes hardere enn Tomra av dagens nyhet.
Pareto har også kommentert saken i morges. De vurderer beslutningen som negativ for et nasjonalt DRS-marked, men peker på samme problem: Frankrike skal fortsatt nå EUs 90 %-mål, og det er vanskelig å se hvordan landet skal klare dette uten at pant blir innført i betydelig omfang lokalt. Pareto er nå i dialog med selskapene og lokal ledelse for å vurdere hvor stor den faktiske effekten blir.
Klart skille mellom Tomra vs Envipco:
Tomra: negativ overskrift, men den fundamentale effekten ser foreløpig relativt begrenset ut. France-opsjonen blir mindre, men Spania/Italia består, og Recycling kan delvis kompensere.
Envipco: mer direkte eksponert mot selve utbyggingen av reverse-vending-maskiner. Dersom Frankrike går fra en nasjonal DRS til mer begrensede lokale ordninger, blir den potensielle adressérbare utrullingen mindre og mer fragmentert. Derfor er dagens nyhet sannsynligvis klart mer negativ for Envipco enn Tomra.
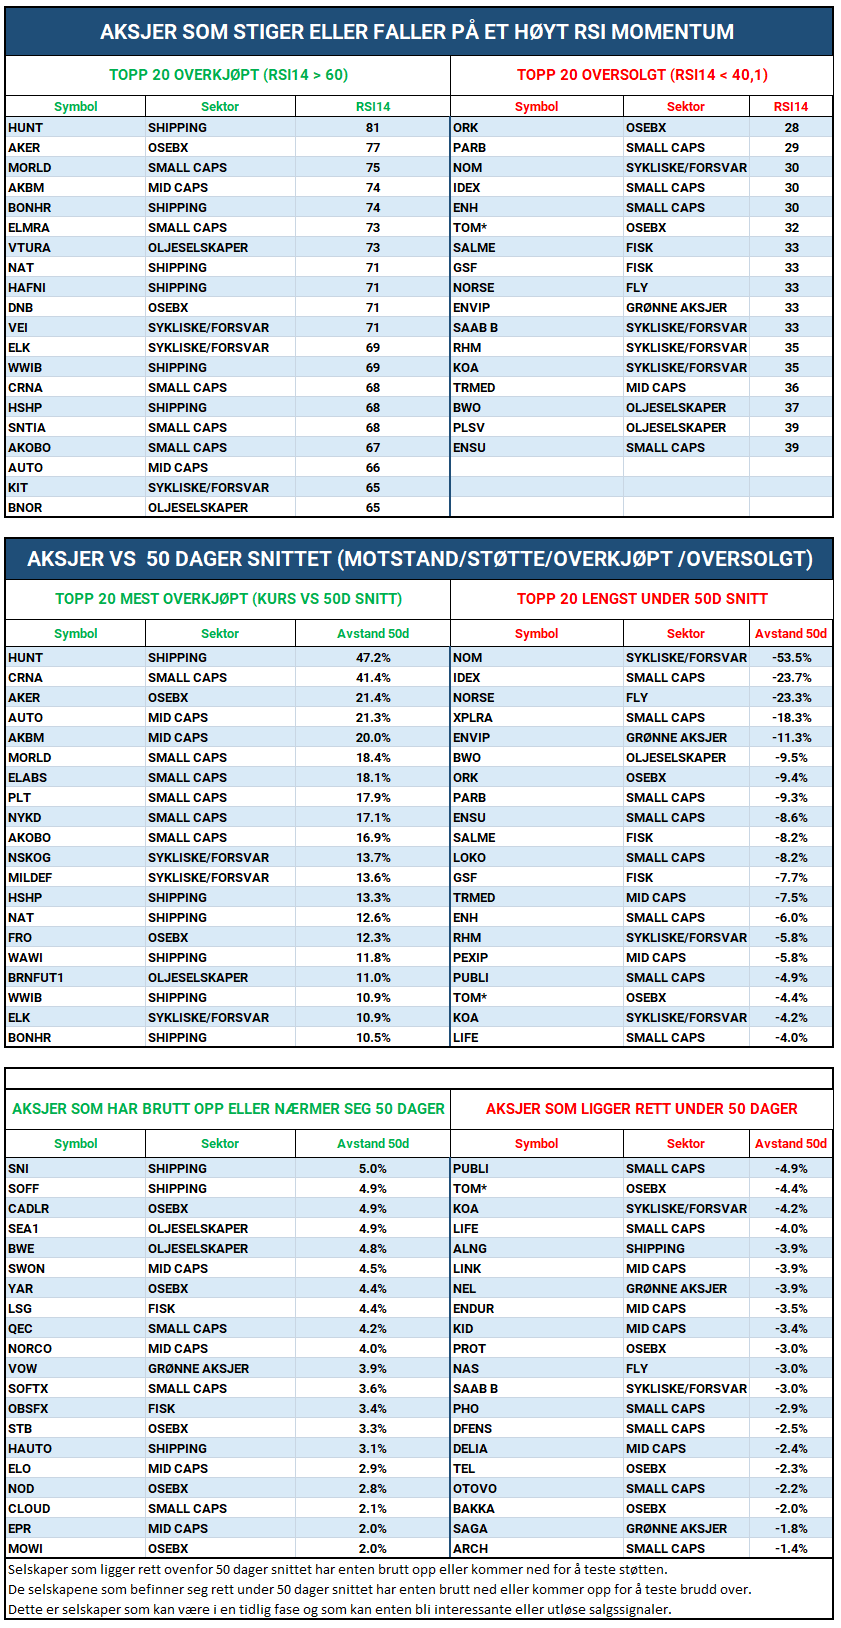
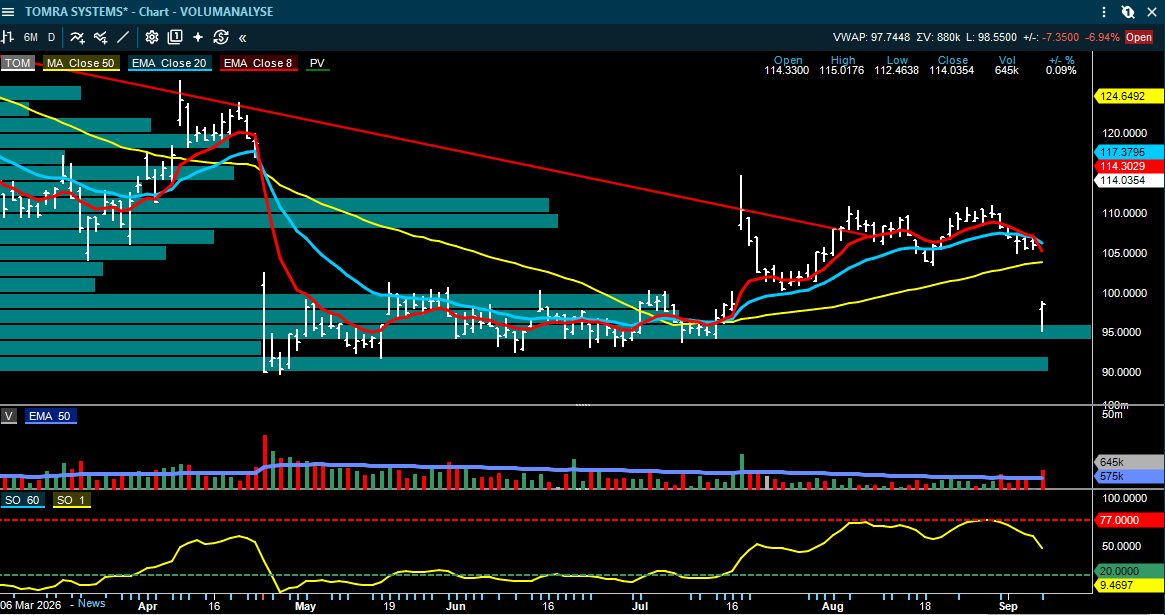
Inside Oslo Børs: Det er også interessant i lys av kapitalflyten fra fredag: Tomra lå bare rundt 1,8 % over 50-dagers snittet og var allerede i en forholdsvis nøytral teknisk posisjon. Det betyr at dagens nyhet kommer mens aksjen ikke er spesielt strukket på oppsiden.
Den relativt kraftige negativ reaksjonen blir uansett interessant å vurdere mot 50-dager snittet særlig dersom volumet blir høyt og aksjen senere absorberer salget. Men rent teknisk er det viktigste at kursen har falt under de siste 36 dagene med trading. Det betyr at et stort antall investorer siden midten av juli har kommet i en urealisert tapsposisjon.
Slike sterke kursfall er sjelden positivt på kort sikt og kan skape ubalanser blant aksjonærmassen. Men siden nyheten trolig ikke betyr så mye fundamentalt for Tomra kan dette sørge for at investorer kjøper denne nedgangen og at kursen kan jobbe seg opp igjen etter hvert som de tekniske ubalansene justeres ut av aksjen. Dette er i hvert fall en helt klassisk utvikling i aksjer som får et fundamentalt skudd foran baugen, som markedet senere vurderer som mindre negativt.
Tomra har utløst et PF salgssignal ved 102, hvor det indikative kursmålet er ned mot 90.70. Har utløst et salgssignal i trendmodellen og Taktisk trendindikator har falt under 50 (47). Det som er det mest negative på kort sikt er at så mange har kommet i en urealisert tapsposisjon, hvilket kan ha skapt en teknisk skade.
Vi ser at kursen har kommet opp fra bunnen og fra det mest omsatte nivået til volumprofilen. Det indikerer at det er kjøpere som ser gjennom denne nyheten og kjøper. I slike tilfeller får man ikke noen særlig hjelp fra flere av de tekniske modellene, men man må kombinere fundamentale og tekniske oversolgt indikatorer. Volumet er tiltakende og er i skrivende stund (10:10) 900k mot 50 dager snittet på 385k.
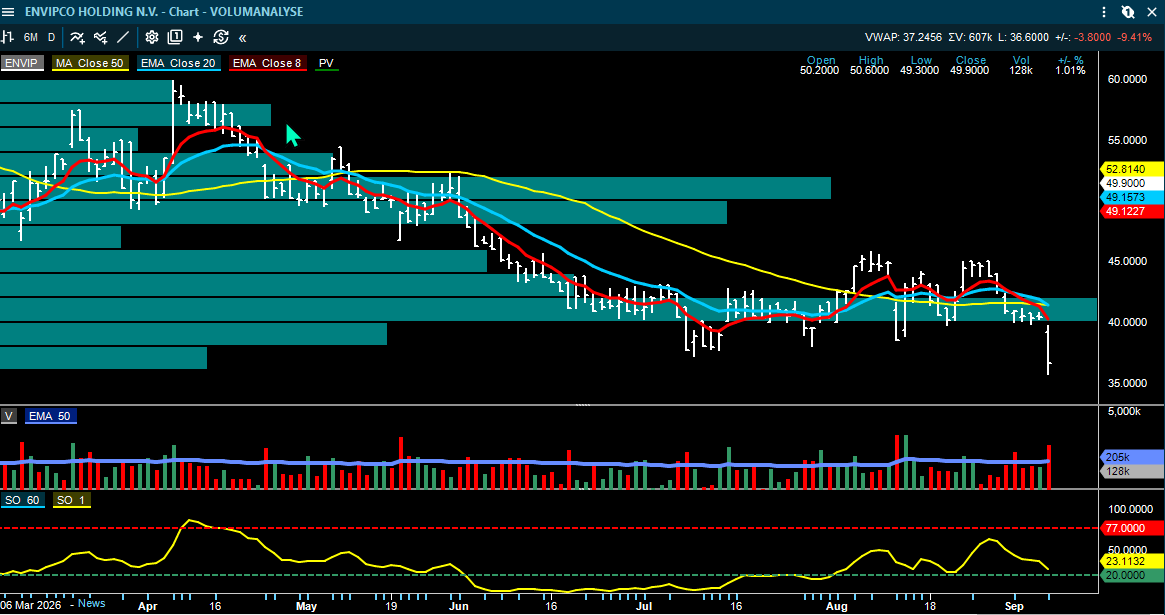
Envipco har også falt under alle de siste handelsdagene siden bunnen 9 juli, hvilket sørger for brudd under konsolideringsboksen og at det er utløst et PF salgssignal ved 39,30, hvor det indikative kursmålet er ned mot 30.96. Taktisk Trendindikator er negativ og har utløst et salgssignal for trendmodellen tidligere i forrige uke. Volumet er tiltakende og er i skrivende stund 10:10 615k mot 50 dager snittet på 266k. Envipco har brutt ned fra konsolideringsboksen, og har flere negative tekniske modeller, hvilket gjør at aksjen har lite av teknisk understøttelse.
Fornybar energi: mindre nordisk kraftoverskudd kan endre prisbildet
SB1s nye renewables-oppdatering argumenterer for at det nordiske kraftoverskuddet er i strukturell nedgang. Hvis dette fortsetter, kan Norden bevege seg fra et vedvarende overskuddsmarked mot en strammere kraftbalanse, noe som over tid vil kunne påvirke både kraftpriser, hedge-forventninger og verdsettelsen av produsenter. Dette er ikke en kortsiktig trigger, men et tema som kan bli viktigere i estimatene dersom hydrologi og ny kapasitet ikke kompenserer for økt etterspørsel.
Fredagens salgspress avtar – olje snur, mens shipping møter gevinstsikring
Det er foreløpig ikke en bred risk-on-dag. Snarere ser vi en intern rotasjon, hvor olje igjen tiltrekker kapital, shipping kjøles ned etter fredagens sterke avslutning, mens small og mid caps holder seg bedre enn de gjorde tidligere i forrige uke.
Olje – fredagens svakhet reverseres, men styrken ligger ikke først og fremst i de store E&P-aksjene
Oljesektoren går fra NOK 1,19 mrd. ut fredag til +301 mill. kl. 10:30, samtidig som sektor-RSI har steget fra 50 til 57. Det er den tydeligste positive endringen i sektorbildet.
Sammensetningen er imidlertid interessant. Ventura stiger 6,0 %, TGS 3,5 % og BWO 2,4 %, mens Vår Energi er opp 0,8 %. DNO er nær uendret. Foreløpig ser vi derfor mer styrke i oljeservice og enkelte mindre oljeselskaper enn en ny bred kjøpsbølge i de store.
Det passer godt med utviklingen vi begynte å se mot slutten av uke 36: energitemaet holder seg sterkt, men kapitalen kan være i ferd med å flytte seg internt fra de største E&P-aksjene mot service og andre deler av energikomplekset. Det blir viktig å se om dette fortsatt gjelder ved stengning.
Shipping – fredagens klare leder får den første testen
Shipping var fredagens sterkeste sektor med +927 mill., men viser nå -148 mill.. Hafnia faller 1,2 %, Frontline 2,0 %, Wallenius Wilhelmsen 2,1 %, Himalaya Shipping 2,2 % og MPC Container Ships 1,4 %.
Det interessante er at sektor-RSI fortsatt ligger på 62, uendret fra fredag. Vi har dermed en sektor hvor momentumet fortsatt er høyt, men hvor kapitalflyten har snudd negativt.
Foreløpig er volumene ikke sterke nok til at jeg ville kalt dette distribusjon. Det ligner mer på gevinstsikring etter en svært sterk uke, men dette er kanskje dagens viktigste sektor å følge frem mot stengning. Dersom kapitalutgangen øker samtidig som Frontline, Hafnia og Wallenius Wilhelmsen fortsetter lavere på økende volum, blir signalet vesentlig mer interessant.
Tomra og Envipco – kraftig salg, men ikke en generell svekkelse i grønne aksjer
I de grønne ser vi dagens klart sterkeste selskapsmessige kapitalreaksjon.
Tomra faller 6,7 % på allerede 257 % av normalt dagsvolum, mens Envipco er ned 9,4 % på 245 %. Dette er svært høyt volum så tidlig på dagen og viser at Frankrike-nyheten om panteordningen blir tatt alvorlig av markedet.
Teknisk har Tomra nå RSI 32 og ligger rundt 4,8 % under 50-dagers snittet, mens Envipco har RSI 33 og ligger hele 11,5 % under 50 dager. Her har det kommet et klart teknisk brudd i begge aksjene.
Samtidig er det viktig å ikke tolke sektorens -90 mill. som generell svakhet i grønne aksjer. Zaptec stiger 4,8 % og Otovo 2,7 %. Dette er i stor grad et DRS-/pantespesifikt salgssignal, ikke et bredt grønt sektorsignal.
Small og mid caps – bedringen fra slutten av forrige uke holder foreløpig
Small caps hadde +285 mill. fredag og viser fortsatt +44 mill. mandag morgen. Mid caps går samtidig fra -302 mill. fredag til +14 mill., altså en klar forbedring selv om nettoflyten foreløpig er liten.
Det er også flere interessante enkeltbevegelser. ELABS stiger hele 14,1 % på 222 % av normalt volum, KID er opp 0,7 % på 235 %, mens Multiconsult stiger 2,6 % på 127 % av normalt dagsvolum.
Dette støtter hypotesen fra ukeoppsummeringen om at risikoviljen kan være i ferd med å spre seg litt lenger ned på markedsverdikurven, selv om deler av dagens aktivitet åpenbart er selskapsdrevet.
Fisk – fredagens stabilisering får foreløpig ingen tydelig oppfølging
Fisk går fra +123 mill. fredag til bare +13 mill. kl. 10:30, mens RSI fortsatt ligger på 44. Det er positivt at sektoren ikke går tilbake til den tunge kapitalutgangen vi så tidligere i uke 36, men vi har heller ingen bekreftelse på at kjøperne virkelig har kommet tilbake.
Her vil jeg fortsatt beskrive utviklingen som stabilisering etter kraftig svakhet, ikke som et nytt positivt trendsignal.
Inside Oslo Børs – observasjon kl. 10:30
Det mest interessante er at markedet så langt absorberer både det kraftige salget i Tomra/Envipco og gevinstsikringen i shipping uten at den samlede kapitalflyten blir negativ. Samtidig har olje gått fra klart svakest fredag til sterkeste sektor mandag morgen, mens small og mid caps fortsatt viser tegn til bedring.
Hvis dette bildet står seg mot stengning, har vi tre mulige utviklingstrekk å følge videre i uke 37: intern rotasjon innen energi mot oljeservice, en test av hvor robust shipping lederskapet egentlig er, og en gradvis bedring i markedsbredden gjennom small og mid caps.
Foreløpig er det oljeomslaget og den negative reverseringen i shipping som er de to viktigste signalene.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.