

INSIDE OSLO BØRS – MORGENRAPPORT
Mandag 14. september 2026
MARKEDSRAPPORT
Brent futures stiger til 107-nivået, fysisk olje USD 120–130 og Fed-risikoen er tilbake – Oslo Børs får støtte fra olje, men resten av markedet møter en vanskelig rente- og inflasjonskombinasjon
Mandagsbildet er blitt betydelig mer komplisert enn det vi gikk inn i helgen med. Brent handler rundt USD 107 fatet, opp ca. USD 2,5 fra fredag, etter at den saudiske East-West-rørledningen ble stengt etter droneangrep mot en pumpestasjon. Rørledningen har de siste månedene gått nær maksimal kapasitet på rundt 7 millioner fat per dag og har gjort det mulig for Saudi-Arabia å flytte store eksportvolumer bort fra Persiabukta og Hormuz. Dersom stansen blir langvarig, reduseres fleksibiliteten i et oljemarked som allerede var fysisk stramt.
Det viktigste poenget er likevel avstanden mellom futuresmarkedet og den fysiske oljeprisen. Arctic viser til at Dated Brent/Nordsjø-komplekset handlet rundt USD 120–130 fatet mot slutten av forrige uke, etter en oppgang på USD 25–30 på én uke, mens november-Brent fredag sluttet på USD 104,61. Det er et signal om at de som faktisk trenger olje nå, betaler en langt høyere pris enn det den mest synlige futureskontrakten indikerer. Samtidig har saudisk eksport falt rundt 1,1 millioner fat per dag fra måneden før, mens IEA anslår at saudisk produksjon falt med mer enn 2 millioner fat per dag til under 6 millioner fat per dag – det laveste nivået siden 1990.
På den andre siden av regnestykket ligger rentene. Den amerikanske tiårsrenten steg 19 basispunkter forrige uke til 4,96 prosent, mens realrenten steg til 2,60 prosent. Høyere amerikanske KPI- og PPI-tall har flyttet markedet tilbake mot en mer haukete Fed-prising, og SB1 viser til at markedet priser rundt 87 prosent sannsynlighet for en renteheving. Meglerhuset venter selv 25 basispunkter denne uken, til 3,75–4,00 prosent, og ser mulighet for ytterligere en heving i fjerde kvartal.
For Norge er bildet todelt. August inflasjonen var mildere enn Norges Bank la til grunn i juni: kjerneinflasjonen var 3,0 prosent år over år, rundt 0,3 prosentpoeng under bankens bane, mens importert inflasjon var 1,6 prosent. Det isolert sett trekker i retning av mindre renteoppgang. Problemet er at olje, gass og kraft igjen løfter den globale inflasjonsrisikoen. Regionalt nettverk blir derfor viktig før Norges Banks møte neste torsdag, og markedet har allerede priset inn omtrent én ny norsk renteheving.
Pedagogisk poeng: En høy oljepris er ikke automatisk et tegn på en sunn konjunktur. Når olje stiger fordi fysisk tilbud forsvinner, kan energisektoren tjene på høyere realiserte priser samtidig som resten av markedet får en negativ kombinasjon av høyere inflasjon, høyere renter og svakere kjøpekraft. Det er nettopp denne todelingen Oslo Børs nå kan stå overfor.
OLJE, ENERGI OG TANK
Den fysiske oljemangelen er blitt viktigere enn Brent-kursen
IEA har redusert sitt globale tilbudsanslag for året med 1,6 millioner fat per dag, samtidig som byrået nå anslår at tilbudet fra regionen ved utgangen av året kan ligge rundt 5 millioner fat per dag lavere enn i august prognosen. Etterspørselen er også justert ned, med rundt 0,9 millioner fat per dag, men IEA venter likevel at global etterspørsel i fjerde kvartal stiger til 103,9 millioner fat per dag – 1,4 millioner fat per dag over tredje kvartal og nær 5 millioner fat per dag over andre kvartal. Dersom tilbudsproblemene vedvarer samtidig som den sesongmessige etterspørselen stiger, vil lagrene måtte absorbere en stadig større del av ubalansen.
For norske E&P-selskaper er dette i første omgang positivt gjennom sterkere oljepris og kontantstrøm, mens oljeservice kan få støtte dersom produsentene opprettholder eller øker aktivitets- og investeringsplanene. Samtidig er risikoen blitt mer nyansert siden en normalisering av logistikk og rørledninger kan ta ut en betydelig geopolitisk premie raskt, mens nye bortfall kan gi nye hopp i fysisk olje.
Tankmarkedet kan på kort sikt få støtte av omdirigeringer og lengre seilingsdistanser når kjøpere må hente olje fra alternative regioner. Fearnleys rapporterer samtidig at Yanbu-rørledningen er stengt på ubestemt tid, og Arctic viser til VLCC-rater rundt USD 300.000 per dag i Atlanterhavet. Den langsiktige motvekten er at lavere samlet eksportvolum til slutt reduserer antall tonn som skal fraktes. Derfor er ton-mile-effekten viktigere enn bare å se på antall fat som forsvinner fra markedet. Men som tidligere kommentert kan bortfall av fysisk olje sørge for at det er færre laster som skal transporteres og at dette igjen kan bli negativt for tank selskapene.
I LPG-markedet er bildet fortsatt sterkt. Shippingrapportene gjennom helgen viser videre støtte til LPG/LNG og stigende eller høye aktivverdier. For BW LPG er dette en bekreftelse på det sterke ratebildet som allerede ble omtalt i forrige uke, men det kom ingen nye fundamentale selskapsanalyser siden forrige uke som har endret kursmål eller hovedkonklusjon.
ANDRE SEKTORER SOM KAN FLYTTE OSLO BØRS
Sjømat holder seg stabilt, mens europeisk gass igjen blir en viktig variabel for Yara
Pareto venter laksepris rundt NOK 64/kg i uke 38, omtrent NOK 1/kg høyere enn uken før, mens DNB Carnegie fredag indikerte NOK 62–65/kg. Prisbildet er dermed fortsatt relativt stabilt til tross for høye slaktevolumer. Det er ikke i seg selv et nytt signal for sektoren, men det viser at markedet fortsatt absorberer store volumer uten at spotprisen falker kraftig.
For Yara er høyere europeiske gasspriser igjen den sentrale kortsiktige motvinden. SB1 Markets anslår at ukentlig run-rate EPS er redusert med om lag USD 0,7 per aksje fordi dyrere gass mer enn utligner den moderate oppgangen i nitrogenverdier.
Samtidig øker høyere gass risikoen for produksjonskutt hos marginale europeiske produsenter. Det betyr at samme faktor som presser Yaras europeiske produksjonskostnad også kan stramme inn tilbudet og støtte gjødselprisene dersom gassjokket varer.
SELSKAPSKOMMENTARER – HOVEDSAKER
Ferske kursmål og vurderinger
Kongsberg Maritime
Pareto
Kjøp
NOK 77
Uendret; Q3-preview
Wallenius Wilhelmsen
Pareto
Kjøp
NOK 204
Opp fra 166
Höegh Autoliners
Pareto
Kjøp
NOK 202
Opp fra 175; oppgradert
VEND
Flere
Kjøp
NOK 365–445
ABG/Pareto/Arctic/SEB
Scatec
ABG
Kjøp
NOK 133
Fra 134
Tomra
Pareto
Kjøp
NOK 193
Uendret
Nordic Semiconductor
ABG
Kjøp
NOK 230
Toyota-designsignal
Odfjell Drilling
DNB Carnegie
Kjøp
NOK 120
Opp fra 115
DOF
Pareto
Kjøp
NOK 148
Siste Q2-review
Kongsberg Maritime – ordreboken kan bli viktigere enn et lite Q3-avvik
Pareto Securities: Kjøp | Kursmål NOK 77 | Referansekurs NOK 58
Pareto ligger 2 prosent under konsensus på EBITDA i tredje kvartal, men mener at ordreinngangen blir den viktigste delen av rapporten. Meglerhuset estimerer salg på NOK 6,7 mrd., rundt 4 prosent under konsensus, og justert EBITDA på NOK 1,2 mrd. med 17 prosent margin. Det interessante er at Kongsberg Maritime allerede har annonsert fem store kontrakter innen offshore, marine og vind i kvartalet. Pareto anslår ordreinngang på NOK 8,2 mrd. og en book-to-bill på 1,24x, opp fra 1,11x i første halvår.
Det underliggende markedet beskrives samtidig som svært sterkt. Verftsordrene er opp 36 prosent hittil i år, LNG-kontraheringen tar seg opp, offshoreaktiviteten er høy og flere marineprosjekter nærmer seg investeringsbeslutninger. Pareto venter 10 prosent årlig salgsvekst og 22 prosent årlig EBITDA-vekst i 2026–28, støttet av normalisering i etter markedet og kostnadsprogrammet på NOK 600 mill. Det gjør at et mindre Q3-avvik på omsetning isolert sett er mindre viktig enn om ordreinngangen bekrefter at vekstgrunnlaget inn i 2027–28 fortsetter å styrke seg.
Inside Oslo Børs – teknisk kommentar: KMAR har fortatt startproblemer og får ikke opp momentumet. Vi ser at kursen handles omkring to av de mest omsatte nivåene og kursen må stige over 60-nivået før vi mottar et sterkere teknisk signal fra modellene. Handles over 50 dager, befinner seg marginalt i et trendkjøp, men vil ikke utløse et nytt PF kjøpssignal før over 59/60.
Men siden kursen handles over 50 dager, omkring et kjøpssignal for Taktisk trendindikator og et brudd opp gjennom 60-nivået vil sørge for at et stort antall investorer kommer i en urealisert gevinstposisjon er det gode tekniske grunner for å følge KMAR tett i perioden som kommer. Bryter den over 60 øker den tekniske sannsynligheten for at det kan komme inn et økt momentum.
Wallenius Wilhelmsen – Pareto løfter kursmålet kraftig og mener syklusen akselererer
Pareto Securities: Kjøp | Kursmål NOK 204 fra 166 | Referansekurs NOK 171
Pareto gjør bare mindre endringer i estimatene foran tredje kvartal, hovedsakelig knyttet til høyere bunkerskostnader, men løfter likevel kursmålet fra NOK 166 til NOK 204. Bakgrunnen er at meglerhuset mener markedets 2027- og 2028-forventninger er for forsiktige. Konklusjonen er ikke at bilfraktsyklusen har toppet ut, men at den fortsatt akselererer, støttet av sterk kontraktsprising og begrenset tilgjengelig kapasitet.
Selskapet ventes å generere operasjonell kontantstrøm tilsvarende rundt 20 prosent av enterprise value årlig, noe som gir rom både for utbytter og flåtefornyelse. Det nye kursmålet tilsvarer om lag 6x EV/EBITDA og 8 prosent utbytteavkastning på Paretos 2027-estimater. For aksjen blir derfor de neste datapunktene på kontraktsfornyelser og utnyttelse viktigere enn små kvartalsvise svingninger i kostnader.
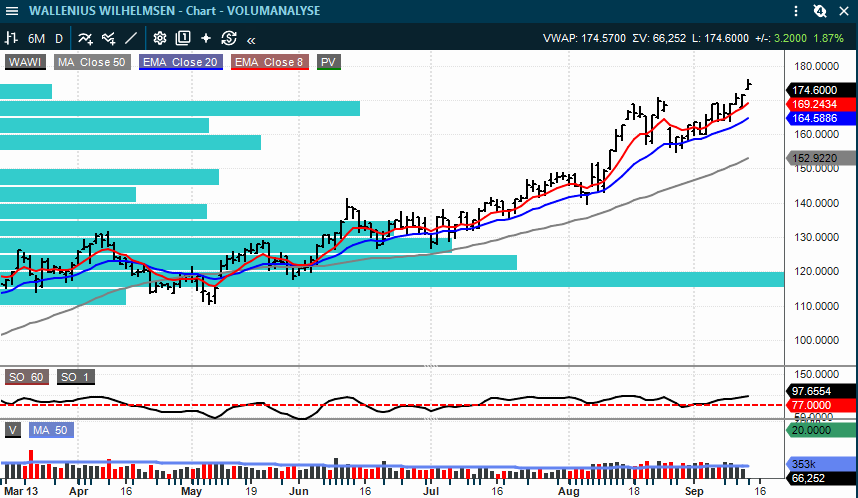
Inside Oslo Børs – teknisk kommentar: WAWI har en vanskelig teknisk situasjon for investorer som ikke sitter inne i aksjen. Har man Wawi i porteføljen ser vi at 8 og 20 dager har gitt en god teknisk veiledning over mange måneder. Det som på et generelt grunnlag slike trender mangler er en siste akselerasjon, som vil kunne etablere en mellomlangsiktig topp. Da har markedet priset inn det meste og nye forventninger i den overskuelige fremtid. Det er teknisk blue-sky og modne trender gir få tekniske advarsler før det topper og snur kraftig ned. Akselerasjoner er også den mest lukrative delen av en moden trend, men vi vet imidlertid aldri når og hvor det stopper.
Höegh Autoliners – oppgradert til kjøp etter svakere relativ utvikling
Pareto Securities: Kjøp fra Hold | Kursmål NOK 202 fra 175 | Referansekurs NOK 179
Höegh Autoliners har hengt etter Wallenius Wilhelmsen med rundt 15 prosentpoeng siden Q2, i stor grad etter at utbyttet skuffet til tross for et operasjonelt resultat som lå over konsensus. Pareto mener dette først og fremst var et timing problem knyttet til arbeidskapital og høyere drivstoffkostnader, og forventer at full BAF-kompensasjon slår tydeligere inn i fjerde kvartal. Q3 EBITDA anslås til USD 126 mill. mot konsensus USD 132 mill., mens Q4-estimatet på USD 149 mill. ligger over konsensus på USD 138 mill.
Ratebildet er samtidig sterkt: ettårige timecharter-rater og spotfrakt har omtrent doblet seg hittil i år, verdiene på moderne skip er opp mer enn 20 prosent, og nybyggsordreboken er fortsatt håndterbar med en flåteratio rundt 23 prosent. Kinesisk sjøbåren bileksport var opp 55 prosent år over år i første halvår. Pareto venter et H2-utbytte rundt NOK 10 per aksje og ligger om lag 12 prosent over konsensus på EBITDA i 2027–28. Oppgraderingen handler derfor mer om forholdet mellom aksjekurs og inntjening enn om at Q3 nødvendigvis blir sterkt.
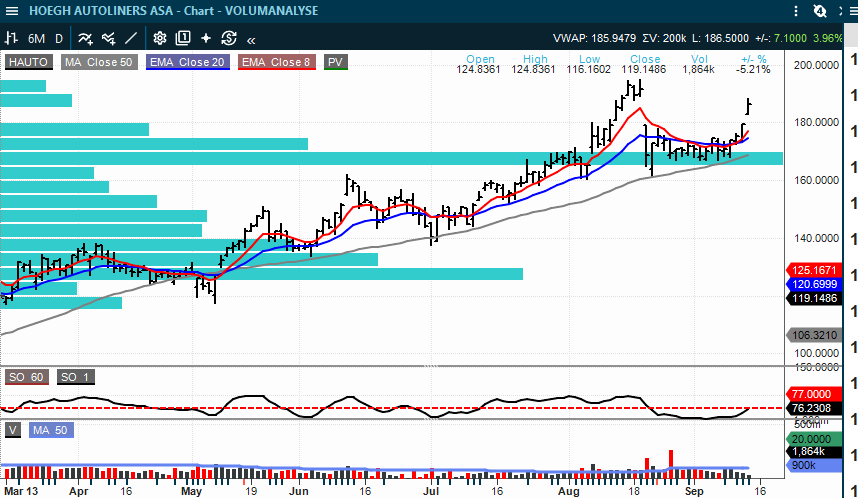
Inside Oslo Børs – teknisk kommentar: Hauto har fått inn et nytt oppsidemomentum etter den siste konsolideringen. Det er blitt utløst et nytt PF kjøpssignal ved 178.50, hvor det indikative kursmålet er opp mot 201. Taktisk trendindikator styrker seg og befinner seg rett under å gi et nytt kjøpssignal og trendmodellen befinner seg i et nytt kjøpssignal. Trenden er moden og PF kursmålet indikerer at det rent teoretisk kan bli skapt en litt høyere topp for Hauto. Men det er også en risk for at det kan bli en dobbel-topp formasjon og det er kun 8 kroner igjen før det kan komme inn motstand fra denne toppen. Det tekniske er mer vanskelig og det er økt teknisk risiko for å løpe etter aksjer som befinner seg i modne trender ettersom man ikke får noen forvarsler før det kan komme reverseringer. Teknisk sett ser det sterkt ut, hvor kursen sluttet på høyeste fredag, kjøperne hadde kontrollen og de fortsetter i dag. Kursen gapper opp hvilket indikerer et sterkt momentum.
VEND – litt svakere sommeraktivitet, men begrenset effekt på årsestimatene
Ferske kursmål: ABG NOK 365 | Pareto NOK 370 | Arctic NOK 380 | SEB NOK 445 | Alle Kjøp
Jul–august-dataene var noe svakere enn enkelte meglerhus hadde lagt til grunn, men avvikene er små. ABG anslår at volumene lå om lag 1,5 prosentpoeng under forventning og at dette kan redusere konsensus for Q3 EBITDA med rundt 1,5 prosent. SB1 beskriver oppdateringen som svakt negativ og ser om lag 1 prosent nedside til sitt Q3-estimat. SEB vil, dersom september følger samme vekstrate, redusere Q3 inntekter og EBITDA i rubrikkvirksomheten med rundt 1 prosent, men årsestimatet for 2026 med mindre enn 0,5 prosent.
Det viktige er at utsiktene ikke er endret og at meglerhusene fortsatt er positive. Kursmålene ligger fra NOK 365 hos ABG til NOK 445 hos SEB, mens Pareto og Arctic ligger på henholdsvis NOK 370 og NOK 380. Sommermånedene gjør dessuten volumdataene mindre representative. Markedets respons bør derfor først og fremst styres av om september bekrefter at aktiviteten normaliseres, ikke av det moderate avviket i juli og august alene.
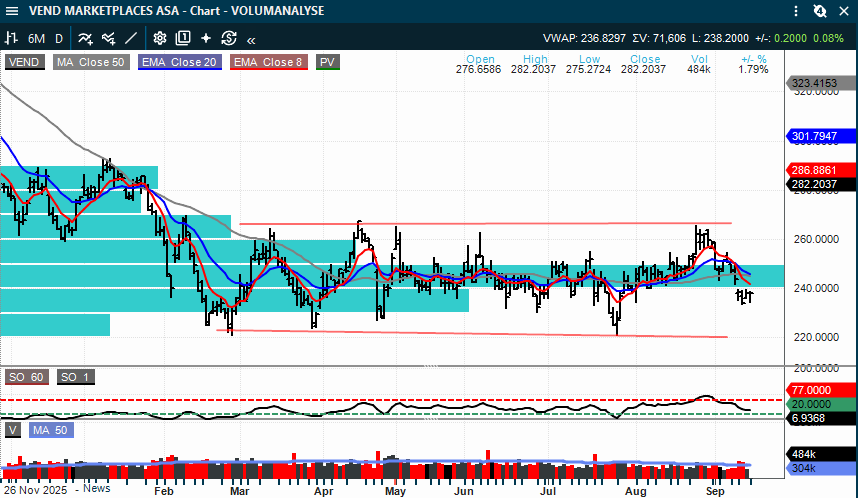
Inside Oslo Børs – teknisk kommentar: VEND har en slitsom trend, hvor man blir negativ ned mot bunnen og positiv omkring toppen av konsolideringsboksen. Det siste forsøket for brudd opp var det fjerde i rekken og det indikerer at det fundamentale bildet ikke er fullt understøttende for at kursen skal forlate konsolideringsboksen. 3 av våre tekniske modeller befinner seg i salgssignaler kombinert med at kursen har falt under det mest omsatte nivået.
Vi har et PF salgssignal ved 240-nivået å forholde oss til hvor det indikative kursmålet er ned mot 209. Det tekniske har et negativt teknisk bias og at kursen befinner seg under 50 dager snittet, momentumet har vært økende på nedgangen skaper usikkerhet blant de sist ankomne. Samlet sett understøtter ikke de tekniske modellene VEND på kort sikt.
Scatec – investeringsbeslutninger kan frigjøre en større del av prosjektverdiene
ABG Sundal Collier: Kjøp | Kursmål NOK 133 fra 134 | Referansekurs NOK 99,20
ABG ligger omtrent på konsensus for tredje kvartal med proporsjonal EBITDA rundt NOK 1,2 mrd. og gjør bare små endringer i 2026-estimatene. Det sentrale i caset er i stedet rekordhøy prosjektbacklog på 5,8 GW. Meglerhuset venter investeringsbeslutninger i andre halvår for tre store egyptiske prosjekter – Energy Valley på 1,95 GW, Egypt Aluminium på 1,13 GW og Shadwan på 0,90 GW.
ABG beregner dagens NAV til rundt NOK 102 per aksje og vekst-NAV til NOK 133. Med aksjen rundt NOK 99,20 prises Scatec nær dagens NAV, men med en betydelig rabatt til verdien dersom prosjektene faktisk går fra backlog til finansierte byggeprosjekter. FID-ene blir derfor viktigere for verdsettelsen enn små avvik i Q3 EBITDA.
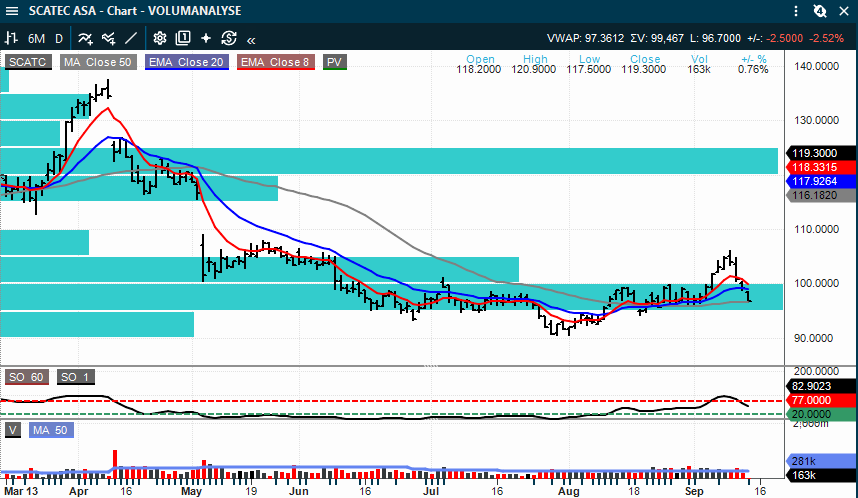
Inside Oslo Børs – teknisk kommentar: Scatec har falt for mye, for kjapt og litt for langt under utbruddspunktet til at dette er å betegne som en klassisk re-test av utbruddspunktet. Handles nå på det viktige 50 dager snittet og den siste oppgangen har så langt blitt teknisk støy og ikke et signal for at en ny trend er under bygging.
Den siste toppen ved 106.10 er imidlertid blitt et viktigere referansenivå for et fremtidig potensielt momentum. Inntil videre er det kun trendmodellen som ligger i et kjøp, men vi ser at 8 dager nærmer seg 20 dager. De neste trekkene kan bli viktige for den kortsiktige utviklingen. Samlet sett fremstår ikke indikatorene understøttende for trenden.
Tomra – britisk DRS-motstand gir overskriftsrisiko, men meglerhuset ser liten tidsplanrisiko
Pareto Securities: Kjøp | Kursmål NOK 193 | Referansekurs NOK 95
Seks britiske materialgjenvinningsoperatører som dekker mer enn 8,4 millioner mennesker har bedt om ny gjennomgang eller utsettelse av det britiske pantesystemet. Det kan skape støy rundt Tomra, men Pareto har vært i kontakt med både Tomra og Envipco og mener risikoen for forsinkelse av planlagt oppstart i oktober 2027 fortsatt er lav. Meglerhuset viser til at tidsplanen er forankret i lovverket og allerede godkjent av Parlamentet, slik at en vesentlig endring vil kreve en ny politisk og lovmessig prosess.
For Tomra er dette derfor foreløpig mer en sentiment- enn en estimatsak. Det avgjørende blir om britiske myndigheter eller kundene faktisk begynner å endre implementeringsplanene. Så lenge det ikke skjer, er det vanskelig å bruke innsigelsene fra MRF-operatørene som et bevis på at utrullingen blir utsatt.
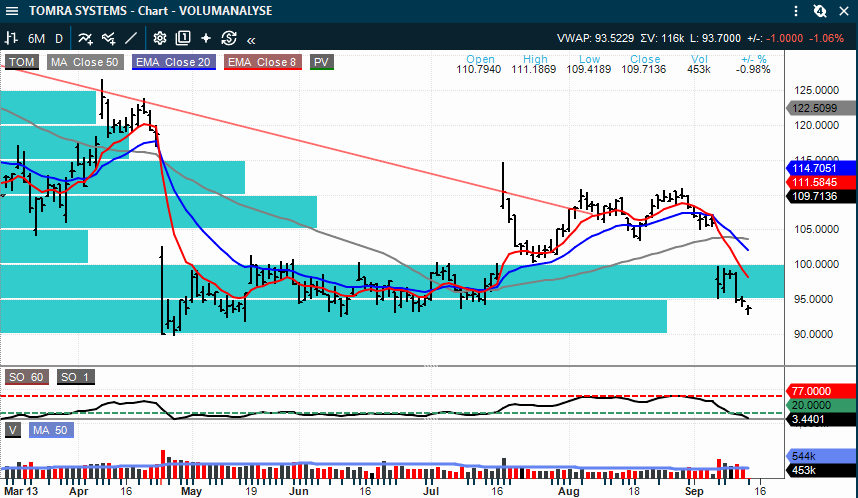
Inside Oslo Børs – teknisk kommentar: Tomra har fått en helt klassisk teknisk utvikling som kommer i etterkant av et sterkere og brått kursfall som tar investorene samlet på sengen. Først kommer det sterke kursfallet, kan bli bremset litt på dag to hvor de mest optimistiske kjøper for deretter å bli overkjørt av nye selgere som selger oppgangen. Ingen av de tekniske modellene er understøttende. Taktisk trendindikator og trendmodellen 8/20 dager befinner seg i salgssignaler, og den tester et nytt PF salgssignal ved 93.44, hvor kursmålet er 84,60. Man skal også være skeptisk og vise varsomhet med PF salgssignaler som utløses på lavere nivåer eller som befinner seg på en sterkere støtte. Samlet sett er de tekniske modellene negative og er ikke understøttende.
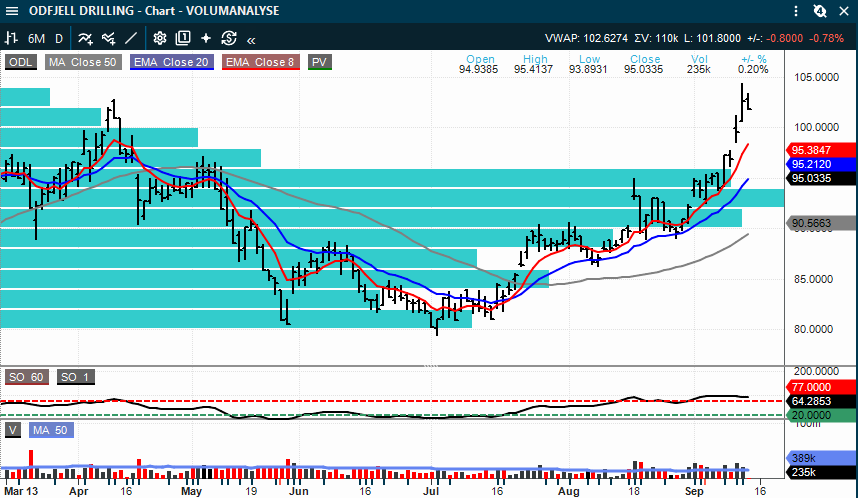
Odfjell Drilling – DNB løfter kursmålet etter Deepsea Bergen-kontrakten
DNB Carnegie: Kjøp | Kursmål NOK 120 fra 115
DNB Carnegie løfter kursmålet til NOK 120 etter den treårige Deepsea Bergen-kontrakten med Vår Energi fra tidlig 2028 til 2031. Avtalen forbedrer den langsiktige synligheten ytterligere og gjør Deepsea Atlantic til den eneste riggen med åpen kapasitet i 2028. Atlantic er samtidig incumbent i Equinors pågående 2027/28-anbud, slik at det fortsatt finnes mulighet for ytterligere backlog.
DNB mener kombinasjonen av bedre kontraktsdekning, lav gjeld og mulighet for lavere gjeldsamortisering gjennom SPS-syklusen i 2028–30 støtter et langsiktig utbytte på USD 1,2 per aksje, tilsvarende rundt 11 prosent direkteavkastning på meglerhusets forutsetninger. Kommentaren kom på fredagens og er tatt med siden den kom etter forrige publisering.
DOF – kapitalallokering og 2027-signaler i fokus foran kapitalmarkedsdagen
Pareto Securities: Kjøp | Siste resultatoppdaterte kursmål NOK 148
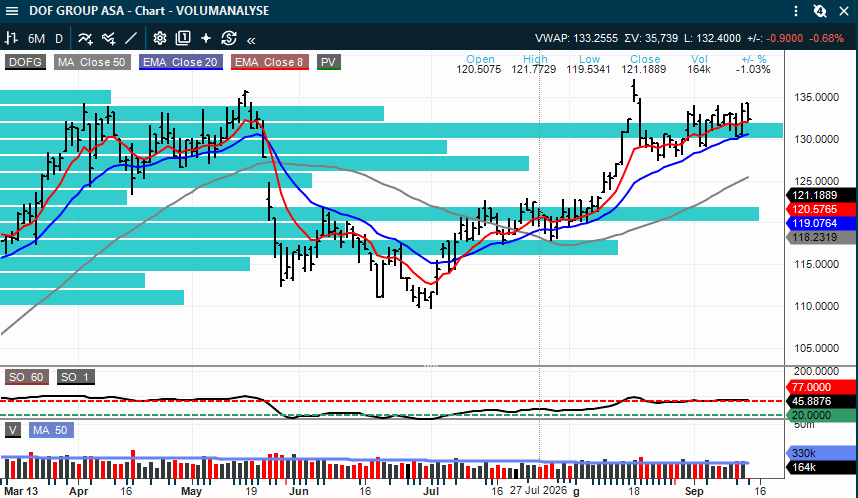
Pareto peker på at morgendagens kapitalmarkedsdag først og fremst bør brukes til å avklare flåtefornyelse, gjeld, utbyttekapasitet og de første signalene for 2027. Meglerhuset forventer ikke nødvendigvis store nye kapitalallokeringsbeslutninger, men mer farge på hvordan selskapet vil balansere nybygg og flåteoppgraderinger mot kontantutbetaling til aksjonærene.
Det siste Pareto-kursmålet etter Q2 er NOK 148. Etter resultatet lå meglerhusene relativt spredt, med SB1 på NOK 125, ABG på NOK 135, Arctic på NOK 137 og Pareto/Fearnleys rundt NOK 148. Det gjør kapitalmarkedsdagen mer interessant fordi nye langsiktige margin-, capex- og utbytteforutsetninger kan flytte verdsettelsen mer enn et enkelt kvartalstall.
Nordic Semiconductor – Toyota-demonstrasjon er et interessant automotive-signal, men ikke en ordre ennå
ABG Sundal Collier: Kjøp | Kursmål NOK 230 | Referansekurs NOK 167,30
ABG trekker frem at en Nordic Semiconductor-cellularbrikke er brukt i en Toyota-demonstrasjon for talemeldinger over kombinasjonen mobil- og satellittdekning. Teknologien er relevant fordi sømløs overgang mellom terrestrisk mobilnett og satellitt kan bli viktig for langtrekkende kjøretøykommunikasjon. Dette er likevel et tidlig designsignal, ikke en bekreftet materiell ordre eller et estimatløft. Det analytiske poenget er derfor strategisk: Nordic viser at teknologien kan få en rolle i Automotive, et marked med lange designsykluser og potensielt høy verdi per vunnet plattform.
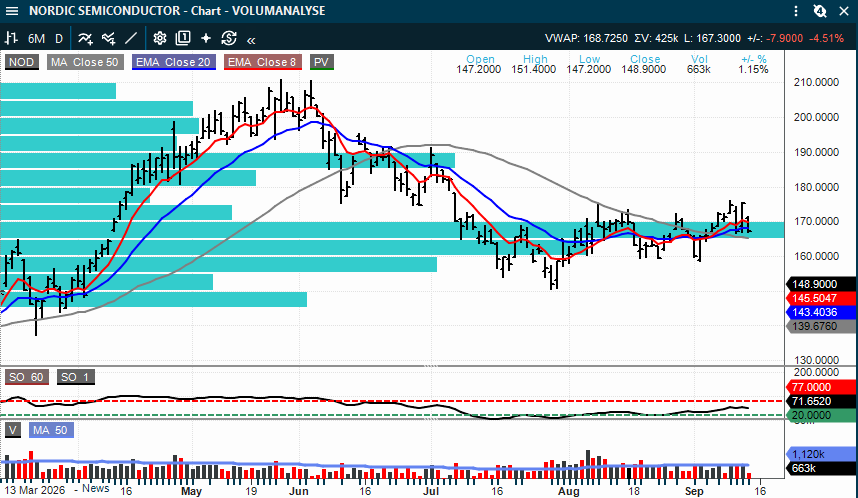
Inside Oslo Børs – teknisk kommentar: Det tekniske til NOD er litt avventende og den kortsiktige trenden ser ikke ut til å fyre på alle sylindrene. Det er enkeltdager med økt momentum, men det bærer preg av å være en stigende konsolidering og ikke en ny sterk opptrend foreløpig. Men gjennom toppene fra forrige uke kan dette rent teknisk endre seg.
Inntil videre er Taktisk trendindikator under 50 og understøtter at bevegelsen kan være korrektiv og ikke starten på en sterkere trend, foreløpig. En nedgang under 164,75 vil utløse et nytt PF salgssignal hvor kursmålet er ned mot 149. Dette samsvarer med at kursen da også vil bryte under 50 dager støtten ved 165 og at den faller under det mest omsatte nivået. Ned torsdag, sterkt opp fredag og rett ned igjen mandag kan bygge opp til en potensiell negativ brekkstang-effekt hvis nedgangen blir fulgt opp med en nedgang under 165. Det tekniske har svekket seg og det er viktig at den ikke bryter det indikerte støttenivået.
Norwegian – bryter videre ned under konsolideringsboksen – salgssignaler er blitt utløst i PF, trendmodellen og Taktisk trendindikator er på rock bottom med 0.7
Inside Oslo Børs – teknisk kommentar: Slike brudd ned fra konsolideringsbokser øker den tekniske risikoen for at flere investorer blir nervøse og som kan konverteres til selgere. Det er mange investorer som har kjøpt konsolideringen, og naturlig nok tenker på stop-loss. PF salgssignalet fra 12,27 har et indikativt kursmål på 11. Det tekniske har svekket seg og alle de tekniske modellene befinner seg i salgssignaler kombinert med at de mest omsatte nivåene befinner seg høyere opp hvilket indikerer at mange investorer kan være nervøse siden flere av de har store urealiserte tap.
AutoStore har også fått et svekket teknisk bilde og har utløst et nytt PF salgssignal fra 15,58, hvor det indikative kursmålet er ned mot 13,15.
Inside Oslo Børs – teknisk kommentar: AutoStore har falt under den siste toppformasjonen og kommer ned fra en litt lavere topp. Har utløst et PF salgssignal og er nær ved å utløse et i trendmodellen 8/20 dager. 50 dager kommer først inn som støtte nede ved 13,75. Taktisk trendindikator har falt tilbake under 77 og er på sitt laveste nivå siden den sterke oppgangen tok startet. Det tekniske har med dette svekket seg og modellene er ikke lenger understøttende.
Endur har et klart svekket teknisk bilde hvor alle de tekniske modellene befinner seg i salgssignaler, tester imidlertid det indikative PF kursmålet ved 99.19.
Inside Oslo Børs – teknisk kommentar: Sterke oppganger som får en markant topp (mai), som blir etterfulgt av en ny oppgang som kun etablerer en lavere topp (aug.) øker den mellomlangsiktige tekniske risikoen. Kursen ser nærmest ut til å befinne seg i et fritt fall. Det er ikke positivt at volumprofilen indikerer lite med underliggende støtte. Neste sterke støtte befinner seg mellom 85-90 nivået. Slike chartformasjoner er negative og spesielt når ikke volumprofilen eller noen av de tekniske modellene er støttende skaper dette muligheter for videre nedgang.
MINDRE SELSKAPSOPPDATERINGER
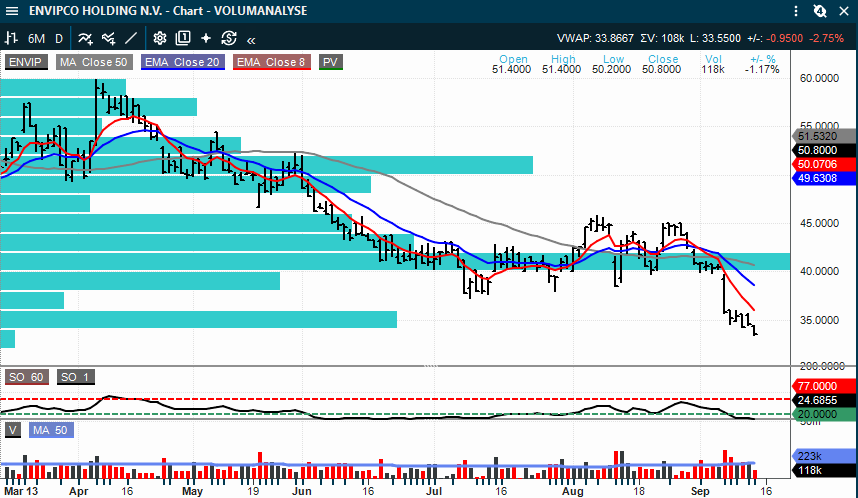
Envipco – Ordren fra Ahold Delhaize i Romania omfatter 600 Optima- og Flex-maskiner med leveranser fra Q4 2026 til 2028. Pareto omtaler ordren som rundt EUR 10 mill., mens SEB anslår om lag EUR 12 mill. i installasjonsverdi; forskjellen skyldes trolig ulikt omfang i verdiberegningen. Meglersynet er svært sprikende: Pareto Kjøp/NOK 92, SEB Kjøp/NOK 80 og SB1 Selg/NOK 35. Ordren er positiv for markedsvarigheten i Romania, men kursmålsforskjellen viser at uenigheten først og fremst gjelder verdsettelse og lønnsomhetsforventninger.
Constellation Oil Services Holding – Fearnleys trekker frem forslag om å øke helårsutbyttet med USD 40 mill. og samtidig gjennomføre tilbakekjøp for USD 35 mill. Det følger opp kapitalavkastningshistorien etter et sterkt Q2. ABGs siste post-resultatvurdering er Kjøp med kursmål NOK 180.
Subsea 7 – Australske konkurransemyndigheter har skjøvet fristen for sin vurdering av Saipem–Subsea 7-kombinasjonen tre uker, til 1. desember, mens partene forbereder svar. Dette er i første omgang en tidslinjeendring, ikke en konklusjon om selve transaksjonen.
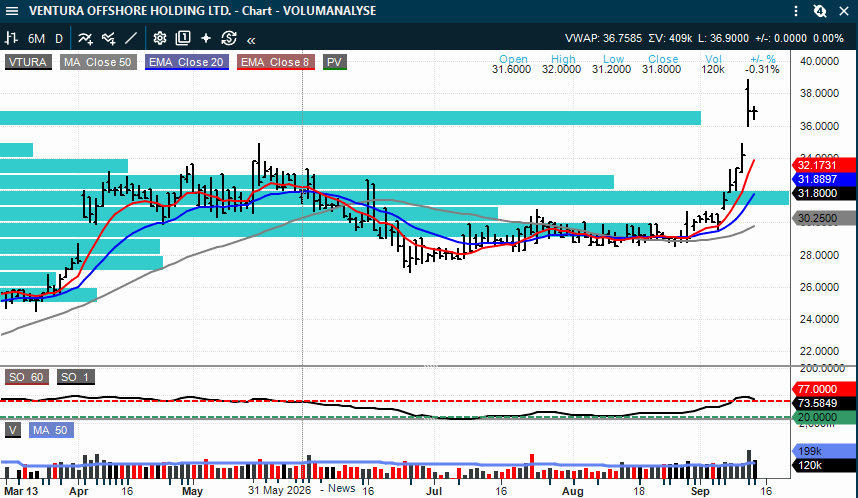
SED Energy / Ventura Offshore – Selve kombinasjonen ble omtalt fredag, men megleroppfølgingen i etterkant viser stor spredning i verdsettelsen. For Ventura ligger nye kursmål rundt NOK 37 hos Fearnleys, NOK 42 hos ABG og NOK 50 hos Pareto. For SED/Energy Holdings ligger Fearnleys på NOK 8, Arctic NOK 10 og ABG NOK 12. DNB Carnegie har trukket anbefaling og kursmål på Ventura som følge av rolle i transaksjonen. Poenget er dermed ikke en ny avtale, men hvordan meglerhusene priser det kombinerte selskapet.
Napatech – SB1 peker på d-Matrix-samarbeidet med Nvidia som strategisk positivt fordi Raptor-akseleratoren skal integreres i Nvidias rack-scale-infrastruktur. Meglerhuset understreker samtidig at det ennå ikke har nok teknisk informasjon til å bekrefte hvor stor del av Napatechs Corsair-teknologi som følger med. Dette er derfor et interessant økosystemsignal, men ikke grunnlag for å legge inn sikker ny omsetning.
Yara – SB1 Markets gjentar Neutral med kursmål NOK 480. Høyere europeiske gasspriser reduserte meglerhusets ukentlige run-rate EPS med rundt USD 0,7 per aksje, delvis motvirket av noe høyere nitrogenverdier. Ingen store europeiske produksjonskutt var registrert i rapporten, men risikoen øker dersom gassprisene blir liggende høyt.
SalMar – Pareto vurderer Frøy Havbruks oppsigelse av samlokaliseringsavtalen som lite materiell for SalMar og beholder Hold med kursmål NOK 520. Dette er først og fremst en strukturendring rundt Måsøval, ikke en ny inntjeningsdriver for SalMar.
LINK Mobility – ABG Credit omtaler et mindre oppkjøp i Spania som kredittnøytralt. Saken endrer ikke hovedbildet fra fredagens selskapskommentar.
Deep Value Driller – Fearnleys meldte fredag at salget av Deep Value Driller var fullført. Det er i hovedsak en gjennomføring av allerede kjent transaksjon og gir derfor begrenset ny analyseverdi, men er en faktisk selskapsoppdatering i perioden.
KILDER OG METODE
Rapporten bygger på ferske analyser og markedskommentarer fra Arctic Securities, ABG Sundal Collier, DNB Carnegie, Fearnley Securities, Pareto Securities, SEB og SB1 Markets mottatt fra fredagens cutoff til mandag morgen. Der flere meglerhus dekker samme selskap, er forskjeller i kursmål og konklusjon beholdt fordi de viser faktisk markedsspredning. Kursmål er meglerhusenes egne og ikke Inside Oslo Børs sine.
DISCLAIMER
Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning