

INSIDE OSLO BØRS – MORGENRAPPORT
Mandag 21. september 2026
Rapporten dekker nye markeds-, sektor- og selskapsoppdateringer jeg har funnet og lest. Meglerhusenes anbefalinger og kursmål er deres vurderinger.
MARKEDSRAPPORT
AI og halvledere tar ledelsen igjen – men fem prosent for den amerikanske tiåringen gjør at oppgangen kommer med noen forebehold
Wall Street avsluttet fredag i pluss, men bevegelsen var betydelig sterkere under overflaten enn indeksene isolert viser. S&P 500 steg 0,2 prosent og Nasdaq 0,4 prosent, mens Philadelphia Semiconductor Index steg 2,8 prosent. Det er derfor først og fremst halvlederne og AI-relaterte aksjer som igjen har tatt ledelsen, og denne styrken fortsetter i Asia mandag morgen hvor Korea og Taiwan stiger klart mer enn de øvrige markedene. Samsung er opp mer enn 4 prosent, mens TSMC, MediaTek og flere av de asiatiske leverandørene til AI-infrastrukturen også stiger.
Det interessante er at denne styrken kommer samtidig som den amerikanske tiårsrenten fortsatt ligger omkring 5 prosent. Toåringen er rundt 4,76 prosent, og markedet har igjen begynt å prise inn muligheten for en ny renteheving fra Federal Reserve. Det betyr at teknologisektoren foreløpig klarer å absorbere et rentenivå som normalt ville vært en langt større motvind for flere av vekstselskapene, men bredden i markedet er fortsatt laber.
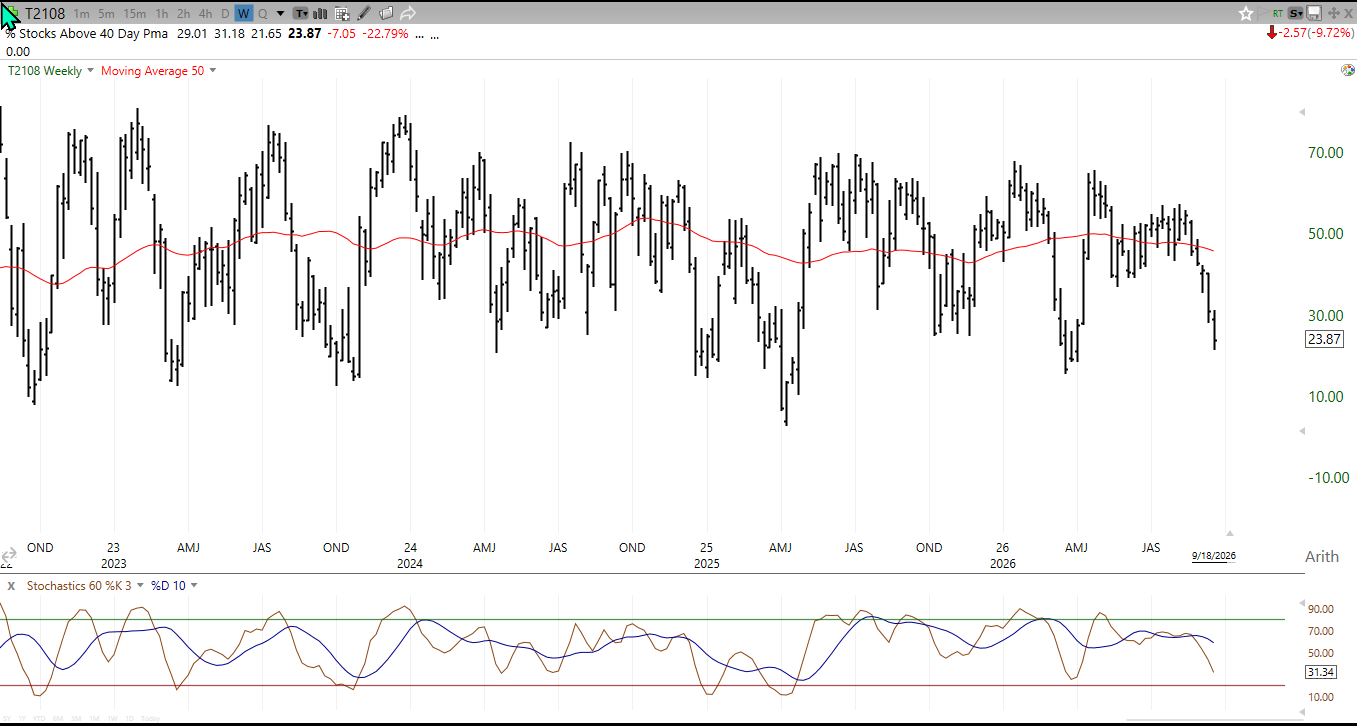
Ser vi på den bredere NYSE indeksen befinner 76 % av selskapene seg under 40 dagers glidende gjennomsnitt, hvilket nærmer seg historiske bunner samtidig som indeksene ikke gjenspeiler en tilsvarende kraftig svakhet. Software, mindre selskaper og andre rentesensitive deler av markedet har ikke den samme styrken, slik at halvlederne fortsatt er det viktigste signalet å følge for om oppgangen kan utvikle seg videre.
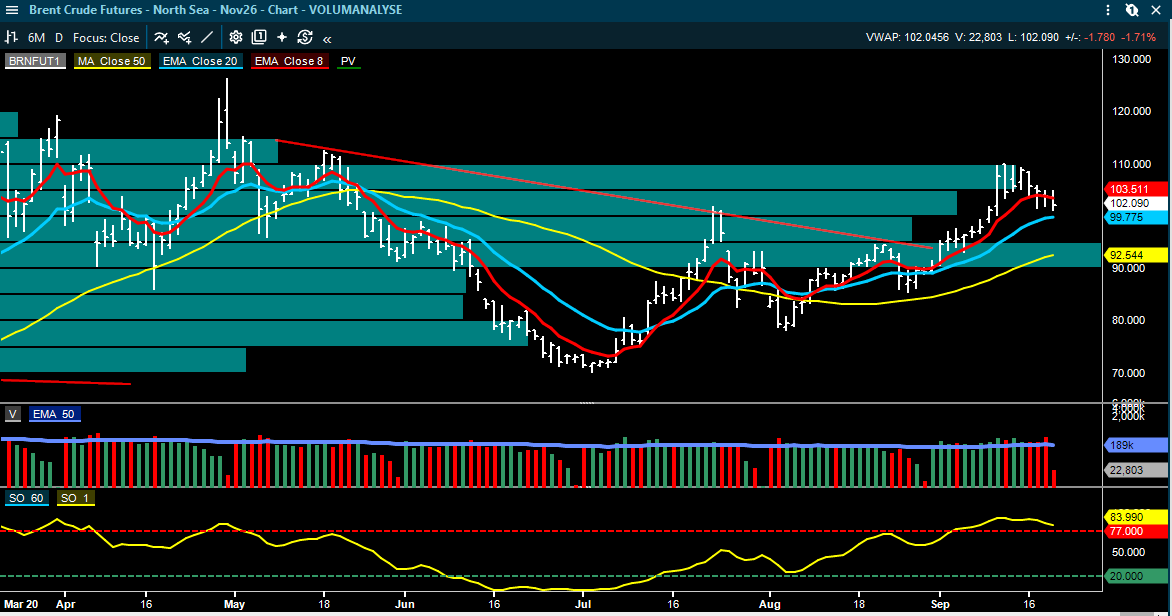
Oljeprisen gir samtidig markedet litt hjelp. Brent har falt tilbake mot USD 102 fatet etter å ha vært nær USD 110 tidligere i måneden, hvilket reduserer noe av inflasjonspresset og gjør det lettere for lange renter å stabilisere seg. Det er samtidig viktig å skille mellom futuresmarkedet og den fysiske oljeprisen, fordi Arctic fortsatt beskriver en svært stram fysisk markedssituasjon. For aksjemarkedet er kombinasjonen av lavere olje og en amerikansk tiåring som ikke akselererer videre oppover klart bedre enn for en uke siden, men fem-prosentnivået til tiårsrenten er fortsatt en naturlig begrensning for hvor bred oppgangen faktisk kan bli.
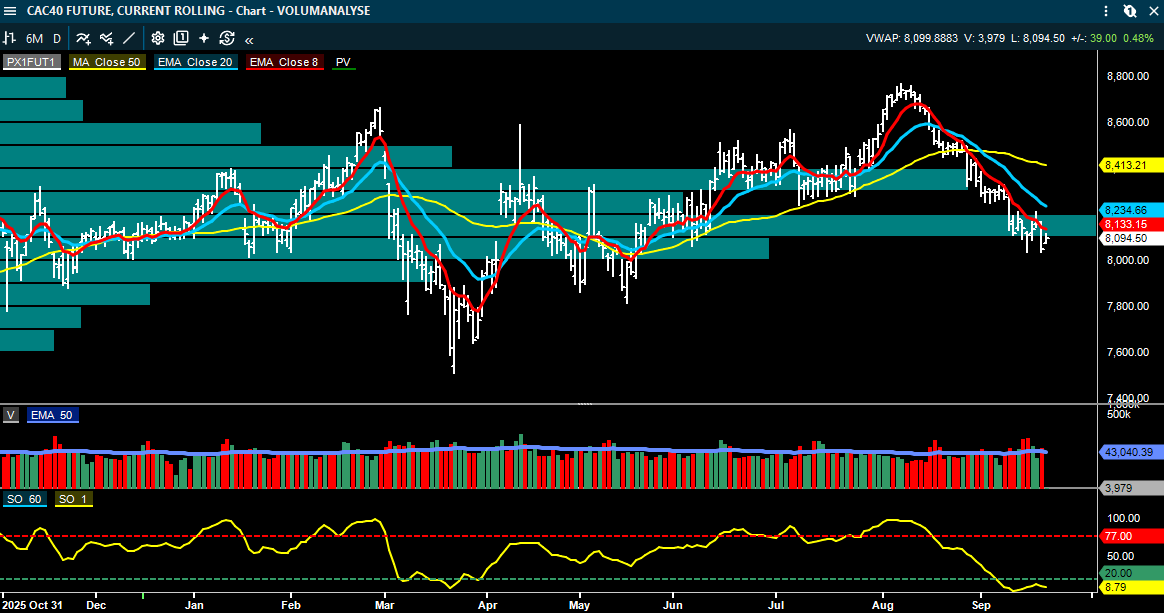
I Europa er rentepresset fortsatt mer ubehagelig. Den franske tiårsrenten steg fredag til det høyeste nivået siden 2008, samtidig som spreaden mot Tyskland økte til rundt 105 basispunkter. Dette har så langt ikke utløst noen bred kreditturo, men det bidrar til at europeiske aksjer fortsatt har et vanskeligere rentebilde enn de amerikanske teknologiselskapene som får støtte fra sterk inntjeningsvekst.
MARKEDSBILDET FØR ÅPNING
Det viktigste denne morgenen er ikke at Asia stiger, men hvem som stiger. Halvlederne leder klart, samtidig som Brent faller og amerikansk tiåring holder seg rundt 5 prosent. Det gir en bedre kombinasjon for risiko enn midten i forrige uke, men så lenge bredden i markedet ikke følger halvlederne bør styrken fortsatt tolkes som selektiv og ikke som en bred risk-on-bevegelse.
RENTER & NORGES BANK
Torsdagens rentemøte er blitt en reell 50/50-beslutning – både SEB og SB1 heller fortsatt mot 4,50 prosent
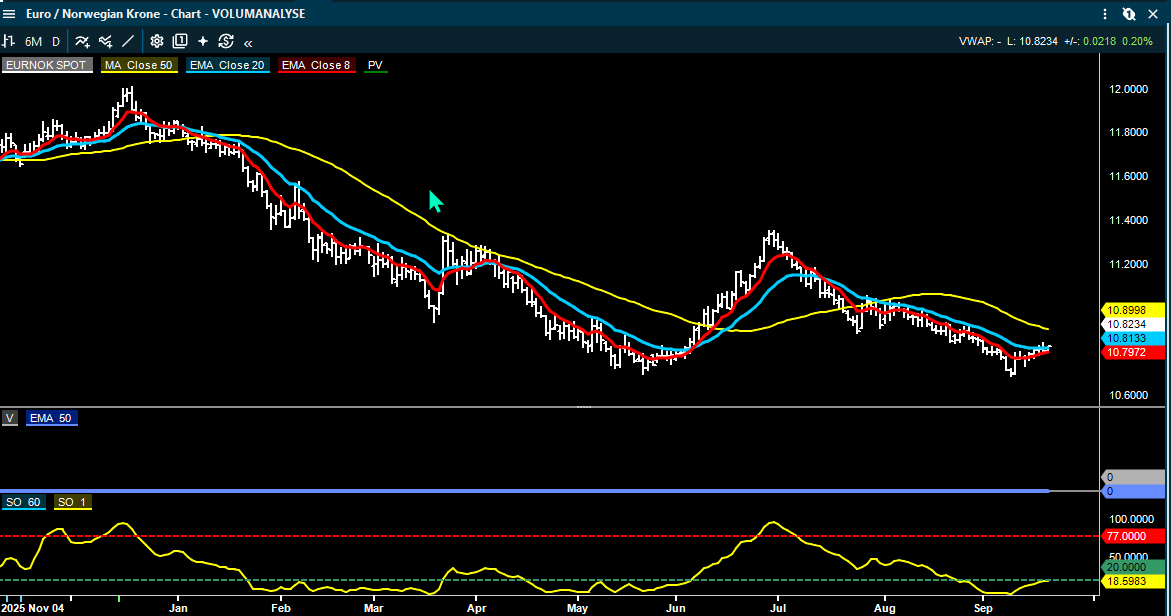
Norges Banks rentemøte torsdag blir den viktigste norske makrohendelsen denne uken. Både SEB og SB1 Markets heller fortsatt mot en renteheving på 25 basispunkter til 4,50 prosent, men begge beskriver beslutningen som 50/50. Markedet priser også omtrent en 50/50-sannsynlighet, og det gjør at både rentekurven og kronen kan reagere mer enn normalt på selve beslutningen og ikke minst på den nye rentebanen.
Argumentet for å vente er at inflasjonen har utviklet seg bedre gjennom sommeren, kapasitetsutnyttelsen faller og mangelen på arbeidskraft er mindre. Samtidig viste Regionalt Nettverk fortsatt om lag 0,3 prosent kvartalsvis vekst gjennom andre halvår, hvilket er bedre enn Norges Bank tidligere la til grunn, og lønnsveksten ligger fortsatt rundt nivåer som er for høye til å være fullt forenlige med inflasjonsmålet.
I tillegg har utenlandske renter steget, og en for forsiktig norsk sentralbank kan igjen legge press på kronen. Derfor er dette ikke lenger et rent spill på inflasjon da Norges Bank må veie lavere innenlandsk temperatur mot høyere internasjonale renter og et energisituasjon som fortsatt er uvanlig volatilt.
SB1 peker på at den amerikanske tiårsrenten avsluttet forrige uke rundt 5,01 prosent, mens den norske tiårsrenten faktisk falt. Rentedifferansen mot handelspartnerne har dermed blitt redusert kraftig de siste månedene. Det er en av grunnene til at kronen blir viktig i torsdagens beslutning. En renteheving vil ikke nødvendigvis bety at en lengre serie står foran oss, men den vil bekrefte at Norges Bank fortsatt prioriterer å få inflasjonen varig ned mot målet før de begynner å diskutere normalisering.
OLJE & ENERGI
Oljen faller i futuresmarkedet – samtidig beskriver Arctic en fysisk oljepris som fortsatt signaliserer knapphet
Brent åpner uken rundt USD 101,9 fatet, ned rundt USD 2,9 siden Oslo Børs stengte fredag, og nedgangen blir forklart med håp om mer diplomati og en gradvis bedring i Saudi-Arabias eksportkapasitet. Kpler-data referert av Arctic viser at saudiarabisk eksport i september har kommet tilbake til litt over 4 mill. fat per dag fra rundt 2,4 mill. i august. Det reduserer den umiddelbare frykten for et totalt forsyningssjokk og er en viktig årsak til at papirmarkedet har falt tilbake.
Det interessante er at den fysiske oljeprisen ikke gir det samme signalet. Arctic viser til Dated Brent rundt USD 125 og enkelte nordsjøkvaliteter i området USD 140–150 etter at leveranser er blitt redusert og kjøpere må konkurrere om alternative fat. Samtidig ligger VLCC-ratene over USD 400.000 per dag selv på ruter utenfor Persiabukta. Dermed har forskjellen mellom futures og fysisk marked blitt større, og den forteller at prisfallet i papirmarkedet foreløpig i større grad handler om forventninger til en fremtidig normalisering enn at den fysiske knappheten allerede er borte.
ABG viser samtidig til at aktiviteten i amerikansk oljeproduksjon responderer på det høye prisnivået. Riggtellingen steg med fire til 595 siste uke, hvorav oljerigger økte med to til 452, mens antall frac crews steg med tre til 187. Spekulative posisjoner har også begynt å bygge seg opp igjen, men er fortsatt ikke ekstreme historisk. For Oslo Børs betyr dette at energisektoren fortsatt har et svært sterkt kontantstrømbilde, men at aksjene i større grad må vurderes mot hvor mye av dagens høye olje- og ratebilde som allerede er priset inn.
Europeisk gass – lave lagre ser mindre dramatiske ut når de måles mot faktisk forbruk
ABG peker i en helgeoppdatering på at europeiske gasslagre ligger lavt målt i absolutte volum, men at bildet blir mindre dramatisk når lagrene måles mot antall dager med forventet toppforbruk. Europeisk gassforbruk har falt betydelig gjennom de siste seks årene, slik at samme lagerbeholdning i dag dekker flere forbruksdager enn tidligere. Det betyr ikke at gassmarkedet er komfortabelt, men det er et viktig korrektiv til analyser som kun sammenligner dagens lagernivå med historiske prosentnivåer uten å justere for lavere etterspørsel.
SHIPPING & TANK
Tankmarkedet setter nye rekorder – nå er også annenhåndsverdiene på råoljetankere på historiske toppnivåer
Tankmarkedet fortsetter å være ekstremt sterkt. ABG viser til at ClarkSea-indeksen steg ytterligere 14 prosent forrige uke til USD 64.569 per dag, den andre rekorduken på rad, mens gjennomsnittlig VLCC-inntjening steg til rundt USD 643.000 per dag. Suezmax lå rundt USD 375.000 og Aframax rundt USD 184.000. På den mer tilgjengelige US Gulf–Asia-ruten ligger VLCC-ratene nå rundt USD 400.000 per dag, og det er derfor ikke lenger bare de teoretiske rutene gjennom Hormuz som viser et ekstremt marked.
Det neste steget i markedet er at også annenhåndsverdiene har flyttet seg til nye rekorder. En fem år gammel VLCC prises nå rundt USD 169 mill. mot forrige topp på USD 165 mill. i 2008, mens fem år gamle Suezmax- og Aframaxskip også ligger over tidligere rekordnivåer. Dette løfter NAV for rederiene, men gjør samtidig inngangsbilletten for å kjøpe tonnasje stadig høyere. Det er derfor viktig å skille mellom et fantastisk spotmarked og hvilken avkastning man faktisk får dersom dagens rekordhøye skipsverdier legges til grunn.
Produkttank er også i ferd med å få mer støtte. MR-markedet ligger rundt USD 48.000 per dag i SEBs blended rate, og den sterke produkttankinntjeningen holder såkalt swing-tonnasje ute av kjemikalietank. SEB anslår at bare rundt 1,5 prosent av tonnasjen nå flyttes mellom produkt- og kjemikalielast, mot rundt 6,5 prosent i midten av 2025. Det gjør at også ratene i kjemikalietank har begynt å stige, hvilket er en interessant read-through til Odfjell og Stolt-Nielsen.
Hafnia/TORM – 18,22 prosent eierandel blir stadig mer relevant når produkttankmarkedet strammer seg til
Hafnias økte eierandel i TORM er fortsatt viktig i dette bildet. Hafnia kjøpte tidligere i september ytterligere 4,5 millioner TORM-aksjer til USD 32,25 og økte eierandelen til 18,22 prosent, hvilket gjorde selskapet til TORMs største aksjonær. Transaksjonen er ikke noen nyhet, men når produkttankmarkedet samtidig styrker seg og skipsverdiene fortsetter opp, blir den strategiske betydningen av posten større. Både Arctic og Fearnley har tidligere pekt på at kjøpet øker sannsynligheten for en fremtidig fusjon, samtidig som investeringen også kan leses som en relativt rask måte for Hafnia å øke eksponeringen mot et produkttankmarked selskapet tydeligvis har stor tro på.
SJØMAT
Biomassen er fortsatt høy – men veksten ligger i større fisk, ikke i flere individer
De nye biomassetallene bekrefter at tilbudssiden fortsatt er sterk. Norsk laksebiomasse var 2,8 prosent høyere enn året før ved utgangen av august, mens fôrforbruket steg 7,4 prosent og slaktevolumene var opp 5 prosent. Samtidig var antallet fisk i sjøen 4,1 prosent lavere enn året før, mens gjennomsnittsvekten var 7,2 prosent høyere. Det betyr at den sterke biomassen i stor grad kommer fra god biologisk utvikling og større fisk, ikke fra at oppdretterne har satt ut langt flere individer.
Dette forklarer også hvorfor prisbildet er så ujevnt. Pareto venter rundt 65 kroner kiloen denne uken, men rapporterer samtidig en premie på mer enn 25 kroner kiloen for fisk over seks kilo sammenlignet med 3–5 kilos fisk omkring 63 kroner. Det er knapphet på stor fisk, mens den generelle tilbudsveksten fortsatt holder gjennomsnittsprisen nede. Sjømatindeksen falt 4,5 prosent forrige uke mot en oppgang på 0,3 prosent for OSEBX, og markedet priser dermed inn mye av den kortsiktige volumveksten.
SB1 Markets forventer at tilbudsveksten avtar fra fjerde kvartal og inn i 2027, blant annet fordi norsk lisenskapasitet i stadig større grad er fullt utnyttet. Meglerhuset anslår global tilbudsvekst på 1,7 prosent i 2027 og en referansepris på 87 kroner kiloen, men samtidig høyere oppdrettskostnader på rundt 3–5 kroner kiloen. Det er derfor ikke nok å se på høyere laksepris isolert; hvor mye av prisøkningen som faktisk faller ned på EBIT per kilo blir avgjørende for resultatveksten neste år.
INSIDE OSLO BØRS – TEKNISK KOMMENTAR
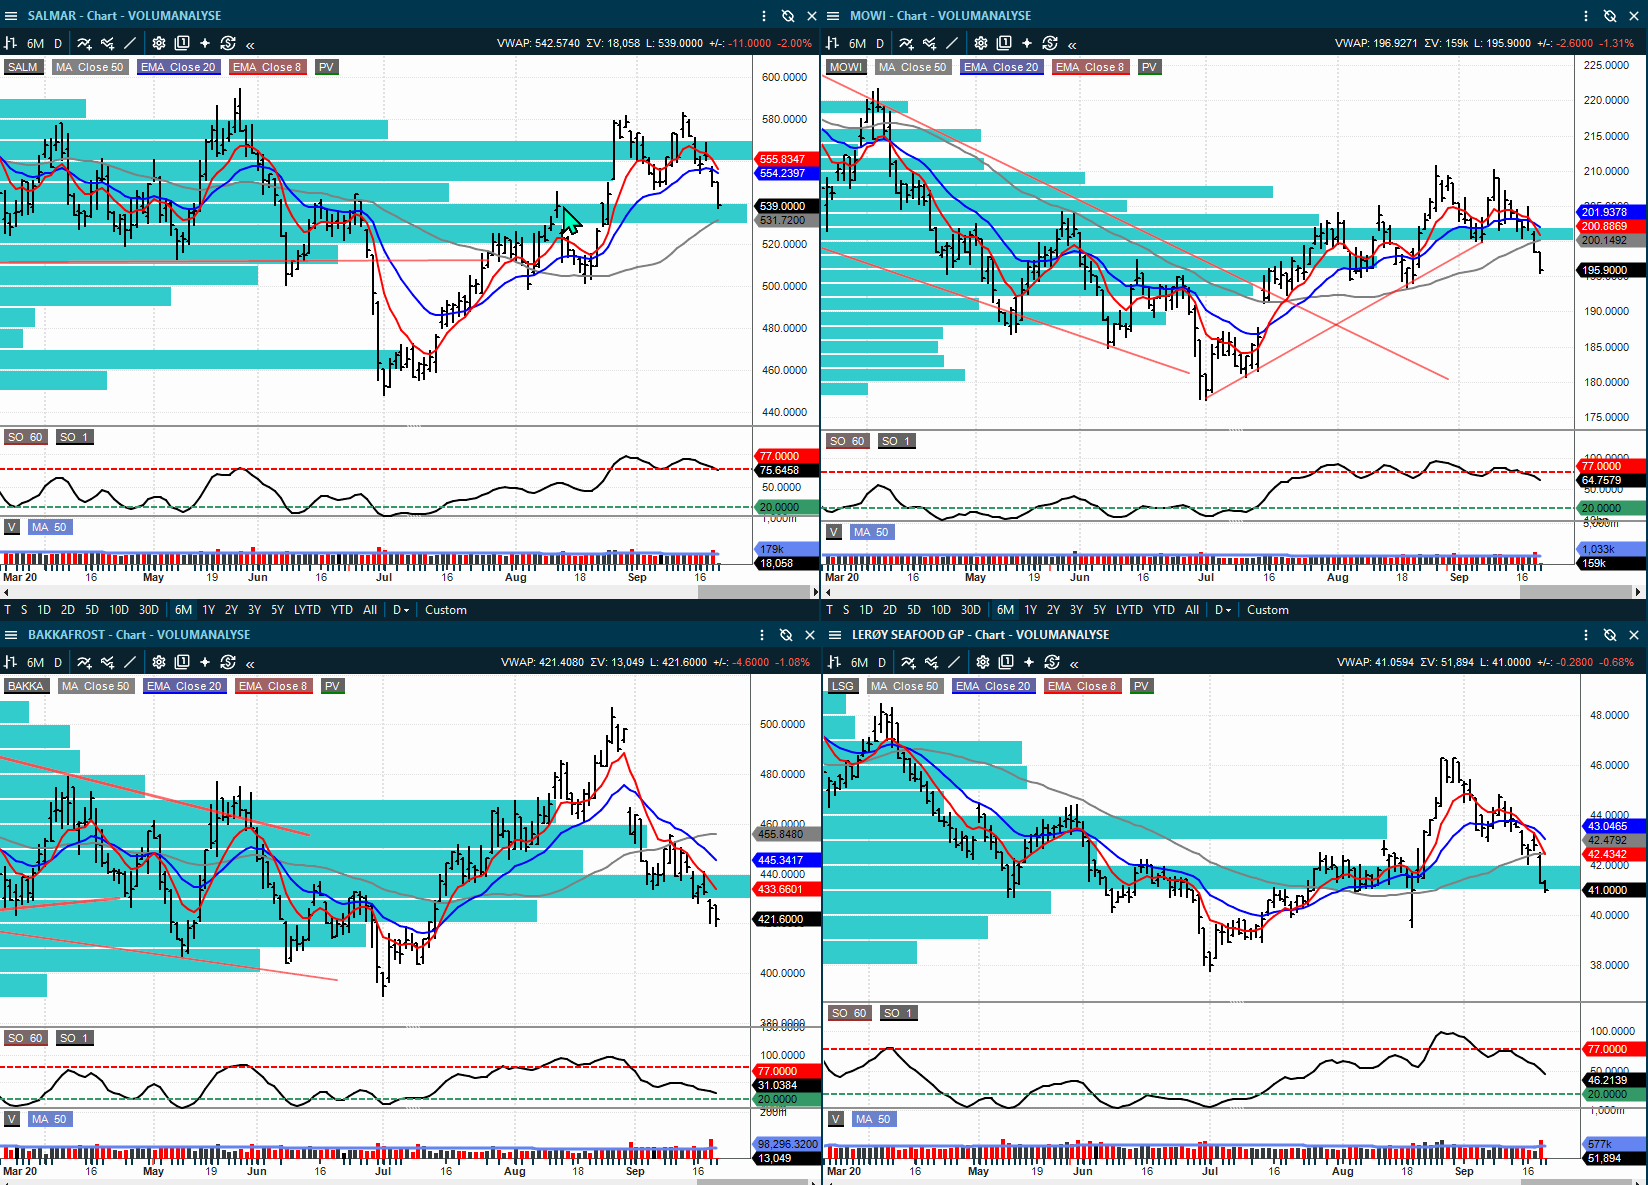
Som kommentert i forrige uke og i helgen har det tekniske bildet forverret seg betydelig på kort sikt. Alle selskapene har falt under 8 og 20 dager og det er kun Salmar som ikke har falt under 50 dager. Vi ser at Salmar er i en litt særstilling siden kursen kommer ned på det nest høyeste omsatte nivået sett over perioden fra mars, hvilket indikerer at det kan ligge støtte omkring fra dagens nivåer og ned til 50 dager. Mowi på sin side har falt under 50 dager og det mest omsatte nivået og har ikke like sterk støtte fra volumprofilen. BakkaFrost har vært svak siden det kraftige momentumfallet fra august toppen. Bakka er inne i sin andre salgsbølge og har brutt under de 3 mest omsatte nivåene, hvilket øker risken for at det er ytterligere nedside mot juli bunnen ved 390.80. Vi har doble topper for både Salmar og Mowi hvor begge har falt under sin siste bunn.
OBJEKTIVE SIGNALER
Salmar tester et nytt PF salgssignal ved 538, hvor kursmålet er 459. Tester også i dag et salgssignal for trendmodellen 8/20 dager og taktisk trendindikator har gitt salgssignal under 77. Dynamikken i chartet er på den negative siden og kombinasjonen av den dobbelt-opp som betyr at siste kjøper var inne på den siste toppen og at den har falt tilbake under den siste konsolideringsformasjonen og under forrige bunn er ikke positivt.
Mowi tester sitt PF salgssignal ved 197, hvor det indikative kursmålet er ned mot 180. Har utløst et salgssignal for trendmodellen og taktisk trendindikator. Negativt teknisk bias.
BakkaFrost gav først et salgssignal oppe ved 454, dette ble kansellert av den mindre rekylen, som jeg tidligere kommenterte kunne være et bear-flag, hvilket ble bekreftet. Et nytt PF salgssignal er blitt utløs ved 428, hvor kursmålet er 384. Handles i salgssignaler for både trendmodellen og Taktisk trendindikator. Negativt teknisk bias.
Lerøy Seafood er ikke noe bedre og befinner seg også i en korreksjon, hvor det er blitt utløst et PF salgssignal ved 42.15, hvor kursmålet er ned mot 36.30. Handles i salgssignal i følge trendmodellen, befinner seg under 50 dager snittet og taktisk trendindikator trender ned og ligger i salg. Negativt teknisk bias.
Samlet sett er en rekke av våre tekniske modeller i salgssignaler, noen må bekreftes, men sektoren er nå preget av selgerpress på kort sikt. Sektoren har et negativt bias.
SELSKAPSKOMMENTARER – HOVEDSAKER
Aker – Nscale har formalisert IPO-prosessen, og verdsettelsen blir nå viktigere enn selve børsnoteringen
Nscale leverte fredag inn S-1-dokumentasjonen til SEC foran en planlagt børsnotering i USA, og dermed har prosessen gått fra å være en forventning til å bli en konkret transaksjonsprosess. ABG viser til Financial Times, som omtaler en mulig verdsettelse rundt USD 35 mrd. Dersom dette blir pre-money-verdien, beregner ABG at den isolert tilsvarer rundt 1.662 kroner per Aker-aksje ved 0,77x P/NAV, omtrent 7 prosent over fredagens sluttkurs. Det er derfor ikke bare børsnoteringen som er interessant, men hvilken verdi markedet faktisk setter på Nscale.
Samtidig er det to forhold som gjør at verdsettelsen ikke uten videre kan legges direkte inn som kontantverdi i Aker. Eksisterende aksjonærer ser etter dagens struktur ikke ut til å selge aksjer i selve IPO-en, og de ventes å få 180 dagers lock-up. Dermed får Aker i første omgang ikke nødvendigvis noen realisering. ABG peker også på at Nscale fortsatt befinner seg tidlig i utbyggingen; bare rundt 2,5 prosent av backloggen er aktiv i dag, mens 85 prosent av den kontraherte backloggen er knyttet til Anthropic og Microsoft. Det gir svært god synlighet mot sterke kunder, men også en høy kundekonsentrasjon og et investeringsløp som fortsatt ligger frem i tid.
For Aker er det derfor naturlig å følge tre ting videre: faktisk IPO-verdsettelse, hvor raskt Nscale får aktivert den kontraherte kapasiteten, og om markedet etter noteringen verdsetter Aker nærmere summen av underliggende eiendeler. DNB Carnegie har samtidig trukket sin anbefaling og sitt kursmål på Aker som følge av meglerhusets rolle i en transaksjon, slik at dette ikke er en fundamental nedgradering av selskapet.
INSIDE OSLO BØRS – TEKNISK KOMMENTAR
Kursen får i dag en sterk åpning, men har siden blitt solgt litt ned. Er fortsatt opp 2,7 %, men inntil videre har vi en negativt intra-dag reversal ned fra toppen. Selgerne var større enn kjøperne fra åpning. Det er fortsatt en teknisk risk for at det kan etableres en konsolideringsboks og at dagen i dag kan etablere en dobbel-topp sett mot den tidligere i september. Det tekniske er med dette uavklart.
Norsk Hydro – bedre aluminiumpriser hjelper, men Q3-materialet peker likevel mot litt svakere EBITDA enn konsensus
Hydros pre-quarter-presentasjon peker ifølge ABG mot en EBITDA på 9,0–9,5 mrd. kroner i tredje kvartal, mot FactSet-konsensus omkring 9,68 mrd., hvilket indikerer at markedets forventninger ligger litt høyt. Den viktigste motvinden kommer fra den midlertidige reduksjonen i aluminaproduksjonen til 50 prosent etter problemer med gasstilførselen, hvor Hydro selv anslår tapt produksjon på 100–120 tusen tonn og en finansiell effekt på USD 75–100 mill.
Aluminium Metal trekker i motsatt retning. Realisert aluminiumpris er beregnet til USD 3.324 per tonn og premien rundt USD 685, hvilket ifølge ABG gir en positiv priseffekt på omkring 850–900 mill. kroner fra andre kvartal. Valuta og lavere faste kostnader bidrar også positivt, mens Energy får lavere produksjon, men høyere kraftpriser. Det betyr at Hydro fortsatt har et godt resultatnivå, men at en større del av oppsiden fra metallprisene spises opp av høyere energikostnader og produksjonsforstyrrelser. ABG står med Selg og kursmål 82 kroner.
INSIDE OSLO BØRS – TEKNISK KOMMENTAR
Det tekniske til Hydro er fortsatt på den litt svakere siden og vi har en etablert nedtrend fra toppen i juni. Kursen har brutt ned fra den siste kortsiktige opptrenden fra bunnen i juli og dette utløste salgssignaler i PF, trendmodellen og Taktisk trendindikator. Kursen flørter med bunnen til det viktige støttenivået representert ved det mest omsatte nivået til volumprofilen. Kursen handles under 8/20 og 50 dager, hvilket indikerer at momentumet fortsatt er på nedsiden. For at Hydro skal vise et tegn på styrke må kursen over 8 dager som et minimum.
Vi ser at aluminiumsprisen er litt på vei opp, og kan utløse et tre-topp kjøpssignal, men det er først over 3392 at prisen gir en sterkere støtte til både Hydro og Alcoa. Alcoa chartet under ser ikke sterkt ut, men nærmer seg forrige bunn og med dette muligheter for en sidelengs konsolideringsboks.
Samlet sett er det tekniske å betrakte som negativt for selskapene på helt kort sikt, aluminiumsprisen må levere impulser og inntil det materialiserer seg er det negative tekniske bildet aktivt.
Norske Skog – høyere energikostnader presser konkurrentene og gjør prisøkningene mer verdifulle for Norske Skog
Pareto løfter kursmålet på Norske Skog fra 65 til 70 kroner og gjentar Kjøp etter å ha økt EBITDA-estimatene for 2027 og 2028 med henholdsvis 16 og 15 prosent. Bakgrunnen er at kombinasjonen av kapasitetsnedleggelser, vedlikeholdsstans og høyere energikostnader har utløst en ny prisøkning på rundt EUR 60 per tonn for containerboard. Prisøkningen er ifølge Pareto bare så vidt tilstrekkelig til å gjenopprette marginene hos de svakere produsentene, og nye økninger i fjerde kvartal kan derfor ikke utelukkes dersom gassprisene holder seg høye.
Dette er et miljø Norske Skog relativt sett kan tjene på fordi kostnadsposisjonen er bedre enn hos mange konkurrenter. Pareto venter justert EBITDA på 112 mill. kroner i Q3, mens kontantstrømmen blir vesentlig sterkere som følge av rundt 780 mill. kroner i proveny fra eiendomssalget, noe som kan redusere netto rentebærende gjeld fra rundt 4,4 til 3,7 mrd. kroner.
Samtidig vurderer meglerhuset en re-start av PM6 som stadig mer sannsynlig. En slik investering kan skuffe dem som kun har priset inn et 200 MW datasenter, men den utelukker ikke et mindre datasenter på rundt 100 MW og har ifølge Pareto en tilbakebetalingstid på omtrent fire til fem år.
INSIDE OSLO BØRS – TEKNISK KOMMENTAR
Kursen får i dag en negativ intra-dag reversal ned og antar oppgangen kom på oppgraderingen fra Pareto. Man skal rent teknisk være på «vakt» når aksjer på et generelt grunnlag får negative intra-dag reversaler når trenden kan betraktes som moden. Alle våre tekniske modeller befinner seg imidlertid i kjøpssignaler og PF kjøpssignalet fra 53 har et indikativt kursmål på 59. Det er de neste dagers reaksjon på intra-dag reversalen som kan bli avgjørende for den helt kortsiktige trenden. Dagens oppgang ble møtt med selgere og Norske Skog har steget 82 % på 46 dager siden bunnen i juli.
Envipco – Hellas kan bli ordren som gjør 2027 langt mer synlig
Pareto mener den greske panteordningen utvikler seg i en retning som kan bli svært viktig for Envipco. Den greske miljømyndigheten EOAN skal etter planen ferdigstille gjennomgangen av DRS Hellas sin forretningsplan før årsskiftet, og 2027-starten ser dermed fortsatt ut til å bestå. Samtidig omtales Envipcos distributør TEXAN som vinner av rundt 80 prosent av anbudene med en samlet verdi på flere hundre millioner euro, mens ordningen også skal dekke de greske øyene og dermed kreve mer infrastruktur enn et vanlig fastlandsoppsett.
Pareto anslår at 80 prosent av selve RVM-markedet alene kan tilsvare rundt EUR 75 mill. for Envipco, mens telle- og sorteringssentre med Quantum-plattformen kan løfte den potensielle verdien til over EUR 100 mill. En ordre i denne størrelsesordenen vil ikke bare være stor i seg selv, men også redusere usikkerheten rundt 2027-estimatene og behovet for ny egenkapital utover normal arbeidskapitalfinansiering. Pareto står med Kjøp og kursmål 92 kroner.
INSIDE OSLO BØRS – TEKNISK KOMMENTAR
Kursen åpnet sterkere på dette, men rekylerte opp til 8 dager og er fortsatt under. Envipco handles i en entydig kort- og mellomlangsiktig nedtrend og det er nok behov for mer stimuli for å få denne ut av nedtrenden. Men det kan bidra til at fredag kan ha blitt den kortsiktige bunnen, men her er intet bekreftet. Så lenge kursen handles under 8 dager er det selgerne som har kontrollen. Må over 8 dager for å vise at det kommer inn noen kjøpere. Inntil videre er alle våre tekniske modeller i salgssignaler, aksjen er under 8 dager og nedtrendene er aktive.
Vend – Q3 ser mer normalt ut, mens kostnadsguidingen fortsatt kan vise seg å være konservativ
Arctic ligger rundt 1 prosent under konsensus på Q3-omsetningen og venter justert EBITDA på 683 mill. kroner, opp 7 prosent fra året før og rundt 3 prosent under konsensus. Forskjellen skyldes i hovedsak lavere volum i Real Estate og Jobs, som konsensus ennå ikke fullt ut har justert for etter selskapets pre-silent-oppdatering. Arctic mener derfor at selve Q3 risk/reward er forholdsvis balansert, men at det fortsatt finnes oppside til kostnadsbildet for andre halvår.
Selskapets guiding innebærer rundt 4 prosent kostnadsvekst i andre halvår mot en nedgang på 11 prosent i første halvår, samtidig som historisk sesongmønster normalt ikke tilsier en så kraftig kostnadsøkning.
I tillegg støtter de nye prisene på FINN Eiendom Arctics estimat om 15–16 prosent ARPA-vekst i 2027, før eventuell oppgradering til større annonsepakker hos Hjem.no-meglere. Arctic gjentar Kjøp og kursmål 380 kroner.
INSIDE OSLO BØRS – TEKNISK KOMMENTAR
Har ingen nye tekniske signaler for VEND på kort sikt. Kursen handles i salgssignaler for Trendmodellen og Taktisk trendindikator. Den siste mindre rekylen opp har kansellert PF salgssignalet, men det gjør ikke det tekniske bildet til noe sterkere. Det kan være en rekyl opp til 8 dager som feiler. VEND handles under 8 dager, hvilket indikerer ikke noe positivt momentum. Kursen har imidlertid kommet ned til nivåer hvor den tidligere har funnet støtte innenfor konsolideringsboksen. Det tekniske bildet til VEND er å betrakte som uavklart og har så lenge den handles under 8 dager et negativt kortsiktig bias.
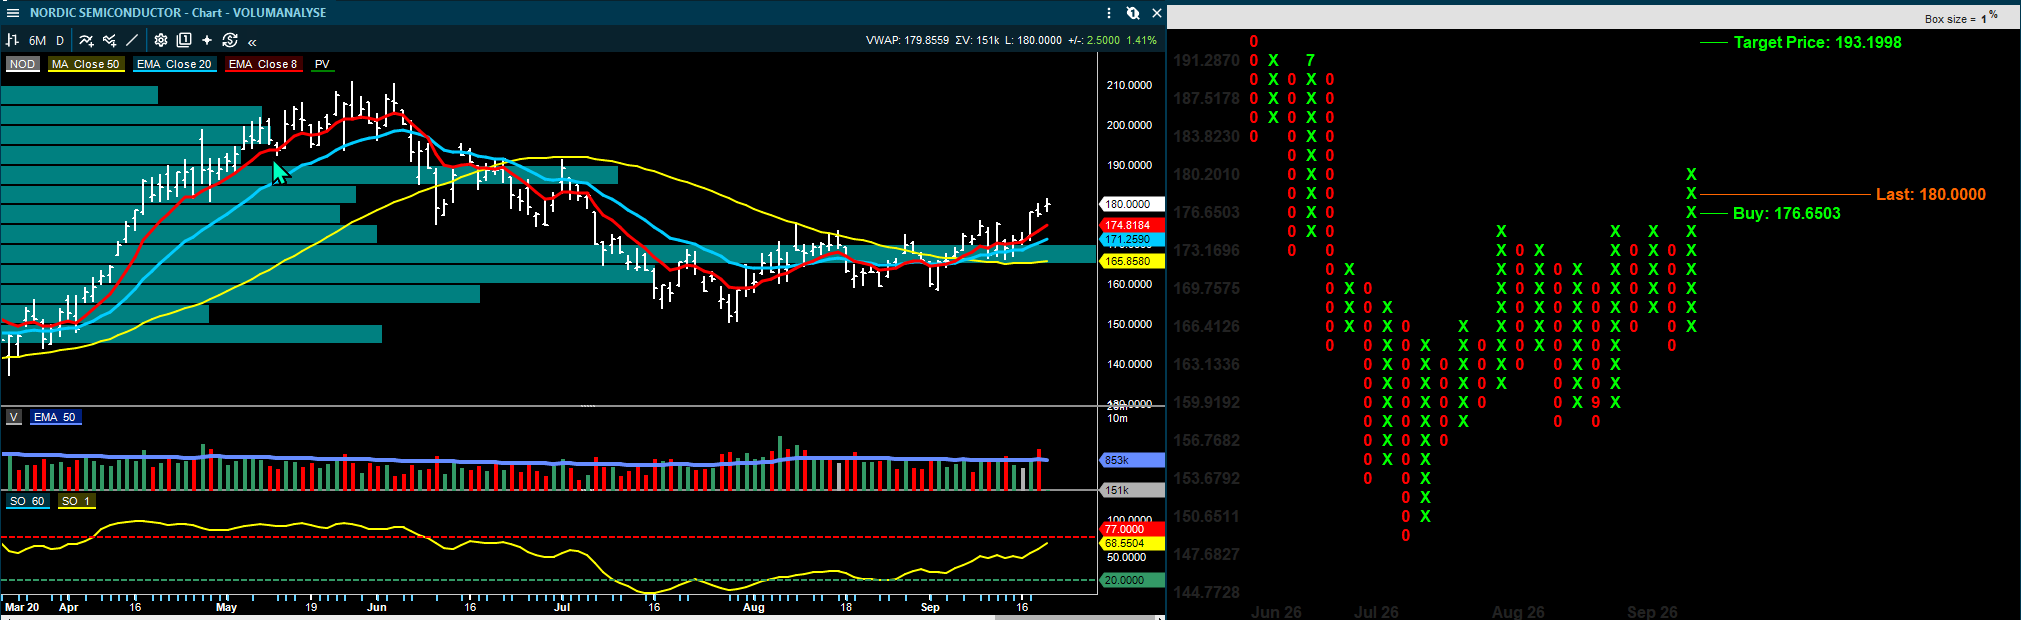
Nordic Semiconductor – Har utløst et tre-topp PF kjøpssignal ved 176, indikativt kursmål er 193.
INSIDE OSLO BØRS – TEKNISK KOMMENTAR
Det tekniske kartet til NOD har endret karakter og blitt mer positivt. Trendmodellen gav et kjøp nede omkring 165-nivået, har brutt over 50 dager omkring samme nivå og har utløst tre topp kjøpssignalet ved 176.65. Semis var også den ledende sektoren på fredag og vi får se om det kommer oppfølging på dette i dag. Tiltakende momentum på torsdag, sluttet bra opp og på høyeste, litt ned på fredag og opp i dag kan gi en positiv brekkstang-effekt. Blir denne fulgt opp og det ikke var et blaff for semis på Wall Street kan dette gi grobunn for en videre oppgang mot det indikative PF kursmålet på 193. Kursen har også brutt over det mest omsatte nivået til volumprofilen fra 165-170-nivået.
Kongsberg Maritime – Positiv oppfølging i dag på kjøpssignalet fra forrige uke
INSIDE OSLO BØRS – TEKNISK KOMMENTAR
Ser noe av det samme som for NOD, hvor kursen i dag kan fullføre en positiv brekkstang-effekt. Opp på tiltakende momentum på torsdag, sluttet på høyeste, rolig fredag og stiger forbi begge dagstoppene i dag. Det har bekreftet kjøpssignalene til modellene. KMAR handles å nå kjøpssignaler for alle modellene og volumprofilen viser ikke noen sterkere motstand før oppe omkring 65-nivået. Det indikative kursmålet er fortsatt 63,88, men formasjonen ser imidlertid sterkere ut enn dette.
MINDRE NORSKE SELSKAPSOPPDATERINGER
Det har også kommet flere norske oppdateringer som er relevante, hvor jeg har samlet de viktigste:
• Tomra: Pareto gjentar Kjøp og kursmål 193 kroner. Den franske emballasjeorganisasjonen Elipso mener utsettelsen av den nasjonale DRS-konsultasjonen ikke endrer EUs krav om en fungerende panteordning innen 1. januar 2029, fordi Frankrikes innsamlingsgrad fortsatt ligger klart under terskelen som kunne gitt unntak. Saken reduserer derfor ikke den langsiktige franske muligheten for Tomra, men tidslinjen mot konkrete bestillinger er fortsatt usikker.
INSIDE OSLO BØRS – TEKNISK KOMMENTAR
Har ingen nye tekniske signaler for TOMRA på kort sikt. Kursen handles i salgssignaler for Trendmodellen, Taktisk trendindikator og har et aktivt PF salgssignal fra 93,44, hvor kursmålet er ned mot 83.76. Kursen handles et stykke under 8 dager og det er i seg selv et tegn på at selgerne har hatt kontrollen. Handles nå innenfor det nest høyeste omsatte intervallet og kan ha støtte fra dette på kort sikt. Shake-out på torsdag kan vise seg å være en kapituleringsbunn og at det er mangel på nye impulser som holder kjøperne rolige. Avventer tegn på stabilisering og at kursen jobber seg mot 8 dager motstanden.
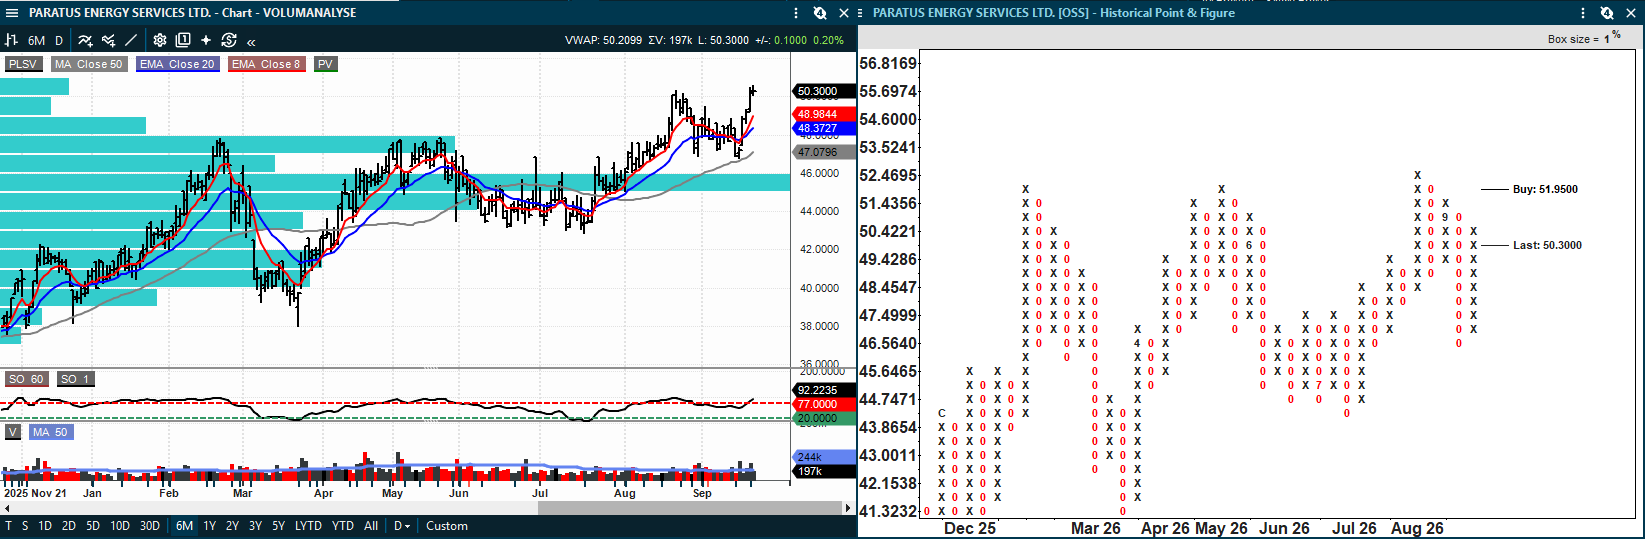
• Paratus Energy: DNB Carnegie gjentar Kjøp og kursmål 65 kroner og mener nye Petrobras-kontrakter på lave USD 300.000 per dag kan gjøre dagens utbytte på USD 0,22 per kvartal, tilsvarende rundt 17 prosent direkteavkastning på daværende kurs, mulig å opprettholde frem mot 2032. Dette er et scenario basert på nye kontrakter og ikke en garanti for fremtidige utbetalinger.
• Odfjell Drilling: DNB Carnegie viser til at riggen Beacon Pacific er omtalt som en mulig kandidat for en britisk kampanje på opptil seks brønner fra Q3 2027, med Odfjell Drilling som potensiell manager. DNB anslår rundt USD 10 mill. i årlig management-bidrag dersom kontrakten materialiserer seg, tilsvarende cirka 0,40 kroner per aksje per år. DNB står med Kjøp og kursmål 120 kroner.
• Cadeler: Wind Scylla har installert siste turbin på Revolution Wind i USA. Det er positivt at prosjektet er ferdigstilt etter tidligere stoppordre, og Cadeler har nå kun Sunrise Wind igjen av den amerikanske backloggen. DNB opprettholder Kjøp og kursmål 80 kroner.
INSIDE OSLO BØRS – TEKNISK KOMMENTAR
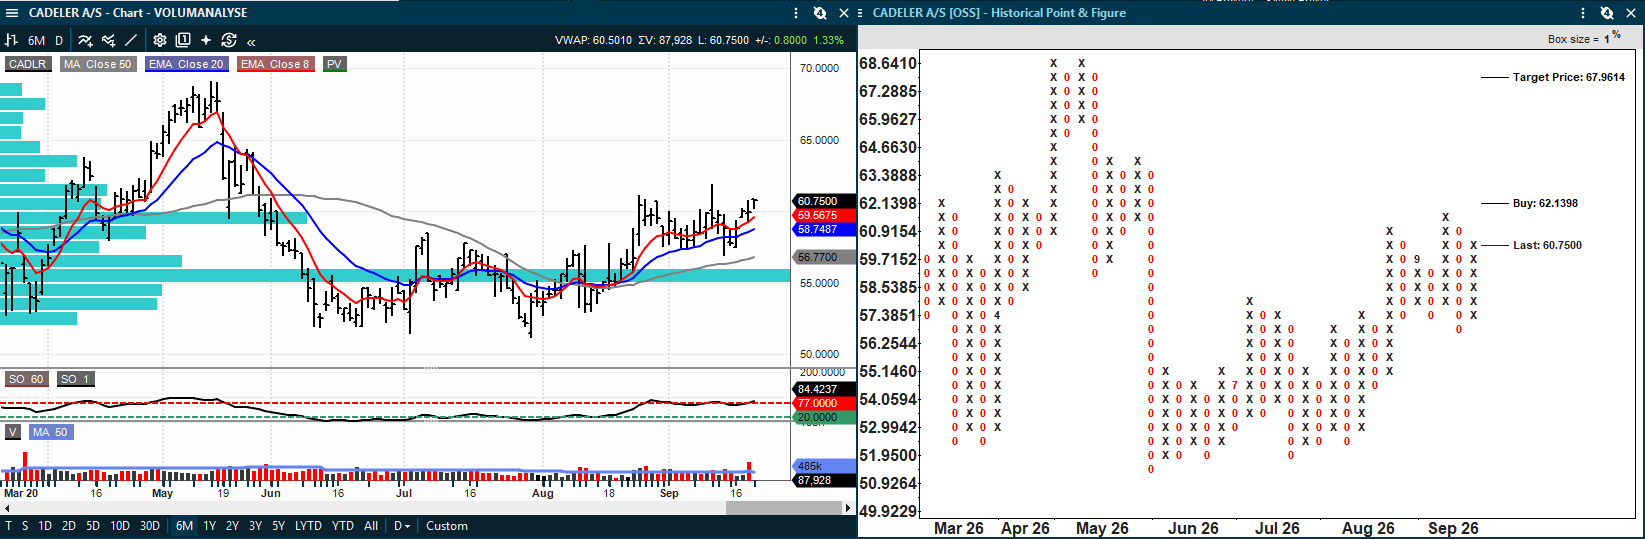
Cadeler handles innenfor en konsolideringsboks, hvor vi ser at det blir utløst et nytt PF kjøpssignal over 62,15, hvor det indikative kursmålet er moderat og 68. Den tekniske formasjonen er interessant nok til at vi skal følge aksjen videre inn i denne uken. Kursen utløste et kjøpssignal for trendmodellen allerede i midten av august og Taktisk trendindikator ligger også kjøp. Mangler et brudd opp av boksen og et nytt PF kjøpssignal. Følg derfor Cadeler videre denne uken da det er lite med overhengende motstand samtidig som et brudd opp gjennom boksen og PF kjøpssignalet kan fremprovosere et økt momentum.
• 2020 Bulkers: Fearnley har trukket anbefaling og kursmål etter den annonserte planen om å kjøpe opptil 15 store AHTS-fartøy og finansiere transaksjonen med opptil rundt USD 485 mill. Meglerhuset er joint bookrunner i den planlagte emisjonen og understreker samtidig at selskapets eiendelsbase og kapitalstruktur vil endres vesentlig dersom transaksjonen gjennomføres.
KURSMÅL OG ANBEFALINGSENDRINGER
Norske Skog
Pareto Securities
Kjøp
NOK 70 (fra 65)
Envipco
Pareto Securities
Kjøp
NOK 92
Vend
Arctic Securities
Kjøp
NOK 380
Norsk Hydro
ABG Sundal Collier
Selg
NOK 82
Tomra
Pareto Securities
Kjøp
NOK 193
Paratus Energy
DNB Carnegie
Kjøp
NOK 65
Odfjell Drilling
DNB Carnegie
Kjøp
NOK 120
Cadeler
DNB Carnegie
Kjøp
NOK 80
Aker og 2020 Bulkers er ikke tatt inn i tabellen fordi enkelte meglerhus har trukket anbefaling og kursmål som følge av transaksjonsroller eller vesentlige endringer i selskapsstrukturen.
KILDER OG VIKTIG INFORMASJON
Kilder i denne rapporten er blant annet SEB, SB1 Markets, ABG Sundal Collier, Arctic Securities, DNB Carnegie, Pareto Securities og Fearnley Securities, samt meglerhusenes markeds- og sektordata. Kursmål og anbefalinger er meglerhusenes vurderinger. Inside Oslo Børs gir ikke egne kjøps- eller salgsanbefalinger.
Rapporten er generell markedsinformasjon og opplæring, ikke personlig investeringsrådgivning. Markedsdata, estimater og kursmål kan endres raskt, og historisk utvikling er ingen garanti for fremtidig avkastning. Ansvarlig redaktør: Roger Kristiansen.
DISCLAIMER
Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning