

INSIDE OSLO BØRS – MORGENRAPPORT
Onsdag 2. september 2026
MARKEDS & SELSKAPSRAPPORT
Renter & Olje stiger samtidig – det er en dårlig kombinasjon
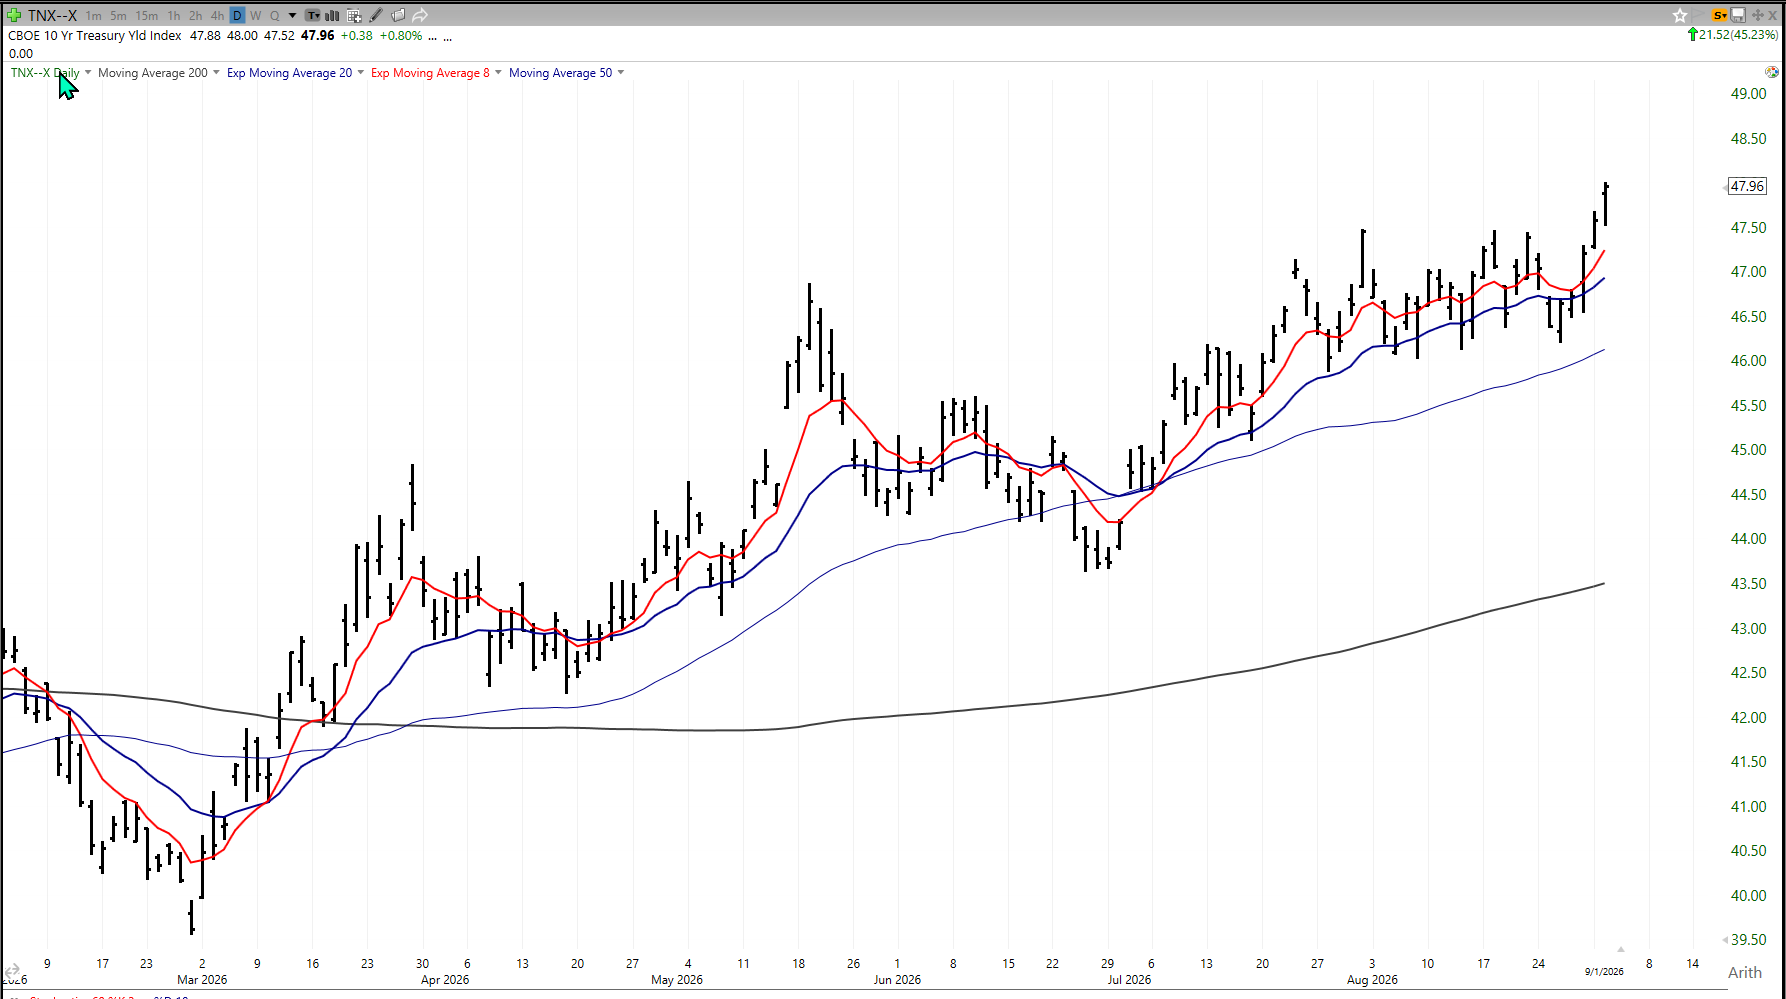
Onsdag morgen er markedsbildet klart mer vanskelig enn det var for ett døgn siden. S&P 500 falt 0,7 prosent tirsdag, Nasdaq 1,0 prosent, halvlederindeksen SOXX 1,9 prosent og softwareindeksen IGV 3,6 prosent. Samtidig fortsetter lange statsrenter å stige, og den amerikanske tiåringen beveger seg rundt 4,8 prosent. Det skjer parallelt med at Brent har løftet seg fra rundt USD 91-92 tirsdag morgen til over USD 95 etter en ny og mer direkte militær eskalering mellom USA og Iran. I Asia faller Nikkei rundt 2,6 prosent og Kospi nær 3 prosent, mens europeiske og amerikanske futures er svakere.
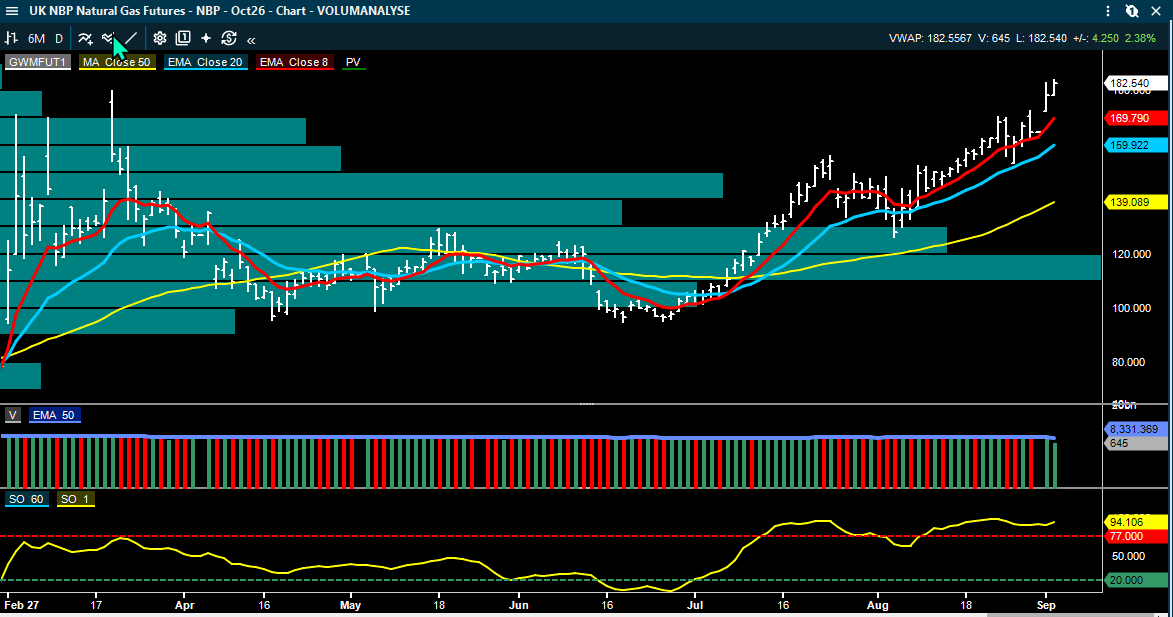
Det viktige er at aksjemarkedet nå presses fra to kanter samtidig. Høyere olje- og gasspriser løfter inflasjonsrisikoen og svekker kjøpekraften, mens høyere lange renter øker avkastningskravet og reduserer nåverdien av fremtidige kontantstrømmer. Dette er en mer krevende kombinasjon enn når rentene stiger fordi vekstforventningene alene bedres. For Oslo Børs er bildet mer todelt, fordi høyere energipriser samtidig støtter olje- og oljeserviceselskapene. Dermed kan hovedindeksen igjen holde seg bedre enn den underliggende markedsbredden indikerer.
Inside Oslo Børs: Det er viktig å vite at samme renteoppgang kan ha helt forskjellig effekt avhengig av hva som driver den. Når lange renter stiger sammen med bedre realvekst, kan inntjeningen absorbere en del av verdsettelsespresset. Når rentene derimot stiger samtidig med et nytt energisjokk, blir markedet utsatt for både høyere diskonteringsrente og svakere realinntekt. Det er derfor tempoet i renteoppgangen og reaksjonen i obligasjonsvolatiliteten som blir særlig viktig å følge med på de neste dagene.
TEKNISKE SELSKAPSRAPPORTER
Jeg fikk et spørsmål på mail om hvorvidt jeg har sluttet å lage tekniske selskapsanalyser, men det har jeg ikke, men det har vært færre av dem den siste tiden, og det henger naturlig sammen med markedsbildet.
For det første har markedet vært gjennom en tung resultatperiode. I slike perioder kommer det tekniske bildet ofte litt i andre rekke, fordi kursbevegelsene i større grad styres av tall, guiding, marginer, estimatendringer og meglerhusenes justeringer etter rapportene. Da blir det viktigere å forklare hva markedet faktisk reagerer på, før man igjen kan vurdere om de tekniske signalene har god nok kvalitet.
For det andre har Oslo Børs nå mange modne trender. Flere av de største temaene har allerede gått mye, og mange investorer sitter tungt posisjonert i de samme aksjene og sektorene. Det gjør risk/reward svakere enn tidligere i trendfasen. Når en aksje allerede har steget kraftig, gir ikke et nytt teknisk kjøpssignal nødvendigvis samme kvalitet som da trenden var i en tidligere fase.
For det tredje har nyhetsoverskrifter styrt mye av aktiviteten på Oslo Børs. Den geopolitiske eskaleringen har blant annet bidratt til å utløse flere tekniske kjøpssignaler innen olje og shipping, men når kursutviklingen i så stor grad drives av overskrifter, blir det vanskeligere å bruke teknisk analyse på normal måte. En ny melding kan enten sende aksjene videre opp eller brått stoppe hele trenden. I slike perioder fungerer teknisk analyse mer som et risikokart enn for mer pålitelig navigering.
Denne geopolitiske perioden har også vart lenger enn det jeg historisk har opplevd i min tid på Oslo Børs. Det gjør at antallet tekniske modeller med høy kvalitet blir lavere, samtidig som flere av signalene må vurderes med større forsiktighet. Modellene kan fortsatt gi kjøps- og salgssignaler, men kvaliteten på signalene blir svakere når markedet i kombinasjon av modne tekniske trender og i stor grad flyttes av nyheter, geopolitikk og kortsiktig kapitalflyt.
Når markedet etter hvert normaliseres, vil også de tekniske analysene få større plass igjen. Da vil flere selskaper kunne vurderes på vanlig måte, med bedre grunnlag i trend, volum, relativ styrke, støtte/motstand og objektive modeller. Inntil videre handler det mer om å være tålmodig og selektivt vente på tekniske signaler hvor både formasjon, timing og risk/reward er gode nok.
MARKEDSRAPPORT
4,8 prosent på tiåringen er en test – men tempoet betyr mer enn selve nivået
Den amerikanske tiåringen har brutt over 4,75 prosent og nærmer seg toppområdet rundt 4,8 prosent fra tidlig 2025. Samtidig er aksjevolatiliteten fortsatt bemerkelsesverdig lav, hvilket skaper et tydelig misforhold mellom rente- og aksjemarkedet. Dette fordi aksjer har i stor grad fortsatt å prise et kontrollert makrobilde, mens obligasjonsmarkedet gradvis krever en høyere risikopremie. Et varig brudd over 4,8 prosent vil derfor ikke nødvendigvis være negativt i seg selv, men det øker sannsynligheten for at rentevolatiliteten smitter negativt over på aksjer.
En annen interessant observasjon er at markedet priser relativt lite halerisiko. Samtidig har AAII-andelen pessimister ligget over 40 prosent i fire uker til denne populære sentimentanalysen, noe som viser at sentimentet fortsatt er defensivt selv om indeksene nylig har vært nær rekordnivåer. Under overflaten har software kraftig utkonkurrert halvledere siden slutten av juli, men reprisingen har nå gått så langt at halvlederne relativt sett er blitt betydelig billigere igjen. Dette gjør rotasjonen mellom software og semis mer interessant enn den rene indeksutviklingen.
Den kanskje viktigste langsiktige AI-observasjonen er likevel kontantstrømmen hos hyperscalerne. De fire største aktørene brukte samlet rundt USD 165 mrd. i investeringer i Q2, og capex kan nærme seg USD 225 mrd. mot slutten av året. Samtidig falt samlet fri kontantstrøm fra rundt USD 60 mrd. i Q4 til bare USD 7 mrd. i Q2, og konsensus ligger an til negativ fri kontantstrøm i Q3. AI-investeringene fortsetter altså, men finansieringen blir mer vanskelig akkurat når rentene stiger. Det kan gjøre markedet mer selektivt mellom selskaper som leverer direkte inntjening på AI-kapasiteten og selskaper som foreløpig primært leverer investeringsløfter.
Inside Oslo Børs: Lav aksjevolatilitet er ikke det samme som lav risiko. Når opsjonsmarkedet priser inn små utslag i markedet samtidig som rentene nærmer seg et teknisk og psykologisk viktig nivå, blir selve prisbevegelsen i rentemarkedet viktigere. Et kontrollert sideveis marked for tiåringen vil redusere presset. En rask videre oppgang mot 5-nivået vil kunne tvinge frem reprising i de mest rentedurasjonsfølsomme aksjene. Renter over 5 vil kunne få en større psykologisk effekt.
Iran og Hormuz: den diplomatiske døren ser ut til å være lukket igjen
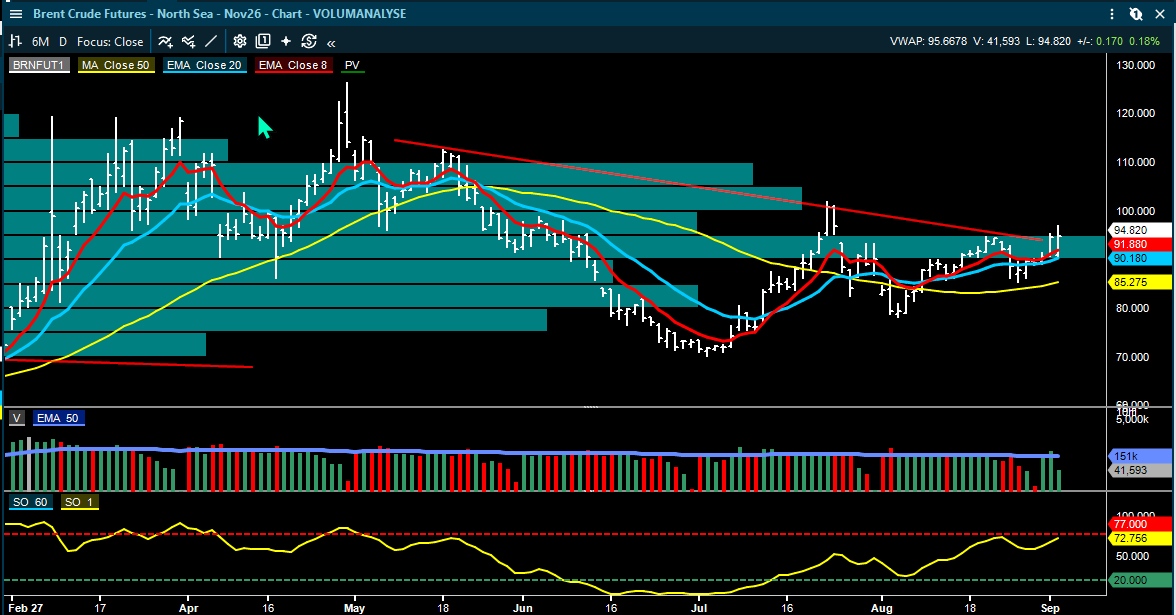
Arctic beskriver den siste utviklingen som den største direkte eskaleringen mellom USA og Iran på mer enn en måned. Brent steg USD 4,16 tirsdag til USD 94,65, og notering har Brent på 94.88 etter topp i natt på USD 96,7. To tankskip skal ha blitt truffet i Hormuz, USA har angrepet flere militære mål og statlige fartøy, mens Iran har svart med missilangrep mot amerikanske baser i Bahrain, Jordan og Irak. Det mest ubehagelige ved utviklingen er at eskaleringen nå kommer fra begge sider, samtidig som forventningene om en rask diplomatisk løsning nok en gang er svekket.
Det fundamentale markedet er dessuten strammere enn under tidligere runder med geopolitisk uro. API rapporterte et råoljetrekk på rundt 2,6 millioner fat, mens amerikanske bensin- og destillatlagre ligger på lave sesongjusterte nivåer. ABG anslår at de uformelle «shadow flows» gjennom Hormuz har vært rundt 3-6 millioner fat dagen de siste ti dagene og har fungert som en viktig buffer. Dersom redere og forsikringsselskaper nå trekker seg tilbake og disse volumene bortfaller, mener ABG at Brent raskt kan teste USD 100; holder transporten seg oppe, kan deler av den siste risikopremien reverseres.
I tankmarkedet holder VLCC seg klart bedre og ABGs siste rateoversikt viser VLCC rundt USD 173.900 dagen, mens Suezmax har falt til rundt USD 77.100. MR-ratene ligger rundt USD 27.000 dagen, mens VLGC har styrket seg til rundt USD 160.400. Det bekrefter et stadig mer todelt shippingbilde: geopolitisk uro/knapphet og jakten på erstatningslaster støtter de største råoljetankerne og LPG, mens Suezmax/Aframax fortsatt korrigerer fra svært høye nivåer.
Oslo Børs: tirsdagens volumdata viste allerede at bredden var i ferd med å svekkes
Tirsdagens kapitalflyt ga et tidlig varsel om at markedsbildet var blitt mer sårbart. Samlet netto kapitalflyt i dashboardet var rundt minus NOK 1,29 mrd., etter svært sterk positiv flyt mandag. Oljeselskapene skilte seg fortsatt positivt ut med rundt NOK 1,49 mrd. netto inn og shipping med rundt NOK 722 mill., mens sykliske/forsvar hadde rundt NOK 2,04 mrd. netto ut, small caps rundt NOK 645 mill. ut og OSEBX-universet samlet rundt NOK 399 mill. ut. OSEBX sitt RSI-snitt falt samtidig til 55.
Det betyr at gårsdagens indeksbilde skjulte en tydeligere intern svekkelse. Kapitalen fortsatte å søke mot olje og shipping, men forsvant fra flere av de sektorene som normalt gir en bredere bekreftelse på risikovilje. Med dagens høyere oljepris kan energisektoren igjen støtte hovedindeksen, men dersom sykliske aksjer, small caps og breddeindikatorene fortsetter å svekkes, vil Oslo Børs bli stadig mer avhengig av et fåtall store energinavn.
Inside Oslo Børs - observasjon: Tirsdagens volumdata gjør dagens åpning særlig interessant. Dersom oljeaksjene igjen tar imot kapital samtidig som resten av markedet fortsetter å miste bredde, er det ikke nødvendigvis et svakhetssignal for OSEBX på kort sikt – men det øker konsentrasjonsrisikoen. En sterkere bekreftelse vil være om kapitalflyten begynner å spre seg tilbake til sykliske aksjer, banker, small caps og andre sektorer.
OSEBX etter Q2: sterk resultatvekst, men estimatene faller og verdsettelsen er blitt strammere
SB1 Markets oppsummerer Q2-sesongen med at OSEBX-inntjeningen vokser rundt 64 prosent fra året før, i stor grad drevet av høyere energi- og råvarepriser etter stengningen av Hormuz. Tallene var likevel i gjennomsnitt omtrent som ventet, og aksjene reagerte samlet sett flatt på rapporteringsdagene. Det interessante er at 2027-estimatene knapt har flyttet seg selv for selskaper som steg på tallene.
Samtidig har EPS-estimatene for 2026 og 2027 falt henholdsvis rundt 5 og 3 prosent fra toppen i slutten av juni, hovedsakelig fordi sterkere krone reduserer NOK-rapportert inntjening. OSEBX handles nå rundt 12,9 ganger forventet resultat, mot et historisk snitt rundt 12,3 ganger. SB1 peker også på at avstanden mellom OSEBX sin earnings yield og norsk tiårig swaprente er kommet ned mot nivåer vi så i 2021. Det gjør renteoppgangen ekstra relevant: markedet har ikke lenger samme verdsettelsesbuffer som tidligere i sommer.
SELSKAPSKOMMENTARER
Capital Tankers: SB1 løfter kursmålet til NOK 200 – Q3 kan bli nesten dobbelt så sterkt som gammel konsensus
Capital Tankers får en markant oppjustering fra SB1 etter Q2. Meglerhuset gjentar Kjøp og løfter kursmålet til NOK 200 fra NOK 170. Selve Q2 var omtrent som ventet med justert EBITDA på USD 104,2 mill. og EPS på USD 0,70, men det er Q3-bookingene som driver estimatene. Selskapet har allerede sikret 100 prosent av VLCC-dagene til USD 97.500 dagen, 71 prosent av Suezmax-dagene til USD 130.200 og 82 prosent av Aframax/LR2-dagene til USD 105.800.
Med dagens spotrater på de resterende åpne dagene anslår SB1 Q3 EBITDA til rundt USD 124 mill., mot meglerhusets tidligere USD 97 mill. og gammelt konsensus på bare USD 63 mill. EPS anslås til USD 0,73 mot konsensus USD 0,35. Samtidig er bare rundt halvparten av flåten levert ved utgangen av 2026, mens nær 70 prosent ventes å være på vannet i 2027. SB1 mener derfor at rabatt til NAV på over 25 prosent kan reduseres etter hvert som flere skip leveres og kontantstrømmen blir mer synlig.
• SB1 Markets: Kjøp, kursmål NOK 200, opp fra NOK 170
Inside Oslo Børs: Capital Tankers er et godt eksempel på hvorfor spotrater alene kan gi et misvisende bilde av neste kvartal. Selv om enkelte tankrater faller fra ekstreme nivåer, er store deler av Q3 allerede låst inn på svært høye nivåer. Dermed vil estimatrevisjonene kunne fortsette en stund etter at spotmarkedet har begynt å normalisere seg.
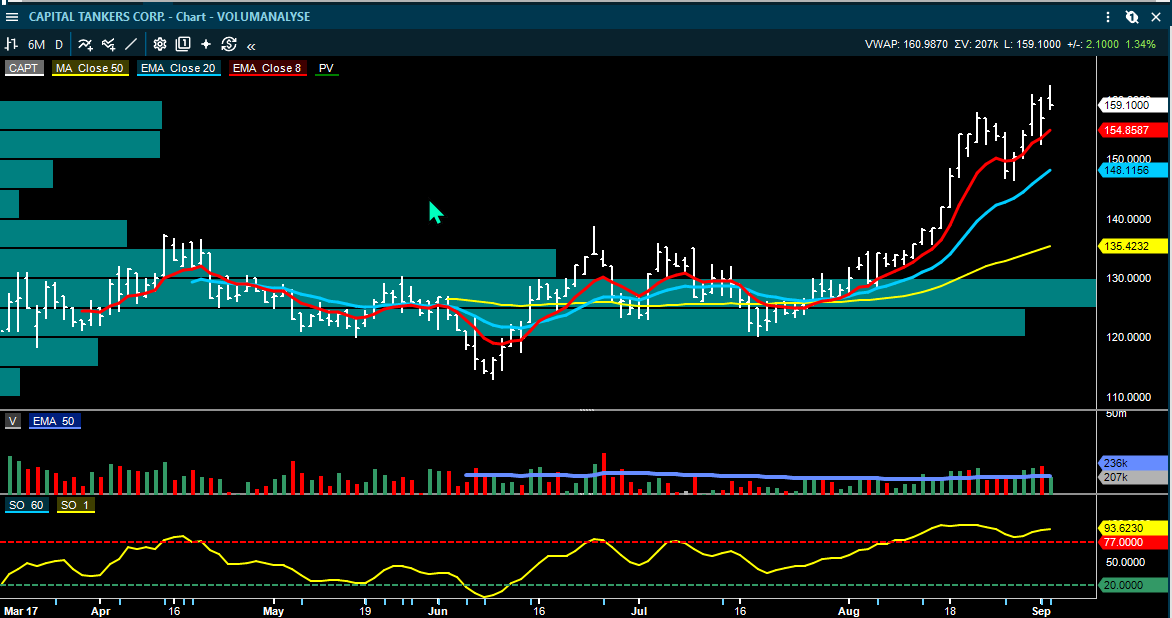
Det tekniske er fortsatt sterkt, men samtidig har markedet priset inn en del fra juni. Får en intra-dag reversal ned i dag etter å ha forsøkt å bryte over de to foregående dags-toppene. Dette har ikke bekreftet det nye potensielle PF kjøpssignalet ved 158,50, hvor det indikative kursmålet er 180.
Rent fundamentalt ser det sterkt ut, men hvordan ser utviklingen ut for fjerde og første kvartal ut? Markedet er en diskonteringsmaskin og kan begynne å prise inn eventuell usikkerhet tidlig. Taktisk trendindikator og trendmodellen 8/20 befinner seg i kjøpssignal. Det er den kortsiktige overkjøpt posisjonen som gjør at PF signalet vil måtte bekreftes ved at kursen klarer å slutte over de to forrige dagstoppene. Og signalene er beheftet med geopolitisk usikkerhet.
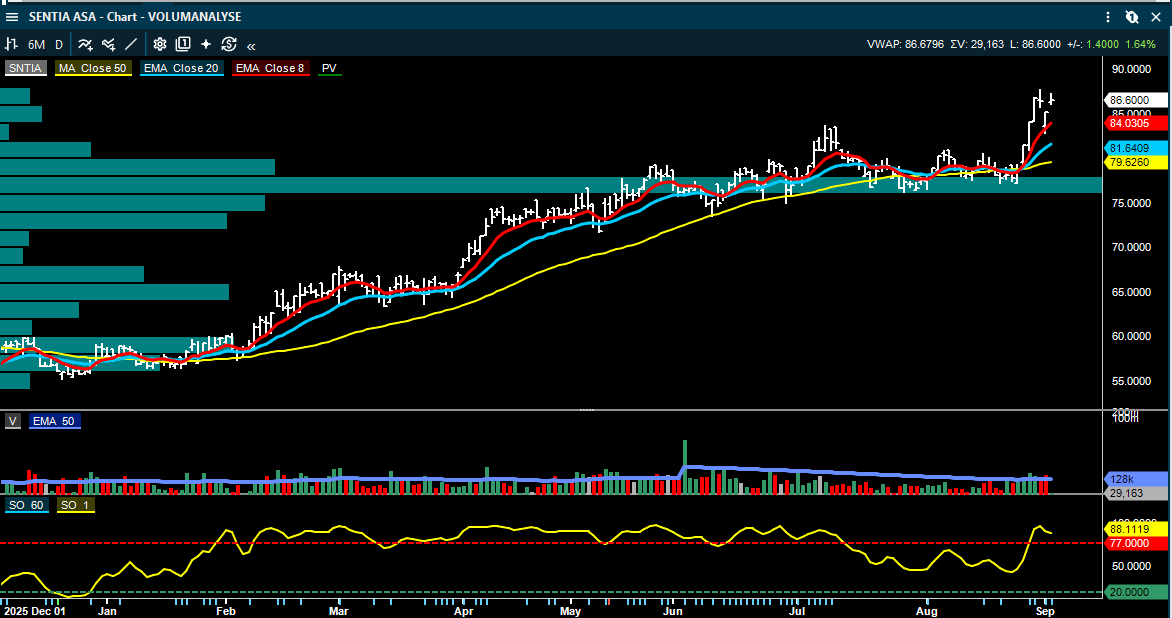
Sentia: Nscale-kontrakten i Narvik kan være verdt NOK 1,7-2,6 mrd.
Sentia har signert endelig kontrakt med Nscale om bygging av to nye datasenterbygg ved Kvandal North Campus i Narvik-regionen. De to byggene får samlet kapasitet på 75 MW, og HENT skal stå for sivile, strukturelle og arkitektoniske arbeider. Arctic estimerer kontraktsverdien til rundt NOK 1,7-2,6 mrd. basert på industrikilder og normal andel av total prosjektkostnad. Byggingen er allerede i gang og ferdigstillelse er ventet i 2027.
Arctic mener kontrakten bør gi et høyt ordreinngangsnivå i Q3 og være positivt for 2027-marginene, fordi datasenterprosjekter normalt har bedre betalt gjennomføring når kunden prioriterer rask ferdigstillelse. SB1 fremhever også at kontrakten er en klar positiv oppdatering. Det interessante er at den samtidig knytter Sentia tettere til Nscale/Aker-datasentercaset, hvor finansiering, kapasitet og fysisk utbygging nå i større grad begynner å materialiseres i konkrete entreprisekontrakter.
• Arctic Securities: Kjøp, kursmål NOK 95
• SB1 Markets: positiv selskapskommentar på Narvik-kontrakten
DNO: Capricorn-budet ser fullt priset ut – og investorer stiller spørsmål ved strategien
SB1 følger opp DNOs anbefalte kontantbud på Capricorn Energy til USD 396 mill. Budet ligger rundt 45 prosent over Capricorns kurs og omtrent 10 prosent over Genel Energys tidligere forslag. Capricorn-styret anbefaler DNOs tilbud. Pro forma vil den samlede gruppen ha rundt 443 millioner fat oljeekvivalenter i 2P-reserver, 383 millioner fat i 2C-ressurser og netto produksjon på rundt 157.000 fat oljeekvivalenter per dag.
SB1 mener prisingen tilsvarer EV/GAV rundt 0,93 ganger og omtrent USD 5,5 per fat 2P-reserver. Det vurderes som fair til litt høyt for en ikke-OECD-portefølje, særlig fordi egyptiske eiendeler historisk har hatt betalingsrisiko. Strategisk er meglerhuset mer forbeholdent: flere investorer oppfatter det som mindre opplagt at DNO nå går inn i et nytt land, etter at selskapet de siste årene har kommunisert en tydeligere dreining mot Norge. SB1 beholder likevel Kjøp med kursmål NOK 24.
• SB1 Markets: Kjøp, kursmål NOK 24
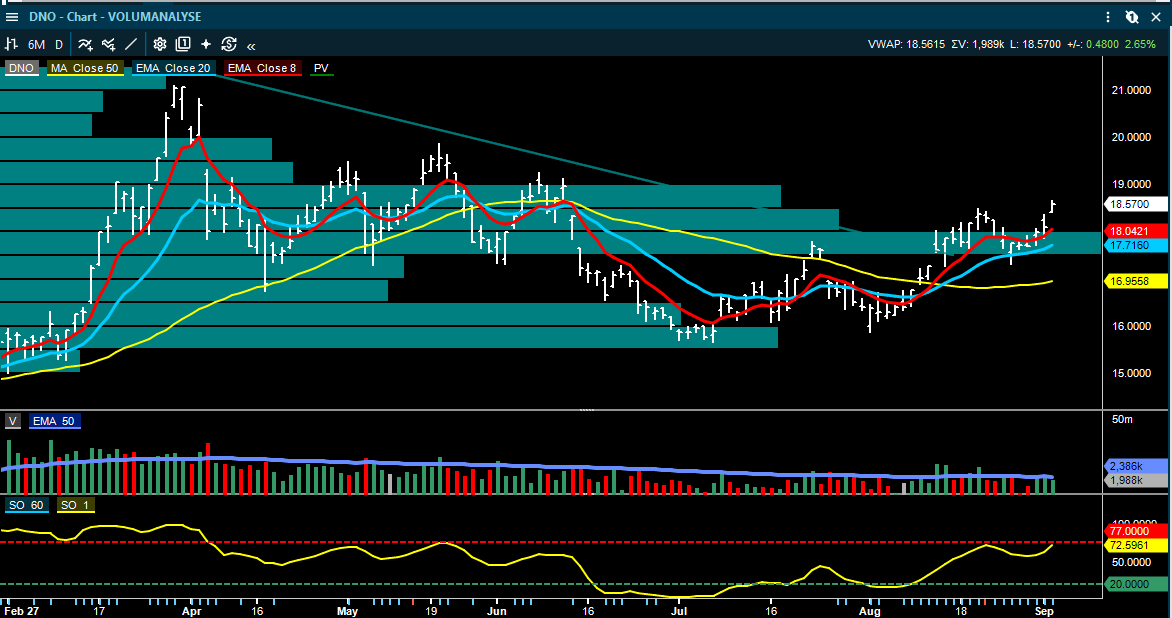
Inside Oslo Børs: Isolert teknisk, uten geopolitisk usikkerhet, ser chartet til DNO sterkt ut. Kursen bryter opp gjennom forrige topp og over 2 av de 4 mest omsatte nivåene, hviket er positivt i henhold til volumprofilen. Dette igjen bedrer sentimentet i aksjen siden mange kortsiktige investorer som har kjøpt siden bunnen har gevinster.
Foreløpig er det kun trendmodellen 8/20 dager som befinner seg i et kjøpssignal og PF modellen må bekrefte gjennom 19,02 og Taktisk trendindikator trender opp og er på 72. Volumet har vært omkring 50 dager snittet de tre siste dagene, hvilket er positivt.
Men man kommer ikke utenom den geopolitiske usikkerheten og muligheten for nye uforutsigbare overskrifter, hvilket er en løpende usikkerhet. Trendmessig er DNO sterk, men helhetsbildet er vanskelig å tolke siden PF kjøpssignalet kommer høyere opp og kursen har da på få dager steget fra bunnen ved 17.30.
Equinor: investorene er enige om at mye er priset inn – men ønsker fortsatt energibeskyttelsen aksjen gir
SB1 har hatt en rekke investordiskusjoner etter nedgraderingen av Equinor til Selg forrige uke. Det tydeligste fellestrekket er at de fleste investorene er enige om at mye av oppsiden allerede ligger i kursen. Samtidig ønsker mange fortsatt betydelig E&P-eksponering som en sikring mot ytterligere eskalering rundt Iran og Hormuz. Enkelte investorer har fortsatt Equinor som sin største posisjon, og noen ligger nær maksimal UCITS-eksponering.
Det er også verdt å merke seg at kapitalmarkedsdagen i juni fikk svært god mottakelse. Flere investorer mener Equinor fortjener en høyere mid-cycle-multippel enn for noen år siden, fordi kapitalallokeringen er blitt tydeligere, disiplinen sterkere og fornybar ambisjonene mer moderate. Dette forklarer hvorfor aksjen kan være vanskelig å prise bare mot historiske multipler samtidig som oljeprisen nå igjen stiger kraftig.
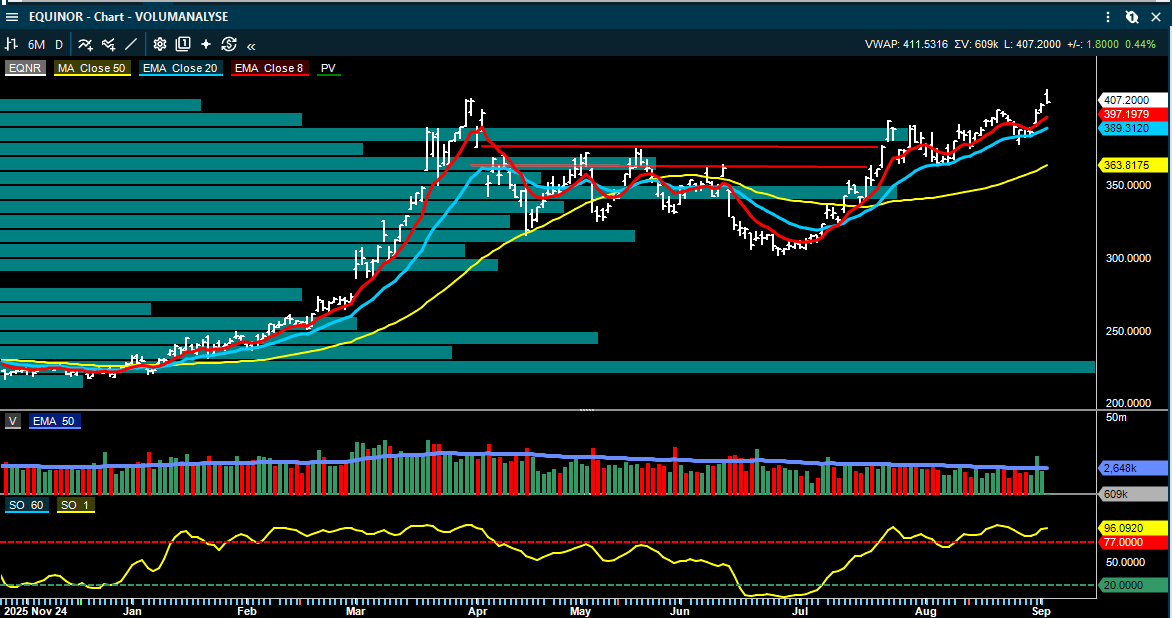
Inside Oslo Børs: Det er fortsatt en risk for at det kan komme en dobbel-topp formasjon i Equinor. Kursen har steget på de siste ekskaleringenen, men får en intra-dag negativ key-reversal ned i dag når bombene faller. Historisk, på et generelt grunnlag, har det vært riktig at man kjøper eskaleringen og selger når bombene faller.
Ser an hvordan Equinor slutter i dag og blir den mer markant slik at kursen ikke klarer å beholde PF kjøpssignalet ved 403 øker den tekniske risikoen for at det kan komme en dobbel-topp.
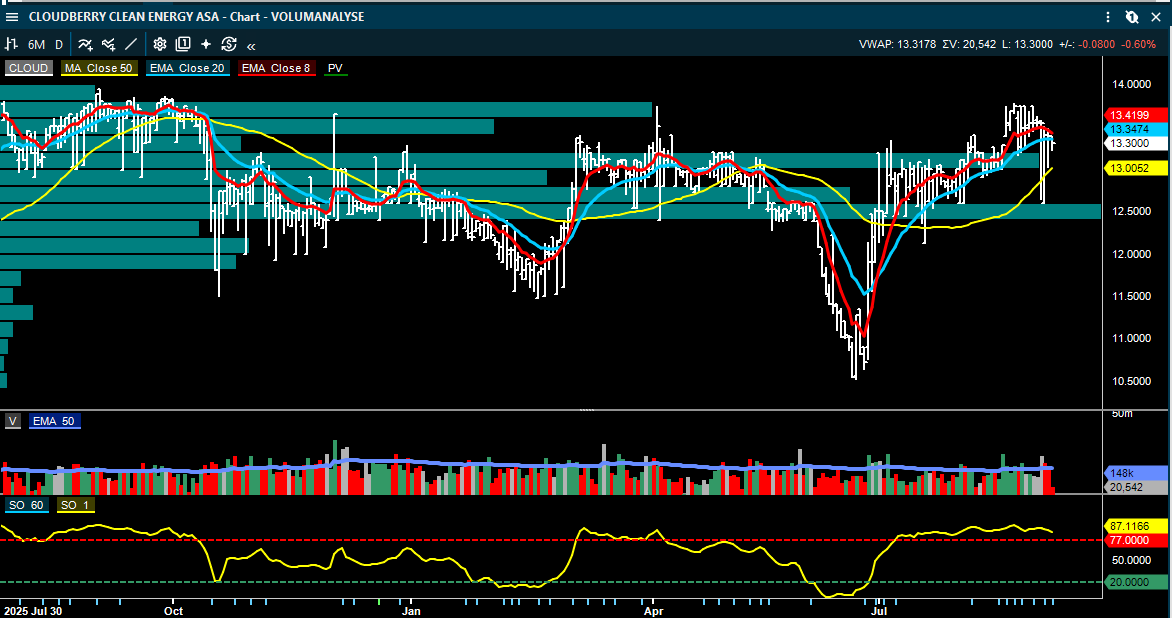
Cloudberry: SEB gjenopptar dekning med Kjøp etter Orrön-transaksjonen
SEB gjenopptar dekning av Cloudberry med Kjøp og kursmål NOK 15 etter at oppkjøpet av Orrön Energys eiendeler er gjennomført. Transaksjonen tilfører rundt 758 GWh årlig kraftproduksjon og løfter selskapet til en helt annen skala. Meglerhuset mener timingen er attraktiv fordi det nordiske kraftmarkedet er blitt betydelig strammere gjennom lave norske magasinnivåer, høye kontinentale kraftpriser og fortsatt begrenset gassforsyning fra Midtøsten.
SEB peker også på datasenterutbyggingen som en langsiktig etterspørselsdriver i Norden. Cloudberry får dermed betydelig operasjonell gearing mot en vinter med høye kraftpriser. Forwardkurven er løftet inn i estimatene, og SEB verdsetter porteføljen til rundt NOK 15 per aksje etter den nye aksjeutstedelsen knyttet til Orrön-transaksjonen.
• SEB: Kjøp, kursmål NOK 15 – dekningen gjenopptas
Constellation: sterk Q2 og lavere gearing åpner for høyere utbytter
ABG beskriver Constellations Q2 som svært sterkt. Justert EBITDA på USD 126 mill. var 17 prosent over FactSet-konsensus, drevet av rundt 99 prosent oppetid på egen flåte, valutamedvind og bedre kostnadskontroll. Netto rentebærende gjeld var USD 434 mill., og leverage falt til 1,21 ganger – under selskapets terskel på 1,25 ganger for å kunne trappe opp utbetalingene.
ABG anslår utbytte på rundt USD 1,2 per aksje i 2026, USD 2,4 i 2027 og USD 2,6 i 2028. Det tilsvarer omtrent NOK 58 per aksje i kumulative utbetalinger frem til utgangen av 2028, samtidig som gjeldsgraden fortsetter å falle. Med 89 prosent av ABGs estimerte inntekter for 2026-28 dekket av faste kontrakter, mener meglerhuset at kombinasjonen av synlighet og utbytte fortsatt prises for lavt.
• ABG Sundal Collier: Kjøp, kursmål NOK 180
• Arctic Securities Top Picks: Kjøp, kursmål NOK 200
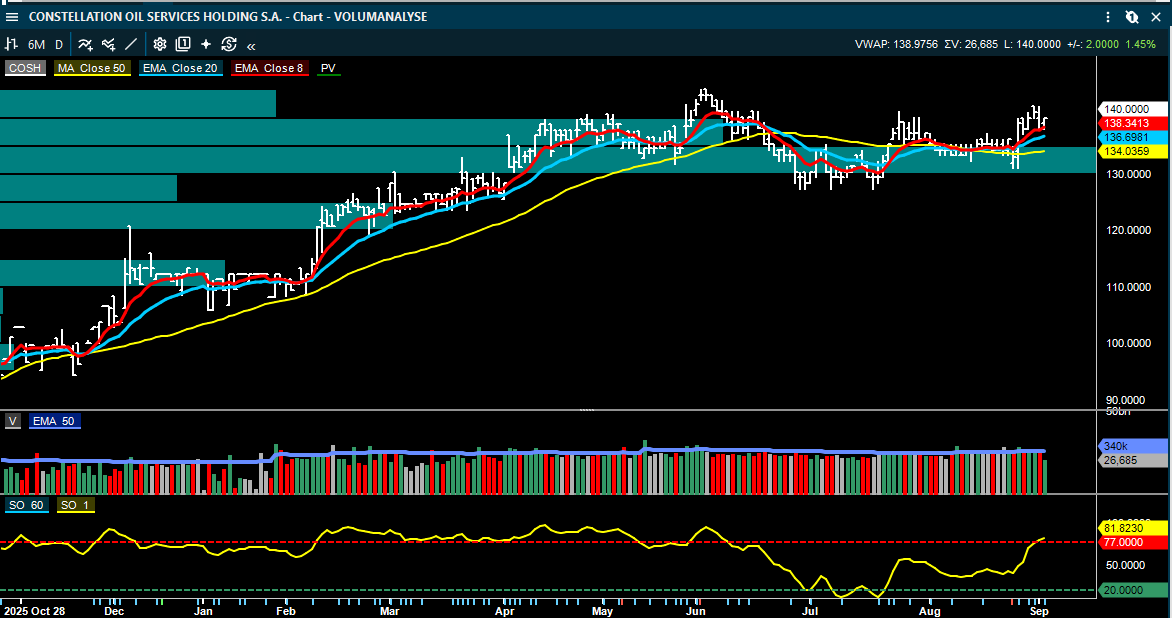
Inside Oslo Børs: Rent teknisk handles COSH innenfor en sidelengs konsolideringsboks hvor 146,50 er forrige topp. Kursen må først over de siste dagstoppene og 142, deretter må den trigge et PF kjøpssignal over 143.50 før den sender ut teknisk styrke. Men siden PF signalet kommer innenfor konsolideringsboksen må den over 146,50 for å bekrefte denne tekniske styrken. Taktisk trendindikator og trendmodellen befinner seg i kjøpssignaler. Avventer og ser om det kommer inn et økt oppsidemomentum slik at også PF modellen er støttende.
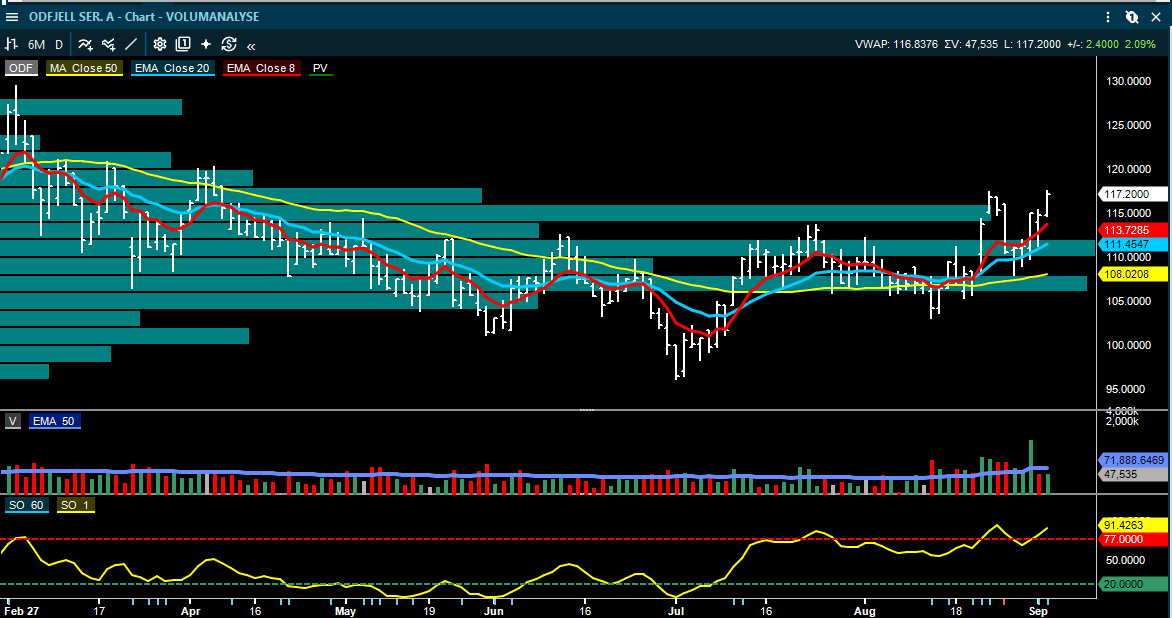
Odfjell: sterk Q2, men kjemikalietank har ikke fått samme reprising som resten av tankmarkedet
Pareto beholder Kjøp på Odfjell SE og løfter kursmålet til NOK 142 fra NOK 136. Q2 var betydelig bedre enn ventet, med EBITDA eksklusive JV på USD 103 mill. mot Pareto/konsensus rundt USD 82-91 mill. TCE-ratene var USD 29.500 dagen, rundt 8 prosent høyere enn kvartalet før, og kostnadsutviklingen var bedre enn ventet. Pareto løfter 2026 EBITDA-estimatet med 14 prosent etter rapporten.
Samtidig er kjemikalietank den delen av tankmarkedet som har hengt mest etter. Lavere eksport fra Midtøsten og manglende råstoff til asiatiske crackers har redusert lastevolumene, mens fartøy som tidligere var fanget inne i Hormuz nå har kommet ut og økt tilgjengelig kapasitet. Pareto ser likevel tidlige tegn til bedring inn mot Q4 og fremhever at Odfjell-aksjen er omtrent flat hittil i år, mens råolje- og produkttankaksjer har steget kraftig. Dermed er verdsettelsesgapet blitt betydelig.
• Pareto Securities: Kjøp, kursmål NOK 142, opp fra NOK 136
Grieg Seafood: ABG kutter 2026-bildet kraftig – få operative triggere før 2027
ABG beholder Hold og kursmål NOK 31 på Grieg Seafood. Etter et svakt Q2 kuttes kjerne-EBIT for 2026 kraftig, hovedsakelig på biologiske problemer i Rogaland, svak prisoppnåelse og høy nedgraderingsandel. Superior-andelen var bare 63 prosent i første halvår, noe som forklarer en stor del av den svake realiserte prisen. Den mest berørte fiskegruppen er nå slaktet ut, og selskapet guider lavere kostnader i andre halvår, men ABG mener de kommende kvartalene fortsatt blir krevende.
Etter salget av Finnmark og Canada er Grieg nå konsentrert rundt Rogaland, historisk selskapets mest stabile region. Likevel mener ABG at markedet trenger konkret dokumentasjon på bedre drift før aksjen kan reprises. AvH sin investering i Grieg Aqua impliserer en verdi rundt NOK 47 per aksje, men ABG understreker at dette ikke er et rent read-across til børsverdien, fordi deler av kapitalen kan gå til vekst og nye transaksjoner.
• ABG Sundal Collier: Hold, kursmål NOK 31
Moreld: SB1 løfter kursmålet til NOK 30 – Ocean Installer nærmer seg tier-1 SURF
SB1 gjentar Kjøp på Moreld og løfter kursmålet til NOK 30 fra NOK 25. Aksjen har steget mer enn 60 prosent inkludert utbytter siden meglerhuset gjenopptok dekningen i mars, men det fundamentale bildet har også bedret seg. Q2 ordreinngang var NOK 4,6 mrd., tilsvarende book-to-bill på 1,8 ganger, og backlog har økt til rundt NOK 8,4 mrd. ved kvartalsslutt og nær NOK 10 mrd. etter kvartalet.
Den viktigste opsjonen er TotalEnergies Venus-prosjekt i Namibia. Ocean Installer og McDermott skal være blant kandidatene til SURF-kontrakten, som kan være verdt NOK 10-12 mrd. for Ocean Installer – større enn dagens samlede backlog. SB1 understreker at en slik kontrakt ikke nødvendigvis løfter estimatene umiddelbart, men den kan gi flere års kapasitetsutnyttelse og gjøre det mulig å leie inn et tredje subsea-installasjonsskip. Det kan øke langsiktig EBITDA-kapasitet med NOK 300-400 mill.
• SB1 Markets: Kjøp, kursmål NOK 30, opp fra NOK 25
Kongsberg Gruppen: Sonatech er endelig gjennomført – liten størrelse, men strategisk viktig USA-plattform
Kongsberg Gruppen har sluttført kjøpet av Sonatech etter en lang amerikansk godkjenningsprosess. SB1 omtaler ferdigstillelsen som en moderat positiv overraskelse fordi gjentatte forsinkelser hadde redusert markedets tro på at transaksjonen faktisk ville bli gjennomført. Sonatech hadde omsetning på USD 33 mill. i 2024 og utgjør bare rundt 1,4 prosent av Kongsbergs samlede 2024-omsetning, slik at den direkte resultateffekten er begrenset.
Strategisk er oppkjøpet mer interessant. Sonatech er en California-basert produsent av undervannsakustikk med etablerte amerikanske Navy-programmer. Det gir Kongsberg Discovery en lokal amerikansk ingeniør- og produksjonsplattform innen sonar, navigasjon og undervannssystemer, og passer godt med HUGIN, autonome systemer og eksisterende akustikkportefølje. SB1 estimerer kjøpesummen til rundt NOK 0,8-1,0 mrd., som vurderes attraktivt på salgs-multippel sammenlignet med andre teknologitransaksjoner i sektoren.
• Arctic Securities Top Picks: Kjøp, kursmål NOK 400
Elkem: EU åpner full gjennomgang av kinesiske antidumpingtoller på silisiummetall
EU-kommisjonen har startet en full interim-gjennomgang av antidumpingtollene på kinesisk silisiummetall. De eksisterende tollsatsene ligger rundt 16,3-16,8 prosent, men EU mener det finnes tilstrekkelig dokumentasjon til å undersøke om dumping og skade bildet har endret seg. SB1 vurderer selve beslutningen som mer materiell enn en ren prosedyreoppfølging av bransjens klage, og har som base case at tollsatsene kan bli noe høyere.
En endelig avgjørelse ventes normalt innen 12-15 måneder, altså i andre halvår 2027 senest 1. desember. For Elkem er dette positivt fordi sterkere handelsbeskyttelse kan støtte europeiske priser på silisiummetall og ferrosilisium. SB1 anslår at priser over EUR 2.500 per tonn for silisiummetall og EUR 1.700 for ferrosilisium i et mer beskyttet marked kan gi Elkem en EPS rundt NOK 8,5-9,0.
Vend: trafikkmålingene peker mot bedring i Sverige – men SB1 kutter kursmålet
SB1 beholder Kjøp på Vend, men reduserer kursmålet til NOK 360 fra NOK 380 etter Q2. EBITDA-estimatene for 2026-28 kuttes 5-7 prosent på svakere monetisering i svensk Mobility og høyere markedsføringskostnader. Samtidig peker meglerhusets egen tracker på bred bedring i new-ad activity i juli og august, og særlig Blocket ser ut til å fortsette normaliseringen etter plattformmigreringen.
Private volumer ligger fortsatt under fjoråret, men fallet avtar, mens profesjonelle bilannonser igjen viser vekst. SB1 ligger 1 prosent over konsensus på EBITDA i 2026 og 8 prosent over i både 2027 og 2028. AI trekkes også frem som en mellomlangsiktig mulighet gjennom bedre konvertering, mer verdifulle selgerprodukter og lavere interne kostnader, selv om meglerhuset også peker på at AI-agenter på lang sikt kan utfordre selve markedsplassgrensesnittet.
• SB1 Markets: Kjøp, kursmål NOK 360, ned fra NOK 380
• Arctic Securities Top Picks: Kjøp, kursmål NOK 380
Inside Oslo Børs: VEND ble et eksempel på sterk kortsiktig styrke, brudd over mange av de siste dagstoppene, tiltakende volum og nye kjøpssignaler for taktisk trendindikator, trendmodellen 8/20 dager og PF modellen, som ikke sørget for at kursen gikk mot det indikative kursmålet.
Samtidig som volumprofilen understøttet ettersom kursen befant seg over de to mest omsatte nivåene. Rent teknisk var dette signaler på underliggende styrke, men siden signalene komr under dagstoppene fra febraur, april og mai ble de ikke bekreftet. Kursen er tilbake til midten av konsolideringsboksen og tester 50 dager støtten og de to mest omsatte nivåene.
Meglerporteføljer for september: mer teknologi, offshore og kvalitet – men ulike prioriteringer
· SB1 gjør to endringer i septemberporteføljen og tar inn Nordic Semiconductor og Ventura Offshore, mens Elopak og Odfjell Drilling tas ut.
· Arctic gjør flere endringer og tar inn KONGSBERG, Kongsberg Maritime og Scatec, samtidig som CMB.TECH, Constellation, DNB, Mowi, Okea, Sentia og Vend beholdes.
Fellesnevneren er ikke én bestemt sektor, men selskaper hvor meglerhusene ser enten tydelig estimatmomentum, høy kontantstrøm eller strukturell vekst som kan stå seg selv i et mer krevende rentemarked.
• SB1 Top Picks: inn med Nordic Semiconductor og Ventura Offshore
• Arctic Top Picks: inn med KONGSBERG, Kongsberg Maritime og Scatec
ØVRIGE SELSKAPSOPPDATERINGER
IT-konsulenter: SB1s egen bemanningstracker for Bouvet, Webstep og Itera brukes som et tidlig signal på aktivitet. Sektoren er fortsatt preget av selektiv etterspørsel og betydelig fokus på kapasitetsutnyttelse, noe som gjør utviklingen i antall ansatte mer relevant enn normalt.
Nordisk infrastruktur: ABG oppsummerer møter med Infrea, Eltel og Nordisk Bergteknik med at aktiviteten er på vei opp, men konkurransen er fortsatt høy. Infrastrukturinvesteringene øker, men marginuttellingen avhenger av disiplin i anbudene.
Subsea 7: ABG omtaler en SURF-kontrakt i Mexicogolfen på rundt USD 100 mill. som marginalt positiv; offshorearbeidet starter i 2028.
Jackup: Saudi Aramco har skjøvet budfristen for fire riggtendere til 30. september, og oppstart ser nå ut til å bli i 2027. ABG vurderer dette som svakt negativt for timingen i markedet.
BW LPG: ABG omtaler et USD 300 mill. konvertibelt obligasjonslån med 2,25 prosent kupong, blant annet for å finansiere åtte Panamax-VLGC-nybygg. ABG har Hold.
OPPSUMMERING
Det viktigste før åpning er kombinasjonen av Brent rundt USD 95 og lange renter som fortsatt presses opp. Det støtter energi og deler av shipping, men øker verdsettelsespresset for de lange vekstcasene. Etter tirsdagens negative kapitalflyt utenfor olje og shipping blir markedsbredden derfor viktigere å følge med på.
Inside Oslo Børs: Dagens test blir om olje- og shippingaksjene klarer å holde Oslo Børs oppe, selv om det globale risikosentimentet er svakere. Dersom rentene fortsetter å stige og bredden på Oslo Børs svekkes videre, kan hovedindeksen gi et litt for positivt bilde av det underliggende markedet. Holder derimot rentene seg mer stabile, samtidig som oljeprisen forblir høy, kan Oslo Børs få en tydeligere relativ styrke mot de internasjonale markedene.
Men rent teknisk er strikken til Oslo Børs å betrakte som meget strukket. Ved å observere uke chartet til Oslo Børs totalindeks har markedet steget mye over den siste perioden, men utløst nye kjøpssignaler over den forrige toppen grunnet olje- og shippingaksjene. Faller momentumet bort for disse to sektorene kan Oslo Børs gå inn i en konsolideringsperiode. Det er altså to sektorer med høy market-cap som nå nærmest fullstendig styrer utviklingen til Oslo Børs, hvilket øker den tekniske risikoen.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.