

INSIDE OSLO BØRS – MORGENRAPPORT
Onsdag 9. september 2026
MARKEDSRAPPORT
Brent banker på USD 100 – men halvlederne nekter foreløpig å høre
Tirsdagen ga ett mer problematisk global situasjon, hvor Dow Jones falt 1,18 prosent, S&P 500 -0,58 prosent og Nasdaq -0,32 prosent, samtidig som Philadelphia Semiconductor Index steg 1,3 prosent. At semis steg var litt overraskende og uvanlig når Brent steg videre til oppunder 99–100 per fat og den amerikanske tiårsrenten igjen er omkring 4,8 prosent. Olje- og renteoppgangen trekker normalt i motsatt retning av de mest høyt prisede vekstaksjene, men AI- og memory aksjene-komplekset holder foreløpig bedre enn markedet ellers.
Det samme bildet fortsetter i Asia onsdag morgen. Korea er opp rundt 1,2 prosent og Taiwan om lag 0,6 prosent, mens SK Hynix stiger rundt 3 prosent og Samsung nær 1 prosent. Japan er omtrent uendret, Hongkong er svakere og India faller rundt 0,6 prosent. Det var imidlertid en svak bredde i både Korea og Kina. Det betyr at dette ikke er et bredt risk-on-marked; kapitalen samles fortsatt i halvledere, memory og enkelte energirelaterte områder.
Det er samtidig fortsatt kamphandlinger i Persiabukta og viser til at USA tirsdag angrep og ødela fem iranske oljefartøy etter iranske angrepsforsøk mot amerikanske krigsskip. Brent futures nærmer seg USD 100, og de høye energiprisene gir støtte til norske kroner. Europeiske børser ventes noe svakere fra start, mens amerikanske futures ligger nær uendret. Den neste store testen blir amerikansk PPI torsdag og CPI fredag, fordi ett nytt inflasjonspress fra energi raskt kan flytte renteforventningene igjen.
Inside Oslo Børs – observasjon: Det abnorme er ikke at oljeprisen stiger, men at halvlederne foreløpig klarer å absorbere både olje- og rentesjokket. Så lenge SK Hynix, Samsung og den amerikanske halvlederindeksen holder momentumet, er markedet selektivt snarere enn bredt risk-off. Et varig Brent-brudd over USD 100 kombinert med seig inflasjon vil være en langt vanskeligere test. Fortsatt er rentene den største risikoen for markedet de neste ukene.
Europas gassbuffer er langt svakere enn volatiliteten i markedet tilsier
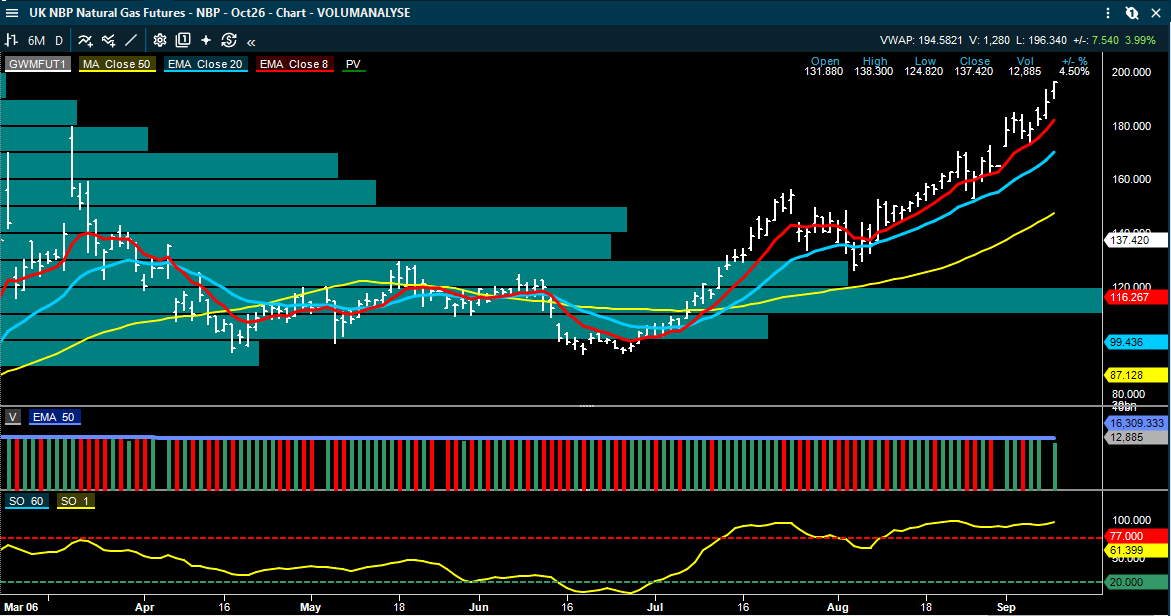
Gass for Europa er en risiko for Eurostoxx i ukene og månedene fremover. Med tall fra ABN Amro, går Europa inn i fyringssesongen 2026/27 med gasslagre på bare rundt 65 prosent, mot et femårssnitt på 82 prosent og EUs mål på 90 prosent.
Samtidig skal forstyrrelsene gjennom Hormuz i praksis ha redusert LNG-eksporten fra Qatar med rundt 96 prosent. Europa starter dermed vinteren med mindre buffer samtidig som en viktig forsyningskilde er faktisk svekket. Blir det en hard vinter kan dette gi utslag for markedene, hvis ikke forsyningene kommer tilbake.
et er et poeng at lagerrisikoen ikke utvikler seg lineært siden når lagrene blir lave, faller trykket i lagrene og den fysiske uttakskapasiteten kan bli redusert. Dette blir særlig relevant når lagrene kommer under en ca. 30 prosent fyllingsgrad. En kald vinter trenger derfor ikke bare å gi dyrere gass; den kan gjøre markedet mer opptatt av faktisk tilgjengelig volum. I et stresscenario trekkes TTF-nivåer på EUR 100–150/MWh frem, uten at dette presenteres som et basisscenario av ABN Amro.
Samtidig er volatiliteten i euro og europeiske aksjer fortsatt relativt dempet, hvilket skaper et mulig misforhold siden gassmarkedet priser allerede inn en betydelig fysisk risiko, mens andre europeiske aktiva i mindre grad gjenspeiler samme utfall.
Deutsche Bank poengterer at enten må inflasjonen faktisk ned, eller så må rentemarkedet etter hvert prise inn en strammere utvikling fra sentralbankene. Hvis det siste inntreffer, vil også risikable aktiva måtte justere seg ned.
Inside Oslo Børs - observasjon: Et lavt gasslager er ikke bare et spørsmål om energi, men det kan slå ut i inflasjon, høyere renter, valutauro, marginene til industrien og til slutt verdsettelsen av aksjer. Derfor kan energimarkedet begynne å endre europeiske multipler lenge før det eventuelt oppstår fysisk knapphet.
Kobber på rekordnivå: lagerflyt og AI-infrastruktur trekker i samme retning
Den siste kobberbevegelsen bør ikke leses som et enkelt globalt vekstsignal ettersom. En forsinket avklaring rundt amerikanske tollsatser har bidratt til kraftig fremskyndet import, og i juli ble rekordhøye 225.000 tonn trukket inn i amerikanske lagre. Samtidig viser kansellerte LME-warrants ytterligere 121.000 tonn som kan være på vei ut av London. Dette skaper en regional fysisk skvis som kan holde prisforskjellene mellom USA og LME høye.
Under dette ligger et mer langsiktig tema, hvor lav smelteverksutnyttelse i Kina og forstyrrelser i Chile og Indonesia begrenser hvor raskt lagrene kan bygges opp, mens AI-utbyggingen øker etterspørselen etter strømnett, transformatorer og kabler. Datasentrene trenger ikke bare GPU-er og memory; de trenger store mengder kobber for å få kraften frem. Dermed består kobber av både av en kortsiktig lager- og tollskvis og en flerårig investeringssyklus i elektrisk infrastruktur.
SELSKAPSKOMMENTARER
Aker: ABG løfter kursmålet kraftig – men nedgraderer fordi Nscale-verdien allerede er blitt høy
ABG nedgraderer Aker fra Kjøp til Hold, samtidig som kursmålet løftes til NOK 1.695 fra NOK 1.360. Det er derfor ikke en nedgradering drevet av svakere industriell utvikling, men av at den sterke kursoppgangen allerede priser inn en betydelig verdi i Nscale.
ABG anslår Nscales ordrereserve til rundt USD 107 mrd. og signert kapasitet til om lag 1,3 GW etter de siste amerikanske kontraktene. De annonserte lokasjonene har samlet potensial på rundt 11,2 GW, hvor Monarch alene står for 8 GW.
I et optimistisk scenario, dersom økonomien i den resterende kapasiteten blir sammenlignbar med den inngåtte Monarch-kontrakten på 460 MW, ser ABG en mulig egenkapitalverdi på rundt USD 47 mrd. Meglerhuset understreker samtidig at dette er et optimistisk utfall fordi store deler av kapasiteten ennå ikke er kontrahert og gjennomføringsrisikoen er betydelig.
Det mest interessante punktet for verdsettelsen er at dagens Aker-kurs ifølge ABG allerede impliserer en Nscale-verdi rundt USD 32,7 mrd. gitt verdien av de øvrige eiendelene og historisk P/NAV. Ved en Nscale-børsverdi på USD 25 mrd. beregner ABG Aker til rundt NOK 1.450 per aksje ved 0,77x P/NAV.
Videre oppside krever dermed enten nye store kontrakter, høyere Nscale-verdi eller at Aker prises nærmere 0,9x P/NAV. Samtidig utgjør energi rundt halvparten av GAV eksklusive Nscale, slik at lavere Brent fortsatt er en tydelig nedsiderisiko.
Inside Oslo Børs – observasjon: Aker-caset har endret karakter. Tidligere var Nscale en mulig opsjon i verdsettelsen; etter kursoppgangen er en stor del av denne opsjonen allerede blitt synlig og priset inn i NAV. Nye kontrakter kan fortsatt løfte verdien, men markedet krever nå mer dokumentasjon for at samme kurs momentum skal fortsette.
Rent teknisk har kursen mistet litt momentum, men holder fortsatt 8 dager. Et brudd under vil kunne signalisere en korreksjonsperiode. Første støtte finnes nede ved 1525, som er 20 dager. Slike sterke trender har en tendens til å ikke gi seg med engang. Det å toppe ut kan i mange tilfeller bli en prosess siden det kan stå mange etternølere som ønsker å være med på en tilsvarende kjøretur.
Uke chartet fikk i forrige uke en Demark 9, hvilket indikerer at aksjen er strukket og kan være sliten. Etter 9 uker hvor aksjen har steget over sluttkurs 4 uker før viser dette en steady oppgang, hvor kjøperne har hatt kontrollen. I følge Demark-analysen kan en aktiva få 1-4 uker med pustepause siden dette markerer at investorer kan være slitne av å kjøpe.
Mowi: DNB mener markedet priser selskapet som en råvareaksje når det i større grad bør prises som et proteinselskap
DNB Carnegie gjentar Kjøp på Mowi med kursmål NOK 246. Analysen gir ikke en ny prognose for lakseprisen, men en diskusjon om hvilken risikopremie selskapet fortjener. Seafood har tradisjonelt blitt behandlet som en volatil råvaresektor og derfor priset med høyere egenkapitalkostnad og lavere multipler enn andre proteinselskaper.
DNB sammenligner Mowi med blant annet Tyson Foods, Hormel Foods, Scandi Standard og andre selskaper med lignende karakteristika, og konkluderer med at Mowi over det siste tiåret har hatt høyere vekst, marginer og avkastning uten tilsvarende høyere resultatvolatilitet. Meglerhuset mener derfor at verdsettelsesrabatten er for stor. En reduksjon i egenkapitalkostnaden til 8,0 prosent fra 8,5 prosent gir et positivt scenario på NOK 285, mens det negative scenarioet er NOK 122 basert på 12x 2025 EPS.
Dette er et interessant skifte i hva som kan drive aksjen. Dersom Mowi skal reprises, trenger ikke hele oppsiden å komme fra høyere laksepris eller høyere volum. En del kan komme fra at markedet gradvis reduserer risikopremien dersom konsolidering, regulering, biologisk kontroll og videreforedling gjør inntjeningen mer forutsigbar.
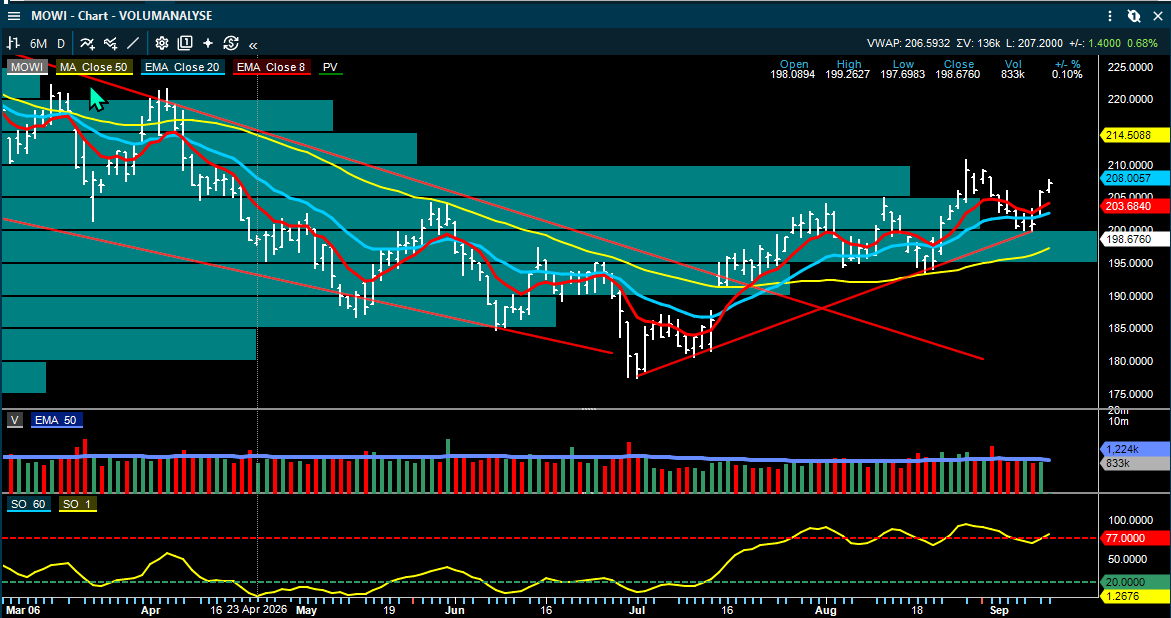
Inside Oslo Børs - observasjon: Mowi handles innenfor en kortsiktig opptrend og har i det siste oppført seg langt bedre enn hva lakseprisutviklingen skulle tilsi. Fikk et brudd opp gjennom motstanden, toppet ut ved 210 og i etterkant trakk kursen seg ned igjen mot bunnen av opptrenden og 20 dager. Det at kursen nå kommer opp igjen, beholdt 8/20 trendkjøpet under korreksjonen samtidig som Taktisk trendindikator igjen har kommet over 77 og i et kjøpssignal for modellen signaliserer samlet sett en teknisk underliggende styrke. Det utløses et nytt PF kjøpssignal ved kurser over 213,50, hvor det indikative kursmålet er 226. Dette kjøpssignalet kan gi fokus siden formasjonen vil fremstå som meget sterk.
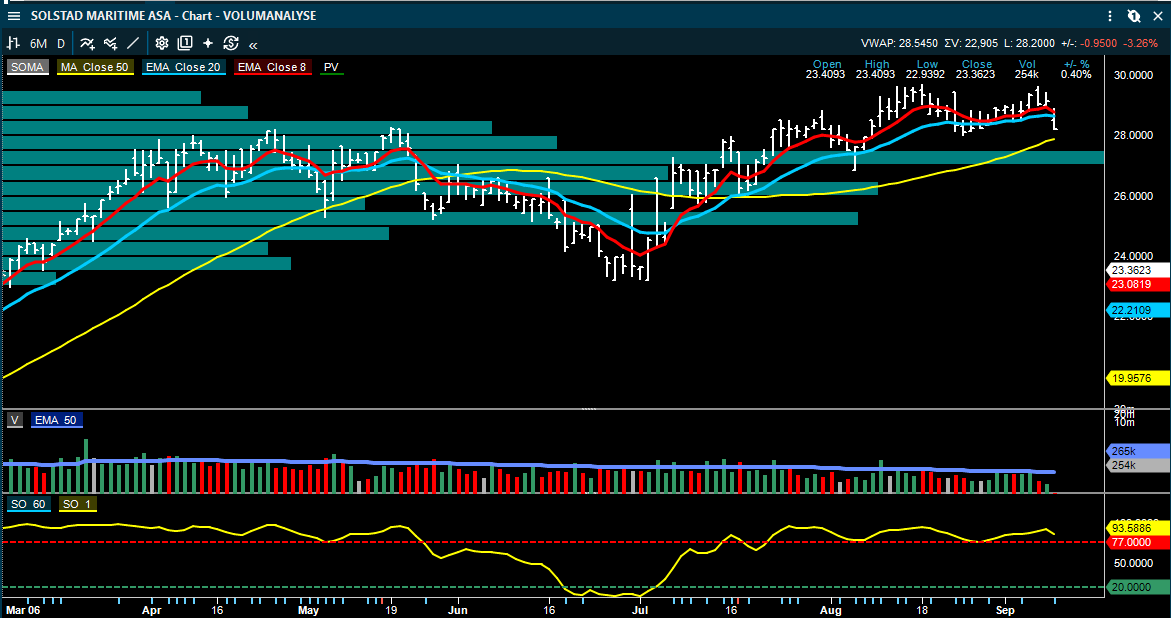
Solstad Maritime: sterk kontraktsdekning beskytter på kort sikt, men nybyggene kan presse CSV-markedet i 2027–28
DNB Carnegie nedgraderer Solstad Maritime til Hold fra Kjøp og beholder kursmålet på NOK 30. Bakgrunnen er den store ordreboken av nye 150–250 tonns CSV-fartøy. DNB identifiserer 25 nybygg, tilsvarende rundt 20 prosent av flåten, og flere av fartøyene står fortsatt uten kontrakt når leveringene nærmer seg i 2027–28, hvilket øker risikoen for lavere rater og utnyttelse.
Solstad er likevel bedre beskyttet enn mange konkurrenter siden rundt 75 prosent av DNBs estimerte EBITDA for 2027 og 45 prosent for 2028 er sikret gjennom faste kontrakter. DNBs estimater inkluderer allerede lavere CSV-rater, og aksjen prises samtidig til rundt 15 prosent kontantstrømavkastning til EV i 2027–28 og rundt 13 prosent direkteavkastning ved dagens utdelingsnivå. Nedgraderingen handler derfor mer om at kursoppgangen har redusert oppsiden enn om en umiddelbar resultatrisiko.
Bouvet mot Webstep: svært forskjellig kvalitet i driften
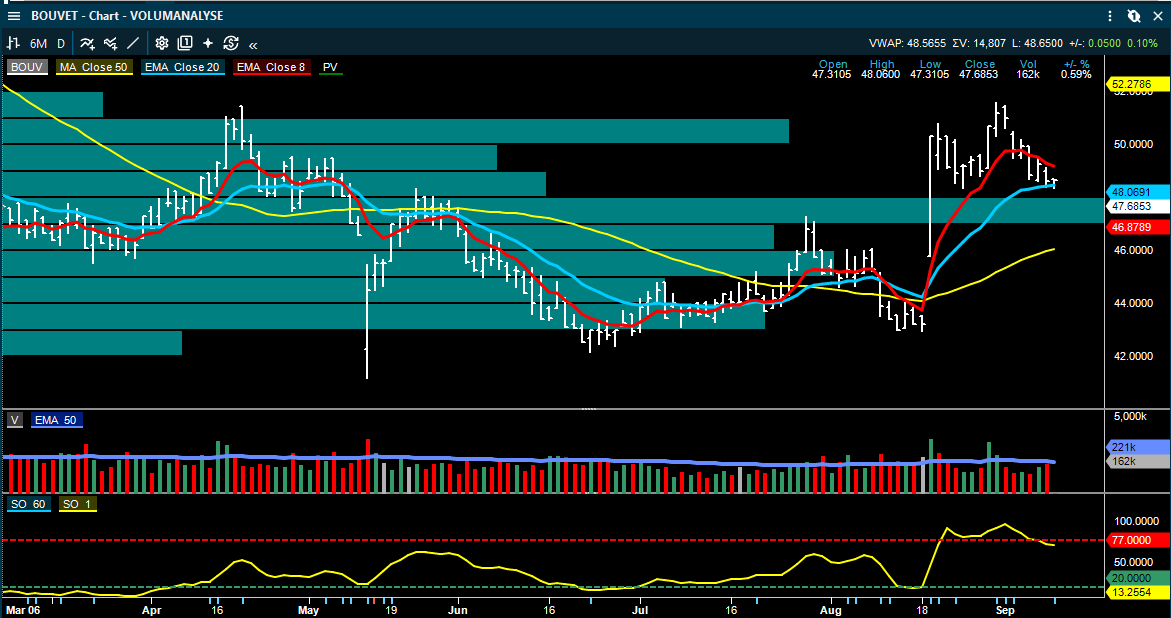
SB1 Markets kommer med en ny analyse på det norske IT-konsulentmarkedet. Bouvet beholdes på Nøytral, men kursmålet løftes til NOK 50 fra NOK 45 etter at Q2-resultatet slo meglerhusets EBIT-estimat med 9 prosent og EPS med 6 prosent. Det interessante er hvordan resultatet ble skapt: Bouvet har klart å erstatte underleverandører med egne konsulenter på kontraktene, noe som har løftet enhetsøkonomien gjennom bedre bruttomargin og mindre fall i utnyttelsesgraden. SB1s tracker peker samtidig mot rundt 44 flere ansatte så langt i Q3.
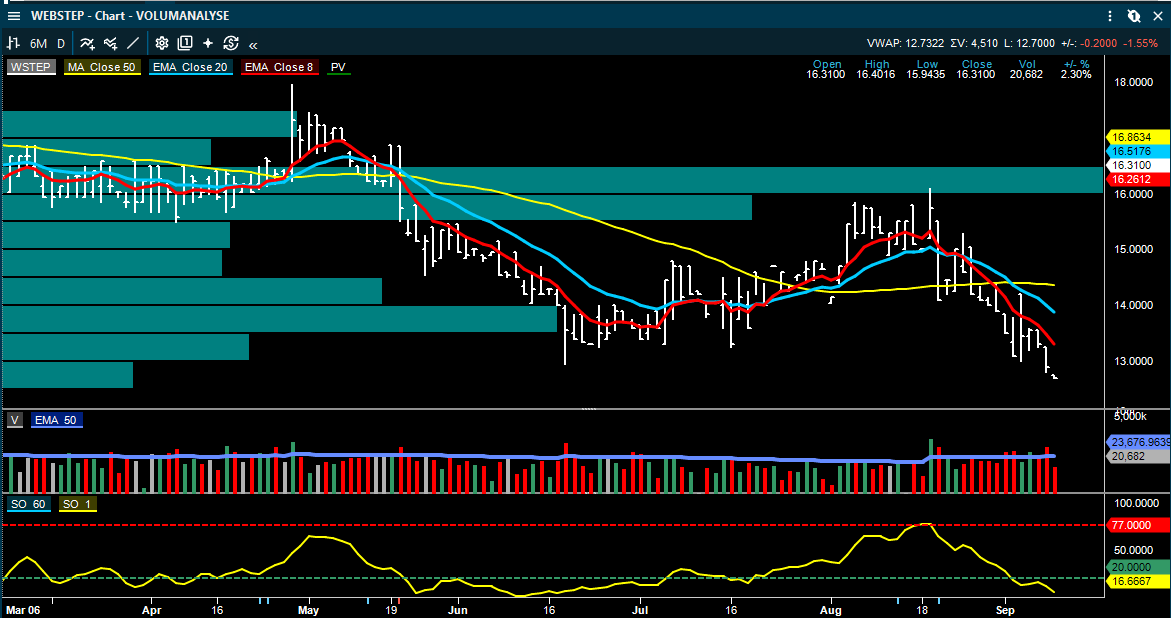
Webstep er den motsatte siden av samme marked. SB1 beholder Nøytral, men kutter kursmålet til NOK 13 fra NOK 15 og reduserer EPS-estimatene for 2026–27 med rundt 17 prosent. Andelen underleverandører har økt over flere kvartaler, bruttomarginen presses og selskapet gikk inn i Q3 med 374 ansatte, mens SB1s tracker viser ytterligere 14 færre ansatte så langt i kvartalet. Meglerhuset modellerer derfor fortsatt tosifret omsetningsfall i andre halvår 2026.
Inside Oslo Børs – observasjon: Dette er et godt eksempel på hvorfor retningen til sektoren alene ikke er avgjørende. To selskaper møter det samme svake konsulentmarkedet, men Bouvet forbedrer marginene gjennom bedre bemanningsmiks mens Webstep får motsatt effekt. Når etterspørselen er svak, blir kvaliteten på kapasitetsstyringen viktigere enn markedsveksten alene.
• Aker: ABG Hold fra Kjøp, kursmål NOK 1.695 fra NOK 1.360.
• Mowi: DNB Carnegie Kjøp, kursmål NOK 246.
• Solstad Maritime: DNB Carnegie Hold fra Kjøp, kursmål NOK 30 uendret.
• Bouvet: SB1 Nøytral, kursmål NOK 50 fra NOK 45.
• Webstep: SB1 Nøytral, kursmål NOK 13 fra NOK 15.
AutoStore: THL selger rundt 3 prosent av selskapet – 103 mill. aksjer solgt på 15,60
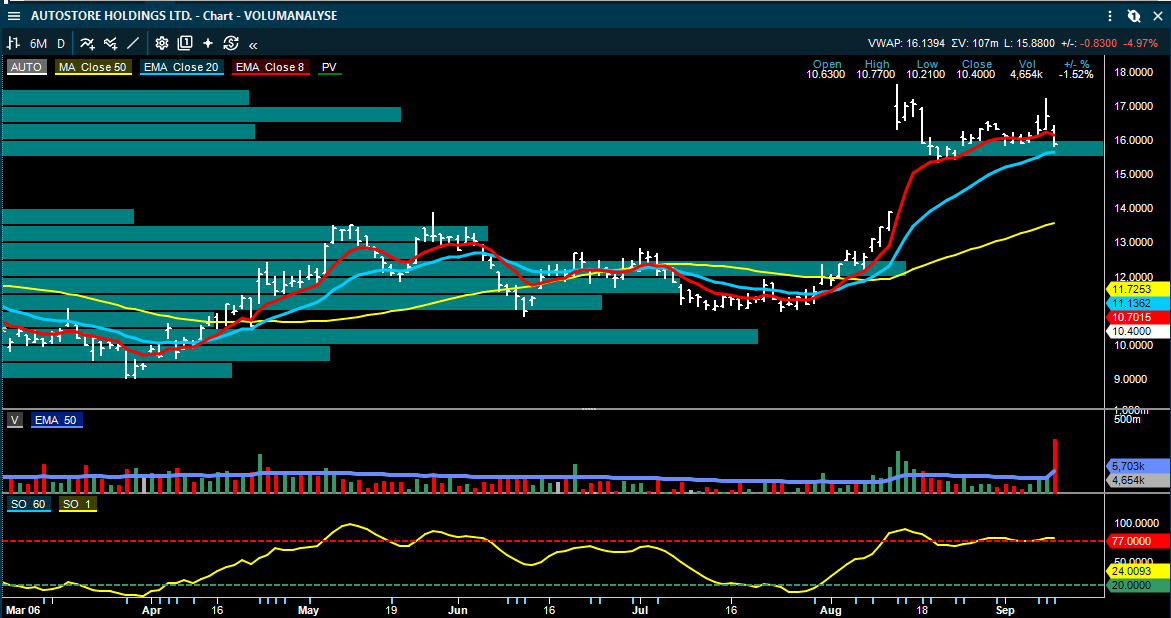
ABG startet tirsdag ettermiddag en plassering av rundt 103 millioner eksisterende AutoStore-aksjer på vegne av fond tilknyttet Thomas H. Lee Partners. Det tilsvarer omtrent 3 prosent av de utestående aksjene og rundt 10,8 prosent av THLs beholdning. THL satt før plasseringen med om lag 27,9 prosent av AutoStore og har avtalt 90 dagers salgsbegrensning på de resterende aksjene.
Inside Oslo Børs - observasjon: Slike nedsalg skaper i mange tilfeller teknisk skade hvis de blir satt for langt ned. Alle får ikke være med og mange kommer derfor i en urealisert tapsposisjon basert på nedsalget. Det kan forstyrre momentumet i trenden, og endre de tekniske formasjonene. Samtidig som det kommer inn et stort antall nye investorer på en lavere kurs, som kan øke den overliggende motstanden ved eventuell gevinstsikring. AutoStore holdt ikke styrken ut dagen i går og sluttet på PF kjøpssignalet, hvilket ikke ble bekreftet. Vi får se hva dette nedsalget betyr for den kortsiktige utviklingen.
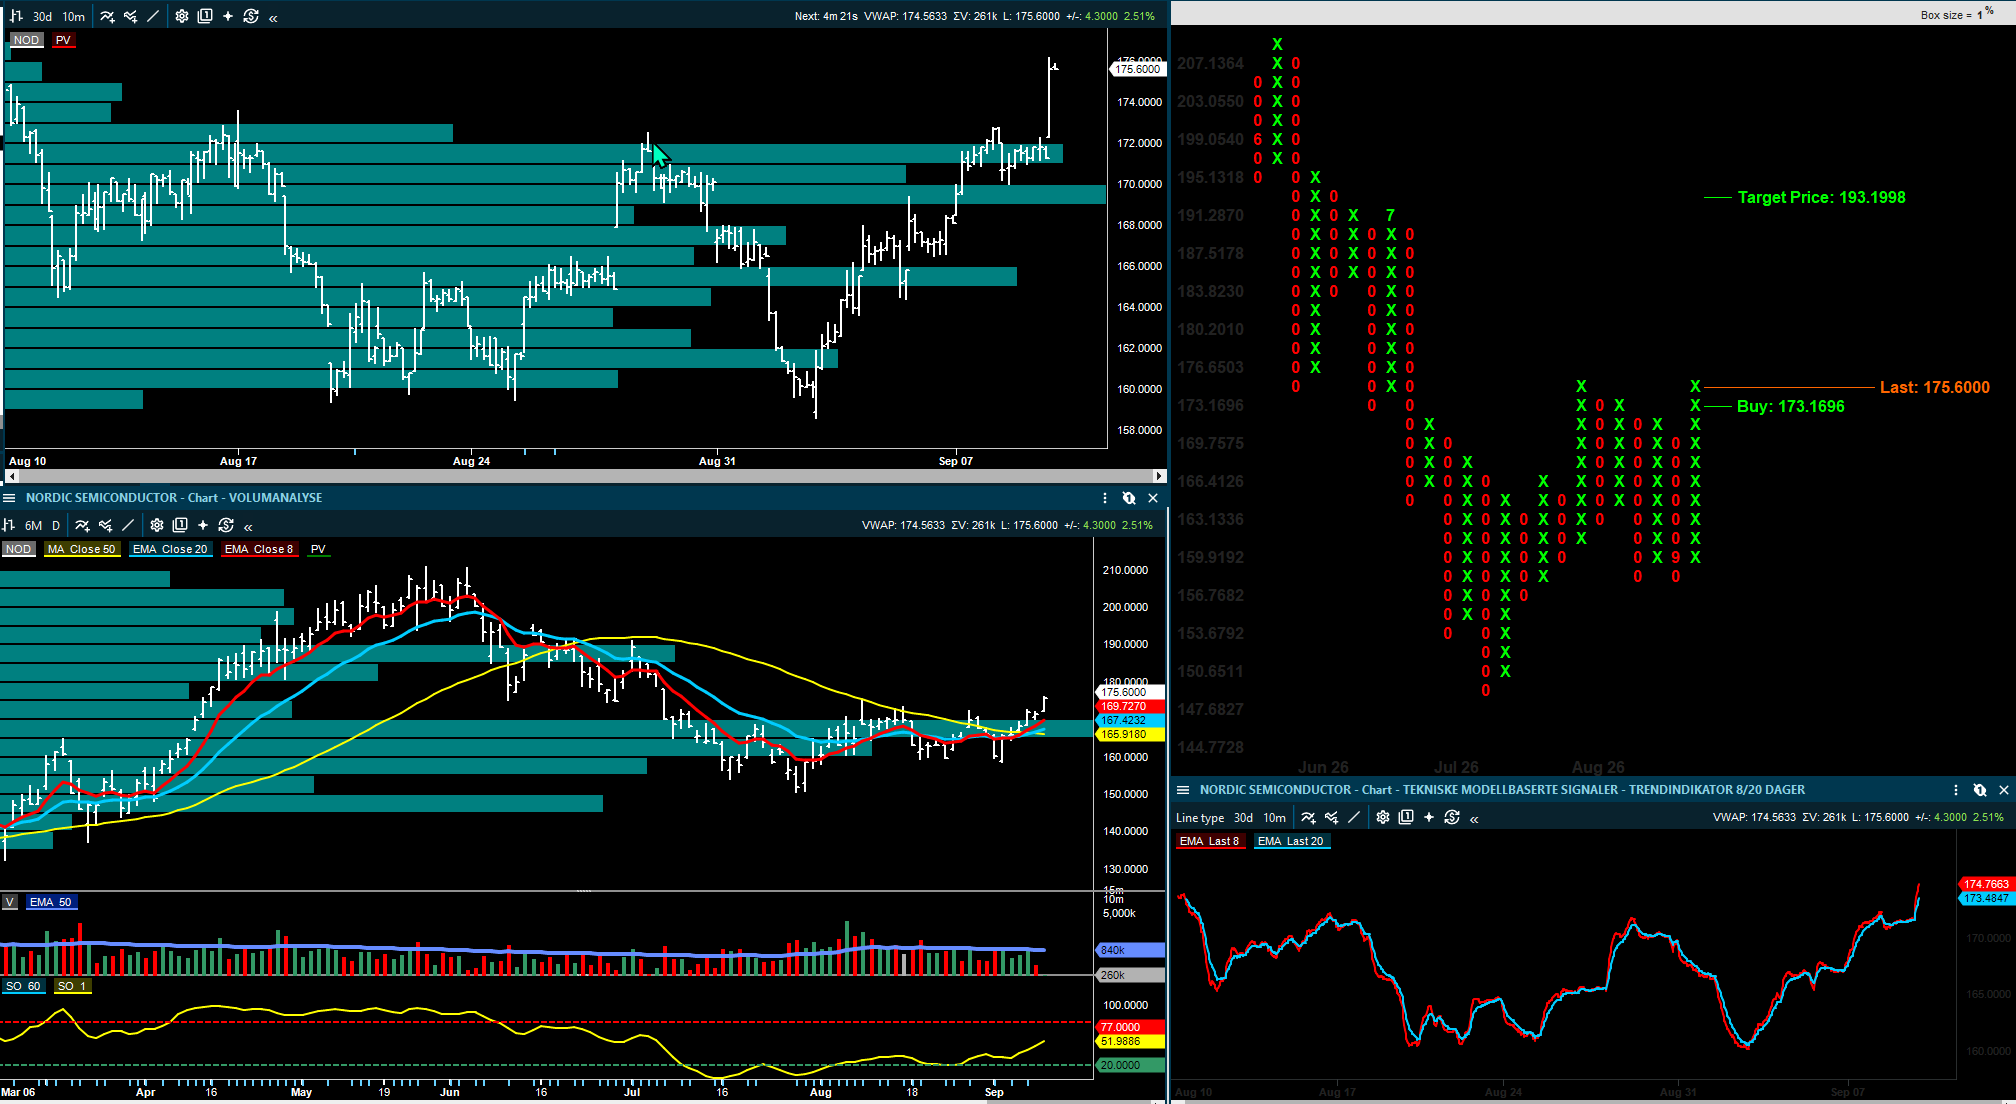
Nordic Semiconductor: utløst PF kjøpssignalet ved 173.50, hvor det indikative kursmålet er 193
Inside Oslo Børs – tekniske observasjoner: NOD har utløst PF kjøpssignalet ved 173,50 med margin og slutter den slik den nå ligger vil signalet kunne bli bekreftet. Det betyr at to av våre tekniske modeller befinner seg i kjøpssignaler samtidig som volumprofilen ikke har noen umiddelbare overliggende motstandsnivåer. Kursen har dessuten brutt over toppen av konsolideringsboksen gitt den holder oppgangen ut dagen.
Taktisk Trendindikator har kommet over 50 og understøtter også inneværende rekylfase. Kursen har kommet over det mest omsatte nivået samtidig som den befinner seg over 8/20/50, hvilket betyr at en rekke investorer har gevinster og sentimentet i aksjen kan være på bedringens vei. Samlet sett ser den tekniske formasjonen og våre tekniske indikatorer til å være understøttende for kursen på kort sikt. Den eneste umiddelbare tekniske usikkerheten som fortsatt kan være aktiv er at kursen tester forrige topp i PF chartet, men denne vil også bli opphevet ved videre oppgang og momentum.
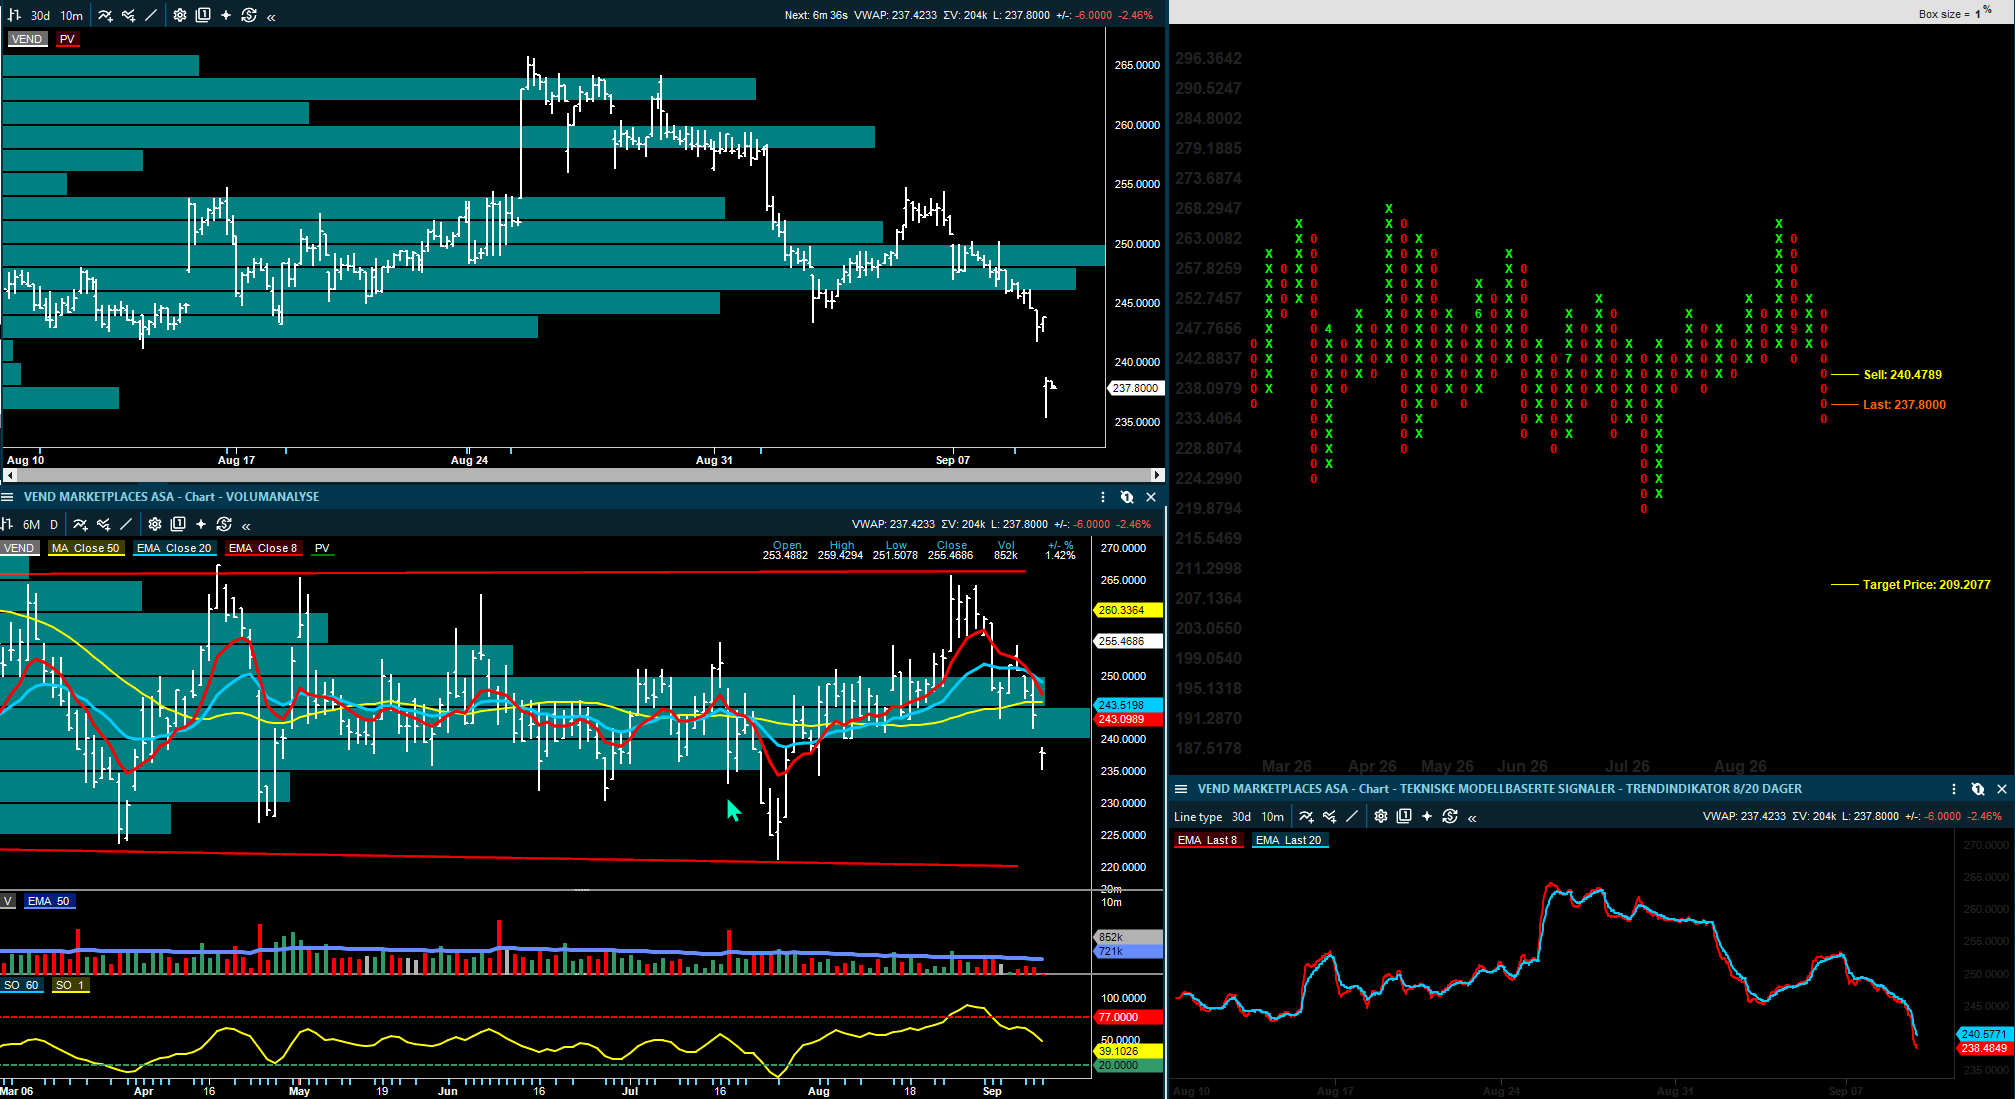
Vend Marketplaces: Det tekniske har svekket seg markert over de siste to ukene
Inside Oslo Børs – tekniske observasjoner: Fra å teste tidligere viktig motstand omkring 265 og brudd ut av den mellomlangsiktige konsolideringsboksen har aksjen nå over to salgsbølger blitt kjørt ned til 235-nivået. Det er samtidig blitt utløst et PF salgssignal ved 240, hvor det indikative kursmålet er ned mot 209. Kursen har dessuten også falt under to av de mest omsatte nivåene, hvilket kan fremskaffe flere selgere ettersom de har kommet i en tapsposisjon med økt volum. Kursen har utløst et trendsalg i 8/20 dager, handles under 50 dager og Taktisk trendindikator befinner seg i et salgssignal, og under 50 nivået for indikatoren slik at dette kan være mer enn en kortsiktig teknisk korreksjon. Volumene er hittil lave, men det tekniske har svekket seg markant sett over totalen de siste to ukene.
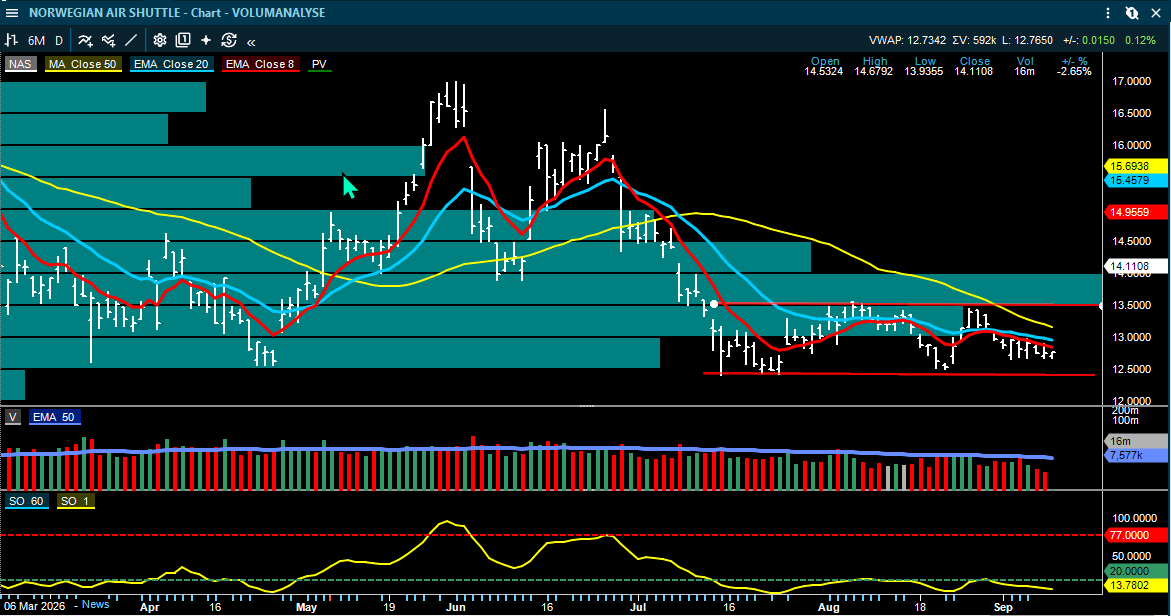
Norwegian – fortsatt en overskriftsaksje, men nærmer seg bunnen av den kortsiktige boksen
Inside Oslo Børs – tekniske observasjoner: Norwegian har en kontinuerlig overhengende risiko for geopolitiske overskrifter. Og når oljeprisen er på 100 dollar skaper ikke dette et positivt klima for aksjen i det korte perspektivet.
Men siden kursen befinner seg innenfor en konsolideringsboks skal man holde et øye på aksjen. Inntil videre har aksjen et salgssignal i trendmodellen 8/20 dager, handles under 50 dager snittet, som fremviser en skarp nedgang og Taktisk trendindikator befinner seg på 8, som indikerer en svak trend.
Men Norwegian kan være en aksje når den geopolitiske usikkerheten reduseres og aksjen klarer å ta ut 8/20 dager snittene. Toppen av boksen er oppe ved 13,55-nivået samtidig som det mest omsatte nivået ligger mellom 13,50-14 nivået.
Erfaringsmessig liker jeg slike konsolideringsbokser for når puslebitene på et tidspunkt ser ut til å falle på plass og usikkerheten reduseres kan den tekniske formasjonen og de kortsiktige indikatorene raskt komme til å indikere kjøpssignaler.
Per i dag er det ingen av modellene som understøtter aksjen, men dette er en kommentar som ser noen trekk frem i tid.
Oppsummert
Først og fremst Brent rundt USD 100 vil få fokus, hvor et kortvarig brudd er mindre viktig enn om oljeprisen etablerer seg over nivået samtidig som amerikanske renter fortsetter opp. Da vil energisjokket i større grad begynne å påvirke diskonteringsrenten og ikke bare energisektoren.
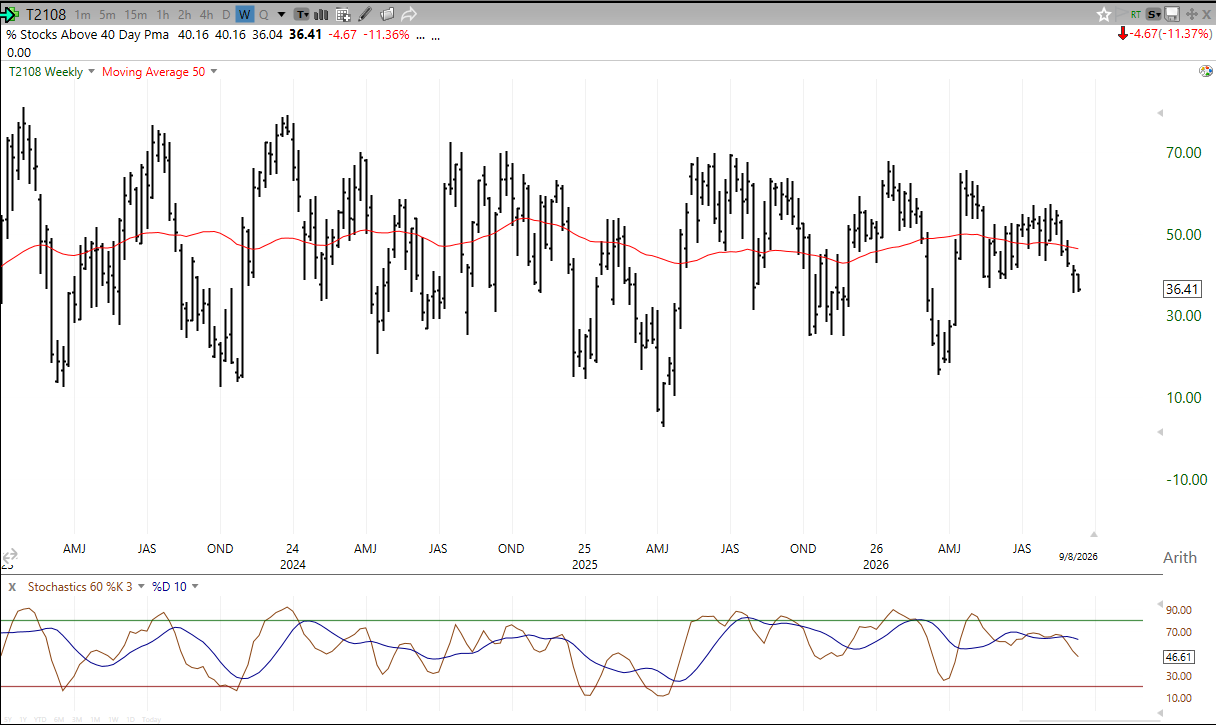
Dernest halvlederne. Korea og Taiwan viser at AI/memory fortsatt tiltrekker kapital, men bredden er svak i markedet. Hvis SK Hynix, Samsung og SOX begynner å miste relativ styrke samtidig som olje og renter stiger, vil markedet miste den viktigste gruppen som hittil har absorbert motvinden fra makro. Det er litt interessant at vi finner den samme svake bredden på Wall Street, hvor 64 % av NYSE selskapene befinner seg under 40 dagers glidende gjennomsnitt.
Jeg finner det også interessant at 70 % av S&P aksjene befinner seg under 20 dager snittet, hvilket snart er på nivåer som tidligere har representert bunner i markedet samtidig som indeksen er et stenkast fra all-time-high. Det sier alt om hvor konsentrert dette markedet er blitt.
På Oslo Børs har det kommet analyser på Aker, Mowi, Solstad Maritime og AutoStore, hvor Aker får en nedgradering etter en sterk kursoppgang, Mowi får et argument for høyere verdsettelse som ikke er avhengig av spotprisen på laks, Solstad får et mer balansert 2027–28-bilde, mens AutoStore skal teste hvor godt markedet absorberer et stort sekundærsalg på 103 mill. aksjer.
• Brent: klarer markedet å absorbere et varig nivå over USD 100 uten ny renteoppgang?
• Europa: følg gass og TTF – svak lagerbuffer øker risikoen for vinteren.
• AI/memory: Korea og Taiwan leder an, men bredden er fortsatt smal.
70 % av S&P aksjene befinner seg under 20 dager snittet, bredden er svak.
• Aker: reaksjonen på Hold-nedgraderingen vil vise hvor mye Nscale-forventning som allerede ligger i kursen.
• AutoStore: Mindre teknisk skade er inntruffet.
• USA: PPI torsdag og CPI fredag er de neste store makrotestene.
KILDER OG VIKTIG INFORMASJON
Rapporten bygger på relevante e-poster og analyser mottatt etter tirsdagens rapport fra SEB, Arctic Securities, ABG Sundal Collier, DNB Carnegie og SB1 Markets. Tall og anbefalinger er gjengitt slik de fremgår av meglerhusenes materiale på rapporttidspunktet og kan bli endret senere.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.