

INSIDE OSLO BØRS – MORGENRAPPORT
Onsdag 16. september 2026
Rapporten dekker nye markeds-, sektor- og selskapsoppdateringer. I dagens utgave er den ferske nyhetsflyten også sjekket mot Inside Oslo Børs’ kapitalflyt- og momentumrapport samt den tekniske selskapsrapporten fra tirsdag. Kapitalflyt og tekniske modeller brukes som bekreftelse eller motvekt til den fundamentale nyhetsflyten – ikke som personlige investeringsråd.
MARKEDSRAPPORT
Fed-dagen starter med amerikansk 10-årsrente rundt 5 prosent og Brent rundt USD 108 – dagens reaksjon i rentemarkedet kan bli viktig
Markedet går inn i onsdagens Fed-beslutning med vanskeligere situasjon enn for bare noen uker siden. Energiprisene har løftet inflasjonsrisikoen, den amerikanske 10-årsrenten har handlet rundt og over 5 prosent, og SEB venter fortsatt at Federal Reserve hever styringsrenten med 25 basispunkter til 3,75–4,00 prosent. Markedsprisingen har de siste dagene ligget nær 90 prosent sannsynlighet for en heving, slik at selve renteøkningen i stor grad er kjent på forhånd. Det mer interessante blir hvordan markedet tolker signalene om veien videre.
Den amerikanske 10-årsrenten har brukt flere år på å konsolidere på høye nivåer, samtidig som 200-ukers snittet nå peker oppover. Et varig brudd over 5 prosent kan derfor få større betydning enn en enkelt intradag notering. Samtidig er posisjoneringen i obligasjonsmarkedet allerede svært defensiv. Deutsche Banks sammensatte posisjoneringsmål ligger rundt sitt femte prosentil – altså nær den mest negative delen av skalaen for durasjon.
Dersom Fed fremstår strammere enn ventet samtidig som oljeprisen fortsetter opp, kan lange renter få et nytt løft. Men fordi markedet allerede er tungt posisjonert for høyere renter, kan en mer balansert Fed eller fall i oljeprisen også utløse rask short dekning i obligasjonsmarkedet. Det er derfor rentereaksjonen etter kl. 20:00 som blir den virkelige testen på om markedet ser kveldens beslutning som starten på en ny hevningssyklus eller som et mer isolert signal for å fremstå troverdig.
INSIDE OSLO BØRS – OBSERVASJON
Fed-beslutningen er i stor grad priset inn, og det viktigste i kveld blir om 10-årsrenten etablerer seg over 5 prosent eller faller tilbake. For Oslo Børs bør rentereaksjonen ses sammen med Brent: høyere oljepris og høyere lange renter samtidig gir et strammere signal.
OLJE & ENERGI
Brent holder seg rundt USD 108, men et stort lagerbygg i USA gir et sjeldent motargument til den ellers stramme fysiske historien
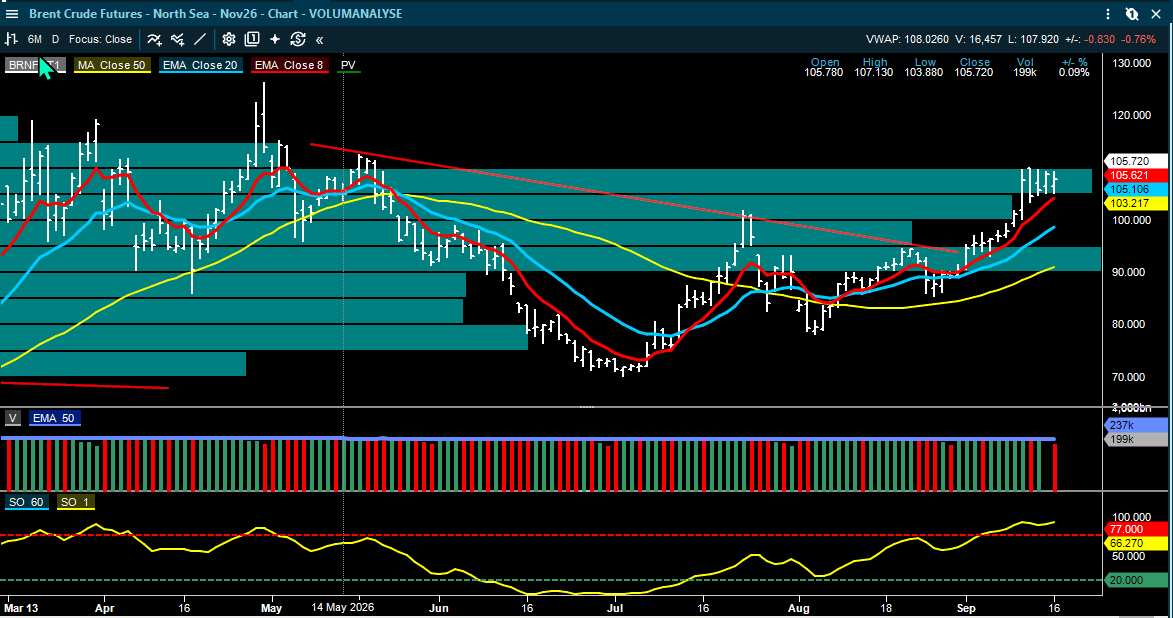
Brent handles onsdag morgen rundt USD 108 fatet, mens WTI ligger rundt USD 105. Konflikten i Midtøsten og problemene med Saudi-Arabias East–West-rørledning er fortsatt hovedforklaringen på den høye risikopremien. ABG Sundal Collier viser til at reparasjonen av rørledningen kan ta om lag fem til seks uker. Det begrenser fleksibiliteten til å flytte saudiske volumer vestover til Yanbu og holder oppmerksomheten rettet mot Hormuz og Ras Tanura.
Samtidig kom det et kortsiktig motargument fra de amerikanske lagerdataene. API rapporterte en økning i råoljelagrene på 7,1 millioner fat, mot Bloomberg-konsensus på et fall på 1,55 millioner fat. Bensinlagrene steg også 1,5 millioner fat, mens destillatlagrene økte 1,6 millioner fat. De mer komplette DOE-tallene kommer kl. 16:30 og blir viktige for å se om dette var et enkeltstående utslag eller begynnelsen på en svakere amerikansk etterspørsels-/lagertrend.
For Oslo Børs er denne kontrasten viktig siden den geopolitiske tilbudsrisikoen støtter kontantstrømmen til oljeprodusentene så lenge prisene holder seg høye, men vedvarende olje over USD 100 har også blitt en del av renteproblemet. Korrelasjonen mellom WTI og amerikansk 10-årsrente har nylig vært svært høy, hvilket innebærer at oljeaksjene kan få støtte fra oljeprisen samtidig som den generelle verdsettelsen i markedet presses av en høyere diskonteringsrente.
OLJE – MARKEDSOBSERVASJON
Dagens oljehistorie har to sider, hvor fysisk tilbud av olje og geopolitikk er fortsatt stramt, men amerikanske lagerdata gir det første etterspørsels-/balanseringssignalet i motsatt retning. Dersom DOE bekrefter et stort lagerbygg samtidig som Brent holder seg under USD 110, kan det dempe noe av rentepresset. Dersom lagerbyggingen avvises og Brent igjen tester USD 110, øker risikoen for at olje og lange renter trekker opp samtidig.
KAPITALFLYT & MOMENTUM – OSLO BØRS
Tirsdag ga 1,82 mrd. kroner i positiv kapitalflyt – men bredden viser at pengene fortsatt konsentreres i utvalgte sektorer
Inside Oslo Børs’ kapitalflytrapport for tirsdag viser netto positiv kapitalflyt på om lag 1,82 mrd. kroner. Justert for den nøytrale kursbevegelsessonen på ±0,3 prosent var den prisbekreftede kapitalflyten rundt 1,55 mrd. kroner. Det er et klart bedre bilde enn mandag, men forholdet mellom aksjer som steg og falt var balansert tirsdag. Innen OSEBX var ni aksjer opp, tre tilnærmet uendret og ti ned, samtidig som gjennomsnittlig RSI falt til rundt 50.
Det betyr at kapitalinngangen ikke var et bredt risk-on-signal. Shipping mottok rundt 621 mill. kroner, syklisk/industri/forsvar rundt 911 mill. kroner og olje rundt 346 mill. kroner. På motsatt side hadde fisk omtrent 458 mill. kroner i kapitalutgang og small caps rundt 472 mill. kroner i negativ flyt.
13 av 22 OSEBX-aksjer handlet samtidig over sitt 30-dagers volumsnitt, mot ingen av 22 på mandag. Det bekrefter at tirsdagens bevegelser hadde mer substans, men også at pengene søkte ganske målrettet mot olje, shipping og forsvar.
Shipping har fortsatt mest steady kapitalflyt og sektoren hadde om lag 956 mill. kroner i positiv flyt fredag, 305 mill. kroner mandag og 621 mill. kroner tirsdag. Den rullerende syvdagers kapitalinngangen nærmer seg 3,5 mrd. kroner.
Syv av 15 shippingaksjer handlet over eget 30-dagers volumsnitt tirsdag, og seks av disse syv steg. Det er en langt bedre kvalitetsbekreftelse enn om en sektor bare løftes av én eller to tunge aksjer.
Det andre interessante skiftet kom i syklisk industri og forsvar. Kapitalflyten økte fra rundt 171 mill. kroner mandag til 911 mill. kroner tirsdag, samtidig som gjennomsnittlig RSI steg fra 43 til 48.
Norske Skog steg 4,5 prosent på 138 prosent av 30-dagers snittvolum, Kongsberg Gruppen steg 0,9 prosent på litt over normalt volum og Nordic Mining steg 9,8 prosent på 114 prosent av snittvolum. Det er foreløpig bare én sterk dag, men dette er sektoren hvor en eventuell videreføring i dag vil være mest interessant som regimesignal.
KAPITALFLYT – MODNE TEMAER OG KRAFTIG OVERKJØPTE SELSKAPER
Netto kapitalflyt bør ikke leses isolert. Tirsdag var totalen sterk, men markedsbredden var fortsatt svakere sett mot totalindeksen. Den beste bekreftelsen kommer når netto kapitalflyt, antall stigende aksjer og volum over 30-dagers snitt peker samme vei over flere dager. Shipping oppfyller flest av disse kriteriene nå, men sektoren er å betrakte som kraftig overkjøpt og flere av aksjene preges av akselerasjoner, som man rent teknisk ser på som siste fase før det kommer mellomlangsiktige topper. Fisk og small caps er fortsatt svake, men det er noen kortsiktige positive blaff blant selskapene.
SHIPPING & TANK
Hafnia øker eierandelen i Torm til 18,22 prosent samtidig som tank fortsatt får inn mest kapital – sektoren er å betrakte som meget strukket på tid og poeng
Hafnia har kjøpt 4,5 millioner Torm-aksjer til USD 32,25 per aksje, tilsvarende om lag USD 145 mill. Etter transaksjonen eier Hafnia rundt 18,22 prosent av Torm og er blitt selskapets største aksjonær. ABG Sundal Collier setter transaksjonen inn i en mulig konsolideringsramme: en eventuell kombinasjon ville gitt en flåte på rundt 215 skip, med en samlet flåteverdi på om lag USD 9,4 mrd. og NAV rundt USD 8,3 mrd. basert på Q2-tall.
Det er viktig å skille mellom det som er annonsert og det som bare er strategisk mulighet. Det annonserte er økt eierandel, og en fusjon er ikke annonsert. Likevel øker transaksjonen den strategiske valgfriheten i et marked hvor høye rater, sterke balanser og konsolidering allerede står sentralt.
Sektorutviklingen er fortsatt ekstremt, og ifølge ABGs siste shippingrapport viser VLCC TD22-rater rundt USD 343.000 per dag, mens Suezmax ligger rundt USD 226.000 per dag. ABG peker samtidig på at mange av tankselskapene ikke lenger er billige i forhold til skipsverdiene. Shipping universet til ABG blir samlet handlet rundt 1,16 ganger NAV i deres univers, og tankaksjene rundt 1,13 ganger NAV. Dette er derfor et marked med svært sterke kontantstrømmer, men hvor verdsettelsen i økende grad forutsetter at forstyrrelsene varer.
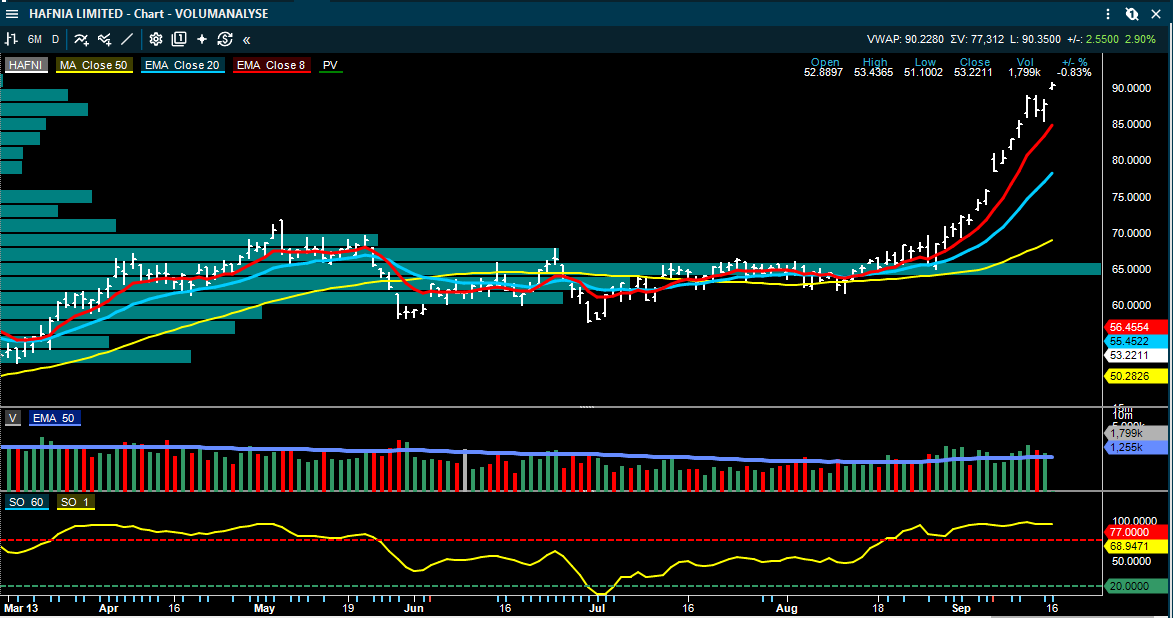
Kapitalflyten på Oslo Børs støtter likevel sektoren foreløpig. Frontline steg tirsdag 5,0 prosent på 127 prosent av normalt volum, Hafnia steg 1,0 prosent på 121 prosent og Wallenius Wilhelmsen 1,5 prosent på 104 prosent. Den tekniske selskapsrapporten viser samtidig at Hafnia ligger rundt 16,7 prosent over 50-dagers snitt med RSI 66 og kjøpssignal i 8/20-modellen. Det er fortsatt en sterk trend, men avstanden fra mellomlangsiktig snitt viser også at en del av styrken allerede kan være priset inn.
INSIDE OSLO BØRS –OBSERVASJON
Hafnia er et godt eksempel på hvorfor fundamental nyhetsflyt, teknisk og kapitalflyt bør leses sammen. Økningen i Torm posisjonen gir en selskapskatalysator, sektoren har fått kapital i flere dager, og volumet bekrefter interessen. Samtidig er både Hafnia og flere andre tankaksjer teknisk meget strukket, trendene er blitt modne og aksjene handles rundt eller over NAV. Sterkt momentum og høy verdsettelse kan imidlertid pågå lenger enn mange tror er mulig.
SELSKAPSKOMMENTARER – HOVEDSAKER
Hafnia – større Torm-posisjon gir et nytt strategisk element i en allerede sterk sektor
ABG Sundal Collier: Hold på Hafnia og Torm i siste sektoroppdatering | Ingen nytt kursmål i dagens kommentar
Hafnias kjøp av 4,5 millioner Torm-aksjer løfter eierandelen til 18,22 prosent. Selve investeringen er stor nok til å være strategisk, men liten nok til at Hafnia fortsatt har fleksibilitet. ABG viser til at Torm handles med rabatt til Hafnia på P/NAV, rundt 0,94 mot 1,02, slik at en videre strukturell løsning i teorien kan ha industriell og finansiell logikk.
Det som gjør oppdateringen mer interessant, er at den kommer i en sektor hvor kapitalflyten allerede er sterk. Hafnia handlet tirsdag på 121 prosent av eget 30-dagers snittvolum, og sektoren har hatt netto positiv kapitalflyt tre handelsdager på rad. Teknisk er 8/20-modellen positiv og Taktisk trendindikator svært sterk, men kursen ligger rundt 16–17 prosent over 50-dagers snitt. Det er derfor et momentumcase samtidig som den kortsiktige fallhøyden naturlig blir større når trenden er så strukket og moden.
Yara – Pareto ser fortsatt betydelig fundamental oppside, mens det kortsiktige tekniske bildet har svekket seg
Pareto Securities: Kjøp | Kursmål NOK 560 | Kursmål uendret i kvartalspreview 16. september
Pareto gjentar kursmål NOK 560 foran Q3 og beskriver andre halvår som stadig mer interessant for gjødselmarkedet. Meglerhuset trekker blant annet frem at en eventuell etterspørselsøkning kommer samtidig som Hormuz fortsatt er kraftig forstyrret og risikoen rundt råvare- og forsyningslinjene i Svartehavet har økt. I tillegg venter Pareto en samlet EBITDA-effekt på USD 250–300 mill. fra GCA-oppkjøpet og rundt USD 200 mill. ytterligere fra porteføljejusteringer og de-bottle-necking frem mot utgangen av 2027.
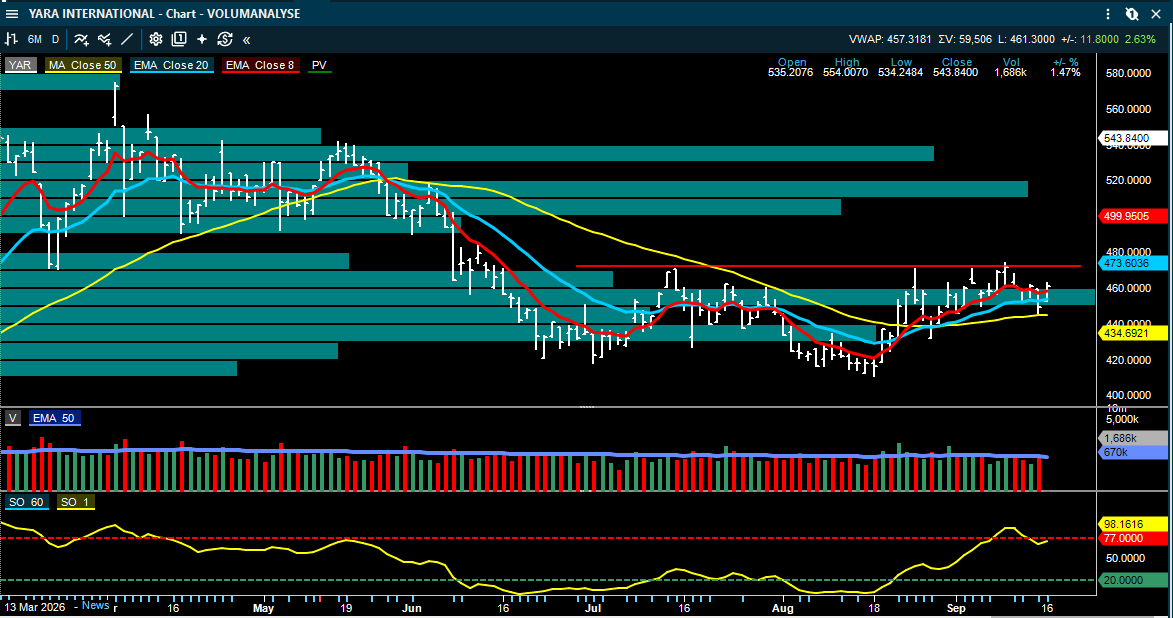
Det tekniske bildet er mer avventende, og fra tirsdagens selskapsrapport 3.5 % over 50-dagers snittet, med RSI rundt 49. Aksjen har i dag brutt tilbake over 8/20-dagers snittene, og den tidligere inverse hode-skulder-strukturen er ikke lenger svekket. P&F-modellen har et salgssignal ved 441,25, og et kjøpssignal kan bli utløst over 478, hvor det indikative kursmålet er 502.
Yara har en potensiell omvendt-hode-skulder formasjon og det betyr at kurser over 474 vil sørge for at alle investorer som har kjøpt og sitter siden midten av juni har urealiserte gevinster samtidig som det tekniske chartet vil se potent ut ved en slik utvikling.
Volumprofilen indikerer at det ser ut som det er lite med historisk motstand før beltet 500-520. Kursen handles over 50 dager snittet og aksjen er en teknisk watch-kandidat som følge av den positive formasjonen. Om denne blir utløst eller ikke er ikke gitt, men slutter den sterkt idag, får follow-through torsdag kan dette sette opp for bruk av de tekniske modellene.
Subsea7 – solid markedsutsikt og fusjon, men de tekniske modellene har ennå ikke fulgt etter
SEB: Hold | Kursmål NOK 345 • Arctic Securities: Hold | Kursmål NOK 280
SEB møtte Subsea7-ledelsen tirsdag kveld og beskriver subseamarkedet som fortsatt solid, med forventning om marginforbedring og en fusjon som etter planen skal sluttføres tidlig i 2027. Regulatoriske godkjenninger pågår i flere jurisdiksjoner. Arctic har samme anbefaling, men et lavere kursmål på NOK 280. Spennet mellom kursmålene illustrerer først og fremst ulike antakelser om marginer, synergier og verdsetting av det sammenslåtte selskapet.
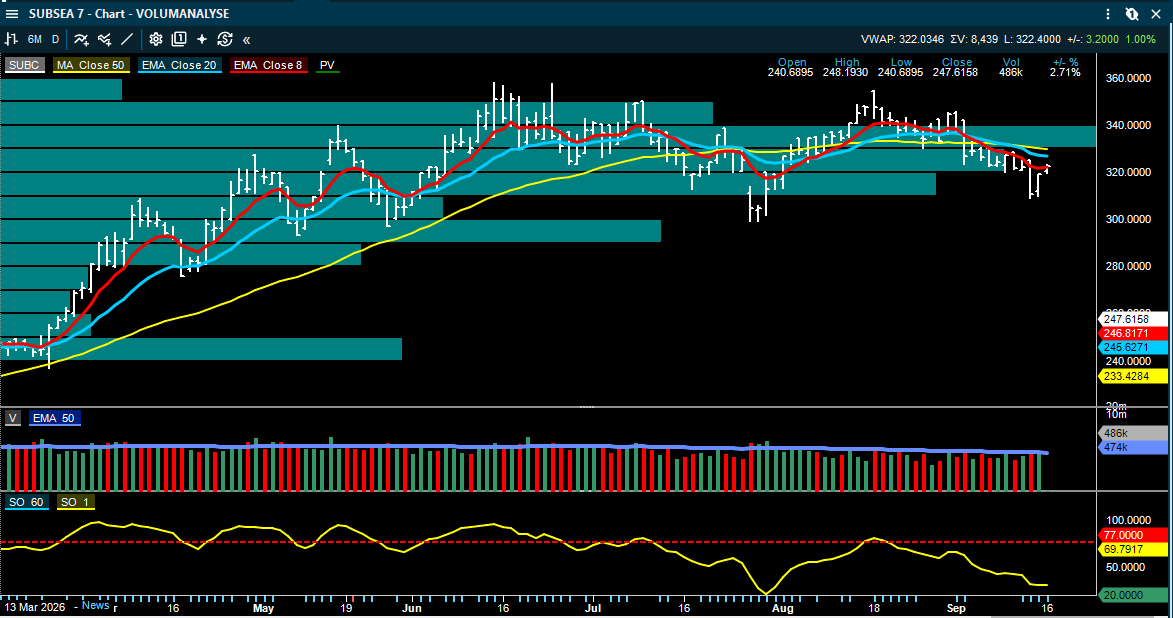
Teknisk er bildet foreløpig svakere enn hva det fundamentale indikerer. Subsea7 sluttet tirsdag rundt 319,20 kroner, 3,3 prosent under 50-dagers snitt. RSI ligger rundt 43, Taktisk trendindikator rundt 31, 8/20-modellen indikerer salg og P&F-modellen hadde gitt et salgssignal ved 324,13. Dette er imidlertid blitt opphevet i dag.
Volumet var i går 123 prosent av 30-dagers snitt, hvilket viser at gårsdagens rekyl skjedde med reell aktivitet, men foreløpig innenfor et teknisk bilde som fortsatt ikke sier så mye om retningen.
Subsea handles innenfor en sidelengs trend og under 8/50 dager snittene samtidig som trendmodellen fortsatt ligger i salg.
Volumprofilen kommer inn med de to mest omsatte nivåene fra dagens nivåer og videre opp til 340-nivået. Aksjen handles innenfor en konsolideringsboks og signalene vi har kommer innenfor denne, hvilket gjør at chartet er å betrakte som nøytralt.
DOF – meglerhusene ser høyere aktivitet i 2027–28, men spriket i kursmål viser at mye fortsatt handler om gjennomføring
SEB: Kjøp / NOK 150 • Fearnleys: Kjøp / NOK 148 • Pareto: Kjøp / NOK 147 • SB1 Markets: Nøytral / NOK 125
Etter tirsdagens kapitalmarkedsdag er hovedbudskapet fra meglerhusene ganske samstemt: DOF ga ingen ny finansiell 2027-guiding, men ledelsen signaliserte høyere aktivitet i 2027 og 2028 enn i 2026. SEB beskriver kapitalmarkedsdagen som positiv og som indikerer høyere inntjening de neste to årene. Fearnleys peker spesielt på høy aktivitet innen high-end AHTS og ankerhåndtering, mens SB1 mener ledelsens aktivitetsambisjoner kan innebære oppside mot konsensus EBITDA for 2028.
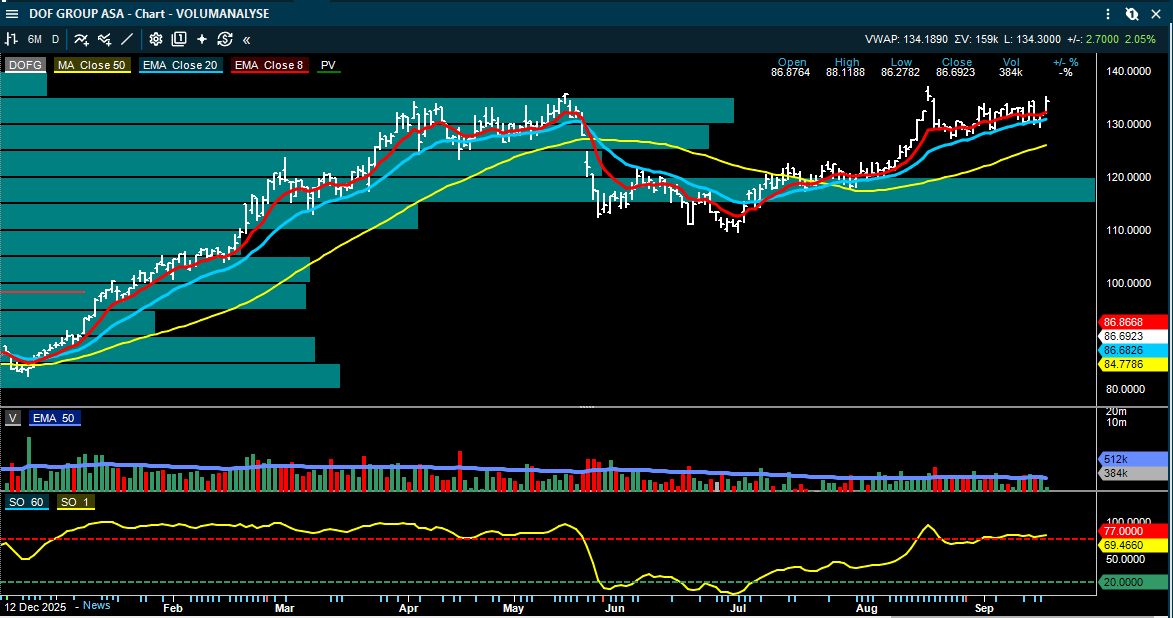
Det tekniske bildet er mindre entydig, men har bedret seg. DOF sto tirsdag rundt 131,60 kroner, 2,8 prosent over 50-dagers snitt, stiger videre 2.2 % i dag til 134.50, med RSI som stiger fra 52 til 59 og volumet var i går på 111 prosent av 30-dagers snittet. Volumet er allerede over halvparten av 30 dagers snittet.
8/20-modellen er positiv, Taktisk trendindikator ligger rundt 82 og det utløses et tre topp PF kjøpssignal ved kurser over 135.50, hvor kursmålet er 149. Blir PF kjøpssignalet bekreftet vil de tre tekniske modellene vi bruker ha utløst kjøpssignaler, hvilket gjenspeiler en sterk teknisk utvikling.
Fundamentalt er retningen i markedet god, og kursen tester i dag toppen av den helt korte konsolideringsboksen og et nytt PF kjøpssignal.
Volumene er understøttende og det eneste trenden mangler i en rent teknisk trendmessig forstand er en akselerasjon som vil trekke inn de siste investorene i det mellomlangsiktige perspektivet.
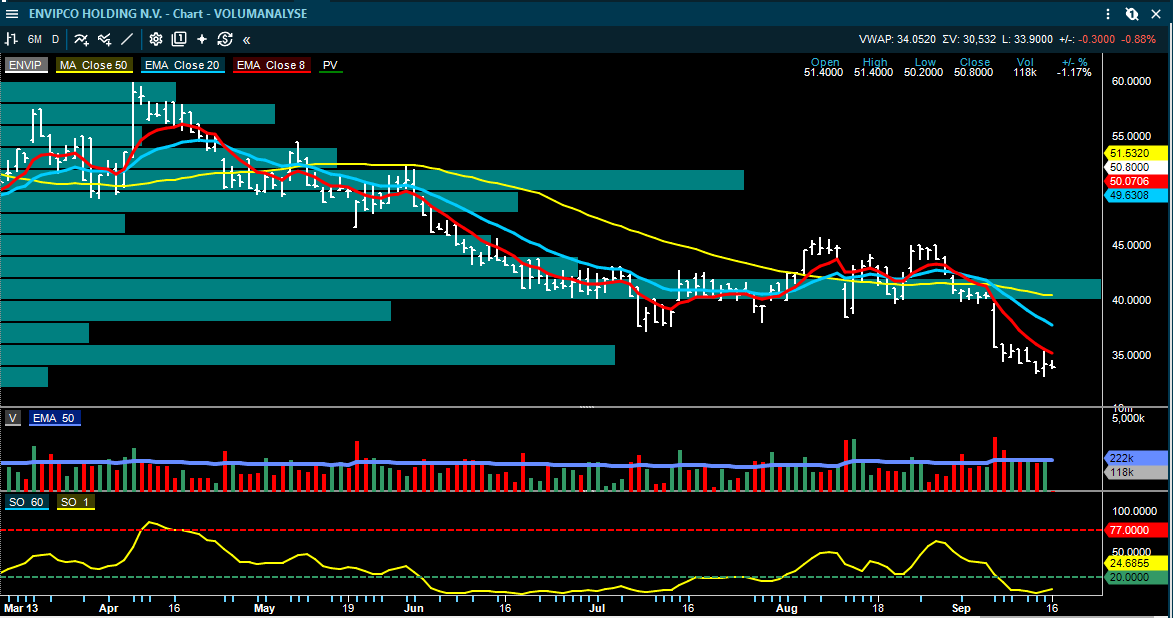
Envipco – mulig stor Hellas-ordre kan endre 2027-estimatene, men aksjen er fortsatt under et teknisk press siden aksjen handles i en aktiv mellomlangsiktig nedtrend
Pareto Securities: Kjøp | Kursmål NOK 92 | Referansekurs i rapporten NOK 34
Pareto viser greske news rapportering som indikerer at Envipcos distributør TEXAN kan ha vunnet en betydelig andel av anbudene i den greske panteordningen. Tidligere rapportering peker mot rundt 4.000 RVM-er med en mulig verdi på EUR 80–100 mill., mens Pareto anslår at Envipcos del av ordrene kan ligge rundt EUR 50–100 mill. Hvis den greske ordningen skal være operativ rundt valget i mai 2027, vil store deler av ordreinngangen måtte komme i andre halvår 2026.
Teknisk sett er aksjen svak og nyheten gir ingen positiv kurseffekt så langt i dag. Envipco steg tirsdag 1,8 prosent på 117 prosent av 30-dagers snittvolum, men RSI ligger bare rundt 31 og kursen er cirka 15,6 prosent under 50-dagers snittet.
Det er derfor for tidlig å lese en dag med høyt volum som en teknisk trendendring.
Ny fundamental ordreinngang kan bli katalysatoren som markedet trenger, men prisstrukturen må først vise at selgerpresset faktisk slipper taket.
Inntil videre er det ingen signaler som tyder på det og kursen må ta tilbake 8 dager snittet og problemet på kort sikt er nok motstanden omkring 20 dager snittet. 8 dager kan brukes som en mulig sentimentindikator.
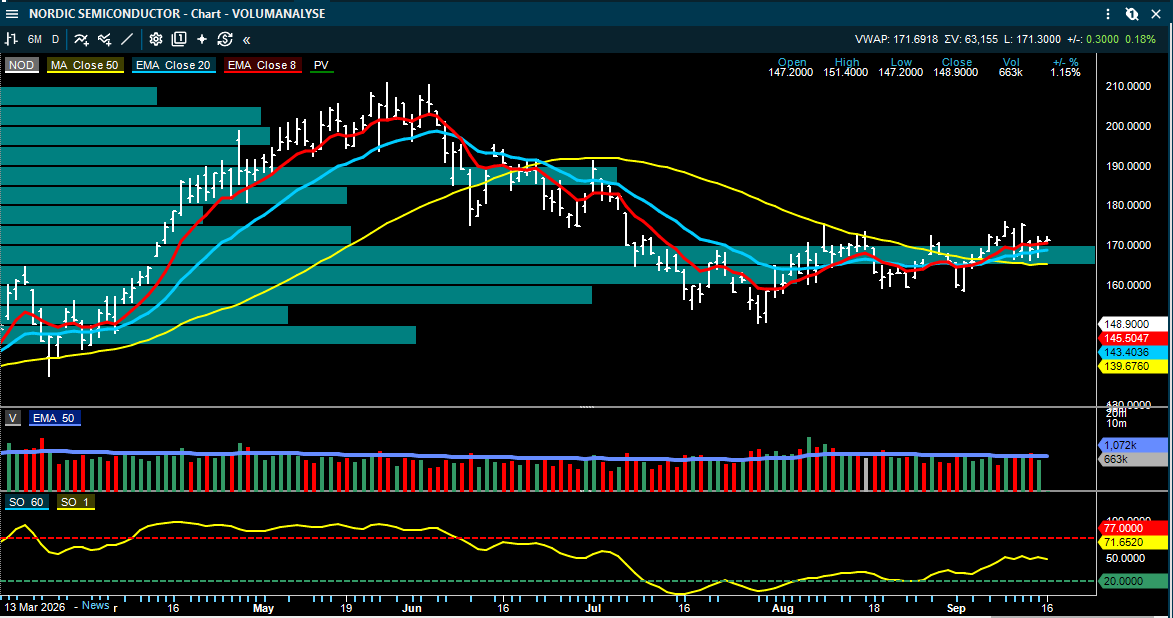
Nordic Semiconductor – verdikjededata peker mot øvre del av Q3-guidingen
SB1 Markets: verdikjedetracker indikerer omsetning i øvre del eller over selskapets Q3-guiding
SB1 Markets følger månedlige inntektsdata fra ti børsnoterte selskaper i Nordic Semiconductors verdikjede. August dataene peker i deres modeller mot Q3-omsetning på USD 241–252 mill. etter historisk justering, mens selskapets egen guiding er USD 220–240 mill.
SB1 ligger selv på USD 237 mill., mot konsensus rundt USD 232 mill. Analysen er kan være en støtte for at Nordic Semiconductor kan komme inn nær øvre del av guidingen, uten at dette i seg selv er en resultatoppdatering fra selskapet.
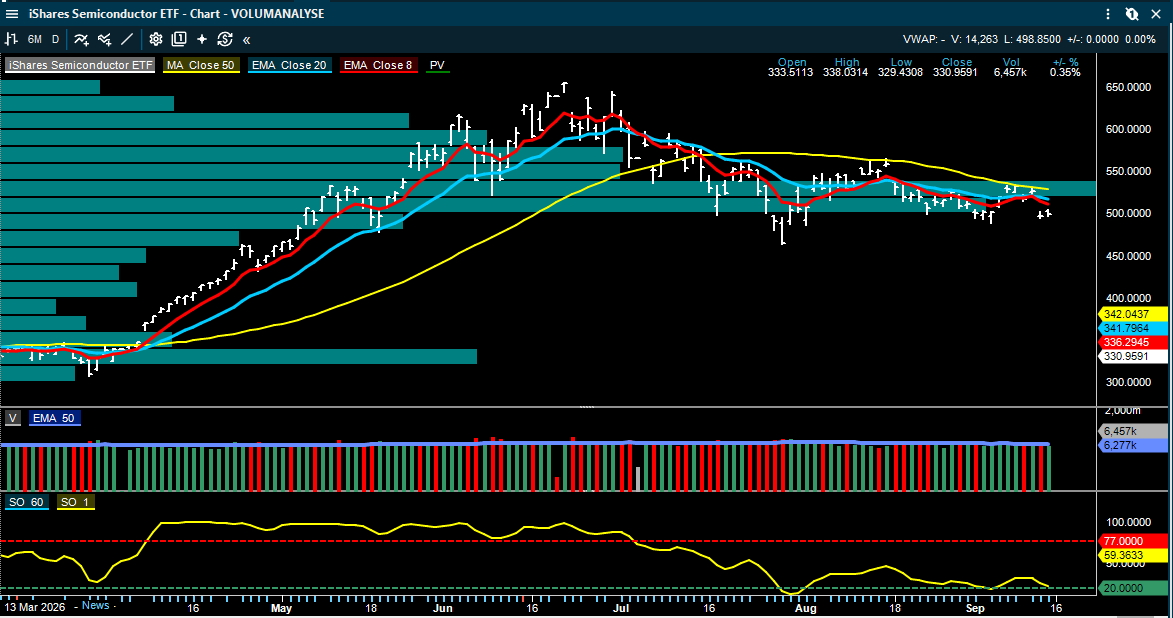
Utfordringen på kort sikt er at SOXX Semiconductor ETF har en potensiell farlig situasjon. For øyeblikket handles denne innenfor en sidelengs konsolideringsboks, men under 8/20/50, hvilket gir et negativt teknisk bias. Skulle SOXX bryte under siste bunn og med dette konsolideringsboksen er det så sjanser for at NOD vil bryte opp fra sin formasjon.
Formasjonen er interessant siden kursen vil utløse en positiv formasjon og nytt tre-topp kjøpssignal ved 176.65, hvor det indikative kursmålet er opp til 189. Inntil videre er både SOXX og NOD fanget inne en konsolideringsformasjon, hvor sektoren via SOXX har et negativt teknisk bias og NOD har et litt mer positivt siden kursen handles over sine snitt og det mest omsatte nivået i volumprofilen. Avventer nye tekniske signaler og dagens rentemøte kan skape bevegelser for vekstselskapene.
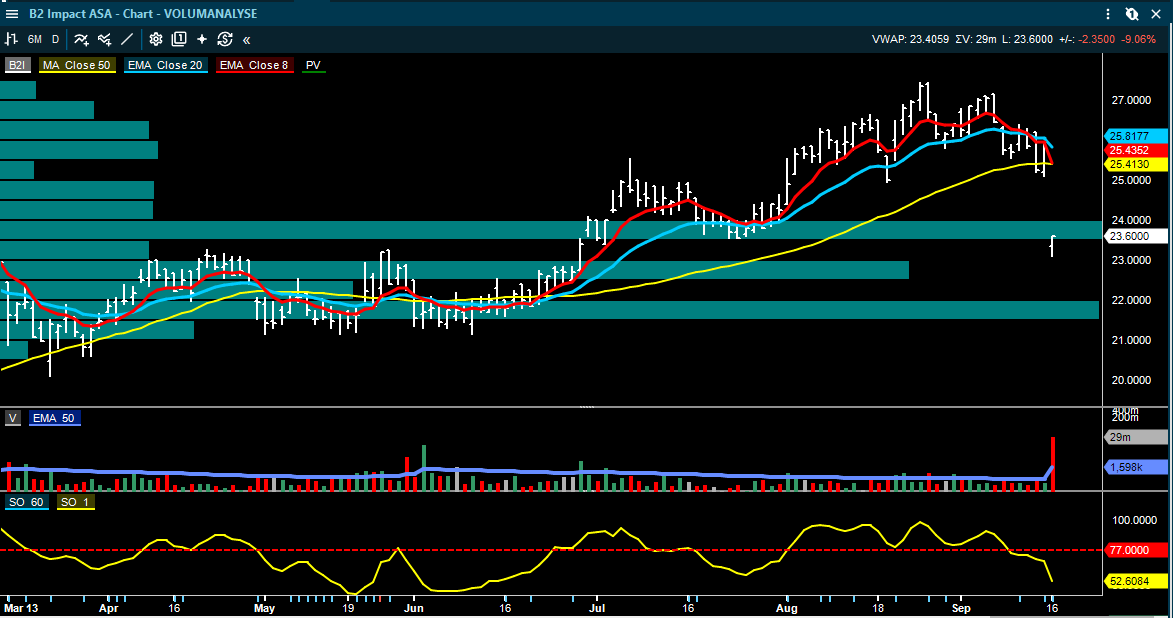
B2 Impact – stor sekundærplassering øker free float, men rabatten skaper stor teknisk skade
Arctic Securities / Deutsche Bank: sekundærplassering på 26 mill. eksisterende aksjer; prisindikasjon NOK 23,35–24 før bøker ble meldt overtegnet
Nevedal Invest la tirsdag ettermiddag ut 26 millioner B2 Impact-aksjer, tilsvarende rundt 7 prosent av selskapet og om lag 600 mill. kroner basert på prisindikasjonen. Prisintervallet NOK 23,35–24 tilsvarte en rabatt på omtrent 7,5–10 prosent mot sluttkurs. Arctic meldte senere at bøkene var overtegnet. Siden dette er et salg av eksisterende aksjer øker free float betydelig.
Den viktigste markedsmessige effekten at en blokk på denne størrelsen kan gi et kortsiktig anker rundt plasseringens pris, samtidig som høyere fri flyt kan bedre likviditet og på sikt påvirke indeksvekting og institusjonell posisjonering.
Rent teknisk sett har plasseringen skapt en stor teknisk skade for investorer som ikke fikk være med på plasseringen og vi ser av chartet at alle investorer tilbake til juli har fått variert grad av urealisert tap. Plasseringer av denne typen kan skape ubalanser på aksjonærsiden og det er behov for at det tekniske repareres.
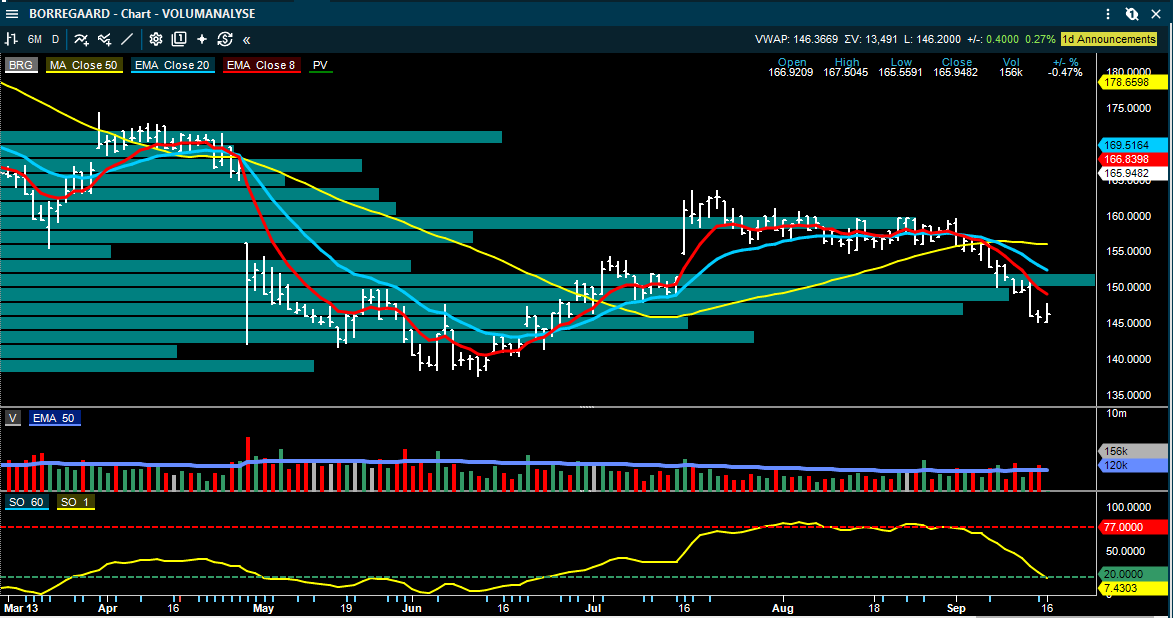
Borregaard – Arctic løfter frem spesialisering og kapasitetsmuligheter foran kapitalmarkedsdagen
Arctic Securities: Kjøp | Kursmål NOK 180 | Referansekurs NOK 145,80
Borregaard avholder kapitalmarkedsdag torsdag 17. september. Arctic gjentar Kjøp og kursmål NOK 180 og avventer flere detaljer om spesialiseringsstrategien og markedsmulighetene i de ulike segmentene.
Et sentralt punkt blir hvordan selskapet prioriterer kapasitetsvekst frem mot 2029. Meglerhuset peker blant annet på muligheten til å øke volumene ved Florida-anlegget med mer enn 50.000 tonn.
MINDRE SELSKAPSOPPDATERINGER
Borr Drilling – Odin er i arbeid, mens nye kontrakter forlenger dekningen
SEB viser til at Odin startet sin nye kontrakt i amerikansk Gulf 11. september etter et lengre verkstedopphold enn først ventet. Selskapet hadde i Q2-guidingen varslet USD 6–9 mill. i ekstra kostnader knyttet til oppstarten. Idun har fått en trebrønns kontrakt i Vietnam som holder riggen i arbeid gjennom Q1 2027, mens ENI har forlenget Bestla i Nederland med ni måneder til september 2027. Nyhetsbildet styrker kontraktsdekningen, men oppstartsforsinkelsen på Odin trekker i motsatt retning for Q3-kontantstrømmen.
Magnora – datasentersatsingen utvides til Estland
Magnora Data Center ASA, hvor Magnora eier 52,7 prosent, har kjøpt 50 prosent av ett joint venture knyttet til Risti Campus i Estland. Første fase sikter mot 180 MW, med mulighet for utvidelse til 800 MW. Prosjektet ligger ved et energiparkområde med sol, batterier og vindkraft under utvikling, og nettilknytning er etablert. Magnora Data Center har i tillegg opsjon til å øke eierandelen til 75 prosent. Det er foreløpig prosjektutvikling og kapasitetspotensial som er nyheten – Foreløpig ikke en ferdig kontrakt.
Frontline, Okeanis og øvrig tank – kapitalflyten er sterk, men trendene er modne
Den tekniske selskapsrapporten viser at Frontline har kjøpssignal i alle våre tekniske modeller, RSI rundt 77 og ligger om lag 25 prosent over 50-dagers snittet. Okeanis Eco Tankers steg tirsdag rundt 8 prosent på 189 prosent av 30-dagers snittvolum, mens Frontline steg 5 prosent på 127 prosent. Det bekrefter sterk kapitalinngang, men P&F-kursmålene i flere av de sterkeste tankaksjene er allerede innfridd. Det gjør videre kursutvikling mer avhengig av at ratene og geopolitikken fortsetter å levere nye impulser. På et generelt grunnlag betyr akselerasjoner som kommer langt ut i en moden trend kan være et signal på en forestående mellomlangsiktig topp. Dette fordi trenden trekker inn de siste kjøperne, det er teknisk blue-sky og mye positivt blir med en slik akselerasjon priset inn.
Fisk – svak kapitalflyt gjør at en litt høyere laksepris foreløpig ikke har så stor betydning
Fiskesektoren hadde om lag 458 mill. kroner i negativ kapitalflyt tirsdag, samtidig som sektorens gjennomsnittlige RSI falt fra rundt 49 til 37. Det står i kontrast til de siste ukentlige lakseprisindikasjonene, som har vært relativt stabile til svakt høyere. Her er det et viktig skille mellom produktpris og aksjeflyt: bedre spotpris er positivt fundamentalt, men så lenge kapitalen fortsetter ut av aksjene og momentum svekkes, har markedet ennå ikke bekreftet noen tekniske bunner.
SISTE TILGJENGELIGE MEGLERKURSMÅL – UTVALGTE HOVEDSAKER
Yara
Pareto
NOK 560 – uendret
Kjøp
Subsea7
SEB
NOK 345
Hold
Subsea7
Arctic
NOK 280
Hold
DOF
SEB
NOK 150
Kjøp
DOF
Fearnleys
NOK 148
Kjøp
DOF
Pareto
NOK 147
Kjøp
DOF
SB1 Markets
NOK 125
Nøytral
Envipco
Pareto
NOK 92
Kjøp
Borregaard
Arctic
NOK 180
Kjøp
Kursmål og anbefalinger over er meglerhusenes siste tilgjengelige vurderinger i materialet gjennomgått til denne rapporten. De er ikke Inside Oslo Børs’ egne anbefalinger.
KILDER OG VIKTIG INFORMASJON
Rapporten bygger på nye markeds- og selskapsoppdateringer mottatt fra SEB, ABG Sundal Collier, Pareto Securities, Arctic Securities, SB1 Markets, Fearnleys og Inside Oslo Børs’ kapitalflyt- og momentumrapport og tekniske selskapsrapport for 15. september 2026. Meglerhusenes anbefalinger er deres egne, hvor kursmål og estimater er gjengitt tydelig. Kapitalflyt- og tekniske indikatorer er Inside Oslo Børs’ objektive modell-/markedsdata fra tirsdagens sluttkurser.
Denne rapporten er generell markedsinformasjon og opplæring, og er ikke personlig investeringsråd. Inside Oslo Børs gir ikke egne kjøps- eller salgsanbefalinger i rapporten. Megleranbefalinger og kursmål er eksplisitt knyttet til kilden. Historisk avkastning, tekniske signaler, volumdata og kapitalflyt er ingen garanti for fremtidig utvikling.
DISCLAIMER
Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning