

INSIDE OSLO BØRS – MORGENRAPPORT
Tirsdag 25. august 2026
MARKEDSRAPPORT
Globale markeder: svakere teknologi gir et mer ujevnt risikobilde
Wall Street startet uken svakere, med S&P 500 ned 0,3 prosent og Nasdaq ned 0,8 prosent, og det var særlig fallet i globale halvlederaksjer som trakk markedet ned. Samtidig falt rentene, dollaren styrket seg mot euro og Brent falt tilbake, slik at mandagen en rotasjon ut av teknologi og de mest momentumdrevne delene av markedet.
Nvidia rapporterer onsdag, og ettersom selskapet fortsatt fungerer som et sentimentindikator for hele AI- og halvlederkomplekset, vil resultatene få betydning langt utover selve aksjen. Den siste svekkelsen i chipsektoren kommer dessuten samtidig som kredittpåslagene har begynt å stige igjen, noe som gjør det vanskeligere å tolke nedgangen som ren gevinstsikring etter en sterk periode.
Teknologi, kreditt og gull: posisjoneringen endres raskt
Goldman Sachs Prime-data indikerer at informasjonsteknologi var den klart mest nettosolgte globale sektoren gjennom den siste uken, hovedsakelig drevet av reduksjon i lange posisjoner, og at sektoren samtidig opplevde den største prosentvise nedvektingen i bruttoeksponering på mer enn to år. Philadelphia Semiconductor Index har brutt under sitt 100-dagers glidende gjennomsnitt, mens kredittpåslagene har økt uten at volatiliteten i halvlederaksjene foreløpig har reagert tilsvarende.
På den andre siden av markedet har gull fått en kraftig posisjoneringsdrevet oppgang. Spekulative aktører, hedgefond, har kjøpt gullfutures for USD 22,2 mrd. over tre uker, det største nominelle kjøpet på mer enn ti år, samtidig som både nye lange posisjoner og short-inndekning har bidratt. Det er dermed et tydelig sprik mellom svakere teknologi og økende etterspørsel etter enkelte alternative og defensive aktiva.
Inside Oslo Børs - observasjon: Markedet er mer todelt enn indeksene viser. Dette fordi teknologi svekkes samtidig som rentene faller, mens gull og enkelte defensive aktiva styrkes og kredittpåslagene øker. Det gjør utviklingen i Nvidia og kredittmarkedet viktigere enn en isolert vurdering av S&P 500 eller Nasdaq på kort sikt. Når markedet går fra nøkkeltall til nøkkeltall eller står på vent i forkant av en resultatfremleggelse kan markedet være mer utsatt for overskrifter med tilhørende momentum.
Olje og Hormuz: Brent faller, men det fysiske markedet er fortsatt stramt
Brent falt USD 2,22 til USD 92,17 fatet mandag og handlet tirsdag morgen rundt USD 91.50. Den amerikanske sanksjonspakken mot Iran ble mindre konkret enn markedet var blitt forespeilet, ettersom finansminister Scott Bessent svartelistet rundt 60 iranske enheter og utvidet listen over sektorer som skal rammes, men uten å navngi større handelspartnere eller selskaper som umiddelbart blir utsatt for sanksjoner.
Arctic mener dette reduserer sannsynligheten for at sanksjonene raskt tvinger Iran tilbake til forhandlingsbordet, blant annet fordi en streng håndheving mot Kina eller viktige land i Midtøsten også vil påføre USA betydelige økonomiske og geopolitiske kostnader. Samtidig peker meglerhuset på at Vortexa og Kpler har registrert et fall i olje under transport på mer enn 100 millioner fat den siste måneden, tilsvarende mer enn 3 millioner fat per dag, noe som gradvis kan slå over i lavere landbaserte lagre dersom trafikken gjennom Hormuz ikke normaliseres.
SEB legger til at Brent de siste fem dagene har handlet mellom USD 90 og 95 fatet og nå ligger tett på 100-dagers glidende gjennomsnitt rundt USD 91,9. Samtidig har høyere eksport av CPC Blend fra Kasakhstan, opp mot 1,8 millioner fat per dag fra rundt 0,85 millioner i andre halvdel av juli, dempet noe av stramheten i Europa, slik at oljemarkedet foreløpig balanserer mellom svakere risikopremie og en fortsatt betydelig fysisk forsyningsrisiko.
Europeisk gass: vinterrisikoen prises langt tydeligere enn i oljen
Gassmarkedet viser et langt mer anstrengt bilde, hvor SEB oppgir at europeiske gasslagre er 63 prosent fulle, mot et historisk sesonggjennomsnitt på 80,6 prosent, mens desember-kontrakten handles rundt EUR 67,5/MWh og dermed til en energiekvivalent premie på mer enn 50 prosent mot Brent. Manglende klarhet rundt en gjenåpning av Hormuz, lave vannmagasiner etter en varm og tørr sommer og konkurranse med asiatiske LNG-kjøpere gjør at markedet i større grad priser inn vinterrisiko nå enn tidligere i sommer.
Inside Oslo Børs - observasjon: Oljeprisen har falt tilbake uten at forsyningsproblemet er løst, mens europeisk gass i langt større grad priser inn en langvarig konflikt. Det viktigste skillet er derfor mellom den finansielle risikopremien i Brent, som kan falle raskt på politiske signaler, og den fysiske lager- og transportbalansen, som bruker lengre tid på å normaliseres.
Shipping: lavere Atlanterhavsrater, men ekstrem knapphet på tonnasje i Midtøsten
SEBs shippingdata viser at VLCC-raten fra US Gulf falt til rundt USD 166.000 dagen og Suezmax til USD 150.000, mens LR2, MR, Capesize, Panamax og VLGC steg svakt. Samtidig beskriver Arctic ratene inne i Midtøsten-bassenget som vesentlig høyere, med enkelte råoljetankere godt over USD 600.000 dagen, og tolker dette først og fremst som et uttrykk for mangel på tilgjengelig tonnasje snarere enn en kraftig økning i antall laster.
To nye angrep mot tankskip i regionen, ett i Rødehavet og ett utenfor Oman, kan forsterke denne ubalansen dersom rederier blir mer tilbakeholdne med å sende skip inn i området. Det betyr at de internasjonale rateindeksene kan falle samtidig som den lokale tilgjengeligheten i Midtøsten fortsatt er svært stram, og at rederienes inntjening derfor i stor grad vil avhenge av hvor skipene faktisk er posisjonert.
USA og Canada: handelskonflikten flyttes nærmere bilindustrien
Handelskonflikten mellom USA og Canada eskalerte videre mandag da president Trump varslet at toll på kanadiske biler, bildeler og stål kan bli løftet til 50 prosent fra neste år. Det kommer etter at forhandlingene mellom landene brøt sammen og de tidligere varslede amerikanske tollene på en rekke kanadiske varer allerede er trådt i kraft.
Den nye trusselen er mer direkte rettet mot den nordamerikanske industrikjeden enn helgens første tiltak, fordi bilproduksjonen er tett integrert på tvers av grensen og mange komponenter krysser grensen flere ganger før et ferdig kjøretøy selges. Dersom tiltakene faktisk innføres, kan effekten derfor komme både gjennom høyere produksjonskostnader og nye inflasjonsimpulser i USA.
Nordisk makro og fornybar: veksten holder seg bedre
SEBs nye Nordic Outlook beskriver et nordisk konjunkturbilde hvor usikkerheten fortsatt er høy, men hvor økonomiene har vist større motstandskraft enn ventet. For Sverige løftes BNP-prognosen for 2026 til 2,7 prosent, mens Riksbanken ventes å holde renten uendret gjennom høsten før mulige renteøkninger neste år.
Innen fornybar energi er bildet mer krevende på kort sikt fordi de lange rentene fortsatt ligger høyt, men selskapsutviklingen er svært forskjellig. Clarksons beskrev forrige uke som svak for fornybarsektoren på grunn av rentenivået, mens dagens selskapsrapporter fra blant annet Cadeler, Scatec og Magnora Data Center viser at prosjektgjennomføring, finansiering og nettilgang fortsatt kan gi store utslag på selskapsnivå.
SELSKAPSKOMMENTARER
SalMar: svake Q2-marginer, men volumguidingen løftes
SalMar rapporterte operasjonell EBIT på NOK 1.237 mill., rundt 13 prosent under konsensus, med svakere bidrag enn ventet fra både Midt- og Nord-Norge. SB1 peker på at EBIT-marginen per kilo lå omtrent NOK 3 under forventningene i begge regionene, hvor avviket i Nord-Norge hovedsakelig ser ut til å skyldes svakere prisoppnåelse, mens Midt-Norge også hadde høyere kostnader enn ventet.
Samtidig løftet selskapet volumguidingen for 2026 med 20.000 tonn til 328.000 tonn, hvorav 307.000 tonn i Norge, og dette ligger rundt 4 prosent over markedets tidligere forventninger. Den biologiske utviklingen gjennom første halvår beskrives som sterk, men mye av den økte slaktingen kommer i tredje kvartal, som samtidig ventes å være årets svakeste prisperiode, slik at høyere volum ikke nødvendigvis gir en tilsvarende resultat økning på kort sikt.
Meglerhusene legger forskjellig vekt på dette. ABG og SEB beholder sine positive anbefalinger og mener den høyere volumguidingen og bedre biologien gir støtte til 2027-bildet, mens Pareto beholder Hold og legger større vekt på at marginene i Q2 var svakere enn ventet.
Meglerhusenes vurderinger:
• ABG Sundal Collier: Kjøp, kursmål NOK 654
• SEB: Kjøp, kursmål NOK 610
• Pareto Securities: Hold, kursmål NOK 520
Inside Oslo Børs - observasjon: SalMar-rapporten flytter diskusjonen fra ren volumvekst til samspillet mellom volum, prisoppnåelse og kostnader. Høyere slaktevolum reduserer ikke betydningen av at kostnadsnivået i Midt-Norge var høyere enn ventet, samtidig som den sterke biologiske utviklingen kan påvirke
volumforventningene for 2027. Markedet løfter aksjen 2,7 % slik at investorer ser trolig mer på 2027 enn på andre kvartal. Mye av dette var allerede kjent og priset inn i aksjen. Det er derfor det alltid er vanskelig å vite hva markedet vil velge å fokusere på. Hadde man fokusert på et svakt kvartal ville man ha ligget etter.
Rent teknisk kommer Salmar opp fra en høyere bunn, befinner seg i et kjøpssignal i trendmodellen, Taktisk trendindikator er 71, kraftig stigende og nærmer seg ett kjøpssignal. Point&Figure modellen vil utløse et nytt kjøpssignal ved 549, hvor kursmålet er 612,75. Kursen har i dag steget over det mest omsatte nivået og står ovenfor det nest høyeste nivået mellom 555-560. Det tekniske ser mer robust ut på kort sikt og dynamikken i chartet ser sterk ut.
Cadeler: klart resultatløft, men meglerhusene er uenige om hvor mye som allerede er priset inn
Cadeler leverte Q2-omsetning på EUR 283 mill. og EBITDA på EUR 161 mill., med EBITDA rundt 20-23 prosent over konsensus avhengig av meglerhus. Den sterke utviklingen skyldes høy utnyttelse og gode rater, og DNB Carnegie mener resultatet gjør det mer sannsynlig at selskapet ender i øvre del av EBITDA-guidingen for 2026, selv om selve guidingen ble stående uendret.
Samtidig var kontantstrømmen svakere enn resultatregnskapet skulle tilsi, noe Pareto trekker frem som en viktig motvekt til resultatløftet. Det forklarer også hvorfor kursmålene spriker betydelig: DNB, SB1 og ABG ser fortsatt tydelig oppside i det flerårige prosjektbildet, mens Pareto mener dagens pris i større grad reflekterer de gode utsiktene.
Meglerhusenes vurderinger:
• DNB Carnegie: Kjøp, kursmål NOK 80
• SB1 Markets: Kjøp, kursmål NOK 70
• ABG Sundal Collier: Kjøp, kursmål NOK 68
• Pareto Securities: Hold, kursmål NOK 55
Inside Oslo Børs – Det tekniske vil se styrket ut gitt kursen klarer å holde dagens styrke ut dagen. Kursen tester brudd over den siste konsolideringsboksen, har utløst et trendkjøp i 8/20 modellen, Taktisk trendindikator styrker seg og det er blitt utløst et PF kjøpssignal ved 58, hvor kursmålet er opp mot 62. Det gir ikke den beste risk/reward, men chartet ser bedre ut enn hva det indikative kursmålet tilsier. Det er noen ganger man må se helheten til det tekniske bildet. Volum og hvordan den slutter i dag kan gi noen ytterligere ledetråder.
Napatech: sterk Q2, men færre AI-enheter enn tidligere ventet i 2026
Napatech rapporterte Q2-omsetning på DKK 48,1 mill., klart over både meglerhusenes og konsensusestimatene, og Core Infrastructure var den viktigste driveren bak avviket. ABG viser til at omsetningen var 52 prosent høyere enn året før og rundt 22 prosent over konsensus, mens Arctic oppgir en bruttomargin på 67 prosent og beskriver kvartalet som operasjonelt sterkt.
Selskapet har samtidig redusert forventningen til antall AI-enheter som skal leveres i 2026 med rundt 10 prosent, men omsetningsguidingen er beholdt fordi produktmiks og utviklingen i den øvrige virksomheten kompenserer. Dermed er den kortsiktige AI-volum-historien noe svakere, mens Q2-resultatet viser at selskapet ikke er avhengig av én enkelt vekstdriver for å levere på årets omsetning.
Meglerhusenes vurderinger:
• ABG Sundal Collier: Kjøp, kursmål NOK 85
• Arctic Securities: Kjøp, kursmål NOK 60
Inside Oslo Børs: Ingen av de tekniske modellene understøtter et sterkt chart eller trendutvikling. Hentet inn dagens svakhet raskt, hvilket enten kan være long-interesse eller short-covering. Men rent teknisk har vi et uavklart bilde.
AutoStore: SEB oppgraderer fra Hold til Kjøp og nesten dobler kursmålet
SEB oppgraderer AutoStore fra Hold til Kjøp og løfter kursmålet til NOK 20 fra NOK 11,80. Meglerhuset viser til at ordreinngangen har økt rundt 21 prosent hittil i 2026 og legger til grunn omtrent 18 prosent årlig ordrevekst gjennom 2026-28, som gir 2027-28-estimater rundt 11 prosent over FactSet-konsensus.
Amazon-avtalen trekkes frem som en viktig ekstern validering av teknologien, både fordi den viser konkurransekraft mot andre automasjonsløsninger og fordi den reduserer frykten for at de største kundene skal utvikle tilsvarende systemer internt. SEB anslår at en andel på 1-2 prosent av Amazons vareflyt kan tilsvare 2.500-5.000 roboter og USD 100-200 mill. i omsetning, samtidig som meglerhuset venter en bredere ny investeringssyklus i lagerautomasjon fra 2027.
Meglerhusenes vurderinger:
• SEB: Kjøp, kursmål NOK 20, opp fra NOK 11,80
Inside Oslo Børs: Det tekniske bildet er uavklart og det er et stort antall investorer som ligger feil på kort sikt. Det var ca. 85 millioner aksjer som kom inn i etterkant av resultatfremleggelsen og mange av disse ligger på feil side av nullstreken. Legger mindre vekt på oppgraderingen til SEB på kort sikt ettersom de sier det samme som flere av de andre meglerhusene. Den kortsiktige volumprofilen kommer inn og indikerer potensiell økt overliggende motstand. Det tekniske er uavklart på kort sikt.
Yara: Arctic oppgraderer etter strammere global nitrogenbalanse
Arctic oppgraderer Yara fra Hold til Kjøp og løfter kursmålet til NOK 500 fra NOK 470, hovedsakelig fordi meglerhuset nå venter en strammere global balanse i nitrogenmarkedet enn tidligere. Forstyrrelser i Midtøsten, vanskeligere russisk og ukrainsk eksport og svak lønnsomhet for europeiske ureaprodusenter kan redusere tilbudet, mens høyere kornpriser støtter etterspørselen etter gjødsel.
Arctic løfter EPS-estimatene for 2026-28 til henholdsvis USD 5,15, 5,11 og 5,06, fra USD 4,99, 4,79 og 4,78. Meglerhuset peker samtidig på at Yaras gasseksponering blir mer diversifisert etter Gold Coast Ammonia-transaksjonen, noe som kan redusere betydningen av høye europeiske gasspriser dersom en større andel av ammoniakkbehovet dekkes gjennom import.
Meglerhusenes vurderinger:
• Arctic Securities: Kjøp, kursmål NOK 500, opp fra NOK 470
Kitron: guidingen løftes, men mye var allerede inne i konsensus
Kitron løftet mandag kveld omsetningsguidingen for 2026 fra EUR 900-1.050 mill. til EUR 1.050-1.150 mill., mens EBIT-guidingen ble økt fra EUR 84-108 mill. til EUR 97-112 mill. Selskapet viser til fortsatt sterk etterspørsel og bedre synlighet i elektronikkens forsyningskjeder, slik at den viktigste endringen er økt sikkerhet rundt komponenttilgang og leveranser snarere enn en ny etterspørselsakselerasjon.
ABG påpeker at konsensus allerede lå nær øvre del av den gamle guidingen, og at midtpunktet i den nye EBIT-guidingen fortsatt er rundt 3 prosent under FactSet-konsensus. Den øvre delen av intervallet ligger derimot rundt 4 prosent over konsensus, og meglerhuset forventer derfor moderate positive estimatrevisjoner på 1-3 prosent for 2026.
Meglerhusenes vurderinger:
• ABG Sundal Collier: Hold, kursmål NOK 100
Inside Oslo Børs: Det tekniske bildet er mer vanskelig å tolke siden kursen rekylerer mot 50 dager snittet som holdt tidligere i august. Reagerer positivt i dag og det blir interessant å se hva de nye kursmålene vil bli. Volumprofilen indikerer et jevnt overliggende motstandsnivåer. Ingen av de tekniske modellene understøtter foreløpig det tekniske til Kitron. Første test på kjøpersidens aggressivitet kommer ved 93.80 området som er 50 dager motstanden.
Klaveness Combination Carriers: Q2 omtrent som ventet, men Q3-bookingene er svakere
KCC rapporterte EBITDA på USD 38,5 mill., i praksis på linje med konsensus, og erklærte et utbytte på USD 0,30 per aksje, som SEB beregner til en annualisert direkteavkastning på rundt 11 prosent. Det svakere punktet er tredje kvartal, hvor både ABG og DNB Carnegie mener bookingene peker mot noe lavere inntjening enn markedet tidligere hadde lagt til grunn.
ABG anslår at Q3-indikasjonene tilsvarer rundt 6 prosent nedside mot konsensus, mens SEB fortsatt beholder sin positive anbefaling og legger større vekt på kombinasjonsskipenes strukturelle effektivitet og den høye kontantdistribusjonen.
Meglerhusenes vurderinger:
• ABG Sundal Collier: Kjøp, kursmål NOK 113
• SEB: Kjøp, kursmål NOK 110
Inside Oslo Børs: Det tekniske indikerer at trenden kan være moden og sliten kombinert med at kursen har kommet nærmere de fundamentale kursmålene. Dette kan øke risikoen for en kortsiktig pustepause hvis investorene registrerer at volumet og momentumet avtar til tross for at tallene er ute. Generelt sett er det alltid en økt teknisk risiko for brå gevinstsikring når en trend når en moden status. PF kjøpssignalet fra 103, med et tilhørende lavt kursmål på 107.40 sier også sitt. Formasjonen signaliserer derfor en redusert oppside kombinert med at kursen har kommet nærmere opp til flere av de fundamentale kursmålene.
BW Offshore: nye analyser viser stor uenighet etter BW Opal-forsinkelsen
BW Opal fortsetter å dominere vurderingen av BW Offshore etter at practical completion ble flyttet til Q2 2027, samtidig som selskapet tok en ikke-kontant nedskrivning på USD 125 mill. og reduserte EBITDA-guidingen for 2026 til USD 250-280 mill. SEB kutter kursmålet til NOK 43 fra NOK 49 og beholder Hold, mens Arctic går motsatt vei og løfter kursmålet til NOK 48 fra NOK 39 med Kjøp.
Arctic legger vekt på at BW Opal allerede produserer rundt 85 prosent av navneplatekapasiteten, at tilgjengelig likviditet overstiger USD 500 mill. og at den eksisterende flåten etter meglerhusets SOTP-verdi tilsvarer rundt NOK 45 per aksje. Samtidig innebærer forsinkelsen at ekstrautbytte i 2026 i praksis begrenses av covenant-reglene, og den strategiske gjennomgangen kan ta lengre tid.
Meglerhusenes vurderinger:
• Arctic Securities: Kjøp, kursmål NOK 48, opp fra NOK 39
• SEB: Hold, kursmål NOK 43, ned fra NOK 49
Inside Oslo Børs: I det tekniske har gårsdagens kraftige nedgang medført stor teknisk skade, og slike kursfall har generelt sett en tendens til å trenge en lengre periode for å jobbe ut ubalansene på aksjonærsiden. Det er fundamentale signaler som har medført kursfallet og det er intet i det tekniske som vurderes til at kursen har fått en kortsiktig bunn. Dagens sesjon er kun en Inside-Day, som indikerer at investorer er usikre på den kortsiktige retningen. Ingen av de tekniske modellene understøtter BWO på dagens kurser.
Magnora Data Center: Arctic løfter kursmålet etter nettilgang i Finland
Arctic løfter kursmålet på Magnora Data Center til NOK 21 fra NOK 15 og beholder Kjøp etter at Hämeenlinna-prosjektet i Finland sikret nettilgang. Fysisk tilkobling er planlagt til Q1 2029, med mulighet for fremskyndelse til andre halvår 2028, og selskapet har samtidig økt eierandelen i prosjektet fra 70 til 100 prosent.
Meglerhuset mener avtalen reduserer utviklingsrisikoen vesentlig og gir bedre synlighet både på en mulig salgsprosess og på verdien av resten av prosjektporteføljen, fordi nettilgang er en av de viktigste knapphetsfaktorene for nye datasentre i Norden.
Meglerhusenes vurderinger:
• Arctic Securities: Kjøp, kursmål NOK 21, opp fra NOK 15
Panoro Energy: Elfenbenskysten gir større skala, men meglerhusene vurderer prisen ulikt
Panoro går inn i Elfenbenskysten gjennom kjøpet av DNOs eierandel i CI-27/Foxtrot, som tilfører rundt 3.300 fat oljeekvivalenter per dag og gjør Elfenbenskysten til selskapets fjerde produserende land. Arctic mener transaksjonen øker skalaen, diversifiserer kontantstrømmen og reduserer oljeprisfølsomheten, mens ABG samtidig løfter 2027-produksjonsestimatet med rundt 15 prosent til 22.200 fat oljeekvivalenter per dag.
Forskjellen ligger hovedsakelig i verdsettelsen av transaksjonen og den videre kapitalallokeringen. Arctic beholder Kjøp og kursmål NOK 42, mens ABG reduserer kursmålet til NOK 30 fra NOK 32 og beholder Hold.
Meglerhusenes vurderinger:
• Arctic Securities: Kjøp, kursmål NOK 42
• ABG Sundal Collier: Hold, kursmål NOK 30, ned fra NOK 32
Fjord Defence Group: SB1 starter dekning med Kjøp og kursmål NOK 23
SB1 Markets starter dekning av Fjord Defence Group med Kjøp og kursmål NOK 23. Meglerhuset beskriver selskapet som en nordisk forsvarsplattform som kombinerer spesialiserte nisjevirksomheter innen blant annet våpenmontering, ballistisk beskyttelse, båtintegrasjon og presisjonskomponenter, samtidig som oppkjøpsmodellen skal gi en ekstra vekstmotor ved siden av den organiske etterspørselen.
PartnerTech-oppkjøpet løfter proforma forsvarsomsetning til rundt NOK 1 mrd., og ledelsen har en ambisjon om NOK 400-500 mill. i forsvars-EBITDA i 2029, mot rundt NOK 196 mill. proforma i 2025. SB1 beregner at aksjen handles rundt 9,0x justert EV/EBITDA for 2027, sammenlignet med omtrent 12x for et utvalg sammenlignbare selskaper.
Meglerhusenes vurderinger:
• SB1 Markets: Kjøp, kursmål NOK 23 - ny dekning
Sjømat utenom SalMar: Lerøy får kjøpssyn fra DNB, mens El Niño øker usikkerheten i Austevoll
DNB Carnegie har sendt ut en vurdering med Kjøp på Lerøy Seafood og kursmål NOK 55. Meglerhuset viser samtidig til at Q2-resultatet var svakere enn ventet og reduserer EPS-estimatene for 2026-28 med 1-3 prosent, men peker på at kostnadsprogrammet kan motvirke rundt NOK 3/kg av underliggende kostnadspress, at villfangstbidraget er løftet og at downstream-virksomheten ventes å være sterk i andre halvår.
For Austevoll Seafood løfter ABG kursmålet til NOK 118 fra NOK 115 og beholder Kjøp etter at svak utvikling i Austral ble oppveid av sterkere Foodcorp, men meglerhuset understreker at El Niño gjør den kortsiktige synligheten svakere. Icelandic Salmon leverte på sin side et operasjonelt EBIT-tap på NOK 35 mill., omtrent på linje med forventningene, mens planen om å vokse til 26.000 tonn er satt på vent, noe DNB Carnegie omtaler som en i hovedsak nøytral Q2-oppdatering.
Meglerhusenes vurderinger:
• DNB Carnegie: Kjøp Lerøy Seafood, kursmål NOK 55
• ABG Sundal Collier: Kjøp Austevoll Seafood, kursmål NOK 118, opp fra NOK 115
Inside Oslo Børs: Det tekniske har styrket seg for Lerøy Seafood, siden kursen har brutt opp, utløst et PF kjøpssignal ved 43 med tilhørende kursmål på 47,50, befinner seg i et trendkjøp og Taktisk Trendindikator er meget sterk på 93. Volumprofilen indikerer samtidig at det er redusert med overliggende motstand. Det tekniske har et sterkt bias på kort sikt.
Orkla: Pareto beholder Hold etter volumdrevet Q2-miss
Pareto beskriver Orklas Q2 som et volumdrevet avvik, med omsetning rundt 6 prosent under Paretos estimat og 5 prosent under konsensus. Meglerhuset beholder Hold og kursmål NOK 105 og legger vekt på at det er volum- og toplinjeutviklingen, snarere enn en enkelt kostnadspost, som må stabiliseres for at resultatbildet skal bli tydeligere.
Meglerhusenes vurderinger:
• Pareto Securities: Hold, kursmål NOK 105
Scatec: ABG løfter estimatene etter D&C-bidrag og nye investeringsbeslutninger
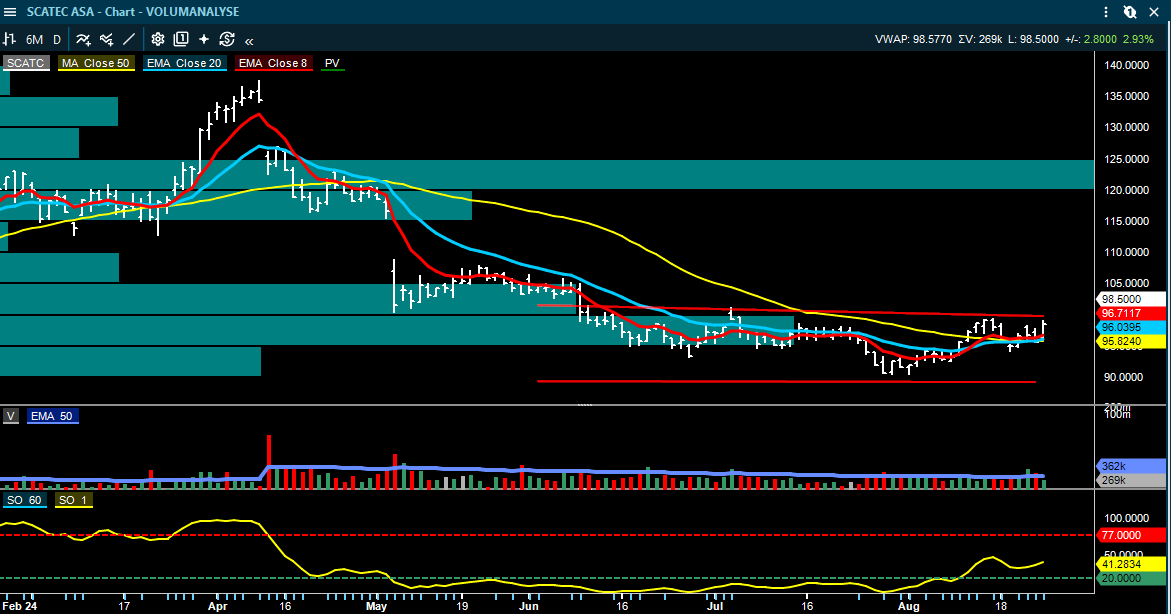
ABG beholder Kjøp og kursmål NOK 134 på Scatec etter Q2 og løfter EBITDA-estimatet for 2026 med rundt 2 prosent på høyere D&C-bidrag, samtidig som 2027-28 løftes 2-3 prosent på Urleasca. Meglerhuset venter flere endelige investeringsbeslutninger i andre halvår og verdsetter aksjen til rundt 0,93x kjerne-NAV og 0,72x vekst-NAV etter egne beregninger. Inside Oslo Børs: Vedrørende det tekniske, ref. gårsdagens gjennomgang.
Meglerhusenes vurderinger:
• ABG Sundal Collier: Kjøp, kursmål NOK 134
DNO, Equinor, Aker BP og Vår Energi: porteføljejustering og nytt letesamarbeid
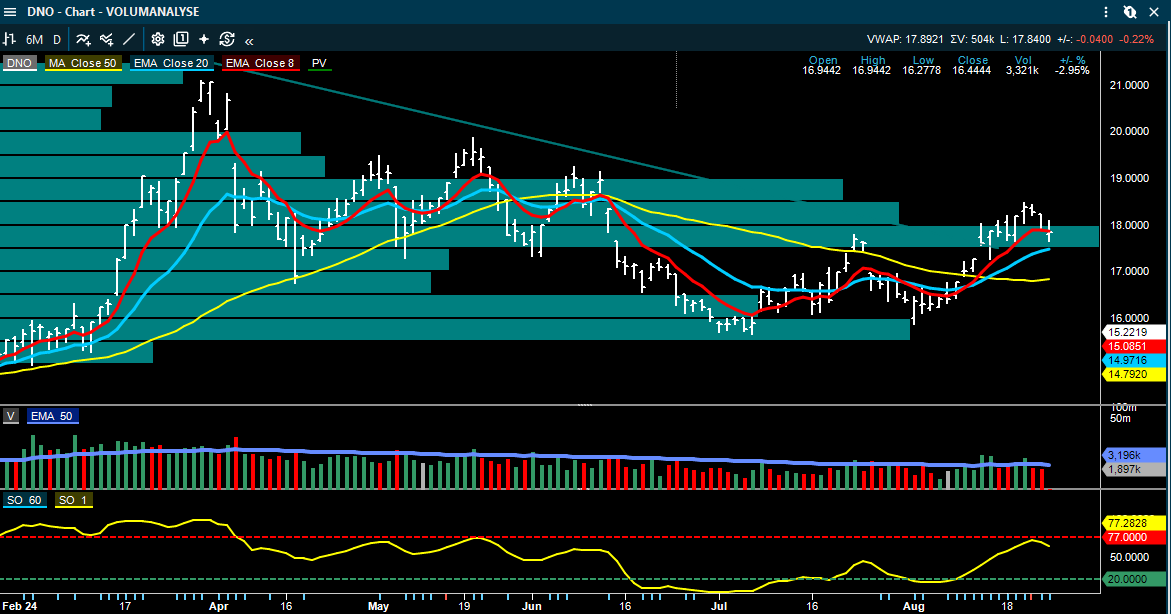
DNO overfører eierandeler i Kveikje, Heisenberg og PL1245 til Equinor mot at en sikkerhetsforpliktelse knyttet til fremtidig nedstengning reduseres, noe Arctic beregner frigjør mer enn USD 35 mill. i likviditet inkludert skatteeffekter. Produksjon og reserver endres ikke, men DNO gir samtidig fra seg noe langsiktig opsjonsverdi i funn som ennå ikke er satt i produksjon.
Equinor, Aker BP og Vår Energi annonserte samtidig et nytt letesamarbeid på norsk sokkel, hvor de tre største operatørene skal modne 20-25 prospekter over fire til fem år og har en ambisjon om rundt fem høypotensielle letebrønner årlig. Målet er større selvstendige funn som kan bidra til å opprettholde norsk produksjon og eksportkapasitet mot Europa etter 2035.
Meglerhusenes vurderinger:
• Arctic Securities: Kjøp DNO, kursmål NOK 23
TGS, Borr Drilling og Northern Ocean: blandede signaler fra rigg- og seismikkmarkedet
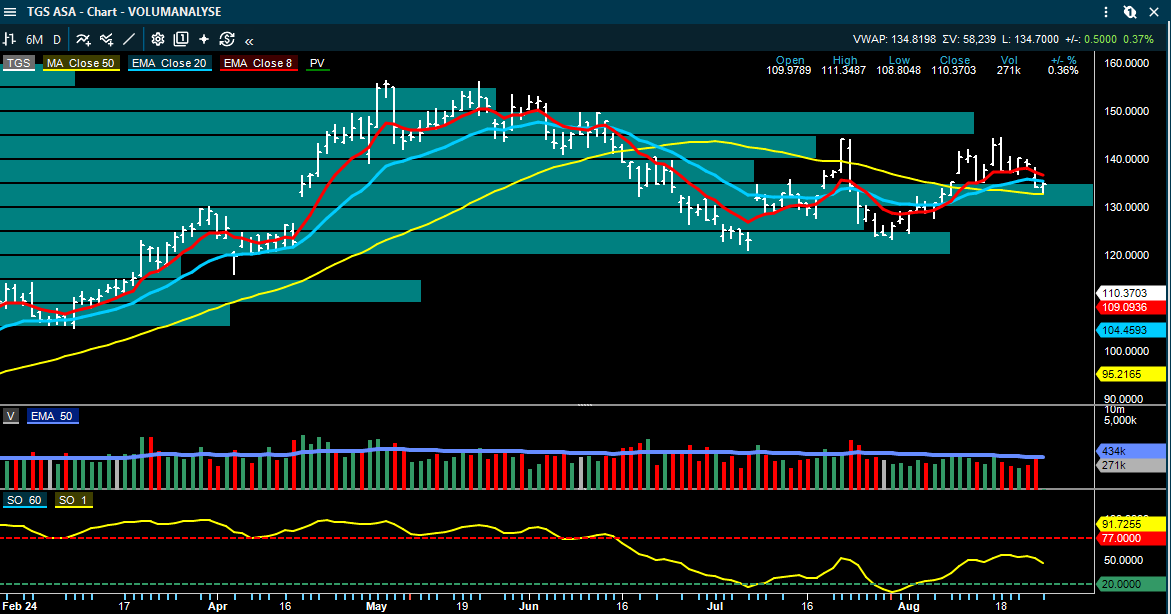
TGS har fått en måneds forlengelse på det meglerhuset beskriver som den største streamer-innsamlingskontrakten offshore Indonesia, med Ramform Sovereign på prosjektet, mens kunde og kontraktsverdi ikke er oppgitt. Arctic beholder Kjøp og kursmål NOK 135.
I Borr Drilling har Tor Olav Trøim-kontrollerte Drew Holdings kjøpt ytterligere 200.000 aksjer til rundt USD 4,37, og Arctic viser til at Trøim nå har kjøpt 2,2 millioner aksjer siden Q2-rapporten. Meglerhuset har Hold og kursmål USD 3,8.
For Northern Ocean er nyhetsbildet svakere. SB1 hadde ventet at Deepsea Mira kunne få Shells kommende 1-2 brønners program i Namibia, men kontrakten gikk til Stena Drillmax, og SB1 ser derfor få relevante oppdrag for riggen med oppstart før første eller andre kvartal 2027. Samtidig søker COSL etter opptil seks rigger globalt, som viser at kjøpsinteressen for moderne enheter fortsatt er til stede.
Meglerhusenes vurderinger:
• Arctic Securities: Kjøp TGS, kursmål NOK 135
• Arctic Securities: Hold Borr Drilling, kursmål USD 3,8
CMB TECH: SEB løfter kursmålet før Q2
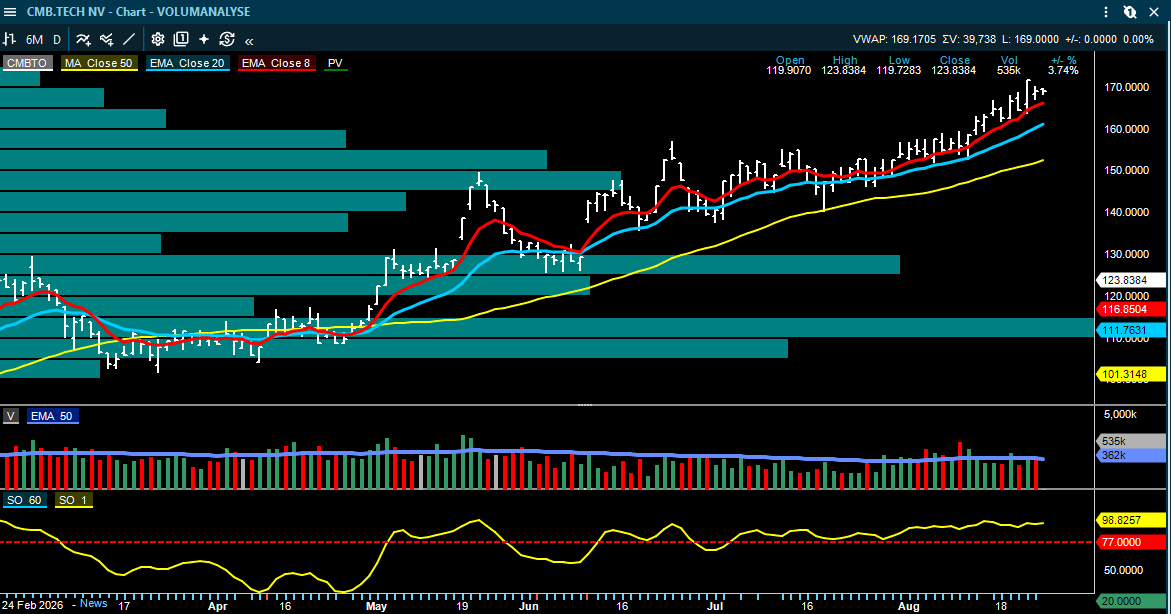
CMB TECH rapporterer Q2 27. august. SEB modellerer EBITDA på USD 407 mill., rundt 6 prosent under konsensus, men ligger samtidig 4 prosent over konsensus for Q3 med et estimat på USD 402 mill. etter at ratene har holdt seg bedre enn ventet på åpne dager. Meglerhuset beholder Kjøp og løfter kursmålet til USD 20,7 fra USD 19,4.
Meglerhusenes vurderinger:
• SEB: Kjøp, kursmål USD 20,7, opp fra USD 19,4
Nordisk TMT: SoftwareOne og Link Mobility positive, Bouvet balansert og Xplora kuttes
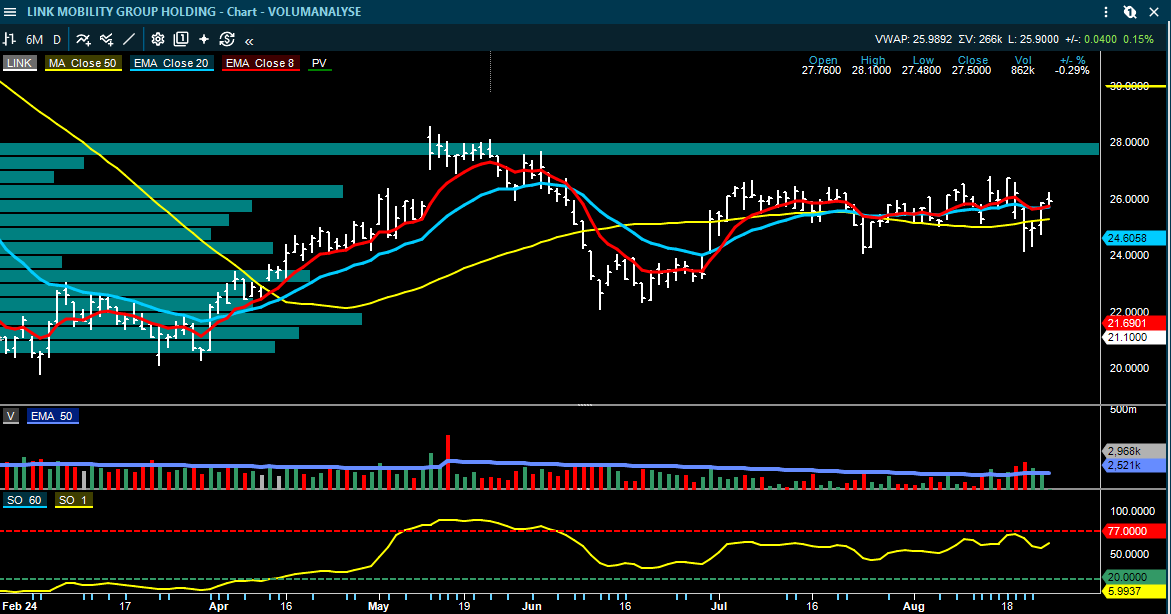
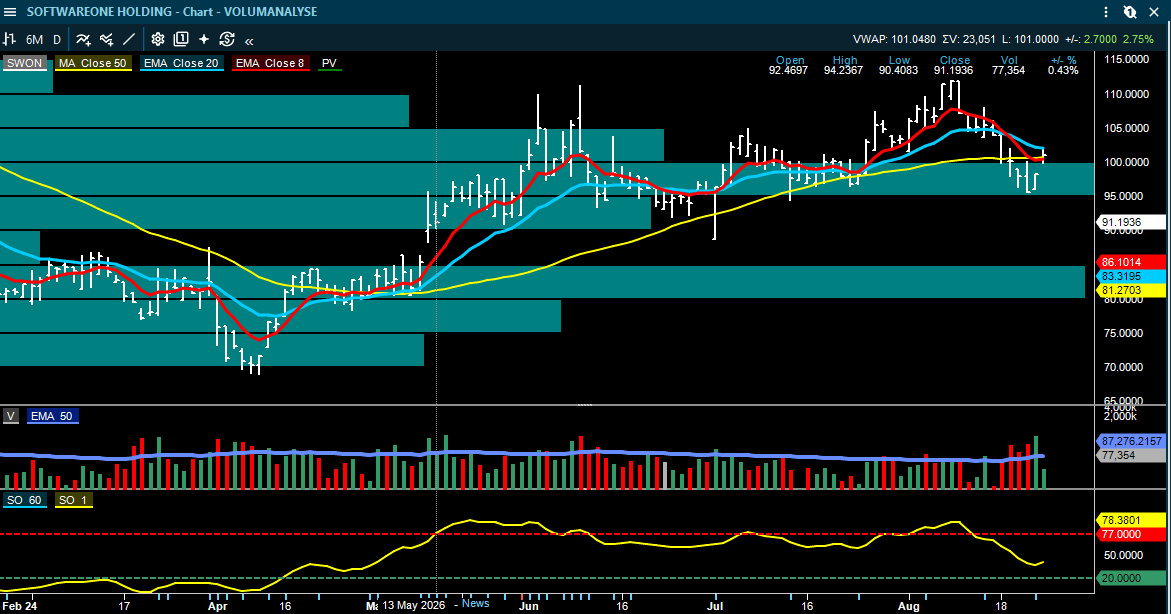
Pareto venter at SoftwareOne fortsetter resultatmomentumet fra første kvartal, ligger 5 prosent over konsensus på Q2 EBITDA og 15-16 prosent over for 2027-28, og beholder Kjøp med kursmål CHF 14. For Link Mobility mener meglerhuset at vekstrisikoen er redusert etter at organisk bruttofortjenestevekst igjen ble positiv, og beholder Kjøp med kursmål NOK 35.
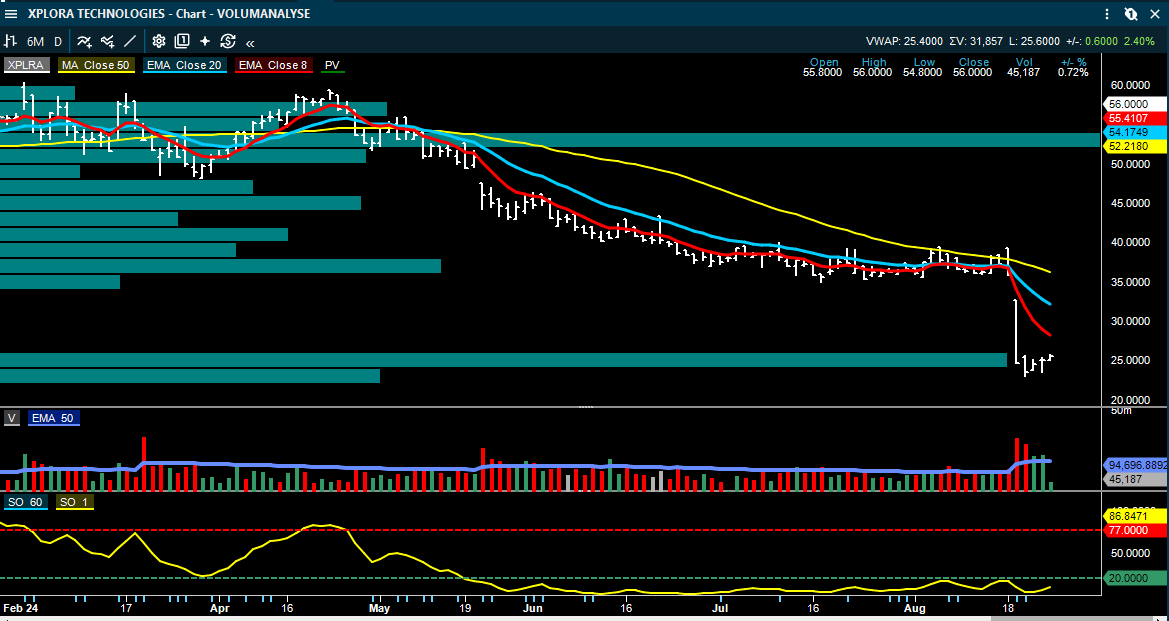
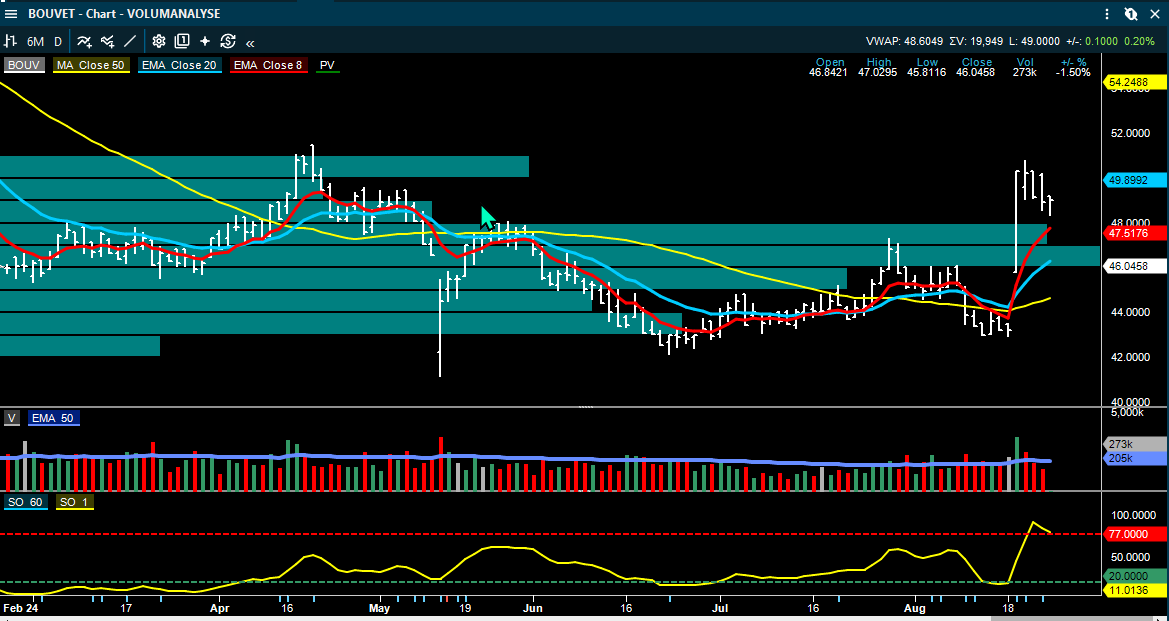
Bouvet leverte bedre margin enn ventet, men Pareto mener etterspørselsindikatorene og kapasitetsutnyttelsen fortsatt er omtrent uendret fra kvartalet før, og beholder derfor Hold med kursmål NOK 50. Xplora hadde et klart svakere Q2 enn ventet, og Pareto kutter både enhetsestimater og kursmål til NOK 40 fra NOK 55, men beholder Kjøp fordi meglerhuset mener den langsiktige historien fortsatt i større grad handler om tjenesteinntekter og Doro Connect enn om kortsiktige klokkesalg.
Meglerhusenes vurderinger:
• Pareto Securities: Kjøp SoftwareOne, kursmål CHF 14
• Pareto Securities: Kjøp Link Mobility, kursmål NOK 35
• Pareto Securities: Hold Bouvet, kursmål NOK 50
• Pareto Securities: Kjøp Xplora, kursmål NOK 40, ned fra NOK 55
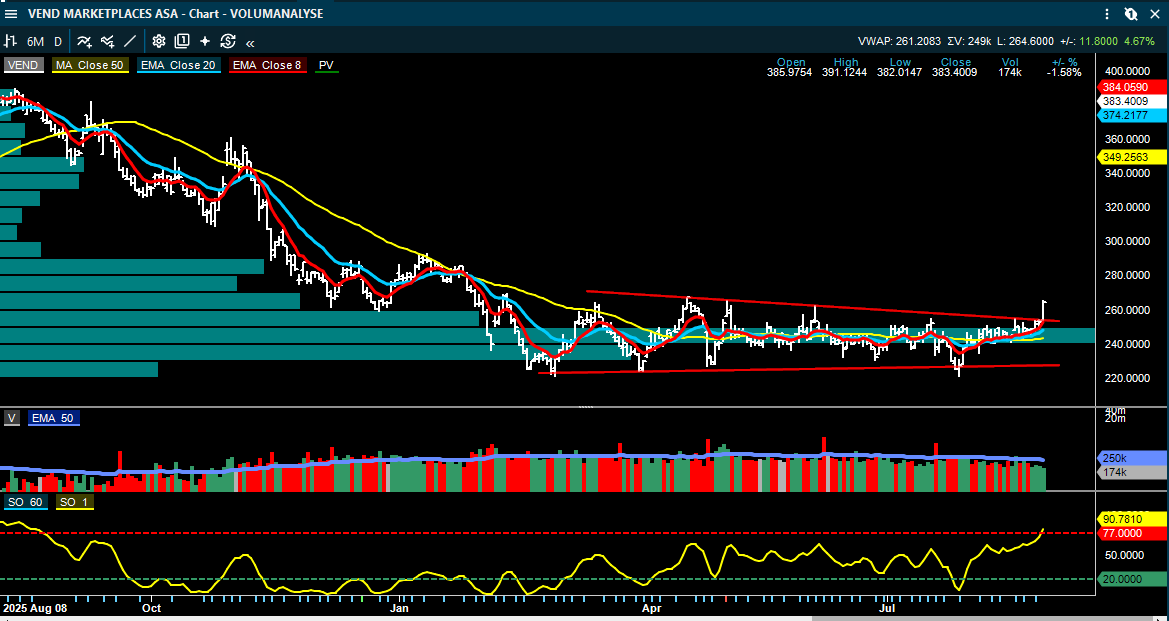
VEND marketplaces – alle våre tekniske modeller befinner seg i kjøpssignaler
Inside Oslo Børs: Det tekniske bildet ser meget sterkt ut etter dagens momentumoppgang. Det har medført at alle de tekniske modellene vi følger har gått i respektive kjøpssignaler. Kursmålet til det tidligere nevnte PF kjøpssignalet ved 255 har fortsatt et lavt kursmål på 268. Dette kursmålet ser ikke ut til å stå i forhold til hvordan det visuelle chartbildet fremstår.
Generelt sett har brudd opp fra en slik kileformasjon en tendens til å skape et sterkt momentum. Vi ser av volumprofilen at et stort antall investorer har kommet i en gevinstposisjon og psykologisk kan dette sørge for at de kan kjøpe mer. Volumprofilen indikerer redusert med overliggende motstand. Det visuelle tekniske bildet fremstår som meget sterkt.
Norwegian – fortsatt innenfor konsolideringsboksen, og tester 20 dager
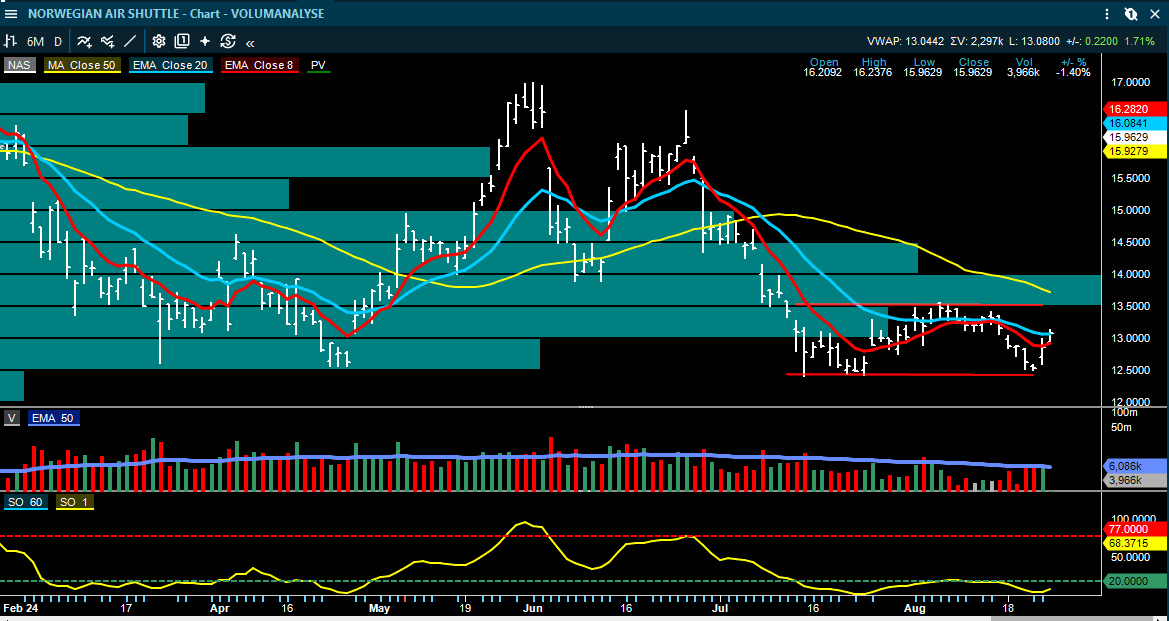
Inside Oslo Børs: Det tekniske bildet har styrket seg litt, men er fortsatt uavklart siden kursen befinner seg innenfor konsolideringsboksen. Tester 20 dager motstanden og vi får kjapt et svar på hvor aggressive kjøpersiden er. Volumprofilen indikerer økt med overliggende motstand, som befinner fra dagens nivåer og fortsetter med det mest omsatte nivået fra toppen av boksen og videre opp til 14-nivået. 50 dager motstanden kommer inn i midten av dette beltet ved 13.70. Konsolideringsboks, ingen av de tekniske modellene er i kjøpssignaler kombinert med indikativt kraftig overliggende motstand er det som gjør det tekniske uavklart.
KILDER OG VIKTIG INFORMASJON
Rapporten er basert på det jeg har fått samlet av ny informasjon etter mandagens morgenrapport. I denne rapporten finner du analyser og markedsoppdateringer fra blant annet ABG Sundal Collier, Arctic Securities, DNB Carnegie, Pareto Securities, SB1 Markets, SEB, Clarksons Securities og The Market Ear. Der anbefalinger og kursmål er gjengitt, er dette meglerhusenes egne vurderinger.
Inside Oslo Børs sine kommentarer er utelukkende redaksjonelle og beskrivende og skal ikke forstås som investeringsråd, personlig anbefaling eller oppfordring til kjøp eller salg av finansielle instrumenter. Historisk avkastning er ingen garanti for fremtidig avkastning.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.