

INSIDE OSLO BØRS – MORGENRAPPORT
Tirsdag 1. september 2026
Basert på nye web, megler-, selskaps- og markedsoppdateringer etter mandagens rapport
MARKEDSRAPPORT
Renter og olje trekker i hver sin retning - men aksjemarkedet reagerer foreløpig ikke med nedsidemomentum
Tirsdagen starter med en markedssituasjon som på overflaten ser overraskende stabilt ut, til tross for at to av de viktigste prisene for risikoaktiva har beveget seg i en mindre komfortabel retning. Den amerikanske tiårsrenten ligger rundt 4,77-4,78 prosent, det høyeste nivået siden 2007, samtidig som Brent igjen handles omkring USD 91-92 fatet. Likevel falt S&P 500 bare 0,3 prosent mandag og Nasdaq 0,1 prosent, mens asiatiske markeder i hovedsak absorberer både renteoppgangen og den nye oljeuroen relativt godt.
Det er nettopp denne motstandskraften som er interessant. Arctic viser til at markedet nå priser rundt 74 prosent sannsynlighet for en amerikansk renteheving i september, mot om lag 34 prosent før Warshs Jackson Hole-tale. Samtidig fortsetter AI-kapitalstrømmen å bygge seg videre opp, blant annet gjennom Anthropics avtale om å kjøpe rundt USD 35 mrd. i compute-kapasitet fra Nvidia-støttede Lambda, mens Taiwan og Korea får støtte fra sterke halvleder- og eksportdata. Dermed står markedet mellom en høyere diskonteringsrente og fortsatt svært høy investeringsaktivitet i teknologisektoren.
Inside Oslo Børs - observasjon: Stigende lange renter gir ikke automatisk gir en aksjekorreksjon. Det avgjørende er om høyere renter kommer sammen med sterkere nominell vekst og inntjening, eller om de etter hvert blir så høye at verdsettelsen må justeres ned. Så lenge aksjene absorberer 4,7-4,8 prosent på tiåringen uten stor nedgang, er dette et tegn på styrke. Et varig brudd over 4,8 prosent vil imidlertid gjøre denne testen langt mer tøff, og da særlig for høyt prisede vekstaksjer. Nå er det ikke sikkert at 4,80-nivået er det rette sentimentnivået for aksjemarkedet, men skulle den bryte 5-nivået kan det vise seg å bli et mer viktig psykologisk og rundt nivå.
Olje og Hormuz: høyere risikopremie vs. et fysisk marked som fortsatt er stramt
Brent ligger tirsdag morgen rundt USD 91-92 etter at den geopolitiske konflikten igjen har tilspisset seg. Pareto rapporterte mandag at amerikanske styrker hadde slått til mot to iranske rakettutskytere på Larak Island etter observasjoner av mulig minelegging i Hormuz, mens Iran svarte med missiler mot en amerikansk base i Jordan. IRGC hevdet samtidig at en VLCC var blitt satt ut av spill av miner i stredet; denne påstanden var ikke verifisert. USA forbereder i tillegg nye banksanksjoner knyttet til Iran.
På tilbudssiden kommer også nye forstyrrelser fra Russland, hvor et ukrainsk droneangrep satte fyr på Kirishi-raffineriet. Pareto anslår at de utvidede russiske eksportrestriksjonene samlet har fjernet minst 1,1 millioner fat per dag med oljeprodukter fra markedet. Samtidig steg flytende råoljelagre til rundt 104,8 millioner fat. Bildet er derfor fortsatt preget av store logistiske utfordringer, og høyere energi kan igjen bli en inflasjonsimpuls akkurat når rentemarkedet allerede er meget stramt.
Mandagens kapitalflyt: sterkere totalflyt enn fredag - men langt mer konsentrert
Mandagens volum dashboard viste rundt NOK 7,1 mrd. netto positiv kapitalflyt, mot rundt NOK 2,6 mrd. fredag, men forbedringen var svært konsentrert. OSEBX-universet hadde rundt NOK 4,1 mrd. netto inn og oljeselskapene hele NOK 3,9 mrd., mens fisk gikk fra NOK 502 mill. netto inn fredag til drøyt NOK 1,0 mrd. netto ut mandag. Shipping snudde samtidig fra rundt NOK 465 mill. positiv flyt fredag til NOK 96 mill. netto ut. OSEBX sitt RSI-snitt falt marginalt fra 58 til 57, mens oljesektoren steg fra RSI 52 til 57.
Equinor, sto for mye av kapitalflyten til sektoren, hvor EQNR alene stod for rundt NOK 2,15 mrd. Imidlertid flere av olje- og oljeserviceaksjer steg på betydelig høyere volum enn normalt. På den andre siden var nedgangen i sjømat bred, og dert var et høyt nedsidevolum i Bakkafrost, SalMar, Mowi og Grieg Seafood.
Inside Oslo Børs - observasjon: Hvis oljeflyten fortsetter samtidig som shipping, sjømat og small caps stabiliseres, vil markedsbredden forbedres klart. Dersom oljesektoren derimot fortsetter å stå nesten alene for den positive flyten, kan hovedindeksen signalisere et sterkere marked enn hva det faktisk er hvis vi ser under overflaten til markedet.
Shipping: superinntjeningen består, men forskjellene mellom segmentene fortsetter å øke
Tank-ratene i Atlanterhavet har fortsatt å falle tilbake fra de mest ekstreme nivåene, mens produkttank og enkelte tørrbulksegmenter holder seg bedre. Pareto peker samtidig på at LNGC-spotmarkedet er svakt, med moderne 2-stroke LNG-skip rundt USD 28.000 dagen, laveste nivå siden midten av februar, og en flåtevekst på rundt 8 prosent som fortsatt overstiger LNG-tilbudsveksten. Det er derfor ikke lenger riktig å behandle shipping som ett samlet momentum case.
Samtidig viser Capital Tankers-resultatet hvor stor forskjellen er mellom dagens spotirater og allerede booket inntjening. Q3-bookingene ligger på nivåer som kan løfte EBITDA nær dobbelt så høyt som et etterslepende konsensusestimat.
SELSKAPSKOMMENTARER
Capital Tankers: Q2 kom inn litt under - Q3-bookingene er caset
Capital Tankers avslutter resultatsesongen med Q2-tall som isolert sett er litt svakere enn forventet, men med en Q3-booking som er vesentlig sterkere enn markedets gamle estimater. Justert EBITDA var USD 104,1 mill., rundt 5 prosent under konsensus, og EPS USD 0,70 var omtrent 6 prosent under. Utbyttet på USD 0,32 per aksje var derimot over forventningene.
Det viktigste er imidlertid Q3: selskapet har booket 100 prosent av VLCC-dagene til USD 97.500 dagen, 71 prosent av Suezmax-dagene til USD 130.200 og rundt 80 prosent av Aframax/LR2-dagene til USD 105.800. Arctic beregner dette til Q3 EBITDA rundt USD 127 mill., ABG til omtrent USD 125 mill. og SB1 til USD 124 mill., mot et etterslepende konsensusnivå rundt USD 63-64 mill. Det er derfor ikke Q2-avviket, men revisjonene for andre halvår som sannsynligvis blir avgjørende for aksjen.
• Arctic Securities: Kjøp, kursmål NOK 191
• SB1 Markets: Kjøp, kursmål NOK 170
Inside Oslo Børs - observasjon: Capital Tankers illustrerer en viktig forskjell mellom spotmarked og resultatmomentum. Spotratene kan falle fra ekstreme topper samtidig som allerede inngåtte kontrakter løfter de neste kvartalenes kontantstrøm betydelig. Det gjør reaksjonen på oppjusterte estimater mer interessant enn selve Q2-misset. Men rent teknisk fremstår trenden fortsatt som moden og siden kursen ikke reagerer på tallene kan dette indikere at mye positivt befinner seg diskontert inn i kursene.
CAPT befinner seg i en sidelengs konsolideringsboks, hvor kurser over 209 eller under 200 vil kunne fungere som viktige sentimentnivåer. 50 dager kommer inn som underliggende støtte ved 197. Det at kursen ikke stiger på gode bookinger for tredje kvartal indikerer at mye av dette var kjent på forhånd og var allerede priset inn i aksjen. Avventer og ser om estimatrevisjonene og kursmålene kan skape en sterkere etterspørselsside. Må over 209 for å utløse et nytt PF kjøpssignal, men inntil videre synes trenden å være moden.
DNO: kjøper Capricorn og får ny produksjonsplattform i Egypt
DNO har inngått avtale om å kjøpe Capricorn Energy til USD 5,214 per aksje, tilsvarende en egenkapitalverdi på rundt USD 396 mill. Oppgjøret består av USD 4,224 kontant per aksje samt et særutbytte på USD 0,99, og representerer en premie på rundt 13 prosent mot Capricorns siste sluttkurs før annonseringen. Oppkjøpet gir DNO tilgang til produksjon og reserver i den egyptiske Western Desert og utvider selskapets geografiske eksponering utover dagens portefølje.
Strategisk er dette et nytt steg i DNOs gjenoppbygging av en bredere E&P-portefølje. Arctic anslår at Capricorn kan tilføre rundt 20.000 fat oljeekvivalenter per dag og mener headline-verdsettelsen fremstår rimelig, men peker samtidig på økt gjennomføringskompleksitet fordi DNO nå håndterer parallelle oppkjøpsprosesser og potensielt går inn i en ny jurisdiksjon. Meglerhuset beholder Kjøp og kursmål NOK 23.
• Arctic Securities: Kjøp, kursmål NOK 23
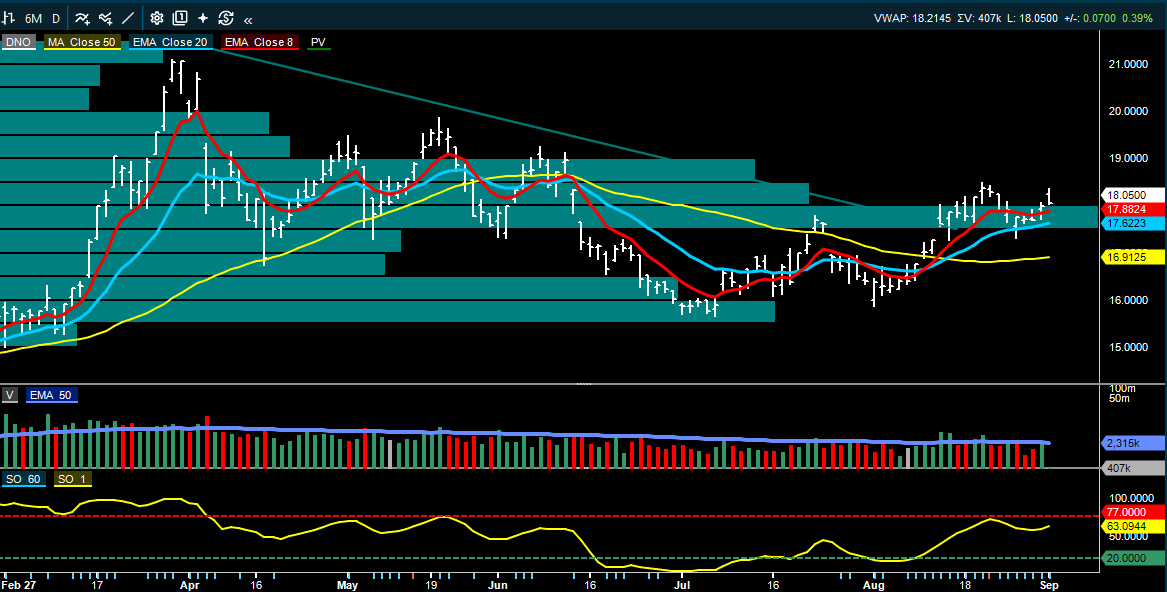
Inside Oslo Børs - observasjon: Kursen reagerte med å gi et tidlig løft, men kursen har tatt tilbake hele oppgangen fra dagens topp ved 18.36. Potensiell konsolideringsboks for DNO og den må over 18.50 for å ta ut denne og fortsette den kortsiktige opptrenden. Vil utløse et PF kjøpssignal ved 19.02, hvor det indikative kursmålet er 21,22. Avventer og ser om kursen fortsetter innenfor konsolideringsboksen og klarer å holde seg ovenfor 8/20 dager momentum.
Aker/Nscale: USD 3 mrd. finansieringen reduserer gjennomføringsrisikoen til datasenter caset
Nscale, hvor Aker eier rundt 22,6 prosent, har sluttført et gjeldsopptak på USD 3 mrd. i sikret investment-grade finansiering. Opptil USD 1,85 mrd. skal finansiere rundt 275 MW i Ward County i Texas, mens USD 1,2 mrd. er knyttet til et 40 MW-anlegg i Madison, North Carolina. Finansieringen dekker i stor grad GPU-er og tilhørende infrastruktur.
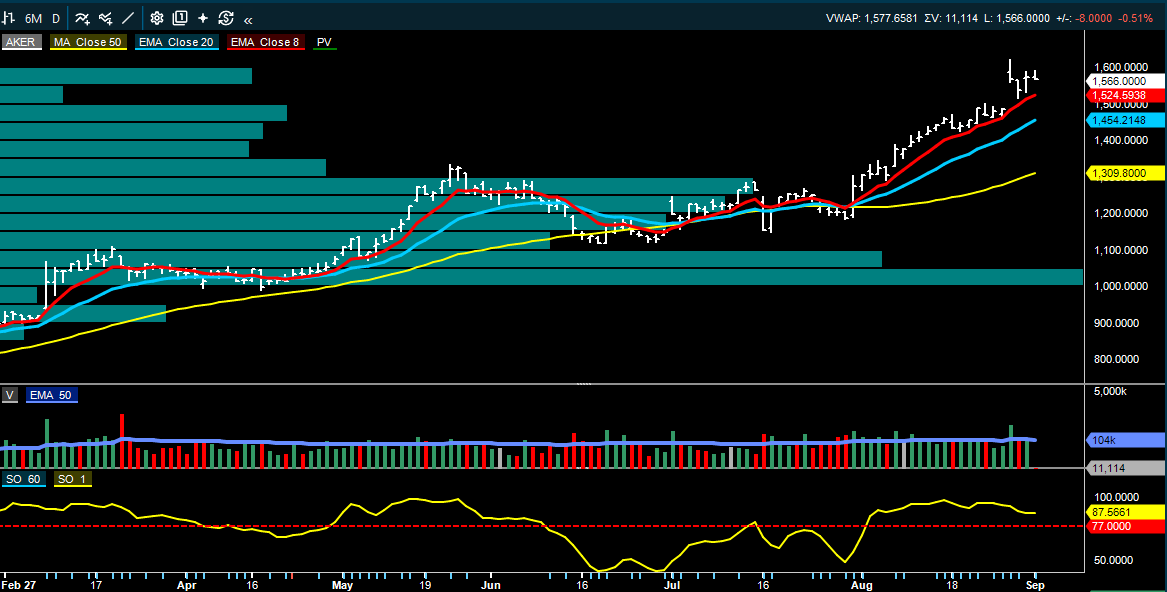
ABG beskriver dette som en viktig gjennomføringsmilepæl som reduserer finansieringsrisikoen, men selve nyheten var ventet av markedet. For Aker blir neste store milepæl finansiering, men hvor raskt kapasiteten fylles med kunder og om den omtalte Nscale-noteringen faktisk materialiserer seg i september.
Inside Oslo Børs - observasjon: Trenden til Aker fremstår også som moden, hvor kursen de siste 4 sesjonene har mistet momentum. Torsdagens intra-dag key reversal ned kan ha satt en kortsiktig topp, og det at kursen siden ikke har klart å ta ut denne kan være en teknisk bekreftelse.
Bakkafrost: analysene etter resultatfremleggelsen bekrefter at problemet er kostnader og skala utfordringer i Skottland
Etter mandagens kraftige kursfall har meglerhusene nå fått analysert rapporten mer grundig, og hovedkonklusjonen er enda tydeligere enn i første kommentar: Skottland er fortsatt det store problemet. DNB kutter EPS-estimatene for 2026-28 med 5-7 prosent og kursmålet til NOK 505 fra NOK 530, men beholder Kjøp. Arctic kutter 2026 EBIT med 10 prosent og kursmålet til NOK 537 fra NOK 542, og anslår at de skotske aktivitetene samlet kan ha tapt rundt DKK 873 mill. i perioden 2023-2026e, hvor ekstraordinær dødelighet står for en stor del.
Arctic peker samtidig på hvorfor volum er avgjørende: rundt 70 prosent av den skotske kostnadsbasen er fast, slik at dagens produksjonsnivå gir for svak skala fordel. Selskapet planlegger å sette rundt 37 prosent mer fisk i sjøen i 2026 enn i 2025 med bedre smolt, og dødeligheten har så langt i Q3 vært relativt lav. Det gir en mulig vei mot bedring i 2027, men de kommende høstmånedene blir avgjørende.
SEB beholder Hold og kursmål NOK 450, mens ABG beholder Hold og reduserer kursmålet marginalt til NOK 487. Det betyr at uenigheten ikke først og fremst gjelder hva som gikk galt i Q2, men hvor mye av Skottlands svake historikk som allerede er priset inn, og hvor stor sannsynlighet investorene skal legge på en normalisering i 2027.
• DNB Carnegie: Kjøp, kursmål NOK 505, ned fra NOK 530
• Arctic Securities: Kjøp, kursmål NOK 537, ned fra NOK 542
• ABG Sundal Collier: Hold, kursmål NOK 487, ned fra NOK 488
• SEB: Hold, kursmål NOK 450
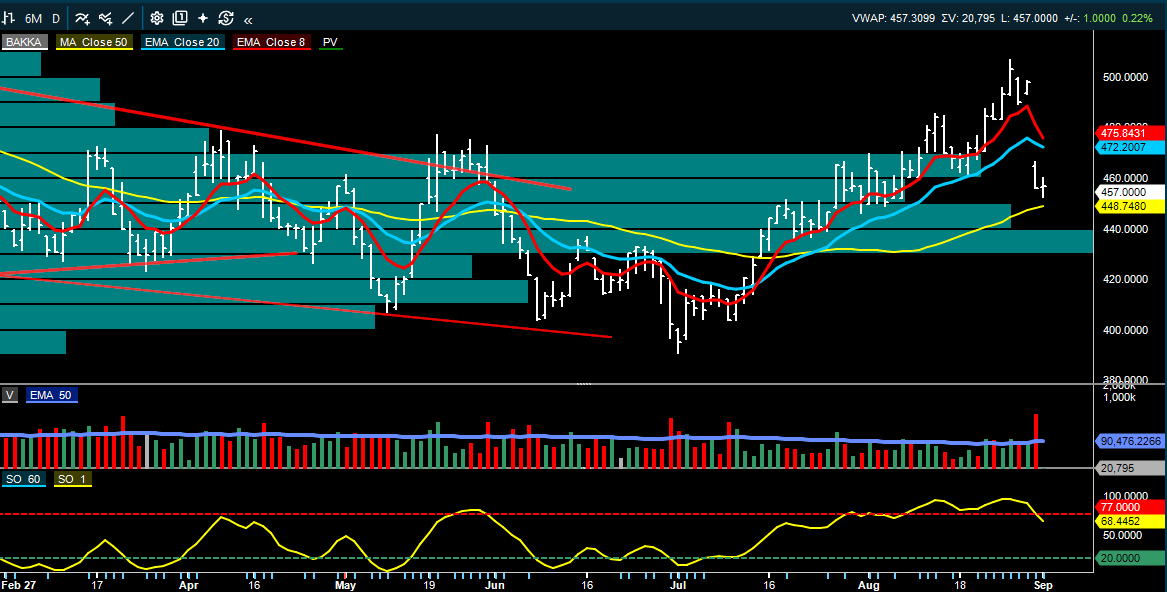
Inside Oslo Børs - observasjon: Mandag falt Bakkafrost 7,6 prosent på rundt 5,7 ganger normalvolum, samtidig som avstanden til 50-dagers snittet ble redusert fra 11,3 prosent fredag til rundt 2,6 prosent. Det gjør den videre reaksjonen rundt 50-dagers snittet til et nyttig signal på om markedet behandler Q2 som et engangsavvik eller som en mer varig reprising av 2027-forventningene.
Teknisk sett skaper slike kraftige kursfall teknisk skade og ubalanser på aksjonærsiden, som aksjen normalt sett trenger tid for å justere. Vi ser av volumprofilen at kursen jobber seg ned mot de to mest omsatte nivåene og det bør kunne sørge for at kursen vil stabilisere seg omkring 50 dager eller rett under. Dette er selvfølgelig indikativt og avventer en bekreftelse. 448-nivået og 50 dager kan fungere som et viktig sentimentnivå på kort sikt.
Kongsberg Gruppen: Pareto mener forsvarssyklusen kan vedvare mye lenger enn hva markedet priser inn i kursene
Pareto gjentar Kjøp og kursmål NOK 554 etter et forsvarsseminar hvor hovedbudskapet er at europeisk forsvar ikke bør behandles som et kortvarig budsjettløft, men som starten på en flerårig reindustrialisering.
Meglerhuset mener tre tiår med underinvestering har etterlatt Europa med for liten produksjonskapasitet og rundt 50 prosent importavhengighet for sentrale forsvarsprodukter, samtidig som begrensede amerikanske lagre gjør lokal produksjon mer nødvendig.
Pareto anslår at dette kan gi rundt 15 prosent årlig vekst for europeiske forsvarsselskaper frem mot 2030 og rundt 8 prosent frem mot 2040, klart over den samlede veksten i forsvarsbudsjettene. For Kongsberg Gruppen er poenget at ordreboken og kapasitetsutvidelsene bør vurderes i et langt lengre perspektiv enn én eller to budsjettperioder.
• Pareto Securities: Kjøp, kursmål NOK 554
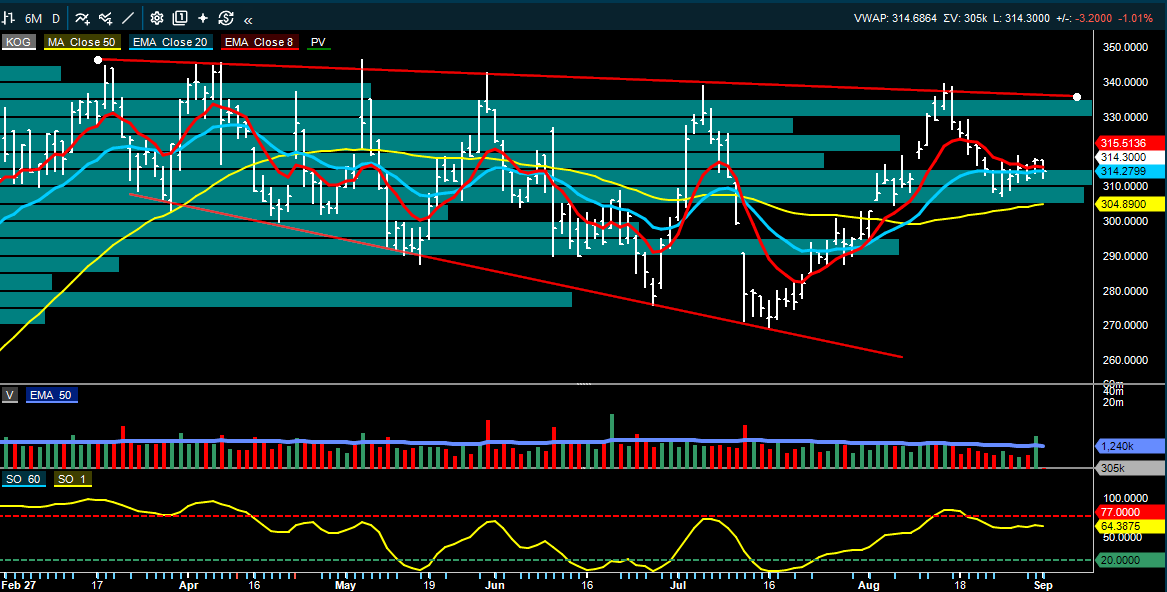
Inside Oslo Børs - observasjon: Formasjonen til KOG er fortsatt negativ og den har fungert bemerkelsesverdig bra sett over perioden fra februar. Kursen tester nå et viktig nivå etter å ha korrigert tilbake etter den sterke oppgangen fra 270 til 340-nivået.
Vi ser av volumprofilen at kursen har kommet ned, stabilisert seg innenfor to av de mest omsatte nivåene. 50 dager kommer inn som støtte ved 304. Klarer kursen å korrigere ut den siste oppgangen, gå sidelengs og deretter få inn et nytt oppsidemomentum kan dette utfordre den negative mellomlangsiktige formasjonen. Det fundamentale trekker i den positive retningen og derfor skal vi følge KOG med tanke på at de tekniske modellene igjen kan samle seg positivt.
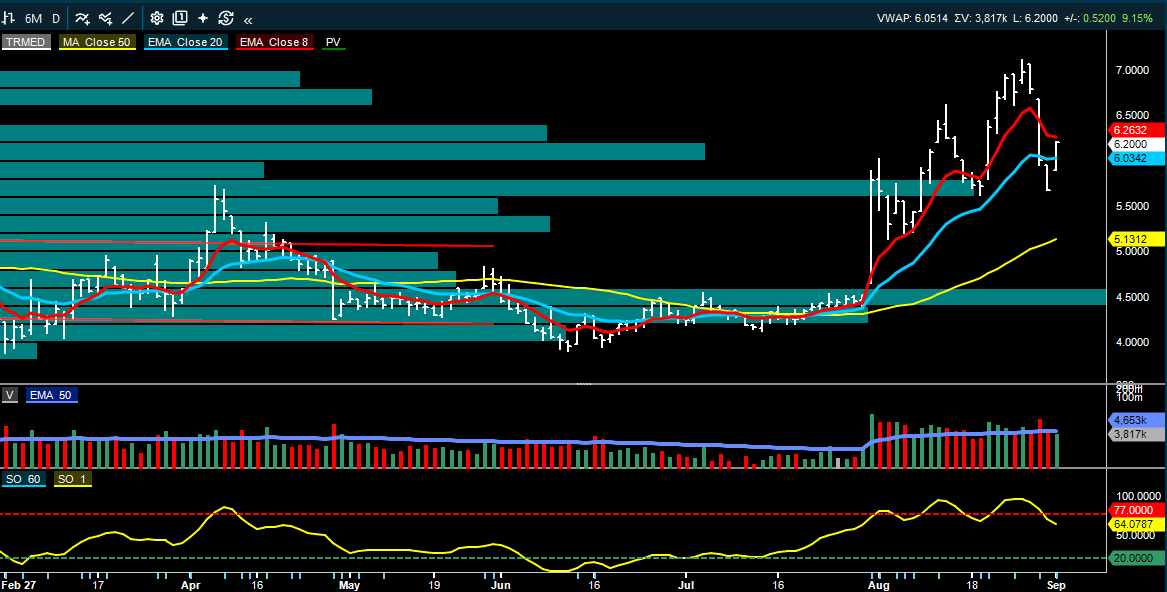
Thor Medical: Arctic løfter kursmålet kraftig på ny modell for isotop etterspørsel
Arctic gjentar Kjøp på Thor Medical og løfter kursmålet til NOK 8,70 fra NOK 5,00 etter en ny bunn-opp-modell av produksjonen og markedet for Pb-212. Meglerhuset mener markedet undervurderer både den langsiktige isotop-etterspørselen og hvor mye radioaktivitet som går tapt gjennom produksjon, transport og håndtering før en dose faktisk når pasienten.
I Arctics modell trenger radiopharma-selskapene rundt 3,8 ganger mer radioaktivitet enn det som injiseres i pasientene. Meglerhuset anslår et Pb-212-terapi marked på rundt USD 13 mrd. i 2040 og Thor Medical-omsetning på NOK 3,7 mrd. på lang sikt, mens akkumulering og gjenbruk av Th-232-feedstock kan løfte bruttomarginen over 90 prosent. Dette er svært langsiktige forutsetninger, men kursmålendringen er stor nok til å kunne skape sentimentendringer.
• Arctic Securities: Kjøp, kursmål NOK 8,70, opp fra NOK 5,00
Inside Oslo Børs - observasjon: Siden kursen allerede har steget betydelig og at et stort antall investorer befinner seg i en tapssituasjon på helt kort sikt, etter den sterke nedgangen fra siste topp, vanskeliggjør dette tolkningen av den kortsiktige tekniske utviklingen. Det er kun trendmodellen, som befinner seg i et kjøpssignal og siden mange kan allerede ha kjøpt + mange av de sist ankomne har urealiserte tap øker den tekniske risikoen for at dagens momentum kan raskt løpe opp til mer motstand.
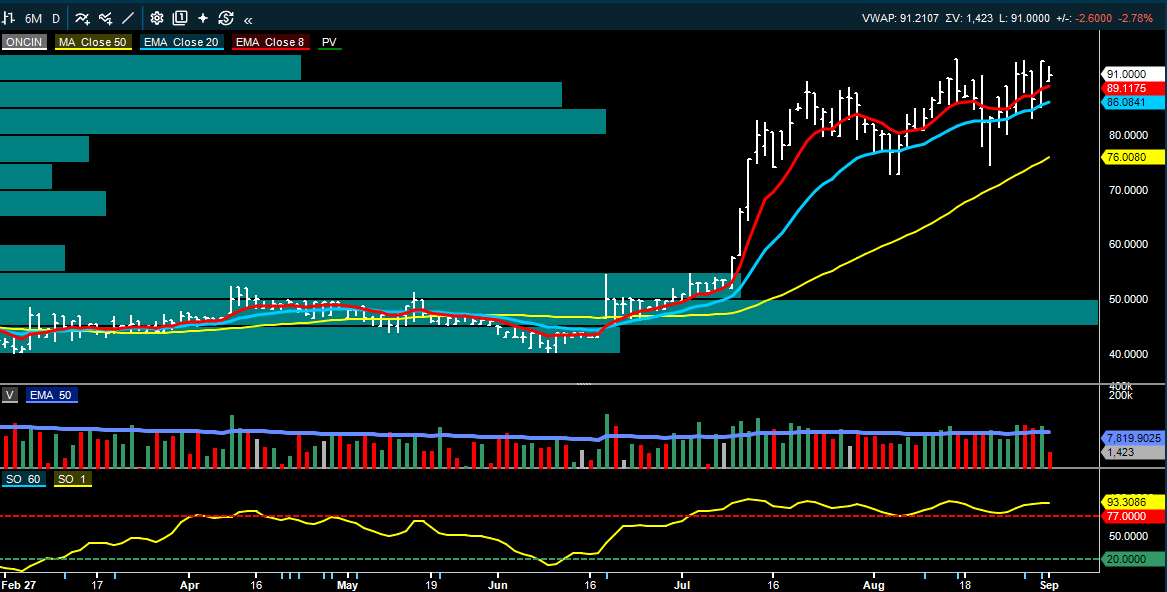
Oncoinvent: bedre kostnadskontroll og raskere rekruttering løfter ABGs kursmål
ABG beholder Kjøp på Oncoinvent og løfter kursmålet til NOK 110 fra NOK 70. H1 EBIT var minus NOK 69 mill. mot ABGs estimat på minus NOK 86 mill., og kontantstrømmen var også bedre enn ventet. Kontantbeholdningen på NOK 109 mill. gir etter både selskapets og meglerhusets vurdering finansiering inn i starten av 2027.
I den randomiserte fase 2-studien RAD-18-003 var 55 av 110 pasienter rekruttert ved utgangen av juni, mot 37 ved utgangen av Q1. Selskapet guider nå ferdig rekruttering tidlig i 2027. ABGs høyere kursmål skyldes bare mindre endringer i driftsestimatene; en viktig del kommer fra at den sterke aksjekursen reduserer forventet utvanning ved fremtidige emisjoner i meglerhusets risikovektede DCF.
• ABG Sundal Collier: Kjøp, kursmål NOK 110, opp fra NOK 70
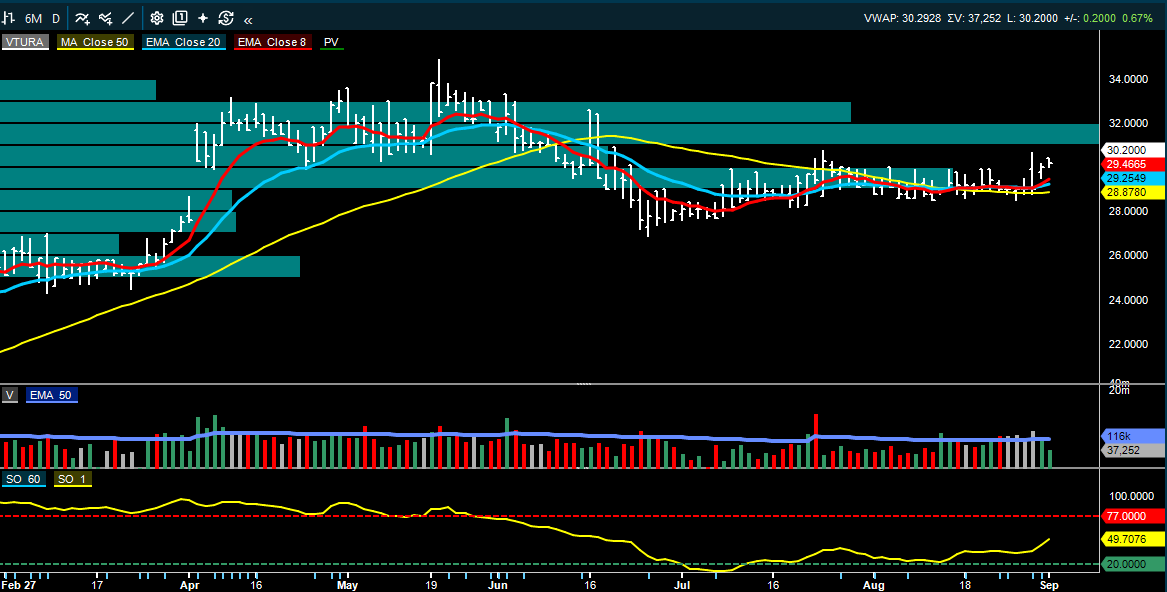
Ventura Offshore: tre meglerhus ser stor kontantstrøm fra 2027 - refinansiering er nøkkelen
Ventura får flere positive etter analyser, hvor DNB beholder Kjøp og kursmål NOK 40, SB1 Kjøp og NOK 42, mens Pareto ligger på Kjøp og NOK 50. Fellesnevneren er at Carolina og Victoria har lang kontraktsdekning inn i 2029, mens Catarina representerer den viktigste oppsiden dersom riggen får videre arbeid etter dagens kontrakt.
DNB mener selskapet selv i et scenario med bare de to allerede kontraherte riggene kan returnere rundt halvparten av dagens markedsverdi i utbytter frem til midten av 2029. Meglerhuset modellerer 14-27 prosent mulig utbytteavkastning i 2027-28 dersom alle tre rigger er i arbeid, men understreker at refinansieringen senere i 2026 er avgjørende for å frigjøre denne kapasiteten. Eni har samtidig skriftlig bekreftet et ekstra brønnarbeid for Catarina som kan forlenge aktiviteten til slutten av året.
• Pareto Securities: Kjøp, kursmål NOK 50
• SB1 Markets: Kjøp, kursmål NOK 42
• DNB Carnegie: Kjøp, kursmål NOK 40
Hafnia, Frontline og BW LPG: estimatene løftes, men verdsettelsen skaper større uenighet blant meglerselskapene
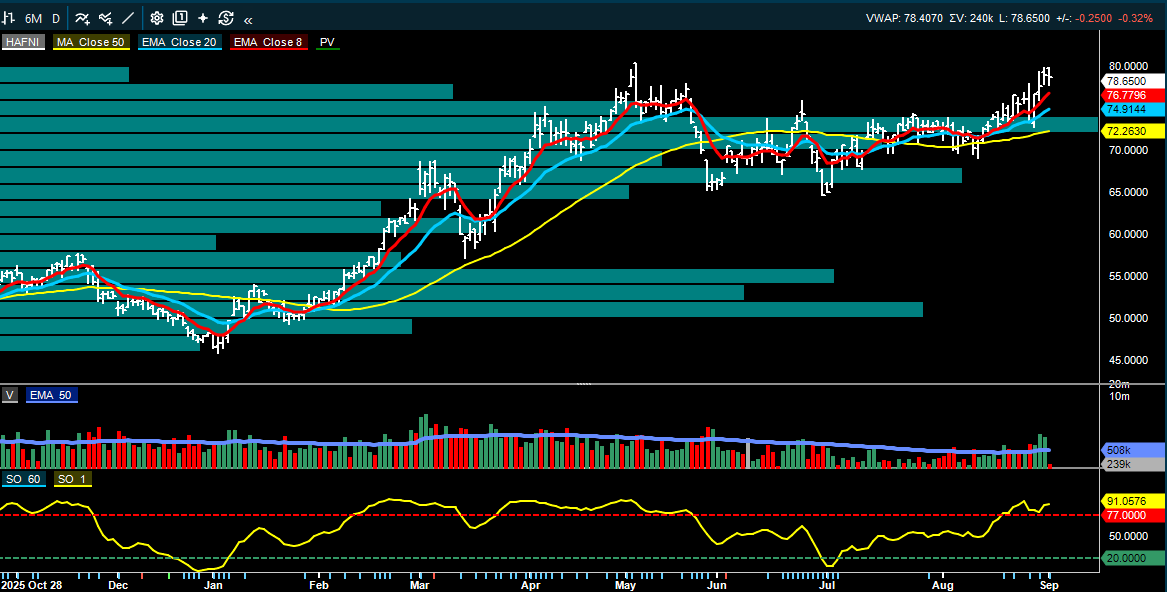
Shipping analysene etter Q2 viser et tydelig skille mellom god inntjening og hvor mye av denne inntjeningen som allerede er priset inn i dagens kurser. Arctic løfter Hafnia til kursmål NOK 94 fra NOK 92 og beholder Kjøp etter å ha økt Q3 EBITDA-estimatet med 29 prosent til USD 190 mill. Meglerhuset peker på en mulig utbetalingsgrad rundt 90 prosent og utbytteavkastning på 17 prosent i 2026, samt at produkttank handles rundt 0,82 ganger NAV mot rundt 1,09 ganger for tank.
Pareto er mer forsiktig og beholder Hold på Hafnia med NOK 80, mens DNB har Hold og NOK 87, opp fra NOK 82.
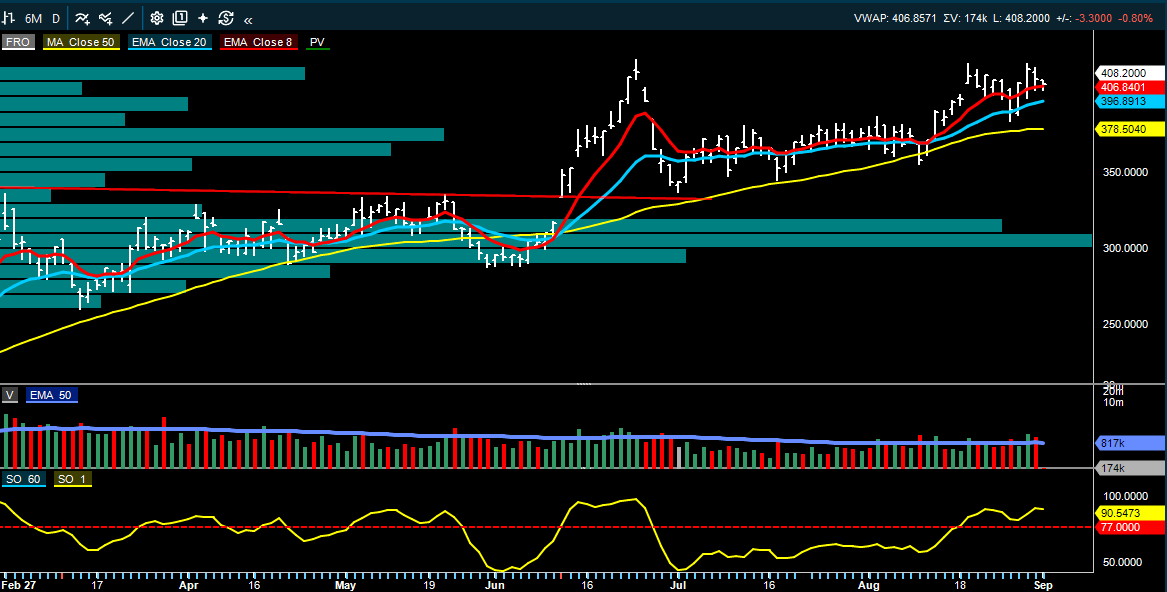
På Frontline løfter DNB kursmålet til NOK 430 fra NOK 390 og beholder Hold, mens Pareto løfter til NOK 412 fra NOK 373 og også beholder Hold. Begge erkjenner den svært sterke kontantstrømmen, men mener verdsettelsen etter rallyet gir mindre rom for skuffelser.
• Hafnia - Arctic: Kjøp, NOK 94; DNB: Hold, NOK 87; Pareto: Hold, NOK 80
• Frontline - DNB: Hold, NOK 430; Pareto: Hold, NOK 412
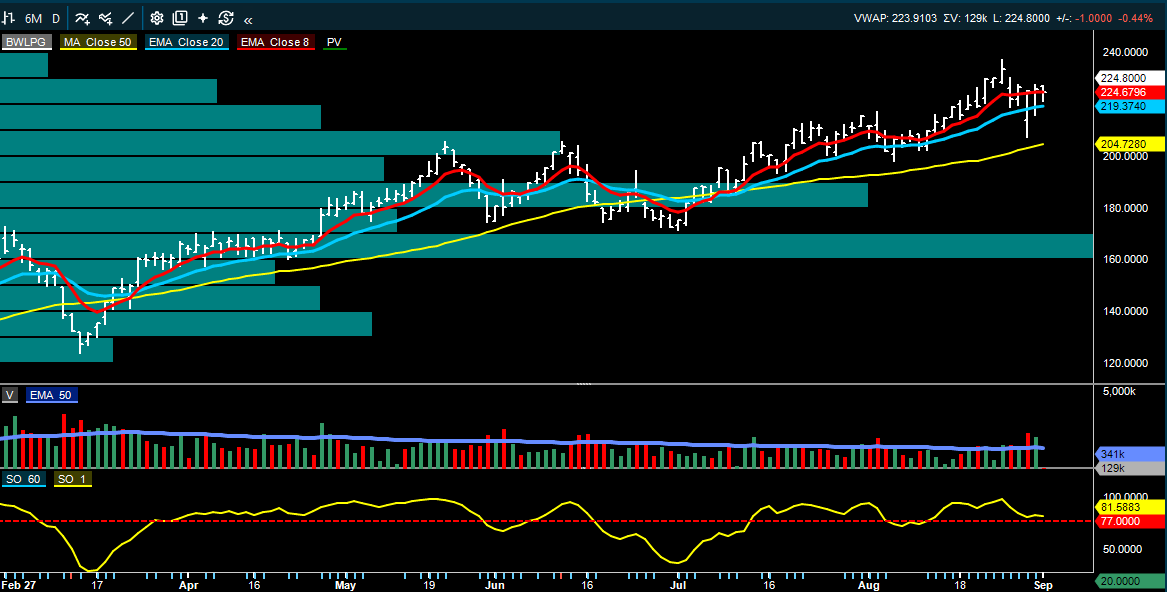
• BW LPG - DNB: Hold, NOK 210
BW LPG får samtidig Hold og NOK 210 hos DNB, ned fra NOK 215, i et marked hvor VLGC-ratene fortsatt er høye men verdsettelsen er mindre åpenbart billig.
Inside Oslo Børs - observasjon: Mandagens volumdata passer godt med meglerspriket. Frontline hadde rundt NOK 475 mill. negativ kapitalflyt etter fredagens sterke kjøpsvolum, mens Hafnia steg på mer enn dobbelt normalvolum. Det kan være et tidlig tegn på at investorene skiller tydeligere mellom råolje- og produkttank etter at ratene har begynt å normaliseres fra toppene. Teknisk sett synes den «enkle» oppgangen å være gjennomført og at de modne trendene vil vanskeliggjøre tolkningen av den videre utviklingen.
Integrated Wind Solutions: sterk Q2 gir positive estimatrevisjoner
SB1 beholder Kjøp og kursmål NOK 65 på IWS etter et Q2 hvor lønnsomheten i flåten var bedre enn ventet. Meglerhuset løfter 2026 EBITDA med rundt 10 prosent og 2027-28 med rundt 3 prosent på lavere opex. Alle seks fartøyene var i drift i Q2 og oppnådde 100 prosent kommersiell utnyttelse.
Fast backlog på EUR 120 mill. dekker 95 prosent av SB1s 2026-omsetning, 52 prosent av 2027 og 30 prosent av 2028, før opsjoner. Meglerhuset anslår at selskapet gjennom utbytter og nedbetaling av gjeld kan returnere rundt 40 prosent av dagens markedsverdi frem til utgangen av 2028.
• SB1 Markets: Kjøp, kursmål NOK 65
Moreld og riggmarkedet: Venus forsinkes - men Ocean Installer kan få et nytt prosjekt
TotalEnergies skal ifølge Pareto ha utsatt oppstarten for de to riggene til Venus-prosjektet i Namibia med rundt seks måneder, slik at første rigg nå er ventet mellom midten av april og midten av september 2028. Det legger noe mer press på det globale tenderbildet på kort sikt. For Moreld er bildet mer interessant: Ocean Installer omtales som en mulig frontløper for den store SURF-kontrakten sammen med McDermott. Pareto anslår at en slik tildeling kan mer enn doble Ocean Installers backlog på rundt NOK 8,4 mrd. og løfte selskapet opp i en helt annen prosjektklasse.
Equinor: ny NCS-tender gir støtte til harsh-environment markedet fra slutten av 2027
Equinor har sendt ut tender for én eller flere harsh-environment semisubmersible-rigger med oppstart fra Q4 2027 og fleksibel fastperiode på mellom ett og fem år. Budfristen er ved utgangen av september. SEB peker på at flere rigger får kontraktsutløp i det aktuelle tidsrommet, blant annet COSLPromoter, COSLInnovator, Transocean Spitsbergen og Deepsea Bergen. Nyheten endrer ikke dagens inntjening, men er konstruktiv for aktivitetsnivå og kontraktsdekning fra 2027/28.
Pareto-porteføljen for september: inn med Endúr og Odfjell Drilling
Pareto gjør fire porteføljetransaksjoner for september: Endúr og Odfjell Drilling tas inn, mens Constellation Oil Services og Sentia tas ut. Porteføljen steg 5,7 prosent i august mot 5,0 prosent for OSEBX, med CMB.TECH som beste bidragsyter på 12,9 prosent. De øvrige beholdningene er Aker BP, Bakkafrost, CMB.TECH, DNB, Envipco, Kongsberg Gruppen, Nordic Semiconductor og Scatec.
ØVRIGE SELSKAPSOPPDATERINGER
Dellia Group: Pareto løfter EBIT-estimatene for 2026/27 med 9/6 prosent etter at Q2 leverte 41,1 prosent bruttomargin og EBIT på NOK 9 mill. mot NOK 6 mill. ventet. Høyere bruttomargin og lavere avskrivninger mer enn veier opp for en høyere kostnadsbase.
Arribatec: Pareto beskriver Q2-veksten som noe svak, men marginene i EA&BPM var bedre og justert inntjening omtrent som ventet. 2026-estimatene kuttes, mens meglerhuset venter ny vekstakselerasjon fra Q4/2027 og beholder Kjøp; kursmålet reduseres til NOK 9 fra NOK 10.
Atea: SB1 nedgraderer til Nøytral etter sterk kursutvikling, men løfter kursmålet til NOK 180 fra NOK 175. Estimatene økes bare moderat, og oppsiden mot markedskursen er blitt liten.
Omda: SB1 vurderer den formelt lanserte refinansieringen av NOK 500 mill.-obligasjonen gjennom en mulig SEK 700 mill. fireårig obligasjon som positiv, fordi refinansiering har vært en sentral usikkerhetsfaktor.
ØVRIGE KREDITT- OG SEKTORNYHETER
Oljeservice: DNBs møter under ONS peker samlet mot et relativt stabilt offshore aktivitetsnivå, men med større forskjeller mellom segmenter og fortsatt høy betydning av kontraktsdekning og finansiering.
OPPSUMMERING
Det viktigste tirsdag: olje støtter Oslo Børs, men 4,8-5 prosent for den amerikanske tiåringen kan vise seg plagsom
Oslo Børs går inn i tirsdagen med sterk energiflyt fra mandag og Brent over USD 91, men det internasjonale risikobildet er mer krevende enn oljeprisen alene tilsier. Den amerikanske tiårsrenten ligger nær 4,8 prosent, samtidig som teknologi og halvledere fortsatt absorberer renteoppgangen overraskende godt. I USA blir JOLTS og ISM viktige for om rentemarkedet får en ny impuls.
På selskapsnivå er resultatfremleggelsen til Capital Tankers interssant og registrerer at den ikke stiger videre på sterkere Q3 bookinger selv om bookingene ligger langt over gamle konsensusestimater.
DNO får en strategisk nyhet gjennom Capricorn-kjøpet, Aker/Nscale reduserer finansieringsrisikoen i datasenterprosjektene, mens Bakkafrost får flere estimatkutt etter mandagens kraftige nedgang på et tiltakende volum. Stabiliserer seg litt idag.
Det vi følger i markedet er om kjøpsinteressen sprer seg utover oljesektoren; en bredere positiv flyt i shipping, small caps og eventuelt sjømat vil være en sterkere bekreftelse enn en ny indeksoppgang drevet av noen få store energiaksjer. Utfordringen er at det er så mange modne trender i shipping og at sjømat korrigerer.
KILDER OG VIKTIG INFORMASJON
Kilder: Meglerhusene omtalt i rapporten og eget volum dashboard. Megleranbefalinger er deres egne tolkninger; Inside Oslo Børs gir ingen anbefalinger.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.