

INSIDE OSLO BØRS – MORGENRAPPORT
Tirsdag 15. september 2026
MARKEDSRAPPORT
Ti-årsrenten har vært over 5 % samtidig som Brent holder seg rundt USD 107 – markedet har fått flere motvinder på samme tid
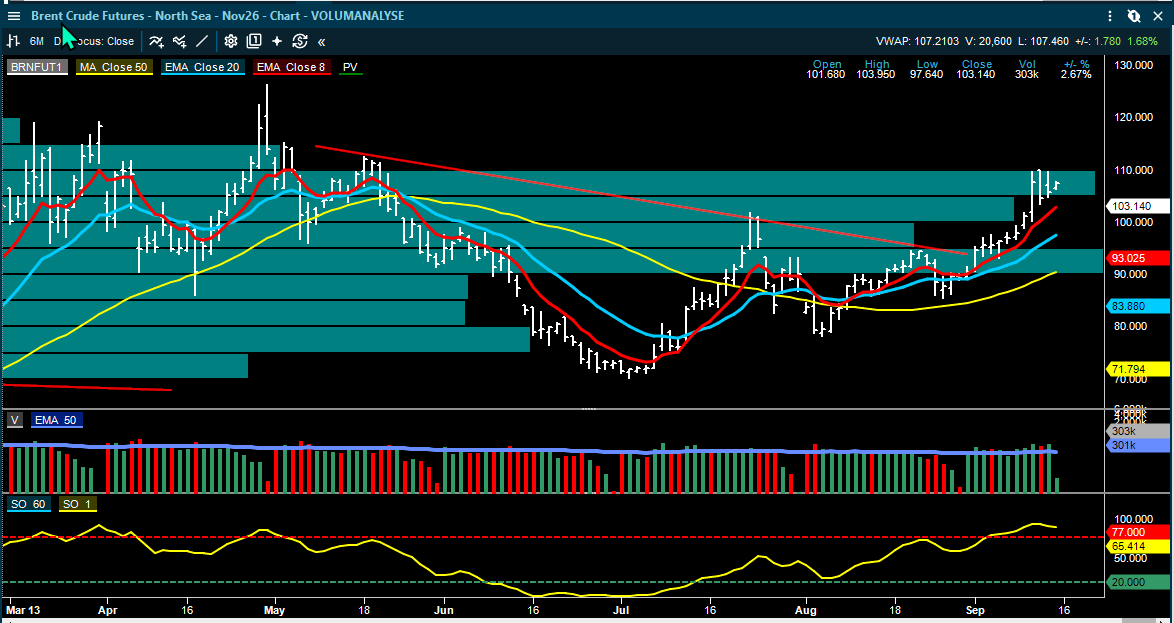
Det globale markedsbildet har strammet seg ytterligere til siden gårsdagens åpning. Den amerikanske 10-årsrenten passerte mandag 5 %, S&P 500 falt 0,5 % og Nasdaq 0,6 %, mens Brent tirsdag morgen handles rundt USD 107 per fat. Europeiske renter fulgte USA opp og renteforskjellen mellom Tyskland og mer utsatte land som Frankrike og Italia steg videre. For Oslo Børs er dette fortsatt et spesielt marked siden oljeprisen gir direkte støtte til store deler av indeksvekten, samtidig som den samme oljeoppgangen er med på å løfte inflasjonsforventningene og rentene som resten av markedet må prise seg mot.
INSIDE OSLO BØRS – TEKNISK OBSERVASJON
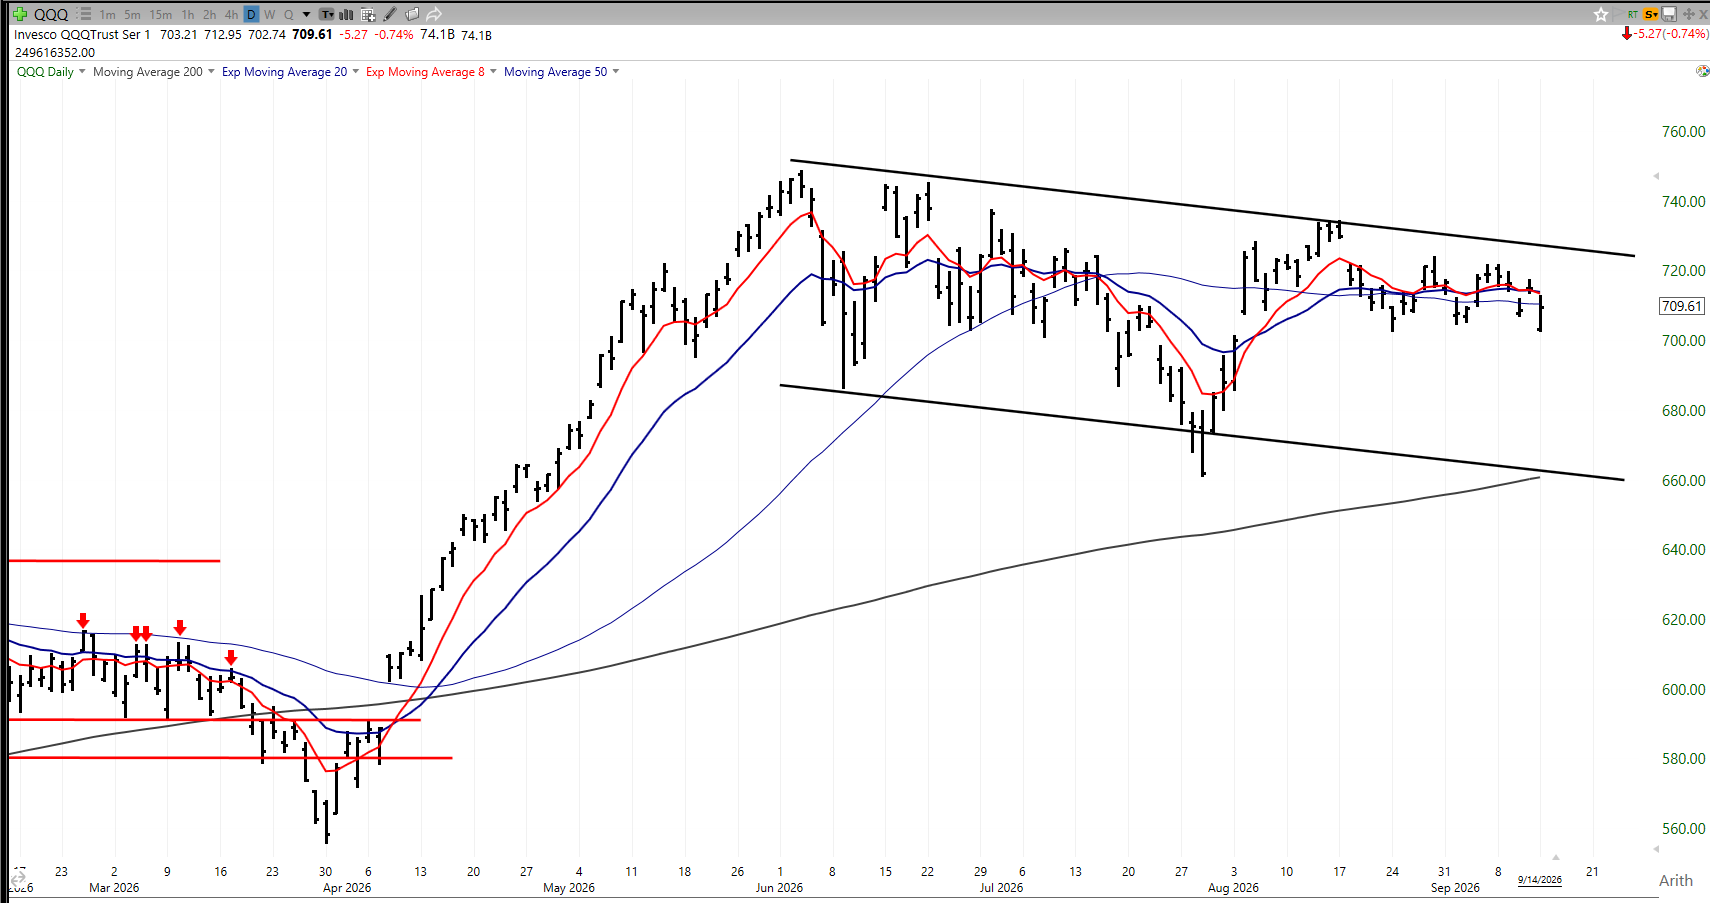
Det er fortsatt ikke bekreftet om Nasdaq 100 handles innenfor en nedtrend, hvor bunnen av denne i få tilfelle vil være ned mot 200 dager som sammenfaller godt med en slik trend. Vippes indeksen opp fra dagens nivåer vil dette kunne komme overraskende på investorer, og det vil kunne skape et meget høyt oppsidemomentum. Inntil videre handles indeksen innenfor en konsolideringsboks, hvor en videre nedgang under mandagens bunn vil kunne trigge nedsidemomentum. Markedet er relativt nøytralt, men har et lite negativt bias.
Fed starter sitt todagers møte i dag og SEB endret mandag prognosen etter august inflasjonen. KPI steg 0,3 % fra måneden før, litt mer enn ventet, og SEB venter nå at styringsrenten i dag heves 25 basispunkter til 3,75–4,00 % onsdag. Markedet priser nær 90 % sannsynlighet for en heving. Det interessante er at årsveksten i kjerneinflasjonen samtidig falt fra 2,5 til 2,4 %, slik at dette ikke er et klassisk inflasjonssjokk fra flere fronter. Utfordringen er heller at månedstallene fortsatt er for høye samtidig som olje- og energiprisene igjen går i feil retning for sentralbanken.
Mandagens børsfall var heller ikke bredt dramatisk på indeksnivå, men under overflaten var bevegelsene langt kraftigere. Philadelphia Semiconductor Index falt 5,9 % etter debatten om å redusere tempoet i utviklingen av de mest avanserte AI-modellene, mens programvare og enkelte cybersikkerhetsaksjer holdt seg langt bedre.
Asia stabiliserer seg tirsdag morgen med oppgang i SoftBank og noe bedre utvikling i Samsung og SK Hynix, hvilket reduserer risikoen for at mandagens selgerpress i AI utvikler seg til en ny bred teknologikorreksjon. Det endrer imidlertid ikke at en amerikansk ti-årsrente omkring 5 % gjør verdsettelsen mer problematisk for de dyreste vekstaksjene.
Hedgefondene har kjøpt amerikansk teknologi i ti av de siste elleve sesjonene og at kjøpstakten de siste to ukene ligger i 97-prosentilen for de siste fem årene. Det betyr at mange av de posisjonene som ble redusert tidligere i sommer nå er bygget opp igjen akkurat idet momentumet ser ut til å svekkes. Goldman Sachs sine CTA-modeller anslår at systematiske trendfond solgte rundt USD 16 mrd. globale aksjer forrige uke og kan selge ytterligere rundt USD 19,5 mrd. denne uken dersom kurs- og volatilitetsbildet ikke bedres.
I tillegg går omkring 40 % av S&P 500-selskapene inn i tilbakekjøps-blackout denne uken, hvilket midlertidig reduserer en av de jevneste kjøperne i markedet. 70 % av NYSE selskapene (ca. 2700) handles under 40 dagers glidende gjennomsnitt, slik at det er mange investorer som allerede har urealiserte tapsposisjoner.
Advance/Decline indikatorene, som måler antall aksjer som stiger versus faller, har vært sterkt fallende siden midten av august, slik at det allerede har vært en korreksjon under overflaten, men at denne er blitt skjult av mega caps og andre store selskaper.
Dette betyr ikke at markedet nødvendigvis står foran en større nedtur. S&P 500 befinner seg fortsatt i området som har holdt sin støtte gjennom de siste månedene, og understreker at den langsiktige AI-investeringssyklusen ikke er brutt. Poenget er at markedet nå har mindre margin for nye skuffelser.
Når olje, lange renter og systematisk salg fra fondene trekker i samme retning, selskapene selv må stoppe å kjøpe tilbake aksjer, black-out, samtidig som teknologiposisjoneringen igjen har økt kraftig, blir reaksjonen på dårlige nyheter langt viktigere å følge med på enn små endringer til indeksen.
INSIDE OSLO BØRS – OBSERVASJON
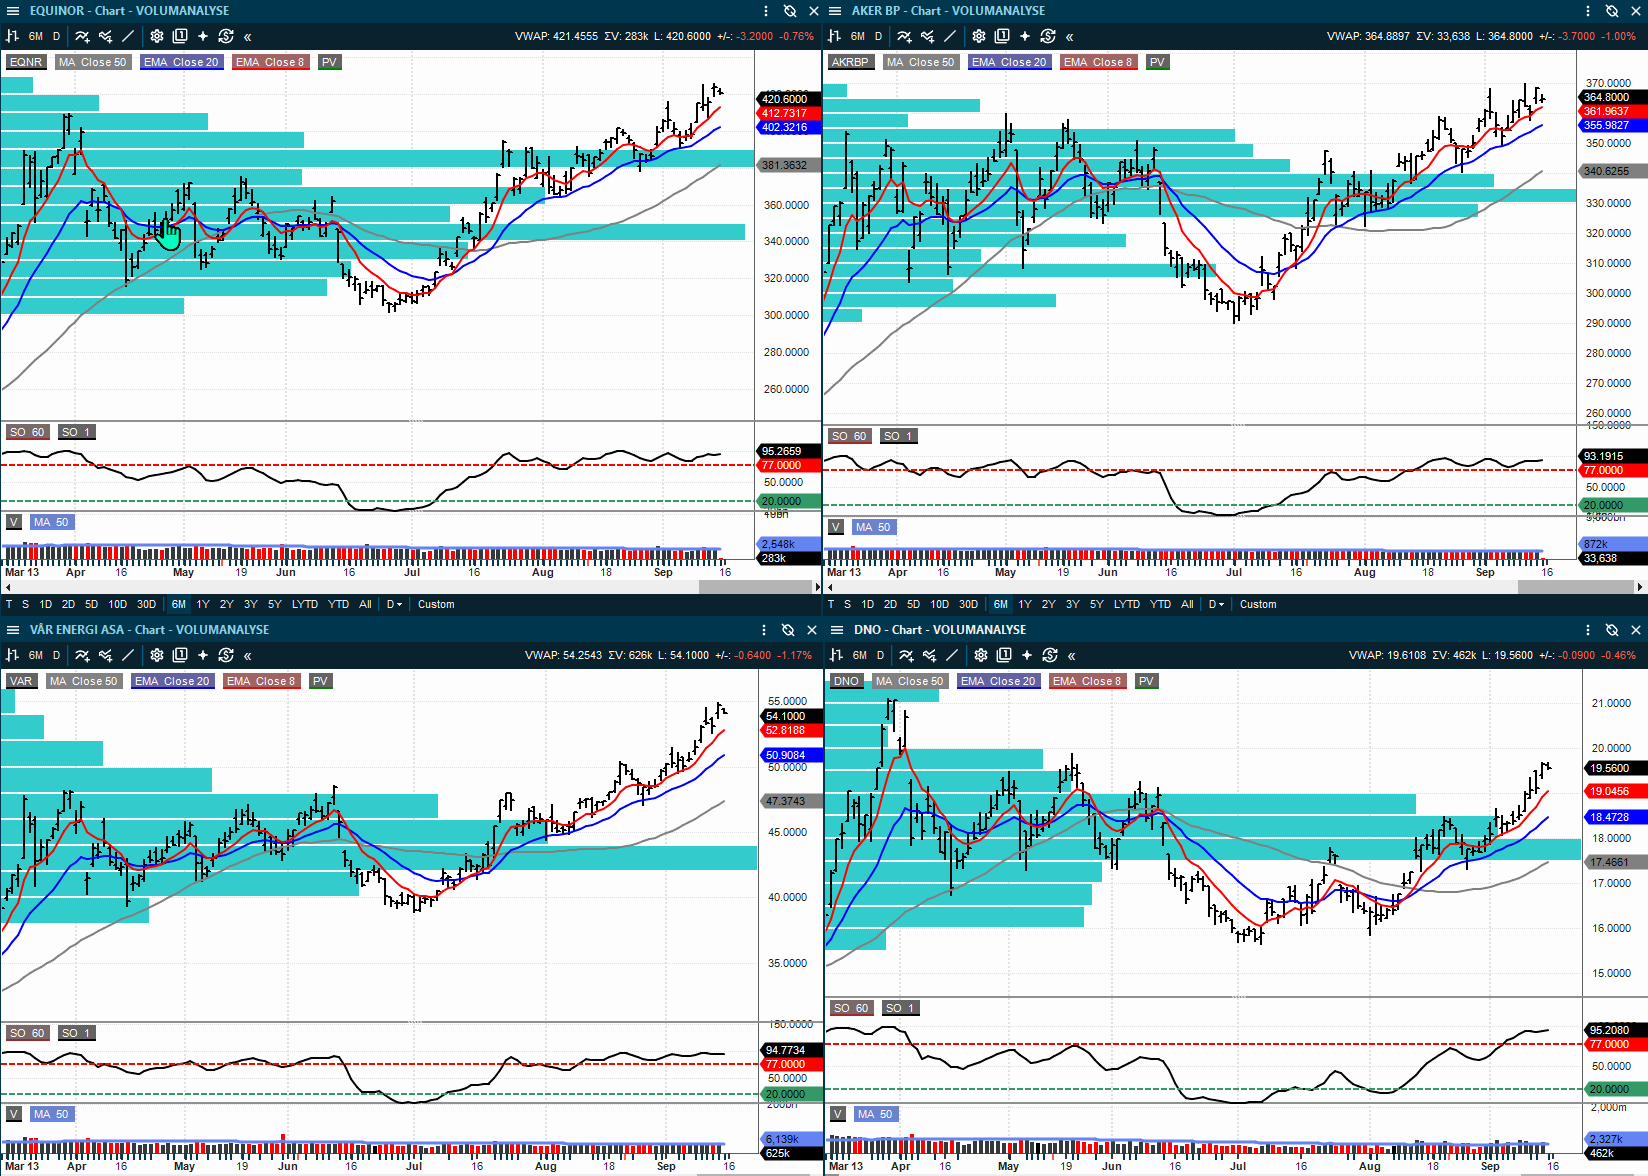
For Oslo Børs er kombinasjonen fortsatt mer gunstig enn for mange andre europeiske markeder så lenge olje- og energiselskapene holder seg sterke. Men en indeks som støttes av energi kan skjule at bredden svekkes andre steder. Det mest interessante de neste dagene blir derfor ikke bare om OSEBX stiger eller faller, men om kapitalen fortsatt klarer å spre seg videre fra energi, shipping og andre kontantstrømsterke selskaper mens amerikanske renter ligger rundt 5 %. En etablering av Brent over USD 110 samtidig som 10-årsrenten blir liggende over 5 % vil gjøre dette problemet vanskeligere å ignorere.
RENTER, FED OG ENERGIINFLASJON
Fed kan heve onsdag selv om årsveksten i kjerneinflasjonen faller – markedet er mer opptatt av retningen fremover
SEBs endrede Fed-prognose er viktig fordi den viser hvor raskt energisjokket har flyttet rente forventningene. Banken mener august tallene ikke var svake nok til at Fed kan være komfortabel med å vente, og ser derfor en heving på 25 basispunkter som hovedscenario. Kjerne-PCE anslås fortsatt å ligge omkring 3 % år over år etter kommende datarevisjoner, og høyere oljepris gir en ny risiko for at inflasjonsforbedringen går tregere gjennom høsten.
Det er samtidig viktig å skille mellom én heving for å vise troverdighet og starten på en ny lang hevesyklus. SEB venter fortsatt at Fed kan stoppe etter september dersom inflasjonen bedres mot årsslutt. Markedet priser imidlertid mer enn dette og har allerede løftet både korte og lange renter betydelig. Dermed gjør obligasjonsmarkedet i praksis noe av innstrammingsjobben for Fed.
Dersom onsdagens renteheving ledsages av et tydelig signal om at dette kan være en enkeltstående handling, kan lange renter i teorien roe seg selv om styringsrenten heves. Hvis inflasjonen derimot ikke bedres gjennom høsten, peker SEB på desember som neste mulige tidspunkt for ytterligere innstramming.
For norske selskaper er dette først og fremst relevant gjennom finansieringskostnadene, verdsettelsen og den globale risk appetitten. Eiendom, høyt prisede vekstselskaper og andre selskaper hvor kontantstrømmen kommer lengre frem i tid er mer utsatt når realrentene stiger, mens energi- og råvareselskaper kan få bedre inntjening samtidig. Det er nettopp derfor høy olje ikke lenger kan leses som et entydig positivt signal for Oslo Børs; den direkte sektoreffekten er positiv, mens den indirekte effekten via inflasjon og renter trekker motsatt vei.
OLJE & ENERGI
Hormuz-volumene har falt fra rundt 7–8 til omkring 3 millioner fat per dag – det fysiske markedet er fortsatt hovedforklaringen på den sterke oljeprisen
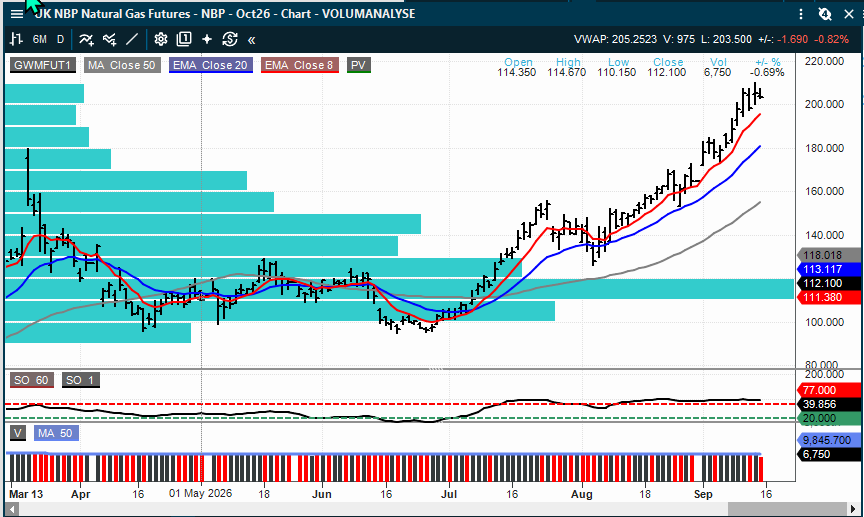
Brent handles tirsdag morgen rundt USD 107 og WTI rundt USD 103, mens europeisk gass ligger rundt USD 28 per mmbtu. Fysisk olje handles med en premie på omkring USD 14 per fat. Det er fortsatt denne forskjellen mellom futures og fysisk olje som er det mest interessante siden når kjøperne betaler betydelig mer for tilgjengelige fat i Nordsjøen enn det papirmarkedet indikerer, er det et tegn på knapphet i leverbar olje her og nå, ikke bare geopolitisk risikopremie i futuresmarkedet.
SB1 Markets viser med data fra Rystad Energy at ikke-iransk råolje og kondensat gjennom Hormuz falt 63 % fra uken før til 2,8 millioner fat per dag i perioden 1.–7. september. Antall avganger falt fra 28 til 13 og volumet fra 53,5 til 19,9 millioner fat. Det tilsvarer grovt sett en nedgang fra 7–8 millioner fat per dag til omkring 3 millioner. Dagsdataene er volatile og én enkelt avgang kan flytte uke snittet mye, men retningen er likevel klar: den fysiske gjennomstrømmingen er vesentlig lavere enn normalt.
DNB Carnegie mener dagens situasjon begynner å ligne mønsteret fra tidligere sjokk hvor markedet først priser en akutt hendelse, deretter en periode med normaliseringshåp og så en ny opptrapping før den underliggende løsningen faktisk er på plass. Meglerhuset analyserer seg frem til en oljepris mellom USD 100–120 og gass mellom USD 20–30 per mmbtu gjennom andre halvår 2026 og 2027, og anslår at de store norske E&P-selskapene i slike scenarier kan generere fri kontantstrøm tilsvarende rundt 20–50 % av dagens markedsverdi de neste 18 månedene. (Dette er meglerhusets scenarioanalyse).
Det er også et viktig skille mot de ekstreme sensitivitetsanalysene som ble omtalt forrige uke. SB1 presiserer nå uttrykkelig at oljepriser rundt USD 200 ikke er basisscenario, og at et slikt nivå over lengre tid trolig ville gi en kraftig global konjunkturnedgang som igjen ville redusere etterspørselen. Det er en påminnelse om at høyere oljepris ikke gir lineær verdiøkning i oljeaksjene. På et tidspunkt blir oljeprisen så høy at den begynner å ødelegge etterspørsel og trekke økonomien ned.
DNB trekker frem Equinor, som det mest balanserte av de store produsentene, fordi selskapet kombinerer sterk kortsiktig kontantstrøm med større finansielle buffere og lavere normaliseringsrisiko enn flere mindre produsenter. Samtidig peker både DNB og SB1 på at mindre selskaper kan få langt større %-vise utslag i fri kontantstrøm dersom dagens prisnivå vedvarer. Det gjør at markedet kan få en intern rotasjon også innen energi, hvor forskjellen mellom størrelse, balanse og kapitaldisiplin blir viktigere enn bare den direkte eksponeringen mot Brent.
OLJE – MARKEDSOBSERVASJON
Det er nå tre nivåer som bør holdes fra hverandre. 1) Først spot- og fysisk olje, som er svært stram. 2) Deretter futureskurven, som fortsatt priser en viss normalisering. 3) Til slutt aksjene, hvor deler av kontantstrømoppgangen allerede er priset inn.
Hvis fysisk olje forblir betydelig dyrere enn futures over tid, vil estimatene gradvis måtte opp. Hvis gjennomstrømmingen gjennom Hormuz normaliseres raskere, kan den samme premien forsvinne fort. Det er derfor varigheten på knappheten, ikke bare dagens Brent-kurs, som blir avgjørende for aksjekursutviklingen og markedene.
SHIPPING & TANK
Tankmarkedet er i praksis fullt utnyttet – men den rekordsterke kontantstrømmen møter en stadig større ordrebok
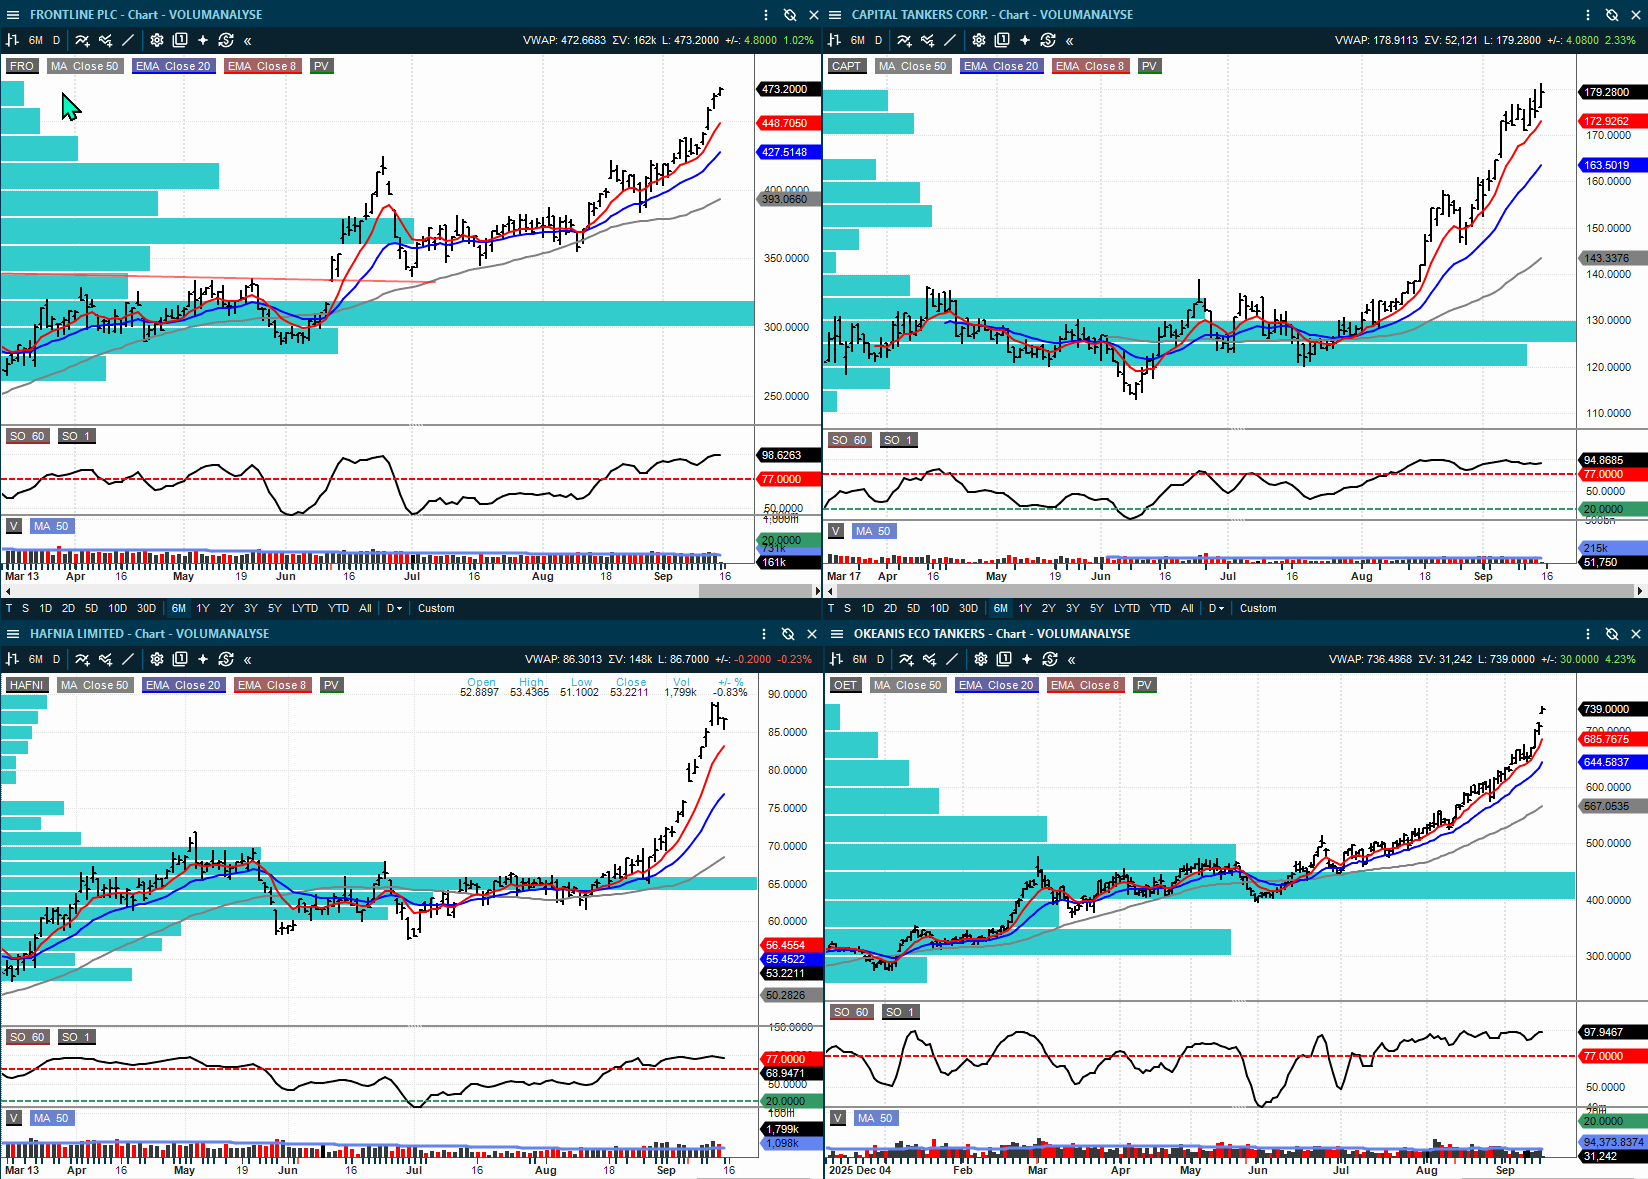
ABG Sundal Collier kommer tirsdag med en full ny tankersektorrapport og beskriver markedet som nær 100 % effektiv kapasitetsutnyttelse. Selv om Hormuz omtales som stengt, passerer fortsatt anslagsvis 5–6 millioner fat råolje per dag mot rundt 15 millioner før konflikten. Samtidig er omkring 6 % av den effektive råoljeflåten bundet opp i skip som venter på normalisering, mens Houthi-risikoen rundt Bab el-Mandeb tvinger mye av den saudiske oljen nordover gjennom Suez. Den ruten er rundt tre ganger lengre enn en normal sørgående seilas gjennom Bab el-Mandeb, og dermed spises tilgjengelig flåtekapasitet raskt opp selv uten en tilsvarende økning i eksportvolumene.
Dette forklarer hvorfor ratene kan være ekstremt sterke samtidig som faktiske eksportvolumer er lavere. DNB Carnegie viser blant annet en VLCC-spotrate rundt USD 561.000 per dag i sin siste shipping oppdatering. Det er ikke en referansepris, men resultatet av en markedssituasjon hvor skip blir liggende i kø, seilingsdistansene øker og en stor del av flåten brukes mindre effektivt. ABG anslår nå VLCC-rater fra Arabian Gulf på rundt USD 147.000 per dag i 2026 mot tidligere USD 107.000, USD 100.000 i 2027 mot USD 69.000 og USD 52.000 i 2028.
Det siste tallet er viktig fordi det viser hvor raskt bildet kan normaliseres når nybyggene kommer. Ordreboken for råoljetankere tilsvarer nå rundt 28 % av eksisterende flåte, mot 18 % ved inngangen til året. ABG anslår netto flåtevekst på 4,1 % i 2027 og 6,2 % i 2028, klart over det langsiktige snittet på rundt 3 %. For produkttank er flåteveksten enda høyere, omkring 7 % årlig gjennom 2026–28. Dermed er den fundamentale diskusjonen ikke om dagens tankmarked er sterkt, men hvor lenge dagens handelsforstyrrelser varer i forhold til hvor raskt ny kapasitet leveres.
Verdsettelsen gjenspeiler trolig allerede mye av dette. ABG viser til at flere råolje tankaksjer handles rundt 30 % over brutto skipsverdier. Et moderne brukt VLCC-skip til rundt USD 187 mill. krever etter meglerhusets beregninger omtrent USD 80.000 per dag gjennom 25 år for å gi 10 % avkastning, mot historiske rater rundt USD 45.000. Alternativt må de neste par årene bli svært sterke før ratene senere normaliseres. Det forklarer hvorfor ABG kan være positiv til kontantstrømmen, men samtidig ha Hold på Frontline, DHT og Okeanis Eco Tankers. På produkttank har ABG Hold på Hafnia og Torm fordi den samme kapasitetslogikken er mindre gunstig enn for tank akkurat nå.
Det betyr samtidig at selskapene som ennå handles med rabatt til skipsverdier får et annet utgangspunkt enn de øvrige. Det er bakgrunnen for at ABG starter dekning av Capital Tankers og OMC Tankers med Kjøp. Dette er meglerhusets anbefalinger, men analysen illustrerer et viktig poeng: i et marked hvor ratene allerede er ekstreme, blir inngangsverdien på flåten og rabatten/premien til NAV minst like viktig som spot ratene.
INSIDE OSLO BØRS – TANK OBSERVASJON
Tank er et godt eksempel på forskjellen mellom et sterkt marked og en automatisk sterk aksje. Dagens ratebilde er svært godt, men aksjene diskonterer fremtidige rater og aktivverdier. Så lenge handelsforstyrrelsene varer kan kontantstrømmen bli ekstraordinær, men en normalisering i Hormuz og Bab el-Mandeb samtidig som den store ordreboken begynner å leveres vil endre tilbud/etterspørselsbalansen raskt. Derfor bør dagens spotrater leses sammen med P/NAV, kontraktsdekning og leveringsprofilen for nybyggene.
SJØMAT, KRAFT OG FORNYBAR
Lakseprisen løfter seg svakt, mens europeisk gass nå også trekker nordiske kraftpriser kraftig opp
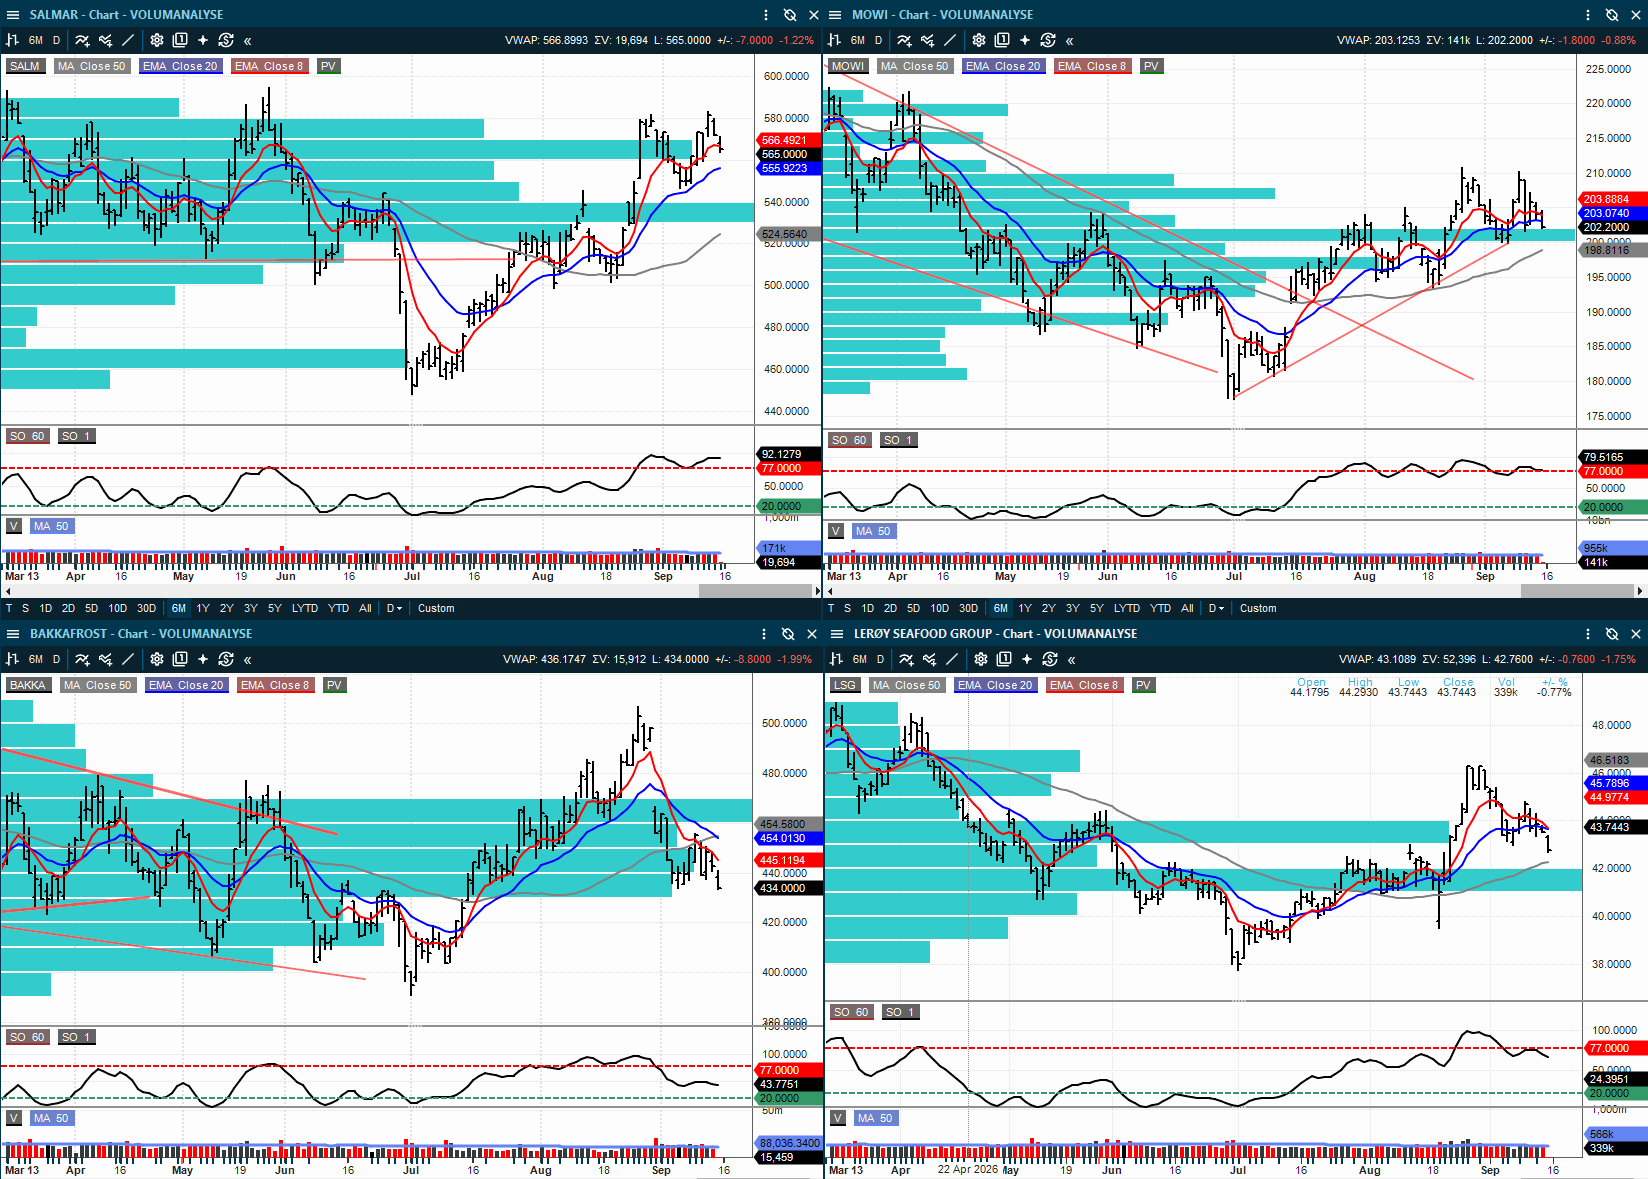
SEB venter laksepris rundt NOK 66–67/kg denne uken, opp NOK 1–2 fra forrige uke. Prisene for fisk opp til 4 kg beskrives som relativt stabile, mens større størrelser får støtte av økt etterspørsel fra Kina foran Golden Week. Kvartalssnittet ligger rundt NOK 67/kg mot SEBs estimat på NOK 65. Sjømatindeksen steg 2,7 % forrige uke mot 0,4 % for OSEBX, ledet av SalMar med 5,7 %.
På kraftsiden er bevegelsen langt større. ABG viser at europeisk gass nå handles rundt EUR 84/MWh mot EUR 74 for en uke siden, det høyeste nivået på omtrent tre og et halvt år. Nordisk spotpris steg samtidig til et syvdagerssnitt på EUR 117/MWh fra EUR 84 uken før, mens 2027-forwarden er løftet til EUR 68 fra EUR 61. Når gasskraft ofte setter marginalprisen i Europa, smitter den høye gassprisen direkte inn i kraftkurven og gjør kraftmarkedet langt viktigere for både kraftprodusenter og kraftintensiv industri.
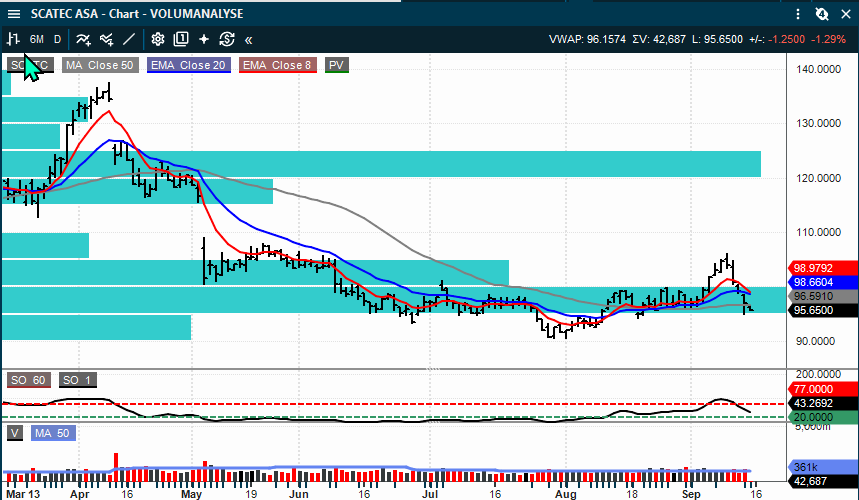
For Scatec gjentar ABG at den rekordhøye prosjektbacklogen på 5,8 GW kan løfte vekst-NAV dersom flere investeringsbeslutninger tas i andre halvår. Meglerhuset viser core NAV rundt NOK 101,7 per aksje og har tidligere satt kursmålet til NOK 133.
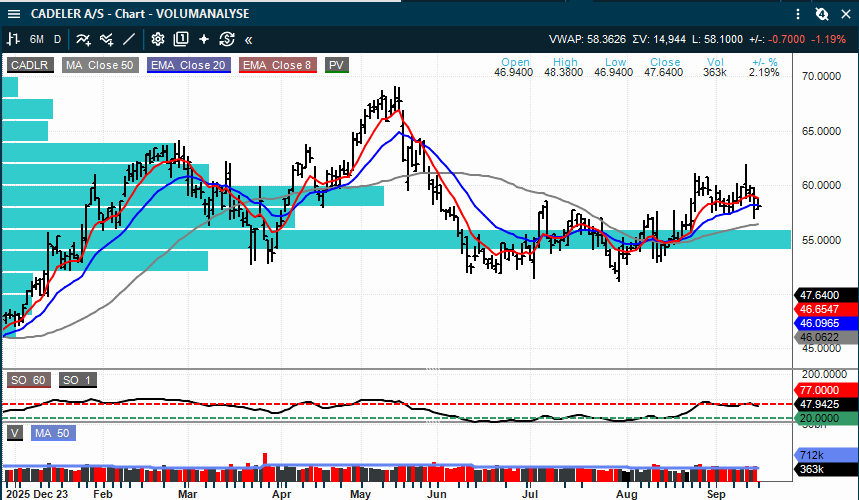
Cadeler har samtidig oppdatert 2026-guidingen etter Menck-transaksjonen; ABG omtaler endringen som nøytral med justert EBITDA-guiding rundt 1 % under konsensus og omtrent på meglerhusets eget estimat.
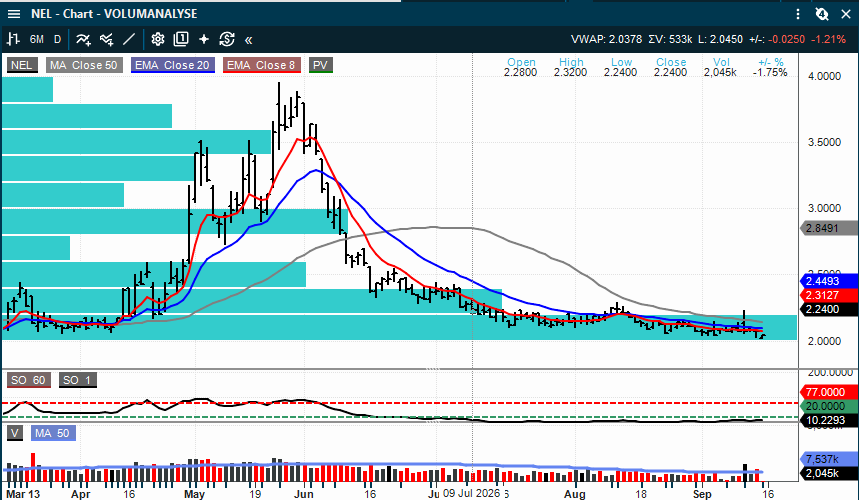
Nel har inngått rammeavtale med Hydrasun om integrasjon av MC Series PEM-systemer i Europa. Hydrasun skal bygge opp montering og balance-of-plant, mens Nel beholder stack-produksjonen i USA. Ingen verdi, volum eller tidsplan er oppgitt. ABG understreker derfor at dette er en leverandør-/integrasjonsavtale og ikke en ny kundeordre, og ser ingen vesentlig estimatendring nå.
NORSK STRATEGI
ABG løfter frem norske aksjer, men advarer samtidig om at det makroøkonomiske risikobildet har blitt vanskeligere
ABG Sundal Collier kommer tirsdag med sin nye Norge-strategi og peker på at sterkere økonomisk vekst enn ventet, drevet av AI-relaterte investeringer og forsvarsbruk, fortsatt gir støtte til deler av det norske selskapsuniverset. Samtidig mener meglerhuset at mer haukete sentralbanker øker risikoen for aksjemarkedet. Det passer godt med bildet vi ser denne morgenen, hvor olje og enkelte norske kontantstrømselskaper holder seg sterke samtidig som høyere renter gjør verdsettelsen vanskeligere for resten av markedet.
ABGs norske Kjøpsanbefalinger er SalMar, Storebrand, Yara og VEND, mens Constellation Oil Services, Elkem, Nordic Semiconductor, Norconsult, Scatec, Smartoptics og Zaptec trekkes frem blant små og mellomstore selskaper. Dette er meglerhusets anbefalinger, ikke Inside Oslo Børs sine. Strategirapporten viser at ABG ikke bare søker oljeeksponering selv om energi er den sterkeste makrodriveren akkurat nå.
SELSKAPSKOMMENTARER
Ferske kursmål og vurderinger
DOF
Pareto
NOK 147
Kjøp
Elkem
Arctic
NOK 40 fra 35
Kjøp
VEND
SEB
NOK 440 fra 445
Kjøp
Panoro
SB1
NOK 44
Kjøp
Constellation Oil Services
DNB Carnegie
NOK 180
Kjøp
Capital Tankers
ABG
NOK 226
Kjøp / ny dekning
OMC Tankers
ABG
NOK 40
Kjøp / ny dekning
For Panoro viser de siste post-Q2-oppdateringene et tydelig spenn mellom meglerhusene: Pareto ligger på NOK 45, SB1 NOK 44, Arctic og Fearnleys NOK 42, DNB Carnegie NOK 40, mens ABG har Hold og NOK 30. Dette er meglerhusenes vurderinger og illustrerer at det er betydelig uenighet om hvor mye av oljepris- og oppkjøpsoppsiden som allerede er priset inn.
DOF – kapitalmarkedsdagen bekrefter aktivitetsbildet, men få overraskelser
Pareto Securities: Kjøp | Kursmål NOK 147 | Referansekurs NOK 131
DOFs kapitalmarkedsdag gav få overraskelser etter Q2-rapporten for bare noen uker siden. Selskapet legger størst vekt på flåtefornyelse og high-grading, samtidig som markedsbildet beskrives som sterkt inn i 2027 og 2028. Backlogen er fortsatt USD 7,2 mrd., hvor USD 1,5 mrd. ligger i 2027 og USD 1,2 mrd. i 2028. SEB beregner dette til henholdsvis rundt 67 og 51 % av egne inntektsestimater for de to årene.
Det kom ingen ny eksplisitt EBITDA-guiding for 2027 og heller ingen endring i utbyttekommunikasjonen. DOF gjentar at netto rentebærende gjeld/EBITDA på 1,5–2,0x er styrende for nivået på utbetalingene. Gjeldsforfallene ligger samtidig relativt jevnt rundt USD 170 mill. årlig i 2027–29 før de større forfallene på rundt USD 800 mill. kommer i 2030. Pareto omtaler presentasjonen som i stor grad en ikke-hendelse og beholder Kjøp med kursmål NOK 147.
Det interessante er derfor ikke at kapitalmarkedsdagen flytter estimatene videre opp, men at den reduserer behovet for å prise inn et fall i aktiviteten i 2027. Når en så stor del av omsetningen allerede er dekket av backlog samtidig som selskapet venter høyere aktivitet, blir diskusjonen gradvis mer knyttet til marginer, kapitalallokering og hvor raskt flåtefornyelsen kan gjennomføres uten å spise opp utbyttekapasiteten.
INSIDE OSLO BØRS – TEKNISK OBSERVASJON
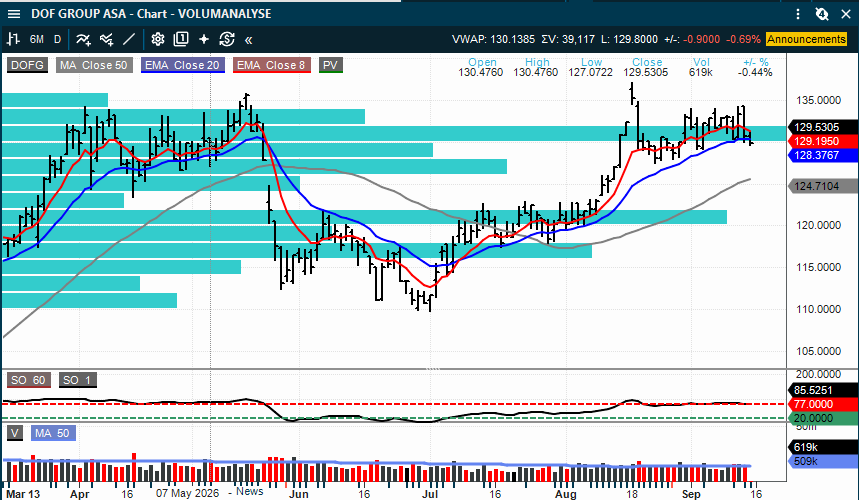
Kursen har kommet opp til april og mai toppene, og har ikke klart å stige videre. Siden toppen i august, som viste seg å bli en akselerasjonstopp, har kursen forsøkt nå ved 3 anledninger å bryte videre opp, men at det enten var for store selgere omkring disse nivåene eller at kjøperne begynner å bli mettet. Kursen faller under 20 dager i dag, hvilket er et signal på at momentumet kan snu til nedsiden, og at DOF kan få en korreksjon tilbake mot 50 dager støtten eller lavere.
Elkem – EU-tiltak mot kinesisk silisiummetall kan endre inntjeningsbildet i 2027
Arctic Securities: Kjøp | Kursmål NOK 40 fra 35 | Referansekurs NOK 35,06
Arctic løfter kursmålet på Elkem til NOK 40 fra NOK 35 etter at EU har startet en dumping undersøkelse av kinesisk silisiummetall. Meglerhuset mener høyere importavgifter vil kunne løfte europeiske SiMet-priser betydelig i 2027, samtidig som dyrere SiMet reduserer insentivet til å erstatte ferrosilisium med silisiummetall. Dermed kan både SiMet- og FeSi-prisene få støtte, mens de skjerpede europeiske beskyttelsestiltakene for stål kan bidra til bedre etterspørsel etter FeSi.
Dette er likevel først og fremst ett case for 2027–28. Arctic venter Q3 EBITDA på NOK 503 mill., omtrent på nivå med andre kvartal, hvor Silicon Products anslås til NOK 334 mill. og Carbon Solutions til NOK 189 mill. For 2026 kuttes EBITDA-estimatet hele 15 % til NOK 1,82 mrd. på lavere priser og svakere volum, mens 2027 reduseres 4 % til NOK 3,41 mrd. og 2028 holdes uendret på NOK 4,06 mrd. Det som løfter kursmålet er dermed ikke bedre kortsiktige tall, men lavere risiko rundt pris- og volumutviklingen lenger frem.
Kostnadsprogrammet er samtidig viktig. Elkem sikter mot NOK 600 mill. i reduksjoner fra mars 2026, hvor rundt halvparten ventes realisert innen årsslutt. Selskapet vurderer også porteføljen, spesielt det tapsbringende FeSi-anlegget på Island.
Arctic understreker at nivået på eventuelle EU-avgifter fortsatt er usikkert og at andre eksportland som Angola og Kasakhstan ikke omfattes av Kina-undersøkelsen. Det betyr at det fundamentale vendepunktet er mer sannsynlig enn før, men ennå ikke ferdig priset gjennom faktiske marginer.
VEND – litt svakere volum, men kostnadene kan fortsatt gi et bedre Q3 enn konsensus
SEB: Kjøp | Kursmål NOK 440 fra 445 | Referansekurs NOK 237,20
SEB reduserer kursmålet til NOK 440 fra NOK 445 etter litt svakere juli–august-volum, den nye prislisten for norsk eiendom og en sterkere krone. EBITDA-estimatene kuttes 2 % for 2026–27 og 1 % for 2028, men meglerhuset ligger fortsatt 4–5 % over Infront-konsensus for 2027–28. For tredje kvartal ventes EBITDA på NOK 725 mill., opp 16 % fra året før og rundt 3 % over konsensus.
Det interessante er at avviket på topplinjen er lite sammenlignet med kostnadseffekten. Underliggende inntektsvekst, eksklusive hovedkontor og valuta, ventes å stige til 12 % fra 10 % i andre kvartal, mens kostnadene ventes ned 4 % fra året før og antall ansatte rundt 7 %. SEB mener stabil konkurranse gjør at deler av den defensive markedsføringen kan reduseres og ser et mulig kostnadskutt på NOK 200–300 mill. i 2026 mot selskapets guiding på NOK 150 mill.
I Sverige falt private bilannonser 14 % i juli–august, men VENDs aktive annonsebase er fortsatt omkring ti ganger større enn utfordreren Tradera ifølge SEB. I norsk eiendom har Hjem.no fortsatt under 40 % av annonsene, hvilket meglerhus mener gir rom for videre salg og prisøkninger i 2027. Det er derfor ikke volumtallene alene som avgjør utviklingen; hvor mye av markedsposisjonen VEND klarer å omsette i høyere ARPA samtidig som kostnadene holdes nede blir minst like viktig.
INSIDE OSLO BØRS – TEKNISK OBSERVASJON
Det tekniske til VEND er fortsatt svak og for en utdypende kommentar se selskapsrapporteringen som ble sendt ut i går kveld. Ingen tekniske endringer har kommet i dag, kursen har et negativt teknisk bias og befinner seg innenfor en bred sidelengs konsolideringsboks.
Panoro – Côte d’Ivoire-oppkjøpet ble noe billigere enn ventet og løfter Q3-produksjonen tidligere
SB1 Markets: Kjøp | Kursmål NOK 44
Panoro har sluttført kjøpet av 9,1 % i Block CI-27 fra DNO. Oppgjøret ble USD 64 mill. mot SB1s tidligere forutsetning på USD 70 mill., hovedsakelig fordi kontantstrømmen fra effektiv dato til closing ble bedre enn ventet. Transaksjonen ble også sluttført tidligere enn SB1 hadde lagt til grunn, og meglerhuset øker derfor produksjonsestimatet for tredje kvartal med rundt 1.000 fat oljeekvivalenter per dag.
Finansieringen består av syv millioner nye Panoro-aksjer til DNO på NOK 28,77 per aksje, tilsvarende rundt USD 21 mill., samt et usikret obligasjonslån på USD 50 mill. med 10,25 % kupong. DNO blir dermed en av de større aksjonærene i Panoro med om lag 5 %. SB1 har Panoro som sitt foretrukne mindre E&P-navn og kursmål NOK 44, mens andre post-Q2-kursmål spenner fra NOK 30 hos ABG til NOK 45 hos Pareto.
Det analytiske skillet ligger i hvordan markedet priser kombinasjonen av høy oljepris, større produksjonsbase og mer gjeld. Den tidligere closingen er isolert positiv for Q3 og kjøpesummen ble litt lavere enn antatt, men obligasjonen er dyr og oljeprisen har samtidig løftet hele sektoren. Det gjør at den videre utviklingen blir avhengig av om den ekstra kontantstrømmen fra Côte d’Ivoire og dagens høye oljepris reduserer gjeld raskere enn markedet allerede forventer.
Constellation Oil Services – høyere 2026-utdeling, men 2027-basen er foreløpig uendret
DNB Carnegie: Kjøp | Kursmål NOK 180 | Referansekurs NOK 137
Constellation foreslår en ekstra utbetaling på USD 40 mill. etter Q3-rapporten, tilsvarende om lag NOK 4,2 per aksje. Samlet kan 2026-utdelingene dermed bli USD 140 mill., eller omtrent NOK 14,8 per aksje og rundt 11 % av dagens markedsverdi. I tillegg ber styret om fullmakt til tilbakekjøp av aksjer for inntil USD 35 mill., rundt 3 % av markedsverdien.
Det mindre positive er at selskapet samtidig legger opp til en basisutdeling på USD 25 mill. per kvartal inn i 2027, samme nivå som i 2026. DNB mener dette er forsiktig sammenlignet med konsensus fordi kontantstrømmen bør øke samtidig som gjeldsamortiseringen blir gunstigere. Meglerhuset tror likevel selskapet kan fortsette modellen fra 2026, med en moderat basisutdeling og én eller flere ekstrautdelinger når kontantstrømmen tillater det. DNB modellerer 13–12 % utbyttepotensial for 2027–28 og beholder Kjøp med kursmål NOK 180.
SB1 kommer til en lignende konklusjon og estimerer rundt USD 165 mill. i samlede utbetalinger i 2027, altså over den annonserte basen. Det betyr at markedet trolig vil se mer på faktisk fri kontantstrøm og hvordan selskapet bruker top-up-utdelinger enn på den foreløpige basis guidingen alene.
INSIDE OSLO BØRS – TEKNISK OBSERVASJON
Isolert sett ser chartet til COSH interessant ut der den kommer opp fra en konsolidering og høyere bunn nr.2 Det blir utløst et PF kjøpssignal ved 143,50, hvor det indikative kursmålet er 149, hvilket gir en lav risk/reward siden dette vil kun bety en oppgang mot juni toppen. Som gir muligheter for at det kan etableres en dobbel-topp formasjon. Avventer og ser volumutviklingen og om PF kjøpssignalet blir utløst. Det vil bety at tre av våre tekniske modeller har kjøpssignaler samtidig som volumprofilen indikerer lite mer overliggende motstand. COSH er en teknisk watch-kandidat.
Capital Tankers – ABG starter dekning CAPT som fortsatt handles under NAV
ABG Sundal Collier: Kjøp | Kursmål NOK 226 | Referansekurs NOK 175,54
ABG starter dekning av Capital Tankers, som har en flåte på 33 skip hvor 15 er VLCC, ti Suezmax og åtte Aframax/LR2. Tretten skip er allerede på vannet og 20 nybygg leveres frem mot 2028. En stor del av flåten er LNG dual-fuel eller utstyrt med scrubbere, slik at selskapet får en relativt moderne flåte samtidig som nybyggene gir stor eksponering mot dagens høye aktivverdier.
Meglerhuset beregner dagens NAV til rundt NOK 221 per aksje og ettårs forward NAV til NOK 252. Aksjen handles dermed rundt 0,8x NAV mot rundt 1,4x i gjennomsnitt for Frontline, Okeanis og DHT. Kursmålet NOK 226 tilsvarer 10 % rabatt til ettårs forward NAV. ABGs hovedantakelse er at rabatten kan reduseres etter hvert som nybyggene leveres og utbetalingsgraden øker mot 70–80 % av fri kontantstrøm til egenkapitalen. Samtidig vil gjelden naturlig øke i byggeperioden, slik at caset ikke bare er en ratehistorie, men også en leverings- og finansieringshistorie.
INSIDE OSLO BØRS – TEKNISK OBSERVASJON
CAPT blir repriset i følge NAV beregninger og kursen befinner seg i en akselerasjonsfase. Det er vanskelig å bruke teknisk analyse for timing når det er en fundamental reprisning som foregår. Aksjen ser på papiret ut til å være kraftig overkjøpt, men dette kommer i andre rekke.
OMC Tankers – ren eksponering mot VLCC-verdier, men kontantstrømmen ligger lenger frem
ABG Sundal Collier: Kjøp | Kursmål NOK 40 | Referansekurs NOK 32
OMC Tankers ble etablert gjennom utskillelsen fra Bruton i juli og eier åtte VLCC-nybygg med levering fra første kvartal 2028 til tredje kvartal 2029. Dermed er selskapet i praksis et investeringskjøretøy for fremtidige VLCC-verdier, med begrenset løpende driftskontantstrøm før skipene leveres.
ABG beregner dagens NAV til NOK 50,4 per aksje og setter kursmålet til NOK 40, tilsvarende 20 % rabatt, hovedsakelig på grunn av lav likviditet og lang tid frem til kontantstrøm. Meglerhuset viser samtidig til et lavscenario rundt NOK 22 dersom skipene verdsettes nær byggekost, mens eget ettårs forward NAV under dagens rate- og aktivforutsetninger ligger betydelig høyere. Det gjør OMC til en mer rendyrket aktivverdi-eksponering enn de etablerte rederiene, og dermed også mer følsom for hvor VLCC-verdiene står når leveransene nærmer seg.
MINDRE SELSKAPSOPPDATERINGER
Kortere kommentarer på øvrige norske selskapsrapporter
LINK Mobility – lite oppkjøp i Spania, svak teknisk, trender ned, salgssignaler
LINK Mobility har kjøpt den spanske A2P-leverandøren Interactive for EUR 2,4 mill., tilsvarende rundt 5,0x EV/EBITDA før en mulig earn-out på EUR 0,3 mill. knyttet til 2026-resultatet. ABG Credit omtaler transaksjonen som liten og kreditnøytral, men den styrker LINKs posisjon i Spania og gir mulighet for enkelte kostnadssynergier.
Morrow Bank – Pareto mener kostnadssynergiene kommer tidligere
Pareto gjentar i sin FIG Weekly at salget av MedMeras ikke-kjernevirksomhet og NPL-porteføljene på rundt SEK 1,5 mrd. trekker hoveddelen av de forventede kostnadssynergiene på rundt SEK 150 mill. frem til tidlig 2027. Meglerhuset mener dette kan løfte eget 2027 EPS-estimat over SEK 1,8 fra SEK 1,67 og beholder Kjøp med kursmål SEK 18. Selve transaksjonen ble kjent før cutoff, men mandagens sektoroppdatering gir en ny vurdering av tidsprofilen på synergiene.
Borr Drilling – selger Perfomex-andelen, men earnings endres lite
Borr Drilling har avtalt å selge sin 51 % eierandel i Perfomex til CME som del av forenklingen av Mexico-virksomheten etter etableringen av BC Ventures. Perfomex fortsetter å administrere jackup-riggene Galar, Gersemi og Njord på de langsiktige PEMEX-kontraktene, mens riggene opereres gjennom bareboat-charter. SEB mener derfor at den løpende økonomien endres lite. Salgsprisen bygger på bokført verdi, som ved utgangen av juni var USD 10,3 mill. for eierandelen. SEB har Sell på Borr i sin sektordekning.
SED Energy / Ventura – SB1 ser høy mulig utbetalingskapasitet etter sammenslåingen
SB1 har gjort en første beregning på det sammenslåtte SED Energy/Ventura etter den annonserte transaksjonen. Meglerhuset venter begrensede operative kostnadssynergier, men peker på mulige finansielle gevinster gjennom lavere lånekostnad og potensielt mindre gjeldsamortisering. I et slikt scenario anslår SB1 at fri kontantstrøm etter closing i første kvartal 2027 kan gi en teoretisk utbetalingskapasitet rundt 15–20 % av markedsverdien. Dette er en meglerberegning basert på forutsetninger om kapitalstruktur og skal ikke leses som en varslet utbyttepolitikk fra selskapet.
SalMar og sjømat – prisene løfter seg svakt
SEBs sjømatrapport viser et fortsatt stabilt til svakt bedre spotmarked med forventet pris rundt NOK 66–67/kg denne uken. SalMar var sterkeste større sjømataksje forrige uke med 5,7 % oppgang. Frøy Havbruk-saken vurderes av andre meglerhus som liten for SalMar og endrer ikke hovedbildet. Det kom ikke et nytt SEB-kursmål på SalMar i denne sektoroppdateringen.
Frontline, Okeanis og Hafnia – ekstremt tankmarked, men ABG er mer forsiktig på verdsettelsen
ABGs nye tankerrapport innebærer ikke Kjøp-anbefaling på de mest etablerte Oslo-navnene til tross for de svært sterke ratene. Meglerhuset har Hold på Frontline og Okeanis Eco Tankers, og Hold på Hafnia innen produkttank, fordi premie til skipsverdier og den store ordreboken gjør normaliseringsrisikoen mer relevant. Dette er viktig fordi det viser at meglerhuset skiller mellom kortsiktig kontantstrøm og hva aksjene allerede priser inn.
INSIDE OSLO BØRS – OSLO BØRS MARKEDSOBSERVASJON
Markedet har de siste dagene gått fra én tydelig driver – energi – til en kombinasjon av energi, renter, teknologi og posisjonering. For Oslo Børs er det fortsatt mulig at energi og shipping holder indeksen relativt sterk, men dersom 10-årsrenten blir liggende over 5 % bør bredden følges tett. Et marked hvor indeksvektene stiger samtidig som stadig flere selskaper utenfor energi svekkes vil være et svakere marked under overflaten enn hva indeksutviklingen viser.
KILDER OG VIKTIG INFORMASJON
Rapporten bygger på nye analyser og markedskommentarer fra SEB, DNB Carnegie, ABG Sundal Collier, Arctic Securities, SB1 Markets, Pareto Securities, og relevante selskapsoppdateringer jeg har fått med meg fra mandag. Internasjonale data er brukt der de gir tydelig betydning for Oslo Børs, norske sektorer eller rente- og råvarebildet.
DISCLAIMER
Denne rapporten er generell markedsinformasjon og opplæring, og er ikke personlig investeringsråd. Inside Oslo Børs gir ikke egne kjøps- eller salgsanbefalinger i rapporten. Meglerhusenes anbefalinger, kursmål og estimater er deres vurderinger og kan endres.
Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning