

INSIDE OSLO BØRS – MORGENRAPPORT
Torsdag 27. august 2026
MARKEDSRAPPORT
Nvidia leverer igjen - AI-caset er intakt, men svakere respons enn tidligere – bjellesauen er blitt moden!
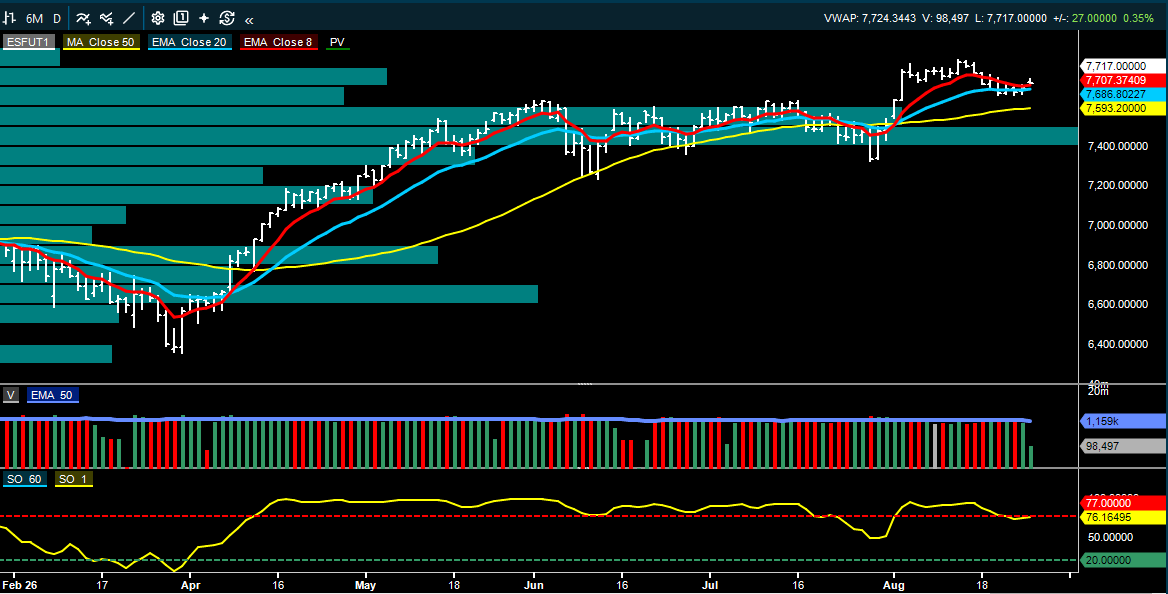
Wall Street avsluttet onsdagen nær uendret i påvente av Nvidia, med S&P 500 omtrent flatt og Nasdaq ned rundt 0,1 prosent, men rapporten etter stengetid var sterk nok til å løfte Nvidia 3 prosent i etterhandelen. Først falt den ned mot 203, men sluttet opp mot dagens høy og 219.53. SEB fremhever at selskapet igjen slo de høye forventningene og guidet over konsensus, noe som har gitt en bredere positiv reaksjon i Asia torsdag morgen, særlig i Sør-Korea, Taiwan og kinesiske teknologiselskaper. KOSPI var på et tidspunkt opp rundt 1,9 prosent, samtidig som europeiske og amerikanske terminer pekte høyere. Men likevel er den tekniske responsen moderat og trolig ikke tilstrekkelig til at investorer vil huske den inn i sept/okt.
Det viktigste for markedet er at rapporten ikke ga det tydelige bruddet i AI-investeringene som mange har vært bekymret for etter den siste tids svakere utvikling i halvledere og momentumaksjer. Nvidia signaliserer fortsatt svært høy vekst knyttet til datasentre, og Arctic peker på at selskapets guiding støtter bildet av en AI-kapitalsyklus som fortsatt har betydelig momentum. Samtidig er verdsettelsen høy i store deler av teknologikomplekset, og oppmerksomheten flyttes raskt videre mot Jackson Hole og Fed-sjef Kevin Warshs tale fredag, fordi renter og inflasjonsforventninger igjen har begynt å spille en større rolle for markedsrisikoen.
Inside Oslo Børs - observasjon: Nvidia reduserer den umiddelbare risikoen for et nytt brudd i AI-komplekset, men markedet får liten tid til å hvile. Når resultatrisikoen lagt død, blir rentebildet og Jackson Hole neste test for de høyt prisede vekstaksjene.
Olje og Hormuz: ny prisnedgang, men selve flaskehalsen er fortsatt ikke løst
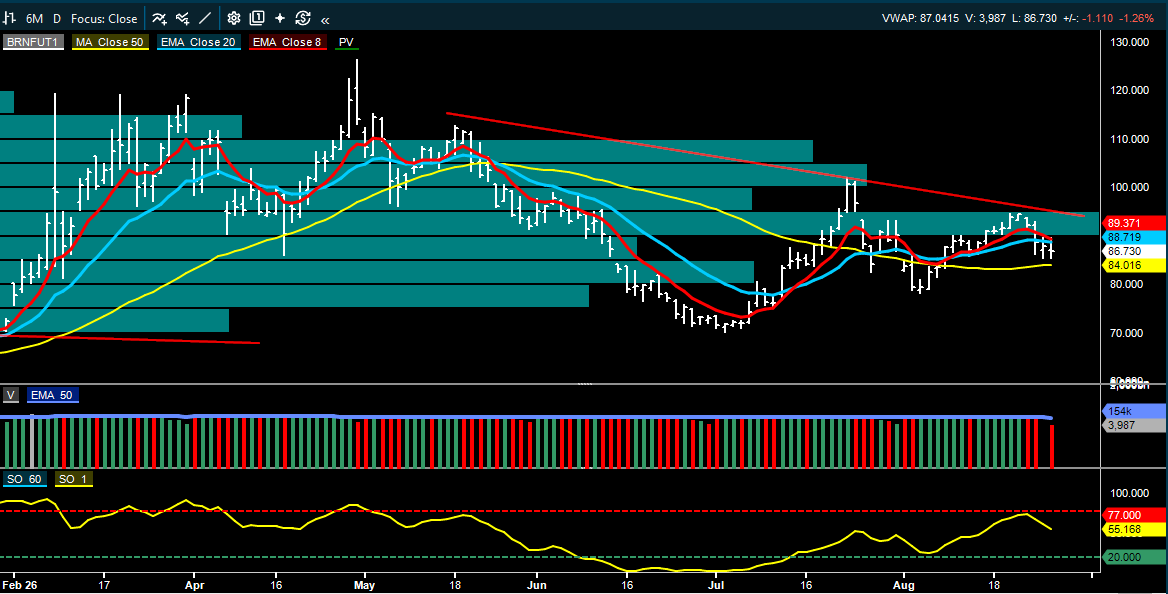
Oljeprisen faller igjen torsdag morgen videre til 86.70 eller ned 1,3 %. Nedgangen kommer etter nye diplomatiske signaler, men Paretos siste oppdatering understreker at det fortsatt ikke foreligger noen reell gjenåpning av Hormuzstredet. Irans revolusjonsgarde hevder at en avtale med Oman er på plass, men samtidig at USA ikke har akseptert vilkårene, mens Qatar forsøker å bidra til nye samtaler i Teheran.
Det er derfor en tydelig forskjell mellom oljeprisens reaksjon og den fysiske risikoen i markedet. Amerikanske allierte skal ifølge Bloomberg fortsatt advare om at Hormuz sannsynligvis er minelagt, og dette skaper usikkerhet rundt påstandene om at leden er ryddet. Samtidig viser de amerikanske lagertallene at råoljelagrene var omtrent uendret, hvor markedet forventet en oppgang, mens bensin- og destillatlagrene falt med henholdsvis 2,5 og 2,2 millioner fat. Raffineriutnyttelsen steg til 97,4 prosent, det høyeste nivået på syv år, og destillatlagrene ligger på sitt laveste sesongnivå i dataserien.
Europeisk gass: lager bildet forblir den mer langsiktige energirisikoen
Gassmarkedet er mindre komfortabelt enn oljeprisfallet isolert sett skulle tilsi. Pareto viser til at europeiske gasspriser stiger samtidig som EU-lagrene bare er rundt 63 prosent fulle, mot et femårssnitt på 80 prosent og rundt 76 prosent på samme tidspunkt i fjor. Nederlandske Gasunie varsler at landet trolig ikke når vintermålet for lagring, og tilgangen på qatarsk LNG er fortsatt kraftig redusert som følge av Hormuz-konflikten. Det gir en energisituasjon hvor oljeprisen kan falle på diplomatiske forventninger samtidig som Europas fysiske gassbalanse fortsatt er stram.
Inside Oslo Børs - observasjon: Oljen priser inn økt sannsynlighet for en diplomatisk løsning raskere enn de fysiske dataene gjør. Så lenge Hormuz ikke faktisk er normalisert og europeiske gasslagre ligger klart under normalen, vil energimarkedet fortsatt kunne reagere kraftig på nye overskrifter.
Shipping: tankratene er fortsatt svært høye, mens tørrbulk bedres
Tank er fortsatt sterkt selv om enkelte ruter trekker noe tilbake fra sine toppnivåer. SEB viser torsdag til VLCC-rater fra US Gulf på rundt USD 171.300, omtrent uendret, mens Suezmax faller til USD 125.900. LR2 ligger rundt USD 146.600, MR-ratene har steget til USD 33.100, og tørrbulk fortsetter å bedre seg med Capesize rundt USD 42.100 og Panamax rundt USD 20.200. VLGC er fortsatt svært høyt priset på rundt USD 157.100.
Arctic peker samtidig på at amerikanske bensin-, destillat- og strategiske oljelagre ligger på flerårige eller flertiårige bunnivåer, mens TORMs ledelse advarer mot at markedet kan undervurdere hvor lenge Hormuz-konflikten kan vare. Det gir en interessant motsetning: oljeprisen faller på håp om en løsning, mens de fysiske fraktmarkedene fortsatt reflekterer knapphet, omdirigering og høye tonnmil effekter. For containersegmentet er bildet også uvanlig sterkt, men meglerhusene er langt mer uenige om hvor varig dagens rater er.
Norsk økonomi og banker: svakere BNP, men bedre rentemarginer
Fastlands-BNP steg 0,3 prosent fra første til andre kvartal, litt svakere enn Norges Banks og konsensus’ anslag på 0,4 prosent, samtidig som første kvartal ble revidert marginalt ned. SEB mener likevel at den underliggende veksten ligger nær sentralbankens vurdering, fordi volatile sektorer som kraft og fisk har trukket ned første halvår, mens sysselsettingen steg 0,2 prosent og dermed var litt sterkere enn Norges Bank ventet. Privat konsum falt for andre kvartal på rad, mens fastlandsinvesteringer og nettoeksport bidro positivt.
For bankene er dagens rentestatistikk mer direkte positiv. SB1 viser til at renten på eksisterende boliglån steg 22 basispunkter i juli etter rentehevingen i mai, mens nye boliglån ble priset ytterligere 6 basispunkter opp i juli og samlet 22 basispunkter høyere gjennom mai-juli. Innskuddsrentene steg samtidig 17 basispunkter. Etter at netto renteinntekter falt 2 prosent for regionbankene i Q2, anslår SB1 en rekyl på 4-5 prosent i Q3 når reprisingen slår fullt inn.
Inside Oslo Børs - observasjon: BNP-tallet alene endrer neppe Norges Banks vurdering for september, mens bankenes reprising gir et mer konkret signal om at netto renteinntektene kan ha passert bunnen. Det er et viktig skille mellom svakere makrooverskrift og bedre kortsiktig inntjening for bankene.
Sjømat: rekordhøy etterspørsel møter fortsatt stort slaktevolum
Arctic rapporterer at norsk lakseeksport nå ligger på rekordnivå, med 43.430 tonn i siste uke, opp 11 prosent fra året før og 9 prosent fra uken før, mens verdien av etterspørselen var rundt EUR 271 mill., opp 31 prosent år over år. Samtidig peker SEB på at spotprisen fortsatt er under press og indikerer NOK 62-63 kiloen neste uke, ned ytterligere NOK 3-4, fordi slakteaktiviteten og eksportvolumene er svært høye.
Det betyr at sektoren har et todelt bilde: etterspørselen absorberer rekordstore volumer uten at markedet kollapser, men den kortsiktige tilbudsveksten er fortsatt stor nok til å holde prisen nede. Arctic mener volumene etter hvert må normaliseres og at dette kan gi et bedre prisbilde, men de nærmeste ukene vil fortsatt være preget av balansen mellom høyt slakt og den uvanlig sterke etterspørselen. Markedet har de siste dagene fokusert mer på 2027 enn på prisen i det korte bildet.
SELSKAPSKOMMENTARER
Equinor: SB1 nedgraderer til Selg etter den kraftige reprisingen
SB1 Markets foretar en endring i synet på Equinor og nedgraderer aksjen fra Nøytral til Selg, samtidig som kursmålet på NOK 365 beholdes. Meglerhuset viser til at Equinor har gitt en totalavkastning på mer enn 80 prosent i USD hittil i år og vært den sterkeste av de store internasjonale E&P-selskapene, drevet av høyere olje- og særlig gasspriser, sterk operasjonell levering og en mer disiplinert fornybarstrategi.
SB1 mener imidlertid at dagens kurs rundt NOK 388 i praksis priser inn ett til to år med svært høye energipriser. I deres beregning kreves omtrent USD 90 fatet for Brent og USD 10 per mmbtu for TTF i et langsiktig perspektiv for å forsvare dagens verdsettelse, mens et mer normalisert scenario på USD 75 Brent og USD 10 TTF gir en estimert verdi på NOK 300-350. Meglerhuset erkjenner at Equinor fortsatt fungerer som en geopolitisk hedge ved en ny eskalering i Midtøsten, men mener risk/reward er blitt svakere etter kursoppgangen.
Meglerhusenes vurderinger:
• SB1 Markets: Selg, kursmål NOK 365 - nedgradert fra Nøytral
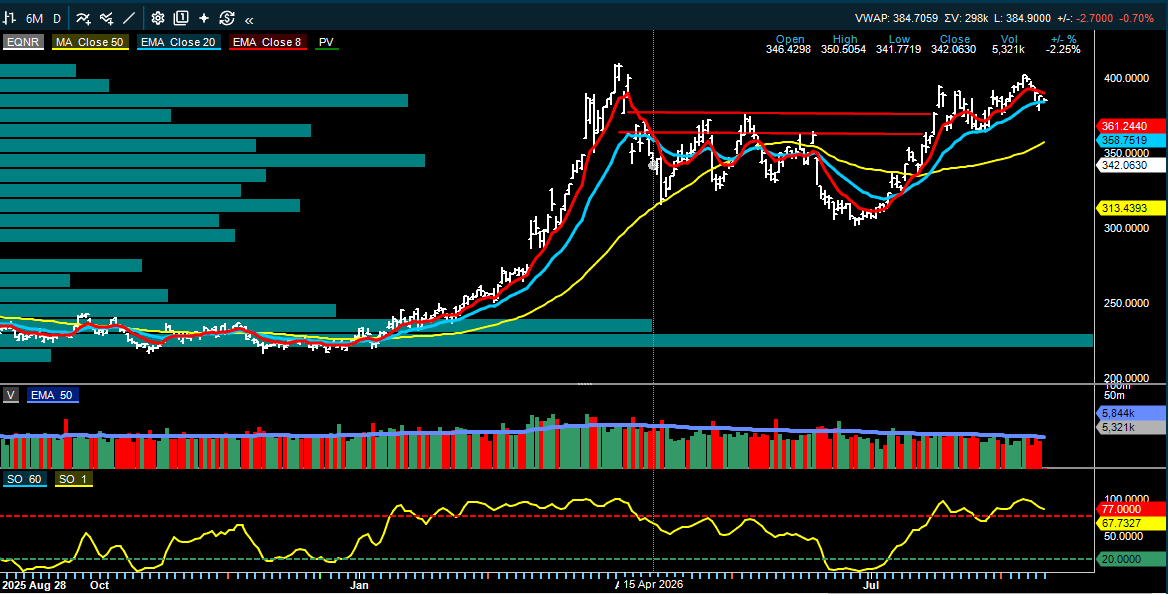
Inside Oslo Børs - observasjon: Equinor kan med toppen i forrige uke ha fått en dobbel-topp formasjon. Rent teknisk understøtter det visuelle chartet analysen til SB1 markets. Trendmodellen og Taktisk trendindikator ligger fortsatt i et kjøpsområde samtidig som PF modellen ikke bekrefter og ligger i en ned-kolonne. 50 dager støtten ligger nede omkring 356-nivået. Trenden er å betrakte som moden for Equinor, hvilket gjør den risikoutsatt for en korreksjonsfase ettersom mye kan være priset inn på kort sikt.
Aker og Nscale: Anthropic-avtale løfter inntektsbasen kraftig
Nscale har signert en seksårig avtale med Anthropic for Monarch-anlegget i USA, og Arctic vurderer avtalen som en viktig støtte for den pågående børsnoteringsprosessen. Meglerhuset viser til at avtalen nesten dobler den sist indirekte kommuniserte kontraherte inntektsbasen på rundt USD 51 mrd. Monarch er det største prosjektet i Nscale-porteføljen, og første fase var tidligere dekket av en intensjonsavtale med Microsoft på 1,35 GW.
Arctic peker også på at Aker Holdings nå viser en samlet datasenterkapasitet på 2.966 MW og et finansieringsbehov på USD 32,3 mrd. for de første utbyggingene, hvor om lag USD 6,9 mrd. er hentet og USD 5,2 mrd. fortsatt må komme på plass. Verdsettelsen av Nscale får dermed stadig større betydning for Akers substansverdi, samtidig som kapitalbehovet viser hvor stor gjennomføringsrisiko som følger med den raske utbyggingen.
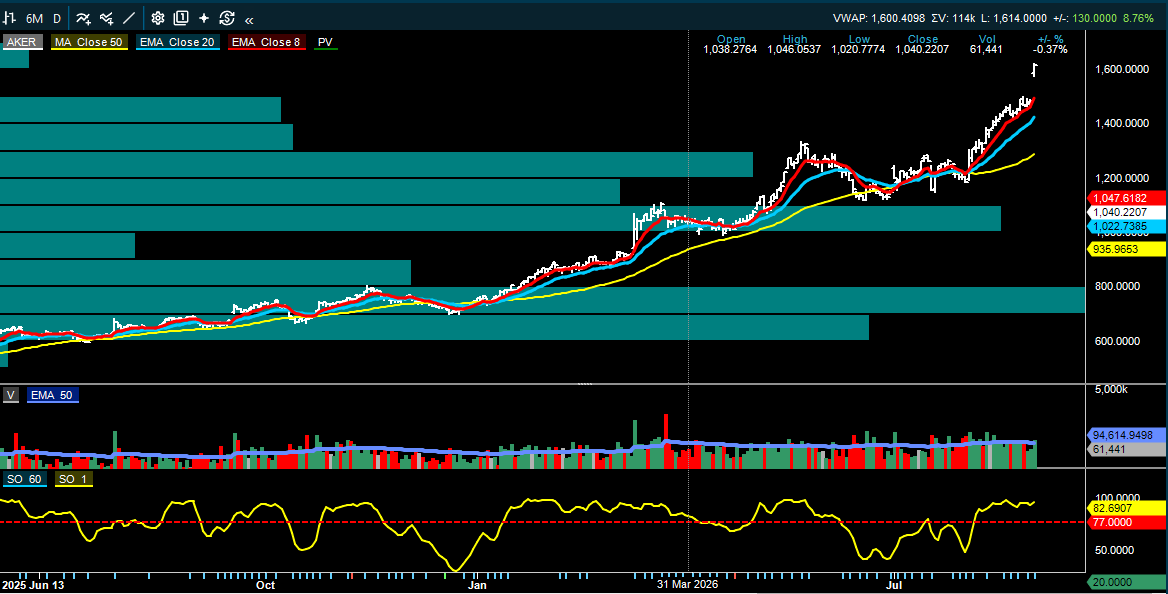
Inside Oslo Børs - observasjon: Nscale går fra å være en opsjon i verdsettelsen til Ake til å bli en stadig mer målbar del av substansverdien. Den nye Anthropic-avtalen styrker inntektssynligheten, men gjør samtidig finansiering, kapasitetsbygging og en eventuell IPO enda viktigere for hvordan markedet priser Aker.
Sentia: ny resultatbeat og sterk ordreinngang, men kursmålene spriker
Sentia leverte Q2 EBIT på NOK 156 mill., rundt 7 prosent over konsensus, med en EBIT-margin på 4,7 prosent og klart bedre utvikling i Sverige enn ventet. Arctic viser til ordreinngang på NOK 3,6 mrd. og book-to-bill på 1,1x, mens både HENT og den svenske virksomheten lå over forventningene. ABG anslår at konsensusestimatene kan løftes 3-4 prosent etter rapporten.
Meglerhusene er samstemte om at den operative utviklingen er god, men verdsettelsen gir ulike kursmål. SEB ligger nærmest siste markedskurs med NOK 82, mens SB1, Arctic og ABG ligger høyere. Det viktigste fundamentale signalet er at Sverige nå bidrar sterkere samtidig som ordreboken gir bedre synlighet for de neste kvartalene.
Meglerhusenes vurderinger:
• SB1 Markets: Kjøp, kursmål NOK 95
• Arctic Securities: Kjøp, kursmål NOK 92
• ABG Sundal Collier: Kjøp, kursmål NOK 90
• SEB: Kjøp, kursmål NOK 82
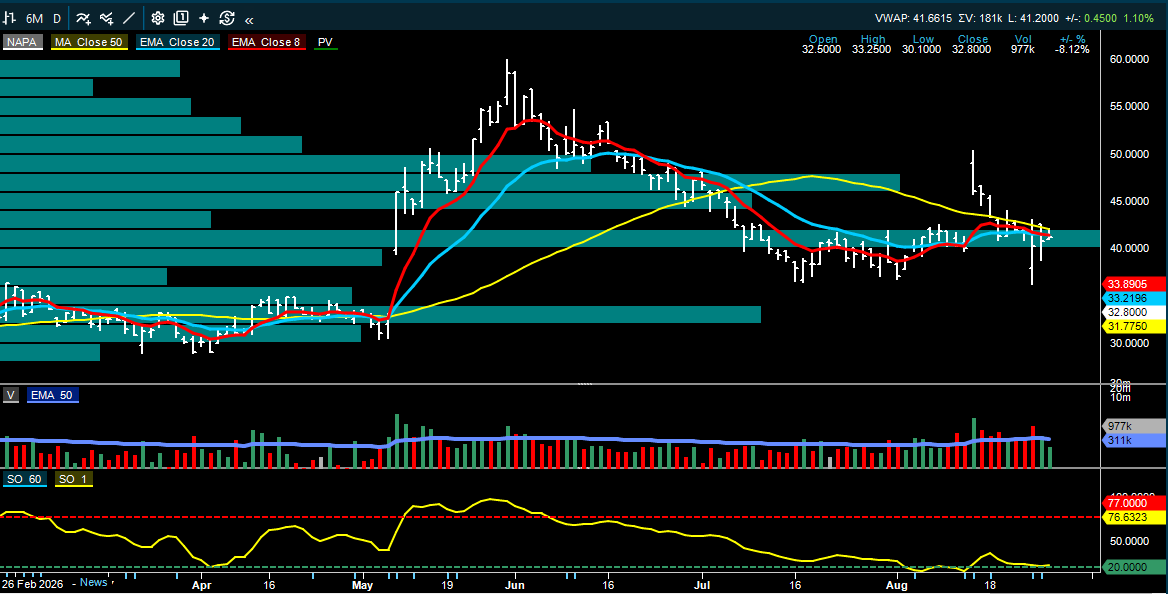
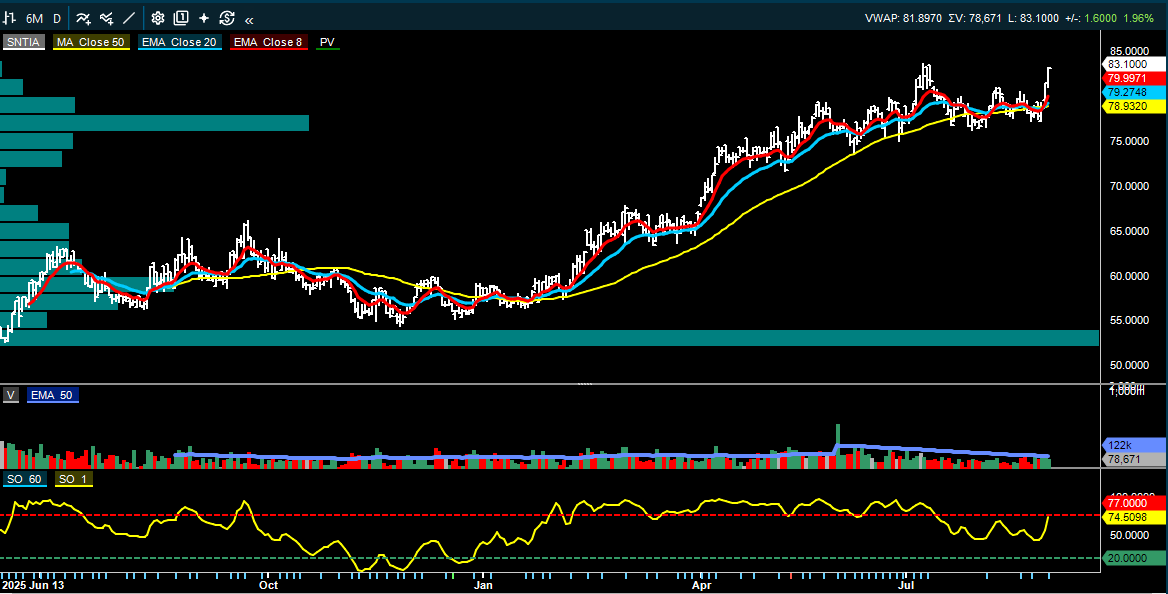
Inside Oslo Børs - observasjon: Det tekniske er sterkt, men det er fortsatt en teknisk risiko for at det kan etableres en dobbel-topp formasjon. Dette vi i så tilfelle være helt klassisk teknisk. Har utløst et PF kjøpssignal ved 81,30, hvor det indikative kursmålet er opp mot 86, hvilket ikke gir den beste risk/rewarden tatt i betraktning at de mest positive fundamentale signalene befinner seg mellom 90-95. Det kan sørge for at det er etternølere som kjøper aksjen opp.
CMB TECH: Q2 litt svakere, men Q3-bookingene peker klart opp
CMB TECH rapporterte underliggende EBITDA på rundt USD 416 mill., noen prosent under konsensus, mens den foreslåtte utdelingen på USD 0,64 per aksje var klart sterkere enn flere meglerhus ventet. Den viktigste delen av rapporten ligger likevel i Q3-bookingene: Arctic viser til VLCC-rater rundt USD 125.400 dagen, Suezmax rundt USD 117.600 og Newcastlemax rundt USD 43.100 på allerede bookede dager, og flere meglerhus ligger derfor over konsensus for tredje kvartal.
SB1 oppgir at egne EBITDA-estimater ligger 12 prosent over konsensus for 2026 og 25 prosent over for 2027, mens ABG peker på at selskapets Q3-guiding impliserer EBITDA rundt 14 prosent over konsensus. Bildet er dermed at Q2 isolert sett ikke var et stort avvik, men at høyere rater og sterk booking gjør de neste kvartalene viktigere enn rapporteringen for annet kvartal.
Meglerhusenes vurderinger:
• Arctic Securities: Kjøp, kursmål USD 21,7
• ABG Sundal Collier: Kjøp, kursmål USD 21,0
• SEB: Kjøp, kursmål USD 20,7
• SB1 Markets: Kjøp, kursmål NOK 200 for CMBTO
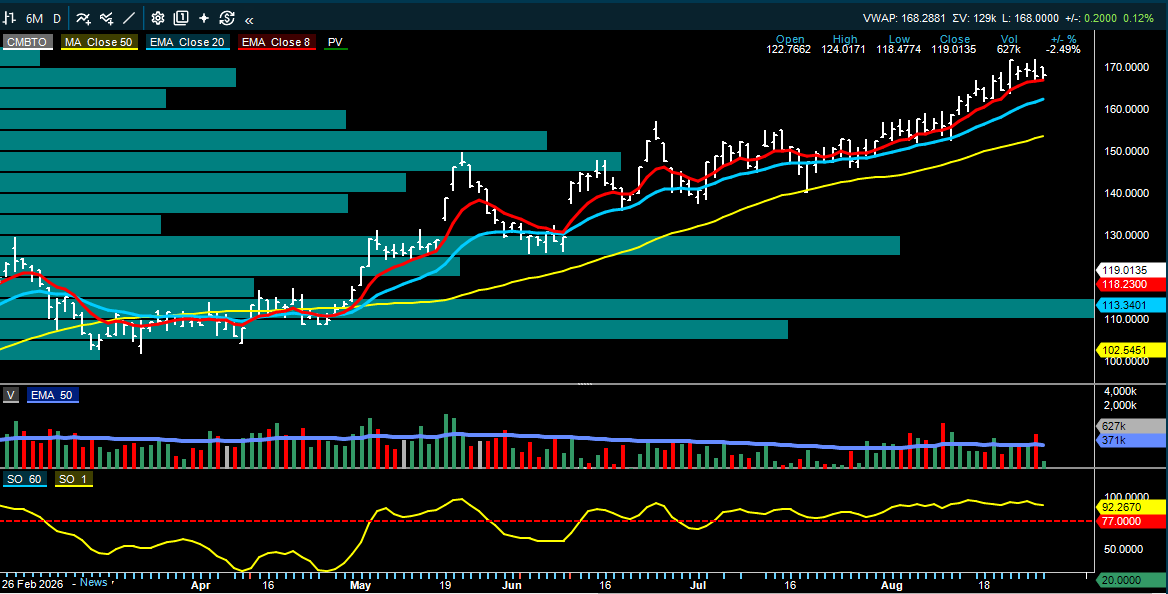
Inside Oslo Børs - observasjon: Kursen reagerer ikke på tallene, hvilket øker den tekniske risikoen siden aksjen kan befinne seg i en moden trend. PF chartet befinner seg i en nedkolonne, mens trendmodellen og Taktisk trendindikator ligger i kjøp. Men det at kursen fikk en liten shake-out på fredag og har gått sidelengs de siste 4 sesjonene pluss at den ikke reagerer positivt på tallene øker den kortsiktige risikoen for at det kan komme en korreksjonsperiode. Trenden er moden og mange er trolig godt posisjonert siden den ikke stiger på de positive tallene og guidingen.
Integrated Wind Solutions: resultatet slår konsensus og cash-flow begynner å materialisere seg
IWS leverte Q2-omsetning på EUR 36,5 mill. og EBITDA på EUR 14,8 mill., rundt 20-22 prosent over konsensus, med klart bedre marginer enn forventet. SEB fremhever at kontantstrømmen nå begynner å bli synlig, mens Arctic peker på en EBITDA-margin over 40 prosent og et subseamarked med rekordhøy ordrebok og svært høy utnyttelse hos de største aktørene.
Selskapet annonserte samtidig et kvartalsutbytte på NOK 1 per aksje. Meglerhusene trekker frem at C/SOV-markedet fortsatt er fragmentert og kan være volatilt når nybygg leveres, men at begrenset tilbud og muligheten for at fartøy flyttes tilbake mot olje og gass fra 2027 kan stramme markedet ytterligere.
Meglerhusenes vurderinger:
• ABG Sundal Collier: Kjøp, kursmål NOK 69,30
• SEB: Kjøp, kursmål NOK 68
• SB1 Markets: Kjøp, kursmål NOK 65
Inside Oslo Børs - observasjon: Med et 50 dager snitt på 3000 omsatte aksjer bruker jeg ikke tid på denne aksjen. Det tekniske kan ikke brukes effektivt på slike lite likvide aksjer.
MPC Container Ships: samme sterke backlog gir helt forskjellige konklusjoner
MPC Container Ships er et godt eksempel på hvor forskjellig meglerhusene vurderer dagens shippingmarked. Selskapet har bygget en stadig sterkere backlog etter nye slutninger, og både Pareto og Arctic mener dette gir god inntjeningssynlighet inn i 2027 og videre. Pareto løfter oppmerksomheten mot 2028 etter de nye charteravtalene, mens Arctic gjør mindre estimatjusteringer og beholder sitt positive syn.
DNB Carnegie kommer til motsatt konklusjon. Meglerhuset løfter riktignok EBITDA-estimatene for 2027 med 11 prosent og for 2028 med 37 prosent, og anslår dagens NAV til rundt NOK 32 per aksje, men mener verdsettelsen har løpt for langt foran et normalisert marked. DNB viser til et containerordreboknivå på rundt 40 prosent av flåten og 22 prosent for feeders, og mener dagens NAV-støtte raskt kan svekkes hvis rater og aktivaverdier normaliseres. De beholder derfor Selg, men løfter kursmålet til NOK 20 fra NOK 15,80.
Meglerhusenes vurderinger:
• Pareto Securities: Kjøp, kursmål NOK 33
• Arctic Securities: Kjøp, kursmål NOK 31
• DNB Carnegie: Selg, kursmål NOK 20, opp fra NOK 15,80
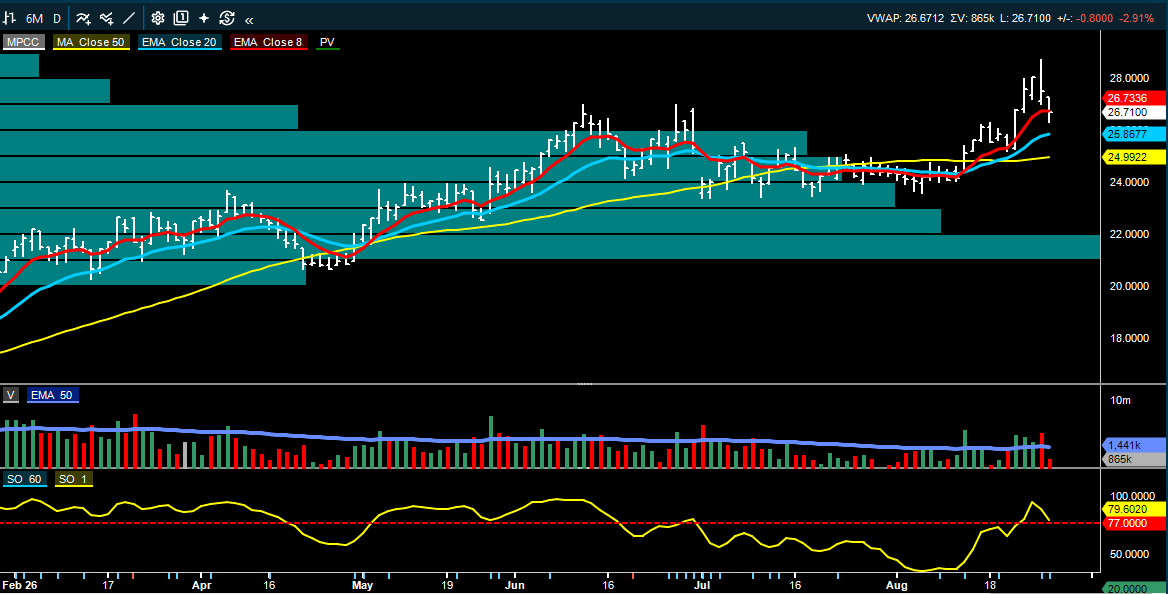
Inside Oslo Børs - observasjon: Rent teknisk kan aksjen ha toppet ut etter onsdagens sesjon. Det at den ikke klarer å mobilisere et nytt sterkt momentum på resultatfremleggelsen indikerer at trenden er moden og at toppen kan ha blitt satt for de neste månedene. De tekniske modellene er ikke understøttende på kort sikt.
Grieg Seafood: svakt Q2, men høyere volumguiding begrenser den negative effekten
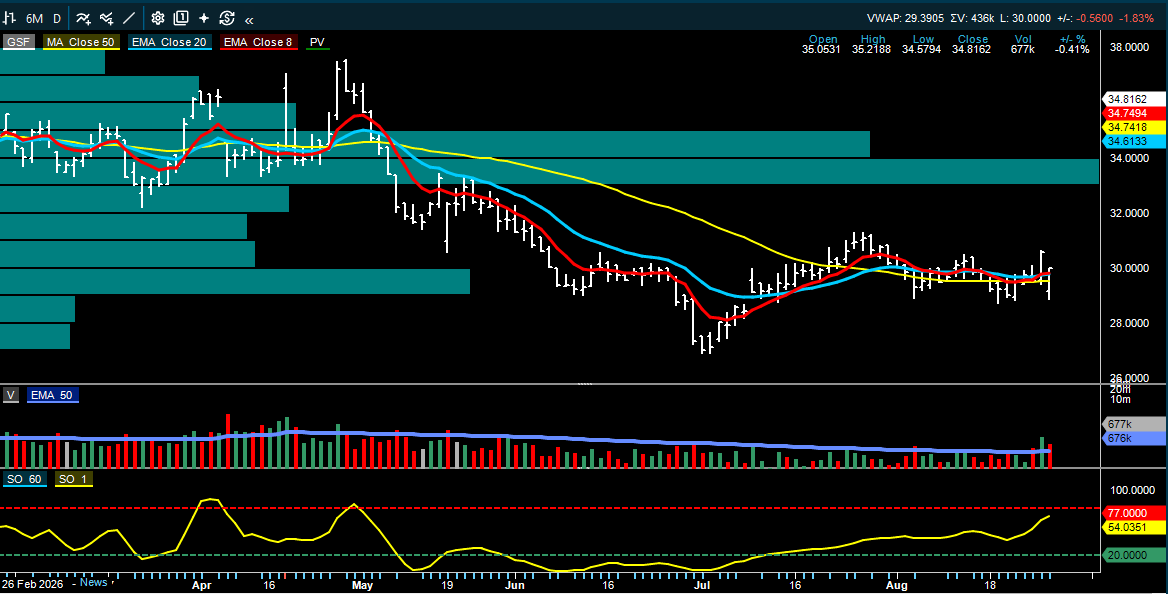
Grieg Seafood leverte operasjonell EBIT rundt minus NOK 31 mill., klart svakere enn konsensus, og både SEB, Pareto og ABG beskriver kvartalet som svakt. Arctic peker på at kostnadene i Rogaland lå omtrent på forventning, mens prisoppnåelsen var den viktigste skuffelsen. Selskapet løfter samtidig volumguidingen for 2026 til 31.000 tonn og viser til at de biologiske utfordringene er adressert inn mot andre halvår.
Meglerhusene er mer delte på verdsettelsen enn på selve kvartalet. Tre hus ligger rundt markedskursen med Hold og kursmål NOK 30-31, mens Arctic beholder Kjøp og kursmål NOK 35. Den operative forbedringen i H2 og faktisk prisoppnåelse blir derfor viktigere enn Q2-tallene isolert sett.
Meglerhusenes vurderinger:
• Arctic Securities: Kjøp, kursmål NOK 35
• SEB: Hold, kursmål NOK 31
• ABG Sundal Collier: Hold, kursmål NOK 31
• Pareto Securities: Hold, kursmål NOK 30
Inside Oslo Børs - observasjon: Sidelengs konsolideringsboks og de tekniske modellene er ikke samstemte. Det er heller ikke de fundamentale kursmålene som befinner seg rett ovenfor dagens nivåer, hvilket ikke gir en spesiell god risk/reward.
Andfjord Salmon og Nordic Aqua Partners: biologien utvikler seg riktig vei
Andfjord Salmon har gjennomført sitt første post-smolt-salg og rapporterer fortsatt gode biologiske nøkkeltall. Arctic viser til overlevelse rundt 98 prosent og fôrfaktor på 1,016, mens første kommersielle K0-slakt nærmer seg. ABG fremhever at selskapet fortsatt er i en tung utbyggingsfase, men at tidsplan og investeringsramme er gjentatt og at biologien foreløpig støtter prosjektet.
Nordic Aqua Partners leverte samtidig et Q2-resultat bedre enn konsensus, drevet av lavere kostnad per kilo, og DNB viser til 96 prosent superior-andel, gjennomsnittsvekt på 4,4 kilo HOG og en realisert pris 6 prosent over Oslo-spot. Selskapet har nå full produksjon i fase 1 og 2 og løftet midtpunktet i 2026-volumguidingen til 5,5-6,0 tusen tonn. DNB ser størst langsiktig marginpotensial i at lokal kinesisk produksjon gradvis kan prises nærmere importert laks.
Meglerhusenes vurderinger:
• Andfjord - Arctic Securities: Kjøp, kursmål NOK 39
• Andfjord - ABG Sundal Collier: Kjøp, kursmål NOK 33
• Nordic Aqua Partners - DNB Carnegie: Kjøp, kursmål NOK 130
• Nordic Aqua Partners - Arctic Securities: Kjøp, kursmål NOK 110
Napatech: ABG løfter kursmålet til NOK 87 etter Q2
ABG kommer med en ny analyse på Napatech og løfter kursmålet til NOK 87 fra NOK 85, samtidig som Kjøp beholdes. Meglerhuset trekker særlig frem at Core Infrastructure vokste 48 prosent fra året før og løfter egne EBITDAC-estimater for 2027-28 med 2-3 prosent. Dette er en klart høyere verdsettelse enn de NOK 60 som Arctic og SB1 opererte med i gårsdagens oppdateringer.
Samtidig er hovedrisikoen uendret: en betydelig del av caset avhenger fortsatt av nye ordre og raskere kommersiell utrulling. Q2 reduserer usikkerheten rundt den eksisterende virksomheten, men kursutviklingen vil fortsatt være svært følsom for tidspunkt og størrelse på nye kontraktsmeldinger.
Meglerhusenes vurderinger:
• ABG Sundal Collier: Kjøp, kursmål NOK 87, opp fra NOK 85
Nykode Therapeutics: mulig skatterefusjon løfter ABGs kursmål kraftig
ABG løfter kursmålet på Nykode Therapeutics til NOK 7 fra NOK 4,50 og beholder Kjøp etter en Q2-oppdatering hvor det finansielle bildet beskrives som ryddig og sannsynligheten for en skatterefusjon på rundt NOK 325 mill. vurderes som høy. Refusjonen tilsvarer omtrent NOK 1 per aksje og vil i så fall styrke en allerede relativt lang finansieringshorisont.
Meglerhuset peker samtidig på at den randomiserte fase 2-studien går videre i et marked hvor kreftvaksiner igjen har fått større strategisk interesse. Den nye verdsettelsen er dermed ikke et resultat av høyere kortsiktige inntekter, men av bedre balanse, lavere finansieringsrisiko og en høyere opsjonsverdi på den kliniske porteføljen.
Meglerhusenes vurderinger:
• ABG Sundal Collier: Kjøp, kursmål NOK 7, opp fra NOK 4,50
Nordic Semiconductor: SB1 mener kursfallet skjuler bedre utvikling utenfor forbrukerelektronikk
SB1 Markets beholder Kjøp og kursmål NOK 225 på Nordic Semiconductor etter at aksjen har falt rundt 20 prosent fra toppen. Meglerhuset mener markedet i for stor grad fokuserer på den svakere forbrukerelektronikken, mens ikke-forbrukerrelaterte områder nå utgjør rundt 40 prosent av omsetningen og viser tegn til sterkere aktivitet.
Analysen er derfor mer en vurdering av miks og fremtidig vekst enn en ny resultatrevisjon. SB1 mener den siste kursnedgangen har forbedret forholdet mellom verdsettelse og mulig inntjeningsvekst dersom industrirelaterte og andre ikke-forbrukersegmenter fortsetter å øke sin andel.
Meglerhusenes vurderinger:
• SB1 Markets: Kjøp, kursmål NOK 225
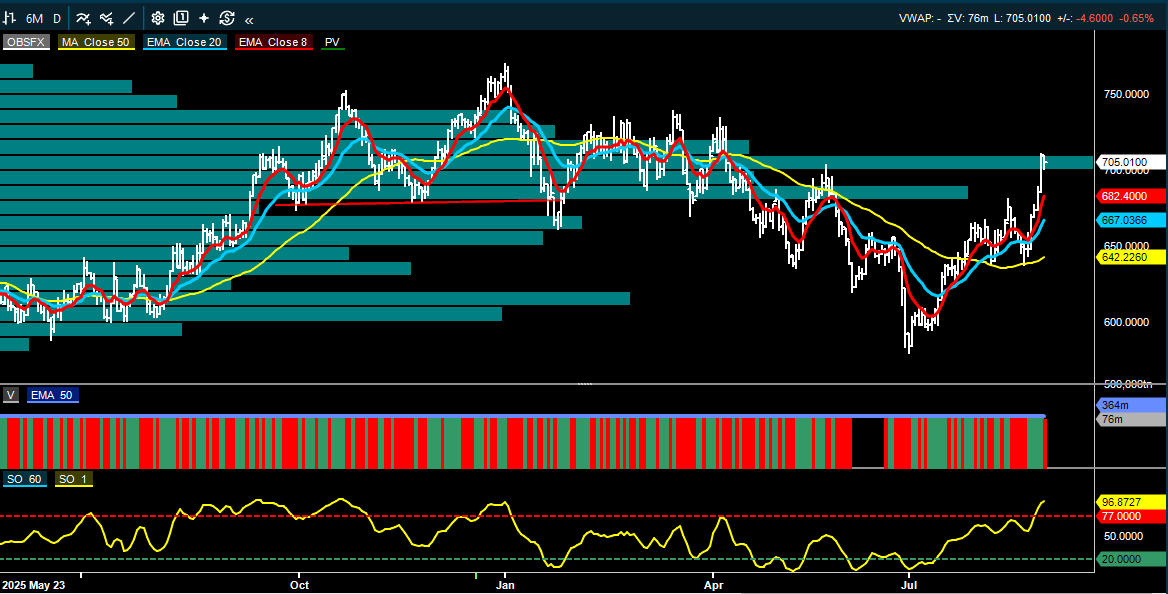
Inside Oslo Børs - observasjon: Rent teknisk tester kursen et brudd over de meste omsatte nivåene pluss 50 dager snittet. Det indikerer økt interesse, men vi må også se at volumet understøtter. Taktisk trendindikator er lagging, men er fortsatt på 28, hvilket ikke understøtter en sterk trend. Den står imidlertid ikke i veien for at det kan komme en rekyl. Hvordan den slutter i dag og følger opp fredag er viktig. Trendmodellen er marginalt i kjøp, men den vil ikke gi et PF kjøp før over 175. Kommer opp fra en høyere bunn, bryter 50 dager motstanden og løftes over de to mest omsatte nivåene øker den tekniske sannsynligheten for en videre rekyl. Volumprofilen indikerer samtidig at det er redusert med overliggende motstand før 185-190 nivået. Semis og NVIDIA kan være viktige i dag hvis de får follow-through.
Fjord Defence: svakt kvartal mot forventning, men ordreboken holder 2026-guidingen oppe
Fjord Defence leverte rapportert omsetning på NOK 56 mill. mot SB1s NOK 71 mill. og konsensus på NOK 74 mill., og Q2 var dermed svakere enn ventet. Meglerhusene legger imidlertid større vekt på den sterke ordreboken og at selskapet gjentar guidingen, samtidig som Arctic viser til bedre synlighet i den sammensatte forsvarsvirksomheten etter oppkjøp og integrasjon.
Meglerhusenes vurderinger:
• Arctic Securities: Kjøp, kursmål NOK 25
• SB1 Markets: Kjøp, kursmål NOK 23
Gjensidige: ABG ser fortsatt volumvekst
Etter møte med konsernsjefen beholder ABG Kjøp og kursmål NOK 310 på Gjensidige. Meglerhuset trekker frem akselererende volumvekst kombinert med fortsatt sterk lønnsomhet, og mener pensjonsvirksomheten kan bli en mer kapitallett vekstmotor.
Hovedpoenget er at høyere vekst foreløpig ikke ser ut til å komme på bekostning av prisdisiplin eller skadeprosent.
Meglerhusenes vurderinger:
• ABG Sundal Collier: Kjøp, kursmål NOK 310
SED Energy Holdings: sterk kontantstrøm, men kontraktsfornyelsene blir neste test
SED Energy Holdings leverte Q2 EBITDA rundt USD 43 mill., noen prosent over forventningene, og opprettholdt kvartalsutdelingen på USD 25 mill. Selskapet gjentar helårsrammen på USD 90-110 mill. i utbetalinger, hvilket gir en svært høy løpende direkteavkastning på dagens kurser. Samtidig er tre rigger på vei ut av faste kontrakter gjennom de neste seks månedene, og alle er involvert i anbudsprosesser.
Meglerhusene er derfor relativt samstemte om at Q2 var godt, men at neste store kursdriver blir nye kontraktsnyheter. Pareto omtaler situasjonen som et ventespill, mens SB1 og SEB fremhever at den sterke kontantstrømmen gir støtte mens markedet venter på bedre backlog-synlighet.
Meglerhusenes vurderinger:
• SB1 Markets: Kjøp, kursmål NOK 11
• Pareto Securities: Kjøp, kursmål NOK 10,50
TGS: svakere Shearwater-kvartal gir likevel positivt signal om markedet inn i 2027
ABG bruker Shearwaters Q2 som et positivt indirekte datapunkt for TGS. Shearwater leverte EBITDA på USD 23 mill. i et svakt kvartal, men balansen er styrket gjennom emisjon og salg av eiendeler, og selskapet beskriver markedet som bedre inn mot slutten av 2026 og 2027. ABG mener dette støtter en bedring i de marine seismikkmarkedene og beholder et klart positivt syn på TGS.
Meglerhusenes vurderinger:
• ABG Sundal Collier: Kjøp, kursmål NOK 200
Inside Oslo Børs - observasjon: Det tekniske til TGS har svekket seg og kursen har falt under 8/20/50 dager, hvilket indikerer at det korte og mer mellomlangsiktige momentumet er negativt. En rekke investorer de siste 50 dagene har tap i sine bøker, hvilket gjør at sentimentet i aksjen kan være svekket. Samtidig tester TGS et brudd under det mest omsatte nivået, hvilket bekrefter at mange investorer kan komme i en tapsposisjon. Taktisk trendindikator svekker seg, utløser et salgssignal i trendmodellen og PF modellen har utløst et salgssignal ved 132, hvor kursmålet er ned mot 118,65. Det tekniske har et negativt bias.
Magnora: SEB venter at flere prosjektssalg materialiseres de kommende månedene
Magnora rapporterte Q2 EBITDA på minus NOK 36 mill., noe svakere enn SEBs estimat på minus NOK 26 mill., men selskapet guider for lavere kostnader når fornybarporteføljen går fra vekst til høsting. SEB mener prosjektporteføljen fortsatt har betydelige muligheter for salg de neste månedene og beholder et kursmål som ligger klart over dagens kurs.
Meglerhusenes vurderinger:
• SEB: Kjøp, kursmål NOK 45
Solstad Maritime og Havila Kystruten: bedre kontrakter hos Solstad, svakere guiding hos Havila
Solstad Maritime har sikret en toårig walk-to-work-kontrakt med Petrobras i Brasil. SB1 anslår en dagrate rundt USD 75.000, opp fra omtrent USD 60.000 på dagens kontrakt, og vurderer avtalen som en klar forbedring i inntjeningen på fartøyet, men beholder Nøytral fordi verdsettelsen allerede reflekterer mye av den sterke offshoreutviklingen.
Havila Kystruten leverte samtidig et svakere Q2 og reduserte 2026-guidingen. Arctic beskriver rapporten som myk og beholder Hold med kursmål NOK 49. Kontrasten mellom de to selskapene illustrerer hvor ulikt transport- og offshoremarkedet utvikler seg, selv om begge nyter godt av høy aktivitet i norsk maritim sektor.
Meglerhusenes vurderinger:
• Solstad Maritime - SB1 Markets: Nøytral, kursmål NOK 30
• Havila Kystruten - Arctic Securities: Hold, kursmål NOK 49
TORM og BW LPG: sterke rater gir høyere estimater, men verdsettelsen splitter husene
De fundamentale analysene på TORM bekrefter at Q2 var sterkt og at selskapet løftet helårsforventningene etter høye produktankrater. ABG løfter kursmålet til DKK 204 fra DKK 197, men beholder Hold, mens SEB og Arctic er mer positive. BW LPG får samtidig betydelige oppjusteringer fordi VLGC-ratene har fortsatt å stige, og Arctic løfter kursmålet til NOK 227 fra NOK 167, men beholder Hold etter den kraftige kursoppgangen.
Meglerhusenes vurderinger:
• TORM - ABG Sundal Collier: Hold, kursmål DKK 204, opp fra DKK 197
• BW LPG - Arctic Securities: Hold, kursmål NOK 227, opp fra NOK 167
Øvrige norske selskapskommentarer
SoftwareOne: Arctic løfter kursmålet til NOK 170 fra NOK 155 og beholder Kjøp etter bedre kostnadsdisiplin, sterk kontantkonvertering og høyere tillit til marginutviklingen inn i 2027-28.
Kaldvik: ABG beholder Kjøp og kursmål NOK 9 etter Q2, hvor EBIT var omtrent på linje og biologien viste bedring.
Måsøval: Pareto beholder Hold og kursmål NOK 35. Kvartalet ga få nye datapunkter etter transaksjonene og markedsfokuset ligger fortsatt på integrasjon og det fremtidige volumgrunnlaget.
Elliptic Labs: Pareto beholder Kjøp og kursmål NOK 4,80 etter et Q2 som i hovedsak var innenfor forventningene.
Omda: SB1 viser til organisk vekst rundt 9 prosent i Q2, med omsetning NOK 127 mill. mot NOK 128 mill. ventet og EBITDA NOK 32 mill. mot NOK 34 mill. ventet.
Oncoinvent: ABG beholder Kjøp med kursmål NOK 70. Rekrutteringen i den kliniske studien er 55 av planlagte 110 pasienter, mens det finansielle bildet var bedre enn ventet.
Nordisk forsvar: SB1 starter dekning av Saab med Nøytral og kursmål SEK 650, MilDef med Kjøp og SEK 272 og INVISIO med Kjøp og SEK 315, basert på forventninger om en ny flerårig bølge i europeiske forsvarsbudsjetter.
OPPSUMMERING
Det viktigste for Oslo Børs er at Nvidia har fjernet en viktig kortsiktig teknologirisiko samtidig som oljeprisen faller videre. Det gir isolert sett bedre global risikoappetitt, men en svakere direkte impuls for de norske oljeaksjene. Hormuz er fortsatt ikke fysisk normalisert, og raffinerte produktlagre og europeisk gass viser at energibalansen fortsatt er stram.
Sentia, CMB TECH og IWS leverer tall som i hovedsak understøtter eller løfter estimatene, mens Grieg Seafood og SmartCraft har svakere utvikling. Equinor skiller seg ut med en konkret nedgradering fra SB1, mens MPC Container Ships har fått et sprik mellom DNBs Selg og Paretos/Arctics Kjøp. Innen teknologi er Napatechs nye kursmål fra ABG og Nykodes kraftige kursmålløft de største endringene.
Inside Oslo Børs - observasjon: Dagens marked har flere motstridende impulser enn tidligere i uken: et bedre globalt teknologisentiment og sterke enkeltresultater står imot lavere oljepris og fortsatt geopolitisk usikkerhet. Det kan gi større forskjeller mellom sektorer og enkeltselskaper og ikke sørge for en felles retning for Oslo Børs.
KILDER OG VIKTIG INFORMASJON
Kilder: Pareto Securities, Arctic Securities, DNB Carnegie, SEB, ABG Sundal Collier og SB1 Markets. Rapporten er utarbeidet som markedsinformasjon og oppsummering av offentlig eller meglerhusformidlet analyse. Inside Oslo Børs gir ikke konkrete kjøps- eller salgsanbefalinger i rapporten. Kjøp, Hold, Nøytral, Selg og kursmål som omtales er meglerhusenes egne vurderinger og er eksplisitt knyttet til dem.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.