

INSIDE OSLO BØRS – MORGENRAPPORT
Torsdag 3. september 2026
MARKEDSRAPPORT
Pusterom i aksjemarkedet – men oljemarkedet plager fortsatt markedene
Wall Street klarte onsdag å snu litt høyere etter de siste dagenes nedgang, med både S&P 500 og Nasdaq opp rundt 0,5 prosent, samtidig som den amerikanske tiåringen falt for første gang på fem dager. Fed Beige Book beskrev aktiviteten som bare moderat sterkere siden juli, arbeidsmarkedet med en noe mindre optimistisk tone og inflasjonen litt mildere, hvilket isolert sett demper noe av renteuroen som fulgte Kevin Warshs mer haukaktige budskap fra Jackson Hole. Fed-medlem John Williams sa samtidig at argumentene for en ny renteheving ennå ikke er overbevisende, og at han ser tegn til at inflasjonen gradvis avtar etter hvert som deler av tolleffekten kommer bak oss.
Det gir markedet et kortsiktig pusterom, men oljemarkedet gjør at balansen fortsatt er skjør. Brent steg onsdag til USD 95,63 per fat, før den har trukket seg tilbake til 94.55.
I Asia er utviklingen moderat positiv, med Nikkei rundt 0,2 prosent høyere, Shanghai rundt 0,4 prosent opp og KOSPI rundt 1,6 prosent høyere, mens de europeiske og amerikanske futuresmarkedene i hovedsak er flate. Dagens viktigste makrotall blir tjeneste-PMI/ISM, ukentlige amerikanske arbeidsmarkedsdata og flere Fed-taler, mens norske boligpriser også publiseres.
Inside Oslo Børs: Det litt positive er at markedet igjen får en pause fra rentepresset men uten at den viktigste inflasjonsrisikoen er borte. Dersom lange renter stabiliseres samtidig som oljeprisen forblir høy, kan aksjemarkedet leve med kombinasjonen en stund. Hvis olje og renter begynner å stige samtidig igjen, blir presset på aksjemarkedet langt mer plagsomt, særlig i de delene av markedet hvor forventningene allerede er høye.
Hormuz: svært stramt i dag – men SEB ser risiko for et helt annet oljemarked i 2027
De to mest interessante oljerapportene torsdag morgen peker på hver sin tidshorisont. Arctic beskriver et fysisk marked som fortsatt strammer seg til, hvor amerikanske råoljelagre falt 4,5 millioner fat og raffineriene prosesserte rundt 17,5 millioner fat per dag, det høyeste nivået på åtte år, samtidig som kapasitetsutnyttelsen var nær 98 prosent. Produktlagrene av både bensin og diesel ligger rundt ti års lav, og asiatiske raffinerier har i større grad søkt mot US Gulf for å erstatte fat som normalt kommer gjennom Hormuz. Amerikansk råoljeeksport steg dermed tilbake mot 4,5 millioner fat per dag.
Usikkerheten rundt den faktiske strømmen av olje og produkter gjennom Hormuz er samtidig ekstrem. Amerikanske myndigheter viser til langt høyere volum enn de kommersielle tank-trackerne, mens Arctic mener et nivå på omtrent 5–8 millioner fat per dag, inkludert dark-transit, fortsatt er langt mer forenlig med de ekstraordinært høye fraktratene enn påstander om 15–18 millioner fat. Det blir litt smoke-and-mirror og man vet ikke hva som er fakta eller ikke.
SEBs siste shipping oppdatering har VLCC-ratene på US Gulf–Kina til USD 185.400 dagen, opp USD 15.100 på én dag, mens VLGC US Gulf ligger rundt USD 161.600 dagen. Kraftig lavere saudisk eksport og mer langdistanseeksport fra USA fortsetter samtidig å løfte tonn-milene.
SEB legger derimot mer vekt på hva som kan skje når Hormuz en gang normaliseres. Meglerhuset anslår at en full gjenåpning kan avdekke et underliggende overskudd på 4–5 millioner fat per dag før lageroppbygging, og har derfor redusert Brent-forutsetningen til USD 75 i 2027 og USD 70 i 2028. OPEC+ kan samtidig velge å heve produksjonsvolumet når eksportkapasiteten normaliseres. Dette skaper et tydelig skille mellom et svært stramt fysisk marked nå og en mulig betydelig tilbudsside mot 2027–28.
Inside Oslo Børs: For Oslo Børs er dette et viktig skille ettersom de neste ukene kan oljeaksjene fortsatt styres av knapphet, fraktkapasitet og overskrifter fra Hormuz, men at flere analytikere allerede begynner å prise inn normaliseringen etter konflikten.
Siden aksjemarkedet er en diskonteringsmaskin som ser 6/8/12 måneder frem i tid øker den tekniske risken for en rekke av de modne trendene. Markedet vil begynne å lete etter data for 2027. Det gjør at høyere oljepris på kort sikt ikke nødvendigvis betyr høyere kursmål dersom markedet mener superinntjeningen er midlertidig og skal falle kraftigere i 2027/28.
Oljeservice: høy E&P-inntjening gir ikke høyere investeringsbudsjetter – men leting begynner å komme tilbake
SEBs 28. årlige E&P-undersøkelse viser at de ekstraordinære olje- og gassprisene gir svært sterke kontantstrømmer hos produsentene, men at pengene foreløpig i liten grad går tilbake til høyere investeringer. Organiske upstream-budsjetter ventes ned 0,3 prosent til rundt USD 250 mrd. i 2026 og bare opp 0,5 prosent til USD 251 mrd. i 2027. De store oljeselskapene øker noe, men dette motvirkes av mer forsiktige NOC-er og uavhengige produsenter, og kapitaldisiplinen er fortsatt rettet mot utdelinger til aksjonærene.
Det mest interessante er likevel at leteaktiviteten skiller seg ut, hvor fallende reserver og en mer langvarig etterspørsel etter hydrokarbon gjør at leting igjen flyttes høyere på agendaen. Og SEB mener dette er spesielt positivt for TGS, samtidig som DOF og Odfjell Drilling trekkes frem som foretrukne oljeservicenavn på grunn av stor backlog, kontantstrøm og kontraktsdekning. Det er dermed ikke et supercycle-signal for hele oljeservice, men et mer selektivt bilde hvor subsea, high-end offshore og leting kan få bedre utvikling enn hva den flate samlede capex-veksten tilsier.
Teknologi: Snowflake og HPE bekrefter etterspørselen – Broadcom viser hvor høy forventningslisten er blitt
Resultatene etter amerikansk stengetid viser fortsatt sterk etterspørsel innen sky, nettverk og AI, men også at kursreaksjonene i stadig større grad avhenger av hvor mye optimisme som allerede ligger i estimatene. Snowflake steg nær 18 prosent i etterhandelen etter at Q3-guidingen for produktinntekter på USD 1,588–1,593 mrd. lå klart over konsensus på USD 1,51 mrd., samtidig som helårsforventningen for produktinntekter i 2027 ble løftet til USD 6,07 mrd. fra USD 5,84 mrd. Selskapet leverte også Q2-vekst på 35 prosent og justert EPS på USD 0,62 mot forventet USD 0,45.
HPE løftet både helårs- og Q4-guidingen betydelig, med Cloud & AI-inntekter på USD 9,0 mrd. og vekst på 25 prosent, mens Broadcom leverte et godt kvartal, men guidet Q4-omsetningen til USD 34,8 mrd. mot konsensus rundt USD 35,05 mrd. og falt rundt 4 prosent i etterhandelen. Det vi kan ta med oss er det samme som vi har sett flere ganger gjennom resultatsesongen: etterspørselen er fortsatt sterk, men i de mest eide AI-vinnerne er et godt resultat ikke alltid nok når forventningene allerede er svært høye.
Europa: det tekniske bildet svekkes – men investorene er allerede posisjonert for dette
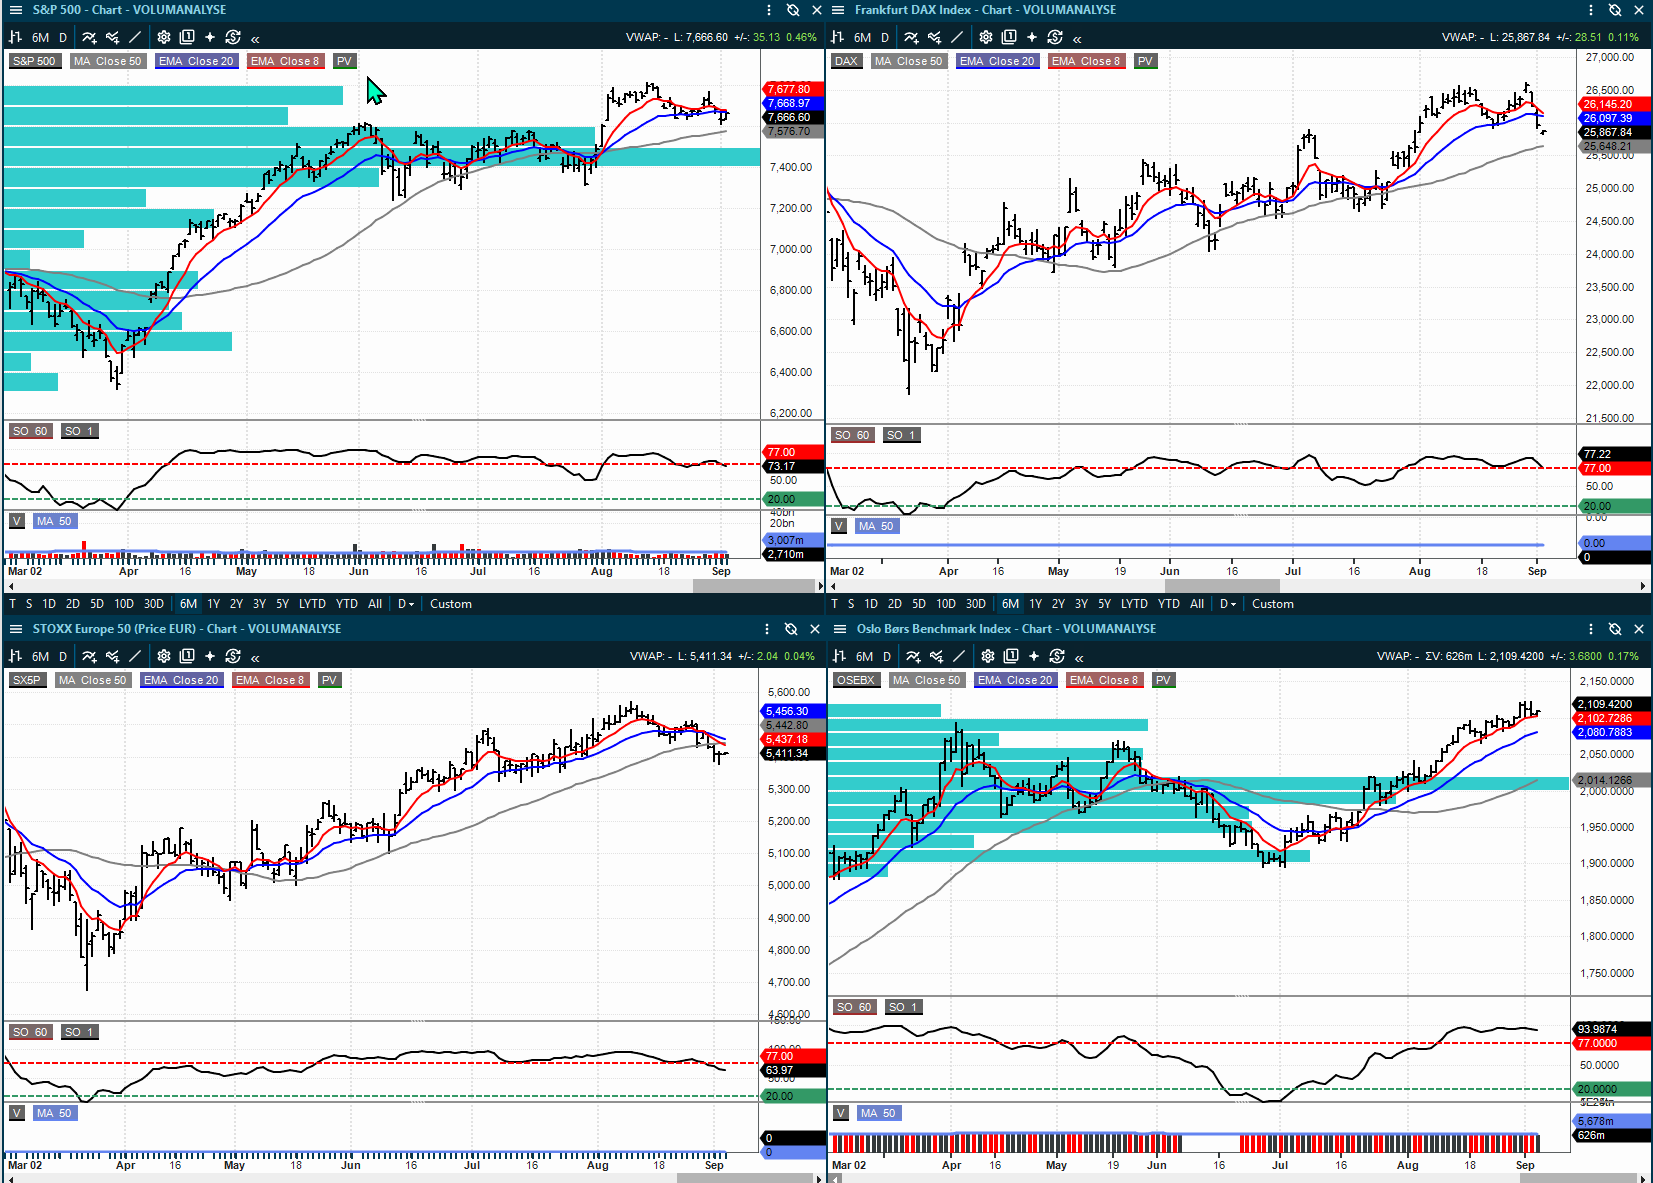
Euro Stoxx 50 har brutt trendkanalen og falt under 50-dagers glidende gjennomsnitt for første gang siden oppgangen startet i mai, med neste større tekniske støtte rundt 6.200 i futuresmarkedet og nær 100-dagers snitt. Samtidig begynner den europeiske energibelastningen å merkes tydeligere, mens september går inn i en periode hvor selskapskjøp av egne aksjer gradvis går inn i blackout og en viktig kjøper derfor blir mindre aktiv.
Det som gjør bildet mindre ensidig negativt, er posisjoneringen. JPMorgan anslår samlet europeisk posisjonering rundt tredje prosentil siden 2015, mens Goldman Sachs plasserer fundamental long/short gross rundt femte prosentil siste år, til tross for at markedet fortsatt bare ligger noen få prosent under toppene. Historisk har så lett posisjonering nær rekordnivåer gitt gode fireukers avkastninger. Europa har derfor fått et svakere chart og mer krevende energi-/rentebilde, men investorene starter altså ikke denne fasen fra en overfylt long-posisjon.
Norsk makro og sjømat
Markedet venter en sesongjustert boligprisoppgang på rundt 0,3 prosent i august, litt under Norges Banks anslag på 0,4 prosent. SEB ser samtidig en viss nedsiderisiko til sentralbankens helårsprognose for boligprisene, mens meglerhusets foreløpige anslag for august viser at KPI-ATE kan stige til 3,1 prosent fra 2,7 prosent i juli. Det gjør neste ukes norske inflasjonstall viktigere enn normalt i et marked hvor energiprisene allerede har løftet usikkerheten rundt den videre rentebanen.
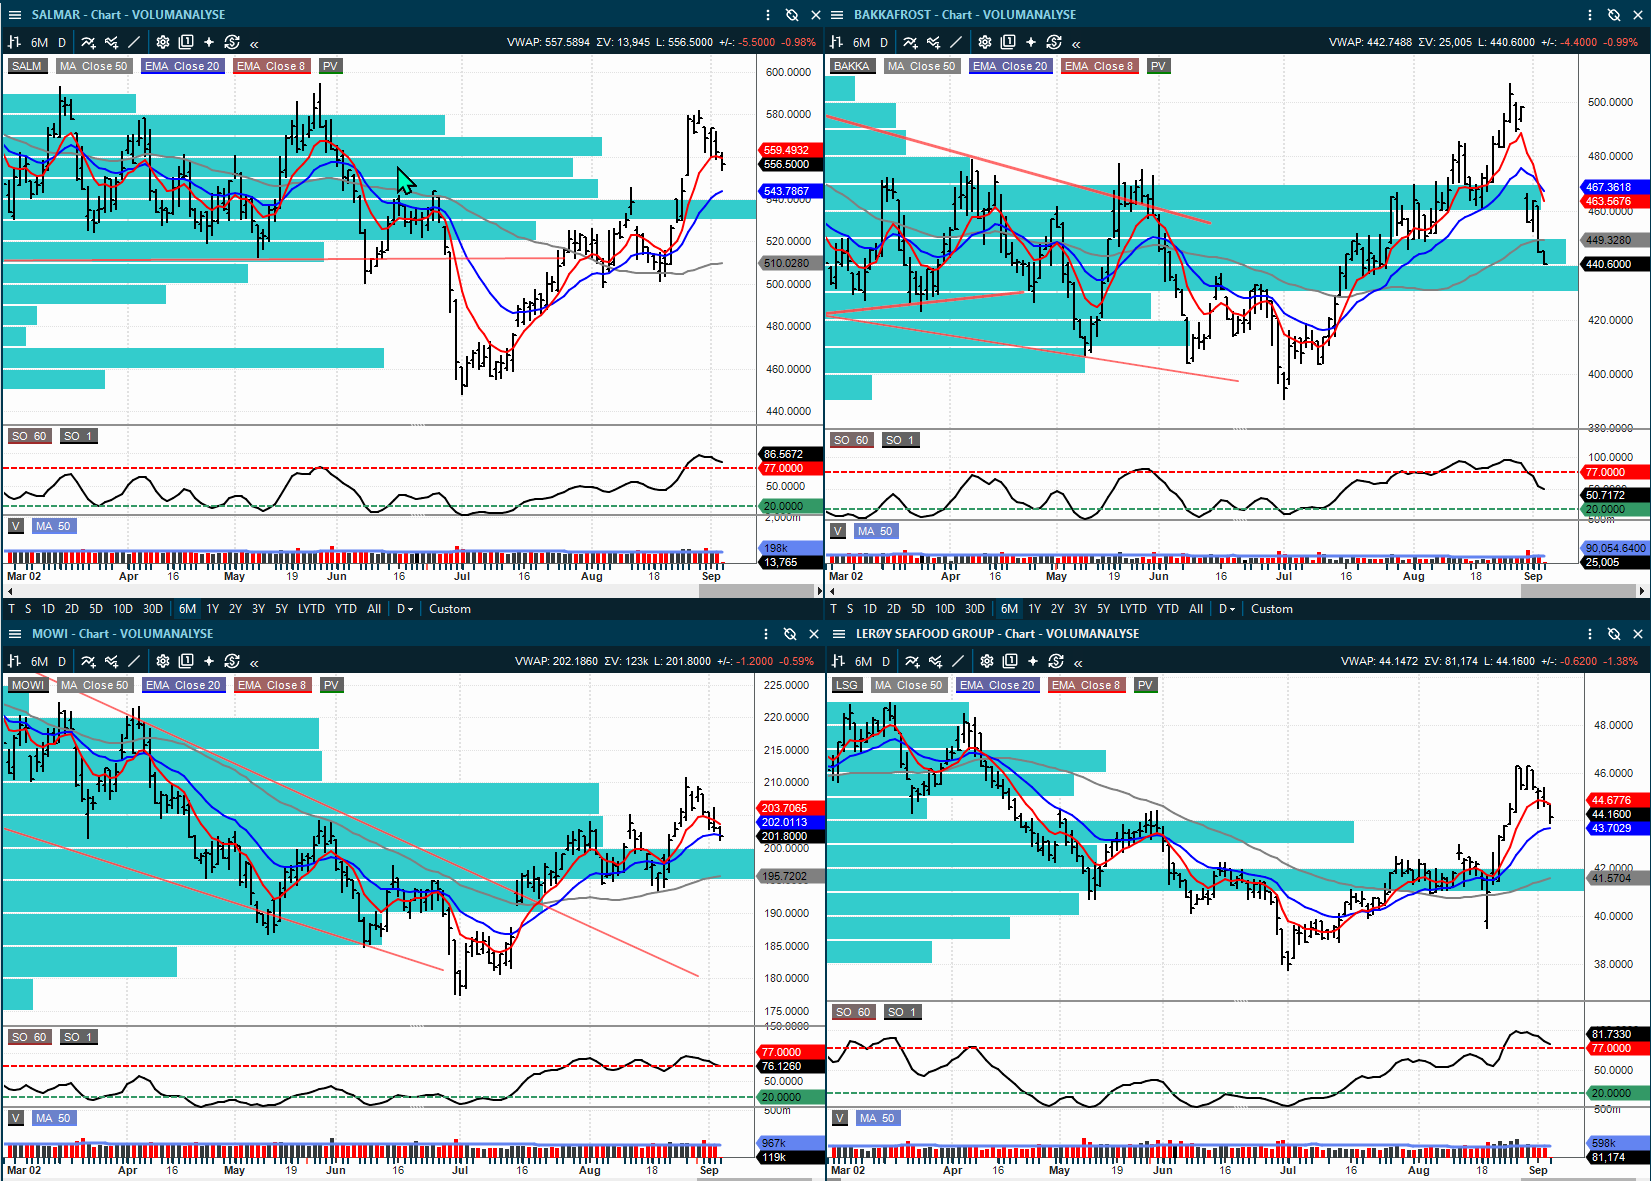
I sjømat venter Pareto en laksepris rundt NOK 63/kg både denne og neste uke, omtrent uendret uke over uke. Eksportvolumet i uke 35 var 42.197 tonn, opp 8 prosent fra året før, mens eksportverdien i euro steg 27 prosent og den fireukers rullerende verdien ligger nær 33 prosent over fjoråret. Prisbildet gir foreløpig ikke estimatoppside mot konsensus, men etterspørselen absorberer fortsatt svært høye volumer, og biologien er støttet av lavere sjøtemperaturer enn i fjor og kontrollerte lusenivåer.
SELSKAPSKOMMENTARER
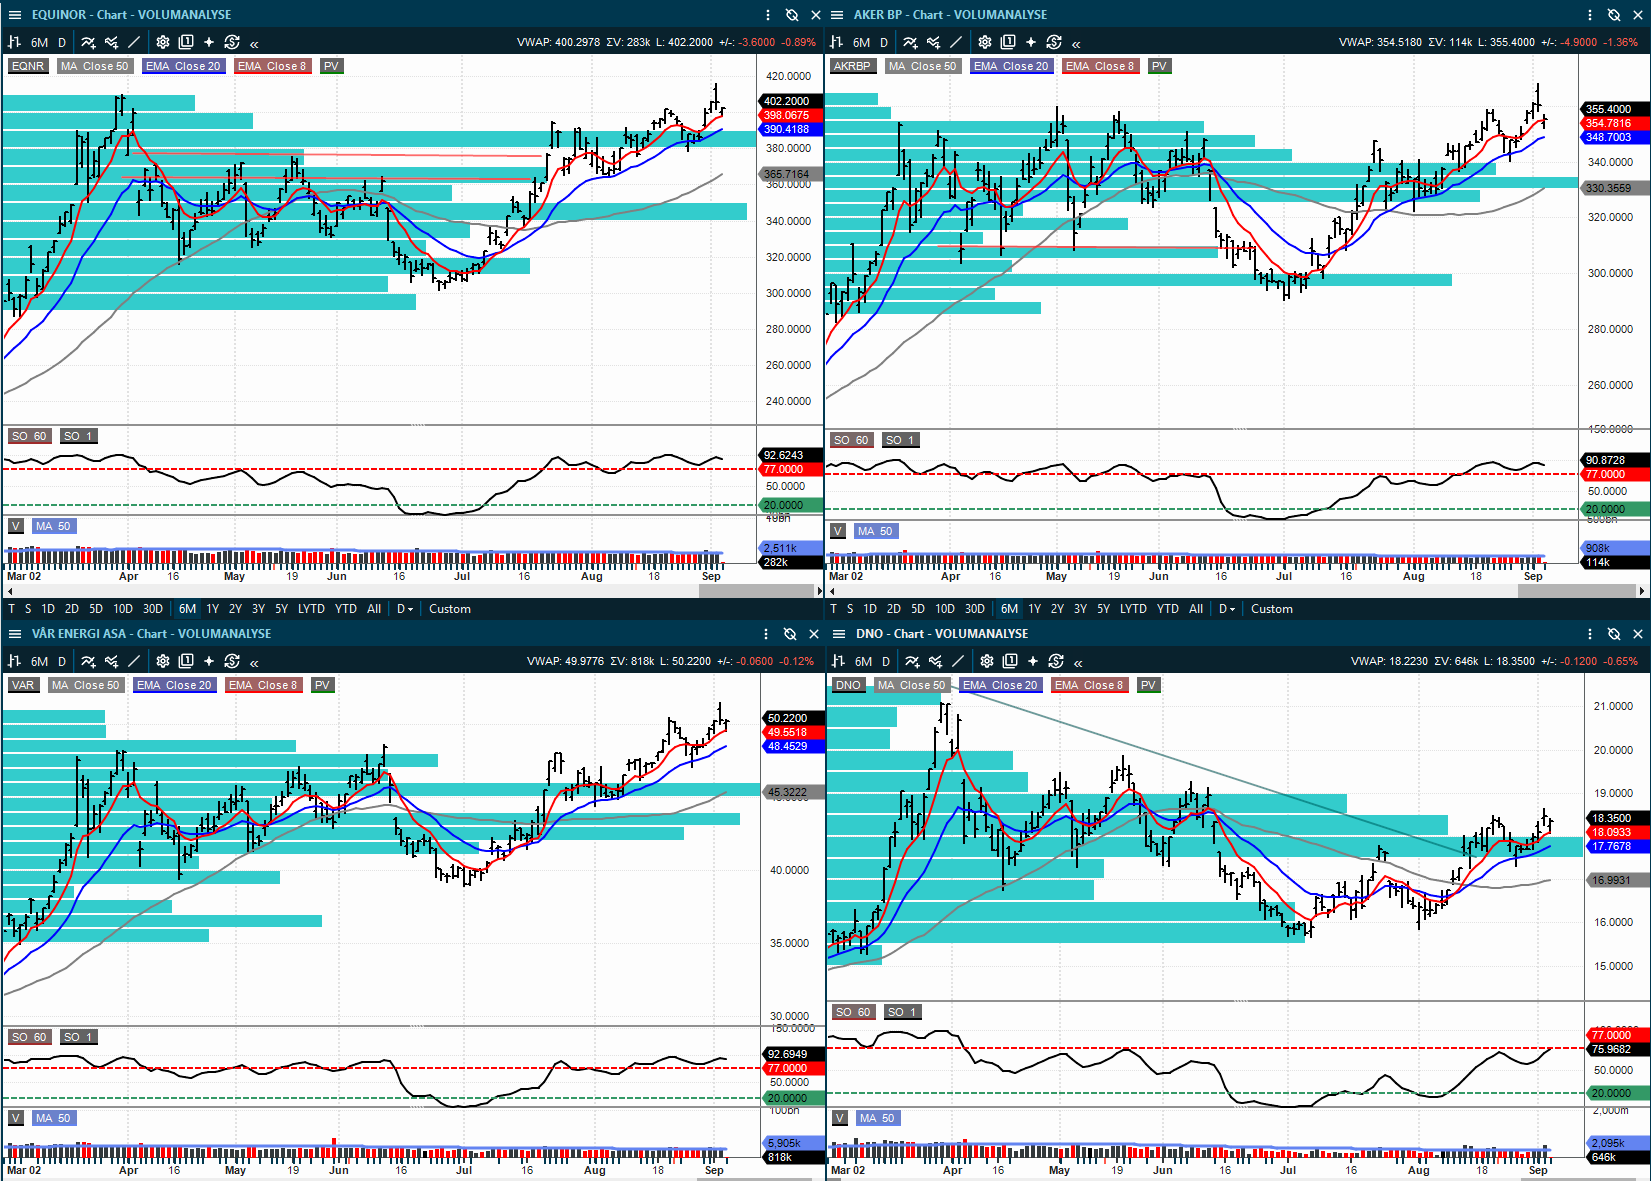
Equinor, Aker BP og Vår Energi: SEB reduserer E&P-eksponeringen når superinntjeningen prises som midlertidig
SEB gjør en tydelig strategisk endring i norsk E&P og nedgraderer både Equinor og Aker BP fra Hold til Selg, mens Vår Energi beholdes på Selg. Bakgrunnen er ikke svak kortsiktig inntjening, men at meglerhuset mener dagens olje- og gasspriser gir en midlertidig superprofitt som markedet nå betaler for mye for dersom råvareprisene normaliseres. Brent-forutsetningene for 2026–28 reduseres til henholdsvis USD 90, USD 75 og USD 70 per fat, mot tidligere USD 94, USD 85 og USD 80, og H2 2026 settes til USD 87 mot tidligere USD 95.
Equinor får kursmålet redusert til NOK 356 fra NOK 375 og nedgraderes til Selg fra Hold. Aker BP får kombinasjonen av et høyere kursmål, NOK 330 fra NOK 306, men samtidig en nedgradering til Selg (meglerselskapet har ligget for lavt gjennom siste periode). For Vår Energi gjentas Selg, mens kursmålet reduseres til NOK 36 fra NOK 37. Felles for alle tre er at SEB mener den sterke kontantstrømmen de nærmeste kvartalene ikke kompenserer for den verdsettelsesrisikoen som oppstår dersom Brent går tilbake mot lavt 70-tall.
• SEB: Equinor Selg, kursmål NOK 356 fra NOK 375 – ned fra Hold
• SEB: Aker BP Selg, kursmål NOK 330 fra NOK 306 – ned fra Hold
• SEB: Vår Energi Selg, kursmål NOK 36 fra NOK 37
Inside Oslo Børs: Dette er en interessant kontrast til den sterke kapitalflyten vi har sett inn i oljeaksjene de siste dagene. Markedet handler på den fysiske knappheten nå, mens SEB i større grad verdsetter selskapene på normalisert inntjening etter konflikten. Begge perspektivene kan være riktige samtidig, men de opererer på helt forskjellige tidshorisonter.
Legger vi til at mange av oljeselskapene har modne trender, ikke reagerte særlig på resultatfremleggelsene, men har reagert på den siste kortsiktige stigningen til oljeprisen øker den tekniske risikoen for at det kan komme en mer markant teknisk korreksjon når flere investorer begynner å heve blikket mot 2027.
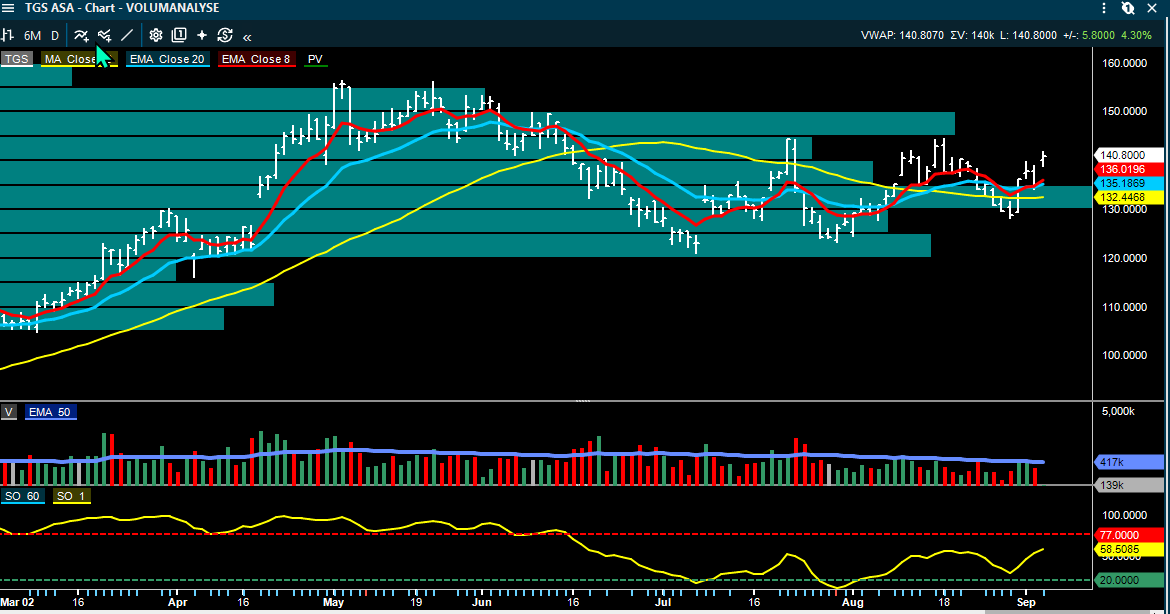
TGS: SEB oppgraderer til Kjøp og løfter kursmålet kraftig – leteaktiviteten blir driveren
TGS er den klare positive motpolen til E&P-nedgraderingene, og SEB oppgraderer aksjen til Kjøp fra Hold og løfter kursmålet til NOK 173 fra NOK 130, fordi den årlige investeringsundersøkelsen gir økt tillit til at en ny letesyklus er på vei. Meglerhuset ser meningsfull vekst i exploration spending gjennom 2028, samtidig som fallende reserver, flere lisensrunder og flere planlagte brønner peker mot at olje- og gasselskapene må bruke mer kapital på å erstatte ressursbasen.
SEB løfter omsetningsestimatene for 2026–28 med 2–3 prosent og anslår at TGS kan generere rundt USD 837 mill. i fri kontantstrøm de neste to årene. Salget av A2D bidrar samtidig til at netto gjeldsmål kan nås innen utgangen av 2026, hvilket åpner for høyere aksjonærutdelinger neste år. Kursmålet tilsvarer en fri kontantstrømavkastning på rundt 12 prosent for 2027.
• SEB: Kjøp, kursmål NOK 173 fra NOK 130 – opp fra Hold
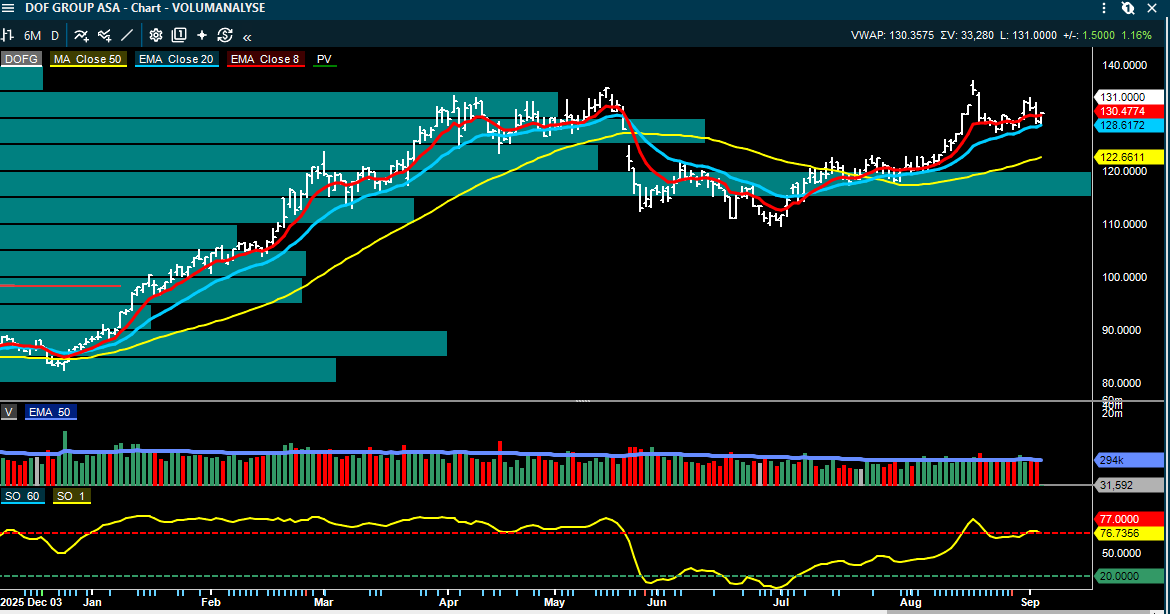
DOF Group: SEB gjør aksjen til en favoritt i oljeservice
DOF trekkes frem som et av SEBs foretrukne navn i oljeservice fordi selskapet kombinerer svært god inntektssynlighet med fortsatt reprising når fartøy går inn på nye kontrakter. Backloggen var USD 7,2 mrd. etter Q2, inkludert rundt USD 0,5 mrd. i nye ordre i Q3, og har nesten doblet seg fra året før. Dette dekker rundt 67 prosent av SEBs inntektsestimat for 2027 og 51 prosent for 2028, samtidig som en flåte på mer enn 60 fartøy gjør at det kontinuerlig kommer kapasitet ut i markedet som kan sluttes på høyere nivåer dersom markedet holder seg stramt.
Utbytteprofilen er en viktig del av caset. Dagens kvartalsutbytte på USD 0,38 per aksje tilsvarer rundt 10,8 prosent løpende avkastning, og SEB modellerer en økning til USD 0,43 fra første kvartal 2027, tilsvarende rundt 12,2 prosent. Med netto gjeld/EBITDA på vei mot 1,5 ganger ved utgangen av 2027 mener meglerhuset at det også finnes rom for ytterligere utdelinger.
• SEB: Kjøp, kursmål NOK 150
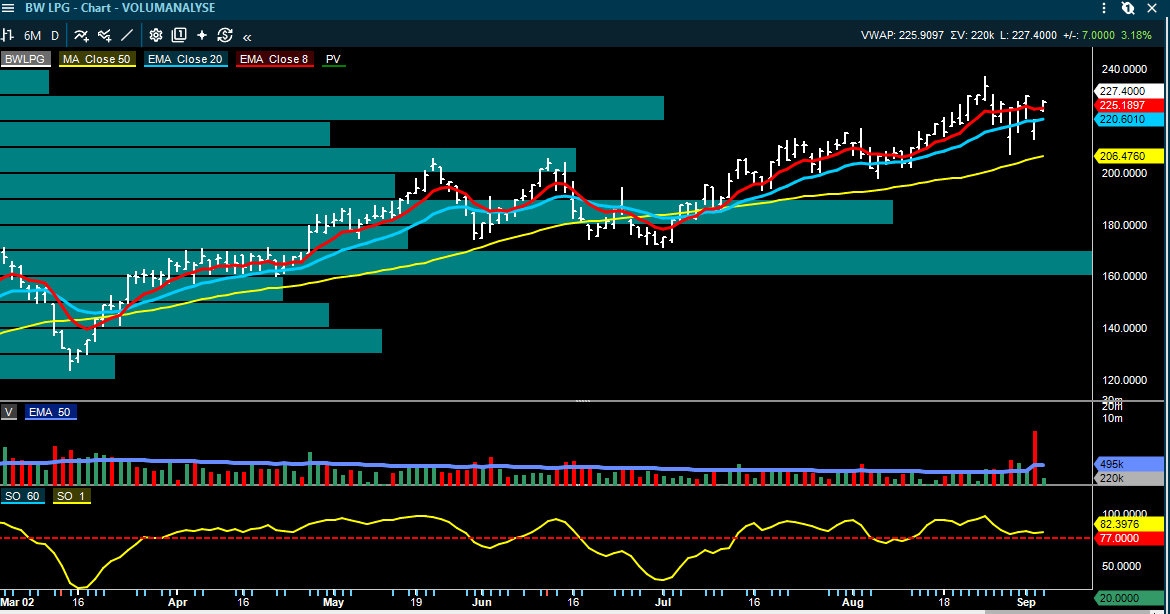
BW LPG: SB1 oppgraderer til Kjøp og løfter kursmålet til NOK 250
SB1 gjør en stor positiv endring i BW LPG og oppgraderer fra Nøytral til Kjøp, samtidig som kursmålet løftes til NOK 250 fra NOK 200. Meglerhuset mener den brede US–Asia-arbitrasjen, rekordhøye propanlagre i US Gulf, økende eksportkapasitet og oppsamlet asiatisk etterspørsel gir et bedre VLGC-marked enn aksjen priser inn. En sterk El Niño kan dessuten føre til mer seiling rundt Kapp det gode håp dersom Panamakanalen igjen blir en flaskehals, hvilket øker tonn-milene ytterligere.
SB1 hever spotrateforutsetningen for 2027 til USD 77.000 dagen og ligger dermed rundt 14 prosent over konsensus på EBITDA i 2027. Aksjen handles rundt 0,93 ganger ettårs fremoverskuende NAV, og meglerhuset beregner en FCFE-avkastning fra shippingvirksomheten på 21 prosent på 2026-estimatet. Den viktigste risikoen er at en løsning i Midtøsten kan redusere prisforskjellen mellom USA og Asia og dermed svekke arbitrasjen, men SB1 mener de underliggende VLGC-fundamentalene er sterke nok til å absorbere mye av den kommende flåteveksten.
• SB1 Markets: Kjøp fra Nøytral, kursmål NOK 250 fra NOK 200
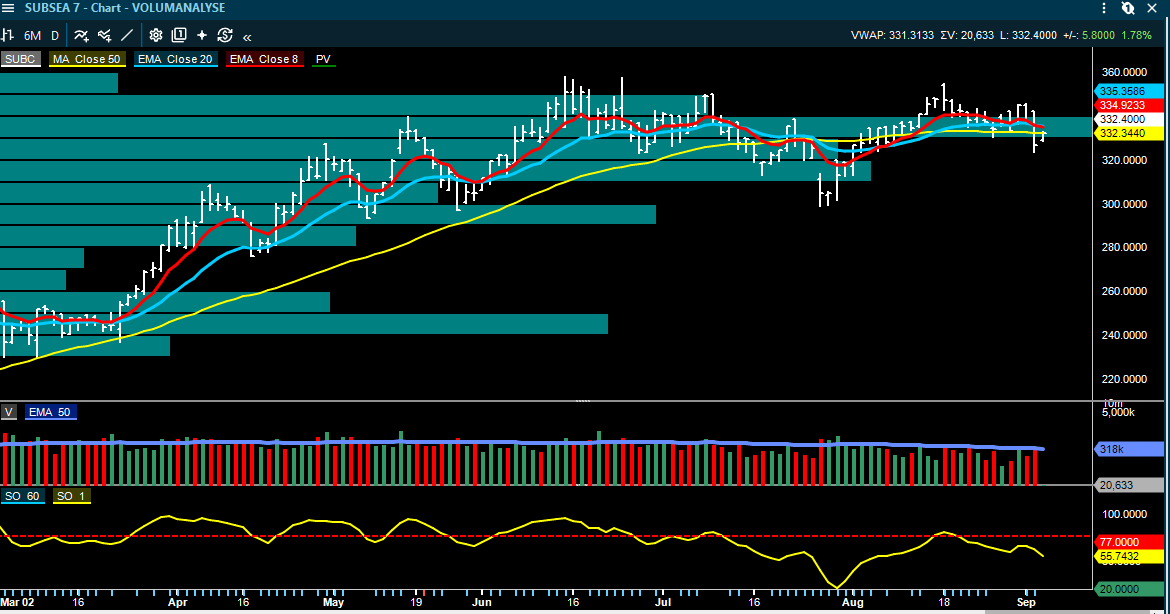
Subsea 7: sterk subsea-syklus, men SEB mener mye allerede er priset inn
SEB løfter kursmålet på Subsea 7 til NOK 345 fra NOK 330, men beholder Hold. Den fundamentale vurderingen av subsea-markedet er fortsatt sterk: backloggen i industrien ligger nær rekordnivåer, tenderaktiviteten er høy og E&P-selskapene peker på high-end pipelay-kapasitet som en av de tydeligste flaskehalsene for prosjektgjennomføring. SEB ligger 3–7 prosent over Bloomberg-konsensus på EBITDA i 2026–27 og venter videre marginbedring etter hvert som eldre kontrakter fases ut.
Det som begrenser oppsiden er verdsettelsen og fusjonsforventningene. SEB verdsetter det kombinerte Saipem 7 til NOK 345 per Subsea 7-aksje, mens standalone SOTP er rundt NOK 323. Fusjonen ventes fortsatt gjennomført sent i 2026, og Subsea 7-aksjonærene ventes å motta et ekstraordinært utbytte på NOK 20 per aksje, tilsvarende rundt 6 prosent, før transaksjonen lukkes.
• SEB: Hold, kursmål NOK 345 fra NOK 330
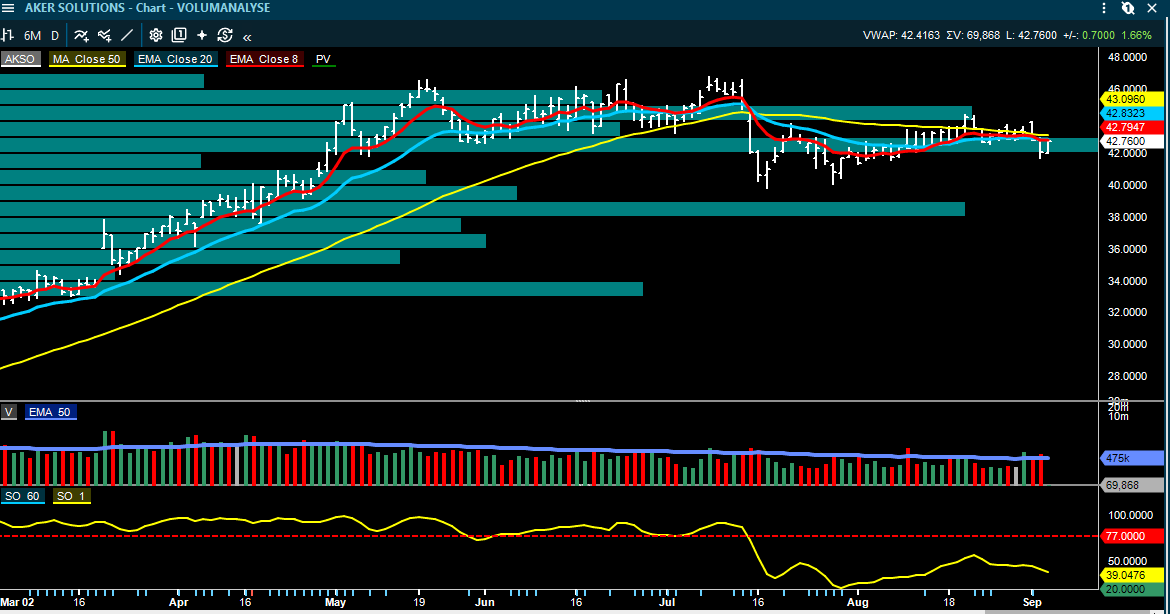
Aker Solutions: bedre estimater – men SB1 mener OneSubsea-verdsettelsen er blitt for høy
SB1 gjentar Selg og kursmål NOK 32 på Aker Solutions til tross for at meglerhuset løfter EBITDA-estimatene med 9 prosent for 2026, 4 prosent for 2027 og 1 prosent for 2028. Q2 EBITDA eksklusive OneSubsea var NOK 1,0 mrd., 4 prosent over SB1 og 7 prosent over FactSet-konsensus, mens høyere omfang på Aker BP-prosjektene har løftet selskapets 2026-guiding til NOK 50–55 mrd. i inntekter og en EBITDA-margin rundt 7,5 prosent.
Problemet ligger i verdsettelsen av 20-prosentandelen i OneSubsea, som utgjør rundt 55 prosent av SB1s SOTP. Aksjen har steget omtrent 100 prosent så langt i år inkludert utbytter, og meglerhuset mener dagens kurs impliserer en fri kontantstrømavkastning på rundt 6 prosent for OneSubsea i 2027–28, mot rundt 5 prosent i TechnipFMC. SB1 mener nærmere 10 prosent er mer rimelig fordi kapasitetsbegrensninger kan dempe veksten og fordi subsea fortsatt er en syklisk industri hvor inntjeningen kan være nær en topp.
• SB1 Markets: Selg, kursmål NOK 32
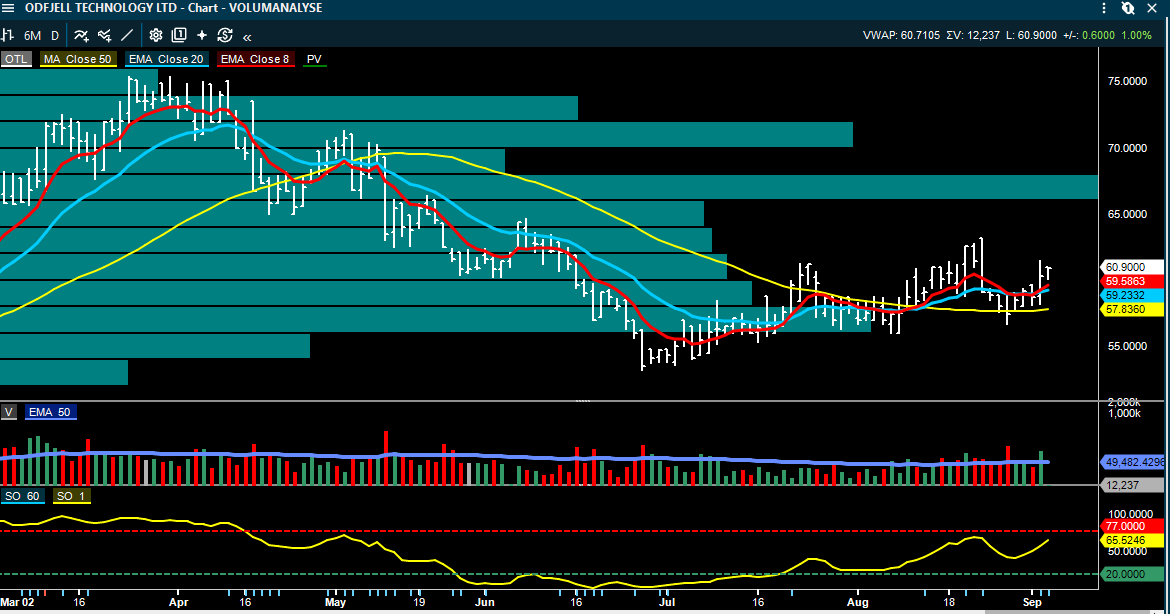
Odfjell Technology: skatterefusjon tilsvarer rundt 6 prosent av børsverdien
Odfjell Technology får en positiv kontantstrømseffekt etter at Høyesterett ikke gikk i favør av skatteetatens anke i en langvarig skattesak. Selskapet får tilbake NOK 137 mill. i betalt skatt fra 2022–25 pluss renter, og SB1 anslår samlet kontantrefusjon til rundt NOK 150 mill., eller NOK 3,8 per aksje. Dette tilsvarer omtrent 6 prosent av markedsverdien og var ikke inkludert i meglerhusets verdsettelse.
Avgjørelsen støtter også bruken av ytterligere NOK 70 mill. i fremførbare skattemessige underskudd i 2026 og senere år. Effekten er derfor mer enn bare en regnskapsmessig engangspost; den styrker kontantbeholdningen direkte samtidig som fremtidig skatt kan bli noe lavere.
• SB1 Markets: Kjøp, kursmål NOK 85
Yara: ABG ser Q3 EBITDA over konsensus før pre-quarter-oppdateringen
ABG gjentar Kjøp og kursmål NOK 490 på Yara og peker på at en volumnøytral modell indikerer Q3 EBITDA på rundt USD 850–885 mill., mot selskapets innsamlede konsensus på USD 826 mill. Det innebærer et foreløpig bilde hvor margin- og prisforutsetningene kan gi noe oppside før selskapet publiserer sitt pre-quarter-materiale, samtidig som energikostnadsforutsetningene blir viktige i lys av de store bevegelsene i gassmarkedet.
• ABG Sundal Collier: Kjøp, kursmål NOK 490
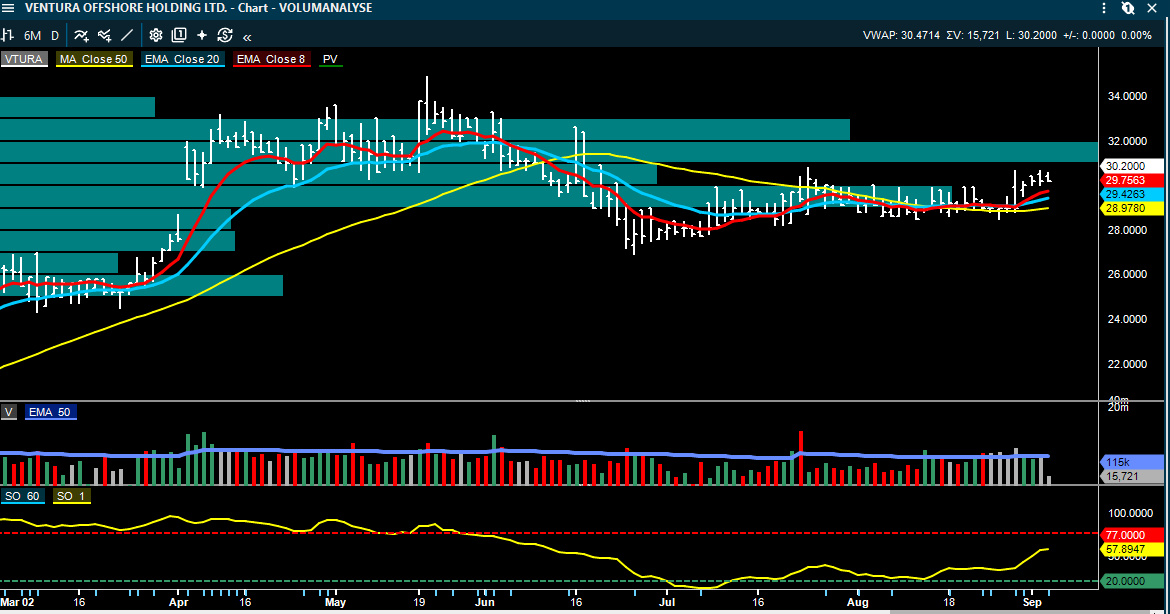
Ventura Offshore: ABG løfter 2026-estimatet etter bedre Q2 og høyere Catarina-utnyttelse
Ventura Offshore leverte Q2 EBITDA på USD 22 mill., rundt 4 prosent over FactSet-konsensus, og ABG øker 2026 EBITDA-estimatet med USD 15 mill. etter bedre utnyttelse på Catarina. Riggen arbeider nå på sin fjerde brønn for Eni i Indonesia, og Eni har skriftlig bekreftet intensjon om én ekstra brønn som forlenger arbeidet gjennom 2026. Ledelsen er samtidig positiv til ytterligere aktivitet i Indonesia, mens India, Sørøst-Asia og Afrika gir flere muligheter fra 2027.
ABG mener verdsettelsen fortsatt er lav dersom kontraktsarbeidet materialiserer seg, med EV/EBITDA på rundt 3,1 og 2,4 ganger for 2027 og 2028. Etter refinansiering av 2027-obligasjonen ser meglerhuset potensial for utbytteavkastning over 20 prosent fra første halvår 2027, men caset er fortsatt avhengig av at Catarina og de øvrige riggene får tilstrekkelig kontraktsdekning.
• ABG Sundal Collier: Kjøp, kursmål NOK 42
Norbit: SB1 kutter estimatene og kursmålet – men mener kursfallet allerede har tatt mye av justeringen
SB1 beholder Kjøp på Norbit, men reduserer kursmålet til NOK 200 fra NOK 230 etter at 2026-guidingen ble senket samtidig som selskapet introduserte nye 2030-ambisjoner. Meglerhuset kutter EBIT og EPS for 2026 med 7–8 prosent og ligger 6–7 prosent under konsensus på EBIT og EPS i 2026–28, hovedsakelig på grunn av lavere inntektsrun-rate i Connectivity og PIR samt høyere komponentkostnader.
Samtidig mener SB1 at aksjekursen har reagert såpass mye at de lavere forventningene i større grad er reflektert. Norbit har levert rundt 20 prosent organisk vekst i konstant valuta siden børsnoteringen, pre-tax ROCE ligger rundt 30 prosent og forsvar utgjør nå rundt 34 prosent av konserninntektene. Balansen er fortsatt sterk, og meglerhuset mener dette gir rom for både organisk capex, utbytter og oppkjøp uten behov for ny egenkapital.
• SB1 Markets: Kjøp, kursmål NOK 200 fra NOK 230
Hexagon Purus: SB1 kutter kursmålet til NOK 0,10 og ser finansiering som den avgjørende risikoen
SB1 gjør en svært kraftig negativ justering i Hexagon Purus og reduserer kursmålet til NOK 0,10 fra NOK 10, samtidig som Selg gjentas. Meglerhuset anslår at kontantbeholdningen på NOK 308 mill. bare finansierer driften frem til andre kvartal 2027, og mener selskapet deretter vil trenge mer enn NOK 3 mrd. i ny egenkapital for å dekke konvertible obligasjoner og løpende drift. Det tilsvarer rundt ti ganger dagens børsverdi og gjør en ordinær emisjonsløsning svært krevende.
SB1 vurderer derfor en restrukturering som mest sannsynlig dersom en strategisk løsning ikke kommer på plass, og mener dagens aksjonærer kan sitte igjen med liten eller ingen restverdi i flere av scenarioene. Den viktigste risikoen mot meglerhusets negative syn er at Mitsui velger å kjøpe selskapet privat for å få kontroll over restrukturering og eventuelle eiendelssalg.
• SB1 Markets: Selg, kursmål NOK 0,10 fra NOK 10
Endúr: SB1 mener infrastrukturplattformen fortsetter å levere
SB1 gjentar Kjøp og kursmål NOK 150 på Endúr etter et Q2 som i hovedsak var som ventet. Meglerhuset trekker frem at rullerende EBITA i Infrastructure har økt fra NOK 340 mill. ved utgangen av 2024 til NOK 479 mill. i første kvartal 2026, samtidig som kontantstrømkonverteringen siden 2022 har vært rundt 65 prosent. Kombinasjonen av rundt 20 prosent avkastning på investert kapital, lav gjeld og en lang liste med mulige oppkjøpsobjekter gjør at selskapet kan fortsette strategien uten ny egenkapital.
De siste oppkjøpene løfter ifølge SB1 EPS-estimatene med ytterligere 7–8 prosent i 2026–27, mens netto gjeld/EBITDA ligger rundt 0,4 ganger. Meglerhuset mener verdsettelsen på rundt 10 ganger EV/EBITA fortsatt er lav mot svenske compounder-selskaper og ser oppkjøp som den viktigste triggeren videre.
• SB1 Markets: Kjøp, kursmål NOK 150
ØVRIGE SELSKAPSOPPDATERINGER
Seafood: Pareto venter laksepris rundt NOK 63/kg neste uke, flatt fra inneværende uke, og påpeker at QTD-prisen rundt NOK 66/kg i hovedsak ligger på konsensus. Eksportverdien er fortsatt sterk, men sammenligningsgrunnlaget blir gradvis vanskeligere.
KCC: Torvald Klaveness har solgt rundt 11 prosent av utestående aksjer til NOK 94,70 og redusert eierandelen til 43,69 prosent. SEB tolker blokkhandelen først og fremst som en likviditetsforbedring, ikke et svekket tillitssignal, fordi hele blokken ble plassert, hovedeieren fortsatt har negativ kontroll og resten av beholdningen er låst i 90 dager.
OPPSUMMERING
Inside Oslo Børs - observasjon: Dagens viktige spørsmål er om markedet klarer å skille mellom kortsiktig knapphet og langsiktig normalisering i oljemarkedet. Markedet er en diskonteringsmaskin og kan allerede nå begynne å prise inn 2027.
Den fysiske olje- og tankhistorien er fortsatt sterk på kort sikt, men flere meglerhus begynner nå å prise inn hva som skjer etter Hormuz.
Samtidig viser teknologiresultatene at AI-etterspørselen fortsatt er god, men at selskapene ikke lenger reagerer like kraftig på sterke tall.
Europa er teknisk sett svakere men at posisjoneringen er lav. Det taler for et marked med større selskaps- og sektorrotasjon, hvor kvaliteten på selskapene blir viktigere enn indeksbevegelsen.
KILDER OG VIKTIG INFORMASJON
Rapporten bygger på relevante megler- og markedsoppdateringer blant annet fra Arctic Securities, SEB, SB1 Markets, ABG Sundal Collier, Pareto Securities, og DNB Carnegie. Meglerhusenes anbefalinger og kursmål er gjengitt som deres vurderinger. Inside Oslo Børs sine observasjoner er redaksjonelle og beskrivende og skal ikke forstås som personlig investeringsråd.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.