

INSIDE OSLO BØRS – MORGENRAPPORT
Torsdag 10. september 2026
MARKEDSRAPPORT
Brent over USD 100 og lange renter stiger på Wall Street – Oslo Børs får støtte fra Brent & gass, men resten av markedet får en vanskeligere kombinasjon
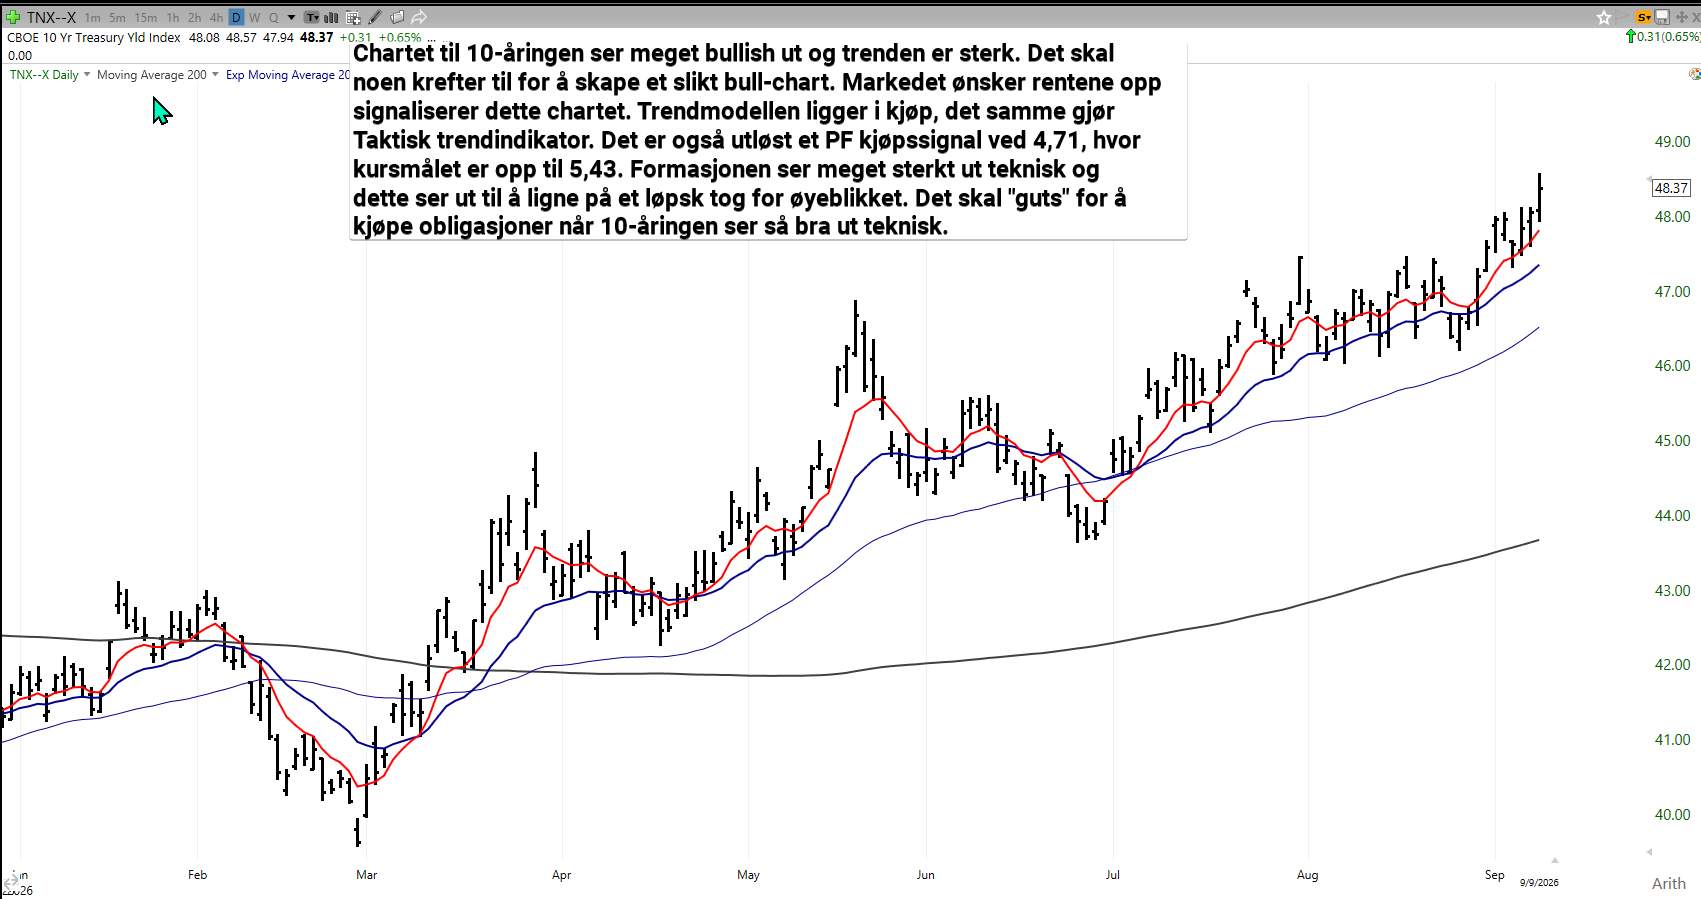
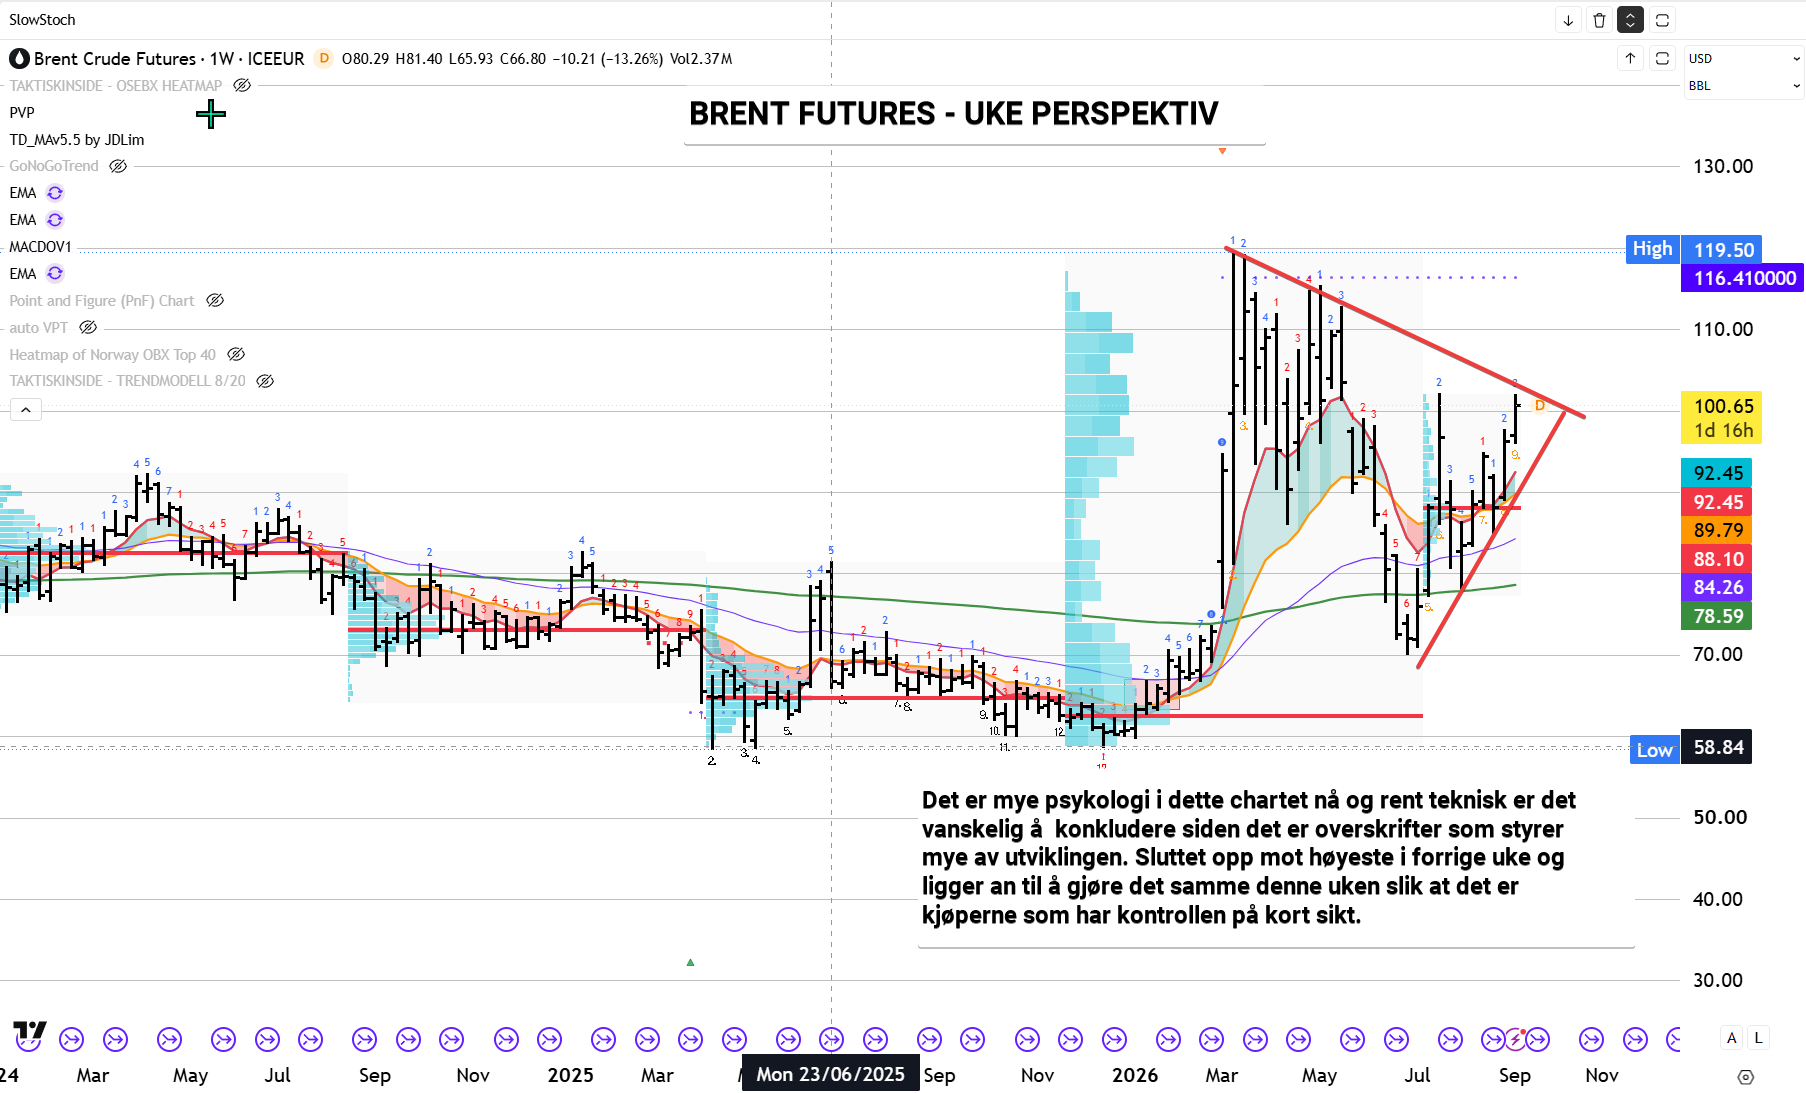
Onsdagens handel utviklet seg i retning av det markedet har vært sårbart for gjennom store deler av sensommeren: oljen steg samtidig som de lange rentene gikk opp. Brent passerte USD 100 per fat, mens S&P 500 falt rundt 0,5 prosent og europeiske aksjer svekket seg. Amerikanske statsrenter steg samtidig 4–8 basispunkter, og det er nettopp kombinasjonen av dyrere energi og høyere diskonteringsrente som kan plage markedet bare mer og mer fremover hvis det fortsetter å trende opp.
For Oslo Børs blir bildet selvfølgelig mer todelt. Energi, oljeservice og deler av shipping får støtte når olje- og transportproblemene øker, mens konsum, eiendom og andre rentesensitive selskaper får motvinder. Det gjør også totalindeksen litt vanskeligere å lese enn vanlig, fordi de store oljeselskapene, hvor flere av de befinner seg i potensielle kortsiktige akselerasjoner, kan holde indeksen oppe selv om bredden i markedet under overflaten blir svakere.
Det amerikanske finansdepartementet øker samtidig tilbakekjøpene av lange statsobligasjoner til USD 6 mrd., mot tidligere kommunisert USD 4 mrd. Likevel steg de lange rentene etter meldingen, hvilket er et interessant signal i seg selv siden markedet tilsynelatende ser foreløpig gjennom det tekniske kjøpet av obligasjoner og er mer opptatt av inflasjon, finanspolitikk og høye olje- og gasspriser. Senere torsdag kommer amerikansk PPI, mens CPI følger fredag, og dermed får vi raskt svar på om oljeoppgangen også begynner å flytte forventningene til Fed.
I Europa ventes ECB å heve renten 25 basispunkter til 2,50 prosent. SEB mener dagens heving kan bli den siste dersom inflasjonen fortsetter ned, men høye energipriser gjør den konklusjonen mindre komfortabel enn for noen uker siden. Norsk inflasjon for august er også et viktig punkt for Oslo Børs og kronen. De to foregående månedene lå kjerneinflasjonen klart under Norges Banks prognose, men høye lønninger trekker motsatt vei av en sterkere krone, og renteprisingen kan derfor flytte seg raskt dersom dagens tall overrasker.
Inside Oslo Børs – observasjon: Høy olje pris er fortsatt positivt for store deler av Oslo Børs, men fra et markedsmessig ståsted er det ikke nødvendigvis positivt når oljen stiger fordi den fysiske tilgangen blir knapp samtidig som rentene går opp. Da får energiaksjene bedre inntjening på kort sikt, mens resten av markedet betaler gjennom høyere inflasjonsforventninger, dyrere finansiering og svakere kjøpekraft. Derfor ville jeg fulgt utviklingen i tiårsrenten nesten like tett som Brent i den kommende tiden.
OLJE & TANK
Dated Brent USD 109–115: den fysiske oljeprisen indikerer nå en annen historie enn futuresmarkedet
Arctic kommer torsdag morgen med en oljeoppdatering, hvor det mest interessante ligger i den fysiske spotprisen. Dated Brent steg mer enn fire dollar og blir ifølge Arctic indikert i området USD 109–115. Når fysisk olje handles så langt over futuresprisen, tyder det på at kjøpere betaler opp for tilgjengelige fat her og nå, og det er et sterkere knapphetssignal enn den geopolitiske risikopremien i papirmarkedet.
EIA-tallene Arctic trekker frem understøtter dette, hvor global oljeproduksjon skal ha falt 2,1 millioner fat per dag fra juli til august til 99,6 millioner fat per dag, i praksis hele oppgangen fra måneden før, og nivået ligger hele 8 millioner fat per dag under året før. Saudi-Arabia sto for et fall på rundt 1,8 millioner fat per dag og Iran 0,9 millioner, mens også produksjonen utenfor OPEC+ falt. EIA venter riktignok svakere etterspørsel i 2026, men et anslått tilbudsfall på 5,5 millioner fat per dag er langt større enn etterspørselsnedgangen på 1,5 millioner.
Equinor, Aker BP, DNO, BNOR og Vår Energi får naturligvis sterkere kontantstrøm når de realiserte prisene stiger, men aksjemarkedet kommer neppe til å prise USD 110–115 olje som et varig normalnivå. Forskjellen mellom spot og mer langsiktige oljepriser blir derfor viktig: jo mer av oppgangen som blir værende i den fysiske kurven og de nærmeste terminene, desto sterkere blir den kortsiktige inntjeningseffekten, mens en rask normalisering i Hormuz igjen kan ta mye av premien ut.
Arctic peker også på at OECD-lagrene kan falle til rundt 56 dagers dekning ved utgangen av året, hvilket er under lavpunktet på 58 dager etter starten på Ukraina-krigen. Den gang handlet olje i området USD 110–120. Det betyr ikke at historien skal gjenta seg, men det forklarer hvorfor markedet reagerer kraftigere nå: bufferne ser mindre komfortable ut samtidig som kjøpere må lete etter alternative fat før vinteren.
Olje-kommentar: For norske olje- og oljeserviceaksjer er det viktig å skille mellom høy oljepris og et sunt oljemarked. En gradvis prisoppgang drevet av etterspørsel er normalt lettere å kapitalisere enn et raskt hopp drevet av bortfall av fysisk tilbud. Dagens situasjon gir høyere kontantstrøm, men også større hale-risiko begge veier. For tankmarkedet kan bortfall av eksport paradoksalt nok være positivt i første fase fordi kjøpere må hente erstatnings fat lenger unna og tonn-mil øker, men dersom de totale eksportvolumene faller for mye vil den effekten etter hvert møte en motvind med færre laster.
RÅVARER SOM KAN FLYTTE OSLO BØRS
Aluminium trender sterkere og høye metallpriser begynner å gi støtte til Norsk Hydro
Det som er nytt etter gårsdagens rapport, er at Arctic direkte kobler de høye kobberprisene til aluminium. Aluminium steg 0,8 prosent til rundt USD 3.337 per tonn i oppdateringen, opp 1,8 prosent siste måned, og Arctic peker på at lavere eksport fra Midtøsten er hoveddriveren samtidig som høye kobberpriser gir støtte til hele metallkomplekset.
Aluminiumslagrene beskrives som historisk lave og etterspørselen som fortsatt støttende, slik at den fysiske knappheten kan holde prisene oppe så lenge situasjonen i Midtøsten varer. Arctic har Hold og kursmål NOK 90 på Hydro. Det kan være viktig hvis kobber og aluminium fortsetter å stige samtidig, fordi en bredere metallbevegelse normalt er et bedre signal enn om én råvare alene får en kortvarig squeeze.
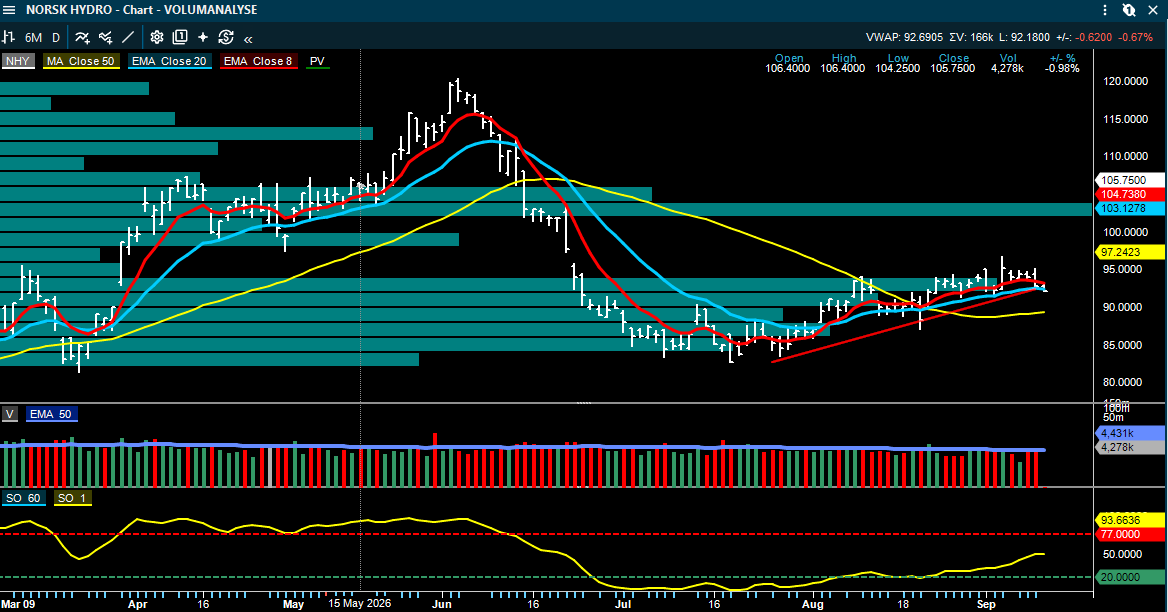
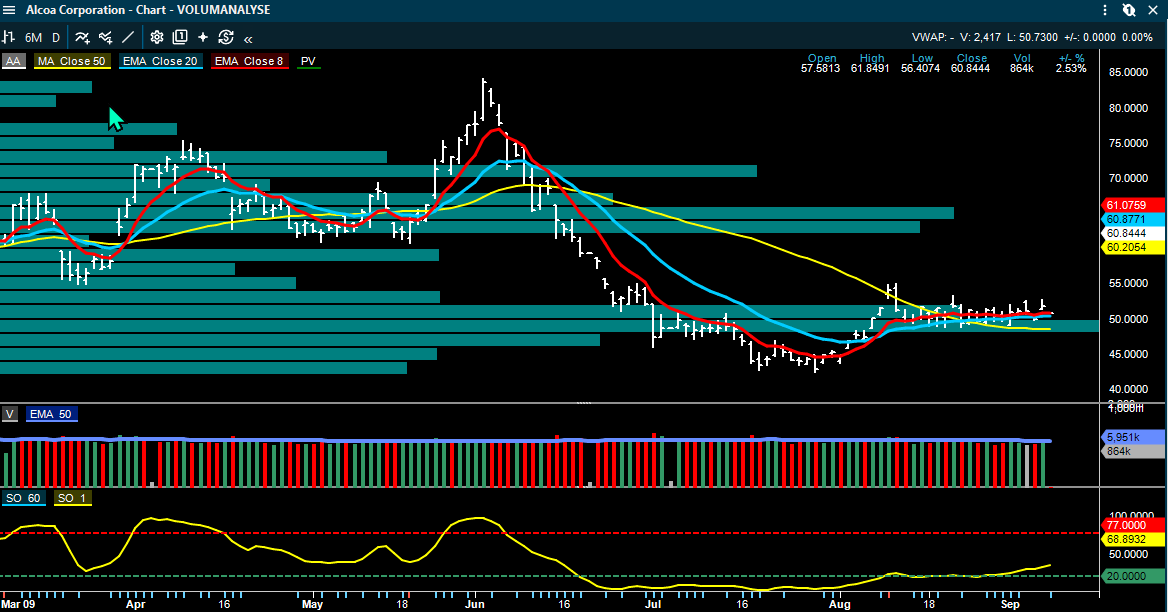
Inside Oslo Børs – observasjon: Det som er litt problematisk for en vurdering av det fundamentale og de tekniske modellene for Norsk Hydro er at kursmålene har kommet bra ned og at disse ikke befinner seg så langt over dagens nivåer. Hydro har ikke klart å stige vesentlig siden toppen tidlig i august og det har heller ikke Alcoa.
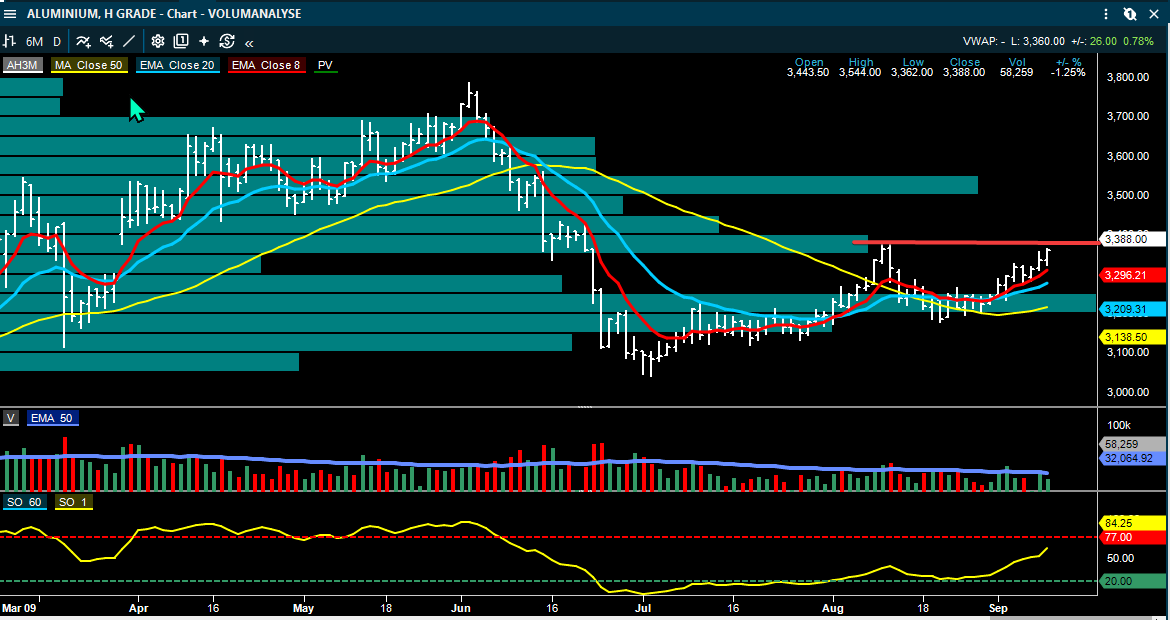
Hydro sluttet ned mot laveste i går og fortsetter selgerpresset i dag, med at kursen faller under 20 dager snittet. Det er greit å merke seg at Hydro utløser et tre-bunn salgssignal ved kurser under 89,79, hvor det indikative kursmålet er 75, hvilket kan være litt for pessimistisk hvis ikke aluminium skulle brå vende ned. Men slik den tekniske stillingen til både Alcoa og Hydro er samtidig som aluminiumsprisen er nærmere å teste sin august topp indikerer at det kan være noen verdsettelsesutfordringer. Avventer nye tekniske signaler fra selskapene og om aluminiumsprisen bryter opp. Skulle den bryte opp er det tekniske potensialet opp mot 3550-nivået.
Yara: høye europeiske gasspriser gjør produksjonen dyrere – men kan samtidig stramme til nitrogenmarkedet
Arctic viser til urea FOB Egypt rundt USD 505 per tonn og europeisk gass rundt USD 26,5 per mmbtu, samtidig som eksporten fra Midtøsten og Russland er lavere og europeisk kapasitetsutnyttelse er redusert.
Det gir en litt todelt effekt for Yara: høy gass er en kostnadsulempe for europeisk produksjon, men dersom kostnadsnivået presser marginal kapasitet ut av markedet og urea- og ammoniakkprisene løftes, kan produktprisene mer enn kompensere for deler av kostnadsøkningen. Arctic mener nitrogenmarkedet forblir stramt og har Kjøp med kursmål NOK 500.
SELSKAPSKOMMENTARER
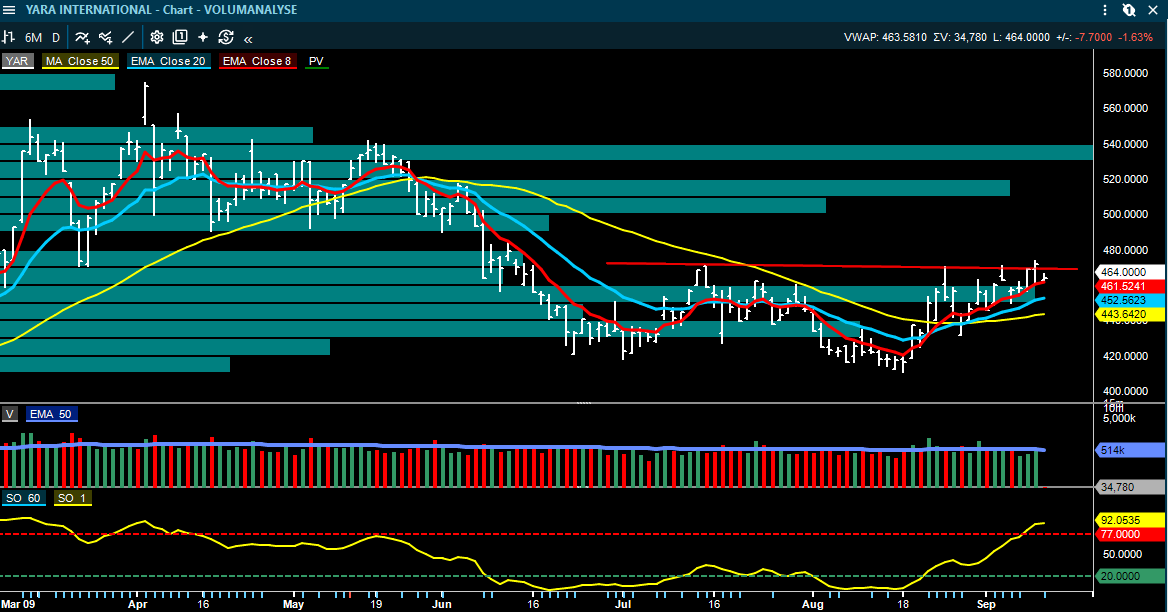
Inside Oslo Børs – observasjon: Yara har faktisk en interessant teknisk formasjon – en såkalt omvendt-hode-skulderformasjon. Det er ikke noe hokus-pokus med denne formasjonen, men skulle kursen bryte opp fra en slik formasjon og den røde markerte linjen så vil et stort antall investorer komme i en urealisert gevinstposisjon.
Og i dette tilfellet ser vi at volumprofilen indikerer lite med overliggende motstand før mellom 500-540. Testet et brudd opp i går, sluttet på høyeste, kommer litt ned i dag, men det kan gi en positiv brekkstangeffekt hvis kursen innen kort tid faktisk klarer å bryte opp. Dagen i dag kan være at markedet ønsker å riste ut noen kortsiktige investorer som kjøpte toppen i går. Vi ser av chartet under at peers til Yara har også en sterkere utvikling på kort sikt.
Taktisk trendindikator befinner seg for Yara i kjøp, alle peers befinner seg godt over 50 dager snittet og trendmodellen befinner seg i et kjøpssignal. Klarer kursen å ta ut 475-nivået vil det også bli utløst et nytt PF kjøpssignal. Det er et teknisk grunnlag for å følge Yara tett de neste dagene ettersom 2 av modellene ligger i kjøp og den er nær å utløse et PF kjøpssignal.
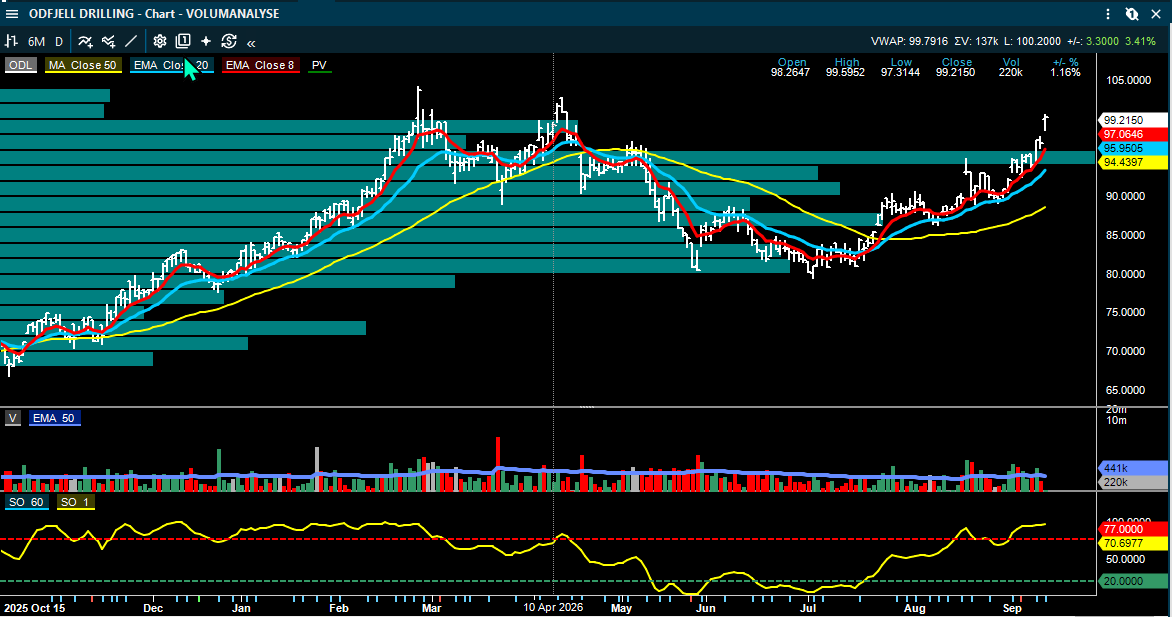
Odfjell Drilling: ny treårskontrakt låser inn Deepsea Bergen til 2031 og styrker utbyttesynet
Odfjell Drilling har fått en treårig kontrakt med Vår Energi for Deepsea Bergen med oppstart tidlig i 2028, etter at dagens Equinor-program er ferdig. Kontraktsverdien er USD 518 mill., og SEB beregner en ren dagrate rundt USD 475.000 når mobilisering tas med i regnestykket. Arctic beskriver vilkårene som ledende i markedet og gjentar Kjøp med kursmål NOK 110.
Det viktigste her er ikke bare selve dagraten, men at enda en rigg får lang kontraktsdekning inn i neste tiår. Når store deler av flåten er sikret på høye rater, blir kontantstrømmen mer forutsigbar og balansen mellom gjeldsnedbetaling og utbytte enklere å regne på. SEB trekker nettopp frem at kontrakten øker tilliten til høyere utbetalinger fra et allerede høyt direkteavkastningsnivå, og det er etter min vurdering den mest relevante delen av meldingen.
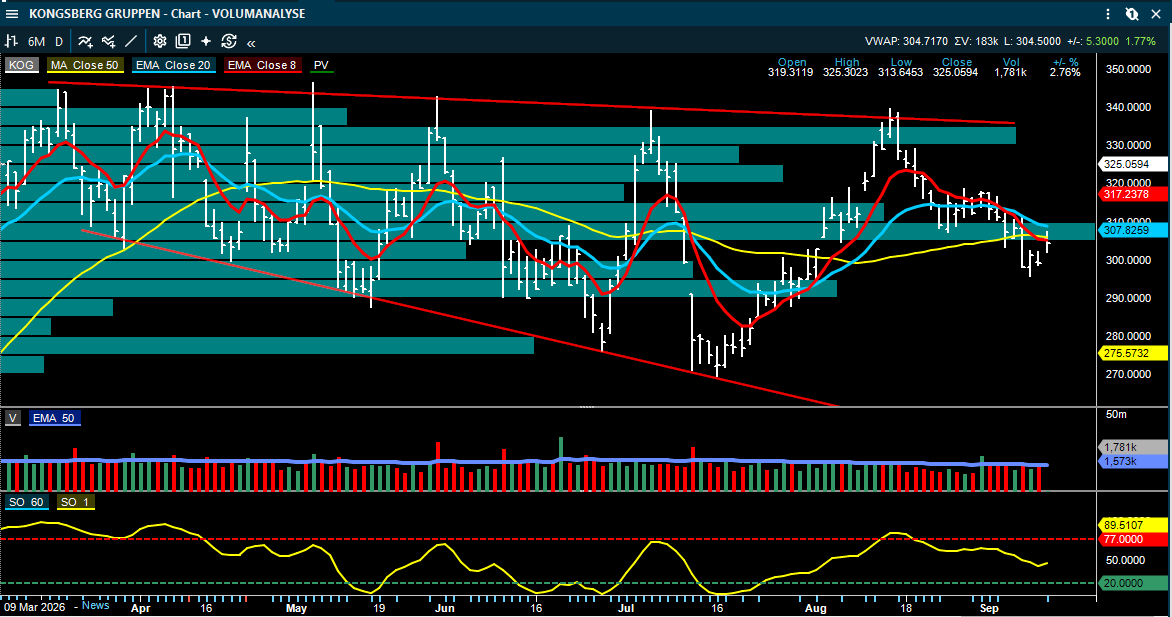
Kongsberg Gruppen: Deutsche Bank starter dekning med Kjøp og kursmål NOK 360
Deutsche Bank tar torsdag opp dekning av Kongsberg Gruppen med Kjøp og kursmål NOK 360. Meglerhuset mener rekordhøy ordrebok og kapasitetsutvidelser kan gjøre Kongsberg til et av Europas raskest voksende og mest lønnsomme forsvarsselskaper, og peker spesielt på missilvirksomheten som de venter kan vokse rundt 40 prosent årlig frem mot 2030. I tillegg anslår de rundt 30 prosent årlig vekst innen luftvern og fjernstyrte våpenstasjoner, mens Discovery-divisjonen ventes å vokse rundt 12 prosent.
Timingen er interessant fordi aksjen har korrigert sammen med europeisk forsvar den siste tiden. DNBs salgsnotat pekte på 61,8 prosent Fibonacci-støtte rundt NOK 296 og en stigende trendlinje/200-dagers snitt rundt NOK 290. Når en ny fundamental Kjøps-analyse kommer samtidig som kursen nærmer seg et teknisk støtteområde, blir reaksjonen rundt NOK 290–296 et naturlig nivå å følge. Det er likevel verdt å ta med at verdsettelsen fortsatt er høy og at en stor del av veksthistorien allerede er kjent.
Inside Oslo Børs – observasjon: Deutsche er kun et nytt meglerselskap med kursmål som ligger over dagens nivåer. Betyr ikke så mye i den store sammenhengen og det er flere meglerhus som har hatt høyere kursmål enn Deutsche og likevel har kursen korrigert ned fra 340 til 295.
Trendmodellen har utløst et salgssignal og Taktisk trendindikator ligger i salg og er svak og under 50 samtidig som det siste PF salgssignalet ved 297 enten ble falskt eller utsatt.
Formasjonen er ikke spesielt positiv da slike utvidende formasjoner skaper usikkerhet. Har falt rett under 50 dager og blir kursen sendt tilbake under bunnen fra tirsdag ved 295.80 øker den tekniske usikkerheten betydelig.
Kursen har korrigert ned ca. 50 % av den meget sterke oppgangen fra juli som brakte kursen opp til toppen av formasjonen, hvilket er positivt, men vi ser av volumprofilen at kursen vil måtte gjenerobre det mest omsatte nivået. som 20 dager nå representerer toppen av. Kursen har bevisbyrden og kjøperne må løfte KOG tilbake over både 50 og 20 dager for å sende ut nye positive tekniske signaler.
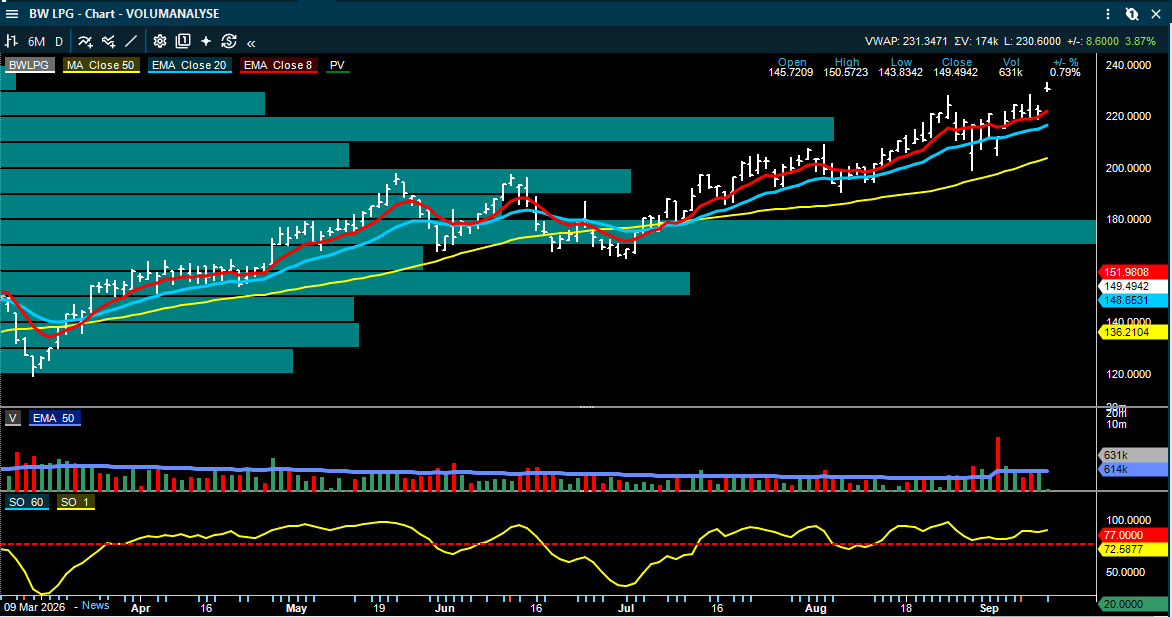
BW LPG: Pareto oppgraderer til Kjøp – ratebildet gir en svært høy løpende kontantavkastning
Pareto oppgraderer BW LPG fra Hold til Kjøp og løfter kursmålet til NOK 262 fra NOK 205. Hovedårsaken er at VLGC-markedet har strammet seg betydelig, samtidig som amerikansk LPG-eksport fortsetter å vokse og en større del av volumene går på lange seilinger til Asia. Pareto anslår minst 20 prosent løpende direkteavkastning for andre halvår og peker på at 92 prosent av Q3-kapasiteten er dekket på rundt USD 88.000 per dag, mens den ikke-dekkede delen impliserer spotrater rundt USD 120.000.
Det mest interessante er at slutninger langt inn i Q4 nå omtales på USD 150.000 per dag eller mer. Pareto har løftet sin egen Q4-forutsetning til USD 100.000 og mener dagens konsensus fortsatt ligger for lavt dersom ratene holder seg. Samtidig har aksjen allerede gitt en svært sterk avkastning i år, og da blir den løpende rateutviklingen viktigere enn selve overskriften om høy yield. I shipping kan inntjeningsforventningene flytte seg raskt begge veier når spotmarkedet først begynner å svinge.
Inside Oslo Børs – observasjon: Kursen gapper opp i dag og aksjen er vanskelig å vurdere siden trenden allerede er å betrakte som moden. Trendmodellen gikk i kjøpssignal i midten av juli og har siden ligget i kjøp. Kursen har derimot vært under begge snittene ved flere anledninger men disse er blitt akkumulert.
Det som erfaringsmessig er vanskelig å vurdere er påliteligheten til nye PF kjøpssignaler som kommer langt ut i en moden trend. Det vil utløses et nytt PF kjøpssignal ved 236, hvor det indikative kursmålet er 255. Dagen i dag kan også vise seg å bli en dobbel-topp og starten på en konsolideringsboks. Det er vanskelig å vurdere nye tekniske signaler i en moden trend da det er usikkerhet omkring hvor mye som faktisk er priset inn av markedet. Det kan være etternølere som kommer inn i aksjen og trigget av Pareto analysen. Det er kun 12 % opp til kursmålet hvor Pareto mener aksjen til å være fullpriset.
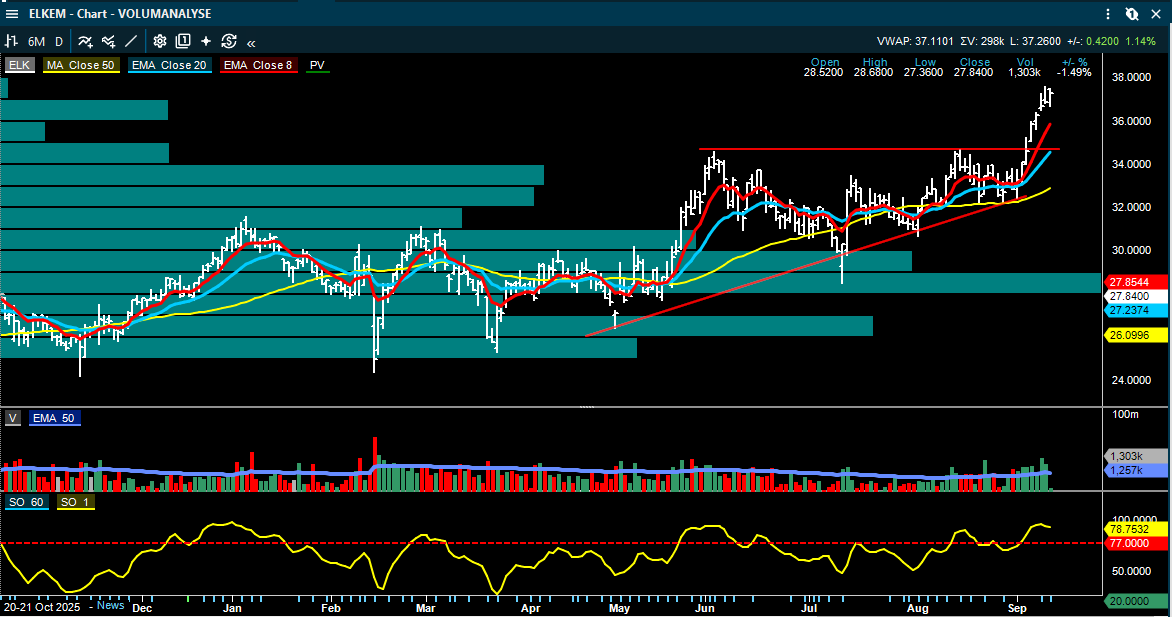
Elkem: Pareto løfter kursmålet til NOK 46 – EU-grep mot kinesisk silisium kan bli langt viktigere enn Q3
Pareto gjentar Kjøp på Elkem og løfter kursmålet til NOK 46 fra NOK 40. På kort sikt er de faktisk litt mer forsiktige enn markedet og venter Q3 EBITDA på NOK 501 mill. mot konsensus rundt NOK 558 mill., blant annet fordi ferrosilisiumprisene har falt ytterligere gjennom kvartalet. Det betyr at neste kvartalsrapport i seg selv ikke er hovedårsaken til den mer positive vurderingen.
Det som har endret caset er at EU har startet en gjennomgang av dagens toll på kinesisk silisiummetall. Pareto mener en toll på rundt 60 prosent kan være nok til å få reell effekt, mens et nivå nær 100 prosent i praksis kan prise mye kinesisk materiale ut av Europa og løfte en europeisk clearingpris fra dagens rundt EUR 1.750 per tonn til om lag EUR 2.100–2.300. Avgjørelsen ligger et stykke frem i tid, men importører kan begynne å redusere eksponeringen mot kinesisk materiale lenge før et endelig vedtak.
Höegh Autoliners: ratene holder seg bedre enn ventet, men lavere volum gjør august oppdateringen nøytral
Höegh Autoliners rapporterte en netto fraktrate på USD 80,7 per kubikkmeter i august, omtrent uendret fra juli og klart over SEBs Q3-forventning på USD 75,5. Volumet falt derimot til 1,2 millioner kubikkmeter fra 1,4 millioner i juli, og det er grunnen til at SEB omtaler oppdateringen som nøytral. Hvis september blir omtrent som august, beregner SEB Q3 EBITDA til USD 129 mill., som er på linje med FactSet-konsensus.
Det positive er at prisdisiplinen fortsatt ser sterk ut. Det mindre positive er at høyere rate ikke gir samme resultatoppside når volumet faller tilsvarende, og etter den sterke kursutviklingen må selskapet i større grad levere både på pris og kapasitetsutnyttelse for å overraske videre. SEB beholder Hold og kursmål NOK 132.
MINDRE SELSKAPSOPPDATERINGER
Kortere oppdateringer som er verdt å ha med
· Cadeler: 2026-guidingen løftes etter Menck-oppkjøpet. Midtpunktet i ny inntektsguiding er rundt EUR 955 mill. mot konsensus EUR 946 mill., mens EBITDA-midtpunktet på EUR 480 mill. ligger omtrent på konsensus. Det er derfor mer en teknisk oppdatering av guidingen enn en ny resultattrigger.
· VEND: Pareto mener markedet kan ha lest den nye FINN-prisingen for 2027 for forsiktig. Prisøkningen på boligannonser gir mekanisk rundt 11 prosent ARPA-vekst, men mindre volumrabatter og et langt mindre prisgap mellom Medium og Large kan drive flere meglere opp i den dyreste pakken. Pareto har Kjøp og kursmål NOK 370.
Selvaag Bolig: SB1 Markets starter dekning med Kjøp og kursmål NOK 40. Hovedcaset er gradvis bedring i boligmarkedet og høyere leveranser fremover, men aksjen er samtidig svært følsom for renteutsiktene. Dagens norske inflasjonstall er derfor relevant for aksjen.
· Cambi: selskapet har vunnet en kontrakt på over NOK 200 mill. for fire THP-anlegg til et renseanlegg i Alexandria i Egypt, med levering i 2028. Det er ikke et stort kortsiktig estimatløft, men ordren er interessant fordi den åpner et nytt marked og styrker den langsiktige ordresikten.
· Sjømat: Pareto venter laksepris rundt NOK 64/kg neste uke, opp én krone fra denne uken. Kvartalet ligger fortsatt over NOK 66/kg og eksportvolumene er høye, med uke 35 rundt 43.300 tonn, 12 prosent over året før. Det gir ikke et nytt sektorsignal alene, men viser at markedet fortsatt absorberer store volumer.
KILDER OG VIKTIG INFORMASJON
Rapporten bygger på relevante oppdateringer jeg har funnet etter onsdagens morgenrapport fra Arctic Securities, SEB, DNB Carnegie, Pareto Securities og SB1 Markets. Globale makro-, rente-, råvare- og energirapporter er kun brukt der de har en tydelig kobling til Oslo Børs eller norske selskaper.
DISCLAIMER
Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning