

INSIDE OSLO BØRS – MORGENRAPPORT
Torsdag 17. september 2026
Rapporten dekker nye markeds-, sektor- og selskapsoppdateringer jeg har fått med meg etter onsdagens rapport. Kapitalflyt og tekniske data er basert på onsdagens sluttdata.
MARKEDSRAPPORT
Fed hever for første gang på over tre år – rentemarkedet fikk et mer haukete signal
Federal Reserve hevet som ventet styringsrenten med 25 basispunkter til 3,75–4,00 prosent onsdag kveld. Selve hevingen var i stor grad priset inn, men kommunikasjonen rundt veien videre var strammere enn mange hadde håpet på. Beslutningen var enstemmig, og medianen i rentebanen peker mot minst én ny renteheving i løpet av året. Det betyr at markedet ikke fikk noen bekreftelse på at onsdagens heving var et engangsgrep for å gjenopprette troverdigheten etter den siste inflasjonsoppgangen.
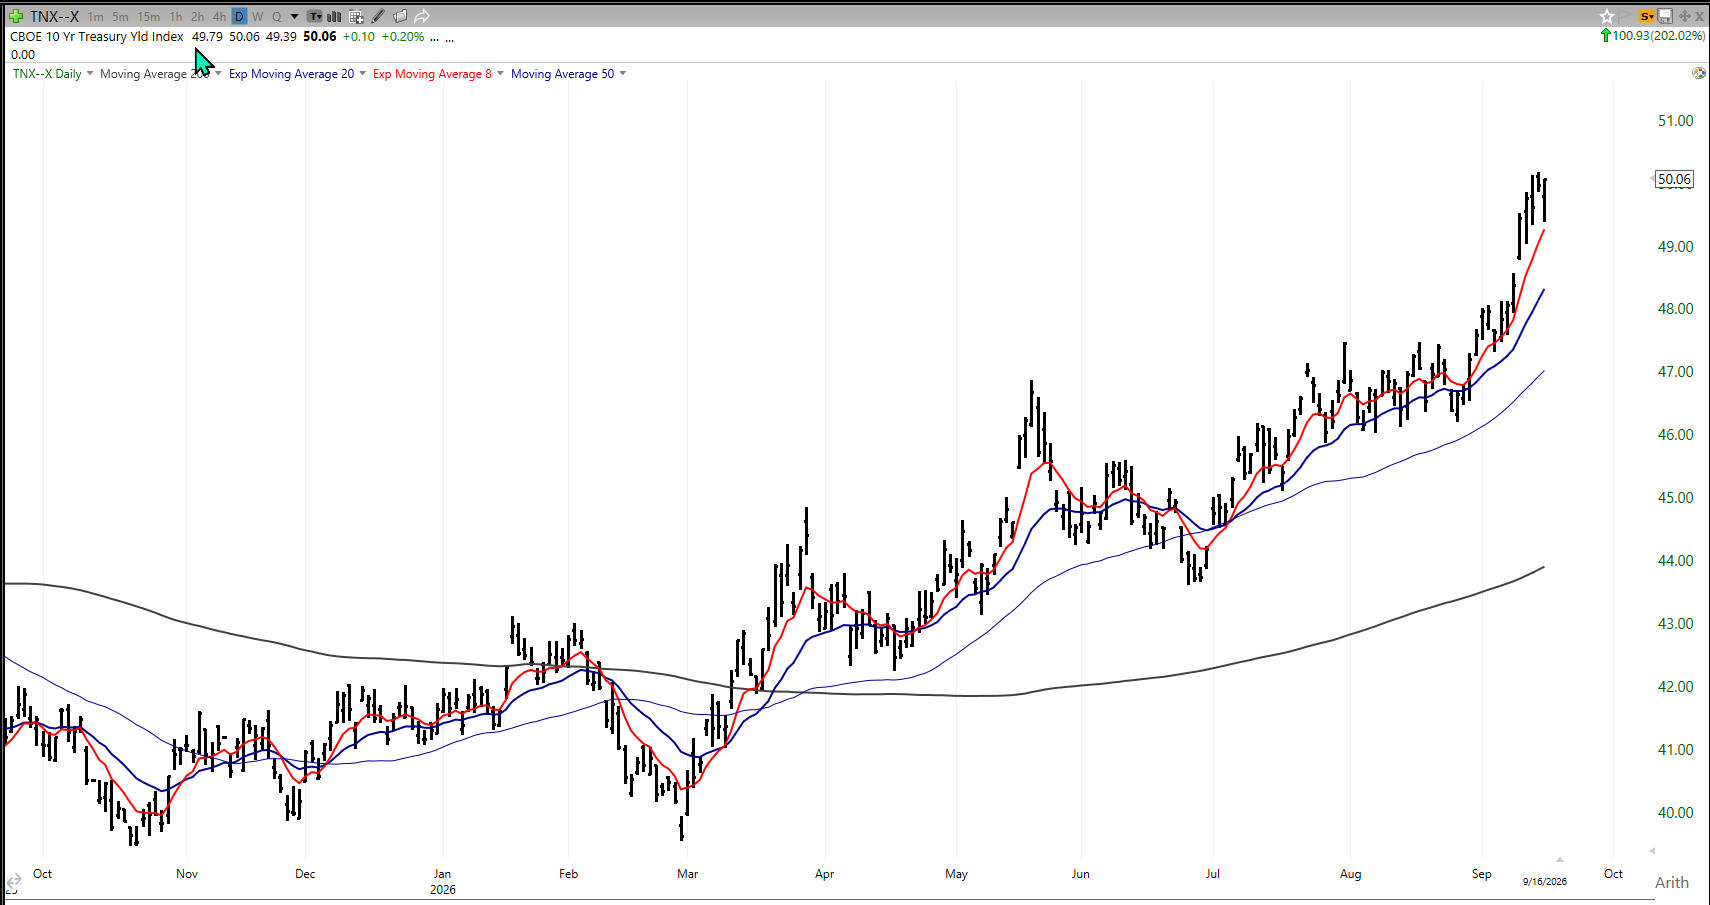
Det interessante ligger i markedsreaksjonen. Den amerikanske 2-årsrenten steg rundt 13 basispunkter, mens 10-årsrenten steg rundt 7 basispunkter og beveget seg tilbake over 5 prosent. Dollaren styrket seg og aksjemarkedet falt marginalt. Rentekurven ble dermed flatere, hvilket normalt forteller at markedet priser en strammere pengepolitikk på kort sikt, samtidig som det fortsatt er usikkerhet om hvor mye økonomien tåler dersom rentene blir liggende høyt.
For aksjemarkedet er kombinasjonen mer problematisk enn rentehevingen isolert. Høyere korte renter øker avkastningskravet på aksjer, samtidig som energi fortsatt er dyrt og den amerikanske økonomien foreløpig holder seg sterk nok til at Fed ikke føler seg tvunget til å stoppe. Det gjør at selskaper med høye multipler og mye av verdsettelsen langt frem i tid igjen blir mer rentefølsomme. Samtidig er bildet ikke entydig risk-off: Asia tok den første Fed-hevingen relativt rolig torsdag morgen, slik at vi foreløpig ikke ser noen bred risk/off.
INSIDE OSLO BØRS – OBSERVASJON
Det avgjørende etter Fed er ikke at renten ble satt opp 25 basispunkter, men at markedet må forholde seg til at det kan komme minst én heving til. Når 10-årsrenten samtidig er tilbake over 5 prosent, blir det vanskeligere for markedet å ignorere renten som verdsettelsesfaktor. På Oslo Børs motvirkes dette delvis av høy oljepris og sterk shipping.
OLJE & ENERGI
Brent faller tilbake mot USD 103–105 – Saudi-risikoen avtar noe, men markedet er fortsatt langt fra normalisert
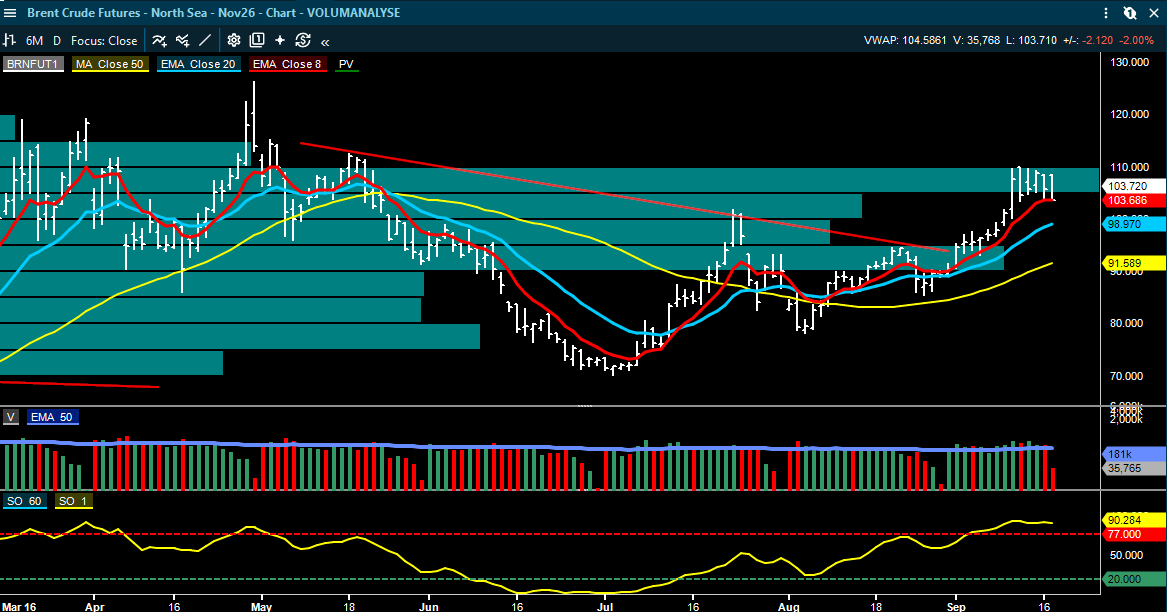
Brent handler torsdag morgen rundt USD 103.75 fatet, ned fra nivåene vi så tidligere i uken. ABG peker på at markedet reagerer på tegn til at risikoen rundt Saudi-Arabias East–West-rørledning avtar, mens Fearnleys viser til at en delvis re-start kan komme i løpet av noen dager. En full normalisering kan likevel ta seks til åtte uker. Det forklarer hvorfor oljeprisen faller uten at den fysiske tilbudsrisikoen er borte.
Amerikanske lagertall ga heller ikke noe sterkt nytt signal. DOE rapporterte et trekk i råoljelagrene på 0,6 millioner fat, mindre enn konsensus på 1,6 millioner, mens bensin- og destillatlagrene steg. Totalt økte lagrene av råolje, bensin og destillater med rundt 1,7 millioner fat. Det demper noe av presset fra den geopolitiske siden, men endrer ikke at olje fortsatt ligger på et nivå som gir svært sterke kontantstrømmer for norske produsenter.
Onsdagens kapitalflyt viser samtidig hvorfor oljeaksjene ikke bør leses ut fra Brent alene. Oljesektoren hadde rundt 244 mill. kroner i kapitalutgang, men 14 av 22 selskaper ble handlet over sitt 30-dagers snittvolum og 13 av disse steg. Equinor stod alene for rundt 927 mill. kroner negativ prisbekreftet flyt. Under overflaten var det derfor langt mer kjøpsaktivitet i olje og oljeservice enn sektorens netto tall tilsier.
OLJE – MARKEDSOBSERVASJON
Oljeprisen er lavere enn onsdag morgen, men kapitalflyten viste at investorene roterte internt i sektoren fremfor å selge oljeaksjer bredt. Dersom Brent stabiliserer seg over USD 100 samtidig som volumbredden i olje holder seg sterk, er det et annet bilde enn en klassisk råvarekorreksjon hvor både råvaren og aksjebredden i sektoren svekkes samtidig.
KAPITALFLYT & MOMENTUM – OSLO BØRS
1,48 mrd. kroner positiv kapitalflyt onsdag – men pengene strømmer fortsatt mot shipping og nå nylig til sykliske/forsvar
Onsdagens samlede kapitalflyt endte på rundt 1,48 mrd. kroner positivt, ned fra tirsdagens 1,82 mrd. Det er likevel sammensetningen som er mest interessant. Shipping fikk rundt 1,10 mrd. kroner inn, mens sykliske/forsvar fikk rundt 1,53 mrd. kroner. OSEBX bidro bare med 153 mill. kroner og olje var negativ med 244 mill. kroner. På nedsiden var Mid Caps svakest med 673 mill. kroner ut, men nesten hele dette tallet skyldtes B2 Impact.
Shipping har nå de flest dager med kapitalinngang, og kapitalflyten har kommet opp mot 4,6 mrd. kroner gjennom de siste åtte handelssesjonene, samtidig som sektorens gjennomsnittlige RSI har steget fra 61 til 67.
Sykliske/forsvar har den viktigste karakterendringen blant sektorene: sektoren gikk fra 482 mill. kroner ut fredag til 171 mill. inn mandag, 911 mill. inngang tirsdag og hele 1,53 mrd. onsdag. Dette er ikke lenger bare en teknisk stabilisering, men en tydelig endring i hvor kapitalen flyttes.
Fisk og small caps er fortsatt svakere på et litt lengre bilde, men onsdagens utvikling var mindre negativ. Fisk forbedret seg fra 458 til 298 mill. kroner utgang, mens small caps gikk fra 472 mill. kroner ut tirsdag til nær balanse onsdag. Volumbredden forbedret seg samtidig. Det betyr ikke at trendene er snudd, men det viser at tirsdagens brede selgerpress ikke fikk samme oppfølging som dagen før.
KAPITALFLYT – DET PEDAGOGISKE POENGET
Netto kapitalflyt må leses sammen med hvem som faktisk driver tallet. Mid Caps så svært svakt ut onsdag, men uten B2 Impact ville gruppen vært positiv. Olje så negativ ut, men nesten alle oljeselskapene med høyt volum steg. Dette er grunnen til at kombinasjonen av både bredde og volum ofte gir et bedre bilde enn å bare se på den netto kapitalflyten.
SHIPPING & TANK
Tanker-ratene fortsetter opp samtidig som shipping allerede har den sterkeste kapitalflyten på Oslo Børs
Shipping fortsetter å skille seg ut torsdag morgen, hvor SEB viser til VLCC-rater fra US Gulf rundt USD 369.600 per dag, opp rundt USD 31.400 fra dagen før. Suezmax ligger rundt USD 231.800, LR2 rundt USD 234.100 og VLGC fra US Gulf rundt USD 197.400. ABG oppsummerer markedet som høyere tanker- og LPG-rater, mens tørrbulk er mer blandet.
Dette kommer på toppen av onsdagens 1,10 mrd. kroner i positiv kapitalflyt til shipping. Frontline steg 2,8 prosent på rundt 149 prosent av 30-dagers snittvolum, Hafnia 3,4 prosent på 108 prosent og Hunter 3,0 prosent på 147 prosent. Pris, kapitalflyt og volumbredde peker dermed fortsatt i samme retning.
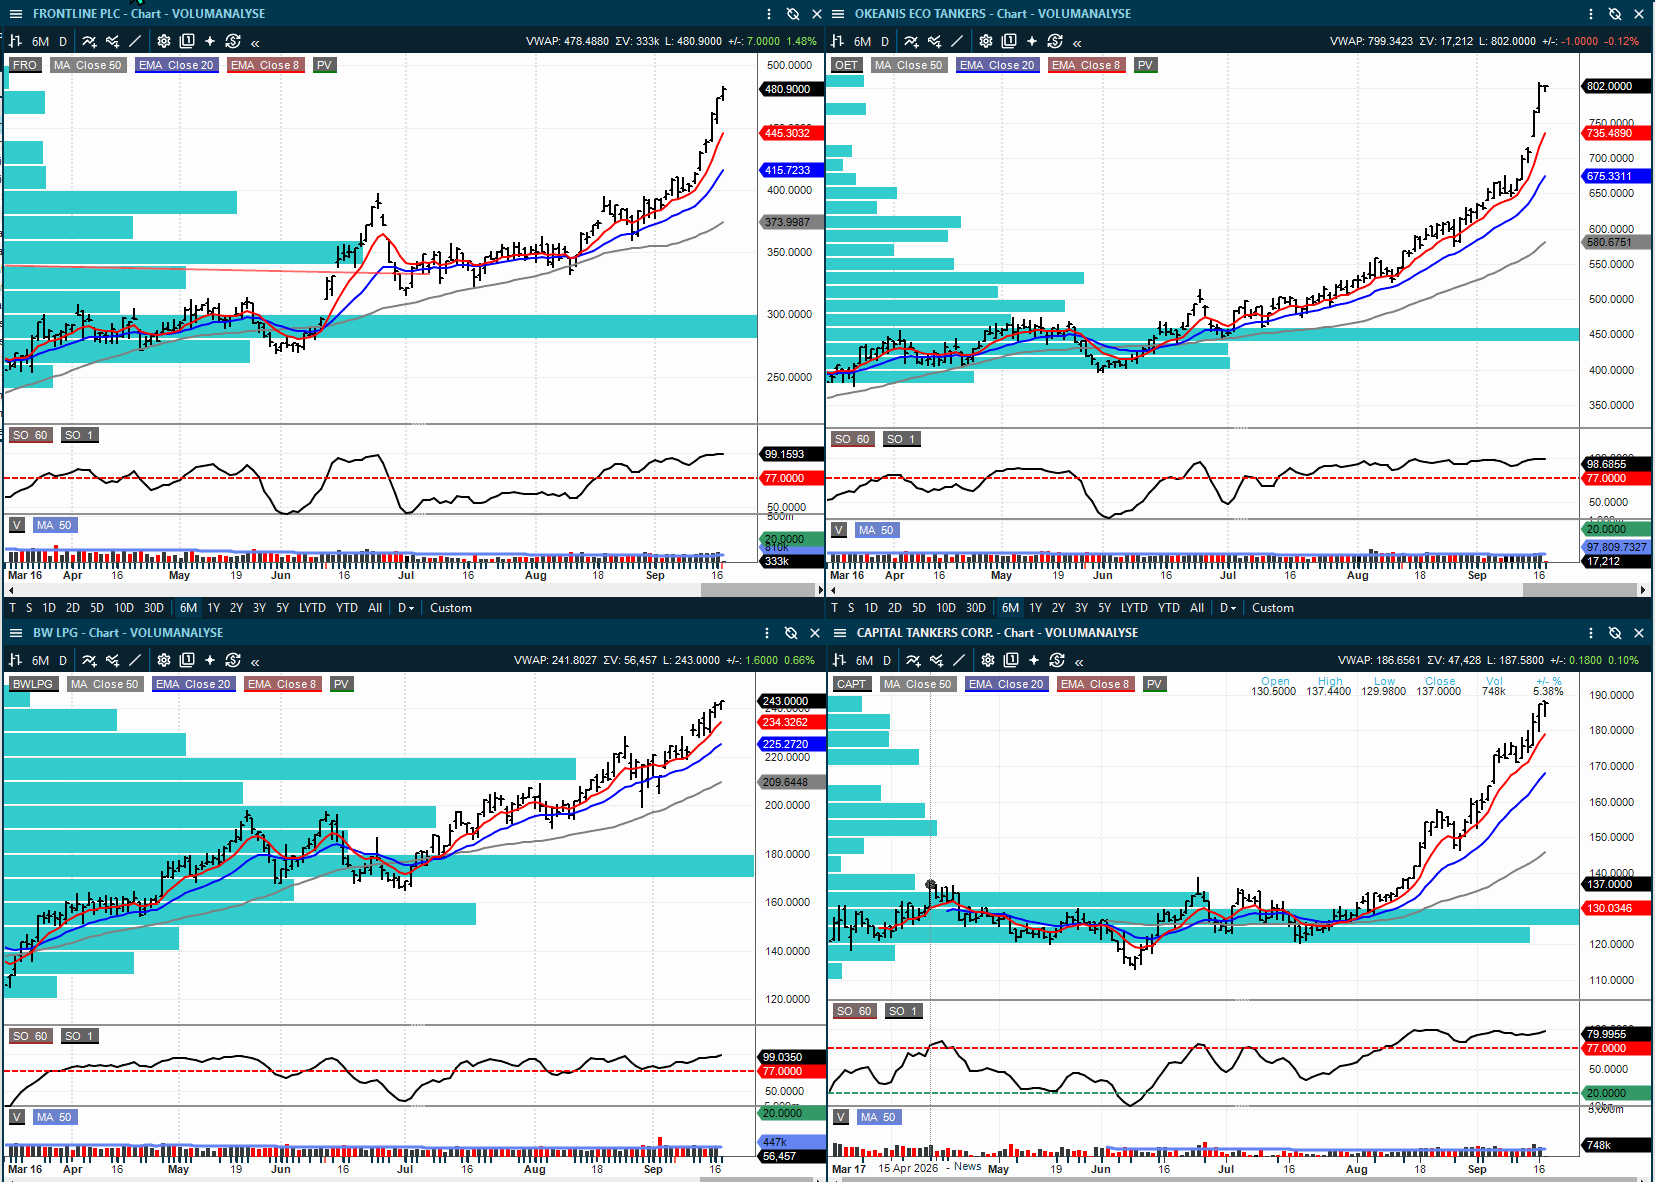
Samtidig er flere av aksjene blitt kraftig strukket. Frontline har RSI rundt 80 og ligger nær 28 prosent over 50-dagers snittet, Hafnia rundt 20 prosent over 50 dager og Okeanis rundt 34 prosent over med RSI rundt 85. Det er klassisk for en moden sterk trend: oppsidemomentumet kan fortsette, men sannsynligheten for større daglige svingninger og raske korreksjoner øker etter hvert som stadig flere investorer sitter med betydelige gevinster.
INSIDE OSLO BØRS – TANKOBSERVASJON
Det er ingen motsetning mellom et sterkt fundamentalt tankmarked og høy kortsiktig korreksjonsrisiko. Ratene og kapitalflyten støtter sektoren, mens RSI og avstanden til 50 dager forteller at flere av lederne er blitt strukket. En korreksjon i en slik fase er ikke i seg selv et trendskifte; det avgjørende er om kapitalflyt, 8/20 og P&F begynner å svekkes samtidig.
Strikken er blitt kraftig strukket og som følge av dette er sektoren blitt crowded. Volumene er høye og det strømmer mye kapital til sektoren. Og når kursene går vertikalt signaliserer dette økt korreksjonsfare, men det er meget vanskelig å estimere når og hvor store korreksjonene blir under en akselerasjonsfase. Det er i slike faser investorer gir opp og kjøper, shorts blir nervøse og dekker posisjoner og tradere kjøper det sterke momentumet.
SELSKAPSKOMMENTARER – HOVEDSAKER
Vend Marketplaces – beholdt retten til deler av Google-kravet etter Prisjakt-salget, men det tekniske bildet er fortsatt svakt
Prisjakt har varslet et erstatningskrav mot Google på rundt SEK 21,4 mrd. knyttet til påstått misbruk av dominerende posisjon innen prissammenligning. Vend solgte Prisjakt for SEK 500 mill., men beholdt kontraktsmessige rettigheter til deler av et eventuelt proveny fra tvisten. ABG peker på PriceRunner-saken som en relevant sammenligning og mener en tilsvarende verdsettelse kan tilsvare rundt SEK 3,5 mrd. for Vend, omtrent 12 prosent av aksjekursen. Samtidig understrekes det at utfallet er usikkert og at en rettsprosess kan ta lang tid.
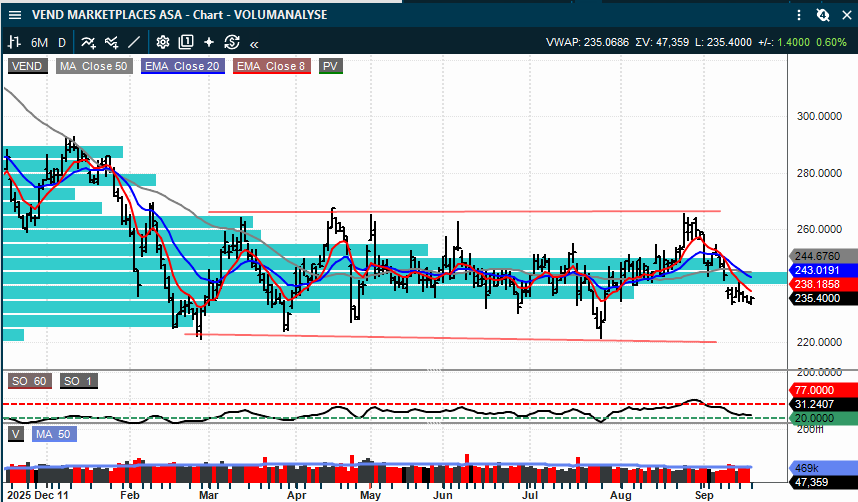
ABG står med Kjøp og kursmål 365 kroner, mens Arctic står med Kjøp og kursmål 380 kroner. Det interessante er kontrasten mot det tekniske bildet. Vend ligger fortsatt i salg i 8/20-modellen, siste P&F-signal er salg ved rundt 240,5 med indikativt mål rundt 209, og aksjen ligger om lag 4,4 prosent under 50-dagers snittet med RSI rundt 37. Her er det altså en konkret fundamental opsjon som kommer inn samtidig som markedet ennå ikke har bekreftet noen trendvending i kursen.
INSIDE OSLO BØRS – VEND
Dette er et godt eksempel på hvorfor en positiv nyhet ikke automatisk er det samme som et positivt teknisk signal. Dersom markedet begynner å prise inn faktiske verdier fra Google-kravet, bør det etter hvert synes gjennom brudd over de korte snittene, bedre volum og et nytt P&F-kjøp. Inntil det skjer er nyhetsbildet bedre enn den tekniske strukturen. VEND handles fortsatt innenfor konsolideringsboksen og er blitt litt oversolgt etter de to salgsbølgende ned som var preget av et tiltakende momentum.
Ingen av de tekniske modellene understøtter VEND på dagens kurser og siden kursen befinner seg under 8 dager har vi heller ikke noe positivt momentum å snakke om foreløpig. Kursen har falt under de to mest omsatte nivåene til volumprofilen, hvilket betyr økt risiko for mer nedsidemomentum hvis kursen faller videre ettersom så mange investorer kommer i en tapsposisjon. Samtidig som det nå kan være økt overliggende motstand, som kan bremse et oppsidemomentum. Avventer et sterkere teknisk kortsiktig bilde.
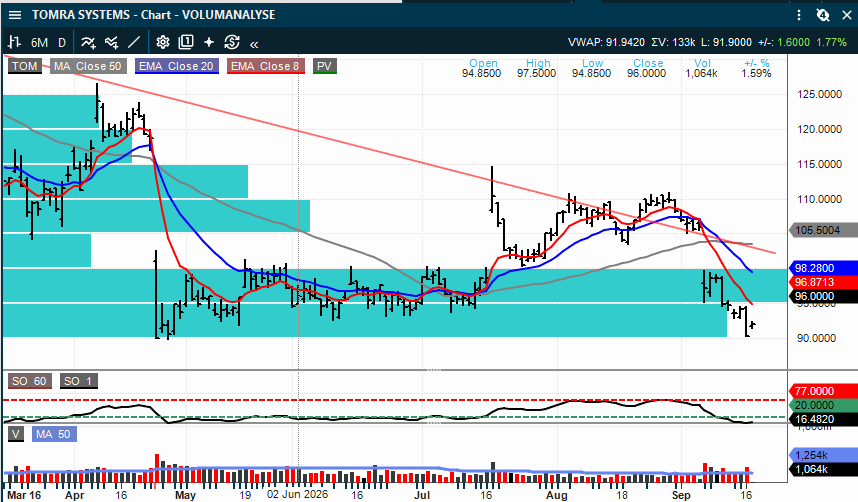
Tomra – investorer kan ha kapitulert på onsdagens sesjon
Når en nedgang har vedvart over mange dager og det kommer en eller flere dagsnedganger som er større enn de foregående vil tolkningen rent teknisk være muligheter for at de siste selgerne har gitt opp og solgt seg ut.
Det er det samme med topper og akselerasjoner, hvor det kommer større oppganger enn det har vært gjennom den siste trenden. Da kapitulerer investorer og vil inn siden de ikke klarer å sitte å se på de daglige store oppgangene. For mange av olje- og shippingselskapene er risikoen nå rent teknisk paradoksalt langt høyere enn det var på lavere nivåer.
For Tomra kan onsdag ha blitt en slik akselerasjonsdag, men det er imidlertid ikke ensbetydende med at det kommer en kraftig oppgang. Det tekniske signalet kan være at investorer er ferdige med å selge på de laveste kursene fra onsdag.
Det kan gi et teknisk referansepunkt og dette sammenfaller også med det nest høyeste omsatte nivået og støtten fra volumprofilen.
RSI var 23 på onsdag og er kraftig oversolgt kombinert med at den har kommet ned på støttenivåer, hvilket rent teknisk er en positiv kombinasjon som igjen kan indikere at nedsidemomentumet vil avta.
Men siden Tomra befinner seg i et bekreftet PF salgssignal og ligger i salg for Taktisk trendindikator og trendmodellen 8/20 dager er det behov for stabilisering og at kursen klarer å gjenerobre 8 dager som et minimum signal for at kjøperne kan ta over kontrollen for en mulig teknisk rekyl.
SalMar – DNB mener volumguidingen ser for konservativ ut, men sektoren har hatt negativ kapitalflyt. Det kommer inn litt kapital i dag!
DNB Carnegie venter et operasjonelt EBIT-resultat i tredje kvartal på 1,522 mrd. kroner, rundt 4 prosent under Bloomberg-konsensus. Samtidig er det volumene som er det interessante. DNB har løftet sine forventninger til slaktevolum etter fortsatt gode biologiske forhold i Norge og mener selskapets helårsguiding ser konservativ ut. Meglerhuset venter spotpris rundt 66 kroner kiloet i tredje kvartal og løfter EPS-estimatene for 2026–2028 med opptil 3 prosent. Kjøp og kursmål 650 kroner gjentas.
Det fundamentale bildet er dermed bedre enn kapitalflyten. Fisk hadde rundt 298 mill. kroner i negativ kapitalflyt onsdag, men det var en klar forbedring fra 458 mill. kroner utgang tirsdag. Bare én av åtte fiskeaksjer handlet over 30-dagers snittvolum, og Salmar steg. SalMar har samtidig et betydelig bedre teknisk bilde enn flere av de andre lakseaksjene: 8/20-modellen er i kjøp, Taktisk trendindikator ligger rundt 85, RSI rundt 53 og kursen ligger rundt 6 prosent over 50-dagers snittet.
Det betyr at SalMar foreløpig skiller seg positivt ut innen en sektor som har hatt svak kapitalflyt. Hvis lakseprisen stabiliserer seg rundt 65–66 kroner og volumguidingen faktisk blir løftet, kan dette bidra til å endre sektorbildet. Men først må den negative kapitalflyten i fisk slutte å dominere.
INSIDE OSLO BØRS – FISK
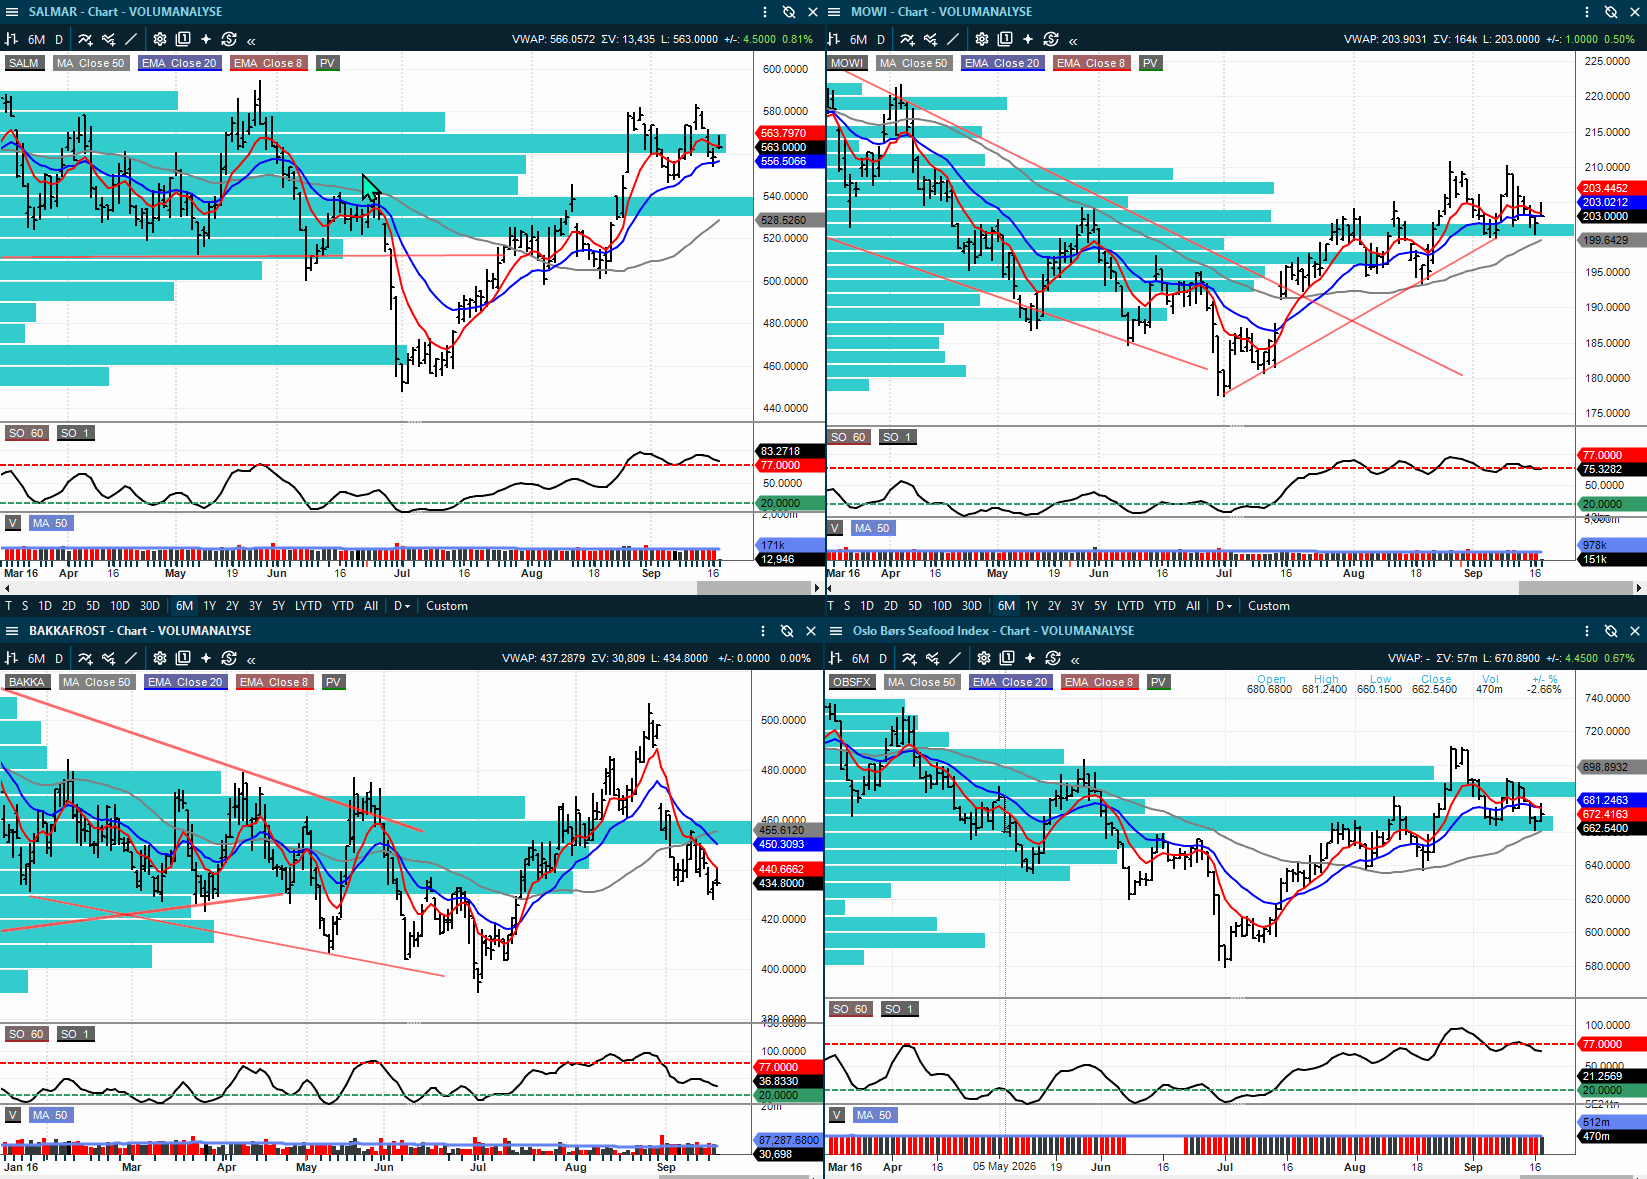
Det kom inn litt oppsidemomentum den første timen i dag, men oppgangen er blitt møtt med selgerpress og alle aksjene har kommet ned fra sin dagens topp. Det er for tidlig å dømme resten av dagen etter dette, men det kan foreløpig se ut som at det er selgere på oppgang i sektoren fortsatt.
Rent visuelt i chartet har vi en litt høyere topp som ble avvist for Salmar, en dobbel topp som ble avvist for Mowi, og Bakkafrost som har fått en lang sterkere korreksjon tilbake hvor det ble et bear-flagg istedenfor. Sektor chartet ser litt mer interessant ut hvis det vi har sett gir en ABC korreksjon tilbake mot 50 dager støtten.
Vi ser av volumprofilen til sektoren at kursen fant støtte ved det nest høyeste volumet på onsdag og at 50 dager støtten kommer inn på det samme 600-nivået. Aksjene trenger å overbevise siden kursene har kommet bra opp siden juli og den siste tautrekkingen oppe i det potensielle toppområdet kan kun være etternølere som kjøper seg inn og som holder kursene oppe.
Det kan altså ikke utelukkes at det vi ser er bygging av toppformasjoner, og vi trenger nytt oppsidemomentum på et tiltakende volum for å kansellere risken for at det utvikles toppformasjoner.
Norwegian – reagerer positivt på oljeprisutviklingen, men er langt ifra teknisk friskmeldt
INSIDE OSLO BØRS – NORWEGIAN AIR
Hovedutfordringen til Norwegian er at små oljeprisendringer trolig ikke vil kunne skape en mer varig kapitalinngang. Det er trolig bottom-pickere som kjøper de første aksjene, men at de store pengene kan la vente på seg inntil kombinasjonen av det fundamentale- og tekniske bildet endrer seg mer betydningsfullt.
Kursen handles nå rett under 8 dager motstanden og 20 dager kommer inn ved 12.50 nivået. Samtidig som flere investorer fra konsolideringsboksen vil kunne få mulighet til å få igjen pengene sine eller redusere sine tap ved en videre oppgang opp i boksen.
Ingen av de tekniske modellene understøtter Norwegian på dagens kurser og dagens oppgang kan være mer spekulasjon enn signifikant teknisk endring. Dagens vurdering av momentum og volum vil gi noen tekniske ledetråder på slutten av sesjonen.
Vi ser av volumprofilen at det venter betydelig potensiell overliggende motstand og motstandsbeltet begynner fra 8 dager snittet til opp mot 20 dager ved 12,58, 50 dager ved 12,90 og deretter toppen av boksen og videre mot 14-nivået, hvor det mest omsatte nivået befinner seg mellom 13,50-14.
Det er altså en del overliggende motstand som vil måtte absorberes slik at det kan være behov for en positiv nyhetsstrøm og mer enn 3 dollar nedgang for Brent for å trigge en slik sterk kjøperside.
2020 Bulkers – dette er i praksis blitt et nytt selskapscase etter planen om opptil kjøp av 15 AHTS-fartøy
2020 Bulkers har signert en intensjonsavtale om å kjøpe AHTS AS og kan gjennom tilknyttede transaksjoner ende med en flåte på opptil 15 store AHTS-fartøy. Samlet kjøpesum er anslått til rundt USD 406 mill. på gjeld- og kontantfri basis. Det totale kapitalbehovet er rundt USD 485 mill., finansiert med rundt USD 200 mill. i oppgjørsaksjer, USD 160 mill. i ny gjeld og USD 125 mill. i ny egenkapital fra en planlagt rettet emisjon.
Dette endrer investeringscaset fundamentalt siden 2020 Bulkers går fra å være ett rendyrket tørrbulkcase med svært oversiktlig eksponering til å bli et offshore supply rederi. DNB Carnegie har derfor trukket både anbefaling og kursmål fordi meglerhuset er joint bookrunner for emisjonen, og presiserer samtidig at tidligere estimater ikke lenger bør brukes. For investorene blir det viktigere å følge verdsettelsen av den nye flåten, finansieringsstrukturen, utvanning og ratene i AHTS-markedet.
Zaptec – Bull flagg konsolidering og tester et nytt brudd opp
INSIDE OSLO BØRS – ZAPTEC
Det er alltid en risiko for at det i en slik teknisk situasjon som Zaptec nå befinner seg at det kan etableres en konsolideringsboks, og at kjøperne ikke er sterke nok for å drive den videre da det kan være etternølere som ønsker å være med på en videre oppgang.
Men trekker vi inn den tekniske teorien for en opptrend har vi først en sterk trendfase som tok kursen opp fra 42-nivået til toppen ved 58 og kursen har i etterkant fremvist en sterk konsolidering, som har konturene til et bull-flagg, være et signal om videre oppgang. Det er den tekniske teorien, konsolideringer som kommer etter en sterk trendfase har en tendens til å bryte videre opp i den samme trendretningen. Det blir en pustepause, investorer får tatt gevinster og et lite regimeskifte foretas.
De tekniske modellene er understøttende, hvor trendmodellen 8/20 dager befinner seg i et kjøpssignal og Taktisk trendindikator er på 90 og det som mangler er den tekniske bekreftelsen for at det blir et bull-flagg og nytt PF kjøpssignal ved 58, hvor det indikative kursmålet er opp mot 65. Det tekniske er klassisk og sterkt foreløpig, men det avgjørende er hvordan volumet blir i dag og hvordan den slutter. Og ikke minst hvordan den følges opp fredag.
Meglerhusenes oppdaterte kursmål på Zaptec
Meglerhus
Dato
Syn
Kursmål
Endring
ABG Sundal Collier
6. sep.
Kjøp
NOK 70
fra 65
Stifel
9. juni
Kjøp
NOK 62
fra 30
Pareto Securities
19. aug.
Kjøp
NOK 60
fra 48
Clarksons Platou
11. aug.
Kjøp
NOK 58
fra 45
Det interessante fundamentalt er dermed at kursmålene er blitt løftet markant gjennom sommeren, ikke bare at aksjen har steget. ABGs siste oppjustering skiller seg klart ut og bygger på forventning om et Q3 over tidligere estimater og et enda sterkere Q4. Paretos Q2-analyse peker samtidig på svært sterk kommersiell utvikling og bedre skalafordeler.
En liten utfordring på kort sikt er at tre av kursmålene befinner seg omkring dagens nivåer og at ABG er kun ligger 15 % over, hvilket øker risken for konsolideringsboks. Men vi får se om PF kjøpssignalet blir utløst og om det inntreffer på et tiltakende volum.
Norbit – kan se ut som kursen gjennomgår en stabilisering på disse nivåene
INSIDE OSLO BØRS – NORBIT
Norbit kan ha fullført en ny salgsbølge, hvor de siste tekniske signalene kan indikere at selgerne har kapitulert via to akselerasjonsdager, hvor kursen sluttet ned mot laveste. Siden har kursen konsolidert sidelengs.
Tester i dag det mest omsatte nivået siden kursen har kommet ned mot bunnen ved 156-nivået.
Løftes over 8 dager i dag, hvilket betyr at det kommer inn litt oppsidemomentum og en videre oppgang gjennom 162.50 kan trigge en rekyl mot 50 dager ved 168-nivået. Her ser vi også at det kommer inn et tidligere motstandsbelte fra juni og juli.
Norbit er i en lengre konsolideringstrend, men tar den med siden den fremviser tegn på at den har stabilisert seg.
DNO – tilbudet på Capricorn gjøres enklere og sikrere for aksjonærene
DNO har revidert tilbudet på Capricorn Energy til USD 5,214 kontant per aksje. Det tidligere tilbudet bestod av USD 4,224 kontant samt retten til å motta USD 0,99 gjennom en utbyttebetaling fra Capricorn før transaksjonen. Det nye tilbudet flytter hele verdien over i kontantvederlaget og reduserer dermed usikkerheten rundt hvordan aksjonærene faktisk mottar oppgjøret.
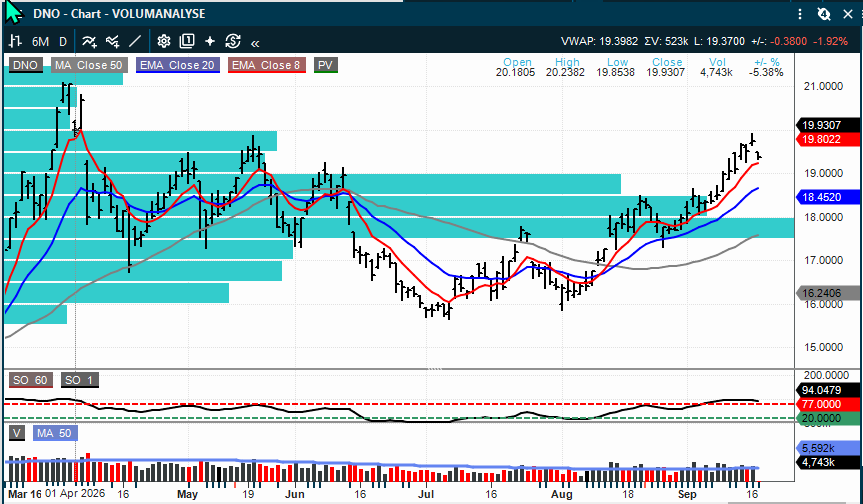
Teknisk sett er DNO samtidig blant de sterkeste oljeaksjene: 8/20 er i kjøp, Taktisk trendindikator ligger rundt 97, RSI rundt 75 og P&F-kjøpet ved 19,02 er aktivt med indikativt kursmål rundt 21,86. Aksjen er dermed sterk, men også moden og overkjøpt. Nyheten kommer altså inn i en trend som allerede har priset inn mye positivt momentum.
SED Energy / Ventura Offshore – flere detaljer om hvordan kostnadsoverskridelser og forsinkelser kan påvirke bytteforholdet
Ventura Offshore har publisert en oppdatert presentasjon med mer informasjon om mulige justeringer i bytteforholdet i den planlagte kombinasjonen med SED Energy. Kostnadsjusteringen inkluderer en buffer på USD 20 mill. over tidligere kommuniserte capex-budsjetter for Victoria og Carolina. Forsinkelser i kontraktsoppstart skal samtidig belastes med USD 145.000 per dag fra 1. mars 2027 frem til akseptdato dersom riggene ikke starter som planlagt. Samlet effekt trekkes fra Venturas egenkapitalverdi før endelig justert bytteforhold beregnes.
Det gjør mekanikken i transaksjonen tydeligere. For SED-aksjonærene er dette viktig fordi verdien de mottar ikke bare avhenger av riggmarkedet og den nye kombinerte flåten, men også av hvor presist Ventura leverer oppgraderinger og kontraktsoppstart mot budsjett og tidsplan. Dette er derfor et område som må følges frem mot closing, ikke bare et teknisk punkt i fusjonsdokumentasjonen.
KORTERE SELSKAPS- OG SEKTOROPPDATERINGER
• Borregaard: SB1 Markets har Kjøp og kursmål 180 kroner. Pareto står med Hold og 196 kroner. Kapitalmarkedsdagen gir dermed ikke én entydig prisingskonklusjon, men de nye 5/25-målene gir et mer konkret rammeverk for 2027–2029.
• Sjømat: Pareto venter laksepris rundt 65 kroner kiloet neste uke, opp omtrent 1 krone fra uken før. Det støtter DNBs Q3-forutsetning for SalMar rundt 66 kroner, men sektoren trenger fortsatt bedre kapitalflyt før bildet blir bredt positivt. Det er fortsatt teknisk risiko for at den litt høyere toppen for Salmar, og den doble toppen for Mowi kan bli bekreftet. Det betyr at inneværende styrke kan være preget av kjøp fra etternølere.
• Shipping: Tanker- og LPG-ratene stiger videre torsdag morgen. Kapitalflyten er sterkest i shipping, men Frontline, Hafnia og Okeanis er blitt tydelig strukket fra 50-dagers snittet. Det øker sannsynligheten for større kortsiktige svingninger.
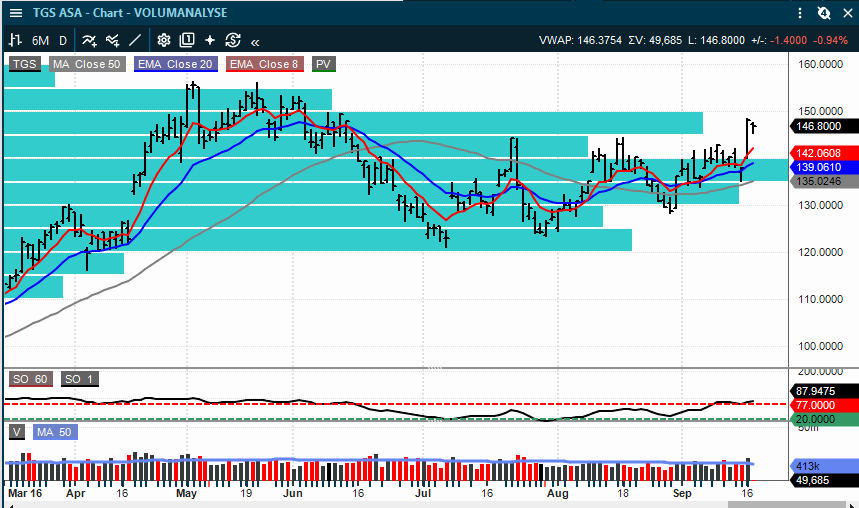
• Oljeservice: Onsdag var TGS opp 7,5 prosent på rundt 233 prosent av 30-dagers snittvolum og utløste nytt P&F-kjøp. TGS har ikke fulgt opp onsdagens sterke utvikling med ytterligere oppsidemomentum så langt ut i sesjonen. DOF og Aker BP fikk også nye P&F-kjøp. Mange av olje- og shippingaksjene befinner seg i modne trender, har akselerasjoner som rent teknisk er klassisk for en siste trendfase, før det kommer økt momentum og risiko for dypere korreksjoner. Ikke investeringsråd, men ren teknisk klassisk teori brukt på slike situasjoner.
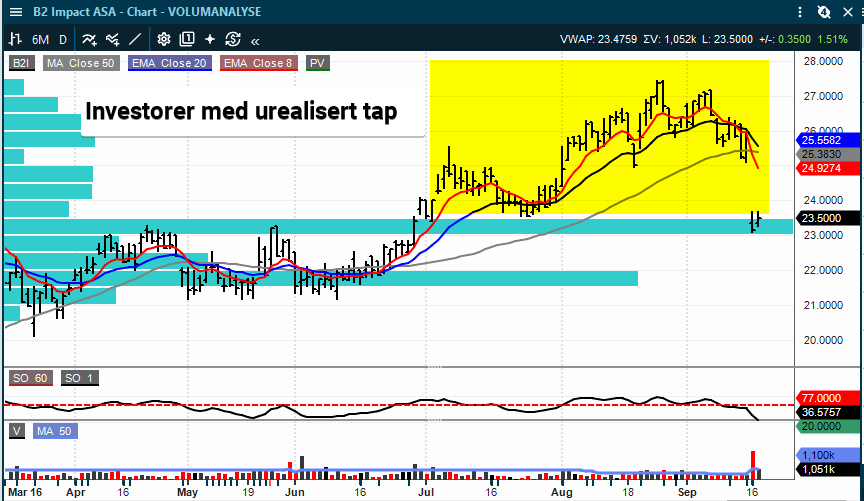
• B2 Impact: Fallet på 10,8 prosent og ekstrem omsetning forvrengte hele Mid Cap-bildet onsdag. Uten B2I ville gruppen hatt positiv kapitalflyt. Det er derfor feil å lese onsdagens -673 mill. kroner i Mid Caps som bred distribusjon. Men slike store nedsalg, som bringer mange investorer i en større urealisert tapsposisjon skaper ubalanser på aksjonærsiden. Mange eksisterende investorer får ikke tilbud om å være med på nedsalget og resultatet blir et kortsiktig stort tap. Det endrer balansen på aksjonærsiden, handlemønsteret og det underliggende sentimentet på kort sikt.
SISTE TILGJENGELIGE MEGLERKURSMÅL
Borregaard
Arctic
NOK 180 – uendret
Kjøp
Borregaard
SB1 Markets
NOK 180
Kjøp
Borregaard
Pareto
NOK 196
Hold
Vend
ABG Sundal Collier
NOK 365
Kjøp
Vend
Arctic
NOK 380
Kjøp
SalMar
DNB Carnegie
NOK 650 – uendret
Kjøp
2020 Bulkers
DNB Carnegie
Trukket
Ikke ratet
Kursmålene over er meglerhusenes vurderinger og ikke Inside Oslo Børs sine kursmål. For 2020 Bulkers har DNB Carnegie trukket anbefaling og kursmål som følge av meglerhusets rolle i den planlagte egenkapitalfinansieringen.
KILDER OG VIKTIG INFORMASJON
Rapporten bygger på nye oppdateringer mottatt fra SEB, DNB Carnegie, ABG Sundal Collier, Arctic Securities, Pareto Securities, SB1 Markets og Fearnley Securities, samt Inside Oslo Børs sine kapitalflyt- og tekniske sluttdata for onsdag 16. september 2026.
Meglerhusenes kjøp/hold/salg og kursmål er gjengitt som eksterne vurderinger. Inside Oslo Børs gir ikke personlige investeringsråd. Referanser til kjøps- og salgssignaler er objektive modell-signaler fra 8/20-modellen, teknisk analyse, formasjoner, Taktisk trendindikator og Point & Figure.
Informasjon – ikke investeringsråd.
DISCLAIMER
Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.