

INSIDE OSLO BØRS – OLJEMARKEDET
Fredag 18. september 2026
Basert på Goldman Sachs og JPMorgan, kombinert med egne tekniske charts på Brent, XLE og OIH.
MARKEDSRAPPORT
Olje over 100 dollar – problemet for bear-caset er at fatene fortsatt mangler
Det mest interessante som nå skjer oljemarkedet er at det er tre ting som skjer samtidig:
1) Brent holder seg over 100 dollar og det fysiske markedet er fortsatt meget stramt
2) Spekulativ posisjonering har blitt klart mer optimistisk
3) Oljeaksjene ikke bekrefter oljeoppgangen trendmessig
Det gir et langt mer vanskelig og uoversiktlig bilde enn å bare se på de daglige bevegelsene, siden markedet på den ene siden er sårbart for enhver melding om bedre tilgang på olje, men på den andre siden fortsatt har meget lite å gå på dersom enda mer av forsyningen forsvinner fra markedet.
Dette gir et marked som både er crowded og og vanskelig. Hedgefond- og andre forvaltere har bygget opp Brent-eksponeringen gjennom august og første del av september, men rundt 70 prosent av kjøpene kom fra short-covering og bare rundt 30 prosent fra nye long-posisjoner. Net long ble dermed løftet til sitt 88.prosentil sett over de to siste årene, samtidig som November Brent har steget kraftig, hvilket gjør markedet mer følsomt dersom Saudi-Arabia raskt får tilbake deler av East-West pipeline eller den geopolitiske temperaturen faller.
På samme tid er det nettopp mangelen på en stor fysisk buffer som gjør at én ny forsyningsforstyrrelse kan sende prisen betydelig høyere igjen. Kilden og hva som eventuelt kommer av nyhetsflow blir bestemmende for retningen til Brent og destillerte produkter.
Inside Oslo Børs - observasjon: Oljemarkedet er ikke lenger et enkelt momentum-case. Den fysiske balansen er stram nok til at en ny forsyningsforstyrrelse kan gi et kraftig og raskt oppsidemomentum, men posisjoneringen er samtidig så mye mer crowded enn bare for noen uker siden at en bedre forsyningsnyhet kan også gi en kraftig korreksjon tilbake. Det gjør både nyhetsflow tekniske nivåer og trendene til oljeselskapene viktigere enn normalt.
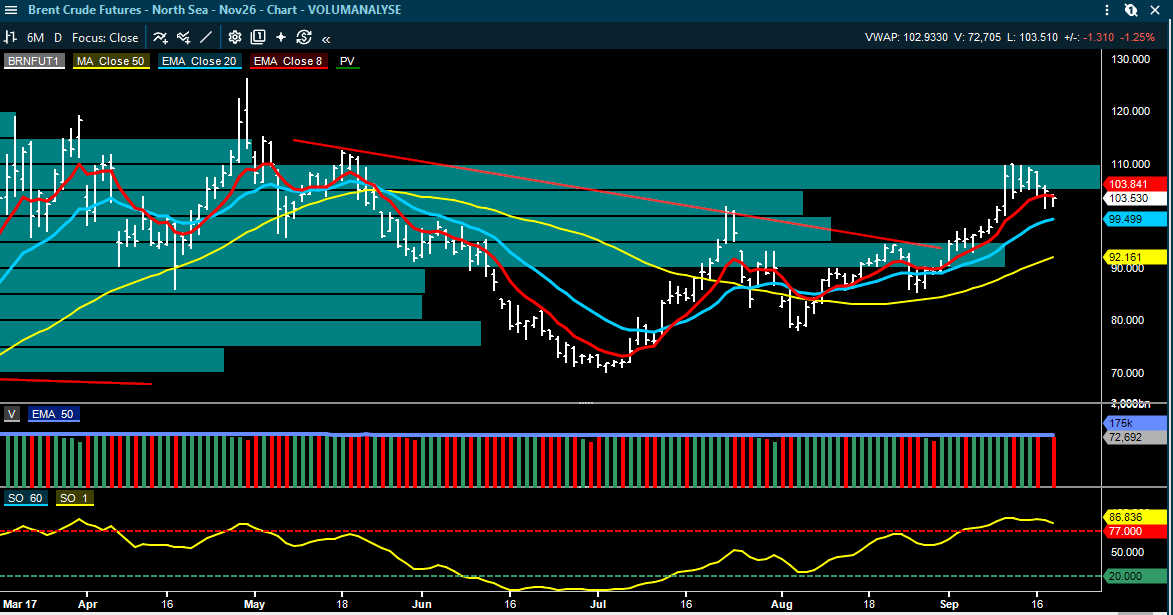
Brent: trenden er fortsatt sterk, men momentumet har roet seg litt ned mot slutten av uken
Brent-chartet er fortsatt konstruktivt. November-kontrakten handles rundt 103,5 dollar, godt over 20-dagers snittet rundt 99,5 og klart over 50-dagers snittet rundt 92,2, samtidig som Taktisk trendindikator fortsatt ligger over 77-nivået og dermed viser at den mellomlange trendstyrken fortsatt er høy. Den korte 8-dagers kurven har derimot flatet ut rundt dagens kurs, hvilket passer godt med at markedet nå konsoliderer etter den raske oppgangen mot 108–110 dollar.
Rent teknisk blir området rundt 100 dollar derfor første viktige test. Så lenge Brent holder 99–100 og den taktiske trendindikatoren forblir over 77, er det vanskelig å argumentere for at opptrenden er brutt. Men et fall gjennom dette området vil være det første signalet på at den geopolitiske premien faktisk er i ferd med å bli tatt ned. På oppsiden er 108–110 fortsatt det naturlige motstandsområdet, og et nytt brudd over denne sonen vil være langt mer interessant dersom det samtidig kommer med økt volum og ny styrke i oljeaksjene.
Det fysiske markedet gjør nedsiden mer komplisert
Futuresprisen forteller ikke hele historien, og hittil har det fysiske markedet handlet med en meget stor premie til futures, hvilket er et tegn på at raffinerier og andre kjøpere som faktisk trenger olje løpende betaler langt mer enn det finansielle markedet priser for levering lenger frem. Slike forskjeller forsvinner normalt enten ved at futures stiger, eller ved at det fysiske markedet faller tilbake når forsyningen normaliseres, og akkurat nå er det denne kampen som gjør olje vanskelig å tolke.
JPMorgan uttrykker dette uvanlig direkte ved å si at de for første gang siden Iran-konflikten startet ikke lenger har ett klart base case for hvordan sluttspillet skal modelleres. Deres beregnede fair value for september ligger rundt 90 dollar, mens Brent i analysen handlet rundt 106, hvilket betyr at markedet allerede priser risiko for ytterligere forsyningstap.
Samtidig har verden brukt langt mindre av lagrene enn JPMorgan tidligere ventet, fordi tilpasningen i større grad har kommet gjennom lavere etterspørsel enn gjennom store lagertrekk, slik at det fortsatt finnes en buffer – men den blir gradvis mindre og er meget ujevnt fordelt mellom regionene.
XLE holder bedre enn oljeservice
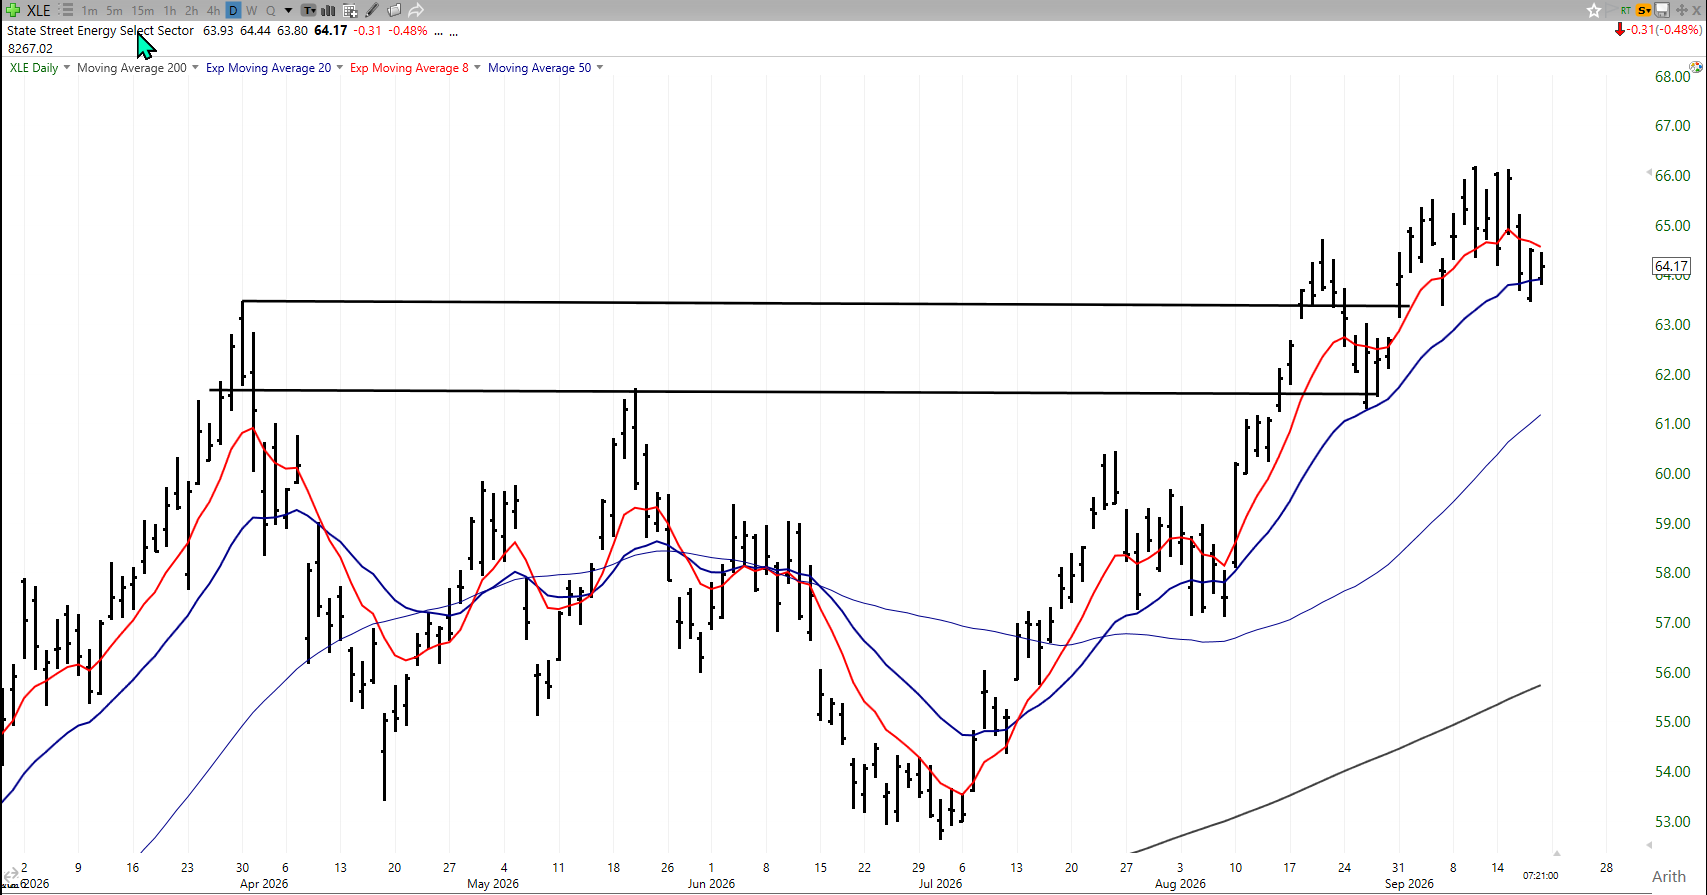
Det amerikanske oljemarkedet gir et mer nyansert signal enn hva Brent sender ut. XLE brøt i august over det tidligere motstandsområdet rundt 63–63,5 og handles fortsatt over dette nivået, samtidig som kursen ligger rundt 64,2 og i nærheten av 20-dagers snittet. Det betyr at den tekniske strukturen fortsatt er positiv selv om oppsidemomentumet har avtatt etter toppen rundt 66. Så lenge tidligere motstand rundt 63–63,5 fungerer som støtte, er dette mer en konsolidering innenfor en positiv trend enn et klart salgssignal.
Det som gjør bildet interessant, er at XLE fremdeles holder relativt godt samtidig som oljeservice har fått en klart svakere utvikling. Det kan være markedets måte å skille mellom selskapene som får en umiddelbar kontantstrømseffekt av høy oljepris og mer kapitalintensive serviceaksjer, men det kan også være et signal om at investorene ikke fullt ut tror at dagens oljepris skal bli liggende lenge nok til å utløse en ny stor capex-runde. Faller XLE tilbake under 20 dager øker risken for at det kommer en ytterligere korreksjon ned mot 50 dager. Mye kan allerede være priset inn i disse selskapene og at det er derfor at momentumet ser ut til å avta.
OIH er den svakeste lenken
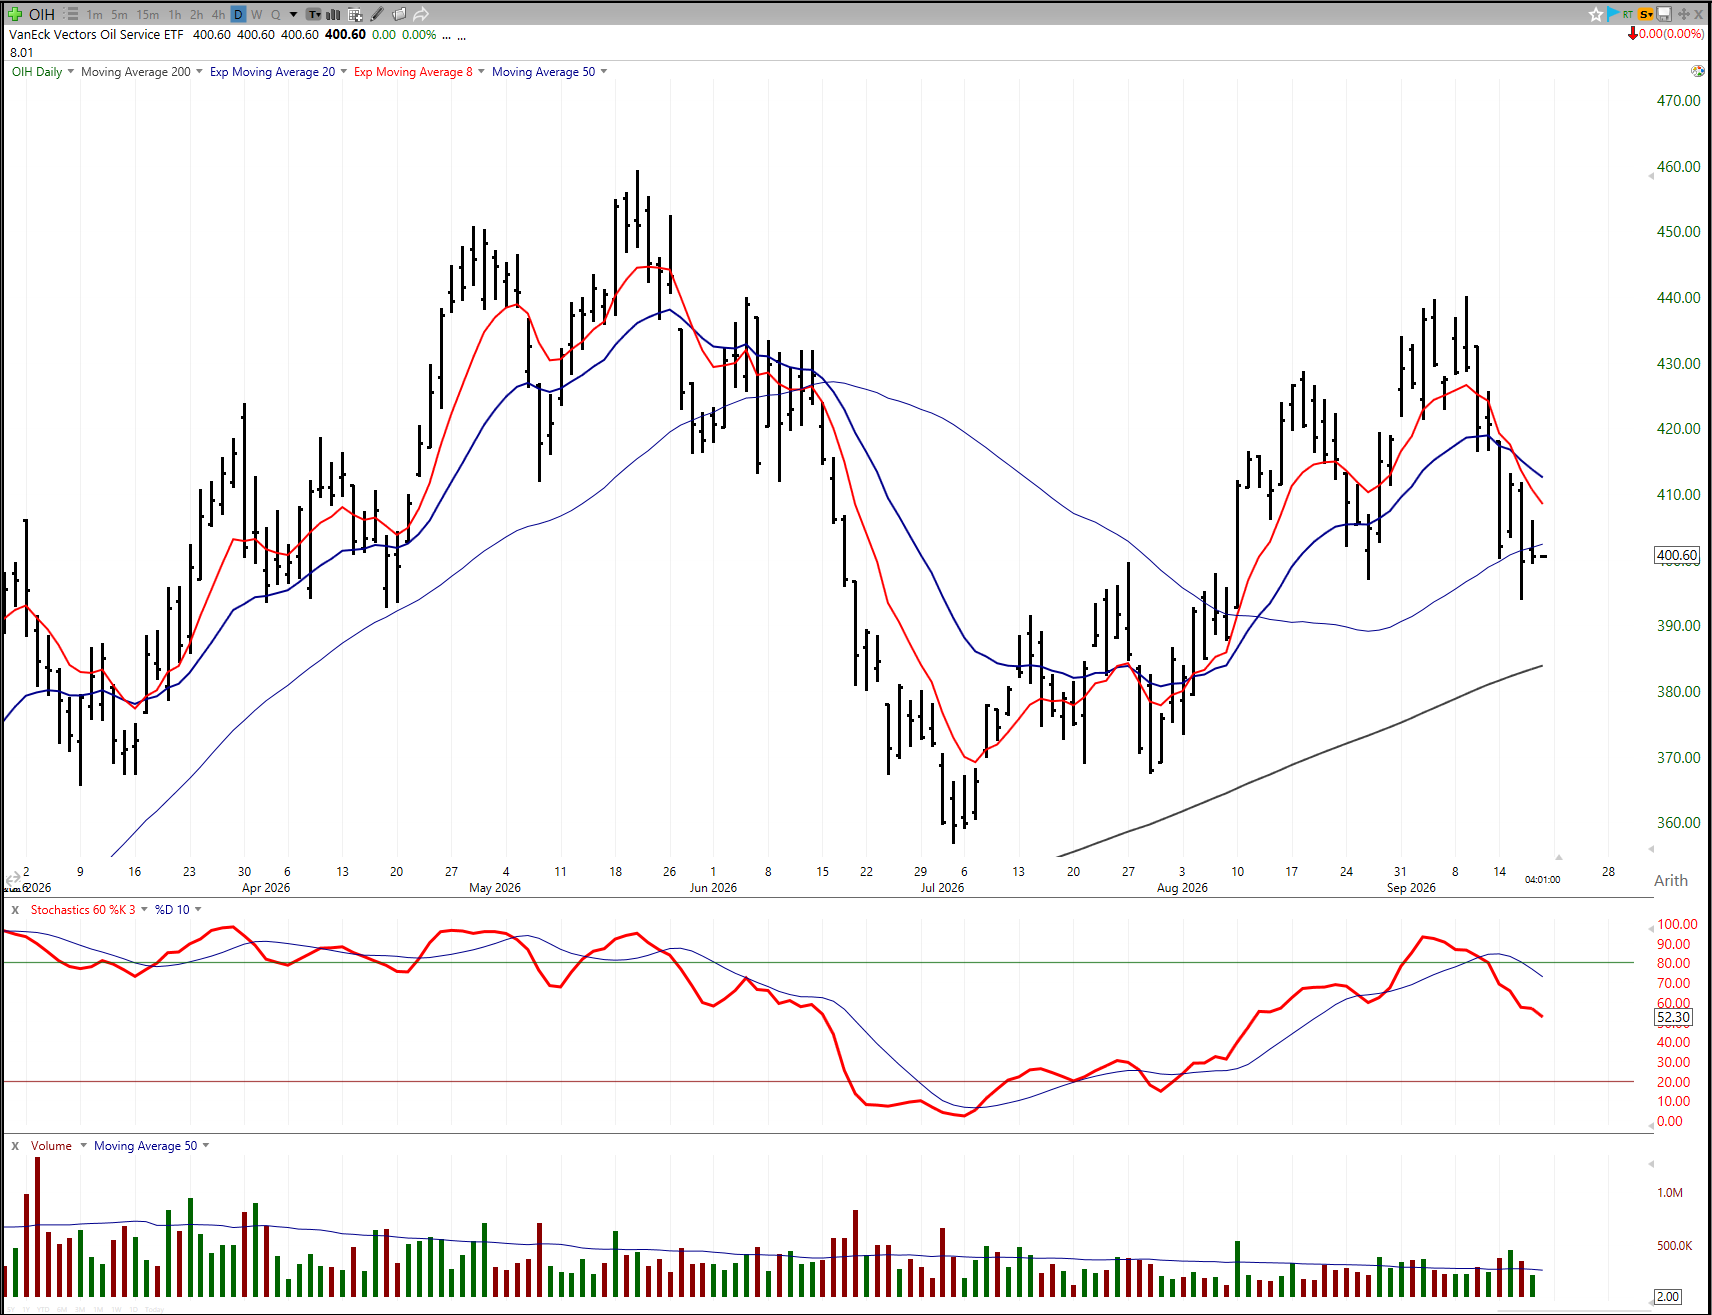
OIH har falt fra området rundt 435–440 til cirka 400 og handles nå under både 8- og 20-dagers snittene, samtidig som kursen tester 50-dagers snittet. Taktisk trendindikator har falt fra et meget høyt nivå og ligger rundt 52, hvilket viser at den sterke trendfasen fra august er brutt ned til et mer nøytralt momentum. Det er ikke nødvendigvis et langsiktig trendskifte siden 200-dagers snittet fortsatt stiger klart under dagens kurs, men den kortsiktige strukturen er vesentlig svakere enn i XLE.
For oljeservice blir området rundt 400 derfor meget viktig. Holder dette nivået og OIH klarer å ta tilbake 8- og 20-dagers snittene i området rundt 410–415, vil den siste bevegelsen kunne tolkes som en normal korreksjon etter en sterk oppgang.
Et bekreftet brudd under 50-dagers snittet vil derimot gjøre bildet mer svakt og samtidig forsterke divergensen mot Brent, siden det da vil være et klart tegn på at aksjemarkedet ikke ønsker å prise den sterke oljeprisen som langvarig nok til å løfte hele sektoren.
Hvorfor avstanden mellom olje og energiaksjer er viktig
Det er denne forskjellen jeg ville fulgt tettest den nærmeste tiden og dersom Brent holder seg over 100 dollar, XLE fortsetter å holde bruddet over 63–63,5 og OIH samtidig begynner å reparere seg, vil det være en langt bedre bekreftelse på at kapitalen faktisk bygger videre i energisektoren. Hvis Brent derimot holder seg høy mens oljeservice fortsetter å svekkes og XLE bryter støtten, vil det være et tegn på at aksjemarkedet enten priser en normalisering i den fysiske oljebalansen eller frykter at høye renter, svakere etterspørsel og geopolitisk usikkerhet gjør dagens oljepris mindre verdifull for aksjene enn den faktisk er sett i et lengre perspektiv.
Dette er også relevant for Oslo Børs, hvor oljeaksjene kan få støtte av en Brent-pris over 100 dollar, men hvor det ikke er gitt at alle deler av energisektoren skal reagere likt.
Høy olje som skyldes manglende fysisk olje er positivt for produsentenes kontantstrøm, men dersom den samme bevegelsen holder inflasjonen og de lange amerikanske rentene høye, kan den brede risikoviljen samtidig svekkes. Oljeprisen kan derfor være positiv for enkelte norske selskaper og samtidig bli en makro motvind for resten av markedet.
Konklusjon: fatene mangler, men aksjene må etter hvert måtte bekrefte historien
Oljebear-caset har fortsatt ett åpenbart problem, og det er at den fysiske balansen ikke er normalisert. Det finnes fortsatt lagerbuffer og det kan komme mye olje tilbake dersom rørledninger repareres og geopolitikken roer seg, men markedet tåler mindre enn tidligere dersom enda en forsyningskanal forsvinner.
Samtidig har spekulativ posisjonering blitt langt mer bullish, hvilket gjør at oppgangen ikke lenger er like ren som for noen uker siden og at bedre forsyningsnyheter kan gi store utslag på nedsiden.
Rent teknisk holder Brent den positive strukturen så lenge 99–100 dollar holder, XLE har fortsatt en konstruktiv struktur over tidligere motstand rundt 63–63,5, mens OIH er den klare svakheten og nå må vise at 50-dagers snittet rundt 400 faktisk fungerer som støtte.
Den røde tråden er derfor at selve oljemarkedet fortsatt er stramt, men energiaksjene har begynt å kreve mer bevis før de priser videre oppgang. Hvis de igjen begynner å bekrefte Brent, blir bildet betydelig sterkere; hvis de fortsetter å divergere, kan det være aksjemarkedets første signal om at den geopolitiske oljeprisen har løpt foran det som kan forsvares av den underliggende sektoren.
Inside Oslo Børs - observasjon: Brent over 100 dollar er fortsatt positivt for energisektoren, men det viktigste signalet nå er om XLE og OIH begynner å bekrefte oljeprisen igjen. XLE holder fortsatt bruddet, mens OIH tester 50-dagers snittet og har mistet kortsiktig momentum. Det gjør det tekniske viktig å følge tett de neste ukene da vi kan få gode ledetråder fra både kapitalflyten og endringene i det tekniske bildet. .
Kilder: Goldman Sachs, JPMorgan og egne tekniske charts.
DISCLAIMER
Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning