

INSIDE OSLO BØRS – TEKNISK & FUNDAMENTAL RAPPORT
Onsdag 26. august 2026
MARKEDSRAPPORT
Globale markeder: teknologi forsøker å stabilisere seg foran Nvidia
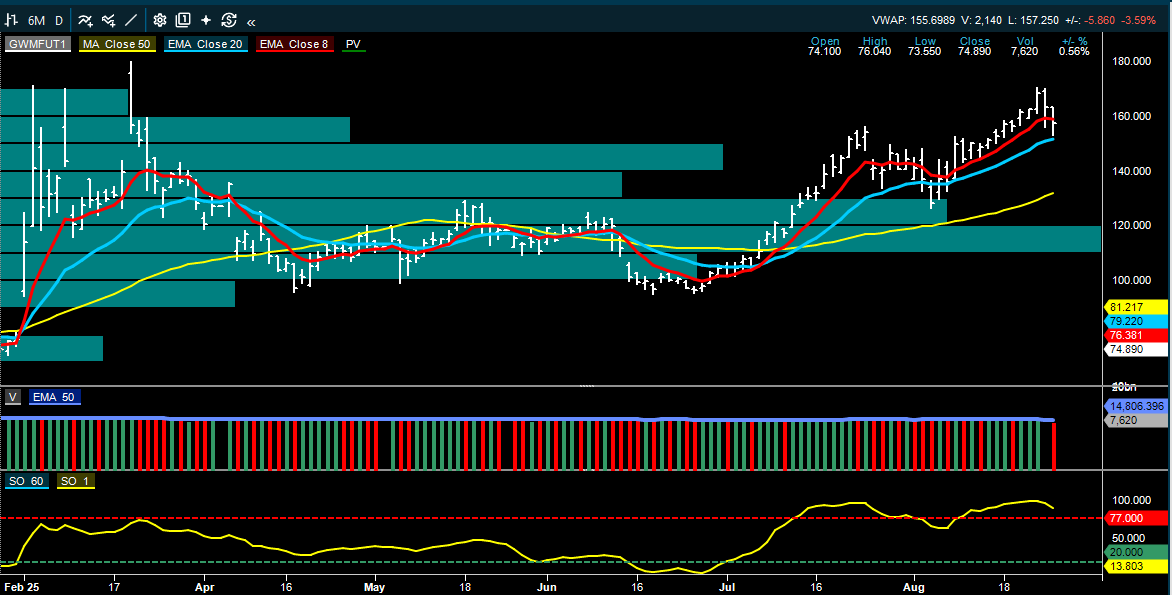
Wall Street avsluttet tirsdagen moderat høyere, med Nasdaq Composite opp 0,7 prosent og S&P 500 og Dow Jones opp rundt 0,3 prosent, men den underliggende tekniske bredden var svakere enn indeksene viste. Halvlederaksjene sto for den tydeligste rekylen etter flere svake sesjoner, Philadelphia Semiconductor Index steg rundt 1,4 prosent og Nvidia var blant aksjene som dro teknologisektoren litt høyere foran kveldens resultat, samtidig som det fortsatt var flere fallende enn stigende aksjer i S&P 500 og at den generelle risikoviljen er fortsatt litt laber.
Nvidia-resultatet etter amerikansk stengetid blir et viktig temperaturmål for hele AI-komplekset, fordi markedet både skal vurdere veksten i datasenterinntektene, marginutviklingen, Kina-kommentarene og konkurransen fra egne brikker hos de store sky-leverandørene. Etter den siste ukens reduksjon i teknologiposisjonering og en mer tosidig utvikling i halvlederaksjene er forventningene fortsatt høye, men posisjoneringen er mindre ensidig enn tidligere i sommer, noe som kan gjøre selve guidingen og kvaliteten på ordrebildet viktigere enn et isolert resultatavvik for kvartalet.
Asia handles opp onsdag morgen, med teknologi og halvledere som ledet an etter den amerikanske rekylen og et nytt fall i oljeprisen. Japan, Sør-Korea, Taiwan, Hongkong og Fastlands-Kina steg, mens Australia skilte seg ut med høyere inflasjon enn ventet, noe som igjen har løftet forventningene om at RBA kan måtte holde en strammere rentebane enn markedet tidligere la til grunn.
Inside Oslo Børs - observasjon: Markedet går inn i Nvidia-resultatet med bedre kortsiktig momentum i teknologi, men fortsatt svak bredde i markedet. Det er fortsatt kun 47 % av selskapene som ligger over 40 dagers glidende snitt og Advance/Decline forholdet viser en mulig toppformasjon for Nasdaq, men er foreløpig ikke bekreftet.
Det gir et bilde hvor indeksene kan se robuste ut samtidig som kapitalen er mer selektiv, og gjør utviklingen i halvledere, CDS kredittpåslag og de store AI-relaterte aksjene viktigere for risikosentimentet. Vi får se hvordan sentimentet utvikler seg på Nvidia og blir gode eller meget gode tall solgt kan det gi noen viktige kortsiktige føringer.
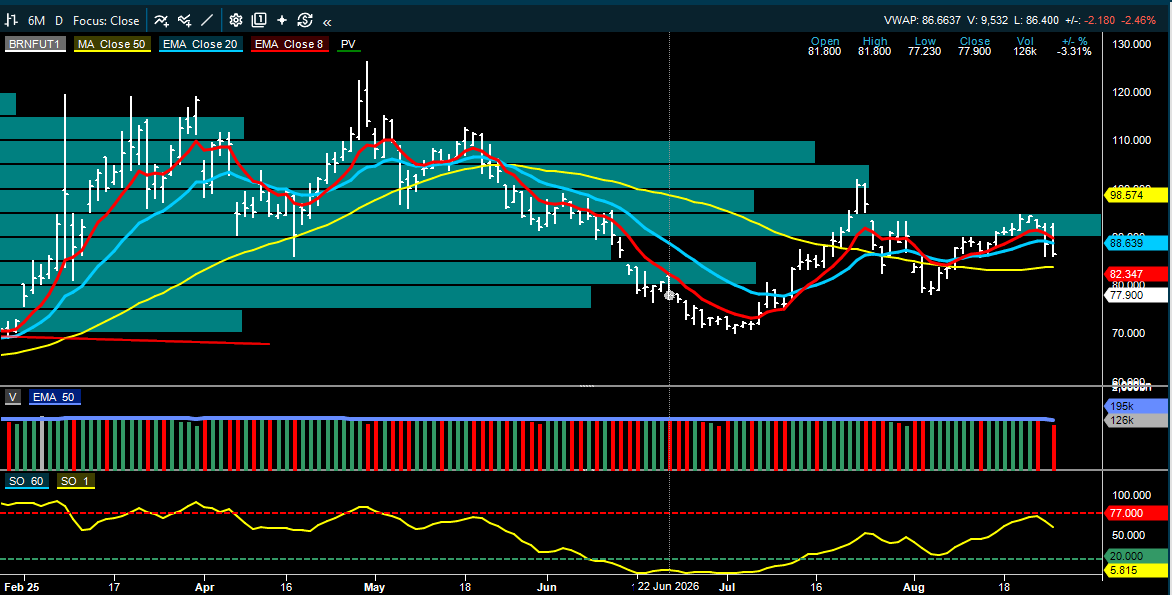
Olje og Hormuz: Brent faller kraftig på nye signaler om forhandlinger
Oljeprisen har snudd markant ned etter flere uker med høy geopolitisk risikopremie. Brent falt mer enn 6 prosent og handles ned mot USD 86 fatet etter meldinger om at Iran igjen har tatt opp diskusjoner med Oman om en mulig åpning av Hormuzstredet, samtidig som iranske medier har formidlet signaler om at landet ønsker å normalisere trafikken.
Fallet betyr ikke at forsyningssituasjonen er normalisert, men markedet priser nå større sannsynlighet for at den diplomatiske kanalen igjen kan få betydning. Det kommer samtidig etter at USA har skjerpet sanksjonstrusselen mot Iran, mens Kina fortsatt er den viktigste motvekten fordi landet kjøper en svært stor andel av iransk olje og har motsatt seg amerikanske sekundærsanksjoner. Dermed er prisbildet fortsatt avhengig av hvor konkrete Oman-samtalene blir, og om den fysiske trafikken gjennom Hormuz faktisk øker, men risikopremien til oljeprisen har på kort tid blitt redusert betydelig.
Vi ser det på de norske selskapene i dag hvor Equinor faller 2,5 %, AkerBP -2,0 % og Vår Energi -2,9 %. Volumene er så langt ikke så høye med 263 mill. ut av sektoren. Dette vil nok stige markant utover dagen.
Det amerikanske lagerbildet trekker heller ikke entydig i retning av strammere olje. API rapporterte en økning i råoljelagrene på 4,2 millioner fat mot konsensus på 1,4 millioner, mens bensinlagrene falt mer enn ventet. De offisielle DOE-tallene kommer senere onsdag og vil kunne gi et bedre bilde av hvor mye den siste prisnedgangen skyldes geopolitisk reprising og hvor mye som også reflekterer et mindre stramt kortsiktig balansebilde.
Europeisk gass er fortsatt langt mer anstrengt enn olje
Selv om Brent faller, er det europeiske gassmarkedet fortsatt preget av vinterrisiko. SEB viste tirsdag til at europeiske lagre ligger klart under historisk sesongnormal samtidig som det ikke finnes noen strategisk reserve som kan absorbere et langvarig bortfall av LNG-volumer gjennom Hormuz. Det gjør at gassprisene reagerer langt mer følsomt på manglende normalisering enn oljeprisen, og markedet priser fortsatt en betydelig premie på vinterleveranser i Europa.
Inside Oslo Børs - observasjon: Oljeprisfallet er den klart viktigste nye impulsen for Oslo Børs onsdag morgen. For energisektoren reduserer det den kortsiktige støtten som kom fra risikopremien i juli og august, mens en faktisk åpning av Hormuz vil kunne påvirke både olje, gass og fraktrater samtidig. Foreløpig er det først og fremst forventningene som har endret seg; den fysiske normaliseringen må fortsatt bekreftes.
Shipping: ekstrem tankerinntjening møter lavere oljepris og mulig Hormuz-normalisering
Shippingmarkedet er fortsatt uvanlig sterkt, men signalene er mer blandede enn tidligere i uken. Tankratene har en blandet utvikling onsdag morgen, mens tørrbulk og LPG fortsatt stiger, og den samlede shipping gruppen til ABG handles rundt 1,16 ganger NAV.
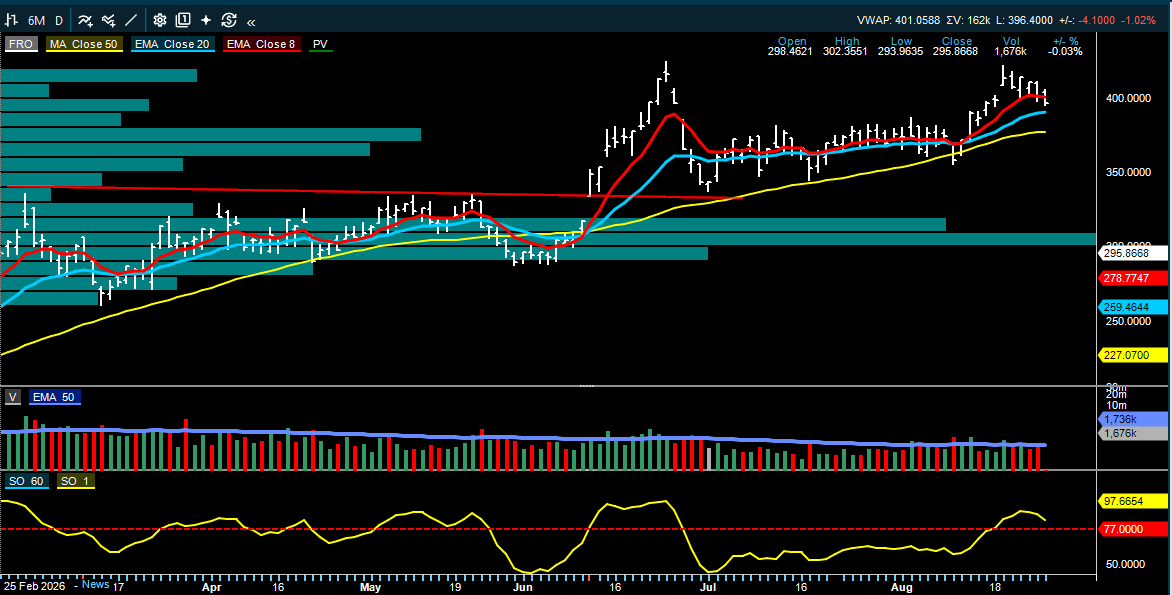
I Atlanterhavet har VLCC-ratene ligget på svært høye nivåer, og SEB løftet tirsdag sitt kursmål på Frontline til NOK 460 fra NOK 410 foran Q2 etter å ha oppjustert Q3-estimatene, samtidig som BW LPG nyter godt av svært sterke LPG-rater og større amerikanske eksportvolumer når leveransene fra Midtøsten er redusert.
Det viktigste nye risikoelementet for tank er at oljeprisfallet nå er drevet av forventninger om fremgang rundt Hormuz. En reell normalisering kan redusere omdirigeringer, mørk seiling og den ineffektiviteten i flåten som har løftet tonn-mil og ratene, mens en fortsatt fysisk begrensning vil kunne holde fraktmarkedet stramt selv om selve oljeprisen faller.
For produkttank og LPG er bildet i tillegg støttet av at amerikanske eksportstrømmer har tatt en større rolle, slik at effekten av en eventuell normalisering ikke nødvendigvis blir lik på tvers av segmentene.
Norske banker: netto renteinntektene kan ha passert bunnen
Banksektoren kommer ut av Q2 med et mer robust resultatbilde enn mange ventet. SB1 oppsummerer gjennomsnittlig egenkapitalavkastning for både regionale og lokale banker til rundt 14,3 prosent, med netto renteinntekter som overrasket positivt på volumvekst og utlånstap på bare rundt fem basispunkter.
DNB Carnegies nye bankundersøkelse peker i samme retning og viser at bankene selv har blitt mer positive til marginutviklingen etter tegn til at netto renteinntektene kan ha bunnet, selv om konkurransen i boliglånsmarkedet fortsatt er høy.
Samtidig blir kostnadsbildet og teknologi viktigere. DNB fremhever at kunstig intelligens har fått en langt mer sentral plass i bankenes planer, både som effektiviseringsverktøy og som en del av konkurransen om kundegrensesnitt og produktivitet, mens den underliggende kredittkvaliteten fortsatt er sterk. Det gir sektoren et mer balansert bilde for annet halvår, hvor marginene kan stabiliseres uten at det foreløpig er tegn til en tilsvarende økning i kredittrisikoen.
Canada svarer på amerikansk toll - men norske industriselskaper ser foreløpig lite rammet ut
Canada offentliggjorde etter Oslo Børs-stenging tirsdag den detaljerte listen over mottiltak mot USA, med tollsatser på 15-50 prosent på varer tilsvarende CAD 27,6 mrd. fra 8. september. SB1 konkluderer etter gjennomgang av produktkodene med at den største tidligere usikkerheten for Elopak i praksis er fjernet, fordi liquid-packaging board som importeres fra USA til Montréal og de ferdige kartongene som eksporteres tilbake til USA ligger utenfor de aktuelle tollkodene.
Norsk Hydro kan teknisk sett bli berørt på enkelte amerikanskproduserte aluminiumsprodukter som selges til Canada, men SB1 vurderer volumene som små på konsernnivå og mener utviklingen i LME-aluminium er viktigere for inntjeningen. Yara, Elkem, Norske Skog og Borregaard vurderes heller ikke å ha vesentlig ny eksponering mot den canadiske pakken, og meglerhuset gjør derfor ingen estimatendringer på de berørte selskapene.
SELSKAPSKOMMENTARER
Höegh Autoliners: henter kapital for seks nye Aurora-skip
Höegh Autoliners annonserte tirsdag et rettet emisjonsløp på om lag USD 150 mill. for å finansiere en betydelig utvidelse av nybyggingsprogrammet. Selskapet har inngått kontrakter på ytterligere seks Aurora Class-fartøy med levering fra 2029 til 2031 og sikret opsjoner på fire skip til på samme kontraktspris, og planen er at emisjonsprovenyet sammen med gjeld skal fullfinansiere programmet. Hovedaksjonær Leif Höegh & Co, som eier 36,04 prosent, og konsernsjef Andreas Enger forhåndsforpliktet seg til å tegne pro rata på en pris på NOK 167 per aksje.
Inside Oslo Børs - observasjon: Kapitalinnhentingen endrer balansen mellom kontantutdeling og vekst i Höegh Autoliners. Selskapet binder mer kapital til en større langsiktig flåte, men forsøker samtidig å bevare utbytteprofilen. Markedets vurdering vil derfor i stor grad avhenge av hvilken avkastning de nye Aurora-skipene kan levere når de kommer inn fra 2029, og hvor stor utvanning emisjonen innebærer relativt til den økte flåteverdien.
SalMar: analysene er blitt klart mer positive
SalMar fikk en svak overskrift i Q2 med operasjonell EBIT på NOK 1.237 mill., rundt 13 prosent under konsensus, men de nye analysene etter presentasjonen legger langt større vekt på volum- og biologibildet enn på selve kvartalsavviket. Selskapet løftet 2026-guidingen med 20.000 tonn til 328.000 tonn, biomassen var rundt 7 prosent høyere ved utgangen av kvartalet og flere meglerhus peker på rekordsterke biologiske nøkkeltall som grunnlag for høyere produksjon fremover.
SEB løfter kursmålet til NOK 645 fra NOK 610 etter å ha økt 2026-volumet med 17.000 tonn og justert 2027-28 for Måsøval, mens Arctic har Kjøp med kursmål NOK 675 og beskriver utsiktene som sterke. ABG holder estimatene i hovedsak uendret fordi høyere volum motvirkes av Q2-missen og løfter kursmålet marginalt til NOK 655, mens Pareto står på Hold og NOK 520 og er mer forsiktig på hvor mye av den positive volumutviklingen som bør verdsettes allerede nå.
Meglerhusenes vurderinger:
• Arctic Securities: Kjøp, kursmål NOK 675
• ABG Sundal Collier: Kjøp, kursmål NOK 655, opp fra NOK 654
• SEB: Kjøp, kursmål NOK 645, opp fra NOK 610
• Pareto Securities: Hold, kursmål NOK 520
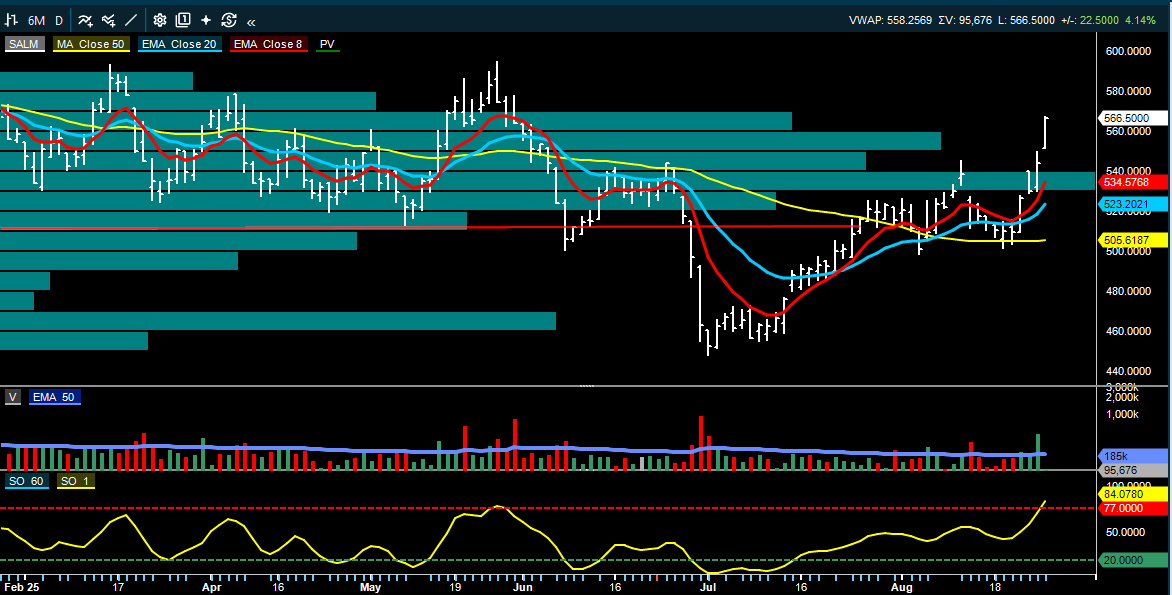
Inside Oslo Børs - observasjon: Det tekniske sluttet sterkt tirsdag og følger opp med en fortsatt sterk utvikling onsdag. Kursen har på 4 sesjoner strammet seg kraftig til fra 50 dager snittet og nærmer seg en oppgang på 70 kroner over disse dagene. Det er Salmar som får nesten all fokus fra markedet. Kursen har gått gjennom motstandsbeltet i volumprofilen uten at momentumet er blitt begrenset. Kursen har i dag bekreftet en oppgang gjennom PF kjøpssignalet ved 549, hvor kursmålet er opp mot 618. Alle de tekniske modellene har utløst indikative kjøpssignaler, hvilket gjør det tekniske bildet til sterkt.
Constellation Oil Services: klart resultatløft og høyere utbyttekapasitet
Constellation leverte sterkere tall, med netto omsetning på USD 252 mill. og justert EBITDA på USD 126 mill., rundt 15-17 prosent over konsensus. Fri kontantstrøm var USD 63 mill., delvis hjulpet av reversering av arbeidskapitaloppbyggingen fra Q1, og styret har godkjent en kvartalsdistribusjon på USD 26 mill., i tråd med den tidligere kommuniserte årlige utbytteramme på USD 100 mill.
Arctic peker på fortsatt sterk operasjonell utvikling og en ordrebok på rundt USD 2,5 mrd., mens SB1 mener EBITDA-nivået gir oppside til helårs-guidingen, men samtidig trekker frem at kontantstrømmen var noe svakere enn resultatregnskapet isolert sett skulle tilsi. ABG beskriver rapporten som sterk og venter at aksjen kan utvikle seg bedre enn sektoren på rapportdagen; dette er meglerhusets markedsvurdering, ikke en vurdering fra Inside Oslo Børs.
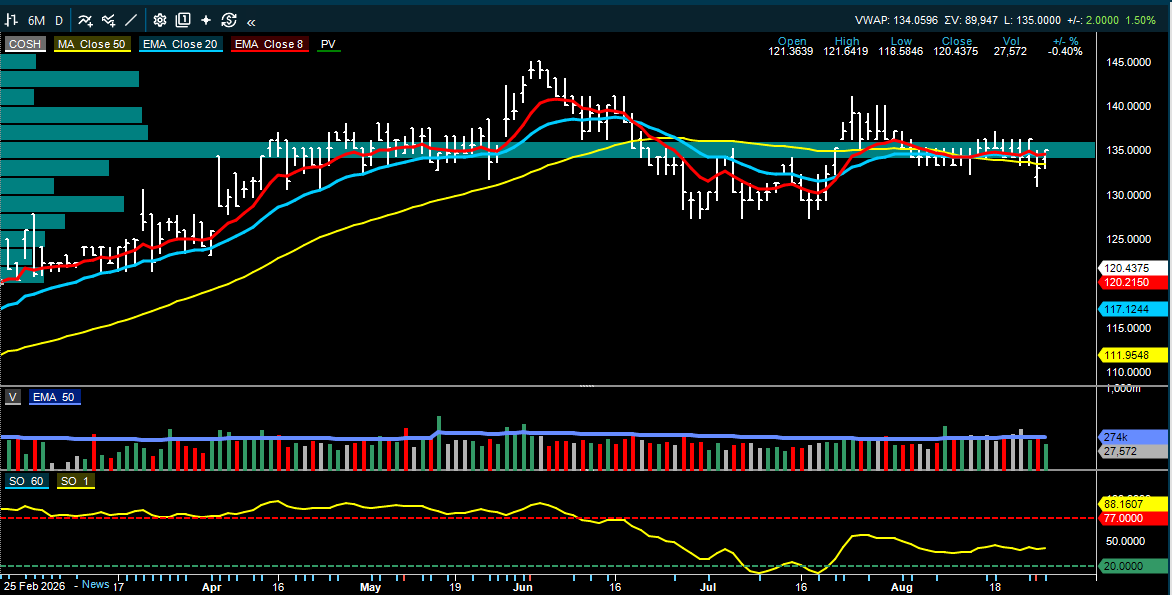
Inside Oslo Børs: Har ingen tekniske endringer, kursen går sidelengs og handles rett i starten på det mest omsatte nivået. Uten oppsidemomentum mottar vi ikke noen nye signaler fra de tekniske modellene, hvor ingen har utløst noen kjøpssignaler.
Meglerhusenes vurderinger:
• Arctic Securities: Kjøp, kursmål NOK 200
• SB1 Markets: Kjøp, kursmål NOK 185
• ABG Sundal Collier: Kjøp, kursmål NOK 180
SED Energy Holdings: solid kontantstrøm, men nye kontrakter blir neste nøkkelpunkt
SED Energy Holdings rapporterte justert EBITDA på rundt USD 43 mill., omtrent 3-7 prosent over konsensus og estimatene, og fri kontantstrøm på rundt USD 36 mill. Styret foreslår USD 25 mill. i utbytte for kvartalet og opprettholder helårsambisjonen om USD 90-110 mill. i samlede utdelinger, som gjør kontantavkastningen til et sentralt element i de nye analysene fra meglerne.
Samtidig er meglerhusene samstemte om at kontraktsdekningen blir viktigere fremover fordi tre rigger går av faste kontrakter de neste seks månedene. SEB beskriver yielden som attraktiv mens markedet venter på mer klarhet i backloggen, ABG karakteriserer selve Q2 som nøytralt og peker på at nye kontrakter må på plass, mens Pareto fremhever at både EBITDA og kontantstrøm var bedre enn ventet, men at rapporten ikke inneholdt nye kontraktsmeldinger.
Meglerhusenes vurderinger:
• ABG Sundal Collier: Kjøp, kursmål NOK 12
• SB1 Markets: Kjøp, kursmål NOK 11,50
• Pareto Securities: Kjøp, kursmål NOK 10,60
Inside Oslo Børs: Har ikke mottatt noen nye tekniske signaler fra dagens resultatfremleggelse. Kursen går sidelengs, men handles i et trendkjøp, Taktisk trendindikator er stigende (68) og kursen er nærmere et PF salgssignal enn kjøp. Volumene har lenge befunnet seg under 50 dager snittet. Kursen handles ned mot bunnen av det mest omsatte nivået. Avventer nye tekniske signaler.
MPC Container Ships: bedre Q2 og nye charteravtaler gir mer synlighet inn i 2027
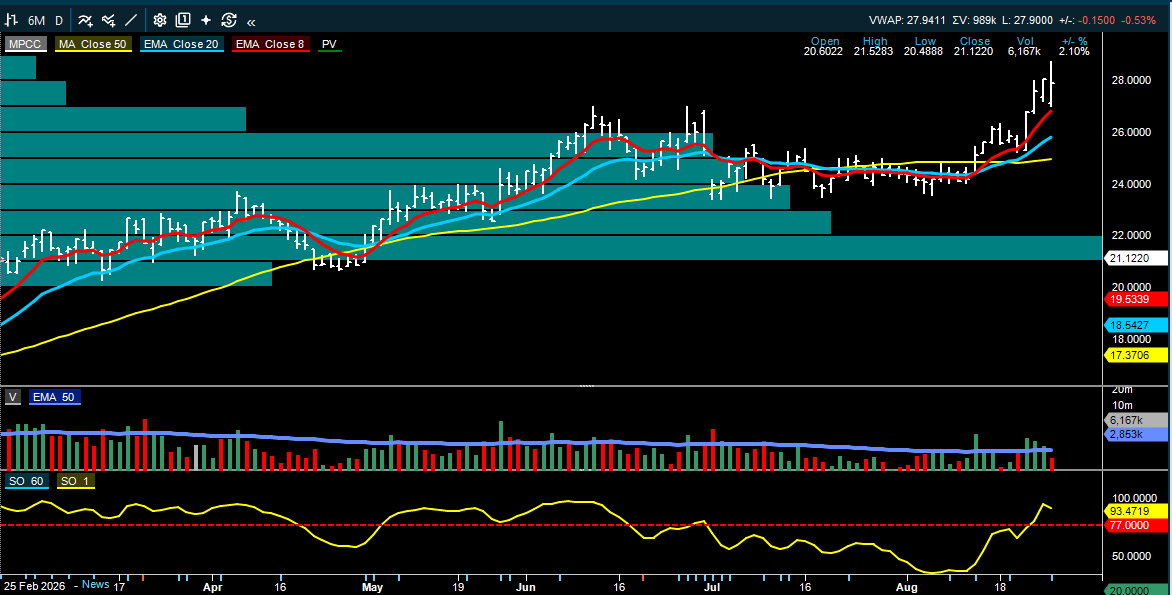
MPC Container Ships leverte et solid Q2 hvor bedre topplinje ga et justert EBITDA-resultat rundt 7 prosent over DNB Carnegies forventning, mens utbyttet var på linje med markedets anslag og tilsvarer rundt 50 prosent utbetalingsgrad etter selskapets definisjon. Helårs-guidingen på USD 280-300 mill. EBITDA ble ikke endret, noe som i seg selv var lite overraskende ettersom nesten alle seilingsdagene for 2026 allerede var booket.
Den viktigste nye informasjonen ligger derfor i en pakke på syv skip som er sluttet på kontrakter med varighet rundt to til to og et halvt år, noe som forlenger inntjenings-synligheten godt inn i 2027. Arctic beskriver den operative utviklingen som sterk med svært høy utnyttelse og beholder sitt positive syn, mens DNB legger vekt på at kontraktsmarkedet fortsatt gir selskapet mulighet til å forlenge den høye kontantstrømsdekningen.
Meglerhusenes vurderinger:
• Arctic Securities: Kjøp, kursmål NOK 31
Inside Oslo Børs - observasjon: Det kan se ut som den positive resultatfremleggelsen blir møtt med selgere og at mye allerede kan være diskontert inn i prisene. Kursen ligger 3 kroner under kursmålet til Arctic, hvilket gir mindre handlingsrom for institusjonelle investorer. Det indikative PF kursmålet på 28,60, ble i dag tatt ut.
Når aksjer ikke stiger videre på positive tall kan dette på et generelt grunnlag indikere at mange investorer er inne i aksjen, har fått kjøpt og markedet kan ha diskontert inn mye positivt. Når dette også inntreffer i en moden mellomlangsiktig eller kortsiktig trend kan dette også øke den kortsiktige risikoen for at investorer begynner å ta gevinster.
Klaveness Combination Carriers: softere Q3, men SEB løfter kursmålet på utbyttekapasiteten
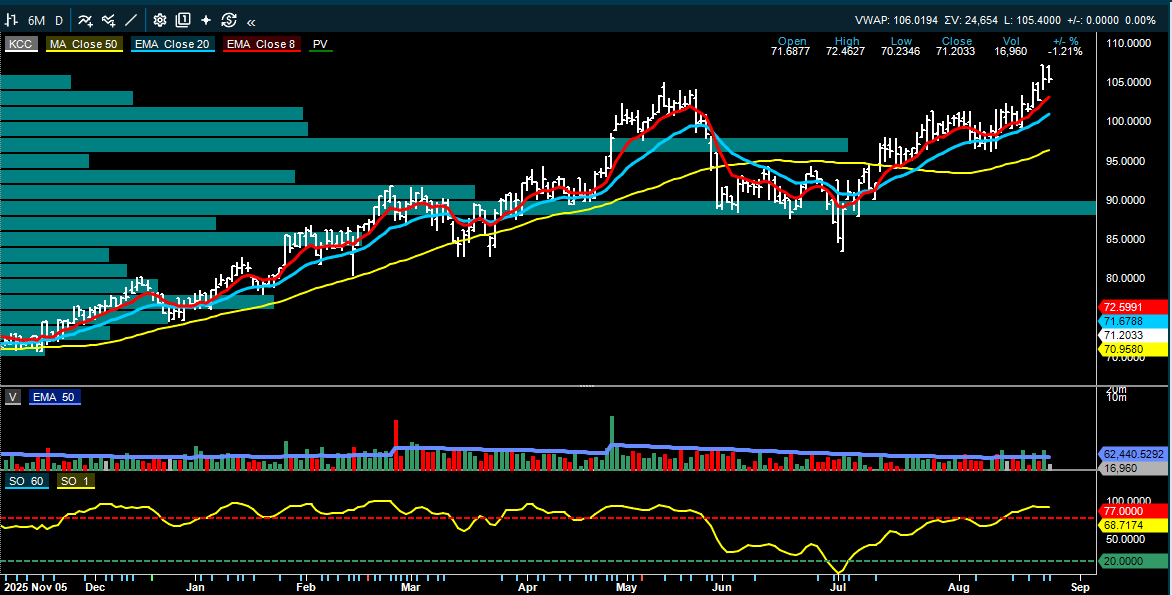
KCCs Q2 var også omtalt i går, men de nye analysene gir et bedre bilde av hva som skjer etter kvartalet. Q3-bookingene ligger noe under tidligere konsensus og enkelte estimater kommer ned, samtidig som nybyggingsprogrammet ferdigstilles i tredje kvartal og capex guidingen for 2027 er lav. SEB mener dette kan gjøre at en svært stor del av den løpende kontantstrømmen igjen kan distribueres til aksjonærene og løfter kursmålet til NOK 116 fra NOK 110.
ABG peker også på at de kortsiktige ratene er noe lavere enn de tidligere toppnivåene, men ligger rundt 8 prosent over konsensus på 2027 EBITDA og løfter kursmålet til NOK 115 fra NOK 113. Dermed er meglerhusenes hoved diskusjon flyttet fra selve Q2-tallene til hvor mye av den normaliserte kontantstrømmen som kan betales ut når investeringsprogrammet avtar.
Meglerhusenes vurderinger:
• SEB: Kjøp, kursmål NOK 116, opp fra NOK 110
• ABG Sundal Collier: Kjøp, kursmål NOK 115, opp fra NOK 113
Inside Oslo Børs - observasjon: Det gir 10 kroner med oppside til de to siste kursmålene og det gir en svakere kortsiktig risk/reward basert på det fundamentale. Kursen åpnet opp, men har kommet tilbake mot gårsdagens close. Dette gir to dager hvor kursen er blitt solgt ned fra åpningskursen, hvilket rent teknisk kan indikere distribusjon fra større investorer.
Aksjen går altså ikke videre på tallene, samtidig som kursen handles innenfor en moden teknisk trend + at det synes lite med oppside igjen til de fundamentale kursmålene. Rent teknisk kan dette signalisere at det blir vanskeligere å stige videre basert på impulsene som har kommet.
BW LPG og Frontline: meglerhusene løfter estimatene etter de ekstreme fraktratene, men er det nok?
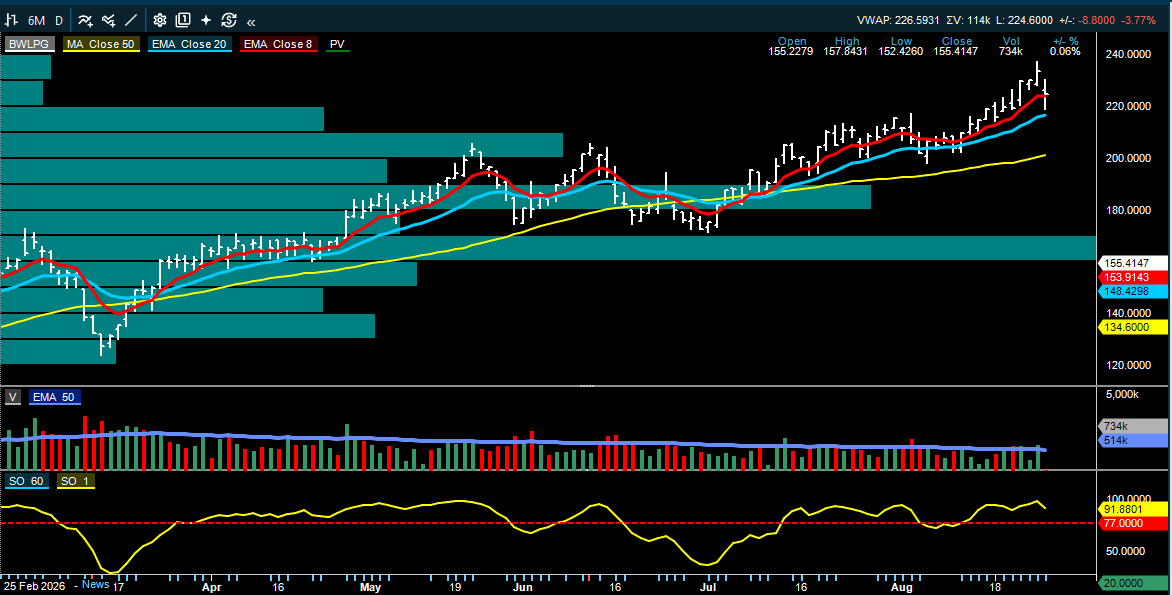
BW LPG har fått et klart bedre inntjeningsbilde gjennom sommeren fordi amerikanske LPG-eksporter har økt samtidig som volumene fra Midtøsten er blitt redusert. ABG løfter kursmålet til NOK 221 fra NOK 199 og ligger rundt 12 prosent over konsensus på 2026 EBITDA, men beholder Hold fordi aksjen allerede handles over det nye kursmålet. DNB har i tillegg omtalt salget av et 2007-bygget VLGC-skip for USD 64 mill., som gir ytterligere realisering av flåteverdier på høye nivåer.
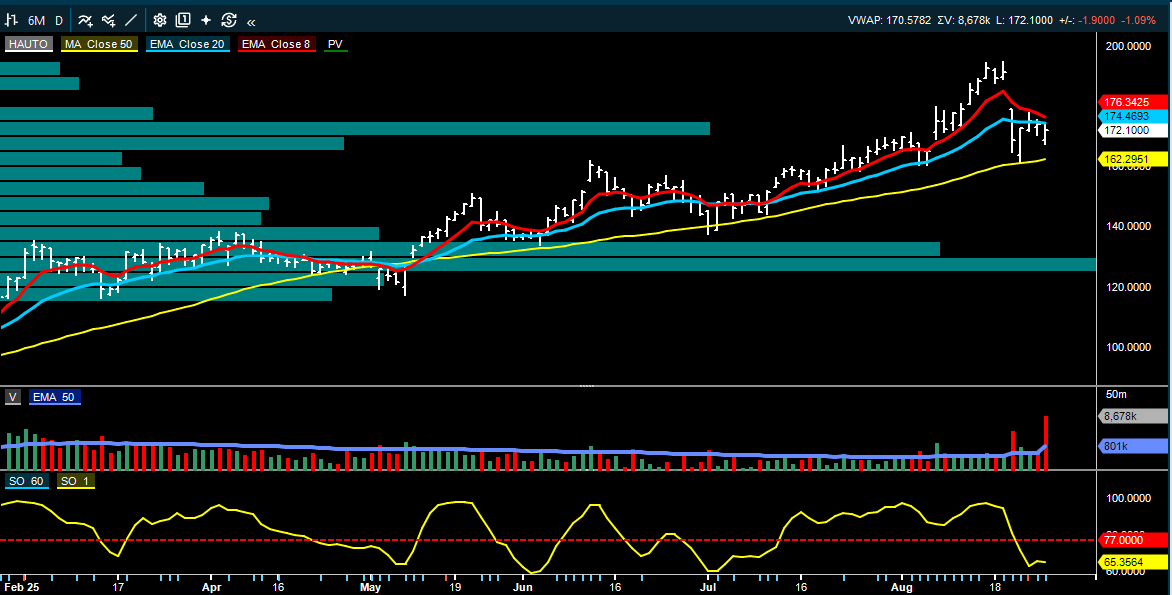
Inside Oslo Børs - observasjon: Trenden til BWLPG synes å inneha flere karakteristika for en moden teknisk trend. Fikk en mindre akselerasjon i går samtidig som kursen faller kraftigere tilbake i dag. Den tekniske risikoen har økt for at BWLPG kan ha startet en toppformasjon, hvor manglende nytt oppsidemomentum vil kunne trigge mer gevinstsikring fra større investorer. Den siste oppgangen fra juli kan ha diskontert inn mye av det positive på kort sikt.
For Frontline venter SEB et flåte-TCE på USD 116.400 dagen i Q2 og EBITDA på USD 690 mill., omtrent på linje med konsensus, men løfter Q3-estimatet til USD 574 mill. etter den sterke rateutviklingen. Kursmålet økes til NOK 460 fra NOK 410 foran rapporten 28. august.
Meglerhusenes vurderinger:
• Frontline - SEB: Kjøp, kursmål NOK 460, opp fra NOK 410
• BW LPG - ABG Sundal Collier: Hold, kursmål NOK 221, opp fra NOK 199
Nordic Aqua Partners: lavere kostnader gir et bedre Q2 enn ventet
Nordic Aqua Partners rapporterte operasjonell EBIT på minus EUR 0,6 mill., som var EUR 0,6-0,9 mill. bedre enn meglerhusenes og konsensus sine forventninger, hovedsakelig fordi kostnaden per kilo fortsatte ned. Selskapet strammet samtidig 2026-volumguidingen inn mot øvre del av det tidligere intervallet, og SB1 beskriver rapporten som positiv fordi kombinasjonen av lavere kostnader og bedre volumforventning reduserer gjennomføringsrisikoen.
DNB Carnegie trekker frem det samme kostnadsbildet og omtaler Q2 som solid. De viktigste neste datapunktene blir fortsatt biologisk utvikling, slaktevolum og hvor raskt kostnaden per kilo kan nærme seg et nivå som gir varig positiv inntjening, ettersom selskapet fortsatt er i oppskalering.
Inside Oslo Børs: Aksjen har et snitt volum på 2700 aksjer sett over de siste 50 dagene, hvilket gjør aksjen uinteressant å følge rent teknisk. Uten volum fungerer ikke de tekniske modellene på en tilfredsstillende måte.
Napatech: ordremeldinger blir avgjørende etter et godt Q2
Napatech leverte et klart bedre Q2 enn ventet, men de siste analysene viser at markedets fokus allerede har flyttet seg fra kvartalstallene til hvor raskt de AI-relaterte ordrene materialiserer seg. SB1 mener ordremeldinger fortsatt er den klart viktigste kursdriveren og beholder Kjøp med kursmål NOK 60, mens Arctic kommer til samme kursmål og beskriver den underliggende investeringshistorien som uendret til tross for at enkelte leveranser er skjøvet ut i tid.
Begge meglerhusene ser forsinkelsene som ett timing problem snarere enn et tegn på svakere sluttetterspørsel, men det betyr samtidig at nye kontrakter må bekrefte dette før inntektsforventningene for AI-segmentet blir mindre avhengige av antagelser om senere kvartaler.
Meglerhusenes vurderinger:
• SB1 Markets: Kjøp, kursmål NOK 60
• Arctic Securities: Kjøp, kursmål NOK 60
Inside Oslo Børs - observasjon: Napatech kan med den siste august toppen bli handlet innenfor en kortsiktig nedtrend. På helt kort sikt ble aksjen i går og i dag stoppet av 50 dagers glidende snitt og kursen handles ned igjen i dag. Jo lenger kursen fjerner seg under det mest omsatte nivået jo mer øker den tekniske risikoen for at det kan komme på selgere. Neste støtte til volumprofilen indikerer 32,50-34. Det tekniske er uavklart og ingen av de tekniske modellene understøtter NAPA på kort sikt.
SoftwareOne: sterk organisk vekst og bedre cash flow
SoftwareOne leverte rundt 10 prosent organisk vekst og justert EBITDA som var om lag 9 prosent over konsensus, samtidig som kontantkonverteringen var sterk. ABG mener rapporten bekrefter at vekst- og marginmomentumet fortsetter og beholder Kjøp med kursmål NOK 140, mens Arctic beskriver rapporten som solid og har Kjøp med kursmål NOK 155.
Den viktigste forskjellen fra flere andre teknologiselskaper denne uken er at SoftwareOne kombinerer topplinjevekst med bedre inntjeningskvalitet og kontantstrøm, slik at resultatforbedringen ikke i samme grad er avhengig av en fremtidig marginn ormalisering. Helårsguidingen ble gjentatt, og meglerhusene venter derfor hovedsakelig mindre estimatendringer etter rapporten.
Meglerhusenes vurderinger:
• Arctic Securities: Kjøp, kursmål NOK 155
• ABG Sundal Collier: Kjøp, kursmål NOK 140
Inside Oslo Børs - observasjon: Slike sterke tekniske oppganger er generelt sett vanskelig å jage etter, men kursen har utløst et nytt PF kjøpssignal ved 113, hvor det indikative kursmålet er 137. Trendmodellen har i dag utløst et kjøpssignal og Taktisk trendindikator snur opp. Trenden er sterk og volumet har vært tiltakende de siste dagene.
Scatec: refinansieringen blir større og billigere enn først indikert
Scatec priset tirsdag en ny senior usikret obligasjon på NOK 1,5 mrd., opp fra NOK 1,0 mrd. som var indikert ved lanseringen, med løpetid på 4,5 år og margin på NIBOR pluss 2,5 prosent. SEB beregner at dersom provenyet brukes til å refinansiere SCATC04 med margin på 6,6 prosent og deler av SCATC05 med margin på 4,25 prosent, kan den årlige rentekostnaden reduseres med rundt NOK 50 mill.
Oppdateringen kommer i tillegg til flere positive analyser som har kommet etter Q2 og styrker finansieringsdelen av caset, fordi lavere renteutgifter løfter kontantstrømmen uten at selskapet trenger høyere kraftproduksjon for å oppnå effekten. SEB beholder Kjøp.
Inside Oslo Børs - observasjon: Rent teknisk stanger Scatec oppunder toppen til den potensielle konsolideringsboksen. Bevegelsen opp tirsdag, litt ned onsdag og eventuell ny oppgang gjennom tirsdagens høy, som også tar den opp gjennom boksen vil kunne skape fokus, som igjen kan skape et økt momentum fra investorer, som ser at den bryter opp. Utfordringen er at PF kjøpssignalet som utløses ved 99 er innenfor boksen + at kursmålet kun er 103, hvilket gir en svak risk/reward vurdering fra den tekniske formasjonen. Men chart formasjonen ser bedre ut enn hva PF-kursmålet klarer å formidle. Ser at momentum og volum på en eventuell brekkstang-effekt gjennom boksen. Volumprofilen indikerer redusert med overliggende motstand.
Magnora Data Center: to potensielle nye prosjekter
Magnora Data Center kom med en ny Q2-oppdatering i dag og Arctic viser til at to prosjekter nå er i aktiv vurdering, ett i Finland og ett i Norge, samtidig som prosjektporteføljen har vokst tydelig fra 460 MW ved børsnoteringen og ventes å øke videre når Finland-transaksjonen er fullført. Finland fase 2 omtales nå som opptil 250 MW med ytterligere ekspansjonsmuligheter, kontantbeholdningen var NOK 625 mill. mot Arctics estimat på NOK 590 mill., og meglerhuset mener fremdriften på flere fronter øker synligheten i utviklingsmodellen.
Dette kommer i tillegg til den nylig annonserte nettilgangen ved Hämeenlinna, som allerede reduserte prosjekt-risikoen vesentlig. Arctic beholder Kjøp med kursmål NOK 21 og venter en moderat positiv markedsreaksjon; dette er meglerhusets vurdering.
Meglerhusenes vurderinger:
• Arctic Securities: Kjøp, kursmål NOK 21
Inside Oslo Børs - observasjon: Den kortsiktige trendutviklingen er positiv og kursen er blitt vippet opp gjennom den siste konsolideringsboksen. Det er blitt utløst et PF kjøpssignal ved 13,56, hvor det indikative kursmålet er 16,70. Volumet har også kommet over 50 dager på de siste 3 sesjonene. Vi har kjøpssignaler fra to av modellene samtidig som Taktisk Trendindikator er kraftig stigende (63). Tester nå det mest omsatte nivået til volumprofilen og det er ikke unormalt at aksjer vil måtte bruke tid for å komme gjennom slike nivåer.
Equinor: høyere produksjonsambisjon og mindre kapital som går til fornybar
Equinors IR-ledelse ga SB1 en ny strategisk oppdatering onsdag morgen. Selskapet fremhever sterk operasjonell utvikling hittil i år og har løftet produksjonsambisjonen for 2030 til 1,35 millioner fat oljeekvivalenter per dag fra tidligere 1,2 millioner, mens målet for 2035 på 1,3 millioner fat per dag forutsetter noe letesuksess. Rundt 60 prosent av investeringsrammen er nå rettet mot olje og gass i Norge, 30 prosent mot internasjonal virksomhet og 10 prosent mot integrert kraft, og selskapet signaliserer mindre kapitalbruk på fornybar enn tidligere.
Utbyttepolitikken beskrives fortsatt som minst 5 prosent årlig vekst per aksje kombinert med tilbakekjøp på USD 2-4 mrd. avhengig av oljeprisnivået. Equinor sier samtidig at det ikke er mer kortsiktig kapasitet til å øke norsk gassproduksjon, at Brasil blir viktig for internasjonal vekst, og at selskapet aktivt ser etter nye kraftmuligheter i USA knyttet blant annet til datasentre. Når det gjelder Scatec er budskapet at pris er avgjørende for tidspunktet for et eventuelt salg av restposten, mens Equinor ikke planlegger å tilføre mer kapital til Ørsted.
Aker BP: Skarv Satellites starter ett år tidligere enn opprinnelig plan
Aker BP har startet produksjon fra Alve Nord, Idun Nord og Ørn, samlet omtalt som Skarv Satellites, ett år tidligere enn den opprinnelige planen. De tre subsea-prosjektene inneholder rundt 120 millioner fat oljeekvivalenter i utvinnbare ressurser og kobles til eksisterende Skarv FPSO, med forventet bidrag på rundt 5-6.000 fat oljeekvivalenter per dag mot Aker BPs Q2-produksjon på 384.000 fat per dag.
Oppstarten avslutter porteføljen av subsea tie-back-prosjekter som ble sanksjonert i 2022, og SEB fremhever at prosjektene samlet er levert på eller foran plan.
Nykode Therapeutics: fase 2 går videre, kontantbeholdningen gir tid
Nykode leverte finansielle tall omtrent på linje med ABGs forventninger, og meglerhuset anslår at kontantbeholdningen gir selskapet finansiering inn i 2028-29. Den viktigste fundamentale utviklingen ligger i at fase 2-programmet fortsetter samtidig som den bredere interessen for kreftvaksiner har fått ny validering gjennom utviklingen hos andre selskaper i feltet.
ABG beholder Kjøp med kursmål NOK 4,50, som ligger nær den siste aksjekursen, og beskriver den kortsiktige resultateffekten som begrenset fordi verdsettelsen fortsatt i hovedsak avhenger av kliniske datapunkter snarere enn det løpende resultatregnskapet.
Meglerhusenes vurderinger:
• ABG Sundal Collier: Kjøp, kursmål NOK 4,50
Cadeler: analysene bekrefter et sterkt Q2, men begrensede estimatløft
Cadeler var en av de store resultatvinnerne i går, men de nye analysene viser samtidig hvorfor kursmålene ikke flyttes tilsvarende mye. SB1 beskriver Q2 som sterkt med EBITDA rundt 20 prosent over forventningene, men mener uendret 2026-guiding begrenser behovet for å løfte estimatene vesentlig. SEB øker 2026 EBITDA med bare 1 prosent til EUR 484 mill. og løfter kursmålet til NOK 61 fra NOK 60, mens Pareto står på Hold og NOK 55 og beskriver overskriften som sterkere enn den fundamentale gjennomlesningen av rapporten.
Forskjellen mellom meglerhusene ligger først og fremst i synet på verdsettelsen og 2028, hvor ordreboken gir mindre sikkerhet enn i 2026-27. SB1 beholder Kjøp og NOK 70, mens SEB og Pareto mener mer av den sterke kortsiktige utviklingen allerede er reflektert i kursen.
Meglerhusenes vurderinger:
• SB1 Markets: Kjøp, kursmål NOK 70
• SEB: Hold, kursmål NOK 61, opp fra NOK 60
• Pareto Securities: Hold, kursmål NOK 55
Øvrige norske og nordiske selskapskommentarer
Frontline: SEB løfter kursmålet til NOK 460 fra NOK 410 og beholder Kjøp foran Q2 28. august. Meglerhuset venter Q2 EBITDA på USD 690 mill. omtrent på linje med konsensus, men har løftet Q3-estimatet etter de sterke VLCC-ratene.
Paratus Energy Services: SEB beholder Kjøp og kursmål NOK 60 foran Q2 og venter at kvartalsutbyttet på USD 0,22 opprettholdes, tilsvarende rundt 16 prosent annualisert på kursen i analysen, mens markedet venter på høyere rater ved reforhandling av PLSV-flåten.
B2 Impact: Arctic trekker frem at refinansieringsrisikoen er redusert etter en reforhandlet treårig RCF på EUR 510 mill. på bedre vilkår og lansering av en EUR 100 mill. usikret obligasjon med 5,3 års løpetid. Selskapet har dermed ingen større forfall før 2029; Arctic har Kjøp og kursmål NOK 29.
Norsk Hydro: Arctic viser til en positiv sektordag med Alcoa opp 3,8 prosent og aluminium rundt 0,8 prosent høyere til om lag USD 3.243 per tonn. Meglerhuset har Hold og kursmål NOK 90.
Yara: Arctic viser til stabile ureapriser samtidig som europeisk gass falt kraftig, men understreker at europeiske produsenter fortsatt har presset økonomi og at kornprisene støtter etterspørselen. Meglerhuset har Kjøp og kursmål NOK 500.
Axactor: Arctic annonserer et nytt tap i selskapets senior usikrede euro-obligasjon med forfall i august 2030. Oppdateringen er en kreditt-/kapitalmarkedsmelding og inneholder ingen ny aksjeanbefaling.
Nisjebanker: SB1 starter dekning av seks selskaper
SB1 starter dekning av NOBA, Enity, Morrow, Avarda, Lea Bank og Instabank og gjentar samtidig Kjøp på Norion. Meglerhuset beskriver sektoren som en kombinasjon av strukturelle markedsandelsgevinster, stabile marginer, høy effektivitet og fallende utlånstap, mens verdsettelsen ligger rundt 18 prosent under de nordiske storbankene på ett års P/E. SB1 trekker frem Morrow, NOBA og Enity som sine favoritter i gruppen; dette er meglerhusets sektorvalg.
OPPSUMMERING
Den viktigste forskjellen fra tirsdagens morgenrapport er det kraftige fallet i oljeprisen. Brent har gått fra et marked som i hovedsak priset vedvarende forstyrrelser i Hormuz til et marked som igjen legger større sannsynlighet på forhandlinger og gradvis normalisering, og for Oslo Børs betyr det at energisektoren mister en del av den kortsiktige pris støtten samtidig som shipping investorene må vurdere hvor mye av de ekstreme fraktratene som skyldes midlertidig ineffektivitet i flåten.
På den andre siden har teknologi fått en rekyl inn mot Nvidia-resultatet, og de asiatiske markedene er klart sterkere onsdag morgen. Det gir et bedre internasjonalt risikosentiment enn oljeprisfallet alene skulle tilsi, men bredden i USA er fortsatt begrenset og resultatet fra Nvidia vil være viktig for hvorvidt rekylen i halvlederaksjene utvikler seg til en bredere normalisering eller forblir konsentrert i noen få store navn.
Selskapsbildet på Oslo Børs er samtidig variert, hvor Höegh Autoliners finansierer en ny flåteutvidelse, Constellation og SED Energy Holdings leverer sterk cash-flow, SalMar får mer positive i etterkant av presentasjonen enn Q2-overskriften ga inntrykk av, mens Napatech fortsatt trenger nye ordre for å bekrefte tidslinjen i AI-segmentet. Scatecs refinansiering reduserer rentebelastningen, KCC får høyere kursmål på forventet utbyttekapasitet, og Aker BP viser fortsatt høy prosjektgjennomføringsevne med Skarv Satellites i produksjon før opprinnelig plan.
For industriselskapene er den nye canadiske tollisten samtidig mindre dramatisk enn den første politiske retorikken. Elopak ser ut til å være skjermet i begge retninger, og SB1 ser heller ingen vesentlig ny resultatpåvirkning for Hydro, Yara, Elkem, Norske Skog eller Borregaard, noe som reduserer risikoen for at handelskonflikten alene skal utløse større estimatkutt for denne delen av Oslo Børs.
KILDER OG VIKTIG INFORMASJON
Rapporten er basert på de analyser jeg har fått samlet på web, nyhetstjenester og megleranalyser etter tirsdagens morgenrapport. Det har kommet analyser og markedsoppdateringer fra blant annet ABG Sundal Collier, Arctic Securities, DNB Carnegie, Pareto Securities, SB1 Markets, SEB, Fearnleys. Der anbefalinger, kursmål eller konkrete markedssyn er gjengitt, er dette meglerhusenes eller de oppgitte kildenes egne vurderinger.
Inside Oslo Børs sine kommentarer er utelukkende redaksjonelle, tekniske modeller og beskrivende og skal ikke forstås som investeringsråd, personlig anbefaling eller oppfordring til kjøp eller salg av finansielle instrumenter. Historisk avkastning er ingen garanti for fremtidig avkastning.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.