

INSIDE OSLO BØRS – UKE OPPSUMMERING
Uke 35 | 24.–28. august 2026
UKEN SOM GIKK
Fra risikopremie til reprising – markedet begynner å spørre hvor mye som allerede er diskontert
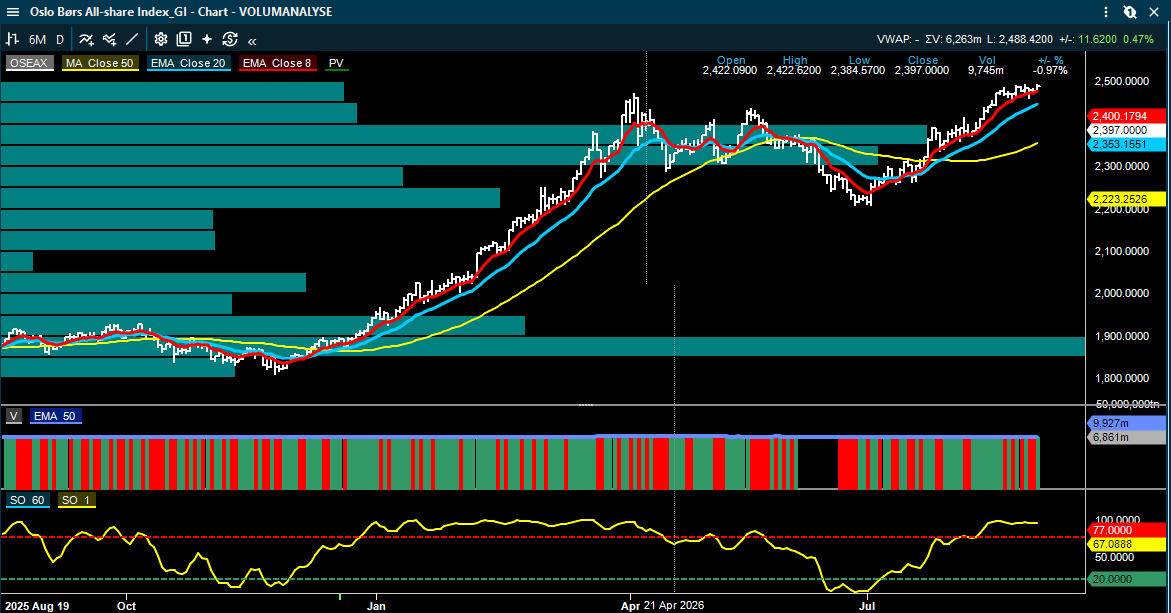
Uken startet med et marked hvor de viktigste temaene allerede hadde gått langt. Oljeaksjene hadde fått betydelig støtte fra Hormuz-konflikten, tankmarkedet opererte på ekstraordinære rater, AI-investeringene var fortsatt den dominerende vekst-caset internasjonalt og Oslo Børs hadde beveget seg opp mot det ABG beskrev som en ny syklisk topp i verdsettelsen. Allerede mandag var derfor spørsmålet mindre om de fundamentale impulsene var gode, og mer om markedet hadde begynt å prise dem for langt frem. Det viste seg å bli den røde tråden gjennom resten av uken.
Teknologi gikk fra risikofaktor til lettelse – men Nvidia viser også hvor høy lista er blitt
Tirsdag så teknologisektoren langt mindre komfortabelt ut enn det gjør ved inngangen til helgen. Informasjonsteknologi hadde vært den klart mest nettosolgte globale sektoren ifølge Goldman Sachs Prime, bruttoeksponeringen var blitt redusert kraftig og Philadelphia Semiconductor Index hadde falt under 100-dagers glidende gjennomsnitt. Samtidig steg kredittpåslagene og hedgefond hadde kjøpt gullfutures for USD 22,2 mrd. på tre uker. Det var ikke et klassisk risk-on-bilde, selv om de store indeksene fortsatt holdt seg relativt godt.
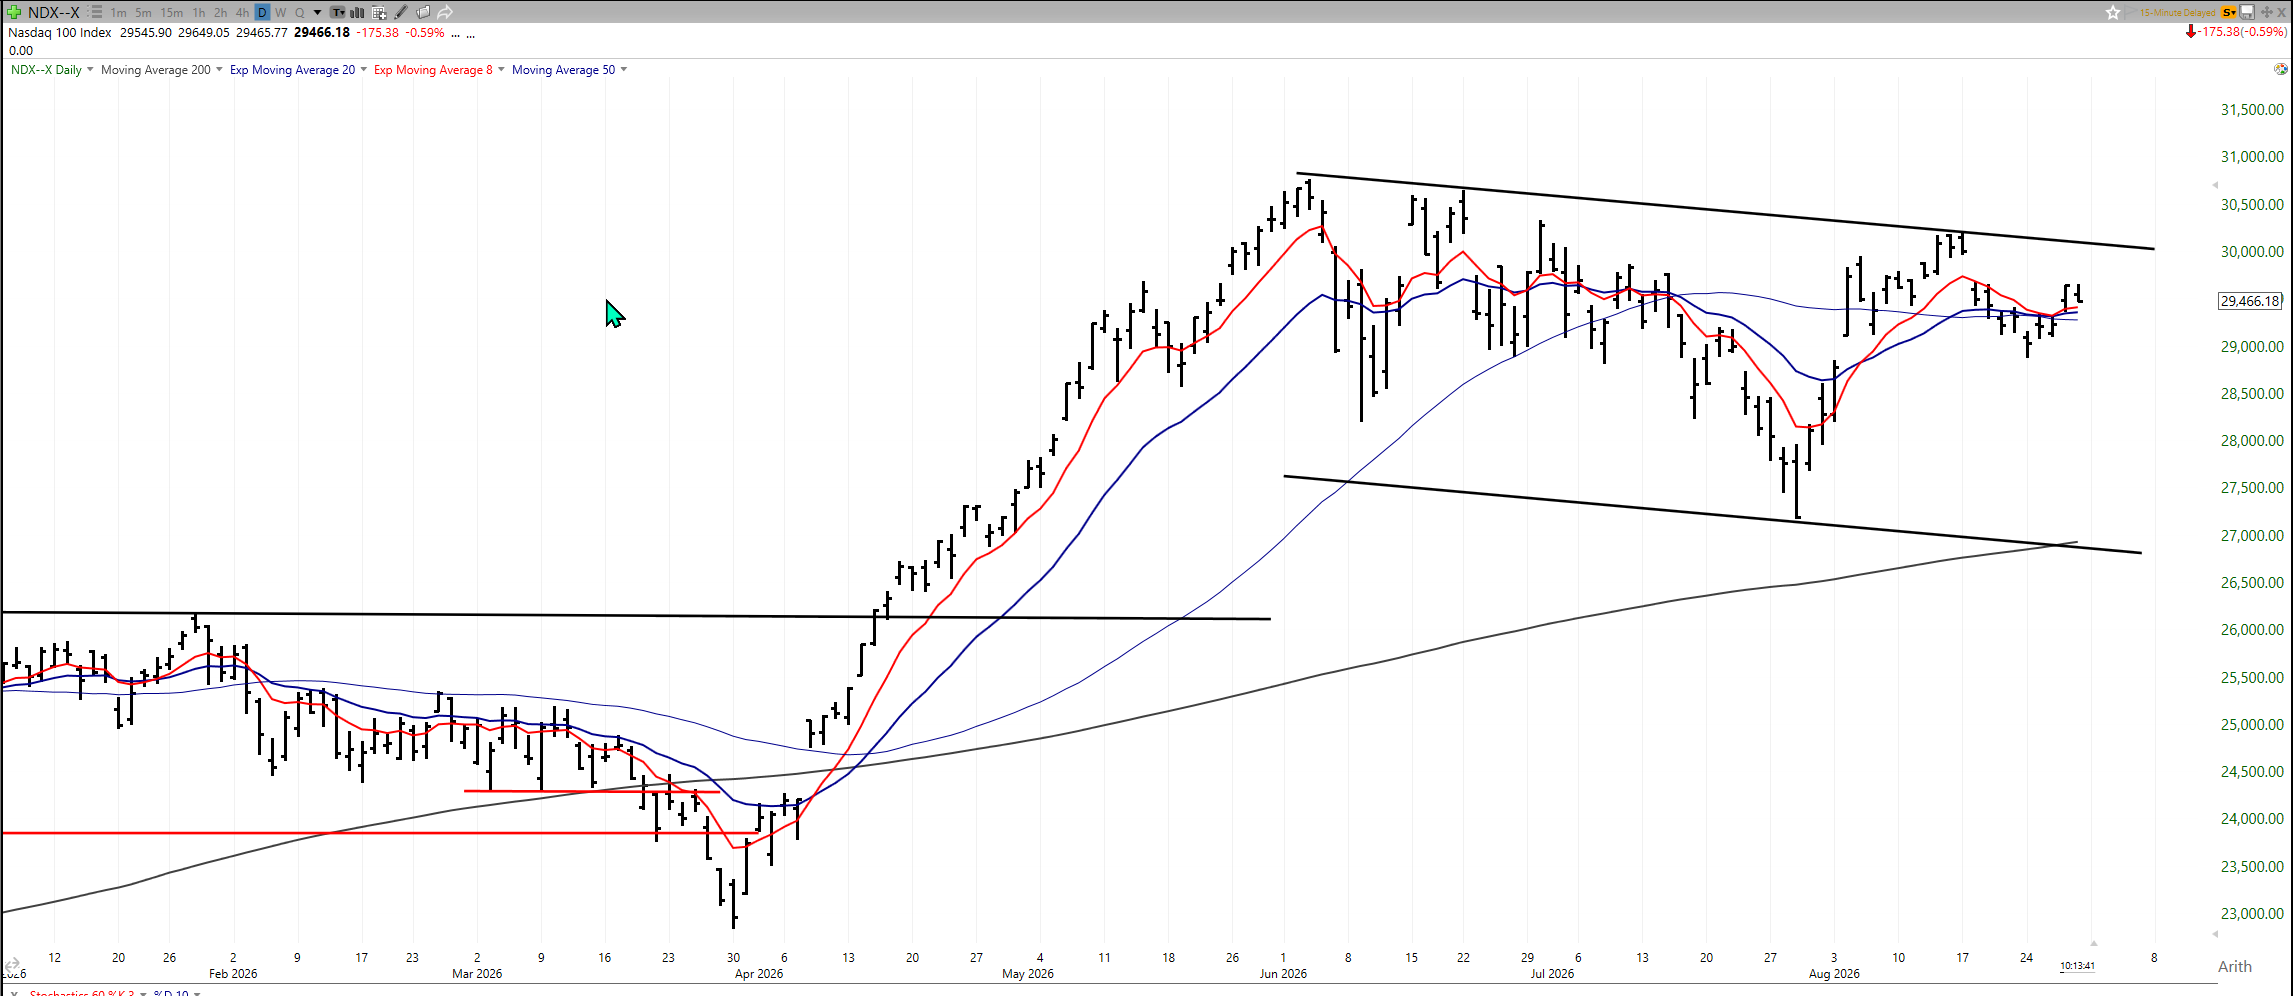
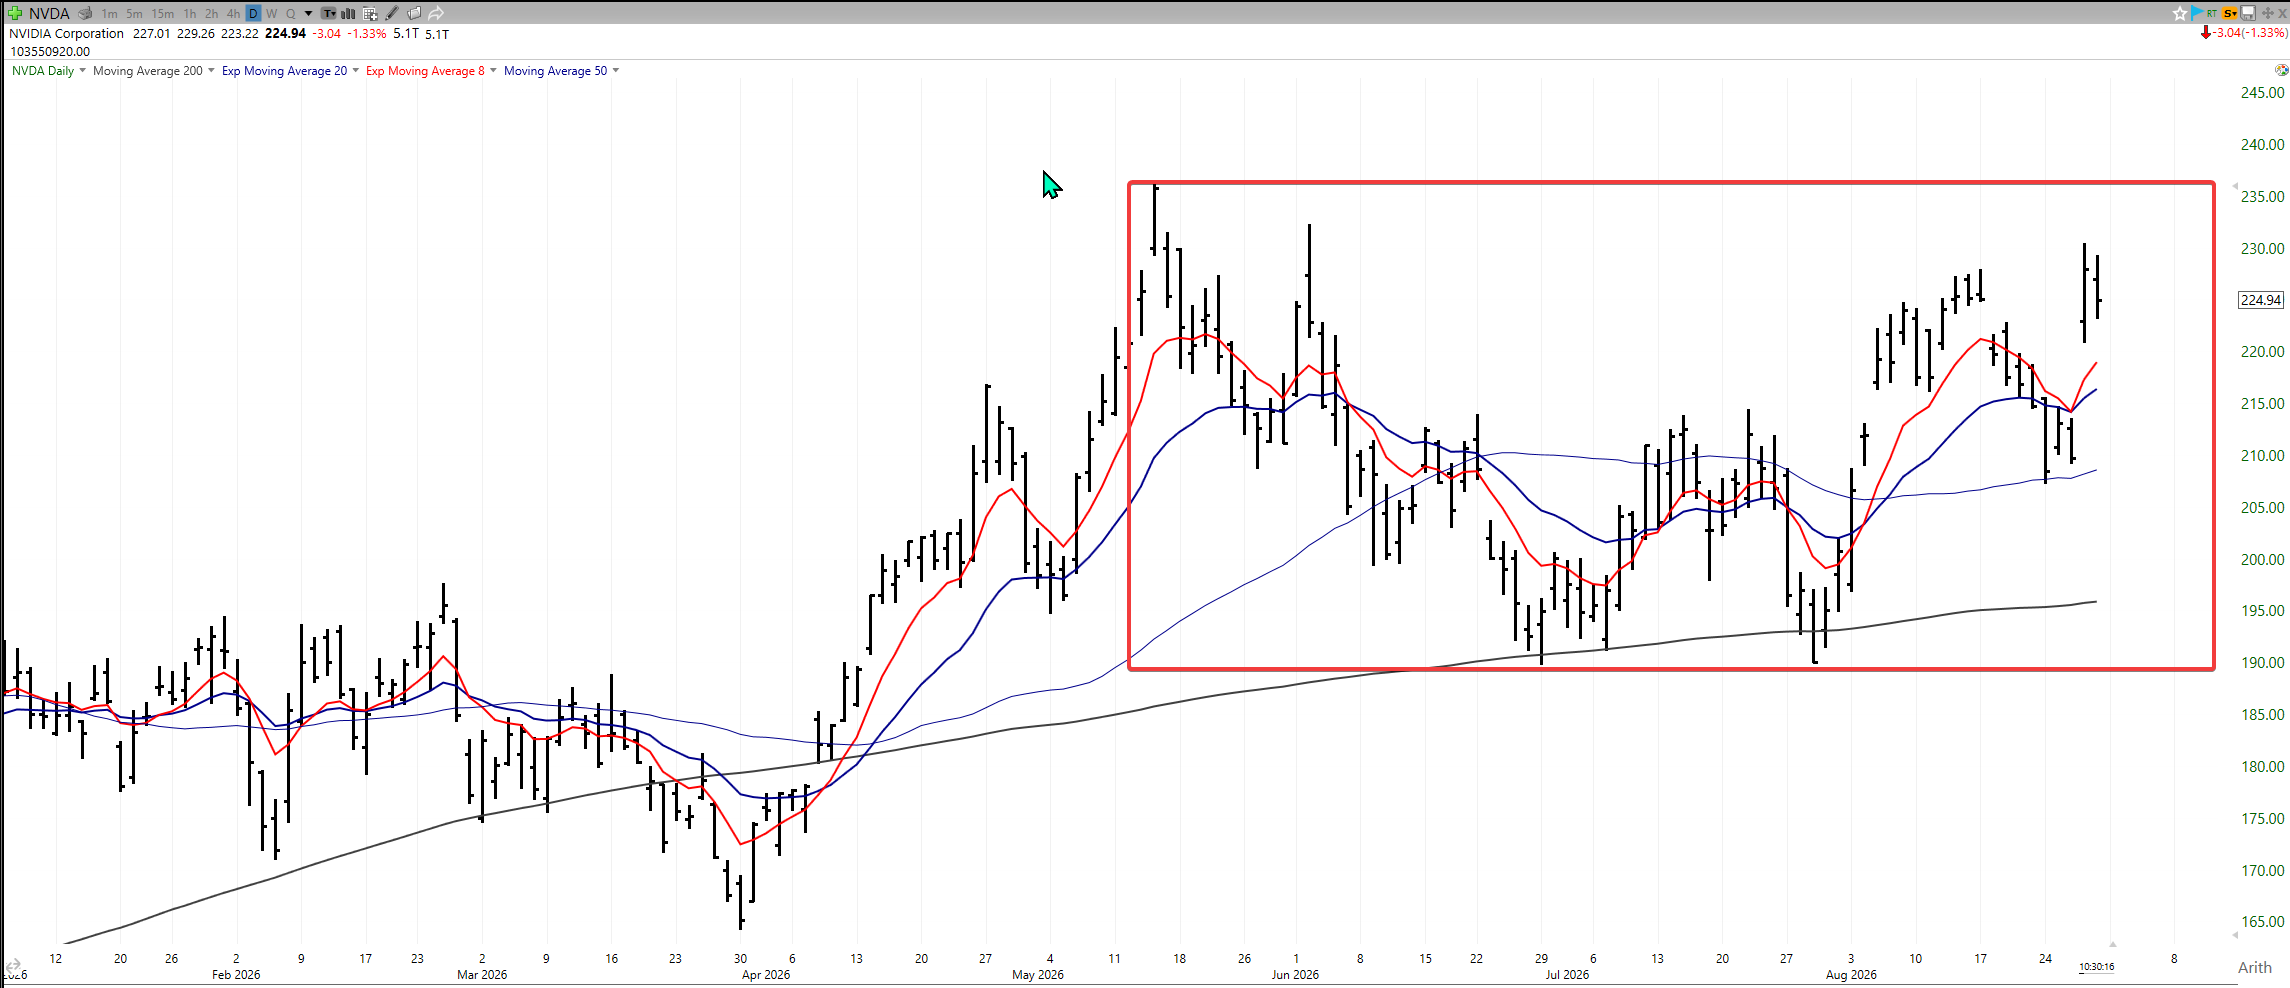
Onsdag ble denne divergensen enda tydeligere. Halvlederne forsøkte å rekylere foran Nvidia, men markedsbredden var svak; bare 47 prosent av aksjene lå over 40-dagers glidende gjennomsnitt, samtidig som Advance/Decline-bildet ga grunn til å følge med på en mulig toppformasjon i Nasdaq. Det var derfor mye som sto på spill fra Nvidia-resultatet. Et godt kvartal var nærmest forventet – spørsmålet var om det fortsatt var mulig å overraske et marked som allerede hadde diskontert enorme AI-investeringer.
Nvidia leverte. Tallene slo forventningene og guidingen var sterk, men den første reaksjonen på rundt 3 prosent i etterhandelen var langt mindre eksplosiv enn vi har sett etter tidligere rapporter. Det er verdt å merke seg. Når et selskap leverer bedre enn konsensus og markedets første respons likevel blir relativt moderat, kan det være et tegn på at mye positivt allerede ligger diskontert i kursene. Det betyr ikke at AI-historien er ferdig – snarere tvert imot – men Nvidia har gått fra å være en tidlig veksthistorie til å bli en moden bjellesau hvor forventningslista ligger svært høyt.
Torsdagens amerikanske handel endret likevel bildet. Nvidia steg rundt 9 prosent, Nasdaq 1,5 prosent, og viktigere: oppgangen spredte seg videre til software. Salesforce steg kraftig etter bedre resultat, høyere guiding og en ny integrasjon med Anthropic. Det sørger for å gi AI-temaet en interessant ny dimensjon. Gjennom våren ble tradisjonelle softwareselskaper i stor grad priset som mulige tapere på generativ AI. Nå ser markedet i større grad at selskaper med distribusjon, kundedata og sterke kontantstrømmer også kan bruke AI til å forsterke sine eksisterende forretningsmodeller. IGV software-indeksen var fredag morgen opp rundt 12 prosent siste måned.
Det gjør at vi avslutter uken med et klart bedre teknologisentiment enn vi startet med. Men det betyr ikke at risikobildet er borte. Resultatrisikoen rundt Nvidia er tatt ned; nå flyttes oppmerksomheten tilbake mot renter, verdsettelse og Jackson Hole.
Oljen falt fra USD 93 til 86 – uten at Hormuz egentlig åpnet
Det mest markante makroskiftet denne uken kom i olje.
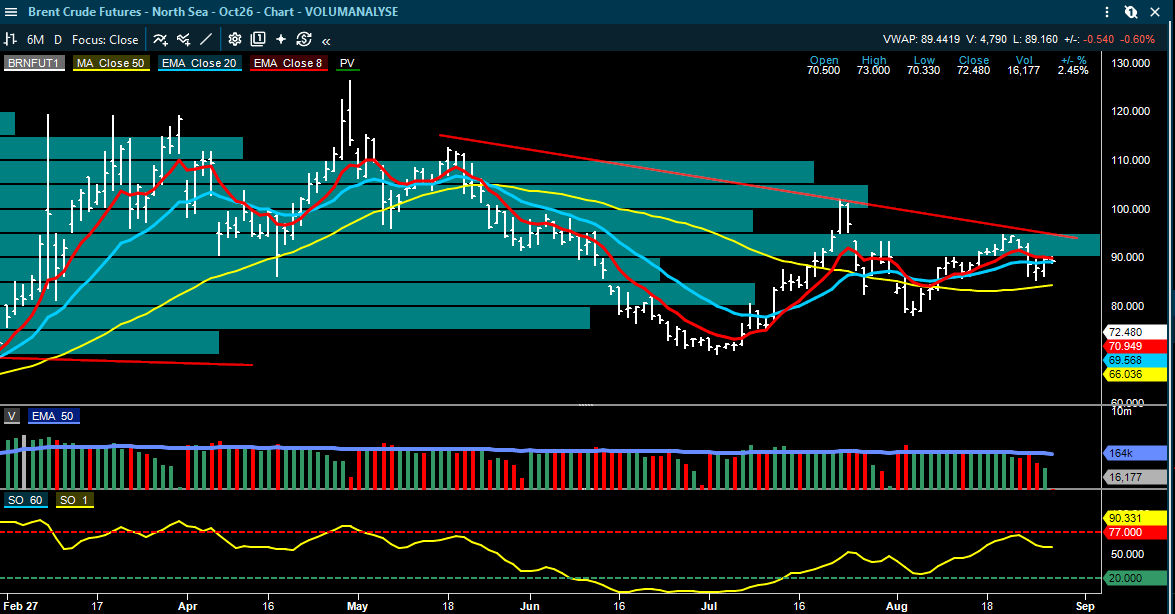
Mandag handlet Brent rundt USD 93, samtidig som den reelle gjennomstrømningen i Hormuz ble anslått til rundt 8–12 millioner fat per dag mot rundt 21 millioner før konflikten. Tankpasseringene var fortsatt kraftig redusert, Iran hadde publisert en liste over fartøy som kunne rammes av sanksjoner eller beslag, og USA varslet ytterligere økonomisk press. Det fysiske markedet var med andre ord fortsatt langt fra normalt.
Så kom onsdagen med meldinger om nye samtaler mellom Iran og Oman som sendte Brent ned med mer enn 6 prosent mot USD 86. Equinor falt 2,5 prosent, Aker BP 2 prosent og Vår Energi nær 3 prosent. Det interessante var at nesten hele bevegelsen skyldtes endret sannsynlighet for en politisk løsning, og ikke at den fysiske flaskehalsen plutselig var fjernet.
Torsdag var oljeprisen fortsatt rundt USD 86–87, samtidig som europeiske gasslagre bare var rundt 63 prosent fulle mot et femårssnitt på rundt 80 prosent. Det ga et tydeligere sprik mellom den finansielle risikopremien i Brent og den fysiske energibalansen.
Fredag kom neste vending hvor USA avviste Irans betingelser, Brent steg tilbake mot USD 89–90, og gjennomstrømningen gjennom Hormuz ble anslått til bare 6–8 millioner fat per dag – fortsatt mindre enn halvparten av normalen. Samtidig dukket en ny motvind opp: tegn på faktisk etterspørselsreduksjon i Kina. Dermed avsluttes uken med olje fanget mellom en fortsatt alvorlig tilbudsrisiko og de første tydeligere tegnene på at høye energipriser selv begynner å redusere etterspørselen.
Det er antakelig det viktigste poenget fra energimarkedet denne uken: oljeprisen kan flytte seg mye raskere enn den fysiske balansen. Dermed kan også Equinor, Aker BP og Vår Energi bli langt mer overskriftsdrevne de kommende ukene enn selve produksjonstallene skulle tilsi.
Shipping leverer superinntjening – men kanskje er det nettopp det som gjør aksjene vanskeligere
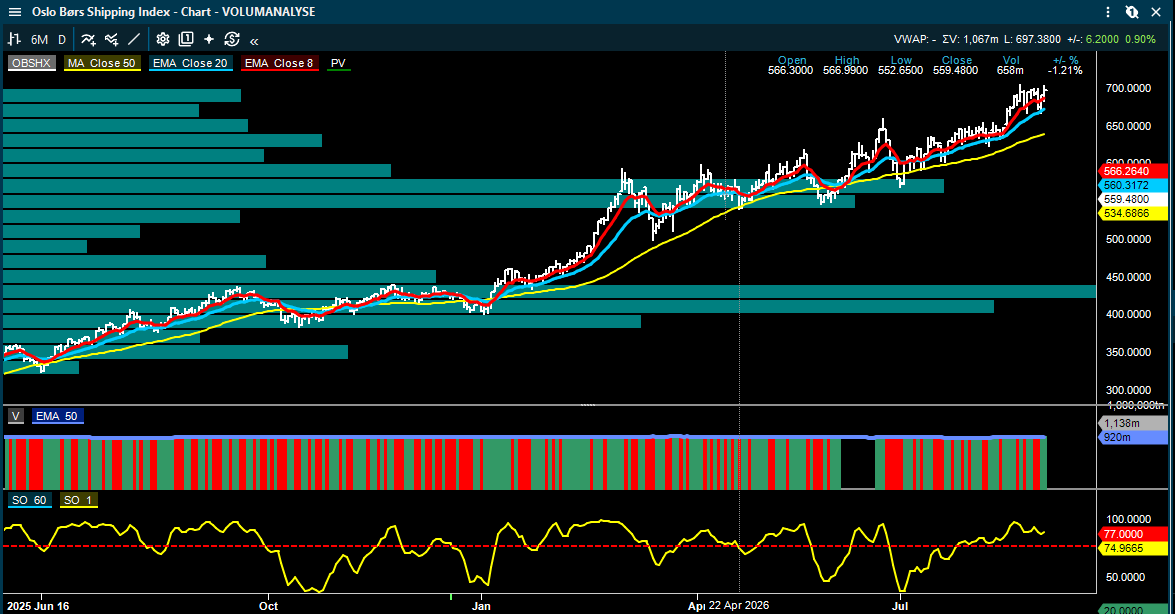
Ingen sektor illustrerer forskjellen mellom god inntjening og en sterk aksje bedre enn shipping denne uken.
Mandag var tankmarkedet fortsatt ekstremt, med enkelte VLCC-slutninger fra US Gulf over USD 250.000 dagen. Tirsdag ble det rapportert om rater godt over USD 600.000 dagen inne i Midtøsten, i stor grad fordi tilgjengelig tonnasje var blitt knapp.
Mot slutten av uken begynte bildet å bli mer nyansert. Suezmax-ratene falt, Atlanterhavsmarkedet viste tegn til å ha nådd en foreløpig topp, mens produkttank, tørrbulk og enkelte andre segmenter holdt seg bedre. Men resultatene viser samtidig hvor mye penger som allerede er låst inn for Q3.
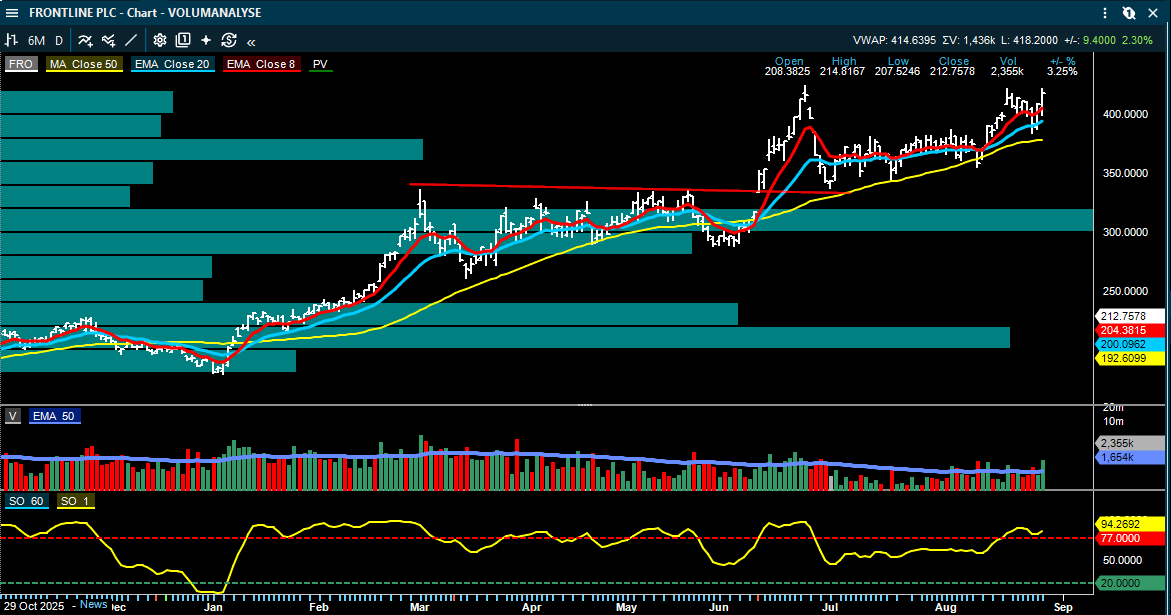
Frontline er et godt eksempel, hvor selskapet har allerede booket 86 prosent av VLCC-dagene i Q3 til rundt USD 156.900 dagen, 79 prosent av Suezmax-dagene til USD 117.400 og 70 prosent av LR2-dagene til USD 81.000. SEBs foreløpige Q3 EBITDA-estimat på USD 652 mill. ligger hele 45 prosent over et etterslepende FactSet-konsensus.
Likevel reagerte ikke Frontline spesielt sterkt på resultatet.
Det er interessant. Når tallene er gode, guidingen er sterk, utbyttet høyt og aksjen likevel ikke får nytt momentum, begynner markedet å stille et annet spørsmål: Hvor lenge varer dette?
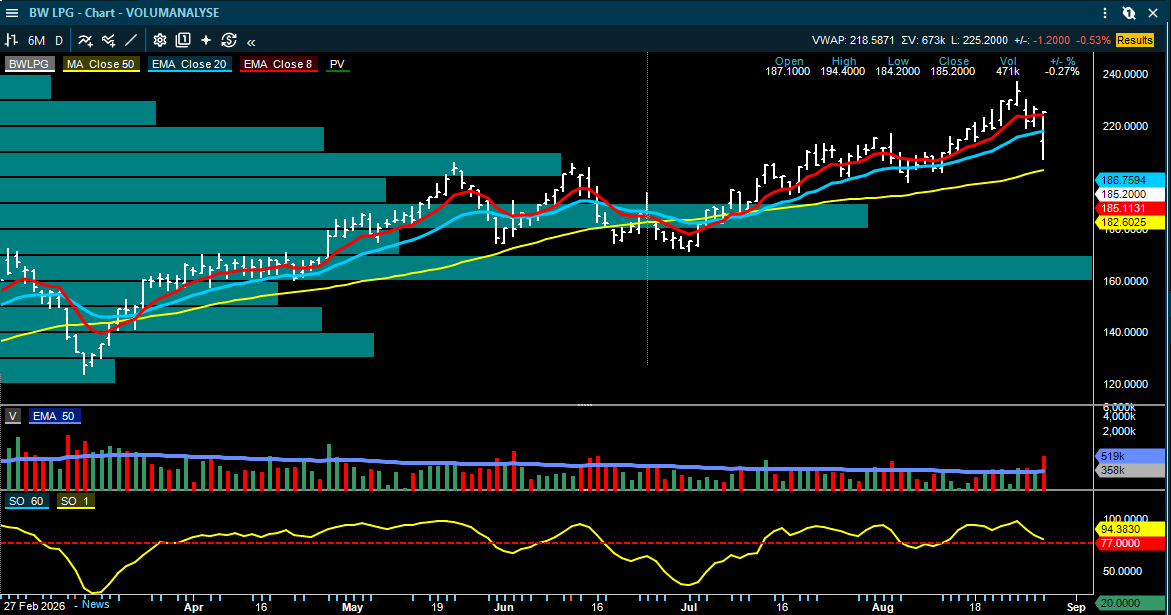
Det samme ser vi i Hafnia, BW LPG, KCC, CMB TECH og MPC Container Ships. Fundamental inntjening er sterk, men flere av de tekniske trendene har blitt modne. På MPC Container Ships er uenigheten nesten ekstrem: Pareto og Arctic har Kjøp med kursmål NOK 33 og NOK 31, mens DNB har Selg og NOK 20 – selv etter at DNB løftet EBITDA-estimatene betydelig.
På TGS er spriket enda mer markant, hvor ABG bruker Shearwaters markedskommentar til å argumentere for Kjøp og NOK 200, mens SB1 bruker den samme informasjonen til å opprettholde Selg og NOK 100.
Det forteller oss at den vanskelige delen av markedet nå ikke nødvendigvis er å finne selskaper med gode tall. Den vanskelige delen er å vite hvor mye av de gode tallene som allerede er diskontert inn i kursene.
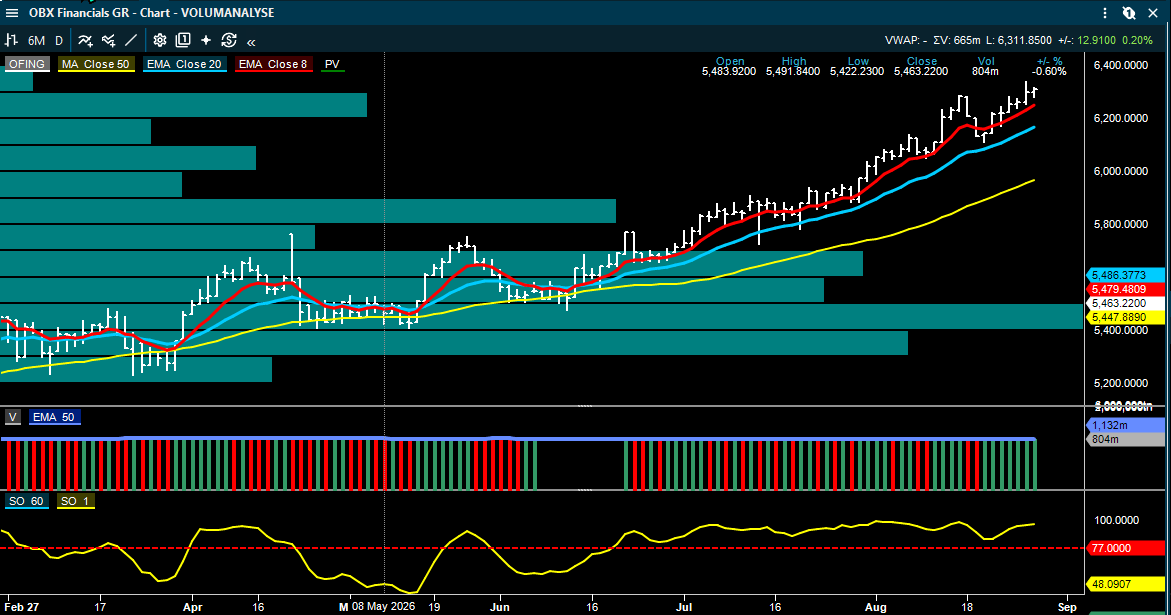
Norske banker fikk en stille, men viktig forbedring
Banksektoren fikk mindre oppmerksomhet enn olje og shipping, men fundamentalt var utviklingen gjennom uken ganske interessant.
Bankene kom ut av Q2 med egenkapitalavkastning rundt 14 prosent, svært lave utlånstap og tegn til at netto renteinntektene kan ha bunnet. Torsdagens rentestatistikk ga ytterligere støtte: eksisterende boliglånsrenter hadde steget 22 basispunkter etter rentehevingen, og SB1 anslår at netto renteinntektene hos regionbankene kan øke 4–5 prosent i Q3 når reprisingen slår fullt gjennom.
Samtidig er norsk økonomi ikke spesielt sterk. Fastlands-BNP steg 0,3 prosent i Q2, privat konsum falt igjen og fredagens detaljhandel viste minus 0,7 prosent fra måneden før. Men arbeidsledigheten ligger stabilt på 2,1 prosent, omtrent på det Norges Bank vurderer som et nøytralt nivå.
Dermed får bankene en ganske interessant kombinasjon: moderat økonomisk vekst, men foreløpig ingen tydelig kredittforverring, samtidig som reprisingen kan bedre marginene.
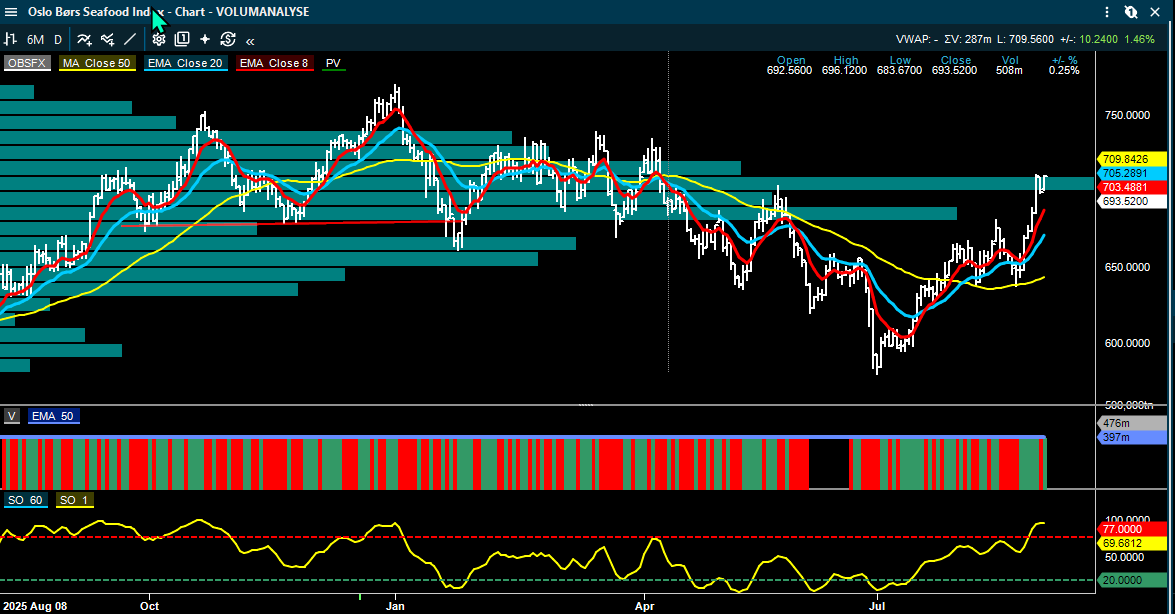
Sjømat: markedet begynte uken med en lav spotpris – og avsluttet den med endringer i eierstruktur og mye fokus på 2027
Også sjømat skiftet fokus gjennom uken.
Mandag var diskusjonen først og fremst høy slakting og en laksepris rundt NOK 65/kg. Volumene var høye og kostnadsestimatene var kommet opp. Samtidig var det allerede tegn til at markedet ville begynne å se gjennom den svake perioden med lave spotpriser og heller fokusere på tilbudsveksten i 2027.
SalMar viste akkurat dette tydelig, hvor Q2-marginene skuffet, men selskapet løftet volumguidingen, biologien var sterk og de senere megleranalysene ble langt mer positive enn hva overskriftene isolert skulle tilsi. SEB løftet blant annet kursmålet fra NOK 610 til NOK 645 og Arctic ligger på NOK 675.
På torsdag ble det rapportert om rekordhøy norsk lakseeksport samtidig som spotprisen falt mot NOK 62–63/kg. Med andre ord absorberer etterspørselen store volumer, men ikke så kraftig prispress.
Fredag kom så en helt annen type trigger i Grieg Seafood. Den nye eierstrukturen impliserer rundt NOK 47–48 per aksje basert på transaksjonsverdien, mot en markedskurs omkring NOK 30 før nyheten. Men dette er ikke et bud på selskapet, og både DNB og Pareto ligger fortsatt betydelig lavere med sine operative kursmål. Det gir et nytt referansepunkt for verdsettelsen, men ikke nødvendigvis en verdi som minoritetsaksjonærene kan få realisert på kort sikt. Men det er en god refleksjon på de underliggende verdiene til selskapet.
Ukens kanskje viktigste signal
Hvis vi skal trekke én konklusjon fra disse fem dagene, er det at markedet virker å ha blitt mer modent og mer selektivt.
Vi har flere ganger denne uken sett gode nyheter som ikke har gitt den kursreaksjonen man normalt kunne forventet. Nvidia leverte igjen, men den første reaksjonen var moderat. Frontline leverte superinntjening og svært sterke Q3-bookinger uten at aksjen eksploderte opp. MPC Container Ships fikk bedre inntjeningssynlighet, men ble møtt av selgere. KCC klarte ikke å løfte seg videre på tallene. BW LPG hadde allerede priset inn så mye positivt at et svakt Q2 ga en markert negativ reaksjon. CMB TECH leverte et gode fremtidsutsikter, men trenden begynner å vise modenhet.
Det er klassisk markedspsykologi ettersom tidlig i en trend kjøper investorene forbedringen, deretter kjøper de forventningen om en ytterligere forbedring. Til slutt kan markedet komme til et punkt hvor selv gode nyheter ikke lenger er nok, fordi investorene som ønsket å være med på reisen allerede er posisjonert.
Det betyr ikke nødvendigvis at markedet skal falle. Men det betyr at terskelen for videre kursoppgang blir høyere.
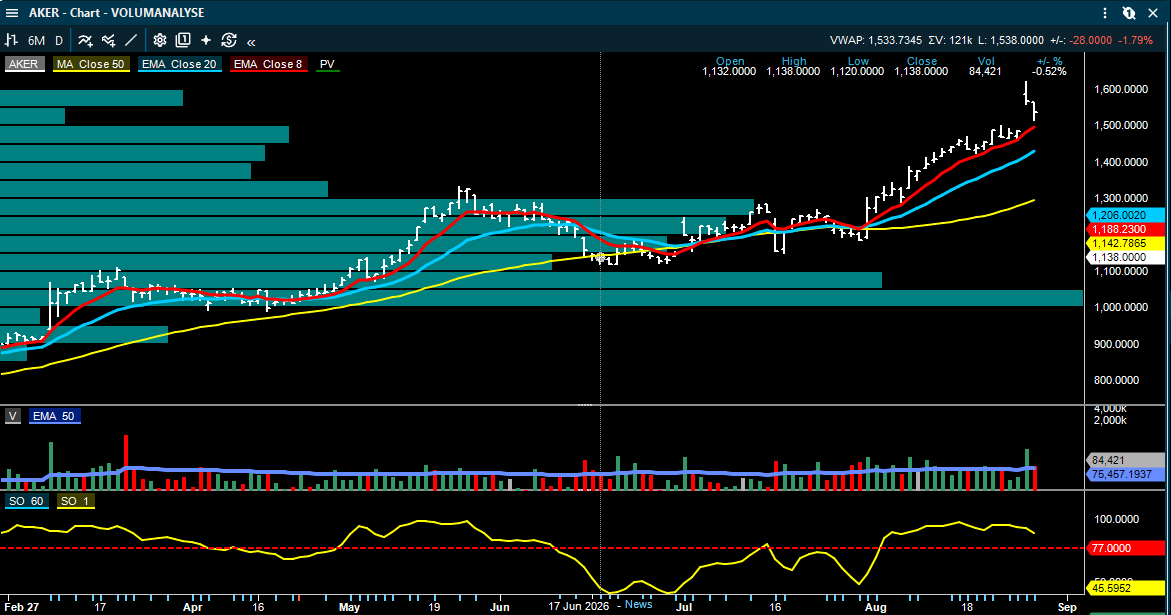
Samtidig ser vi nye områder hvor forventningene fortsatt kan være i ferd med å bygge seg opp. Nscale/Anthropic gjør synliggjør datasenter verdiene i Aker, Sentia fortsetter å overraske positivt, AF Gruppen viser sterk prosjektgjennomføring og marginer, og software har fått et nytt sentimentløft etter Nvidia og Salesforce. På den andre siden har Equinor fått en konkret Selg-nedgradering etter den sterke reprisingen, Yara har fått en ny USD 2 mrd. juridisk halerisiko, Northern Ocean får økt finansieringsrisiko og Nykode måtte styrke finansieringen gjennom en emisjon tilsvarende nær 20 prosent av eksisterende aksjekapital.
Uken startet derfor med spørsmålet om Hormuz, Nvidia og høye renter. Den avsluttes med et mer interessant spørsmål: Hvilke selskaper har fortsatt positive forventningsrevisjoner foran seg – og hvilke har allerede fått store deler av caset priset inn?
KILDER OG VIKTIG INFORMASJON
Ukeoppsummeringen er basert på markeds- og selskapsoppdateringene i INSIDE OSLO BØRS-rapportene fra mandag 24. august til fredag 28. august 2026. Der anbefalinger og kursmål omtales, er dette meglerhusenes egne vurderinger. Inside Oslo Børs sine kommentarer er redaksjonelle og beskrivende og skal ikke forstås som personlig investeringsråd eller oppfordring til kjøp eller salg av finansielle instrumenter.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.