

Morgenrapport 11. august: Wallenius viser styrke, Hydro rammes i Brasil og oljeaksjene leder an åpningen
Kort oppdatering
Dagens rapport inneholder flere nye selskapskommentare Oljeaksjene leder an etter en ny oppgang i Brent, som har løftet seg videre mot 90-nivået. Kursbildet rundt 09:40 viser at det har kommet inn kjøpere i Kongsberg Gruppen som er opp 3,3 prosent og nærmer seg toppen av kileformasjonen igjen, Equinor 2,3 prosent, Aker BP 2,0 prosent og DNO 2,5 prosent, mens Norsk Hydro faller 1,3 prosent etter nyheten om lavere produksjon ved Alunorte.
Wallenius Wilhelmsen leverte tall og de var solide, guidingen ble opprettholdt, og flere meglerhus beskriver rapporten som mer betryggende. Aksjen stiger likevel bare moderat i åpningen, noe som tyder på at deler av de gode nyhetene allerede lå bakt inn i kursen etter en sterk utvikling i forkant.
I shipping hever Fearleys kursmålet kraftig for Okeanis Eco Tankers som følge av høyere estimater og et mer mellomlangsiktig syn på lange seilingsdistanser. Himalaya Shipping leverte i hovedsak som ventet, men juli-oppdateringen viser fortsatt svært høy inntjening og et attraktivt utbyttenivå. DOF får på sin side hevet kursmålet hos Pareto, ikke fordi kvartalet nødvendigvis blir så ekstremt bra, men fordi flåtefornyelsen og kontraktsdekningen gjør anslagene mindre usikre.
Det kom en negativ nyhet på Norsk Hydro som følge av at produksjonen ved Alunorte reduseres til 50 prosent etter problemer med gassleveranser, og SB1 anslår en negativ Q3-effekt på 75-100 millioner dollar. Det er ikke stort nok til å endre hele investeringscaset, men det er samtidig mer enn en ren engangspost hvis usikkerheten rundt kompensasjon og gassleveranser varer.
Dagens øvrige selskapskommentarer gir flere mindre, men nyttige signaler. TGS får en ny negativ gjennomgang fra SB1, Subsea 7 møter et mer vanskelig konkurranserettslig bilde i Australia, Norbit får støtte før Q2, AutoStore får en ny og nøktern forhåndskommentar fra SB1, og Nordic Semiconductor får støtte fra en verdikjedetracker som ligger midt i selskapets egen guiding for Q3.
Kursbildet rundt 09:40
40 minutter inn i sesjonen viser et marked der energi, deler av shipping og forsvar/industri er preget av kjøpere, mens svakheten er mer selskapsspesifikk. Det er også kjøpere i laks.
Kursbilde ca. 09:40
Hva det forteller
Energi og oljeservice
EQNR +2,3 %, AKRBP +2,0 %, VAR +1,6 %, DNO +2,5 %, TGS +2,7 %, OKEA +3,4 %, BWE +3,6 %
Oljeuro og sterkere Brent gir sektorstøtte.
Industri/forsvar
KOG +3,3 %, SAAB B +3,0 %, KIT +2,0 %, NORBIT +1,5 %, KMAR 0,0 %
Forsvar og kvalitetsselskaper holder seg sterke. KOG-bevegelsen kommer uten noen nye oppdateringer, og går nok på geopolitiske signaler.
Shipping
WAWI +1,3 %, HAUTO +0,9 %, SOFF +1,7 %, HSHP 0,0 %, OET -1,4 %, FRO -2,8 %
Bilfrakt og offshore får støtte, mens deler av tank faller til tross for høy oljepris. Reaksjonen er mer selektiv.
Sjømat
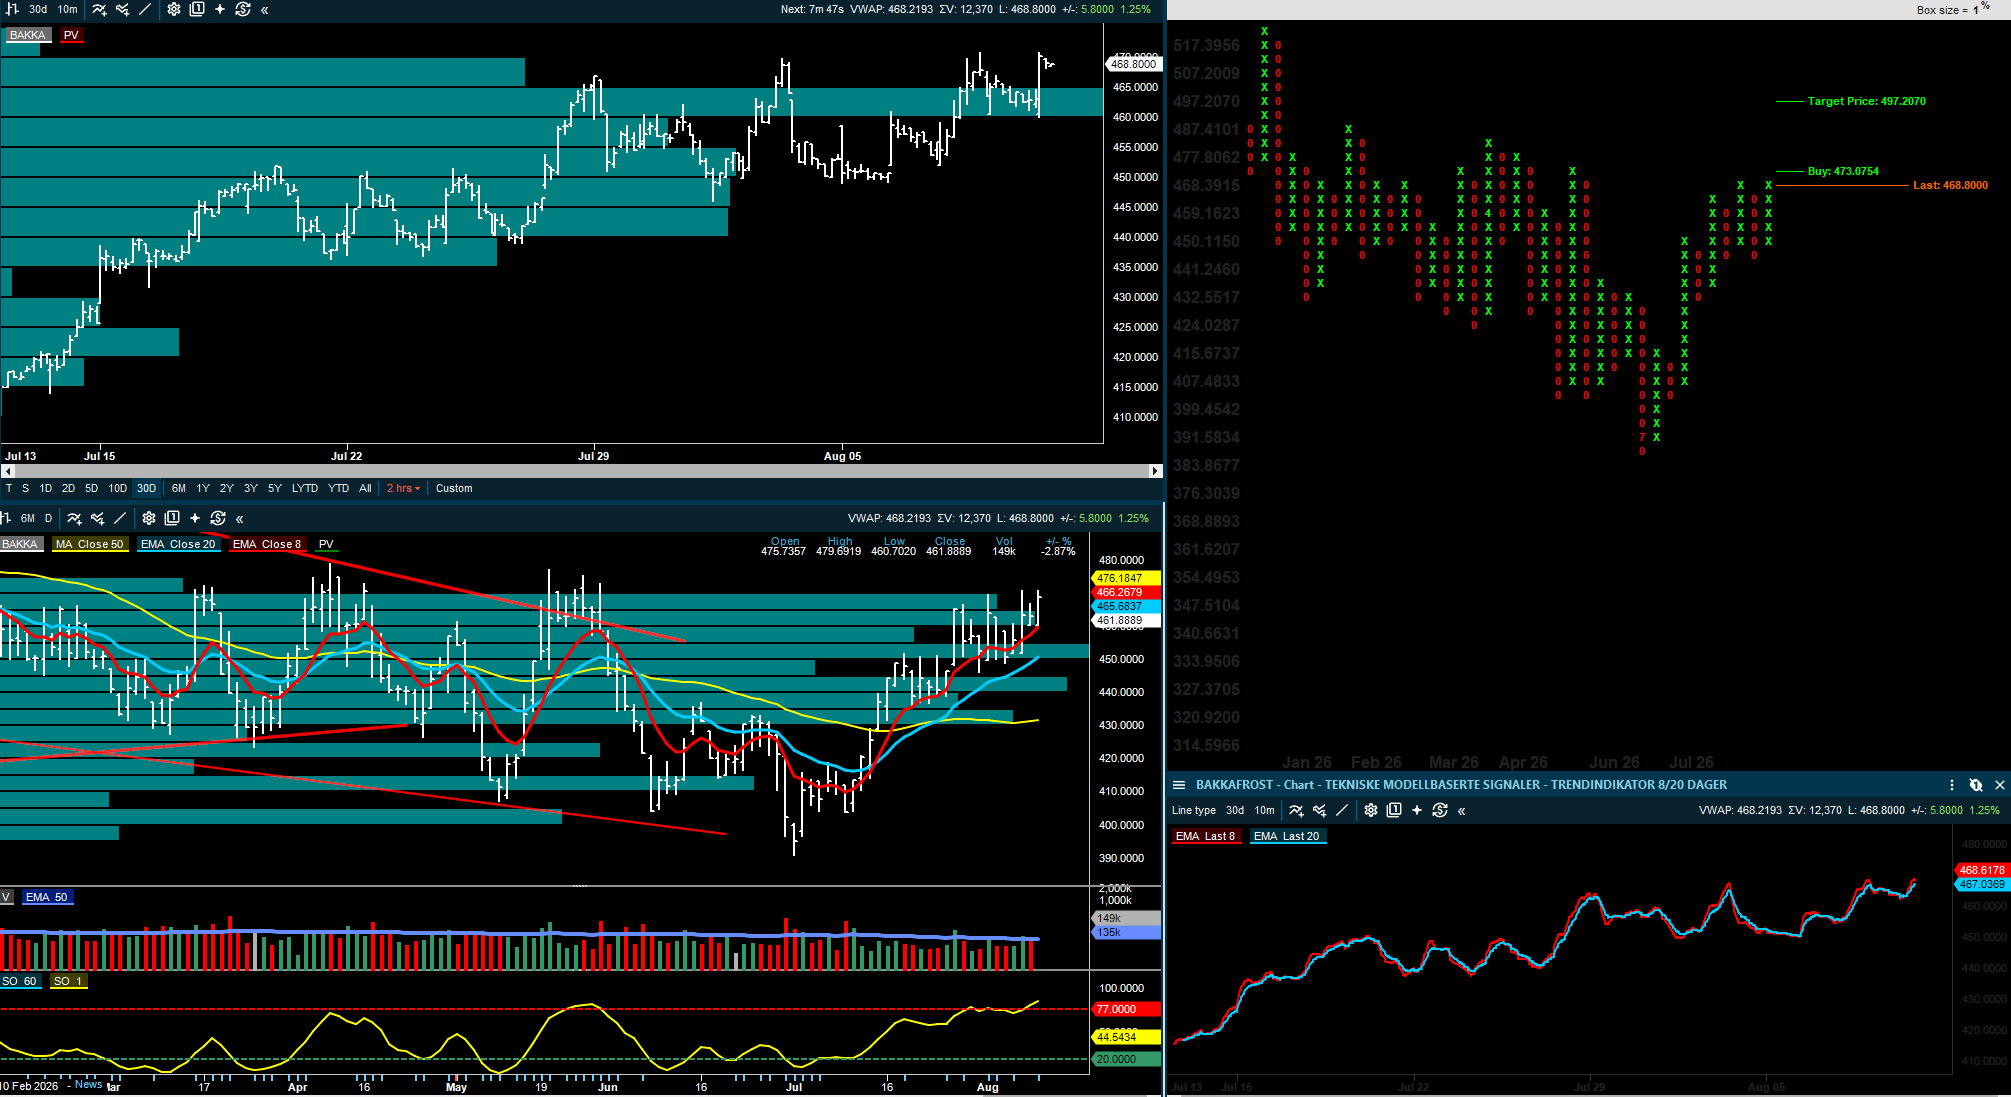
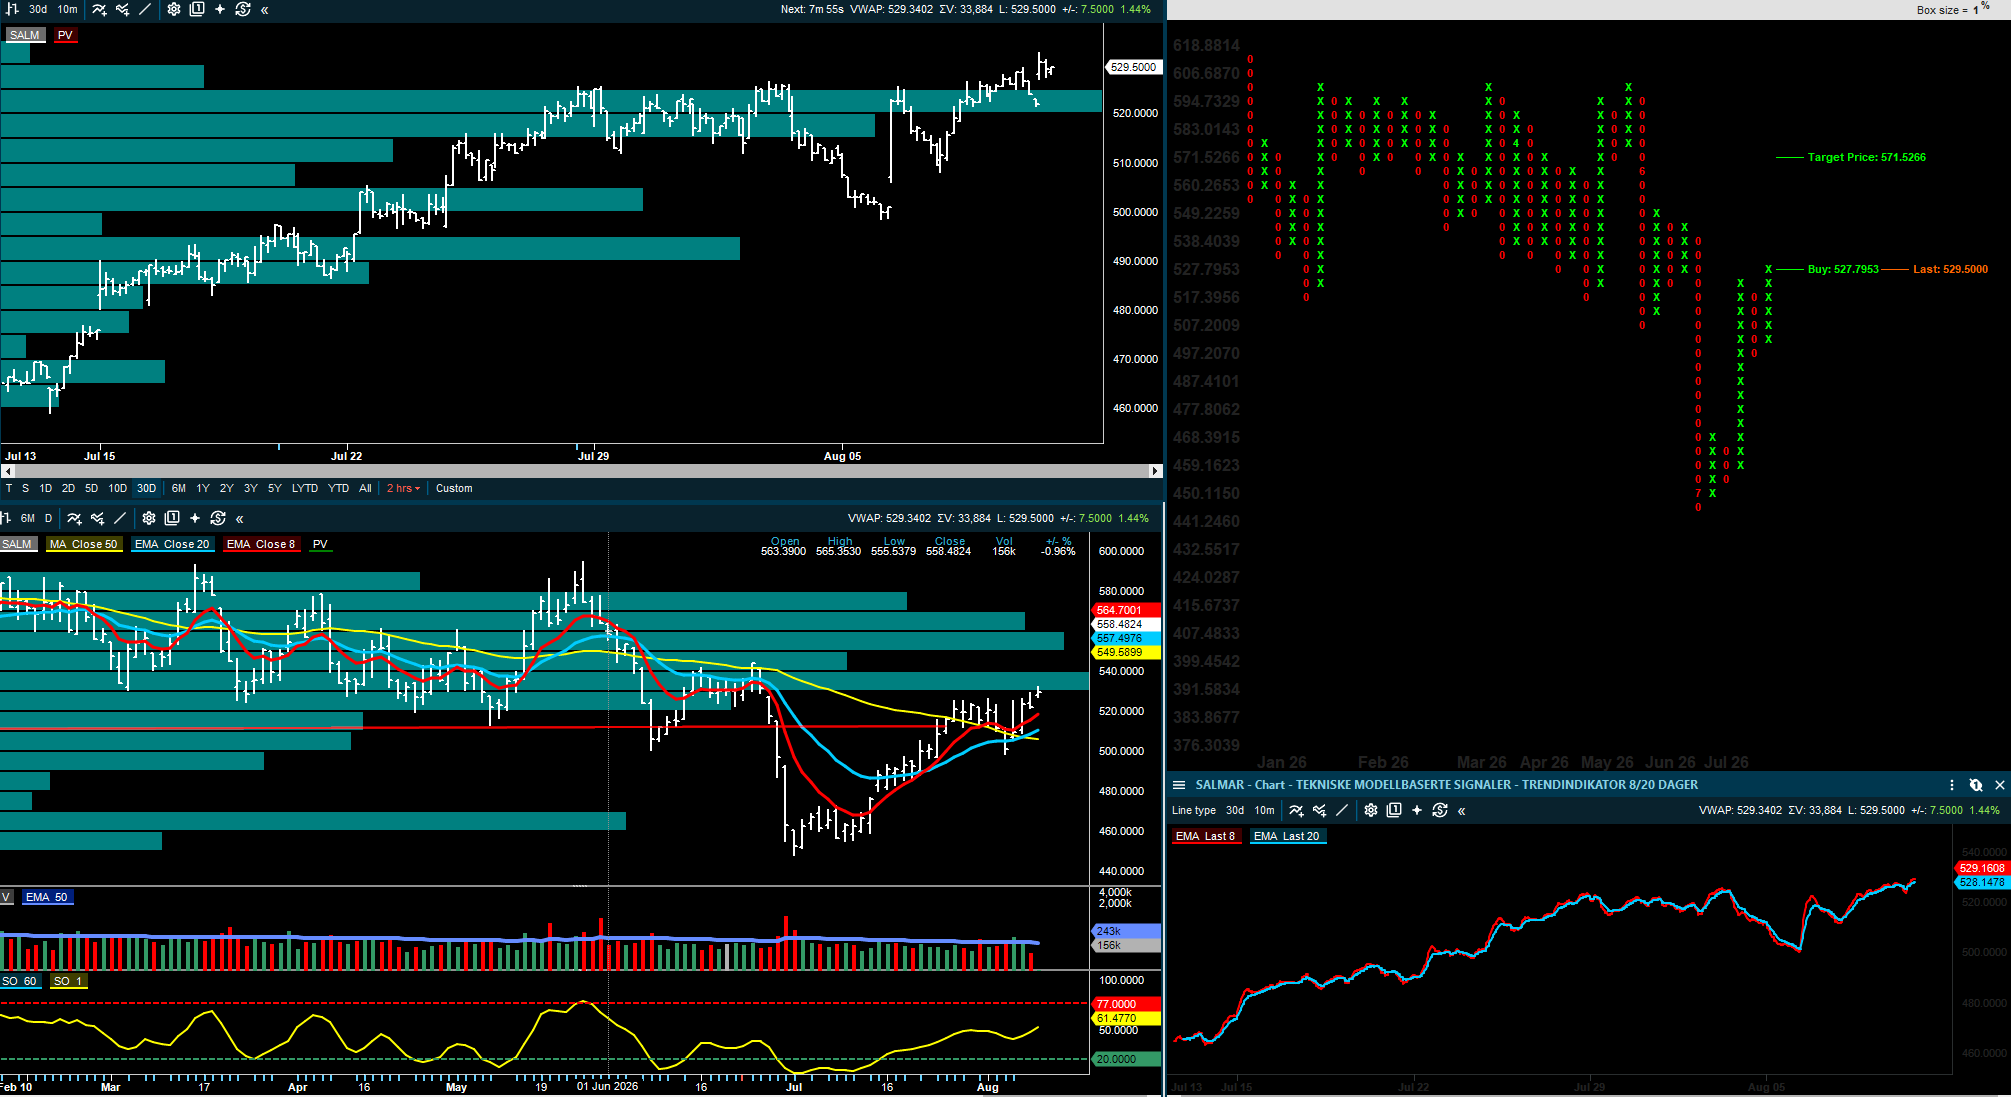
MOWI +1,6 %, SALM +1,1 %, BAKKA +1,0 %, LSG +1,2 %, AUSS +1,5 %, SALME +4,1 %
Sektoren får støtte av bedre etterspørsel og kvalitetstall, men fôrkostnadene blir det viktige spørsmålet videre.
Svakere enkeltaksjer
NHY -1,3 %, NOD -1,1 %, NAS -0,7 %, TOM -0,4 %, BOUV -2,4 %
Hydro tynges av Alunorte-nyheten, mens Nordic Semiconductor og Bouvet faller på mer selskapsspesifikke vurderinger.
Renter og olje: lavere norsk inflasjon, men dyrere energirisiko
Mandagens rapport tok allerede opp at lavere norsk prisvekst gjør et rentehopp fra Norges Bank mindre sannsynlig denne uken. SEB venter at styringsrenten holdes uendret på 4,25 prosent 13. august, men banken tror ikke Norges Bank vil lukke døren for et nytt rentehopp i september. Begrunnelsen er at kjerneinflasjonen har falt mer enn Norges Bank ventet, samtidig som pengepolitikken fortsatt er preget av usikkerhet rundt energi, valuta og lønn.
Samtidig er energibildet blitt mer krevende siden gårsdagens rapport. Pareto skriver at Brent er opp 3,3 dollar fatet siden Oslo stengte i går, til rundt 89 dollar fatet, og at europeiske gasspriser også stiger. Hovedpoenget er at Iran ikke ser ut til å åpne Hormuz-stredet raskt, og at markedet derfor må prise inn mer varighet i konflikten enn det som lå i oljeprisen for få dager siden.
For norske investorer betyr dette at rente- og energibildet trekker i ulike retninger. Lavere inflasjon kan støtte verdsettelsen av renteutsatte aksjer, men høyere olje og gass løfter energisektoren og kan samtidig gjøre Norges Bank mer forsiktig med å konkludere for tidlig. Derfor blir torsdagens rentemøte viktig, men kanskje enda viktigere blir ordlyden om september.
Wallenius Wilhelmsen
Wallenius Wilhelmsen leverte en Q2-rapport der tallene i seg selv ikke gav et stort positivt avvik, men der tonen og detaljene likevel var bedre enn fryktet. Pareto beskriver rapporten som mer selvsikker, særlig fordi selskapet opprettholder 2026-guidingen på rundt 1,6 milliarder dollar i EBITDA og viser at drivstoffklausulene fungerer. Det er viktig, fordi markedet tidligere har vært bekymret for at høyere drivstoffkostnader og lengre ruter skulle spise opp mer av marginene.
Det mest interessante er ikke bare Q2, men hva rapporten sier om 2027 og 2028. Pareto mener estimatene for de neste årene kan komme opp, fordi bilfraktmarkedet fortsatt er svært stramt og fordi kinesisk bileksport holder kapasitetsutnyttelsen høy. Samtidig var utbyttet lavere enn Pareto hadde ventet, og det forklarer trolig hvorfor aksjen ikke løfter mer enn rundt 1,3 prosent i åpningen.
Inside Oslo Børs: Sterke tall og liten kurseffekt øker risken for at mye allerede kan være priset inn i aksjen. Kursen er blitt løftet fra 110 til 150 siden mai, hvilket også ser ut til å ha tatt høyde for mye av det positive i rapporten. Men trenden er fortsatt sterk og kursen handles over 8/20/50 dager snittene, taktisk trendindikator ligger i kjøp, men mangler et PF kjøpssignal. Avventer og ser hva analytikerne gjør med sine kursmål og hva de store investorene velger å gjøre de neste dagene. Må over 152,50 for å utløse et nytt PF kjøpssignal.
Pareto Securities beholder kursmålet for Wallenius Wilhelmsen på 142 kroner, Kjøp.
Arctic Securities beholder kursmålet for Wallenius Wilhelmsen på 150 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Wallenius Wilhelmsen på 133 kroner, Hold.
Fearnley Securities beholder kursmålet for Wallenius Wilhelmsen på 120 kroner, Hold.
SEB beholder kursmålet for Wallenius Wilhelmsen på 116 kroner, Hold.
Okeanis, Himalaya og DOF: t
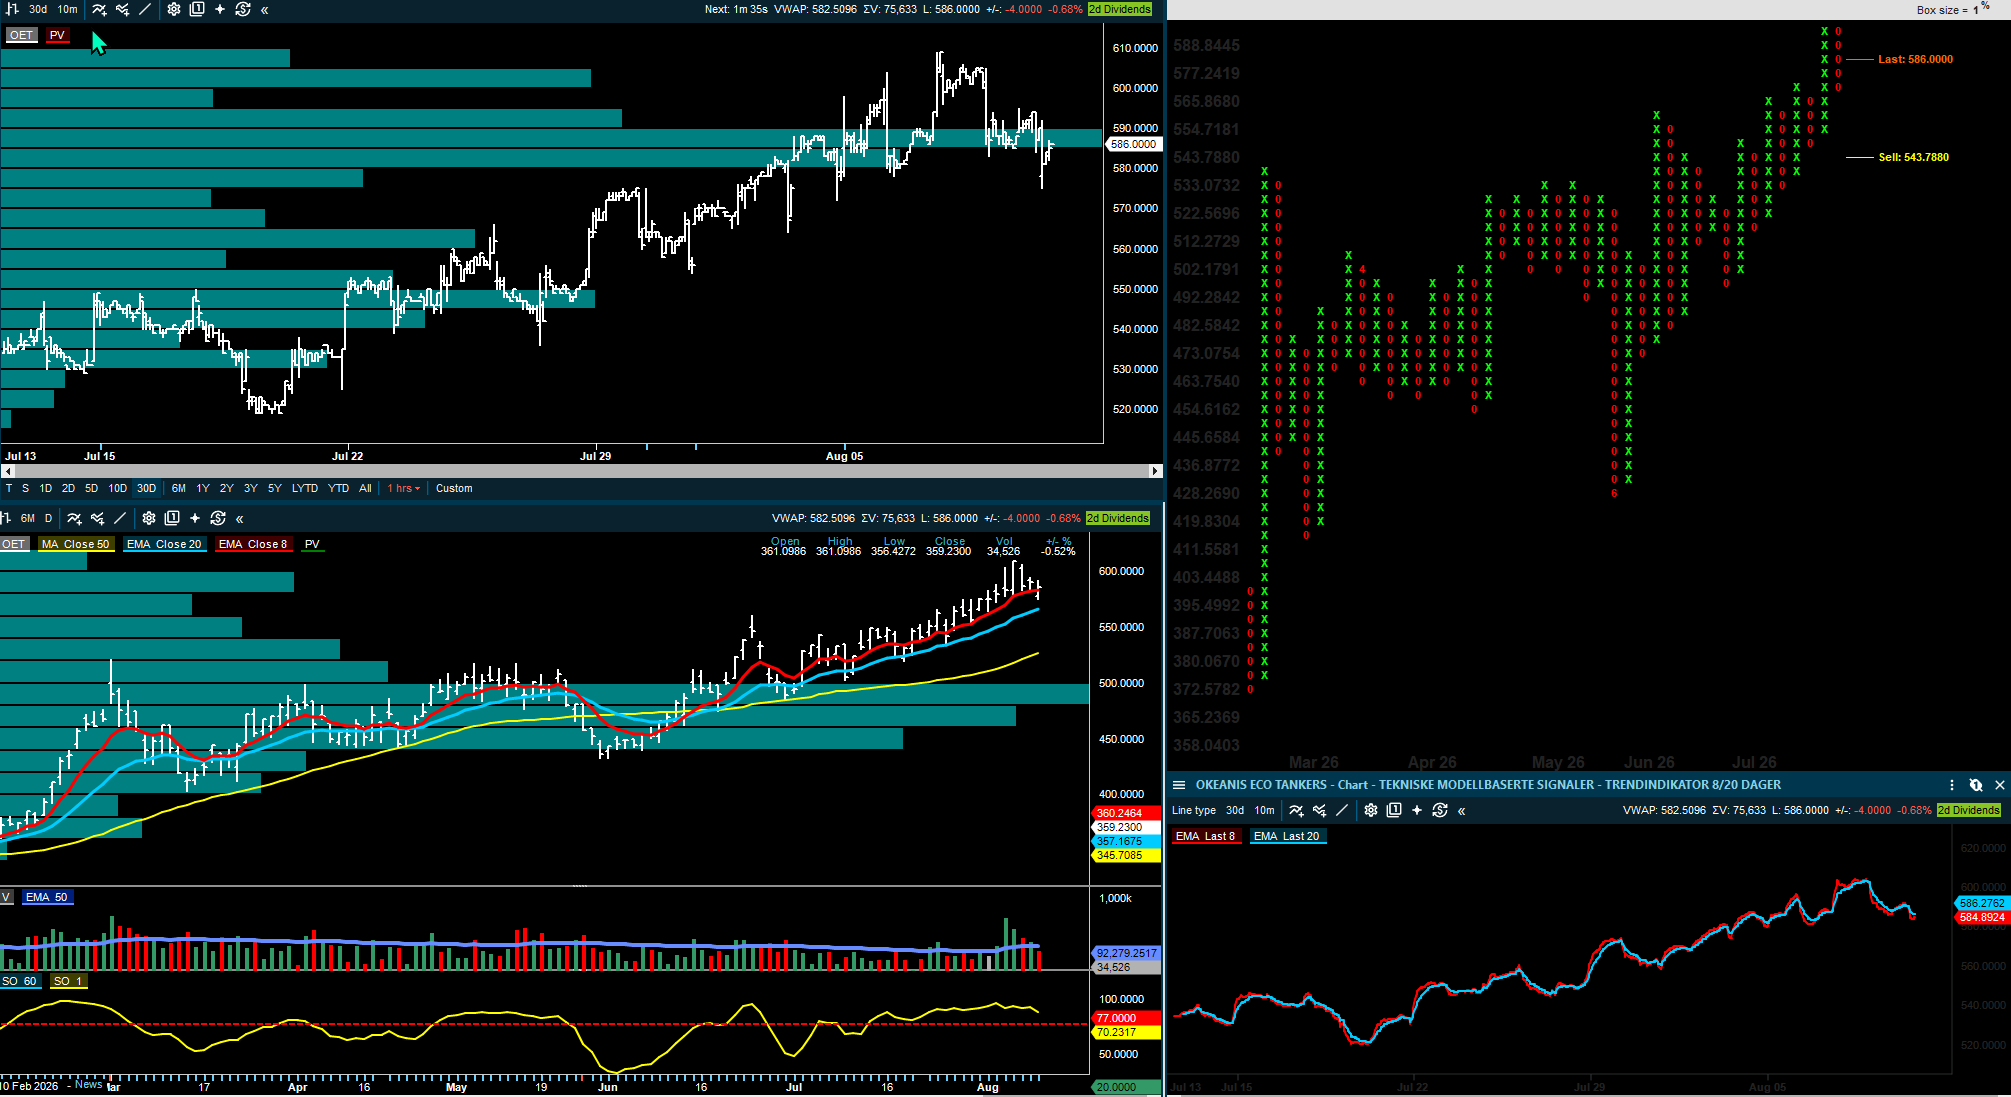
Fearnley løfter kursmålet til Okeanis Eco Tankers (nå 586) kraftig til 712 kroner, fra 595 kroner, og hovedforklaringen er ikke bare at tankratene er høye akkurat nå, men meglerhuset løfter EBITDA-estimatene for 2026 og 2027 betydelig og argumenterer for at lengre seilingsdistanser kan vedvare også dersom Hormuz-situasjonen normaliseres. Resonnementet er at kjøpere over tid kan ønske å redusere avhengigheten av råolje fra Den arabiske gulf, og at dette kan gi flere tonnmil.
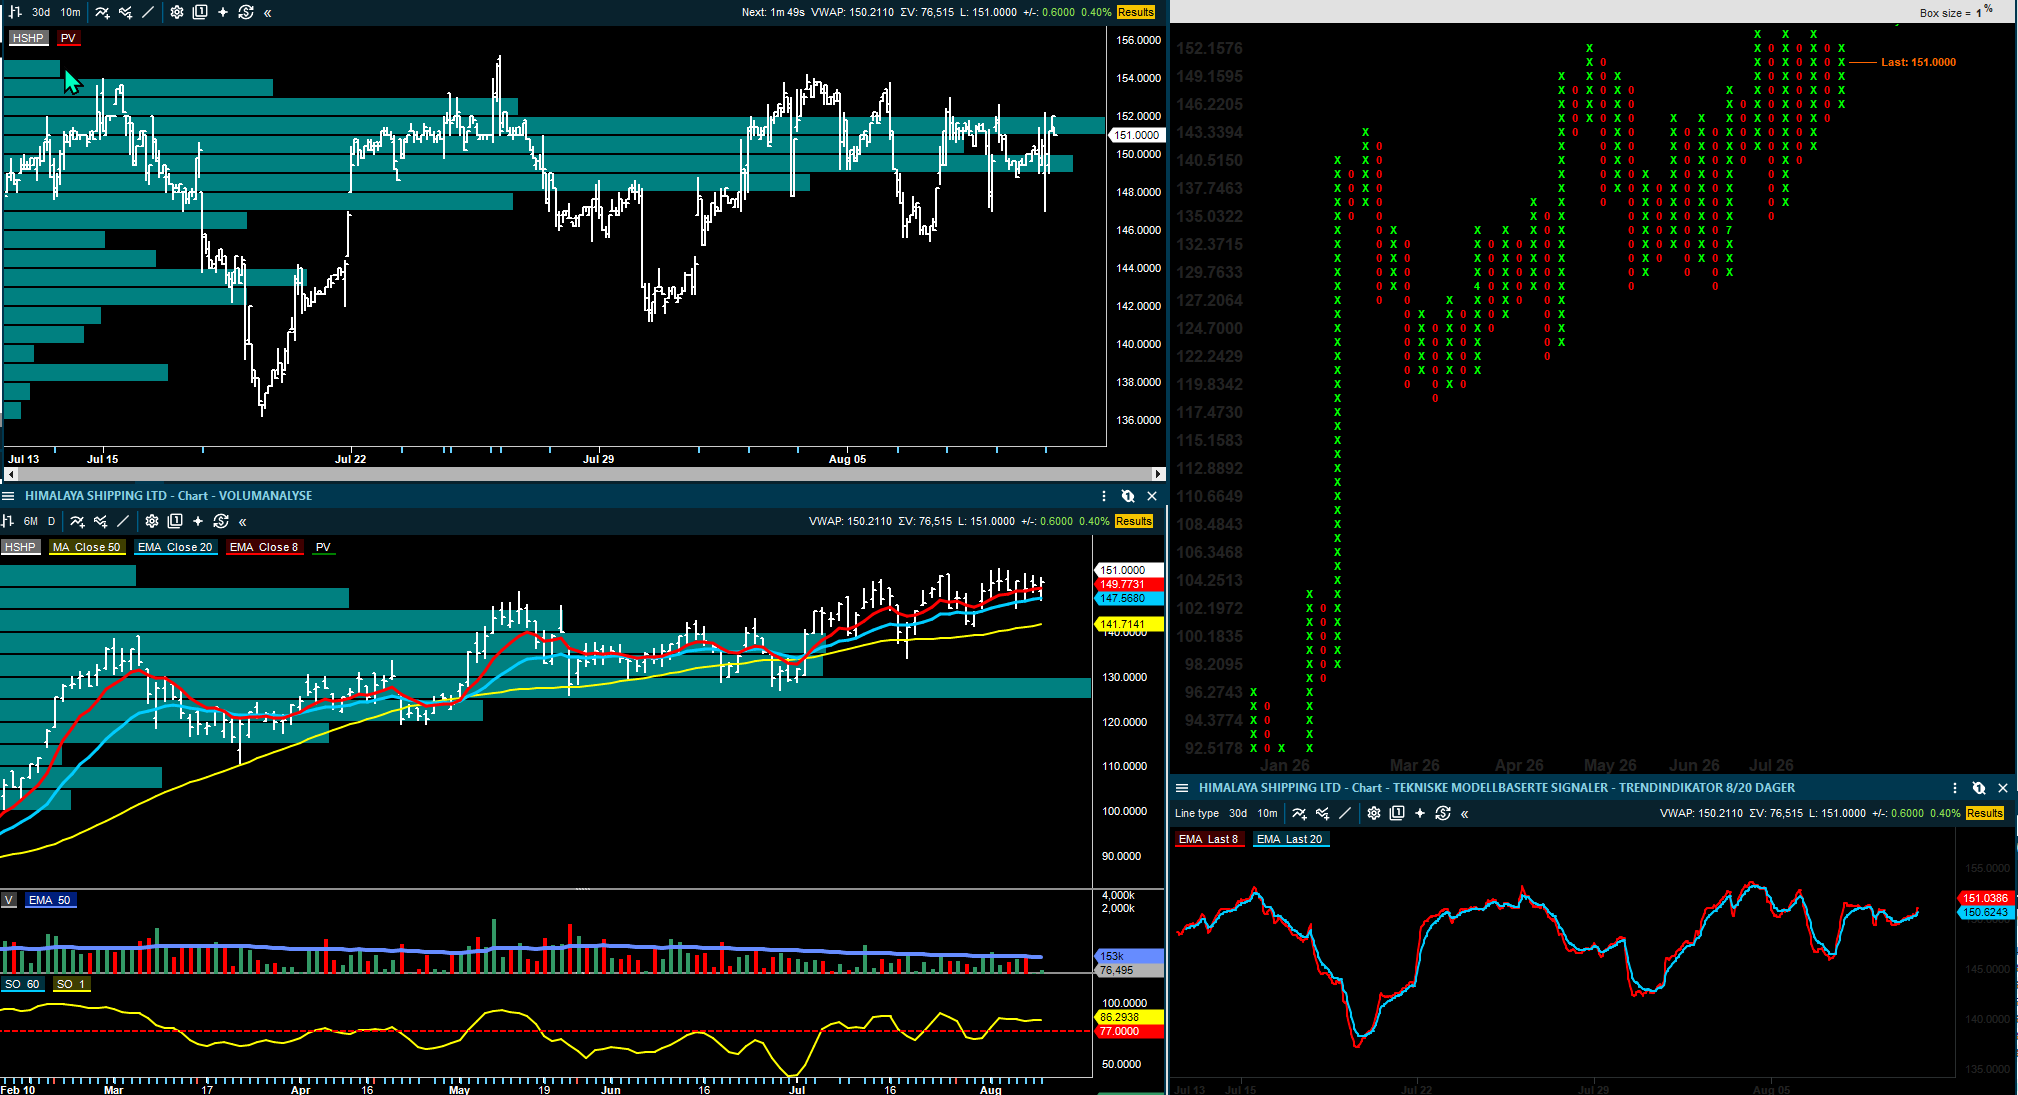
Himalaya Shipping leverte et Q2 som i hovedsak var i tråd med forventningene, men juli-oppdateringen var likevel sterk. Fearnley peker på TCE-inntjening på 51.200 dollar dagen i juli og en premie på 46 prosent mot Baltic 5TC. Selskapet erklærte også et nytt månedlig utbytte på 0,22 dollar per aksje, som tilsvarer en annualisert utbytteavkastning rundt 17 prosent. Det forklarer hvorfor aksjen holder seg stabil selv om resultatet ikke var en spesielt positiv overraskelse.
Inside Oslo Børs: Himalaya trender positivt og handles over 8/20/50 dager snittene og befinner seg innenfor en sidelengs konsolideringsboks omkring toppen. Kurser over 155,50 vil utløse et nytt tre-topp kjøpssignal, hvor det indikative kursmålet er 166. Det er lite med overliggende motstand og taktisk trendindikator befinner seg også i et kjøpssignal. Siden kursen kun stiger 0,5 % på resultatfremleggelsen kan dette også signalisere at mye av det som kom kan være bakt inn i kursene. Derfor er det rent teknisk viktig at kursen klarer å utløse PF kjøpssignalet før vi mottar nye signaler for retningen og videreføring av den sterke trenden.
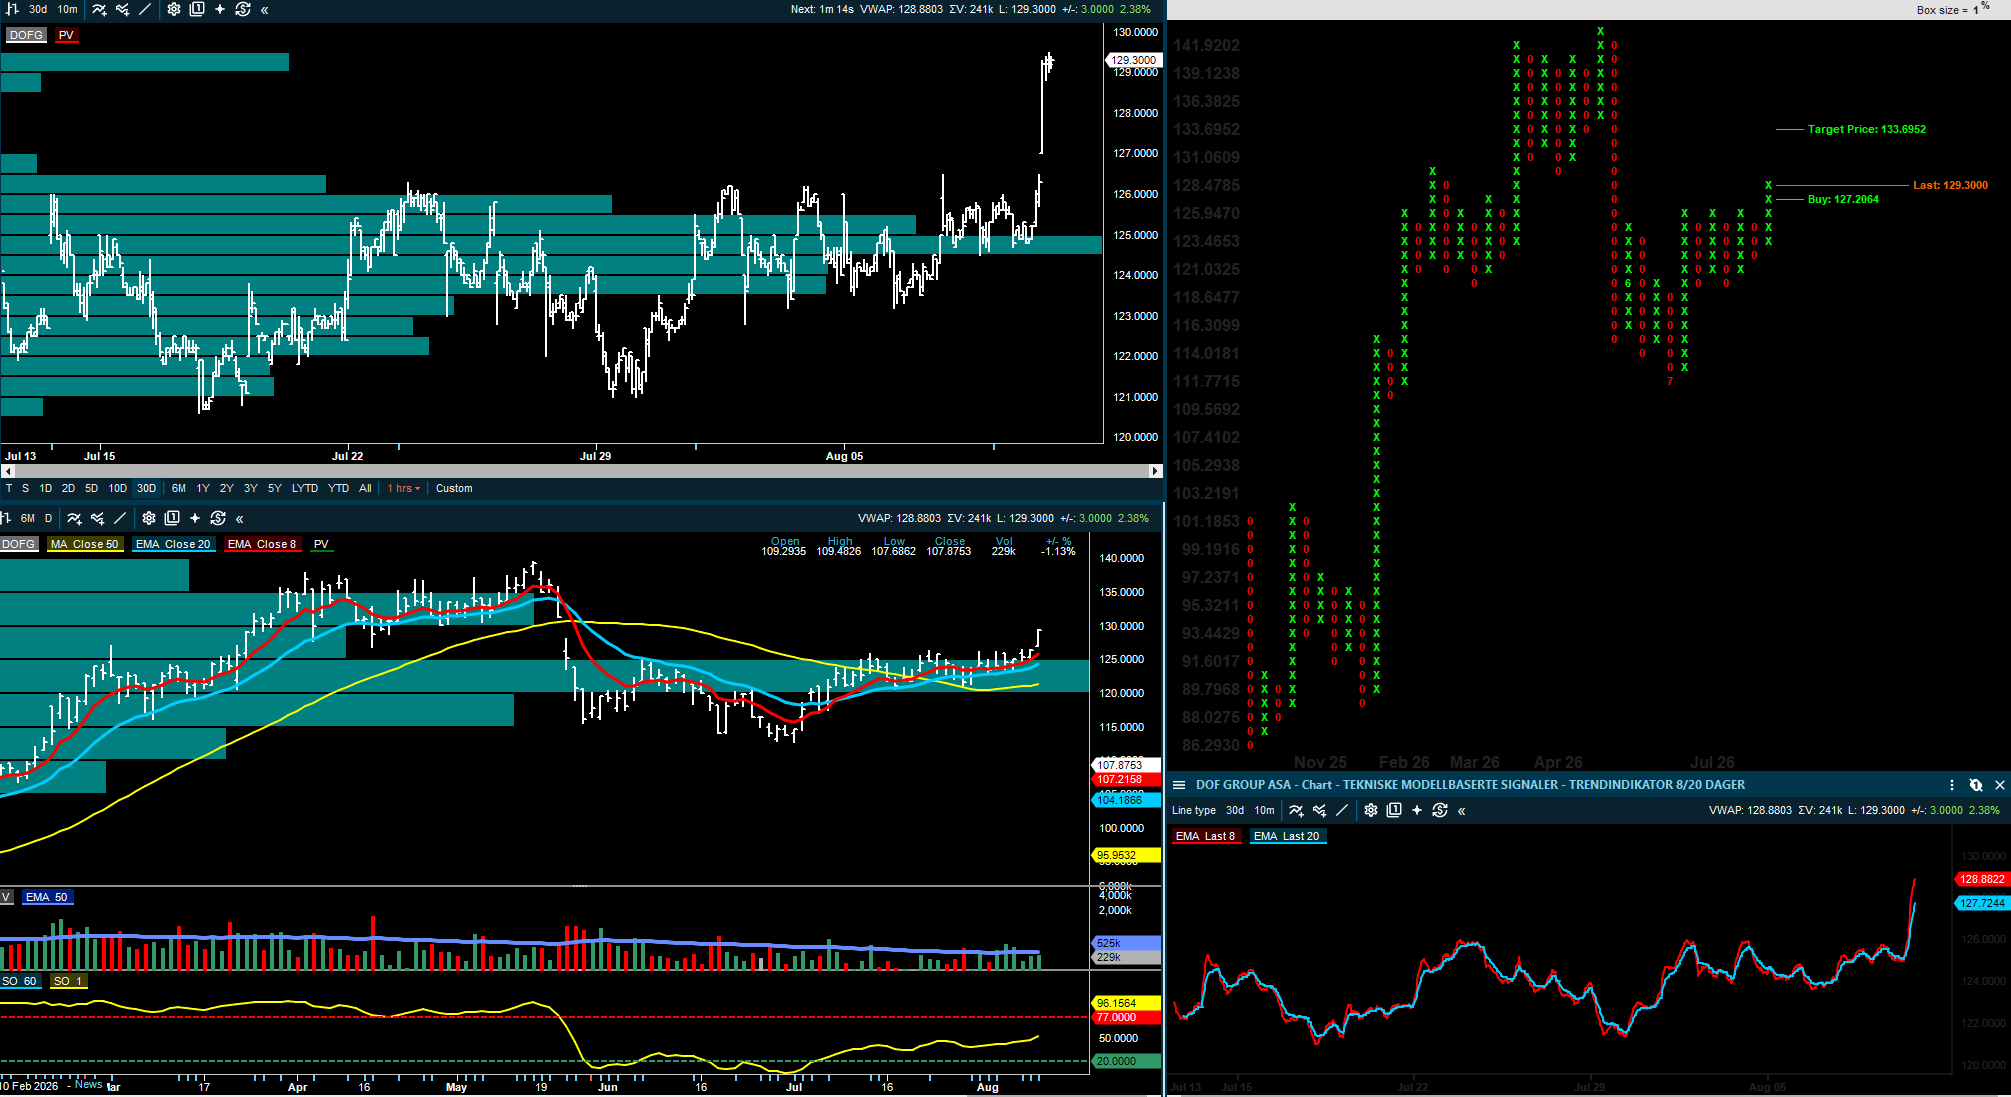
For DOF er dagens Pareto-oppdatering mer strukturell enn kvartalsdrevet. Pareto hever kursmålet til 140 kroner og peker på at de siste månedene med fartøytransaksjoner og nye kontrakter gjør anslagene mindre usikre. Det viktige er at DOF forlenger kontraktsdekningen i et fortsatt sterkt marked, samtidig som flåtefornyelsen kan gjøres uten at egenkapitalhistorien svekkes vesentlig.
Inside Oslo Børs: Litt etter åpningen er DOF Group opp 2,4 prosent, og har med det brutt over den siste konsolideringsboksen. Har utløst et tre-topp kjøpssignal hvor kursmålet er 133,70. Taktisk trendindikator er på 53, hvilket bekrefter en videre positiv endring i trenden. Kursen vil imidlertid møte motstand fra konsolideringsboksen fra april til mai, som også gav en dobbel-topp. Det helt kortsiktige tekniske bildet ser sterkt ut, gitt den klarer å holde bruddet til close, men volumprofilen og den tidligere konsolideringsboksen reduserer risk/reward.
Fearnley Securities hever kursmålet for Okeanis Eco Tankers til 712 kroner (595), gjentar Kjøp.
Fearnley Securities beholder kursmålet for Himalaya Shipping på 165 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Himalaya Shipping på 135 kroner, Hold.
Pareto Securities hever kursmålet for DOF til 140 kroner (135), gjentar Kjøp.
SEB hever kursmålet for Odfjell Drilling til 104 kroner (102), gjentar Kjøp.
Höegh Autoliners:
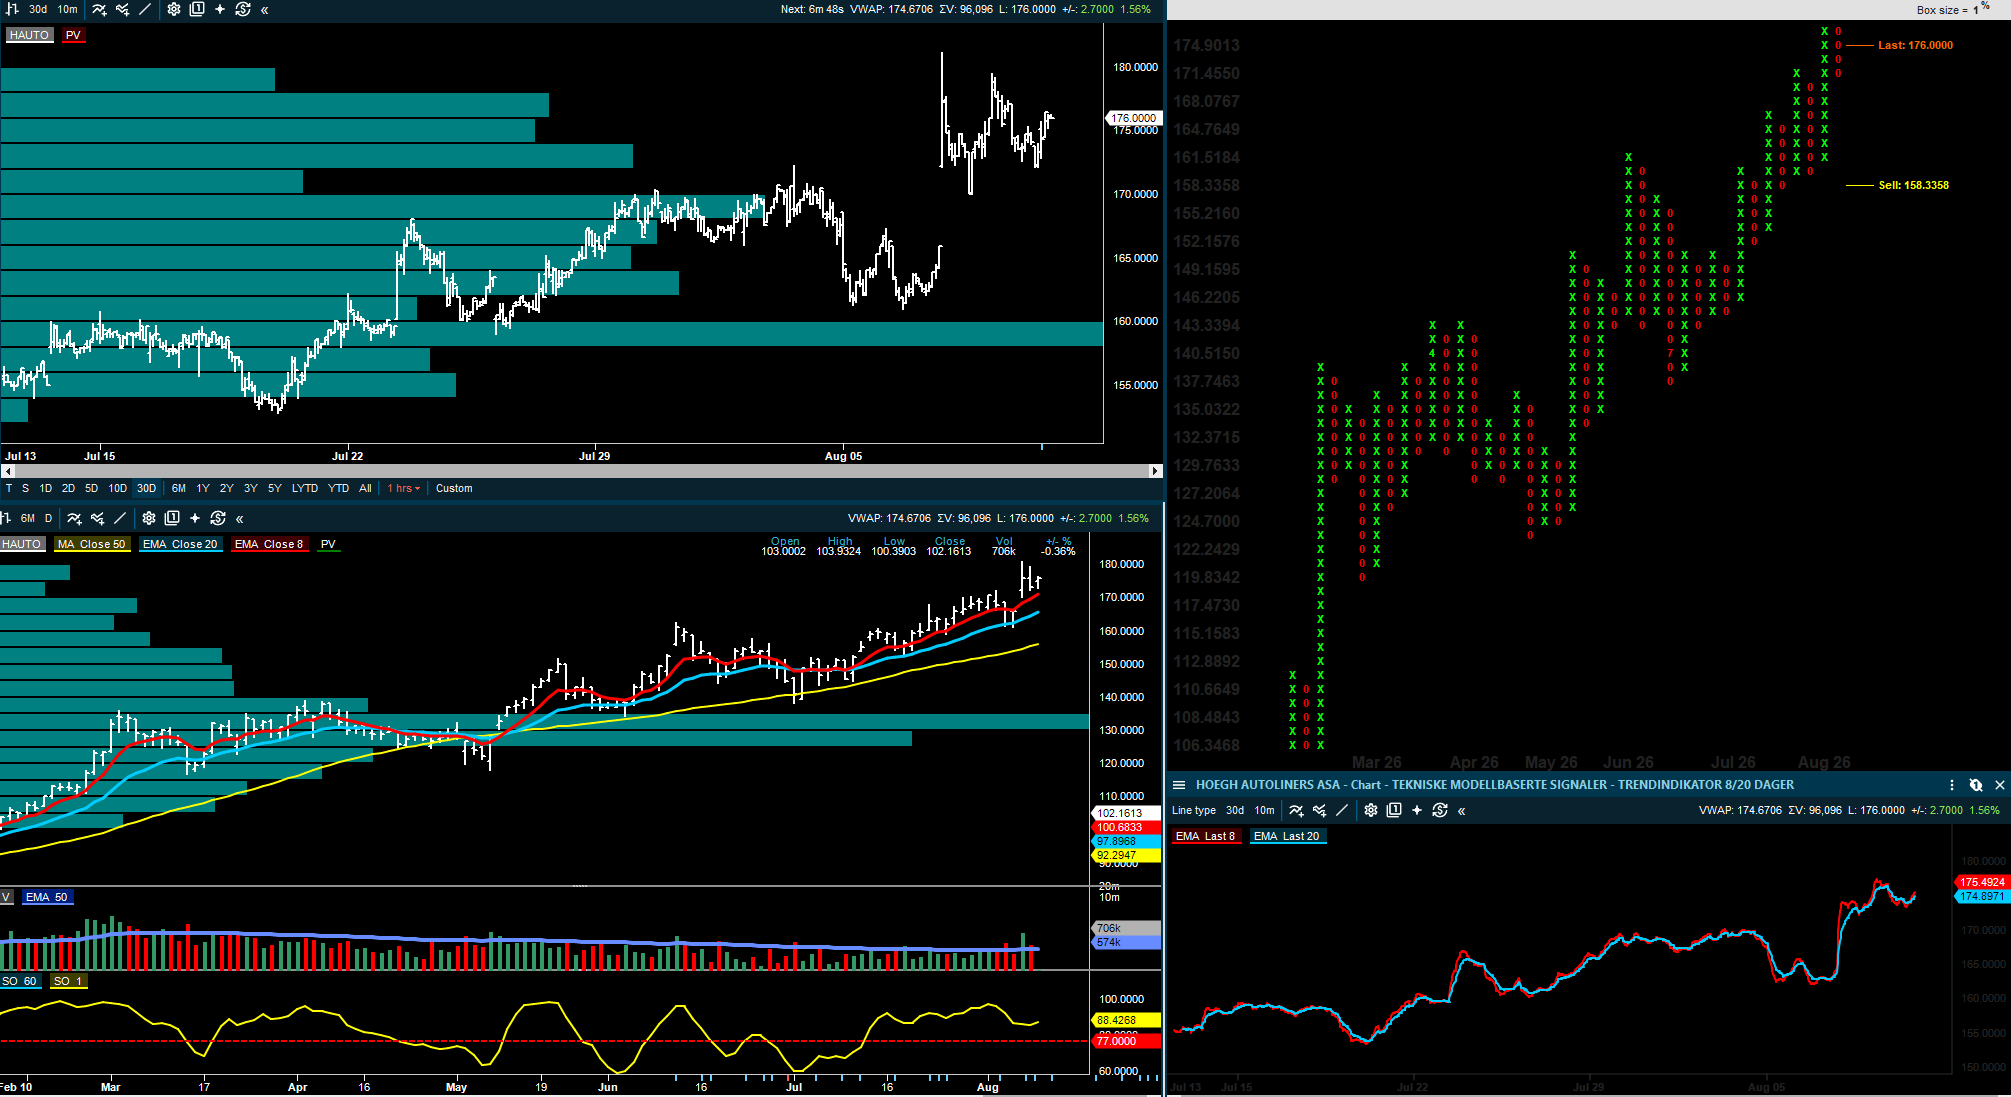
Höegh Autoliners kom med en ny handelsoppdatering for juli, og både SEB og ABG peker på at tallene fortsatt er solide. SEB skriver at gjennomsnittlig netto fraktrate var 80,6 dollar per kubikkmeter, omtrent flatt fra juni, men klart over SEBs Q3-estimat på 75,5 dollar. ABG mener juli-oppdateringen impliserer Q3-EBITDA rundt 20 prosent over konsensus.
Likevel holder begge meglerhusene Hold. Det forteller at markedet allerede priser inn mye av styrken i bilfrakt, og at oppsiden i aksjen i større grad avhenger av hvor lenge de høye ratene varer. Aksjen stiger rundt 0,9 prosent i åpningen og er opp 1,6 % 10:30, som er en positiv respons, og at det har kommet inn noen kjøpere.
Inside Oslo Børs: Trenden ser moden ut etter at den siden mai har klatret steady fra 120-nivået til dagens 176. Kan selvsagt ikke utelukke en videre oppgang, men kursen vil måtte ta ut fredagens topp ved 181 for å gi et nytt trendsignal. Trendmodellen og taktisk trendindikator befinner seg i kjøpssignal, men det har de også gjort en stund. Mangler et nytt PF kjøpssignal og det kommer ikke før over 183. Inside Day i dag og avventer hvordan den slutter. Men rent teknisk ser den moderate responsen, chart formasjonen og den modne trenden ut til å redusere risk/reward på kort sikt. Avventer nye tekniske signaler og om analytikerne gjør noen endringer på kursmålene.
ABG Sundal Collier beholder kursmålet for Höegh Autoliners på 153 kroner, Hold.
SEB beholder kursmålet for Höegh Autoliners på 132 kroner, Hold.
Norsk Hydro:
Norsk Hydro har redusert produksjonen ved Alunorte til 50 prosent etter problemer med kontraktsfestede gassleveranser fra CELBA. SB1 anslår en negativ Q3-effekt på 75-100 millioner dollar, tilsvarende 0,36-0,48 kroner per aksje, og skriver at aksjemarkedet bør prise inn mer enn bare den direkte kvartalseffekten fordi kompensasjon og varighet er usikkert.
Hydro har etter det SB1 forstår kontraktsmessige rettigheter til kompensasjon, men leverandørens finansielle situasjon og restrukturering gjør at tidspunkt og faktisk tilbakebetaling er usikkert.
Inside Oslo Børs: Tekniske sett har kursen kommet opp til 50 dager motstanden og blitt avvist av selgerne omkring dette nivået. Hydro ligger i et PF kjøpssignal fra 89, hvor det indikative kursmålet er opp til 99,20, men volumprofilen kommer inn og skaper usikkerhet.
Subsea 7 og TGS:
Subsea 7 får en ny regulatorisk påminnelse i Saipem-fusjonen. Australske konkurransemyndigheter har kommet med en foreløpig bekymringsmelding knyttet til SURF-markedet i Australia. DNB Carnegie understreker at dette ikke er en endelig beslutning, og at fristen fortsatt er 10. november, men meldingen viser at konkurransemyndighetene ser Saipem, Subsea 7 og TechnipFMC som de viktigste aktørene i store og komplekse prosjekter i Australia.
DNB endrer ikke estimater, anbefaling eller kursmål, men risikoen i fusjonsløpet blir mer synlig. Australia sto ifølge DNB for rundt 5-7 prosent av Subsea 7s inntekter i 2024-2025, så dette er ikke hele konsernet, men det er nok til at markedet må følge prosessen tett.
For TGS gjentar SB1 Selg og kursmål 100 kroner etter å ha kuttet EBITDA-estimatene med 1-2 prosent for 2026-2028. Hovedpoenget er at konsensus etter SB1s syn fortsatt er for optimistisk, både på kontantstrøm og på hvor raskt seismikkmarkedet kan komme tilbake. Dette kommer selv om aksjen stiger rundt 2,7 prosent i åpningen, trolig fordi oljeprisen og sektorsentimentet løfter flere oljeserviceaksjer.
DNB Carnegie beholder kursmålet for Subsea 7 på 340 kroner, Kjøp.
SB1 Markets beholder kursmålet for TGS på 100 kroner, Selg.
DNB Carnegie beholder kursmålet for Aker BP på 360 kroner, Kjøp.
DNB Carnegie beholder kursmålet for Equinor på 370 kroner, Hold.
AutoStore, Nordic Semiconductor og Norbit:
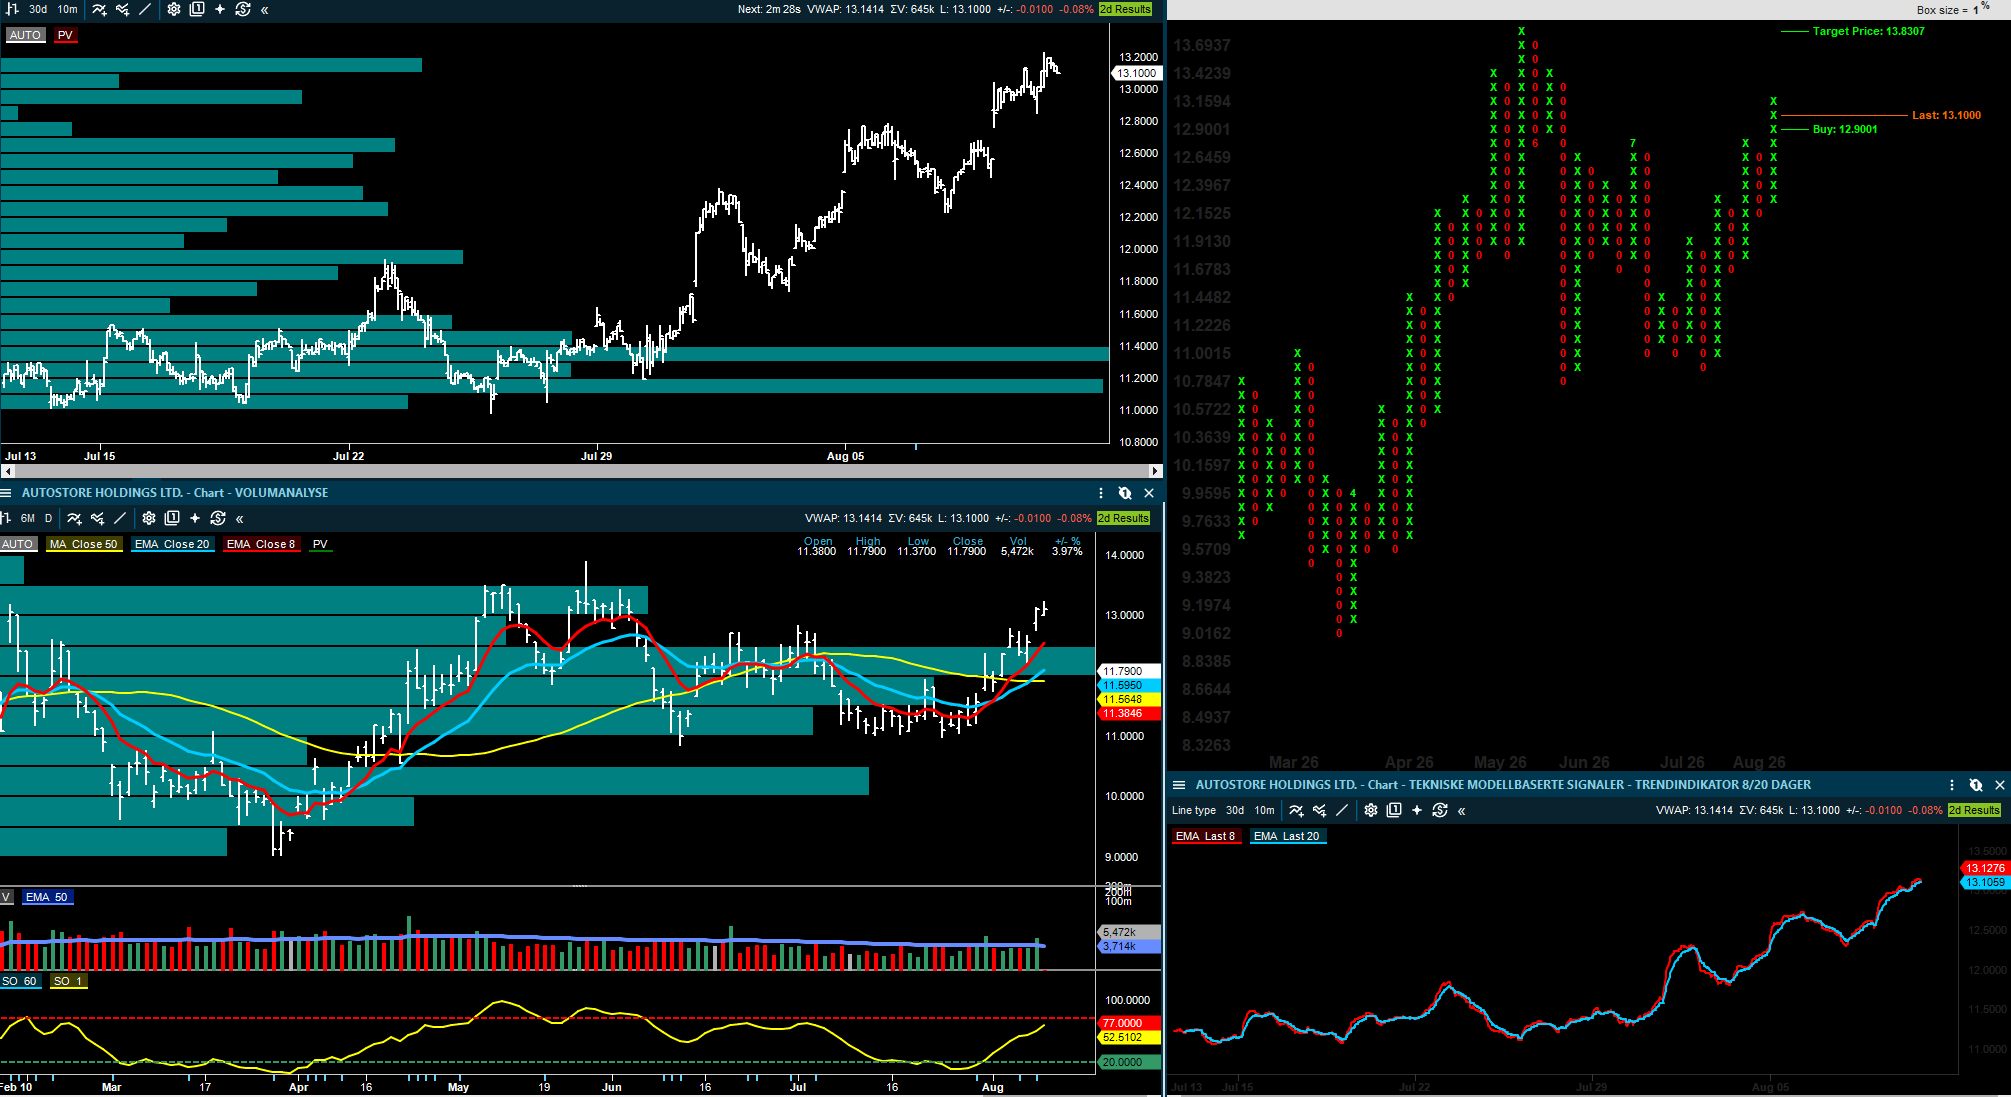
I går handlet AutoStore mest om oppdateringene fra Pareto og Arctic. I dag er det SB1 som kommer med en ny forhåndskommentar til tallene som kommer om to dager. Meglerhuset ligger fem prosent over konsensus på inntekter og fire prosent over konsensus på EBITDA for Q2, men beskriver likevel risikoen rundt rapporten som ganske balansert. Det skyldes at aksjen allerede har steget mye den siste måneden, og at SB1s høyere inntektsanslag delvis motvirkes av litt svakere forventninger til bruttomargin, kostnader og ordreinngang.
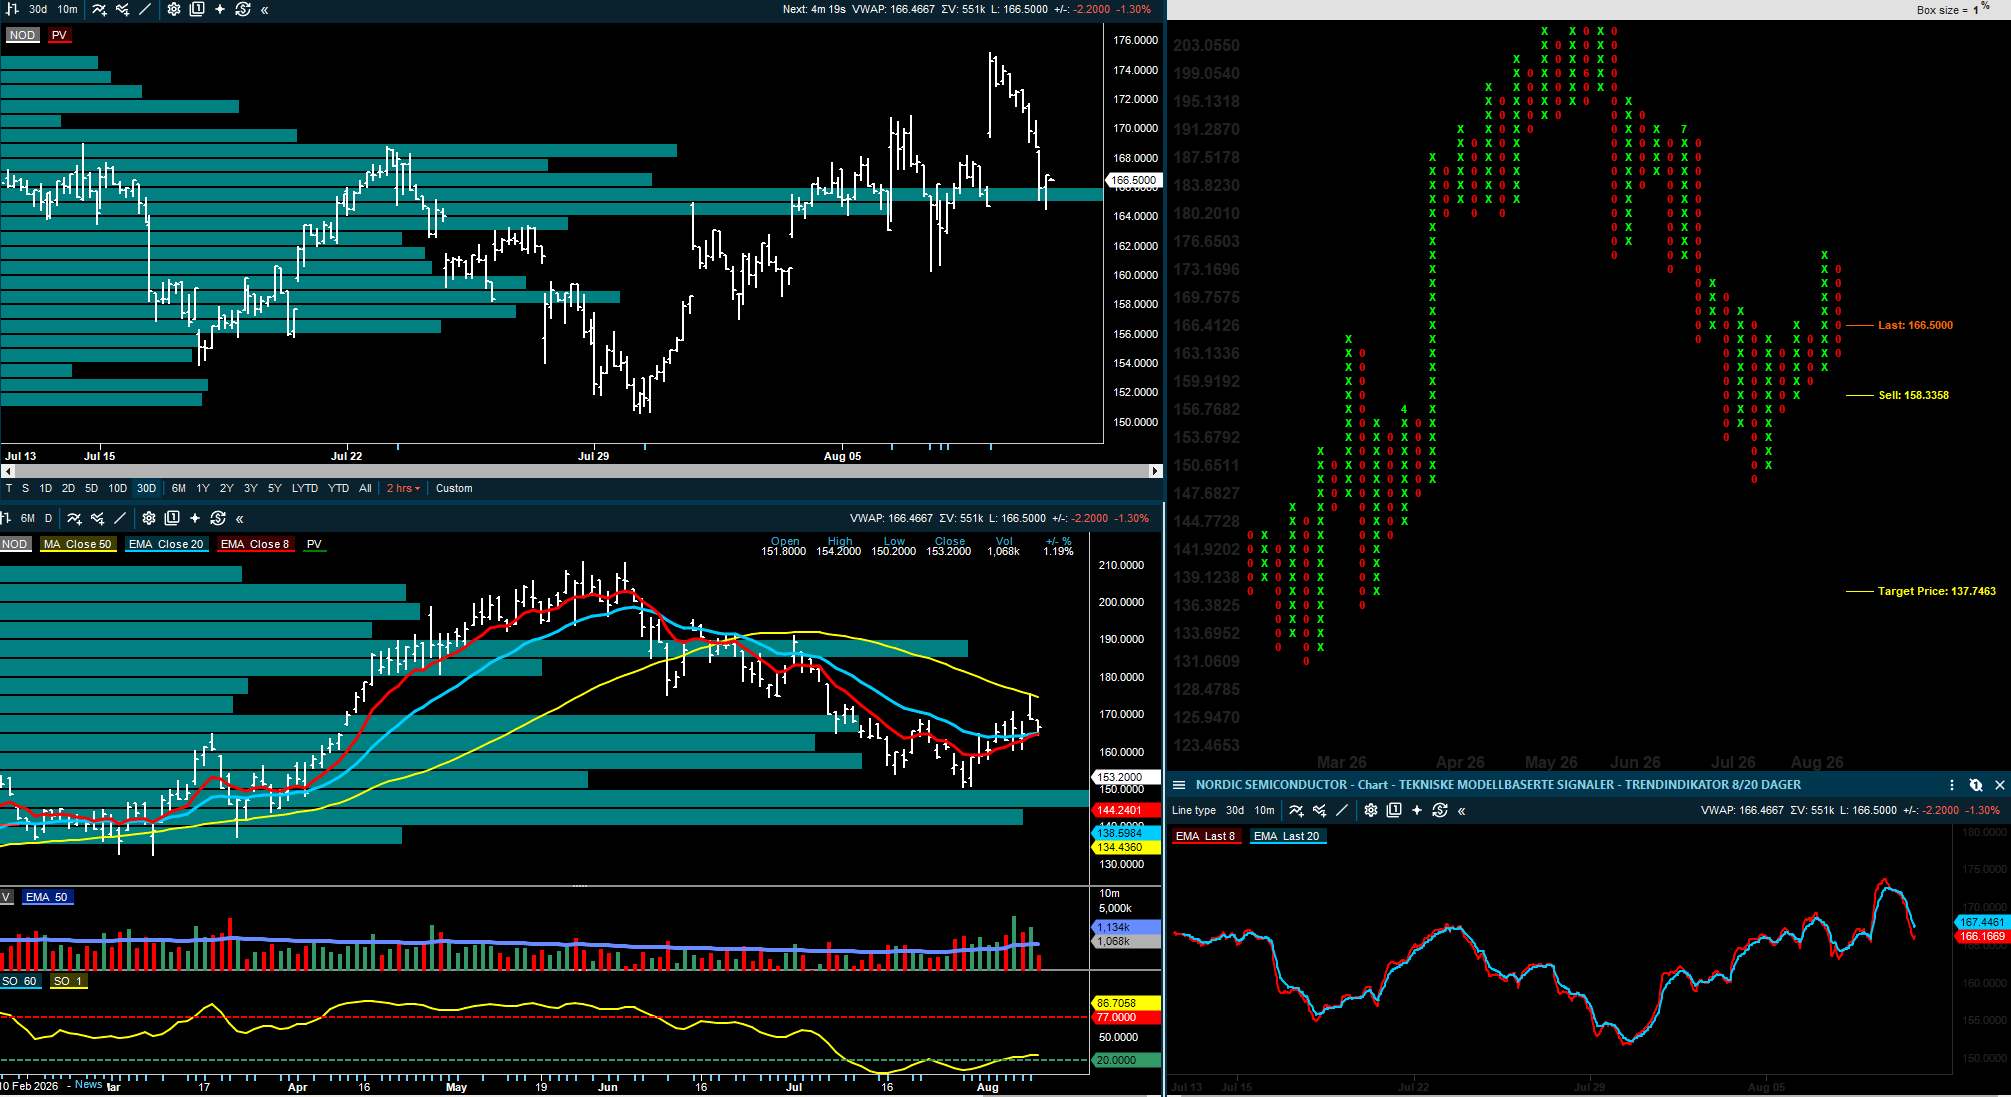
Nordic Semiconductor får en mer indirekte, men nyttig støtte fra SB1s verdikjedetracker. Peer-gruppen viste 41 prosent år-over-år vekst i juli, og modellen peker mot Q3-inntekter på rundt 230 millioner dollar for Nordic Semiconductor. Det ligger midt i selskapets egen guiding på 220-240 millioner dollar og omtrent på linje med konsensus. Aksjen faller likevel 1,1 prosent i åpningen, noe som tyder på at markedet hadde håpet på et sterkere signal eller at prisingen allerede reflekterer mye av bedringen.
Inside Oslo Børs: NOD fikk ett momentumboost på mandagens sesjon mot 50 dager motstanden oppe ved 174,50, men det tekniske tok en mer negativ vending når dette på close viste seg å bli en negativ key-reversal ned fra motstand. Slike key-reversals ned fra et motstandsområde bekrefter at det er større selgere omkring dette nivået og at investorer benyttet anledningen til å selge på styrke. Derfor er 50 dager motstanden blitt et viktig referansenivå for den kortsiktige utviklingen. Må over 176 for å utløse et nytt PF kjøpssignal og siden taktisk trendindikator er nede på 26 betyr dette at den siste oppgangen kan være korrektiv og for at vi skal motta et sterkere trendsignal må kursen slutte over 50 dager.
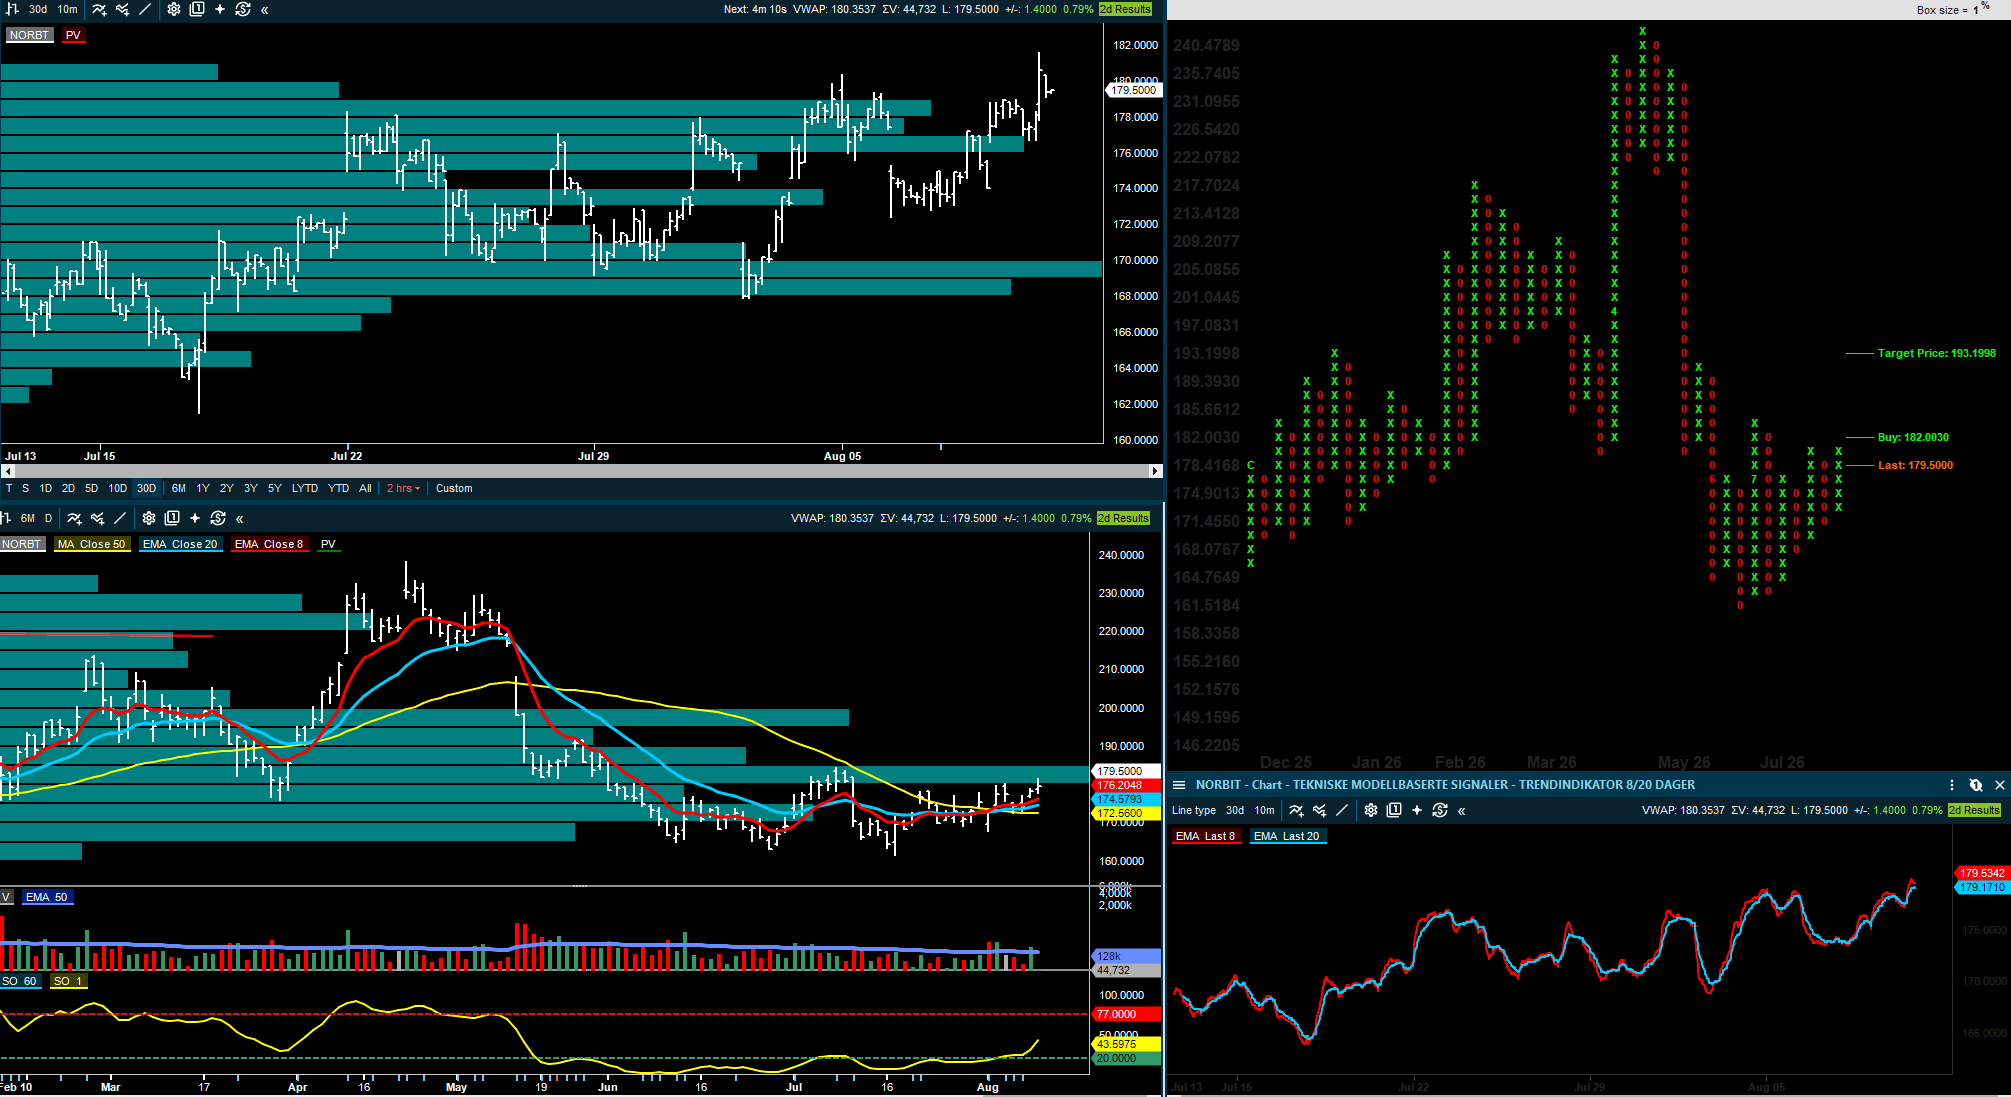
Norbit får en støtte fra Arctic som gjentar Kjøp og kursmål 250 kroner før Q2-rapporten 13. august. Meglerhuset venter EBIT på 189 millioner kroner, løfter estimatene med 1-3 prosent etter Water Linked-oppkjøpet og mener aksjen er attraktiv dersom selskapet klarer å sette troverdige 2030-mål. Poenget er ikke bare Q2, men at Norbit har flere vekstspor innen Connectivity, PIR, Oceans og forsvarsrelaterte sensorer.
Inside Oslo Børs: Etter det kraftige fallet fra april toppen ved 238 til bunnen i juni ved 161.50 har kursen kommet litt opp igjen, men handles innenfor det som kan være en konsolideringsboks. En rekke investorer har fått kommet seg ut av aksjen og det kan ha bedret balansen på aksjonærsiden. Volumprofilen kommer inn som motstand ved toppen av boksen omkring 184-177 og da med det mest omsatte nivået. Dette intervallet blir altså viktig på kort sikt. Det blir utløst et nytt PF kjøpssignal ved 182, hvor det indikative kursmålet er moderat og 193. For at kursen skal kunne ta ut volumprofilen må det komme inn positive fundamentale impulser som opphever de negative fra april til juni perioden.
Arctic Securities beholder kursmålet for Norbit på 250 kroner, Kjøp.
Sjømat: etterspørselen ser sterkere ut, men fôrkostnadene følges
Sjømatsektoren får to nye oppdateringer som trekker i samme retning. SB1 er langsiktig positiv til lakseoppdretterne og peker på sterk etterspørsel gjennom sommeren. Norsk lakseeksport i juli satte ny rekord i verdi, og SB1 løfter prisanslaget for Q3 fra 66 til 67,5 kroner kiloen, samtidig som 2026- og 2027-prisforutsetningene beholdes. Meglerhuset mener lav global tilbudsvekst de neste 2-3 årene bør støtte høyere priser og inntjening.
Pareto kommer samtidig med en mer kvalitetsrettet oppdatering. Mattilsynets tall viser at andelen superior og ordinær kvalitet i Q2 var 88,8 prosent, flatt mot et sterkt Q1 og opp fra 82 prosent i fjor. Det er høyeste Q2-nivå siden 2019 og bekrefter det gode biologiske bildet i Norge. Derfor reagerer sjømataksjene positivt i åpningen, med Mowi, SalMar, Bakkafrost, Lerøy og Austevoll Seafood alle i pluss.
Den viktigste motvekten er fôrkostnadene. SB1 peker på lavere forventet produksjon av fiskemel og fiskeolje i Sør-Amerika, noe som allerede gir høyere fôrpriser inn i Q3. Det betyr at 2027 ikke bare blir et spørsmål om høyere laksepris, men om hvor mye av prisoppgangen som blir igjen som margin hos oppdretterne.
SB1 Markets beholder Bakkafrost som toppvalg blant de store lakseoppdretterne, med kursmål 615 kroner og Kjøp.
SEB tar opp dekning av Pelican Aqua med kursmål på 20 kroner, Kjøp.
Eiendom, IT og finans:
Selvaag Bolig får kuttet kursmålet hos ABG etter svakere marginer i Q2 og lavere estimater for 2026-2028. Samtidig beholder meglerhuset Kjøp fordi investeringscaset fortsatt vurderes som intakt, med et bedre boligmarked som kan gi støtte når rentene kommer ned.
Bouvet får en negativ justering fra ABG som senker kursmålet til 45 kroner fra 60 kroner og peker på vedvarende marginpress, handles nå på 44,60. Det er en viktig forskjell fra flere av de sykliske aksjene som får støtte i dag: Bouvet trenger å vise bedre marginer, ikke bare et bedre makrobilde.
Axactor får på sin side ny dekning fra Arctic med Kjøp og kursmål 6,50 kroner. Meglerhuset mener selskapet er nullstilt og klart for vekst, men aksjen er fortsatt i kategorien der investorene må se faktisk kapitaldisiplin og bedre inntjening før reprisingen blir bredere forankret.
SB1s toppvalg for august er også verdt å merke seg. Meglerhuset legger til DNB, CMB.TECH, Scatec og Kitron, mens Storebrand, Solstad Offshore og Equinor tas ut.
ABG Sundal Collier senker kursmålet for Selvaag Bolig til 39 kroner (41), gjentar Kjøp.
ABG Sundal Collier senker kursmålet for Bouvet til 45 kroner (60), gjentar Hold.
Arctic Securities gjenopptar dekning av Axactor med kursmål på 6,50 kroner, Kjøp (not rated).
Kursmål og anbefalingsendringer jeg har fått med meg:
Fearnley Securities hever kursmålet for Okeanis Eco Tankers til 712 kroner (595), gjentar Kjøp.
Pareto Securities hever kursmålet for DOF til 140 kroner (135), gjentar Kjøp.
SEB hever kursmålet for Odfjell Drilling til 104 kroner (102), gjentar Kjøp.
Arctic Securities beholder kursmålet for Norbit på 250 kroner, Kjøp.
SEB tar opp dekning av Pelican Aqua med kursmål på 20 kroner, Kjøp.
Arctic Securities gjenopptar dekning av Axactor med kursmål på 6,50 kroner, Kjøp (not rated).
ABG Sundal Collier senker kursmålet for Selvaag Bolig til 39 kroner (41), gjentar Kjøp.
ABG Sundal Collier senker kursmålet for Bouvet til 45 kroner (60), gjentar Hold.
Pareto Securities beholder kursmålet for Wallenius Wilhelmsen på 142 kroner, Kjøp.
Arctic Securities beholder kursmålet for Wallenius Wilhelmsen på 150 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Wallenius Wilhelmsen på 133 kroner, Hold.
Fearnley Securities beholder kursmålet for Wallenius Wilhelmsen på 120 kroner, Hold.
SEB beholder kursmålet for Wallenius Wilhelmsen på 116 kroner, Hold.
ABG Sundal Collier beholder kursmålet for Höegh Autoliners på 153 kroner, Hold.
SEB beholder kursmålet for Höegh Autoliners på 132 kroner, Hold.
Fearnley Securities beholder kursmålet for Himalaya Shipping på 165 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Himalaya Shipping på 135 kroner, Hold.
DNB Carnegie beholder kursmålet for Subsea 7 på 340 kroner, Kjøp.
SB1 Markets beholder kursmålet for TGS på 100 kroner, Selg.
DNB Carnegie beholder kursmålet for Aker BP på 360 kroner, Kjøp.
DNB Carnegie beholder kursmålet for Equinor på 370 kroner, Hold.
SB1 Markets beholder Bakkafrost som toppvalg med kursmål 615 kroner, Kjøp.
Oppsummering
Dagens morgen handler om selektiv styrke. Energiaksjene får støtte fra dyrere olje og mer usikkerhet rundt Hormuz, men ikke alle shippingaksjer løftes samtidig. Bilfrakt får en tryggere Wallenius-rapport, tank får et kraftig kursmålsløft i Okeanis, og offshore får mer støtte fra DOF og Odfjell Drilling. Samtidig viser fallet i Hydro at selskapsspesifikke operasjonelle nyheter fortsatt kan få effekt selv i et marked der råvarebildet ellers ser konstruktivt ut.
Et viktig poeng kan være at det ser ut som at mange av rapportene nå handler mindre om kvartalet isolert og mer om hva kvartalet gjør med anslagene for 2027 og 2028. Wallenius må vise at den stramme bilfrakten varer, Okeanis må vise at de høye tonnmilene ikke bare er en kort geopolitisk effekt, DOF må vise at kontraktsdekningen omsettes i kontantstrøm, og AutoStore må vise at bedre signaler fra verdikjeden faktisk slår inn i ordre og marginer.
Videre i uken blir det viktig å følge Norges Banks ordlyd, AutoStore-rapporten, Norbit-rapporten, DNO-guidingen og utviklingen i oljeprisen.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.