

Morgenrapport 12. august: WAWI splitter meglerhusene, Envipco skuffer, PW fra Dellia og Nordic Semiconductor får støtte fra Silicon Labs
Kort oppdatering
Denne rapporten tar utgangspunkt i de kommentarene jeg har fått sett gjennom på morgenen. Oslo Børs blir fortsatt dominert av de store shipping, forsvar og oljeaksjene. Men det har også kommet noen oppdateringer på mindre selskaper i dag. Ser nærmere på WAWI, Envipco, Cadeler, Nordic Semiconductor, Sparebanken Norge, Dellia, Salmon Evolution, Questerre, Archer, Moreld og Himalaya Shipping.
Wallenius Wilhelmsen har fått en rekke oppdaterte konklusjoner fra meglerhusene, hvor Pareto mener syklusen akselererer, mens Arctic mener verdsettelsen nå er mer riktig og senker anbefalingen til Hold.
Envipco leverte derimot et svakere Q2 enn ventet, og her er spriket mellom meglerhusene stort: Pareto og SEB ser gjennom kvartalet, mens SB1 Markets er klart mer negativ. Cadeler får fortsatt blandede vurderinger etter Menck-kjøpet, Nordic Semiconductor får et nytt positivt sektorsignal fra Silicon Labs, og sjømatsektoren får bedre etterspørselsargumenter inn mot 2027.
Markedet: oljeuroen løfter energi, men risikobildet er bredere
Bak selskapsnyhetene ligger et marked der olje og geopolitikk fortsatt setter tonen. Brent front month futures handles omkring rundt 89,50, opp 1,6 dollar siden forrige Oslo-sluttkurs. Flere oljekommentarer peker på at investorene fortsatt må prise inn risiko for at Hormuz-stredet ikke normaliseres raskt. Det gir støtte til olje, oljeservice og enkelte shippingsegmenter, men det øker også inflasjons- og rentefølsomheten i markedet.
I shipping er bildet mer delt. Suezmax-ratene fortsatte å løfte seg, mens flere tanksegmenter var svakere. Samtidig ligger car carrier-temaet fortsatt høyt på agendaen etter Wallenius Wilhelmsen-tallene og det har kommet nye oppdateringer på Höegh Autoliners. Dette er et marked der kontraktsdekning, kinesisk bileksport og fornyelse av kapasitet blir viktigere enn et enkelt kvartal alene.
Wallenius Wilhelmsen: samme sterke marked, men helt ulike konklusjoner
Pareto Securities hever kursmålet for Wallenius Wilhelmsen til 166 kroner (142), gjentar Kjøp.
Fearnley Securities hever kursmålet for Wallenius Wilhelmsen til 159 kroner (120), gjentar Hold.
SEB hever kursmålet for Wallenius Wilhelmsen til 150 kroner (116), gjentar Hold.
Arctic Securities senker kursmålet for Wallenius Wilhelmsen til 149 kroner (150), senker til Hold.
SB1 Markets beholder kursmålet for Wallenius Wilhelmsen på 155 kroner, Nøytral.
Wallenius Wilhelmsen er et godt eksempel på hvordan samme selskap kan gi svært ulike investeringskonklusjoner hos meglerhusene. Alle ser at markedet er sterkt, men meglerhusene er uenige om hvor mye av dette som allerede er priset inn. Pareto mener syklusen akselererer heller enn topper ut. De løfter 2027- og 2028-anslagene med rundt 15 prosent og ligger dermed klart over konsensus for 2027. Hovedargumentet er at kinesisk bileksport, høy kapasitetsutnyttelse og nye kontrakter på bedre rater gjør at kontantstrømmen kan holde seg sterk lenger enn markedet antar.
Fearnley løfter kursmålet kraftig, men blir stående på Hold. Det sier mye om aksjen. Inntjeningsbildet er bedre, men kursen har også bakt inn mye av løftet. SEB gjør omtrent samme øvelse: anslagene for 2027 og 2028 løftes, men konklusjonen blir at de gode nyhetene i stor grad ligger diskontert i aksjekursen. Arctic går ett steg lenger og nedgraderer til Hold. De mener Wallenius Wilhelmsen fortsatt har en verdifull kontraktsportefølje, men at multipler, P/B og stålverdier nå gir mindre rom for feil.
For investorer er det viktige ikke bare om Q2 var bra, men om 2027-fornyelsene bekrefter at kundene godtar høyere rater over lengre tid. Rundt 40 prosent av kapasiteten for 2027 skal fornyes de neste månedene. Det blir selve testen på om Pareto får rett i at syklusen fortsetter å akselerere, eller om Arctic får rett i at aksjen allerede reflekterer mye av oppsiden.
Höegh Autoliners: sterkere bilskipmarked, men høy verdsettelse
Pareto Securities beholder kursmålet for Höegh Autoliners på 175 kroner, Hold.
Höegh Autoliners trekkes inn i samme diskusjon som Wallenius Wilhelmsen, men med en litt annen inngang. Pareto omtaler verdsettelsen som velfortjent, men begynner å bli strukket. DNB Carnegie er mer forsiktig og har en Selg-vurdering inn mot Q2, nettopp fordi markedet allerede priser inn at det sterke bilskipsegmentet vil vedvare lenger. Selskapets juli oppdatering var solid, og SEB peker på at netto raten på 80,6 dollar per kubikkmeter lå klart over egne Q3-forventninger.
Det kortsiktige bildet er dermed positivt på drift, men mer balansert på aksjekursen. Høye rater og god utnyttelse støtter inntjeningen, men meglerhusene er opptatt av om markedet undervurderer fremtidig tilbud eller overvurderer hvor lenge flaskehalsene varer. For aksjen blir det avgjørende om kontraktene som inngås nå, binder inn dagens sterke marked på vilkår som varer lenger enn et kvartal eller to.
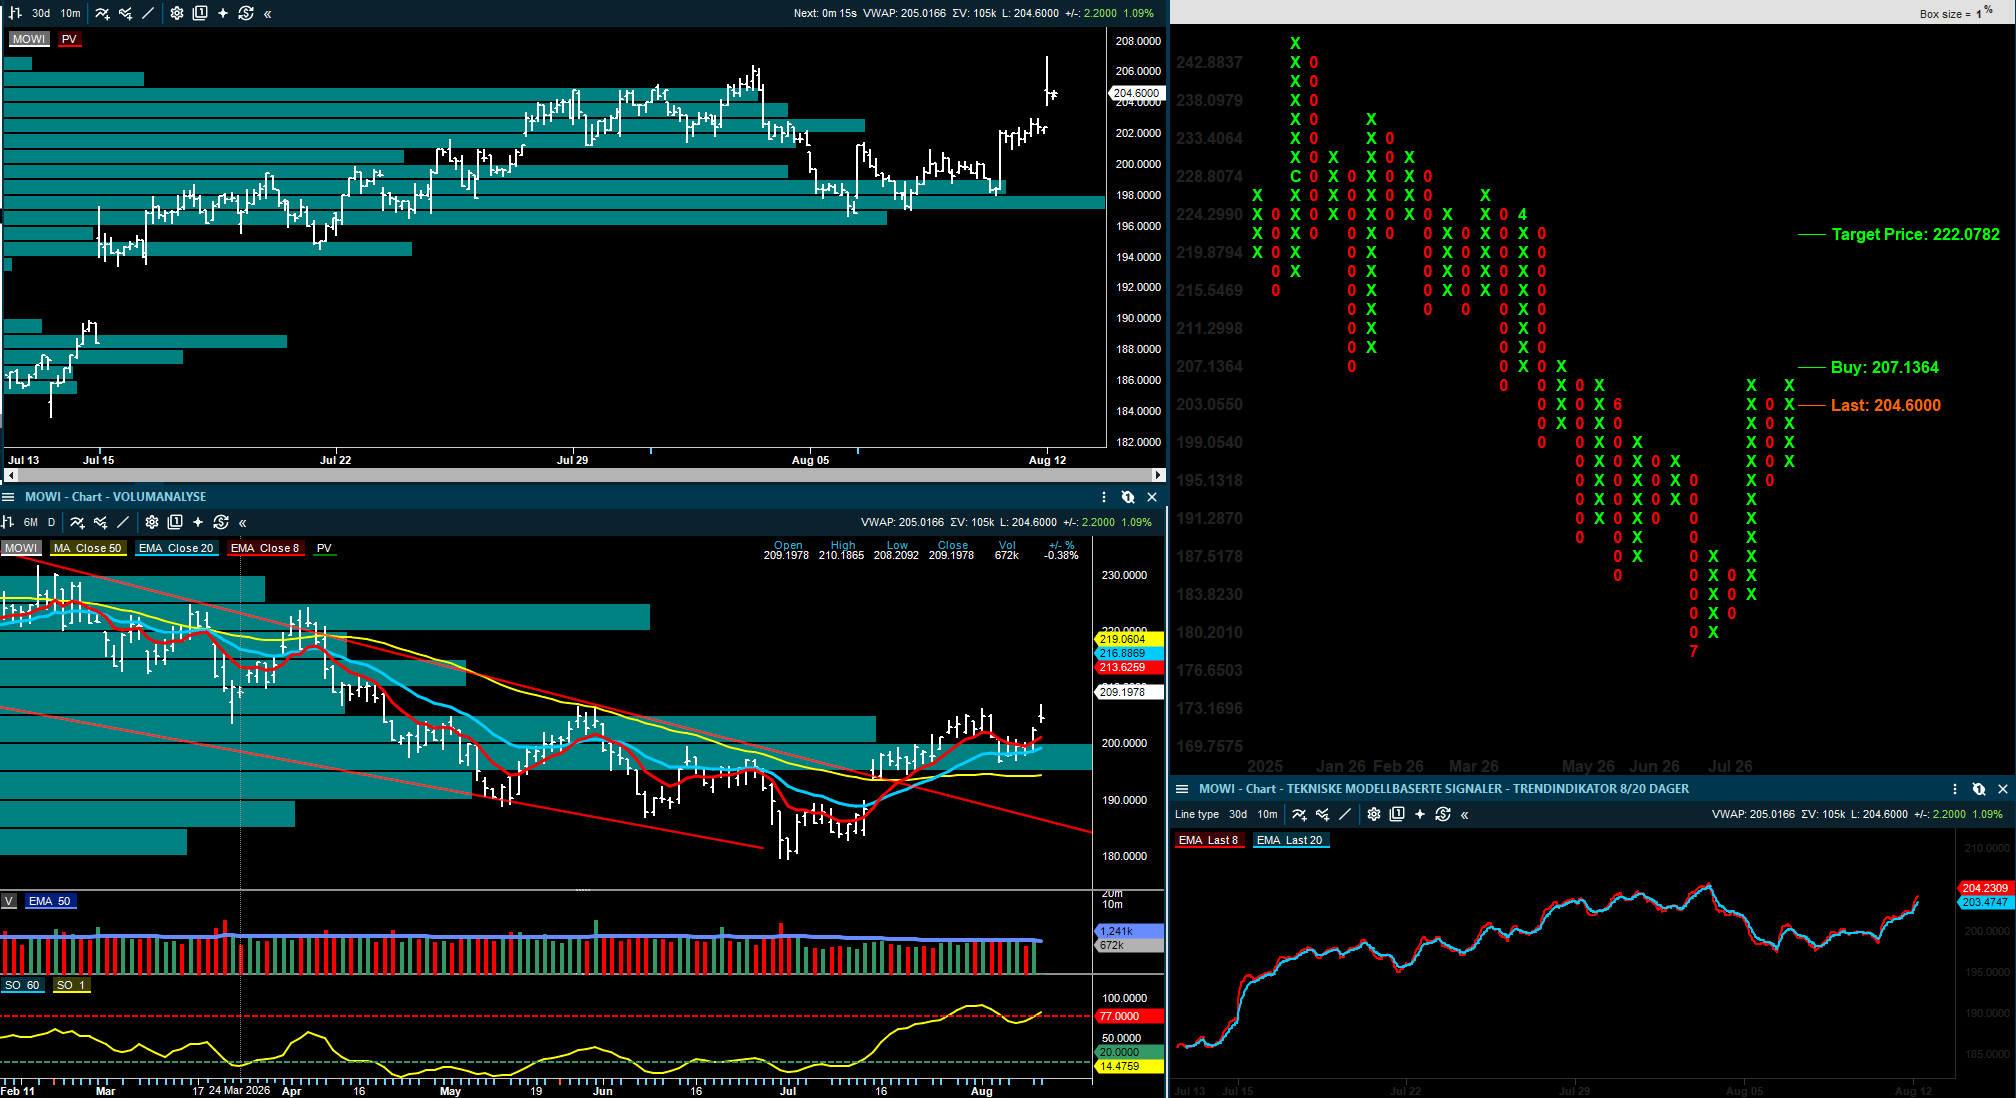
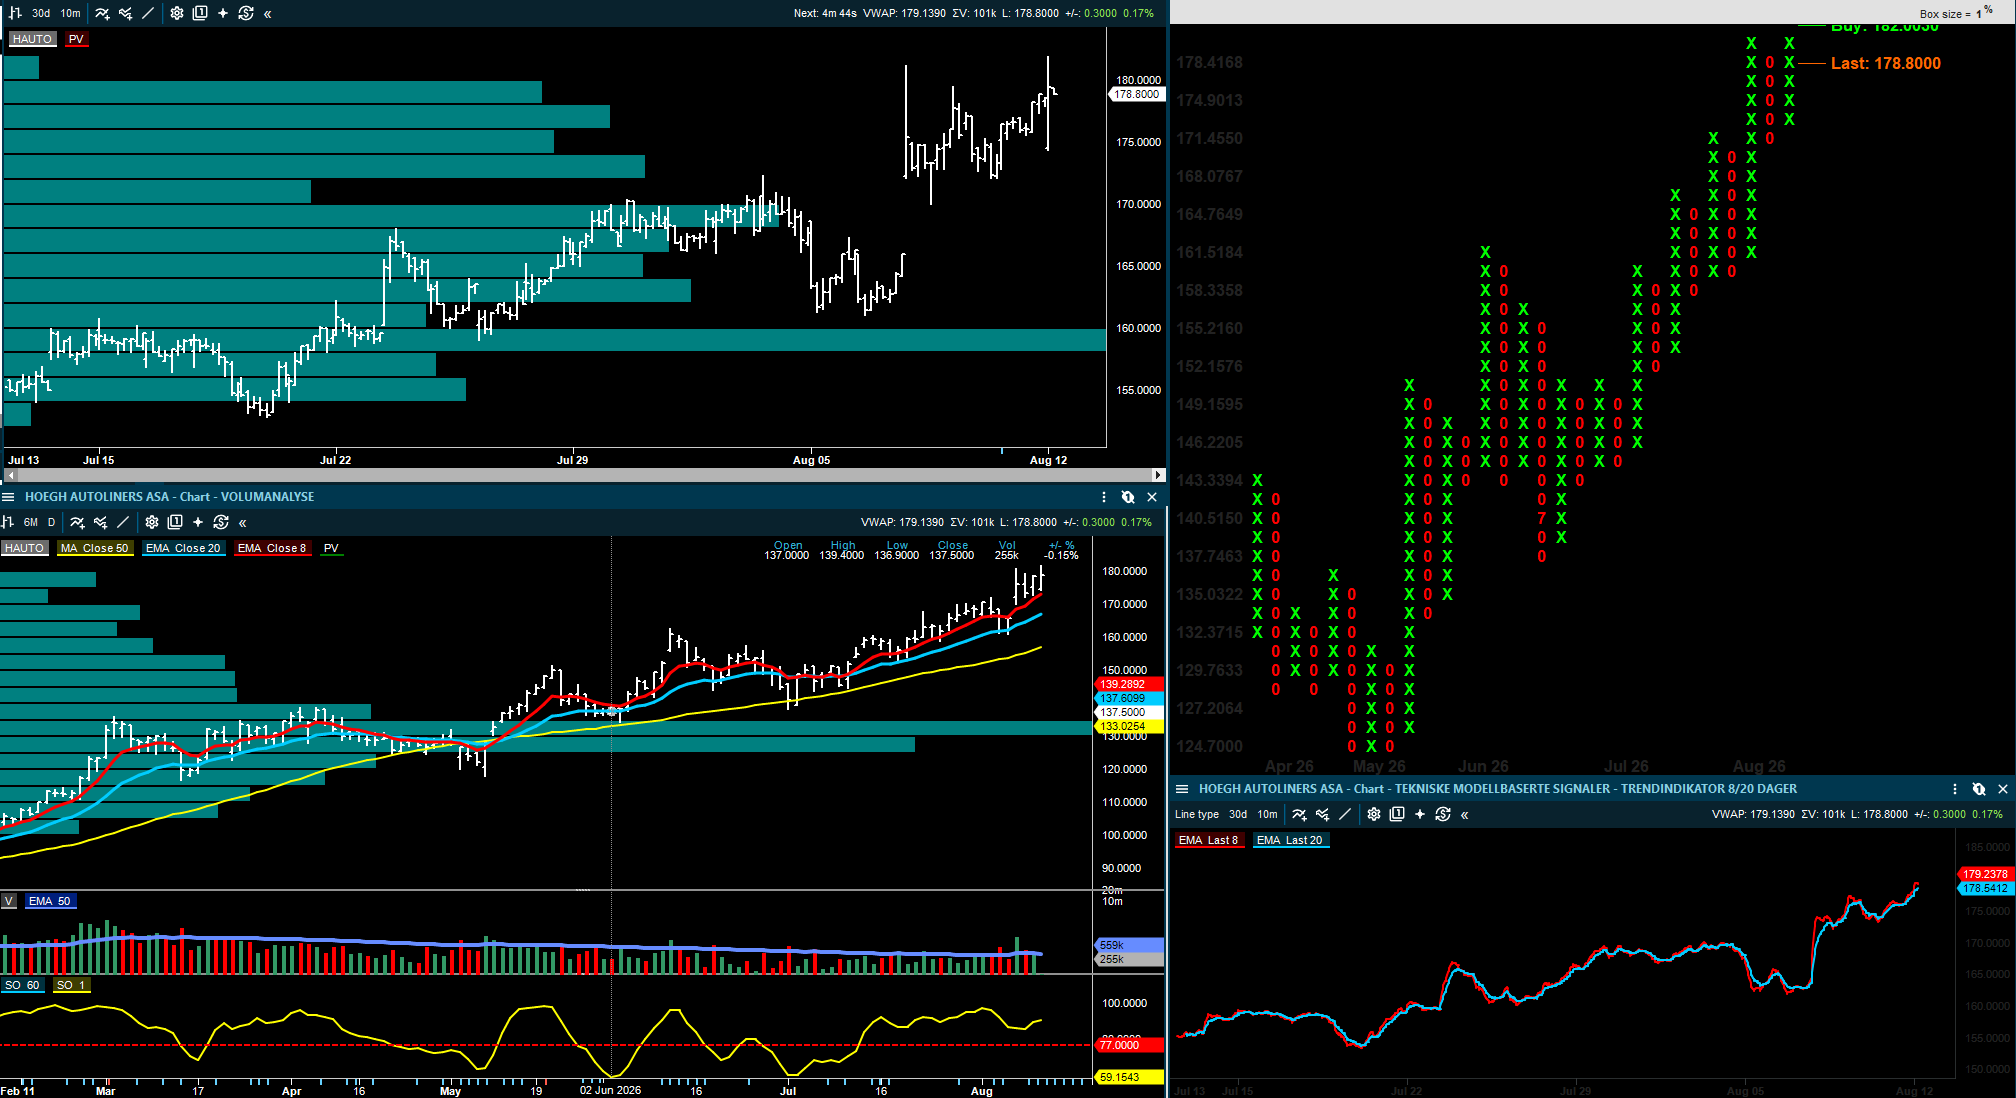
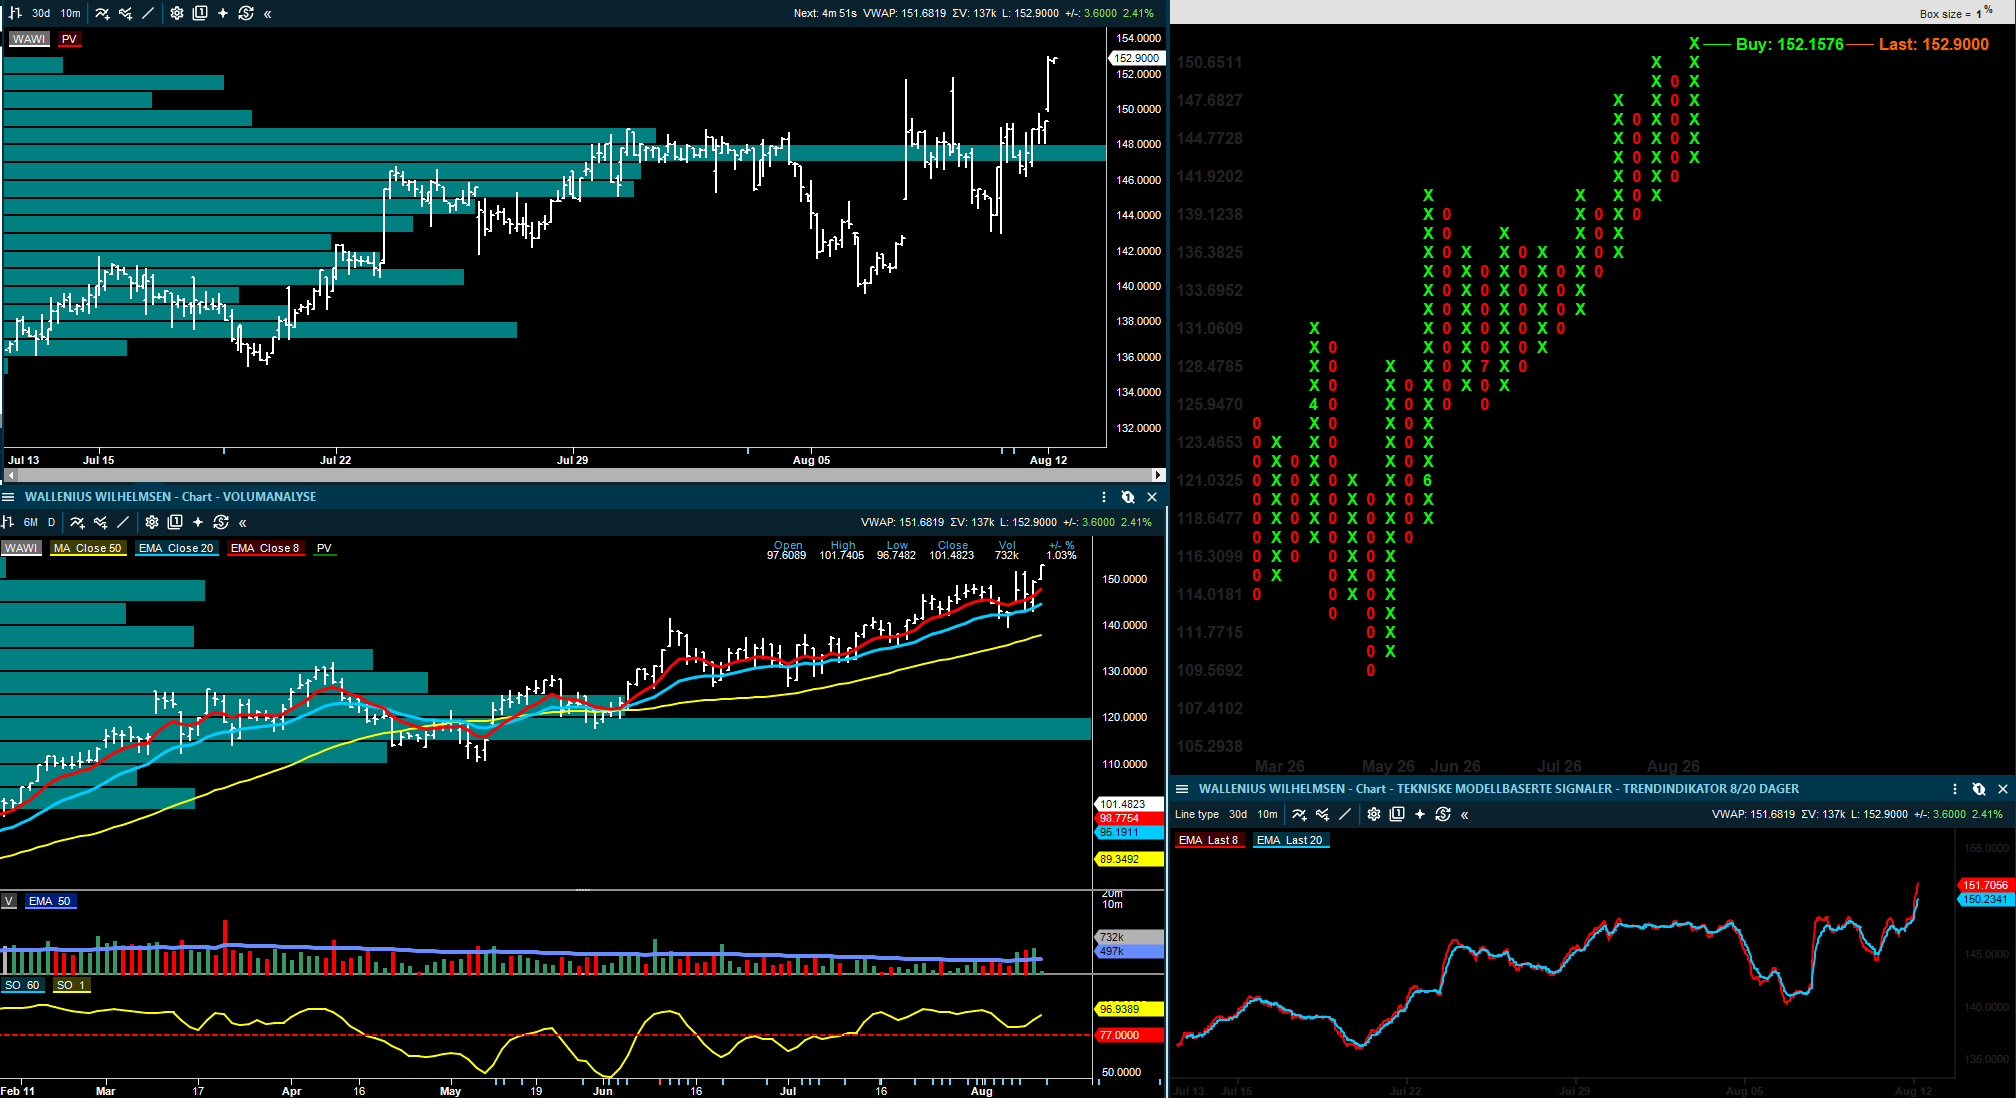
Inside Oslo Børs: Har intet å utsette på trendene til Wawi og Hauto. Trender sterkt og tester nye PF kjøpssignaler. Utfordringen for nye investorer er at trenden er moden og det skaper en teknisk usikkerhet hvor mye oppsidepotensiale det er igjen. Er det etternølere som nå kjøper seg inn og mer langsiktige investorer som feeder aksjer til disse øker risken for at de positive fundamentale signalene kan gi en topp. Det er alltid vanskelig å time topper med teknisk analyse siden det i mange tilfeller er teknisk blue-sky og alt ligger i kjøp. Hauto må over 182, hvor å utløse et nytt PF kjøpssignal, hvor det indikative kursmålet er opp mot 195. Wawi tester PF kjøpssignalet ved 152.50, hvor kursmålet er opp mot 163. Økt risk for at det kan komme en kortsiktig topp siden kursen allerede befinner seg omkring en rekke av kursmålene.
Envipco: svakt kvartal, stor uenighet og et klart finansieringsspørsmål
Pareto Securities beholder kursmålet for Envipco på 108 kroner, Kjøp.
SEB beholder kursmålet for Envipco på 90 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Envipco på 62 kroner, Kjøp.
SB1 Markets beholder kursmålet for Envipco på 35 kroner, Selg.
Envipco leverte et Q2 som ikke var godt nok. Omsetningen på 26,1 millioner euro var under forventningene, marginene var svakere enn ventet, og kontantbeholdningen falt etter en stor oppbygging av varelager. Det er likevel ikke kvartalet alene som splitter meglerhusene. Uenigheten handler om hva man skal legge mest vekt på: dagens margin- og kontantstrømssvikt, eller den større muligheten i 2027 for markeder som Storbritannia, Portugal, Nederland, Hellas og Polen.
Pareto mener ikke at Q2 endrer det langsiktige investeringscaset, men erkjenner at 2026-anslagene trolig skal ned, og at kontantreduksjonen kan tynge aksjen. SEB er også positiv, og mener synligheten for 2027 er tilstrekkelig til at finansieringsbekymringen ikke bør dominere hele vurderingen. De peker særlig på rundt 80 millioner euro i sikret britisk omsetningsordre fra første halvår 2027. Fearnley er også på kjøpssiden, men peker på marginmissen som et klart minus.
SB1 Markets er langt mer kritisk. De mener marginene svekkes av lav kapasitetsutnyttelse, utbygging av serviceorganisasjonen og lavere andel høy-margin-volumer fra Romania. De ser også fortsatt behov for finansiering neste år. Dermed er Envipco blitt en aksje der investorene må skille mellom et mulig sterkt 2027-bilde og et 2026-bilde som fortsatt er svakt på kontanter og marginer.
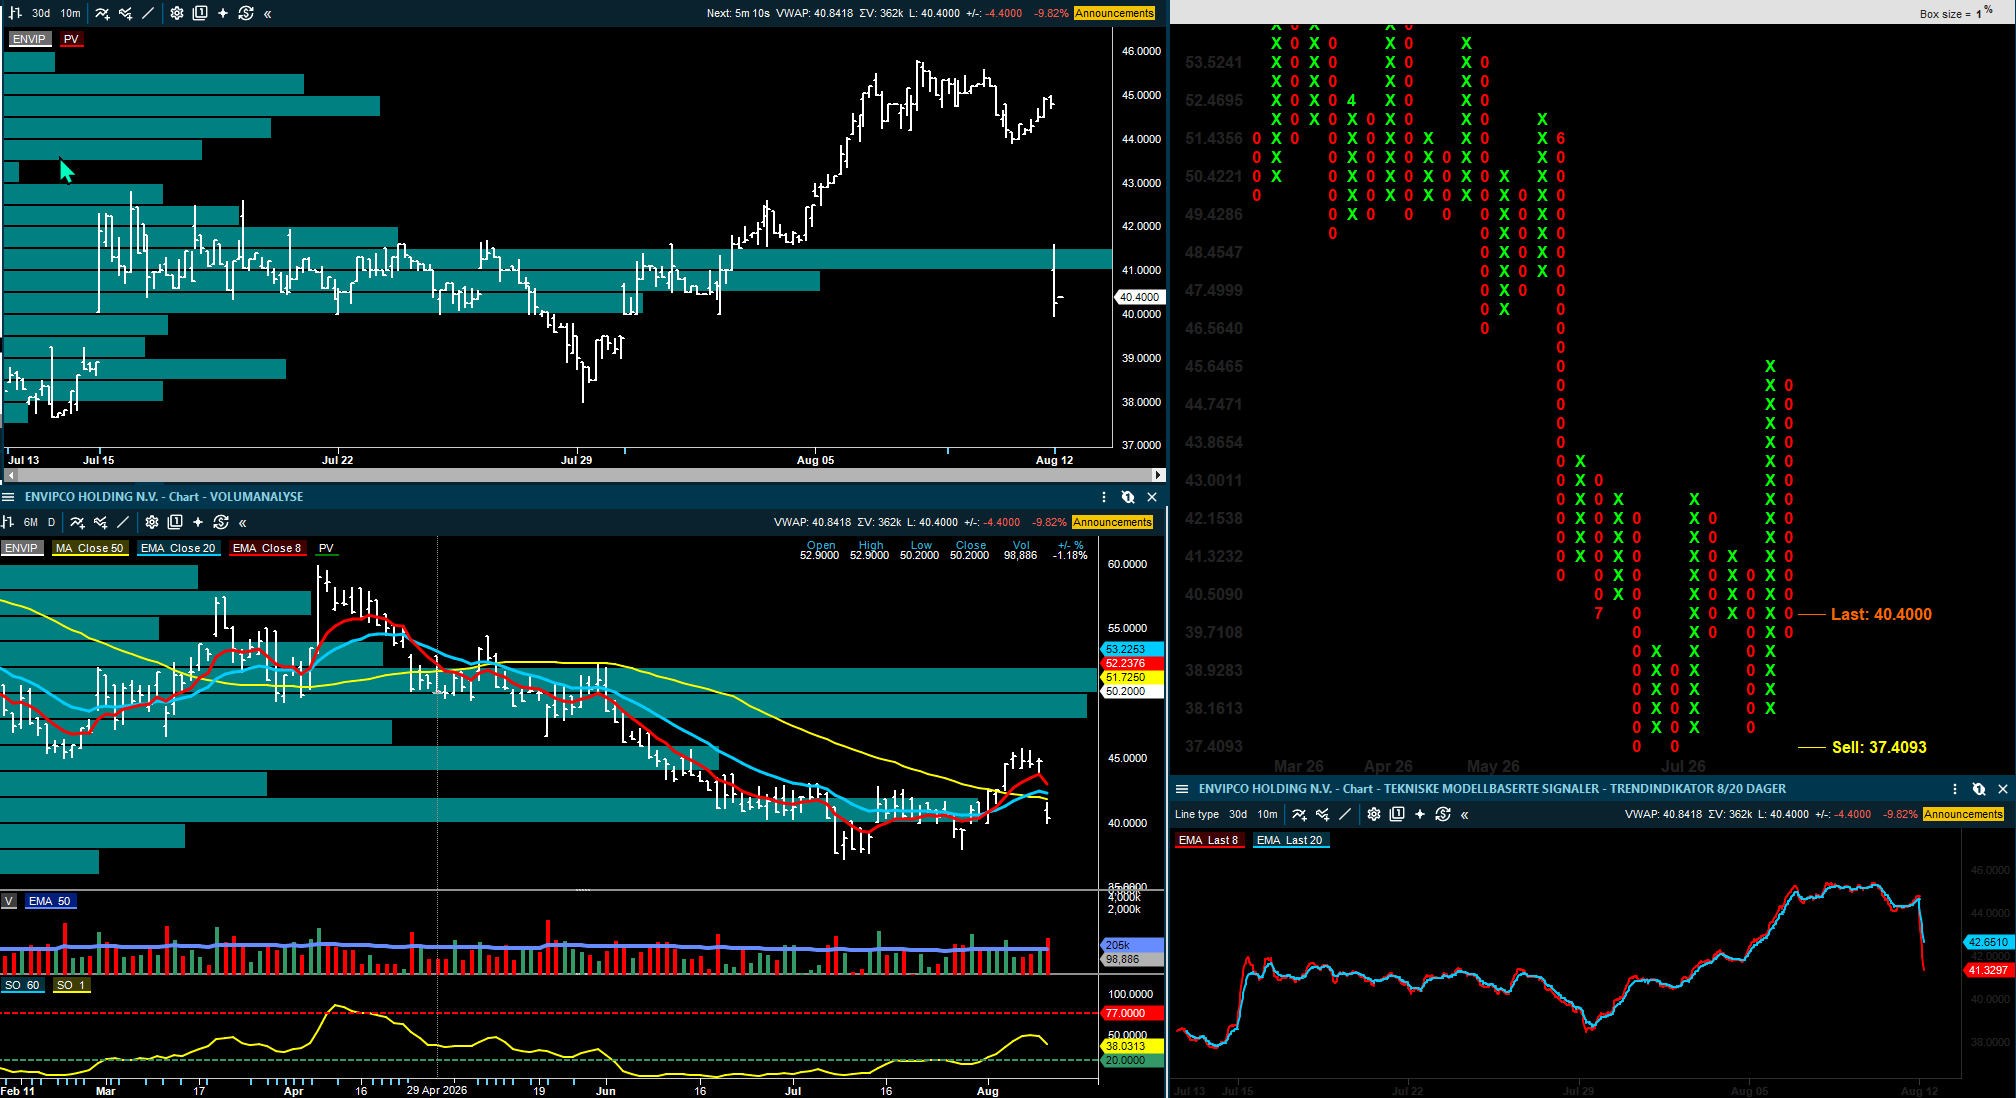
Inside Oslo Børs: Entydig nedtrend i både mnd, uke og dag chartet gjør aksjen til mindre interessant i følge våre tekniske modeller. Kursen har falt tilbake mot 40-nivået og er ned 10 % når dette skrives. Kan selvfølgelig bli en overgang til en sidelengs konsolideringsboks, men siden kursen har falt under 8/20/50 dager støtten er momentumet på nedsiden og vi har ingen tekniske modeller som understøtter aksjen.
Cadeler: Menck-kjøpet gir mer kontroll, men også mer gjeld og mer diskusjon
SB1 Markets beholder kursmålet for Cadeler på 70 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Cadeler på 70 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Cadeler på 64 kroner, Hold.
Pareto Securities beholder kursmålet for Cadeler på 55 kroner, Hold.
DNB Carnegie trekker anbefaling og kursmål for Cadeler etter rådgiverrolle i Menck-transaksjonen.
Cadeler fortsetter å utvide, og etter nye skipsordre og kjøpet av Menck, en leverandør av hydrauliske hammere til fundamentinstallasjon, forsøker selskapet å ta mer kontroll over verdikjeden i havvind. Strategisk er dette lett å forstå: utstyr, ingeniørkompetanse og installasjonskapasitet henger tettere sammen når prosjektene blir større og mer komplekse.
Likevel er ikke reaksjonen ensidig positiv. Pareto mener prisen på 501 millioner euro er høy, og at Menck-kjøpet ser utvannende ut på multipler selv om eiendelen har kvalitet. De beholder Hold og 55 kroner i kursmål. SB1 er mer positiv og mener ledelsens mål kan forsvare en betydelig kursreaksjon. ABG ligger også på kjøpssiden, mens Fearnley holder en mer balansert linje. DNB Carnegie har trukket anbefaling og kursmål fordi banken er rådgiver i transaksjonen.
For investorene er spørsmålet om Cadeler bygger en mer robust plattform, eller om selskapet nå tar på seg for mye kapitalbinding og gjeld før markedet for 2028 og 2029 er tydelig nok. De positive ser en aktør som kan bli mer integrert og vanskeligere å konkurrere mot. De forsiktige ser et selskap som kjøper mer kapasitet og mer risiko i et marked der etterspørselen lenger frem fortsatt må bevises.
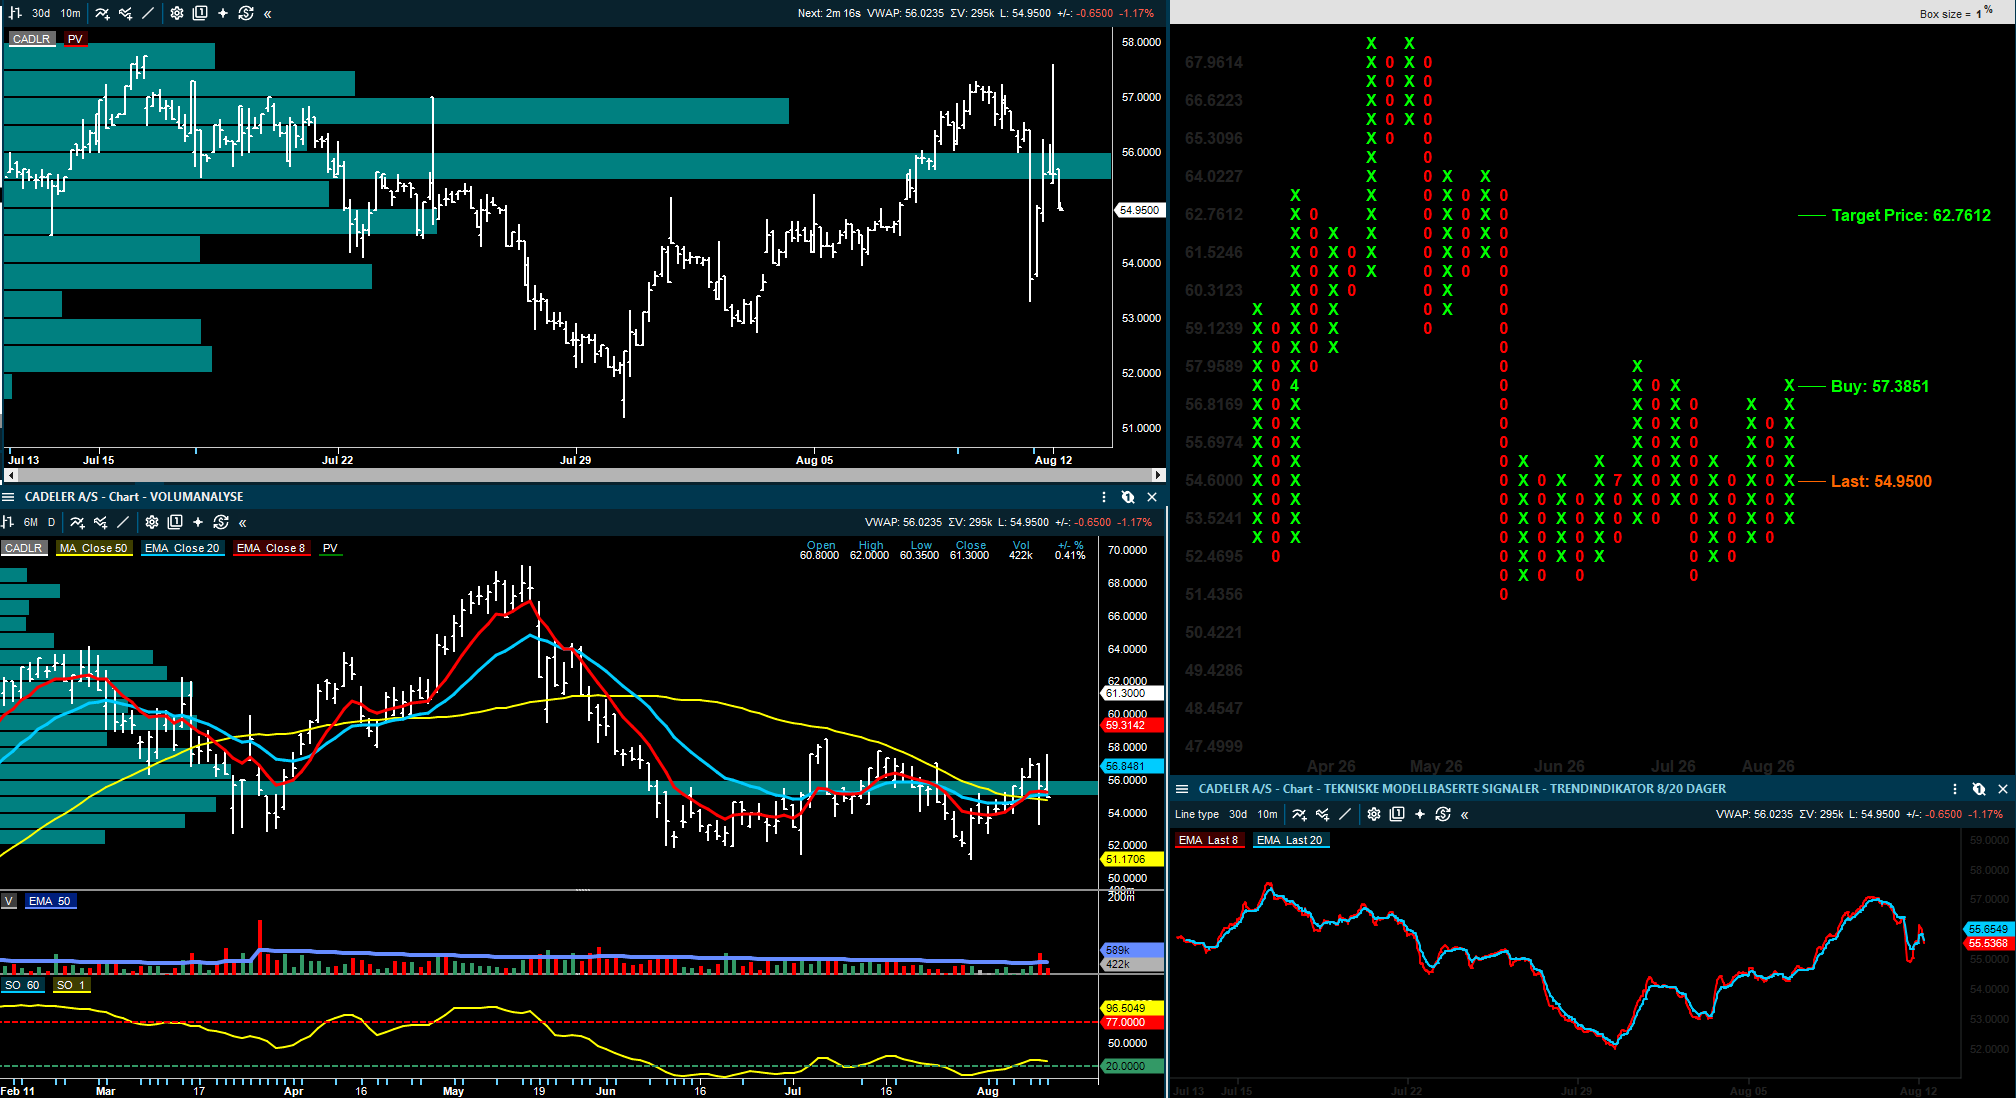
Inside Oslo Børs: Cadeler handles innenfor en sidelengs konsolideringsboks, hvor kursen bryter opp ved 58, handles nå omkring 55 etter tidligere i dag vært oppe ved 57.60. Må under 51 for å bryte under boksen. Kursen tester nå støtten ved 8/20/50 dager støtten og volumprofilen kommer også inn her med det mest omsatte nivået sett over perioden fra februar. De tekniske modellene og formasjonen er å betrakte som nøytral inntil PF kjøpssignalet ved 58 blir utløst. Det indikative kursmålet til dette er moderat og 62,76.
Nordic Semiconductor: nok et signal om at selskapet tar markedsandeler
Pareto Securities beholder kursmålet for Nordic Semiconductor på 229 kroner, Kjøp.
Nordic Semiconductor får støtte fra en ny sammenligning med Silicon Labs, hvor Pareto peker på at Silicon Labs rapporterte 18 prosent inntektsvekst i Q2, drevet av industri og kommersiell bruk samt hjem og livsstil. Det ligner på markedsbildet Nordic Semiconductor selv viste, men med én viktig forskjell: Nordic vokste raskere og ser ut til å ta markedsandeler.
Pareto legger særlig vekt på at Nordic nå nærmer seg Silicon Labs i samlet omsetning, samtidig som Silicon Labs står foran integrasjon med Texas Instruments. Når Silicon Labs ikke lenger gir guiding, blir Nordics egen Q3-guiding viktigere, og Pareto mener den peker mot videre andelsgevinster. Dette er et godt eksempel på en aksje der kvartalet ikke bare handler om tallene, men om posisjon: markedet ser friskt ut, og Nordic ser ut til å vokse raskere enn konkurrentene.
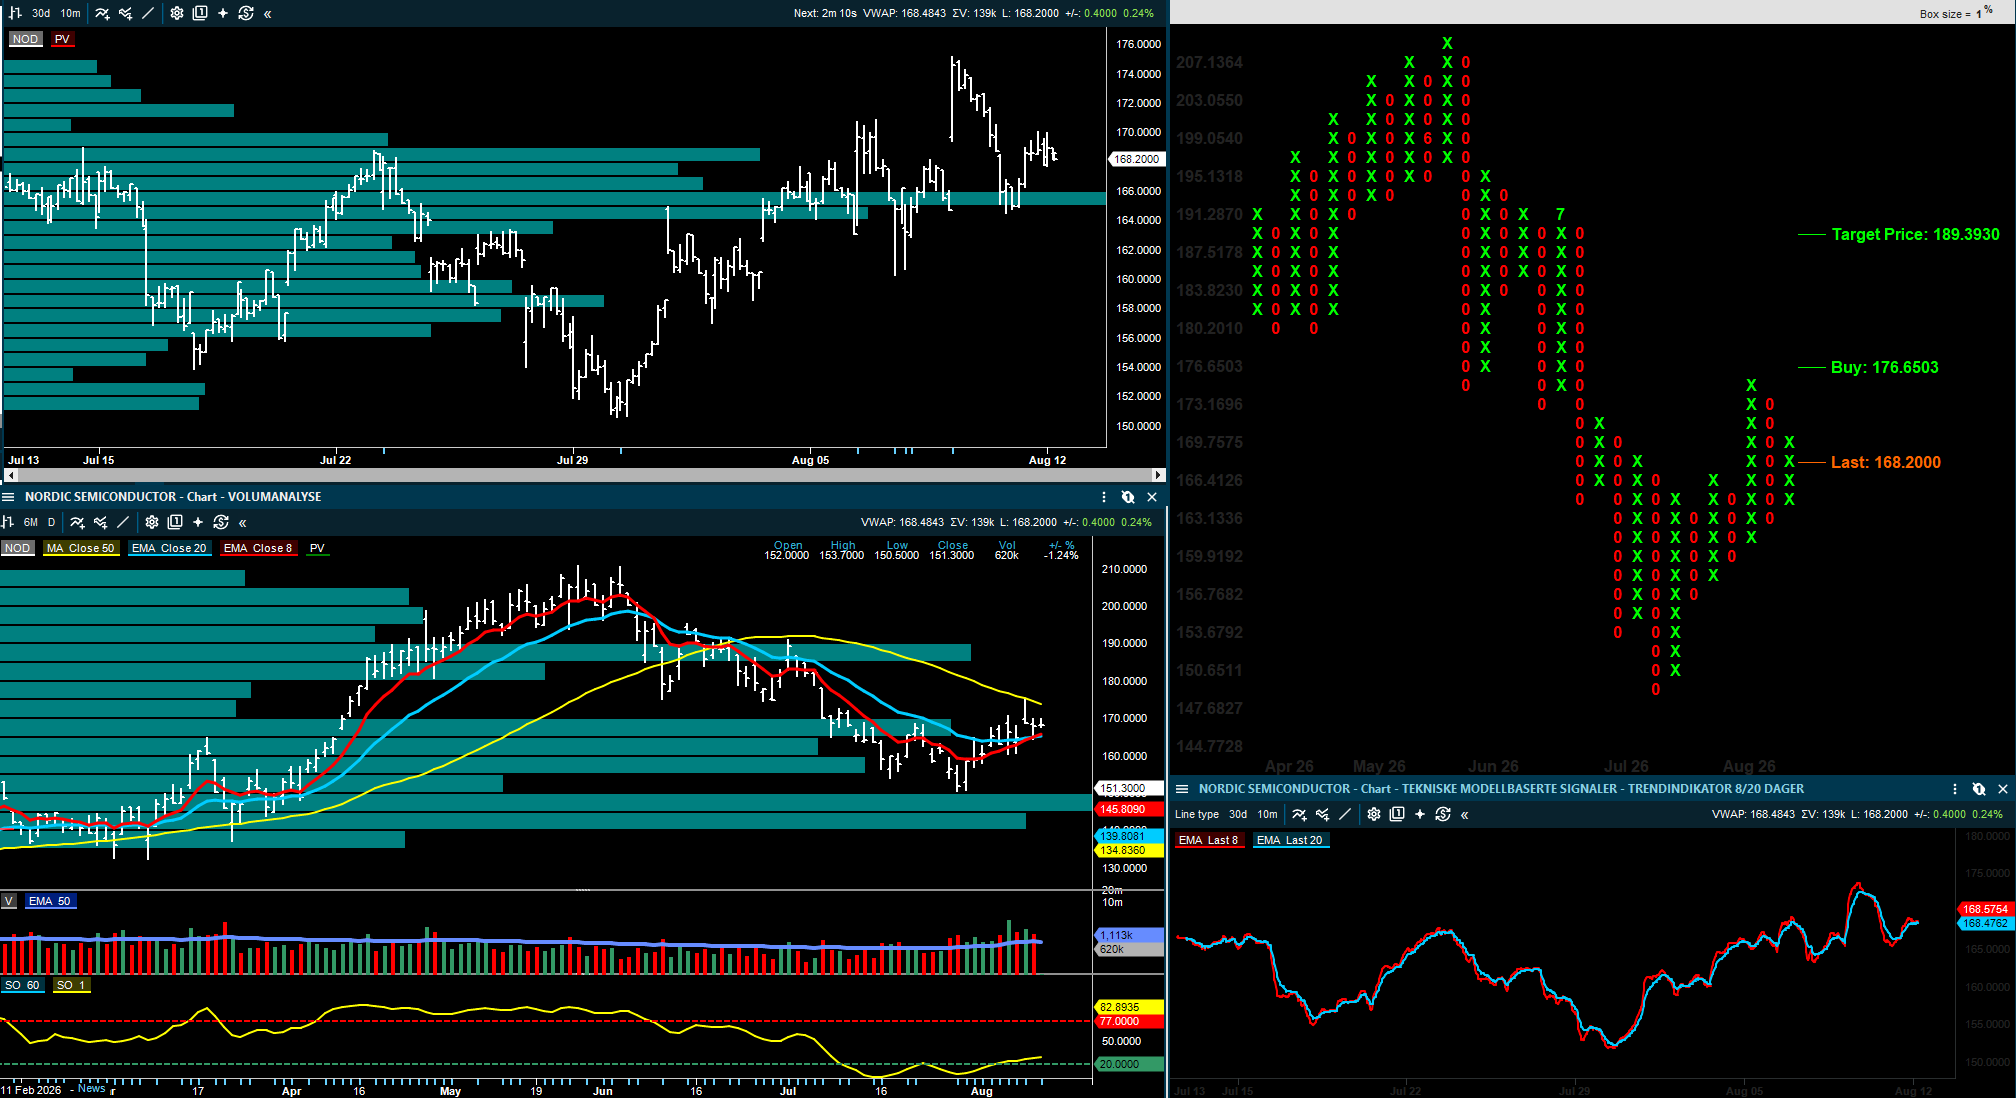
Inside Oslo Børs: NOD handles fortsatt under 50 dager motstanden og vi har ikke mottatt noen samlet signal fra de tekniske modellene. Det kan være en kortsiktig oversolgt rekyl så lenge den ikke klarer å etablere seg ovenfor 50 dager motstanden. Beveger den seg sidelengs, jobber ut den siste moderate overkjøpt posisjonen og deretter bryter gjennom 50 dager kan vi motta noen positive signaler fra modellene. Avventer og ser om det kan utvikle seg i den retningen.
Sparebanken Norge og Rogaland Sparebank: god kvalitet, men rentenettoen presser
Pareto Securities beholder kursmålet for Sparebanken Norge på 210 kroner, Hold.
ABG Sundal Collier beholder kursmålet for Sparebanken Norge på 200 kroner, Hold.
SB1 Markets beholder kursmålet for Sparebanken Norge på 196 kroner, Nøytral.
Arctic Securities beholder kursmålet for Sparebanken Norge på 195 kroner, Hold.
Pareto Securities beholder kursmålet for Rogaland Sparebank på 145 kroner, Hold.
Bankrapportene viser en kjent avveining, hvor på den ene siden er kredittkvaliteten god, veksten i utlån holder seg og tapene er lave. På den andre siden er rentenettoen under press. Sparebanken Norge leverte solid resultat, men flere meglerhus peker på at kvaliteten i resultatet var blandet fordi gebyrinntekter, trading og lave tap veide opp for svakere rentenetto.
Rogaland Sparebank fikk også en positiv resultateffekt fra trading gevinster og tilbakeførte tap. Pareto peker på sterkere vekst, men også mer marginpress. DNB Carnegie omtaler Q2-avkastningen som sterk, men også løftet av trading og tapsreverseringer. For bankaksjene er det derfor ikke nok at bunnlinjen ser god ut. Det viktigste inn mot høsten blir om marginpresset stabiliseres, eller om utlånsvekst og lave tap fortsatt må kompensere for en svakere rentemotor.
Sjømat: etterspørselen begynner å bli det viktigste argumentet
DNB Carnegie gjenopptar dekning av Salmon Evolution med kursmål på 6 kroner, Kjøp.
Sjømatbildet har fått en ny vinkling, hvor Arctic mener etterspørselsveksten endelig er tilbake, etter at lakseaksjene har hatt et svakt 2026 preget av høyere tilbud, lavere priser og økte fôrkostnader. Meglerhuset anslår global etterspørselsvekst nord for 10 prosent de siste fire månedene og løfter prisanslaget for 2027 til 84,7 kroner kiloen, fra 81,5 kroner tidligere. Samtidig trekker de frem at sterk biologi i Norge har redusert dødelighetskostnaden, selv om dyrere marine ingredienser løfter fôrkostnaden.
I mindre selskaper er DNB Carnegie tilbake med dekning av Salmon Evolution. De gjenopptar med Kjøp og kursmål 6 kroner etter kapitalinnhentingen, og mener selskapet er finansiert frem til stabil drift i fase 2. Q2-oppdateringen viste bedre biologiske nøkkeltall, og DNB trekker frem at selskapet er på vei mot 85 prosent utnyttelse. Det er fortsatt operasjonell risiko, men investeringshistorien er blitt mer målbar: bedre biomassevekst, mer kapital på plass og tydeligere volumvei inn i 2027 og 2028.
Mindre olje- og oljeserviceselskaper: Questerre, Archer og Moreld
SB1 Markets beholder kursmålet for Questerre på 2,50 kroner, Kjøp.
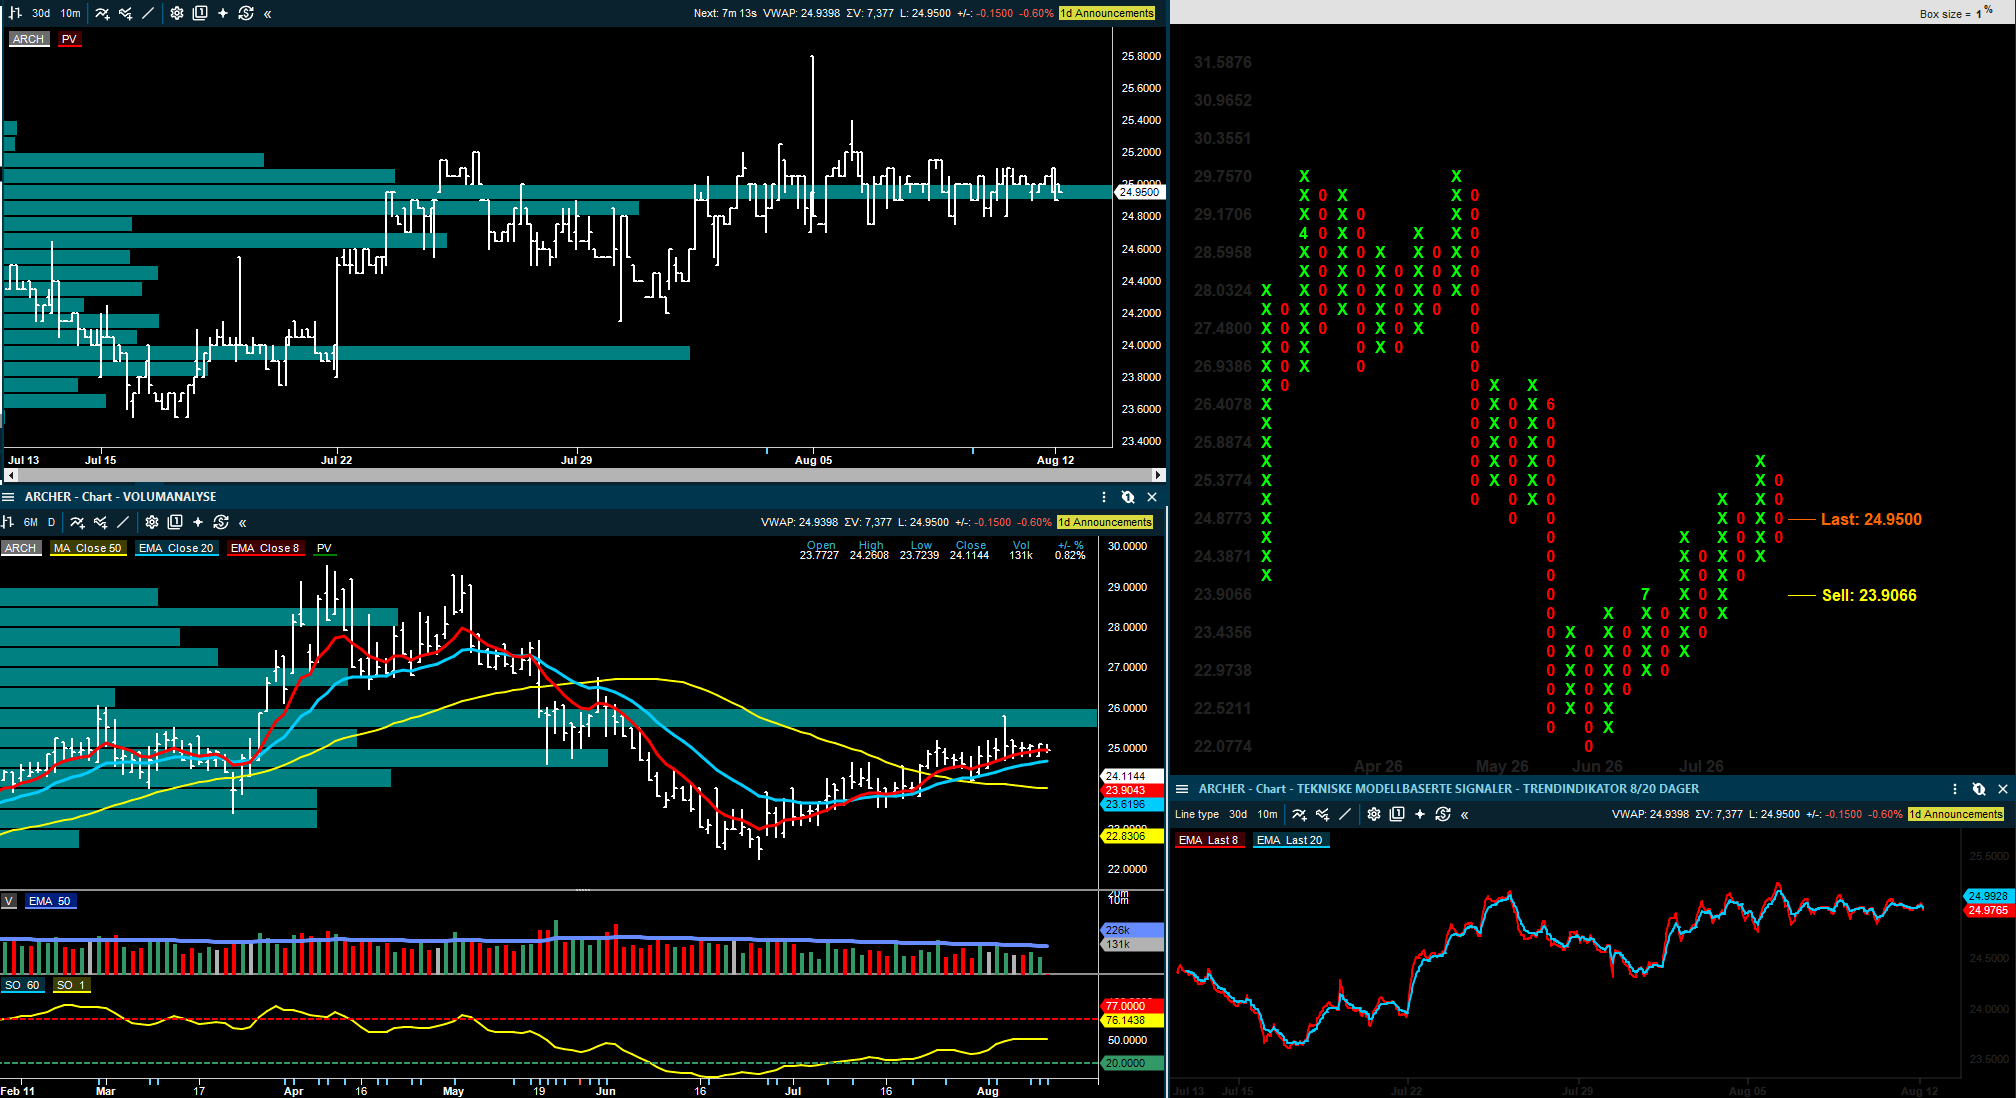
DNB Carnegie beholder kursmålet for Archer på 35 kroner, Kjøp.
SB1 Markets beholder kursmålet for Moreld på 25 kroner, Kjøp.
Blant de mindre selskapene er Questerre får aksjen en oppdatering fra SB1 som peker på et sterkt Q2 drevet av høyere produksjon og bedre realiserte priser enn ventet. Det mest interessante er egentlig Brasil, hvor PX Energy-oppkjøpet gjør at Questerre nå får en mer kontantstrømdrevet forretningsdel. SB1 anslår rundt 30 prosent fri kontantstrøm-yield i 2027. Det gir mer substans til aksjen enn tidligere, selv om gjennomføringsrisikoen i olje-skiferprosjektene fortsatt er høy.
Archer-oppdateringen fra DNB Carnegie er mer klassisk oljeservice: kvartalet ventes å være kapitalkrevende på grunn av mobilisering til nye kontrakter, men kontantstrømmen bør bedre seg betydelig fra 2027. DNB ser 13-15 prosent FCFE-yield i 2027-2028 etter nedbetaling av gjeld, og mener det støtter dagens utbyttenivå.
Moreld får en positiv vinkling fra SB1 før Q2. Rapporten ventes ganske nøytral, men med et positivt bias fordi Ocean Installer har fått flere kontrakter og fordi ordrebokdekningen for 2027 ser langt bedre ut enn den gjorde ved Q1.
Borr Drilling: svak rapport og utsatt bedring
ABG Sundal Collier beholder kursmålet for Borr Drilling på 3 dollar, Kjøp.
Arctic Securities beholder kursmålet for Borr Drilling på 5,50 dollar, Kjøp.
Fearnley Securities beholder kursmålet for Borr Drilling på 4,80 dollar, Kjøp.
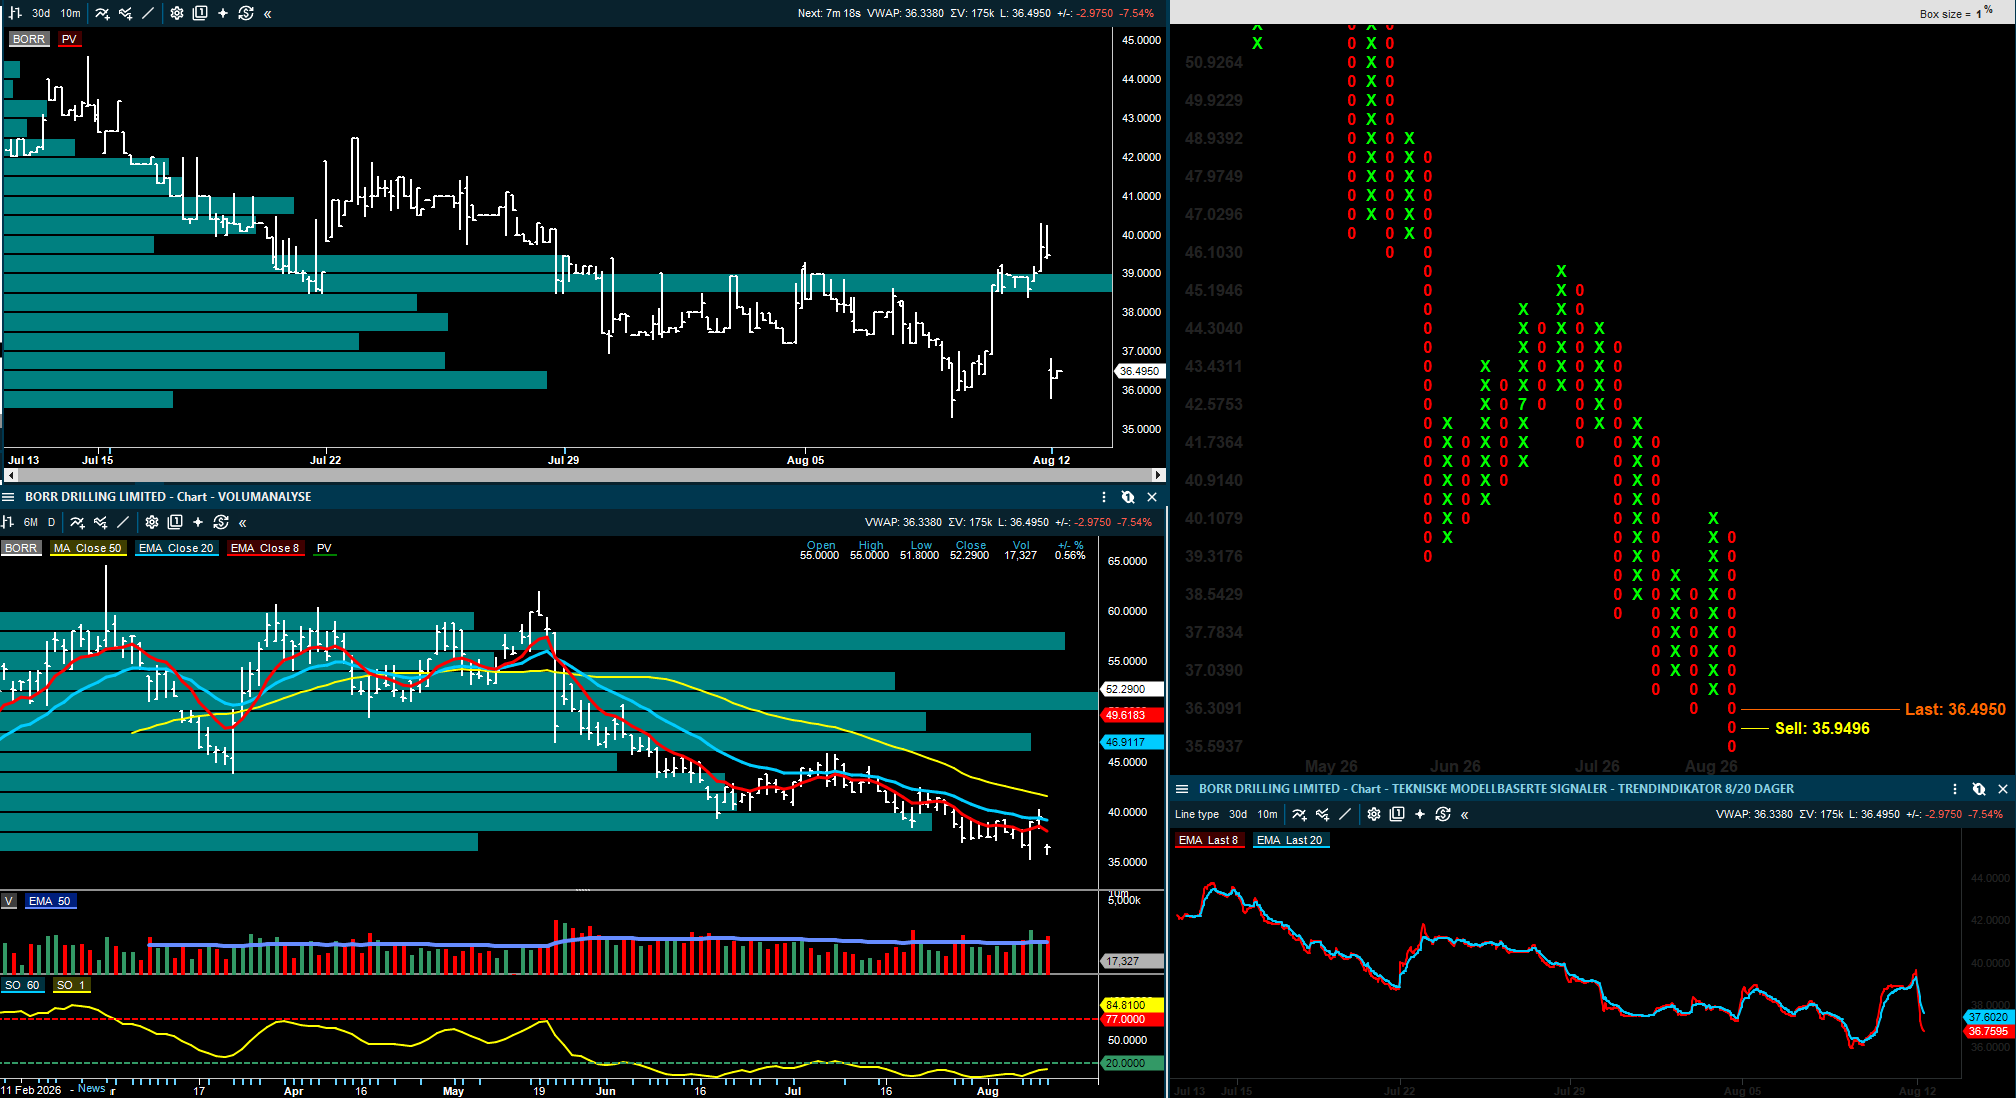
Borr Drilling var den svakeste oljeserviceoppdateringen i bunken. DNB Carnegie omtaler Q2 som svært svakt, med EBITDA og netto rentebærende gjeld klart svakere enn ventet, og peker på 15-25 prosent nedside til konsensus for 2026-2027 EBITDA. ABG, Arctic og Fearnley ligger fortsatt på kjøpssiden, men alle peker på at rapporten var svak og at bedringen skyves lenger ut.
Dette er en viktig påminnelse om at oljeuro og høyere energiaksjer ikke automatisk løfter alle oljeserviceaksjer. For Borr handler det mer om kontraktsrulleringer, oppstartskostnader, forsinkelser og balanse. Når netto rentebærende gjeld samtidig stiger, blir investorenes tålmodighet mindre. Aksjen kan fortsatt ha oppside dersom markedet for jackups strammer seg til, men rapporten gjør veien dit mer vanskelig.
Himalaya Shipping: utbyttecaset blir sterkere
SB1 Markets hever kursmålet for Himalaya Shipping til 170 kroner (160), gjentar Kjøp.
Arctic Securities hever kursmålet for Himalaya Shipping til 161 kroner (145), gjentar Kjøp.
Fearnley Securities beholder kursmålet for Himalaya Shipping på 165 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Himalaya Shipping på 135 kroner, Hold.
Himalaya Shipping får en mer positiv vurdering etter Q2 og juli oppdateringen. Arctic løfter kursmålet til 161 kroner og går til Kjøp, mens SB1 løfter til 170 kroner. Hovedpoenget er ikke at Q2 overrasket stort, men at inntjeningsnivået og utbytteevnen ser bedre ut fremover. Juli-tallene viste TCE-inntjening på over 51.000 dollar dagen, og Fearnley pekte tidligere på en annualisert utbytteyield rundt 17 prosent.
Det er likevel et syklisk bilde. Dry bulk har hatt en sterkere periode, men Himalaya prises i stor grad på evnen til å betale høyt utbytte mens ratene er gode. Derfor blir månedlige inntjeningsoppdateringer og differansen mot Baltic-indeksen viktige å følge. Så lenge selskapet seiler med høy premie til referanseratene, vil utbytteargumentet bestå.
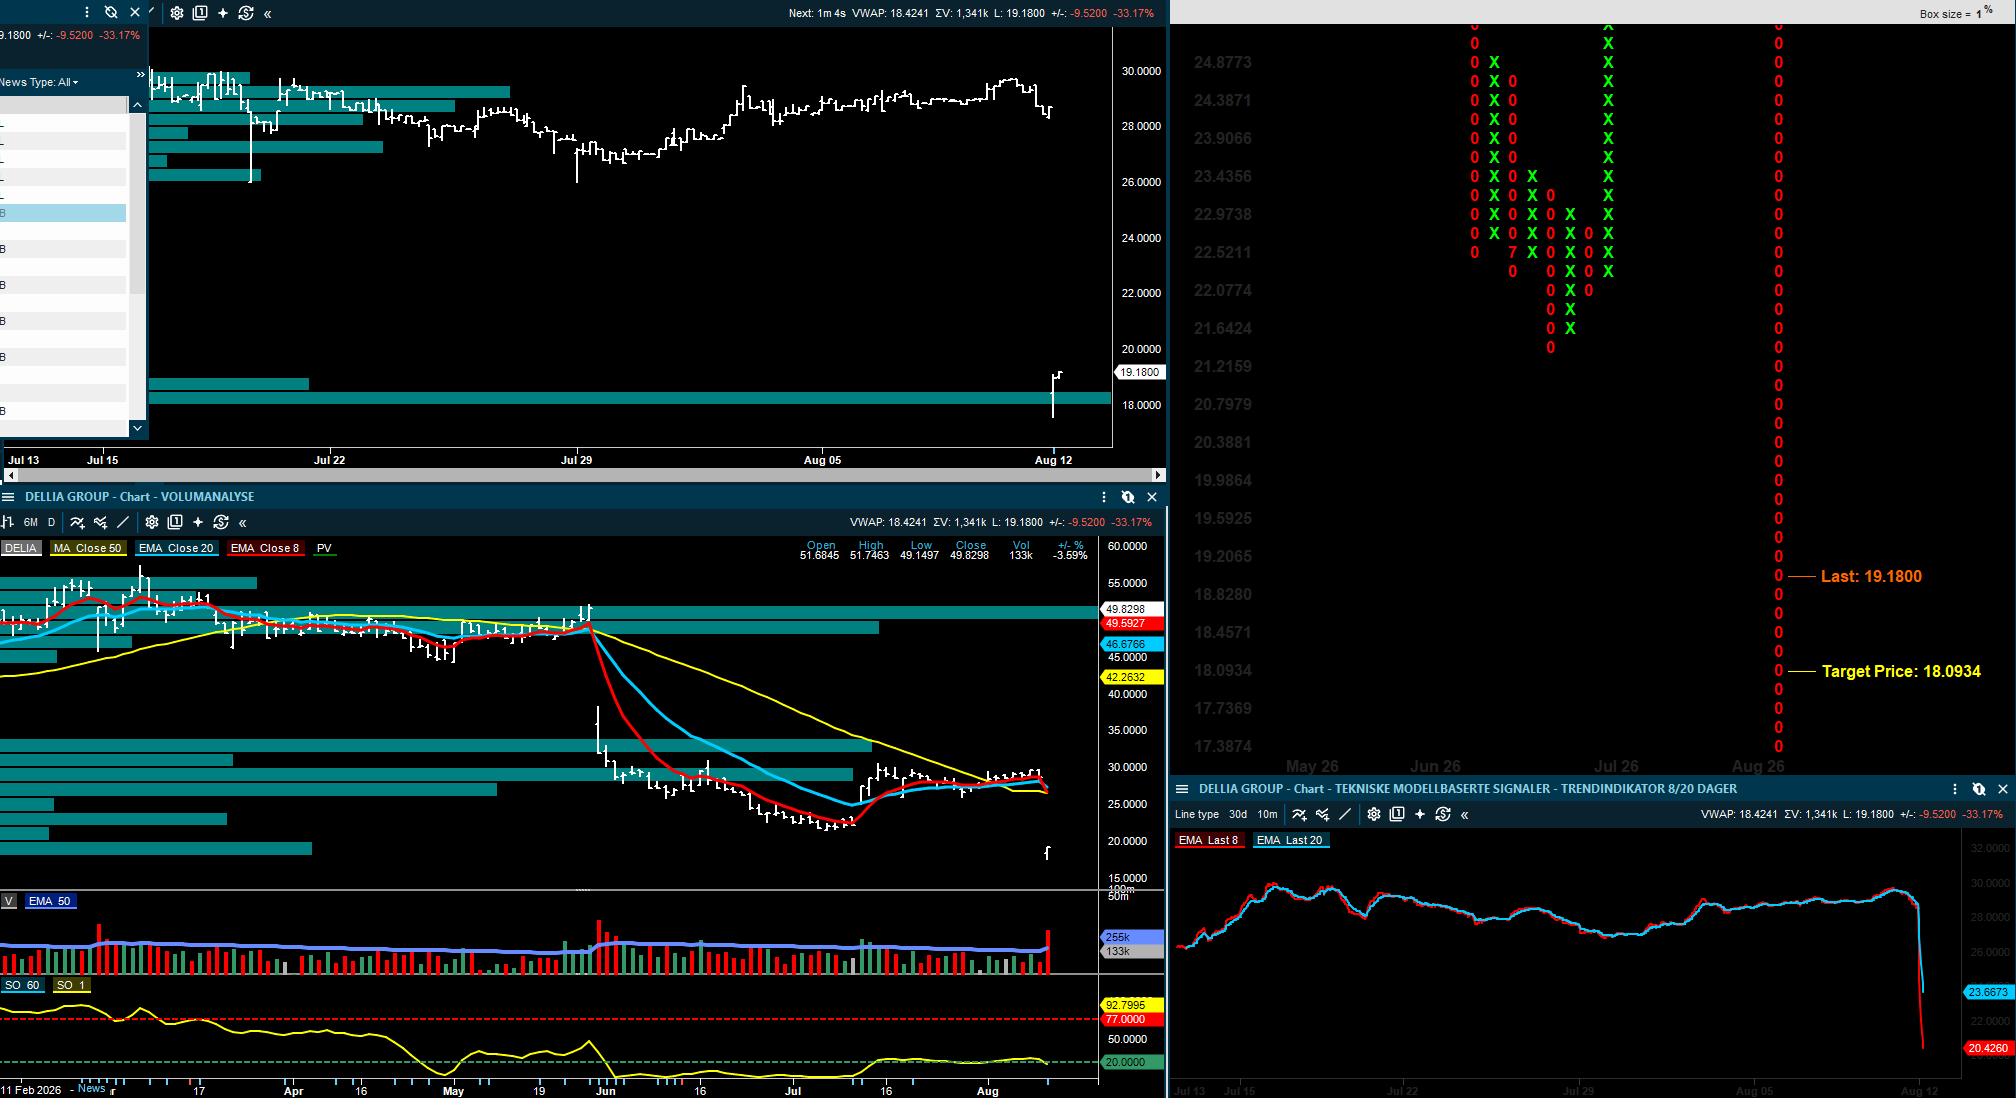
Dellia: profit-warning og ned 33 %
Dellia har kommet med en negativ trading update hvor Q2-omsetningen endte på 167 millioner kroner, rundt 23 prosent under både ABG Sundal Collier og SB1 Markets sine forventninger. Selskapet kutter samtidig inntektsguidingen for 2026, eksklusive Kirirom, til 750–800 millioner kroner fra tidligere 910–960 millioner kroner. Det tilsvarer et kutt på rundt 17 prosent på midtpunktet.
Hovedproblemet ligger i Norden. Dellia viser til at markedet for bedre snacksvalg er blitt mer modent, med flere merkevarer og produkter. Det betyr lavere vekst enn selskapet tidligere la opp til. SB1 Markets peker på at nordisk omsetningsguiding nå reduseres til rundt 650 millioner kroner fra rundt 810 millioner kroner, mens Europa og Asia holdes uendret.
Dette er ikke bare et lavere inntektsanslag, men det er også et tillitsproblem. ABG skriver at oppdateringen reiser spørsmål om kontroll og synlighet i selskapet. Meglerhuset mener konsensus for EBIT i 2026 trolig må ned fra rundt 90 millioner kroner til rundt 60 millioner kroner.
ABG Sundal Collier beholder kursmålet for Dellia på 56 kroner, Kjøp.
Kort sagt: Dellia har fortsatt vekst, men dagens oppdatering gjør investeringscaset mindre pålitelig. Nå handler det mer om hvor raskt selskapet kan gjenopprette tilliten til guidingen, særlig i Norden.
Inside Oslo Børs: Slike kursfall, som utløses av fundamentale signaler, og som får et kraftig kursfall skal i første omgang ikke sees på som en teknisk mulighet. Dette fordi kursfallet behøver ikke å ha gjort aksjen billig sett mot gårsdagens kurs ettersom markedet justerer seg etter ny informasjon.
Og så kan vi også trekke frem markedspsykologien da et stort antall investorer har kommet i en kraftig urealisert tapsposisjon, hvilket igjen har skapt ubalanser på aksjonærsiden. Tommelfingerregelen er at man ikke skal vurdere slike aksjer før støvet har lagt seg og at de tekniske modellene igjen bygger seg opp eller bedrer seg.
Kursmål og anbefalingsendringer jeg har fått med meg
Pareto Securities hever kursmålet for Wallenius Wilhelmsen til 166 kroner (142), gjentar Kjøp.
Fearnley Securities hever kursmålet for Wallenius Wilhelmsen til 159 kroner (120), gjentar Hold.
SEB hever kursmålet for Wallenius Wilhelmsen til 150 kroner (116), gjentar Hold.
Arctic Securities senker kursmålet for Wallenius Wilhelmsen til 149 kroner (150), senker til Hold.
SB1 Markets beholder kursmålet for Wallenius Wilhelmsen på 155 kroner, Nøytral.
Pareto Securities beholder kursmålet for Höegh Autoliners på 175 kroner, Hold.
Pareto Securities beholder kursmålet for Envipco på 108 kroner, Kjøp.
SEB beholder kursmålet for Envipco på 90 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Envipco på 62 kroner, Kjøp.
SB1 Markets beholder kursmålet for Envipco på 35 kroner, Selg.
SB1 Markets beholder kursmålet for Cadeler på 70 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Cadeler på 70 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Cadeler på 64 kroner, Hold.
Pareto Securities beholder kursmålet for Cadeler på 55 kroner, Hold.
DNB Carnegie trekker anbefaling og kursmål for Cadeler etter rådgiverrolle i Menck-transaksjonen.
Pareto Securities beholder kursmålet for Nordic Semiconductor på 229 kroner, Kjøp.
Pareto Securities beholder kursmålet for Sparebanken Norge på 210 kroner, Hold.
ABG Sundal Collier beholder kursmålet for Sparebanken Norge på 200 kroner, Hold.
SB1 Markets beholder kursmålet for Sparebanken Norge på 196 kroner, Nøytral.
Arctic Securities beholder kursmålet for Sparebanken Norge på 195 kroner, Hold.
Pareto Securities beholder kursmålet for Rogaland Sparebank på 145 kroner, Hold.
DNB Carnegie gjenopptar dekning av Salmon Evolution med kursmål på 6 kroner, Kjøp.
SB1 Markets beholder kursmålet for Questerre på 2,50 kroner, Kjøp.
DNB Carnegie beholder kursmålet for Archer på 35 kroner, Kjøp.
SB1 Markets beholder kursmålet for Moreld på 25 kroner, Kjøp.
SB1 Markets hever kursmålet for Himalaya Shipping til 170 kroner (160), gjentar Kjøp.
Arctic Securities hever kursmålet for Himalaya Shipping til 161 kroner (145), gjentar Kjøp.
Fearnley Securities beholder kursmålet for Himalaya Shipping på 165 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Himalaya Shipping på 135 kroner, Hold.
Oppsummering
Dagens rapport indikerer at Wallenius Wilhelmsen viser hvor sterkt bilskipmarkedet fortsatt er, men også hvor krevende verdsettelsen er blitt. Envipco viser det motsatte: mellomlangsiktige muligheter er fortsatt tilstede, men kortsiktig svikt i marginer og cash-flow. Nordic Semiconductor får et nytt signal om at de tar markedsandeler, mens Cadeler blir ett mer strategisk case med Menck, men også en mer kapitalkrevende historie. Og det har kommet en kraftig profit-warning fra Dellia.
Blant de mindre selskapene er det flere konkrete historier: Salmon Evolution er tilbake med kjøpsanbefaling fra DNB Carnegie, Questerre får mer kontantstrøm i Brasil, Archer peker mot bedre yield fra 2027, og Moreld får bedre ordrebokdekning i Ocean Installer.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.