

Morgenrapport 13. august: AutoStore overrasker, DNO løftes og sparebankene viser et bedre rentebilde
Basert på nye kommenterer etter gårsdagens siste oppdatering og frem til torsdag morgen 13. august. Der de samme selskapene omtales på nytt, skyldes det nye resultater, kursmålsendringer eller konklusjonsendringer fra meglerhusene.
Kort oppdatering
• AutoStore leverte en meget positiv resultatrapport. Q2 var klart bedre enn ventet, ordreinngangen var sterk, selskapet annonserte Amazon-avtale og tilbakekjøpsprogram, og flere meglerhus venter positive estimatendringer.
• DNO fikk et bedre risikobilde etter sin rapport. Tallene var ikke helt entydige, men Kurdistan-produksjonen er i gang igjen, guidingen bedres og SB1 Markets hever aksjen til Kjøp.
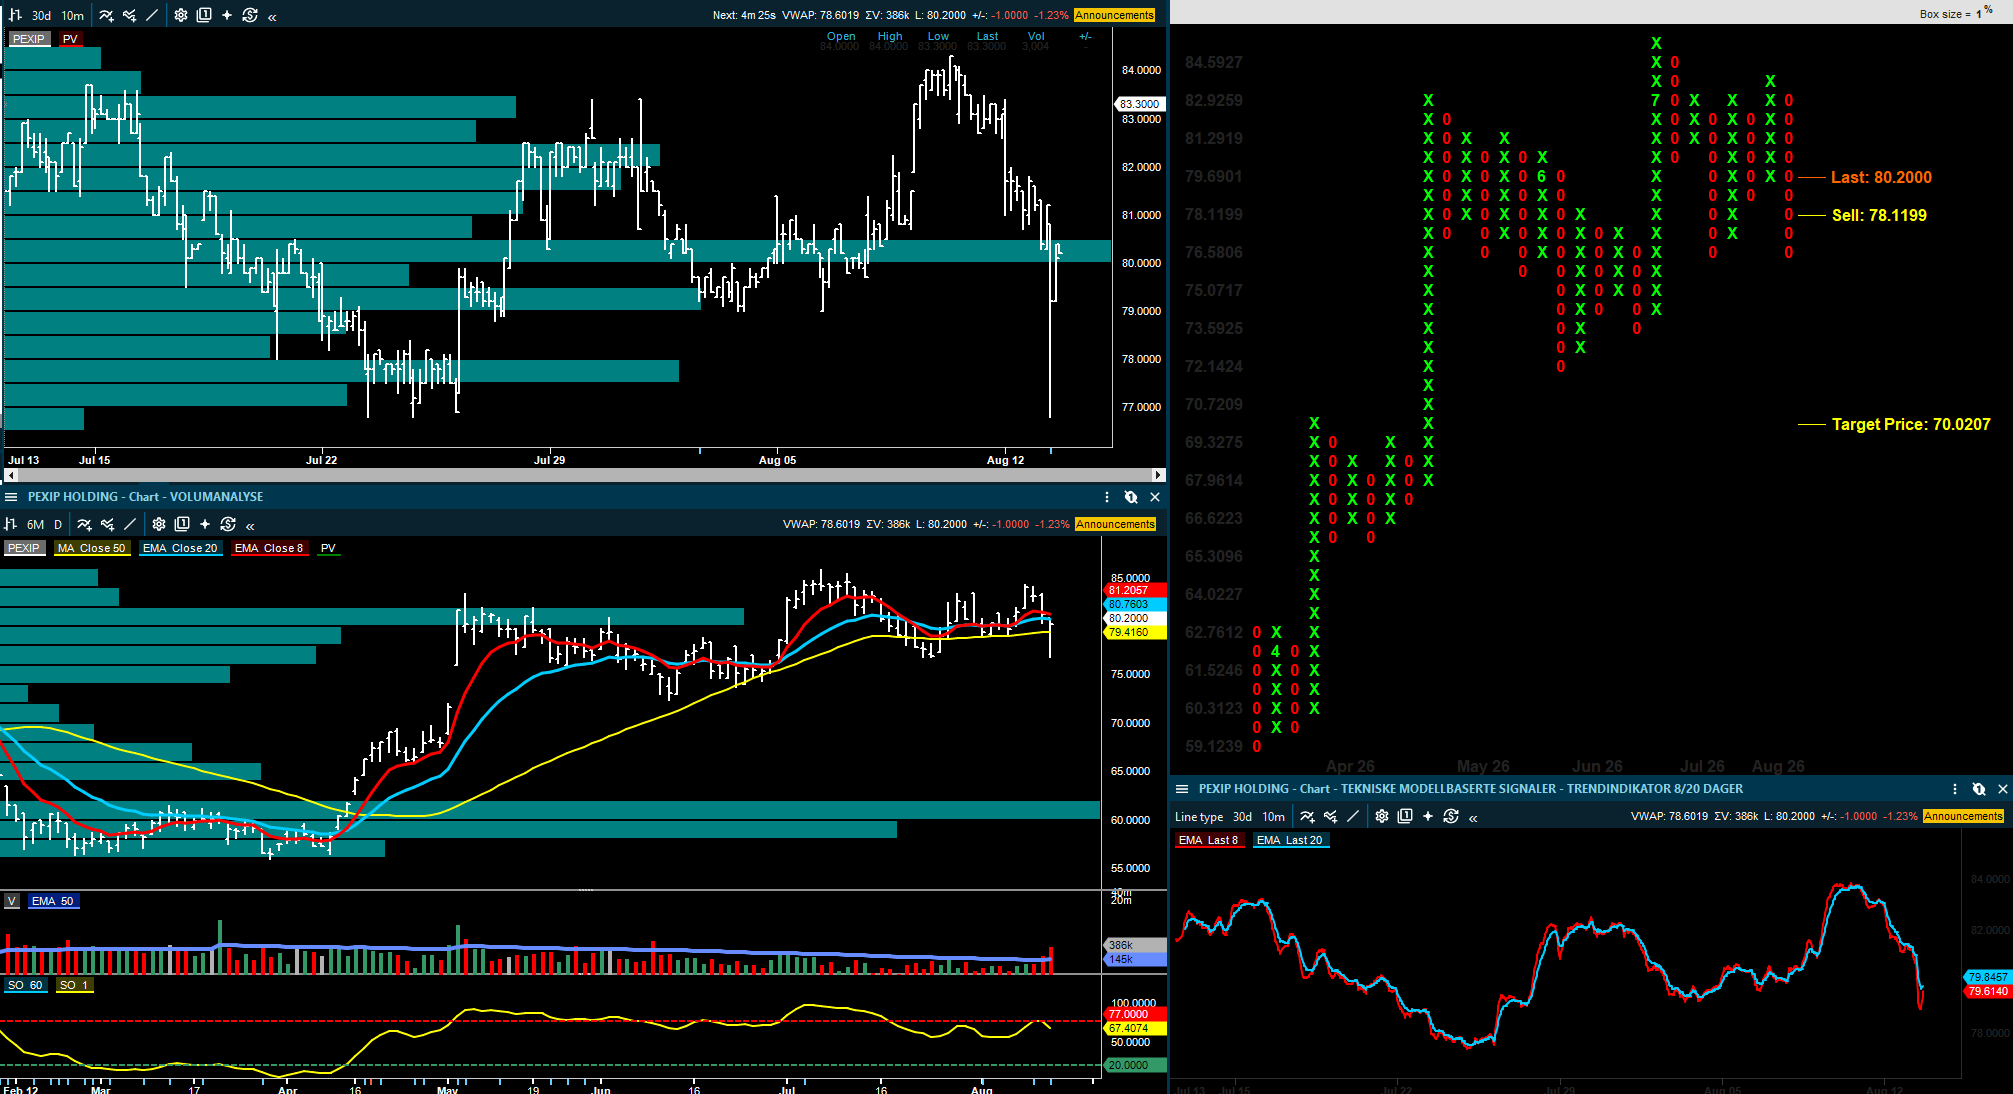
• Pexip leverte bedre inntekter og marginer enn ventet, men guidingen for Q3 og kostnadsnivået gjør at reaksjonen er foreløpig negativ.
• NORBIT leverte Q2 omtrent som ventet, men 2026-guidingen var litt svakere. De mer positive meglerhusene legger større vekt på Oceans-bedring og 2030-ambisjonen.
• Sparebankene viser et bedre bilde enn fryktet. Rentenettoen er ikke friskmeldt overalt, men flere banker leverte sterkere kjerneinntjening, god vekst og lave tap.
• Dellia fikk en viktig negativ oppdatering etter den korte kommentaren i går. ABG kutter kursmålet kraftig, men beholder Kjøp fordi de fortsatt tror noe av svakheten kan være lagerreduksjon og ikke tapt etterspørsel.
• Envipco, Fearnley kutter kursmålet, men beholder Kjøp, mens SB1 Markets holder fast ved Selg og peker på at marginene fortsatt ligger for lavt.
• Shipping får støtte fra et svært sterkt Maersk-resultat og høyere guiding, men meglerhusene er fortsatt uenige om hvor mye av dette som allerede er priset inn.
Innledning:
Det gjennomgående temaet er at markedet skiller mellom selskaper som leverer bedre tall med bedre synlighet, og selskaper der tallene i seg selv kanskje kan forklares, men der tilliten til guidingen blir svakere. AutoStore, Pexip, DNO og flere sparebanker havner på den positive siden av denne skillelinjen. Dellia, Envipco og Borr Drilling viser derimot at investorer straffer svakere synlighet/guiding raskt når verdsettelsen allerede forutsetter bedring.
AutoStore: resultatbeat, Amazon-avtale og tilbakekjøp signaliserer styrke
Pareto Securities beholder kursmålet for AutoStore på 16,90 kroner, Kjøp.
Arctic Securities beholder kursmålet for AutoStore på 14 kroner, Kjøp.
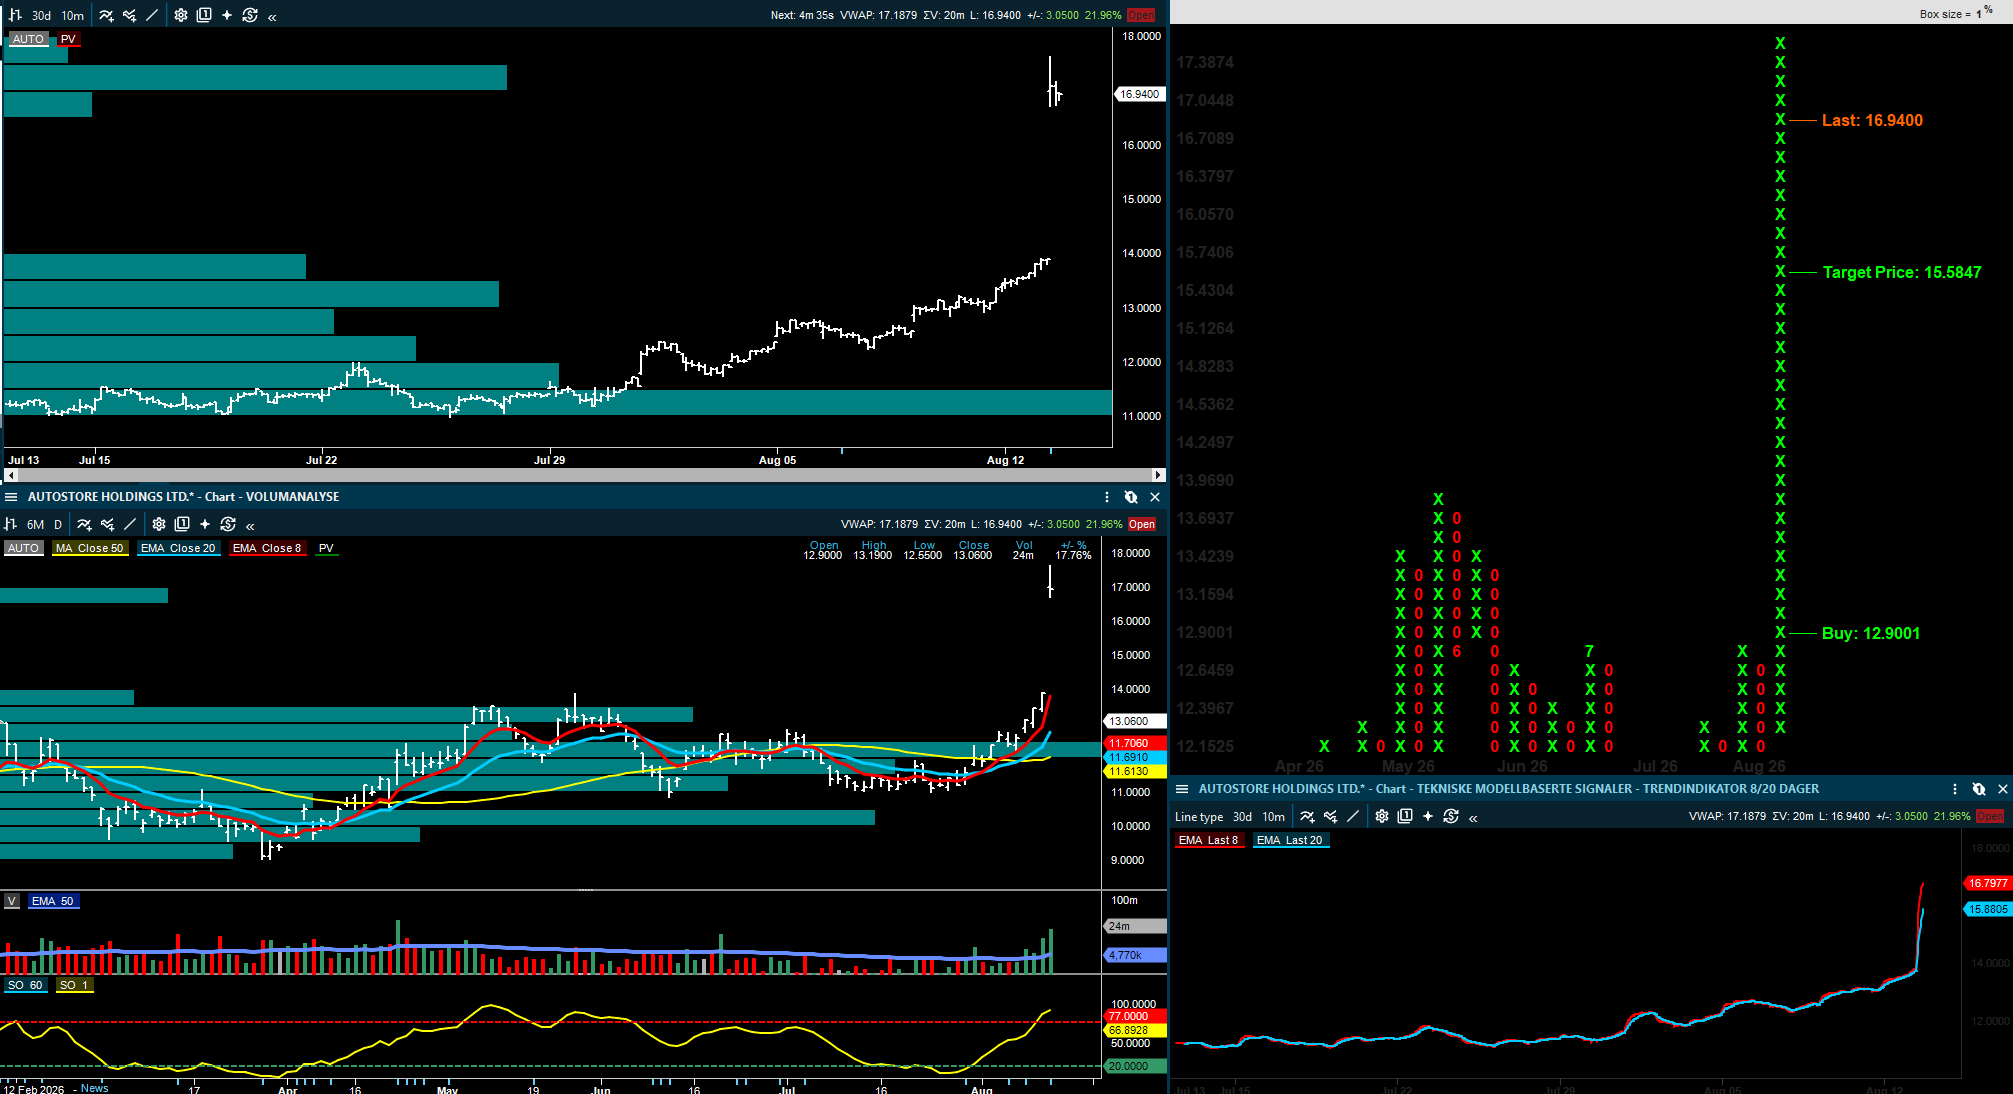
Dagens mest positive norske selskapsnyhet er AutoStore. Selskapet leverte Q2-inntekter på 192 millioner dollar, klart over både SB1 Markets og konsensus, og order intake var spesielt sterk. Det viktigste er likevel at resultatet ikke bare var et kvartalsmessig avvik. Kombinasjonen av sterkere ordreinngang, Amazon-avtale og et tilbakekjøpsprogram på rundt 1,5 prosent av markedsverdien gir investorer flere positive faktorer.
For AutoStore er dette viktig fordi aksjen lenge har vært vurdert som om veksten var i ferd med å normaliseres på et lavere nivå. Når Q2 kommer inn klart bedre enn ventet, og selskapet samtidig kan vise til en stor kommersiell avtale, blir investeringscaset styrket. SB1 Markets peker på at tallene bør gi positive estimatrevisjoner, mens Pareto og Arctic holder fast ved Kjøp. Det gir et klart bedre utgangspunkt enn aksjen hadde inn i rapporten.
Inside Oslo Børs: Slike eksplosive oppganger er det kun mulig å få med seg når man allerede sitter posisjonert. Kursen har tatt ut det indikative PF kursmålet med god margin. På et generelt grunnlag er det meget vanskelig å løpe etter slike oppganger. Det blir interessant å se om kursmålene blir hevet inn på 20-tallet eller om meglerselskapene beholder sine kursmål.
Pexip: sterk rapport, men guiding og kostnader gjør bildet mer nyansert
Pareto Securities beholder kursmålet for Pexip på 100 kroner, Kjøp.
Arctic Securities beholder kursmålet for Pexip på 100 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Pexip på 90 kroner, Kjøp.
Pexip leverte også en god Q2-rapport. Inntektene var 32,2 millioner dollar, over både Arctic og konsensus, og justert EBITDA var bedre enn ventet. ABG peker på at EBIT slo forventningene med rundt 12 prosent, drevet av høyere inntekter, og Arctic mener estimatene trolig skal noe opp.
Samtidig er dette ikke et helt ukomplisert positivt resultat. Pareto beskriver guidingen som lavere enn ventet og kostnadene som høyere, mens ABG peker på at Q3-guidingen for ARR ligger litt under konsensus. For investorer betyr det at Pexip fortsatt må vise at veksten kan holde seg oppe uten at kostnadsbasen spiser for mye av marginforbedringen. Rapporten støtter likevel bildet av et selskap som har kommet langt i å gjøre inntjeningen mer forutsigbar.
Inside Oslo Børs: Pexip handles innenfor en sidelengs konsolideringsboks og et brudd opp gjennom de siste toppene og 85-nivået må trolig understøttes av et sterkere fundamentalt bilde. Når kursen faller på tallene og den samtidig tester 8/20/50 dager samtidig som volumet er tiltakende kan dette skape et svakere teknisk bilde hvis den etablerer seg under støttene. Kan argumentere for at mandagens topp kan være en dobbel-topp sett mot juli toppen. Kurser under 76-nivået bryter med konsolideringsboksen og vil skape et mer negativt teknisk bilde. Det vil utløses et PF salgssignal ved 78, hvor det indikative kursmålet er ned mot 70. Hvordan den slutter i dag kan bli viktig, men vi har ikke noen tekniske modeller som støtter aksjen.
NORBIT og General Oceans: gode sektorsignaler, men softere guiding
Pareto Securities beholder kursmålet for NORBIT på 245 kroner, Kjøp.
Arctic Securities beholder kursmålet for NORBIT på 250 kroner, Kjøp.
Arctic Securities beholder kursmålet for General Oceans på 30 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for General Oceans på 30 kroner, Kjøp.
NORBIT leverte et kvartal som i hovedsak var i tråd med forventningene. Omsetningen var 831,6 millioner kroner, omtrent på linje med konsensus, og EBIT på 205 millioner kroner ga en margin på nær 25 prosent. Det som skaper diskusjon er ikke Q2-tallend, men at 2026-guidingen fremstår litt softere enn markedet hadde håpet.
Pareto og Arctic velger å se gjennom dette på kort sikt og legger mer vekt på bedringen i Oceans og selskapets nye 2030-ambisjon. SB1 Markets er mer avventende og mener 2030-ambisjonen ikke fullt ut kompenserer for den softere 2026-guidingen. Det gjør NORBIT til en aksje der det langsiktige caset og kortsiktig svakhet må veies opp mot hverandre.
General Oceans kommer samtidig med et mer entydig positivt signal for industrien. Arctic beskriver Q2 som solid, med sterke marginer og akselererende utvikling i Robotics.
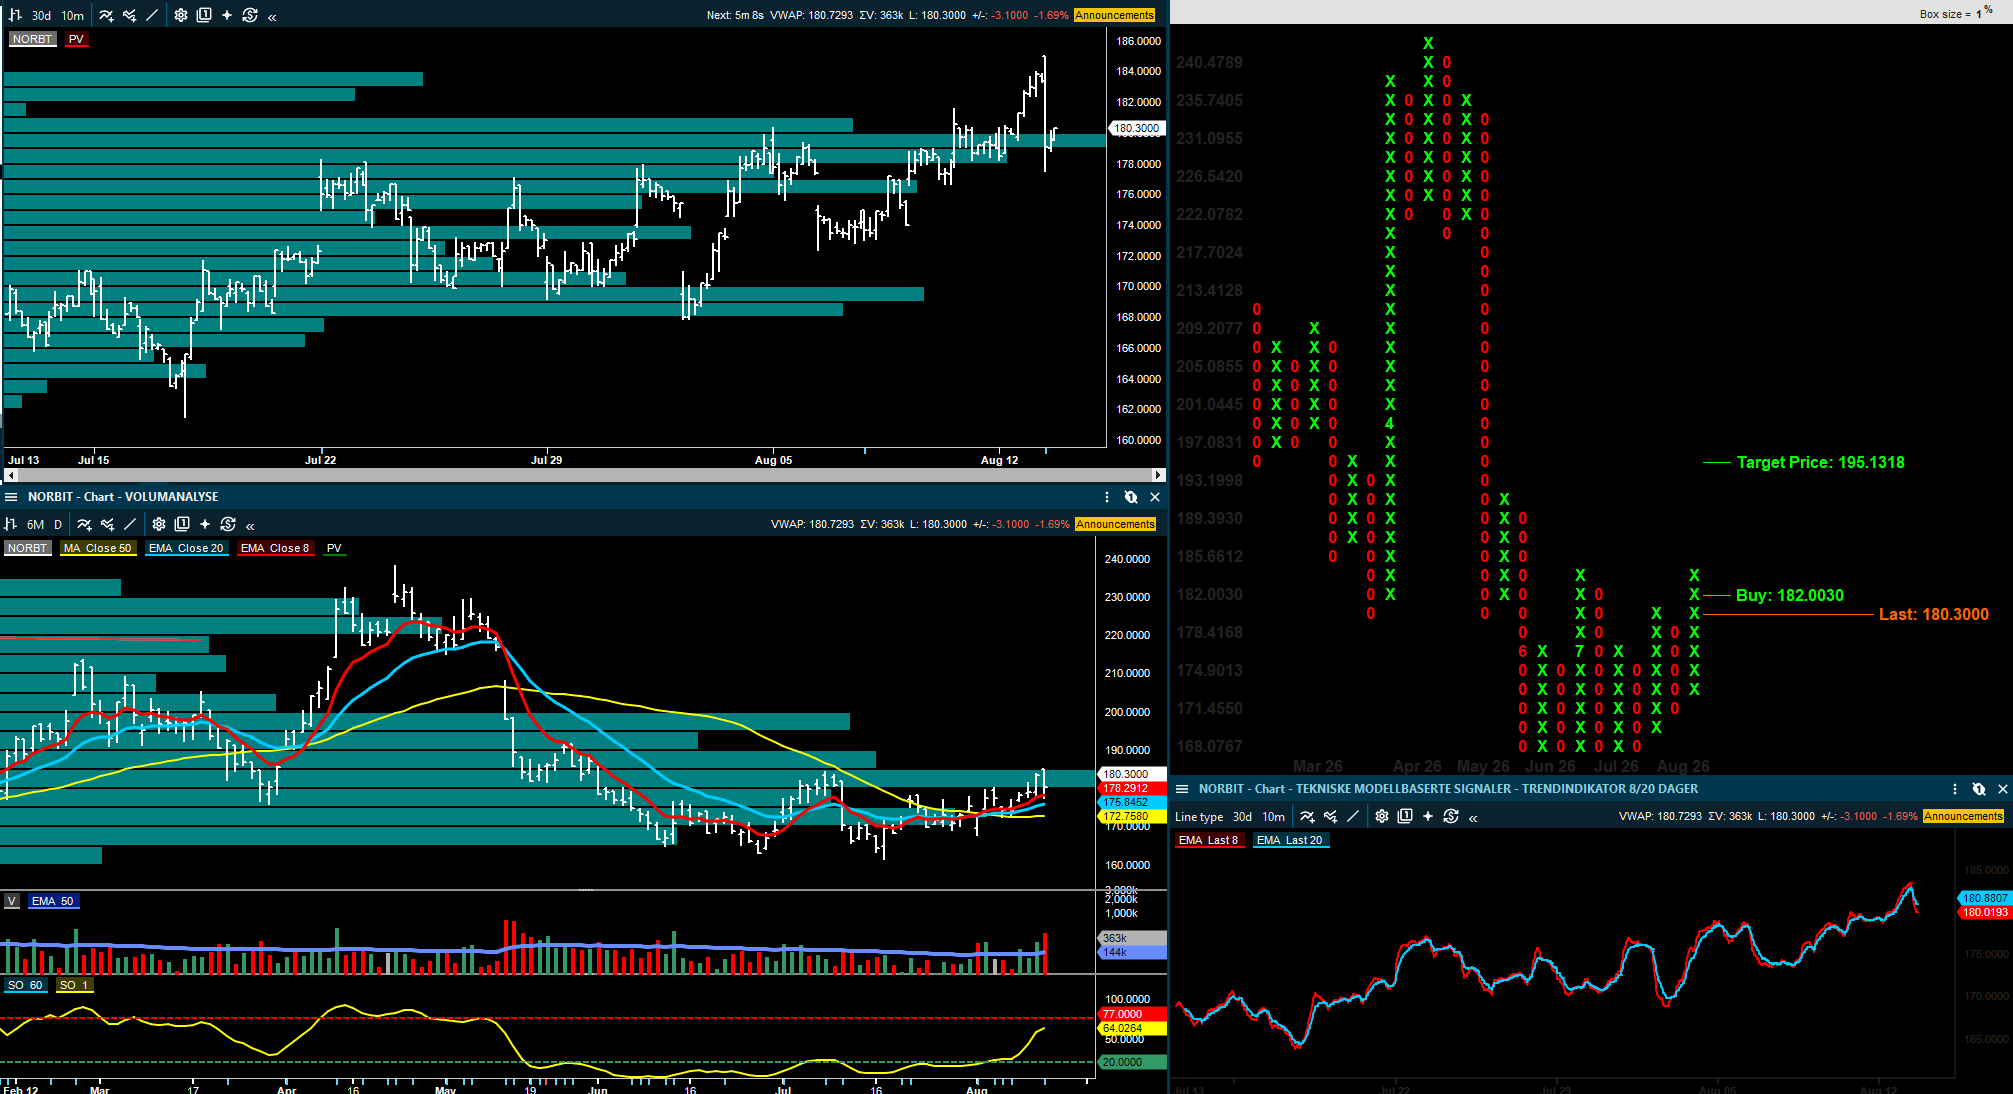
Inside Oslo Børs: Norbit tester et brudd opp gjennom juli toppen og vi ser av volumprofilen at det er en del motstand i dette området. Det at den åpnet høyere og har falt bra tilbake indikerer at investorer benyttet oppgangen til å selge på. Trendmodellen er den eneste som ligger i et kjøpssignal.
Har ikke mottatt noen entydige signaler fra de tekniske modellene som understøtter et sterkere brudd opp. Men vi skal følge aksjen siden den steg onsdag, faller litt tilbake torsdag og en fornyet styrke gjennom dagens høy, vil kunne skape en mulig brekkstang-effekt fredag.
DNO: ikke ett super kvartal, men bedre risk/reward
SB1 Markets hever DNO til Kjøp med kursmål 24 kroner.
Pareto Securities beholder kursmålet for DNO på 25 kroner, Kjøp.
Fearnley Securities beholder kursmålet for DNO på 22 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for DNO på 19 kroner, Hold.
DNO leverte ikke et perfekt Q2-resultat, og Pareto omtaler tallene som noe svake, og ABG peker på at høyere produksjon i Nordsjøen ble motvirket av lavere bidrag fra Kurdistan. Det som gjør aksjen mer interessant etter rapporten er at Kurdistan-produksjonen er i gang igjen, og at flere meglerhus mener risiko og mulig oppside nå er bedre balansert.
SB1 Markets oppgraderer aksjen til Kjøp og viser til at risk/reward er blitt mer attraktiv etter svak kursutvikling siden forrige nedgradering. Pareto beholder Kjøp og mener positive guidance-endringer gjør at estimatene skal opp, selv om selve kvartalet var litt svakere enn ventet. Fearnley er også positiv, men minner om at fokuset igjen flyttes tilbake til Kurdistan. ABG er mer forsiktig med Hold, og det er et nyttig korrektiv: Risikoen er ikke helt borte, men aksjen har fått et klarere oppsideargument dersom produksjonen stabiliseres.
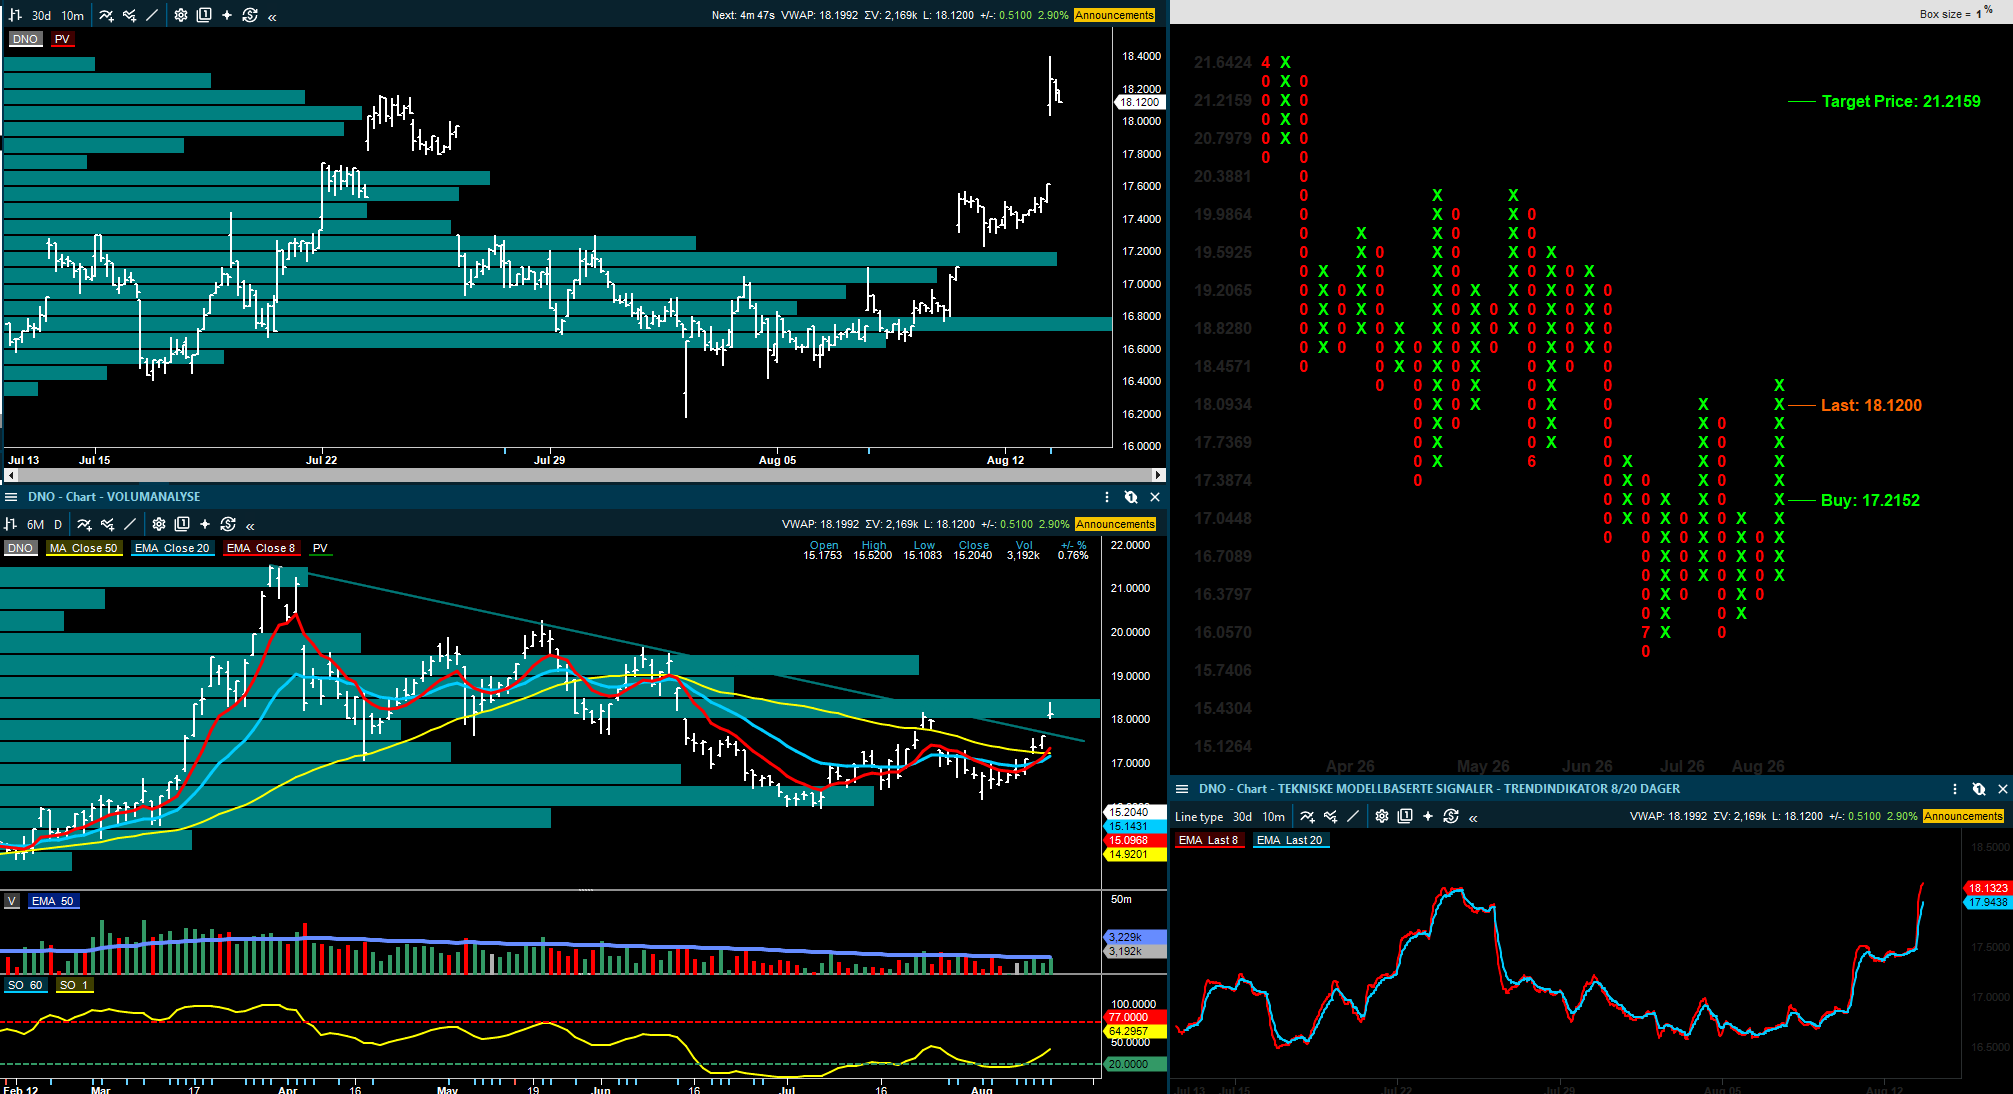
Inside Oslo Børs: Kursen gapper opp på tallene, hvilket indikerer at markedet likte utviklingen og tallene. Det er blitt utløst et PF kjøpssignal ved 17,22, hvor det indikative kursmålet er opp mot 21-nivået. Kursen har imidlertid gappet opp til med mest omsatte nivået i volumprofilen, hvilket kan skape kortsiktig motstand siden så mange investorer får igjen pengene sine omkring dette nivået.
Tester også sin forrige juli topp, hvilket kan være med på å signalisere at momentumet kan holdes litt nede. Men klarer den å stabilisere seg innenfor dette nivået øker sannsynligheten for at den kan stige videre mot kursmålet. Sektoren preges også av geopolitiske meldinger, hvilket øker risken for at sektoren kan komme inn og avblåse festen.
Men det tekniske har styrket seg, taktisk trendindikator bedrer seg, men er fortsatt under 50, og kursen har utløst et kjøpssignal i trendmodellen og det over 50 dager snittet. Slik at to av våre tekniske modeller handles i kjøpssignaler samtidig som nedtrenden fra mars er blitt brutt.
Archer og Moreld: oljeservice får støtte fra aktivitet, men kontantstrømmen må følge etter
ABG Sundal Collier beholder kursmålet for Archer på 32 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Archer på 31 kroner, Kjøp.
SB1 Markets beholder kursmålet for Archer på 27 kroner, Nøytral.
Pareto Securities beholder kursmålet for Moreld på 26 kroner, Kjøp.
Archer leverte en EBITDA som var bedre enn ventet, blant annet drevet av sterk utvikling i land drilling. ABG peker på EBITDA på 45 millioner dollar mot konsensus på 42 millioner dollar, og Fearnley omtaler rapporten som drevet av sterk utvikling i land drilling. Det positive er at aktiviteten gir bedre marginer og viser at deler av porteføljen fungerer godt.
Men tallene er ikke entydige positive Archer og DNB Carnegie mener Q2 var på den softere siden, fordi EBITDA-beatet kom i et segment som prises lavere, samtidig som fri kontantstrøm var svak som følge av arbeidskapital og capex. SB1 Markets er også avventende og viser til at 2026-guidingen ble holdt uendret. For investorer er hovedspørsmålet derfor ikke om aktiviteten er der, men om høyere aktivitet etter hvert kan gi den kontantstrømmen som skal forsvare utbytte og lavere gjeld.
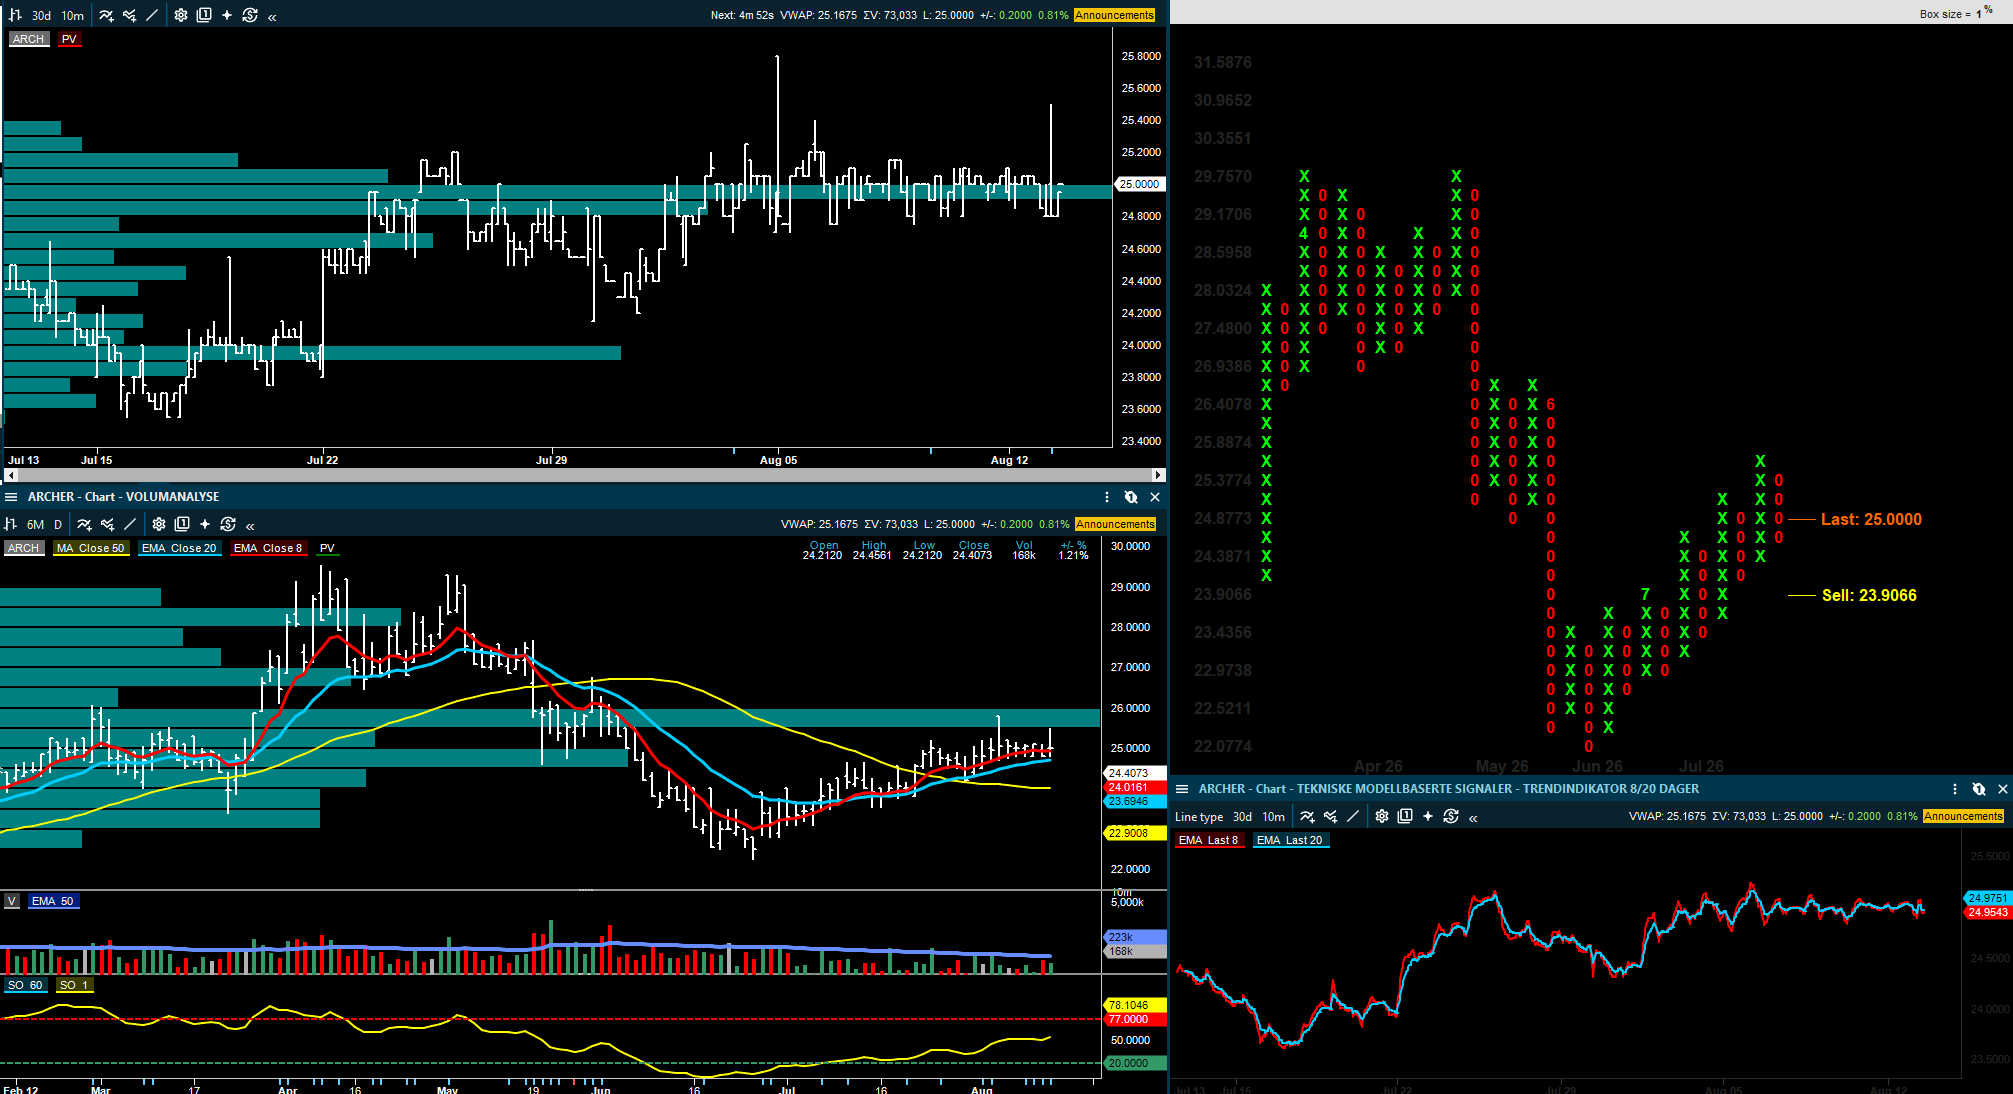
Inside Oslo Børs: Volumene er lave og har på kort sikt ikke full støtte fra de tekniske modellene. Kursen handles under det mest omsatte nivået i volumprofilen, som kommer inn som sterk motstand innenfor 25-50-26 nivået. Et brudd over 26 må til for å bedre det tekniske bildet.
Moreld fremstår mer stabilt. Pareto beskriver Q2 som i hovedsak på linje og venter begrensede estimatendringer, mens Fearnley peker på at rekordhøy ordreinngang reduserer usikkerheten rundt 2027. Det gjør Moreld mindre risky enn Archer i dag, men også mer interessant for investorer som ønsker oljeserviceeksponering med bedre ordrebok og mindre kvartalsstøy.
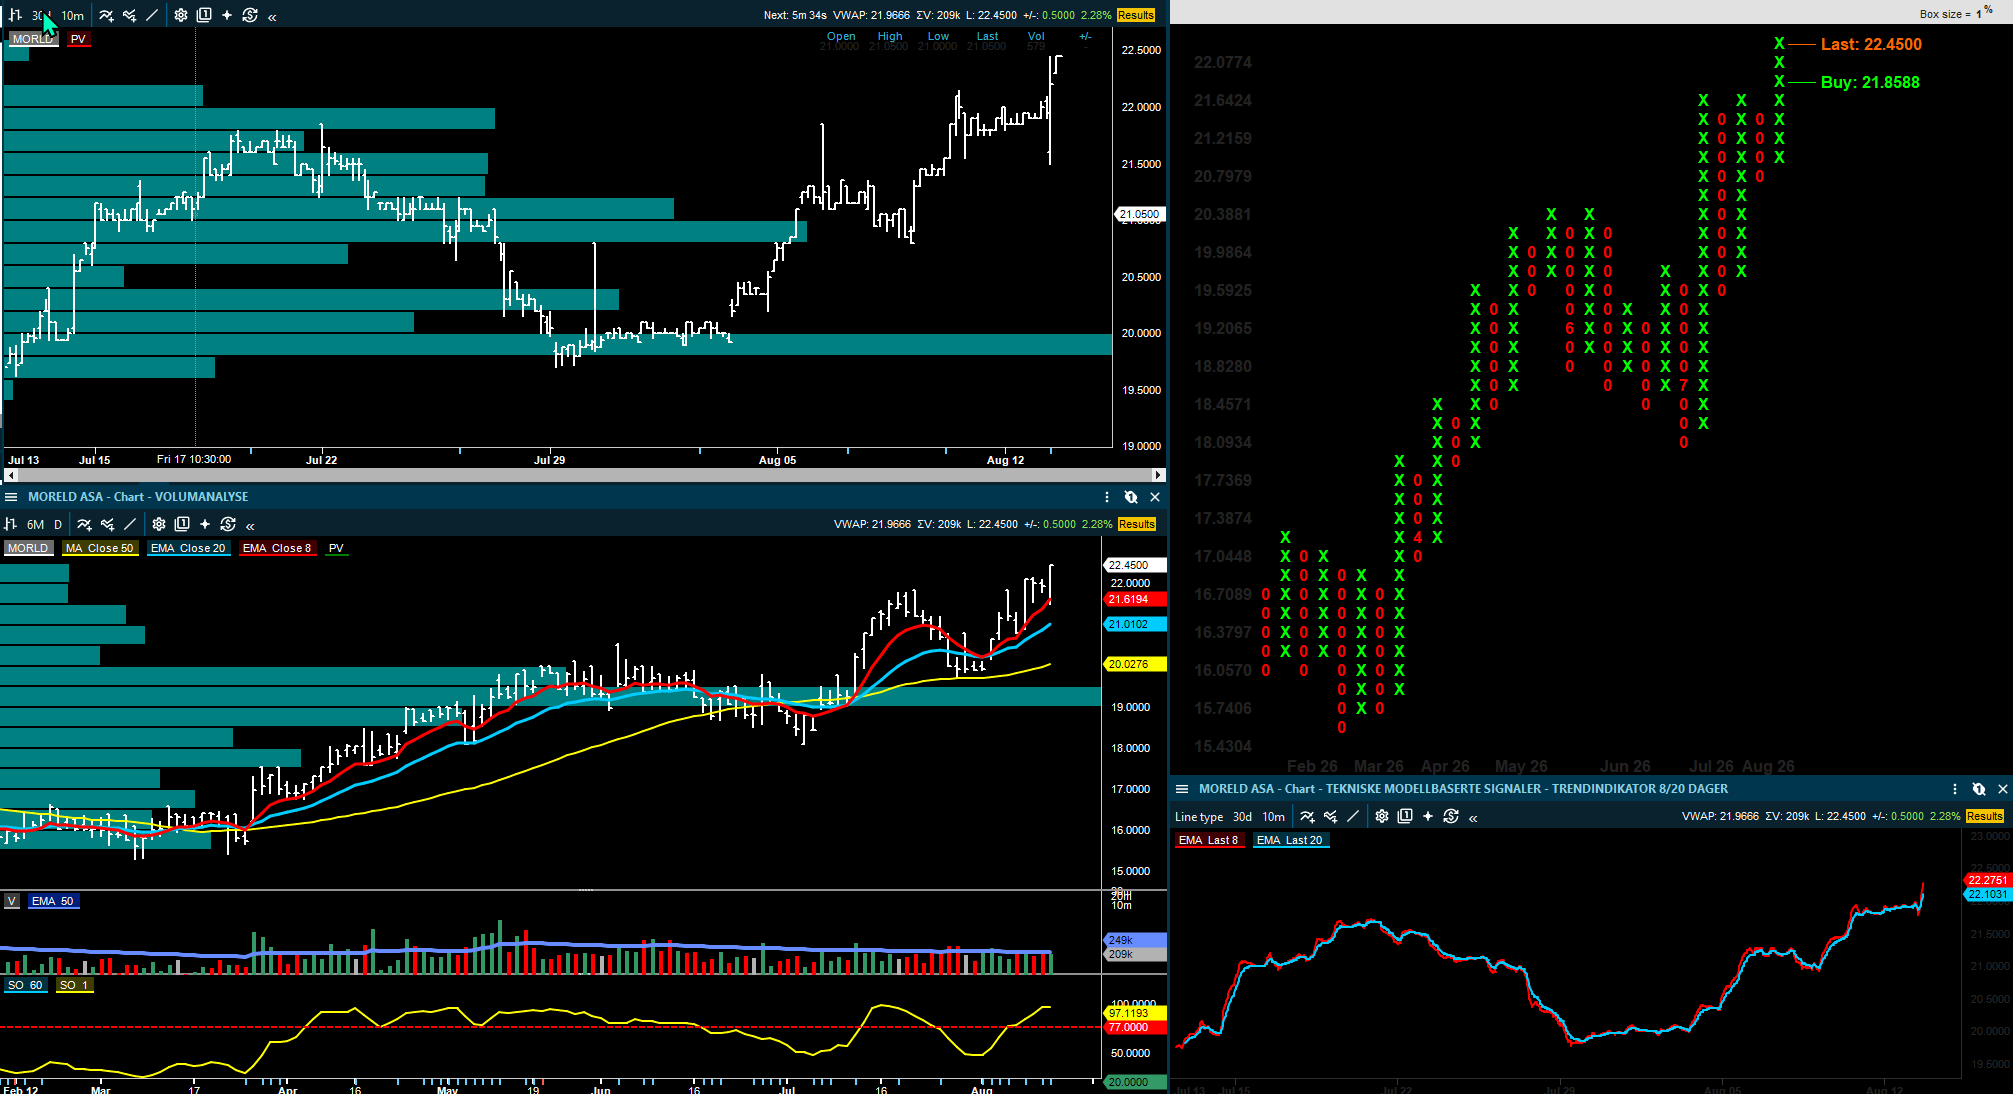
Inside Oslo Børs: Det tekniske kartet til Moreld er sterkt siden den tester et tre topp kjøpssignal ved 21,86, hvor det indikative kursmålet er opp mot 23.90. Trender sterkt og har i starten på august utløst et kjøpssignal i trendmodellen samtidig som taktisk trendindikator er blitt overkjøpt på 97. Har allerede steget fra 20-nivået etter en perfekt re-test av 50 dager snittet, men det gjør nok at risk/reward kan være litt soft for nye investorer på dagens nivåer.
Borr Drilling: bedringen skyves ut i tid
Arctic Securities senker kursmålet for Borr Drilling til 3,80 dollar (5,50), senker til Hold.
Borr Drilling er dagens negative oljeservicekommentar. Arctic nedgraderer aksjen til Hold og kutter kursmålet kraftig etter at bedringen i inntjeningen skyves lenger ut. Dette følger gårsdagens svake første reaksjoner fra flere meglerhus, der hovedpoenget var at Q2 bommet på EBITDA, netto gjeld kom høyere enn ventet, og markedskommentarene ikke ga nok trygghet.
For norske investorer er dette mest relevant som en påminnelse om at offshore drilling ikke bare handler om dagrater og langsiktig etterspørsel. Timing, mobilisering, reparasjoner, oppstartskostnader og gjeldsnivå kan raskt endre regnestykket. Borr Drilling har fortsatt langsiktige muligheter i en moderne flåte, men på kort sikt er markedet mer opptatt av når kontantstrømmen faktisk kommer.
Dellia og Envipco: når tilliten blir viktigere enn vekstcaset
ABG Sundal Collier senker kursmålet for Dellia til 35 kroner (56), gjentar Kjøp.
Fearnley Securities senker kursmålet for Envipco til 58 kroner (62), gjentar Kjøp.
SB1 Markets beholder kursmålet for Envipco på 35 kroner, Selg.
Etter den korte Dellia-kommentaren i går kom ABG med en mer fullstendig oppdatering. Den er viktig fordi den erstatter det gamle kursmålet på 56 kroner med 35 kroner, selv om anbefalingen fortsatt er Kjøp. Meglerhuset beskriver reaksjonen som kraftig, og det er lett å forstå. Selskapet har kuttet 2026-guidingen for kjerneinntekter med rundt 17 prosent, og Norden går fra svært sterk vekst i Q1 til en guiding som impliserer nedgang i Q2-Q4 samlet.
ABG mistenker at deler av svakheten kan skyldes lagerreduksjon hos kundene, og at underliggende etterspørsel fortsatt ser solid ut. Det forklarer hvorfor anbefalingen ikke kuttes. Men dette er ikke bare et regnearksspørsmål. Når et vekstselskap må kutte guiding såpass tidlig, blir investorene opptatt av kontroll, synlighet og kvaliteten på veksten. Dellia må derfor bygge opp igjen tillit før aksjen kan skape en oppside.
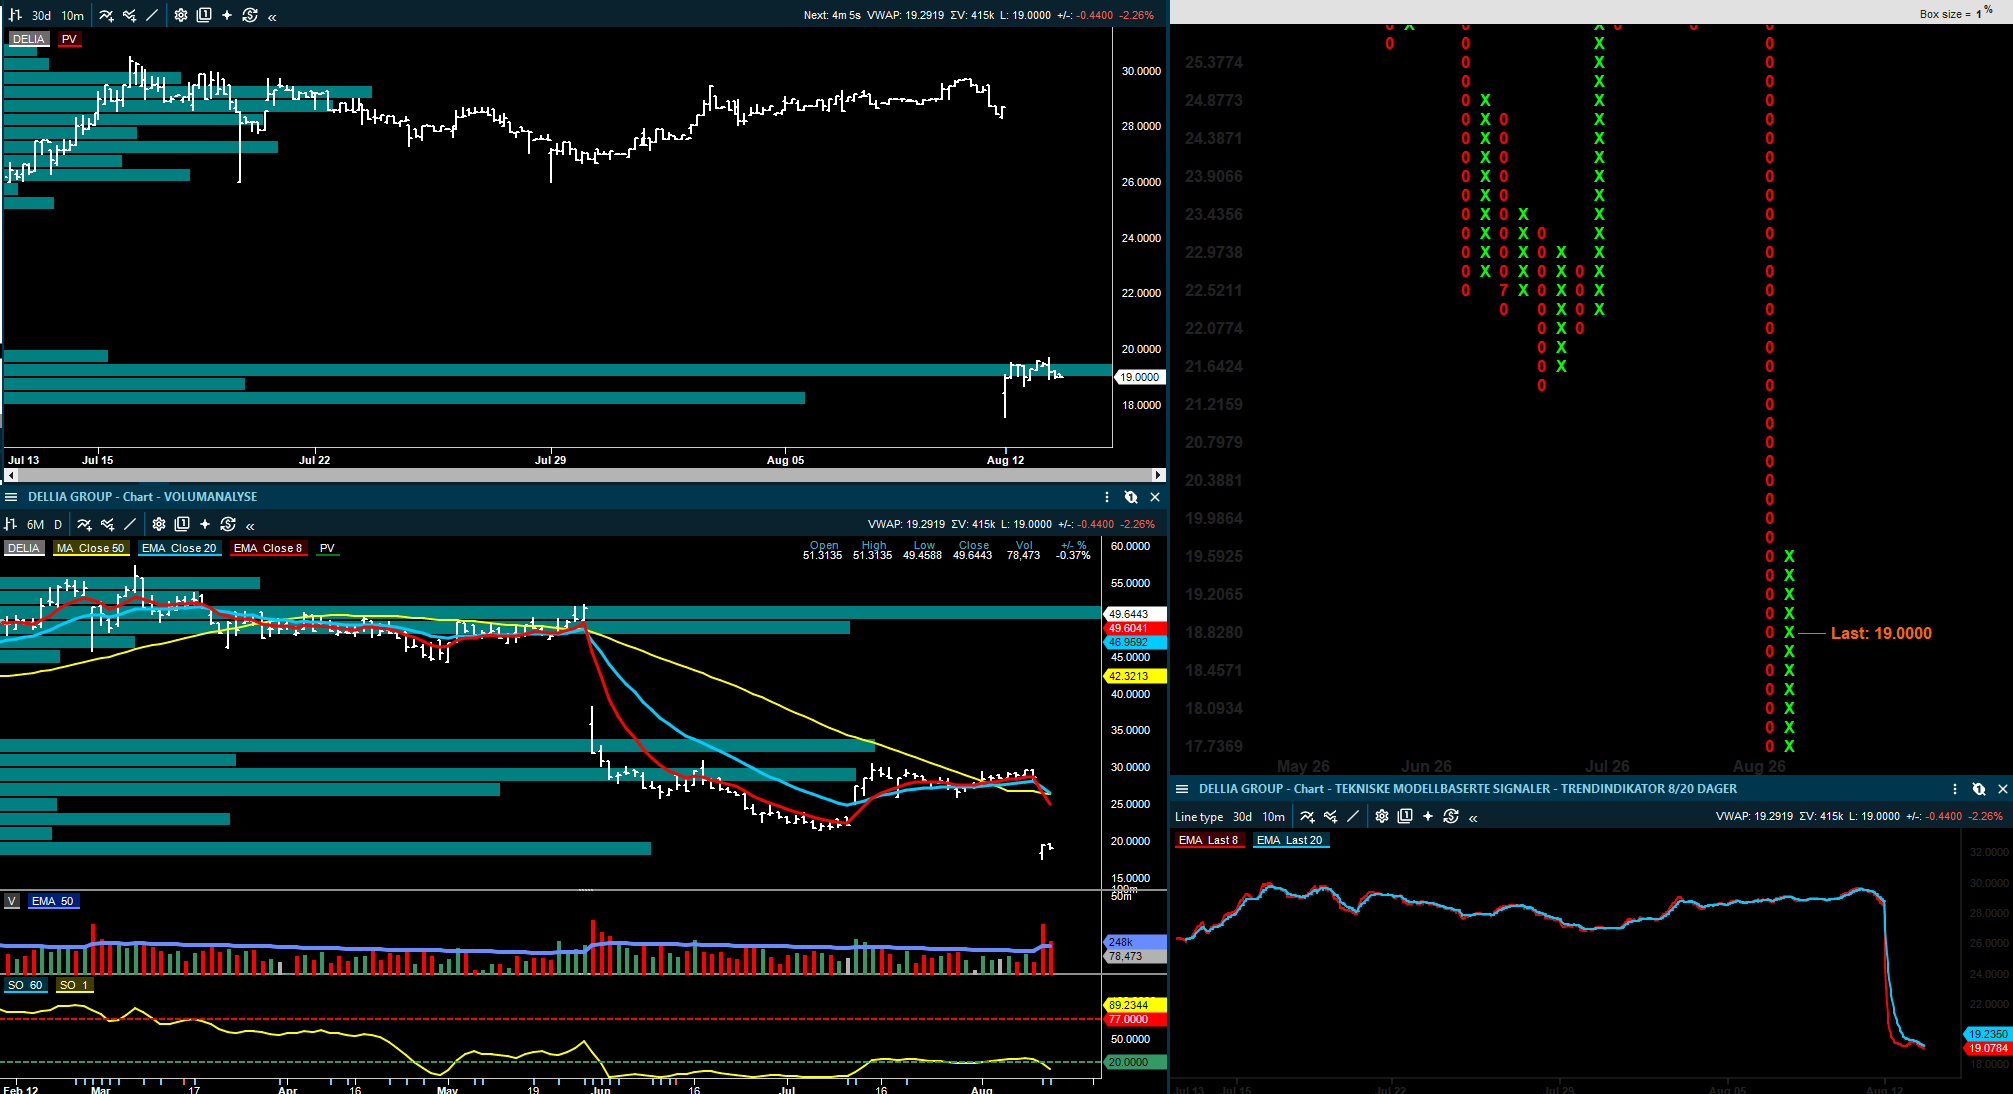
Inside Oslo Børs: Rent teknisk er slike sterke kursfall med på å endre sentimentet i aksjen. Mange kommer i en tapsposisjon samtidig, og større investorer kan bli tvunget til å redusere sin posisjonering samtidig som årsaken til kursnedgangen kan sørge for å holde oppsiden i sjakk. Når aksjer faller på et fundamentalt grunnlag vil dette ta bort oppside på kort sikt og markedet justerer sin prising i forhold til den nye fundamentale situasjonen. Noen ganger kan aksjene reparere sin skade hurtigere hvis flere i markedet er av den oppfatningen at det er en overreaksjon. Ingen av våre tekniske modeller understøtter Dellia på kort sikt.
Envipco er en lignende, men mer moden variant av samme problem. Selskapet har markedsmuligheter i flere land, men Q2 viste at marginene og arbeidskapitalen fortsatt er krevende. Fearnley kutter kursmålet til 58 kroner, men beholder Kjøp fordi de mener 2027 fortsatt kan bli vesentlig bedre når volumene skaleres opp. SB1 Markets holder fast ved Selg og kursmål 35 kroner, fordi de mener markedet fortsatt undervurderer marginpresset i 2027 og 2028. SEB og DNB er mer positive til 2027-synligheten, særlig med UK og Hellas som viktige elementer, men aksjen må vise at vekst også kan konverteres til kontantstrøm.
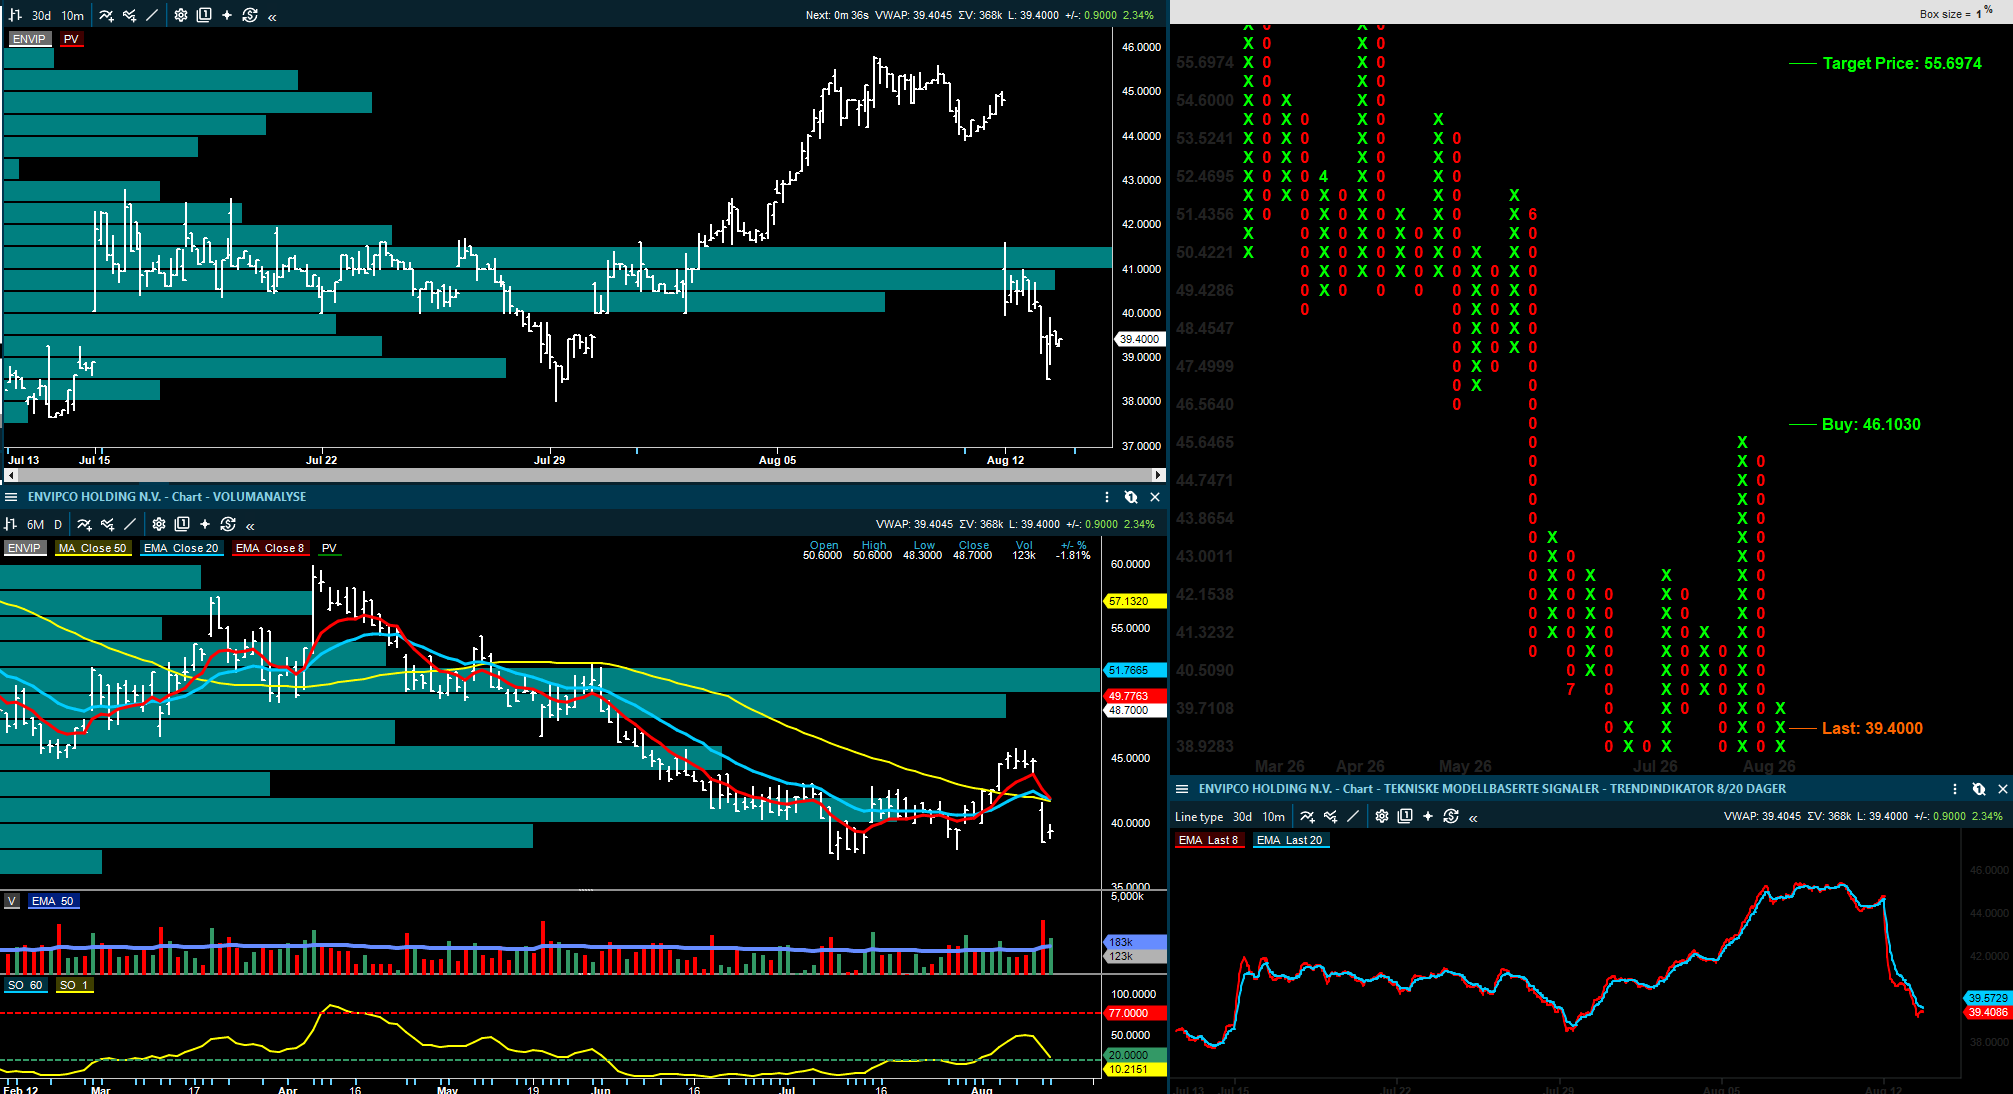
Inside Oslo Børs: Rent teknisk kan det være skapt en mindre ubalanse på kort sikt, og kursen har noe underliggende støtte rett under dagens nivåer. Den har funnet støtte ned mot 38-nivået to ganger i juli. Det kan gi en konsolideringsboks, men ikke et sterkt teknisk bilde. Det tekniske har et nøytralt til negativt teknisk bias. Ingen av våre tekniske modeller understøtter aksjen på kort sikt.
Sparebankene: bedre rentebilde og sterk vekst gir støtte, men tapene må følges
ABG Sundal Collier beholder kursmålet for SpareBank 1 Nord-Norge på 160 kroner, Hold.
Pareto Securities beholder kursmålet for SpareBank 1 Nord-Norge på 160 kroner, Hold.
ABG Sundal Collier beholder kursmålet for SpareBank 1 SMN på 205 kroner, Hold.
Pareto Securities beholder kursmålet for SpareBank 1 SMN på 210 kroner, Hold.
ABG Sundal Collier beholder kursmålet for SpareBank 1 Sør-Norge på 200 kroner, Hold.
Pareto Securities beholder kursmålet for SpareBank 1 Sør-Norge på 210 kroner, Hold.
Pareto Securities beholder kursmålet for SpareBank 1 Østlandet på 200 kroner, Hold.
Sparebankene leverte et bredt sett med rapporter i morgentimene, og hovedbildet er bedre enn fryktet. SB1 Markets oppsummerer sektoren med at kjerneinntjeningen var rundt 3,5 prosent over deres anslag, hjulpet av lettelse i rentenettoen og bedre utlånsvekst. Det er viktig fordi investorene de siste kvartalene har vært mer opptatt av marginpress enn av volumvekst.
SpareBank 1 Nord-Norge ser sterkest ut i dagens pakke. ABG omtaler rapporten som solid og bredt basert, med justert resultat før skatt 18 prosent over ABGs anslag og 15 prosent over konsensus. DNB Carnegie peker på en egenkapitalavkastning på 16,1 prosent, mens Pareto viser til sterk rapport og rentenetto foran forventningene. SpareBank 1 SMN leverte også bedre enn ventet, særlig gjennom andre inntekter og kostnadsbildet, mens SpareBank 1 Sør-Norge fikk støtte fra non-NII og lavere tap. SpareBank 1 Østlandet hadde solid inntekt og moderate kostnader, men høyere tap gjør rapporten mindre ren enn hos Nord-Norge.
Sektorsignalet er likevel konstruktivt: lokalbankene viser at god utlånsvekst, lavere tapsnivåer og noe bedre rentenetto kan kompensere for et mer krevende rentemiljø. De fleste kursmålene holdes likevel uendret, noe som sier at meglerhusene ser bedre drift, men ikke nødvendigvis nok ny oppside til å gjøre sektoren entydig billig.
Shipping: Maersk løfter sentimentet, men verdsettelse splitter meglerhusene
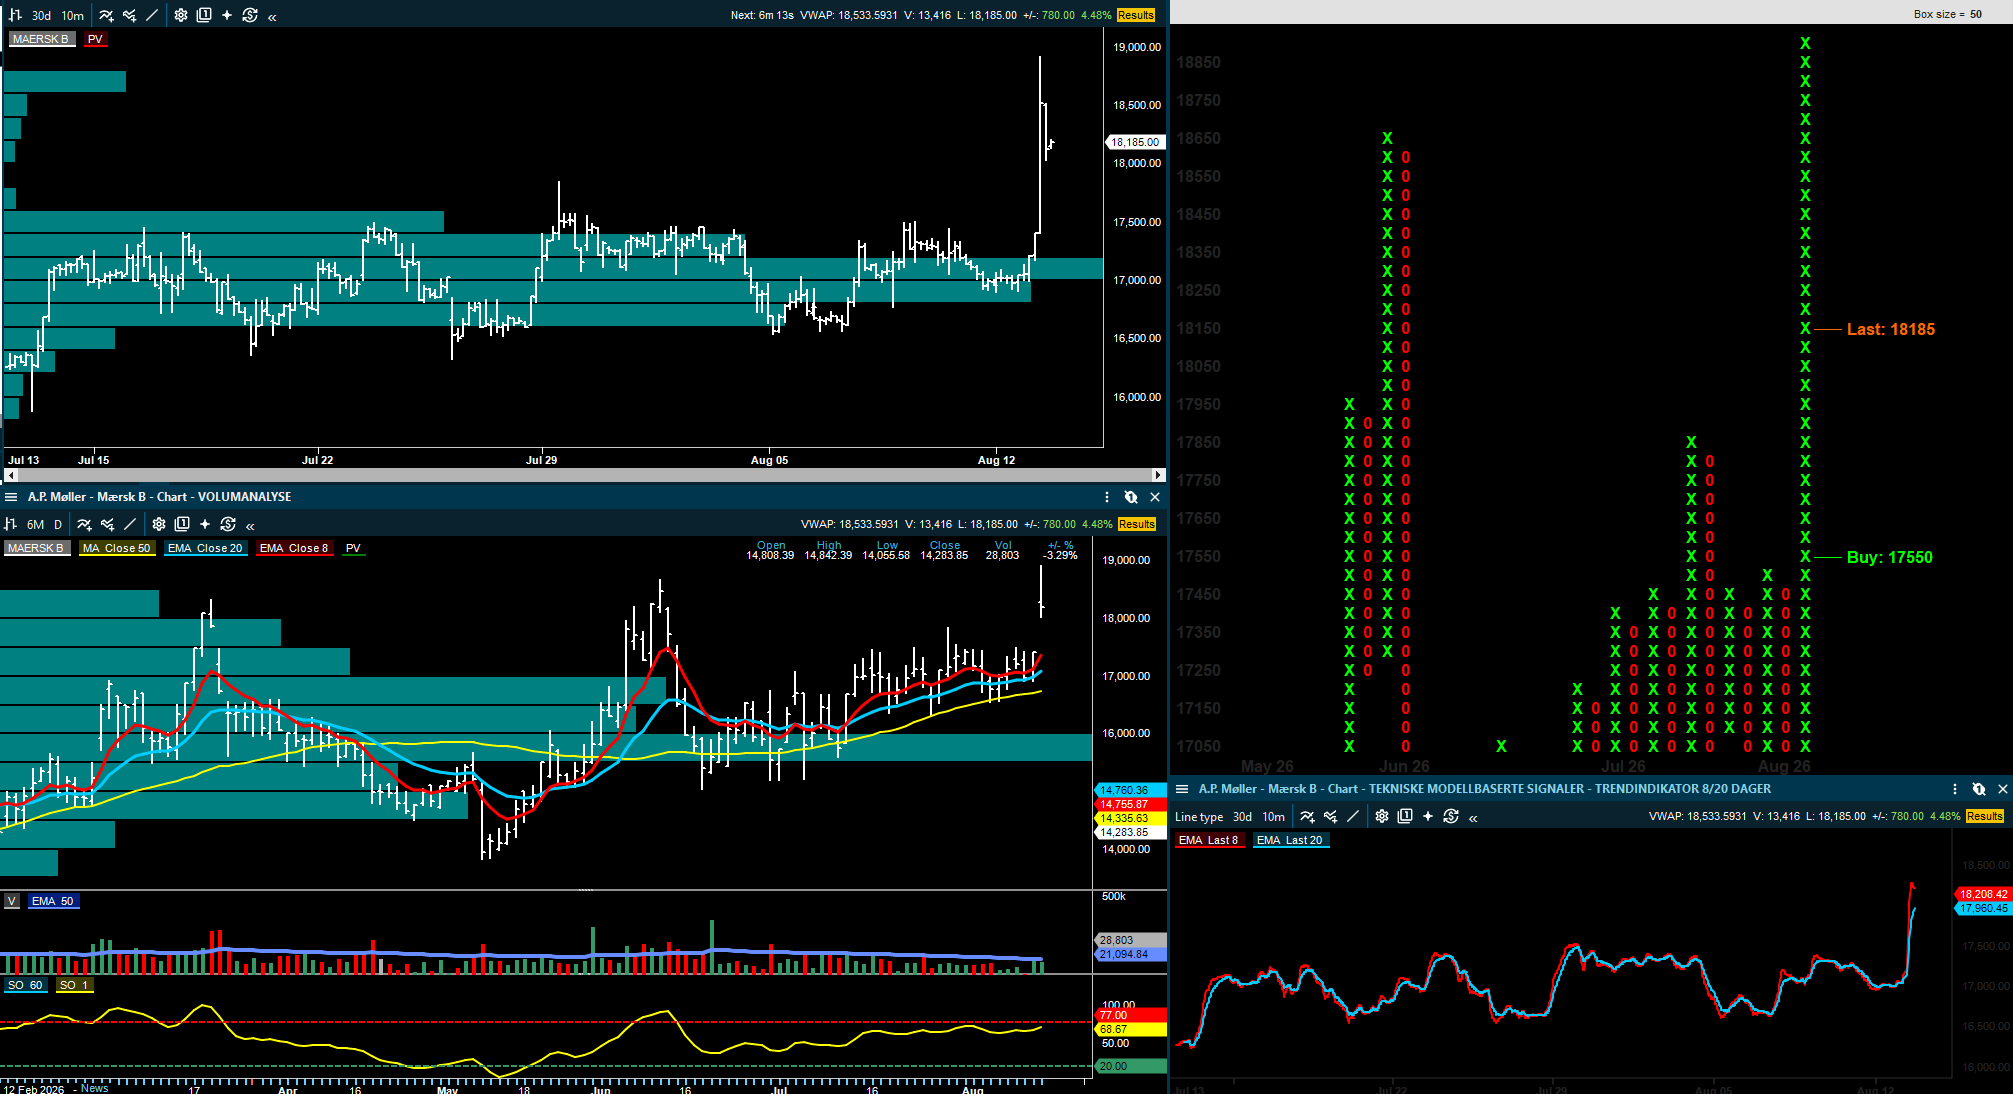
ABG Sundal Collier beholder kursmålet for A.P. Møller - Mærsk på 17.000 danske kroner, Hold.
SEB beholder kursmålet for A.P. Møller - Mærsk på 16.000 danske kroner, Hold.
Fearnley Securities beholder kursmålet for A.P. Møller - Mærsk på 15.500 danske kroner, Hold.
Arctic Securities beholder kursmålet for A.P. Møller - Mærsk på 10.200 danske kroner, Selg.
Fearnley Securities tar opp dekning av Pelagic Credit med kursmål 20 kroner, Kjøp.
Pareto Securities beholder kursmålet for Wilh. Wilhelmsen Holding på 1.102 kroner, Kjøp.
Maersk leverte et svært sterkt Q2-resultat og hevet guidingen betydelig. ABG peker på EBITDA på 2,99 milliarder dollar, klart over deres anslag, og en oppjustert 2026-guiding som lå vesentlig over konsensus på midtpunktet. DNB Carnegie omtaler rapporten som meget sterk, drevet av Ocean, sterke fraktrater og høyere hub-inntekter.
Det interessante er at meglerhusene likevel ikke konkluderer likt. ABG, SEB og Fearnley ligger på Hold, mens Arctic fortsatt har Selg. Det viser at markedet ikke er uenig om at Q2 var sterkt, men om hvor varig dette blir og hvor mye som allerede ligger bakt inn i kursen. For norske shippingaksjer er signalet likevel positivt på kort sikt, særlig fordi sterkere fraktrater og bedre guiding hos en global aktør reduserer frykten for et kjapt fall i inntjeningen.
I de mer norske og Oslo-relevante navnene peker Pareto på solide resultater i Wilh. Wilhelmsen Holding, med begge driftssegmenter bedre og en NAV-rabatt rundt 40 prosent. Fearnley tar samtidig opp dekning av Pelagic Credit med Kjøp og kursmål 20 kroner, og peker på en kombinasjon av solid yield og en voksende portefølje.
Energi, oljeinvesteringer og råvarer: aktivitetstoppen nærmer seg, men nivået er fortsatt høyt
ABG Sundal Collier beholder kursmålet for TGS på 200 kroner, Kjøp.
SB1 Markets kommenterer Norsk Hydro med uendret hovedbilde, men peker på at Tomago-risikoen er fjernet samtidig som EGA-gjenstarten tynger aluminiumssentimentet.
Makrobildet rundt norsk oljesektor er fortsatt viktig for Oslo Børs. SEB skriver at operatørenes nominelle investeringsanslag for 2026 er løftet til 275 milliarder kroner i den siste oljeinvesteringsundersøkelsen. Det peker mot en syklus som nærmer seg toppen, men der aktivitetsnivået fortsatt er høyt og noe fastere enn Norges Bank la til grunn i juni-rapporten.
Oljeprisen ligger fortsatt rundt 89 dollar fatet, og Hormuz-stredet er fremdeles en nøkkelrisiko. SEB peker på at mer olje ser ut til å passere gjennom stredet enn markedet kanskje legger til grunn, men også at en normalisering ikke ser nært forestående ut. SB1 Markets minner samtidig om at de store prognosemiljøene har kuttet 2026-etterspørselen, men fortsatt venter sterkere vekst i 2027. For Equinor, Aker BP, Vår Energi, OKEA, DNO, Subsea 7, Aker Solutions, TGS og rigg-/serviceselskapene betyr dette at oljemarkedet fortsatt gir støtte, men at det er fortsatt er meldingsstyrt risiko.
For TGS er dagens selskapsspesifikke nyhet mer negativ. ABG holder riktignok Kjøp og kursmål 200 kroner, men beskriver den svake interessen i en amerikansk lisensrunde som negativ for TGS. Det er ikke nok til å endre konklusjonen hos ABG, men det viser at seismikkhistorien fortsatt er avhengig av økte letebudsjetter.
I Norsk Hydro fjerner støttepakken til Tomago Aluminium en konkret nedleggelsesrisiko. Samtidig mener SB1 Markets at gjenstart hos EGA demper aluminiumssentimentet. Det gjør Hydro-bildet mer balansert: en viktig enkeltstående risiko er redusert, men råvareprisen og tilbudssiden gir ikke et entydig positivt signal.
Fornybar: Ørsted og Vestas viser bedring, Scatec får NAV-støtte
ABG Sundal Collier beholder kursmålet for Ørsted på 160 danske kroner, Hold.
SEB beholder kursmålet for Ørsted på 190 danske kroner, Kjøp.
Fearnley Securities beholder kursmålet for Ørsted på 193 danske kroner, Kjøp.
ABG Sundal Collier hever kursmålet for Vestas til 235 danske kroner (220), gjentar Kjøp.
ABG Sundal Collier hever kursmålet for Scatec til 134 kroner (133), gjentar Kjøp.
Fornybarbildet er mer konstruktivt enn det har vært på en stund. Ørsted leverte bedre EBITDA enn ventet, drevet av byggeavtaler på Hornsea 3, men EBIT ble trukket ned av en amerikansk nedskrivning. ABG ligger derfor på Hold, mens SEB og Fearnley beholder Kjøp. Forskjellen mellom meglerhusene handler i stor grad om hvor mye tillit investorene skal gi til offshoreporteføljen når USA fortsatt gir støy.
Vestas får derimot et klarere positivt signal. ABG løfter kursmålet til 235 danske kroner og mener marginoppgangen har mer å gå på etter et sterkt Q2, der justert EBIT var klart over konsensus. For Scatec løfter ABG kursmålet marginalt til 134 kroner og peker på at kommende investeringsbeslutninger kan bidra til å lukke NAV-rabatten. Dette passer godt med det bredere grønne bildet: markedet belønner nå prosjekter og marginer som kan dokumenteres, ikke bare langsiktige ambisjoner.
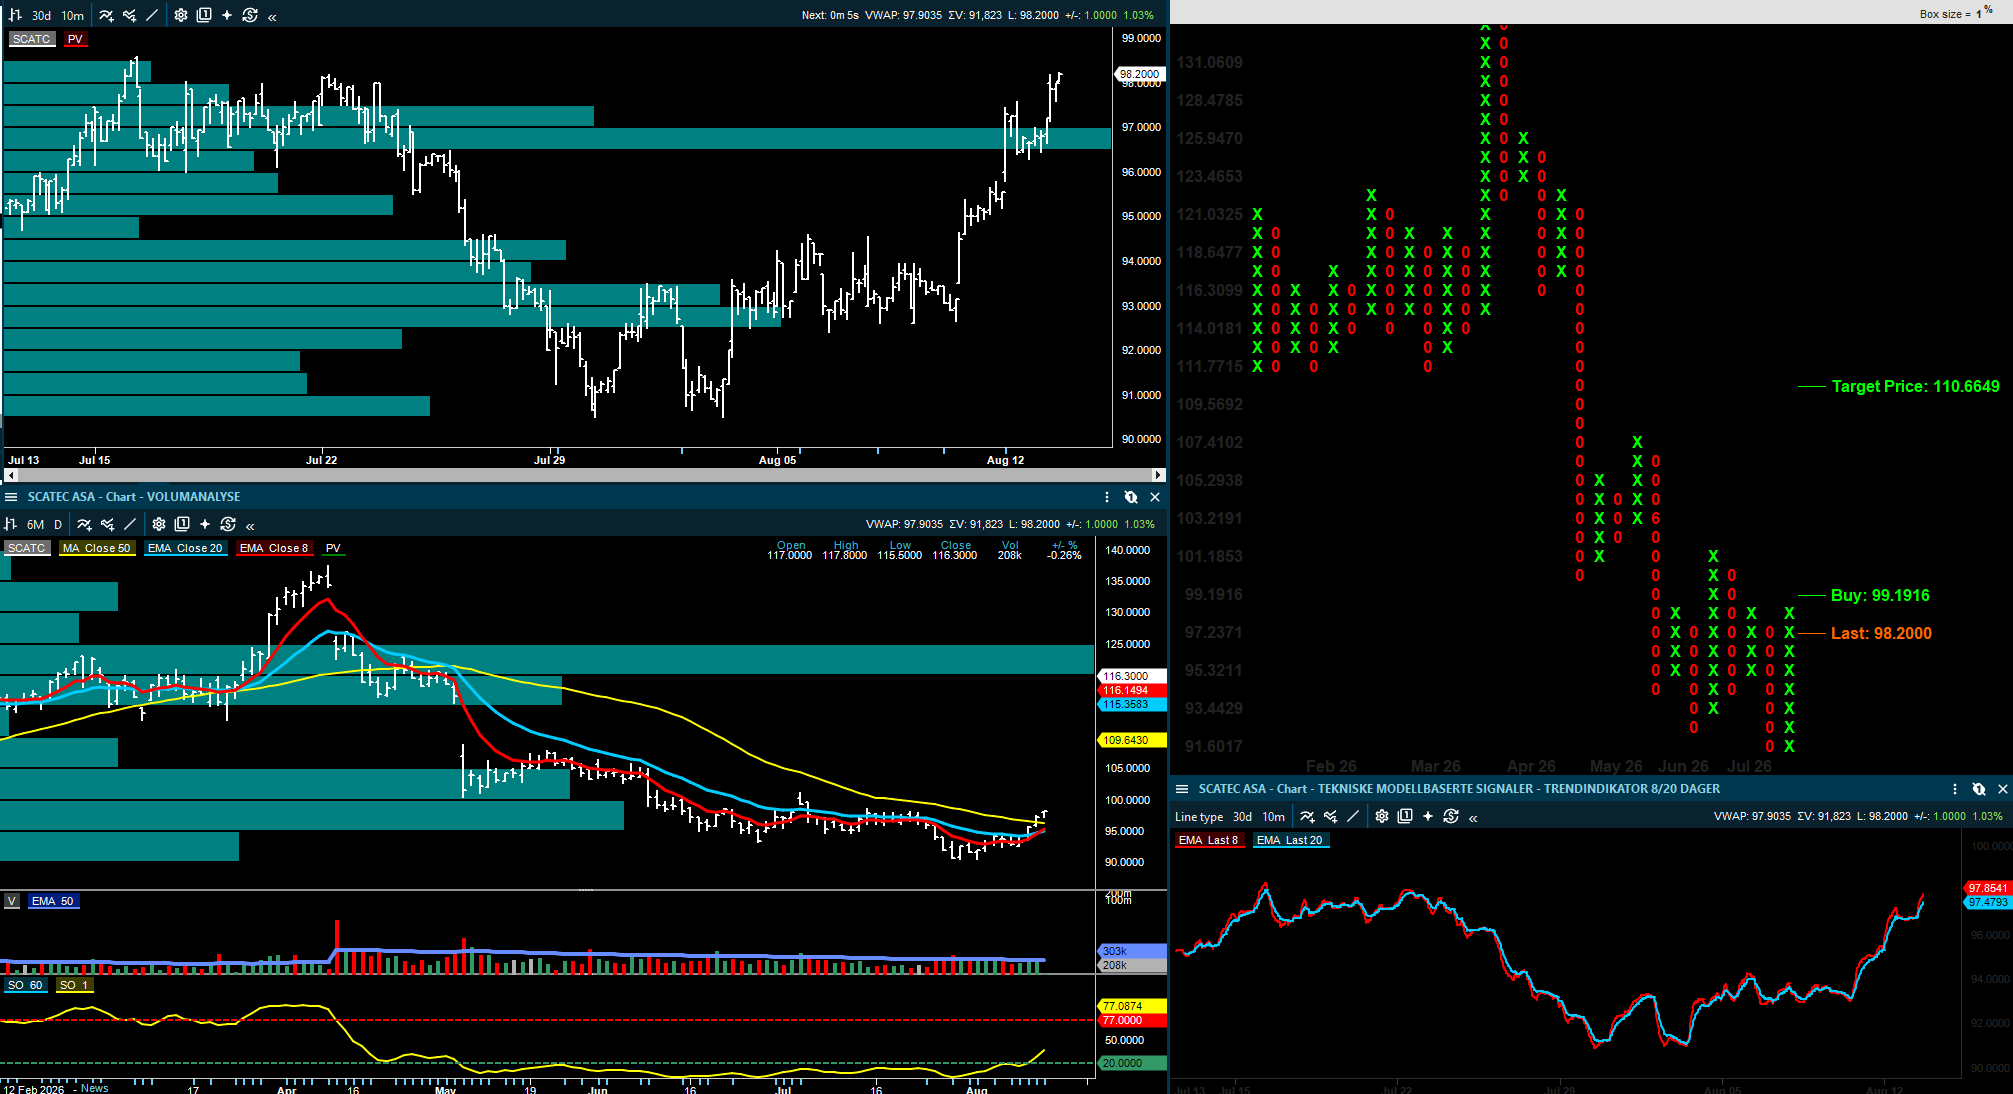
Inside Oslo Børs: Scatec har bedret sitt tekniske bildet og kan ha to dager over den viktige 50 dager motstanden. Siden bruddet ned i mai har ikke kursen klart å nærme seg 50 dager. Kursen har over perioden juni til august konsolidert stillingen, hvilket kan ha fått ut mange investorer som ikke ønsker å være i aksjen. Taktisk trendindikator er 37, men viser bedring. Det kan understøtte en rekyl, men foreløpig ikke en sterkere trendutvikling.
Kursen handles rett i underkant av et nytt PF kjøpssignal ved 99,50, hvor det indikative kursmålet er 110. Det tekniske bildet har bedret seg og kurser inn på 100-nivået kan tiltrekke seg kjøpere. Har i dag utløst et kjøp i trendmodellen.
Det er positivt at kursen nå ser ut til å etablere seg ovenfor 50 dager snittet, mange investorer kommer i en urealisert gevinstposisjon og kan kjøpe mer. Utløses PF kjøpssignalet og kursen går inn på 100-nivået vil det tekniske bildet stramme seg til.
Sjømat: prisen flater ut, men etterspørselen hjelper
Pareto venter laksepris rundt 66 kroner kiloen neste uke, omtrent flatt fra uken før. Det er ikke et sterkt signal, men det viser at markedet ikke svekkes videre til tross for høye volumer.
Arctic skrev tidligere denne uken at etterspørselsveksten endelig er tilbake, og dette er fortsatt det viktigste langsiktige poenget for sektoren. Fôrkostnadene er på vei opp, men bedre biologi og lavere dødelighet har dempet noe av kostnadstrykket. For Mowi, Bakkafrost, Lerøy, Grieg Seafood, Salmon Evolution og Austevoll Seafood blir spørsmålet fremover om bedre etterspørsel er sterk nok til å absorbere tilbudet og løfte prisforventningene inn i 2027.
Inside Oslo Børs: Sjømat kommer ned i dag, med Salmar i ledelsen med -4,7 %, Mowi med -1,8 % og Bakka med -1 %. Det kan være kortsiktig gevinstsikring siden kursen til Salmar har kommet opp til det mest omsatte nivået kombinert med at kursen siden starten på juli har kommet opp fra 450-nivået. Kursen (513) korrigerer i dag ned mot 20 dager støtten, har falt under 8 dager og 50 dager støtten venter nede ved 505. Ingen store endringer i sektorbildet, men det er nok en kortsiktig gevinstsikring siden lakseprisen forventes å være på samme nivå inn i neste uke.
Kursmål og anbefalingsendringer jeg har fått med meg
ABG Sundal Collier senker kursmålet for Dellia til 35 kroner (56), gjentar Kjøp.
Fearnley Securities senker kursmålet for Envipco til 58 kroner (62), gjentar Kjøp.
SB1 Markets beholder kursmålet for Envipco på 35 kroner, Selg.
SB1 Markets hever DNO til Kjøp med kursmål 24 kroner.
Pareto Securities beholder kursmålet for DNO på 25 kroner, Kjøp.
Fearnley Securities beholder kursmålet for DNO på 22 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for DNO på 19 kroner, Hold.
Arctic Securities senker kursmålet for Borr Drilling til 3,80 dollar (5,50), senker til Hold.
Pareto Securities beholder kursmålet for AutoStore på 16,90 kroner, Kjøp.
Arctic Securities beholder kursmålet for AutoStore på 14 kroner, Kjøp.
Pareto Securities beholder kursmålet for Pexip på 100 kroner, Kjøp.
Arctic Securities beholder kursmålet for Pexip på 100 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Pexip på 90 kroner, Kjøp.
Pareto Securities beholder kursmålet for NORBIT på 245 kroner, Kjøp.
Arctic Securities beholder kursmålet for NORBIT på 250 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Archer på 32 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Archer på 31 kroner, Kjøp.
SB1 Markets beholder kursmålet for Archer på 27 kroner, Nøytral.
Pareto Securities beholder kursmålet for Moreld på 26 kroner, Kjøp.
Arctic Securities beholder kursmålet for General Oceans på 30 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for General Oceans på 30 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for SpareBank 1 Nord-Norge på 160 kroner, Hold.
Pareto Securities beholder kursmålet for SpareBank 1 Nord-Norge på 160 kroner, Hold.
ABG Sundal Collier beholder kursmålet for SpareBank 1 SMN på 205 kroner, Hold.
Pareto Securities beholder kursmålet for SpareBank 1 SMN på 210 kroner, Hold.
ABG Sundal Collier beholder kursmålet for SpareBank 1 Sør-Norge på 200 kroner, Hold.
Pareto Securities beholder kursmålet for SpareBank 1 Sør-Norge på 210 kroner, Hold.
Pareto Securities beholder kursmålet for SpareBank 1 Østlandet på 200 kroner, Hold.
Fearnley Securities tar opp dekning av Pelagic Credit med kursmål 20 kroner, Kjøp.
Pareto Securities beholder kursmålet for Wilh. Wilhelmsen Holding på 1.102 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for TGS på 200 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Ørsted på 160 danske kroner, Hold.
SEB beholder kursmålet for Ørsted på 190 danske kroner, Kjøp.
Fearnley Securities beholder kursmålet for Ørsted på 193 danske kroner, Kjøp.
ABG Sundal Collier hever kursmålet for Vestas til 235 danske kroner (220), gjentar Kjøp.
ABG Sundal Collier hever kursmålet for Scatec til 134 kroner (133), gjentar Kjøp.
Oppsummering
AutoStore, DNO, Pexip, NORBIT, General Oceans og sparebankene gir markedet flere positive holdepunkter, selv om ikke alle rapportene er entydig positive. Det er særlig bedre ordreinngang, bedre synlighet, sterkere kjerneinntjening og positive estimatrevisjoner som løfter aksjene.
På den andre siden viser Dellia, Envipco og Borr Drilling hvor raskt markedet reagerer når synligheten og det fundamentale vekkes. I Dellia handler det om tillit etter kuttet guiding og PW. I Envipco handler det om marginer og arbeidskapital. I Borr handler det om et inntjeningsbilde som stadig skyves lenger ut i tid.
Dette er nyttig å ta med seg inn i resten av resultatsesongen: markedet aksepterer svake enkeltkvartaler hvis forklaringen er god, men det er langt mindre villig til å akseptere svakere tall for annet halvår 2026 og 2027.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.