

Morgenrapport 17. august: Kommentarer på Golar LNG, bedre priser for laks, men økte forkostnader nøytraliserer deler av dette og DOF sikrer en ny kontrakt
Kort oppdatering
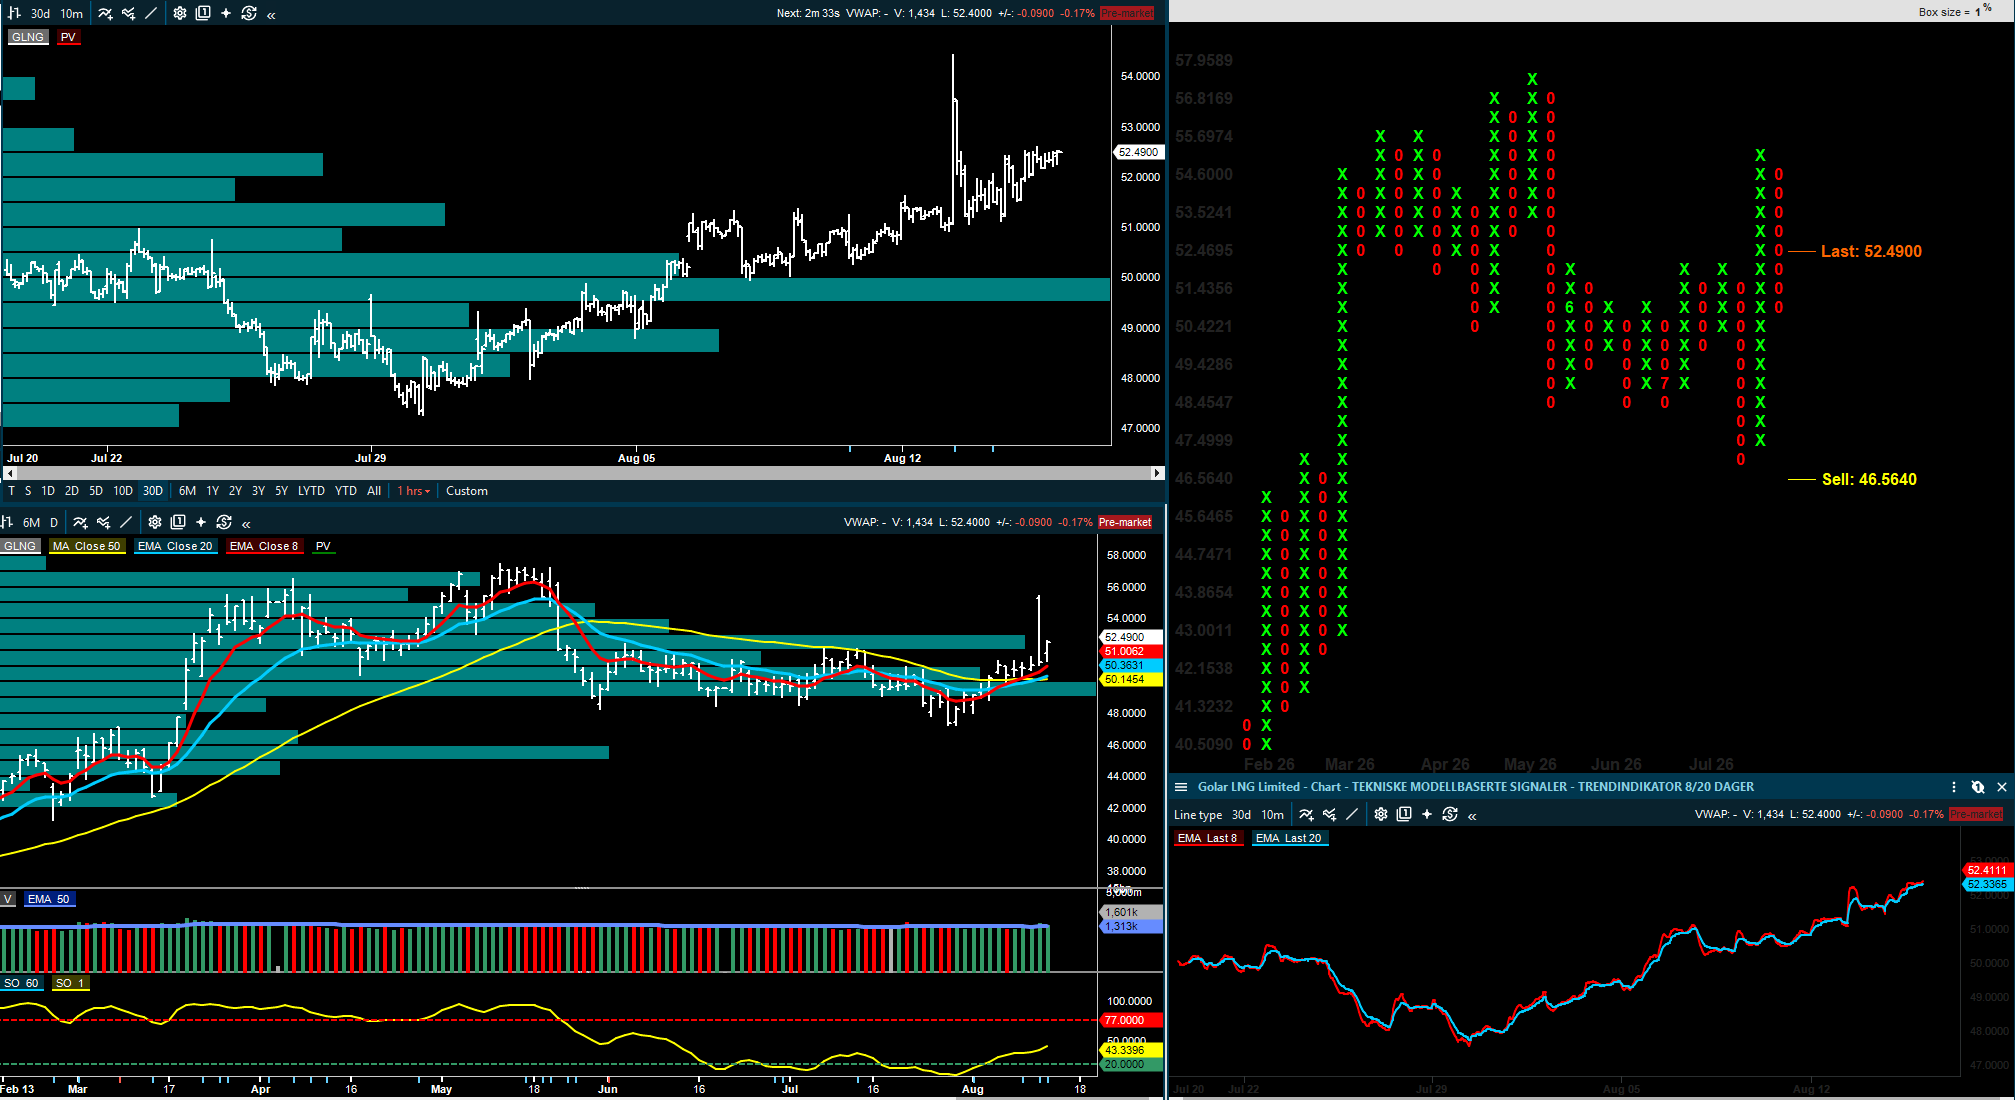
Helgen og mandag morgen har gitt flere nye selskapskommentarer og den viktigste endringen kommer i shipping og energi, hvor Golar LNG får støtte fra meglerselskapene etter bestillingen av en ny FLNG-enhet, samtidig som DNB Carnegie og ABG løfter vekstcaset betydelig.
I norsk olje- og oljeservice er DOF-kontraktene små, men de bekrefter at subsea-kapasiteten fortsatt finner arbeid til gode betingelser, mens TGS får et interessant salgsargument etter Petrobras-funnet i Foz do Amazonas.
Sjømatbildet er mer blandet og spotprisen på laks ser ut til å løfte seg inn i uke 34, og flere peker på et strammere marked de neste seks til tolv månedene, men fôrkostnadene er samtidig blitt en større motvind. Det er grunnen til at Fearnley nå senker Lerøy til Hold, mens Pareto løfter AKVA Group etter en rapport som gjør 2026-guidingen lettere å tro på.
I finans er meldingen av en mer positiv art: de regionale bankene leverer bedre inntjening enn ventet, men flere meglerhus holder igjen fordi kursene allerede reflekterer mye av forbedringen. Axactor skiller seg mer ut, fordi ABG nå mener lavere finansieringskostnader og økt vekst gir et bedre oppsett etter en litt mer vanskelig periode.
Forrige uke
Fredagens rapport handlet mye om AutoStore, Sea1 Offshore, SATS, bankene og de første rundene med oppdaterte kursmål etter en heavy rapporteringsuke. I dag er bildet flyttet et hakk videre. Det som betyr mest nå, er ikke nødvendigvis de største overskriftene fra Q2, men hvordan meglerhusene endrer 2027- og 2028-bildet når de får mer informasjon om kontrakter, kapitalbruk, cash-flow, råvarepriser og marginer.
Det gjør dagens rapport mer temabasert enn fra resultatrapportering.
Golar LNG handler nå om kapasitet og opsjoner i FLNG-markedet, DOF og Moreld handler om kontraktsdekning og synlighet, TGS handler om hvor raskt et nytt leteområde kan skape salg av nye data, og sjømat handler om høyere priser, men samtidig høyere kostnader.
Golar LNG: vekstcaset blir mer markert
Golar LNG fikk allerede oppmerksomhet fredag, men de nye oppdateringene etter rapporten gjør investeringscaset mer interessant. ABG peker nå på at selskapet ikke bare har levert et godt kvartal, men også sikret seg en fjerde FLNG-enhet og muligheter for videre vekst. Det gir større verdi til selskapets posisjon i et marked der flytende LNG-produksjon fortsatt er knapp kapasitet, og hvor evnen til å få byggeplasser og konverteringskapasitet kan være like viktig som den enkelte resultatfremleggelse.
ABG Sundal Collier hever kursmålet for Golar LNG til 74 dollar (64), gjentar Kjøp.
DNB Carnegie ligger noe lavere, men konklusjonen går i samme retning. Meglerhuset skriver at Golar LNG nå i større grad har fått synlige vekstmuligheter etter at Argentina-kontraktene allerede var godt innarbeidet i investorenes forventninger. Når selskapet sikrer en ny FLNG-enhet og samtidig får tilgang til flere konverteringsplasser, blir spørsmålet mindre om Q2 isolert sett var sterkt, og mer om Golar klarer å bygge en ny vekstfase før markedet strammer seg ytterligere til.
DNB Carnegie beholder kursmålet for Golar LNG på 70 dollar, Kjøp.
DOF, Moreld og TGS: mindre nyheter, men viktige signaler fra subsea og seismikk
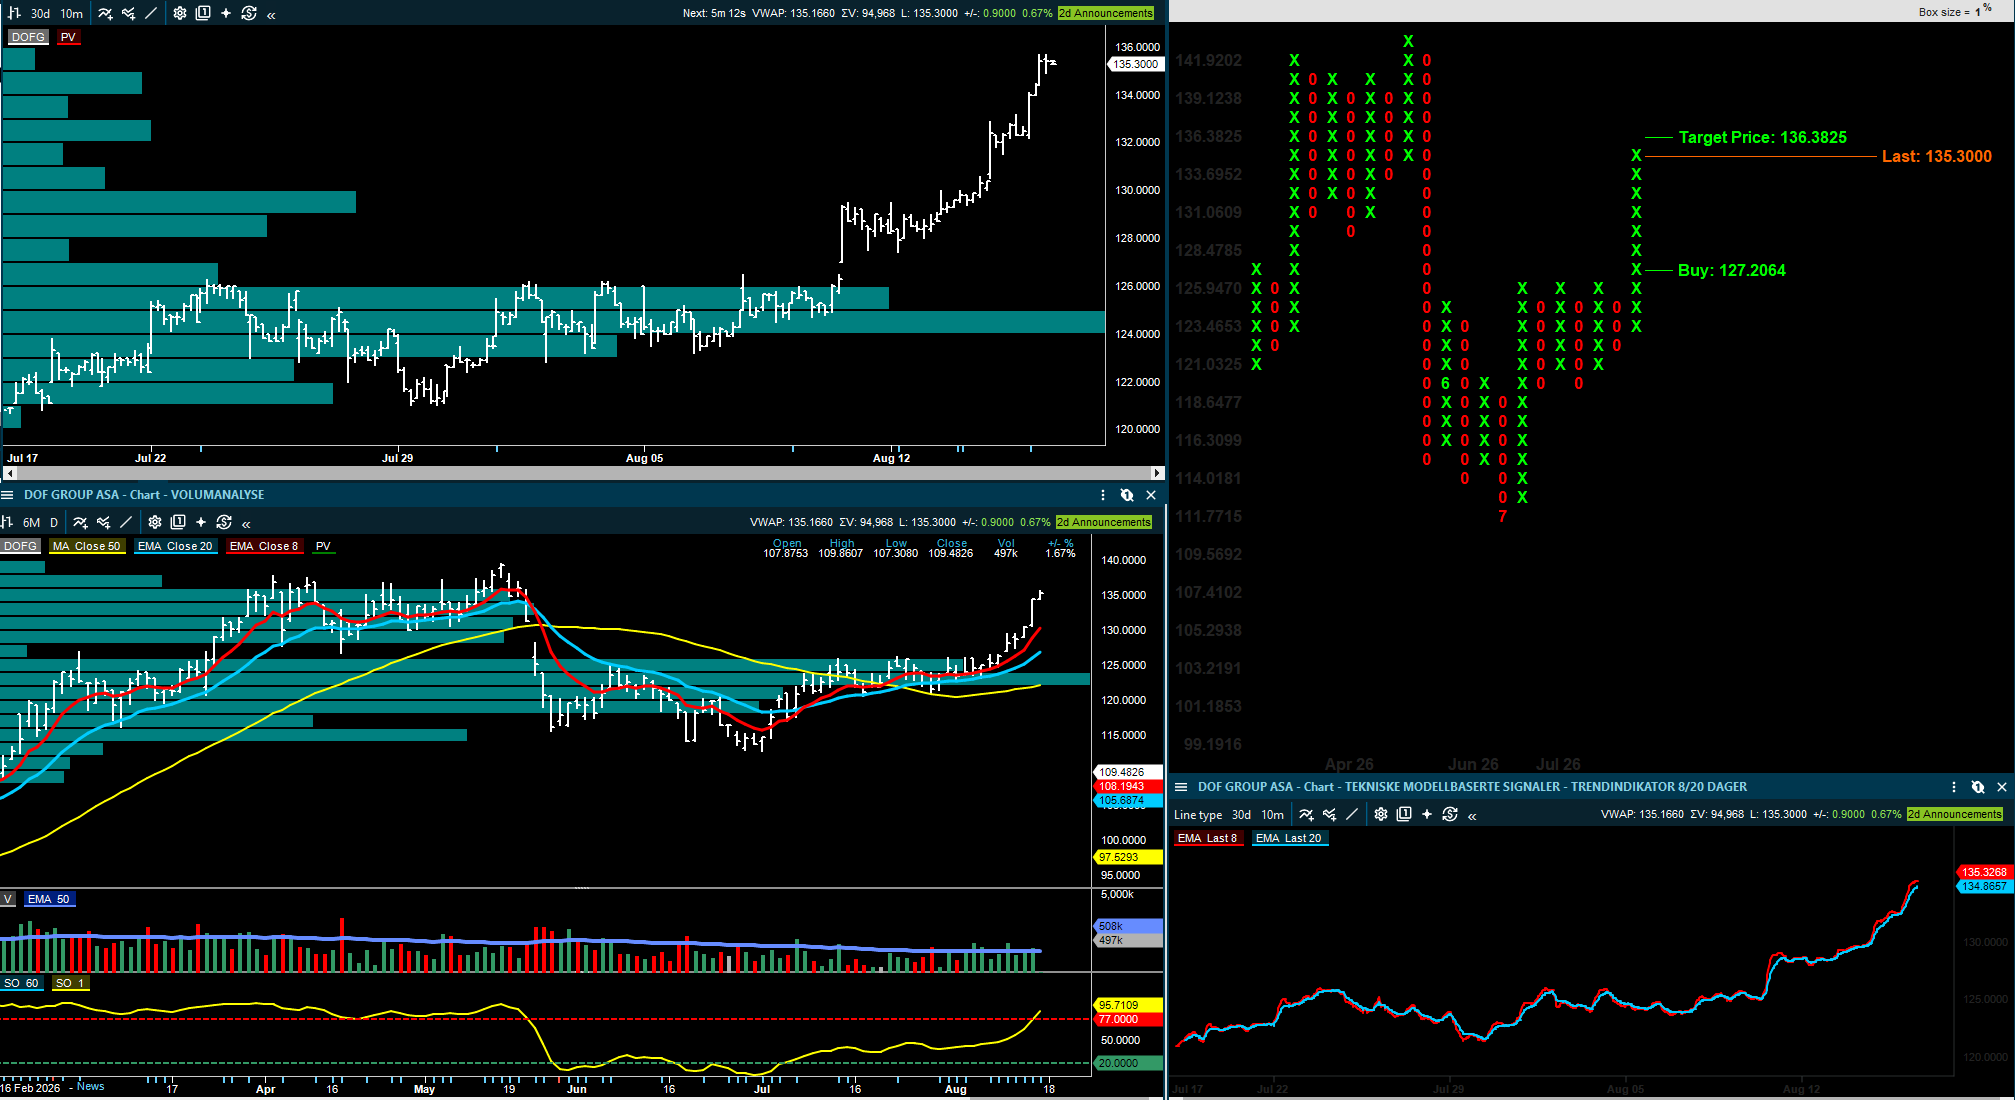
DOF kom med to subsea-kontrakter i Australia rett før stengetid fredag. SB1 Markets anslår at kontraktene samlet dekker rundt 120 dager når mobilisering og demobilisering tas med, og verdien ligger i området 25–50 millioner dollar. Kontrakten er ikke spesielt stor, men kontraktene er interessante fordi de viser at DOF fortsatt får betalt for subsea-kapasitet i et marked der god utnyttelse og riktige dagsrater er avgjørende for lønnsomheten.
SB1 Markets beholder kursmålet for DOF på 130 kroner, Nøytral.
DNB Carnegie beholder kursmålet for DOF på 140 kroner, Hold.
DNB Carnegie ser også positivt på kontraktene, men vurderer dem som små ettersom de kun gir 0,5–1 prosent oppside til 2027-estimatene.
For Moreld er mandagens oppdatering mer tydelig positiv. Fearnley mener selskapet står i en sterkere posisjon etter Q2, særlig fordi 2027-bildet er blitt mer synlig. Samtidig peker meglerhuset på at Apply-delen av ordreboken fortsatt er soft, og at tildelinger under Equinors EMOD/EPRO-program kan bli viktige for hvordan markedet vurderer veksten videre.
Fearnley Securities hever kursmålet for Moreld til 27 kroner (26), gjentar Kjøp.
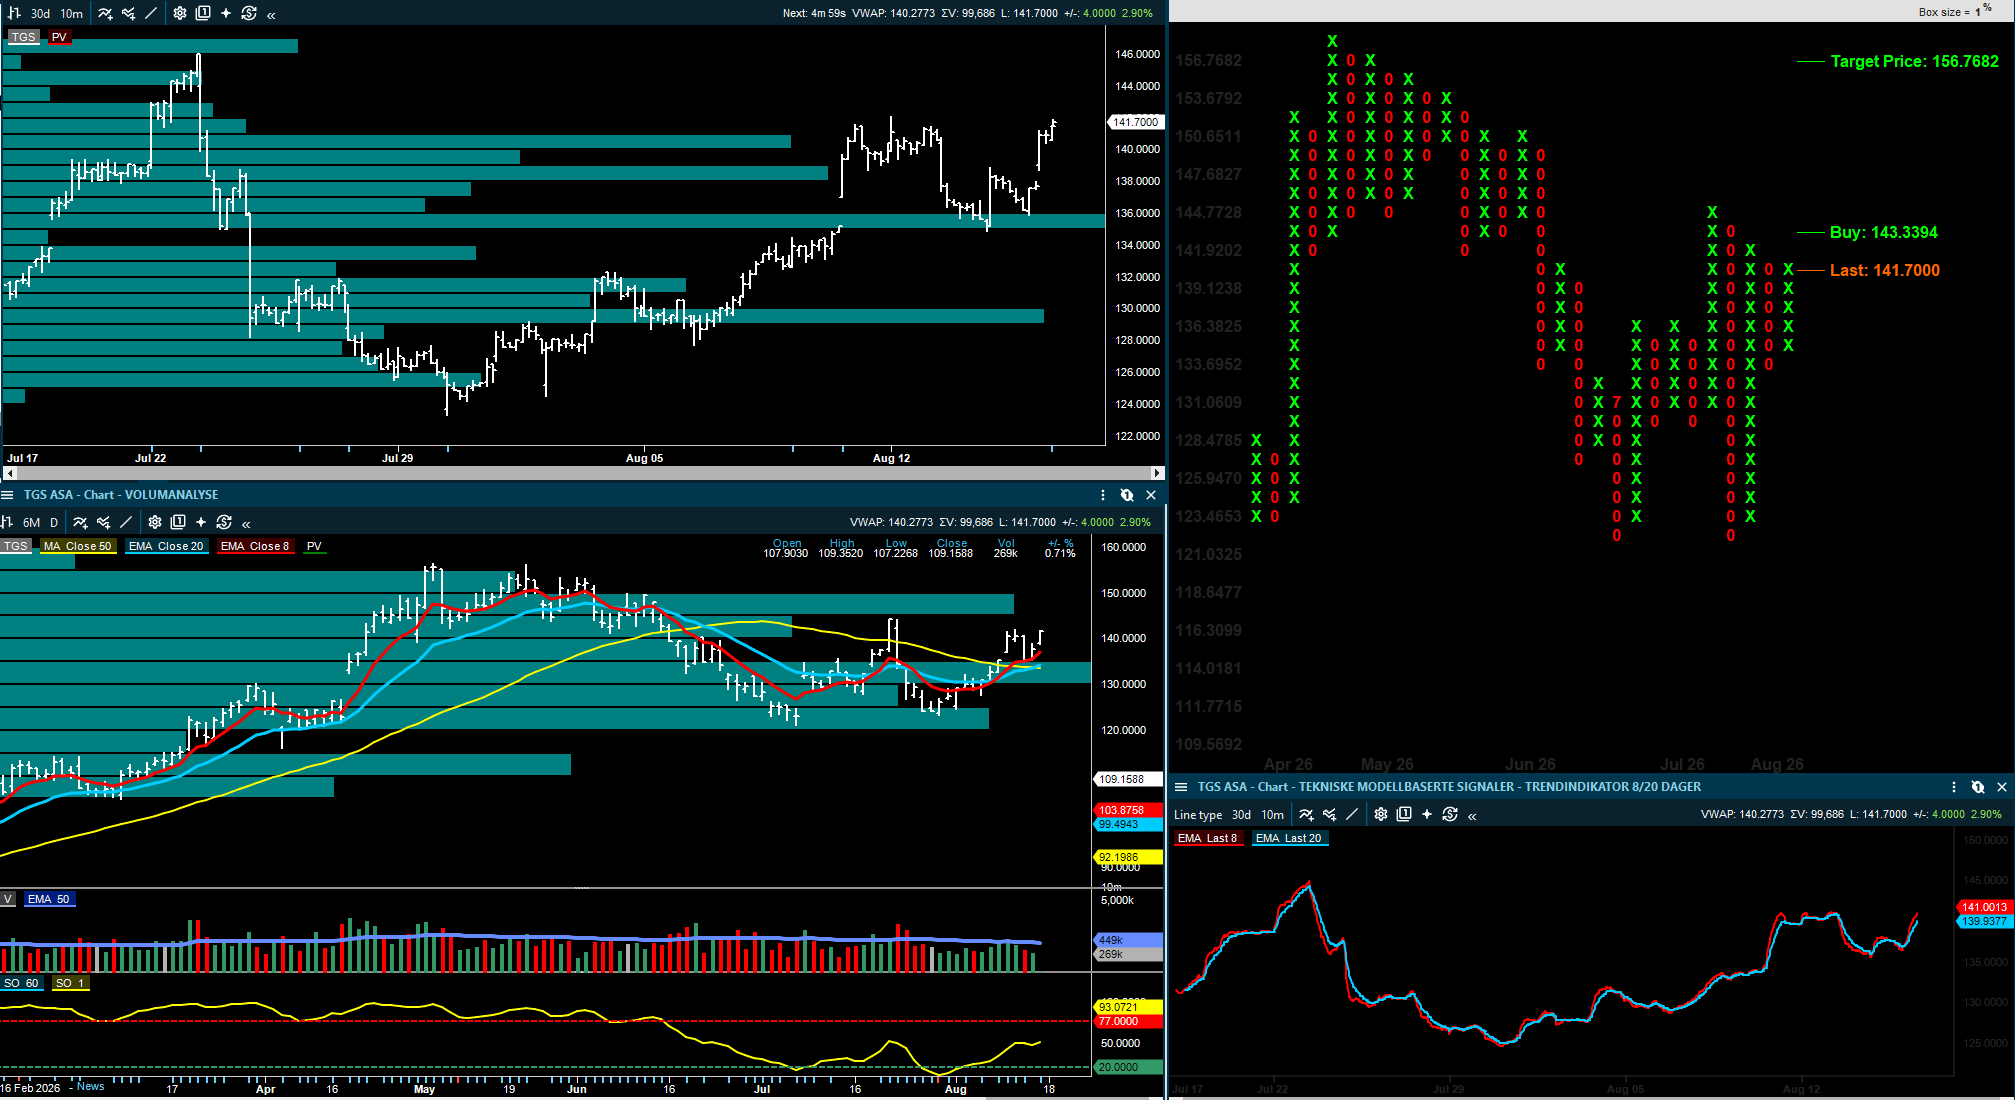
SEB peker på at Petrobras-funnet i Foz do Amazonas er gjort på data fra TGS, og omtaler funnet som en betydelig salgstrigger inn i andre halvår. Poenget er ikke at funnet umiddelbart endrer TGS-resultatene, men at et nytt og reelt frontier-område kan få flere oljeselskaper til å kjøpe eller oppdatere data i området. Etter en periode der TGS har vært presset av kontantstrøm og skeptiske estimater, er dette en type nyhet som kan gi bedre vekst på litt sikt.
SEB beholder kursmålet for TGS på 130 kroner, Hold.
Scatec: små justeringer, men fortsatt støtte fra DNB Carnegie
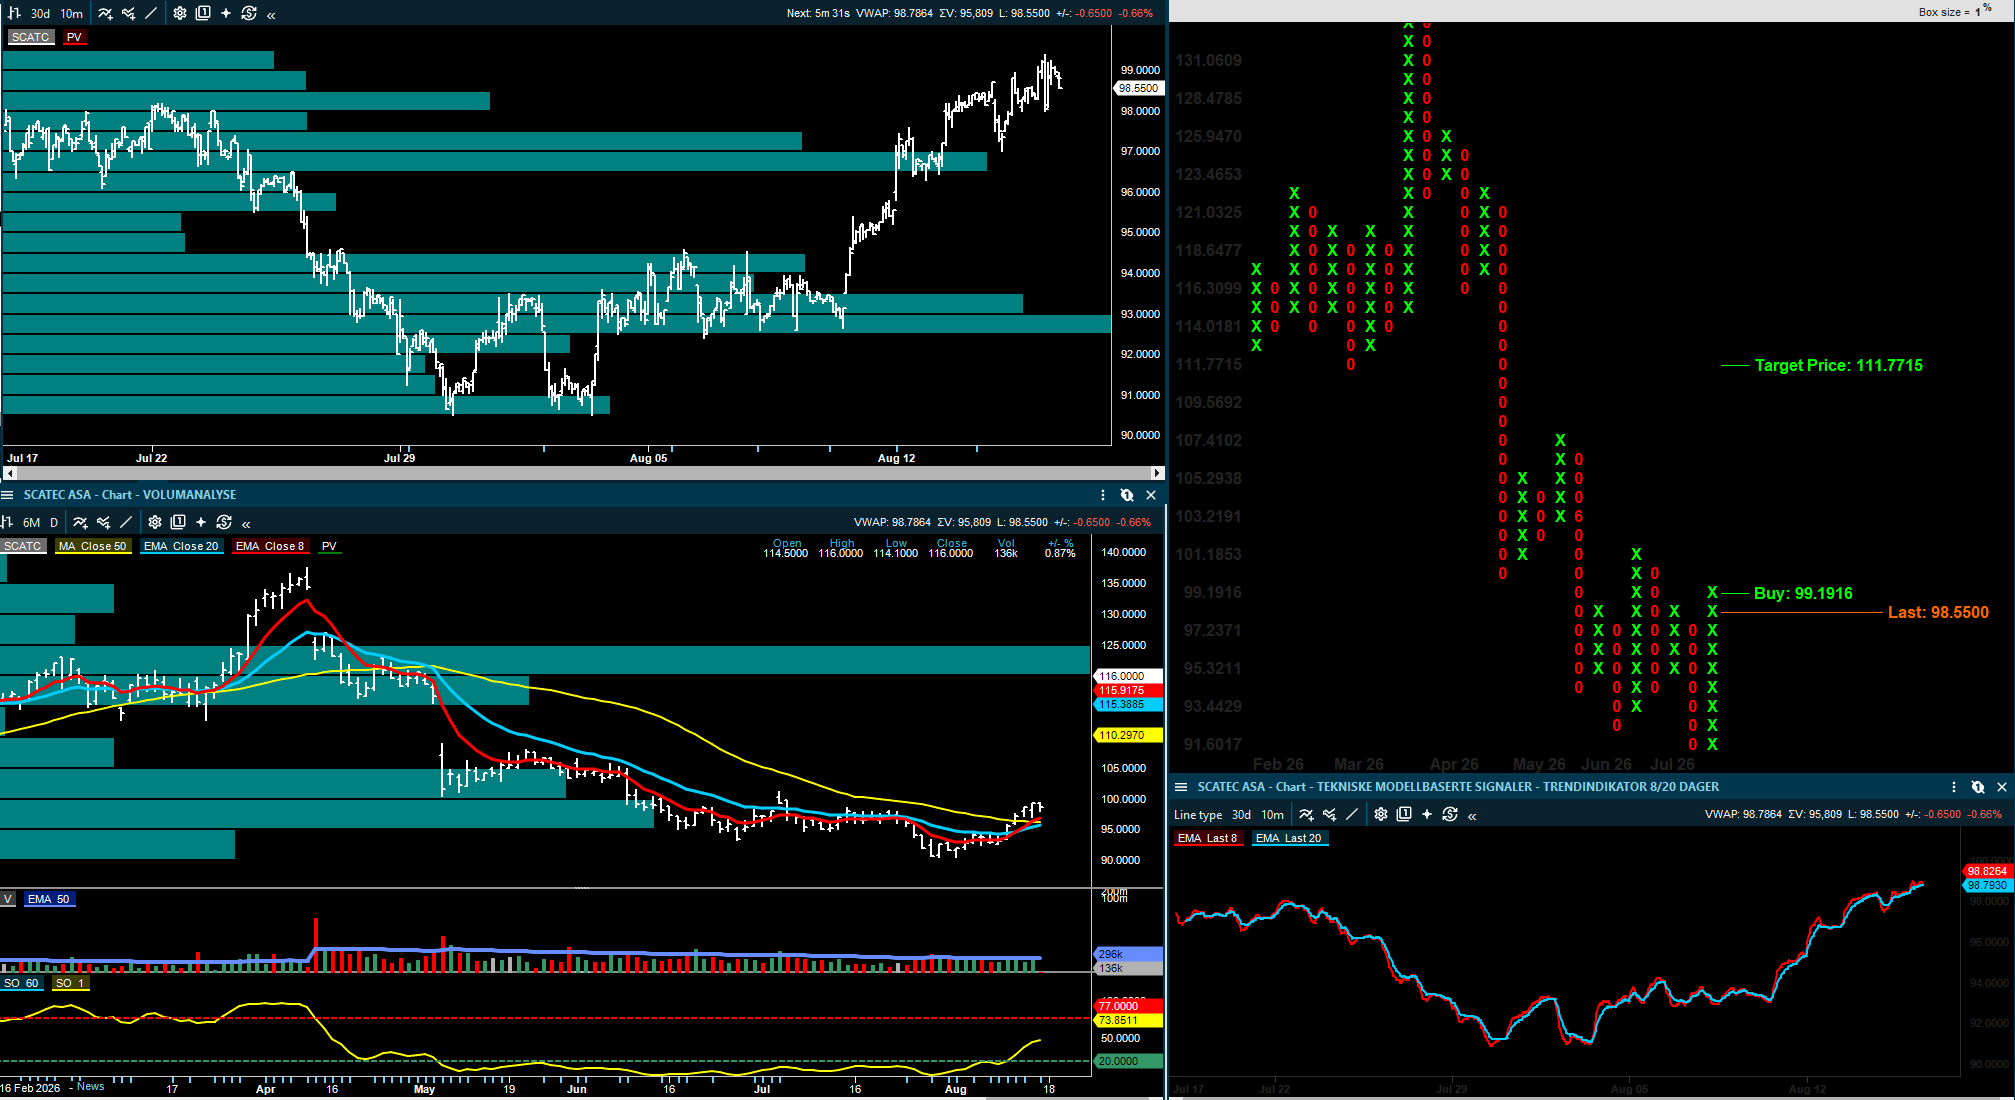
Scatec skal rapportere Q2, og DNB Carnegie venter at kvartalet blir hemmet av svak kraftproduksjon på Filippinene som følge av El Niño-effekter. Meglerhuset ligger derfor under konsensus på EBITDA for kvartalet, men det interessante er at konklusjonen ikke svekkes. DNB løfter fortsatt frem Scatec som ett kjøpscase, og budskapet er at ett svakt kvartal rent værmessig ikke nødvendigvis endrer verdien av porteføljen når kraftpriser, nye prosjekter og kapitalstruktur vurderes samlet.
DNB Carnegie beholder kursmålet for Scatec på 120 kroner, Kjøp.
Sjømat: litt bedret prisbilde, men fôrkostnadene øker
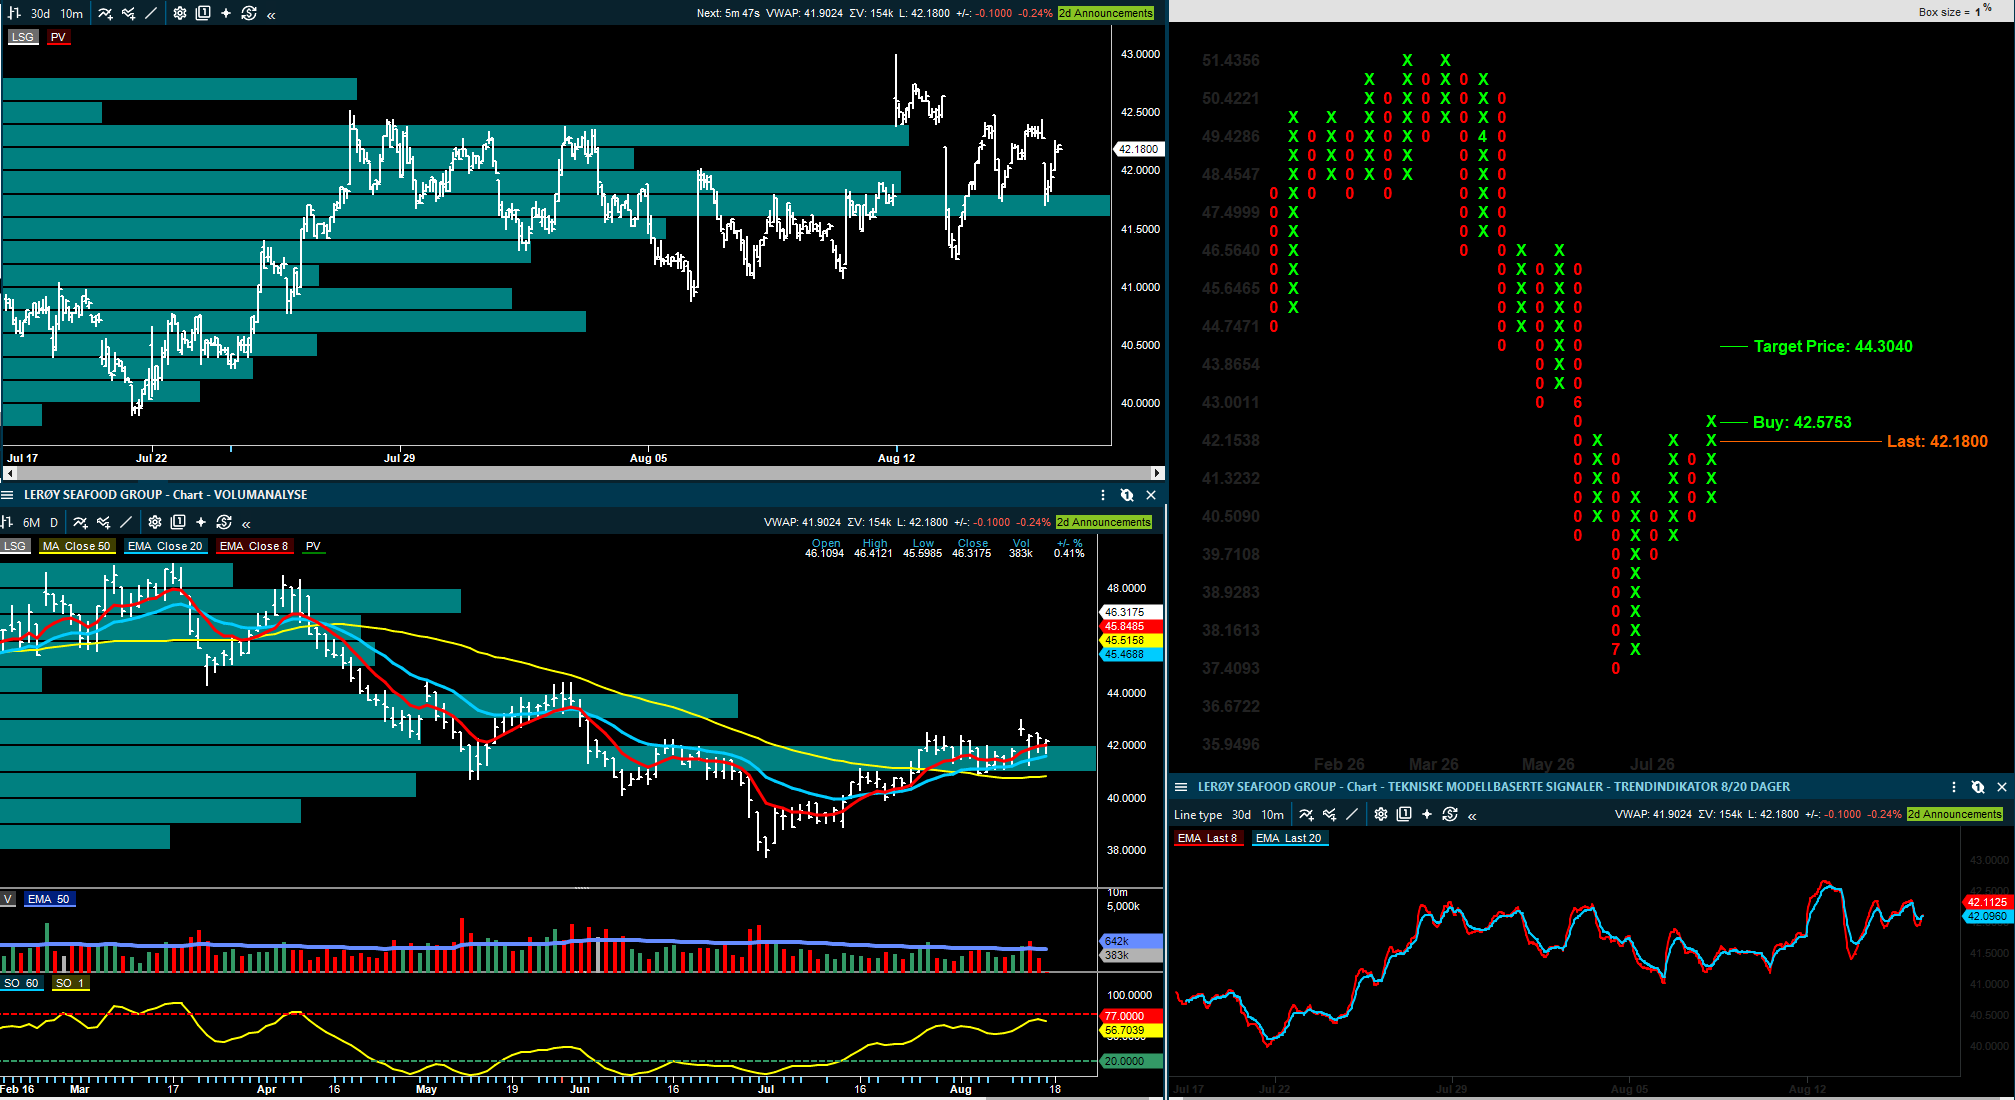
Sjømatsektoren starter uken med et nyansert bilde, hvor Pareto venter laksepriser rundt 69 kroner kiloen i uke 34, omtrent to kroner høyere enn uken før, og det støtter bildet av at etterspørselen holder seg godt selv om volumene har vært høye. ABG beskriver samtidig et glimt av håp i sektoren, der et stramt laksemarked kan gi betydelig høyere priser de neste seks til tolv månedene.
Utfordringen er at kostnadssiden ikke bedrer seg og ABG peker på at høyere fôrkostnader kan forsinke inntjeningsløftet, og Fearnley kommer med det samme poenget når de oppdaterer sektoren før rapporteringssesongen. Det er ikke lenger nok å konstatere at spotprisen har bedret seg; investorene må også se om kostnadsøkningen spiser opp en for stor del av prisløftet.
Fearnley Securities senker kursmålet for Lerøy Seafood til 46 kroner (53), og senker anbefalingen til Hold.
For AKVA Group er tonen bedre ettersom Pareto løfter kursmålet etter kvartalsgjennomgangen og mener selskapet er godt posisjonert til å slå guidingen. Her handler vurderingen mer om at ordreboken, marginbildet og gjennomføringen gjør 2026-bildet ser mer robust ut enn tidligere antatt.
Pareto Securities hever kursmålet for AKVA Group til 150 kroner (145), gjentar Hold.
Finans: bedre banktall, men meglerhusene er ikke ukritisk positive
De regionale bankene fortsetter å levere bedre enn fryktet, og etter fredagens første kommentarer har ABG kommet med flere post-resultatoppdateringer. SpareBank 1 SMN får løftet kursmålet etter et kvartal der tilknyttede selskaper bidro bedre enn ventet, kostnadene var under kontroll og estimatene for 2026 til 2028 ble hevet. Likevel blir anbefalingen stående på Hold, fordi ABG mener verdsettelsen allerede reflekterer mye av forbedringen.
ABG Sundal Collier hever kursmålet for SpareBank 1 SMN til 215 kroner (205), gjentar Hold.
SpareBank 1 Sør-Norge får en lignende tolkning. Tallene var sterke, særlig før tap, og ABG løfter nettoresultatestimatene for de kommende årene. Samtidig er konklusjonen at aksjen er fair priset etter kursoppgangen, og det gjør at rapporten blir mer en bekreftelse av kvalitet enn at det gis et nytt kjøpssignal.
ABG Sundal Collier hever kursmålet for SpareBank 1 Sør-Norge til 208 kroner (200), gjentar Hold.
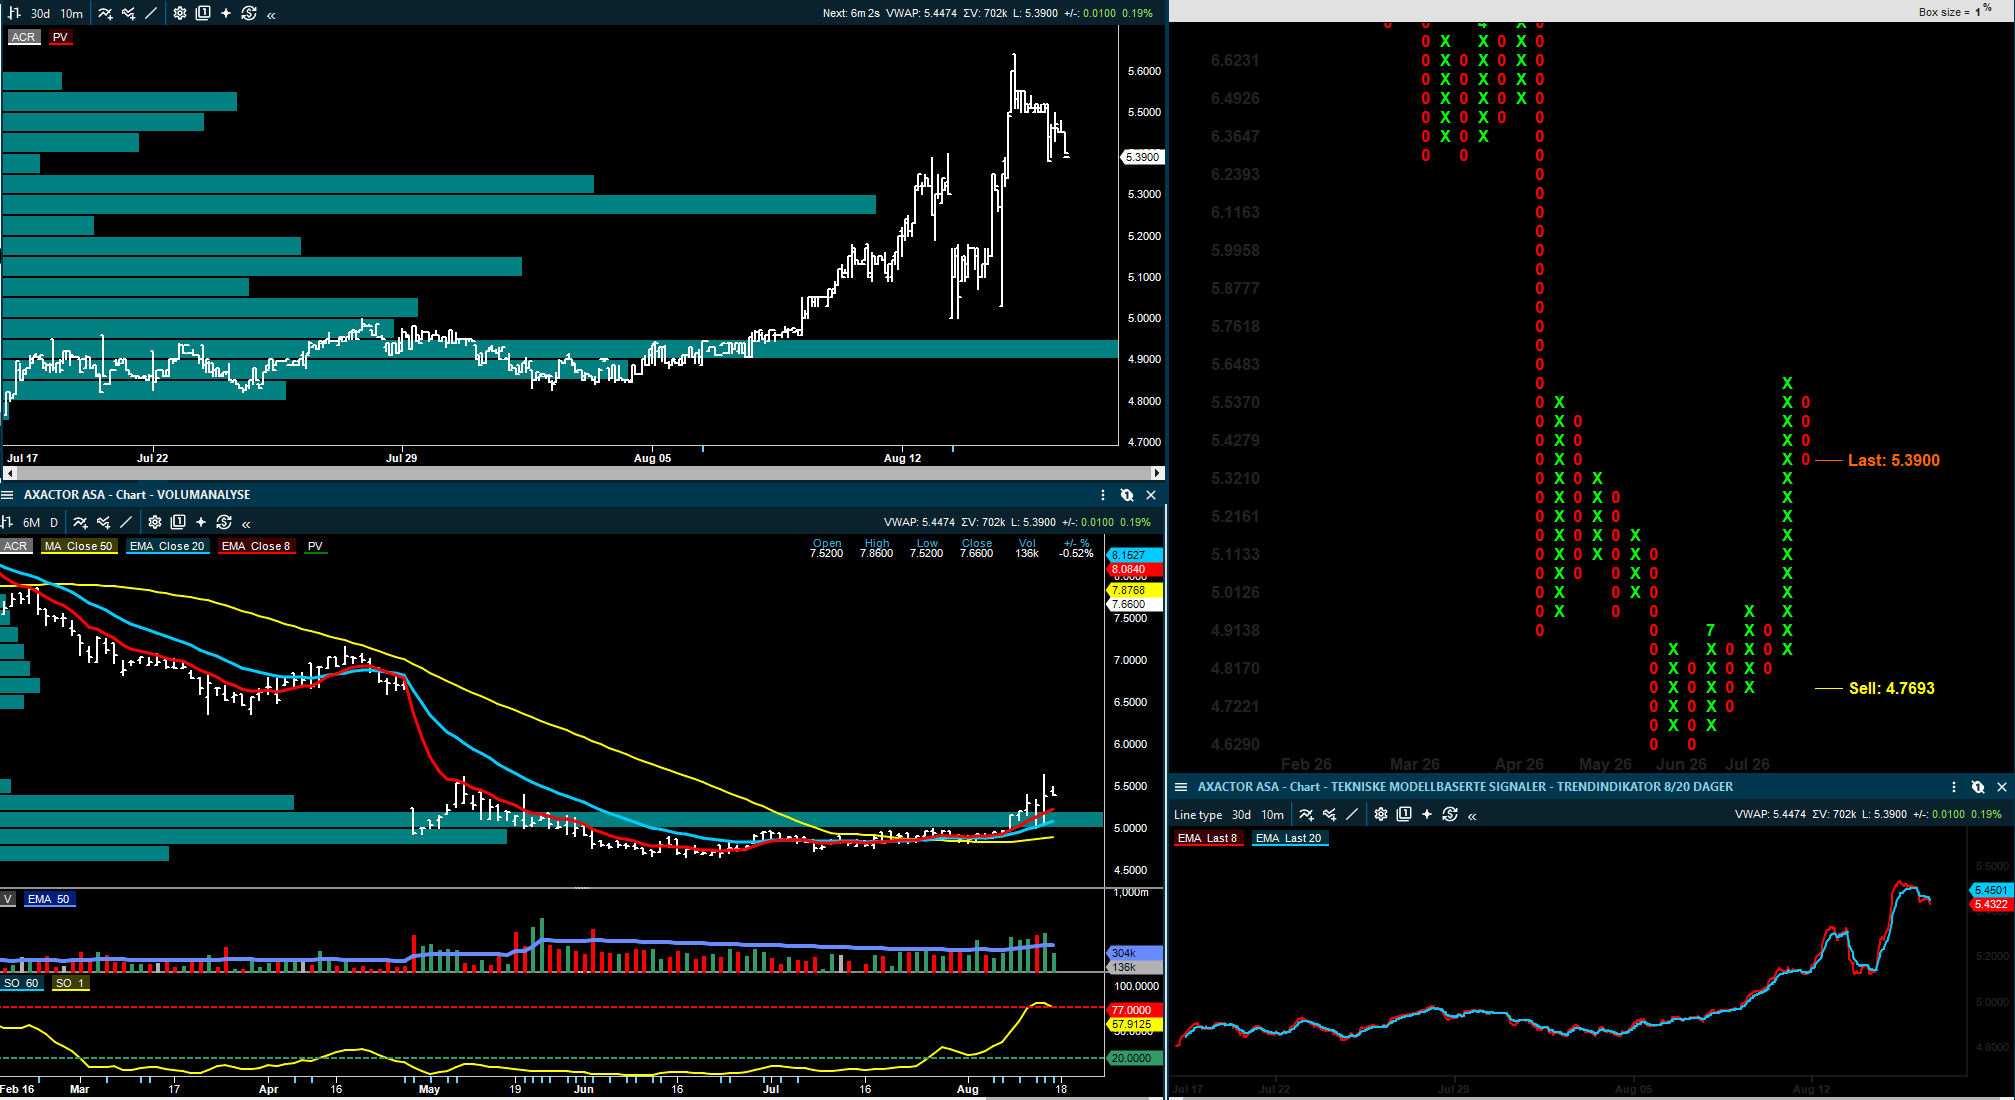
Axactor skiller seg fra bankene fordi investeringscaset i større grad handler om finansiering, porteføljevekst og normalisering etter svake perioder. ABG løfter kursmålet etter rapporten og mener lavere finansieringskostnader, bedre vekstmuligheter og en mer attraktiv risiko- og avkastningsprofil gir grunnlag for et mer positivt syn.
ABG Sundal Collier hever kursmålet for Axactor til 6,50 kroner (5,60), gjentar Kjøp.
Shipping og olje
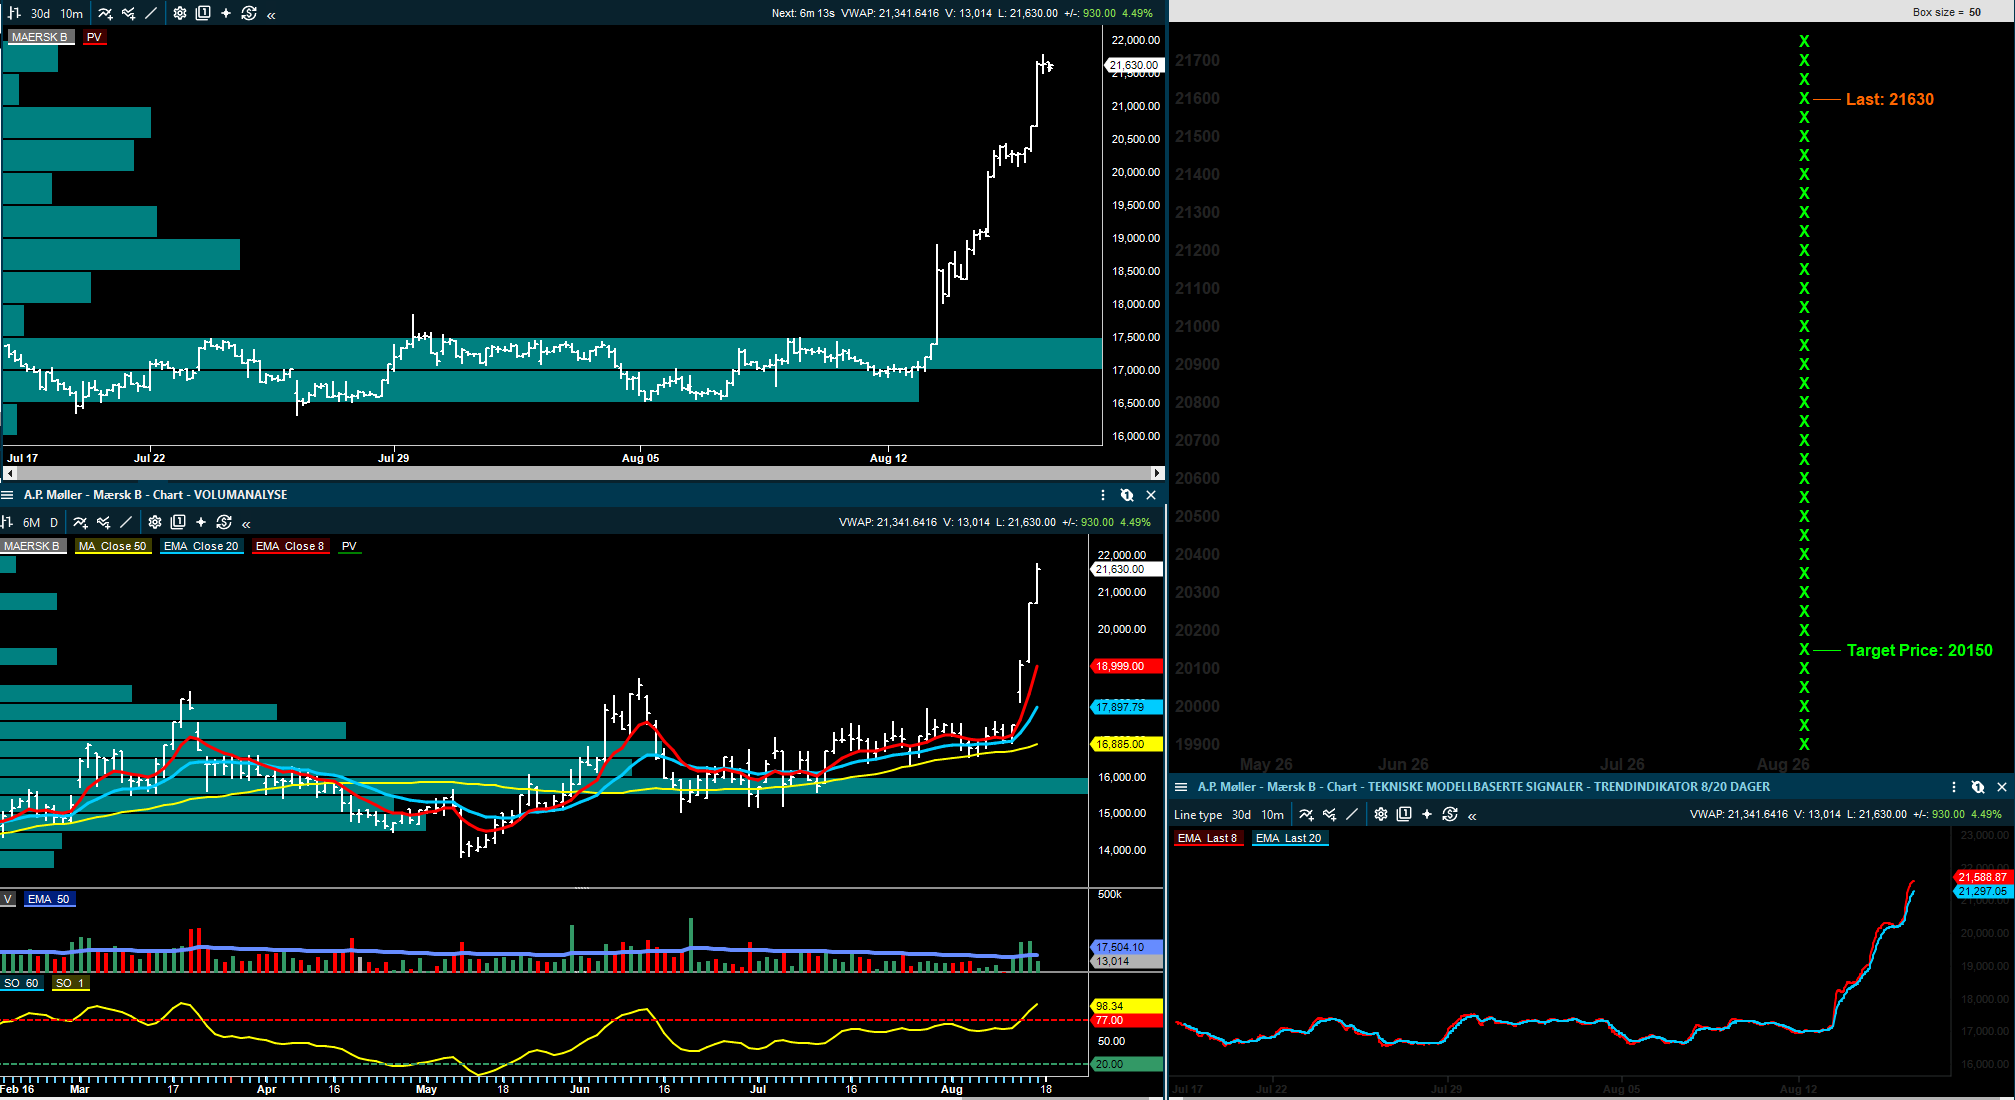
Containerbildet er fortsatt ikke normalisert og Maersk, bjellesauen i sektoren, har fått støtte av sterkere rater, portfriksjon og mer ubalanserte handelsmønstre, og Arctic gjør en betydelig endring ved å løfte aksjen fra Selg til Hold og nesten dobler kursmålet. Det betyr ikke at Arctic er blitt ukritisk positiv; poenget er heller at normaliseringen tar lenger tid, og at dette gir høyere inntjening enn et mer normalt tilbud-etterspørsel-regnestykke skulle tilsi.
Arctic Securities hever kursmålet for A.P. Møller-Mærsk til 20.000 danske kroner (10.200), og hever anbefalingen til Hold fra Selg.
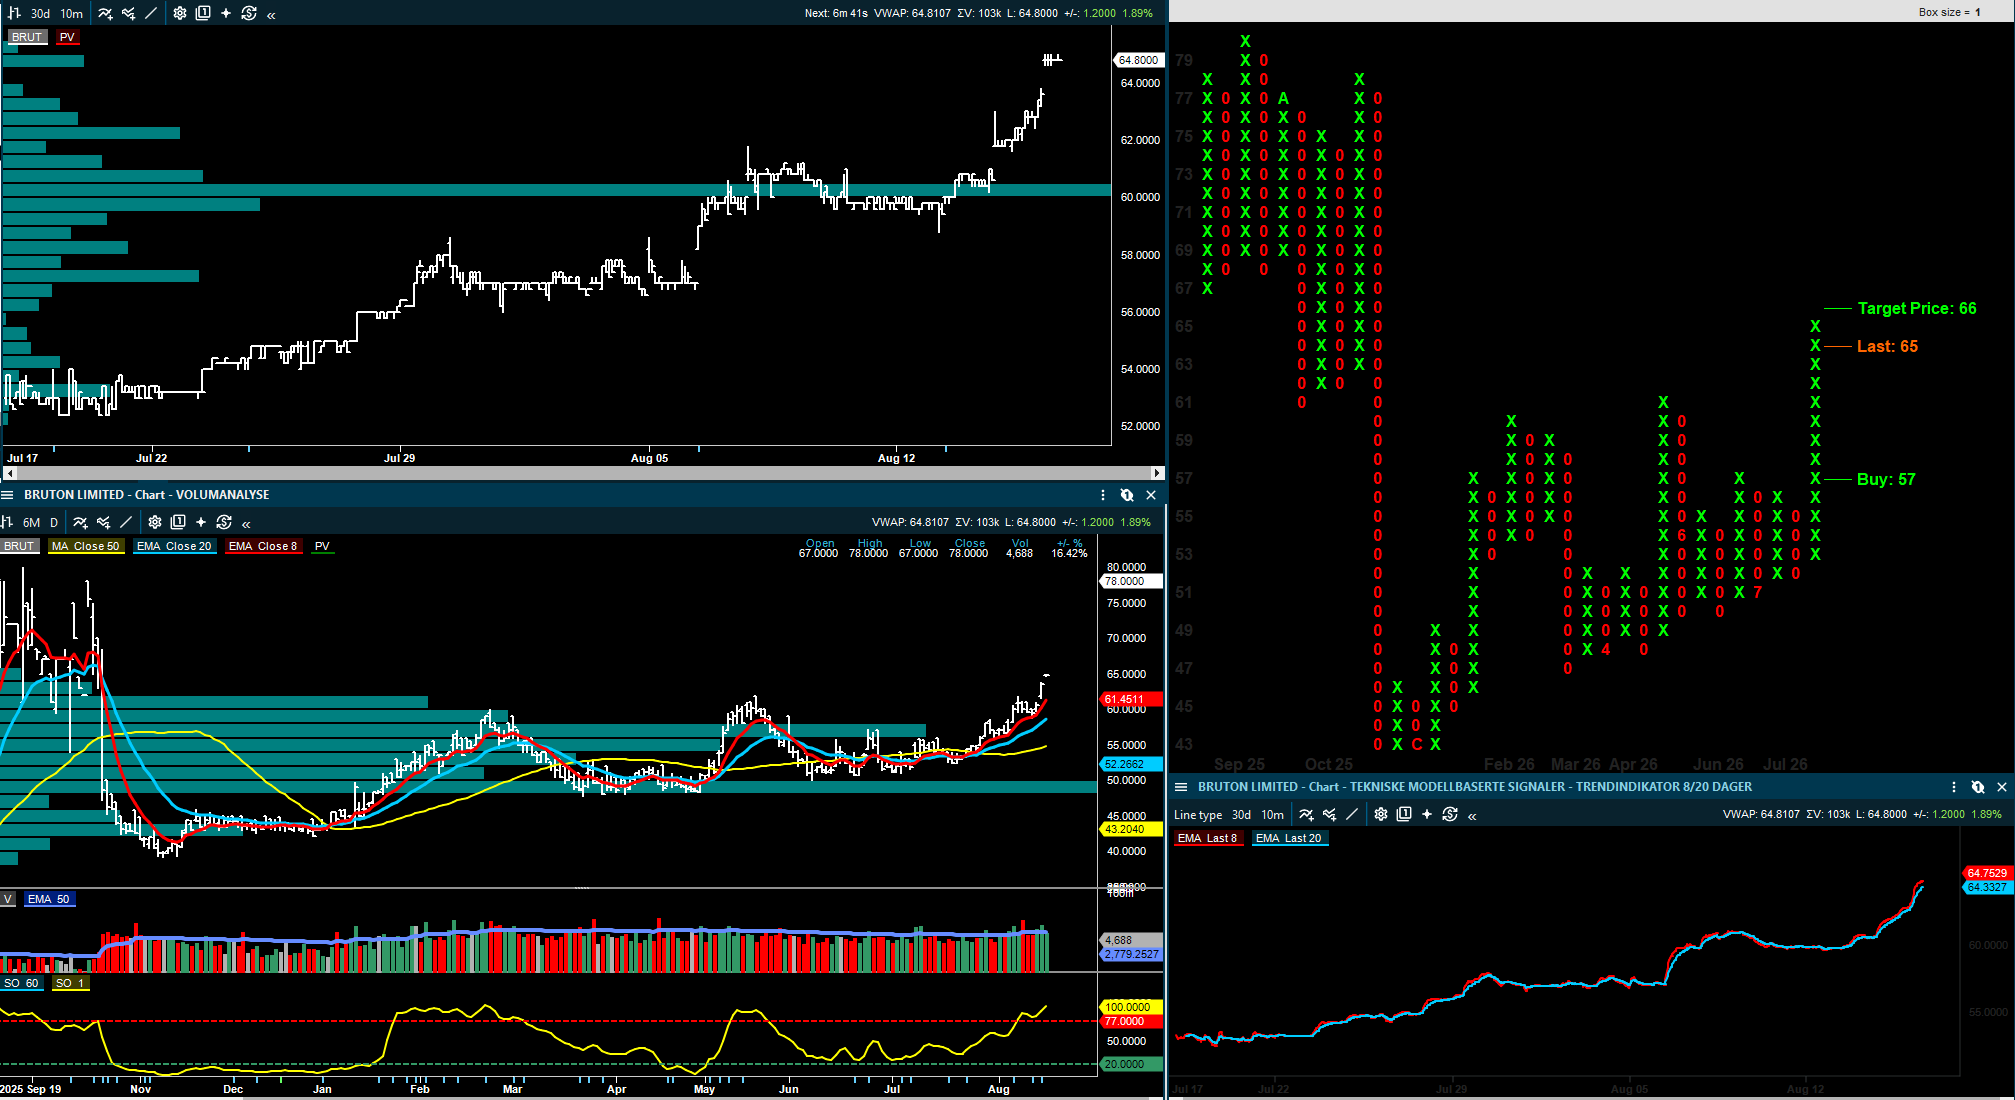
Bruton får på sin side et mer direkte positivt løft fra DNB Carnegie. Meglerhuset mener rabatten mot sammenlignbare tank selskaper er for stor, samtidig som markedet fortsatt ser attraktivt ut med støtte fra mellomlangsiktige rater og utbyttepotensial.
DNB Carnegie hever kursmålet for Bruton til 92 kroner (86), gjentar Kjøp.
På oljesiden er ABGs Crude Sunday interessant fordi den viser hvor stor usikkerheten er i de globale oljeanslagene. De store byråene har svært ulike estimater for tilbud og etterspørsel, og det gjør markedet mer sensitivt for nye signaler fra Midtøsten, Hormuz og amerikansk produksjon. Brent ligger rundt 88–89 dollar fatet mandag morgen, og risikopremien er fortsatt til stede.
AutoStore: fortsatt positivt Amazon-signal
AutoStore var en av hovedsakene fredag, og det har kommet en nyttig oppfølging fra ABG, hvor meglerhuset forklarer hvorfor det ikke nødvendigvis er negativt at Amazon-avtalen ikke er tallfestet. ABGs poeng er at Amazon kan ha sterke konkurransemessige grunner til å holde volum, utrulling og tidslinje tett til brystet, og at manglende detaljer derfor ikke automatisk bør tolkes som et svakt signal.
Kursmål og anbefalingsendringer jeg har fått med meg
ABG Sundal Collier hever kursmålet for Golar LNG til 74 dollar (64), gjentar Kjøp.
DNB Carnegie beholder kursmålet for Golar LNG på 70 dollar, Kjøp.
Arctic Securities hever kursmålet for A.P. Møller-Mærsk til 20.000 danske kroner (10.200), og hever anbefalingen til Hold fra Selg.
DNB Carnegie hever kursmålet for Bruton til 92 kroner (86), gjentar Kjøp.
ABG Sundal Collier hever kursmålet for Axactor til 6,50 kroner (5,60), gjentar Kjøp.
ABG Sundal Collier hever kursmålet for SpareBank 1 SMN til 215 kroner (205), gjentar Hold.
ABG Sundal Collier hever kursmålet for SpareBank 1 Sør-Norge til 208 kroner (200), gjentar Hold.
SB1 Markets beholder kursmålet for SpareBank 1 Helgeland på 155 kroner, Nøytral.
DNB Carnegie beholder kursmålet for Scatec på 120 kroner, Kjøp.
DNB Carnegie beholder kursmålet for Cambi på 30 kroner, Kjøp.
Fearnley Securities hever kursmålet for Moreld til 27 kroner (26), gjentar Kjøp.
SB1 Markets beholder kursmålet for DOF på 130 kroner, Nøytral.
DNB Carnegie beholder kursmålet for DOF på 140 kroner, Hold.
SEB beholder kursmålet for TGS på 130 kroner, Hold.
Fearnley Securities senker kursmålet for Lerøy Seafood til 46 kroner (53), og senker anbefalingen til Hold.
Pareto Securities hever kursmålet for AKVA Group til 150 kroner (145), gjentar Hold.
Oppsummering
Mandagens rapport er ikke preget av nye større resultatfremleggelser, men av flere justeringer som til sammen gir et tydeligere bilde av hvordan meglerhusene kobler ny informasjon etter fredagens oppdatering. Golar LNG får et klarere vekstnarrativ, DOF og Moreld får bedre kontrakts- og ordreboksynlighet, TGS får en ny mulig salgstrigger i Brasil, mens sjømatsektoren får høyere priser, men også økt forkostnader.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.