

Morgenrapport 18. august: Kursmålene til DOF og Subsea 7 løftes, Odfjell leverer og Mowi får mer blandede vurderinger
Inside Oslo Børs: Når det gjelder den tekniske tilstanden på Oslo Børs er det en rekke modne trender og da spesielt innenfor de viktigste sektorene - olje, shipping, og forsvar. Det gjør det vanskeligere å "stole" på nye tekniske signaler og spesielt når de fleste selskapene nå har fått levert sine resultater.
En sterk respons på tallene, som kommer langt ut i en moden trend kan også representere en klassisk akselerasjon, som får inn de siste investorene før det etableres en mellomlangsiktig toppformasjon.
Tror jeg nesten ikke har gått gjennom en tilsvarende lang periode, hvor globale makronyheter konstant skaper bevegelser i aksjene. Og det negative her er ikke at det faktisk er bevegelser, men det at det er så liten forutsigbarhet på når og hvilke meldinger som kommer. Dette skaper usikkerhet omkring de tekniske signalene og trendene.
Modne trender skaper utfordringer for nye investorer ettersom man ikke vet hvor lenge disse får lov til å vedvare. Et teknisk signal kan bli kansellert på noen timer eller over natten av Trump eller en ayatollah.
Vi har med å gjøre et marked som begynner å bli gjennomanalysert, de modne trendene øker den kortsiktige risikoen og det er mange investorer inne i de nevnte temaene.
Når jeg går gjennom min tekniske rutine, flere ganger om dagen, finner jeg flere interessante formasjoner og signaler, men siden disse kommer stort sett i modne og overkjøpte trender blir det vanskelig å kunne stole fullt ut på hvilken kvalitet det er på de enkelte tekniske modellene. Fortsetter å scanne gjennom markedet og sender ut kommentarer på tekniske modeller når risk/reward synes å være gunstig.
Kort oppdatering
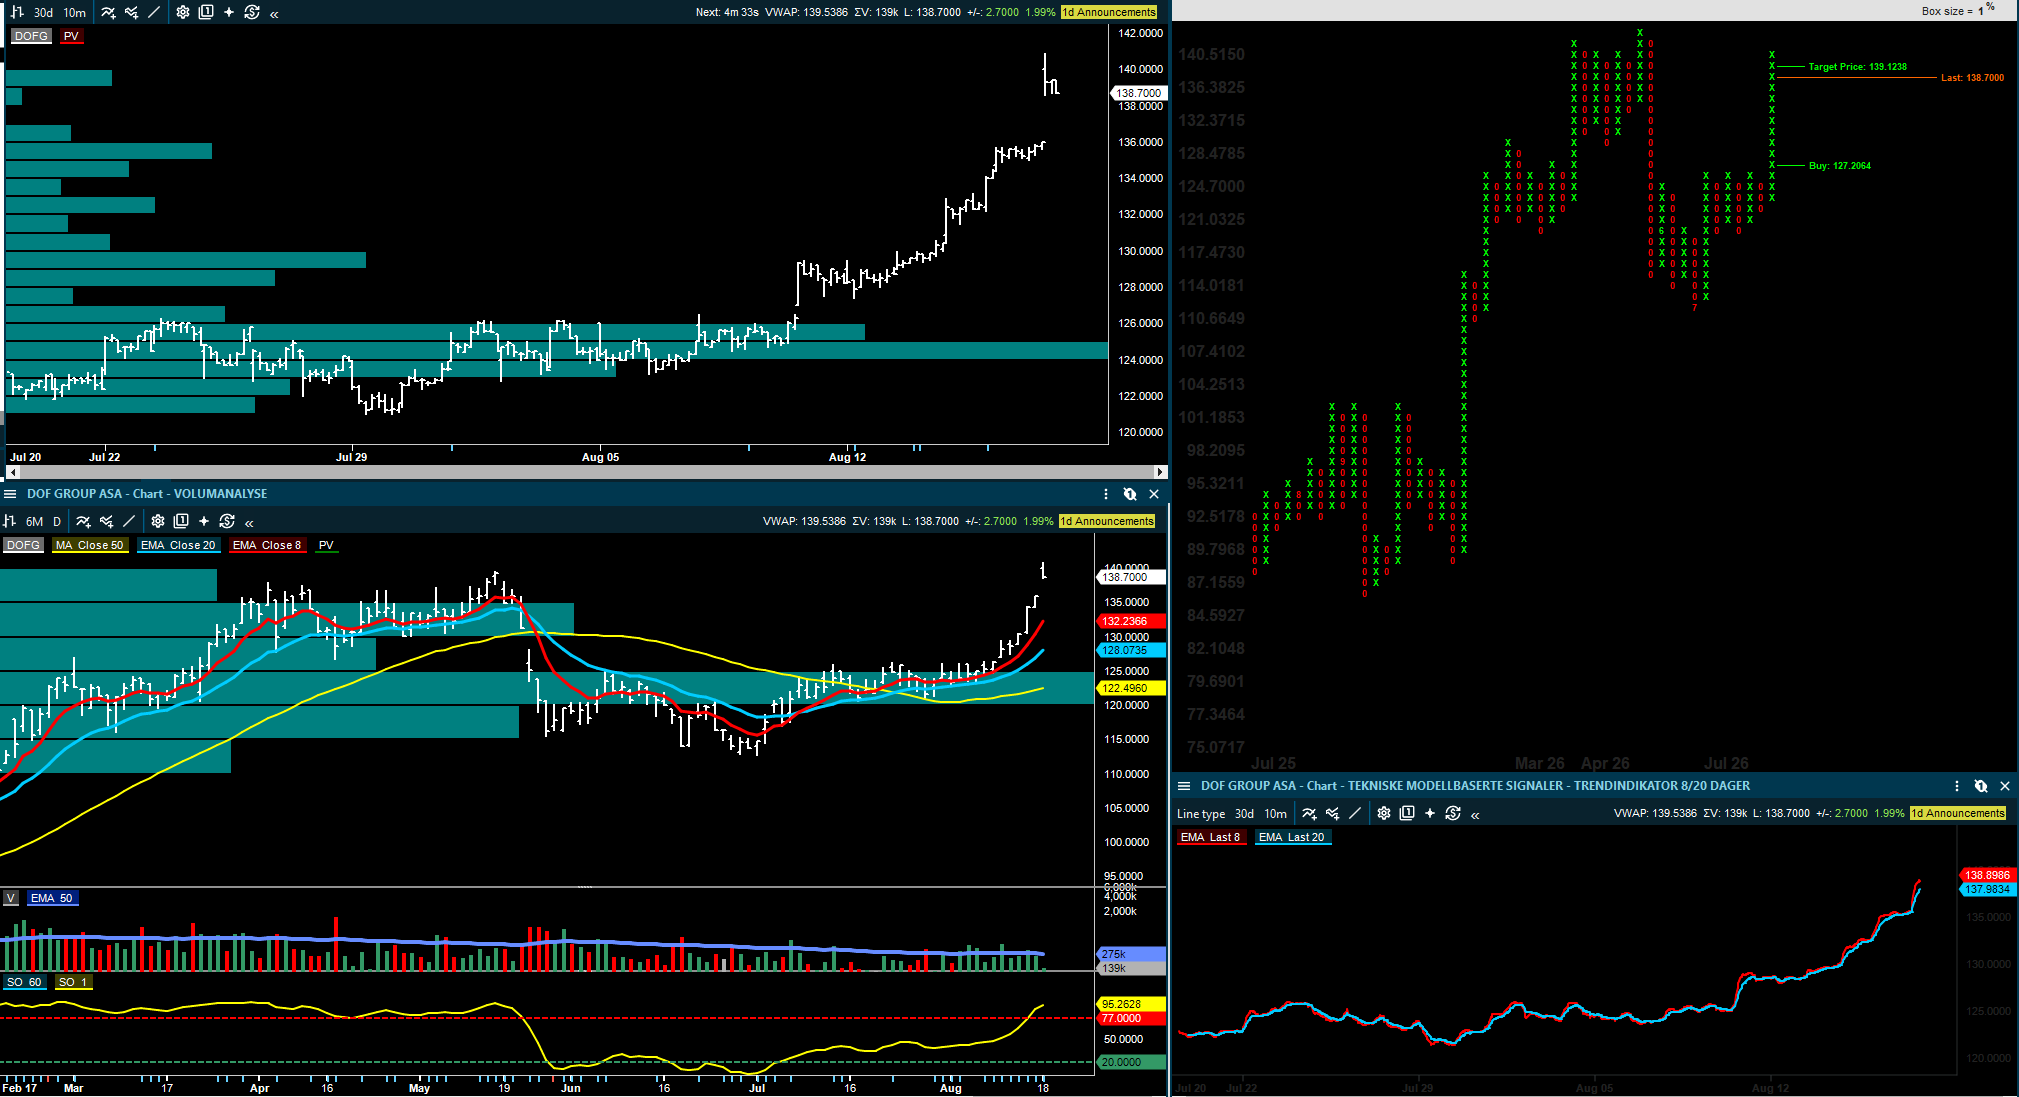
DNB Carnegie har snudd til mer positivt på DOF, løfter anbefalingen til Kjøp, og kursmålet heves samtidig til 150 kroner fra 140 kroner. Meglerhuset er av den oppfatning at subseaveksten kan komme uten at avkastningen svekkes. I samme sektor hever DNB Carnegie kursmålet for Subsea 7 til 400 kroner fra 340 kroner, der begrunnelsen er både bedre marginutsikter og muligheten for høyere verdsettelse for det kombinerte selskapet.
Odfjell Drilling leverte et kvartal som ser bedre ut enn hva overskriftene alene skulle tilsi. BOP-hendelsen på Deepsea Atlantic og forsikringseffekter gjør tallene mer vanskelig å lese, men meglerhusene peker ganske samlet på at underliggende EBITDA var bedre enn ventet, at riggen er tilbake i drift, og at utbyttet ble holdt uendret.
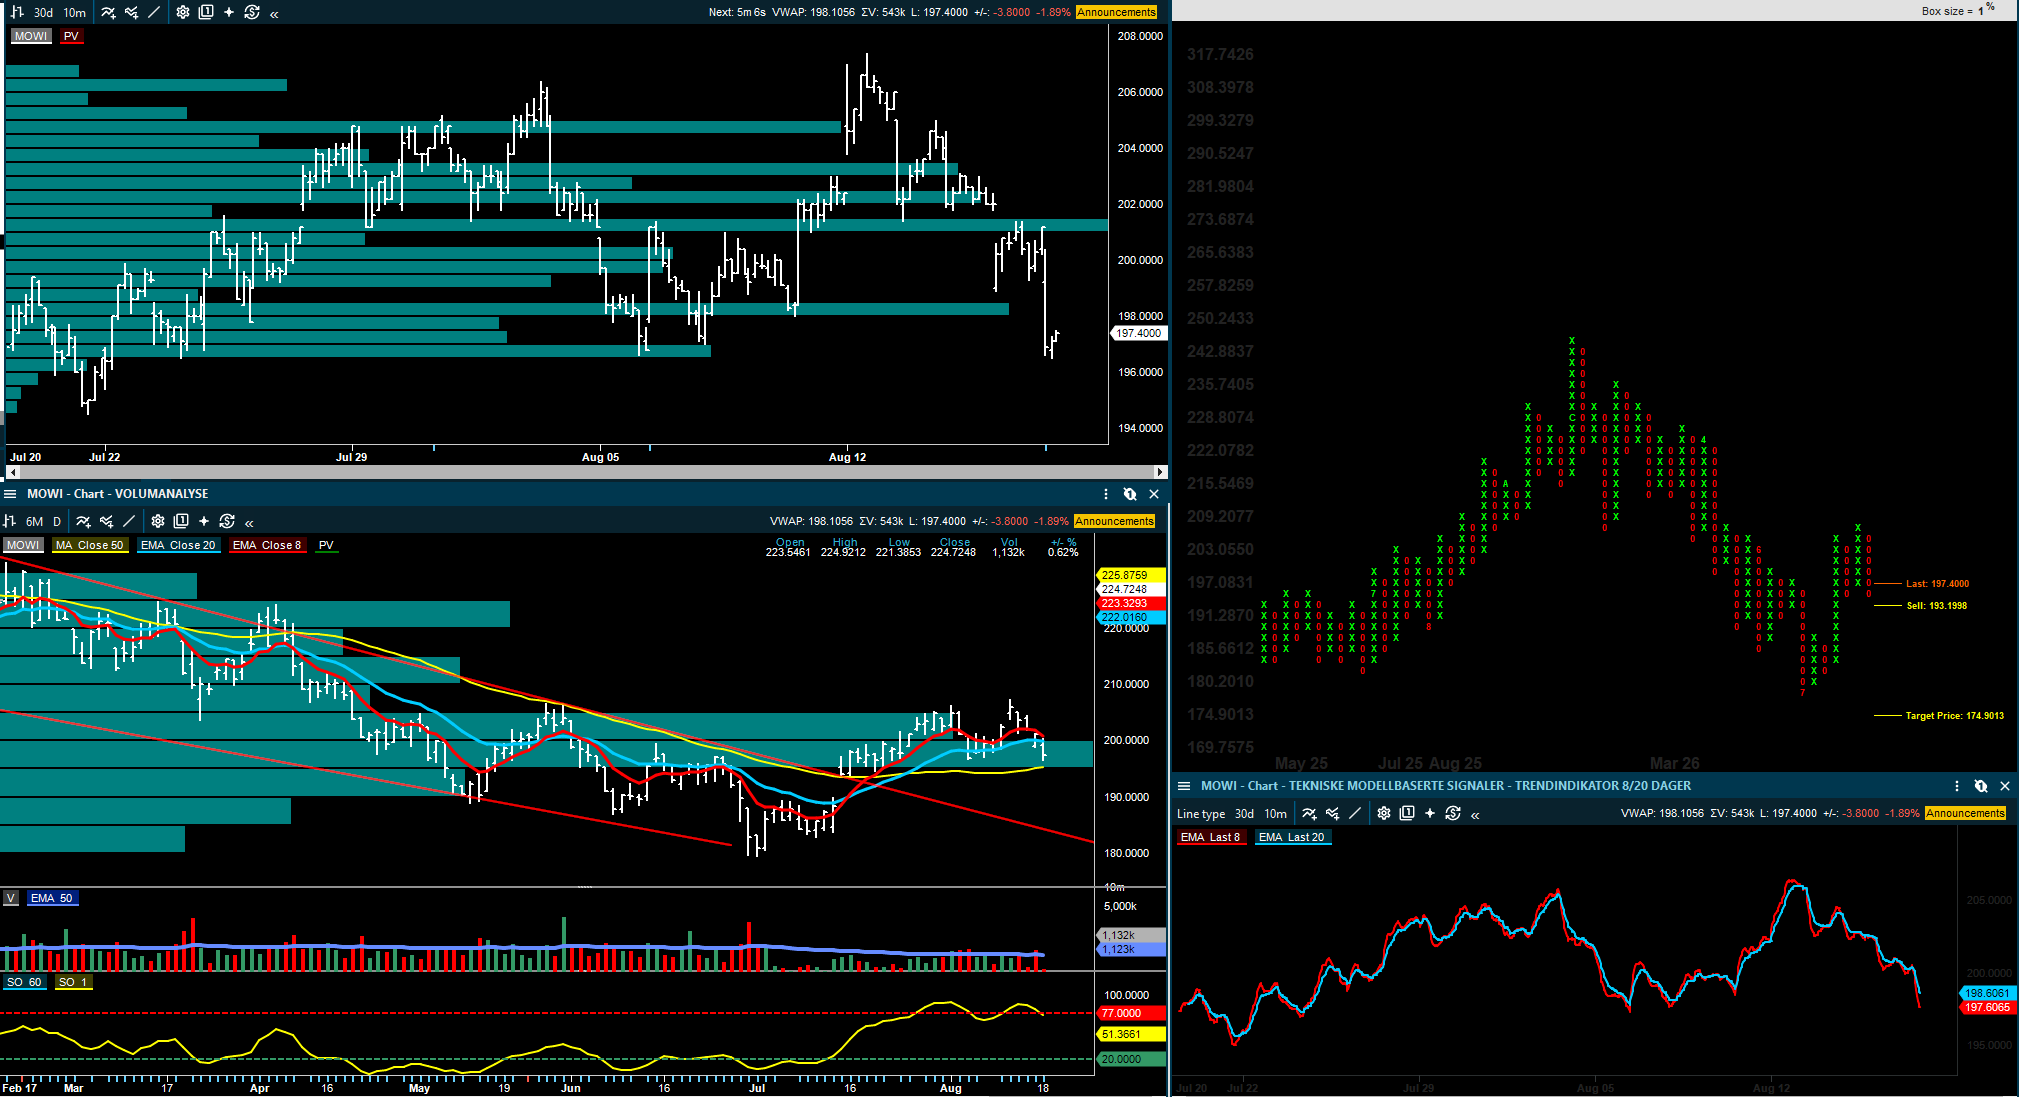
På sjømat leverte Mowi tallene, hvor operasjonelt EBIT var kjent på forhånd, men rapporten ga likevel flere signaler: utbyttet var bedre enn ventet, volumguidingen ble stående, mens kostnads- og utsiktene for annet halvår var mer blandet. Salmon Evolution leverte i tråd med forventningene på resultatet, men kuttet slaktingsguidingen, og Gigante Salmon skiller seg negativt ut med operasjonelle utfordringer.
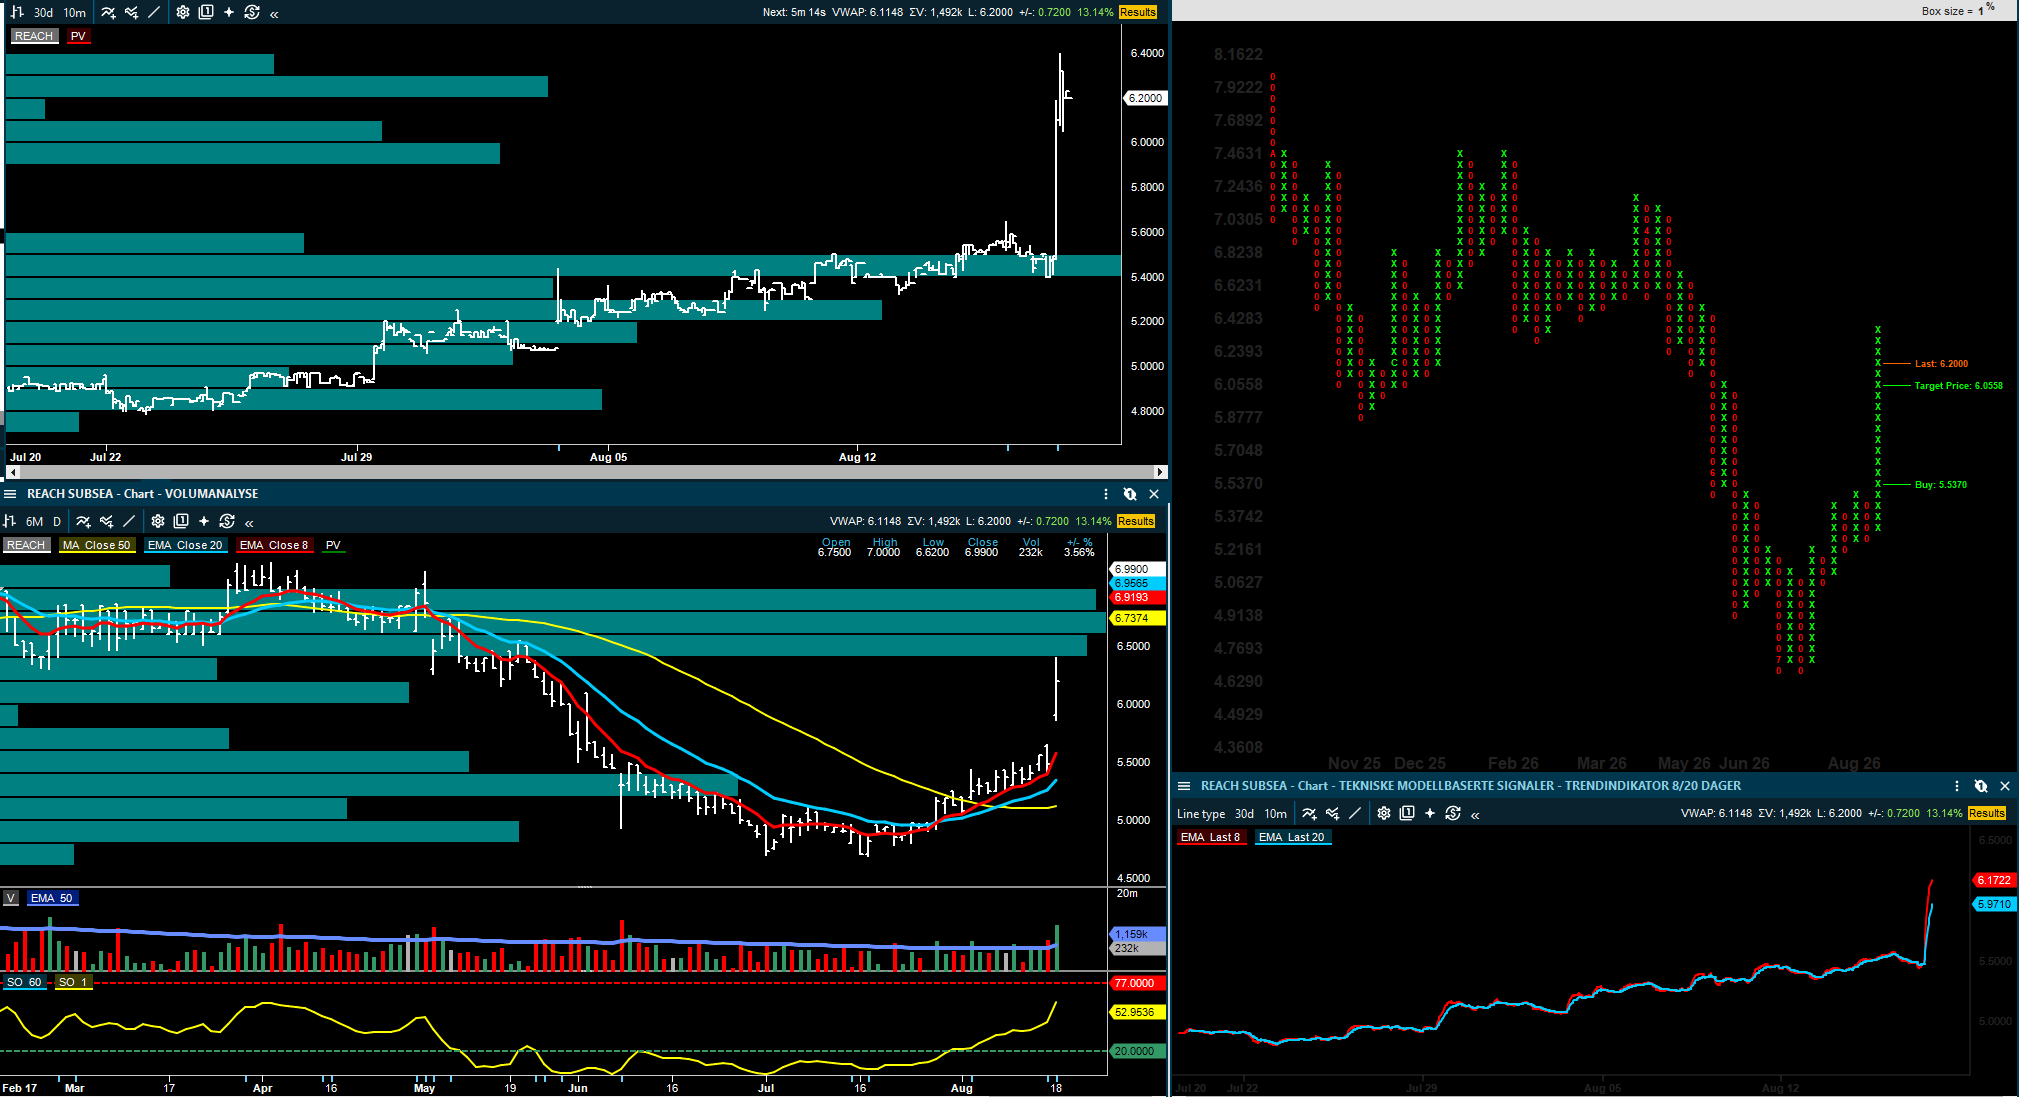
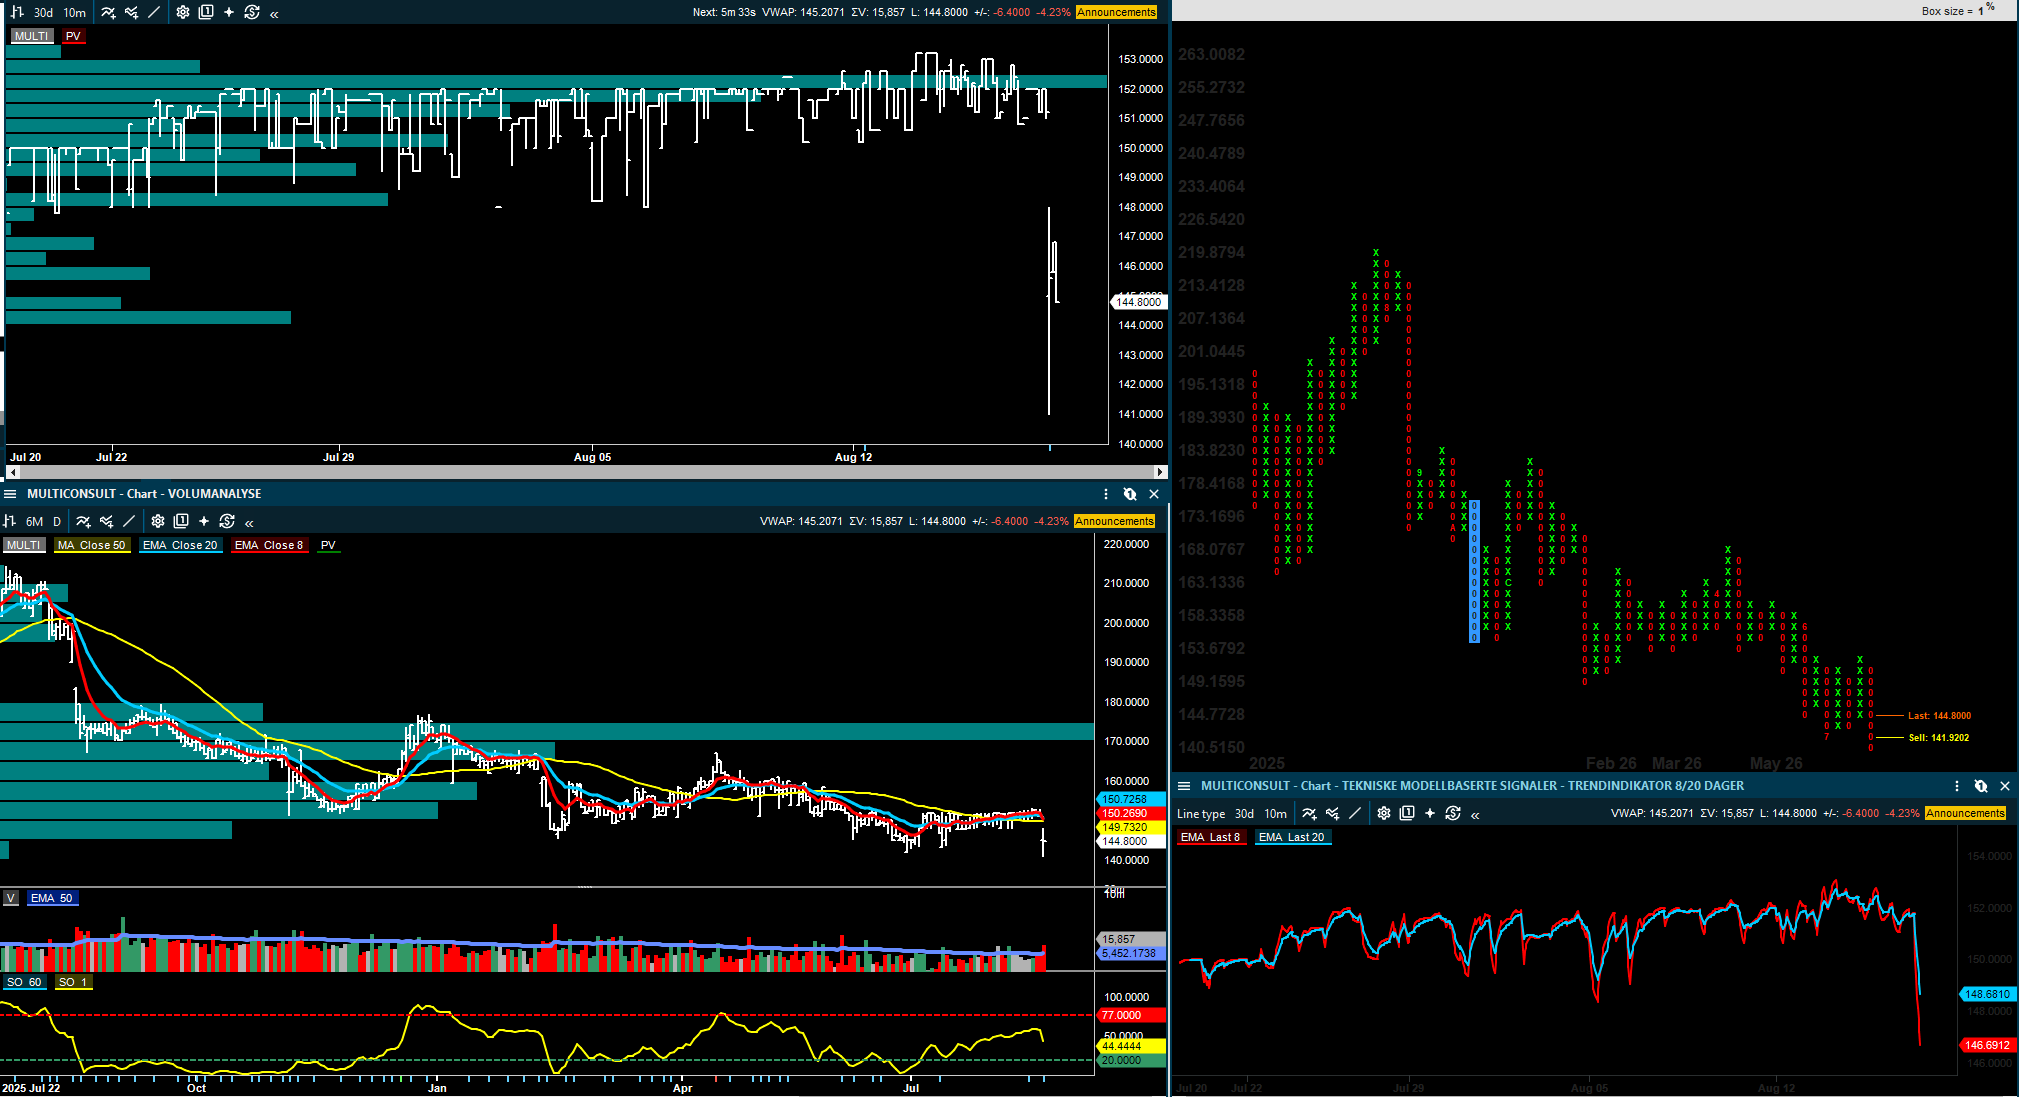
I industridelen var Elopak en lettelse etter en svak start på året. EBITDA kom omtrent på forventning, EMEA så bedre ut, og prisøkninger kan gi videre hjelp inn i Q3. Multiconsult var motsatt: svakere omsetning, lavere faktureringsgrad og klar resultatmiss gjør at estimatene trolig må ned. Reach Subsea var et positivt lyspunkt med kraftig bedring i prosjektgjennomføring og en ordrereserve rundt 1,9 milliarder kroner.
Bankkommentarene peker på bedre Q2 enn fryktet i norske sparebanker. ABG skriver at sektoren samlet slo konsensus på resultat før skatt, mens flere enkelthus løfter kursmål etter rapportene. Shippingbildet er også mer positivt for tank enn før helgen, drevet av høyere oljepris, Hormuz-risiko og kraftig løft i suezmax-ratene.
Innledning
Dagens kommentarer har en klar rød tråd: markedet belønner selskaper der kontantstrømmen, ordreboken eller utbytteevnen blir opprettholdt eller bedret, mens selskaper med lavere omsetning, svakere guiding eller operasjonell usikkerhet får mindre å gå på. Det gjør at samme rapporteringssesong gir svært ulike aksjekonklusjoner, og selv internt innenfor sektorer som ellers drar nytte av samme makrobilde.
I Olje og oljeservice handler mye om kvaliteten på kontantstrømmen. Subsea, offshore drilling og utvalgte serviceselskaper har fortsatt støtte fra høyere oljepris og en sterkere investeringsvilje offshore fra oljeselskapene. Samtidig viser TGS-kommentarene at kontrakts nyheter ikke nødvendigvis er nok til å endre synet på aksjen ettersom kontantstrømmen fortsatt er ser ut til å være hovedbekymringen.
I sjømat og industri er bildet mer nyansert. Mowi er stabil, men ikke entydig sterk, hvilket kan hemme oppsiden på kort sikt. Salmon Evolution og Gigante Salmon viser at landbasert oppdrett fortsatt må vise biologisk kontroll og steady volumleveranser. Elopak får betalt for å være mindre svakt enn fryktet, mens Multiconsult minner markedet om at kapasitetsutnyttelse og faktureringsgrad raskt slår inn i marginene.
DOF og Subsea 7:
Den mest markerte kursmålsendringen denne morgenen kommer i DOF og Subsea7. DNB Carnegie hever anbefalingen til Kjøp for DOF og løfter kursmålet til 150 kroner fra 140 kroner. Meglerhuset ligger omtrent på linje med selskapets eget konsensus for Q2 og 2026-EBITDA, men blir mer positiv til 2027 og 2028. Begrunnelsen er at den sterke AHTS-markedet, nylige kontrakter og flåteendringer gjør at veksten kan komme uten at avkastningsutsiktene svekkes. DNB Carnegie peker også på mulig kvartalsutbytte på USD 0,4 per aksje fra 2027, som i deres regnestykke gir en annualisert yield rundt 11 prosent.
For investorer er dette viktig fordi DOF ikke bare vurderes på neste kvartal. Spørsmålet er om selskapet kan bruke et sterkt subsea- og AHTS-marked til å bygge en mer forutsigbar utbyttekapasitet. DNBs oppgradering tyder på at meglerhuset mener svaret i større grad er ja enn tidligere.
Også Subsea 7 får et klart løft. DNB Carnegie hever kursmålet til 400 kroner fra 340 kroner og gjentar Kjøp. På selvstendig basis mener meglerhuset at aksjen nærmer seg fair value, men den kommende Saipem7-konstruksjonen endrer bildet. Når det kombinerte selskapet blir en global topp-tre-aktør innen oljeservice, mener DNB at markedet kan begynne å prise selskapet mer på størrelse, posisjon og marginpotensial enn på Subsea 7 alene.
Dette er et godt eksempel på hvorfor fusjonsbildet er mer enn bare regulatorisk risiko. Ja, gjennomgangen i EU, Brasil og Australia er fortsatt viktig. Men dersom transaksjonen kommer gjennom, blir spørsmålet om den nye enheten skal verdsettes nærmere de største globale oljeserviceselskapene. Det er dette DNB Carnegie nå indikerer med denne kursmålsendringen.
Odfjell Drilling: støy i regnskapet, men et bedre underliggende kvartal
Odfjell Drilling rapporterte et Q2 som ved første blikk er preget av Deepsea Atlantic-hendelsen og forsikringsoppgjøret. Derfor er det viktig å skille mellom rapporterte tall og underliggende drift. DNB Carnegie skriver at EBITDA eksklusive forsikringsinntekter og andre regnskapsposter var USD 129 millioner, mot DNBs estimat på USD 112 millioner og Bloomberg-konsensus på USD 119 millioner. Nettogjelden var omtrent på linje med forventningene, og kvartalsutbyttet ble holdt på USD 0,25 per aksje, tilsvarende en annualisert yield rundt 10 prosent basert på dagens valutakurs.
Meglerhusene er ganske samstemte. Pareto, Arctic, ABG, SB1 Markets, Fearnley og SEB beholder kjøpsanbefalinger, med kursmål fra 104 til 113 kroner. Det som går igjen, er at den finansielle effekten fra BOP-hendelsen ser mindre alvorlig ut enn fryktet, at riggen er tilbake i arbeid, og at utbyttegrunnlaget ikke er svekket på kort sikt.
For aksjen betyr dette at rapporten trolig leses mer som en bekreftelse enn som en ny veksthistorie. Odfjell Drilling har fortsatt god støtte fra kontraktsdekning, utbytte og et riggmarked der tilbudet er stramt. Men etter en sterk kursutvikling vil markedet trolig være mer opptatt av om utbyttet kan opprettholdes gjennom 2027 enn av én enkelt EBITDA-beat.
Mowi: stabil rapport som kan hemme oppsiden på kort sikt
Mowi leverte et kvartal der hovedtallet allerede var kjent. Operasjonelt EBIT kom på EUR 231 millioner, i tråd med den tidligere meldingen. Det som derfor fikk mest oppmerksomhet, var utbyttet, volumguidingen og kostnadskommentarene. Utbyttet på 2,30 kroner per aksje var bedre enn flere forventet, og volumguidingen for året ble gjentatt. Samtidig var bildet for annet halvår litt softere enn flere meglerhus hadde håpet på, særlig når det gjelder kostnader.
Dette forklarer spriket i meglerkommentarene. Arctic omtaler kvartalet som stabilt og beholder Kjøp med kursmål 250 kroner. Fearnley har også Kjøp, med kursmål 233 kroner, og viser til at EPS var rundt 8 prosent over konsensus samtidig som volumguidingen ble gjentatt. ABG og SEB ligger på kursmål 230 kroner og Kjøp, men SEB peker samtidig på at guidingen for andre halvår var noe skuffende. Pareto står på Hold og 200 kroner, og beskriver rapporten som mer negativ enn positiv.
Det er ikke uvanlig at Mowi splitter markedet på denne måten. Selskapet er stort, likvid og mer modent enn mange andre selskaper i sektoren, og dermed blir forventningene høye. Bedre utbytte er positivt, men det hjelper mindre dersom investorene samtidig bekymrer seg for at kostnadene øker. For aksjen blir Q3-kommentarene om kost per kilo og høstingsvolumer derfor viktigere.
Salmon Evolution, Gigante Salmon og Austevoll: vanskeligere for de mindre sjømatnavnene
Salmon Evolution leverte tall som i hovedsak var nær forventningene, men kuttet guidingen for slaktingen for 2026. Arctic beholder Kjøp og kursmål 6,5 kroner, mens Fearnley har Kjøp og kursmål 5,7 kroner. Pareto har Kjøp og kursmål 5,5 kroner. Meglerhusene leser rapporten ulikt, men det felles poenget er at markedet nå vil ha tydeligere biologisk stabilitet og bedre synlighet på volumene. Det hjelper at en høy andel av fisken ligger over 3,5 kilo, men lavere høstingsguiding gjør at aksjen fortsatt må overbevise.
Gigante Salmon var mer negativ. SB1 Markets peker på materielle operasjonelle utfordringer gjennom sommeren og skriver at det ikke er presentert en klar løsning. Når et selskap i oppbyggingsfasen møter biologiske eller tekniske problemer uten en tydelig plan for normalisering, flytter investorenes fokus seg raskt fra langsiktig kapasitet til kortsiktig finansiering, risiko og gjennomføring.
I Austevoll Seafood er bildet annerledes. Pareto har Hold og kursmål 91 kroner, og peker på sterk utvikling i marine. Det gir støtte til estimatene, men aksjen er også tett knyttet til Lerøy og sektorutviklingen. Spørsmålet er om hvor mye av bedringen i marine ingredienser som allerede er priset inn.
Elopak og Multiconsult
Elopak leverte et kvartal som i stor grad traff forventningene, og nettopp derfor ble rapporten en lettelse for markedet. Etter en svak start på året var investorene mer opptatt av om problemene i Q1 var varige enn av små avvik i Q2. Inntektene kom rundt EUR 304 millioner, mens justert EBITDA kom rundt EUR 45 millioner. Arctic omtaler kvartalet som betryggende, ABG peker på bedre margin i EMEA, og SB1 Markets skriver at overskriftstallene var litt softe, men at den underliggende utviklingen var litt mer positiv.
Forskjellen mellom regionene er likevel viktig. Pareto mener kostnadspresset i EMEA er mindre tungt enn før, men peker samtidig på softere utsikter i USA. SEB har Kjøp og kursmål 49 kroner og beskriver rapporten, som omtrent som ventet, men med en tydelig produktmikseffekt. For aksjen er hovedpoenget at Q2 demper frykten for at Q1-problemet var starten på en større svekkelse. Det gir bedre arbeidsro, men ikke nødvendigvis at meglerselskapene foretar et kraftig estimatløft umiddelbart.
Multiconsult leverte en svak selskapsrapport, hvor SB1 Markets viser til justert EBITA på 108 millioner kroner, rundt 20–21 prosent under deres og konsensus’ forventninger. ABG er enda mer restriktiv og peker på justert EBITA på 93 millioner kroner, 25 prosent under forventning, drevet av lavere omsetning, svakere faktureringsgrad og lavere bemanning. SEB skriver at justert EBITA var 37 prosent under deres estimat og 33 prosent under konsensus, mens organisk vekst på 0,7 prosent var klart lavere enn de rundt 4 prosentene selskapet har levert de siste kvartalene.
Når konsulentselskaper mister faktureringsgrad, slår det raskt inn i marginene. Det betyr ikke nødvendigvis at den langsiktige historien er ødelagt, men Q2 gjør at markedet trenger mer bevis på bedre kapasitetsutnyttelse før aksjen får fullt gjennomslag for kjøpsanbefalingene som fortsatt står hos flere meglerhus.
Reach Subsea, Nordic Mining, Appear og Pexip
Reach Subsea var en av de mer positive mindre selskapskommentarene. Arctic beholder Kjøp og kursmål 8 kroner etter et Q2-rebound, med bedre kapasitetsutnyttelse, bedre prosjektgjennomføring, EBIT på 192 millioner kroner og ordrereserve rundt 1,9 milliarder kroner. I kredittkommentaren peker Arctic også på at EBITDA var 20 prosent over deres estimat og at gearing fortsatt lå rundt 1,5x. Det gjør rapporten til en praktisk bekreftelse på at selskapet får bedre uttelling på prosjektene.
Nordic Mining fikk en mer krevende kommentar fra SB1 Markets, som ikke har en rating på aksjen. Meglerhuset peker på behovet for å adressere kortsiktig likviditet. Det er ikke en ordinær kjøps- eller salgsanalyse, og SB1 opplyser at de er finansiell rådgiver for selskapet, men kommentaren er likevel relevant fordi likviditet nå er et sentralt punkt for selskapet.
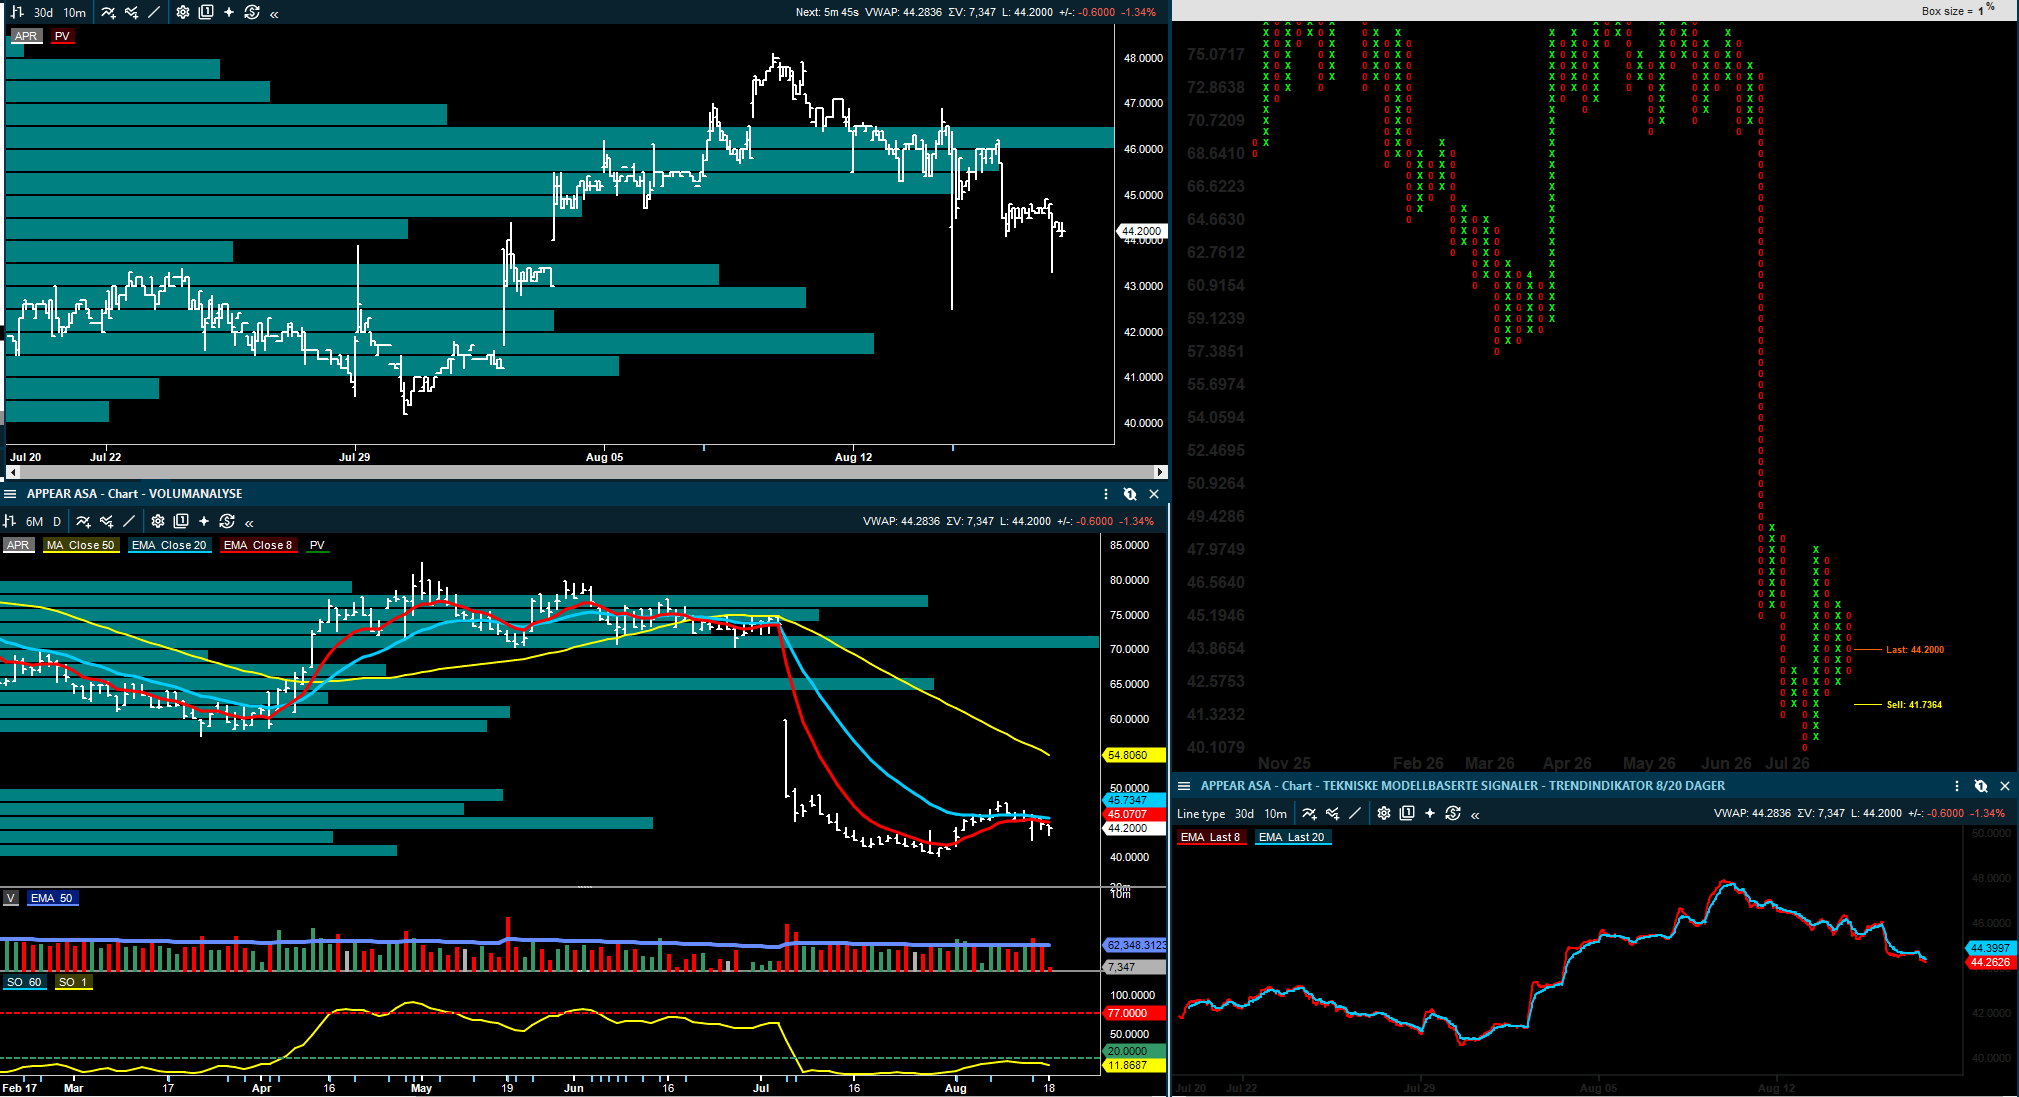
Appear får fortsatt Kjøp hos SB1 Markets, men kursmålet senkes til 60 kroner fra 70 kroner. Begrunnelsen er at aktiviteten ventes å bli lavere de neste tolv månedene etter signalene fra Q2-rapporten. Samtidig peker meglerhuset på at mer tilbakevendende supportinntekter løfter kvaliteten i inntjeningen, og at aktiviteten kan normaliseres fra andre halvår 2027 når kostnadsbasen allerede er på plass.
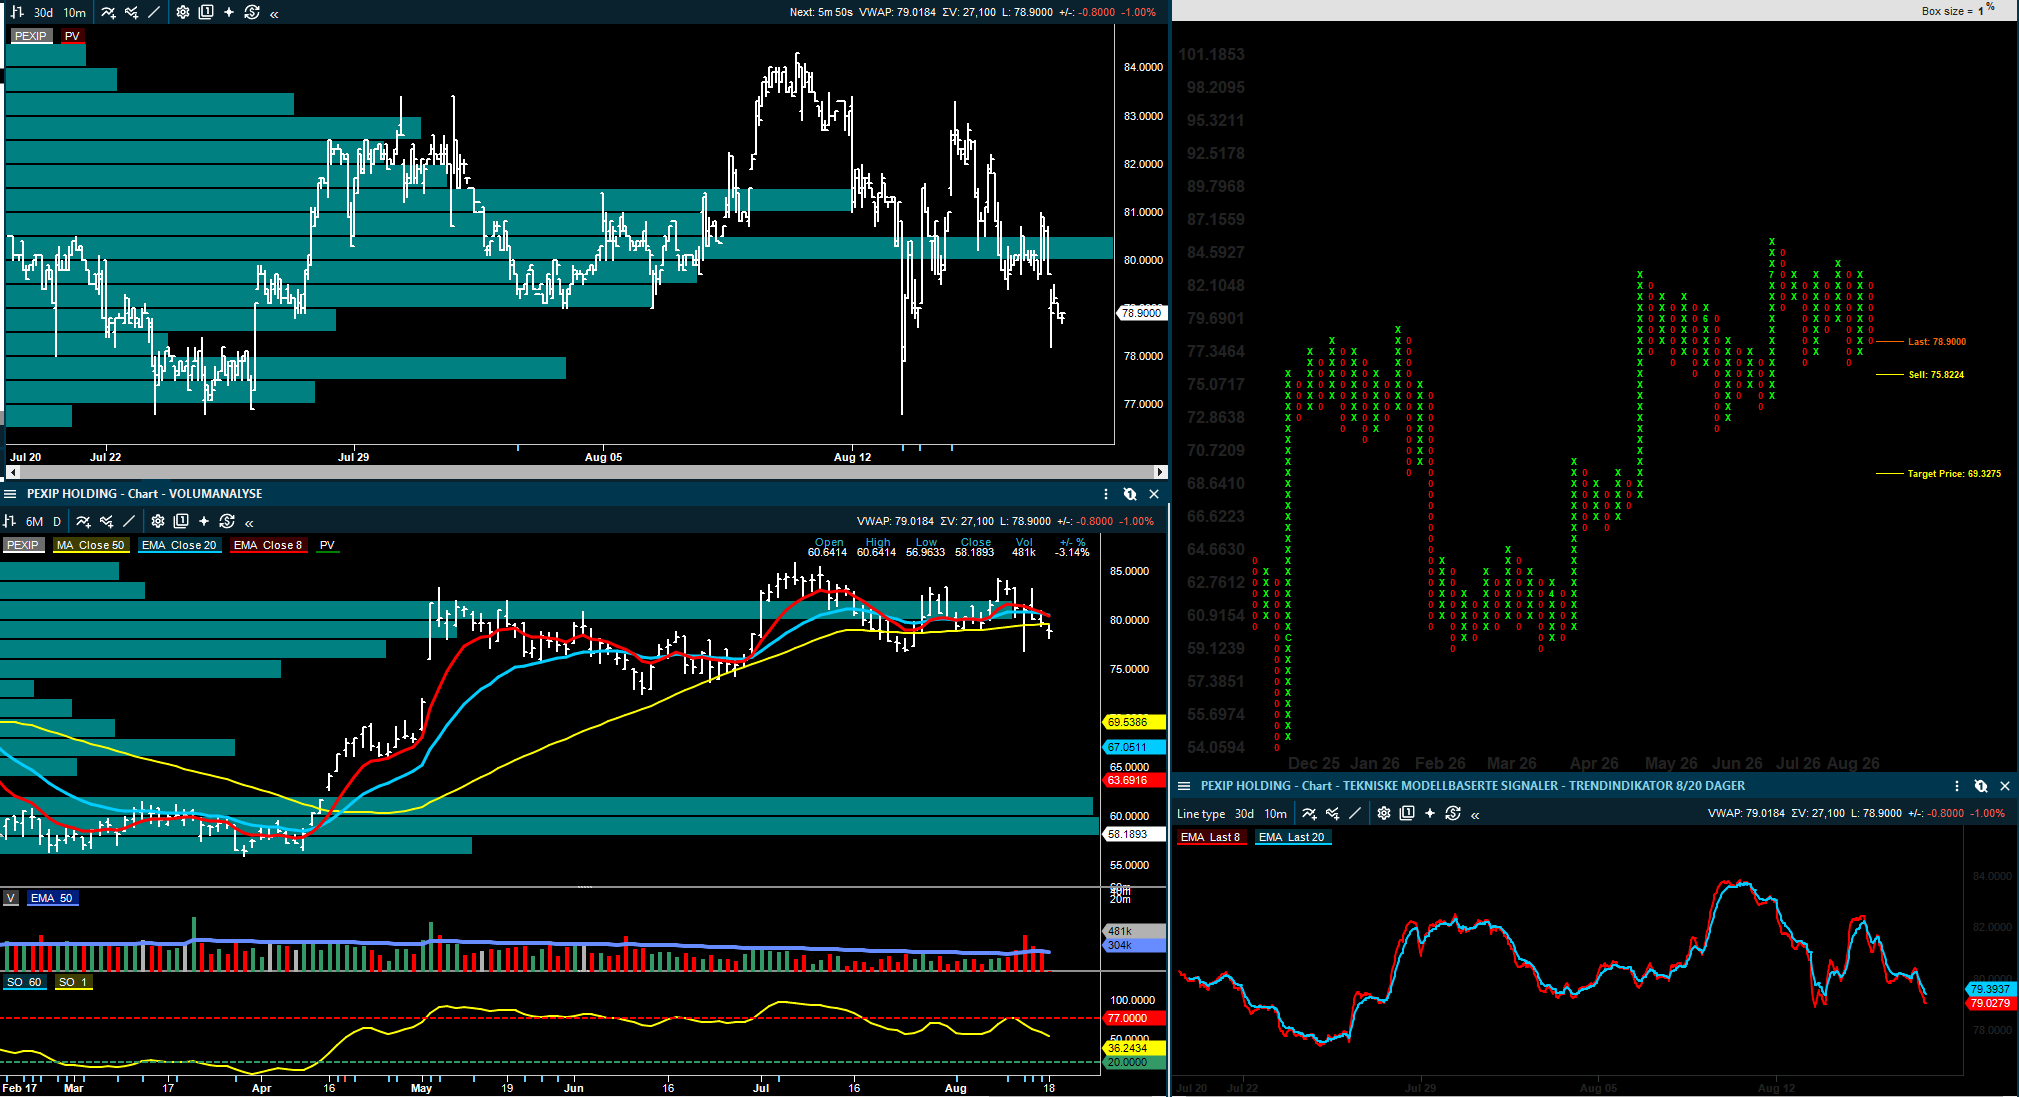
Pexip ble trukket frem i en Arctic-kommentar etter et nytt solid kvartal. Kommentaren peker på 18 prosent vekst, sterk fri kontantstrøm, utbytte og medvind fra forsvar og sikker kommunikasjon. Dette er ikke en formell analyse, men er relevant fordi Pexip nå trekkes frem som et norsk programvareselskap med både vekst og økt kontantstrøm.
TGS, Equinor og offshoremarkedet: kontrakter hjelper, men kontantstrøm avgjør
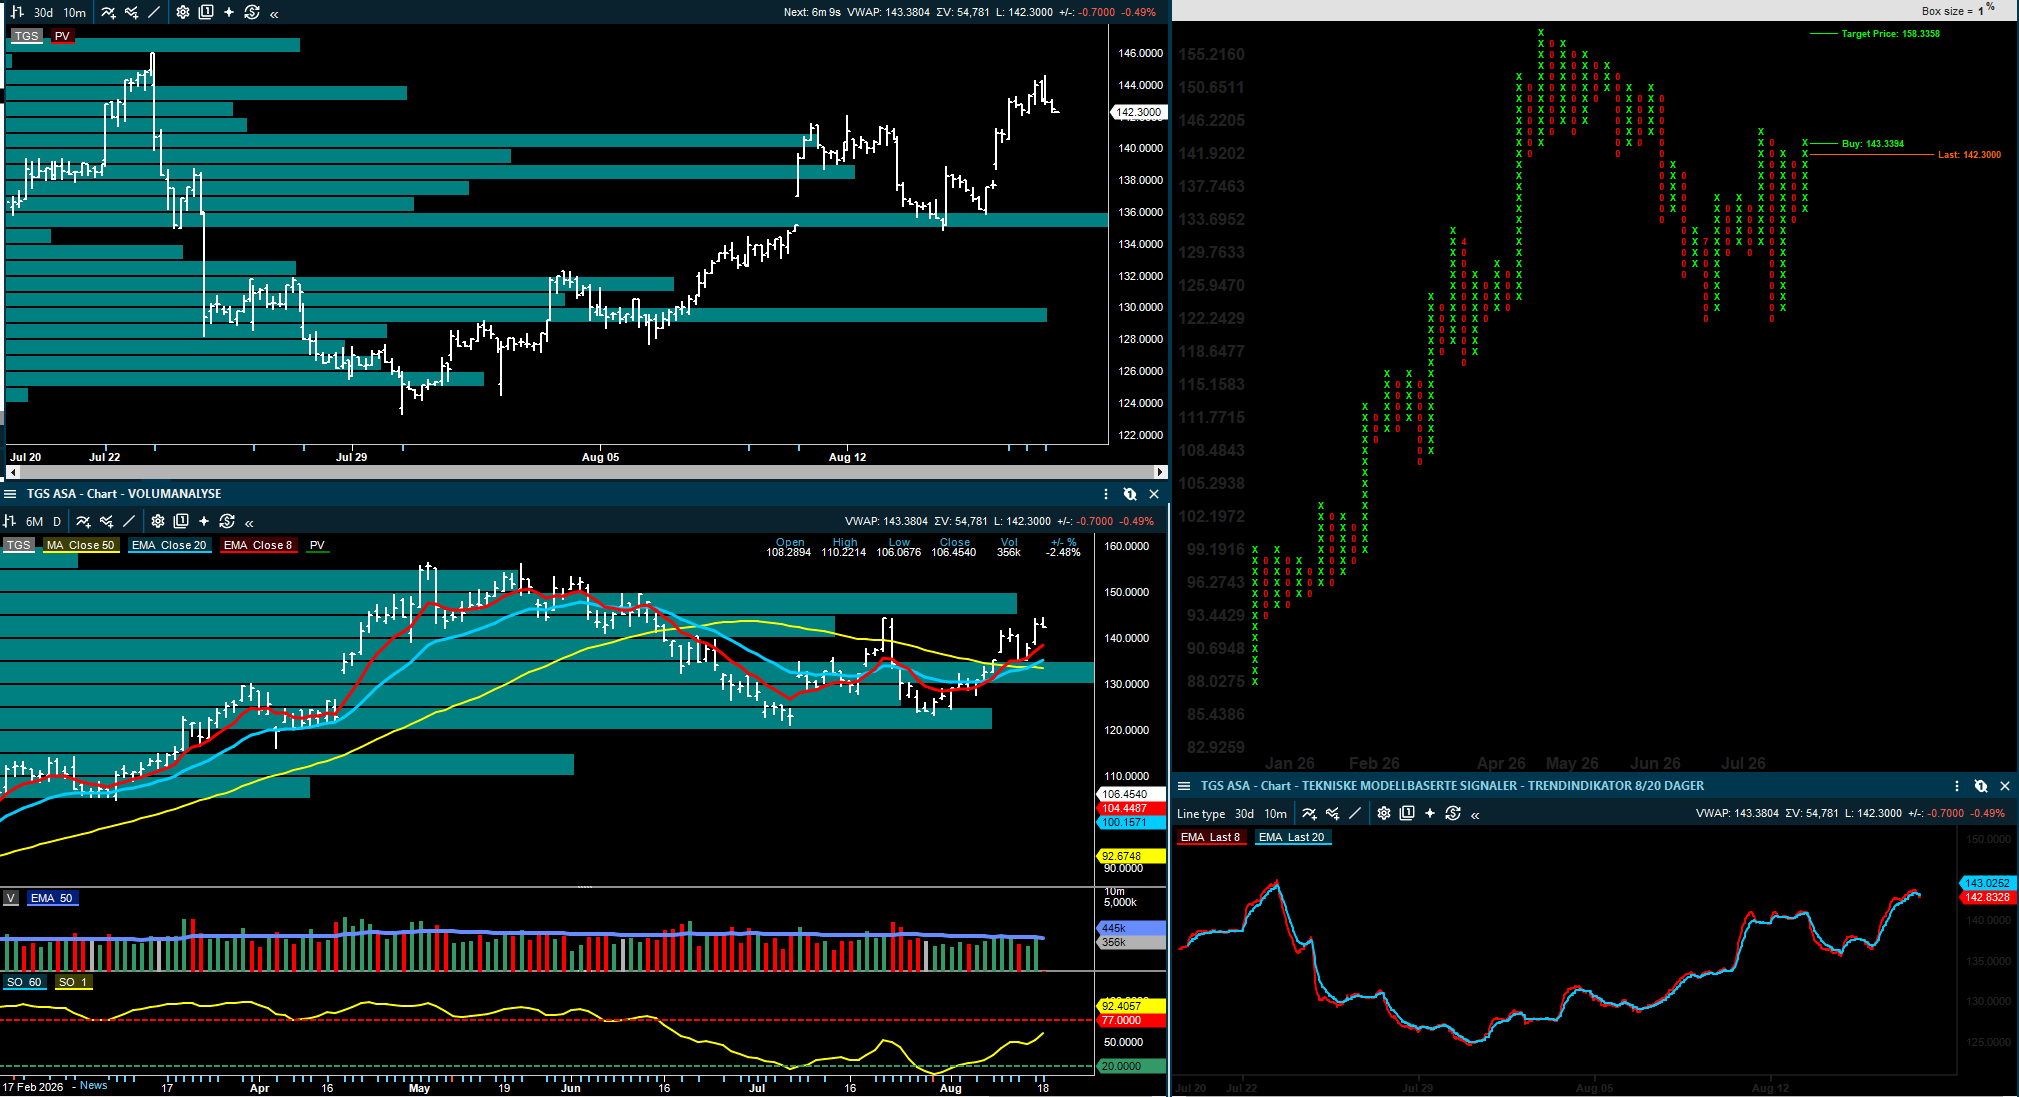
TGS annonserte både en flerårig AI-modellkontrakt og et multiklientprosjekt. SB1 Markets estimerer verdien til rundt USD 5–10 millioner for AI-kontrakten og nær USD 15 millioner for multiklientprosjektet, men beholder Selg og kursmål 100 kroner. Det illustrerer poenget i TGS på kort sikt: nye kontrakter er positive, men de endrer ikke nødvendigvis synet på aksjen dersom meglerhusene fortsatt mener at verdsettelsen ligger foran kontantstrømmen.
SEB peker samtidig på at nye TGS-data kan få salgsutløsende effekt etter Petrobras’ funn i Equatorial Margin. Dette er et mer positivt operasjonelt signal, fordi funn på data TGS eier eller har tilgang til kan gjøre biblioteket mer kommersielt interessant. Men også her vil investorene se hvor mye som faktisk konverteres til salg og kontantstrøm før man kan være villig til å prise dette inn.
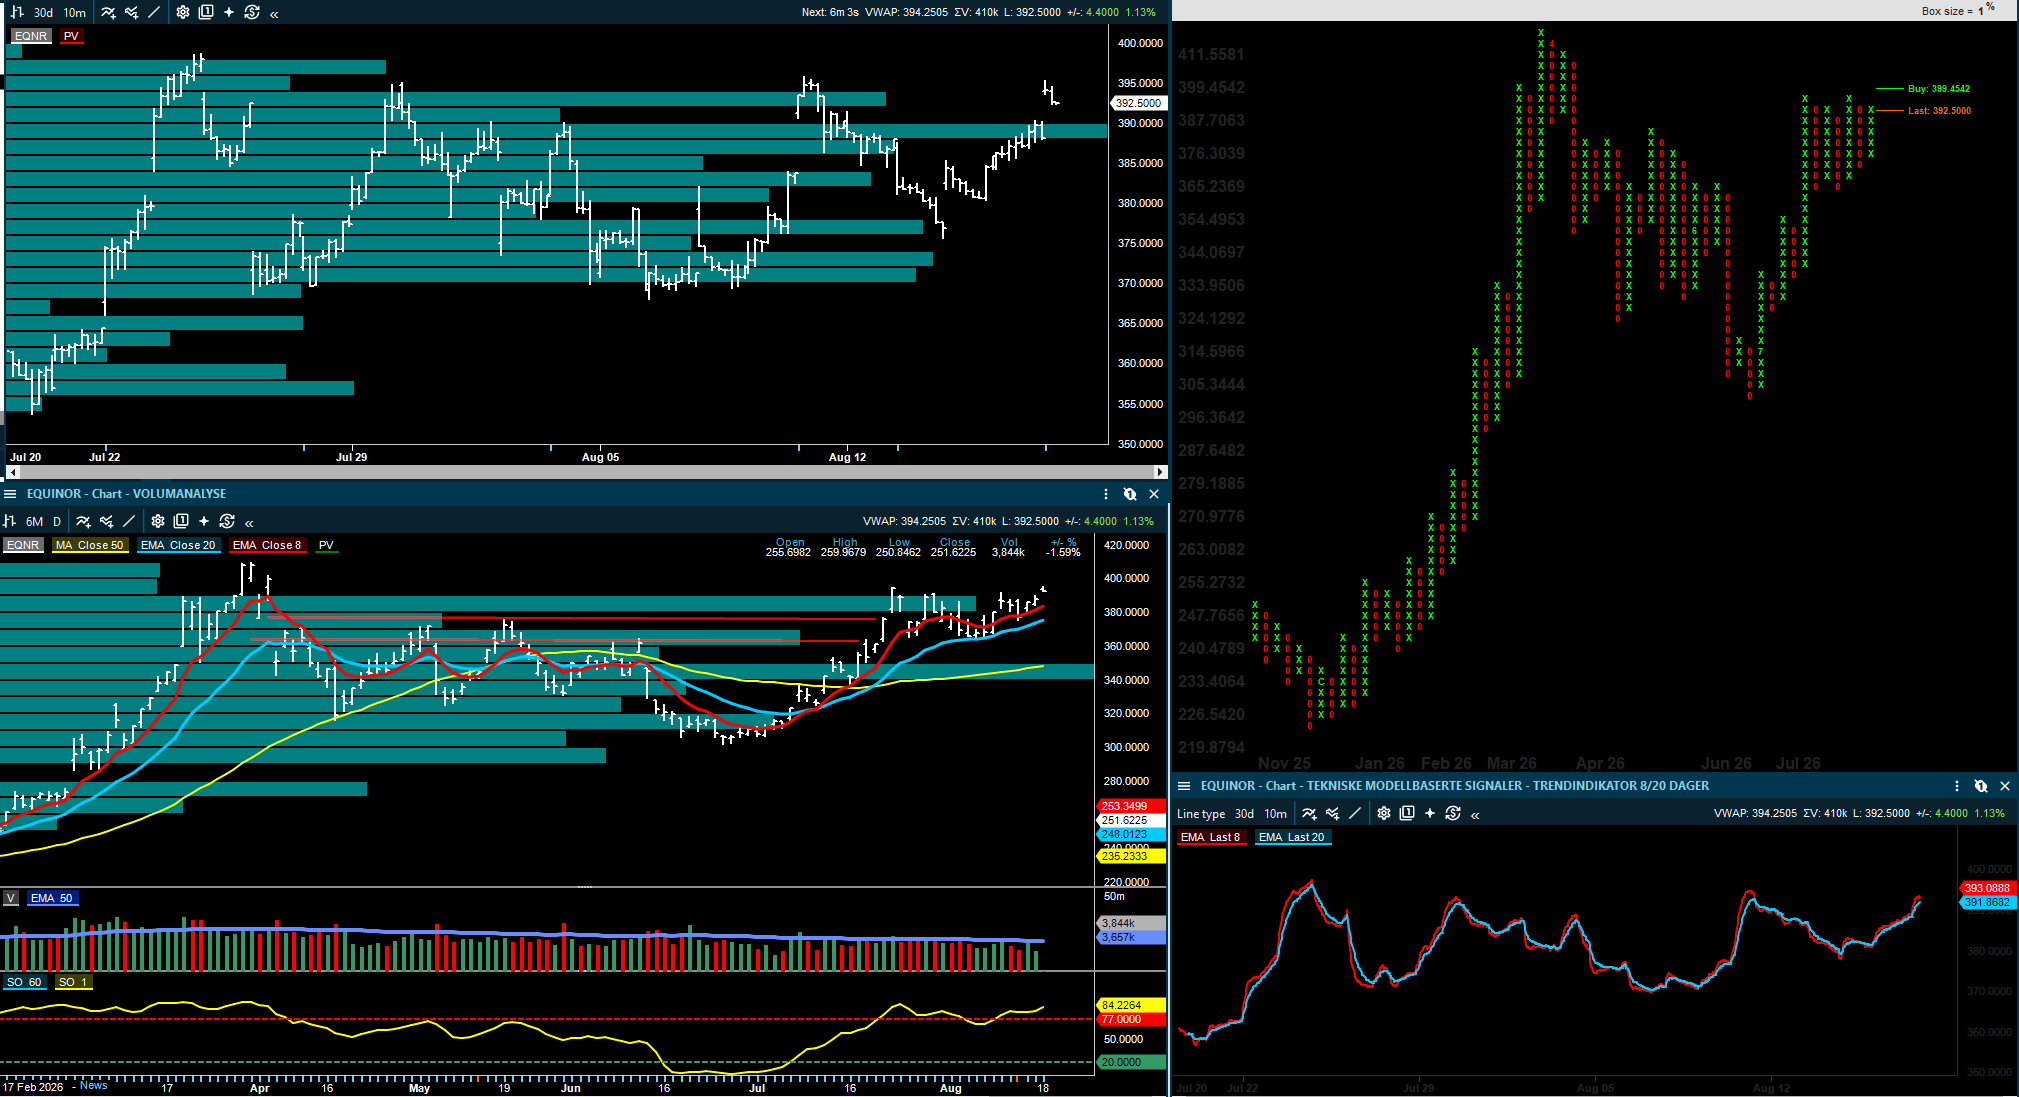
Equinor får en mer nøktern vurdering fra SB1 Markets, som beholder Neutral og kursmål 365 kroner. Kommentaren gjelder økt eksponering mot amerikansk kraft til en vesentlig lavere kostnad enn Empire Wind, og SB1 løfter EPS-estimatene marginalt. Samtidig skriver meglerhuset at verdsettelsen ser krevende ut dersom man ikke tror på en ny gassprisopptur av kategorien man fikk i 2022.
På sektornivå er utviklingen likevel støttende, hvor DNB Carnegies årlige E&P-spending survey peker på flate offshoreinvesteringer i 2026–27, med oppside dersom oljeprisen holder seg over USD 80 fatet gjennom budsjettsesongen.
Cadeler, Sentia
Cadeler får en positiv oppdatering fra SB1 Markets, som beholder Kjøp og kursmål 70 kroner. Etter Menck-oppkjøpet har investorene vært opptatt av balansen, men SB1 mener kapitalstrukturen fortsatt er robust og at verdsettelsen er attraktiv. Det er et relevant signal for offshore vind, der aksjene ofte blir straffet hardt hvis vekst krever for mye ny kapital.
Sentia omtales av SB1 i forbindelse med et nytt datasenterprosjekt i Danmark. HENT har signert en foreløpig avtale for Skive DC-prosjektet, med mål om endelig avtale i høst. Kommentaren er positiv, men fortsatt i en tidlig fase. For investorene ligger verdien i at datasenteraktiviteten gir flere konkrete kontraktsmuligheter.
Banker og finans: sparebankene leverte bedre enn fryktet
Bankkommentarene etter Q2 peker i samme retning: rentenettoen er ikke like problematisk som fryktet, og lavere tap eller bedre andre inntekter har hjulpet resultatene. ABG skriver i sin sektoroppsummering at norske banker i snitt slo konsensus på resultat før skatt med 9 prosent i Q2, hovedsakelig drevet av non-NII og tap, og at justert EPS i snitt løftes med 4 prosent for 2026 og 3 prosent for 2027 og 2028. Sektorvurderingen holdes likevel nøytral, med preferanse for DNB og SpareBank 1 SMN.
På enkeltselskaper hever SEB kursmålet for SpareBank 1 SMN til 230 kroner fra 218 kroner og beholder Kjøp, etter bedre resultat før skatt og kostnadskontroll. SpareBank 1 Østlandet får Hold hos SEB, men kursmålet løftes til 204 kroner fra 200 kroner etter sterk topplinje og høy egenkapitalandel. SB1 Markets oppgraderer SpareBank 1 Østfold Akershus til Kjøp med kursmål 490 kroner, begrunnet med moderat verdsettelse på rundt 10x P/E og ROE rundt 15 prosent.
SpareBank 1 Ringerike Hadeland får Neutral og kursmål 465 kroner hos SB1 etter ROE på 16 prosent og vekstinitiativ i Romerike, mens SpareBank 1 Nordmøre får Neutral og kursmål 180 kroner etter et tydelig comeback i netto renteinntekter.
Shipping og tank: markedet priser inn mer uro, ikke mindre
Shippingkommentarene er mer positive for tank enn de var før helgen. SEB rapporterer VLCC-rater i US Gulf på 118.500 dollar per dag, opp 3.100, og suezmax-rater på 155.300 dollar per dag, opp hele 31.500. Arctic skriver at suezmaxene løftes når Hormuz-usikkerhet flytter aktivitet mot Atlanterhavet, mens Pareto mener tankaksjene bryter opp og at Q3 kan bli et nytt rekordkvartal. Det betyr at markedet ikke bare priser transportvolum, men også risiko, rutevalg og tilgjengelig tonnasje.
Klaveness Combination Carriers får en konkret oppdatering fra ABG, som hever kursmålet til 113 kroner fra 110 kroner og beholder Kjøp. ABG mener Q2-forhåndsoppdateringen allerede ligger inne i estimatene, men skriver samtidig at selskapet leverer i et sterkt marked og at deres 2026-EBITDA-estimat ligger 4 prosent over konsensus. Dette er et godt eksempel på at shipping ikke bare handler om spotrater, men om hvor mye av ratebildet som faktisk slår inn i selskapets rapporterte inntjening.
På gass- og LNG-siden er kommentarene mer blandede. Arctic peker på at LNG-importterminaler ventes å øke i neste femårsplan.
Kursmål og anbefalinger jeg har fått med meg i dag:
Under er de formelle kursmålene og anbefalingslinjene som fremgår av de nye selskapskommentarene. Jeg har holdt tekniske handelsmål, rene kredittmøter og generelle sektoruker uten formelle aksjekursmål utenfor denne listen.
DNB Carnegie hever kursmålet for DOF til 150 kroner (140), hever til Kjøp.
DNB Carnegie hever kursmålet for Subsea 7 til 400 kroner (340), gjentar Kjøp.
Pareto Securities beholder kursmålet for Odfjell Drilling på 113 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Odfjell Drilling på 110 kroner, Kjøp.
Arctic Securities beholder kursmålet for Odfjell Drilling på 110 kroner, Kjøp.
SB1 Markets beholder kursmålet for Odfjell Drilling på 110 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Odfjell Drilling på 106 kroner, Kjøp.
SEB beholder kursmålet for Odfjell Drilling på 104 kroner, Kjøp.
Arctic Securities beholder kursmålet for Mowi på 250 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Mowi på 233 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Mowi på 230 kroner, Kjøp.
SEB beholder kursmålet for Mowi på 230 kroner, Kjøp.
Pareto Securities beholder kursmålet for Mowi på 200 kroner, Hold.
Arctic Securities beholder kursmålet for Salmon Evolution på 6,5 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Salmon Evolution på 5,7 kroner, Kjøp.
Pareto Securities beholder kursmålet for Salmon Evolution på 5,5 kroner, Kjøp.
Pareto Securities beholder kursmålet for Austevoll Seafood på 91 kroner, Hold.
SEB beholder kursmålet for Elopak på 49 kroner, Kjøp.
SB1 Markets beholder kursmålet for Elopak på 48 kroner, Kjøp.
Arctic Securities beholder kursmålet for Elopak på 45 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Elopak på 43 kroner, Kjøp.
Pareto Securities beholder kursmålet for Elopak på 40 kroner, Hold.
SB1 Markets beholder kursmålet for Multiconsult på 190 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Multiconsult på 190 kroner, Kjøp.
SEB beholder kursmålet for Multiconsult på 180 kroner, Kjøp.
Pareto Securities beholder kursmålet for Multiconsult på 180 kroner, Hold.
Arctic Securities beholder kursmålet for Reach Subsea på 8 kroner, Kjøp.
SB1 Markets beholder kursmålet for TGS på 100 kroner, Selg.
SB1 Markets beholder kursmålet for Equinor på 365 kroner, Neutral.
SB1 Markets beholder kursmålet for Cadeler på 70 kroner, Kjøp.
SB1 Markets senker kursmålet for Appear til 60 kroner (70), gjentar Kjøp.
ABG Sundal Collier hever kursmålet for Klaveness Combination Carriers til 113 kroner (110), gjentar Kjøp.
SEB hever kursmålet for SpareBank 1 SMN til 230 kroner (218), gjentar Kjøp.
SEB hever kursmålet for SpareBank 1 Østlandet til 204 kroner (200), gjentar Hold.
SB1 Markets hever SpareBank 1 Østfold Akershus til Kjøp med kursmål 490 kroner.
SB1 Markets beholder kursmålet for SpareBank 1 Ringerike Hadeland på 465 kroner, Neutral.
SB1 Markets beholder kursmålet for SpareBank 1 Nordmøre på 180 kroner, Neutral.
Oppsummering
Subsea og offshore drilling får støtte fordi kontantstrøm, utbytte og markedsutsikter ser mer robuste ut enn fryktet. Det gir estimatløft i DOF og Subsea 7, og et ganske samlet positivt syn på Odfjell Drilling.
I sjømat er Mowi stabilt, men ikke nok til å samle meglerhusene til å heve kursmålene. Salmon Evolution må vise at lavere guiding ikke blir starten på en ny negativ runde, mens Gigante Salmon har et mer akutt forklaringsbehov etter sommerens utfordringer. Elopak får en lettelse, Multiconsult får en tydelig skuffelse, og Reach Subsea får en rapport som bekrefter bedring i drift og ordrereserve.
For investorer betyr dette at rapporteringssesongen fortsatt belønner selskaper der tallene gjør fremtiden mer synlig. Det er ikke nok med et greit kvartal. Markedet vil se kontantstrøm, utbytteevne, ordrereserve og bedre kontroll på kostnader. Der dette er tydelig, som i deler av oljeservice og bank, løftes kursmålene. Der bildet er mer uklart, som i Multiconsult, TGS og enkelte landbaserte oppdrettsnavn, blir reaksjonen mer forsiktig.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.