

Morgenrapport 19. august: DOF slår forventningene, Lerøy trekker sjømat ned og Zaptec/BEWI viser styrke
Kort oppdatering
DOF
Underliggende EBITDA var bedre enn ventet, utbyttet ble løftet litt og ordreboken økte. Samtidig er 2026-guidingen justert ned på grunn av fartøytransaksjoner og Skandi Amazonas.
Lerøy/Austevoll
Lerøy skuffet på EBIT og prisrealisering, og Austevoll fikk svakere Austral. Det er mer et margin- og kostnadsspørsmål enn et volumspørsmål.
Zaptec/BEWI
To tydelige positive selskapsoppdateringer. Zaptec leverer rekord ordreinngang og kapasitetsløft, mens BEWI viser sterkere marginer og raskere gjeldsnedbygging.
Elopak/Multiconsult
Kvartalet forklarer hvorfor markedet fortsatt er forsiktig. Elopak leverer stabilt, men USA-usikkerheten øker. Multiconsult får kutt i kursmål etter svak utnyttelse og lavere ordreinngang.
Energi og shipping
TGS får nye kontrakter, Moreld nevnes i en stor Namibia-kontrakt, OKEA nedgraderes etter sterk kursutvikling, og tankratene løftes av geopolitisk uro.
Innledning
Fått lest en rekke nye selskapskommentarer siden gårsdagens rapport. På den positive siden får vi flere eksempler på selskaper der kontantstrøm, ordreinngang eller kapasitetsutnyttelse ser bedre ut enn ventet. DOF, Zaptec og BEWI er de tydeligste eksemplene på dette. På den mer negative siden viser Lerøy, Austevoll, Elopak og Multiconsult at markedet raskt straffer selskaper der vekst, marginer eller ordreinngang blir mer usikkert.
Flere av morgenrapportene peker samtidig i samme retning i flere sektorer. Olje- og offshorebildet er fortsatt støttet av høye olje- bensin og dieselpriser og aktivitet i subsea, men aksjene har også steget mye. I sjømat er volumene fortsatt viktige, men investorene blir nå mer opptatt av prisrealisering, kostnad inn i tredje kvartal og hvor troverdig guidingen er. I shipping er ratene sterke, særlig i tank, men mye av bevegelsen er drevet av geopolitikk og kan derfor skifte raskt.
Odfjell Drilling og Solstad Maritime:
Odfjell Drilling fortsetter å få støtte fra flere analyser etter Q2. Underliggende EBITDA var klart bedre enn ventet, utbyttet ble holdt på 0,25 dollar per aksje, og flere meglerhus trekker frem at selskapet har en meget sterk kontantstrømsprofil i offshore drilling. ABG peker på underliggende EBITDA 15 prosent over konsensus, mens Pareto omtaler kvartalet som en god rapport og at selskapet er tilbake i full drift etter hendelsen på Deepsea Atlantic.
Det interessante er likevel at ikke alle meglerhusene vil jage aksjen videre. Fearnley nedgraderer Odfjell Drilling til Hold, men beholder kursmålet på 106 kroner. Det handler ikke om at kvartalet var svakt, men om at kursen i større grad reflekterer verdsettelsen til selskapet. Dette er et viktig poeng i hele oljeservicebildet nå: sterke rapporter er ikke alltid nok dersom verdsettelsen allerede priser inn mye av dette.
Samme tankegang kommer tydelig frem i Solstad Maritime. SB1 Markets senker anbefalingen til Nøytral etter en svært sterk kursutvikling, men beholder kursmålet på 30 kroner. Det er altså ikke en negativ operasjonell vurdering, men en mer forsiktig vurdering av videre oppside etter at aksjen har steget kraftig.
Lerøy og Austevoll: rapportene minner investorene om at sjømat fortsatt handler mye om pris og kostnad
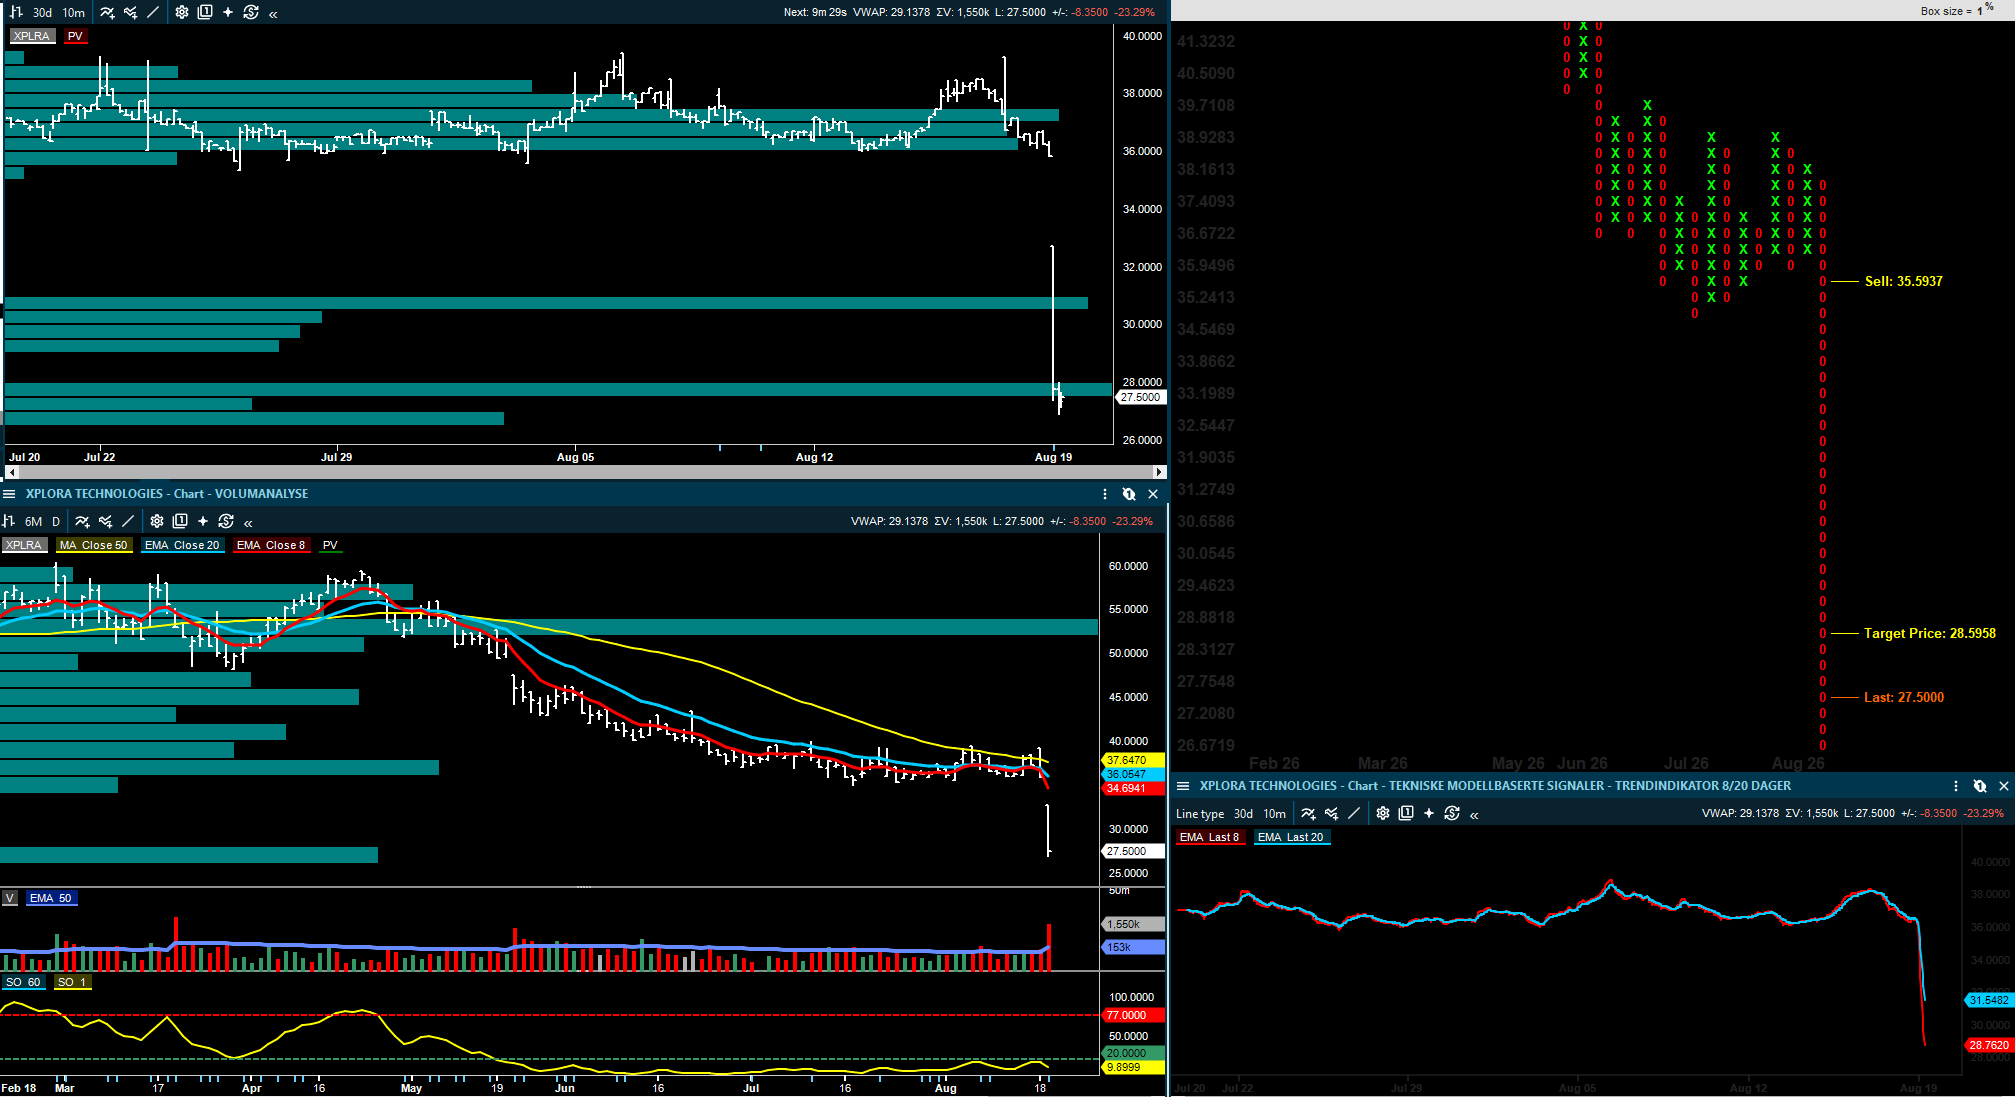
Lerøy Seafood leverte et svakere kvartal enn markedet ventet. Operasjonell EBIT endte på 574 millioner kroner, rundt 14 prosent under konsensus i flere av kommentarene. Volumene var ikke hovedproblemet. Utfordringen var svakere prisrealisering, svakere bidrag fra Sjøtroll og VAP, og en kostnadsguiding inn i tredje kvartal som ikke ga investorene nok trygghet. Pareto skriver at konsensus trolig må ned mer enn tre prosent for 2026-estimatene, mens DNB Carnegie anslår at konsensus-EPS kan komme ned 5–10 prosent.
ABG Sundal Collier er fortsatt mer positiv og peker på at EBIT var omtrent i tråd med egne estimater, samtidig som 2026-volumguidingen på 195.000 tonn blir gjentatt. Arctic omtaler oppdrettsdelen som bedre enn overskriften indikerer.
Likevel er det vanskelig å komme unna at rapporten ikke ga et tydelig nok signal om lavere kostnader eller bedre prisrealisering på kort sikt. Det er derfor aksjen får en litt svak mottakelse selv om de langsiktige argumentene for sjømat fortsatt er intakte.
Austevoll Seafood følger samme mønster, men med et ekstra lag gjennom de pelagiske eiendelene. ABG peker på at kjerne-EBIT var 20 prosent under konsensus, drevet av Lerøy og svakere bidrag fra øvrige eiendeler, særlig Austral. DNB Carnegie omtaler kvartalet som et betydelig EBIT-miss. Arctic er mer nyansert og mener de underliggende resultatene var omtrent som ventet, men helhetsbildet er at Austevoll i denne runden trekkes ned av både Lerøy og lavere pelagiske bidrag. Markedet reagerer negativt og trekker kursen ned 2,6 %.
Mowi, Salmon Evolution og Gigante Salmon
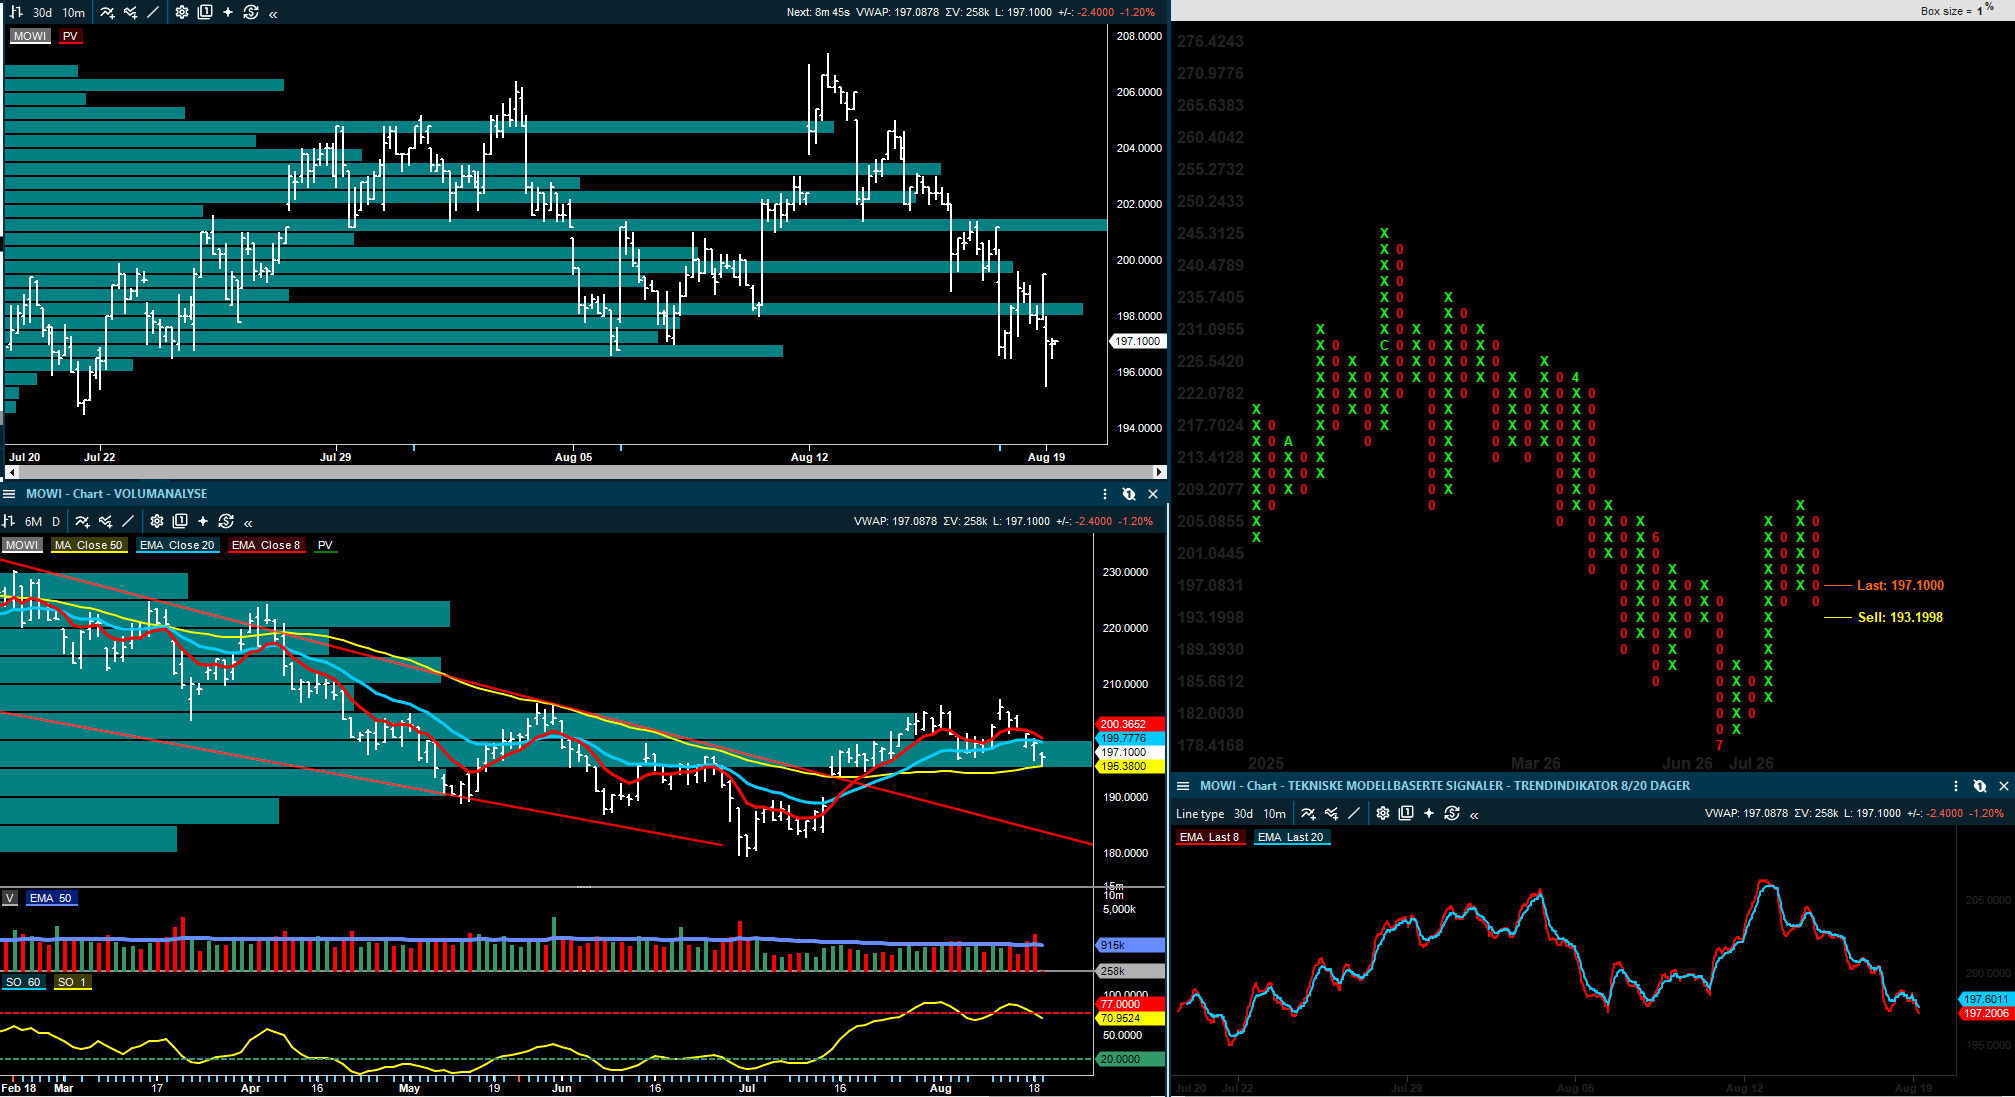
Mowi står i en annen posisjon enn Lerøy. Q2-tallene var i stor grad kjent på forhånd, og derfor har de siste kommentarene handlet mest om guiding, utbytte og hva selskapet sier om markedsbalansen fremover. DNB Carnegie mener guidingen ser for konservativ ut, mens SEB trekker frem at Mowi har god eksponering mot sterkere fundamentale forhold og normalisering av tilbudssiden. Fearnley og Arctic holder også fast ved en positiv vurdering, mens Pareto er mer forsiktig og beholder Hold etter en rapport de omtaler som litt på den svake siden.
Salmon Evolution er fortsatt en venteposisjon for markedet. Arctic skriver at investeringscaset i praksis handler om skala og fase 2, mens Pareto senker kursmålet til 5,2 kroner etter Q2, men beholder Kjøp. Kvartalet i seg selv var ikke spesielt viktig, men volumguidingen og tempoet i oppbyggingen bestemmer hvor raskt markedet vil betale for fremtidig inntjening.
Gigante Salmon er den mest negative sjømatoppdateringen i denne runden. DNB Carnegie senker anbefalingen til Hold etter at selskapet kuttet 2027- og 2028-guidingen betydelig. Når 2027-volumene kuttes fra 8.300 tonn til 5.800 tonn, og 2028 også guides til 5.800 tonn mot DNBs tidligere forventning på 15.000 tonn, blir usikkerheten rundt skaleringsplanen langt større. SB1 Markets ventet også en tydelig negativ kursreaksjon etter rapporten.
Zaptec og BEWI: to positive rapporter
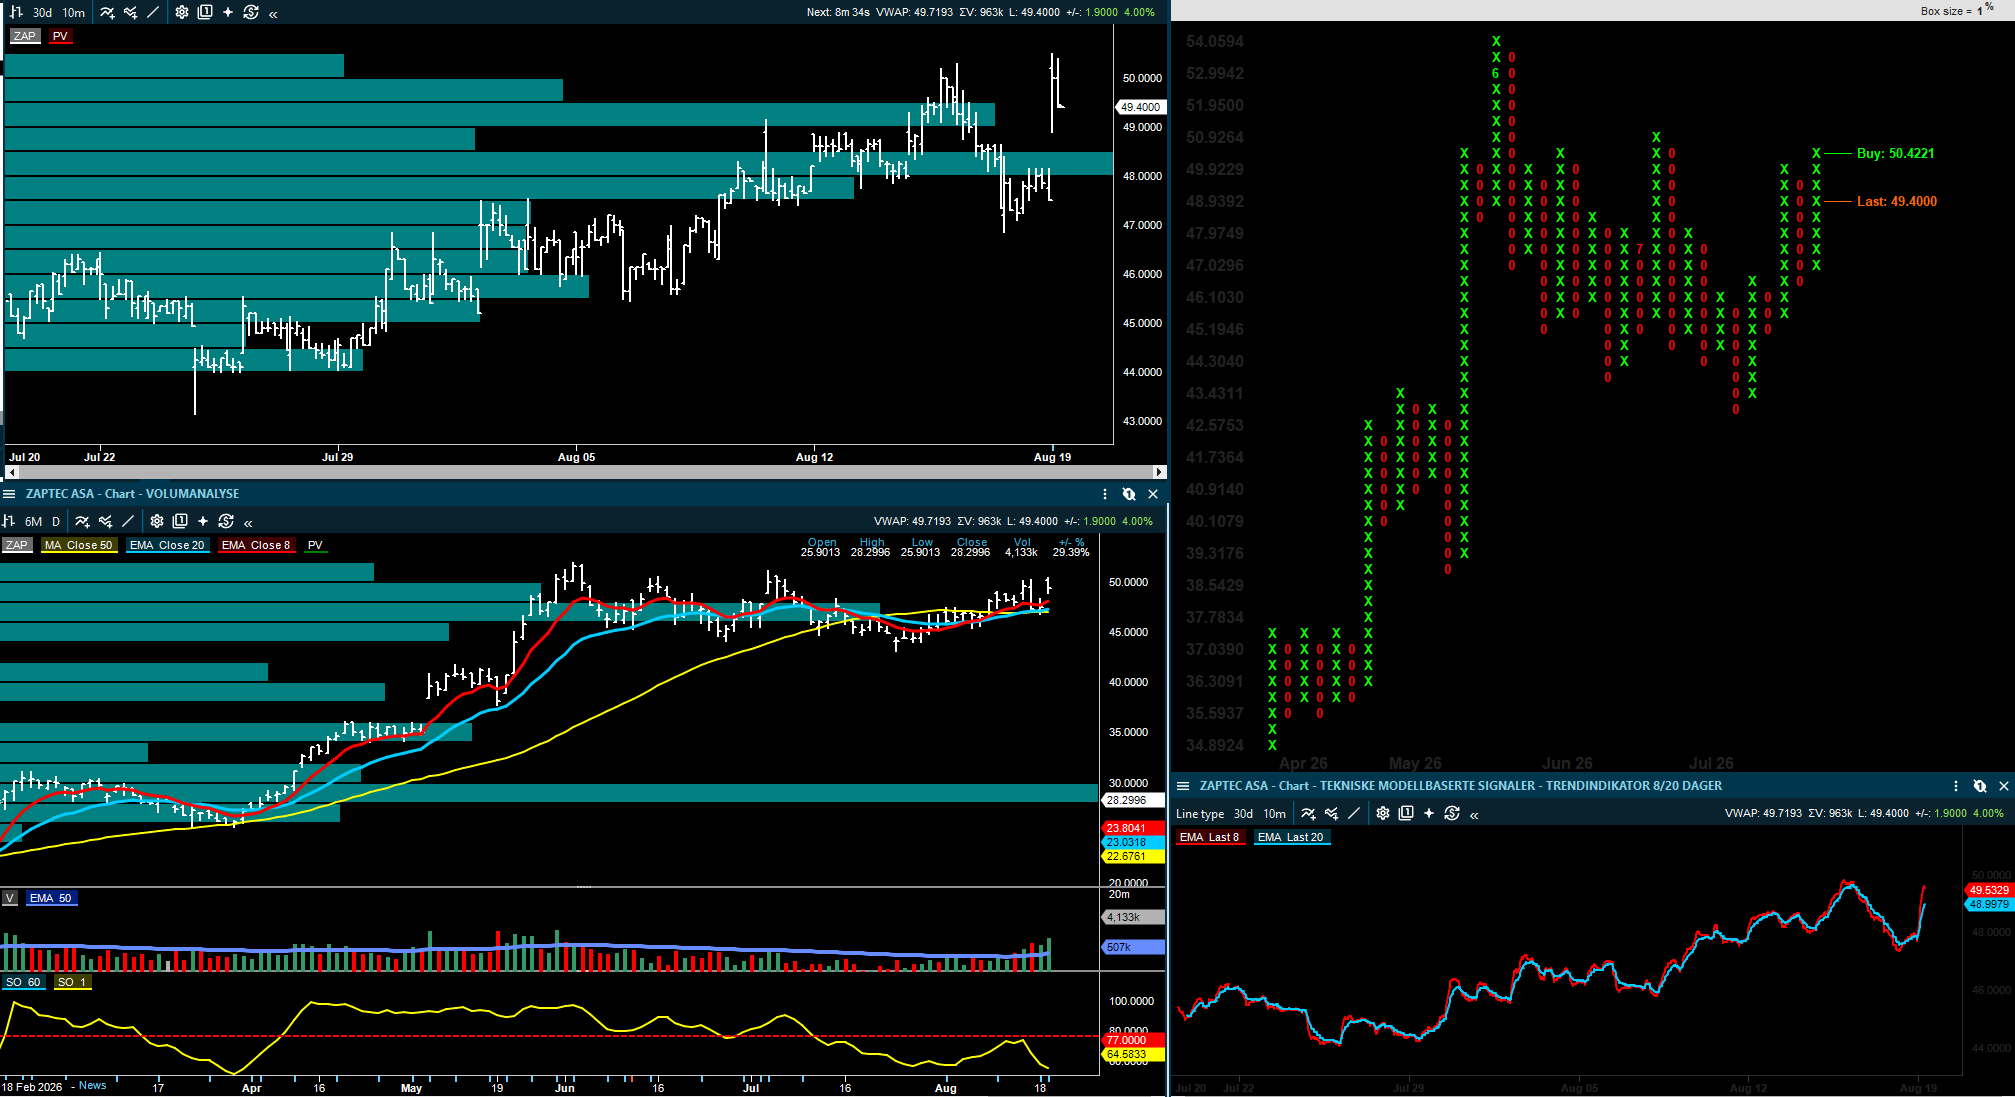
ABG Sundal Collier omtaler Zaptec-rapporten som rekordsterk på flere områder, med salg fem prosent over egne forventninger, EBITDA ti prosent over og rekordhøy ordreinngang 60 prosent over ABGs estimat. Det viktigste i kommentaren er ikke bare at tallene slår forventningene, men at etterspørselen ligger foran kapasiteten, samtidig som ny kapasitet i Ungarn kommer på plass i tredje kvartal. Pareto peker på samme bilde: sterk kommersiell utvikling og tydeligere positive skalaeffekter.
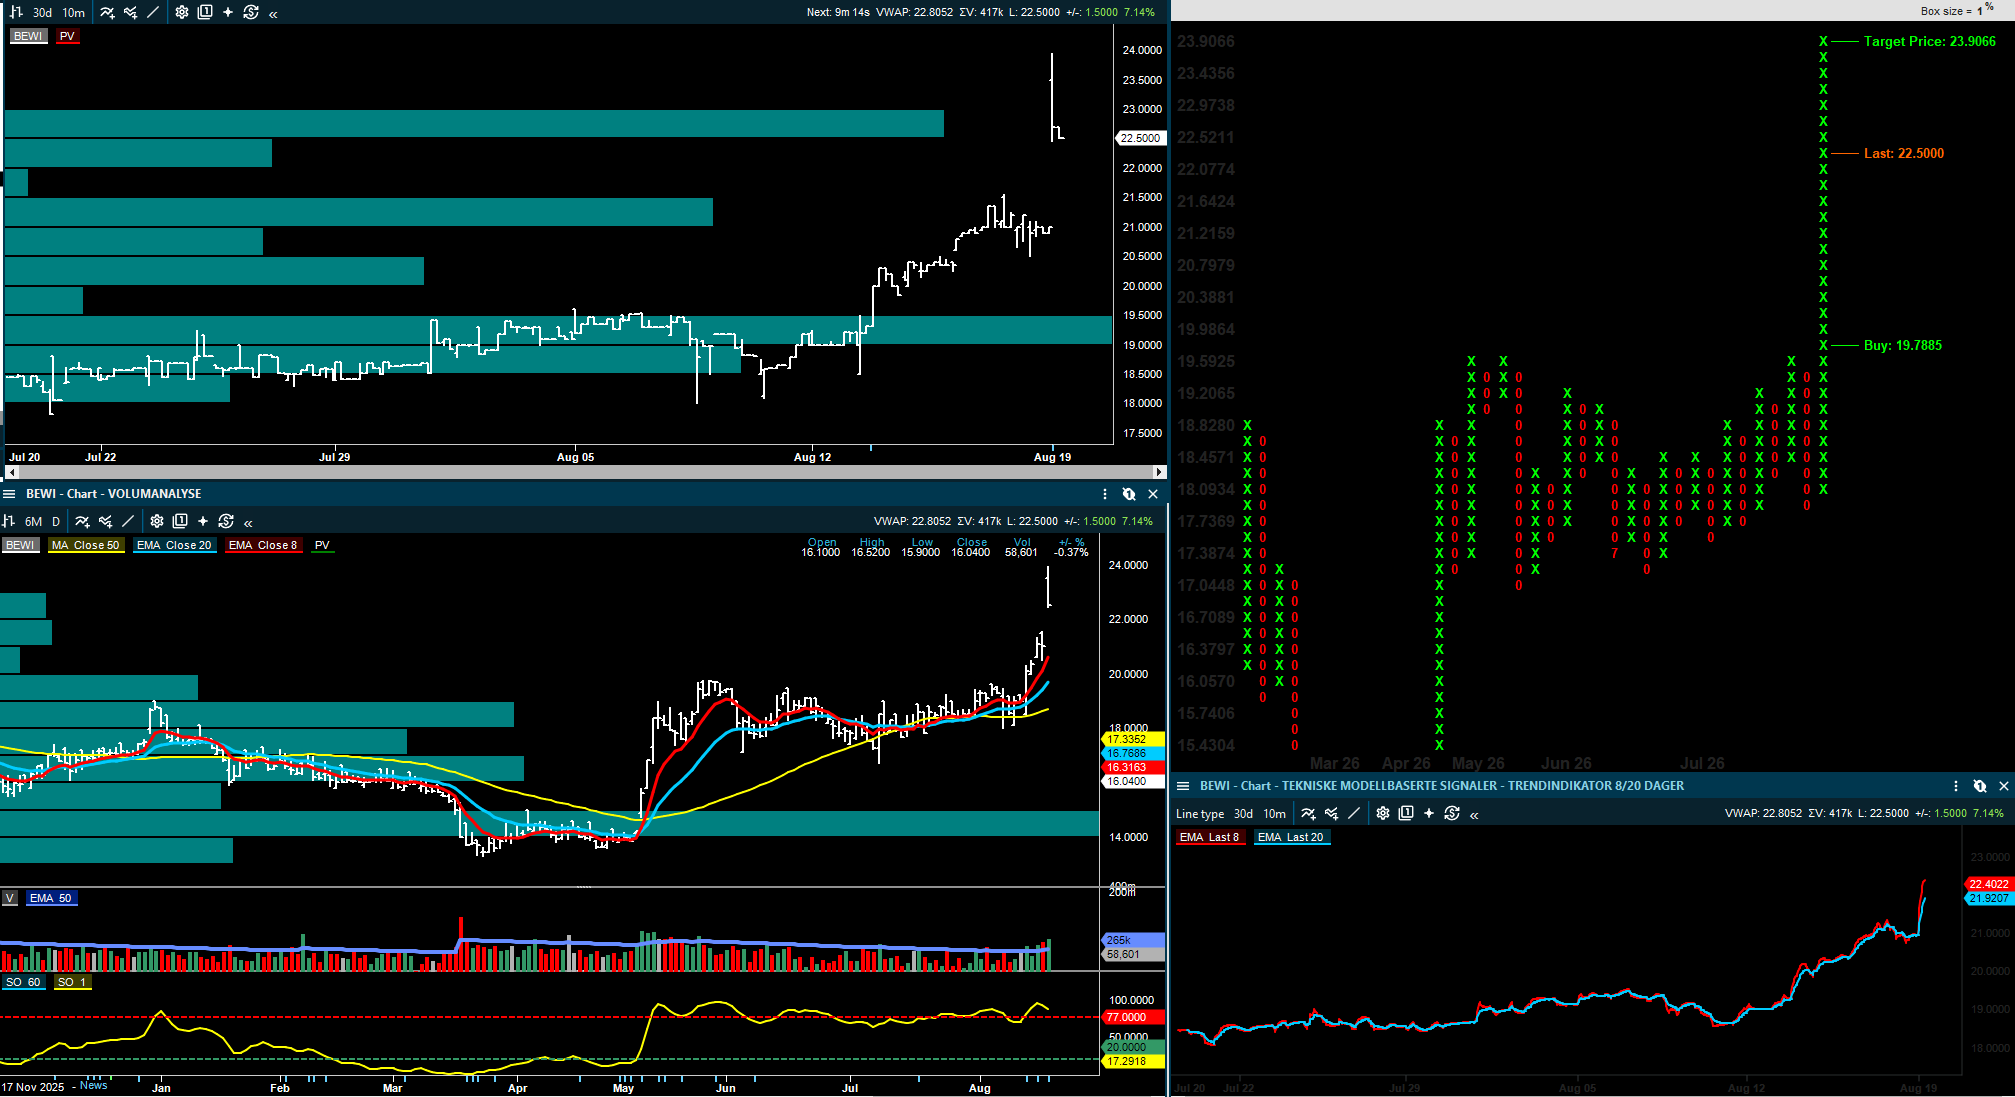
BEWI leverer også et kvartal som skiller seg positivt ut. Pareto omtaler det som et kraftig resultatløft, med justert EBITDA 24 prosent over konsensus og gjeldsgraden redusert til 2,7x ganger fra 4,0x ganger. SB1 Markets viser til EBIT 63 prosent over konsensus, mens Arctic forventer en positiv kursreaksjon etter sterkere tall over hele linjen. For investorer som har ventet på at BEWI skal få ned gjelden og vise bedre marginer, var dette en positiv rapport.
Link Mobility, Bouvet og Vow:
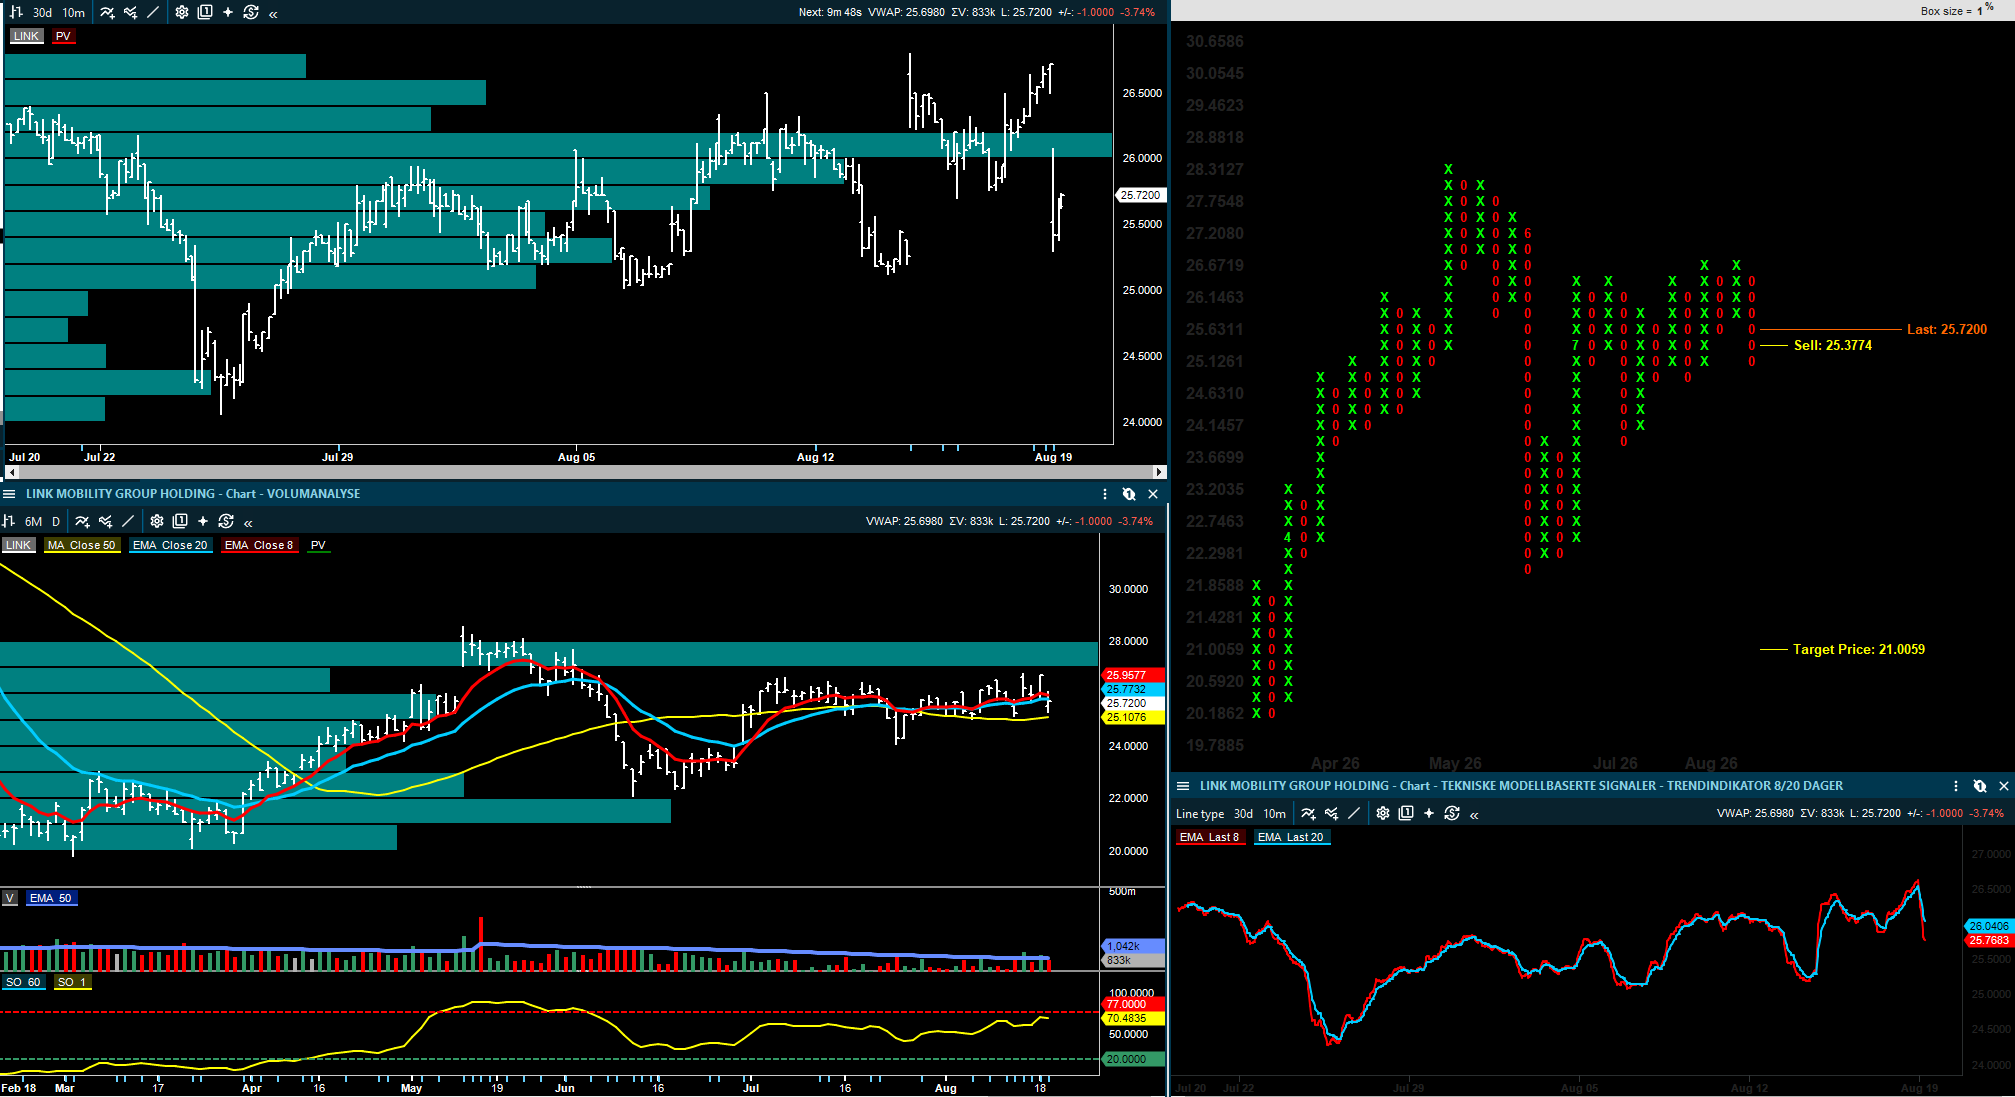
Link Mobility leverer ikke en eksplosiv rapport, men den er god nok til å støtte bildet av gradvis bedring. ABG beskriver selskapet som tilbake i vekst, med organisk bruttofortjenestevekst på to prosent etter minus én prosent i første kvartal. Arctic peker på tall omtrent i tråd med forventningene og gjentatt H2-guiding, mens SB1 fremhever at litt svakere vekst blir motvirket av god kostnadskontroll.
Bouvet får en mer positiv mottakelse. ABG viser til EBIT ni prosent over forventning, bedre faktureringsgrad og et mer positivt markedssyn med økt aktivitet og flere henvendelser. Pareto skriver at EPS var 14 prosent over grunnet høyere marginer. Rapporten demper bekymringen for marginpress og viser at selskapet fortsatt har evne til å løfte inntjeningen gjennom bedre miks og kostnadskontroll.
Vow er en mindre, men interessant oppdatering hvor SB1 Markets beholder Nøytral og kursmål 2,5 kroner, men skriver at Q2 var sterkt og at positive estimatrevisjoner trolig vil komme. Her er investeringsbildet fortsatt preget av balanse og prosjektgjennomføring, men kvartalet viser at inntjeningen kan komme raskere enn ventet når prosjektene kommer inn.
Elopak og Multiconsult:
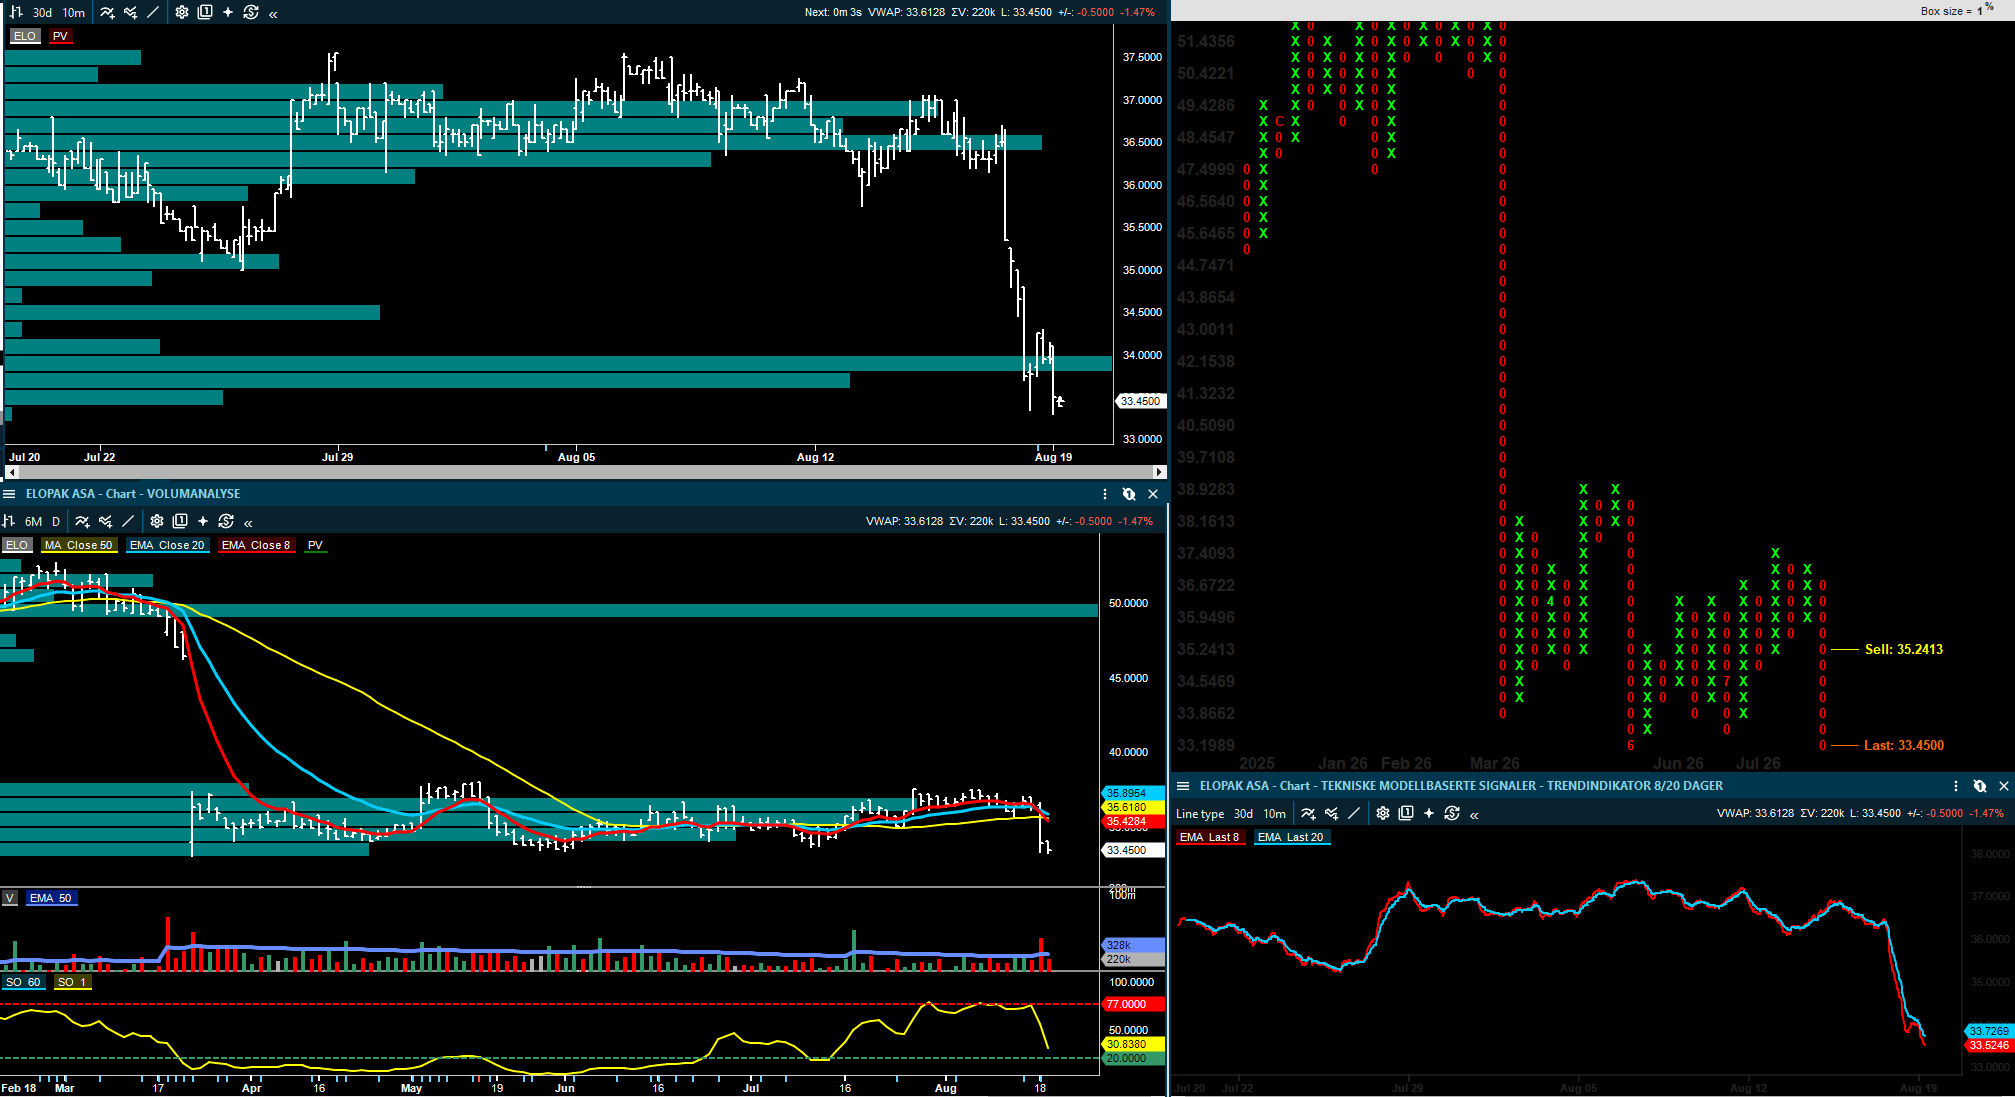
Elopak er et godt eksempel på at et kvartal kan være stabilt og likevel gi lavere kursmål. DNB Carnegie omtaler Q2 som et stabilt kvartal og mener selskapet beveger seg i riktig retning, blant annet gjennom bedre India-marginer og prisjusteringer som demper råvarepresset. Samtidig har flere meglerhus kuttet kursmål fordi den amerikanske veksten ser mindre sikker ut. ABG kutter til 38 kroner fra 43, mens SB1 kutter til 43 kroner og Pareto ligger på 37 kroner med Hold. Det er særlig Nippon-forsinkelsen i Little Rock og svakere vekstutsikter i Americas som gjør markedet mer forsiktig.
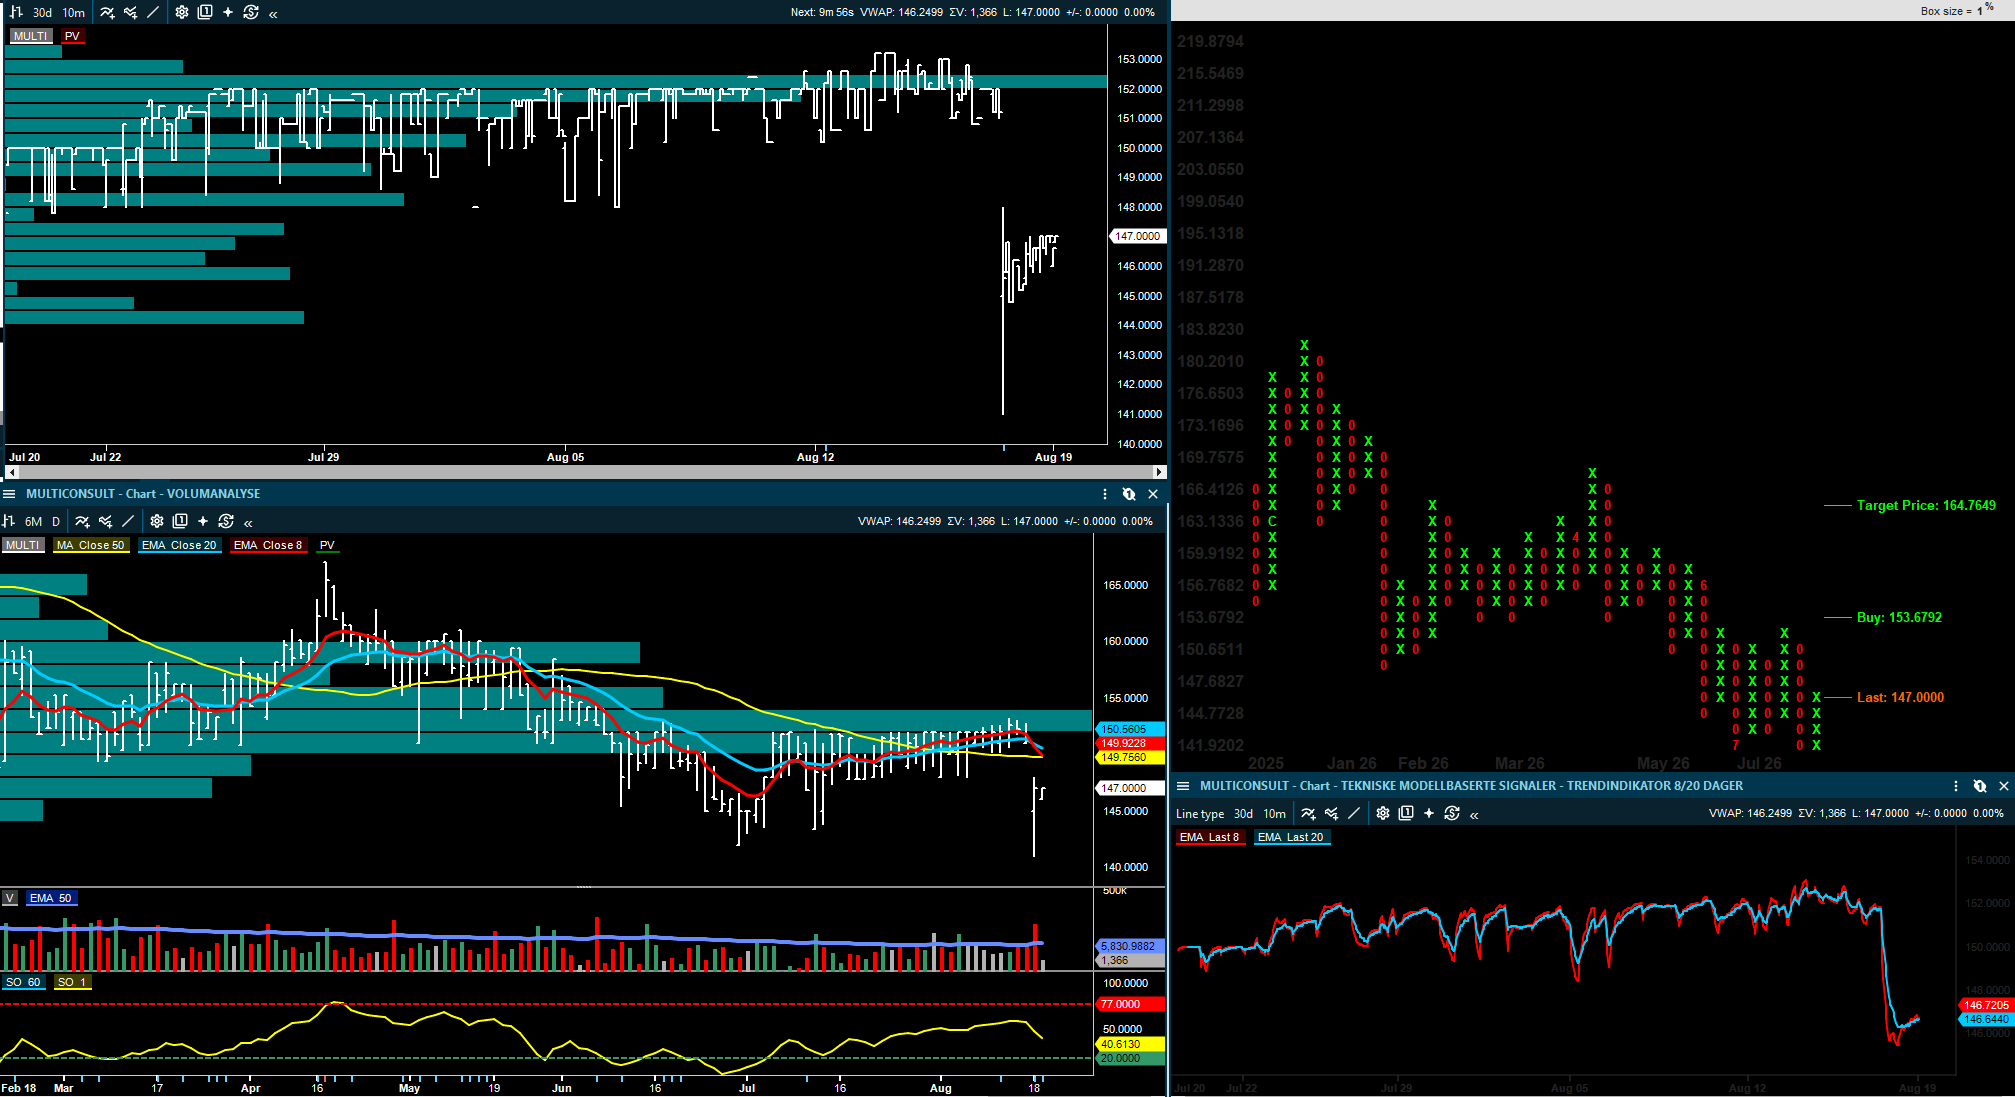
Multiconsult får en klart svakere vurdering, hvor SB1 Markets nedgraderer til Nøytral og kutter kursmålet til 160 kroner fra 190, mens DNB Carnegie senker til 155 kroner fra 165 og ABG til 175 kroner fra 190. Fellesnevneren er svakere utnyttelse, lavere faktureringsgrad og mer usikker ordreinngang. Dette gjør at marginbedringen fortsatt fremstår som et arbeid under utvikling og ikke er ferdig. ABG beholder Kjøp fordi verdsettelsen ikke er krevende, men det er tydelig at rapporten reduserte tilliten til 2026-estimatene.
Energi og oljeservice: TGS får kontrakter, Moreld nevnes i Namibia og OKEA tas ned til Nøytral
I oljeoppdateringene peker oppdateringene på fortsatt høy aktivitet, men også på en mer selektiv utvikling for selskapene. TGS har fått en 110 dagers 3D-kontrakt i Middelhavet, og ABG omtaler den som en relativt stor kontrakt. Samtidig mener ABG at tredje kvartal blir sterkt for kontraktsmarkedet, mens SEB omtaler TGS som Hold og SB1 Markets holder fast ved Selg med kursmål 100 kroner. Det betyr at kontraktene isolert sett er positive, men de endrer ikke anbefalingene på selskapet.
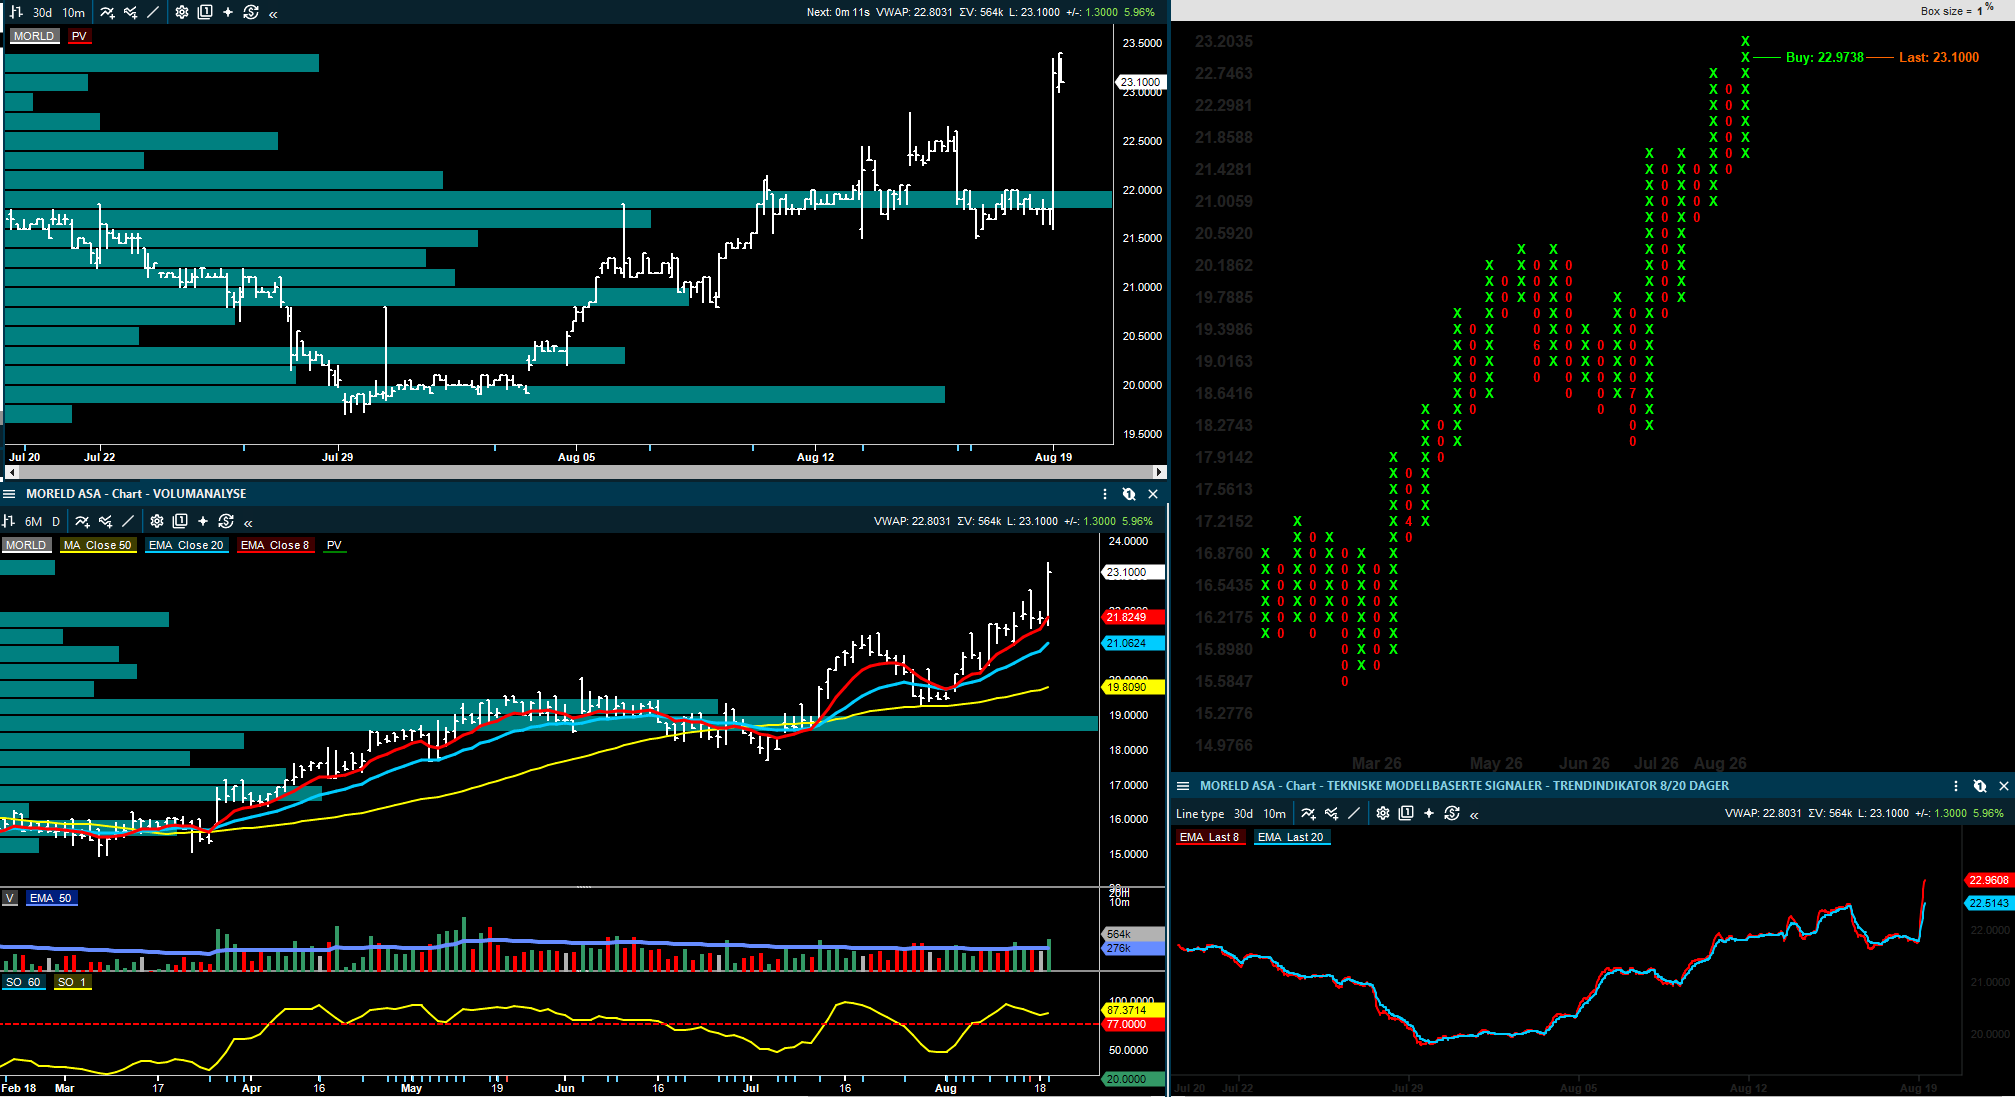
Moreld får en tydelig positiv selskapskommentar fra Pareto etter meldinger om at Ocean Installer skal være front-runner for en stor SURF-kontrakt i Namibia. Pareto beholder Kjøp og kursmål 28 kroner. For Moreld er dette viktig fordi markedet fortsatt forsøker å vurdere hvor stor inntjeningskraft Ocean Installer kan få når subsea-aktiviteten fortsatt holder seg høy.
SB1 Markets gjør samtidig en mer balansert vurdering av OKEA. Kursmålet løftes marginalt til 39 kroner fra 38, men anbefalingen senkes til Nøytral etter en kursoppgang på over 70 prosent hittil i år. SB1 peker på høy operasjonell gearing, bedre olje- og gasspriser, Bestla-utviklingen og forventninger om mulig utbytte fra 2027. Nedgraderingen handler derfor mest om redusert oppside etter en sterk oppgang, ikke om en svekket vurdering av selskapet.
Shipping: ratene er sterke, men mye skyldes geopolitikk
Tankratene har fått nytt løft denne morgenen og VLCC-rater i US Gulf er omkring 132.000 dollar dagen og suezmax-rater på 165.100 dollar dagen, mens Pareto skriver at VLCC-rater i Atlanteren nærmer seg 200.000 dollar dagen etter flere dager med kraftig oppgang. ABG viser samtidig at shippingselskapene under sin dekning handles til rundt 1,14 ganger P/NAV.
For norske investorer er dette positivt for tanksentimentet, men rapportene minner også om at bevegelsen i stor grad skyldes geopolitisk uro og endringer i tonn-mil. Dersom uroen gir lengre seilingsdistanser og flåtebinding, er det positivt for ratene. Dersom den derimot stopper lastene, kan effekten bli annerledes. Flex LNG leverte samtidig bedre enn ventet i Q2 på fast spotmarked, mens Fearnley også peker mot Höegh Autoliners foran Q2 med forventning om en god rapport.
Bank, finans og øvrige selskaper: flere mindre, men viktige endringer
IWS får en positiv oppdatering fra SB1 Markets, som beholder Kjøp og kursmål 65 kroner. Hovedpoenget er en kombinasjon av rundt 10 prosent direkteavkastning, god NAV-støtte og begrensede estimatendringer inn mot Q2.
Cambi leverer et svakere EBITDA-bilde hos Pareto på kontraktstiming og inntektsmiks, mens DNB Carnegie mener EBITDA var omtrent i tråd, men at bruttomarginene var lavere enn ventet.
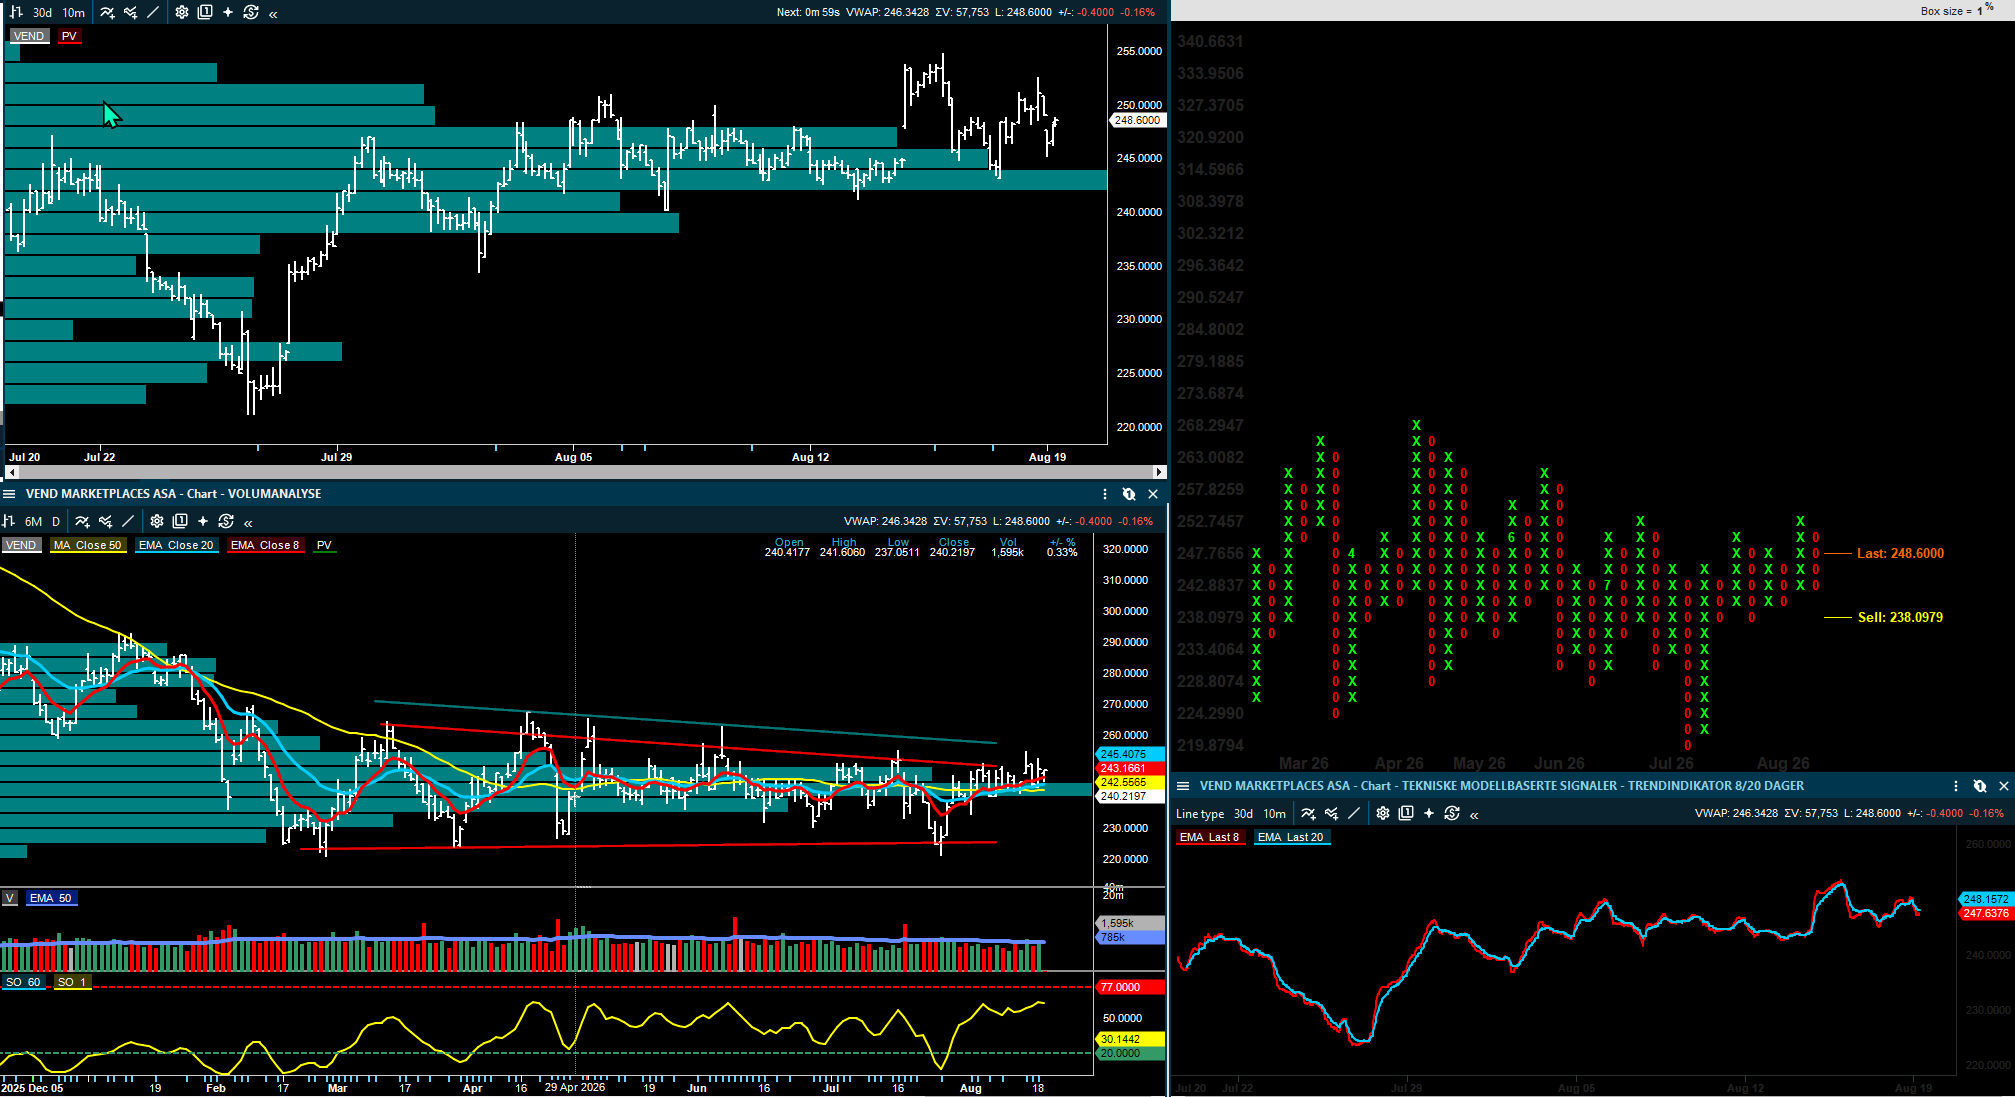
Det kommer også flere vekst- og småselskapskommentarer. Arctic gjentar Kjøp og kursmål 25 kroner for Fjord Defence, som de mener står foran betydelig vekst. Norsk Titanium får Kjøp og kursmål 3,2 kroner fra Arctic, men med forbehold om at synligheten fortsatt er begrenset. Vend Marketplaces omtales av ABG med Kjøp og kursmål 365 kroner etter en gjennomgang av online classifieds-markedet, mens et eget notat peker på at en finansiell kjøper teoretisk kan betale betydelig over dagens kurs dersom Adevinta-andelen og netto kontantposisjon brukes aktivt i transaksjonsbildet.
Kursmål og anbefalingsendringer jeg har fått med meg:
Pareto Securities beholder kursmålet for DOF på 139 kroner, Kjøp.
Fearnley Securities beholder kursmålet for DOF på 148 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for DOF på 135 kroner, Kjøp.
SEB beholder kursmålet for DOF på 132 kroner, Kjøp.
Arctic Securities beholder kursmålet for DOF på 137 kroner, Hold.
SB1 Markets beholder kursmålet for DOF på 130 kroner, Nøytral.
Pareto Securities hever kursmålet for Odfjell Drilling til 115 kroner, gjentar Kjøp.
ABG Sundal Collier beholder kursmålet for Odfjell Drilling på 110 kroner, Kjøp.
SB1 Markets beholder kursmålet for Odfjell Drilling på 110 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Odfjell Drilling på 106 kroner, senker til Hold.
SB1 Markets beholder kursmålet for Solstad Maritime på 30 kroner, senker til Nøytral.
Pareto Securities beholder kursmålet for Moreld på 28 kroner, Kjøp.
SB1 Markets hever kursmålet for OKEA til 39 kroner (38), senker til Nøytral.
SB1 Markets beholder kursmålet for TGS på 100 kroner, Selg.
ABG Sundal Collier beholder kursmålet for Lerøy Seafood på 56 kroner, Kjøp.
Arctic Securities beholder kursmålet for Lerøy Seafood på 50 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Lerøy Seafood på 46 kroner, Hold.
Pareto Securities beholder kursmålet for Lerøy Seafood på 44 kroner, Hold.
SEB beholder kursmålet for Lerøy Seafood på 43 kroner, Hold.
ABG Sundal Collier beholder kursmålet for Austevoll Seafood på 115 kroner, Kjøp.
Arctic Securities beholder kursmålet for Austevoll Seafood på 100 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Austevoll Seafood på 92 kroner, Hold.
Pareto Securities beholder kursmålet for Austevoll Seafood på 91 kroner, Hold.
Arctic Securities beholder kursmålet for Mowi på 250 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Mowi på 233 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Mowi på 230 kroner, Kjøp.
SEB beholder kursmålet for Mowi på 230 kroner, Kjøp.
Pareto Securities beholder kursmålet for Mowi på 200 kroner, Hold.
Pareto Securities senker kursmålet for Salmon Evolution til 5,2 kroner, gjentar Kjøp.
Arctic Securities beholder kursmålet for Salmon Evolution på 6,5 kroner, Kjøp.
DNB Carnegie senker anbefalingen for Gigante Salmon til Hold.
ABG Sundal Collier beholder kursmålet for Zaptec på 60 kroner, Kjøp.
Pareto Securities beholder kursmålet for Zaptec på 48 kroner, Kjøp.
Arctic Securities beholder kursmålet for BEWI på 25 kroner, Kjøp.
Pareto Securities beholder kursmålet for BEWI på 24 kroner, Kjøp.
SB1 Markets beholder kursmålet for BEWI på 23 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Link Mobility på 40 kroner, Kjøp.
Arctic Securities beholder kursmålet for Link Mobility på 31 kroner, Kjøp.
Pareto Securities beholder kursmålet for Bouvet på 50 kroner, Hold.
ABG Sundal Collier beholder kursmålet for Bouvet på 45 kroner, Hold.
SB1 Markets beholder kursmålet for Vow på 2,5 kroner, Nøytral.
Pareto Securities beholder kursmålet for Cloudberry Clean Energy på 14 kroner, Kjøp.
SB1 Markets beholder kursmålet for Cloudberry Clean Energy på 13 kroner, Nøytral.
Pareto Securities beholder kursmålet for Elmera Group på 32 kroner, Hold.
ABG Sundal Collier senker kursmålet for Elopak til 38 kroner (43), gjentar Kjøp.
SB1 Markets senker kursmålet for Elopak til 43 kroner, gjentar Kjøp.
Pareto Securities senker kursmålet for Elopak til 37 kroner, gjentar Hold.
SB1 Markets senker kursmålet for Multiconsult til 160 kroner (190), senker til Nøytral.
ABG Sundal Collier senker kursmålet for Multiconsult til 175 kroner (190), gjentar Kjøp.
DNB Carnegie senker kursmålet for Multiconsult til 155 kroner (165), gjentar Hold.
Pareto Securities beholder kursmålet for Cambi på 26 kroner, Kjøp.
SEB hever kursmålet for SpareBank 1 Nord-Norge til 165 kroner (157), senker til Selg.
SB1 Markets beholder kursmålet for IWS på 65 kroner, Kjøp.
Arctic Securities beholder kursmålet for Fjord Defence på 25 kroner, Kjøp.
Arctic Securities beholder kursmålet for Norsk Titanium på 3,2 kroner, Kjøp.
Oppsummering
DOF, Odfjell Drilling, Zaptec og BEWI leverer rapporter som gir investorene mer å bygge på. Likevel er ikke alle meglerhusene villige til å løfte anbefalingene videre, fordi flere av aksjene allerede har hatt sterke kursløft.
I sjømat er bildet mer krevende. Mowi får støtte fordi guidingen kan være konservativ og markedsbalansen ser bedre ut fremover, mens Lerøy og Austevoll må forklare svakere marginer og prisrealisering. Salmon Evolution og Gigante Salmon viser på hver sin måte at oppskalering tar tid, og at markedet vil kreve mer klare signaler for volum- og kostnadsguidingen.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.