

Oljemarkedet handler ikke bare om råolje – flaskehalsen ligger i raffineriene
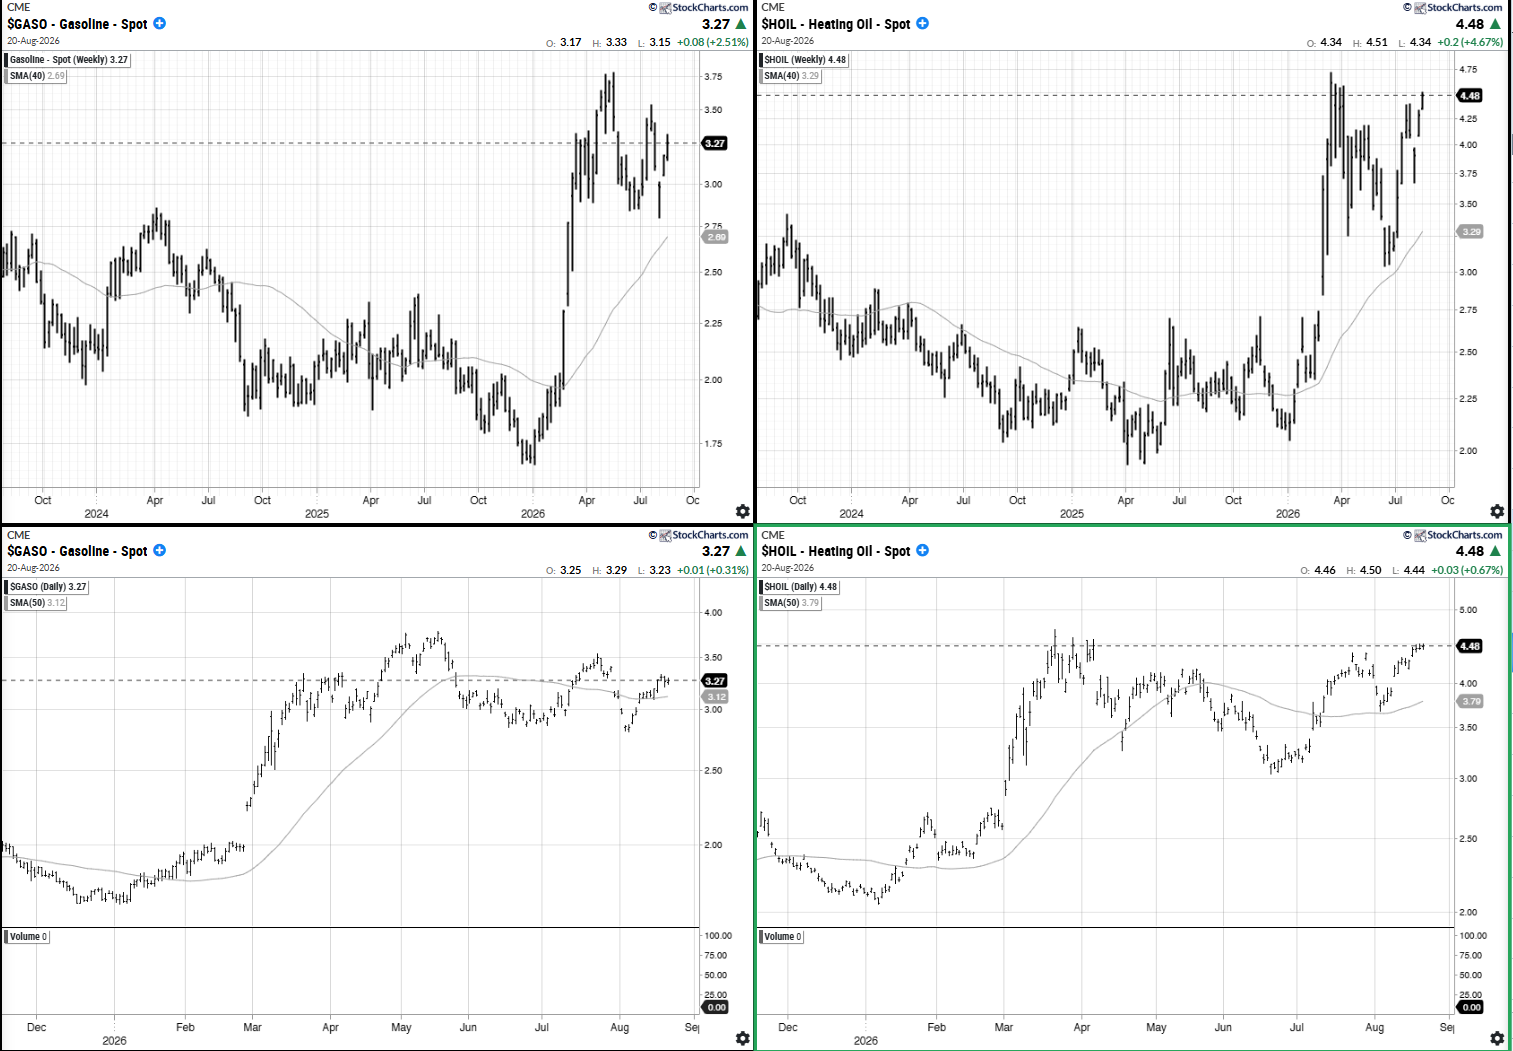
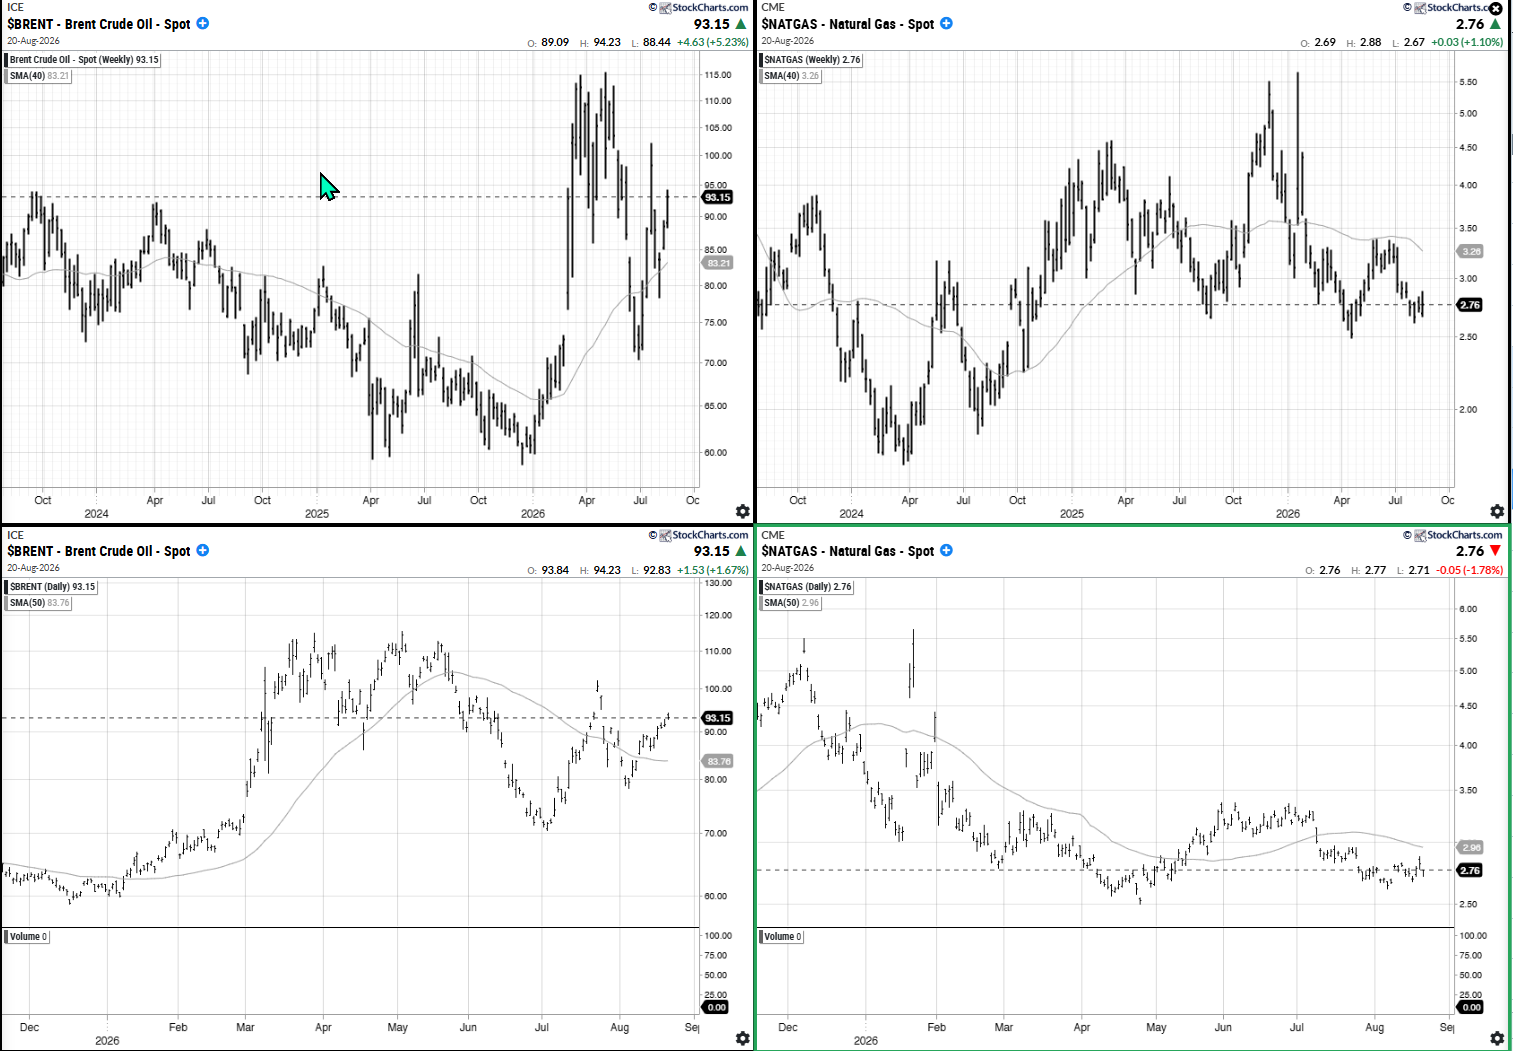
Det viktigste med den siste Goldman-analysen jeg har fått lest er at den flytter fokuset litt bort fra selve råoljeprisen og over på raffinerikapasiteten. Det er meget relevant akkurat nå, fordi markedet ofte diskuterer olje som om det viktigste spørsmålet bare er hvor mange fat råolje som produseres, eksporteres eller fraktes gjennom Hormuz. Men for økonomien, inflasjonen og forbrukerne er det ikke råolje isolert som betyr mest, men det er bensin, diesel, flybensin og andre raffinerte produkter.
Goldman peker på en uvanlig situasjon: Globale raffinerikjøringer er ned rundt 7 millioner fat per dag år over år, samtidig som produktmarginene fortsatt ligger nær rekordhøye nivåer. Normalt skulle høye marginer fått raffineriene til å produsere mer, men denne gangen klarer ikke systemet å respondere på vanlig måte.
Det er dette som gjør analysen viktig. Høye produktmarginer er ikke bare et signal om sterk etterspørsel. I dagens marked er de også et signal om at tilbudssiden er fysisk begrenset.
Raffineriene klarer ikke å produsere nok
I et normalt oljemarked vil høye marginer trekke mer kapasitet inn i markedet. Raffineriene ser at det er lønnsomt å produsere mer bensin og diesel, øker kjøringen, bygger produkter på lager, og etter hvert faller marginene tilbake, hvilket er det er den normale syklusen.
Problemet nå er at mange raffinerier ikke har mulighet til å øke produksjonen, selv om marginene er høye. Goldman peker på at nesten 10 millioner fat per dag av global raffinerikapasitet er ute av markedet, hvilket bidrar til å forklare hvorfor raffinerikjøringene er ned rundt 7 millioner fat per dag år over år.
Det betyr i klartekst at signalene fra prisene fungerer, men kapasiteten svarer ikke. Markedet roper etter mer raffinerte produkter, men store deler av raffinerisystemet er enten fysisk rammet, regulert eller økonomisk hemmet.
Midtøsten og Russland er hovedproblemet
Den viktigste forklaringen er raffineri reduksjoner i Midtøsten og Russland. Goldman skriver at store uplanlagte utfall fra drone- og missilangrep har presset et allerede stramt raffinerisystem ytterligere. Midtøsten har raffinerireduksjoner som ligger rundt 2 millioner fat per dag over sesongnormalen, mens russiske ligger rundt 3 millioner fat per dag over sesongnormalen.
Konsekvensen er at både raffineriene i Midtøsten og Russland bare opererer rundt 60 % av kapasiteten, samtidig som amerikanske raffinerier allerede kjører svært høyt, med utnyttelse i de høye 90-prosentene.
Det siste er viktig siden USA kan ikke bare trykke på en knapp og kompensere for resten av verden. Når amerikanske raffinerier allerede går nær full kapasitet, blir det begrenset hvor mye ekstra de kan bidra med. I tillegg øker risikoen for senere uplanlagte reduksjoner dersom planlagt vedlikehold skyves for langt frem i tid.
Det gjør raffinerimarkedet sårbart, men det finnes marginer nok til å produsere mer, men ikke nødvendigvis kapasitet nok til å løse problemene.
Kina kan heller ikke bidra tilstrekkelig
Den andre forklaringen er Kina, hvor kinesiske raffinerier kjører rundt 66 % av kapasiteten, men her ikke problemet angrep eller fysisk skade. Det handler mer om svak innenlandsk etterspørsel, reguleringer og eksportkvoter. Goldman venter heller ikke at Kina vil endre kvotepolitikken vesentlig bare fordi globale produktpriser er høye.
Dette er viktig fordi Kina historisk kan fungere som en slags buffer i produktmarkedet. Hvis prisene er høye og eksporten øker, kan kinesiske produkter bidra til å dempe knappheten globalt. Men dersom eksportkvoter og svak innenlandsk etterspørsel begrenser raffinerikjøringen, blir denne bufferen mindre effektiv.
Det betyr at produktmarkedet fortsatt kan være stramt selv om råoljemarkedet i perioder ser mer balansert ut.
Høye råoljepriser kan faktisk hemme raffineriene
Goldman peker også på et tredje punkt som ofte undervurderes: Høye råoljepriser kan redusere raffinerienes etterspørsel i land med regulerte sluttbrukerpriser. Dersom myndighetene holder bensin- eller dieselprisene kunstig nede for å beskytte forbrukerne, kan ikke raffineriene fullt ut sende høyere råoljekostnader videre til markedet. Da faller den reelle marginen, selv om de globale produktprisene er høye.
Dette skaper en mer komplisert situasjon. Høy oljepris er ikke alltid positivt for produktforsyningen. I enkelte markeder kan høy råoljepris gjøre at raffineriene heller kjøper mindre råolje og kjører lavere, fordi de ikke får full betaling for de ferdige produktene.
Det betyr at råoljeprisen, produktmarginene og raffinerikjøringene ikke alltid trekker i samme retning.
Hvorfor produktmarginene kan holde seg høye
Goldman forklarer at marginer og raffinerikjøringer normalt beveger seg sammen. Høye marginer gir normalt høyere raffinerikjøring, og høyere produksjon vil etter hvert bygge lagre og presse marginene ned.
Men når raffinerireduksjonene flytter tilbudskurven innover, må marginene være høyere for å få samme mengde produkter ut i markedet. Når kapasiteten faller bort, kreves det høyere marginer for å stimulere samme produksjonsnivå, hvilket gjør at marginene kan holde seg høye selv om etterspørselen ikke eksploderer.
Dette er en viktig mekanisme. Det betyr at høye diesel- og bensinmarginer ikke nødvendigvis er et tegn på et overopphetet etterspørselsmarked. De kan like gjerne være et tegn på at tilbudssiden ikke fungerer.
Diesel er kjernen i problemet
Goldman skriver at dieselmarginene er selve episenteret i stramheten i oljemarkedet, og at amerikanske dieselmarginer har steget til nye all-time-high nivåer over 100 dollar fatet, faktisk høyere enn råoljeprisen, hvilket sier sitt.
Diesel er viktig fordi det er et arbeidsprodukt i økonomien. Det brukes i transport, industri, landbruk, gruvevirksomhet og logistikk. Når diesel blir dyrt, kan kostnadspresset spre seg langt bredere enn energisektoren alene kan gjøre. Det kan løfte transportkostnader, presse marginer i sykliske selskaper og gjøre inflasjonsbildet mer krevende.
Det er derfor diesel kan være en bedre geopolitisk hedge enn råolje i enkelte perioder. Hvis problemet ligger i raffinerikapasitet og produktforsyning, er det ikke sikkert råoljeprisen fanger opp hele risikoen, men at produktmarginene kan gjøre det bedre.
Tidsaspektet er viktig
En av de mest interessante delene i Goldman-modellen er tidsforskyvningen. Historisk vil en økning på 10 dollar fatet i gjennomsnittlige amerikanske bensin- og dieselmarginer typisk løfte globale raffinerikjøringer med 0,6–0,8 millioner fat per dag måneden etter.
Men hvis globale raffinerikjøringer faller vedvarende med 1 million fat per dag, kan effekten på marginene bli annerledes over tid. På kort sikt kan lavere utnyttelse trekke marginene litt ned, men etter 12 måneder kan lavere produktlagre dominere og løfte amerikanske dieselmarginer med rundt 6 dollar fatet.
Dette er viktig fordi markedet ofte reagerer først på overskrifter og angrep på raffineriene gir gjerne en umiddelbar risikopremie i produktmarginene, men den mer varige effekten kommer hvis lavere kjøring faktisk tømmer lagrene over tid.
Det betyr at produktmarkedet kan se dyrt ut i dag, men likevel få støtte videre dersom reduksjonene blir langvarige og lagrene fortsetter å falle.
Hvorfor Goldman fortsatt liker diesel-spreader ut i tid
Goldman vurderer risikoen for vedvarende raffinerireduksjoner som høy, spesielt i Midtøsten og Russland, og mener derfor at marginene kan bli liggende godt over historiske gjennomsnitt i overskuelig fremtid, særlig innen diesel.
De peker også på at forventede kapasitetsøkninger i India og Midtøsten på rundt 0,5 millioner fat per dag de neste 12 månedene kan hjelpe noe, men at dette ikke er nok til å kompensere for dagens reduksjon dersom angrepene fortsetter.
Det er bakgrunnen for at Goldman fortsatt ser på utsatte europeiske diesel-spreader som en geopolitisk hedge. Den aktuelle Dec26–March27 europeiske diesel/gasoil timespreaden har allerede steget over 30 % siden Goldman anbefalte den i slutten av juli, men de anslår fortsatt 50–60 % videre oppside i et scenario med vedvarende raffinerireduksjoner.
Dette er ikke det samme som å si at diesel må rett opp. Men det viser at Goldman mener produktmarkedet fortsatt ikke fullt ut priser risikoen for at raffinerireduksjonene vedvarer.
Hva betyr dette for markedet?
For aksjemarkedet er dette viktig fordi oljehistorien ikke bare kan reduseres til Brent eller WTI. Hvis råoljeprisen faller, men dieselmarginene samtidig holder seg høye, kan inflasjonspresset i realøkonomien likevel vedvare. Forbrukerne merker drivstoffpriser, transportselskaper merker dieseloppgangen, og industrien merker økte oljekostnader.
For Oslo Børs er dette spesielt relevant. Oljeselskapene påvirkes av råoljeprisen, men oljeservice, tank, produkttank og raffineri-relatert eksponering kan påvirkes av helt andre deler av energikomplekset. Et marked hvor råolje ikke nødvendigvis eksploderer, men hvor produktmarginene forblir høye, kan gi andre vinnere enn en ren Brent-drevet oljeoppgang.
Produkttank kan også bli interessant i et slikt bilde, fordi raffinerireduksjoner og regionale ubalanser kan øke behovet for å flytte raffinerte produkter over lengre distanser. Samtidig må man være forsiktig, siden shipping effektene vil avhenge av hvilke raffinerier som er ute, hvilke produkter som mangler, og hvordan handelsrutene endres.
Konklusjon
Goldman-analysen viser at oljemarkedet ikke bare handler om råolje. Den viktigste flaskehalsen ligger nå i raffineriene. Globale raffinerikjøringer er ned rundt 7 millioner fat per dag år over år, samtidig som produktmarginene ligger nær rekordhøye nivåer. Normalt ville høye marginer lokket frem mer produksjon, men uplanlagte raffinerireduksjoner i Midtøsten og Russland, kinesiske eksportbegrensninger og regulerte sluttbrukerpriser i enkelte land hindrer tilbudssiden i å svare normalt.
Det gjør produktmarkedet mer sårbart enn råoljeprisen alene kan gi inntrykk av.
Hovedpoenget er enkelt: Hvis problemet er råoljemangel, ser vi det i Brent og WTI. Hvis problemet er raffinerikapasitet, ser vi det i diesel, bensin, fyringsfolje og produktmarginer. Akkurat nå peker Goldman på at den viktigste stramheten ligger i produktmarkedet, spesielt diesel.
Derfor bør man ikke bare følge oljeprisen de neste ukene, men også raffinerikjøringer, reduksjoner i Russland og Midtøsten, dieselmarginer, europeiske fyringsolje-spreader og produkttank. Det er der markedet kan vise om dagens energirisiko er midlertidig, eller om raffineri-flaskehalsen er i ferd med å bli en mer varig inflasjons- og markedsdriver.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.