

Rapport 14. juli: Oljerisikoen øker, DNB tallene viser sterk kredittkvalitet og Norwegian presses av prissiden
Dagens rapport bygger på selskaps- og markedsoppdateringer som jeg har fått med meg på morgenen, men det er ikke et komplett bilde.
På den ene siden løftes olje- og energirelaterte aksjer av en oljepris som siden konflikten eskalerte har steget fra lav 70-nivå til 86,50. På den andre siden viser de ferske selskapsrapportene at investorene må skille nøye mellom resultat, kontantstrøm, ordreinngang og utsikter for neste år.
Har fått sett nærmere på DNB, Norwegian Air Shuttle, Aker Solutions, DOF Group, Kongsberg Gruppen, Kongsberg Maritime, Smartoptics, Gjensidige Forsikring, Norske Skog, Kitron, Elkem, Entra, Veidekke, Gigante Salmon, Aker BP, Subsea 7, TGS, Cadeler, Akastor, Hexagon Purus og Crayon. Flere av disse har kommet med kvartalstall, mens andre er omtalt i sektor- og markedsrapporter.
I denne rapporten er det tydelig merket hva som er Inside Oslo Børs kommentarer og hva som er tolkninger fra meglerselskapene med tilhørende fundamentale kursmål.
Markedet: oljeprisen setter tonen
Markedsbildet er preget av Midtøsten. Flere energi- og shippingrapporter peker på at ny uro rundt Iran, Hormuzstredet og regional skipsfart har løftet oljeprisen betydelig. Brent handles omkring 86,50 dollar fatet tirsdag morgen, hvilket er opp 3,8 %, Europeisk gass er også høyere, med TTF opp mot 53 euro per MWh.
Høyere oljepris gir støtte til produsenter og deler av oljeservice, men den øker også drivstoffkostnaden for flyselskapene. Samtidig skaper urolig skipsfart høyere rater i flere shippingsegmenter. Det siste er positivt bare så lenge trafikken faktisk flyter. Hvis transport stopper opp, kan høye teoretiske rater få mindre praktisk betydning.
Pareto og Arctic peker på sterke tankrater og særlig høy aktivitet i VLCC-markedet. Pareto trekker frem at DHT allerede har sikret en stor del av Q3 til høye rater, og at tørrbulk også holder seg sterk inn i juli. Dette smitter ikke direkte over på alle norske shippingaksjer, men det forklarer hvorfor shipping fortsatt får mye oppmerksomhet i dagens markedssituasjon.
DNB: sterk kredittkvalitet, men svakere rentemargin
DNB leverte et kvartal som ved første øyekast ser solid ut. Resultat før skatt var over konsensus hos flere meglerhus, og egenkapitalavkastningen kom inn på 14,6 prosent ifølge DNB Carnegie. Den viktigste forklaringen var svært lave tap. DNB Carnegie viser til lånetap på 6 basispunkter, klart lavere enn konsensus, og dette ga en tydelig støtte til resultatet.
Det mer krevende punktet er netto renteinntekter. DNB Carnegie anslår netto renteinntekter på 15,1 milliarder kroner, ned 1,1 prosent fra forrige kvartal og rundt 2 prosent under konsensus. Netto rentemargin falt fra 1,74 til 1,70 prosent. Dette betyr at banken fortsatt tjener godt, men at marginbildet er mindre rent enn resultatlinjen alene kan gi inntrykk av.
Pareto peker på samme dilemma. Lånevolumene vokser noe bedre enn ventet, men innskuddsmarginene i bedriftsmarkedet styrker seg ikke slik meglerhuset hadde ventet. Samtidig bidrar Fremtind, kapitalmarkedsaktivitet og andre inntekter til å dempe effekten av svakere rentenetto. DNB annonserte også et nytt tilbakekjøpsprogram på 1 prosent, i tråd med forventningene.
Pareto beholder kursmålet for DNB på 325 kroner, Kjøp.
SB1 Markets beholder kursmålet for DNB på 315 kroner, Kjøp.
Inside Oslo Børs: Kursen har brutt ned, falt godt under 8/20 dager og befinner seg marginalt under 50 dager snittet. Slike kraftige kursutslag som sørger for at et stort antall dager kommer i en tapsposisjon kan i mange tilfeller bli det jeg kaller en «trendkiller». Tester et PF salgssignal ved 287, men har foreløpig ikke mottatt et PF kursmål. Tester også et salgssignal for Taktisk Trendindikator. Trenden holder foreløpig og de neste dagene kan avgjøre den kortsiktige retningen.
SB1 Markets løfter også frem SpareBank 1 Nord-Norge som et av sine toppvalg i banksektoren. Fremtinds sterke resultat kan isolert sett støtte estimatene for flere norske sparebanker. Effekten vurderes av SB1 til rundt 1 prosent på DNB, 2 prosent på SpareBank 1 Sør-Norge, 3 prosent på SpareBank 1 SMN og SpareBank 1 Østlandet, og 4 prosent på SpareBank 1 Nord-Norge.
Norwegian: kostnadene hjelper, men prissiden er svakere
Norwegian Air Shuttle leverte sin rapport og de underliggende tallene er ikke dramatiske, men kvaliteten i resultatet er blandet. Kostnadene utvikler seg klart bedre enn ventet, mens inntekter, billettprisene og fyllingsgrad ser svakere ut enn hva markedet hadde håpet på.
SB1 Markets viser til et justert EBIT-resultat eksklusive andre gevinster og tap på 213 millioner kroner, på linje med konsensus. Kostnadsbildet er bedre enn ventet, og enhetskostnad eksklusive drivstoff kom 4 prosent bedre enn SB1s forventning. Norwegian senker også kostnadsforventningen for 2026 fra lav ensifret økning til uendret nivå mot året før. Det er positivt og viser at effektiviseringsarbeidet faktisk virker.
Problemet ligger i prissiden. Flere meglerhus peker på flat billettprisene på solgte billetter, svakere juni-statistikk og litt lavere booket fyllingsgrad når kapasiteten samtidig øker. DNB Carnegie har derfor kuttet estimatene for justert EBIT i 2026 og 2027 med 8–11 prosent etter svakere trafikktall og den kjente EU ETS-kostnaden. Høyere oljepris gjør i tillegg bildet vanskeligere på kort sikt.
Arctic Securities beholder kursmålet for Norwegian Air Shuttle på 17 kroner, Kjøp.
Det man ta med seg fra Norwegian rapporten er at tallene ikke bare skal vurderes på resultatlinjen denne gangen. Investorene bør se på tre ting samtidig: kostnad per sete, billettprisene på solgte reiser og hvor stor del av kapasiteten selskapet klarer å fylle. Kostnadene ser bedre ut. Billettprisene og fyllingsgrad er mer usikre.
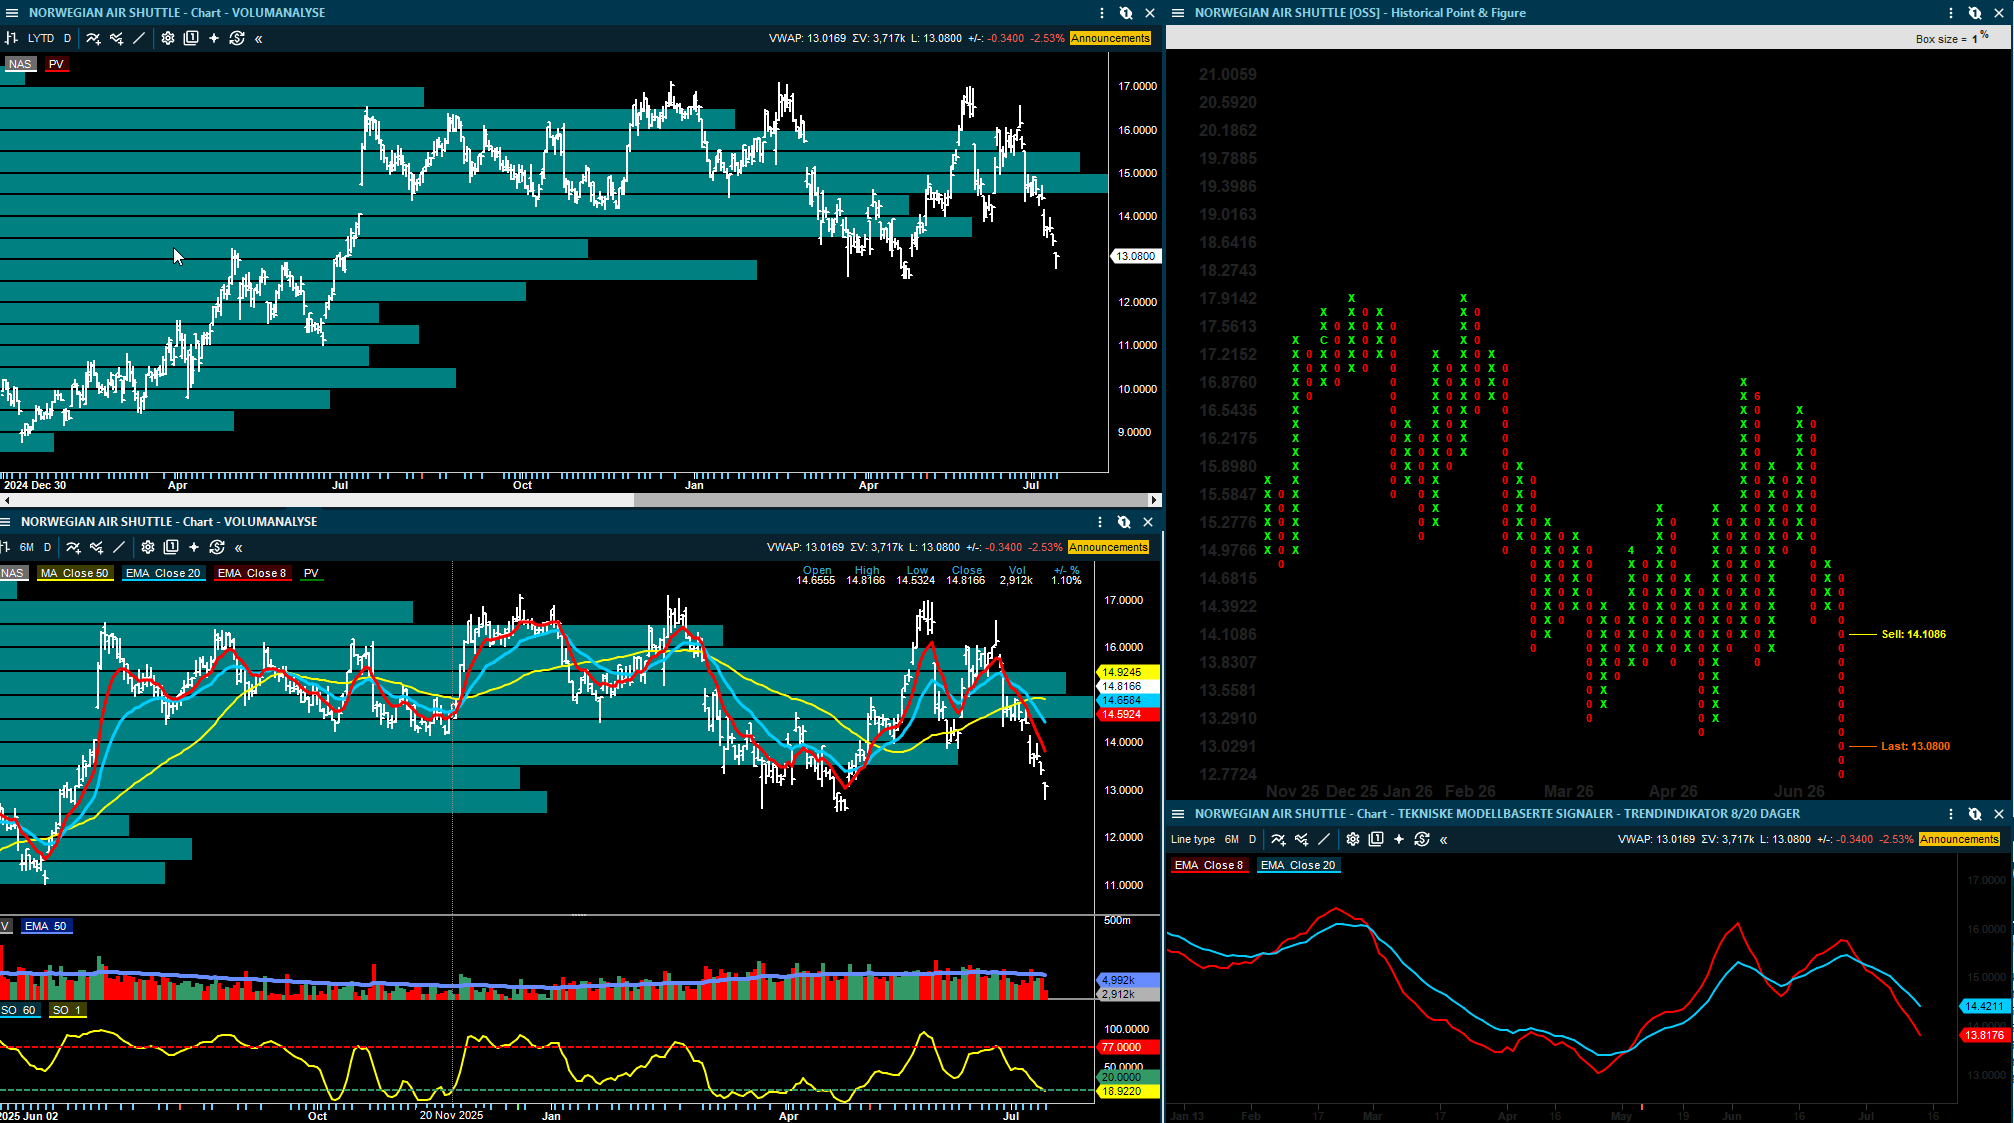
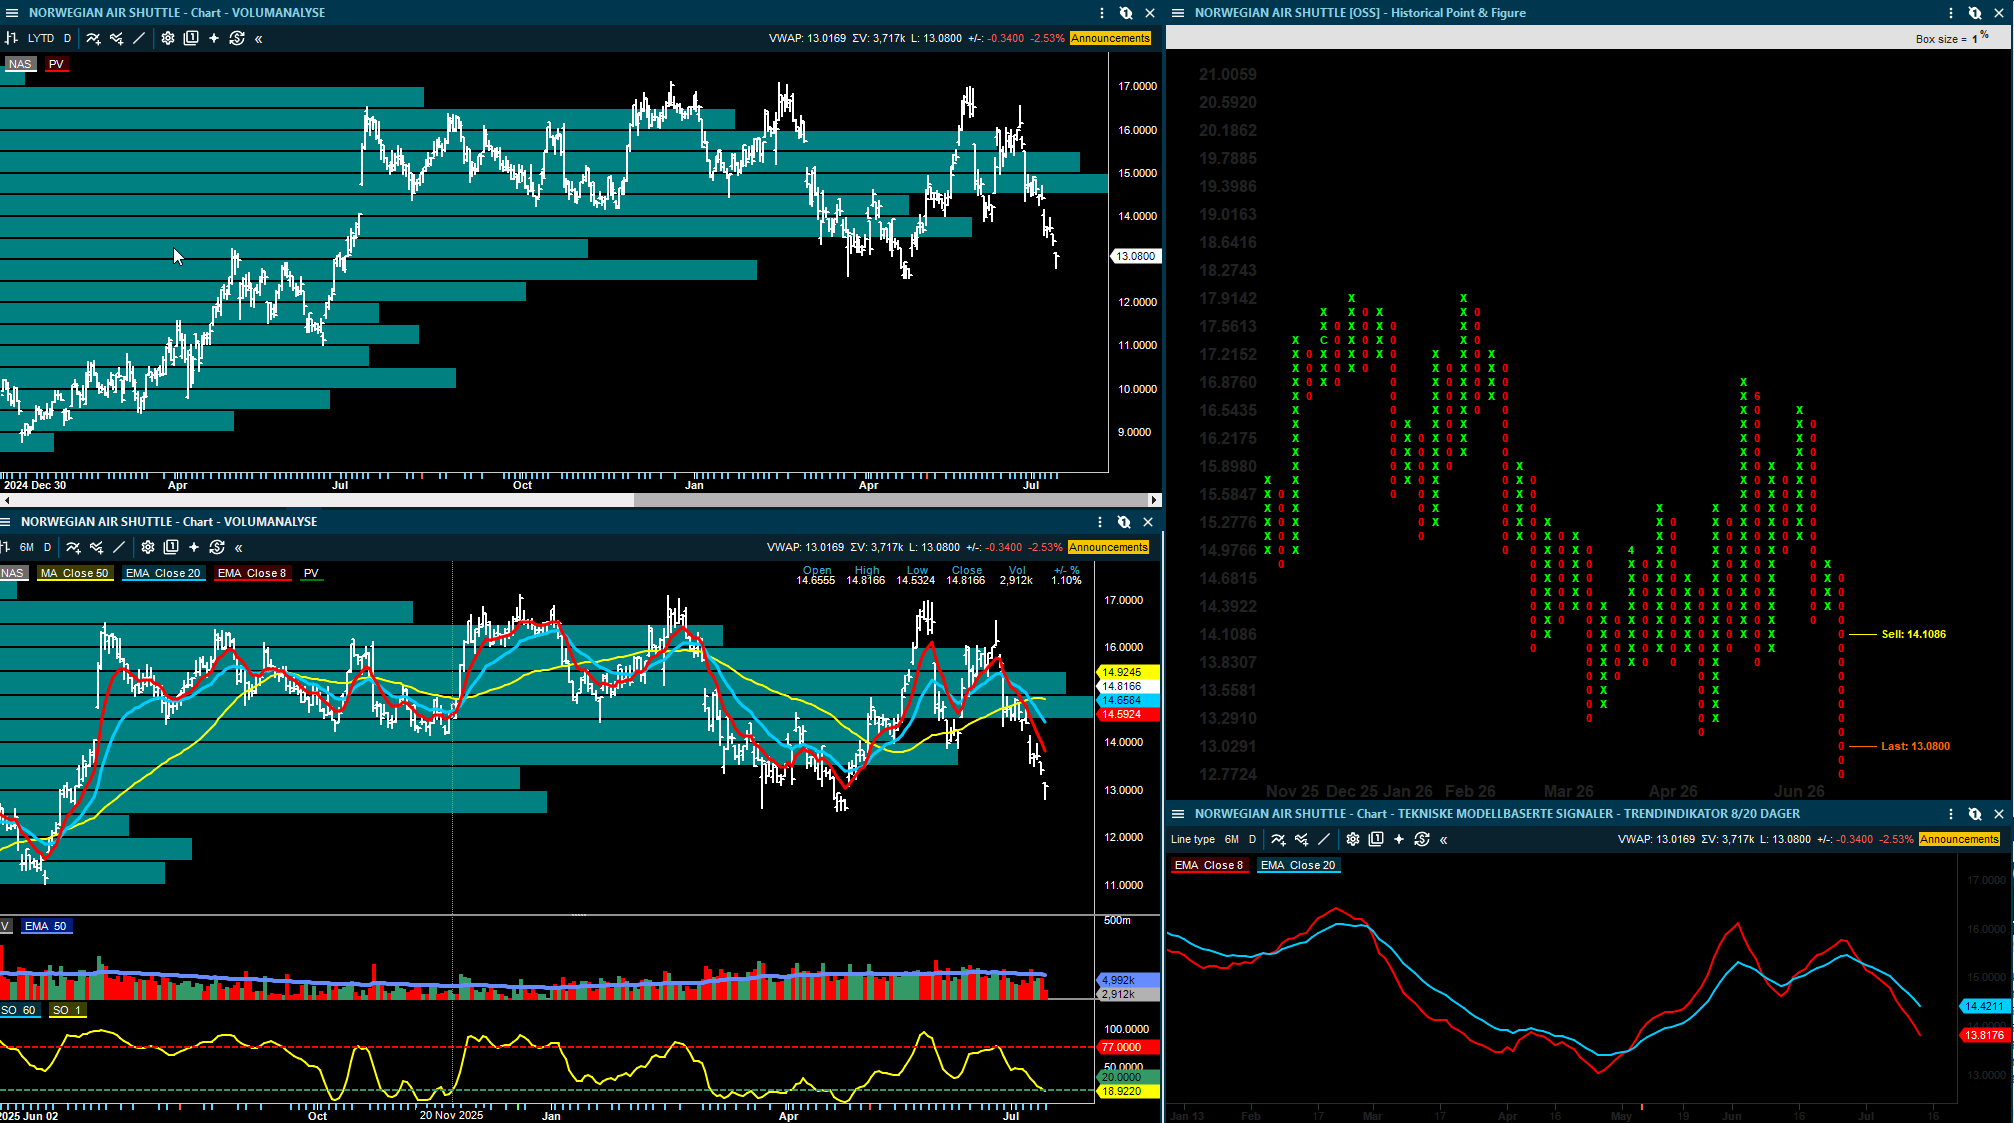
Inside Oslo Børs: Det tekniske bildet ser svakere ut og mange investorer ligger med urealiserte tap fra høyere nivåer. 4 av de mest omsatte nivåene ligger høyere opp, hvorav det høyest omsatte nivået 14,50-15. Handles i et PF salgssignal fra 14,10, hvor det indikative kursmålet er ned mot 12.50. Taktisk trendindikator er under 20 og befinner seg i salg. Trendmodellen 8/20 dager handles i et salgssignal. Volumprofilen indikerer mye overliggende motstand. Samtidig som det det fundamentale ikke trigger et sterkt løft.
Aker Solutions, DOF og Aker BP: bedre drift, men ulik synlighet
Aker Solutions leverte et bedre driftsresultat enn ventet, men rapporten er ikke entydig sterk. EBITDA kom over forventningene hos flere meglerhus, og SEB peker på gode marginer i Renewables and Field Development. Fearnley viser til justert margin på 9,2 prosent, eller 7,9 prosent eksklusive OneSubsea. Selskapet løfter også 2026-prognosen til 50–55 milliarder kroner i inntekter og rundt 7,5 prosent EBITDA-margin eksklusive OneSubsea.
Samtidig er kontantstrømmen svakere enn resultatet. Fearnley viser til negativ fri kontantstrøm i kvartalet, mens DNB Carnegie peker på at økt 2026-prognose ikke nødvendigvis løser spørsmålet om 2027. Når store Aker BP-prosjekter går mot ferdigstillelse, blir ny ordreinngang og synlighet for neste år viktigere. Det er her skepsisen hos DNB Carnegie og SEB ligger.
SEB beholder kursmålet for Aker Solutions på 36,50 kroner, Selg.
Pareto beholder kursmålet for Aker Solutions på 45 kroner, Hold.
Fearnley Securities beholder kursmålet for Aker Solutions på 39 kroner, Hold.
DNB Carnegie beholder kursmålet for Aker Solutions på 33 kroner, Selg.
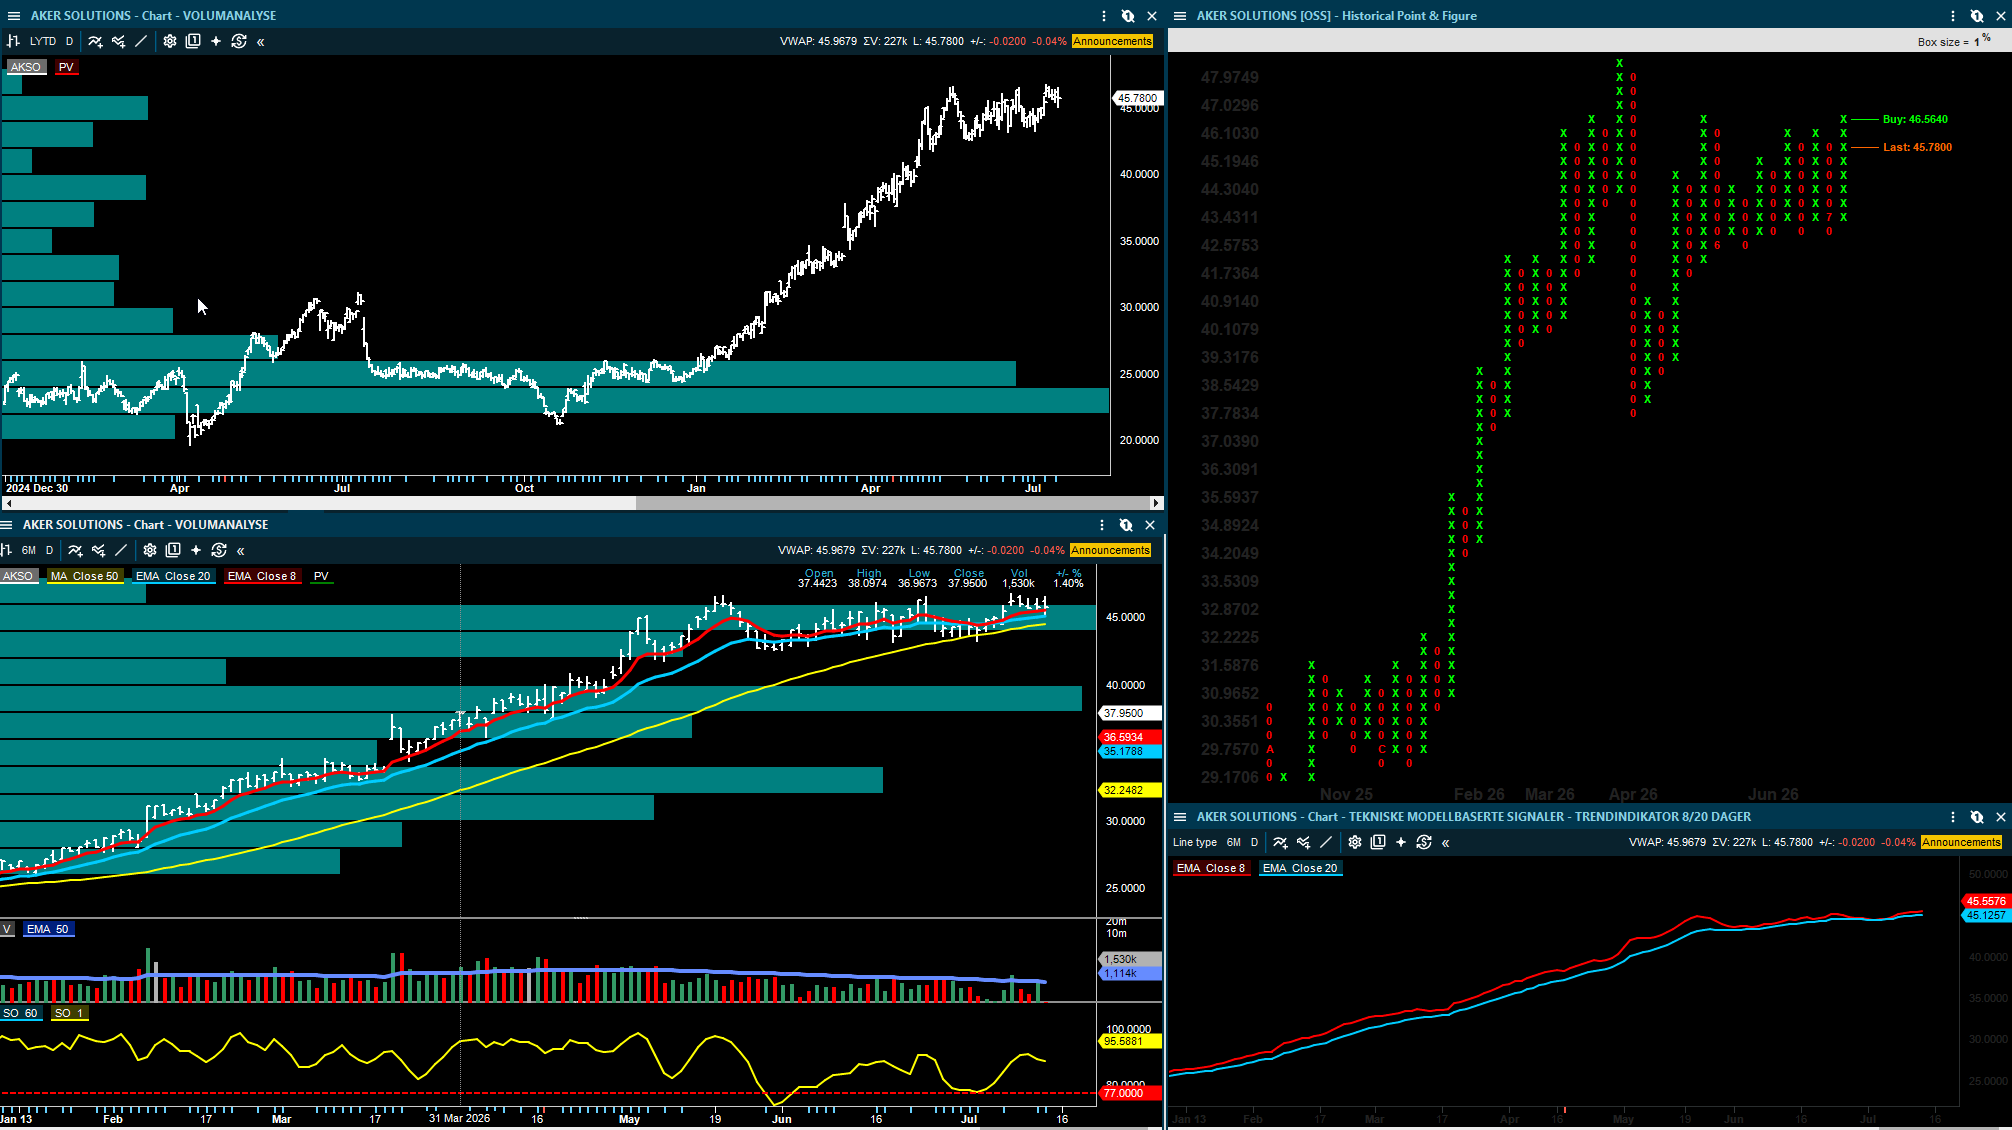
Inside Oslo Børs: Trendmodellen ligger i kjøp, det samme med taktisk trendindikator og det utløses et nytt PF kjøpssignal ved 46,56, hvor det indikative kursmålet er 50.90. Kursen er under mai toppen og således bekreftes ikke det tekniske foreløpig. Må vippes over 47 før alle modellene ligger i kjøpssignaler.
DOF Group får en positiv kontraktsnyhet. Selskapet har mottatt en intensjonsavtale for Skandi Hera. Kontrakten er på fire år, har en verdi på 100–200 millioner dollar og omfatter også ROV-tjenester. Oppstart ventes sent i 2026 eller tidlig i 2027. Både SEB og DNB Carnegie vurderer effekten som begrenset, men positiv for estimatene.
Fearnley Securities beholder kursmålet for DOF Group på 152 kroner, Kjøp.
DNB Carnegie beholder kursmålet for DOF Group på 140 kroner, Hold.
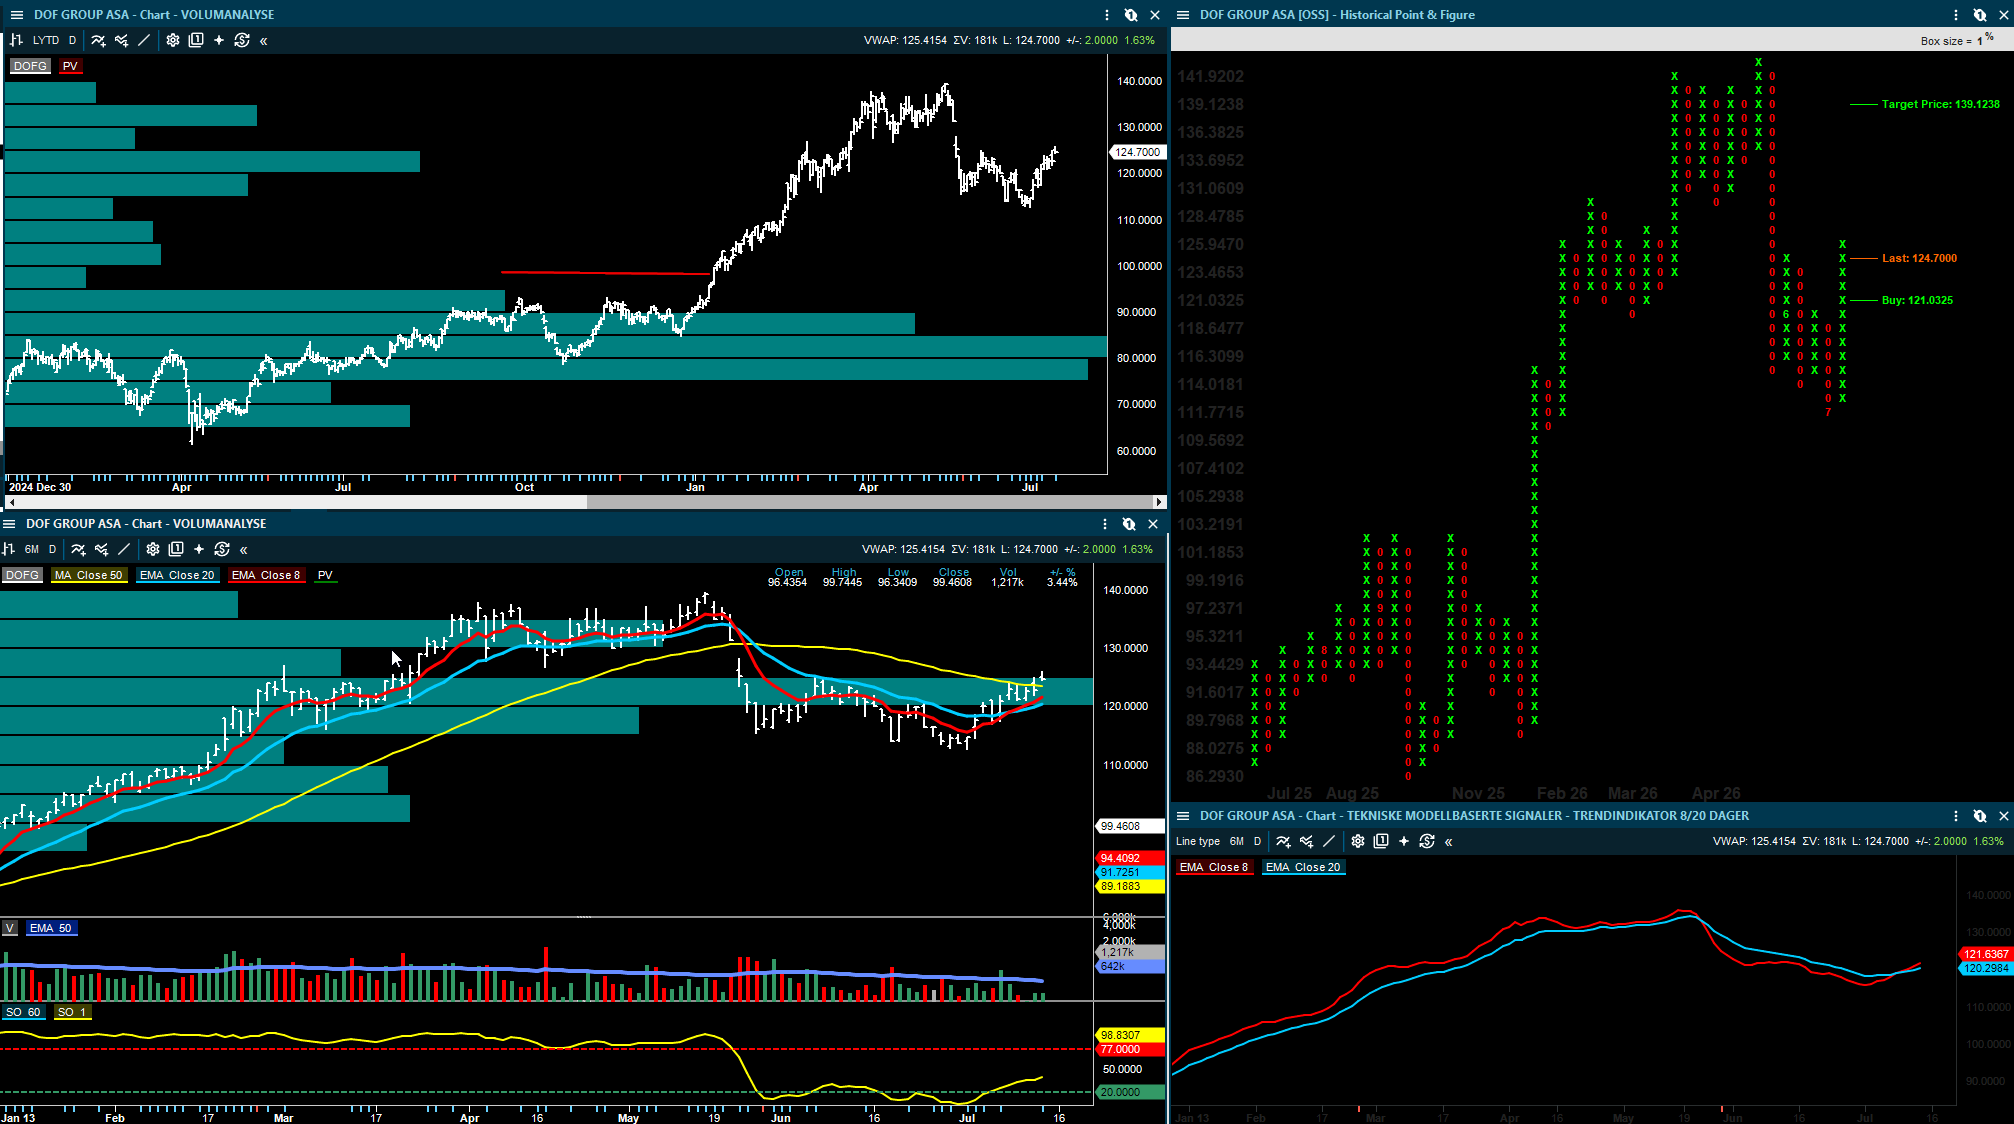
Inside Oslo Børs: DOF handles under konsolideringsboksen fra april-mai, og tester et brudd over det mest omsatte nivået. Volumene er imidlertid helt barbert og det støtter ikke de tekniske kjøpssignalene i Trend- og PF modellen. Det tekniske bildet vurderes til å være nøytralt siden Taktisk trendindikator og volumene ikke understøtter.
Aker BP omtales som mer stabil. DNB Carnegie mener Q2-oppdateringen var på linje med forventningene. Produksjonen var 384.000 fat oljeekvivalenter per dag, nær konsensus, og realiserte priser var i tråd med estimatene. Rapporten 15. juli blir derfor mer en bekreftelse enn en ny stor trigger.
DNB Carnegie beholder kursmålet for Aker BP på 370 kroner, Kjøp.
I samme sektor trekkes også Subsea 7, TGS, Akastor, Cadeler og Hexagon Purus frem i markedsrapportene. OneSubsea, hvor Aker Solutions eier 20 prosent og Subsea 7 10 prosent, har fått en EPC-kontrakt på Eni-prosjektet Baleine fase 3. TGS nevnes gjennom et samarbeid med Allton innen dyptvanns-OBN. Akastor får støtte fra en oppdatering i NES Fircroft, der net fee income i mai var opp 8 prosent år over år. Cadeler har signert en grønn lånefasilitet på 247 millioner euro for Wind Apex. Hexagon Purus er fortsatt et restrukturerings- og finansieringsselskapsbilde, der DNB Carnegie mener refinansiering og ordreinngang er de viktigste datapunktene.
Kongsberg Gruppen: marginene svinger, ordreboken bærer selskapsbildet
Kongsberg Gruppen leverte noe svakere marginer enn konsensus, men meglerhusene er i hovedsak enige om at den langsiktige historien er solid. Arctic viser til EBIT på 1,67 milliarder kroner, i linje med deres estimat, men rundt 5 prosent under konsensus. Inntektene var 10,4 milliarder kroner, og ordreinngangen 17,1 milliarder kroner. Ordreboken er fortsatt svært sterk, på rundt 158 milliarder kroner.
Det viktige her er å skille mellom marginvariasjon og etterspørsel. Marginene påvirkes av prosjektmiks, oppbygging av kapasitet, nye produksjonslinjer og divisjonsmiks. Etterspørselen er derimot fortsatt drevet av et langsiktig forsvarsbehov i Europa, Midtøsten og Asia. SB1 Markets mener kursfallet etter rapporten var en overreaksjon, mens Arctic peker på at skalaeffekter bør løfte marginene over tid.
Arctic Securities beholder kursmålet for Kongsberg Gruppen på 400 kroner, Kjøp.
SB1 Markets beholder kursmålet for Kongsberg Gruppen på 375 kroner, Kjøp.
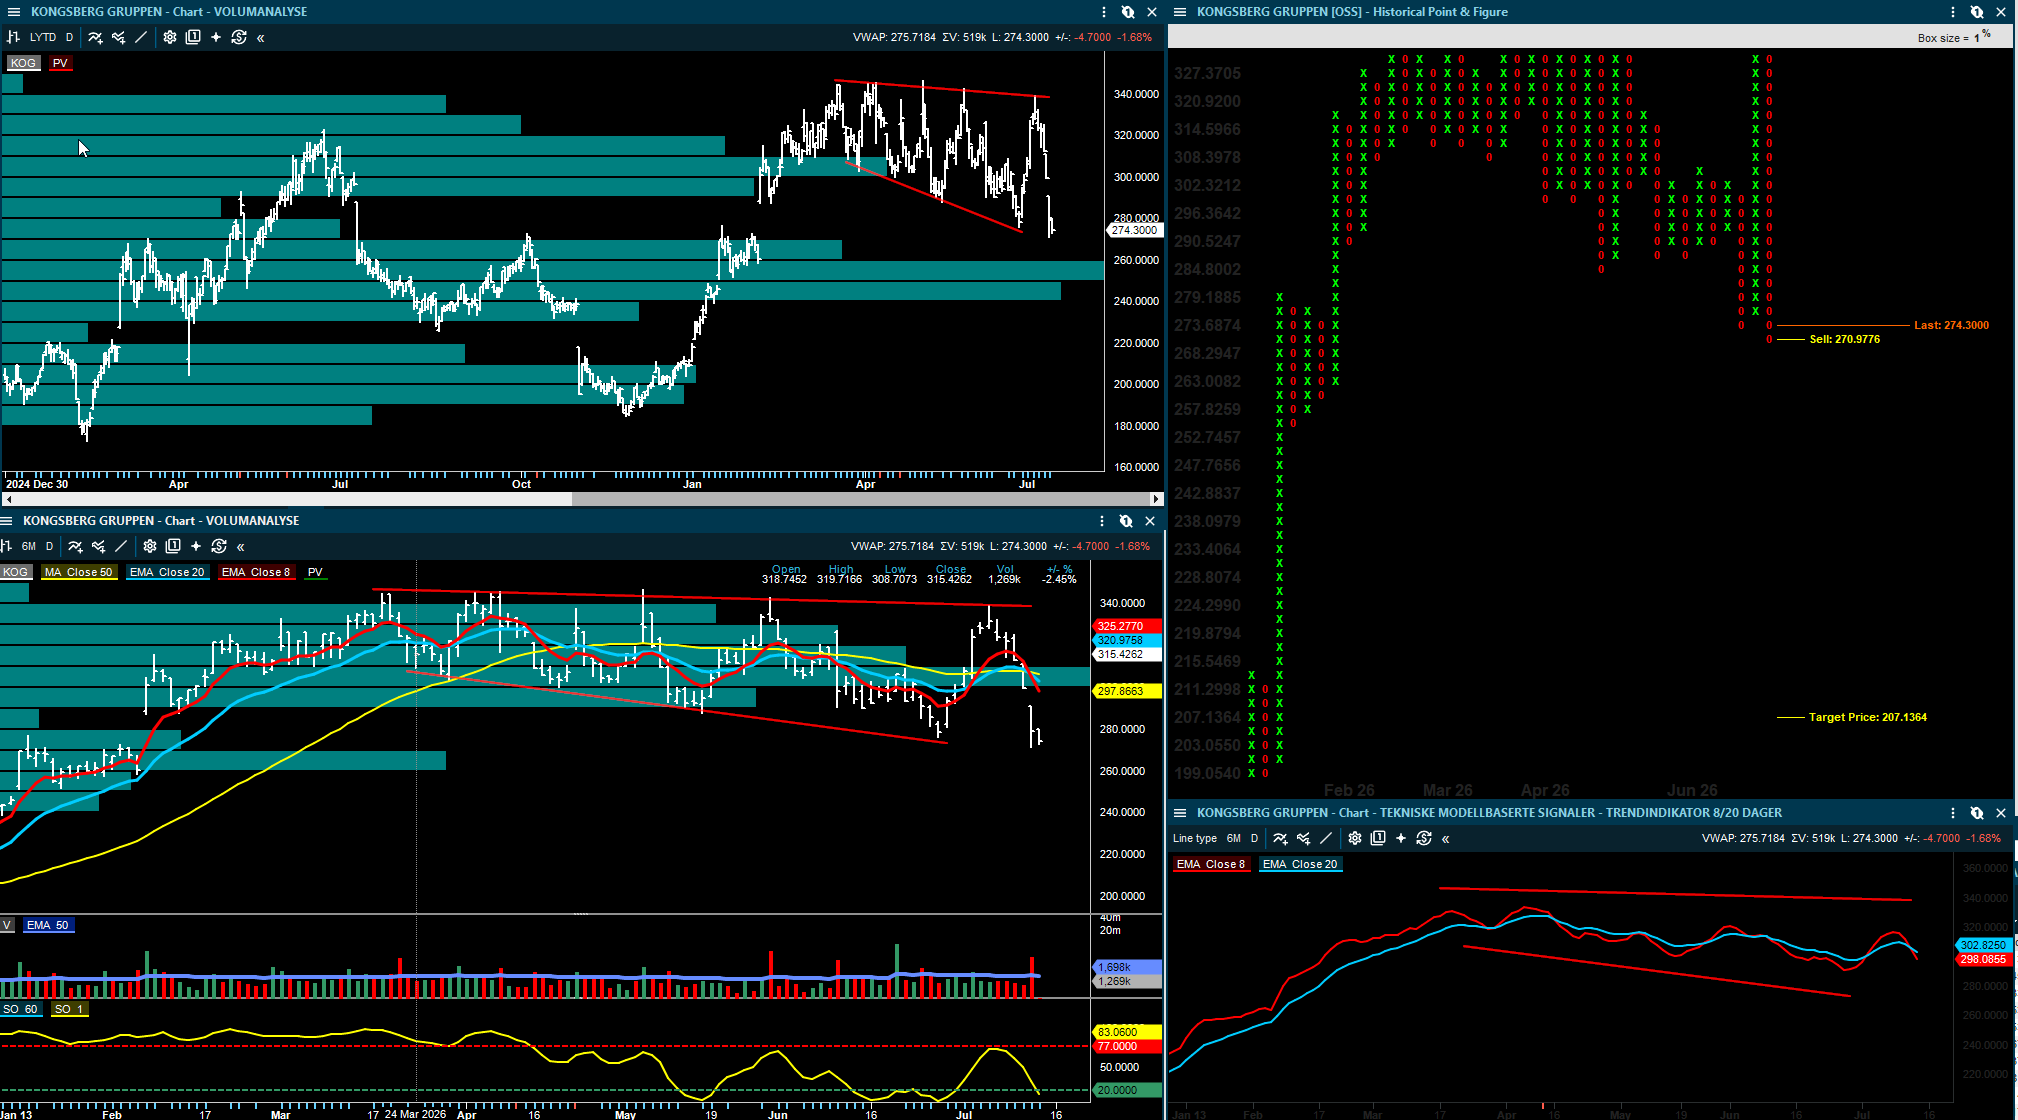
Inside Oslo Børs: Det tekniske bildet har svekket seg, men kursen handles fortsatt innenfor den mellomlangsiktige utvidende kileformasjonen. Dette er en negativ teknisk formasjon, hvor investorer som har kjøpt KOG gjennom hele denne formasjonen og tilbake til februar har nå urealiserte tap. Det øker den tekniske risikoen for at det kan komme et brudd ned. Det utløses et nytt PF salgssignal ved 270, hvor det indikative kursmålet er trolig for pessimistisk med 207. Har gitt salgssignal i trendmodellen og Taktisk Trendindikator. Inside Day i dag, hvilket er en usikker dag. Har falt under 5 av de mest omsatte nivåene og neste moderate støtte er nede omkring 265-260. Kursen er allerede oversolgt, men risken er på sentimentsiden ettersom så mange investorer befinner seg på feil side av null-streken. Avventer og ser om et eventuelt videre slag ned mot støttenivået kan gi en bear-trap og en kontra-trend rekyl.
Kongsberg Maritime: svakere etter-marked, men strategisk oppkjøp
Kongsberg Maritime hadde en svakere resultatutvikling enn markedet ventet. ABG viser til EBITDA på 830 millioner kroner, 7 prosent under konsensus. Inntektene var omtrent som ventet, men marginene ble lavere. Hovedforklaringen er en mykere salgsmiks, der etter-markedet fortsatt er svakere enn ønsket.
Samtidig er oppkjøpet av svenske Berg Propulsion strategisk interessant. Selskapet har en sterk posisjon innen fremdriftssystemer for general cargo og produkttankere, segmenter der Kongsberg Maritime ikke har hatt like sterk posisjon. Arctic anslår at Berg Propulsion hadde rundt 1,9 milliarder kroner i inntekter i 2025, og at kjøpet kan gi Kongsberg Maritime en bredere base og mer etter-marked over tid.
ABG Sundal Collier beholder kursmålet for Kongsberg Maritime på 60 kroner, Kjøp.
Arctic Securities beholder kursmålet for Kongsberg Maritime på 68 kroner, Kjøp.
SB1 Markets beholder kursmålet for Kongsberg Maritime på 75 kroner, Kjøp.
Spørsmålet er om et svakere etter-marked er et midlertidig fenomen eller et tegn på lavere lønnsomhet enn markedet har priset inn. Ordreinngangen er fortsatt god, og SB1 peker på at effektiviseringsprogrammet på 600 millioner kroner kan gi full effekt fra 2027. Derfor er dette mer et spørsmål om timing enn om retningen i den industrielle retningen.
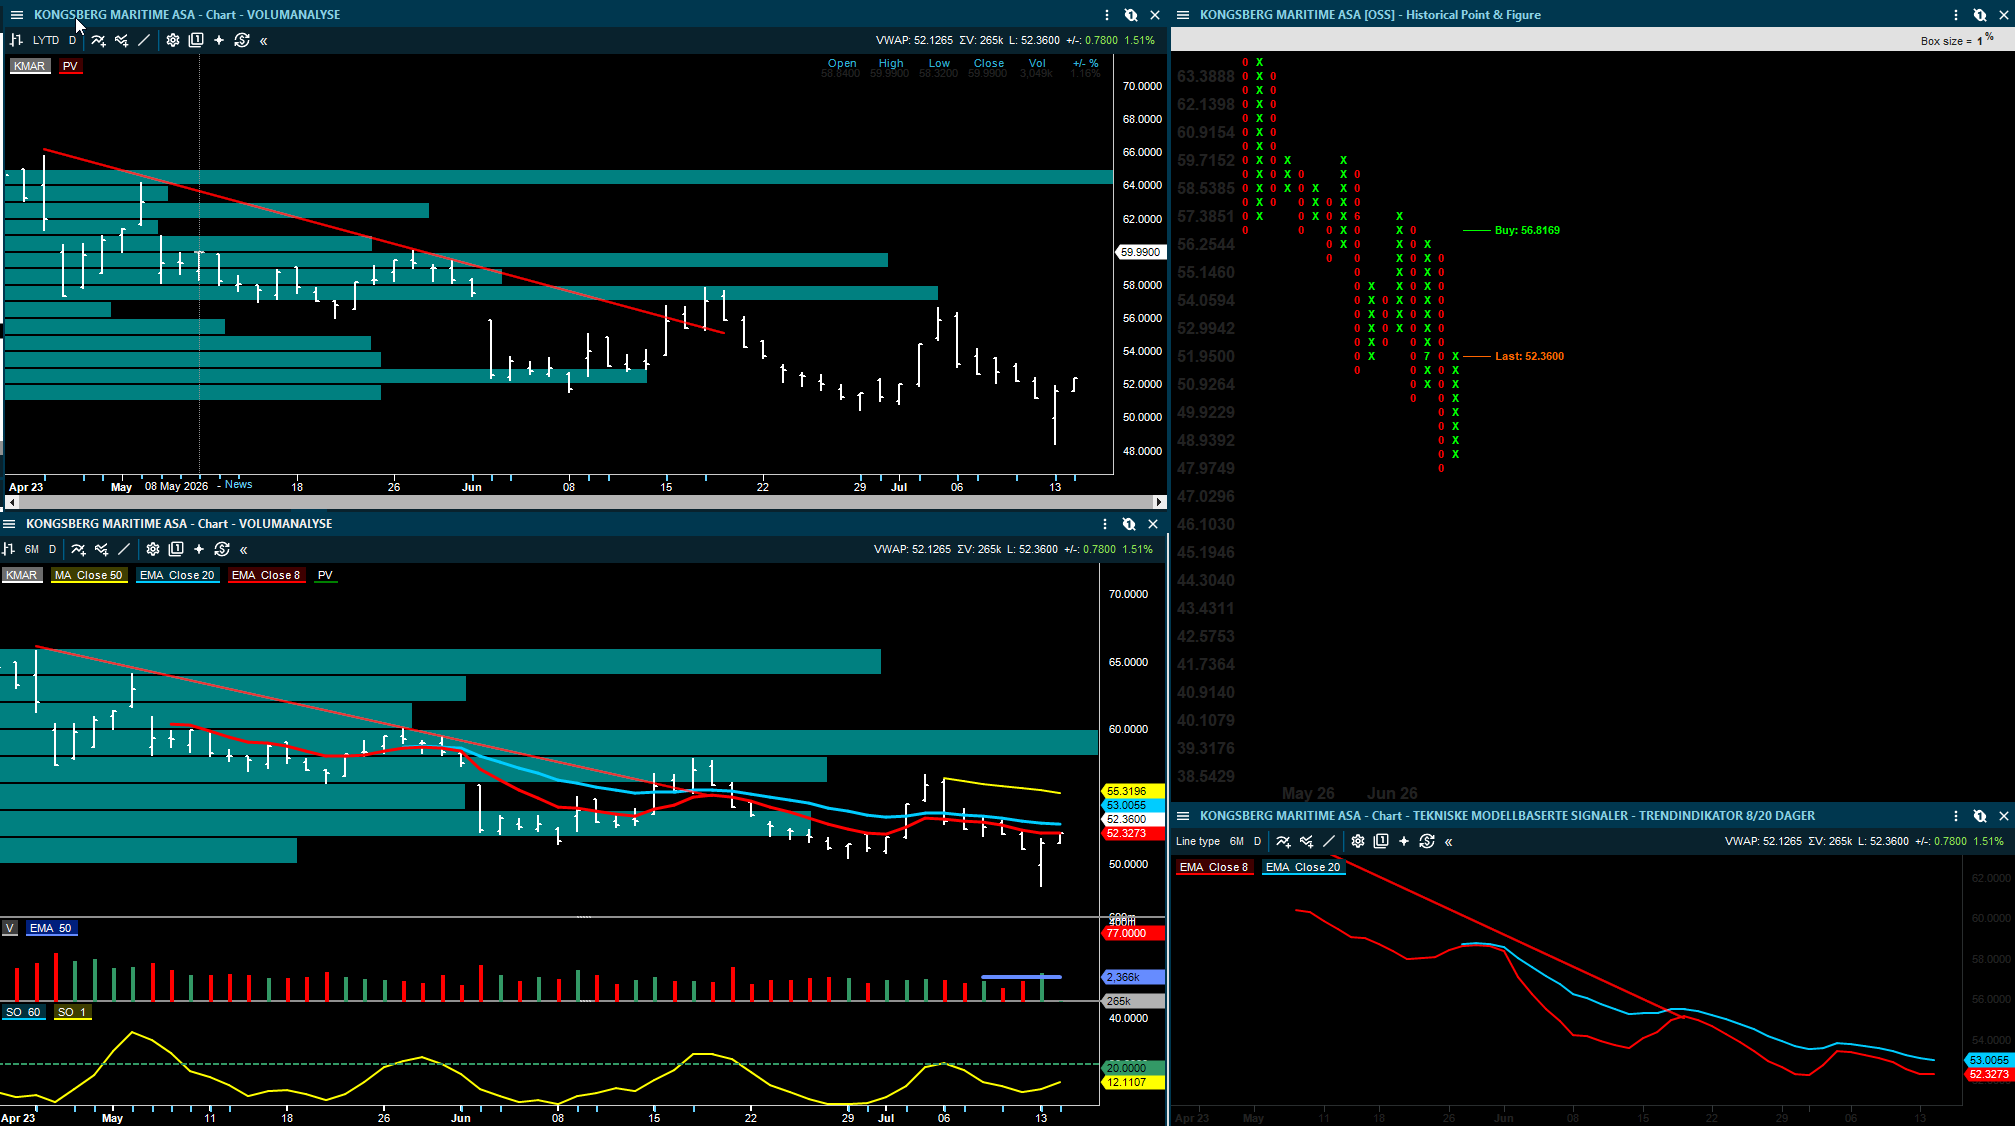
Inside Oslo Børs: Det tekniske bildet fremviser fortsatt en nedtrend og kursen handles i et salg i trendmodellen 8/20 dager, Taktisk trendindikator ligger derfor under 20 og langt unna å beskrive en sterkere trend. Har ingen nye signaler for PF modellen. 50 dager befinner seg omkring 55 og er nivået som kan signalisere en mulig endring av trend. Men inntil videre er det tekniske på den svakere siden, hvor to av modellene befinner seg i salg.
Smartoptics og Kitron: to teknologihistorier i ulik fase
Smartoptics leverte sterke tall og ABG viser til inntekter på 28,9 millioner dollar i Q2, 15 prosent over konsensus, og organisk vekst på 55 prosent. Dette skjedde selv om selskapet hadde null leveranser de første tre ukene av kvartalet på grunn av flytting til nye lokaler. Det sier mye om produksjonstakten mot slutten av kvartalet.
SEB løfter estimatene etter rapporten og mener veksten kan akselerere i andre halvår. Bruttomarginen var svakere enn ventet, men selskapet knytter dette til én gjennombruddskontrakt med en ny kunde.
Poenget er at Smartoptics nå fremstår mindre begrenset av produksjonskapasitet. Hvis leveransene holder seg, blir spørsmålet hvor raskt selskapet kan vokse uten at marginene svekkes for mye.
ABG Sundal Collier beholder kursmålet for Smartoptics på 65 kroner, Kjøp.
SEB hever kursmålet for Smartoptics til 65 kroner (62), gjentar Kjøp.
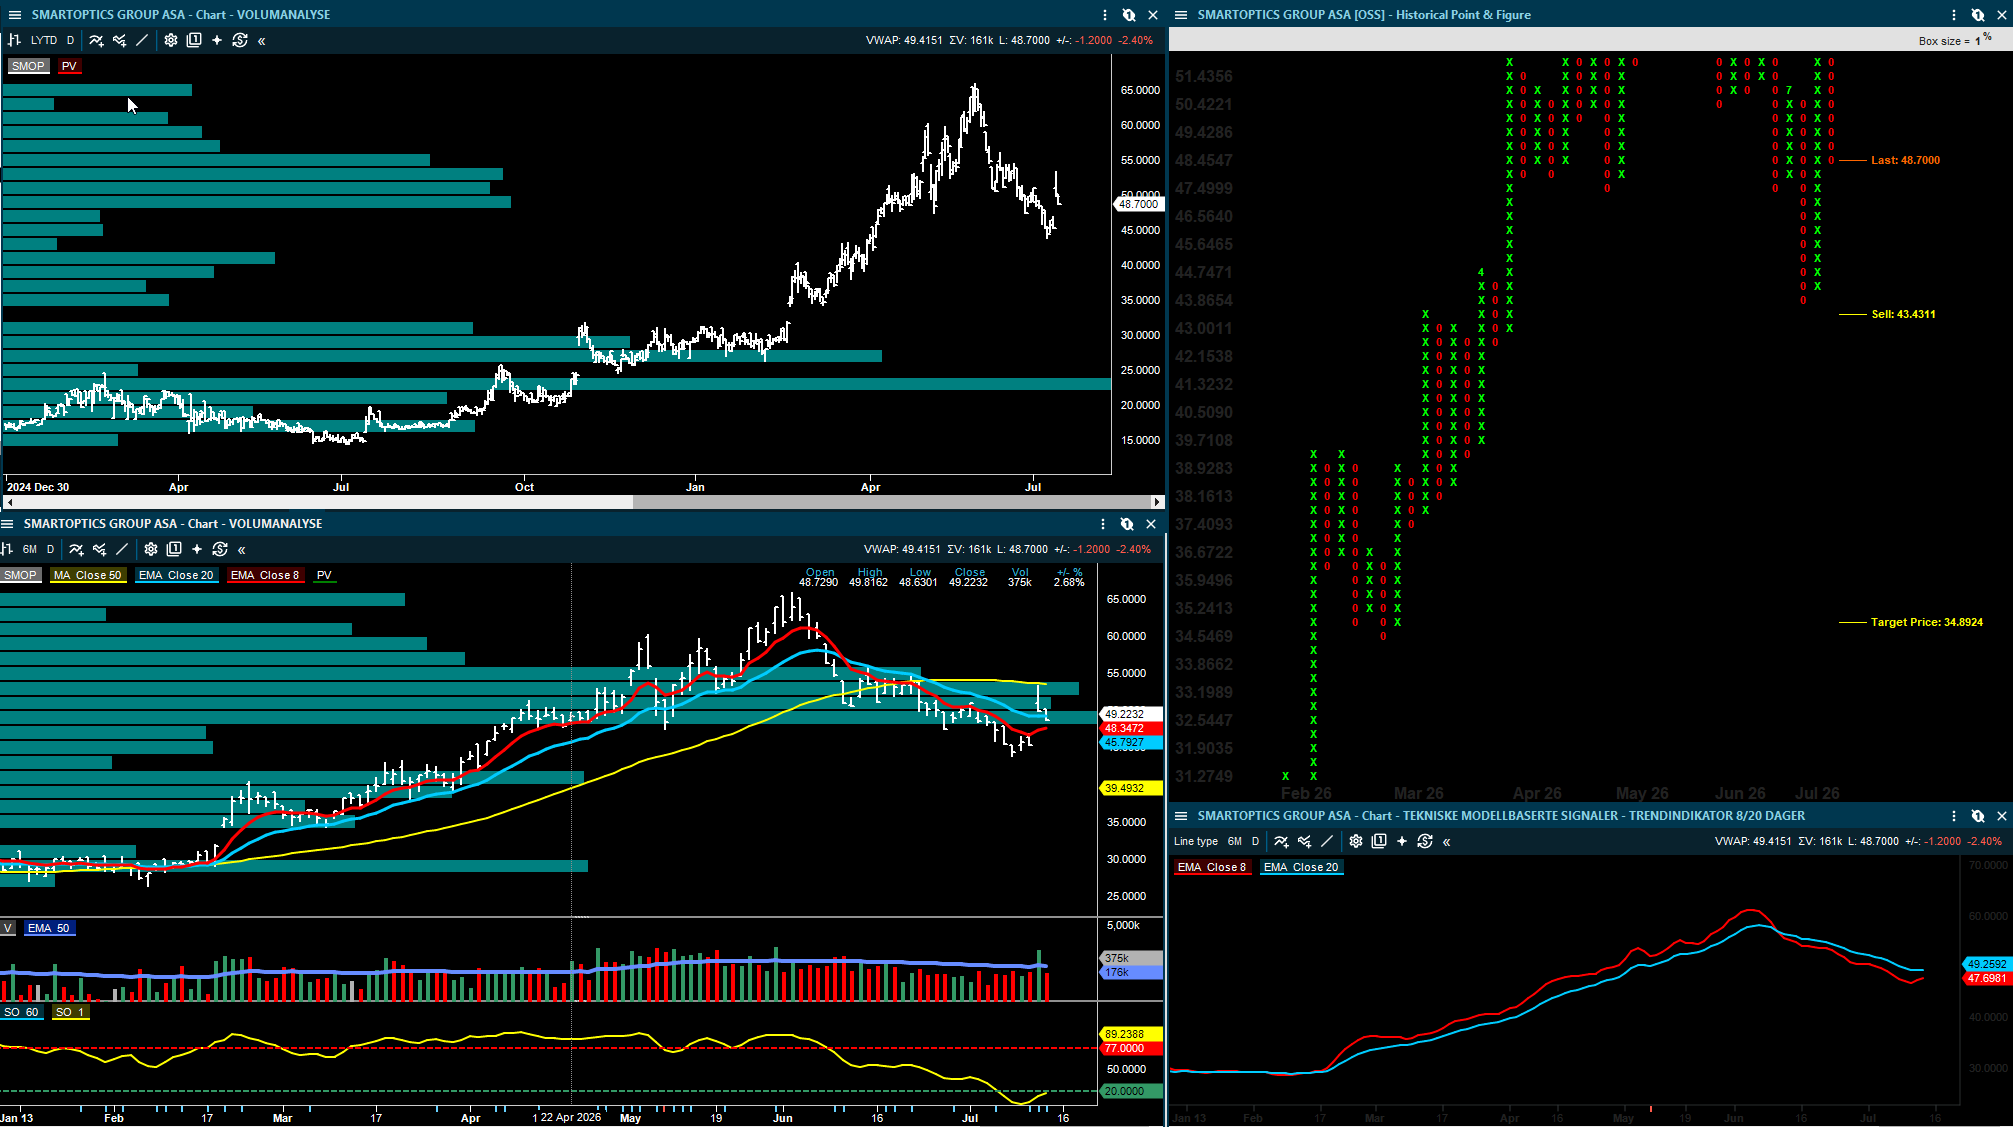
Inside Oslo Børs: Kursen handles i en kortsiktig nedtrend, hvor volumprofilen indikerer at opp mot 50 dager kan ligge mye overliggende motstand. 4 av de mest omsatte nivåene befinner seg fra dagens nivåer og opp til 50 dager ved 53,60. Sluttet på laveste i går og fortsatt under 20 dager i dag. Aksjen blir solgt på tallene. Det tekniske har et negativt teknisk bias.
Kitron leverte også bedre tall enn ventet, men Pareto er mer nøktern. Inntektene kom inn på 296 millioner euro og EBIT på 28 millioner euro. Defence & Aerospace vokste kraftig, men ordreinngangen og R6-indikatoren viser at den positive estimatrevisjonsperioden kan være i ferd med å flate ut. Pareto mener derfor at verdsettelsen i stor grad reflekterer dagens inntjeningsbilde.
Pareto senker kursmålet for Kitron til 100 kroner (103), gjentar Hold.
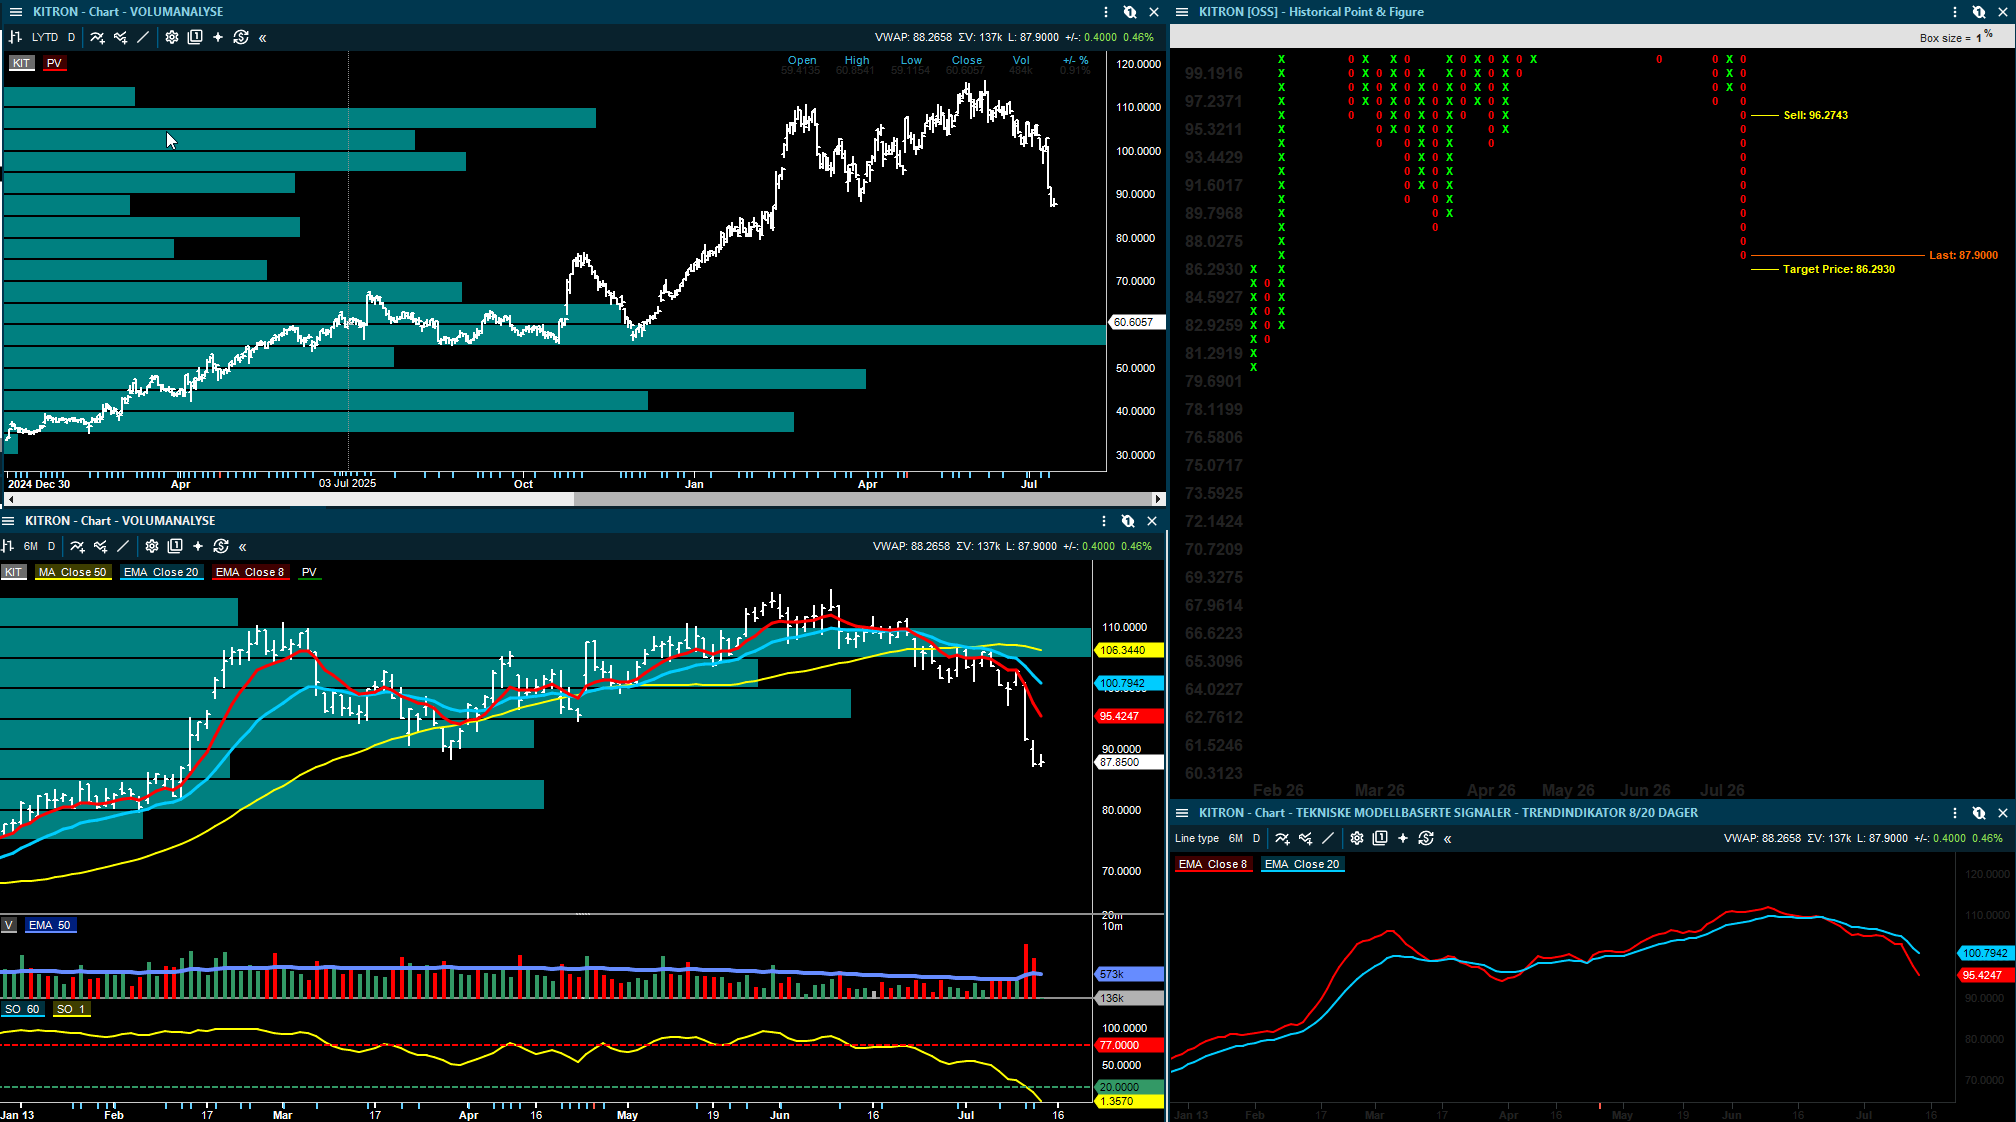
Inside Oslo Børs: Kitron har brutt ned og er på februar nivåer, hvilket betyr at et stort antall investorer ikke har tjent penger på være mellomlangsiktig i aksjen. Det kan rent teknisk sørge for sentimentendringer. Slike brudd ned, gav et PF salgssignal ved 96-nivået og det indikative kursmålet var 86, kan skape kontra-trend rekyler, men det er økt risk for at denne vil bli ønsket velkommen av selgerne. Sterke trendbrudd på et tiltakende volum skal man rent teknisk avvente modellene for nye setup. Alle de tekniske modellene vi bruker befinner seg i salg samtidig som volumprofilen har brutt under 5 av de mest omsatte nivåene.
Gjensidige: kvalitetsselskap med sterke skadeforsikringsmarginer
Gjensidige Forsikring leverte en svært sterk rapport. ABG viser til resultat før skatt på 2,8 milliarder kroner, 9 prosent over konsensus. Den viktigste driveren var skadeforsikring, der underliggende combined ratio kom inn på 70,1 prosent. Dette var fire prosentpoeng bedre enn både ABGs og konsensus' forventning.
DNB Carnegie peker på at forbedringen kom særlig fra Commercial Norway og Danmark, mens Arctic trekker frem at både privat- og bedriftsmarkedet i Norge leverte combined ratio i midten av 60-tallet. Det er meget sterkt. Gjensidige høster nå effekten av reprising, lavere skadepress og bedre kostnadsdisiplin.
ABG Sundal Collier hever kursmålet for Gjensidige Forsikring til 310 kroner (303), gjentar Kjøp.
Arctic Securities hever kursmålet for Gjensidige Forsikring til 290 kroner (285), gjentar Hold.
Forskjellen mellom meglerhusene ligger ikke i om kvartalet var sterkt. Det var det. Spørsmålet er hvor mye av den sterke lønnsomheten som kan bli varig. Arctic mener verdsettelsen allerede priser inn mye kvalitet, mens ABG ser videre oppside gjennom sterk inntjeningsvekst og høy egenkapitalavkastning.
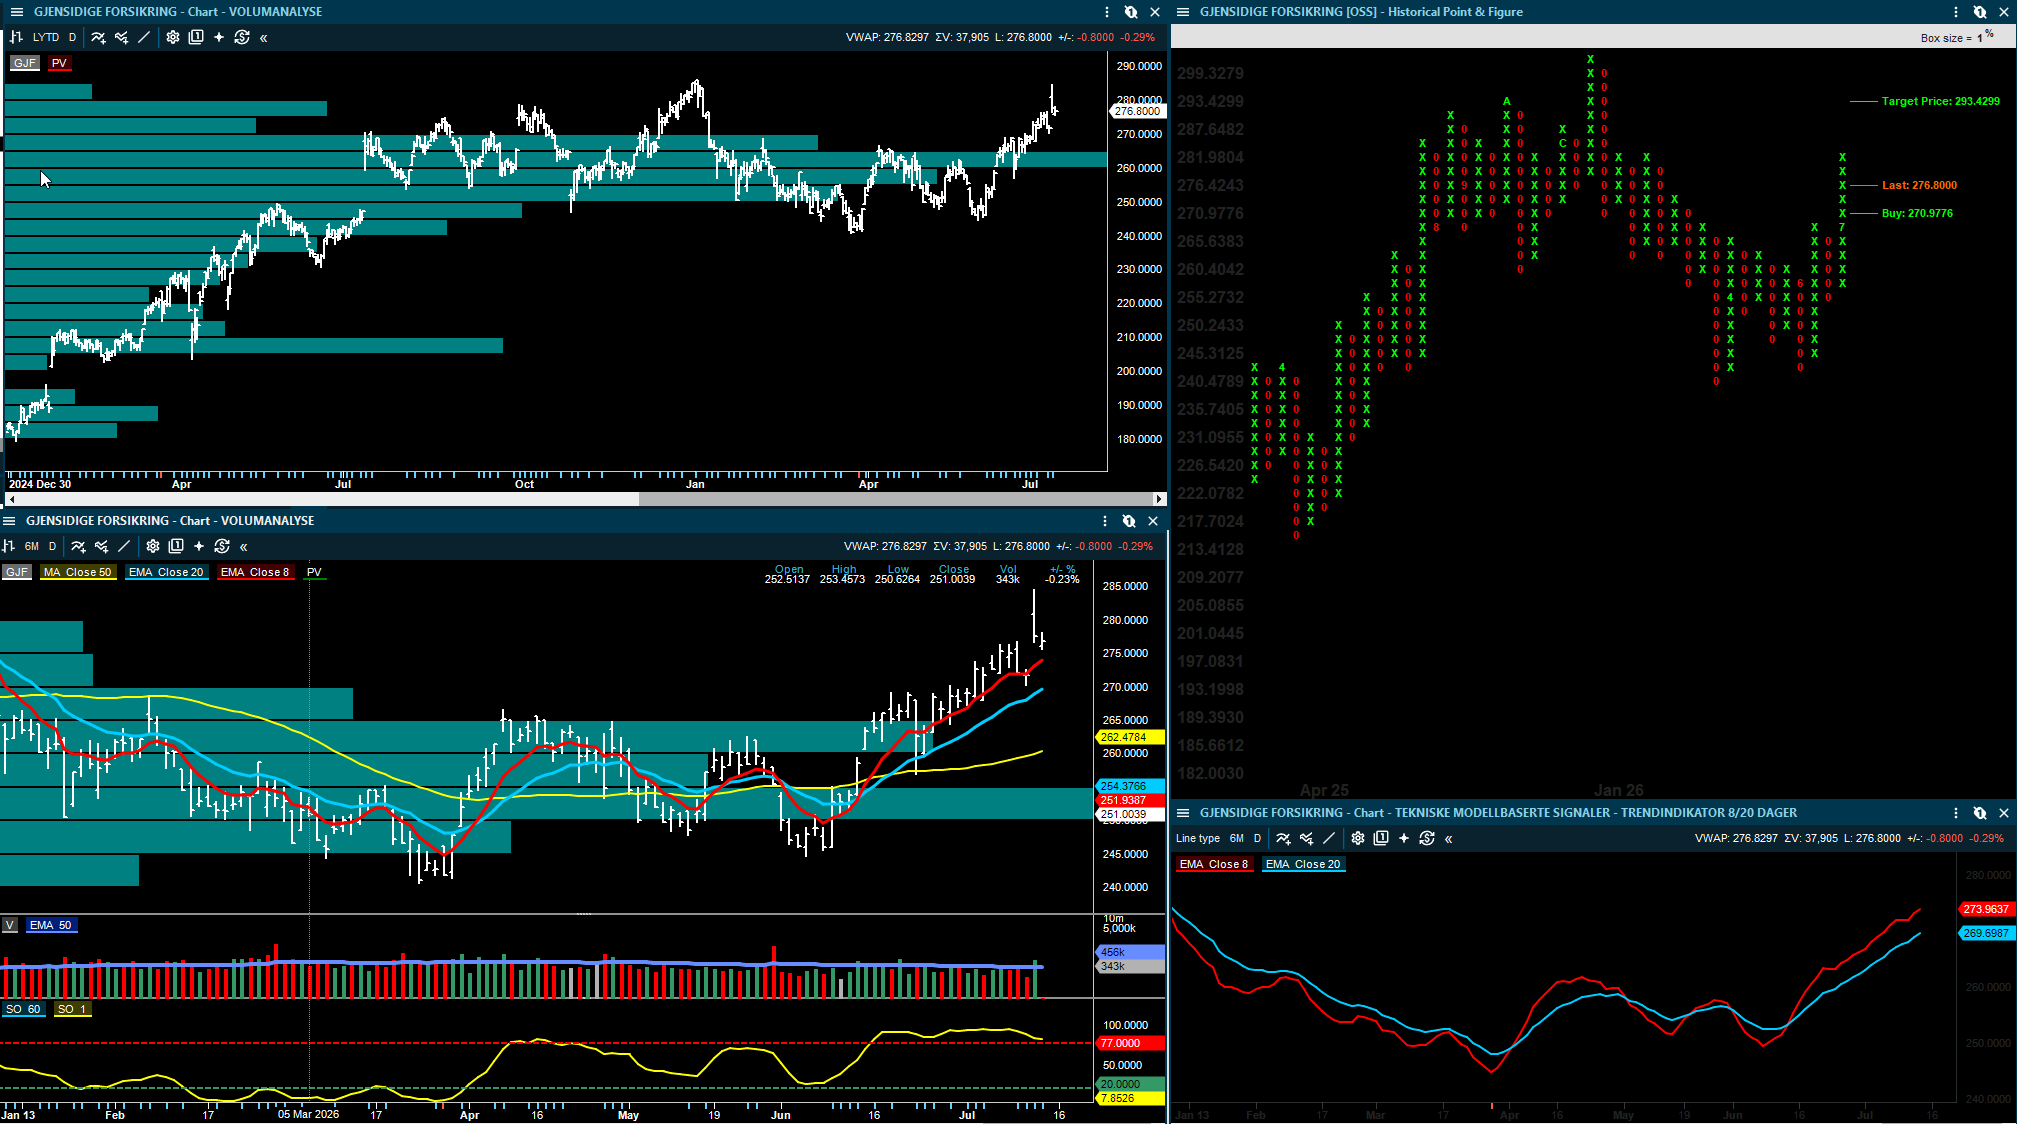
Inside Oslo Børs: Det tekniske indikerer at tallene ble oppfattet som sterke, men at mange investorer benyttet anledningen til å møte oppgangen med å selge til etternølerne. Sluttet ned mot laveste mandag, hvilket har gitt en negativ key-reversal, følger litt opp i dag, men rent teknisk vil key-reversalen ha skapt usikkerhet. Mange investorer er inne og når sterke tall blir møtt med selgere kan dette indikere en teknisk konsolidering. Alle de tekniske modellene befinner seg i et kjøp, men avventer til tross for dette nye tekniske signaler siden en key-reversal på tall kan i mange tilfeller være negativt på kort sikt.
Norske Skog, Elkem og Gigante Salmon: råvare- og produksjonsrisiko
Norske Skog skuffet på marginene i publikasjonspapir. Pareto viser til Q2-EBITDA på 73 millioner kroner, mot konsensus på 129 millioner. Det meglerhuset tidligere vurderte som en løpende inntjening rundt 150 millioner kroner i publikasjonspapir, ser nå nærmere 100 millioner ut. Samtidig leverte containerboard første positive EBITDA siden fjerde kvartal 2024, drevet av prisøkninger og bedre utvikling ved Golbey.
En annen viktig del av selskapsbildet er Saugbrugs. Studien av en mulig PM6-gjenoppbygging er skjøvet til andre halvår, og mer informasjon om datasentermuligheten kommer først når dette er avklart. Pareto understreker likevel at det kan være plass til datasenter selv om PM6 bygges opp igjen. Det betyr at selskapsbildet ikke er borte, men at tidshorisonten er mer uklar.
Pareto beholder kursmålet for Norske Skog på 72 kroner, Kjøp.
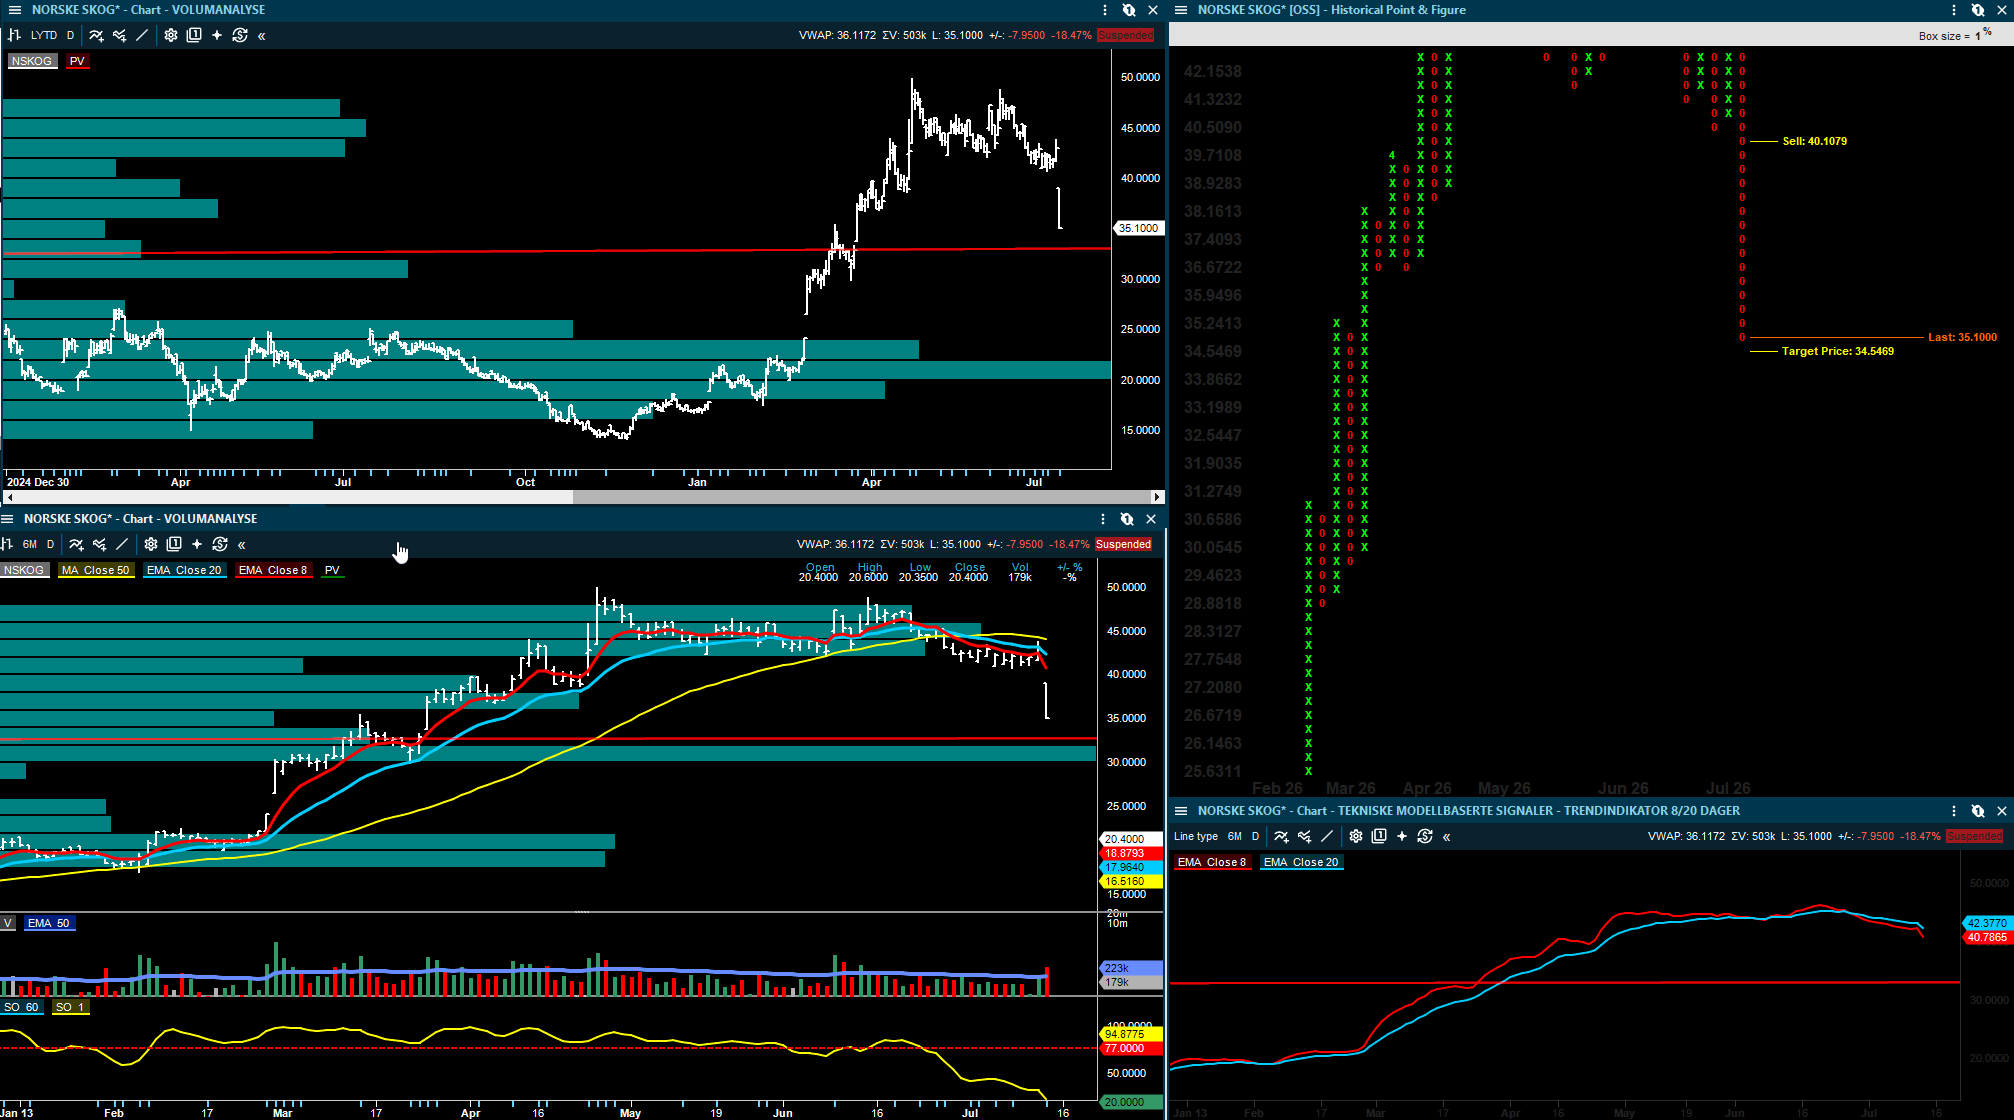
Inside Oslo Børs: Norske Skog kan ha fått det som jeg beskriver som en mulig trendkiller. Faller kraftig, samtidig som alle investorer som har kjøpt og sitter siden mars har sitter nå en økt urealisert tapsposisjon. Alle de tekniske modellene befinner seg i salg samtidig som volumprofilen har trudd under 4 av de mest omsatte nivåene. Kursen har ikke sterkere støtte før mellom 30-32.
Elkem fikk en bedre mottakelse. Arctic viser til EBITDA på 523 millioner kroner, over både konsensus og deres eget estimat. Noe av avviket skyldes at den tapsgivende virksomheten på Island nå klassifiseres som avviklet virksomhet, men underliggende utvikling var også bedre. Netto rentebærende gjeld falt kraftig, hjulpet av emisjon, lavere arbeidskapital og bedre kontantstrøm.
Arctic Securities beholder kursmålet for Elkem på 35 kroner, Kjøp.
Gigante Salmon er mer et 2027- og 2028-historie enn ett kortsiktig case. SB1 Markets ser betydelig verdipotensial i et lavkost landbasert anlegg i Nord-Norge, men peker samtidig på biologisk risiko. Selskapet må vise at 2026-generasjonen tåler vinteren uten større problemer med sår, dødelighet eller vekst. Det gjør selskapsbildet attraktivt på papiret, men fortsatt ikke bevist.
SB1 Markets beholder kursmålet for Gigante Salmon på 12 kroner, Kjøp.
Entra og Veidekke: eiendom og bygg med ulike drivere
Entra leverte lavere inntjening enn ventet, men ABG legger større vekt på strategien fremover. Netto inntekt fra eiendomsforvaltning var 320 millioner kroner, mot konsensus på 342 millioner. Avviket skyldes lavere leieinntekter og høyere eiendomskostnader. Samtidig var netto utleie sterk, og det kan bedre bildet inn i 2028.
Det interessante ved Entra er kapitalallokeringen. ABG mener selskapet i større grad kan vurdere salg av eiendommer og bruke kapitalen til gjeldsreduksjon og eventuelt tilbakekjøp. For en aksje som handles med rabatt mot underliggende verdier, kan dette bli viktigere enn ett enkelt kvartal.
ABG Sundal Collier beholder kursmålet for Entra på 120 kroner, Kjøp.
Veidekke er på sin side en ordrehistorie. SB1 Markets venter rekordhøy ordreinngang i Q2, anslått til 16,9 milliarder kroner. Det inkluderer blant annet den store kontrakten på E134 Oslofjordforbindelsen. Meglerhuset mener marginforbedringen de siste årene i stor grad skyldes bedre prosjektvalg og bedre gjennomføring, ikke bare sykliske forhold.
SB1 Markets beholder kursmålet for Veidekke på 210 kroner, Kjøp.
Andre norske kommentarer
TGS omtales i energirapportene gjennom samarbeid med Allton innen dyptvanns-OBN. Dette er først og fremst en teknologisk og strategisk nyhet, ikke en stor estimatdriver alene. Subsea 7 er relevant både gjennom OneSubsea-kontrakten på Baleine og gjennom oppfølgingen av den planlagte sammenslåingen med Saipem, der Fearnley viser til at EU kan gå inn i en mer omfattende vurdering.
Solstad Maritime og Solstad Offshore står foran sine kvartalsrapporter, og Fearnley trekker dem frem i dagens oljeoppdatering. Hovedtemaet er fortsatt AHTS-markedet, der høye rater og bedre utnyttelse kan gi støtte, men der investorer også må følge balansen mellom spoteksponering og kontraktsdekning.
Cadeler har sikret en grønn lånefasilitet på 247 millioner euro for Wind Apex, med levering ventet i andre kvartal 2027. Dette er en finansieringsnyhet mer enn en umiddelbar resultattrigger, men den reduserer usikkerheten rundt finansieringen av flåteutvidelsen. Hexagon Purus omtales fortsatt som et høyrisikoselskap der refinansiering, ordreinngang og veien til lønnsomhetsnivå er avgjørende.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.