

Real-rentene kan avgjøre markedet
Markedet har de siste ukene handlet som om det meste er i ferd med å falle på plass. Alt går tilsynelatende på skinner: veksten kjøler seg litt ned, inflasjonen ser mindre truende ut, Federal Reserve fremstår ikke like aggressiv, kredittspreadene holder seg stramme, volatiliteten er lav og aksjemarkedet fortsetter å kverne høyere. Det er som et blue-sky marked.
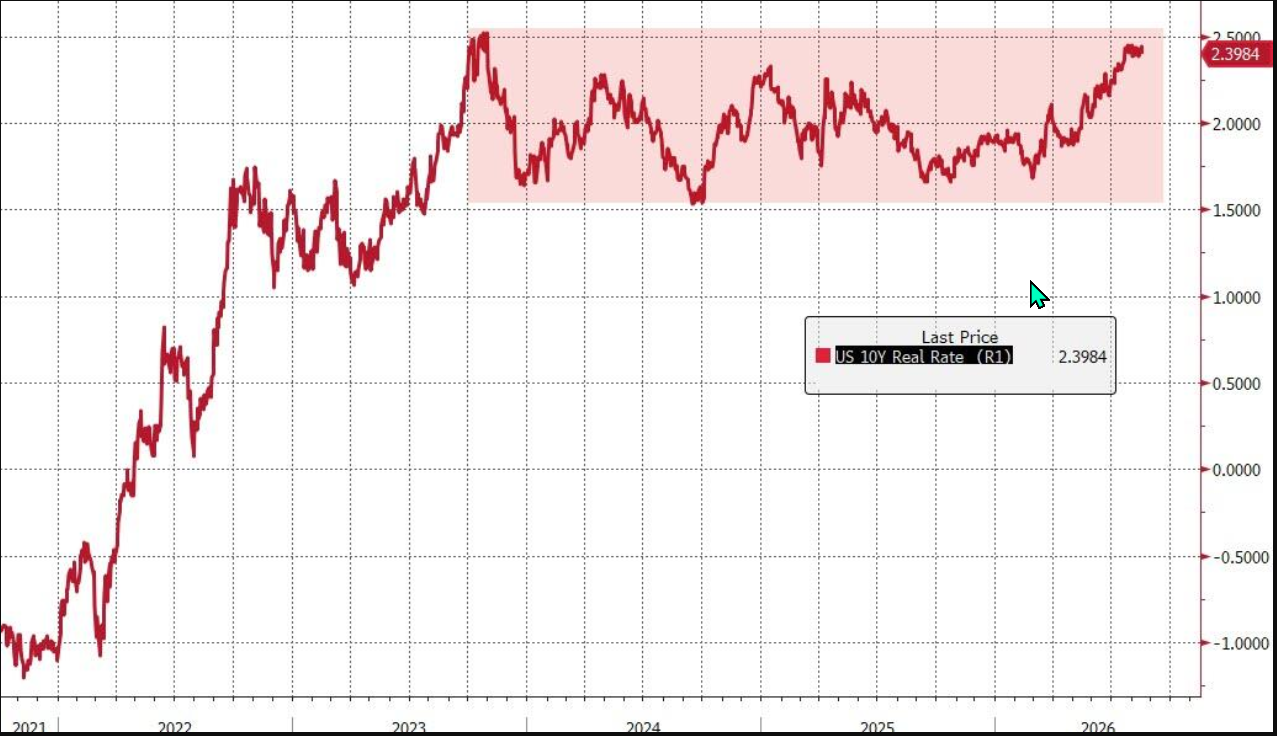
Problemet, slik Goldman ser det, er at én viktig variabel ikke bekrefter historien: Den amerikanske 10-årige realrenten ligger fortsatt rundt 2,50 %. Det er høyt. Faktisk er det et meget stramt nivå målt mot perioden etter finanskrisen, og det betyr at markedet ikke stiger fordi finansielle forhold har bedret seg tilsvarende, men fordi investorene forventer at de skal bli softere på et senere tidspunkt, hvilket er en viktig forskjell.
Markedet priser fremtiden, men realrenten står fortsatt i nåtiden
Goldman formulerer dette på en god måte: Risikomarkedene priser hvor markedet skal, mens obligasjonsmarkedet fortsatt priser det som at markedet står på startstreken.
Aksjer, kreditt, emerging markets og carry-trades handler i øyeblikket som om realrentene allerede er på vei ned. Det er de ikke og de ligger fortsatt nær 2,50 %, hvilket betyr at diskonteringsrenten som brukes til å verdsette fremtidige kontantstrømmer fortsatt er høy.
Realrenten er i praksis nominell rente minus inflasjonsforventninger. Hvis den nominelle 10-årsrenten er høy, og inflasjonsforventningene ikke stiger tilsvarende, blir realrenten høy. Det er nettopp dette som gjør dagens situasjon mer krevende. Dette er ikke en klassisk reflasjon scenario, hvor høyere renter kommer sammen med klart sterkere nominell vekst og høyere inflasjonsforventninger. Det er mer et marked hvor realrenten bærer mye av forklaringen på egenhånd, og i klartekst betyr dette at aksjemarkedet har et problem dersom realrentene ikke begynner å falle.
Dette er ikke et blue-sky marked
Et ekte blue-sky-marked er normalt ganske enkelt å forstå. Veksten er god nok, inflasjonen faller, sentralbanken støtter markedet, realrentene faller og risk assets får mer rom til å stige. Men dagens marked er mer langt mer betinget.
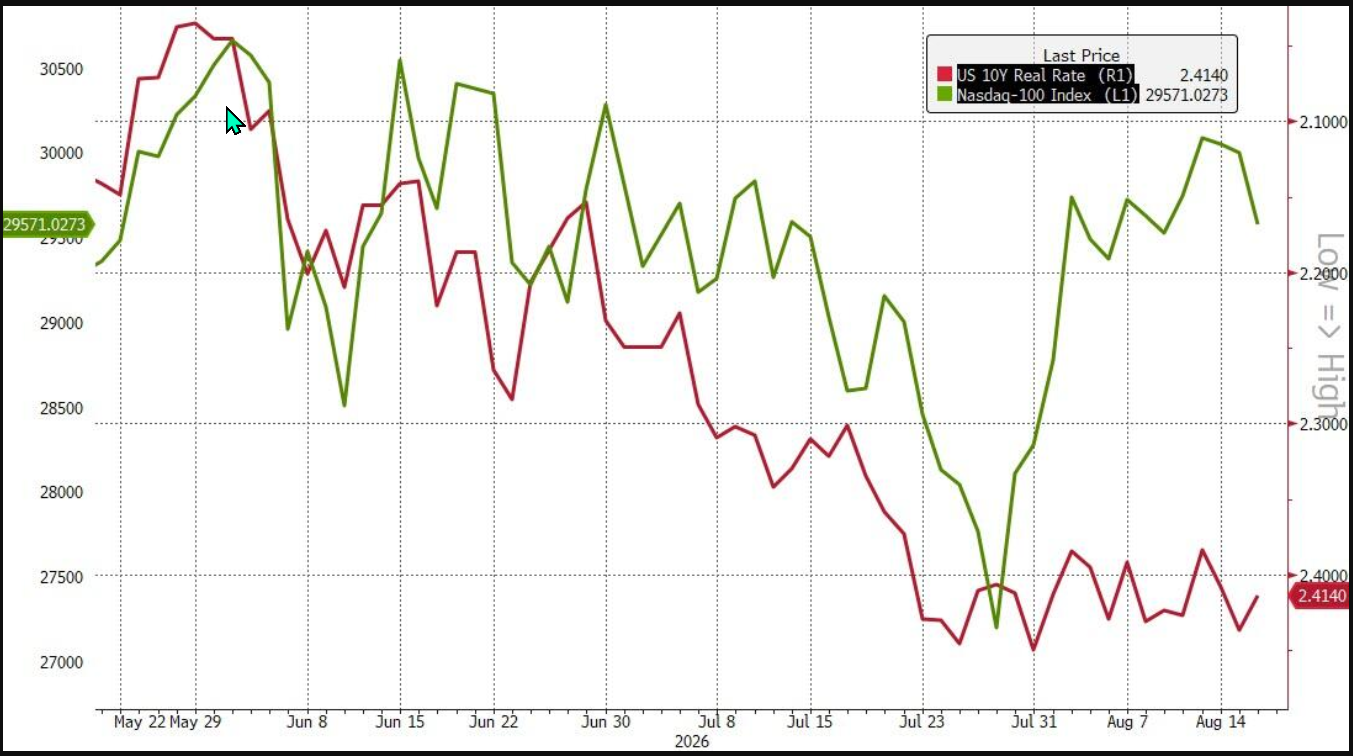
Det er ikke slik at de finansielle forholdene allerede er blitt en stor støtte for markedet. Markedet priser at de skal faktisk bli det, hvilket igjen betyr at dagens oppgang på Wall Street i større grad er avhengig av at neste trekk i realrentene blir ned, ikke opp.
Det er dette som gjør at dette blir til et betinget carry-regime. Carry kan fungere, kreditt kan holde seg sterkt, aksjer kan fortsette høyere og emerging markets kan gjøre det bra, men bare dersom realrentene etter hvert beveger seg i den retningen markedet allerede har begynt å prise inn. Poenget er det vil skape problemer når markedet nå har forskuttert gevinsten før rentebildet faktisk har levert den.
To veier videre
Goldman peker i praksis på to ulike veier for markedet:
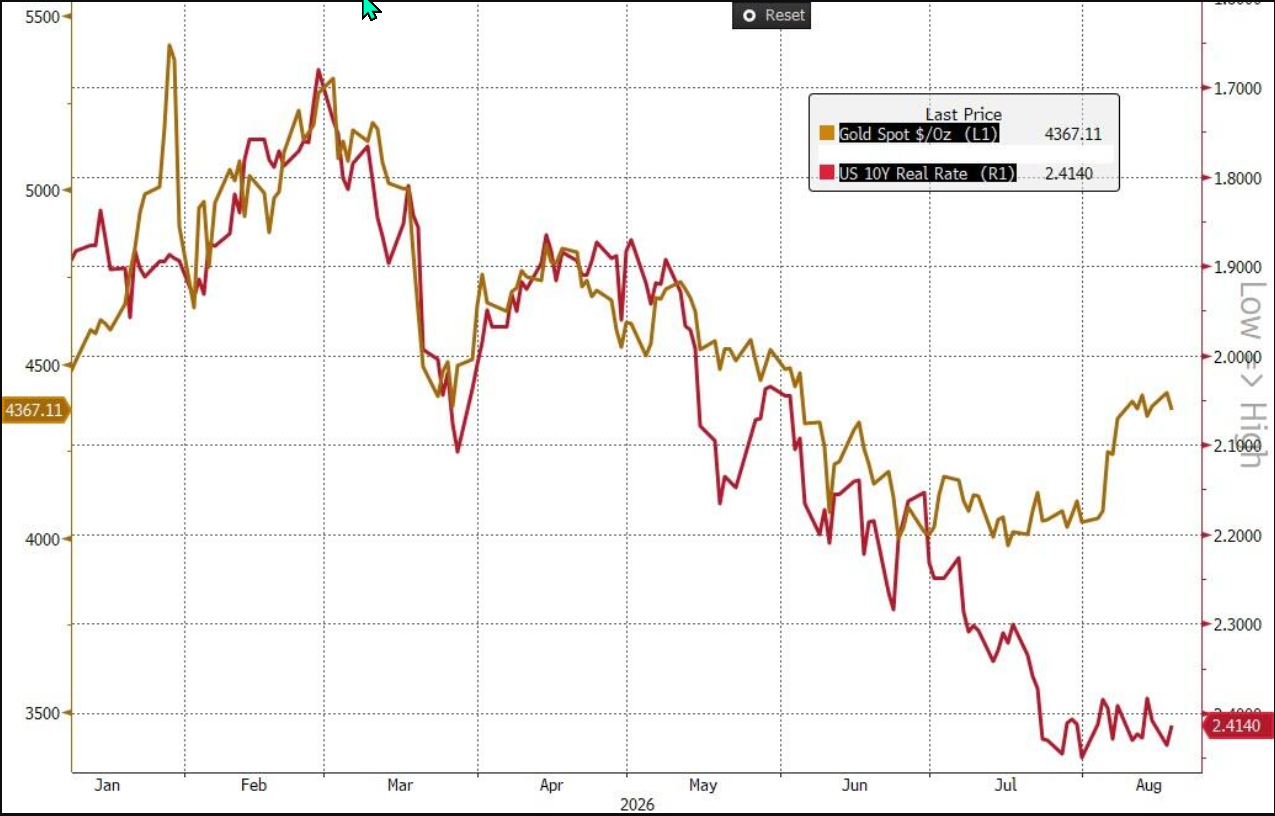
· Den positive varianten er at veksten kjøler seg ned, inflasjonen fortsetter å falle, og Federal Reserve får rom til å bli mer tålmodig, slik at de kan sette ned renten. Da faller realrentene, finansielle forholdene blir bedre, og markedet får bekreftet det det allerede har priset inn. I et slikt scenario kan aksjer, kreditt, gull og carry-trades fortsette å få støtte. Dette er altså et regime hvor dårlige nyheter er gode nyheter, hvor svakere nøkkeltall blir positive fordi de trekker rentene ned.
· Den andre varianten er langt mer problematisk: Veksten kjøler seg ned, men realrentene faller ikke nok. Det kan skje dersom inflasjonen holder seg stigende, oljeprisen holder seg høy, underskuddene i USA fortsetter å presse de lange rentene oppover, eller investorene krever høyere kompensasjon for å eie lange statsobligasjoner. Da får markedet det verste fra to verdener: svakere vekst, men fortsatt høy kapitalkostnad. Det er faktisk det mest ubehagelige for aksjemarkedet og andre risk assets.
Hvorfor faller ikke realrentene?
Hvorfor realrentene fortsatt er så høye når de siste vekstdataene har begynt å kjøle seg ned og inflasjonen ser mindre truende ut. Svaret er at dette ikke bare handler om konjunkturene, men det handler også om strukturelle forhold.
USA har store budsjettunderskudd, høy gjeldsvekst og stadig større rentekostnader. Det betyr at markedet må absorbere store mengder statspapirer, og investorene kan kreve høyere realrente for å eie lange bonds.
I tillegg kommer AI-investeringssyklusen med en enorm utbygging av datasentre, kraftinfrastruktur, compute, chips og nettverk skaper en strukturell etterspørsel etter kapital. Hvis privat sektor skal finansiere investeringer i et slikt omfang markedet ikke har sett på lenge, kan likevektsrenten være høyere enn investorene har vært vant til siden finanskrisen. Da er spørsmålet ikke bare om realrentene er midlertidig høye, men om markedet er i ferd med å reprise hva som faktisk er et normalt realrentenivå.
Olje gjør bildet vanskeligere
Oljeprisen kompliserer også historien og hvis oljeprisen holder seg høy eller stiger videre på geopolitisk risiko, blir det vanskeligere for markedet å prise inn lavere inflasjon og dermed lavere realrenter. Dette er viktig fordi aksjemarkedet nå trenger at inflasjonen faktisk faller. Hvis oljeprisen igjen løfter inflasjonsforventningene eller holder Fed mer forsiktig, blir det vanskeligere for realrentene å falle nok til å understøtte markedsoppgangen.
Det betyr ikke at høyere olje alene vil trigge en sterkere korreksjon i markedet, men det kan forsinke den rentenedgangen som aksjer og kreditt allerede har begynt å prise inn.
Hvorfor dette er viktig for aksjer
Aksjer kan tåle høye realrenter dersom inntjeningen er sterk nok, hvilket er delvis det vi ser nå. Resultatsesongen har vært solid, AI-investeringene holder aktiviteten oppe, og selskapsinntjeningen har gitt markedet en fundamental støtte.
Men høy realrente gjør at prisingen blir mer sårbar. Jo høyere realrenten er, desto høyere blir avkastningskravet investorene bruker når de vurderer fremtidig inntjening. Det rammer særlig selskaper hvor mye av verdien ligger langt frem i tid, slik som software, AI, bioteknologi og andre lange vekstaksjer.
Derfor er det ikke nok at markedet håper på lavere renter, men det må faktisk også inntreffe. Hvis realrentene bryter ned, kan dagens prising bli bedre forsvart, men hvis de blir liggende på et høyt nivå, kan markedet etter hvert måtte innrømme at det har priset inn en bedring som ennå ikke har kommet.
Nivåene markedet må følge tett
Goldman trekker frem to nivåer som er viktige. Dersom 10-års realrenten bryter ned under 2,20 %, vil det i større grad bekrefte rallyet og gi aksjer, kreditt og carry-trades bedre støtte. Men dersom realrenten blir liggende over 2,40 %, og spesielt hvis den holder seg nær 2,50 %, er dette et signal om at markedet er på lånt tid. Da fortsetter mer risikofulle aktiva, som aksjer, å prise en rentenedgang som obligasjonsmarkedet ikke leverer.
Det er her utfordringen som markedet kan gå på en smell, men kan fortsette å stige en stund til på momentum, lav volatilitet, buybacks og sterke resultater, men før eller senere må rentemarkedet bekrefte historien.
Hva betyr dette for Oslo Børs?
For Oslo Børs er dette relevant på flere måter. Høye realrenter globalt kan presse verdsettelsen av vekstaksjer og selskaper med lang kontantstrøms horisont, men kan samtidig gi støtte til dollar og gjøre råvarer mer volatile. Hvis realrentene faller, kan gull, metaller, shipping, sykliske aksjer og rate-sensitive selskaper få bedre støtte. Men skulle realrentene derimot holder seg høye samtidig som veksten svekkes, blir markedet mer selektivt og mindre villig til å betale for modne trender.
Olje, shipping og Hormuz er i tillegg et særskilt punkt for Oslo Børs. Høyere oljepris kan støtte oljeaksjene, men hvis oljeprisoppgangen holder inflasjonsfrykten høy og hindrer realrentene i å falle, kan den samme oljeoppgangen faktisk bli en belastning for det brede aksjemarkedet.
Det gjør at investorer må følge både Brent og amerikanske realrenter samtidig. Det er ikke nok å si at høyere olje er positivt for Oslo Børs hvis den samme bevegelsen bidrar til høyere renter og svakere global risk appetitt.
Konklusjon
Goldman sitt viktigste poeng er at markedet ikke nødvendigvis er i et rent blue-sky-regime, men det er heller et marked som handler som om blue-sky kommer, men hvor den viktigste renten, realrenten, fortsatt ikke har bekreftet historien.
10-års realrenten er omkring 2,50 %, hvilket er fortsatt restriktivt. Så lenge den blir liggende der, er det vanskelig å si at finansielle forhold virkelig har blitt bedre. Aksjer, kreditt og carry-trades kan fortsette å stige på forventningen om lavere realrenter, men jo lenger realrentene holder seg høye, desto større blir risikoen for at markedet må reprise dette negativt.
Markedet priser altså inn en fremtid med lavere realrenter, men rentemarkedet har ennå ikke bekreftet dette. Hvis 10-års realrenten faller under 2,20 %, får Wall Street en langt sterkere understøttelse. Hvis den blir liggende over 2,40 %, er dette et varsel om at markedet har tatt ut for mye av spekulasjonene på for rentekutt på forskudd.
I et marked hvor mye allerede prises på soft landing, AI-inntjening, lavere inflasjon og en mer tålmodig Fed, kan realrenten bli viktigere enn alt annet.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.