

SENTIMENTRAPPORT
Onsdag 26 august 2026
Lav volatilitet – det å kjøpe sikring er billig nå i forkant av historisk økt volatilitet i sept/okt
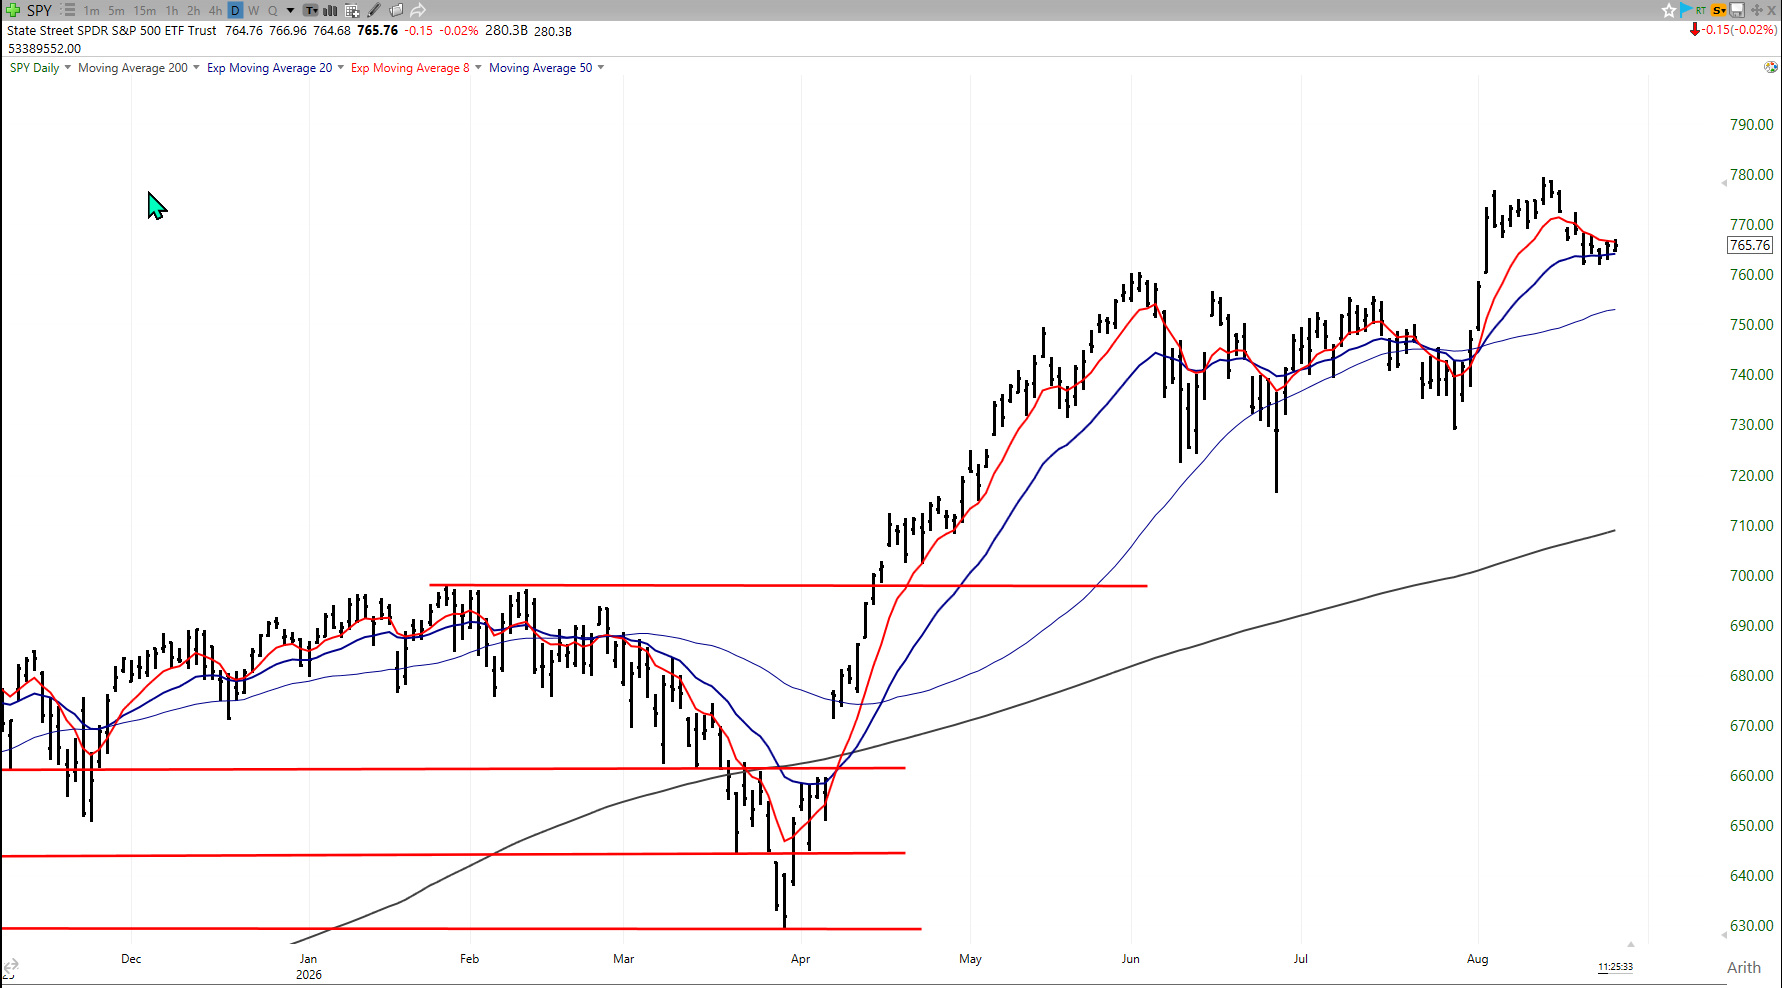
Aksjemarkedet fortsetter å krype høyere, resultatsesongen har vært solid, AI-historien lever fortsatt, og makrobildet er godt nok til at investorene ikke har fått noen klar grunn til å selge. På overflaten ser markedet derfor komfortabelt ut.
Men det er nettopp her tekniske analytikere ser et mulig viktig poeng: Det er forskjell på å være positiv til aksjer og det å være helt ubeskyttet uten ett sikkerhetsnett.
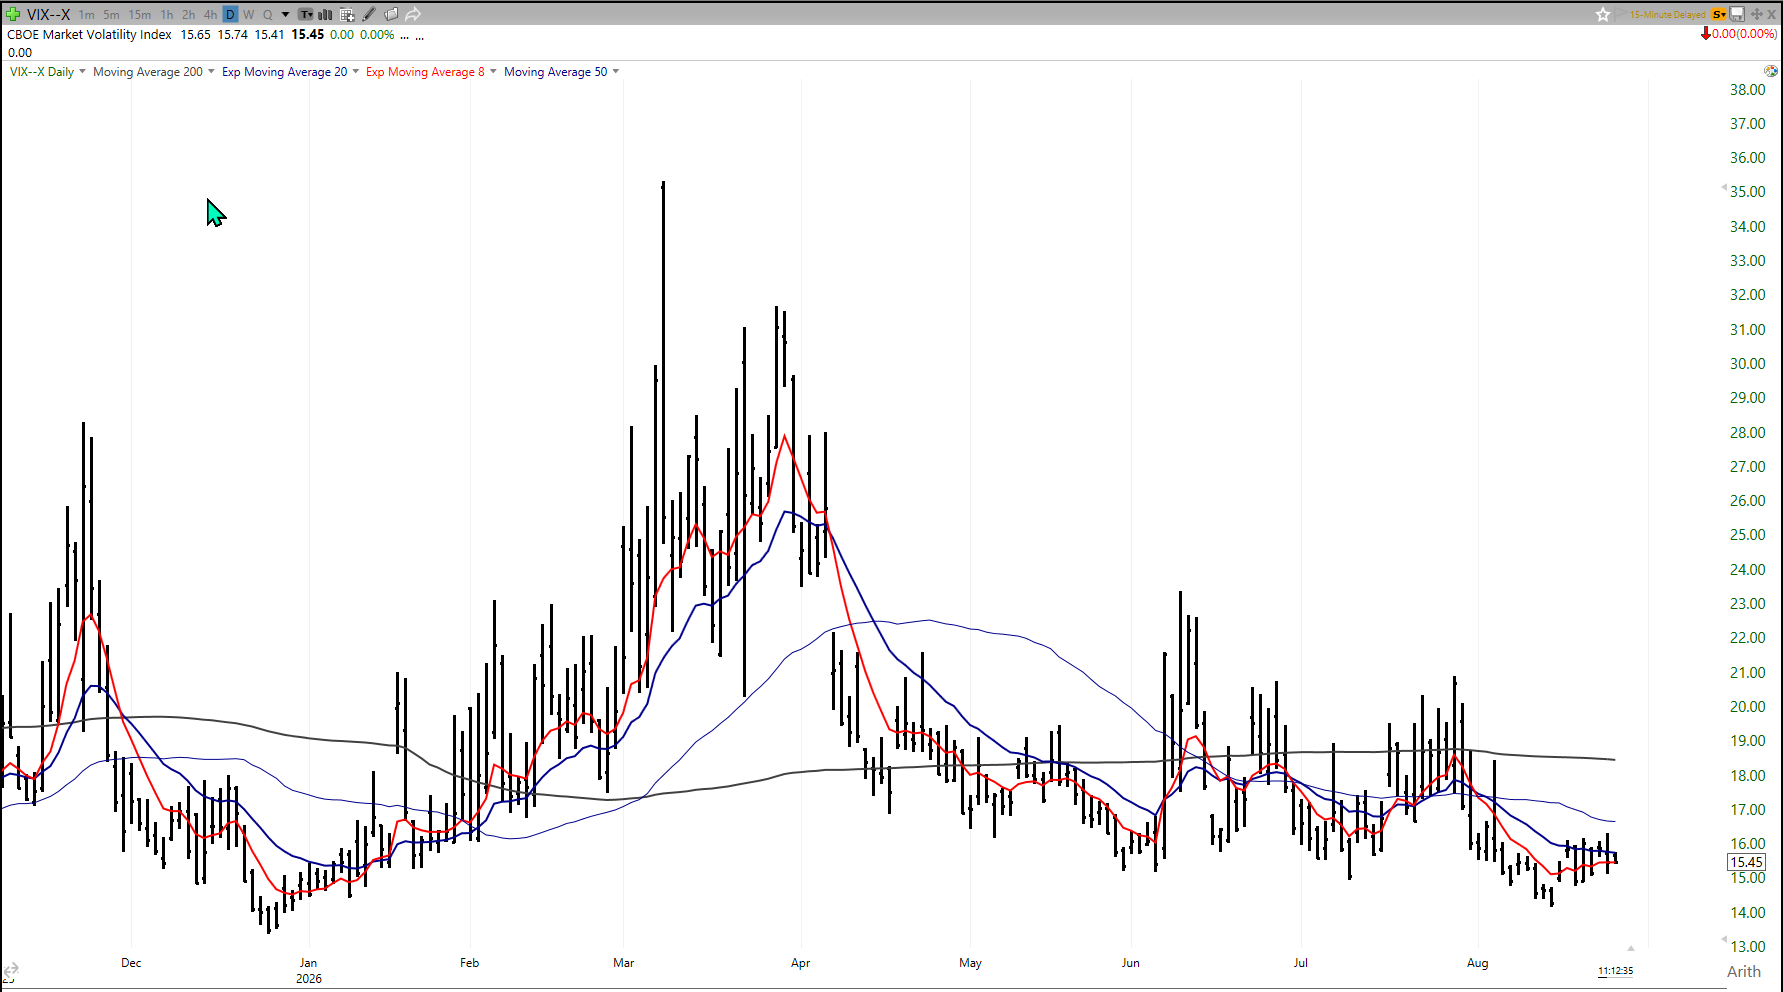
Det er ikke nødvendigvis feil å forbli long i et marked hvor earnings fortsatt viser styrke, men det kan være feil å være long uten noen form for beskyttelse når opsjonsmarkedet priser risikoen så lavt. VIX- målet på volatiliteten og frykt ligger nær et langsiktig lavt nivå, og de mer volatile månedene september/oktober nærmer seg.
POENGET TIL ANALYSEN
Det er forskjell på å være positiv til aksjer og det å være helt ubeskyttet uten ett sikkerhetsnett samt at investorer kan være for sikre på seg selv.
Markedet ser bra ut, men prisen på beskyttelse er lav
JPM er fortsatt konstruktive på aksjer, og de peker på god inntjeningsutvikling, et makrobilde som fortsatt støtter markedet, og mindre bekymring rundt AI-monetisering etter bedre cloud growth, sterkere ordrebacklog og bedre synlighet på kontantstrømmen. De har også løftet 2026-estimatet for S&P 500 EPS til 365 og S&P per 31.12 til 8.000, hvilket ikke er et bearish budskap.
Men nettopp fordi markedet allerede har steget, og fordi volatiliteten samtidig er lav, mener derivatteamet at dette er et godt tidspunkt å legge inn noen sikringer (hedger). Poenget er ikke å gå ut av markedet, men å bevare oppsideeksponeringen samtidig som man kjøper noe beskyttelse mens den fortsatt er relativt billig.
Det er ofte slik de beste hedgene kjøpes når de ikke trengs, når alle er redde, men når markedet har glemt hvorfor det kan være fornuftig å sikre seg litt. Det kan bli interessant å se tallene til Nvidia i kveld og ikke minst hvordan markedet reagerer på aksjen og på tilhørende sektor segmenter.
Den lange renten er fortsatt hoved risikoen til markedet
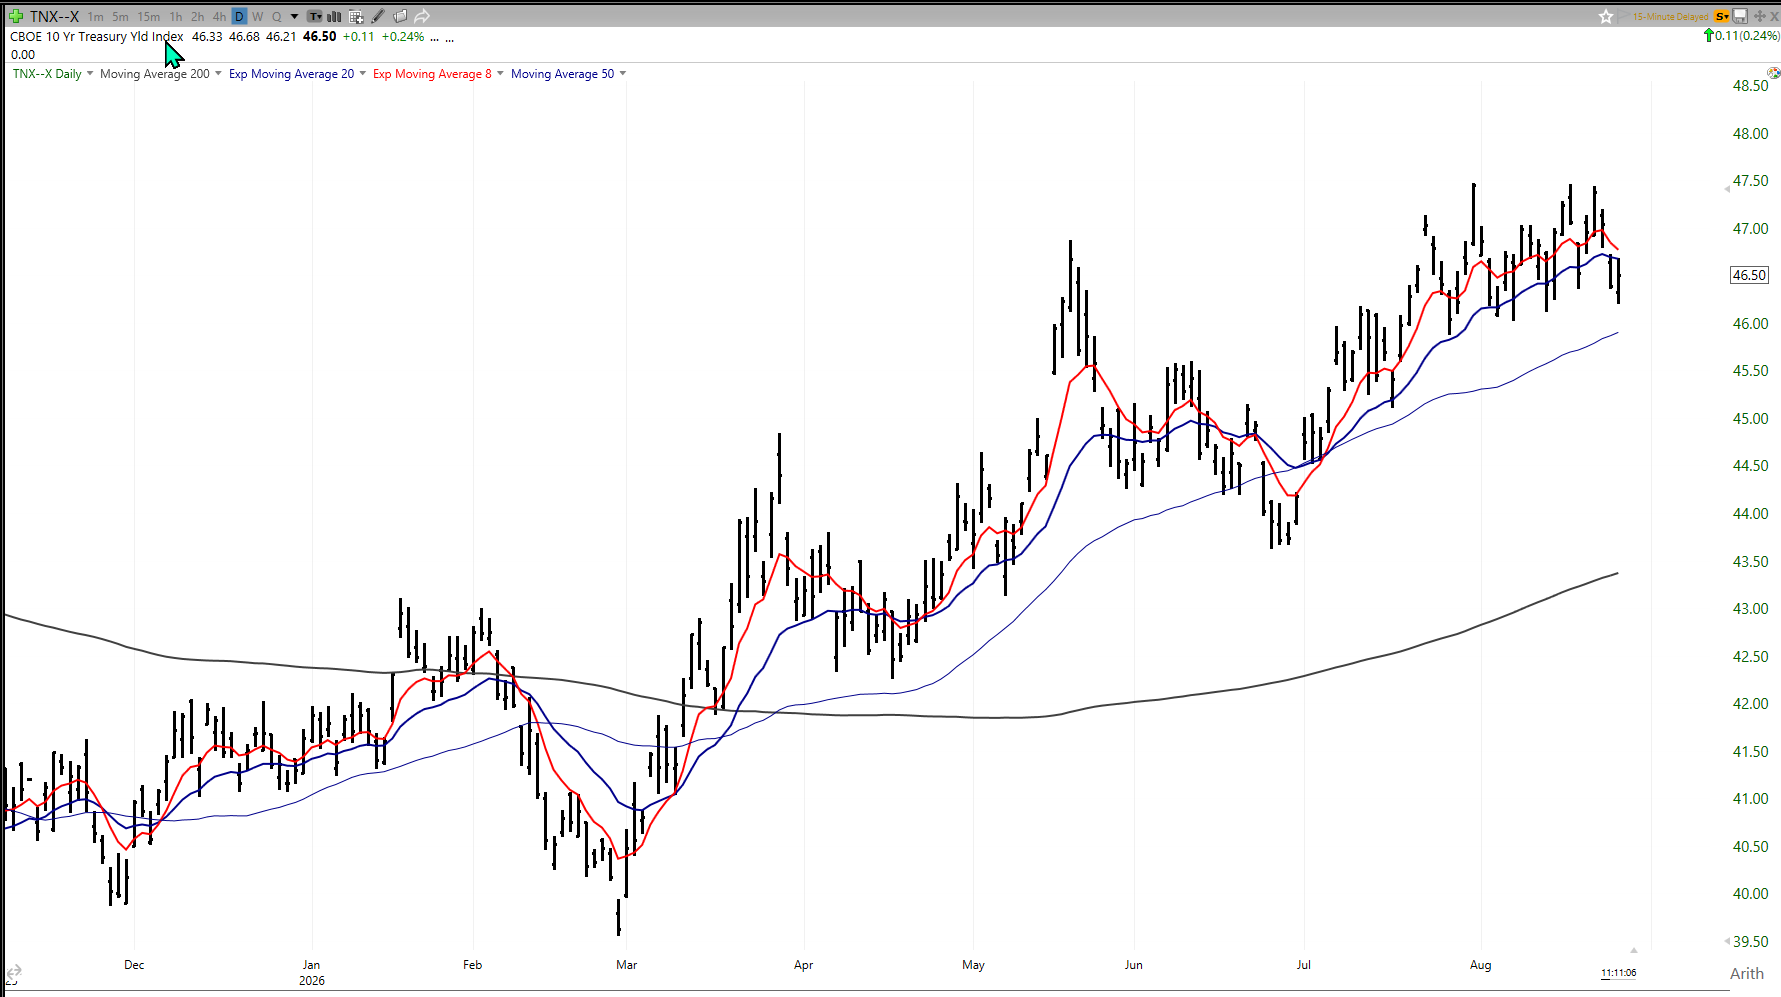
Den viktigste makrorisikoen er ikke nødvendigvis at Fed plutselig skal bli aggressiv igjen, og presset fra renteøkninger har avtatt. Men problemet ligger mer i den lange enden av rentekurven.
Fiscal supply, store underskudd, obligasjonsutstedelser og AI-relatert finansieringsbehov legger press på de lange rentene. Hvis 10- og 30-årsrentene stiger videre, blir dette først og fremst en multiple-risiko for aksjemarkedet. Inntjeningen kan fortsatt være god, men investorene vil betale lavere multipler hvis kapitalkostnaden holder seg høy.
Dette rammer særlig aksjer som vekstaksjer, software, AI, bioteknologi, small caps, eiendomsaksjer og andre selskaper hvor mye av verdien ligger langt frem i tid, som er mer følsomme for høyere realrenter. Det betyr at aksjemarkedet ikke nødvendigvis trenger en earnings-resesjon for å få problemer. Det kan være nok at rentemarkedet tvinger frem en reprising av verdsettelsen. Så den lange enden av rentekurven kan det være verdt å følge ekstra nøye med på denne høsten.
Energi og geopolitikk gjør bildet mer komplisert
Geopolitikk er den andre risikoen, hvor høyere oljepris, raffinerikapasitet, dieselmarginer og energivolatilitet gjør inflasjonsbildet mer komplisert. Dette passer inn i det vi har sett i flere analyser den siste tiden: Problemet er ikke bare råolje, men raffinerte produkter og flaskehalser på downstream produkter.
Når volatiliteten til olje, gull og renter allerede har økt, mens aksjevolatiliteten fortsatt er bemerkelsesverdig lav, sier det noe om at aksjemarkedet kanskje priser inn for lite uro. Det betyr ikke at aksjene må falle, men det betyr at beskyttelse fremstår billigere enn det underliggende risikobildet skulle tilsi.
Volatiliteten er presset ned
SPX 3-måneders at-the-money-volatilitet ligger rundt 14,5, nær 30. prosentil de siste fem årene. Samtidig ligger downside skew under 25. prosentil. Det betyr at både selve volatiliteten og prisen på nedsidesikring er relativt lav.
For investorer betyr det at man kan kjøpe nedsidesikringsstrukturer med lavere carry-kostnad enn normalt, hvilket ikke alltid er tilfellet. Når markedet faller og VIX skyter opp, blir det å kjøpe beskyttelse langt dyrere. Nå er situasjonen motsatt siden markedet er sterkt, investorene er rolige, de er positive og ser ingen grunn til å sikre seg, hvilket gjør at forsikringen er billigere.
Det betyr ikke at man må kjøpe sikringer, men det betyr at risk/reward for å gjøre det er bedre enn i perioder hvor alle allerede løper etter det samme sikringsproduktet.
OPSJONSMARKEDET
Når markedet faller og VIX skyter opp, blir det å kjøpe beskyttelse langt dyrere. Nå er situasjonen motsatt siden markedet er sterkt, investorene er rolige, de er positive og ser ingen grunn til å sikre seg, hvilket gjør at forsikringen er billigere, hvilket faktisk øker markedsrisikoen.
Europa viser samme mønster
Volatilitetspresset er ikke bare et amerikansk fenomen, og i Europa har opsjonsmarkedet vært preget av lav realisert volatilitet, fortsatt volatilitets-kompresjon og svak interesse for sikringer. 20-dagers opsjonsvolumer ligger rundt 20 % under snittet hittil i år, mens SX5E 20-dagers realisert volatilitet har falt til 9,5, det laveste nivået i 2026.
Det sier mye om hvor rolig markedet har blitt.
Å eie gamma har vært smertefullt siden når indeksene beveger seg lite, taper de korte opsjonsstrukturene tidsverdi, og investorer som har kjøpt kortsiktig volatilitet har blitt straffet siden de er dyre å beholde under ett lav volatilitetsregime. Det er nettopp slike perioder som ofte gjør at markedet begynner å tro at sikringer er bare bortkastede penger.
Men historisk er det ofte når INGEN vil eie volatilitet at det blir LANGT mer interessant. Da kan investorer være for trygge på seg selv, og alle blir vugget i søvn av de små bevegelsene på indeksene. Indeksene ligger dessuten langt over nivåer som kan skape en kraftig økt volatilitet og det å kjøpe dippene er fortsatt mantraet i markedet. Det blir som å trekke opp en stålfjær, jo hardere du trekker den opp jo kraftigere kan momentumet bli når den slipper.
September og oktober er ikke juli
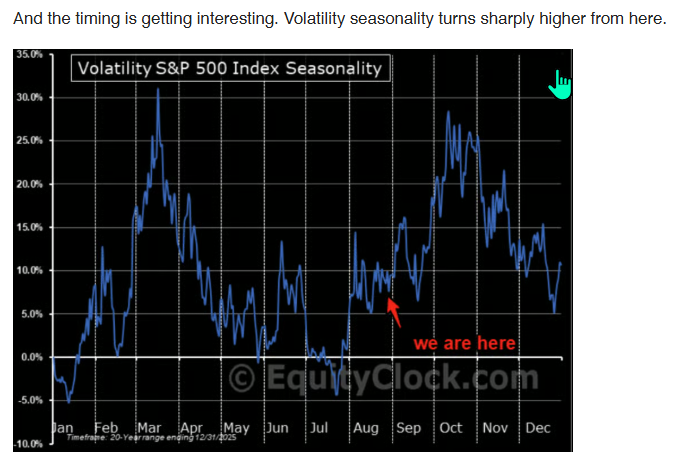
Timingen er også viktig siden sommermarkedet har vært relativt kjedelig på indeksnivå, men september og oktober er ofte blant de mest volatile månedene i året. Dette mønsteret er spesielt tydelig i midterm-år, hvor politisk usikkerhet, lavere likviditet etter sommeren, høstsesong for refinansiering og tettere makrokalender kan skape større bevegelser.
Det betyr ikke at markedet automatisk skal falle i september eller oktober siden sesongmønstre er ikke en fasit. Men når lav volatilitet, billig sikring, høy posisjonering møter en mer vanskelig kalender, kan det være langt farligere å ignorere risikoen.
Markedet trenger ikke en stor negativ nyhet for å bli mer urolig, men det kan være nok med høyere lange renter, en oljeimpuls, svakere AI-kreditt, en skuffelse fra en stor teknologirapport, politisk uro eller det kommer en helt uventet hendelse.
Jeg har brukt den samme formuleringen mange ganger de siste 20 årene: Lav volatilitet er som et tankskip fylt til randen, og isolert sett er det ikke farlig, men risikoen ligger i hva som skjer dersom det kommer en gnist. Da kan mange investorer forsøke å komme seg ut samtidig, mens antallet ledige stoler er blitt færre fordi så mange allerede har kjøpt.
MARKEDPSYKOLOGI
Lav volatilitet er som et tankskip fylt til randen, og isolert sett er det ikke farlig, men risikoen ligger i hva som skjer dersom det kommer en gnist.
VIX ligger nær gulvet
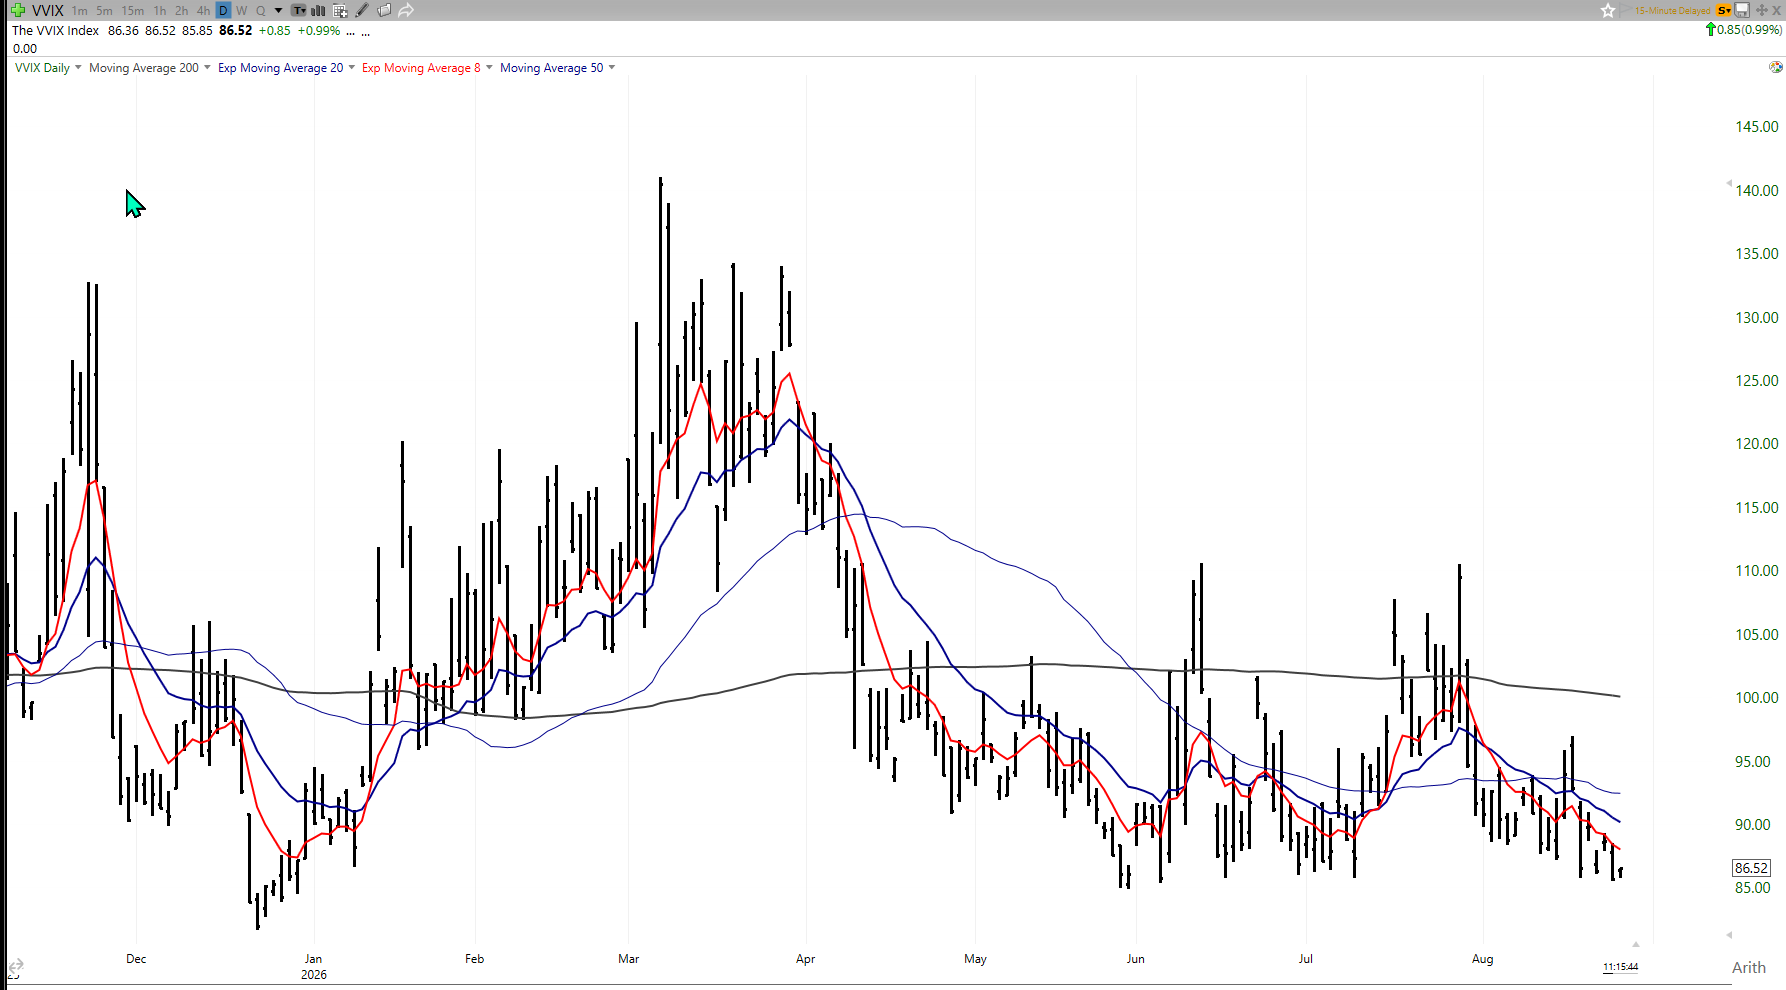
VIX ligger nær det som kan beskrives som et naturlig gulv, mens VVIX, altså volatiliteten på volatiliteten, har falt kraftig. Det betyr at markedet ikke bare priser lav volatilitet, men også lav sannsynlighet for at volatiliteten plutselig skal stige.
Det kan være rasjonelt så lenge markedet fortsetter å kverne høyere. Men det skaper også en asymmetri siden når VIX allerede er lav, er det begrenset hvor mye den kan falle videre, men den kan stige raskt dersom en katalysator treffer.
Derfor blir VIX-oppsidestrukturer interessante for enkelte investorer. Ikke fordi man nødvendigvis tror på et umiddelbart fall til indeksene, men fordi prisen på convexity er lav i forkant av en periode hvor volatiliteten historisk ofte stiger.
Dette handler om risikostyring, ikke pessimisme
Det viktigste er å ikke tolke dette som et klassisk bearish signal. Det JPM formidler er ikke at aksjemarkedet må falle, men at markedet har steget kraftig, makrobildet holder foreløpig, earnings er sterk, men prisen på beskyttelse er lav nok til at det er fornuftig å vurdere hedger.
Dette representerer en stor forskjell, siden en hedge er ikke det samme som at man har et markedssyn på kollaps. Det er en måte å unngå at en god portefølje blir for sårbar dersom de neste månedene blir mer vanskelig enn sommeren har vært.
Konklusjon
Volatiliteten er død, og det priser et marked som har kontroll på det meste. Det kan vise seg å være riktig en stund til, men det gir et teknisk- og sentimentgrunnlag for å tenke litt annerledes fremover.
Aksjer kan fortsette høyere dersom earnings holder, AI-temaet får ny støtte, rentene stabiliserer seg og olje ikke blir en større inflasjonsrisiko. Men kombinasjonen av lave volatilitet, høy grad av optimisme, billig nedside sikring for enkeltaksjer, høyere risiko i den lange enden av rentekurven og en sesongmessig vanskeligere periode gjør at dagens ro ikke bør forveksles med fravær av risiko.
Hovedpoenget er enkelt: Det er fullt mulig å være positiv til aksjer og samtidig kjøpe beskyttelse. Faktisk er det ofte nettopp i slike perioder man bør vurdere det. Ikke fordi markedet ser svakt ut, men fordi markedet ser sterkt ut samtidig som sikring er billig.
I et marked hvor S&P 500 kan ha videre oppside, men hvor september og oktober nærmer seg med høyere sesongmessig volatilitet, lange renter som fortsatt kan presse multipler, og energi/geopolitikk som kan gi nye inflasjonsimpulser, er budskapet ganske klart: Man kan gjerne være long. Men man bør kanskje ikke være helt naken.
HOVEDBUDSKAP
Man kan gjerne være long, men man bør kanskje ikke være helt naken.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.