
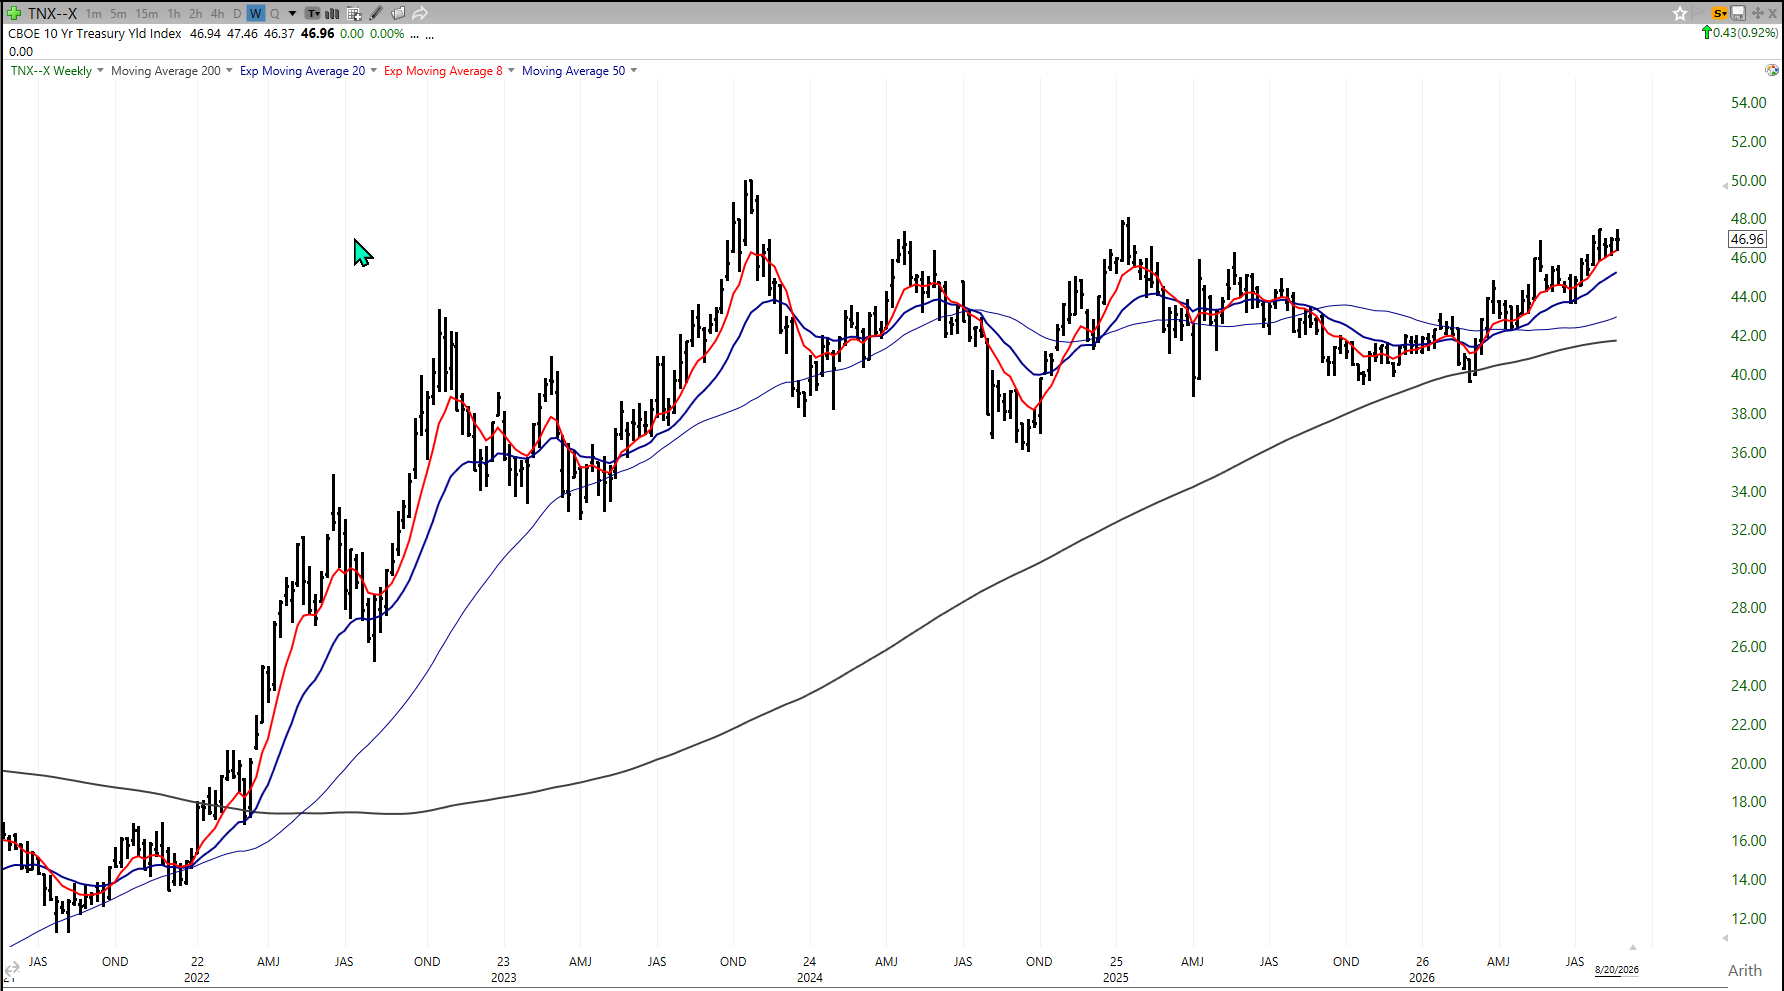

Treasury's Clumsy Buyback Just A "Band-Aid On A Bullet Hole" But McElligott Says Losing The Long-End Is Now A Non-Starter
Den siste analysen til McElligott fra Nomura som kom i dag er viktig fordi den sier at markedet nå ikke bare handler om aksjer, AI eller olje, men om hvorvidt amerikanske myndigheter er i ferd med å miste kontrollen over den lange delen av rentekurven, hvilket et kjernen til markedet på kort sikt..
Når finansdepartementet kommer med et uventet signal om større buybacks av obligasjoner, er ikke det selve buyback-programmet det viktigste. McElligott mener beløpet og mekanikken er for små til å løse problemet, derfor kaller han det en “bandasje på et kulehull”. Det viktige er signalet som sendes ut: Myndighetene viser at de ikke kan akseptere at lange amerikanske renter løper ukontrollert videre opp.
Det betyr i klartekst at “losing the long end” er blitt en non-starter.
Hvorfor er det så viktig? Fordi lange renter styrer prisingen av nesten alt: aksjer, kreditt, bolig, private equity, AI-finansiering, statsfinanser og dollaren. Hvis 10- og 30-årsrentene stiger for raskt, strammer finansielle forhold seg selv om Fed ikke gjør noe. Da kan aksjemarkedet falle, kredittspreadene utvide seg, boligmarkedet svekkes og hele “soft landing”-narrativet komme under press.
McElligott sier egentlig at myndighetene har begynt å “prime pumpen”, men at markedet trolig må bli verre før de virkelig store tiltakene kommer, hvilket er den mest interessante delen av hva som har inntruffet denne uken.
Tilbakekjøp av obligasjoner er bare første signal, og hvis dette ikke holder, kan neste fase bli langt mer kraftfull: yield curve control, QE eller direkte kjøp av lang durasjon fra Fed. Men slike tiltak kommer normalt ikke mens markedet fortsatt fungerer noenlunde. De kommer først når rentene, energiprisene, kredittmarkedet og aksjer skaper nok stress til at myndighetene kan forsvare mer direkte intervensjon.
Det betyr at analysen ikke er bullish på kort sikt, men den er potensielt bullish på lengre sikt dersom markedet blir svakt nok til å tvinge frem en ny likviditetsrespons som igjen er litt paradoksalt, men faktisk meget viktig.
På kort sikt sier McElligott at markedet fortsatt kan få høyere renter, svakere aksjer, mer de-grossing og bredere kredittspreader. På lengre sikt sier han at hvis dette går langt nok, vil myndighetene sannsynligvis svare med tiltak som igjen letter de finansielle betingelsene. Det er derfor han sier at “the pump is being primed”, men at markedet først må få det verre.
Den andre viktige delen er energibildet, hvor McElligott kobler rentestresset til en ny inflasjonshale fra olje og raffinerte produkter. Dette passer direkte med Goldman-analysen jeg nettopp sendte ut: problemet er ikke bare råolje, men diesel, crack spreads og svekket raffinerikapasitet. SPR (kriselagrene til USA) kan slippe ut råolje, men ikke ferdig diesel, bensin og flybensin. Raffinerte produkter brytes ned og kan ikke lagres på samme måte som råolje. Derfor finnes det ikke en enkel “release inventories”-knapp hvis flaskehalsen ligger lenger ned i kjeden. Dette igjen gjør inflasjonsrisikoen farligere.
Hvis diesel, gass og raffinerte produkter stiger videre samtidig som obligasjonsmarkedet allerede sliter med økt tilbud, AI-gjeld, store underskudd, Japan-problematikk og høy term premium, kan markedet få en kombinasjon av høyere inflasjonspress og høyere lange renter. Det er en meget vanskelig kombinasjon for aksjer.
Dette forklarer også hvorfor gull og Bitcoin steg da finansdepartementet signaliserte buybacks. McElligott tolker dette som være sikkerhetsventiler. Når markedet begynner å tro at myndighetene må gripe inn i rentemarkedet, kan investorer søke aktiva som ikke er direkte knyttet til tilliten til statsobligasjoner, dollar og tradisjonell realrenteprising.
Men for aksjemarkedet er signalet todelt:
På den ene siden kan en stabilisering av lange renter etter hvert åpne for ny “spot up, vol up”-bevegelse, spesielt hvis Nvidia leverer og AI-handelen får en ny katalysator. På den andre siden er den umiddelbare risikoen at rentene fortsetter opp først, olje og diesel holder inflasjonsfrykten levende, og kredittmarkedet begynner å stramme seg ytterligere. Da kan momentum-posisjoner, small caps, high yield og mer girede deler av markedet få en ny runde med salgspress.
Slik ville jeg formulert hovedpoenget i artikkelen:
McElligott sin analyse er viktig fordi den viser at markedet har flyttet seg fra en vanlig diskusjon om Fed-kutt og aksjeprising til et langt større spørsmål: Hvor høye lange renter kan USA tåle før myndighetene må gripe inn? Tilbakekjøp av obligasjoner løser ikke problemet alene, men de signaliserer at administrasjonen har sett nok til å forstå at en ukontrollert reprising av 10- og 30-årsrentene ikke kan tillates. Det gjør rentemarkedet til den viktigste driveren for aksjer, kreditt, gull, Bitcoin og dollar fremover.
Og den mer markedsrelaterte konklusjonen:
Tilbakekjøpssignalet er ikke løsningen, men det er et varsel om at myndighetene begynner å bli ukomfortable med bevegelsen i den lange delen av rentekurven. Problemet er at rentene, energiprisene og inflasjonsrisikoen trolig må skape mer skade før de virkelig store tiltakene kommer. Det gjør markedet sårbart på kort sikt, men det øker samtidig sannsynligheten for en senere politisk eller pengepolitisk intervensjon dersom long-end stresset fortsetter.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.