

Treasury's Clumsy Buyback Just A "Band-Aid On A Bullet Hole" But McElligott Says Losing The Long-End Is Now A Non-Starter
BofA-undersøkelsen fra Hartnett er også viktig fordi den viser at investorene ikke lenger er forsiktige med posisjoneringen, selv om de fortsatt har stor fokus på riskoen, hvilket er en stor forskjell.
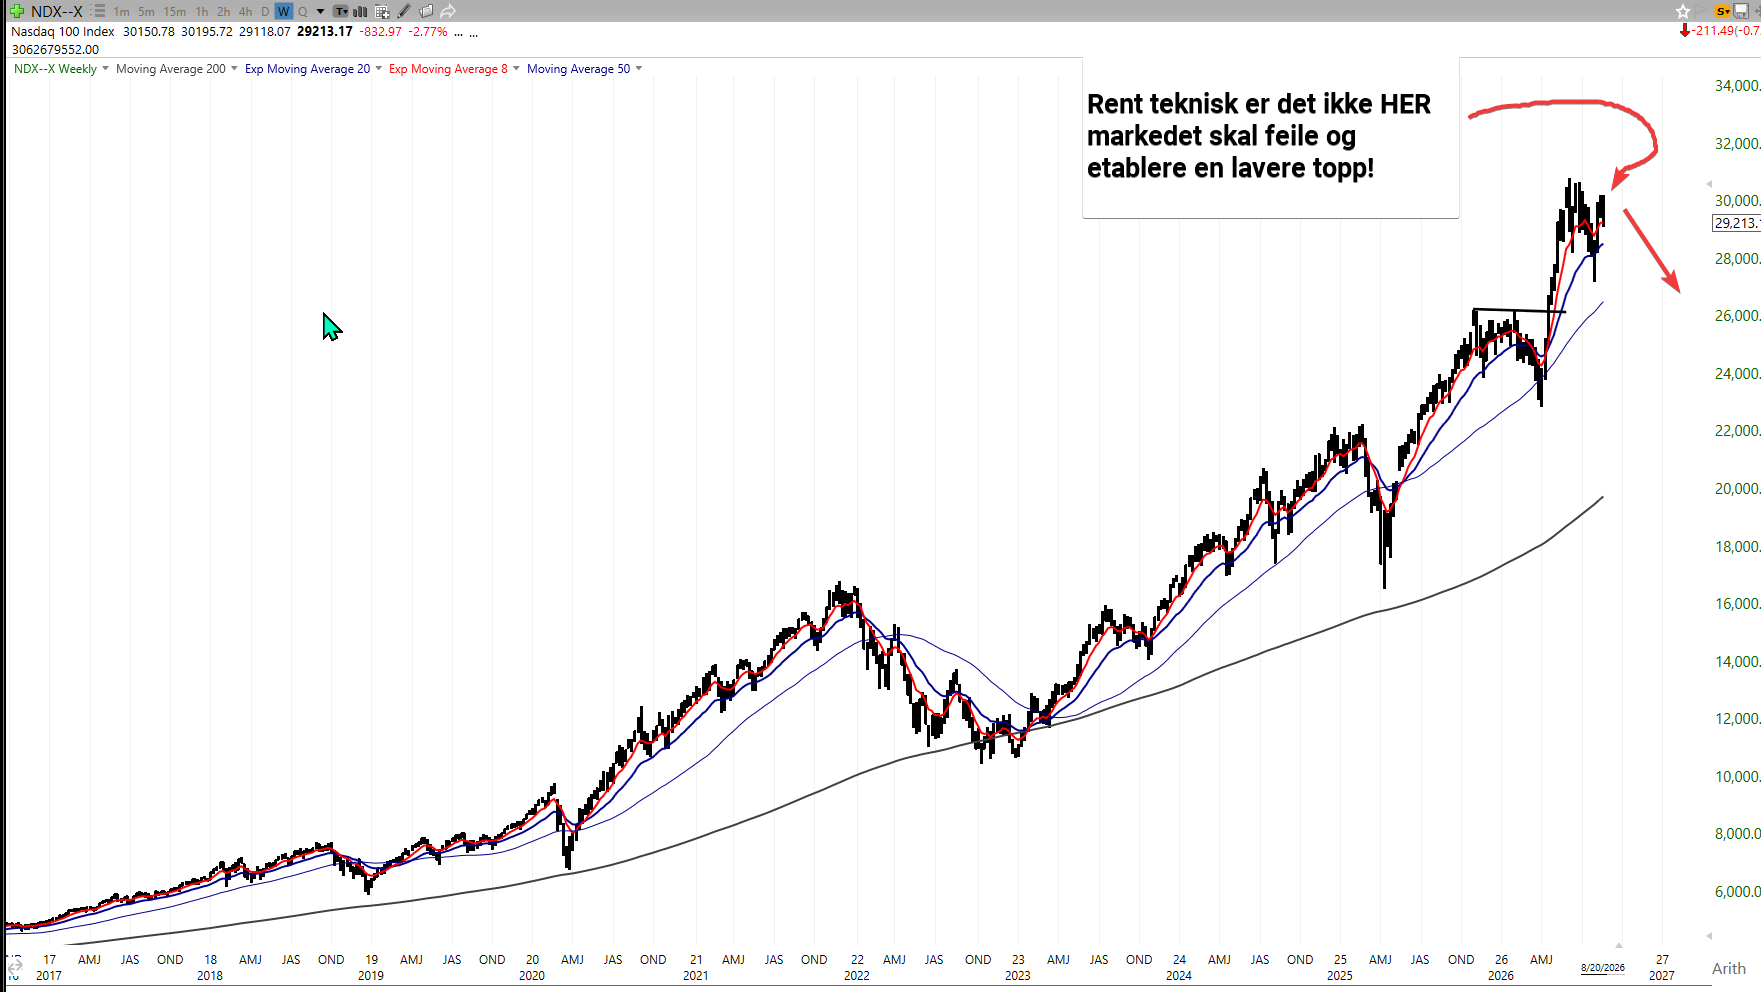
Aksjemarkedet har steget på en kombinasjon av sterk inntjening, AI-capex, buybacks, lav volatilitet og håp om at Federal Reserve ikke strammer mer til. Nå viser Hartnett fra BofA at globale forvaltere har økt aksjeeksponeringen til det høyeste nivået på nesten fem år, med netto 56 % overvekt aksjer. Samtidig er kontantandelen nede på bare 3,5 %, hvilket betyr at investorene har lite tørt krutt igjen dersom markedet får en ny korreksjon.
Dette gjør ikke analysen til et rent salgssignal, men det signaliserer at markedet er mer sårbart.
Når mange investorer allerede er overvektet aksjer, blir det mindre naturlig kjøpekraft igjen på svakhet. Det betyr at negative nyheter kan få større effekt enn tidligere, ikke nødvendigvis fordi nyhetene er katastrofale, men fordi posisjoneringen allerede er for optimistisk. Markedet er med andre ord mer avhengig av at den gode historien som er blitt gjenfortalt de siste månedene fortsetter uten at det kommer noen store avvik.
Det viktigste i Hartnett sin analyse er uttrykket selv om det litt gresk:
“No macro landing, no Fed hike, no AI capex cut, no DEM sweep, no bears.”
Det oppsummerer konsensus meget godt. Investorene priser i praksis inn at økonomien ikke svekkes nevneverdig, at Federal Reserve ikke hever renten før valget, at AI-capex fortsetter, at valget ikke skaper politisk uro, og at det ikke finnes mange reelle negative investorer igjen. Det er en meget positiv forventningspakke, men den gir også liten feilmargin.
Det er nettopp her BofA sitt budskap om “Retreat/Rotate, not Reload” blir relevant.
De sier ikke at bullmarkedet er ferdig, men de sier at når alle allerede er inne, kontantandelen er lav og aksjeovervekten er ekstrem, er det bedre å redusere risiko eller rotere internt i markedet enn å laste opp mer risiko på toppen og i de sektorene hvor alle sitter.
Den interessante nyansen er at investorene selv fortsatt ser risikoen. De peker på AI-boblen som den største tail-risken, og hyperscaler-capex som den mest sannsynlige kilden til en kredittrelatert hendelse.
Likevel forventer netto 71 % av de spurte i undersøkelsen at AI-investeringene ikke kuttes i år, og 58 % mener at AI ikke vil påvirke arbeidsmarkedet vesentlig før tidligst 2028. Det betyr at investorene ser farene, men posisjonerer seg som om de ikke materialiserer seg med det første. Det er ofte slik markedet blir sårbart, ikke fordi risikoen er ukjent, men fordi den ikke lenger påvirker posisjoneringen.
Semiconductors er fortsatt den mest trengselsfylte temaet, men andelen i sentimentundersøkelsen som peker på dette har falt fra 82 % til 53 %. Det kan tolkes positivt fordi den verste crowded-posisjoneringen er redusert, men det betyr også at mange investorer fortsatt ser semis som den tydeligste konsensustraden. Hvis AI-capex, Nvidia, hyperscaler-kreditt eller minne-aksjene skuffer, kan dette fortsatt bli et område hvor nedsalget sprer seg raskt.
BofA sin siste forvalterundersøkelse viser et marked hvor optimismen ikke bare finnes i overskriftene, men også i porteføljene. Netto 56 % av globale forvaltere er nå overvektet aksjer, hvilket er det høyeste nivået siden november 2021, mens kontantandelen er nede på bare 3,5 %. Det betyr at investorene i stor grad allerede har kjøpt bull-caset. Når kontantandelen er så lav, blir markedet mer sårbart for skuffelser fordi det finnes mindre ubrukt kjøpekraft til å absorbere en korreksjon.
Det interessante er at investorene ikke nødvendigvis er naive. De ser risikoen. AI-boblen trekkes frem som den største tail-risken, og hyperscaler-capex vurderes som den mest sannsynlige kilden til en kredittrelatert hendelse. Likevel forventer de fleste at AI-investeringene ikke kuttes i år, at Federal Reserve ikke hever renten før valget, og at økonomien unngår en hard-landing. Det betyr at markedet ikke mangler kjennskap til risikoen, men at posisjoneringen fortsatt bygger på at risikoen ikke slår inn med det første.
Det er derfor Hartnett holder fast ved budskapet “Retreat/Rotate, not Reload”. Han sier ikke at bullmarkedet er over, men han sier at risk/reward er blitt mer krevende når nesten alle allerede er positive. I et slikt marked skal det mindre til før høyere renter, stigende oljepris, svakere AI-kreditt eller en skuffelse fra hyperscalerne kan skape større utslag enn indeksene i utgangspunktet antyder.
Når de globale investorene er tungt investert og kontantandelen er lav, blir også modne trender på Oslo Børs mer sårbare. Olje, shipping, forsvar og andre sterke temaer kan fortsatt gå videre, men hvis Wall Street får en bredere korreksjon fordi den globale risikoviljen snur, kan aksjer med store gevinster og hvor det er mange etternølere falle raskere enn de tekniske modellene normalt skulle tilsi, ref. dagens Hauto nedgang på 11.9 %. Hauto har vært en av de sterkeste aksjene på Oslo børs, men så kom meldingen om redusert utbytte og alle ble tatt på sengen.
Hovedpoenget er enkelt: BofA viser ikke et marked uten risiko, men de henviser til et marked hvor investorene har valgt å overse risikoen så lenge den ikke materialiserer seg. Det kan fungere inntil videre, men når posisjoneringen allerede er så positiv, blir neste skuffelse langt viktigere enn den ville vært i et marked hvor investorene fortsatt satt med mye kontanter og lav aksjeeksponering.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.