

Wall Street - Markedets lave momentum kan enten være styrke – eller et varsel om større bevegelser
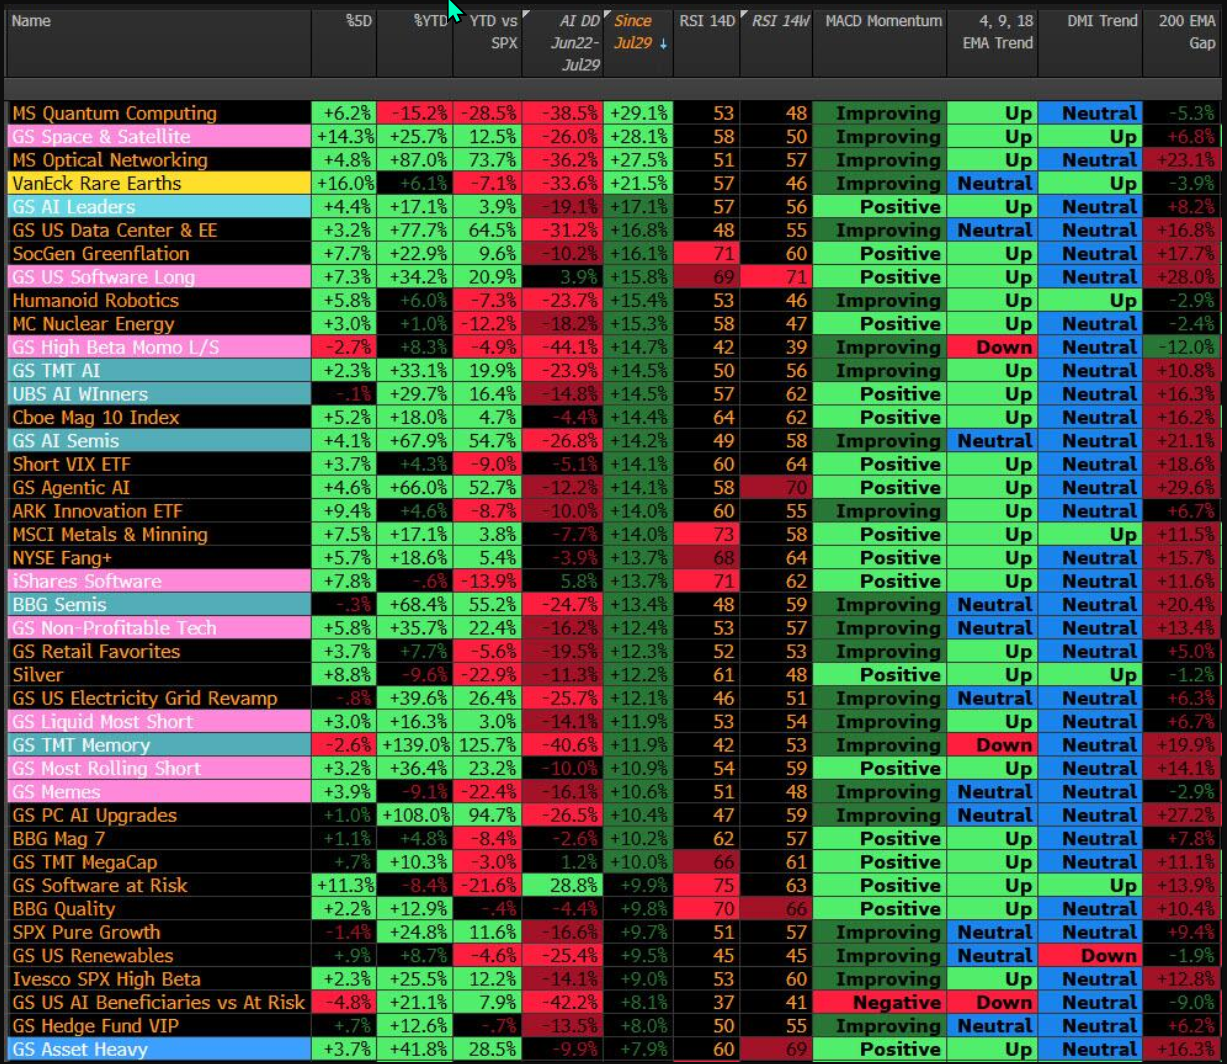
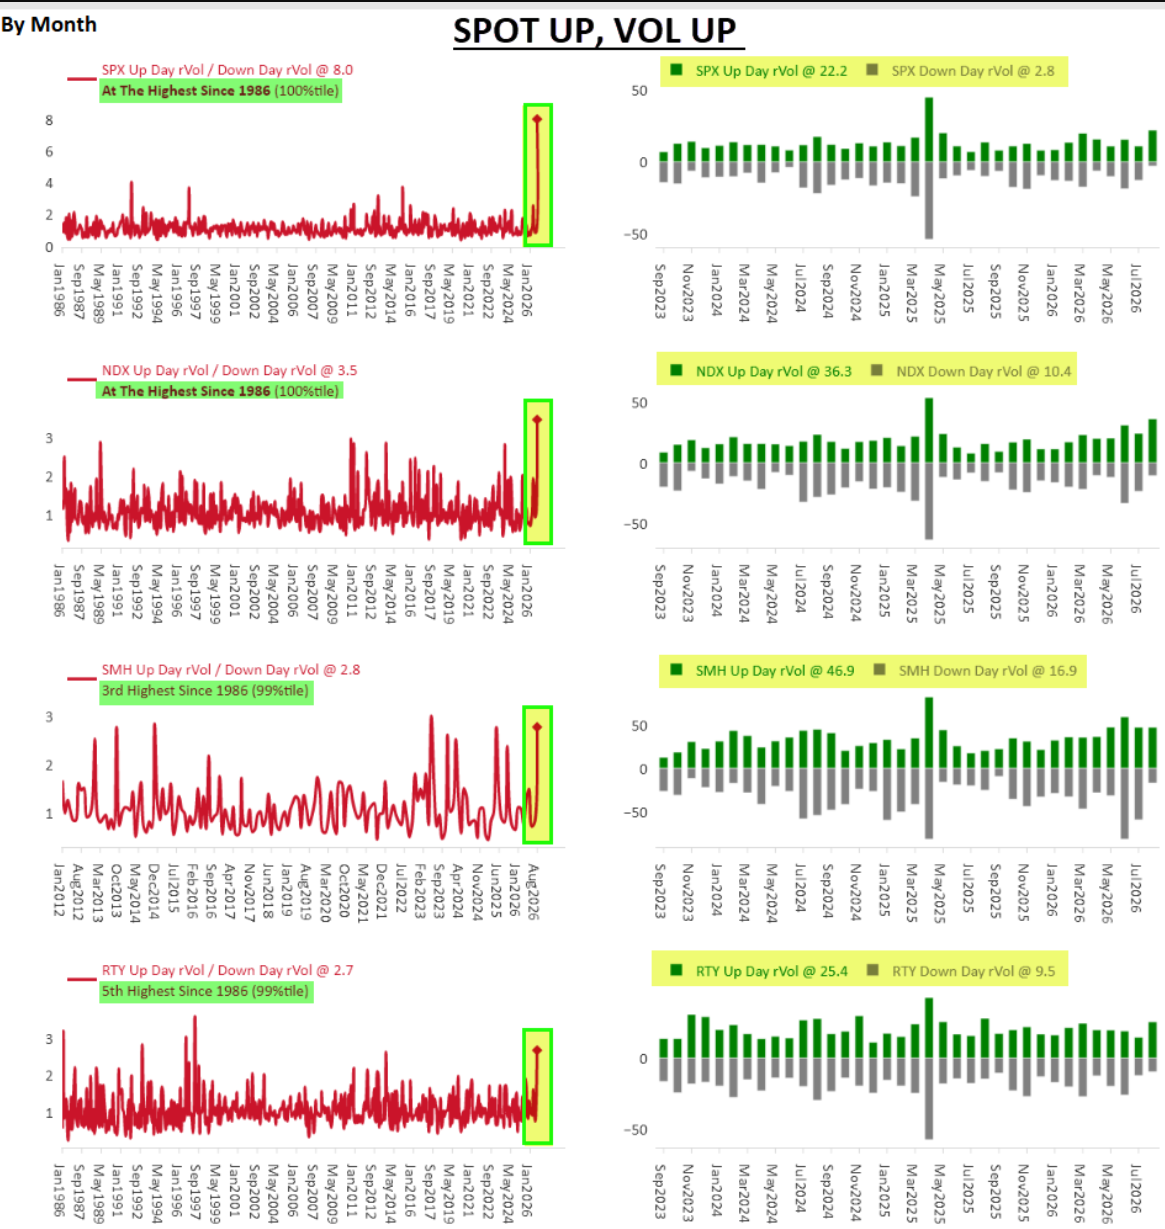
Det mest interessante med dagens marked er ikke at indeksene holder seg sterke, men at roen kommer etter en periode hvor posisjoneringen har endret seg dramatisk. Juli var preget av kraftig de-risking, tvangssalg og store rotasjoner, men i august har investorene gradvis begynt å kjøpe seg inn igjen. Det skjer samtidig som opsjonsmarkedet viser rekordstor jakt på oppside, volatiliteten har kollapset, og flere av de store trading-deskene beskriver et marked hvor investorene jager – men ikke med full overbevisning.
Det er denne kombinasjonen som gjør situasjonen så interessant.
Markedet ser rolig ut på overflaten, men under overflaten ligger det fortsatt mye usikkerhet. Investorene kjøper igjen, men de kjøper mer selektivt. De vil ha eksponering, men ikke ukritisk. De vil være med på videre oppgang, men de er fortsatt preget av juli korreksjonen i momentumaksjer, hvilket gjør markedet mer komplisert enn en vanlig risk-on-fase.
Investorene ble tatt på feil fot
Nomura beskriver det ganske presist: Kundene ble tatt på feil fot og etter juli-utvaskelsen hadde mange investorer for lav eksponering akkurat da resultatsesongen ble en av de sterkeste på flere år. Når markedet deretter begynte å stige, måtte mange kjøpe seg inn igjen, hvilket skapte en bevegelse hvor oppgangen i økende grad ble drevet av frykten for å bli stående utenfor.
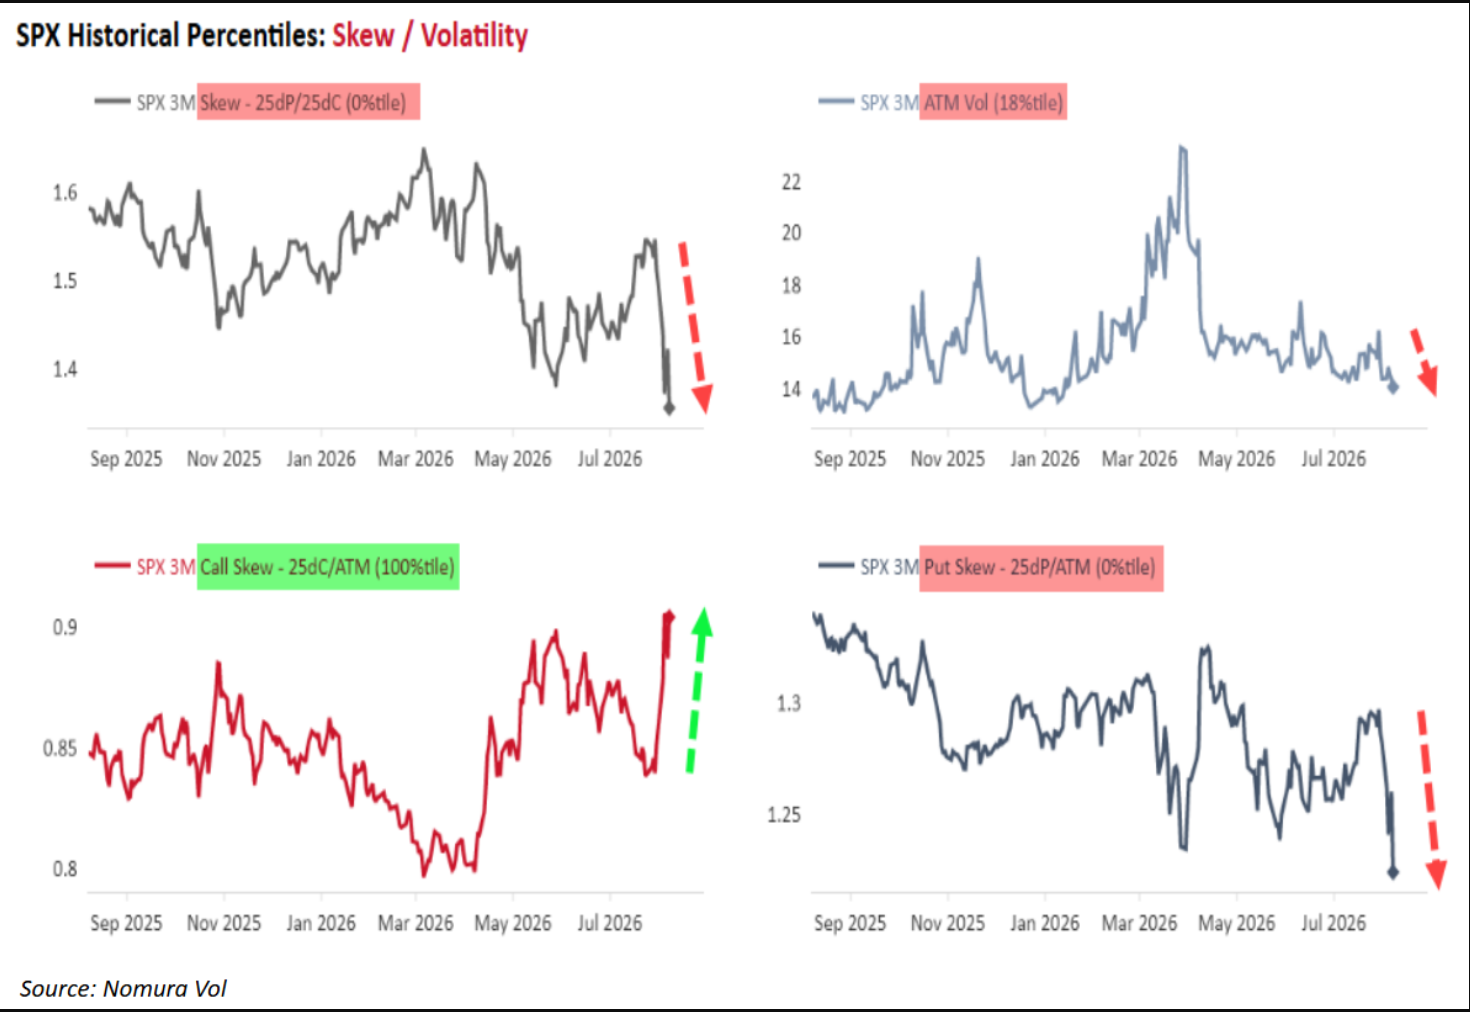
Dette ser vi tydeligst i opsjonsmarkedet. SPX-call-volumet har vært på rekordnivåer, put-beskyttelse har blitt mindre etterspurt, og call-skew har blitt presset til ekstreme nivåer. Det betyr at investorene i større grad betaler for oppside enn for nedsidesikring.
Det er en viktig psykologisk endring. I juli handlet markedet om å redusere risiko. I august handler markedet mer om å ikke miste oppsiden.
Volatiliteten har falt raskt
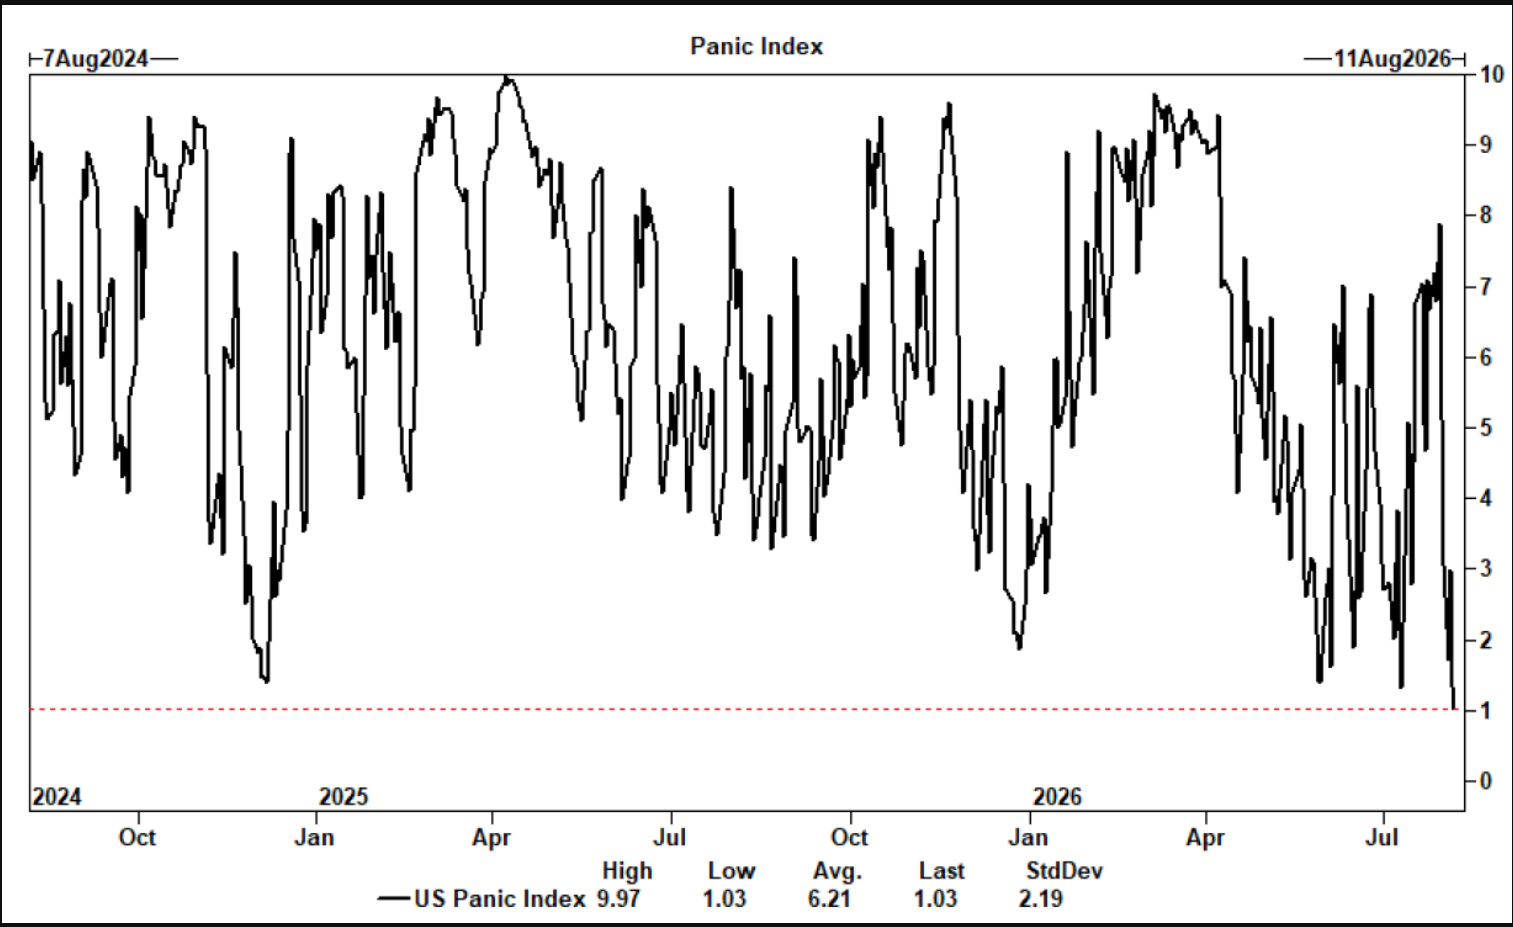
Goldman peker på at den implisitte volatiliteten i enkeltaksjer har falt kraftig. I Nasdaq 100 falt gjennomsnittlig én-måneds volatilitet i enkeltaksjer med over 9 punkter på bare tre sesjoner, mens tilsvarende fall i S&P 500 var rundt 6 punkter. Samtidig falt Goldmans egen panic gauge indikator fra 7,9 i slutten av juli til under 1, det laveste nivået siden juni 2024, hvilket er en enorm endring på kort tid.
På den ene siden er dette positivt fordi lavere volatilitet gir investorene mer rom til å øke risiko, systematiske strategier kan kjøpe mer når volatiliteten faller, hedgefond kan bygge eksponering, og investorer som reduserte risiko i juli kan gradvis komme tilbake.
På den andre siden kan en så rask kollaps i volatilitet også gjøre markedet mer sårbart. Når alle igjen begynner å tro at markedet er kontrollert, skal det mindre til før en ny katalysator skaper en større bevegelse enn det opsjonsmarkedet har priset inn. Det er derfor dagens ro både samme tid kan være både imponerende og farlig.
AI er ikke lenger én handel
Et av de viktigste poengene i analysen er at AI ikke lenger kan behandles som én samlet trade. Etter juli har investorene blitt mer selektive. Noen AI-relaterte aksjer har kommet kraftig tilbake, mens andre, som deler av minne-segmentet, fortsatt sliter med å få samme kjøpsinteresse.
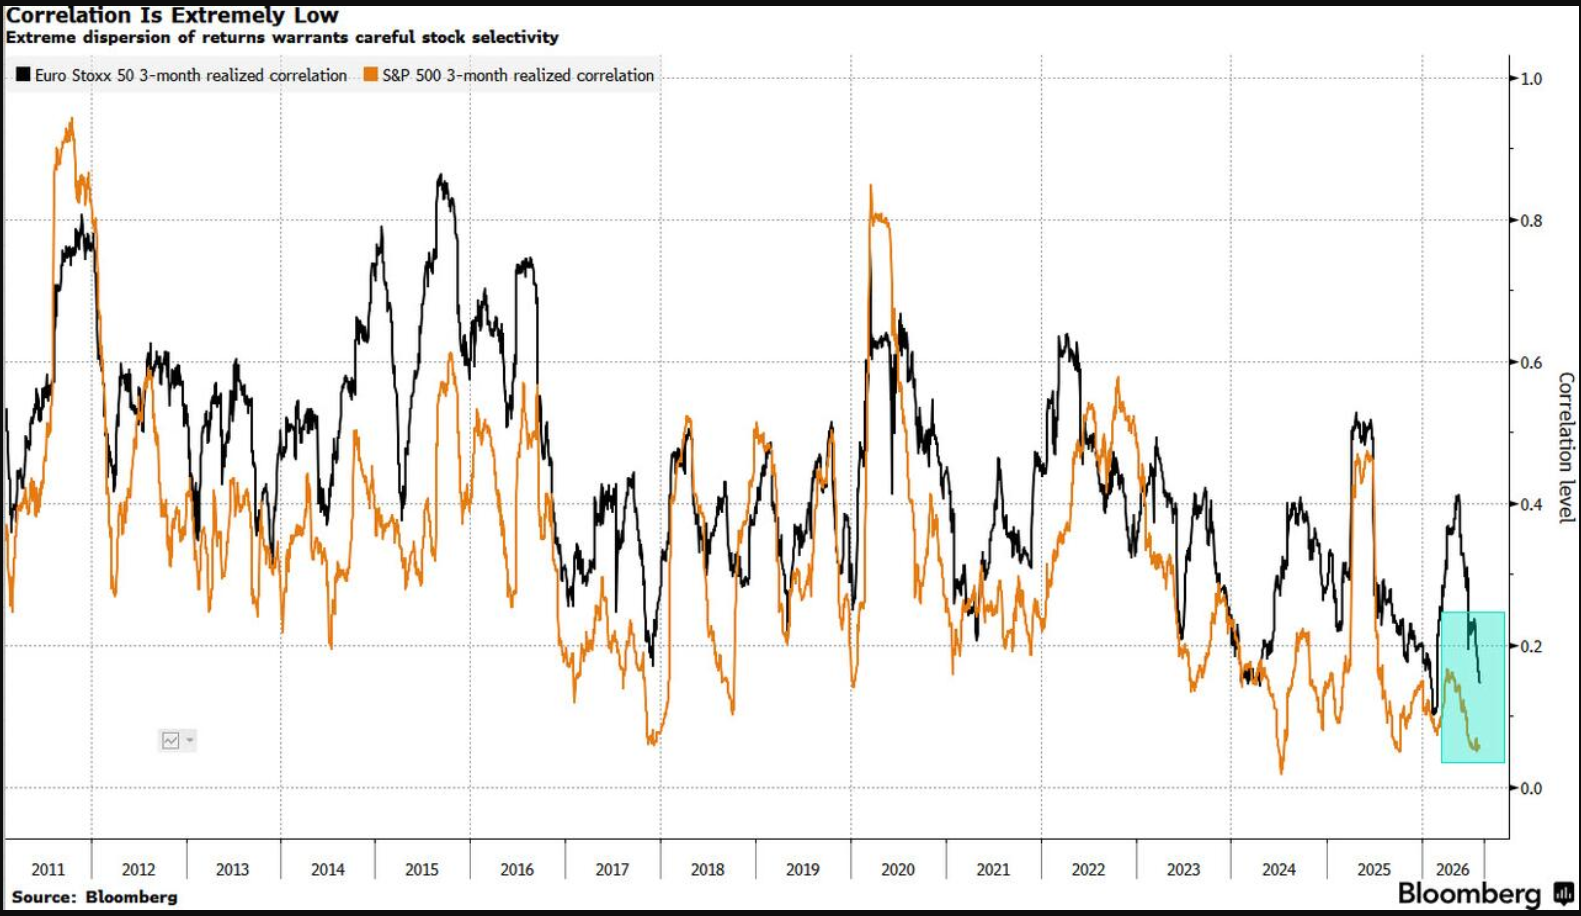
Morgan Stanley peker på at dispersjonen i S&P 500 er i 92. prosentil de siste fem årene, samtidig som forholdet mellom sektordispersjon og aksjedispersjon er langt lavere. Det betyr i klartekst at det ikke lenger er nok å bare velge riktig sektor eller tema, men man må velge riktig aksje, hvilket er et meget viktig skifte.
AI har gått fra å være en bred tematisk handel til å bli en liste med selskaper investorene må velge mellom. Markedet belønner kvalitet, inntjening, kontantstrøm, troverdig AI-monetisering og sterkere balanse, mens aksjer hvor historien er svakere eller finansieringen mer krevende, ikke nødvendigvis får være med på samme rekyl.
For profesjonelle investorer betyr dette at stock-picking igjen blir viktigere. For private investorer betyr det at man må være forsiktig med å tro at “AI” automatisk er nok som investeringscase.
Makro er ikke borte – det er bare skjøvet litt i bakgrunnen
Det spesielle med markedet akkurat nå er at makrobildet fortsatt er uavklart, men aksjemarkedet har valgt å fokusere mer på resultater, kapitalflyt og posisjonering. Inflasjonstallene er viktige, men det er ikke nødvendigvis dagens KPI som markedet ser som den største risikoen. Risikoen er i større grad forskjøvet mot slutten av måneden, hvor Nvidia-resultatene og Jackson Hole kan bli langt viktigere for markedets retning, hvilket faktisk gir mening.
Nvidia er fortsatt selve sentrum i AI-handelen, og dersom markedet skal fortsette å prise inn en ny oppgang i AI-komplekset, må Nvidia bekrefte at etterspørselen, marginene og guidingen fortsatt holder.
Jackson Hole blir samtidig viktig fordi rentemarkedet fortsatt ligger høyt, med 10-årsrenten rundt 4,7 %, hvilket normalt er et krevende nivå for lange vekstaksjer dersom markedet igjen begynner å frykte et mer hawkish Federal Reserve.
Det er også verdt å merke seg at markedet har valgt å overse flere risikofaktorer samtidig. Yen-intervensjon, uløst Iran-konflikt, geopolitisk oljerisiko og høyere renter burde normalt skapt mer uro. At markedet ikke reagerer kraftigere, kan tolkes som styrke, men det kan også bety at investorene igjen har blitt for komfortable.
Dealer-strukturen kan forsterke begge veier
Det tekniske og opsjonsmessige bildet gjør markedet ekstra interessant. Ifølge Nomura ligger samlet dealer-gamma svakt short, og over 7.900-nivået finnes det en blokk med dealer short calls som kan forsterke en videre melt-up dersom markedet bryter opp.
Det betyr at dersom S&P 500 presser videre over de viktige oppsidenivåene, kan opsjonsmarkedet bidra til å akselerere bevegelsen. Dealerne kan bli tvunget til å kjøpe mer underliggende eksponering når markedet stiger, hvilket kan gi en ny runde med oppsidepress.
Problemet ligger på nedsiden siden mange puts ligger nå langt under spot etter at markedet har løpt fra tidligere hedge-nivåer. Samtidig ligger nivået hvor trendfølgende modeller kan snu til salg omtrent 4 % lavere, i samme område som dealer short puts. Hvis markedet faller ned mot dette området, kan det som i dag ser rolig ut, raskt endre karakter.
Det er dette som gjør posisjoneringen tveegget. På oppsiden kan det fortsatt komme et videre jag etter aksjer, men på nedsiden kan et fall på noen prosent bli nok til at mekaniske modeller, hedging og trendfølgere begynner å forsterke bevegelsen.
Nomuras viktige tolkning
Markedet er ikke svakt, men det er heller ikke nødvendigvis sunt bare fordi VIX og frykten er lav. Det riktige er kanskje å si at markedet er mer dynamisk enn rolig.
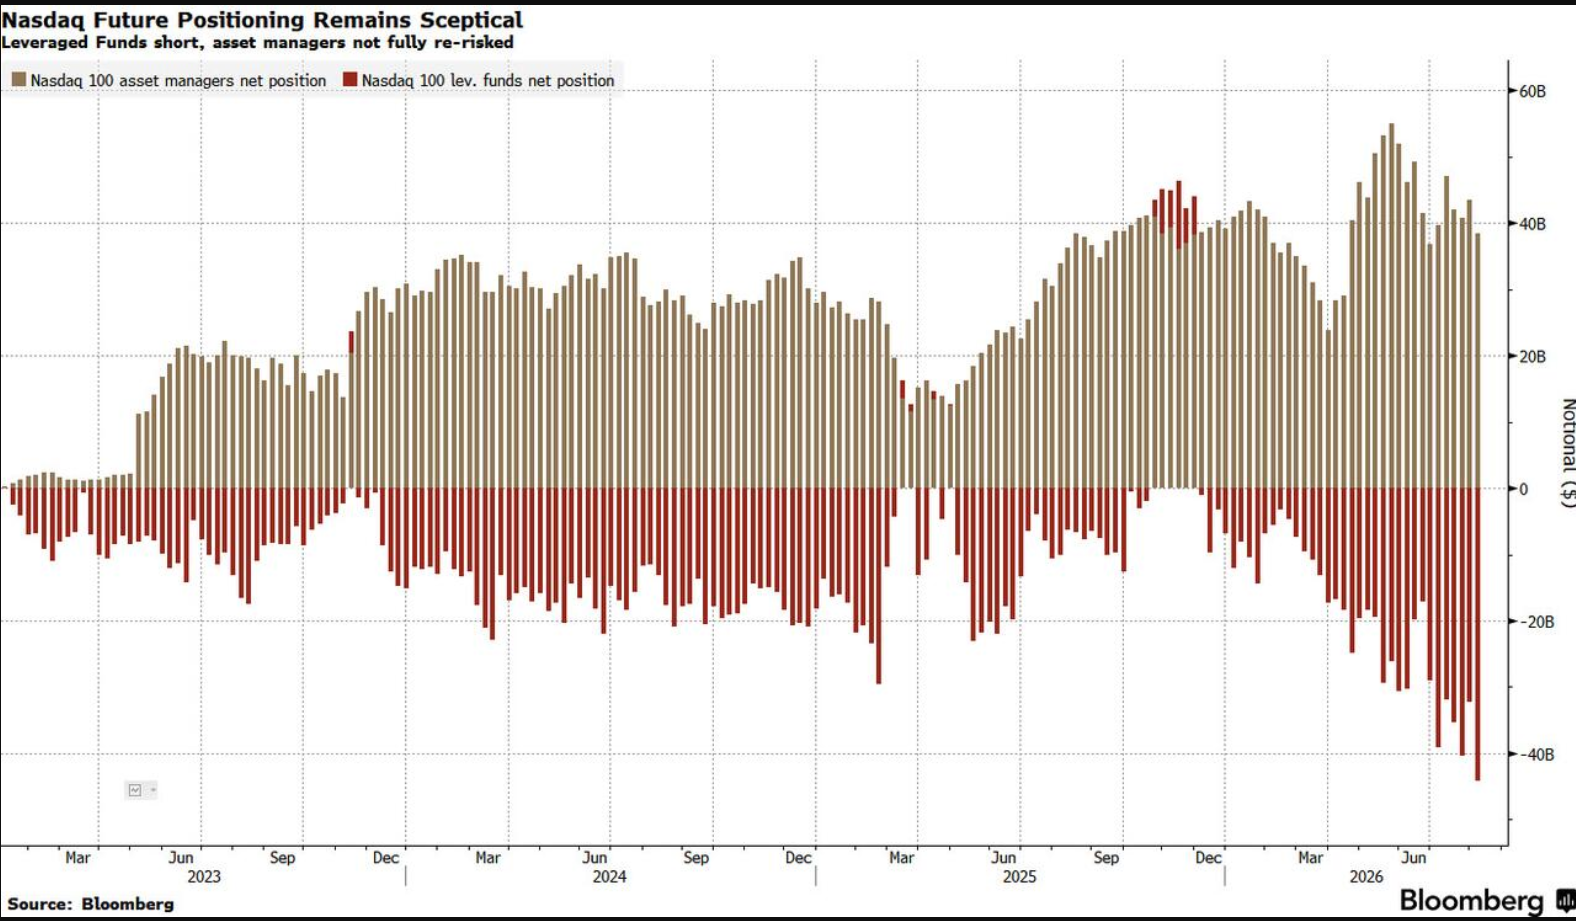
Investorene har redusert risiko, og bygger nå gradvis opp igjen eksponering, men de gjør det med mer selektivitet enn før. De kjøper kvalitet, de kjøper oppside, og de kjøper aksjer hvor resultatene faktisk forsvarer casene. Samtidig betaler mange fortsatt for beskyttelse lenger frem i tid, hvilket viser at den underliggende skepsisen ikke er borte.
Dette gir et marked hvor den neste store bevegelsen kan gå begge veier. Hvis Nvidia leverer, Jackson Hole ikke skremmer rentemarkedet, og inflasjonen ikke overrasker negativt, kan kjøperne fortsette å komme høyere opp. Men dersom én av disse katalysatorene skuffer, kan markedet raskt oppdage at roen var mer sårbar enn den så ut.
Konklusjon
Markedets ro akkurat nå kan være et tegn på styrke, siden investorene absorberer makrorisiko, geopolitikk, høyere renter og AI-usikkerhet uten at indeksene bryter ned. Men roen kan også være farlig, siden volatiliteten har falt raskt, call-aktiviteten er ekstrem, og posisjoneringen igjen kan bli tvunget til å tilpasse seg neste katalysator.
Hovedpoenget er enkelt: Markedet frykter ikke nødvendigvis dårlige nyheter akkurat nå, men det frykter i større grad å gå glipp av videre oppgang. Det kan løfte indeksene videre på kort sikt, men det gjør også markedet mer følsomt dersom Nvidia, Jackson Hole, inflasjonstallene, oljeprisen eller rentene ikke leverer det investorene trenger.
For S&P 500 betyr det at oppsiden fortsatt kan være åpen dersom kjøperne fortsetter å komme, men at nedsiden kan bli brutal dersom 0DTE-flow, dealer-hedging og trendfølgende modeller plutselig snur samme vei. I et slikt marked er det ikke nok å se på VIX og konkludere med at alt er rolig. Man må også følge opsjonsstrukturen, single-stock-dispersjonen, AI-lederne og hvordan markedet reagerer når de neste store katalysatorene treffer.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.