
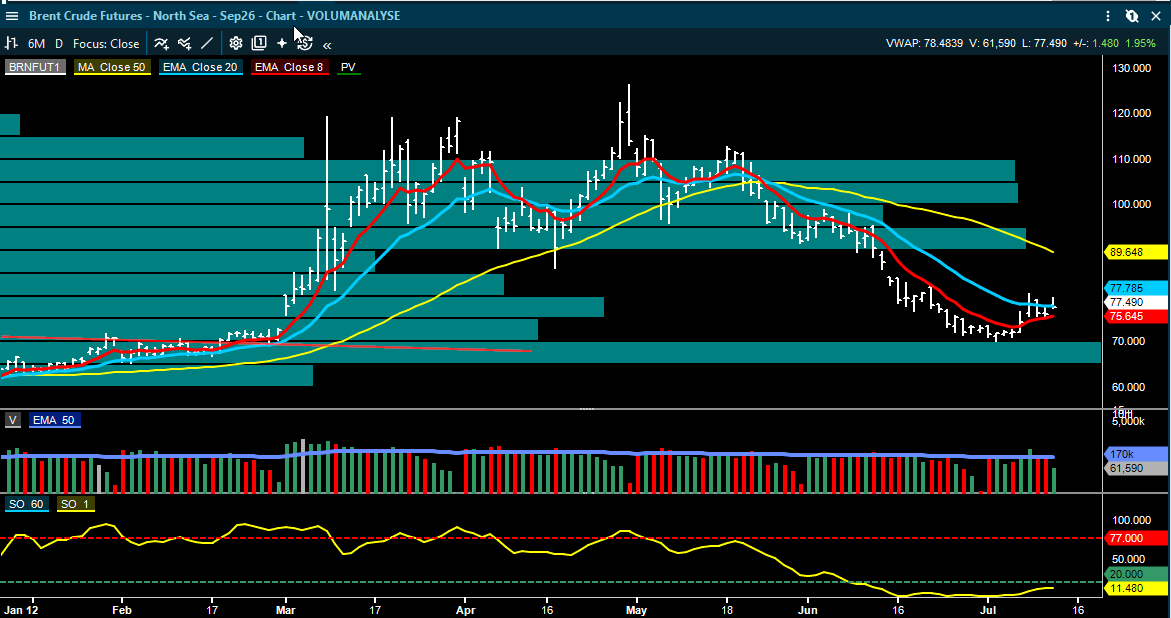
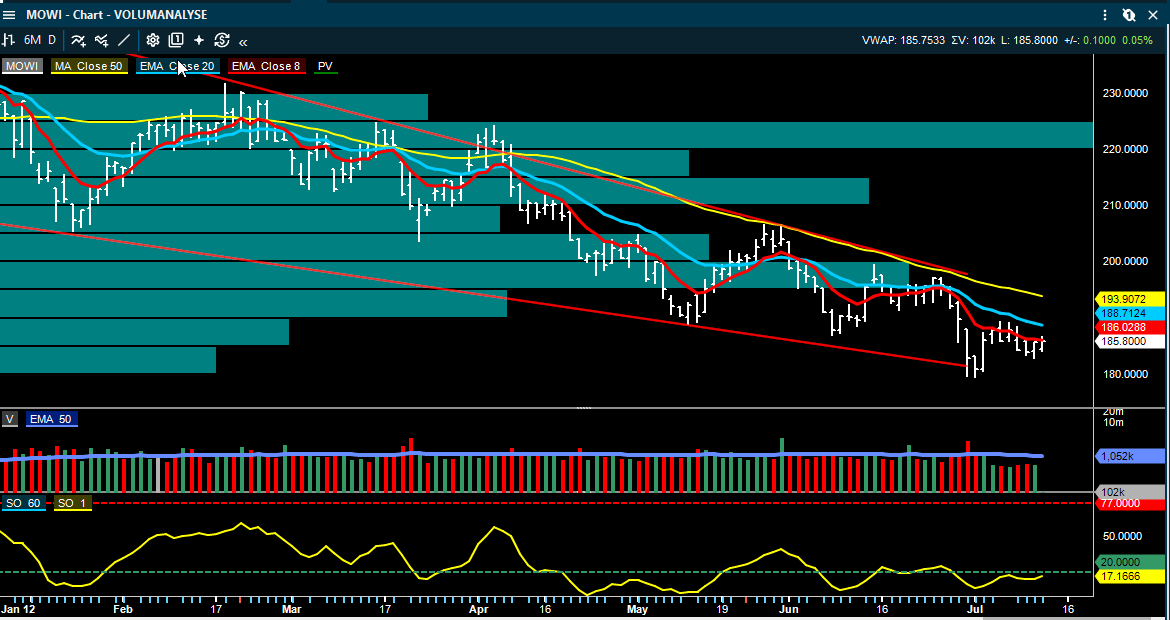
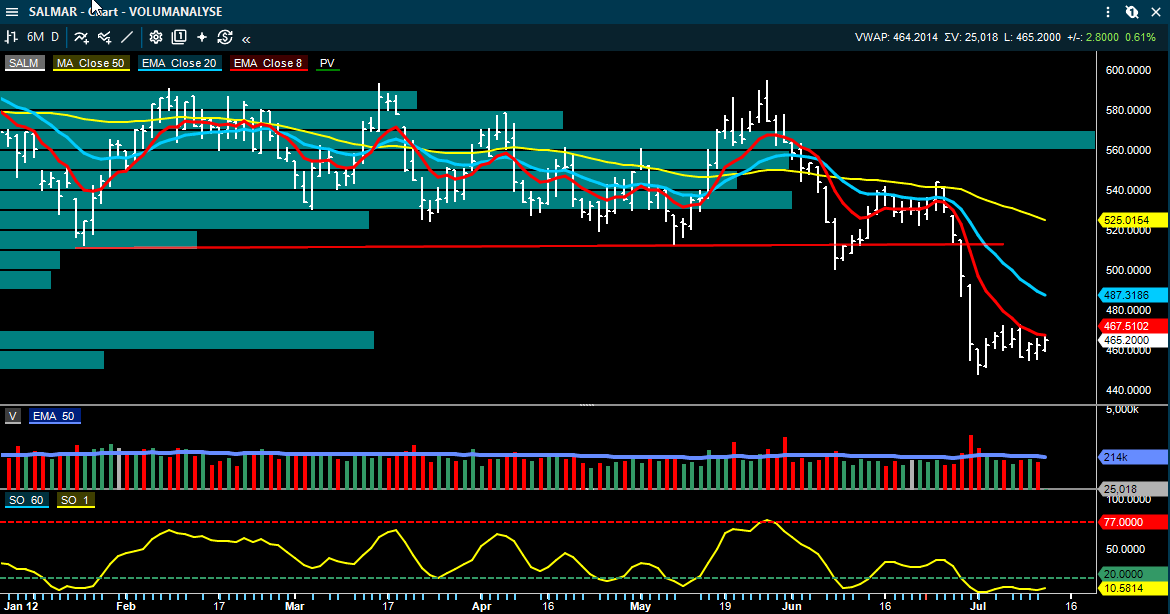
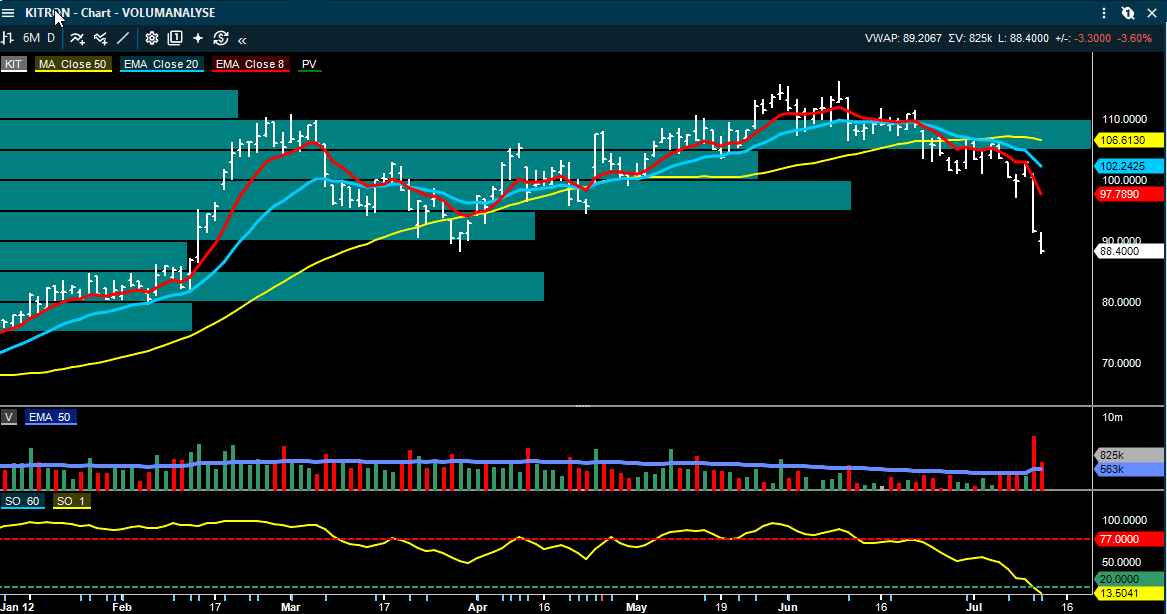

Weekend rapport: Resultatsesongen begynner, og det skaper tekniske utfordringer da det fundamentale trumfer i slike perioder!
Etter siste oppdatering i forrige ukemorgenrapport har nyhetsstrømmen vært preget av en overgang fra makro og enkeltkontrakter til resultater, kvartalsoppdateringer og meglerhusenes nye estimatoppdateringer. Lavere norsk inflasjon demper rentepresset noe, samtidig som shippingmarkedet fortsatt påvirkes av høy geopolitisk risiko og store utslag i ratene.
Kom meg ut av sengen og sender ut noen rapporter. De 10 vedlagte charts er oppdatert per 12:00.
Markedet: lavere norsk inflasjon, men fortsatt geopolitisk risikopremie
SEB peker på at norsk inflasjon kom markert lavere enn ventet i juni. KPI falt 0,2 prosent måned over måned og endte på 2,7 prosent år over år, mot konsensus på 3,1 prosent og Norges Banks siste anslag på 3,2 prosent. SEB beregner samtidig at kjerneinflasjonen, KPI-JAE, kan ha falt til rundt 2,9 prosent år over år, klart under både konsensus og Norges Banks anslag på 3,3 prosent.
Dette er kan representere et vendepunkt, men trenger bekreftelser. SEB understreker at deler av nedgangen skyldes volatile poster som flybilletter, mat og klær, der noe kan reverseres de neste månedene. Samtidig har nettopp importerte varer og mat vært blant driverne bak den høye inflasjonen det siste året. Derfor er juni-tallet likevel et signal om at inflasjonspresset kan være i ferd med å avta.
I banksektoren mener ABG Sundal Collier at netto renteinntekter trolig nådde bunnen i første kvartal for de store nordiske bankene. For DNB peker ABG samtidig på at konsensus for netto renteinntekter i andre kvartal ligger høyt, slik at risikoen for skuffelse er fortsatt tilstede.
I energi- og shippingmarkedet er bildet mer urolig. Flere shippingrapporter peker på at rater i tank, LPG og bilfrakt fortsatt får støtte fra geopolitikk og begrenset tilgjengelig kapasitet. Samtidig er risikoen todelt: en kontrollert risikopremie kan løfte rater, mens en reell stenging eller kraftig nedbremsing i varestrømmer kan slå motsatt vei. Det gjør at investors fokus bør ligge på kontantstrøm, balanse og hvor varige ratene er, ikke bare på dagens spotnivå.
Forbruk: Kid viser styrke, Europris får mer blandet mottakelse
Innen forbruk og retail skiller Kid seg ut med en sterk salgsoppdatering. Arctic Securities viser til at omsetningen i andre kvartal var 915 millioner kroner, opp 9,1 prosent i konstant valuta og rundt én prosent over konsensus. Like-for-like-veksten var 8,3 prosent, og særlig Hemtex leverte bedre enn ventet med 11,4 prosent like-for-like-vekst. Nettsalget var også sterkt, med 49 prosent vekst i Kid Interiør og 36 prosent i Hemtex, slik at netthandel nå utgjør 15,9 prosent av konsernets omsetning.
Arctic peker på at salgsveksten demper bekymringen for markedsandeler, men at investorene fortsatt må følge brutto marginen, kostnadsutvikling og råvareeffekter, særlig etter sterk oppgang i bomullspriser og svingninger i USD/NOK.
Arctic Securities beholder kursmålet for Kid på 150 kroner, Kjøp.
Europris får et mer delt bilde. ABG Sundal Collier legger mest vekt på at andre kvartal var svakt i Norge, med flat omsetning, negativ like-for-like-vekst og høyere håndterings- og distribusjonskostnader. EBIT endte på 394 millioner kroner, syv prosent under konsensus. Meglerhuset peker på at volumveksten i Norge har blitt kostbar, og at andre halvår møter krevende sammenligningstall og lønnspress.
Pareto og SB1 Markets er mer konstruktive. Pareto mener første halvår bekrefter de underliggende trendene: 5,7 prosent like-for-like-vekst i Norge og en ÖoB-snuoperasjon som ligger foran plan på margin. Pareto argumenterer for at den norske virksomheten alene mer enn dekker markedsverdien, og at markedet i praksis gir liten verdi til Sverige. SB1 Markets fremhever at Europris handles med betydelig rabatt til nordiske retail-selskaper, selv før Sverige bidrar fullt ut.
ABG Sundal Collier senker kursmålet for Europris til 88 kroner (96), gjentar Hold.
Pareto senker kursmålet for Europris til 106 kroner (108), gjentar Kjøp.
SB1 Markets beholder kursmålet for Europris på 105 kroner, Kjøp.
Sjømat: svake priser, men mer optimisme inn i 2027
Sjømatrapportene peker fortsatt på et krevende prisbilde i 2026, men med mer støtte i 2027 dersom tilbudsveksten avtar. ABG Sundal Collier venter en norsk laksepris rundt 63–64 kroner kiloen FCA Oslo den kommende uken, omtrent uendret fra foregående uke. Prisnivået er fortsatt lavt sett mot hva flere selskaper trenger for å løfte marginene vesentlig, men det er samtidig høyere enn bunnivåene som preget deler av sommeren.
For Mowi beholder SB1 Markets et klart positivt syn, selv om estimatene for 2026 kuttes etter svakere priser og høyere kostnader. Meglerhuset venter at den globale tilbudsveksten faller til rundt én prosent i 2027, med nullvekst i både Norge og Chile. Det er den viktigste årsaken til at SB1 fortsatt ser en mer normal prissyklus neste år. Fearnley Securities er også positiv, men senker kursmålet etter kutt i inntjeningsestimatene for 2026–2028, drevet av lavere priser og høyere fôrkostnader.
SB1 Markets beholder kursmålet for Mowi på 255 kroner, Kjøp.
Fearnley Securities senker kursmålet for Mowi til 225 kroner (238), gjentar Kjøp.
SalMar er igjen i sentrum etter kjøpet av Heimstøs 70 prosent eierandel i Måsøval til 39,50 kroner per aksje. SB1 Markets mener transaksjonen er strategisk logisk fordi den øker eksponeringen i produksjonsområde 5 og 6, der ny kapasitet er knapp. Verdsettelsen er krevende på dagens inntjening, men meglerhuset mener SalMar kan løfte både utnyttelse og lønnsomhet over tid. Pareto mener tilbudet til Måsøval-aksjonærene ligger i øvre del av et rimelig verdsettelsesintervall, med en premie på rundt 72 prosent mot kursen før den strategiske gjennomgangen ble annonsert.
SB1 Markets beholder kursmålet for SalMar på 635 kroner, Kjøp.
Pareto beholder kursmålet for Måsøval på 35 kroner, Hold.
Nordic Aqua Partners er ett mer spesialisert vekstcase i sjømat. SB1 Markets mener selskapet nå er fullfinansiert for fase 2, og at produksjonen i andre kvartal på 2.294 tonn viser fremdrift mot full utnyttelse av fase 1 og 2. Den viktigste operasjonelle nøkkelen er fortsatt slaktevekt: selskapet må over fem kilo HOG for å få bedre tilgang til prispremien i Kina. SB1 kutter likevel 2026-estimatene etter lavere priser og legger seg i nedre del av selskapets guidede slaktevolum.
SB1 Markets beholder kursmålet for Nordic Aqua Partners på 135 kroner, Kjøp.
Forsikring og eiendom: Protector leverte en sterk rapport, Entra får ny verdioppdatering
Protector Forsikring leverte en sterk rapport. Pareto viser til en combined ratio på 81,5 prosent og EPS på 9,0 kroner, henholdsvis rundt 10 og 9 prosent foran konsensus og Paretos egne estimater. Resultatet ble hjulpet av lave storskader og positive avviklingsgevinster, men underliggende lønnsomhet ser også litt bedre ut enn ventet, særlig i Norge og Storbritannia. DNB Carnegie peker på at normalisert combined ratio var 85,2 prosent, 1,8 prosentpoeng bedre enn året før.
Det viktigste vekstsignalet er at Protector Forsikring har vunnet sin største britiske kunde til nå, med rundt 25 millioner pund i årlig bruttopremie fra tredje kvartal. Dette kan kompensere for noe lavere premieinntekter i andre kvartal og støtter bildet av at Storbritannia fortsatt er den viktigste vekstmotoren.
Pareto beholder kursmålet for Protector Forsikring på 570 kroner, Kjøp.
DNB Carnegie beholder kursmålet for Protector Forsikring på 600 kroner, Kjøp.
For Entra er tonen mer blandet. Operasjonelt var det flere lyspunkter, spesielt netto utleie på 131 millioner kroner, det høyeste nivået siden 2020. Samtidig ble rapporten overskygget av negative verdiendringer på eiendomsporteføljen. Pareto viser til verdifall på 1,1 milliarder kroner, tilsvarende 1,75 prosent, drevet av høyere avkastningskrav og exit yields. ABG peker på at EPRA NRV falt til 163 kroner per aksje, mens LTV steg til 53,1 prosent.
Det positive for Entra er at netto utleie kan gi bedre leieinntekter fra 2028. Det negative er at finansieringskostnader, lavere beleggsgrad og høyere yieldkrav fortsatt begrenser oppsiden. Derfor spriker meglerhusene: SB1 og ABG mener aksjen er for billig mot NAV, mens DNB Carnegie mener verdsettelsesrisikoen fortsatt veier tungt.
Pareto beholder kursmålet for Entra på 120 kroner, Hold.
SB1 Markets senker kursmålet for Entra til 120 kroner (125), gjentar Kjøp.
DNB Carnegie beholder kursmålet for Entra på 110 kroner, Hold.
ABG Sundal Collier beholder kursmålet for Entra på 120 kroner, Kjøp.
Industri og teknologi: Elkem og Kitron får størst oppmerksomhet
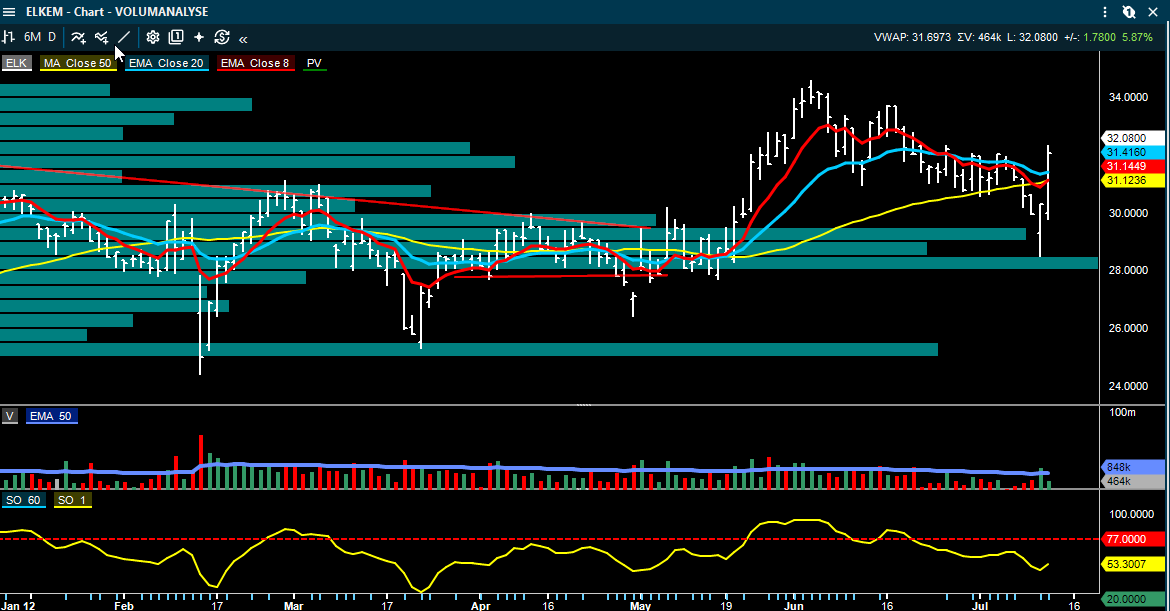
Elkem rapporten viste at EBITDA klart bedre enn ventet, men flere meglerhus understreker at sammenligningen er vanskelig fordi Island-smelteverket er tatt ut av de videreførte tallene og klassifisert som holdt for salg. Pareto mener likevel rapporten gir viktige svar: når Island fjernes, blir kostnadsbasen i de gjenværende eiendelene tydeligere, og Silicon Products leverte bedre marginer enn ventet selv med lavere volumer.
Det viktigste fremover er kostnadskutt, porteføljegrep og eventuell nye forretningsområder. Pareto peker på at Elkem ligger foran det tidligere målet om 600 millioner kroner i kostnadsreduksjoner, og at antall planlagte FTE-kutt er økt fra 300 til 400. Selskapet har også pekt på muligheter innen varmegjenvinning, infrastrukturdeling og datasentre, med rundt 400 MW tilgjengelig kraft i den norske porteføljen. SEB løfter kursmålet og mener verdien av eiendeler holdt for salg mer enn oppveier lavere estimater fra mulig porteføljesalg.
Pareto beholder kursmålet for Elkem på 40 kroner, Kjøp.
ABG Sundal Collier senker kursmålet for Elkem til 36 kroner (37), gjentar Kjøp.
SEB hever kursmålet for Elkem til 37 kroner (35), gjentar Kjøp.
SB1 Markets beholder kursmålet for Elkem på 35 kroner, Kjøp.
Kitron leverte også en sterk kvartalsrapport, men mottakelsen ble mer balansert. Inntektene kom inn på 296 millioner euro, rundt fire prosent over konsensus, og EBIT var også over forventning. Veksten ble drevet av Defence & Aerospace, der omsetningen mer enn tredoblet seg fra året før. Samtidig peker flere meglerhus på at ordreinngangen var mykere enn ventet, og at selskapet ikke oppgraderte guidingen til tross for høy synlighet inn i andre halvår.
Forklaringen fra selskapet er ikke svak etterspørsel, men flaskehalser i elektronikkforsyningskjeden. Det gjør at guidingen fortsatt er forsiktig. Arctic mener dette vil gi moderate positive estimatrevisjoner, mens ABG mener aksjen allerede priser inn mye vekst. For investorer handler Kitron derfor ikke om hvorvidt etterspørselen er der, men om hvor mye av den som faktisk kan konverteres til leveranser og marginer i tide.
Pareto beholder kursmålet for Kitron på 105 kroner, Hold.
ABG Sundal Collier beholder kursmålet for Kitron på 100 kroner, Hold.
Arctic Securities beholder kursmålet for Kitron på 115 kroner, Hold.
Aker BioMarine, StrongPoint og Multiconsult: mindre selskaper med noen oppdateringer
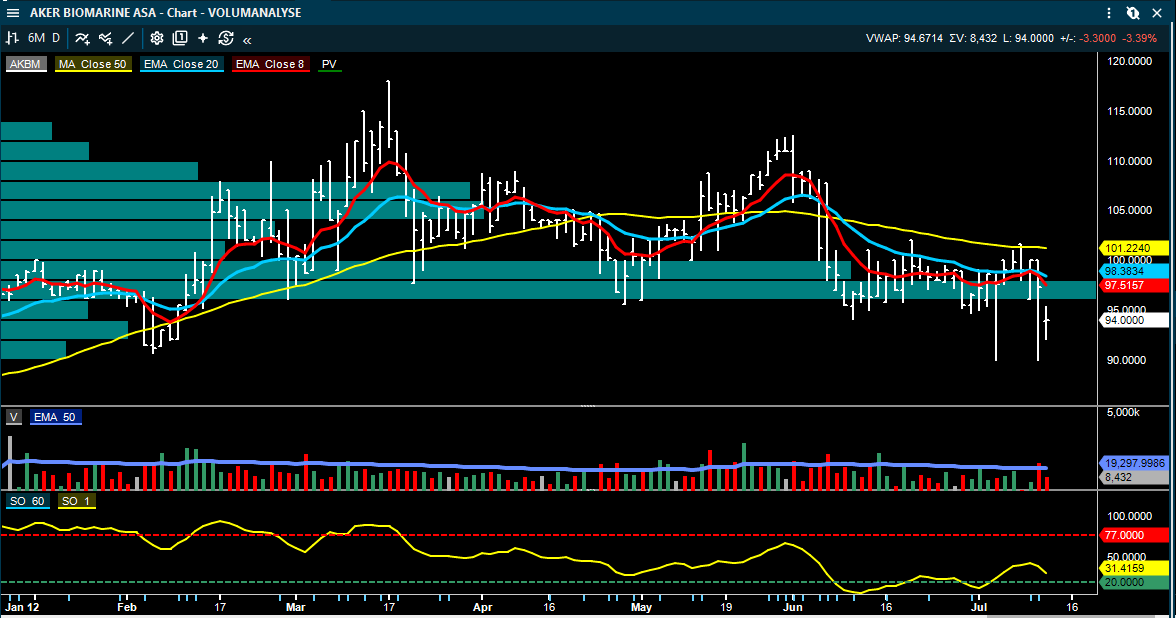
Aker BioMarine leverte kvartalstall og nye kommersielle gjennombrudd i Human Health Ingredients. Arctic Securities mener to nye kontrakter for Lysoveta og Superba samlet sikrer 10–15 millioner dollar i omsetningsvekst i 2027. Samtidig har det globale fiskeoljemarkedet blitt strammere etter en svak sesong i Peru, noe som kan tvinge konkurrenter til høyere priser og dermed bedre Aker BioMarines mulighet til vekst i volumet.
Det viktigste i Aker BioMarine er likevel fortsatt salgsprosessen for Human Health Ingredients. Arctic venter en transaksjon i 2026 og anslår en mulig EV på rundt 1,2 milliarder dollar, tilsvarende 15 ganger 2027 EBITDA. SEB er mer avventende: gruppens EBITDA var lavere enn konsensus, netto rentebærende gjeld var høyere enn ventet, og det kom ikke nye detaljer om selve transaksjonsprosessen.
Arctic Securities beholder kursmålet for Aker BioMarine på 115 kroner, Kjøp.
SEB beholder kursmålet for Aker BioMarine på 98 kroner, Hold.
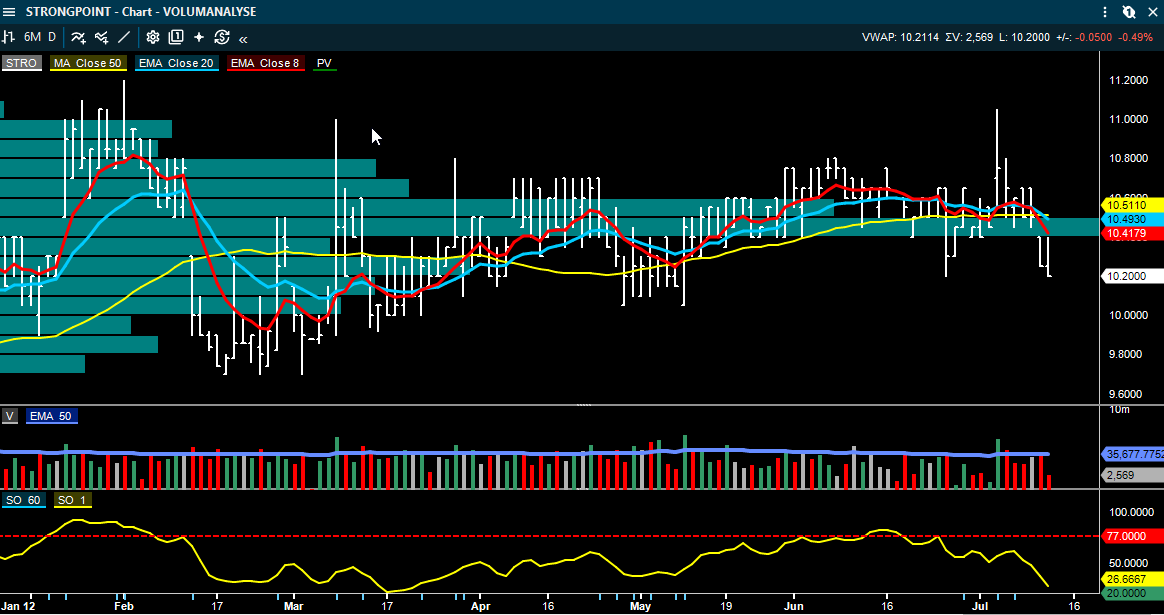
StrongPoint leverte en stabil rapport ifølge ABG Sundal Collier. Omsetningen var 342 millioner kroner, ned to prosent fra året før, men justert EBITDA var bedre enn ventet når man tar hensyn til en engangseffekt. Selskapet har fortsatt motvind fra Sainsbury’s, der utrullingen går saktere enn planlagt, men den første amerikanske Order Picking-kunden er et viktig strategisk gjennombrudd. ABG vurderer dette som et steg inn i verdens største vestlige dagligvaremarked.
ABG Sundal Collier opererer med et verdi-intervall for StrongPoint på 8–18 kroner per aksje.
Multiconsult fikk en positiv gjennomgang fra SB1 Markets i forkant av andre kvartal. Meglerhuset peker på at marginpresset fra 2025 skyldtes svakere marked og hardere konkurranse, men at kostnads- og lønnsutviklingen nå ser mer balansert ut mot timeprisene. Ordreboken har falt, men selskapet har sikret rundt tre milliarder kroner i rammeavtaler som ikke vises i ordreboken før de begynner å faktureres. SB1 mener verdsettelsen er attraktiv på 13,0 ganger 2026-estimert P/E og venter rundt fem prosent organisk vekst i 2026–2028.
SB1 Markets beholder kursmålet for Multiconsult på 190 kroner, Kjøp.
Oljeservice og energi: Subsea 7 og Aker Solutions med ulik risikoprofil
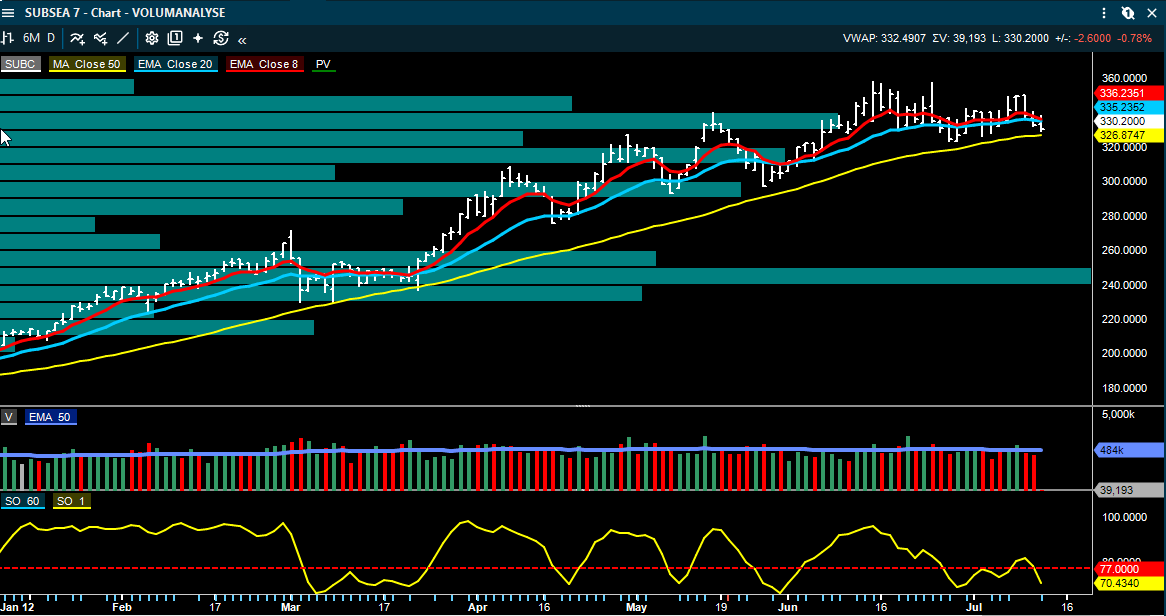
Innen oljeservice er Subsea 7 omtalt med en forsiktig vinkling fra SB1 Markets. Meglerhuset venter et solid andre kvartal, med EBITDA rundt to prosent over konsensus og ordreinngang på 2,2 milliarder dollar. Samtidig mener SB1 at selskapet nærmer seg en syklisk topp, der kapasitet er stram og prisings-momentumet kan være i ferd med å flate ut. Oppsiden i EBITDA vurderes som begrenset, mens nedsiden blir stor dersom syklusen snur.
SB1 peker også på at fusjonen mellom Subsea 7 og Saipem har fått konkurransegodkjennelse i Brasil uten tiltak, men at risikoen rundt andre jurisdiksjoner og Saipems store Midtøsten-eksponering fortsatt er relevant. Med uro i Hormuz og høy usikkerhet i regionen blir ordrebokvalitet og geografisk eksponering viktigere enn de rene kvartalstallene.
SB1 Markets beholder kursmålet for Subsea 7 på 280 kroner, Selg.
For Aker Solutions ligger fokuset på rapporten som kommer 14. juli. SB1 Markets venter EBITDA eksklusive OneSubsea på 982 millioner kroner, tre prosent over FactSet-konsensus. Selskapet har annonsert tre kontrakter i andre kvartal, og SB1 anslår ordreinngang like under 15 milliarder kroner, tilsvarende en book-to-bill på rundt 1,1 ganger. Meglerhuset åpner for at 2026-guidingen kan bli løftet igjen, men mener dette i så fall primært er midlertidig, og forventer lavere aktivitetsnivå og marginer i 2027–2028.
SB1 Markets beholder kursmålet for Aker Solutions på 32 kroner, Selg.
ABG beregner de aksjene som de følger til å være priset til rundt 1,01 ganger P/NAV, med tørrbulk på 0,84 ganger, tank på 0,99 ganger, LNG på 1,43 ganger og LPG på 1,25 ganger.
BW LPG illustrerer hvor sterke skipsverdiene fortsatt er. Selskapets 52 prosent eide datterselskap BW LPG India selger 2007-bygde BW Elm for rundt 64 millioner dollar på 100 prosent basis. DNB Carnegie anslår gevinst ved salget til rundt 36 millioner dollar, og flere meglerhus peker på at prisen ligger over egne flåteverdier. SEB mener transaksjonen tyder på at NAV-estimatene i VLGC kan være konservative, mens ABG fortsatt er mer forsiktig til LPG-shipping som helhet.
DNB Carnegie beholder kursmålet for BW LPG på 215 kroner, Hold.
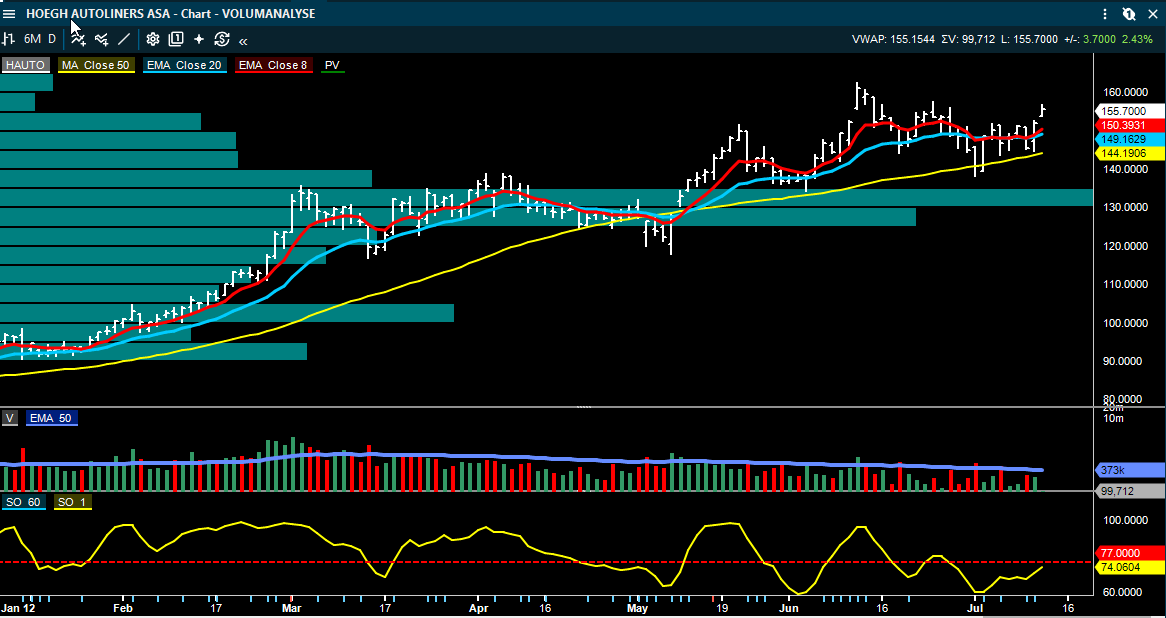
Höegh Autoliners leverte en sterk juni oppdatering med nettorate på 80,7 dollar per kubikkmeter og volum på 1,5 millioner kubikkmeter, opp 25 prosent fra mai. DNB Carnegie mener dette gir oppside til andre kvartal og kan løfte konsensus for 2026 EBITDA med fire til fem prosent. I tillegg har selskapet forlenget en kontrakt med en stor asiatisk bilprodusent til desember 2029, med anslått 300 millioner dollar i inntekter og kommersielle vilkår på linje med observerte markedsrater. DNB er likevel fortsatt negativ på verdsettelsen.
DNB Carnegie beholder kursmålet for Höegh Autoliners på 106 kroner, Selg.
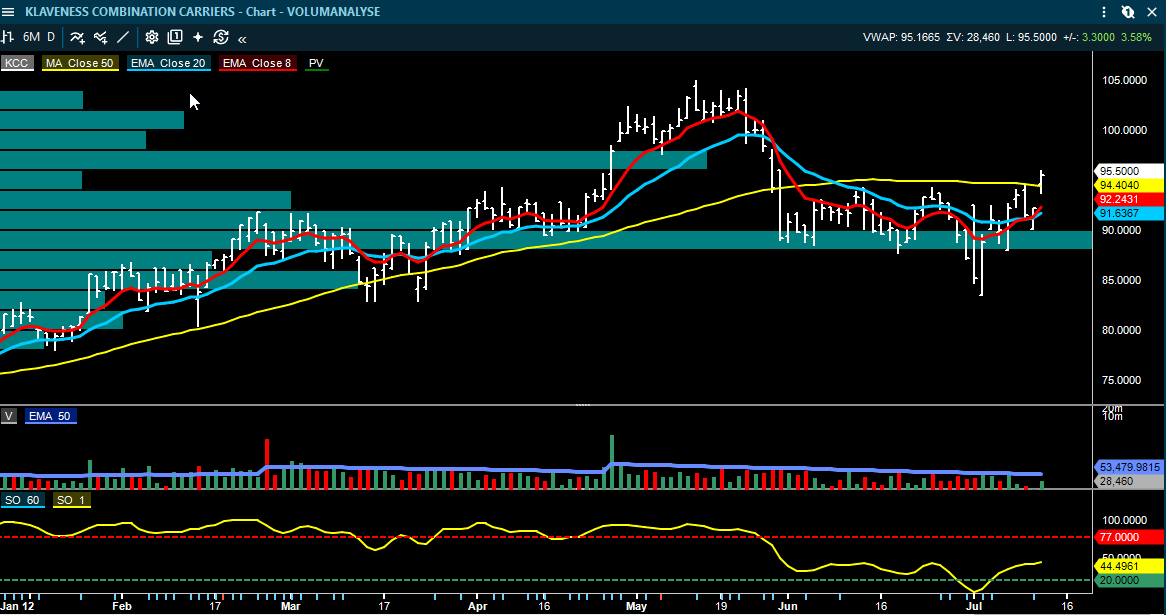
Klaveness Combination Carriers leverte foreløpige TCE-rater for andre kvartal i tråd med guiding. SEB viser til en flåtegjennomsnittlig TCE på 37.782 dollar per dag, og løfter sitt EBITDA-estimat for kvartalet med 14 prosent til 39,6 millioner dollar. Oppdateringen er likevel nøytral, ettersom den i hovedsak bekrefter guidingen. For KCC blir spørsmålet fremover om kombinasjonsflåten kan fortsette å hente ut tilstrekkelig premie i et marked der både tørrbulk og produkttank svinger mye.
DNB Carnegie beholder kursmålet for Klaveness Combination Carriers på 125 kroner, Kjøp.
SEB beholder kursmålet for Klaveness Combination Carriers på 110 kroner, Kjøp.
DNB Carnegie oppgraderer både Odfjell SE og Stolt-Nielsen etter nye vurderinger av kjemikalietankmarkedet. For Odfjell SE fremhever DNB lav verdsettelse, 3–4 ganger EV/EBITDA og mulig tosifret direkteavkastning i 2027–2028, selv med en normalisert utbetalingsgrad. For Stolt-Nielsen peker DNB på sunnere markedsfundamentaler, positiv rate momentum og en betydelig rabatt mot både tanker-peers og et segmentvektet peer-univers. Begge casene påvirkes fortsatt av usikkerheten i Midtøsten og en voksende ordrebok, men DNB mener prisingen kompenserer bedre enn tidligere.
DNB Carnegie hever kursmålet for Odfjell SE til 135 kroner (120), hever til Kjøp.
DNB Carnegie hever kursmålet for Stolt-Nielsen til 390 kroner (340), hever til Kjøp.
Disclaimer
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.